
スイッチ市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 16.97 十億米ドル |
| 市場規模 (2032) | 22.12 十億米ドル |
| 成長率 (2027 - 2032) | 5.44 % |
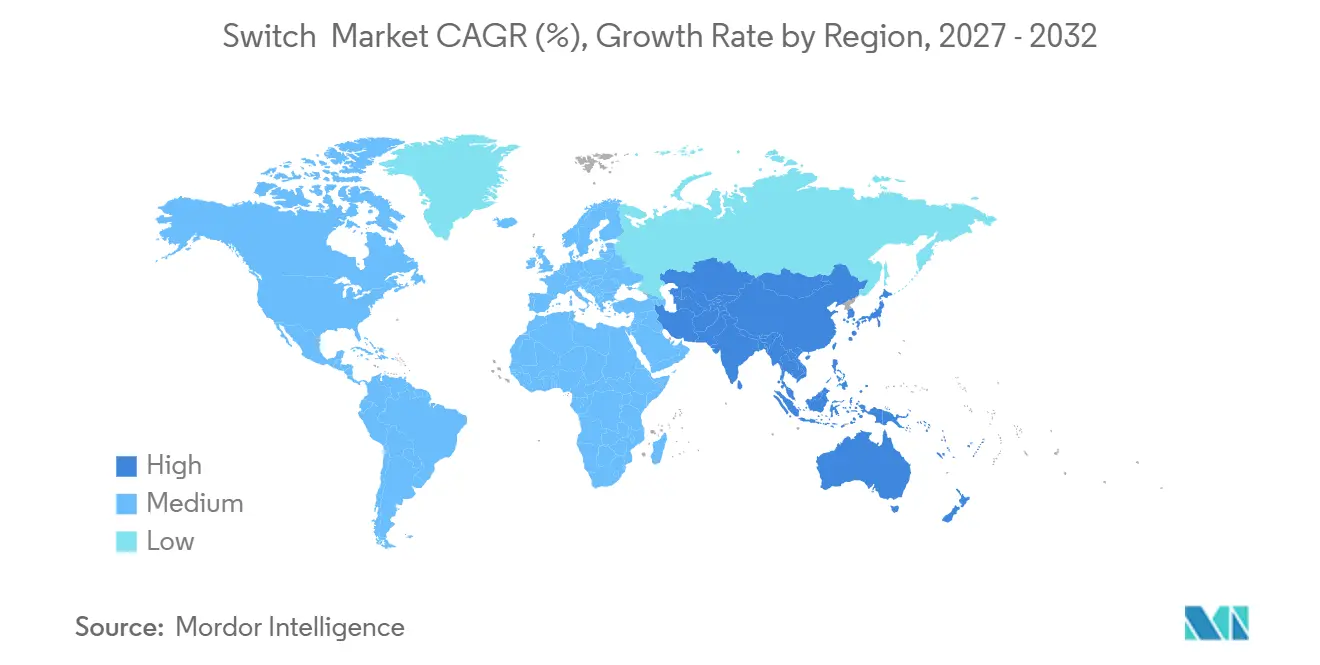
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
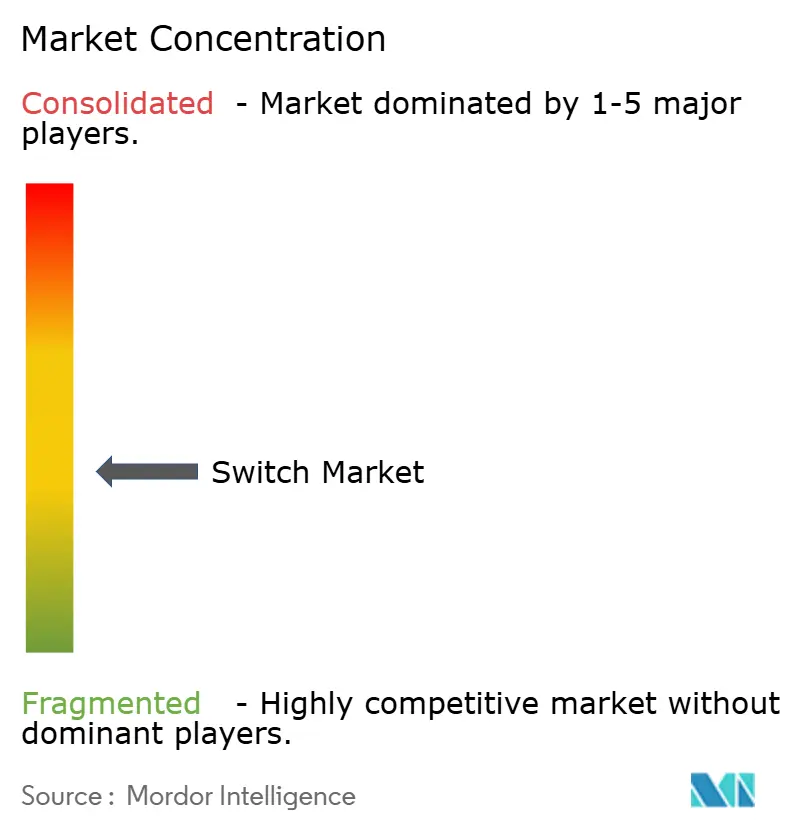
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスイッチ市場分析
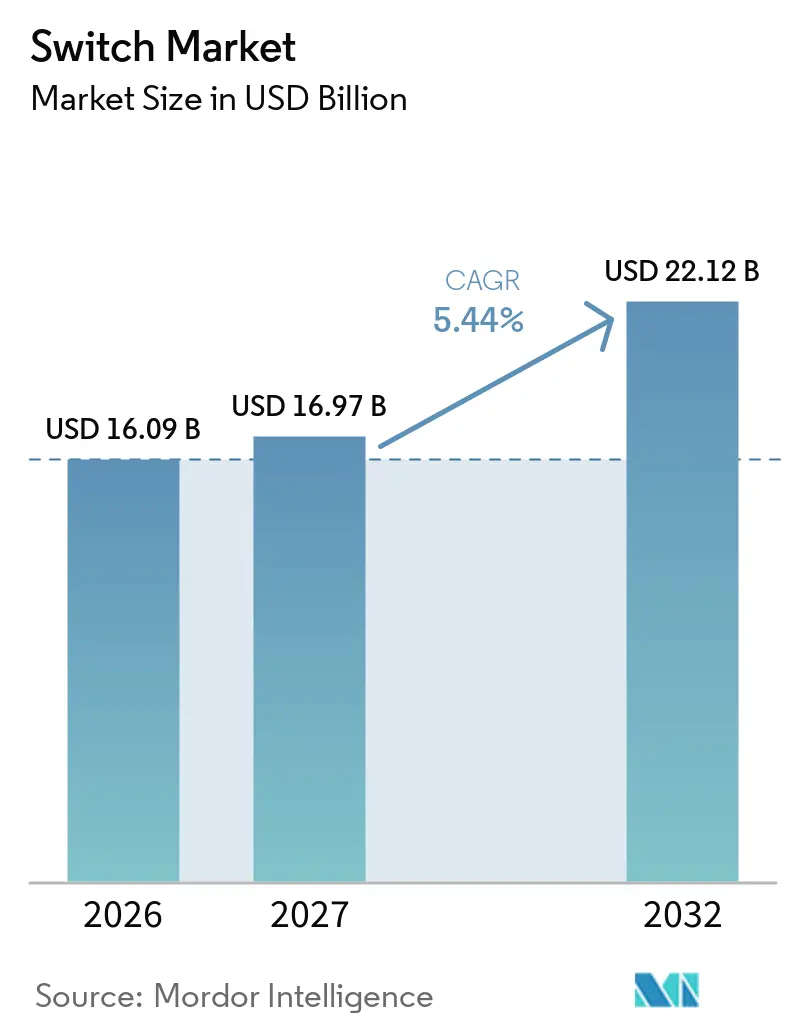
スイッチ市場規模は、2026年の16.09 ビリオン 米ドルから2027年には16.97 ビリオン 米ドルに拡大し、2032年までに22.12 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 5.44%で成長すると予測されています。グローバルスイッチ市場は、新興経済国における住宅・商業建設、成熟経済国における電力網の近代化、新規プロジェクトおよびリノベーションにおけるコネクテッドコントロールの普及拡大によって支えられています。スマートスイッチは、高い販売価格が従来製品のマージン圧力を相殺するため、製品価値の構成を変えつつあります。新築・改修・電化されたすべての建物にスイッチングデバイスが必要であることから、グローバルスイッチ市場には安定した基礎需要が存在します。メーカーはマージンを守り、仕様主導型プロジェクトにおける地位を向上させるため、コネクテッド製品、プレミアムモジュラーレンジ、コンプライアンス文書化に注力しています。銅、エンジニアリング樹脂、サイバーセキュリティ、低コストの非公式競合は、グローバルスイッチ市場における重要な制約要因であり続けています。
主要レポートのポイント
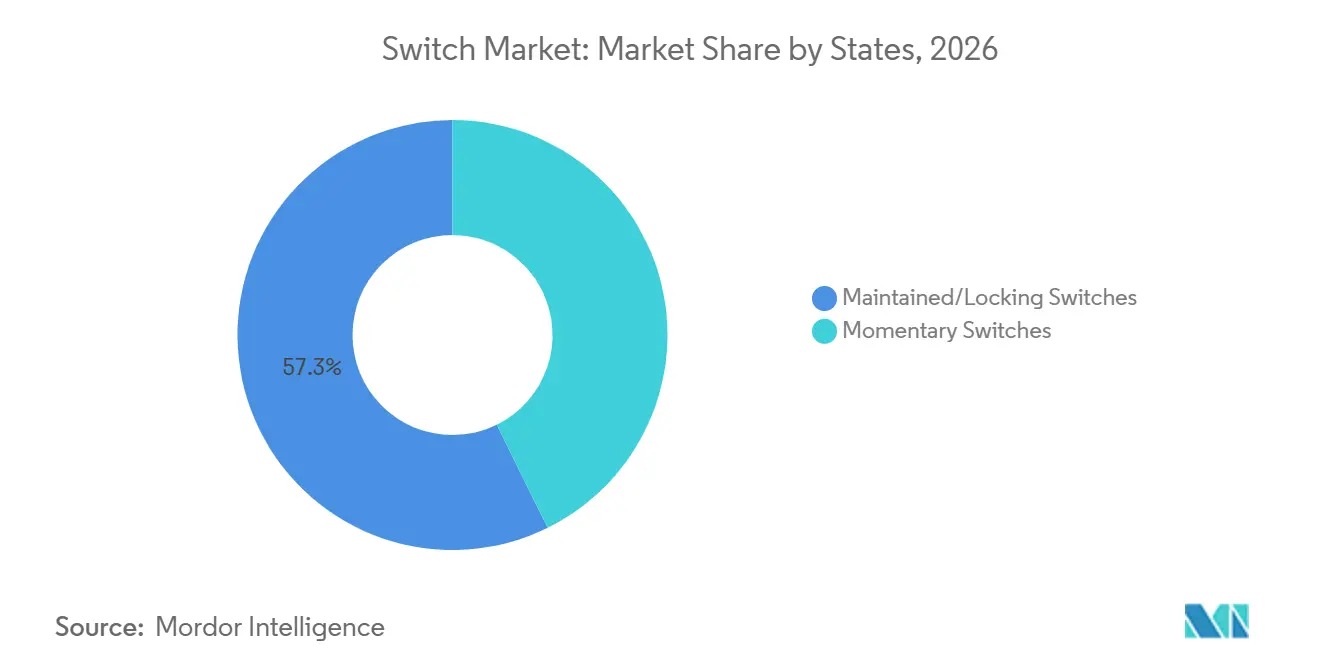
- 状態別では、維持・ロッキングスイッチが2026年のグローバルスイッチ市場シェアの57.3%を占め、モーメンタリースイッチは2032年にかけてCAGR 6.3%で成長すると予測されています。
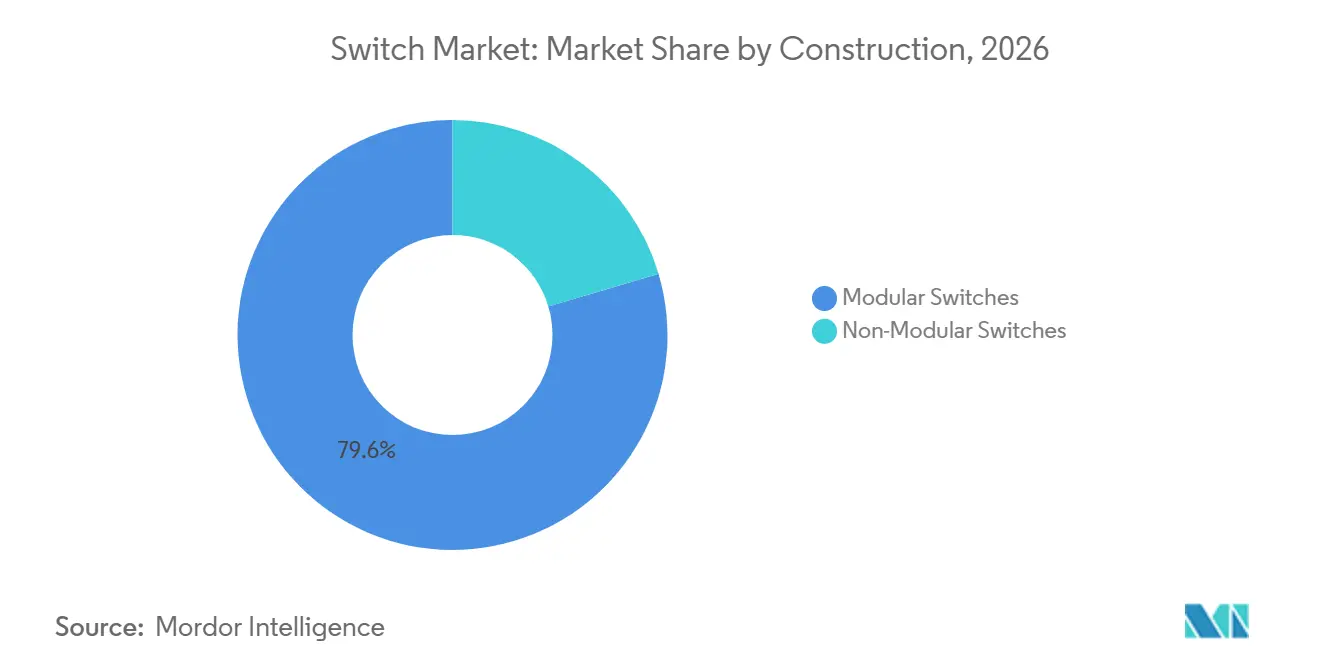
- 構造別では、モジュラースイッチが2026年の売上シェアの79.6%を占め、非モジュラースイッチは2032年にかけてCAGR 5.7%で成長すると予測されています。
- 技術別では、機械式スイッチが2026年の売上シェアの87.5%を占め、スマート・コネクテッドスイッチは2032年にかけてCAGR 7.3%で成長すると予測されています。
- 用途別では、住宅用途が2026年の売上シェアの39.4%を占め、インフラ・公益事業は2032年にかけてCAGR 6.5%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の売上シェアの42.1%を占め、2032年にかけてCAGR 7.2%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートホームおよびビルオートメーションの普及 | +1.40% | グローバル;北米、欧州、アジア太平洋で最も高い | 中期(2〜4年) |
| 都市インフラおよび電化の拡大 | +1.20% | アジア太平洋、中東・アフリカ、南米 | 短期(2年以内) |
| 産業オートメーションおよび安全重要制御の需要 | +0.70% | グローバル;アジア太平洋、北米、欧州 | 中期(2〜4年) |
| エネルギー効率および環境配慮型建築コンプライアンス | +0.60% | 北米、欧州 | 中期(2〜4年) |
| 既存建物向けレトロフィット対応スマートスイッチ | +0.40% | 北米、欧州、成熟したアジア太平洋 | 短期(2年以内) |
| 相互運用可能な低中性線・電池不要スイッチングアーキテクチャ | +0.40% | グローバル;欧州・北米での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートホームの普及とレトロフィット対応アーキテクチャ
スマートホームプラットフォームは、住宅および軽商業建物におけるコネクテッドスイッチの主要な需要源となっています。ドイツ連邦経済省は、2024年のグローバルB2Cスマートリビング売上が1,420億ユーロ2025年が1,590億ユーロであり、欧州が2025年に410億ユーロを占めたと報告しています[1]。Matter対応製品は、Apple Home、Google Home、Amazon Alexaにまたがって動作できるため、個別の制御エコシステムによって生じる障壁を低減します。これにより、製品仕様における相互運用性の重要性が高まり、サプライヤーがコネクテッドレンジを開発する明確な理由が生まれます。グローバルスイッチ市場は、運動エネルギーハーベスティングが古い建物での中性線や電池の必要性を排除する場合にも恩恵を受けます。EnOceanは、レトロフィット設置においてこの方法をサポートするMatter対応ビルディングテクノロジーを説明しています。その結果、メーカーは従来のスマートスイッチ設置がより困難であったリノベーションプロジェクトにも対応できるようになります。
都市インフラおよび電化の拡大
インフラ投資は、変電所、フィーダー延長、再生可能エネルギー接続、輸送プロジェクトにわたる制御・配電スイッチングへの直接需要を生み出します。インドは住宅プログラム、地下鉄開発、データセンター投資を組み合わせており、モジュラーアクセサリー、産業用安全スイッチ、インフラ機器への需要を支えています。グローバルスイッチ市場は、そのため複数の建設・電化の流れから同時に需要を受けています。プレハブ型スマートパネルはスイッチング機能を統合し、盤内の個別デバイス数を削減できます。これにより、各設置の価値が上昇する一方で、一部の設置ではユニット成長が制限される可能性があります。国際エネルギー機関は、銅の供給集中と製錬能力の逼迫が電力インフラ投資に対する材料リスクを生み出す可能性があると述べています[2]。これらの供給圧力により、購買決定は材料効率と総設置コストに対してより敏感になっています。
産業オートメーションおよび安全重要制御の需要
産業ユーザーは、繰り返し使用、振動、過酷な環境条件、安全要件に耐えられるスイッチを必要としています。これらの要件により、製品性能と認証が最低購入価格よりも重要になります。グローバルスイッチ市場は、協働ロボティクスおよびライトカーテン安全回路における安全定格モーメンタリープッシュボタンおよびセレクタースイッチの使用拡大から恩恵を受けています。この需要は、2032年にかけてのモーメンタリースイッチのCAGR 6.3%を支えています。電子機器、半導体、電気自動車バッテリーへの工場投資も、北米と欧州における新たな需要を支える可能性があります。このような施設では、生産パネル、絶縁システム、機械保護用途にわたって制御デバイスが必要です。需要プロファイルは、産業安全基準を満たし、長い運転サイクルにわたって信頼性の高い製品を供給でるサプライヤーに有利に働きます。
エネルギー効率および環境配慮型建築コンプライアンス
建物評価システムは、エネルギーおよびサステナビリティのフレームワーク内で制御可能かつ在室感知型スイッチングをますます認識するようになっています。LEEDは、持続可能な建築慣行を評価するために使用される評価システムを提供しています[3]。BREEAMも持続可能な建物を認証し、建設プロジェクトにおける仕様決定を支援しています[4]。このつながりにより、より高い建物評価を求めるプロジェクトにおいて制御機器の関連性が高まります。ABBは2025年に電気スイッチおよびコンセントの環境製品宣言を公表し、プロジェクトチームに材料評価のためのライフサイクル情報を提供しました。グローバルスイッチ市場は、文書化された製品が認証建物の申請要件を満たす場合に恩恵を受けることができます。ライフサイクル文書を持つサプライヤーは、基本製品のコンプライアンス認証が少ないプレミアムを維持できます。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートスイッチのサイバーセキュリティおよびプライバシーリスク | -0.50% | グローバル;欧州・北米で顕著 | 中期(2〜4年) |
| 低コスト非公式競合とマージン圧縮 | -0.60% | アジア太平洋、中東・アフリカ、南米 | 短期(2年以内) |
| 銅、樹脂、電子モジュールのコスト変動 | -0.50% | グローバル | 短期(2年以内) |
| 端子構成の不一致とレトロフィット設置の摩擦 | -0.30% | 欧州、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートスイッチのサイバーセキュリティとレトロフィット設置の摩擦
コネクテッドスイッチは、建物およびホームオートメーションネットワークにデジタル攻撃面を追加します。NISTは、Planet Technology産業用スイッチに影響するスタックベースのバッファオーバーフロー脆弱性CVE-2024-48871を記録しており、CVSSスコアは9.8です。NISTはまた、スマートスイッチソフトウェアにおける破損または危険な暗号化アルゴリズムに関するCVE-2025-21062も記録しています。このような事例は、ベンダー評価を長期化させ、機関バイヤーにサービスを提供するサプライヤーにセキュリティ義務を追加します。既存の端子構成も、古い建物でのレトロフィット設置をより困難にする可能性があります。グローバルスイッチ市場は、設置チームがコネクテッドデバイスを設置する前に配線、中性線、互換性の問題を解決しなければならない場合、採用が遅れるという課題に直面しています。大手サプライヤーは、コンプライアンスサポート、製品文書、レトロフィット対応オプションを提供できる場合に優位性を持ちます。
低コスト競合と原材料コストの変動
無ブランドおよび非認証製品は、バイヤーがコンプライアンスやライフサイクル性能よりも初期価格を重視する市場で強く競合します。この圧力は、アジア太平洋、中東・アフリカ、南米の一部における価格敏感な住宅市場で最も顕著です。グローバルスイッチ市場には大規模で組織化されたサプライヤーベースがありますが、地域生産者は農村部および半都市部のチャネルで販売価格を抑制する可能性があります。インドのBIS IS 3854や国際的なIEC 60669-1を含む認証基準は引き続き関連性を持ちますが、執行のギャップが近期的な効果を制限する可能性があります。銅、樹脂、電子モジュールのコストも、メーカーや大規模調達プログラムに不確実性をもたらします。サプライヤーは、チャネル競争力を損なうことなく、価格対応、材料調達、製品再設計のバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
状態別:
維持スイッチが数量を支え、モーメンタリーが制御分野で加速維持・ロッキングスイッチは2026年のグローバル売上の57.3%を占めました。その主導的な地位は、安定したオンまたはオフ状態を必要とする住宅配線、商業配電盤、産業制御パネルでの使用を反映しています。これらのスイッチは継続的なオペレーター入力の必要性を回避し、多くの設置において実用的な基準であり続けています。欧州のモジュラー配線アクセサリーは、依然として維持型ロッカースイッチの配置に大きく依存しています。産業用途でも、モーター絶縁および機械保護機能にロッキングセレクタースイッチが使用されています。グローバルスイッチ市場産業は、ラッチ状態が意図された機能の中心となるこの形式に引き続き依存しています。
モーメンタリースイッチは2032年にかけてCAGR 6.3%で成長すると予測されています。IEC 60947-5-1に基づく触覚操作と安全定格性能を必要とする産業用プッシュボタンパネルに対応しています。また、コントローラーが維持状態を定義しながらボタンが物理的な入力を提供できるため、スマートホームインターフェースにも適しています。EnOceanのエネルギーハーベスティングアプローチは、ボタン押下によって生成されるエネルギーを使用して無線信号を送信することで、運動エネルギー式モーメンタリースイッチをレトロフィットに適したものにしています。この仕組みにより、古い物件における歴史的な中性線の障壁が解消されます。また、1回の押下で制御信号を送信するために必要なエネルギーを供給できるため、モーメンタリー操作にも適しています。

構造別:
モジュラーの優位性が継続し、非モジュラーがインフラ需要を取り込むモジュラースイッチは2026年の構造別売上の79.6%を占めました。その地位は、欧州およびアジア太平洋における埋め込み型配線アクセサリーの慣行によって支えられています。標準化されたバックボックスにより、オーナーや設置業者は壁の構造を変えることなく部屋の外観を改善したり接続性を追加したりできます。これにより、モジュラー製品は新築工事だけでなくリノベーションプロジェクトにも有用です。ABBインドは、ELECRAMA 2025においてデュアルUSB Type-A/Cソケット、RoHS準拠材料、住宅・商業・ホスピタリティ用途向けの仕上げを備えたLIORAモジュラーレンジを売しました。グローバルスイッチ市場は、この馴染みのある構造形式を、形式自体を置き換えるのではなく、より高い付加価値機能のプラットフォームとして活用しています。
非モジュラースイッチは2032年にかけてCAGR 5.7%で成長すると予測されています。インフラ、産業パネル、輸送プロジェクトは、住宅用モジュラー規格に従う必要のない重厚な一体型ユニットを必要としています。これにより、より小さな構造カテゴリーがより大きなモジュラーカテゴリーよりも速く成長できます。その拡大は、最も成長の速い用途グループを支える同じインフラ支出と連動しています。重厚な製品は、耐久性と保護が視覚的な統合よりも重要な過酷な場所に対応します。グローバルスイッチ市場は、モジュラー製品が幅広い建物需要を支え、非モジュラー製品が特殊なプロジェクトニーズを満たすという分割された構造プロファイルを維持しています。
技術別:
機械式ベースが安定し、スマートスイッチが価値獲得を再定義機械式スイッチは2026年の技術別売上の87.5%を占めました。このシェアは、同等品による交換が一般的な既存建物の設置基盤を反映しています。機械式製品は、馴染みがあり、広く入手可能で、日常的なメンテナンスに実用的であるため、数量を維持しています。電子製品は、調光、ソフトスタート、2線式互換性を提供することで中間的な位置を占めています。これらの機能は、欧州および北米のリノベーション工事においてプレミアムを正当化できます。機械式交換は、製品ミックスが変化する中でも、グローバルスイッチ市場産業の数量基盤を提供し続けています。
スマート・コネクテッドスイッチは2032年にかけてCAGR 7.3%で成長すると予測されています。Matterプロトコルの標準化、音声アシスタントの使用、エネルギーハーベスティングが、エコシステムおよび設置の障壁を低下させることでこの成長を支えています。SignifyのZigbee GreenPowerスイッチは、機械式ボタン押下のエネルギーを使用して電池なしで制御信号を送信します。この設計により、主電源接続の代替手段の複雑さなしに、新築および既存建物の両方での使用を拡大できます。リノベーション、ホスピタリティ、商業管理プロジェクトは、エンドユーザーが利便性と制御を直接評価できるため、重要な販路となっています。グローバルスイッチ市場は、従来の機械式デバイスがユニット需要において依然として主流であるにもかかわらず、より高い付加価値の技術ミックスへと移行しています。
用途別:
インフラが構造的成長の触媒として浮上住宅用途は2026年の売上の39.4%を占め、最大の用途グループでした。インド、東南アジア、湾岸協力会議、サブサハラアフリカにおける住宅活動がこの規模を支えています。価格競争と基本製品の高い使用率が、多くの大量市場における平均価値を制約しています。商業プロジェクトは、オフィス、小売物件、ホスピタリティ建物にわたって次の需要層を形成しています。プレミアムモジュラーデザインと建物認証要件が、これらの環境でより高い販売価格を支える可能性があります。産業用途は規模が小さいものの、安全認証と性能件のためにユニットあたりの価値が高くなっています。
インフラ・公益事業は2032年にかけてCAGR 6.5%で成長すると予測されています。この用途のグローバルスイッチ市場規模は、電力網配電、データセンター電力管理、輸送ターミナルの電化、再生可能エネルギープラント制御によって支えられています。これらの分野は持続的な設備投資を受けており、多くの場合、堅牢で信頼性の高い製品を必要としています。輸送は、アジア、中東、欧州における鉄道、地下鉄、空港開発を通じて需要を追加しています。これらの用途は、EN 50155やIEC 61373などの鉄道グレードの要件を満たせる低メンテナンスのスイッチングデバイスを必要としています。この用途ミックスにより、サプライヤーは基本的な住宅交換需要を超えた成長の道筋を得ることができます。
地域分析
アジア太平洋スイッチ市場
アジア太平洋地域は2026年のグローバルスイッチ市場シェアの42.1%を占め、2032年にかけて7.2%のCAGRで拡大すると予測されている。同地域は大規模な建設基盤と、中国都市部および韓国におけるスマートホーム利用の拡大を組み合わせている。中国の電力網近代化および素中立アジェンダは、ネットワーク階層全体にわたる制御・配電需要を支えている。インドの住宅プログラム、地下鉄プロジェクト、およびデータセンター開発は、住宅・産業・インフラ用途にわたる需要を生み出している。ベトナム、インドネシア、タイは製造業投資および観光インフラ活動の恩恵を受けている。ABBはインドの住宅・ホスピタリティインテリアに向けてLIORAレンジを拡張し、同地域内においてカスタマイズされたプレミアムオファリングの重要性を示した。
北米および欧州スイッチ市場
北米および欧州は成熟した需要基盤であり、改修工事、建築認証、およびスマートホームのアップグレードが安定した販売を支えている。北米の商業建築における意思決定は、エネルギー効率要件および制御可能な在室感知製品への需要に影響を受けている。データセンターの電化および電力網近代化も、高仕様配線製品への需要を強化している。欧州は改修活動に連動した買い替え需要およびスマートスイッチ対応モジュラーアクセサリーの恩恵を受けている。ドイツおよびフランスにおける新住宅建設の減速は、ユニット機会の一部を制限している。ドイツのSmartLivingNEXT調査は2025年における欧州のスマートリビング収益を410 ビリオン ユーロと記録しており、プレミアムビルオートメーション製品における同地域の重要性を裏付けている。
中東・アフリカおよび南米スイッチ市場
南米、中東、およびアフリカは規模は小さいながらも独自の需要パターンを有している。ブラジルは建設および電力網関連投資を通じて南米の大部分の販売量を提供しているが、価格競争力および通貨状況が価値成長を制限している。湾岸市場はホスピタリティ、商業、および住宅プロジェクトを通じてプレミアムモジュラーアクセサリーを支えている。エジプトおよびモロッコは太陽光発電施設および産業ゾーン開発を通じて産業・インフラ向けスイッチングを支援している。サブサハラアフリカは基本的なモジュラーおよび非モジュラーデバイスに重点を置いており、非公式なサプライチェーンが価格圧力を強めている。グローバルスイッチ市場は、高所得消費者間でブロードバンドの利用可能性が拡大するにれ、南アフリカおよびケニアにおいてスマートスイッチの初期的な潜在性を有している。
競合環境
グローバルスイッチ市場は、プレミアムおよびテクノロジー主導のカテゴリーにおいて中程度の集中度を示しています。Schneider Electric、Legrand、ABB、Siemensは、住宅、商業、産業用途にわたって強固な地位を保持しています。より広い数量層は、地域および無ブランドの生産者が主に価格で競合するため、依然として分散しています。この構造により、国や用途によって異なる競争条件が生まれています。大手サプライヤーはデザイン、コネクテッド機能、認証、サービスによって差別化しています。中小生産者は低コスト製品と地域流通網に注力する傾向があります。
Legrandは2026年上半期の売上として54億ユーロを報告し、為替影響を除いて17%増加し、エネルギーおよびデジタルトランジション事業において7件の買収を行いました。買収にはデータセンター電力管理とエネルギートランジションインフラに関連するポジションが含まれていました。ABBのBusch-artリニアレンジは92〜98%のリサイクルポリカーボネートを使用し、ABB-free@homeおよびi-bus KNXビルオートメーションと連携します。これらの動きは、サプライヤーが隣接する電化エクスポージャー、デザイン、サステナビリティ、コネクティビティを組み合わせる方法を示しています。グローバルスイッチ市場は、環境宣言と認証証拠によって支援された製品にも報いています。これらのツールは、文書化が選定プロセスの一部となっている建物プロジェクトにメーカーが適格となるのを助けます。
中性線を必要としないレトロフィットスマートスイッチ製品には大きな機会が残っています。欧州と北米の古い住宅は配線の改修に費用がかかる可能性があり、電池不要の運動エネルギー式製品が関連性を持ちます。EnOceanの技術は、この設置上の問題に対処できる無線制御への道筋を提供しています。産業用安全定格モーメンタリースイッチは、機能安全要件を満たす必要があるため、別の保護された分野を提供しています。グローバルスイッチ市場には、Shelly Group SEなどのIoT重視のサプライヤーからの低価格Matter対応製品も含まれています。EU無線機器指令に基づくサイバーセキュリティ要件は、内部テストとコンプライアンス能力を持つ大手サプライヤーに有利に働く可能性があります。
スイッチ産業リーダー
-
Schneider Electric SE
-
Legrand SA
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
スイッチ市場 このレポートでカバーされる企業
- ABB Ltd.
- Eaton Corporation plc
- Gewiss S.p.A.
- Hager Group
- Havells India Limited
- Honeywell International Inc.
- Hubbell Incorporated
- JUNG
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Lutron Electronics
- OMRON Corporation
- Panasonic Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Shelly Group SE
- Siemens AG
- Signify N.V.
- Simon S.A.
- Vimar S.p.A.
最近の産業開発事情 スイッチ市場
- 2026年9月:Schneider Electricは、ラスベガスで開催されたYOTTA 2026において、完全ソフトウェア定義の中圧スイッチギアを発表しました。パイロットプログラムは2027年まで継続し、より広範な商業展開は2028年から計画されています。
- 2026年6月:Schneider Electricは、208〜480Vの範囲と最大600Aの容量を持つフィールド設定可能な自動切換スイッチであるASCO 300 SERIESマルチ電圧切換スイッチを発売しました。この製品は最大10種類の電圧固有モデルをUL 1008認定の単一ユニットに置き換え、商業用バックアップ電源用途向けに予測停電検知機能を搭載しています。
- 2026年3月:ABBは、フランクフルトで開催されたLight + Building 2026において、DS301C M IcN 10kA電気機械式漏電遮断器を発売しました。ABBは、電圧非依存型のこの製品が商業・産業のレトロフィットプロジェクトにおける過電流、短絡、漏電故障から保護すると述べています。
- 2025年2月:ABBインドは、ニューデリーで開催されたELECRAMA 2025においてLIORAモジュラースイッチレンジを発売しました。このレンジは、住宅、商業、ホスピタリティ用途向けにデュアルUSB Type-A/Cソケット、ムーンホワイトとストーングレーの仕上げ、RoHS準拠材料を組み合わせています。
グローバルスイッチ市場レポートの範囲
スイッチは、回路内の電流の流れを形成、遮断、または制御するために使用される電気デバイスです。ユーザーまたは自動化システムが電気機器や照明のオン・オフを切り替えたり、異なる回路経路を選択したりすることを可能にします。
グローバルスイッチ市場レポートは、状態、構造、技術、用途、地域によってセグメント化されています。状態別では、市場はモーメンタリースイッチと維持/ロッキングスイッチにセグメント化されています。構造別では、市場はモジュラーおよび非モジュラースイッチにセグメント化されています。技術別では、市場は機械式、電子式、スマート・コネクテッドスイッチにセグメント化されています。用途別では、市場は住宅、商業、産業、インフラ・公益事業輸送、その他の用途にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルスイッチ市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| モーメンタリースイッチ |
| 維持/ロッキングスイッチ |
| モジュラースイッチ |
| 非モジュラースイッチ |
| 機械式スイッチ |
| 電子式スイッチ |
| スマート・コネクテッドスイッチ |
| 住宅 |
| 商業 |
| 産業 |
| インフラ・公益事業 |
| 輸送 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 状態別 | モーメンタリースイッチ | |
| 維持/ロッキングスイッチ | ||
| 構造別 | モジュラースイッチ | |
| 非モジュラースイッチ | ||
| 技術別 | 機械式スイッチ | |
| 電子式スイッチ | ||
| スマート・コネクテッドスイッチ | ||
| 用途別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| インフラ・公益事業 | ||
| 輸送 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのグローバルスイッチセクターの予測値は?
このセクターは2032年までに22.12 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 5.44%で成長すると予測されています。
最も成長が速いスイッチ技術はどれですか?
スマート・コネクテッドスイッチは、Matter互換性とレトロフィット対応設計に支えられ、2032年にかけてCAGR 7.3%で成長すると予測されています。
最も高い成長見通しを持つ用途はどれですか?
インフラ・公益事業は、電力網、データセンター、輸送、再生可能エネルギープロジェクトに牽引され、2032年にかけてCAGR 6.5%で成長すると予測されています。
なぜアジア太平洋がグローバル需要をリードしているのですか?
アジア太平洋は2026年の売上の42.1%を占め、建設、インフラ、スマートホーム需要により2032年にかけてCAGR 7.2%で成長すると予測されています。
コネクテッドスイッチの採用を制限しているものは何ですか?
サイバーセキュリティリスク、レトロフィット配線の摩擦、ベンダーコンプライアンス文書の必要性が、機関および古い建物プロジェクトでの採用を遅らせる可能性があります。
グローバルスイッチセクターの集中度はどの程度ですか?
市場集中度スコア:10点中5点。主要プレミアムサプライヤーは影響力を持ちますが、地域および無ブランドメーカーが全体的な数量層を分散させているためです。