
Tamaño y Participación del Mercado de Interruptores
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 16.97 Mil millones de dólares |
| Tamaño del Mercado (2032) | 22.12 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.44 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Interruptores por Mordor Intelligence
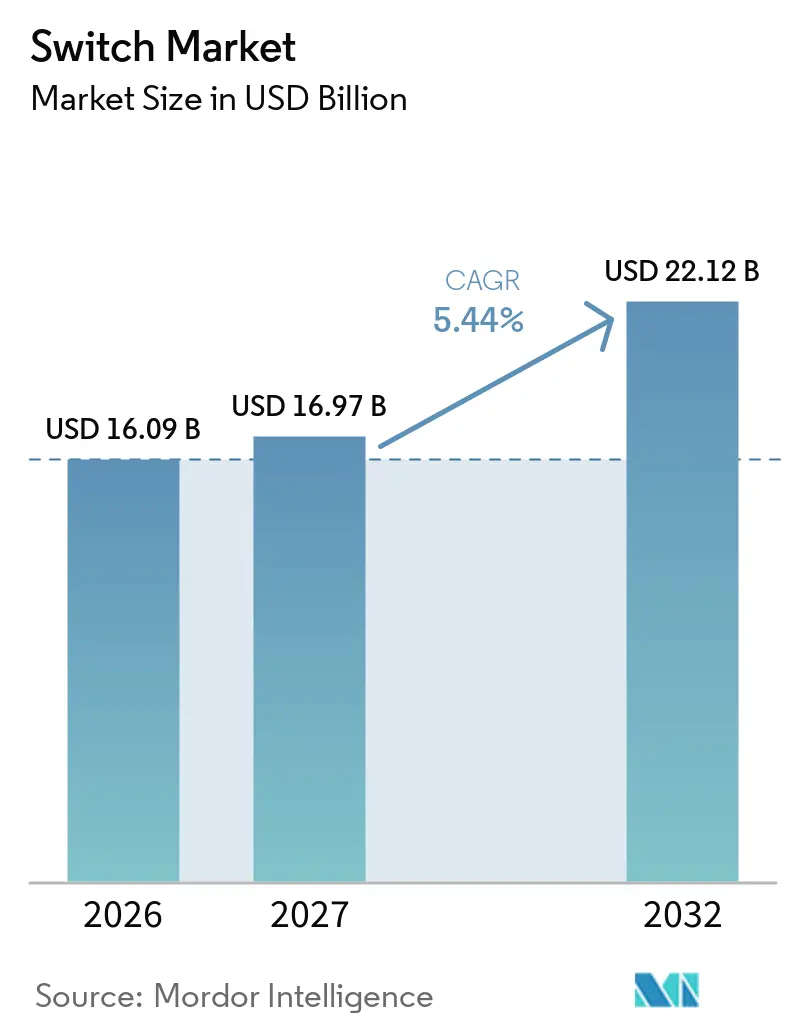
Se espera que el tamaño del Mercado de Interruptores aumente de 16,09 mil millones de USD en 2026 a 16,97 mil millones de USD en 2027 y alcance los 22,12 mil millones de USD en 2032, a una CAGR del 5,44% durante 2027-2032. El mercado global de interruptores está respaldado por la construcción residencial y comercial en economías emergentes, la modernización de redes en economías maduras y el mayor uso de controles conectados en proyectos nuevos y renovaciones. Los interruptores inteligentes están cambiando la combinación de valor porque sus precios de venta más altos compensan la presión sobre los márgenes de los productos convencionales. Cada edificio nuevo, renovado o electrificado necesita dispositivos de conmutación, lo que otorga al mercado global de interruptores una fuente de demanda subyacente estable. Los fabricantes se concentran en productos conectados, gamas modulares premium y documentación de cumplimiento para proteger los márgenes y mejorar su posición en proyectos liderados por especificaciones. El cobre, las resinas de ingeniería, la ciberseguridad y la competencia informal de bajo costo siguen siendo restricciones materiales para el mercado global de interruptores.
Conclusiones Clave del Informe
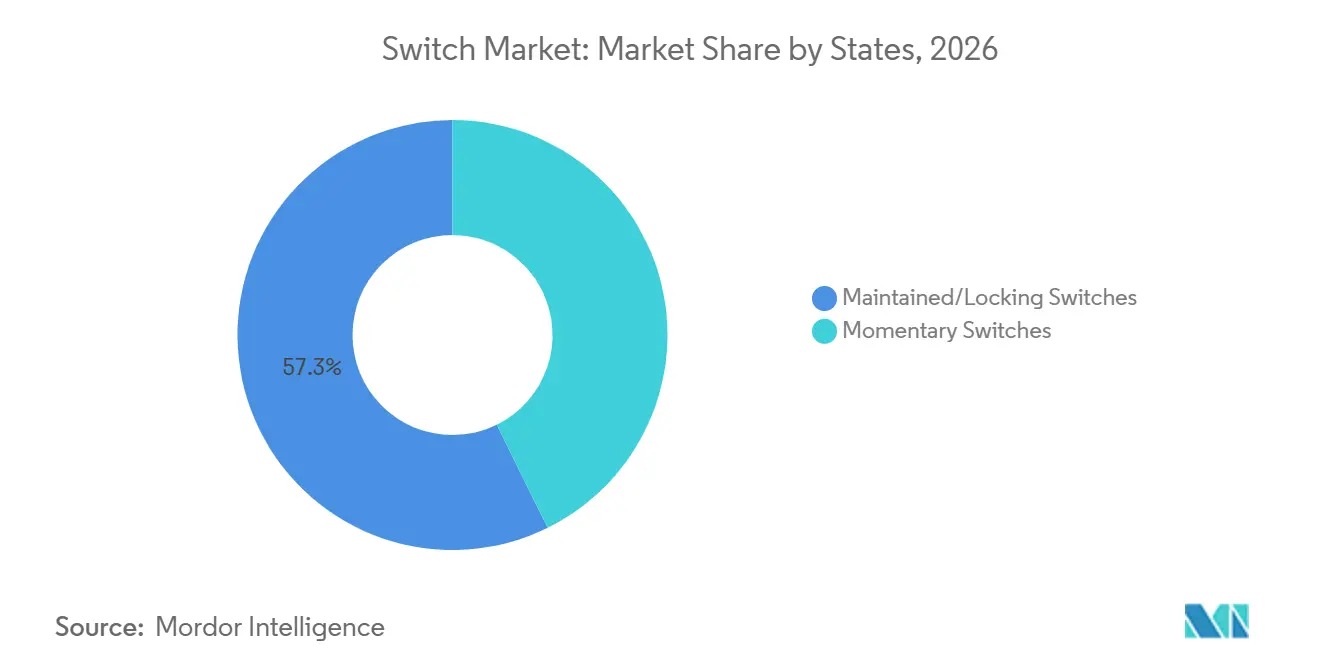
- Por estado, los interruptores mantenidos y con bloqueo representaron el 57,3% de la participación del mercado global de interruptores en 2026, mientras que se prevé que los interruptores momentáneos crezcan a una CAGR del 6,3% hasta 2032.
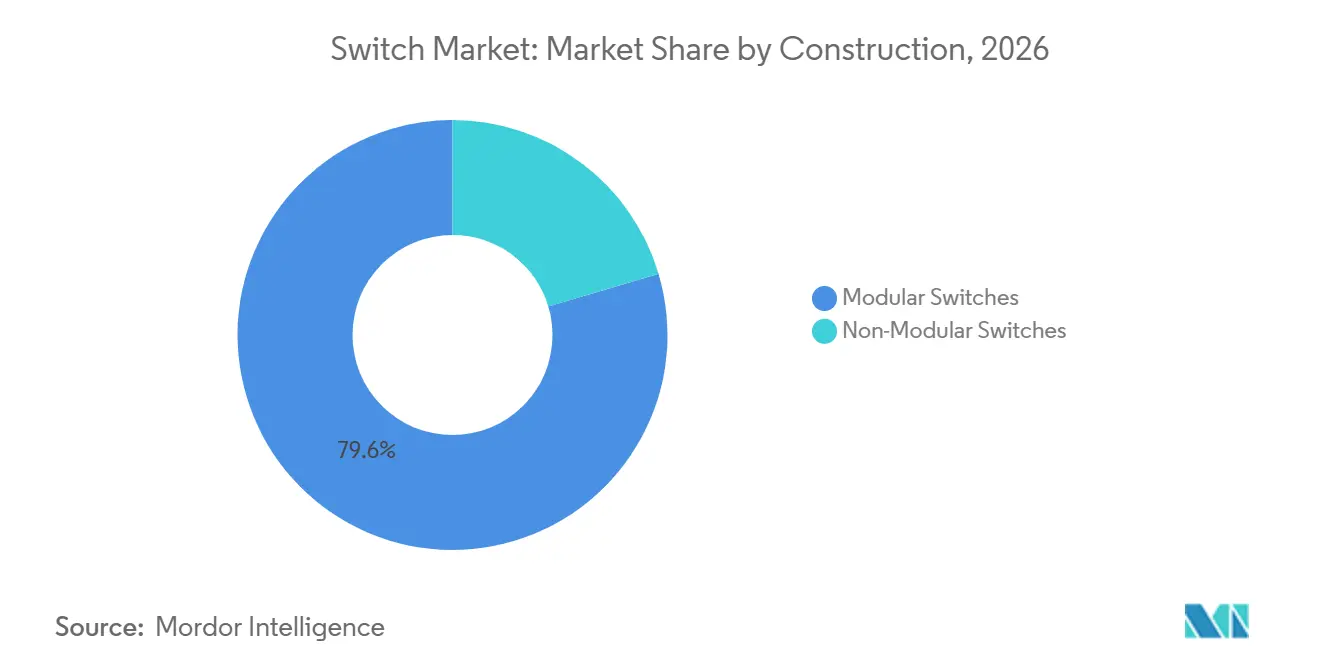
- Por construcción, los interruptores modulares representaron el 79,6% de los ingresos en 2026, mientras que se prevé que los interruptores no modulares crezcan a una CAGR del 5,7% hasta 2032.
- Por tecnología, los interruptores mecánicos representaron el 87,5% de los ingresos en 2026, mientras que se prevé que los interruptores inteligentes y conectados crezcan a una CAGR del 7,3% hasta 2032.
- Por aplicación, las aplicaciones residenciales representaron el 39,4% de los ingresos en 2026, mientras que se prevé que la infraestructura y los servicios públicos crezcan a una CAGR del 6,5% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,1% de los ingresos en 2026 y se prevé que crezca a una CAGR del 7,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Domótica e Inmótica | +1.40% | Global; mayor en América del Norte, Europa, Asia-Pacífico | Mediano plazo (2–4 años) |
| Expansión de la Infraestructura Urbana y la Electrificación | +1.20% | Asia-Pacífico, Oriente Medio y África, América del Sur | Corto plazo (≤ 2 años) |
| Automatización Industrial y Demanda de Control en Aplicaciones de Seguridad Crítica | +0.70% | Global; Asia-Pacífico, América del Norte, Europa | Mediano plazo (2–4 años) |
| Eficiencia Energética y Cumplimiento de Edificios Verdes | +0.60% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Interruptores Inteligentes Compatibles con Retrofit para Edificios Existentes | +0.40% | América del Norte, Europa, Asia-Pacífico maduro | Corto plazo (≤ 2 años) |
| Arquitecturas de Conmutación Interoperables, Sin Neutro y Sin Batería | +0.40% | Global; adopción temprana en Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Domótica y Arquitecturas Compatibles con Retrofit
Las plataformas de domótica son una fuente importante de demanda de interruptores conectados en viviendas y edificios comerciales ligeros. El Ministerio Federal Alemán de Asuntos Económicos informó ingresos globales B2C de vida inteligente de 142 mil millones de EUR en 2024 y 159 mil millones de EUR en 2025, con Europa representando 41 mil millones de EUR en 2025[1]. Los productos compatibles con Matter reducen la barrera creada por ecosistemas de control separados porque pueden funcionar con Apple Home, Google Home y Amazon Alexa. Esto hace que la interoperabilidad sea más importante en la especificación de productos y ofrece a los proveedores una razón más clara para desarrollar gamas conectadas. El mercado global de interruptores también se beneficia cuando la captación de energía cinética elimina la necesidad de un cable neutro o una batería en edificios más antiguos. EnOcean describe tecnología de edificios compatible con Matter que respalda esta vía para instalaciones de retrofit. Como resultado, los fabricantes pueden abordar proyectos de renovación donde la instalación convencional de interruptores inteligentes ha sido más difícil.
Expansión de la Infraestructura Urbana y la Electrificación
La inversión en infraestructura genera demanda directa de conmutación de control y distribución en subestaciones, extensiones de alimentadores, conexiones de energías renovables y proyectos de transporte. India combina programas de vivienda, desarrollo de metro e inversión en centros de datos, lo que respalda la demanda de accesorios modulares, interruptores de seguridad industrial y equipos de infraestructura. El mercado global de interruptores recibe, por tanto, demanda de varios flujos de construcción y electrificación al mismo tiempo. Los paneles inteligentes prefabricados pueden integrar funciones de conmutación y reducir el número de dispositivos separados dentro de un cuadro. Esto puede limitar el crecimiento unitario en algunas instalaciones, incluso cuando el valor de cada instalación aumenta. La Agencia Internacional de Energía declaró que la concentración del suministro de cobre y el endurecimiento de la capacidad de fundición pueden crear riesgos materiales para la inversión en infraestructura eléctrica[2]. Estas presiones de suministro hacen que las decisiones de compra sean más sensibles a la eficiencia de los materiales y al costo total instalado.
Automatización Industrial y Demanda de Control en Aplicaciones de Seguridad Crítica
Los usuarios industriales necesitan interruptores que puedan soportar un uso repetido, vibraciones, condiciones ambientales exigentes y requisitos de seguridad. Estos requisitos hacen que el rendimiento del producto y la certificación sean más importantes que el precio de compra más bajo. El mercado global de interruptores se beneficia del mayor uso de pulsadores momentáneos con clasificación de seguridad e interruptores selectores en robótica colaborativa y circuitos de seguridad de cortinas de luz. Esta demanda respalda la CAGR del 6,3% prevista para los interruptores momentáneos hasta 2032. La inversión fabril en electrónica, semiconductores y baterías para vehículos eléctricos también puede respaldar nueva demanda en América del Norte y Europa. Dichas instalaciones necesitan dispositivos de control en paneles de producción, sistemas de aislamiento y aplicaciones de protección de maquinaria. El perfil de demanda favorece a los proveedores que pueden cumplir las expectativas de seguridad industrial y suministrar productos fiables durante largos ciclos operativos.
Eficiencia Energética y Cumplimiento de Edificios Verdes
Los sistemas de calificación de edificios reconocen cada vez más la conmutación controlable y con detección de ocupación dentro de los marcos de energía y sostenibilidad. LEED proporciona un sistema de calificación utilizado para evaluar prácticas de construcción sostenible[3]. BREEAM también certifica edificios sostenibles y respalda las decisiones de especificación en proyectos de construcción[4]. Esta conexión hace que los controles sean más relevantes para los proyectos que buscan calificaciones de edificios más altas. ABB publicó una declaración ambiental de producto para interruptores y tomas eléctricas en 2025, proporcionando a los equipos de proyecto información sobre el ciclo de vida para evaluaciones de materiales. El mercado global de interruptores puede beneficiarse cuando los productos documentados califican para presentaciones de edificios certificados. Los proveedores con documentación del ciclo de vida pueden mantener una prima donde los productos básicos tienen menos credenciales de cumplimiento.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición a Ciberseguridad y Privacidad de Interruptores Inteligentes | -0.50% | Global; pronunciado en Europa, América del Norte | Mediano plazo (2–4 años) |
| Competencia Informal de Bajo Costo y Compresión de Márgenes | -0.60% | Asia-Pacífico, Oriente Medio y África, América del Sur | Corto plazo (≤ 2 años) |
| Volatilidad de Costos del Cobre, Resinas y Módulos Electrónicos | -0.50% | Global | Corto plazo (≤ 2 años) |
| Incompatibilidad de Configuración de Terminales y Fricción en la Instalación de Retrofit | -0.30% | Europa, América del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Ciberseguridad de Interruptores Inteligentes y Fricción en la Instalación de Retrofit
Los interruptores conectados añaden una superficie de ataque digital a las redes de automatización de edificios y hogares. El NIST registró CVE-2024-48871, una vulnerabilidad de desbordamiento de búfer basada en pila que afecta a los interruptores industriales de Planet Technology, con una puntuación CVSS de 9,8. El NIST también registró CVE-2025-21062, que concernía a un algoritmo criptográfico defectuoso o arriesgado en el software de interruptores inteligentes. Estos casos alargan la evaluación de proveedores y añaden obligaciones de seguridad para los proveedores que atienden a compradores institucionales. Las configuraciones de terminales existentes también pueden dificultar la instalación de retrofit en edificios más antiguos. El mercado global de interruptores enfrenta una adopción más lenta, donde los equipos de instalación deben resolver problemas de cableado, cable neutro y compatibilidad antes de que se pueda instalar un dispositivo conectado. Los proveedores más grandes tienen ventaja cuando pueden ofrecer soporte de cumplimiento, documentación de productos y opciones listas para retrofit.
Competencia de Bajo Costo y Volatilidad de los Costos de Insumos
Los productos sin marca y sin certificación compiten fuertemente donde los compradores dan mayor peso al precio inicial que al cumplimiento o al rendimiento del ciclo de vida. Esta presión es más visible en los mercados residenciales sensibles al precio en partes de Asia-Pacífico, Oriente Medio y África, y América del Sur. El mercado global de interruptores cuenta con una base de proveedores grande y organizada, pero los productores locales pueden suprimir los precios de venta en los canales rurales y semiurbanos. Las normas de certificación siguen siendo relevantes, incluidas BIS IS 3854 en India e IEC 60669-1 a nivel internacional, aunque las brechas en la aplicación pueden limitar su efecto a corto plazo. Los costos del cobre, las resinas y los módulos electrónicos también crean incertidumbre para los fabricantes y los grandes programas de adquisición. Los proveedores deben equilibrar las acciones de precios, el abastecimiento de materiales y el rediseño de productos sin debilitar la competitividad del canal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estado:
Los Interruptores Mantenidos Anclan el Volumen, los Momentáneos se Aceleran en ControlesLos interruptores mantenidos y con bloqueo representaron el 57,3% de los ingresos globales en 2026. Su posición de liderazgo refleja su uso en cableado residencial, cuadros de distribución comerciales y paneles de control industrial que requieren un estado estable de encendido o apagado. Estos interruptores evitan la necesidad de una entrada continua del operador y siguen siendo una línea de base práctica en muchas instalaciones. Los accesorios de cableado modulares europeos todavía dependen en gran medida de los arreglos de interruptores basculantes mantenidos. Las aplicaciones industriales también utilizan interruptores selectores con bloqueo para el aislamiento de motores y las funciones de protección de maquinaria. La industria del mercado global de interruptores continúa dependiendo de este formato, donde un estado bloqueado es central para la función prevista.
Se prevé que los interruptores momentáneos crezcan a una CAGR del 6,3% hasta 2032. Sirven a paneles de pulsadores industriales que necesitan operación táctil y rendimiento con clasificación de seguridad bajo IEC 60947-5-1. También se adaptan a las interfaces de domótica porque un controlador puede definir el estado mantenido mientras el botón proporciona la entrada física. El enfoque de captación de energía de EnOcean hace que los interruptores momentáneos cinéticos sean adecuados para retrofits al utilizar la energía creada por la pulsación de un botón para transmitir una señal inalámbrica. Este sistema elimina la barrera histórica del cable neutro en propiedades más antiguas. También se adapta a la operación momentánea porque una sola pulsación puede suministrar la energía necesaria para enviar una señal de control.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Construcción:
El Dominio Modular Persiste Mientras los No Modulares Capturan la Demanda de InfraestructuraLos interruptores modulares representaron el 79,6% de los ingresos por construcción en 2026. Su posición está respaldada por las prácticas de accesorios de cableado empotrado en Europa y Asia-Pacífico. Las cajas traseras estandarizadas permiten a los propietarios e instaladores mejorar la apariencia de una habitación o añadir conectividad sin cambiar la estructura de la pared. Esto hace que los productos modulares sean útiles tanto en proyectos de renovación como en nueva construcción. ABB India lanzó su gama modular LIORA en ELECRAMA 2025 con tomas USB duales Tipo-A/C, materiales conformes con RoHS y acabados diseñados para aplicaciones residenciales, comerciales y de hostelería. El mercado global de interruptores utiliza este formato de construcción familiar como plataforma para características de mayor valor en lugar de reemplazar el formato en sí.
Se prevé que los interruptores no modulares crezcan a una CAGR del 5,7% hasta 2032. Los proyectos de infraestructura, paneles industriales y transporte necesitan unidades integradas de servicio pesado que no tienen que seguir los estándares modulares residenciales. Esto permite que una categoría de construcción más pequeña crezca más rápido que la categoría modular más grande. Su expansión está vinculada al mismo gasto en infraestructura que respalda al grupo de aplicaciones de más rápido crecimiento. Los productos de servicio pesado sirven a ubicaciones exigentes donde la durabilidad y la protección importan más que la integración visual. El mercado global de interruptores, por tanto, mantiene un perfil de construcción dividido, con productos modulares que respaldan la amplia demanda de edificios y productos no modulares que satisfacen las necesidades especializadas de proyectos.
Por Tecnología:
La Base Mecánica Estable Mientras los Interruptores Inteligentes Redefinen la Captura de ValorLos interruptores mecánicos representaron el 87,5% de los ingresos por tecnología en 2026. Esta participación refleja la base instalada en edificios existentes, donde el reemplazo similar sigue siendo común. Los productos mecánicos mantienen el volumen porque son familiares, ampliamente disponibles y prácticos para el mantenimiento rutinario. Los productos electrónicos ocupan una posición intermedia al ofrecer regulación de intensidad, arranque suave y compatibilidad de dos hilos. Estas funciones pueden justificar una prima en trabajos de renovación en Europa y América del Norte. El reemplazo mecánico continúa proporcionando la base de volumen para la industria del mercado global de interruptores, incluso cuando la combinación de productos cambia.
Se prevé que los interruptores inteligentes y conectados crezcan a una CAGR del 7,3% hasta 2032. La estandarización del protocolo Matter, el uso de asistentes de voz y la captación de energía respaldan este crecimiento al reducir las barreras del ecosistema y de instalación. El interruptor Zigbee GreenPower de Signify utiliza la energía de la pulsación del botón mecánico para transmitir una señal de control sin batería. Este diseño puede ampliar el uso tanto en edificios nuevos como existentes sin la complejidad de una alternativa conectada a la red eléctrica. Los proyectos de renovación, hostelería y gestión comercial son salidas importantes porque los usuarios finales pueden valorar directamente la comodidad y el control. El mercado global de interruptores avanza hacia una combinación tecnológica de mayor valor aunque los dispositivos mecánicos convencionales siguen siendo dominantes en la demanda unitaria.
Por Aplicación:
La Infraestructura Emerge como el Catalizador de Crecimiento EstructuralLas aplicaciones residenciales representaron el 39,4% de los ingresos en 2026 y fueron el grupo de aplicaciones más grande. La actividad de vivienda en India, el Sudeste Asiático, el Consejo de Cooperación del Golfo y el África Subsahariana respalda esta escala. La competencia de precios y el alto uso de productos básicos limitan los valores promedio en muchos mercados de gran volumen. Los proyectos comerciales forman el siguiente nivel de demanda en oficinas, propiedades minoristas y edificios de hostelería. Los diseños modulares premium y los requisitos de certificación de edificios pueden respaldar precios de venta más altos en estos entornos. Las aplicaciones industriales son más pequeñas pero obtienen valores por unidad más altos debido a los requisitos de certificación de seguridad y rendimiento.
Se prevé que la infraestructura y los servicios públicos crezcan a una CAGR del 6,5% hasta 2032. El tamaño del mercado global de interruptores para esta aplicación está respaldado por la distribución de redes eléctricas, la gestión de energía en centros de datos, la electrificación de terminales de transporte y el control de plantas de energía renovable. Estas áreas reciben inversión de capital sostenida y a menudo requieren productos robustos y fiables. El transporte añade demanda a través del desarrollo ferroviario, de metro y aeroportuario en Asia, Oriente Medio y Europa. Estas aplicaciones necesitan dispositivos de conmutación de bajo mantenimiento que puedan cumplir con las expectativas de grado ferroviario como EN 50155 e IEC 61373. Esta combinación de aplicaciones ofrece a los proveedores una vía de crecimiento más allá de la demanda básica de reemplazo residencial.
Análisis Geográfico
Mercado de Interruptores de Asia-Pacífico
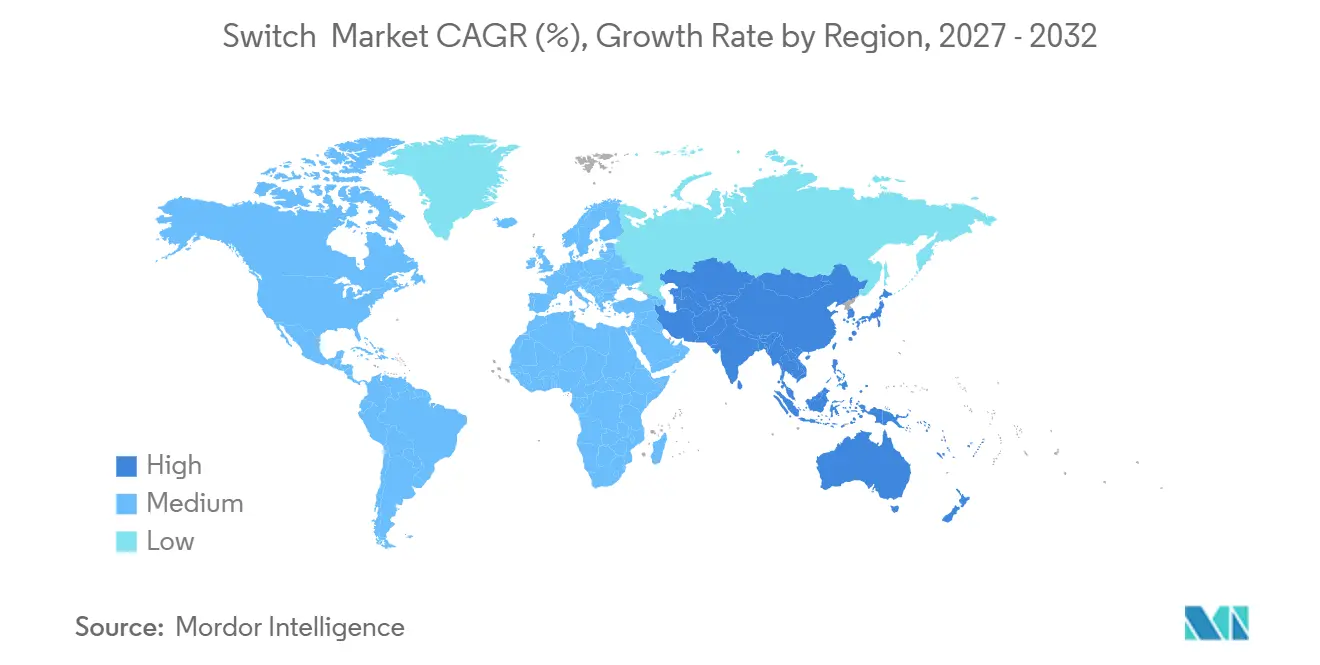
Asia-Pacífico concentró el 42,1% de la cuota del mercado global de interruptores en 2026 y se prevé que se expanda a una CAGR del 7,2% hasta 2032. La región combina una gran base de construcción con un creciente uso de hogares inteligentes en las zonas urbanas de China y Corea del Sur. La agenda de modernización de la red eléctrica y neutralidad de carbono de China respalda la demanda de control y distribución en todos los niveles de la red. Los programas de vivienda, los proyectos de metro y el desarrollo de centros de datos de India generan demanda en aplicaciones residenciales, industriales y de infraestructura. Vietnam, Indonesia y Tailandia se benefician de la inversión en manufactura y la actividad de infraestructura turística. ABB amplió su gama LIORA para interiores residenciales y de hostelería en India, lo que demuestra la importancia de las ofertas premium personalizadas dentro de la región.
Mercado de Interruptores de América del Norte y Europa
América del Norte y Europa son mercados de demanda maduros donde la renovación, la certificación de edificios y las actualizaciones de hogares inteligentes sostienen ventas estables. Las decisiones de construcción comercial en América del Norte están influenciadas por los requisitos de eficiencia energética y la demanda de productos controlables con detección de ocupación. La electrificación de centros de datos y la modernización de la red eléctrica también refuerzan la demanda de productos de cableado de mayor especificación. Europa se beneficia de la demanda de reemplazo vinculada a la actividad de renovación y los accesorios modulares compatibles con interruptores inteligentes. La desaceleración de la nueva construcción residencial en Alemania y Francia limita parte de la oportunidad en unidades. El estudio SmartLivingNEXT alemán registró ingresos europeos de vida inteligente de 41 mil millones de EUR en 2025, lo que respalda la importancia de la región para los productos premium de automatización de edificios.
Mercado de Interruptores de Oriente Medio, África y América del Sur
América del Sur, Oriente Medio y África presentan patrones de demanda más pequeños pero diferenciados. Brasil aporta gran parte del volumen sudamericano a través de la inversión en construcción y redes eléctricas, aunque las condiciones de asequibilidad y de divisas limitan el crecimiento en valor. Los mercados del Golfo respaldan los accesorios modulares premium a través de proyectos de hostelería, comerciales y residenciales. Egipto y Marruecos apoyan la conmutación industrial e infraestructural mediante instalaciones solares y el desarrollo de zonas industriales. El África subsahariana sigue centrada en dispositivos modulares y no modulares básicos, donde las cadenas de suministro informales intensifican la presión sobre los precios. El mercado global de interruptores tiene un potencial incipiente de interruptores inteligentes en Sudáfrica y Kenia a medida que la disponibilidad de banda ancha se expande entre los consumidores de mayores ingresos.
Panorama Competitivo
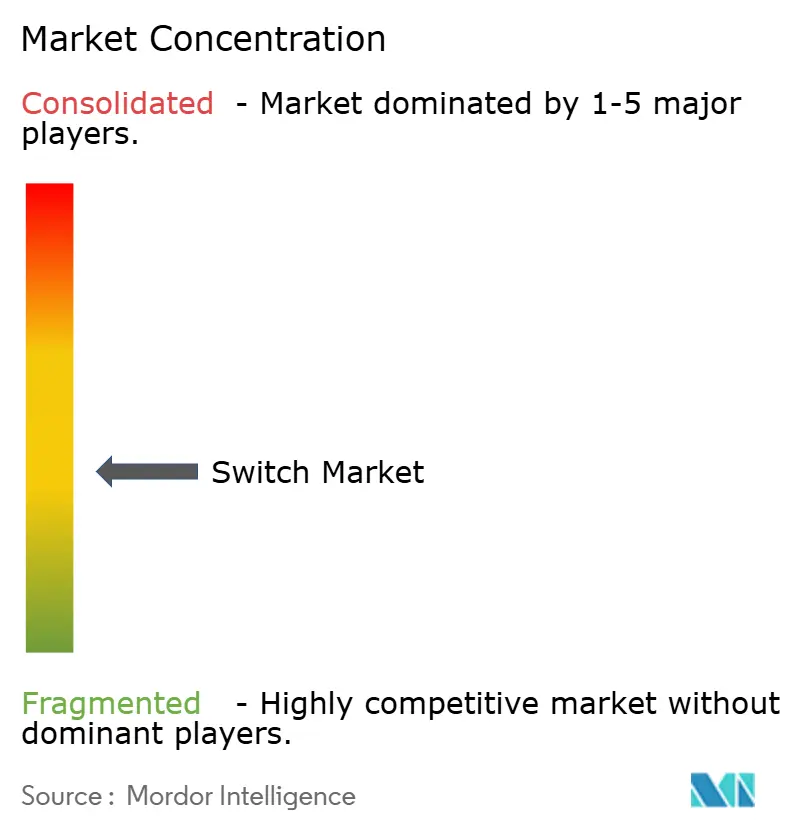
El mercado global de interruptores tiene una concentración moderada en las categorías premium y lideradas por tecnología. Schneider Electric, Legrand, ABB y Siemens mantienen posiciones sólidas en usos residenciales, comerciales e industriales. El nivel de volumen más amplio sigue fragmentado porque los productores regionales y sin marca compiten principalmente en precio. Esta estructura crea diferentes condiciones competitivas entre países y aplicaciones. Los grandes proveedores se diferencian a través del diseño, la funcionalidad conectada, la certificación y el servicio. Los productores más pequeños tienden a centrarse en productos de menor costo y alcance de distribución local.
Legrand reportó 5,4 mil millones de EUR en ventas del primer semestre de 2026, un aumento del 17% excluyendo efectos cambiarios, y siete adquisiciones en negocios de energía y transición digital. Las adquisiciones incluyeron posiciones vinculadas a la gestión de energía en centros de datos y la infraestructura de transición energética. La gama lineal Busch-art de ABB utiliza policarbonato reciclado al 92-98% y funciona con ABB-free@home e i-bus KNX de automatización de edificios. Estos movimientos muestran cómo los proveedores combinan exposición a electrificación adyacente, diseño, sostenibilidad y conectividad. El mercado global de interruptores también recompensa los productos respaldados por declaraciones ambientales y evidencia de certificación. Estas herramientas ayudan a los fabricantes a calificar para proyectos de construcción donde la documentación es parte del proceso de selección.
Una apertura importante sigue siendo en productos de interruptores inteligentes de retrofit que no requieren un cable neutro. Las viviendas más antiguas en Europa y América del Norte pueden ser costosas de recablear, lo que hace que los productos cinéticos sin batería sean relevantes. La tecnología de EnOcean ofrece una vía hacia el control inalámbrico que puede abordar este problema de instalación. Los interruptores momentáneos con clasificación de seguridad industrial ofrecen otra área protegida porque deben cumplir con los requisitos de seguridad funcional. El mercado global de interruptores también incluye ofertas compatibles con Matter a precios más bajos de proveedores enfocados en el Internet de las Cosas como Shelly Group SE. Los requisitos de ciberseguridad bajo la Directiva de Equipos de Radio de la UE pueden favorecer a los proveedores más grandes que tienen capacidades internas de prueba y cumplimiento.
Líderes de la Industria de Interruptores
-
Schneider Electric SE
-
Legrand SA
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Interruptores Empresas cubiertas en este informe
- ABB Ltd.
- Eaton Corporation plc
- Gewiss S.p.A.
- Hager Group
- Havells India Limited
- Honeywell International Inc.
- Hubbell Incorporated
- JUNG
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Lutron Electronics
- OMRON Corporation
- Panasonic Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Shelly Group SE
- Siemens AG
- Signify N.V.
- Simon S.A.
- Vimar S.p.A.
Desarrollos recientes de la industria en Mercado de Interruptores
- Septiembre de 2026: Schneider Electric presentó equipos de media tensión totalmente definidos por software en YOTTA 2026 en Las Vegas. Los programas piloto continúan hasta 2027, con disponibilidad comercial más amplia prevista a partir de 2028.
- Junio de 2026: Schneider Electric lanzó el Interruptor de Transferencia Multivoltaje ASCO SERIE 300, un interruptor de transferencia automática configurable en campo con un rango de 208-480 V y hasta 600 A de capacidad. El producto reemplaza hasta 10 modelos específicos de voltaje con una sola unidad certificada UL 1008 e incorpora Detección Predictiva de Cortes para aplicaciones de energía de respaldo comercial.
- Marzo de 2026: ABB lanzó el interruptor diferencial electromecánico DS301C M IcN 10kA en Light + Building 2026 en Fráncfort. ABB declaró que el producto independiente del voltaje protege contra sobreintensidades, cortocircuitos y fallos residuales para proyectos de retrofit comerciales e industriales.
- Febrero de 2025: ABB India lanzó la gama de interruptores modulares LIORA en ELECRAMA 2025 en Nueva Delhi. La gama combinó tomas USB duales Tipo-A/C, acabados Blanco Luna y Gris Piedra, y materiales conformes con RoHS para usos residenciales, comerciales y de hostelería.
Alcance del Informe del Mercado Global de Interruptores
Los interruptores son dispositivos eléctricos utilizados para establecer, interrumpir o controlar el flujo de corriente eléctrica dentro de un circuito. Permiten a los usuarios o sistemas automatizados encender o apagar equipos eléctricos e iluminación, o seleccionar entre diferentes rutas de circuito.
El Informe del Mercado Global de Interruptores está segmentado por estado, construcción, tecnología, aplicación y geografía. Por estado, el mercado está segmentado en interruptores momentáneos e interruptores mantenidos/con bloqueo. Por construcción, el mercado está segmentado en interruptores modulares y no modulares. Por tecnología, el mercado está segmentado en interruptores mecánicos, electrónicos e inteligentes y conectados. Por aplicación, el mercado está segmentado en residencial, comercial, industrial, infraestructura y servicios públicos, transporte y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de interruptores en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Interruptores Momentáneos |
| Interruptores Mantenidos/Con Bloqueo |
| Interruptores Modulares |
| Interruptores No Modulares |
| Interruptores Mecánicos |
| Interruptores Electrónicos |
| Interruptores Inteligentes y Conectados |
| Residencial |
| Comercial |
| Industrial |
| Infraestructura y Servicios Públicos |
| Transporte |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Estado | Interruptores Momentáneos | |
| Interruptores Mantenidos/Con Bloqueo | ||
| Por Construcción | Interruptores Modulares | |
| Interruptores No Modulares | ||
| Por Tecnología | Interruptores Mecánicos | |
| Interruptores Electrónicos | ||
| Interruptores Inteligentes y Conectados | ||
| Por Aplicación | Residencial | |
| Comercial | ||
| Industrial | ||
| Infraestructura y Servicios Públicos | ||
| Transporte | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector global de interruptores para 2032?
Se proyecta que el sector alcance los 22,12 mil millones de USD en 2032, creciendo a una CAGR del 5,44% de 2027 a 2032.
¿Qué tecnología de interruptores crece más rápido?
Se prevé que los interruptores inteligentes y conectados crezcan a una CAGR del 7,3% hasta 2032, respaldados por la compatibilidad con Matter y los diseños aptos para retrofit.
¿Qué aplicación tiene las mejores perspectivas de crecimiento?
Se prevé que la infraestructura y los servicios públicos crezcan a una CAGR del 6,5% hasta 2032, impulsados por proyectos de redes eléctricas, centros de datos, transporte y energías renovables.
¿Por qué Asia-Pacífico lidera la demanda global?
Asia-Pacífico representó el 42,1% de los ingresos en 2026 y se prevé que crezca a una CAGR del 7,2% hasta 2032 debido a la demanda de construcción, infraestructura y domótica.
¿Qué limita la adopción de interruptores conectados?
Los riesgos de ciberseguridad, la fricción en el cableado de retrofit y la necesidad de documentación de cumplimiento de los proveedores pueden ralentizar la adopción en proyectos institucionales y en edificios más antiguos.
¿Qué tan concentrado está el sector global de interruptores?
Puntuación de concentración del mercado: 5 sobre 10, porque los principales proveedores premium son influyentes, pero los fabricantes regionales y sin marca mantienen el nivel de volumen general fragmentado.