
Tamanho e Participação do Mercado de Cortadores de Grama Robóticos da Suécia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
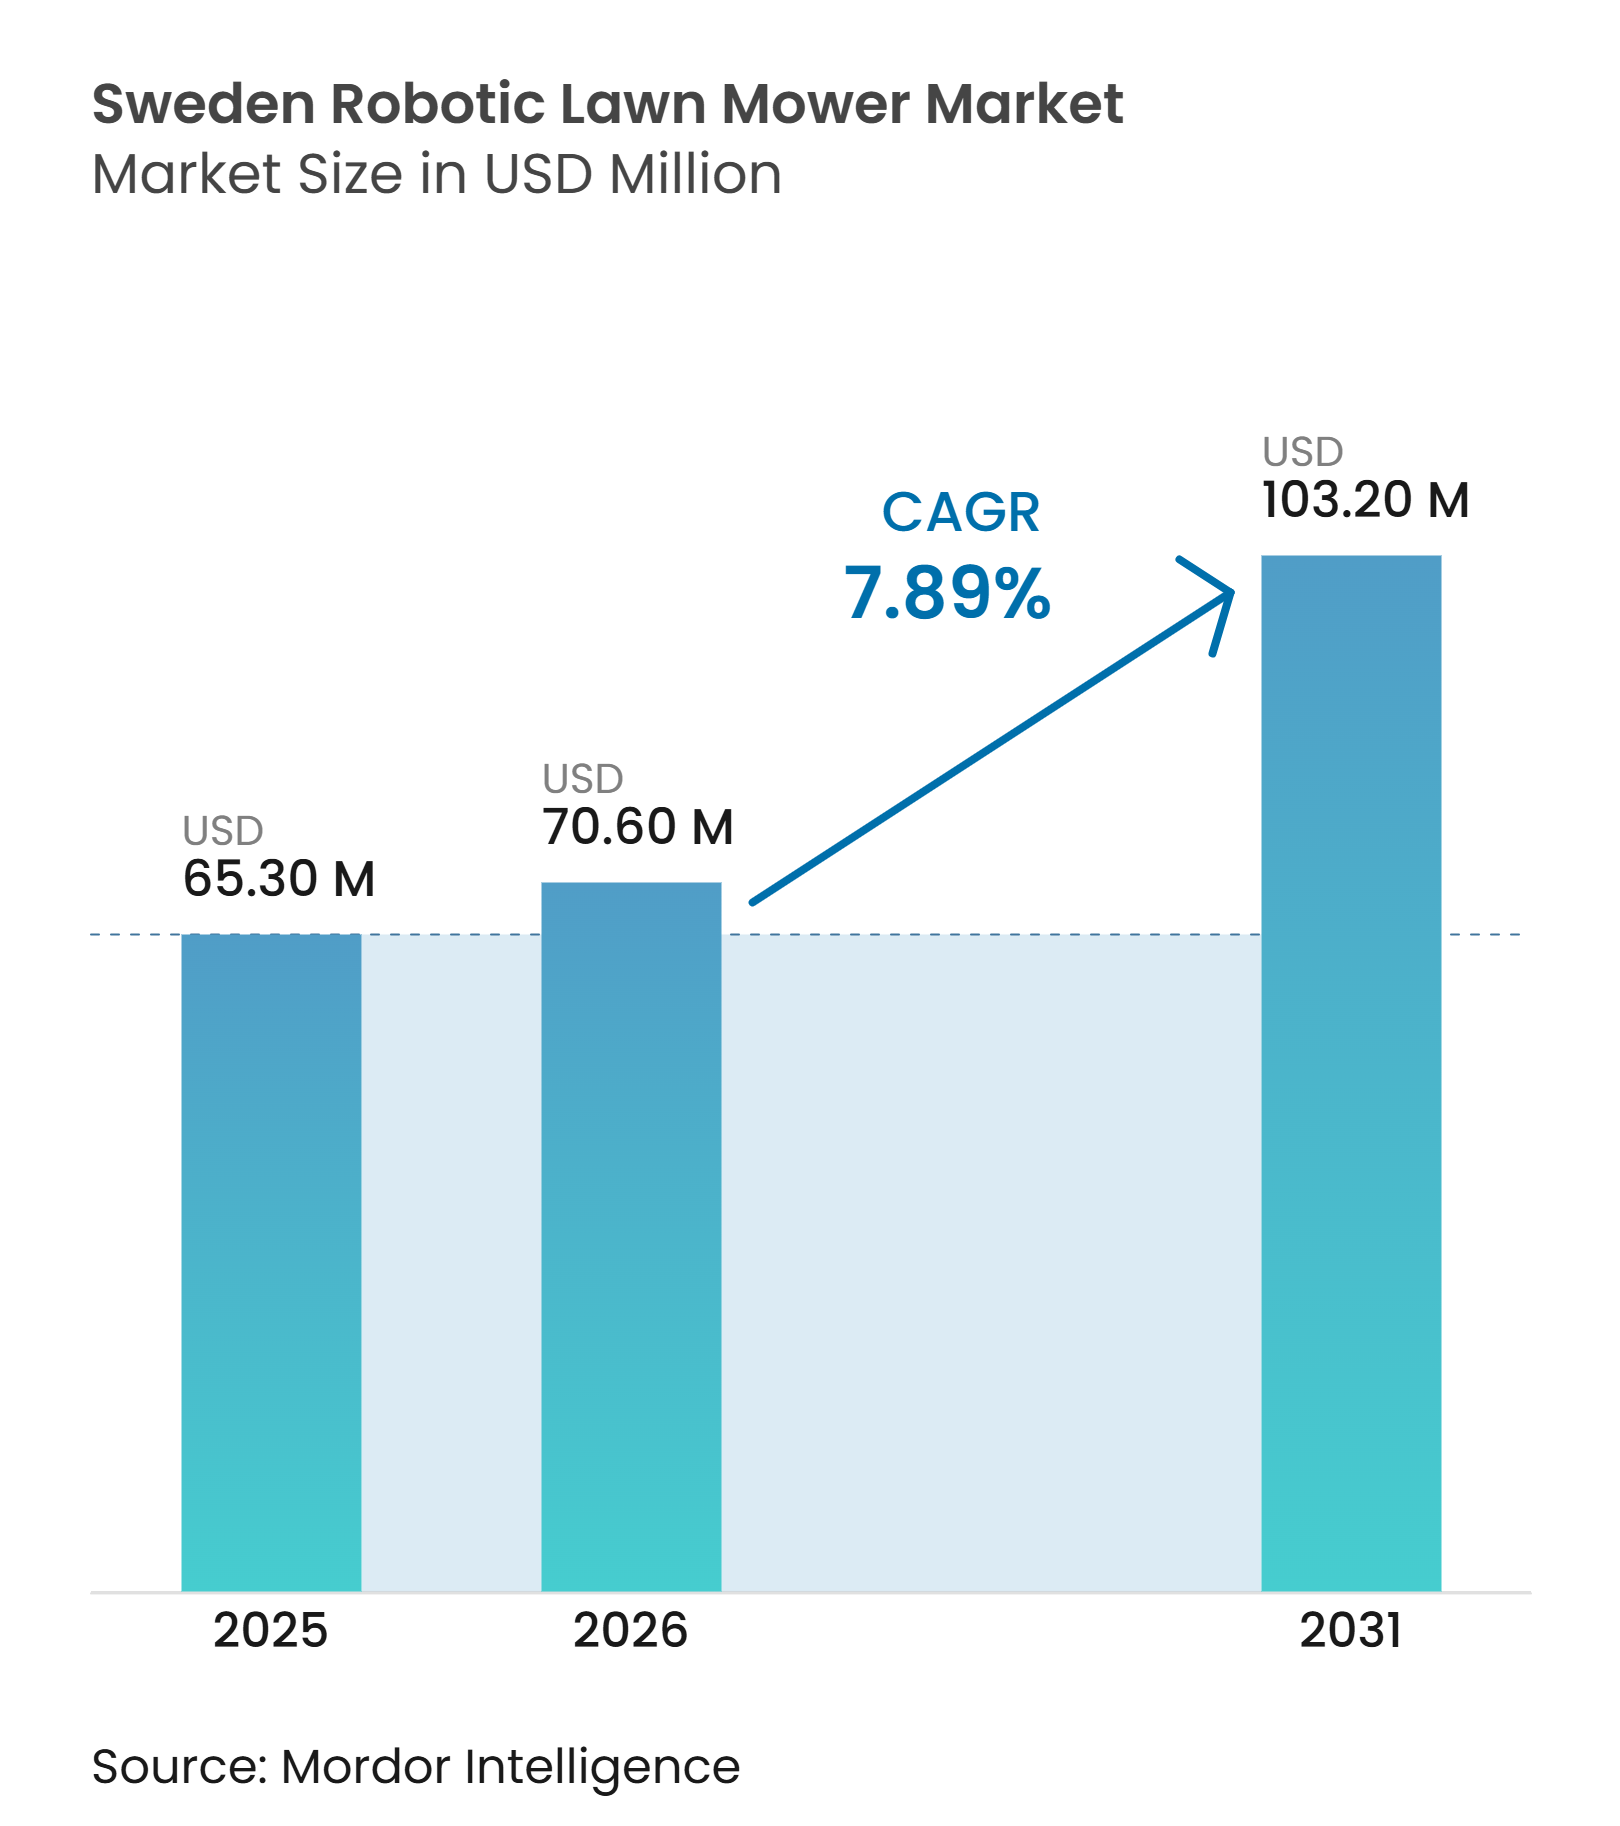
| Tamanho do mercado no ano base (2025) | 65.30 Milhões de dólares |
| Tamanho do Mercado (2026) | 70.60 Milhões de dólares |
| Tamanho do Mercado (2031) | 103.20 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.89 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cortadores de Grama Robóticos da Suécia por Mordor Intelligence
O tamanho do mercado de cortadores de grama robóticos da Suécia foi avaliado em 65,3 milhões de USD em 2025 e estima-se que cresça de 70,6 milhões de USD em 2026 para atingir 103,2 milhões de USD até 2031, a um CAGR de 7,9% durante o período de previsão (2026-2031). O mercado de cortadores de grama robóticos da Suécia possui uma base instalada madura, de modo que as compras de reposição contribuem cada vez mais para a receita, juntamente com as vendas para compradores de primeira vez. Os altos custos de mão de obra tornam a jardinagem automatizada mais relevante para trabalhos repetidos em propriedades maiores e áreas gerenciadas. A navegação sem fio está mudando o processo de compra ao eliminar uma etapa importante de instalação para locais adequados. Isso também desloca a demanda para produtos com câmera, satélite e recursos operacionais conectados. A concorrência tende a se concentrar em confiabilidade prática, cobertura de serviço e adequação do produto em locais residenciais e profissionais.
Principais Conclusões do Relatório
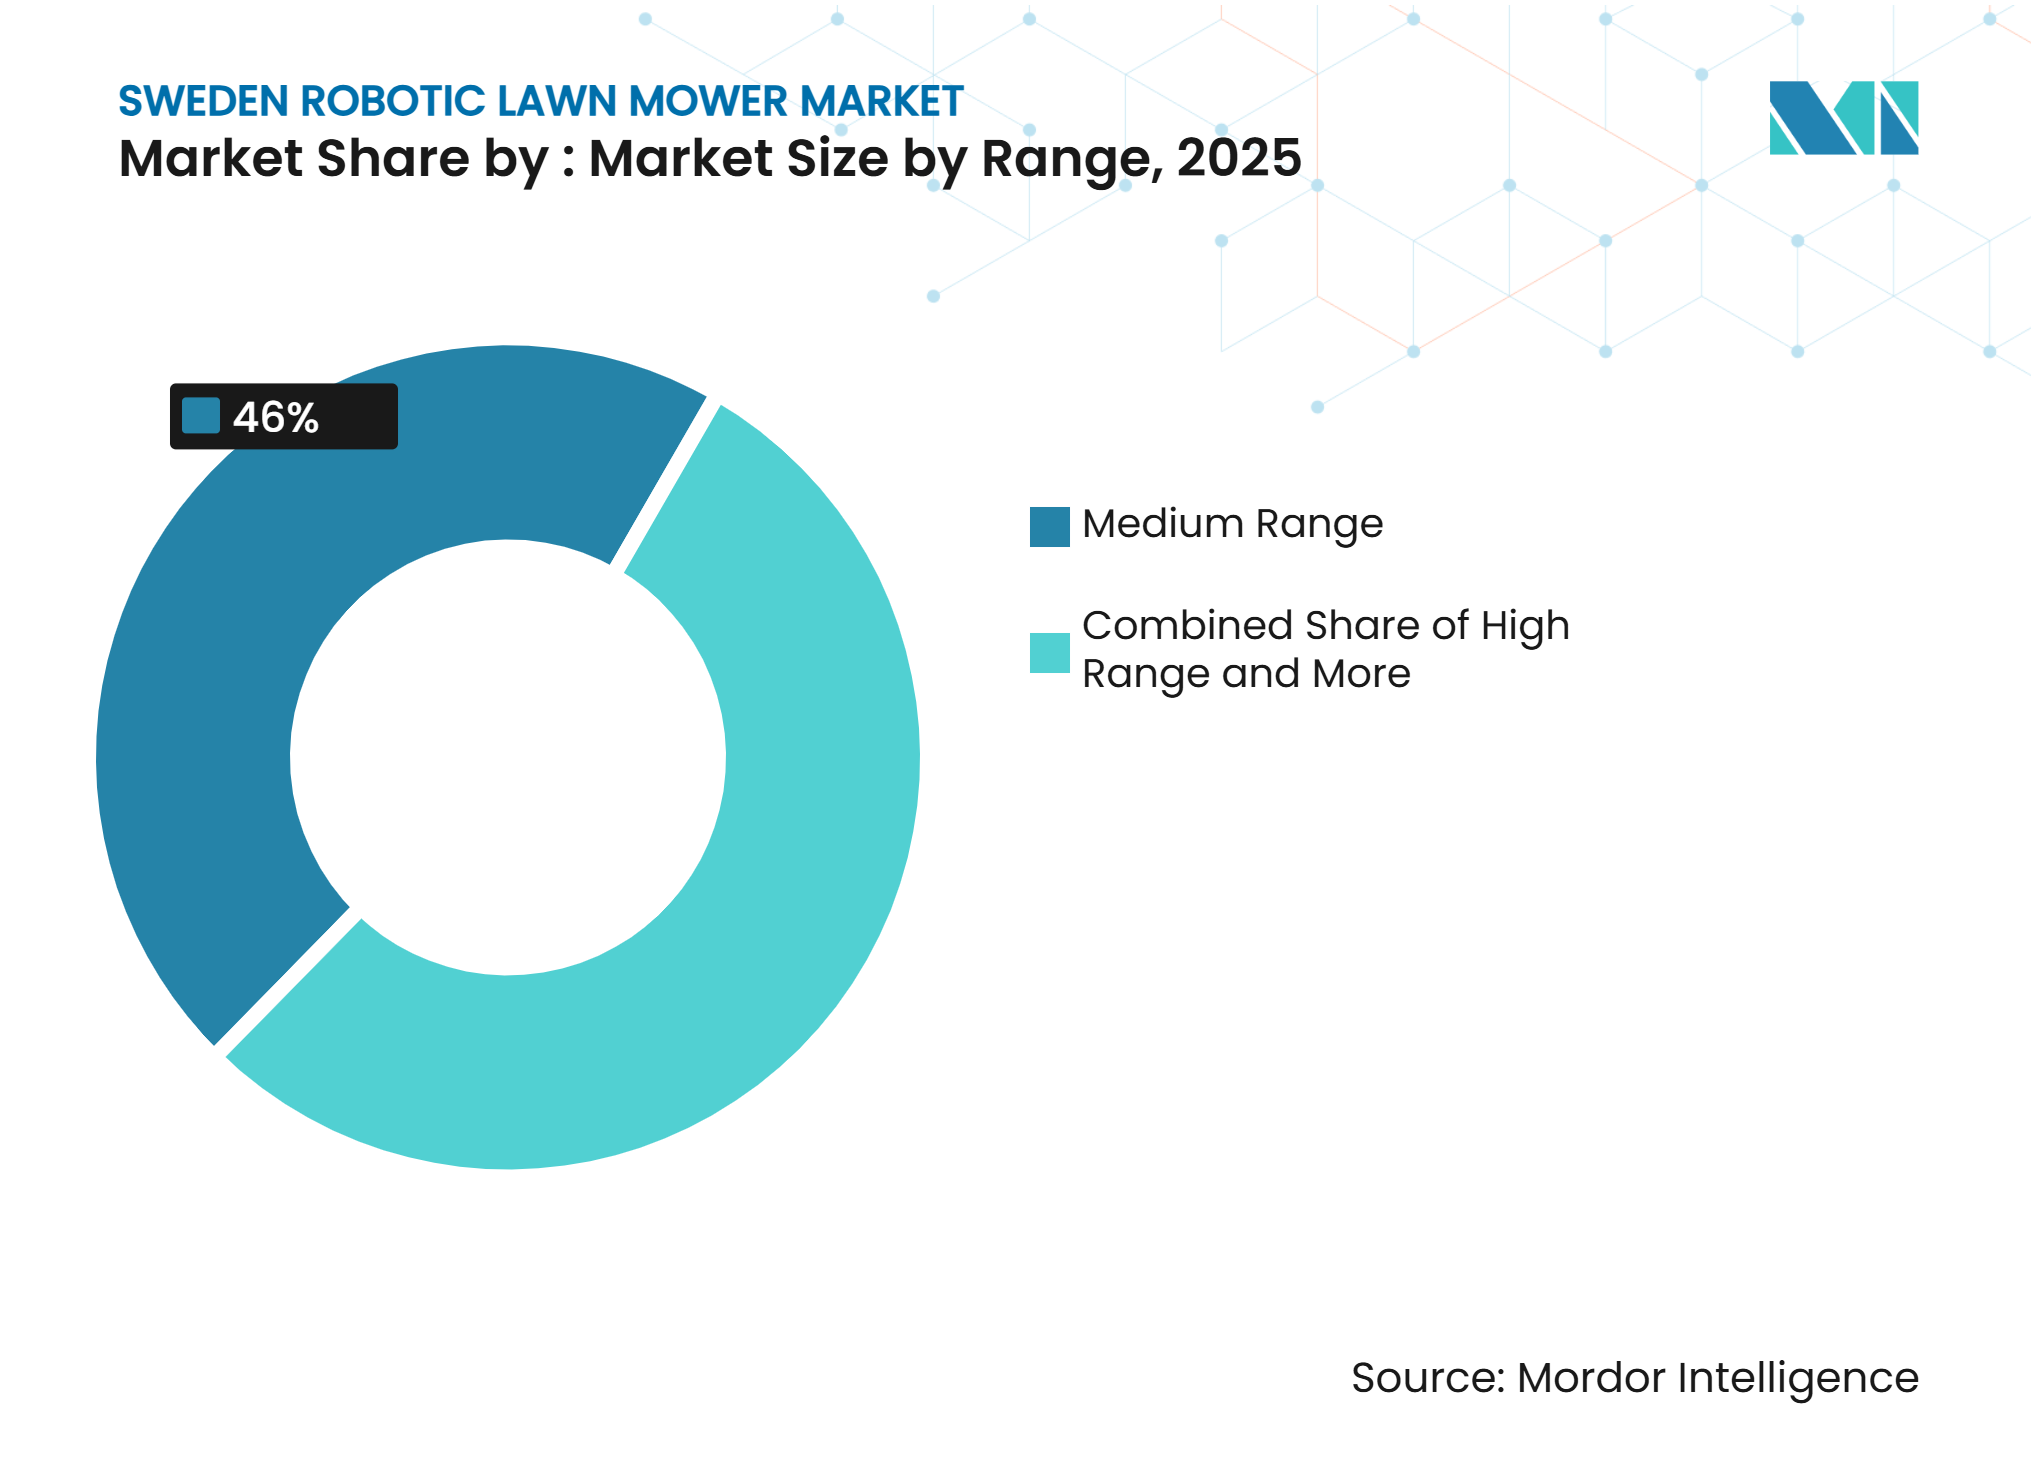
- Por faixa, os cortadores de faixa média detinham 46% da participação do mercado de cortadores de grama robóticos da Suécia em 2025, enquanto os cortadores de faixa alta têm previsão de crescer a um CAGR de 9,5% de 2026 a 2031.
- Por capacidade de bateria, os sistemas de 20 a 30 V detinham 48% do tamanho do mercado de cortadores de grama robóticos da Suécia em 2025, enquanto os sistemas acima de 30 V têm previsão de crescer a um CAGR de 10,8% de 2026 a 2031.
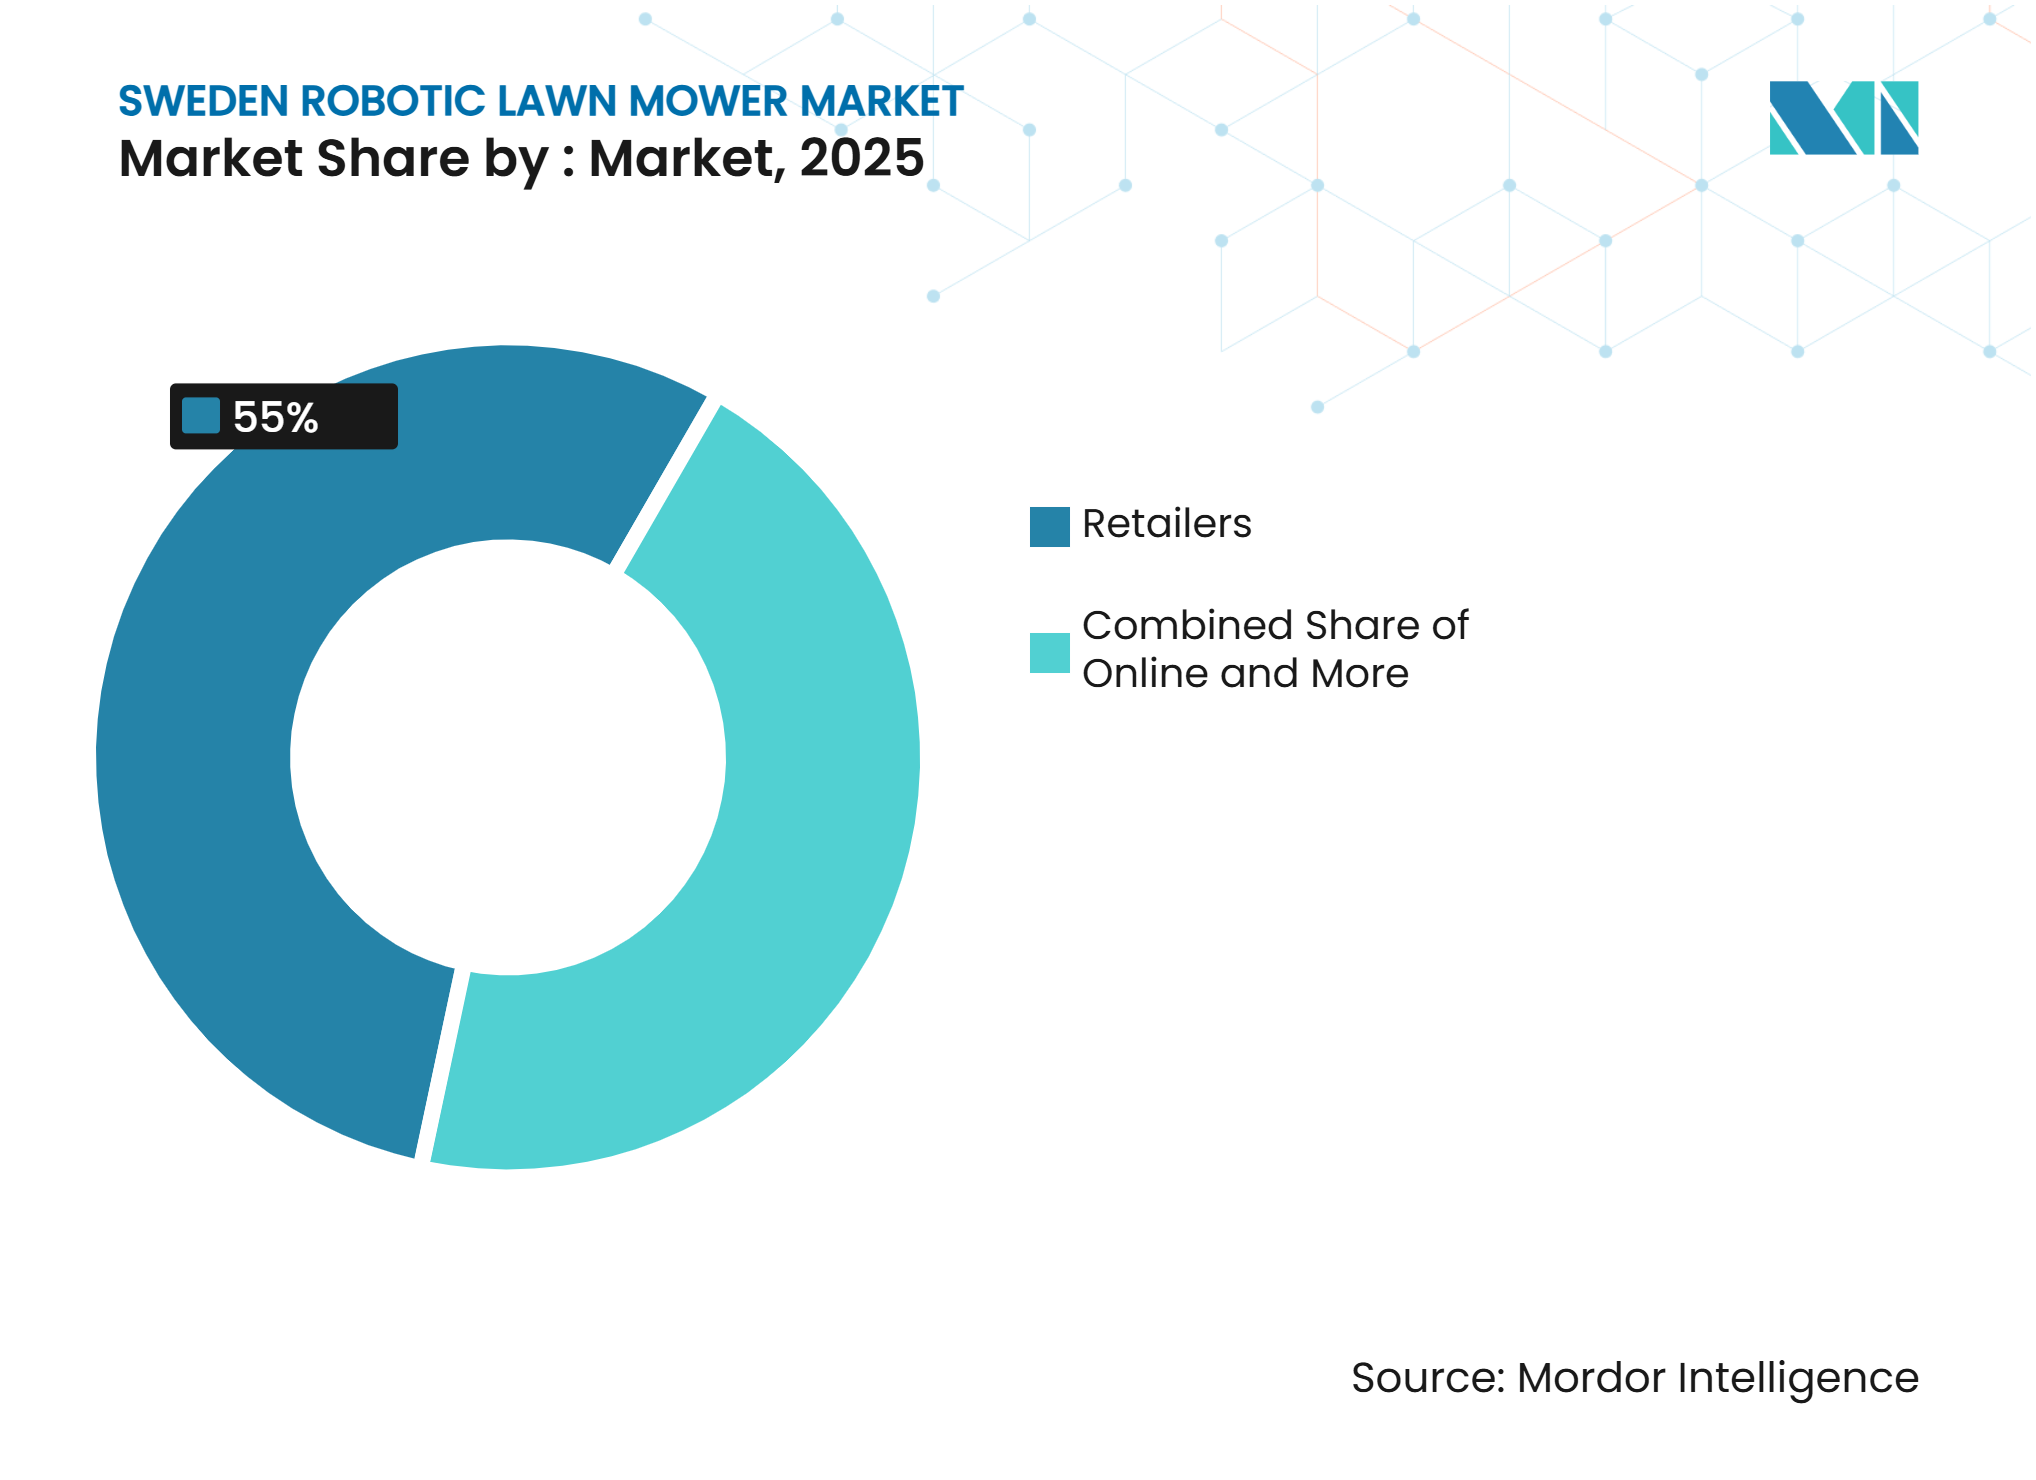
- Por canal de vendas, os varejistas detinham 55% da participação do mercado de cortadores de grama robóticos da Suécia em 2025, enquanto as vendas online têm previsão de crescer a um CAGR de 11,5% de 2026 a 2031.
- Por aplicação, o uso residencial detinha 72% do tamanho do mercado de cortadores de grama robóticos da Suécia em 2025, enquanto o uso comercial tem previsão de crescer a um CAGR de 12,4% de 2026 a 2031.
- Por usuário final, os proprietários de imóveis detinham 68% do valor de mercado em 2025, enquanto as empresas de paisagismo têm previsão de crescer a um CAGR de 10,3% de 2026 a 2031.
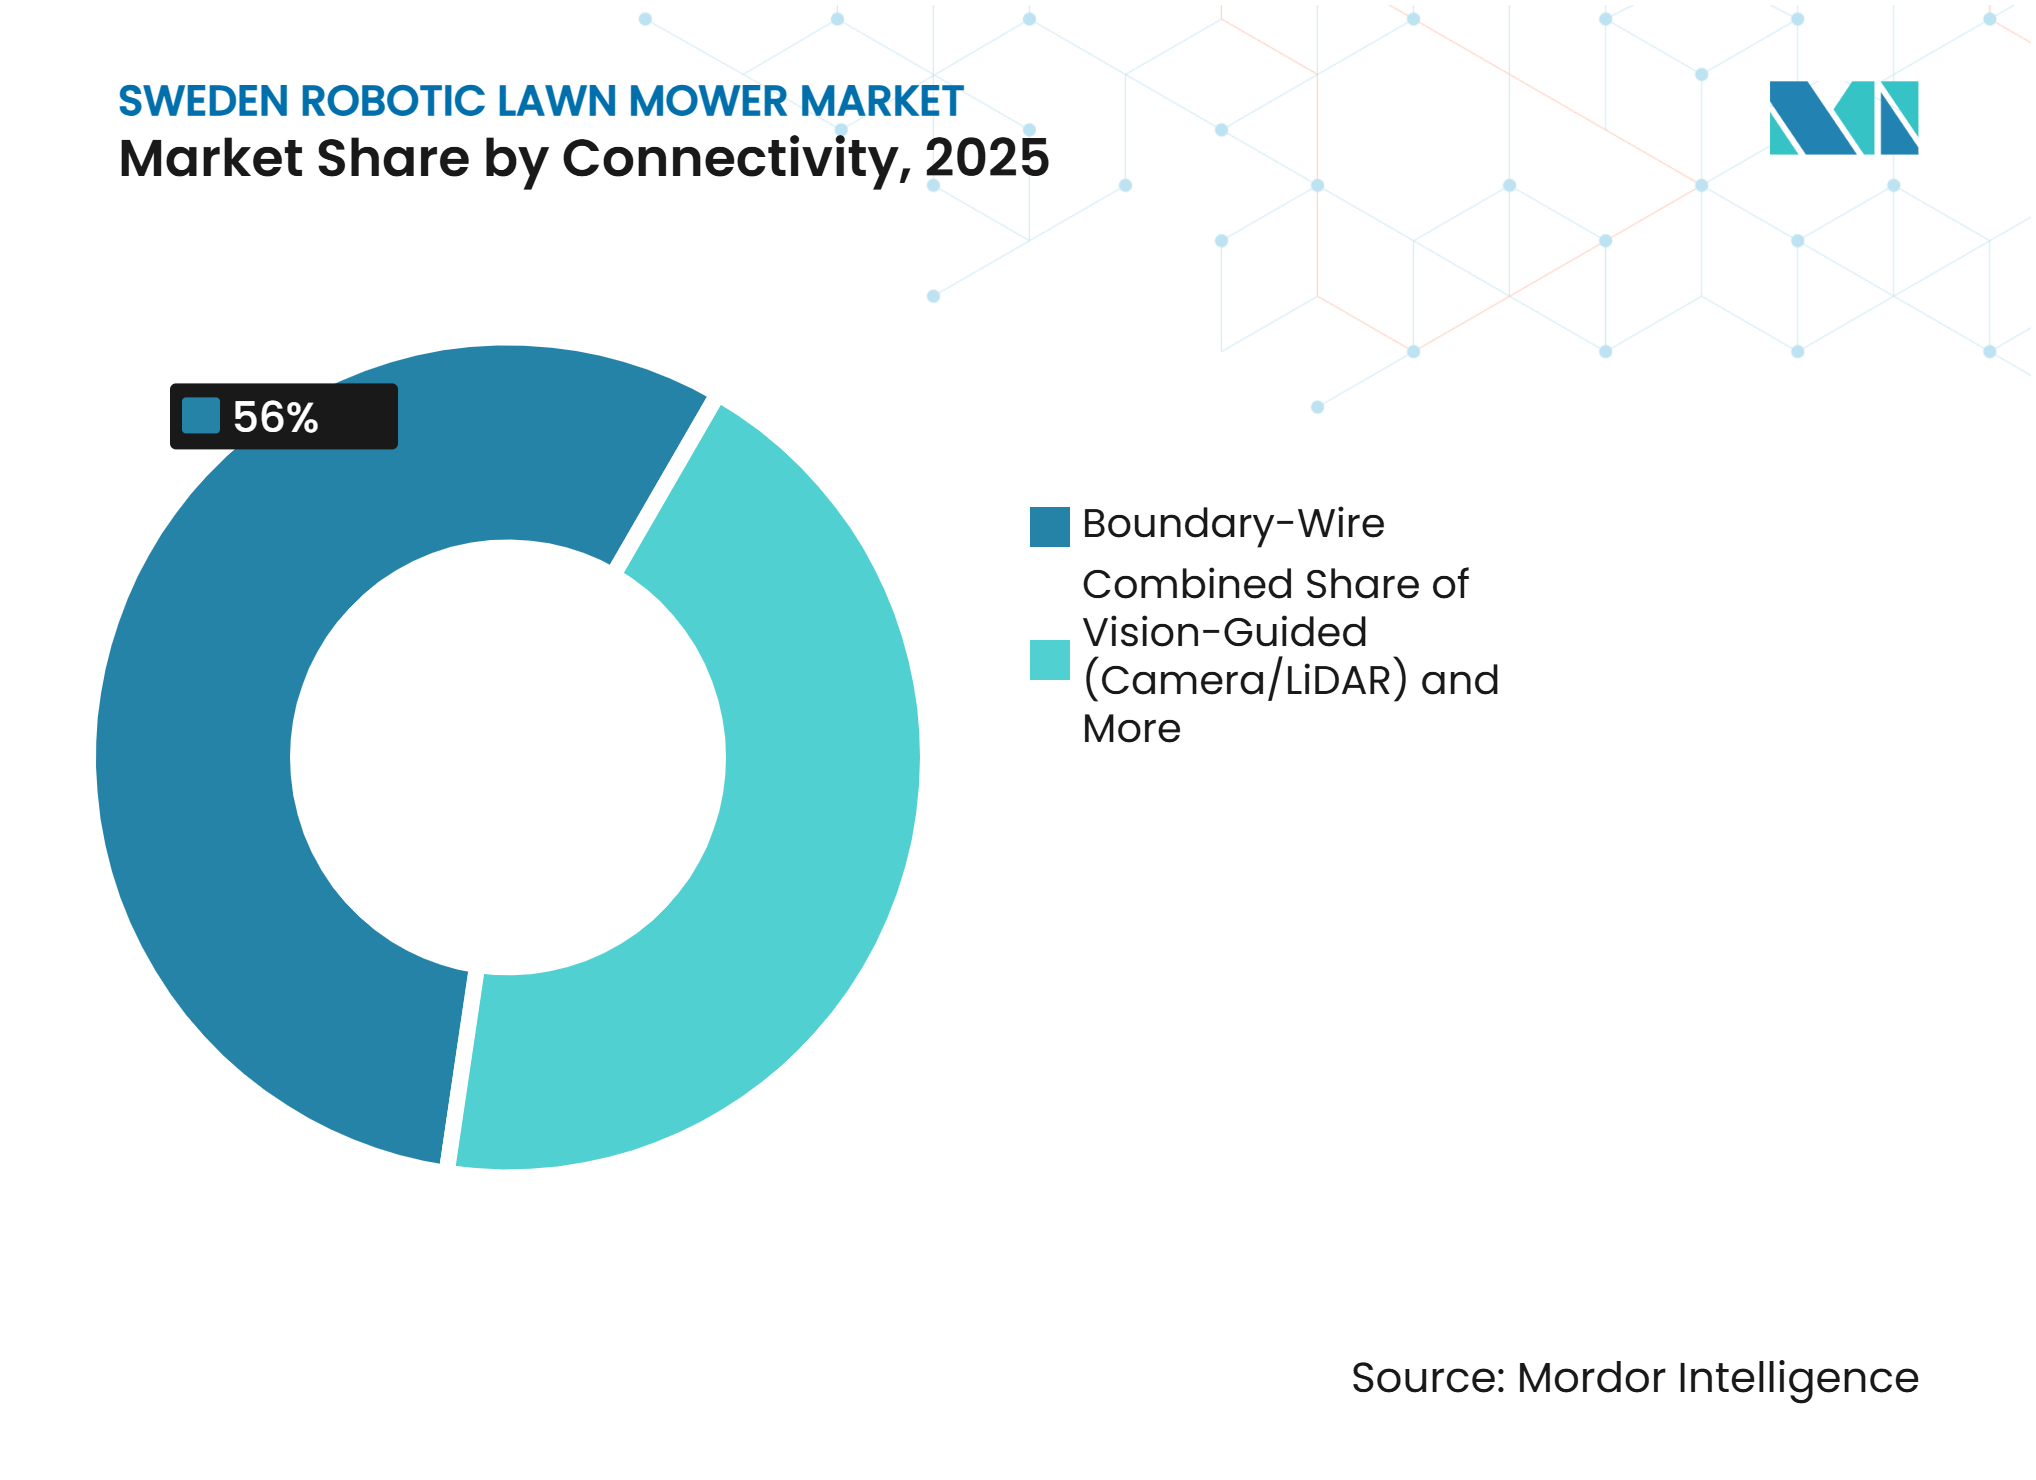
- Por conectividade, os sistemas de fio de delimitação detinham 56% do valor de mercado em 2025, enquanto os sistemas guiados por visão têm previsão de crescer ao CAGR mais rápido, de 13,5%, de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Mão de Obra em Paisagismo na Suécia Fortalecem a Economia da Automação | +2.3% | Nacional, mais forte nas áreas metropolitanas de Estocolmo, Gotemburgo e Malmö | Médio prazo (2-4 anos) |
| Grande Base de Residências Unifamiliares e Cuidado de Jardim Orientado à Conveniência | +1.9% | Nacional, com maior penetração em municípios suburbanos | Curto prazo (≤ 2 anos) |
| Expansão da Navegação Sem Fio e Capacidade de Produto Multizonal | +1.6% | Nacional, seguindo a disponibilidade do produto | Médio prazo (2-4 anos) |
| Adoção Municipal e em Campos Esportivos Valida a Jardinagem Robótica Profissional | +1.3% | Nacional, com atividade inicial em Ale, Älvkarleby, Eskilstuna e Lidköping | Médio prazo (2-4 anos) |
| A Jardinagem Segura para a Vida Selvagem Torna-se um Diferenciador e Impulsionador do Ciclo de Reposição | +0.7% | Nacional | Longo prazo (≥ 4 anos) |
| Agendamento para Inverno e Gestão de Geadas Criam Demanda por Modelos Conectados Mais Inteligentes | +0.5% | Nacional, com efeito mais forte no norte da Suécia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Mão de Obra em Paisagismo na Suécia Fortalecem a Economia da Automação
Os custos de mão de obra em paisagismo sustentam o argumento a favor da automação, onde a jardinagem exige trabalho repetido em grandes áreas. Esse efeito no mercado de cortadores de grama robóticos da Suécia é mais forte em parques, campos esportivos, instalações de golfe e empreiteiros de paisagismo que gerenciam cronogramas frequentes de corte. Um cortador robótico pode reduzir o tempo que a equipe gasta no corte de rotina e permitir que se concentre em trabalhos de manutenção que exigem atenção direta. O mercado de cortadores de grama robóticos da Suécia, portanto, tem um argumento comercial mais forte, onde a mão de obra é uma despesa operacional recorrente, especialmente para operadores que gerenciam vários locais de corte repetido. O benefício é menos imediato para residências com gramados pequenos, necessidades irregulares de corte ou propriedades onde o trabalho manual permanece gerenciável durante a curta temporada operacional. Os compradores comerciais também podem distribuir os custos de equipamento em vários locais por meio de contratos de serviço, arrendamento ou uso de frota.
Grande Base de Residências Unifamiliares e Cuidado de Jardim Orientado à Conveniência
O Instituto de Estatística da Suécia registrou 2.136.854 habitações em edifícios de uma ou duas unidades habitacionais no final de 2024, proporcionando uma grande base residencial para produtos de corte robótico de grama[1]. As residências unifamiliares geralmente possuem áreas externas que precisam de manutenção regular durante a temporada de corte. Para muitos proprietários, a proposta de valor combina economia de tempo com cuidado de gramado mais consistente. Os proprietários existentes também criam demanda por máquinas de reposição à medida que as baterias envelhecem e os sistemas de navegação melhoram. O mercado de cortadores de grama robóticos da Suécia se beneficia quando os compradores tratam o produto como um eletrodoméstico de longo prazo, em vez de uma compra discricionária durante a temporada ativa de corte. A disponibilidade no varejo e a configuração mais simples podem tornar a decisão de atualização mais acessível para residências com gramados compatíveis, especialmente quando os proprietários já estabelecidos podem comparar alternativas de produtos conhecidos.
Expansão da Navegação Sem Fio e Capacidade de Produto Multizonal
A navegação sem fio no mercado de cortadores de grama robóticos da Suécia reduz a necessidade de instalar e manter um fio de delimitação físico. O Grupo Husqvarna expandiu sua linha sem fio em 2025 com produtos que cobrem jardins de 600 m² a mais de 50.000 m², de acordo com a empresa. O Grupo Husqvarna também introduziu modelos habilitados com IA Vision em 2026 com câmeras infravermelhas para operação em condições de pouca luz. Essas opções podem reduzir a barreira de instalação para compradores com múltiplas zonas de gramado ou limites de jardim irregulares. Também podem favorecer configurações de produtos de maior valor, pois os compradores atribuem mais valor à facilidade de configuração e à capacidade de navegação. O desempenho no mercado de cortadores de grama robóticos da Suécia ainda depende das condições do local, incluindo cobertura de rvores, terreno, sinais de posicionamento confiáveis e a capacidade prática dos proprietários de manter uma área de operação desobstruída.
Adoção Municipal e em Campos Esportivos Valida a Jardinagem Robótica Profissional
As implantações municipais fornecem casos de uso visíveis para a jardinagem robótica profissional. O Município de Älvkarleby implantou 2 cortadores robóticos GPS-RTK no Skutskärs Idrottsplats em 2024 para manter quase 30.000 m² em 4 campos. O Município de Eskilstuna opera 12 cortadores robóticos de grande formato em quase 50.000 m² de áreas verdes, enquanto a equipe realiza outras tarefas de manutenção. Essas instalações mostram como o uso de frota difere de uma compra residencial típica. Os operadores públicos avaliam cobertura, agendamento, serviço e a capacidade de alocar a equipe em outras atividades, em vez de tratar o cortador como um simples substituto para cada tarefa de manutenção de áreas verdes. Os casos de referência podem reduzir a incerteza de aquisição para municípios próximos e operadores de superfícies gerenciadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Compra e Instalação | -2.20% | Nacional | Curto prazo (≤ 2 anos) |
| Restrições de Layout de Gramado, Terreno, Sinal e Conectividade | -1.60% | Nacional, com efeito mais forte no norte e nas áreas rurais da Suécia | Médio prazo (2-4 anos) |
| Risco de Segurança para Ouriços e Vida Selvagem Noturna | -0.70% | Nacional | Longo prazo (≥ 4 anos) |
| A Jardinagem Manual Subsidiada pelo RUT Cria um Substituto de Menor Custo | -0.80% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Compra e Instalação
O custo inicial continua sendo uma barreira no mercado de cortadores de grama robóticos da Suécia para residências que comparam a jardinagem robótica com equipamentos manuais ou serviços ocasionais de cuidado de gramado. As configurações premium sem fio podem ter preços materialmente mais altos do que os modelos básicos com fio de delimitação. Jardins complexos também podem exigir instalação profissional, o que aumenta o desembolso inicial. Os compradores municipais e comerciais têm mais opções para usar estruturas de aquisição, arrendamentos ou contratos de serviço. Operadores menores e residências podem não ter o mesmo acesso a essas estruturas de financiamento. Os modelos de aluguel sazonal e serviço podem reduzir o limite de propriedade, embora seu alcance permaneça mais restrito do que as vendas diretas no varejo.
A Jardinagem Manual Subsidiada pelo RUT Cria um Substituto de Menor Custo
O benefício fiscal para serviços domésticos elegíveis pode reduzir o custo do trabalho manual de jardinagem para os consumidores suecos. A Agência Tributária da Suécia descreve o regime de dedução RUT para serviços domésticos[2]. Isso oferece a alguns proprietários uma alternativa à compra e manutenção de um cortador robótico. O substituto é mais relevante onde os gramados são pequenos, complexos ou utilizados apenas sazonalmente. Também pode atrair clientes que preferem supervisão pessoal da manutenção do jardim e não desejam armazenar ou fazer a manutenção de uma máquina entre as temporadas de corte, especialmente quando o trabalho de jardinagem é irregular. A jardinagem robótica deve, portanto, competir em conveniência, consistência e coordenação reduzida, e não apenas no custo do equipamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Faixa:
A Faixa Média Ancora a Receita, a Faixa Alta Lidera o CrescimentoOs cortadores robóticos de faixa média no mercado de cortadores de grama robóticos da Suécia detinham 46% do valor em 2025. Este segmento é adequado para muitos jardins suburbanos porque equilibra cobertura, recursos conectados e custo de compra. Também atende compradores de reposição que desejam mais capacidade sem migrar para um produto profissional ou incorrer no custo de uma máquina comercial maior. Os equipamentos de faixa baixa continuam relevantes para gramados menores e mais simples. Seu papel é limitado quando os clientes exigem múltiplas zonas, maior autonomia ou navegação mais avançada.
Os cortadores de faixa alta têm previsão de crescer a um CAGR de 9,5% de 2026 a 2031. A demanda está ligada a propriedades maiores, municípios, campos esportivos e outros locais gerenciados. Esses compradores valorizam mais a capacidade operacional e o uso de frota do que o menor preço de compra. A STIGA introduziu sua linha Vista Technology em 2026 para áreas de até 14.000 m², com preços suecos de SEK 11.990 (USD 1.142) a SEK 84.990 (USD 8.094)[3]. Valores de transação mais altos e contratos de serviço podem tornar esta faixa importante para o crescimento da receita.



Por Capacidade de Bateria:
Sistemas Convencionais Lideram, Produtos de Maior Voltagem Ganham TerrenoO segmento de 20 a 30 V detinha 48% do valor em 2025. Ele suporta produtos residenciais convencionais que precisam de um equilíbrio prático entre autonomia, comportamento de recarga e tamanho do cortador. Esses sistemas atendem às necessidades de muitos gramados residenciais sem o custo de equipamentos profissionais maiores. Os produtos abaixo de 20 V continuam relevantes no nível de entrada, onde os compradores estão dispostos a aceitar uma autonomia mais curta em troca de um produto mais compacto e de menor custo. Seu apelo é mais forte onde as necessidades de cobertura são modestas, o layout do gramado é simples e os compradores dão maior peso ao custo inicial de compra.
Os sistemas acima de 30 V têm previsão de crescer a um CAGR de 10,8% de 2026 a 2031. Maiores necessidades de cobertura diária tornam os sistemas de energia de maior capacidade mais relevantes para uso residencial premium e comercial. A oferta de produtos EPOS da Husqvarna atende instalações profissionais que exigem operação em grandes áreas. A mudança no mix de baterias também reflete o valor crescente de operações mais longas entre ciclos de recarga. A demanda por esta categoria é impulsionada por máquinas capazes de lidar com locais maiores e mais exigentes.
Por Canal de Vendas:
Varejistas Lideram as Vendas, o Online Transforma a Jornada de CompraOs varejistas detinham 55% do valor em 2025. Os revendedores físicos e as redes de varejo continuam importantes onde os compradores precisam de instalação, manutenção, reparos ou demonstrações de produtos. As lojas especializadas atendem compradores de primeira vez que desejam orientação antes de escolher um sistema de navegação, comparar especificações de produtos ou decidir se seu gramado é adequado para uma configuração sem fio. Também atendem clientes que precisam de uma recomendação específica para o local. Esse papel de serviço é especialmente relevante para produtos com fio de delimitação e layouts de jardim difíceis.
As vendas online têm previsão de crescer a um CAGR de 11,5% de 2026 a 2031. Os modelos sem fio tornam a compra online mais prática ao reduzir a necessidade de instalação profissional de delimitação. A STIGA disponibilizou seus modelos A 4 e A 8 por meio do STIGA.com e varejistas online autorizados em 2025. Os canais digitais podem dar aos novos concorrentes mais controle direto sobre a apresentação do produto e os preços. Os varejistas continuarão relevantes quando os compradores priorizarem suporte contínuo, acesso a serviço presencial e uma avaliação informada das necessidades de instalação local.

Por Aplicação:
Uso Residencial Lidera, Demanda Comercial se ExpandeAs aplicações residenciais detinham 72% do valor em 2025. A base instalada residencial sustenta compras repetidas à medida que os compradores substituem equipamentos mais antigos ou atualizam recursos de navegação. As residências unifamiliares oferecem ao segmento um amplo conjunto de clientes potenciais. A conveniência permanece central porque os proprietários podem reduzir o esforço necessário para o corte de rotina. A confiabilidade do produto e a configuração simples determinarão até que ponto essa demanda se estende além dos usuários experientes que já entendem os requisitos de manutenção de rotina e armazenamento sazonal.
As aplicações comerciais têm previsão de crescer a um CAGR de 12,4% de 2026 a 2031. As instalações comerciais geralmente envolvem equipamentos maiores, múltiplas unidades e contratos de serviço. O Automower 540 EPOS da Husqvarna foi introduzido em 2025 para instalações comerciais de pequena escala de até 8.000 m². O uso público e profissional visível pode tornar a tecnologia mais familiar para os compradores residenciais. O mercado de cortadores de grama robóticos da Suécia tem a oportunidade de aumentar o valor à medida que locais gerenciados maiores passam do uso piloto para a operação regular de frota ao longo de sucessivas temporadas de corte.
Por Usuário Final:
Proprietários de Imóveis Dominam, Compradores Profissionais Alteram o Mix de ValorOs proprietários de imóveis detinham 68% do valor em 2025. Suas decisões de compra dependem do tamanho do jardim, requisitos de configuração, conveniência e confiança no desempenho do produto. A instalação sem fio pode ser particularmente atraente para proprietários que não desejam gerenciar um fio de delimitação enterrado. Os usuários existentes podem substituir produtos à medida que novos recursos de conectividade e visão se tornam disponíveis, especialmente quando um sistema de fio de delimitação mais antigo não atende mais às necessidades atuais. Isso torna a demanda residencial menos dependente de novas construções do que em uma categoria puramente de compradores de primeira vez.
As empresas de paisagismo têm previsão de crescer a um CAGR de 10,3% de 2026 a 2031. Esses operadores podem usar sistemas robóticos para gerenciar o corte de rotina enquanto alocam a equipe para outros trabalhos. Campos esportivos, parques, municípios e campos de golfe utilizam abordagens de aquisição e serviço diferentes das residências. Cada um pode exigir máquinas maiores, ciclos de vendas mais longos e suporte técnico mais robusto. Outros usuários, incluindo escolas, instalações corporativas e propriedades de hospitalidade, acrescentam demanda por gramados com necessidades de manutenção definidas e repetíveis em espaços externos claramente gerenciados.
Por Conectividade:
Sistemas de Fio de Delimitação Lideram, Modelos Guiados por Visão Crescem Mais RapidamenteOs sistemas de fio de delimitação detinham 56% do valor em 2025. Sua posição reflete uma grande base instalada e um preço de entrada mais baixo para compradores com gramados adequados. Esses sistemas ainda oferecem uma opção prática onde um perímetro definido e instalação profissional são aceitáveis. Os produtos com Sistema de Posicionamento Global (GPS) inteligente e Wi-Fi situam-se entre os sistemas de fio tradicionais e as máquinas avançadas com câmera. Eles atraem compradores que buscam uma configuração mais fácil sem optar pela configuração de maior número de recursos, especialmente quando a operação básica sem fio é mais importante do que os recursos avançados de visão.
Os sistemas guiados por visão têm previsão de crescer ao CAGR mais rápido, de 13,5%, de 2026 a 2031. Os modelos NERA da Husqvarna de 2025 introduziram inteligência baseada em câmera para reconhecimento de obstáculos e detecção de ouriços. A STIGA introduziu navegação por câmera com inteligência artificial em toda a sua nova linha autônoma em 2026. Uma melhor detecção pode ampliar a adequação para jardins complexos e aumentar o valor das compras de reposição. A demanda por produtos guiados por visão dependerá de esses sistemas se mostrarem confiáveis em condições externas variadas.
Análise Geográfica
A Suécia é uma geografia definida, com o mercado com previsão de crescer a um CAGR de 7,9% de 2026 a 2031. A demanda está concentrada em torno de Estocolmo, Gotemburgo e Malmö, onde habitações suburbanas, acesso a serviços e maiores custos de paisagismo sustentam a adoção. Essas áreas metropolitanas também possuem redes estabelecidas de varejo e revendedores. As participações de áreas locais separadas não são reportadas. As referências a cidades, portanto, ilustram as condições de demanda em vez de segmentos de mercado separados.
Os municípios menores fornecem uma fonte separada de demanda profissional. Ale, Älvkarleby, Eskilstuna, Lidköping, Växjö e Oskarshamn utilizaram programas de corte robótico para espaços públicos e campos esportivos. A implantação de Älvkarleby em 2024 mostra o uso em 4 campos em uma instalação municipal. Esses programas criam referências operacionais para outros compradores públicos. Podem apoiar uma consideração mais ampla do corte baseado em frota quando as condições de aquisição são adequadas e os operadores podem organizar o suporte de manutenção em várias áreas gerenciadas.
O norte da Suécia tem uma temporada de corte mais curta, o que pode reduzir a utilização anual dos equipamentos. Ao mesmo tempo, o agendamento sazonal, a consciência de geadas, o diagnóstico remoto e a proteção de baterias podem ser mais valiosos nessas localidades. A adequação do produto depende do terreno local, conectividade e exposição climática, que podem variar consideravelmente entre jardins urbanos densos e propriedades rurais ou do norte maiores. Os campos de golfe, especialmente nas áreas sul e costeiras, continuam sendo um potencial caso de uso profissional. Os fornecedores nacionais precisam de ofertas de produtos e serviços que funcionem nessas diferentes condições operacionais.
Cenário Competitivo
Concentração do Mercado
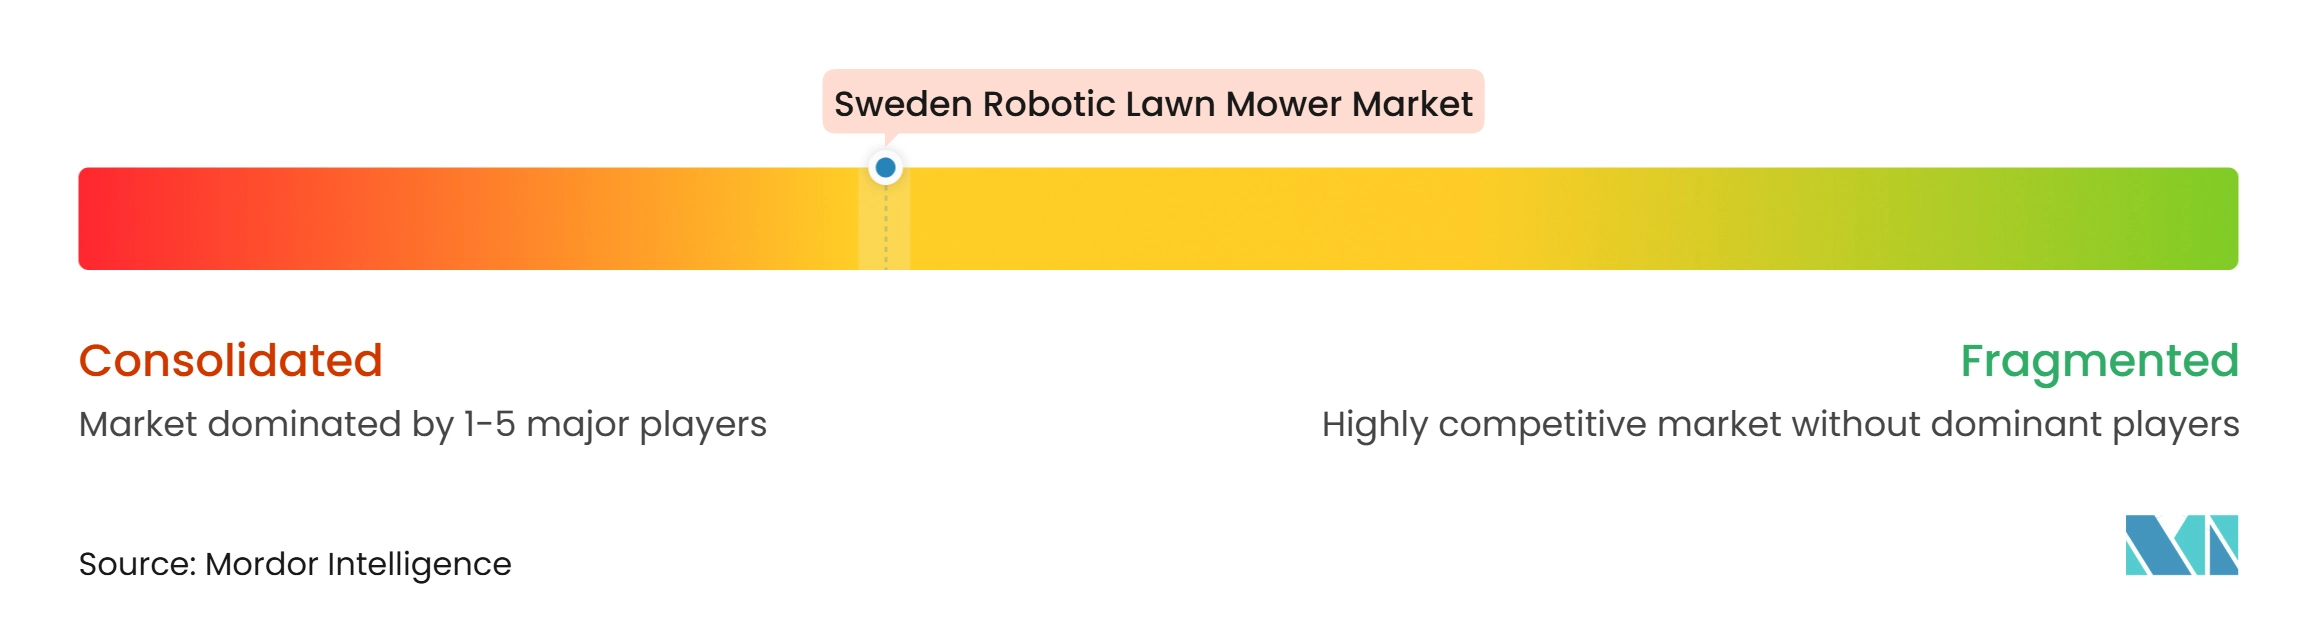
O mercado de cortadores de grama robóticos da Suécia está concentrado em torno de fornecedores estabelecidos, com a Husqvarna AB na posição de liderança e uma clara vantagem em familiaridade de mercado existente. A linha e a rede de revendedores da Husqvarna são vantagens competitivas centrais em uma categoria que pode exigir instalação e manutenção. STIHL Pty Ltd, STIGA AB, Positec Group Ltd. e Navimow formam um importante segundo nível. Suas posições refletem diferenças no design do produto, navegação sem fio, alcance ao cliente e o grau de suporte que podem fornecer após uma venda. O Grupo Husqvarna expandiu sua oferta de produtos sem fio em 2025 e continuou a introduzir a tecnologia IA Vision em 2026. A STIGA lançou 8 modelos Vista Technology em março de 2026, abrangendo áreas residenciais e gerenciadas maiores. A STIGA também utilizou distribuição online direta para seus modelos A4 e A8 em 2025. Esses movimentos mostram competição em tecnologia, amplitude de produto e controle de canal. A capacidade de serviço continua sendo um ponto de diferenciação prático quando o design do local ou os requisitos de reparo excedem o que a autoinstalação pode lidar, especialmente para compradores com gramados complexos ou múltiplas zonas de corte.
As aplicações profissionais criam uma área distinta de competição porque os compradores precisam de operações de frota confiáveis, capacidade de cobertura e suporte. O lançamento do Automower 540 EPOS da Husqvarna em 2025 atendeu instalações comerciais de pequena escala com uma máquina projetada para áreas de até 8.000 m². Fornecedores aprovados menores podem se concentrar em oportunidades especializadas em campos esportivos, parques e campos de golfe, onde os compradores podem priorizar expertise no local e serviço personalizado em detrimento de amplo alcance no varejo. O mercado não inclui dados de participação individual por empresa, portanto, as posições não devem ser interpretadas como classificações quantificadas além da liderança declarada da Husqvarna AB. Uma pontuação de concentração de 7 em 10 reflete um núcleo oligopolístico liderado pela Husqvarna AB, com vários concorrentes estabelecidos e crescente pressão competitiva de novos entrantes.
Líderes do Setor de Cortadores de Grama Robóticos da Suécia
-
Husqvarna AB
-
STIHL Pty Ltd
-
STIGA S.p.A.
-
Positec Group Ltd.
-
Navimow
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cortadores de Grama Robóticos da Suécia Empresas cobertas neste relatório
- Husqvarna AB
- STIHL Pty Ltd
- Navimow
- MAMMOTION
- Positec Group Ltd.
- STIGA S.p.A.
- AL-KO Geräte GmbH
- Einhell Nordic A/S
- Honda Motor Co., Ltd.
- YAMABIKO Corporation (Belrobotics)
- Zucchetti Centro Sistemi S.p.a. (Ambrogio Robot )
- Robomow Ltd.
- EcoFlow Inc.
- Greenworks Tools EU.
- Robotgarden
Desenvolvimentos industriais recentes em Mercado de Cortadores de Grama Robóticos da Suécia
- Março de 2026: A STIGA AB apresenta 8 cortadores de grama robóticos autônomos sob a plataforma STIGA Vista Technology, incorporando uma câmera HDR com inteligência artificial, GPS-RTK de quatro bandas com Configuração Sem Antena e o aplicativo STIGA.GO. A linha cobre de 600 m² a 14.000 m² com preços de varejo suecos de SEK 11.990 (USD 1.142) a SEK 84.990 (USD 8.094).
- Fevereiro de 2026: A Husqvarna AB apresenta os cortadores de grama robóticos residenciais sem fio Automower Aspire R6V, 308V e 312V. Os modelos cobrem jardins de até 600 m², 800 m² e 1.200 m² e incluem tecnologia IA Vision.
- Outubro de 2025: A Husqvarna AB lança a série Automower NERA, incluindo os modelos 405VE, 410VE, 430V e 450V com tecnologia de visão por IA integrada, reconhecimento de obstáculos e detecção de ouriços. O anúncio também apresenta o Automower 540 EPOS para instalações comerciais de até 8.000 m².
Escopo do Relatório do Mercado de Cortadores de Grama Robóticos da Suécia
Um cortador de grama robótico é um dispositivo autônomo equipado com sensores e programação para realizar tarefas de corte de grama sem intervenção humana. Eles são utilizados para fins residenciais e comerciais por proprietários de imóveis, proprietários de apartamentos, em parques e playgrounds, e em outros locais.
O Relatório do Mercado de Cortadores de Grama Robóticos da Suécia é Segmentado por Faixa (Faixa Baixa, Faixa Média e Faixa Alta), por Capacidade de Bateria (Menos de 20 V, 20 a 30 V e Mais de 30 V), por Canal de Vendas (Varejistas, Lojas Especializadas e Online), por Aplicação (Residencial e Comercial), por Usuário Final (Proprietários de Imóveis, Empresas de Paisagismo, Campos Esportivos e Parques, Municípios, Campos de Golfe e Outros) e por Conectividade (Fio de Delimitação, GPS Inteligente / Wi-Fi e Guiado por Visão). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Faixa Baixa |
| Faixa Média |
| Faixa Alta |
| Menos de 20 V |
| 20 a 30 V |
| Mais de 30 V |
| Varejistas |
| Lojas Especializadas |
| Online |
| Residencial |
| Comercial |
| Proprietários de Imóveis |
| Empresas de Paisagismo |
| Campos Esportivos e Parques |
| Municípios |
| Campos de Golfe |
| Outros |
| Fio de Delimitação |
| GPS Inteligente / Wi-Fi |
| Guiado por Visão (Câmera/LiDAR) |
| Por Faixa | Faixa Baixa |
| Faixa Média | |
| Faixa Alta | |
| Por Capacidade de Bateria | Menos de 20 V |
| 20 a 30 V | |
| Mais de 30 V | |
| Por Canal de Vendas | Varejistas |
| Lojas Especializadas | |
| Online | |
| Por Aplicação | Residencial |
| Comercial | |
| Por Usuário Final | Proprietários de Imóveis |
| Empresas de Paisagismo | |
| Campos Esportivos e Parques | |
| Municípios | |
| Campos de Golfe | |
| Outros | |
| Por Conectividade | Fio de Delimitação |
| GPS Inteligente / Wi-Fi | |
| Guiado por Visão (Câmera/LiDAR) |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho da categoria de cortadores de grama robóticos da Suécia?
A categoria de cortadores de grama robóticos da Suécia é estimada em 70,6 milhões de USD em 2026.
Qual taxa de crescimento é prevista para os cortadores de grama robóticos na Suécia?
As vendas de cortadores de grama robóticos na Suécia têm previsão de crescer a um CAGR de 7,9% de 2026 a 2031.
Qual aplicação representa a maior participação nas vendas de cortadores robóticos na Suécia?
O uso residencial representou a maior participação nas vendas de cortadores robóticos na Suécia, com 72% do valor em 2025.
Qual canal de vendas lidera as compras de cortadores de grama robóticos na Suécia?
Os varejistas lideraram as compras de cortadores de grama robóticos na Suécia com 55% do valor em 2025.