
Schweden Markt für Roboter-Rasenmäher – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
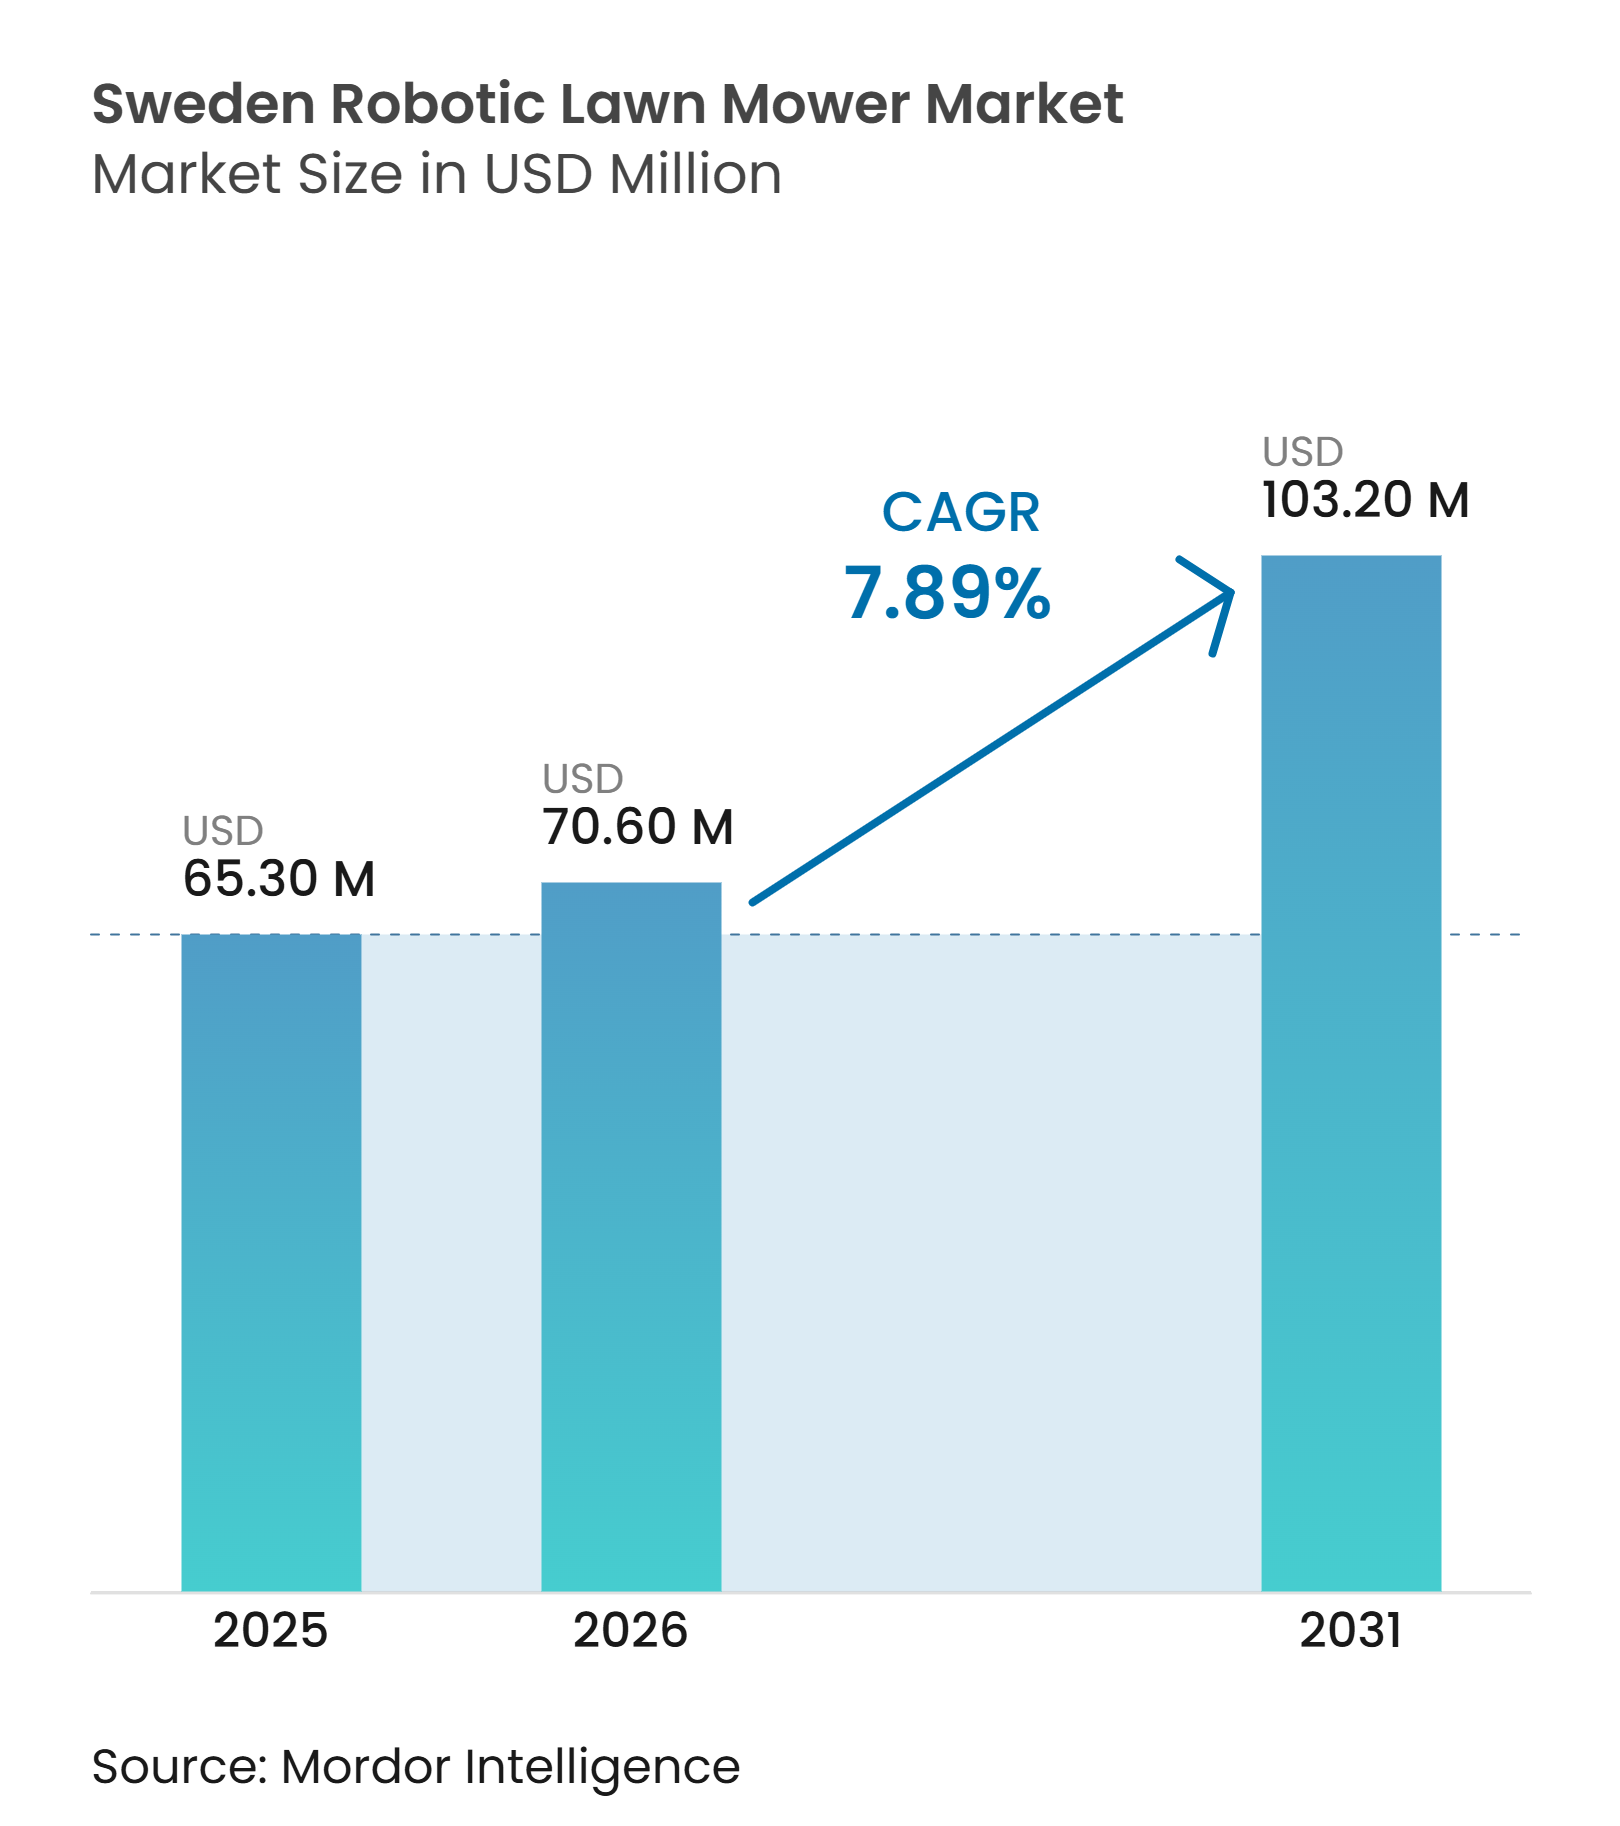
| Marktgröße im Basisjahr (2025) | 65.30 Millionen US-Dollar |
| Marktgröße (2026) | 70.60 Millionen US-Dollar |
| Marktgröße (2031) | 103.20 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.89 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schweden Markt für Roboter-Rasenmäher – Analyse von Mordor Intelligence
Die Marktgröße des schwedischen Marktes für Roboter-Rasenmäher wurde im Jahr 2025 auf 65,3 Millionen USD geschätzt und soll von 70,6 Millionen USD im Jahr 2026 auf 103,2 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,9 % während des Prognosezeitraums (2026–2031). Der schwedische Markt für Roboter-Rasenmäher verfügt über eine ausgereifte installierte Basis, sodass Ersatzkäufe zunehmend zum Umsatz beitragen, neben dem Verkauf an Erstkäufer. Höhere Arbeitskosten machen automatisiertes Mähen für wiederkehrende Arbeiten auf größeren Grundstücken und gepflegten Flächen relevanter. Drahtlose Navigation verändert den Kaufprozess, indem sie einen wesentlichen Installationsschritt für geeignete Standorte entfällt. Dies verlagert die Nachfrage auch hin zu Produkten mit Kamera-, Satelliten- und vernetzten Betriebsfunktionen. Der Wettbewerb wird sich voraussichtlich auf praktische Zuverlässigkeit, Serviceabdeckung und Produkteignung für Wohn- und Gewerbestandorte konzentrieren.
Wichtigste Erkenntnisse des Berichts
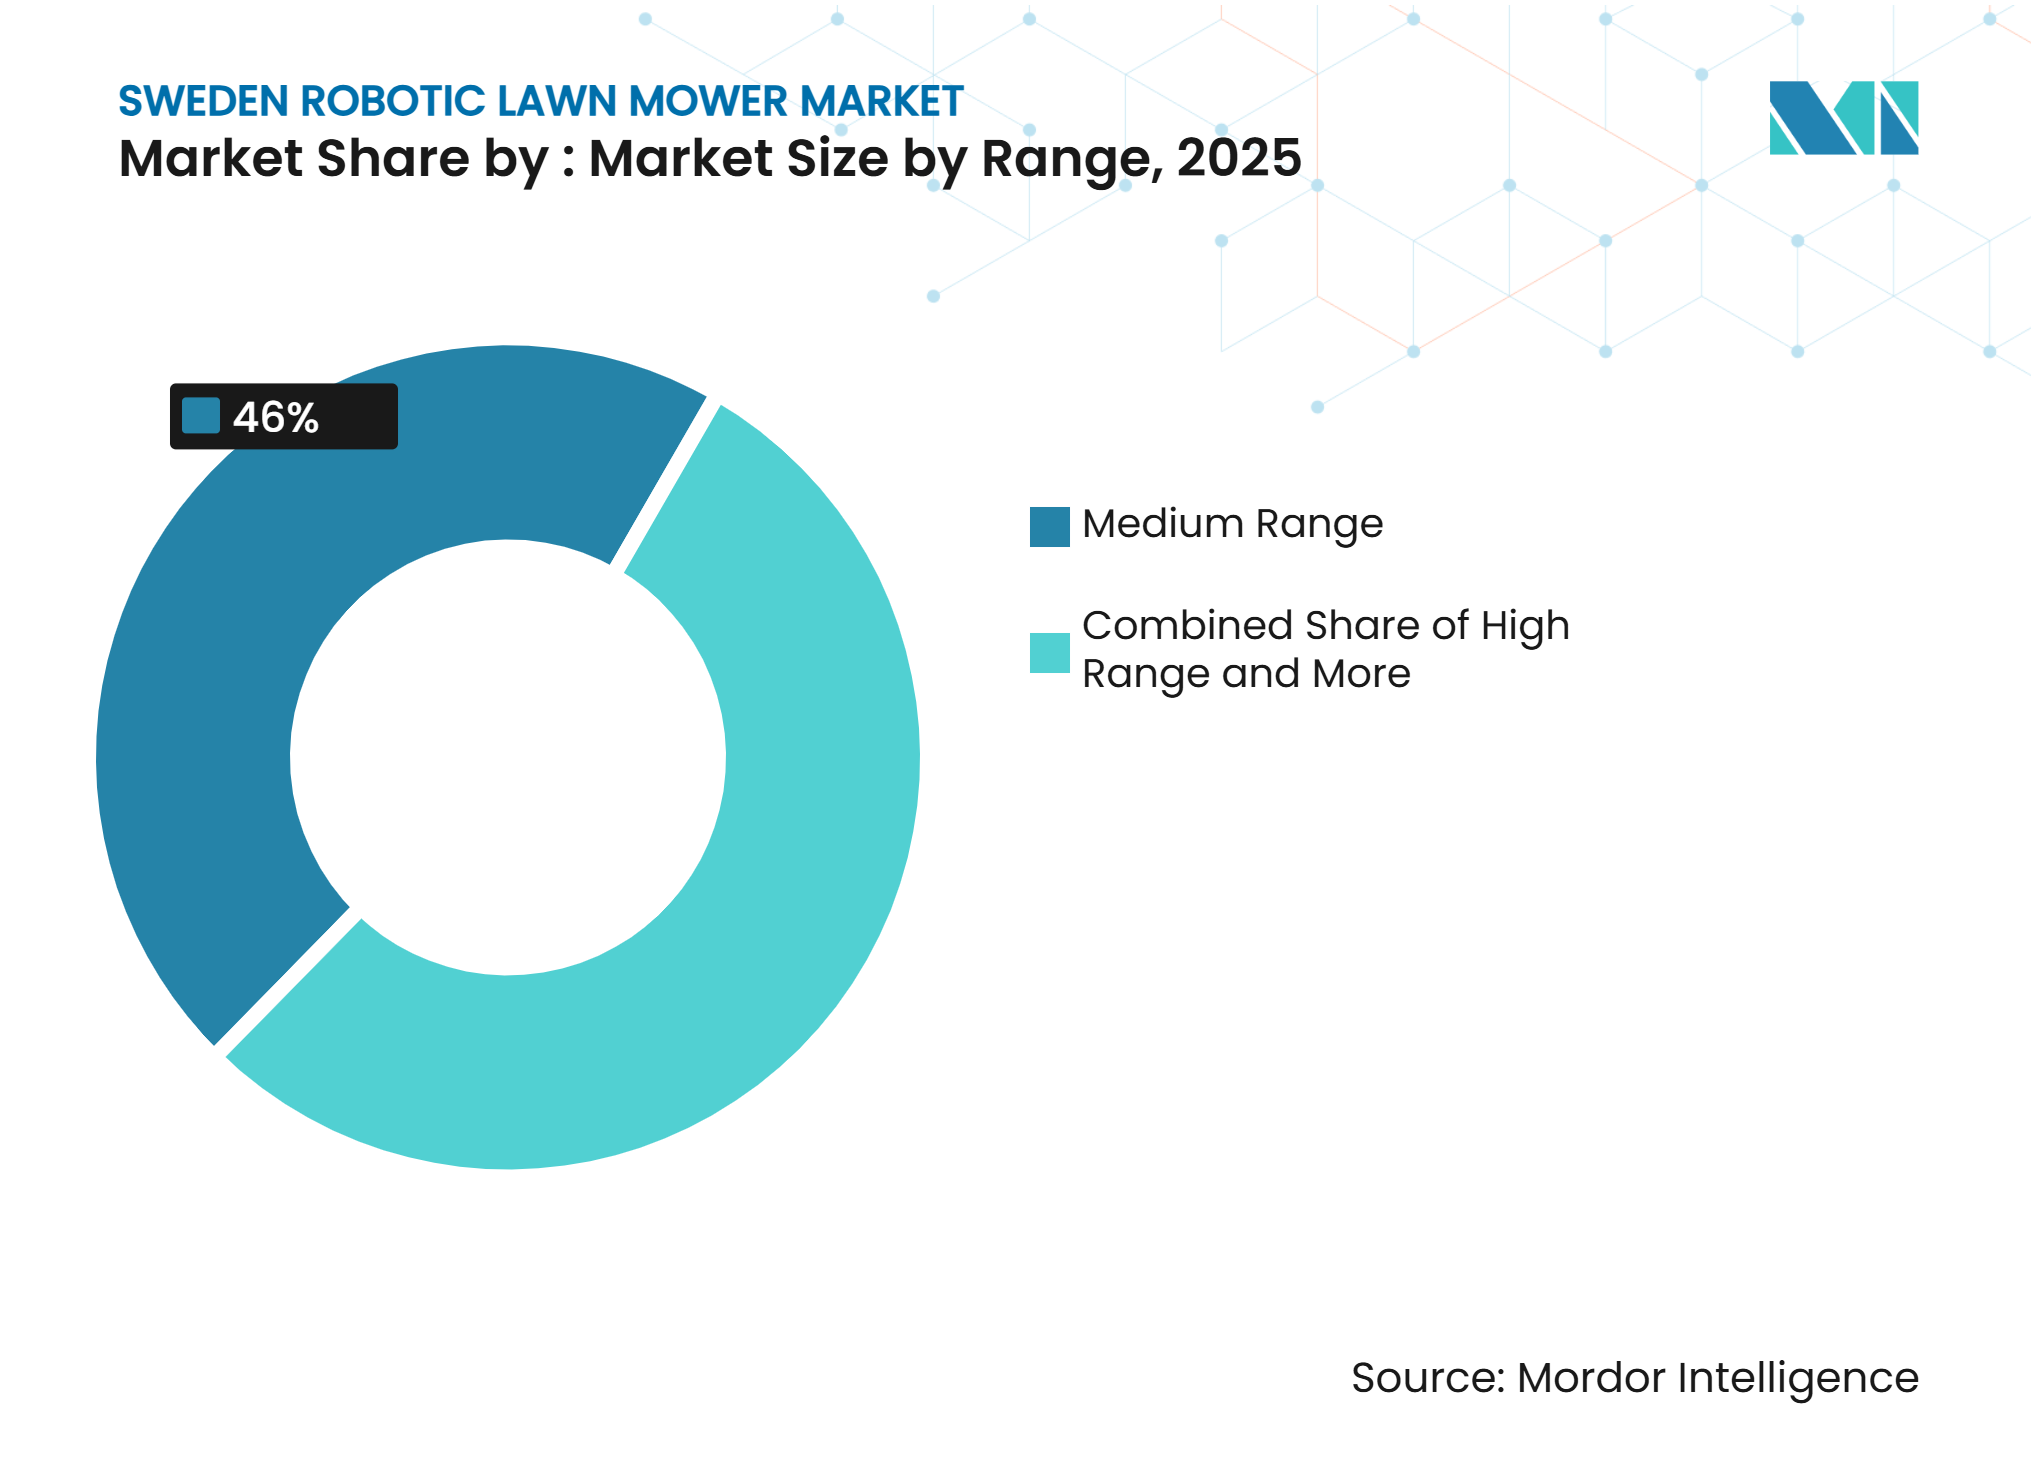
- Nach Reichweite hielten Mäher im mittleren Reichweitenbereich im Jahr 2025 einen Marktanteil von 46 % am schwedischen Markt für Roboter-Rasenmäher, während Mäher im hohen Reichweitenbereich von 2026 bis 2031 mit einer CAGR von 9,5 % wachsen sollen.
- Nach Batteriekapazität hielten Systeme mit 20 bis 30 V im Jahr 2025 einen Anteil von 48 % an der Marktgröße des schwedischen Marktes für Roboter-Rasenmäher, während Systeme über 30 V von 2026 bis 2031 mit einer CAGR von 10,8 % wachsen sollen.
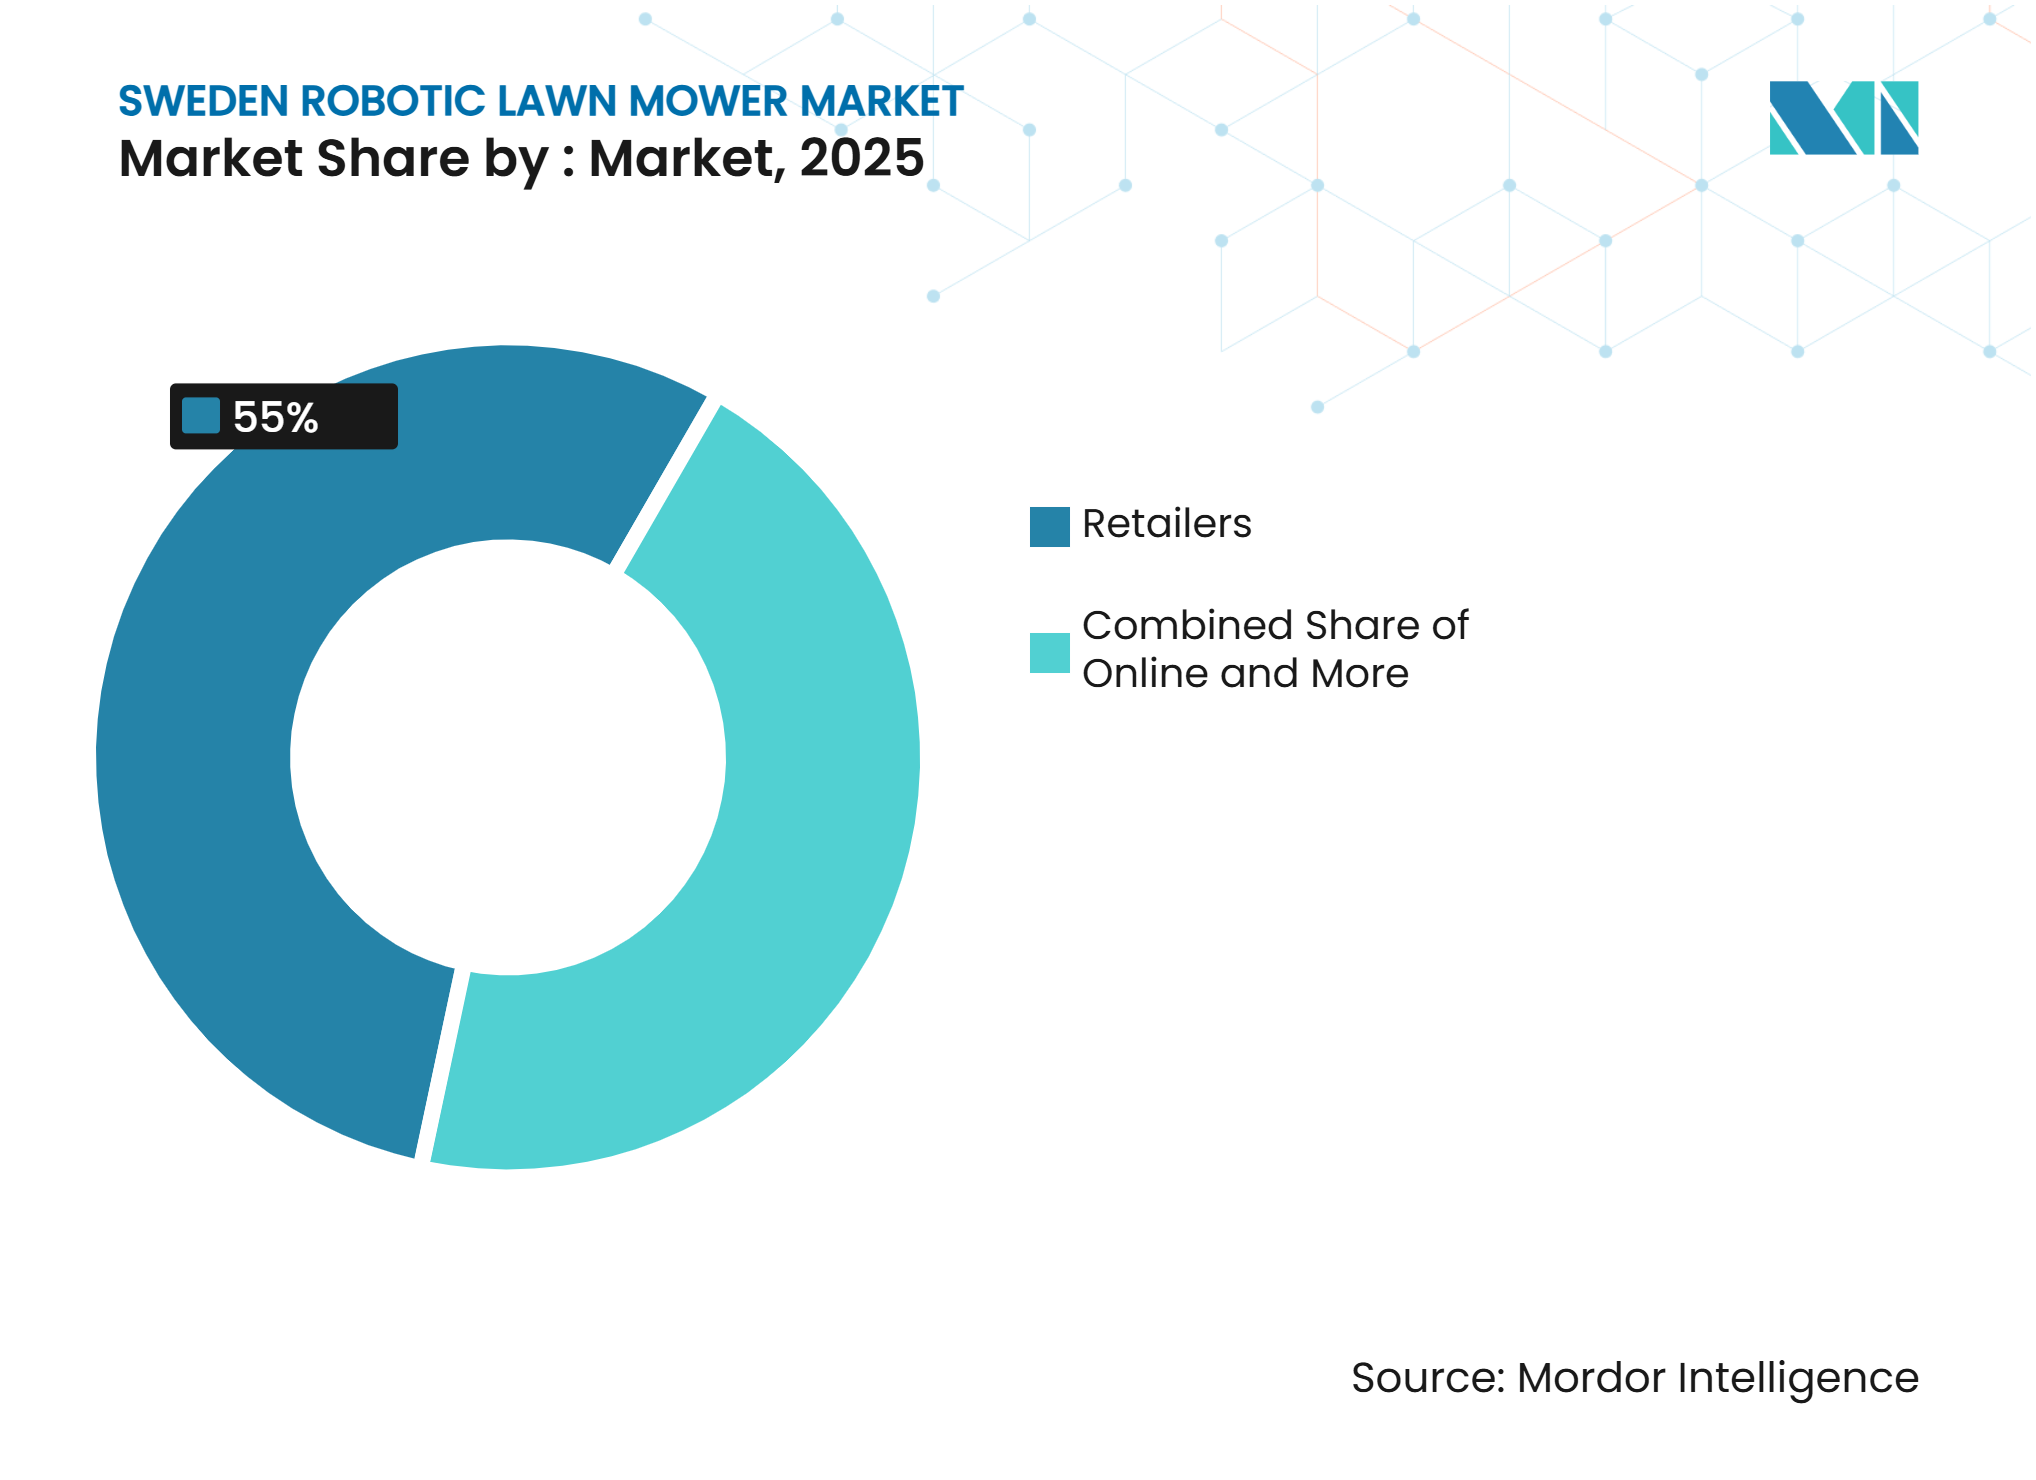
- Nach Vertriebskanal hielten Einzelhändler im Jahr 2025 einen Marktanteil von 55 % am schwedischen Markt für Roboter-Rasenmäher, während der Online-Verkauf von 2026 bis 2031 mit einer CAGR von 11,5 % wachsen soll.
- Nach Anwendung hielt der Wohnbereich im Jahr 2025 einen Anteil von 72 % an der Marktgröße des schwedischen Marktes für Roboter-Rasenmäher, während der gewerbliche Bereich von 2026 bis 2031 mit einer CAGR von 12,4 % wachsen soll.
- Nach Endnutzer hielten Hausbesitzer im Jahr 2025 einen Anteil von 68 % am Marktwert, während Landschaftsbauunternehmen von 2026 bis 2031 mit einer CAGR von 10,3 % wachsen sollen.
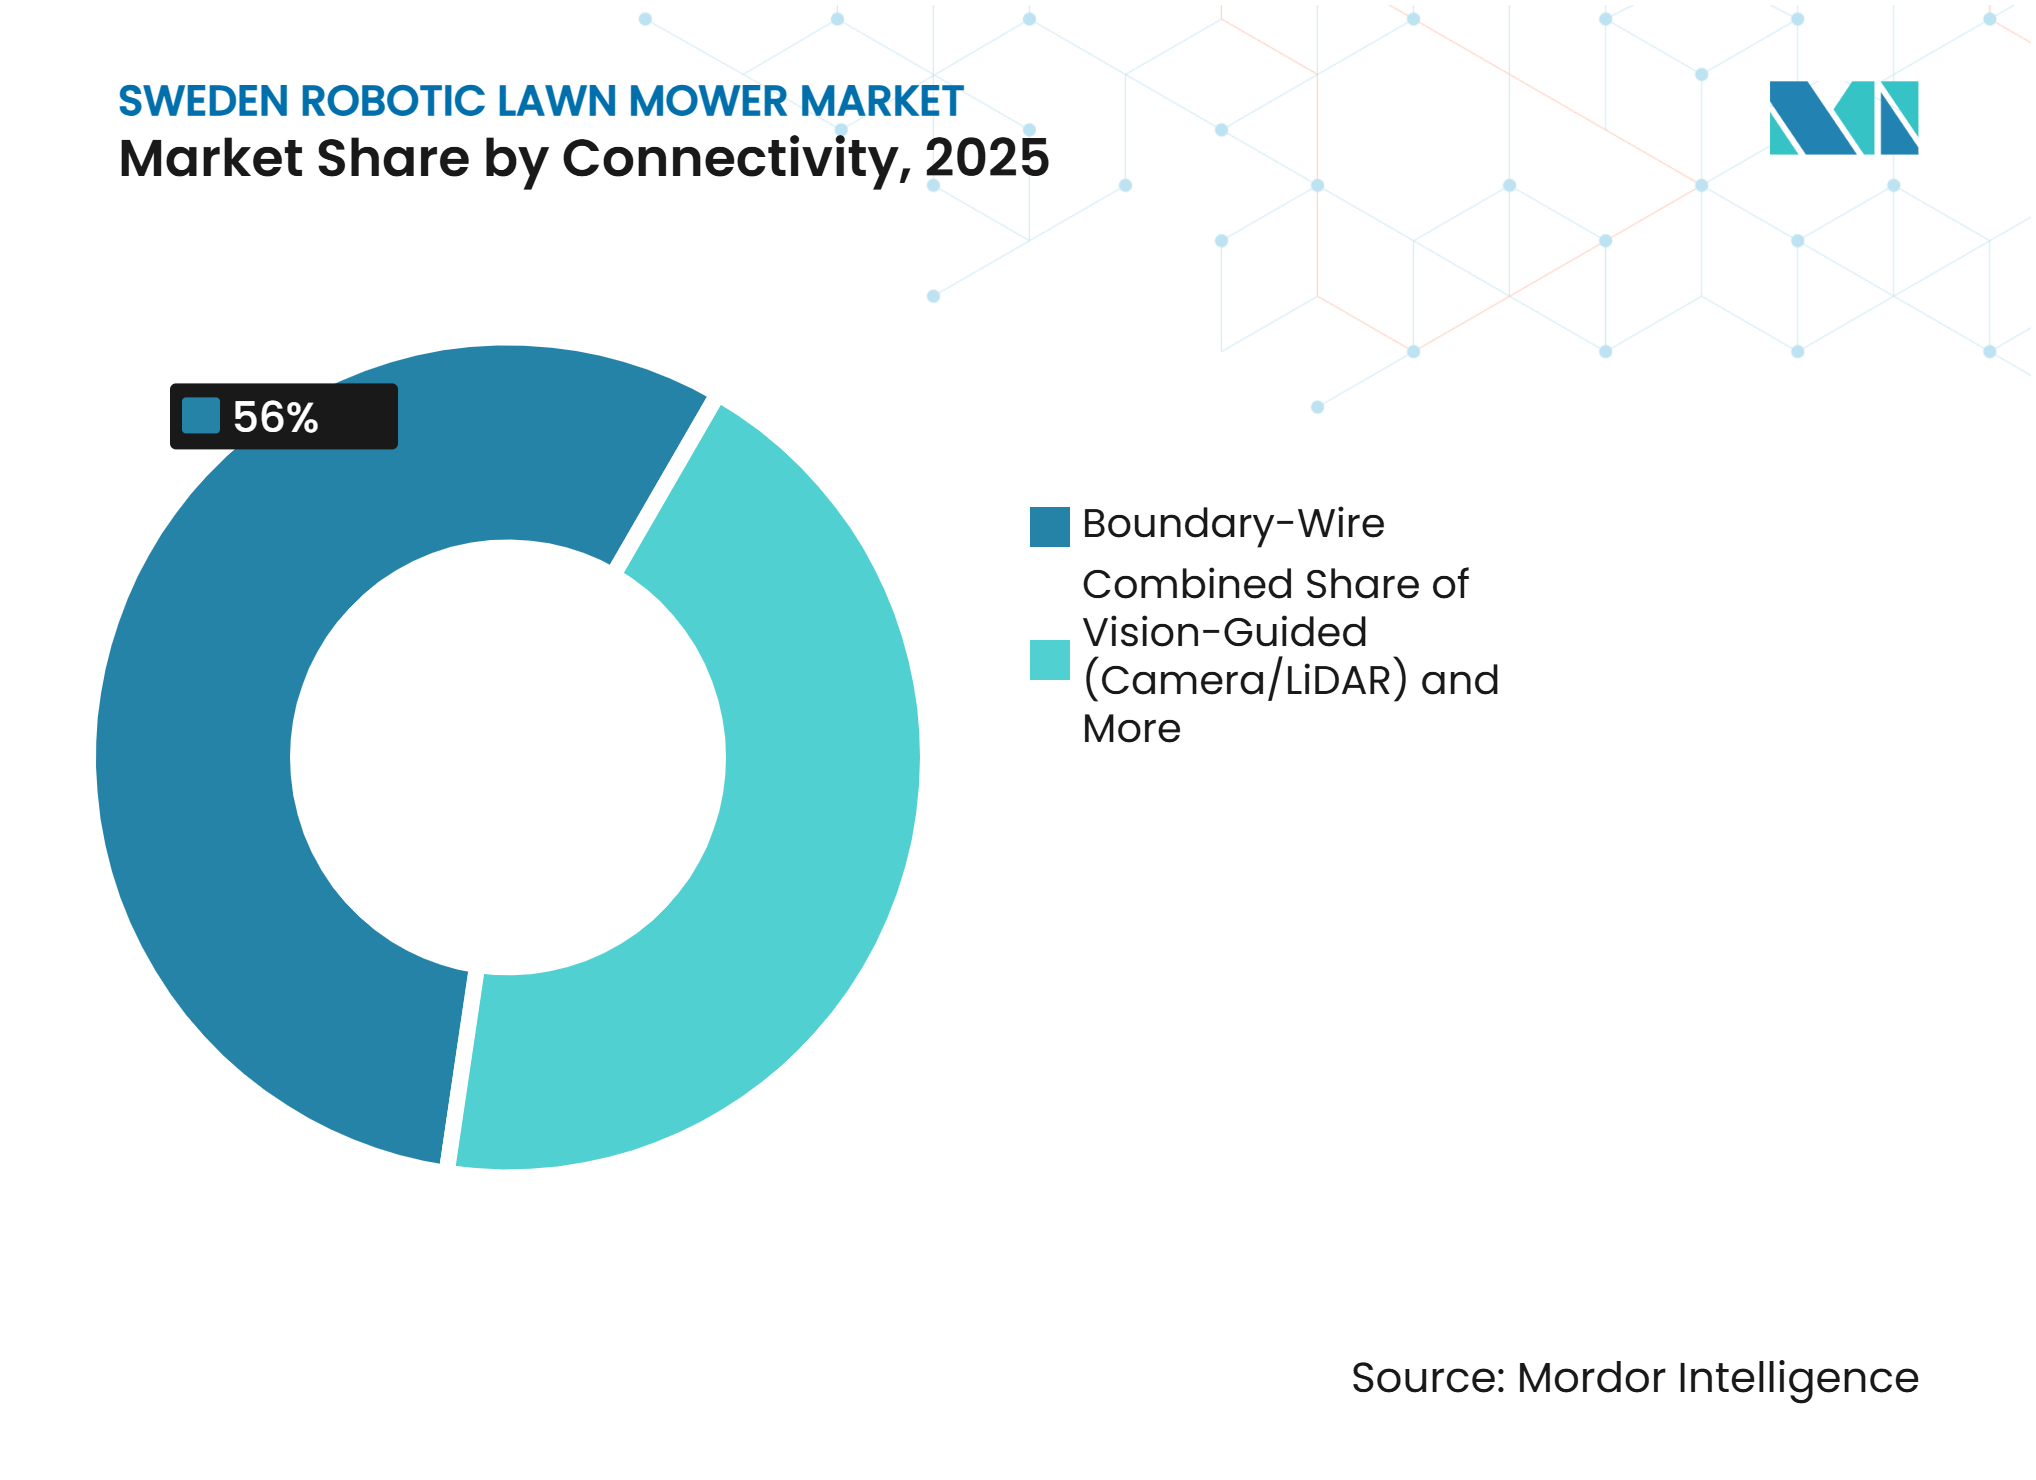
- Nach Konnektivität hielten Begrenzungsdrahtsysteme im Jahr 2025 einen Anteil von 56 % am Marktwert, während kameragesteuerte Systeme von 2026 bis 2031 mit der schnellsten CAGR von 13,5 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe schwedische Landschaftsbau-Arbeitskosten stärken die Wirtschaftlichkeit der Automatisierung | +2.3% | National, am stärksten in den Ballungsräumen Stockholm, Göteborg und Malmö | Mittelfristig (2–4 Jahre) |
| Große Basis an Einfamilienhäusern und komfortorientierte Rasenpflege | +1.9% | National, mit höherer Durchdringung in Vorstadtgemeinden | Kurzfristig (≤ 2 Jahre) |
| Ausbau drahtloser Navigation und Mehrzonenproduktfähigkeit | +1.6% | National, entsprechend der Produktverfügbarkeit | Mittelfristig (2–4 Jahre) |
| Kommunale und Sportplatz-Einführung validiert professionelles Robotermähen | +1.3% | National, mit früher Aktivität in Ale, Älvkarleby, Eskilstuna und Lidköping | Mittelfristig (2–4 Jahre) |
| Tierschonendes Mähen wird zum Differenzierungsmerkmal und Treiber für Ersatzzyklen | +0.7% | National | Langfristig (≥ 4 Jahre) |
| Wintergerechte Planung und Frostmanagement schaffen Nachfrage nach intelligenteren vernetzten Modellen | +0.5% | National, mit stärkerem Effekt in Nordschweden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe schwedische Landschaftsbau-Arbeitskosten stärken die Wirtschaftlichkeit der Automatisierung
Arbeitskosten im Landschaftsbau unterstützen den Fall für Automatisierung, bei der das Mähen wiederholte Arbeit auf großen Flächen erfordert. Dieser Effekt im schwedischen Markt für Roboter-Rasenmäher ist am stärksten bei Parks, Sportplätzen, Golfanlagen und Landschaftsbauunternehmen, die häufige Mähpläne verwalten. Ein Roboter-Rasenmäher kann die Zeit reduzieren, die das Personal für routinemäßiges Schneiden aufwendet, und es ermöglichen, sich auf Wartungsarbeiten zu konzentrieren, die direkte Aufmerksamkeit erfordern. Der schwedische Markt für Roboter-Rasenmäher hat daher einen stärkeren gewerblichen Nutzen, wo Arbeit ein wiederkehrender Betriebsaufwand ist, insbesondere für Betreiber, die mehrere Standorte mit regelmäßigen Mähzyklen verwalten. Der Nutzen ist für Haushalte mit kleinen Rasenflächen, unregelmäßigem Mähbedarf oder Grundstücken, auf denen manuelle Arbeit während der kurzen Betriebssaison handhabbar bleibt, weniger unmittelbar. Gewerbliche Käufer können Gerätekosten auch über mehrere Standorte durch Serviceverträge, Leasing oder Flottennutzung verteilen.
Große Basis an Einfamilienhäusern und komfortorientierte Rasenpflege
Statistics Sweden verzeichnete Ende 2024 2.136.854 Wohnungen in Ein- oder Zweifamilienhäusern und bietet damit eine große Wohnbasis für Roboter-Rasenmäherprodukte[1]. Einfamilienhäuser verfügen häufig über Außenbereiche, die während der Mähsaison regelmäßige Pflege benötigen. Für viele Eigentümer verbindet das Wertversprechen Zeitersparnis mit einer gleichmäßigeren Rasenpflege. Bestehende Eigentümer schaffen auch Nachfrage nach Ersatzgeräten, wenn Batterien altern und Navigationssysteme sich verbessern. Der schwedische Markt für Roboter-Rasenmäher profitiert, wenn Käufer das Produkt als langfristiges Haushaltsgerät und nicht als Ermessenskauf während der aktiven Mähsaison betrachten. Einzelhandelsverfügbarkeit und einfachere Einrichtung können die Upgrade-Entscheidung für Haushalte mit geeigneten Rasenflächen zugänglicher machen, insbesondere wenn erfahrene Eigentümer vertraute Produktalternativen vergleichen können.
Ausbau drahtloser Navigation und Mehrzonenproduktfähigkeit
Drahtlose Navigation im schwedischen Markt für Roboter-Rasenmäher reduziert die Notwendigkeit, einen physischen Begrenzungsdraht zu installieren und zu warten. Die Husqvarna Group erweiterte ihr drahtloses Sortiment im Jahr 2025 mit Produkten, die Gärten von 600 m² bis mehr als 50.000 m² abdecken, laut Unternehmensangaben. Die Husqvarna Group führte 2026 auch KI-Vision-fähige Modelle mit Infrarotkameras für den Betrieb bei schlechteren Lichtverhältnissen ein. Diese Optionen können die Installationshürde für Käufer mit mehreren Rasenzonen oder unregelmäßigen Gartengrenzen senken. Sie können auch höherwertige Produktkonfigurationen begünstigen, da Käufer einfachere Einrichtung und Navigationsfähigkeit höher bewerten. Die Leistung im schwedischen Markt für Roboter-Rasenmäher hängt weiterhin von den Standortbedingungen ab, einschließlich Baumbestand, Gelände, zuverlässigen Positionierungssignalen und der praktischen Fähigkeit der Eigentümer, einen freien Betriebsbereich aufrechtzuerhalten.
Kommunale und Sportplatz-Einführung validiert professionelles Robotermähen
Kommunale Einsätze bieten sichtbare Anwendungsfälle für professionelles Robotermähen. Die Gemeinde Älvkarleby setzte 2024 2 GPS-RTK-Roboter-Rasenmäher am Skutskärs Idrottsplats ein, um fast 30.000 m² auf 4 Spielfeldern zu pflegen. Die Gemeinde Eskilstuna betreibt 12 Großformat-Roboter-Rasenmäher auf fast 50.000 m² Parkfläche, während das Personal andere Wartungsaufgaben erledigt. Diese Installationen zeigen, wie sich der Flotteneinsatz von einem typischen Haushaltskauf unterscheidet. Öffentliche Betreiber bewerten Abdeckung, Planung, Service und die Möglichkeit, Personal anderweitig einzusetzen, anstatt den Mäher als einfachen Ersatz für jede Grünflächenpflegeaufgabe zu betrachten. Referenzfälle können die Beschaffungsunsicherheit für benachbarte Kommunen und Betreiber verwalteter Flächen verringern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Installationskosten | -2.20% | National | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen durch Rasenlayout, Gelände, Signal und Konnektivität | -1.60% | National, mit stärkerem Effekt in Nord- und ländlichem Schweden | Mittelfristig (2–4 Jahre) |
| Sicherheitsrisiko für Igel und nachtaktive Wildtiere | -0.70% | National | Langfristig (≥ 4 Jahre) |
| RUT-subventioniertes manuelles Rasenmähen schafft einen kostengünstigeren Ersatz | -0.80% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Installationskosten
Die Anschaffungskosten bleiben im schwedischen Markt für Roboter-Rasenmäher eine Hürde für Haushalte, die Robotermähen mit manuellen Geräten oder gelegentlicher bezahlter Rasenpflege vergleichen. Premium-Konfigurationen ohne Draht können deutlich höhere Preise als einfache Begrenzungsdrahtmodelle erzielen. Komplexe Gärten können auch eine professionelle Installation erfordern, was die anfänglichen Ausgaben erhöht. Kommunale und gewerbliche Käufer haben mehr Möglichkeiten, Beschaffungsrahmen, Leasingverträge oder Servicevereinbarungen zu nutzen. Kleinere Betreiber und Haushalte haben möglicherweise keinen gleichen Zugang zu diesen Finanzierungsstrukturen. Saisonale Miet- und Servicemodelle können die Eigentumsschwelle senken, obwohl ihre Reichweite enger bleibt als der direkte Einzelhandelsverkauf.
RUT-subventioniertes manuelles Rasenmähen schafft einen kostengünstigeren Ersatz
Steuerliche Entlastungen für förderfähige Haushaltsdienstleistungen können die Kosten für manuelle Rasenpflege für schwedische Verbraucher senken. Das Schwedische Finanzamt beschreibt den RUT-Abzugsrahmen für Haushaltsdienstleistungen[2]. Dies gibt einigen Haushalten eine Alternative zum Kauf und zur Wartung eines Roboter-Rasenmähers. Der Ersatz ist am relevantesten, wo Rasenflächen klein, komplex oder nur saisonal genutzt werden. Er kann auch Kunden ansprechen, die eine persönliche Aufsicht über die Gartenpflege bevorzugen und kein Gerät zwischen den Mähsaisons lagern oder warten möchten, insbesondere wenn die Rasenpflege unregelmäßig ist. Robotermähen muss daher bei Komfort, Konsistenz und reduziertem Koordinationsaufwand punkten und nicht nur bei den Gerätekosten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reichweite:
Mittlere Reichweite verankert den Umsatz, hohe Reichweite führt das Wachstum anRoboter-Rasenmäher im mittleren Reichweitenbereich hielten im schwedischen Markt für Roboter-Rasenmäher im Jahr 2025 einen Wertanteil von 46 %. Dieses Segment eignet sich für viele Vorstadtgärten, da es Abdeckung, vernetzte Funktionen und Kaufkosten ausbalanciert. Es bedient auch Ersatzkäufer, die mehr Leistung wünschen, ohne auf ein professionelles Produkt umzusteigen oder die Kosten einer größeren gewerblichen Maschine zu tragen. Geräte im niedrigen Reichweitenbereich bleiben für kleinere und einfachere Rasenflächen relevant. Ihre Rolle ist begrenzt, wenn Kunden mehrere Zonen, längere Laufzeiten oder fortschrittlichere Navigation benötigen.
Mäher im hohen Reichweitenbereich sollen von 2026 bis 2031 mit einer CAGR von 9,5 % wachsen. Die Nachfrage ist an größere Grundstücke, Kommunen, Sportplätze und andere verwaltete Flächen gebunden. Diese Käufer legen mehr Wert auf Betriebskapazität und Flottennutzung als auf den niedrigsten Kaufpreis. STIGA führte 2026 sein Vista Technology-Sortiment für Flächen bis zu 14.000 m² ein, mit schwedischen Preisen von SEK 11.990 (1.142 USD) bis SEK 84.990 (8.094 USD)[3]. Höhere Transaktionswerte und Servicevereinbarungen können dieses Segment für das Umsatzwachstum wichtig machen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Batteriekapazität:
Mainstream-Systeme führen, Hochvoltprodukte gewinnen an BodenDas Segment 20 bis 30 V hielt im Jahr 2025 einen Wertanteil von 48 %. Es unterstützt Mainstream-Wohnprodukte, die ein praktisches Gleichgewicht aus Laufzeit, Ladeverhalten und Mähergröße benötigen. Diese Systeme erfüllen die Anforderungen vieler Haushaltsrasenflächen ohne die Kosten größerer professioneller Geräte. Produkte unter 20 V bleiben auf Einstiegsniveau relevant, wo Käufer bereit sind, eine kürzere Laufzeit gegen ein kostengünstigeres, kompakteres Produkt einzutauschen. Ihre Attraktivität ist am stärksten, wo der Abdeckungsbedarf bescheiden ist, das Rasenlayout unkompliziert ist und Käufer den anfänglichen Kaufpreis stärker gewichten.
Systeme über 30 V sollen von 2026 bis 2031 mit einer CAGR von 10,8 % wachsen. Ein höherer täglicher Abdeckungsbedarf macht leistungsstärkere Systeme für den Premium-Wohn- und Gewerbebereich relevanter. Husqvarnas EPOS-Produktangebot bedient professionelle Einrichtungen, die einen Großflächenbetrieb benötigen. Die Verschiebung im Batteriemix spiegelt auch den steigenden Wert längerer Betriebszeiten zwischen den Ladezyklen wider. Die Nachfrage in dieser Kategorie wird von Maschinen angetrieben, die größere und anspruchsvollere Standorte bewältigen können.
Nach Vertriebskanal:
Einzelhändler führen den Verkauf an, Online verändert den KaufprozessEinzelhändler hielten im Jahr 2025 einen Wertanteil von 55 %. Physische Händler und Einzelhandelsnetzwerke bleiben wichtig, wo Käufer Installation, Wartung, Reparaturen oder Produktvorführungen benötigen. Fachgeschäfte bedienen Erstkäufer, die vor der Wahl eines Navigationssystems, dem Vergleich von Produktspezifikationen oder der Entscheidung, ob ihr Rasen für eine drahtlose Konfiguration geeignet ist, Beratung wünschen. Sie unterstützen auch Kunden, die eine standortspezifische Empfehlung benötigen. Diese Servicerolle ist besonders relevant für Begrenzungsdrahtprodukte und schwierige Gartenlayouts.
Der Online-Verkauf soll von 2026 bis 2031 mit einer CAGR von 11,5 % wachsen. Drahtlose Modelle machen Online-Käufe praktischer, indem sie den Bedarf an professioneller Begrenzungsinstallation reduzieren. STIGA machte seine Modelle A 4 und A 8 im Jahr 2025 über STIGA.com und autorisierte Online-Händler verfügbar. Digitale Kanäle können Herausforderern mehr direkte Kontrolle über Produktpräsentation und Preisgestaltung geben. Einzelhändler bleiben relevant, wenn Käufer laufenden Support, Zugang zu persönlichem Service und eine fundierte Einschätzung des lokalen Installationsbedarfs priorisieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Wohnbereich führt, gewerbliche Nachfrage wächstWohnanwendungen hielten im Jahr 2025 einen Wertanteil von 72 %. Die installierte Haushaltsbasis unterstützt Wiederholungskäufe, wenn Käufer ältere Geräte ersetzen oder Navigationsfunktionen upgraden. Einfamilienhäuser geben dem Segment einen breiten Pool potenzieller Kunden. Komfort bleibt zentral, da Hausbesitzer den Aufwand für routinemäßiges Mähen reduzieren können. Produktzuverlässigkeit und einfache Einrichtung werden bestimmen, wie weit sich diese Nachfrage über erfahrene Nutzer hinaus erstreckt, die bereits routinemäßige Wartung und saisonale Lagerungsanforderungen kennen.
Gewerbliche Anwendungen sollen von 2026 bis 2031 mit einer CAGR von 12,4 % wachsen. Gewerbliche Installationen umfassen oft größere Geräte, mehrere Einheiten und Servicevereinbarungen. Husqvarnas Automower 540 EPOS wurde 2025 für kleingewerbliche Einrichtungen bis zu 8.000 m² eingeführt. Sichtbarer öffentlicher und professioneller Einsatz kann die Technologie für Wohnkäufer vertrauter machen. Der schwedische Markt für Roboter-Rasenmäher hat die Möglichkeit, den Wert zu steigern, wenn größere verwaltete Flächen über aufeinanderfolgende Mähsaisons vom Piloteinsatz zum regulären Flottenbetrieb übergehen.
Nach Endnutzer:
Hausbesitzer dominieren, professionelle Käufer verändern den WertmixHausbesitzer hielten im Jahr 2025 einen Wertanteil von 68 %. Ihre Kaufentscheidungen hängen von Gartengröße, Einrichtungsanforderungen, Komfort und Vertrauen in die Produktleistung ab. Drahtlose Installation kann besonders attraktiv für Hausbesitzer sein, die keinen vergrabenen Begrenzungsdraht verwalten möchten. Bestehende Nutzer können Produkte ersetzen, wenn neue Konnektivitäts- und Visionsfunktionen verfügbar werden, insbesondere wenn ein älteres Begrenzungsdrahtsystem den aktuellen Anforderungen nicht mehr entspricht. Dies macht die Haushaltsnachfrage weniger abhängig von Neubauten als in einer rein erstmaligen Käuferkategorie.
Landschaftsbauunternehmen sollen von 2026 bis 2031 mit einer CAGR von 10,3 % wachsen. Diese Betreiber können Robotersysteme nutzen, um routinemäßiges Schneiden zu verwalten, während sie Personal für andere Arbeiten einsetzen. Sportplätze, Parks, Kommunen und Golfplätze verwenden andere Beschaffungs- und Serviceansätze als Haushalte. Jeder kann größere Maschinen, längere Verkaufszyklen und stärkeren technischen Support erfordern. Andere Nutzer, darunter Schulen, Unternehmensstandorte und Gastgewerbeimmobilien, schaffen Nachfrage nach Rasenflächen mit definierten, wiederholbaren Wartungsanforderungen auf klar verwalteten Außenbereichen.
Nach Konnektivität:
Begrenzungsdrahtsysteme führen, kameragesteuerte Modelle wachsen am schnellstenBegrenzungsdrahtsysteme hielten im Jahr 2025 einen Wertanteil von 56 %. Ihre Position spiegelt eine große installierte Basis und einen niedrigeren Einstiegspreis für Käufer mit geeigneten Rasenflächen wider. Diese Systeme bieten weiterhin eine praktische Option, wo ein definierter Perimeter und professionelle Installation akzeptabel sind. Intelligente GPS- und WLAN-Produkte liegen zwischen traditionellen Drahtsystemen und fortschrittlichen kameragesteuerten Maschinen. Sie sprechen Käufer an, die eine einfachere Einrichtung suchen, ohne sich für die Konfiguration mit den meisten Funktionen zu entscheiden, insbesondere wenn ein einfacher drahtloser Betrieb wichtiger ist als fortschrittliche Visionsfunktionen.
Kameragesteuerte Systeme sollen von 2026 bis 2031 mit der schnellsten CAGR von 13,5 % wachsen. Husqvarnas NERA-Modelle von 2025 führten kamerabasierte Intelligenz zur Hinderniserkennung und Igelerkennung ein. STIGA führte 2026 KI-gesteuerte Kameranavigation in seinem neuen autonomen Sortiment ein. Bessere Sensorik kann die Eignung für komplexe Gärten erweitern und den Wert von Ersatzkäufen steigern. Die Nachfrage nach kameragesteuerten Produkten wird davon abhängen, ob sich diese Systeme unter verschiedenen Außenbedingungen als zuverlässig erweisen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Schweden ist eine definierte Geografie, wobei der Markt von 2026 bis 2031 mit einer CAGR von 7,9 % wachsen soll. Die Nachfrage konzentriert sich auf Stockholm, Göteborg und Malmö, wo Vorstadtwohnungen, Zugang zu Dienstleistungen und höhere Landschaftsbaukosten die Einführung unterstützen. Diese Ballungsräume verfügen auch über etablierte Einzel- und Händlernetzwerke. Separate Marktanteile für lokale Gebiete werden nicht ausgewiesen. Stadtbezüge veranschaulichen daher Nachfragebedingungen und keine separaten Marktsegmente.
Kleinere Kommunen bieten eine separate Quelle professioneller Nachfrage. Ale, Älvkarleby, Eskilstuna, Lidköping, Växjö und Oskarshamn haben Robotermähprogramme für öffentliche Flächen und Sportplätze eingesetzt. Der Einsatz von Älvkarleby im Jahr 2024 zeigt die Nutzung auf 4 Spielfeldern einer kommunalen Einrichtung. Diese Programme schaffen Betriebsreferenzen für andere öffentliche Käufer. Sie können eine breitere Berücksichtigung von flottenbasiertem Mähen unterstützen, wenn die Beschaffungsbedingungen geeignet sind und Betreiber Wartungsunterstützung über mehrere verwaltete Bereiche organisieren können.
Nordschweden hat eine kürzere Mähsaison, was die jährliche Gerätenutzung reduzieren kann. Gleichzeitig können saisonale Planung, Frostbewusstsein, Ferndiagnose und Batterieprotektionsfunktionen an diesen Standorten wertvoller sein. Die Produkteignung hängt von lokalem Gelände, Konnektivität und Wetterexposition ab, die zwischen dichten städtischen Gärten und größeren ländlichen oder nördlichen Grundstücken erheblich variieren können. Golfplätze, insbesondere in südlichen und Küstengebieten, bleiben ein potenzieller professioneller Anwendungsfall. Nationale Lieferanten benötigen Produkt- und Serviceangebote, die unter diesen verschiedenen Betriebsbedingungen funktionieren.
Wettbewerbslandschaft
Marktkonzentration
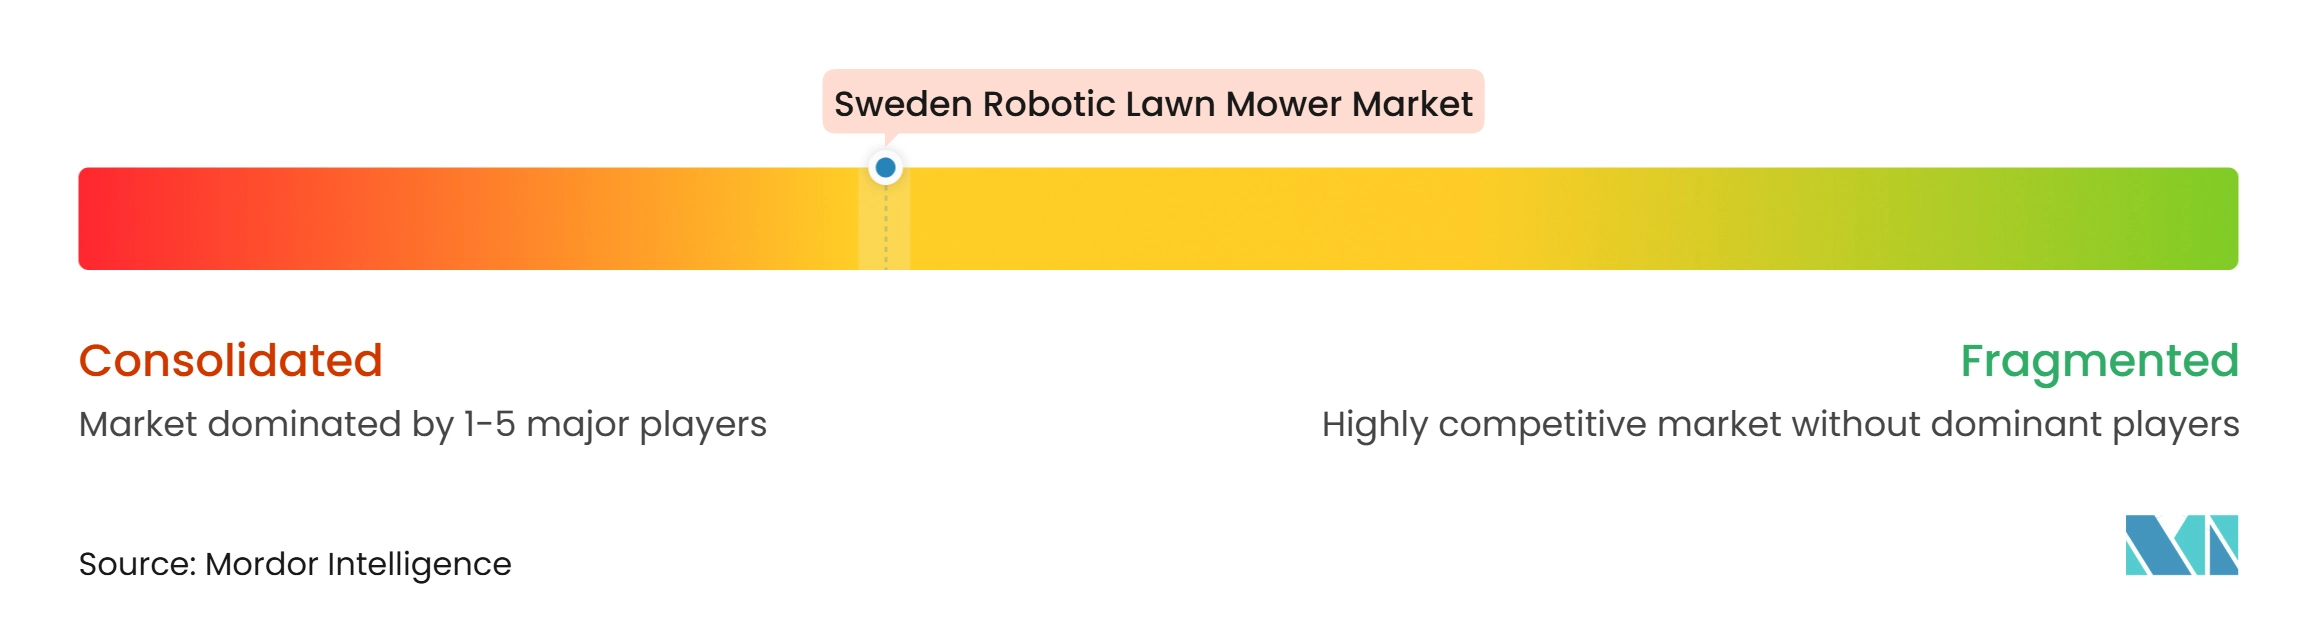
Der schwedische Markt für Roboter-Rasenmäher konzentriert sich auf etablierte Anbieter, wobei Husqvarna AB die führende Position innehat und einen klaren Vorteil bei der bestehenden Marktbekanntheit besitzt. Husqvarnas Sortiment und Händlernetzwerk sind zentrale Wettbewerbsvorteile in einer Kategorie, die Installation und Wartung erfordern kann. STIHL Pty Ltd, STIGA AB, Positec Group Ltd. und Navimow bilden eine wichtige nächste Ebene. Ihre Positionen spiegeln Unterschiede in Produktdesign, drahtloser Navigation, Kundenerreichbarkeit und dem Grad des After-Sales-Supports wider. Die Husqvarna Group erweiterte ihr drahtloses Produktangebot im Jahr 2025 und führte 2026 weiterhin KI-Vision-Technologie ein. STIGA brachte im März 2026 8 Vista Technology-Modelle auf den Markt, die Wohn- und größere verwaltete Bereiche abdecken. STIGA nutzte auch den direkten Online-Vertrieb für seine A4- und A8-Modelle im Jahr 2025. Diese Schritte zeigen Wettbewerb über Technologie, Produktbreite und Kanalsteuerung. Die Servicefähigkeit bleibt ein praktischer Unterscheidungspunkt, wenn Standortdesign oder Reparaturanforderungen das übersteigen, was die Selbstinstallation bewältigen kann, insbesondere für Käufer mit komplexen Rasenflächen oder mehreren Mähzonen.
Professionelle Anwendungen schaffen einen eigenständigen Wettbewerbsbereich, da Käufer zuverlässigen Flottenbetrieb, Abdeckungskapazität und Support benötigen. Husqvarnas Einführung des 540 EPOS im Jahr 2025 richtete sich an kleingewerbliche Einrichtungen mit einer Maschine für Flächen bis zu 8.000 m². Kleinere zugelassene Anbieter können sich auf Spezialchancen bei Sportplätzen, Parks und Golfplätzen konzentrieren, wo Käufer möglicherweise Standortexpertise und maßgeschneiderten Service über eine breite Einzelhandelsreichweite stellen. Der Markt enthält keine einzelnen Unternehmensanteilszahlen, daher sollten Positionen nicht als quantifizierte Rangfolgen über Husqvarnas angegebene Führungsposition hinaus gelesen werden. Ein Konzentrationsindex von 7 von 10 spiegelt einen oligopolistischen Kern unter der Führung von Husqvarna AB wider, mit mehreren etablierten Wettbewerbern und wachsendem Wettbewerbsdruck durch neuere Marktteilnehmer.
Branchenführer im schwedischen Markt für Roboter-Rasenmäher
-
Husqvarna AB
-
STIHL Pty Ltd
-
STIGA S.p.A.
-
Positec Group Ltd.
-
Navimow
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Schweden Markt für Roboter-Rasenmäher Unternehmen in diesem Bericht
- Husqvarna AB
- STIHL Pty Ltd
- Navimow
- MAMMOTION
- Positec Group Ltd.
- STIGA S.p.A.
- AL-KO Geräte GmbH
- Einhell Nordic A/S
- Honda Motor Co., Ltd.
- YAMABIKO Corporation (Belrobotics)
- Zucchetti Centro Sistemi S.p.a. (Ambrogio Robot )
- Robomow Ltd.
- EcoFlow Inc.
- Greenworks Tools EU.
- Robotgarden
Neueste Industrielle Entwicklungen in Schweden Markt für Roboter-Rasenmäher
- März 2026: STIGA AB stellt 8 autonome Roboter-Rasenmäher unter der STIGA Vista Technology-Plattform vor, die eine KI-gesteuerte HDR-Kamera, Quad-Band-RTK-GNSS mit antennenfreier Einrichtung und die STIGA.GO-App integrieren. Das Sortiment deckt 600 m² bis 14.000 m² ab, mit schwedischen Einzelhandelspreisen von SEK 11.990 (1.142 USD) bis SEK 84.990 (8.094 USD).
- Februar 2026: Husqvarna AB stellt die drahtlosen Wohn-Roboter-Rasenmäher Automower Aspire R6V, 308V und 312V vor. Die Modelle decken Gärten bis zu 600 m², 800 m² und 1.200 m² ab und umfassen KI-Vision-Technologie.
- Oktober 2025: Husqvarna AB bringt die Automower NERA-Serie auf den Markt, darunter die Modelle 405VE, 410VE, 430V und 450V mit integrierter KI-Vision-Technologie, Hinderniserkennung und Igelerkennung. Die Ankündigung führt auch den Automower 540 EPOS für gewerbliche Einrichtungen bis zu 8.000 m² ein.
Berichtsumfang des schwedischen Marktes für Roboter-Rasenmäher
Ein Roboter-Rasenmäher ist ein autonomes Gerät, das mit Sensoren und Programmierung ausgestattet ist, um Rasenmähaufgaben ohne menschliches Eingreifen durchzuführen. Diese werden für Wohn- und Gewerbezwecke von Hausbesitzern, Wohnungseigentümern, in Parks und auf Spielplätzen sowie an anderen Orten eingesetzt.
Der Bericht über den schwedischen Markt für Roboter-Rasenmäher ist segmentiert nach Reichweite (Niedrige Reichweite, Mittlere Reichweite und Hohe Reichweite), nach Batteriekapazität (Weniger als 20 V, 20 bis 30 V und Mehr als 30 V), nach Vertriebskanal (Einzelhändler, Fachgeschäfte und Online), nach Anwendung (Wohnbereich und Gewerbe), nach Endnutzer (Hausbesitzer, Landschaftsbauunternehmen, Sportplätze und Parks, Kommunen, Golfplätze und Sonstige) sowie nach Konnektivität (Begrenzungsdraht, Smart-GPS / WLAN und Kameragesteuert). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Niedrige Reichweite |
| Mittlere Reichweite |
| Hohe Reichweite |
| Weniger als 20 V |
| 20 bis 30 V |
| Mehr als 30 V |
| Einzelhändler |
| Fachgeschäfte |
| Online |
| Wohnbereich |
| Gewerbe |
| Hausbesitzer |
| Landschaftsbauunternehmen |
| Sportplätze und Parks |
| Kommunen |
| Golfplätze |
| Sonstige |
| Begrenzungsdraht |
| Smart-GPS / WLAN |
| Kameragesteuert (Kamera/LiDAR) |
| Nach Reichweite | Niedrige Reichweite |
| Mittlere Reichweite | |
| Hohe Reichweite | |
| Nach Batteriekapazität | Weniger als 20 V |
| 20 bis 30 V | |
| Mehr als 30 V | |
| Nach Vertriebskanal | Einzelhändler |
| Fachgeschäfte | |
| Online | |
| Nach Anwendung | Wohnbereich |
| Gewerbe | |
| Nach Endnutzer | Hausbesitzer |
| Landschaftsbauunternehmen | |
| Sportplätze und Parks | |
| Kommunen | |
| Golfplätze | |
| Sonstige | |
| Nach Konnektivität | Begrenzungsdraht |
| Smart-GPS / WLAN | |
| Kameragesteuert (Kamera/LiDAR) |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der schwedische Markt für Roboter-Rasenmäher?
Der schwedische Markt für Roboter-Rasenmäher wird im Jahr 2026 auf 70,6 Millionen USD geschätzt.
Welche Wachstumsrate wird für Roboter-Rasenmäher in Schweden prognostiziert?
Der Verkauf von Roboter-Rasenmähern in Schweden soll von 2026 bis 2031 mit einer CAGR von 7,9 % wachsen.
Welche Anwendung hat den größten Anteil am Verkauf von Roboter-Rasenmähern in Schweden?
Der Wohnbereich hatte den größten Anteil am Verkauf von Roboter-Rasenmähern in Schweden mit 72 % des Wertes im Jahr 2025.
Welcher Vertriebskanal führt beim Kauf von Roboter-Rasenmähern in Schweden?
Einzelhändler führten beim Kauf von Roboter-Rasenmähern in Schweden mit 55 % des Wertes im Jahr 2025.