
Tamaño y Participación del Mercado de Cortacéspedes Robóticos de Suecia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
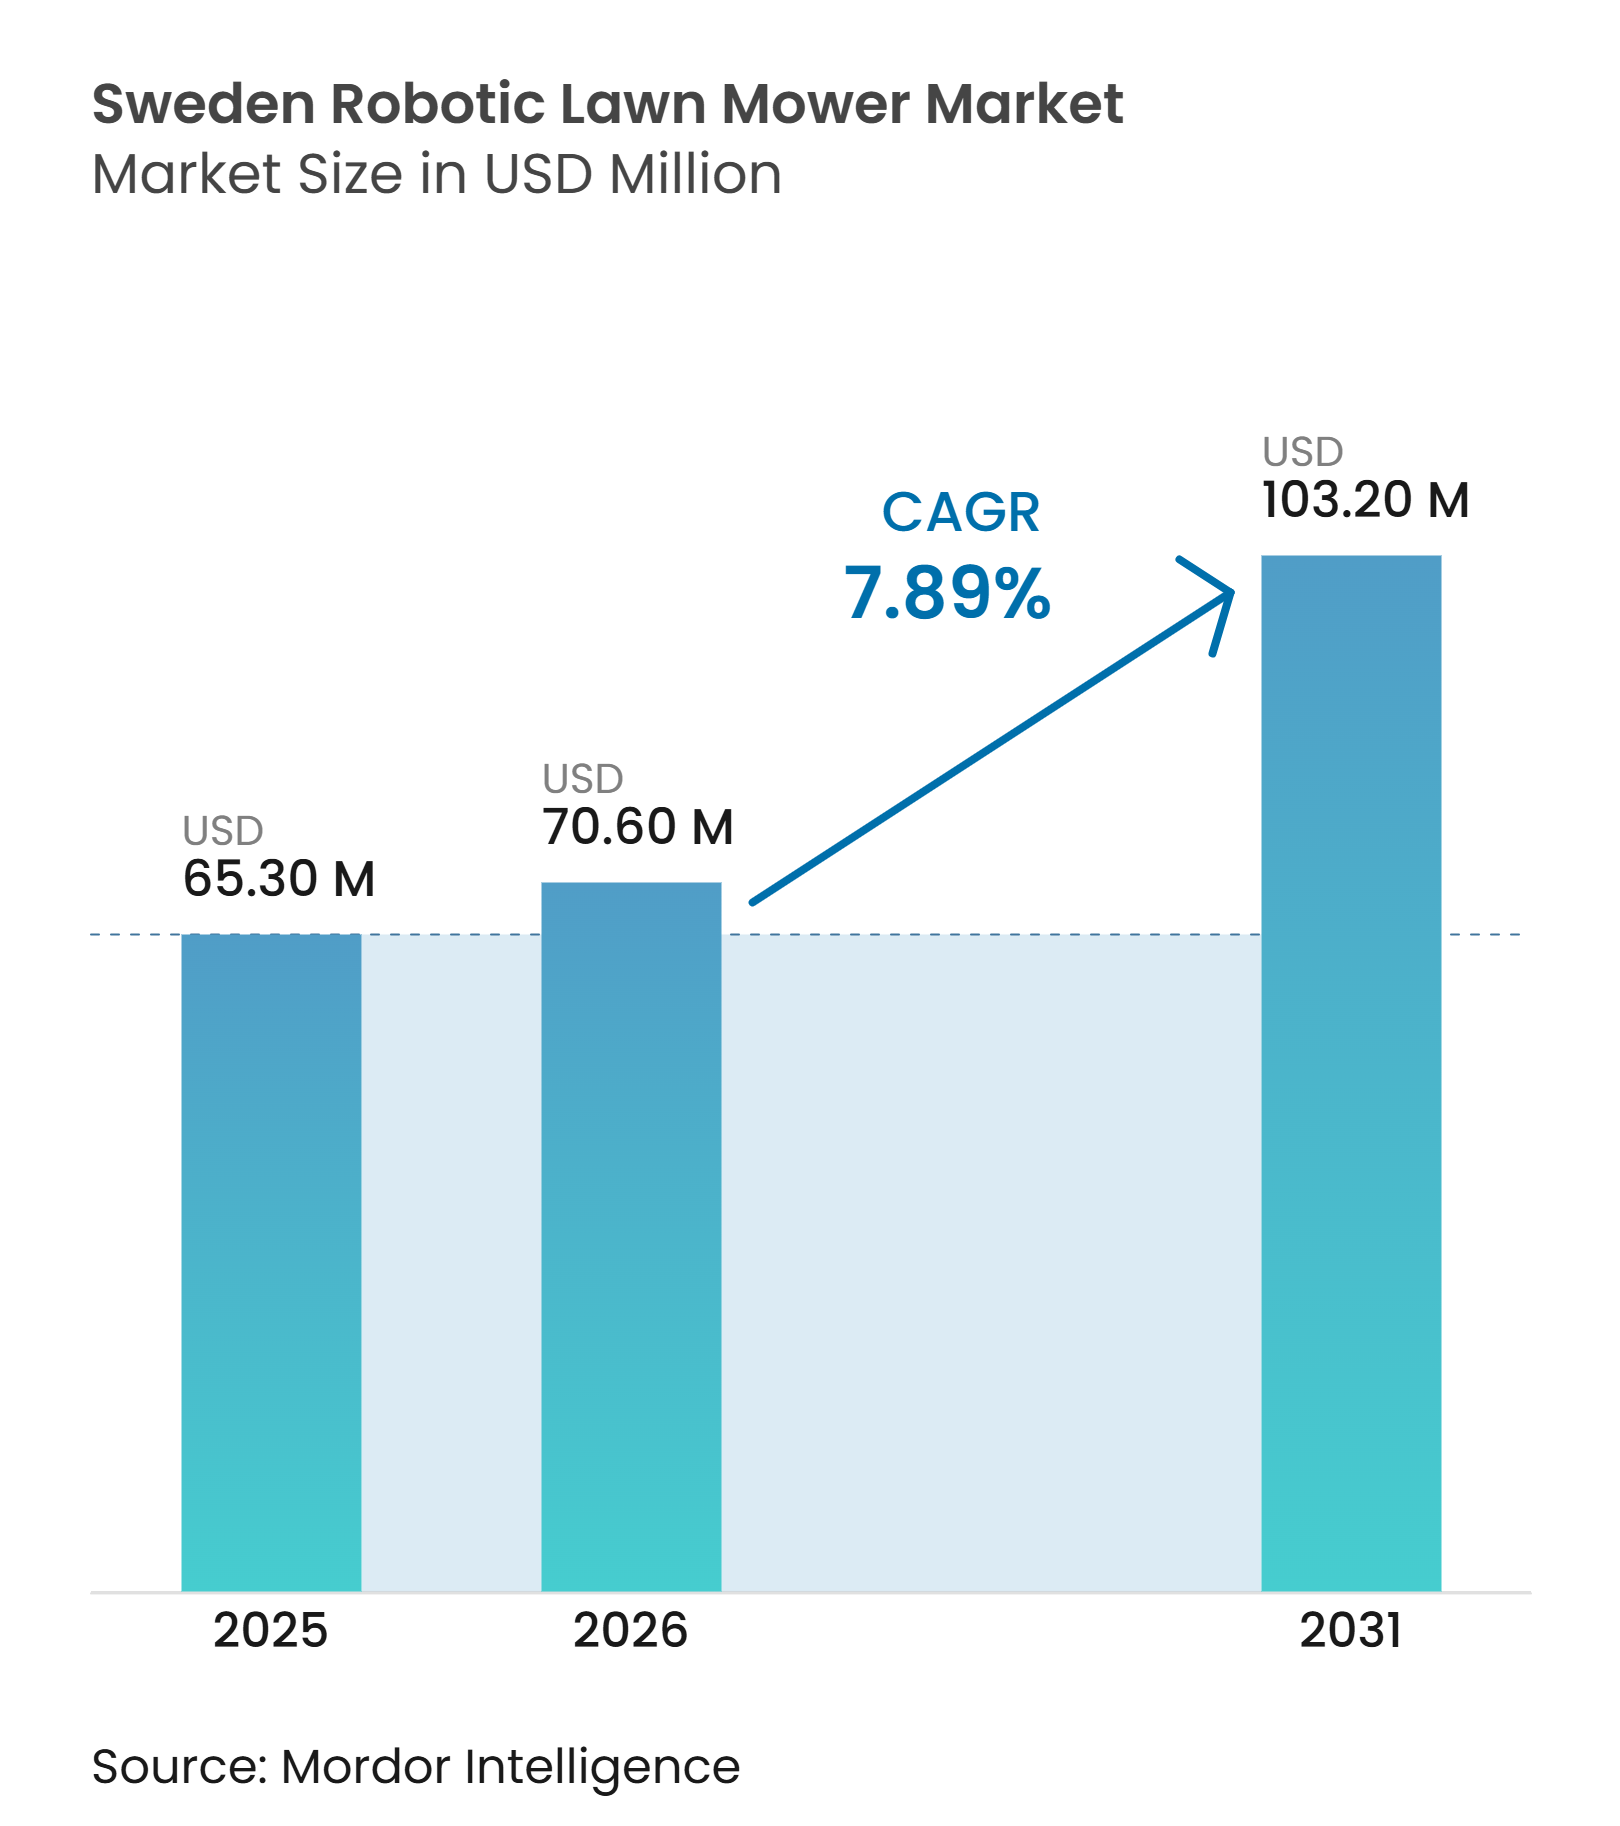
| Tamaño del mercado en el año base (2025) | 65.30 Millones de dólares |
| Tamaño del Mercado (2026) | 70.60 Millones de dólares |
| Tamaño del Mercado (2031) | 103.20 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.89 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cortacéspedes Robóticos de Suecia por Mordor Intelligence
El tamaño del mercado de cortacéspedes robóticos de Suecia fue valorado en 65,3 millones de USD en 2025 y se estima que crecerá desde 70,6 millones de USD en 2026 hasta alcanzar los 103,2 millones de USD en 2031, a una CAGR del 7,9% durante el período de pronóstico (2026-2031). El mercado de cortacéspedes robóticos de Suecia cuenta con una base instalada madura, por lo que las compras de reemplazo contribuyen cada vez más a los ingresos junto con las ventas a compradores por primera vez. Los elevados costos de mano de obra hacen que el corte automatizado sea más relevante para trabajos repetidos en propiedades más grandes y terrenos gestionados. La navegación sin cable está cambiando el proceso de compra al eliminar un paso de instalación importante para los sitios adecuados. Esto también desplaza la demanda hacia productos con funciones de operación con cámara, satélite y conectados. Es probable que la competencia se centre en la fiabilidad práctica, la cobertura de servicio y la idoneidad del producto en sitios residenciales y profesionales.
Conclusiones Clave del Informe
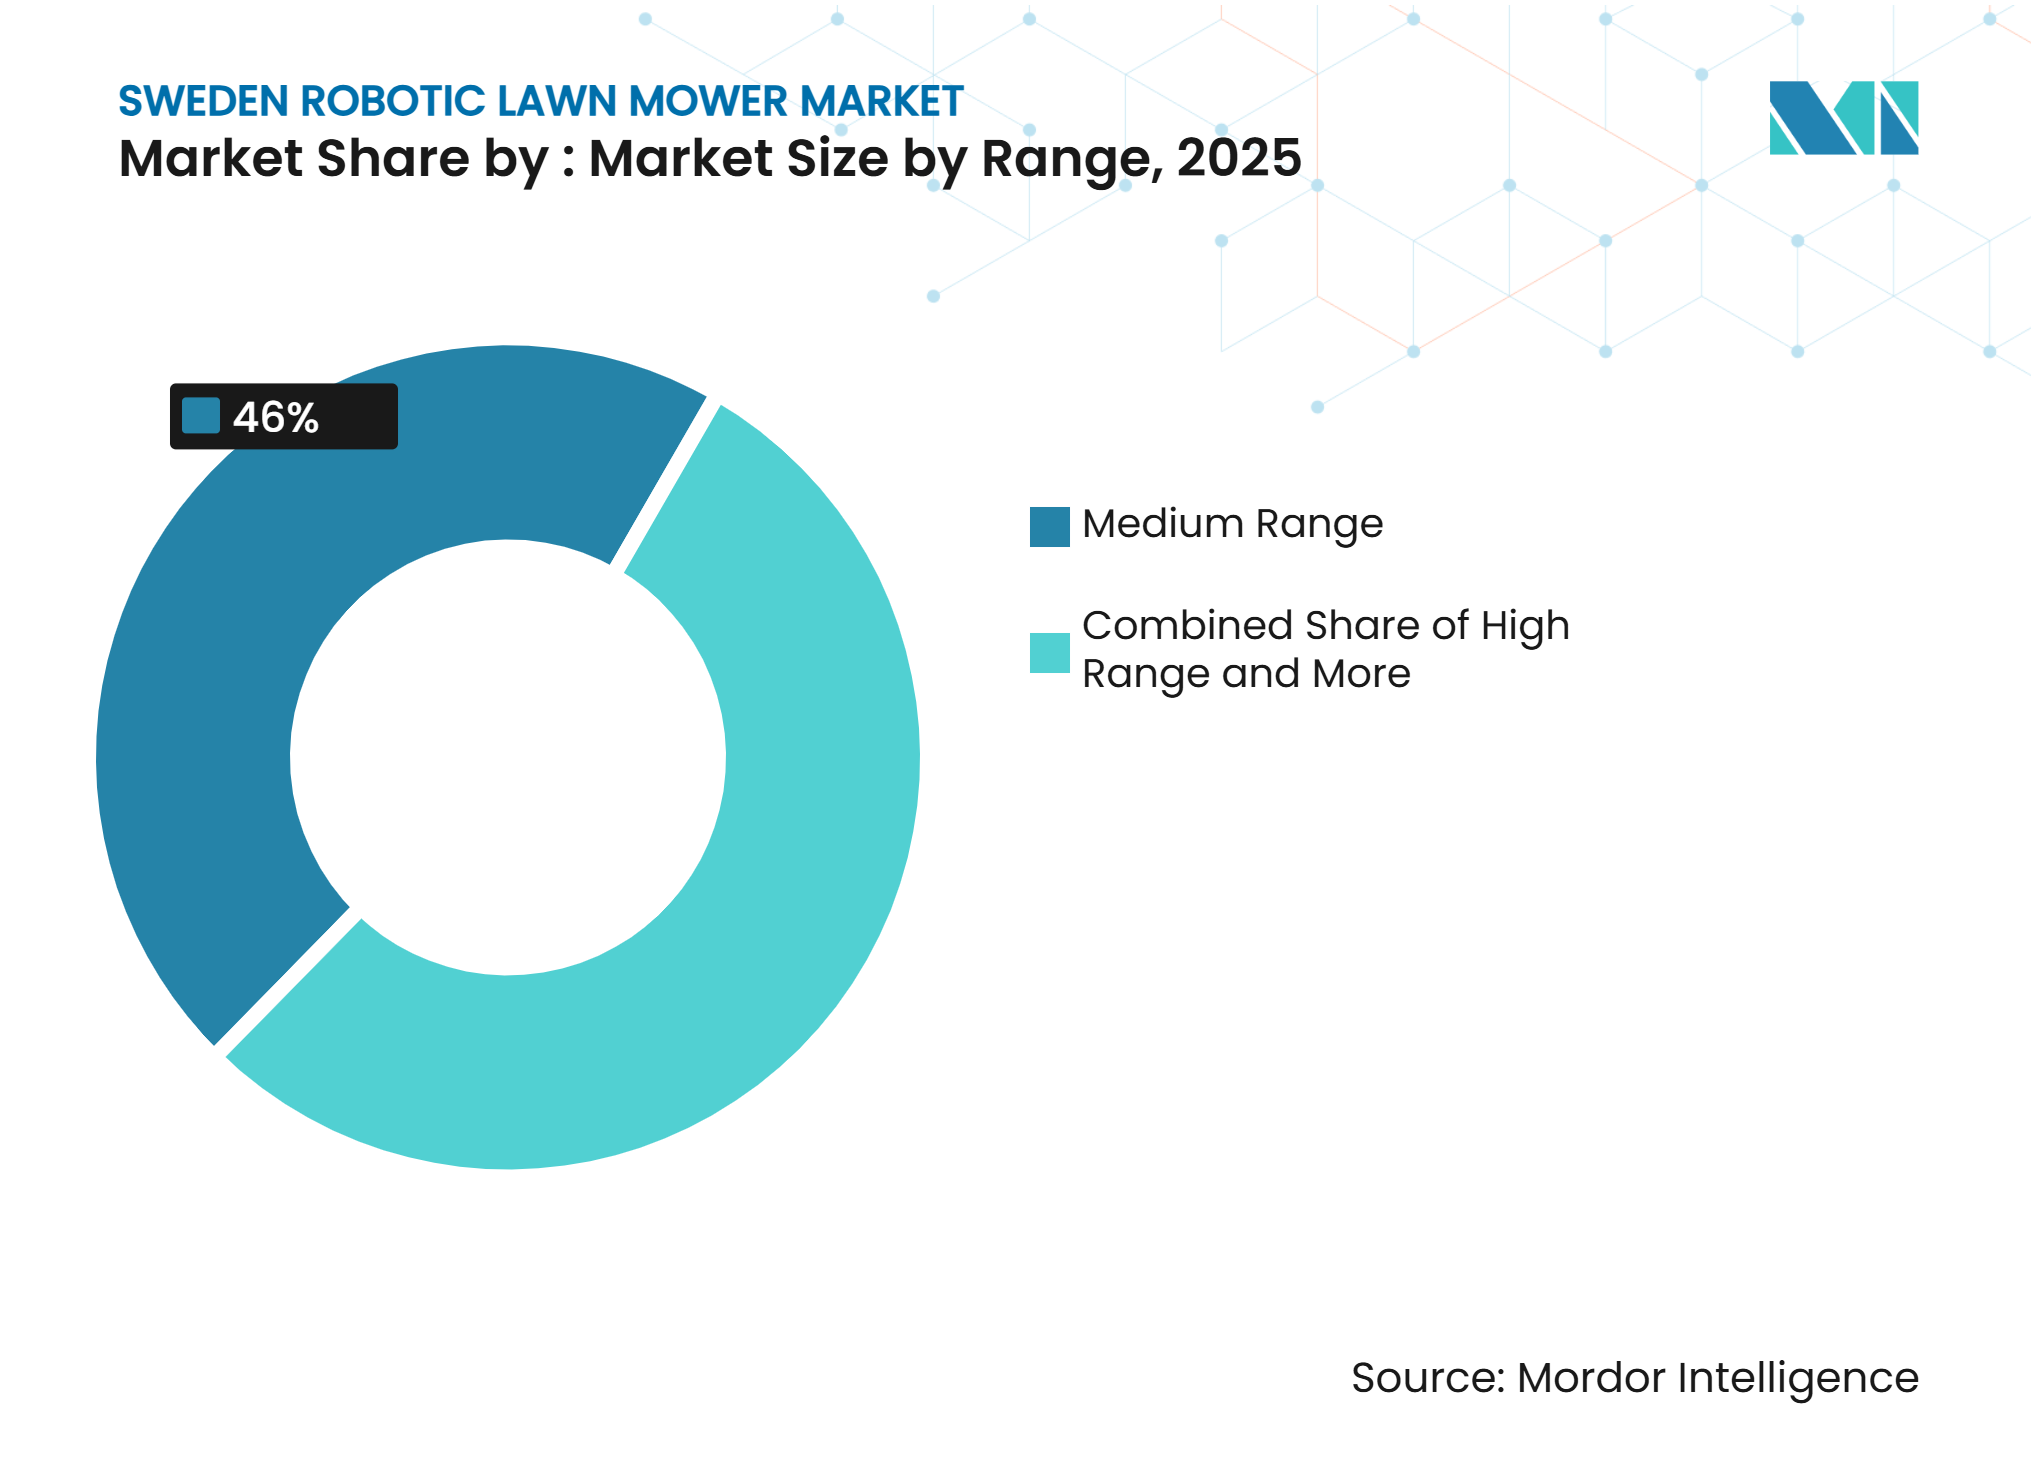
- Por rango, los cortacéspedes de rango medio representaron el 46% de la participación del mercado de cortacéspedes robóticos de Suecia en 2025, mientras que se prevé que los cortacéspedes de rango alto crezcan a una CAGR del 9,5% de 2026 a 2031.
- Por capacidad de batería, los sistemas de 20 a 30 V representaron el 48% del tamaño del mercado de cortacéspedes robóticos de Suecia en 2025, mientras que se prevé que los sistemas superiores a 30 V crezcan a una CAGR del 10,8% de 2026 a 2031.
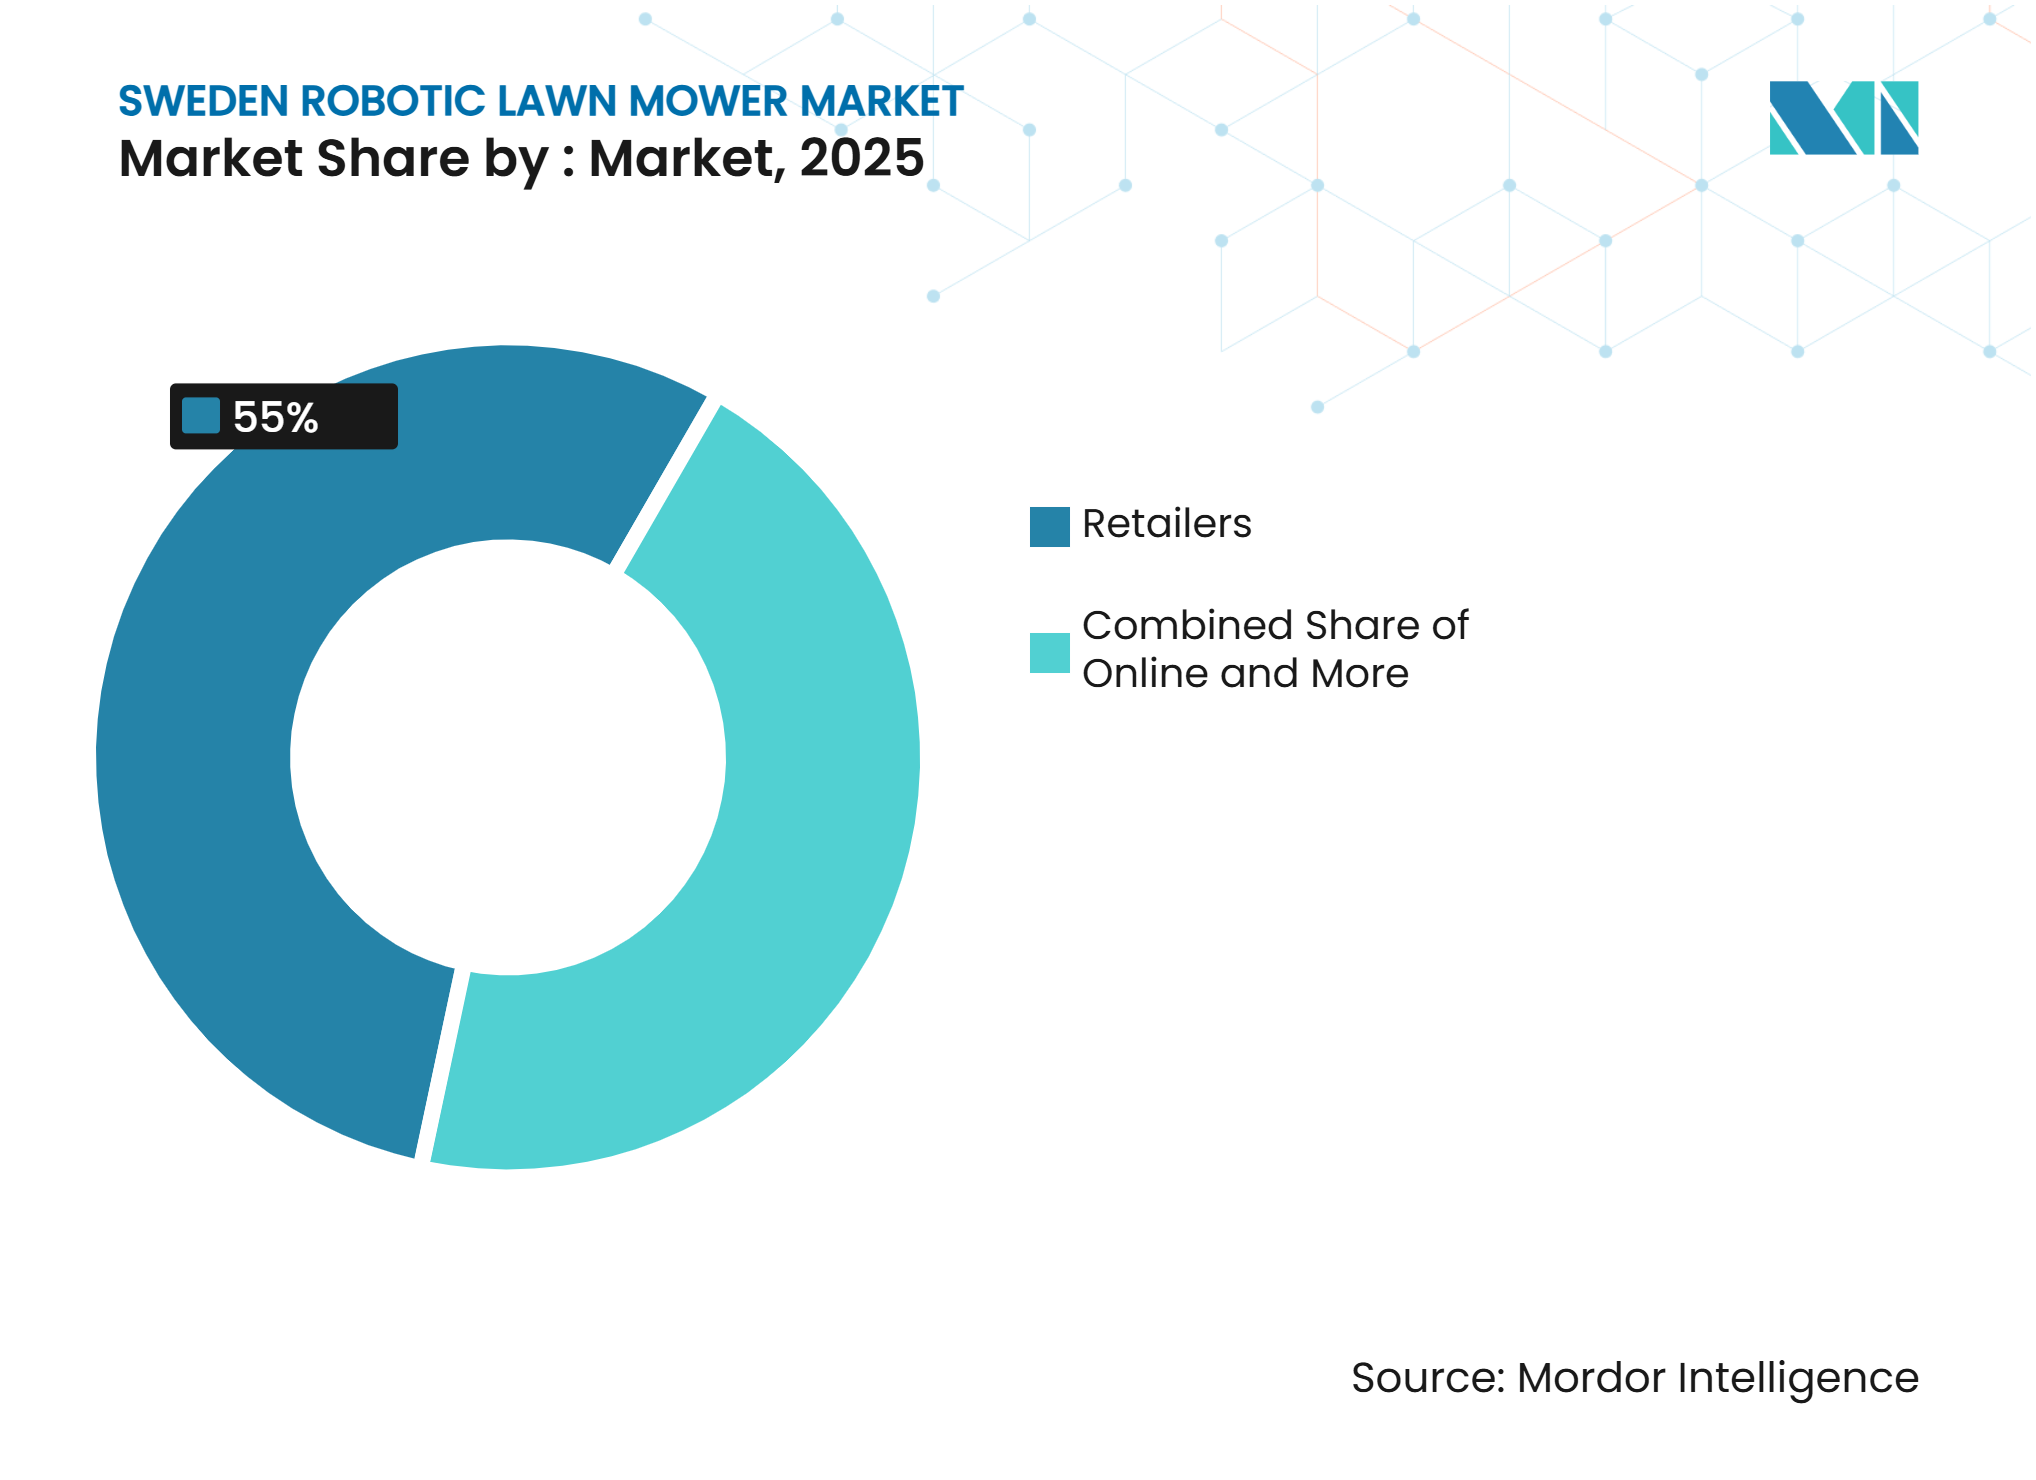
- Por canal de ventas, los minoristas representaron el 55% de la participación del mercado de cortacéspedes robóticos de Suecia en 2025, mientras que se prevé que las ventas en línea crezcan a una CAGR del 11,5% de 2026 a 2031.
- Por aplicación, el uso residencial representó el 72% del tamaño del mercado de cortacéspedes robóticos de Suecia en 2025, mientras que se prevé que el uso comercial crezca a una CAGR del 12,4% de 2026 a 2031.
- Por usuario final, los propietarios de viviendas representaron el 68% del valor del mercado en 2025, mientras que se prevé que las empresas de jardinería crezcan a una CAGR del 10,3% de 2026 a 2031.
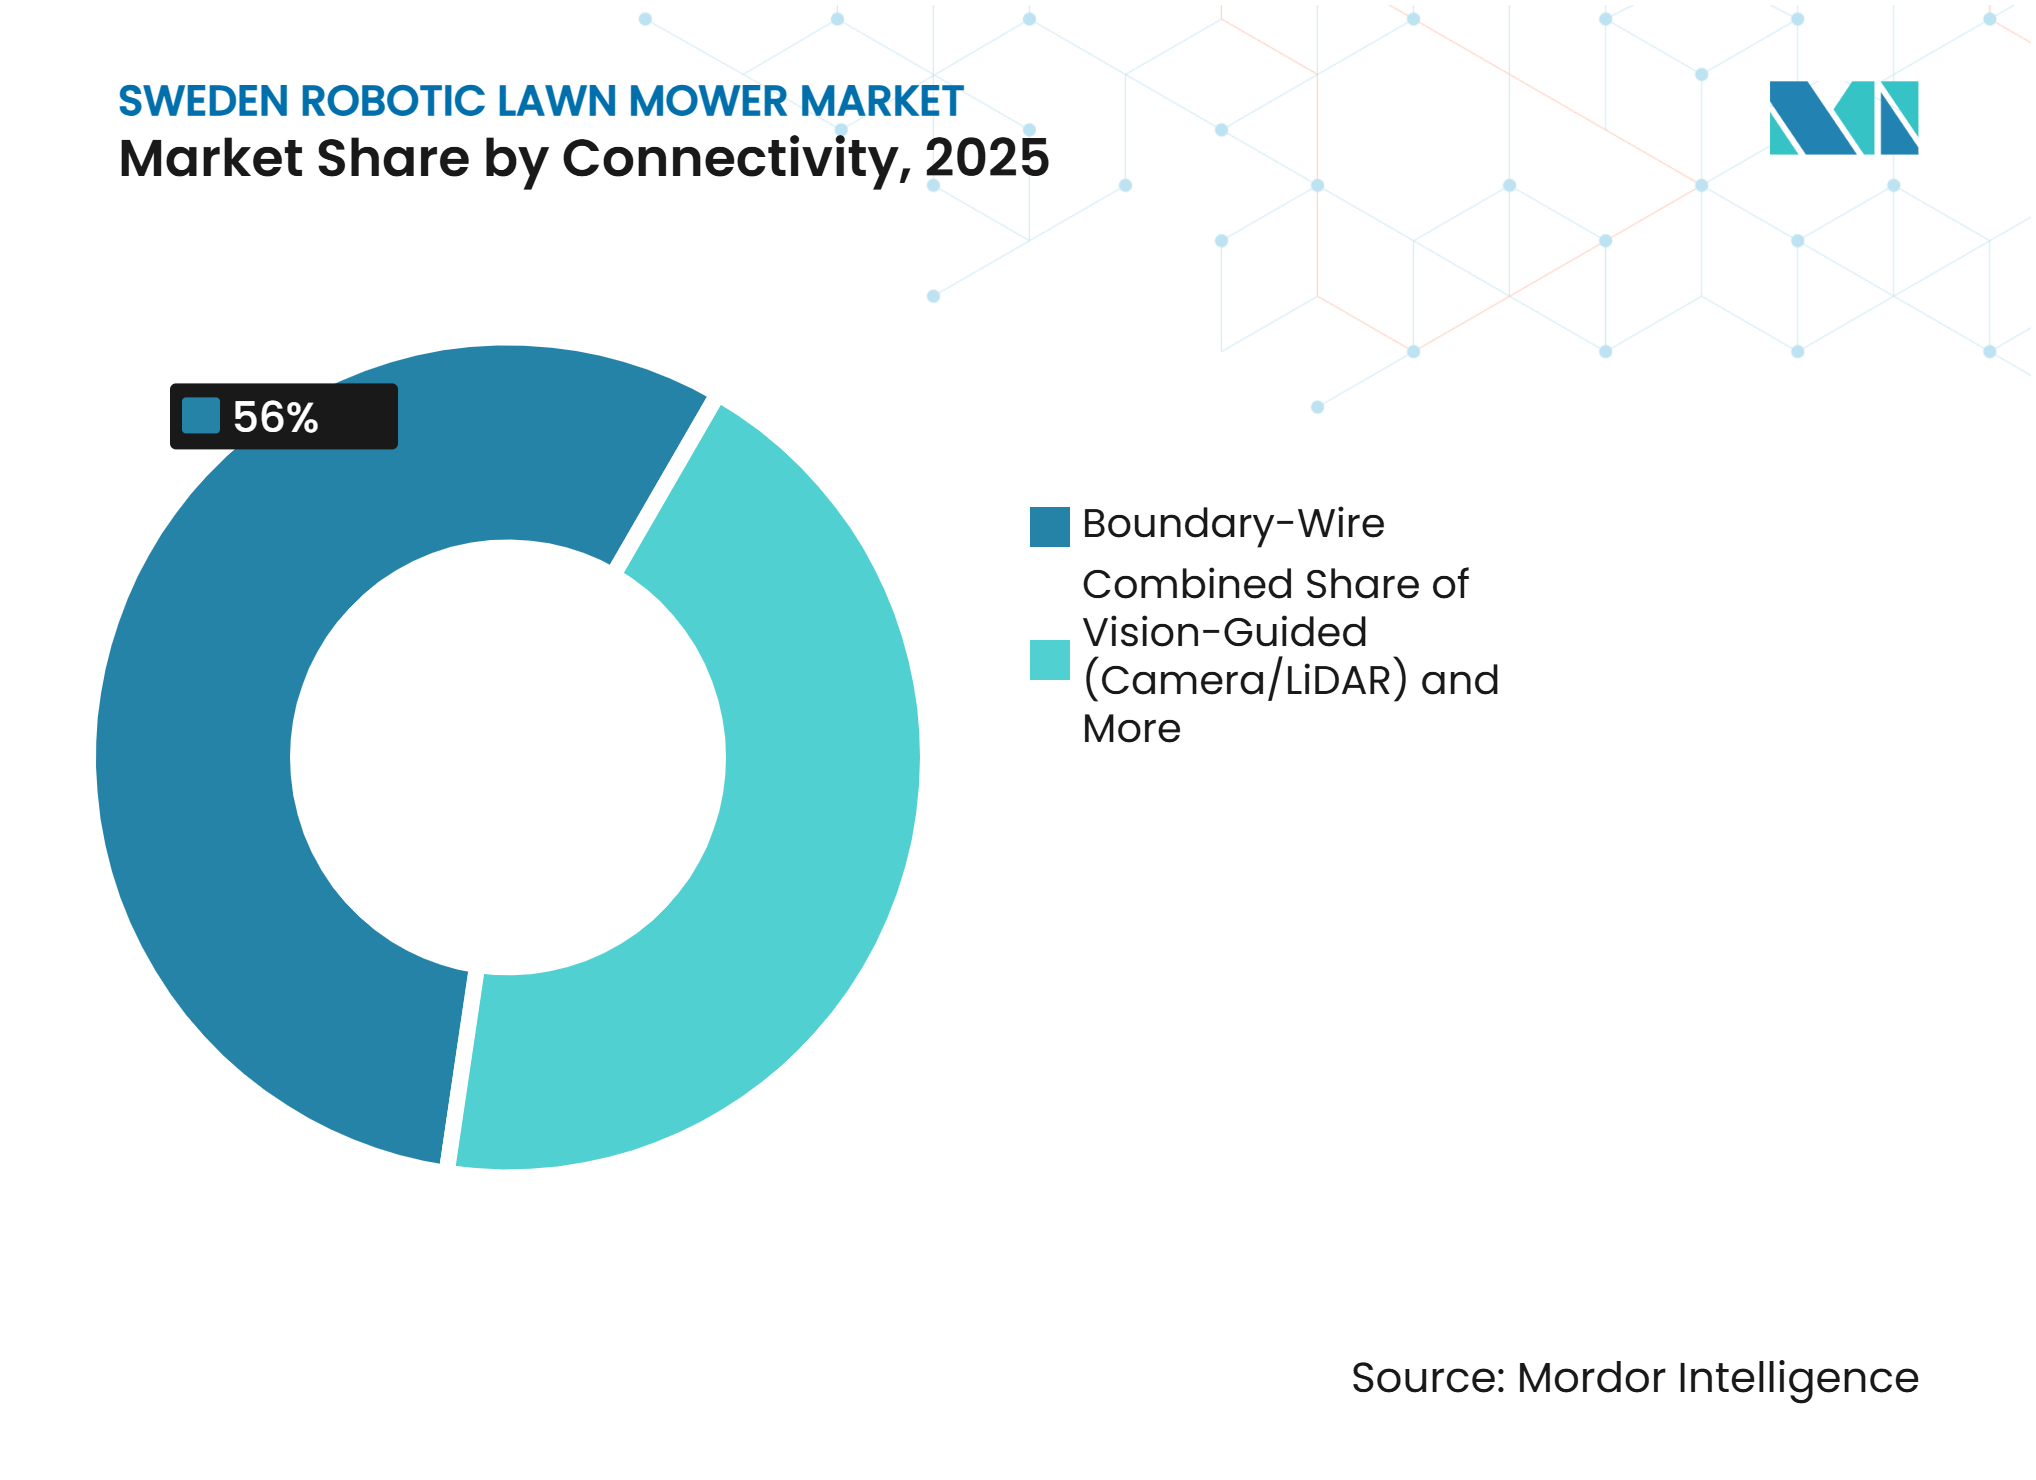
- Por conectividad, los sistemas de cable perimetral representaron el 56% del valor del mercado en 2025, mientras que se prevé que los sistemas guiados por visión crezcan a la CAGR más rápida del 13,5% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Elevados Costos de Mano de Obra en Jardinería en Suecia Refuerzan la Economía de la Automatización | +2.3% | Nacional, con mayor intensidad en las áreas metropolitanas de Estocolmo, Gotemburgo y Malmö | Mediano plazo (2-4 años) |
| Gran Base de Viviendas Unifamiliares y Cuidado del Césped Orientado a la Comodidad | +1.9% | Nacional, con mayor penetración en municipios suburbanos | Corto plazo (≤ 2 años) |
| Expansión de la Navegación sin Cable y la Capacidad de Productos Multizona | +1.6% | Nacional, siguiendo la disponibilidad del producto | Mediano plazo (2-4 años) |
| La Adopción Municipal y en Campos Deportivos Valida el Corte Robótico Profesional | +1.3% | Nacional, con actividad temprana en Ale, Älvkarleby, Eskilstuna y Lidköping | Mediano plazo (2-4 años) |
| El Corte Seguro para la Fauna Silvestre se Convierte en un Factor de Diferenciación y de Ciclo de Reemplazo | +0.7% | Nacional | Largo plazo (≥ 4 años) |
| La Programación Preparada para el Invierno y la Gestión de Heladas Crean Demanda de Modelos Conectados más Inteligentes | +0.5% | Nacional, con un efecto más fuerte en el norte de Suecia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Elevados Costos de Mano de Obra en Jardinería en Suecia Refuerzan la Economía de la Automatización
Los costos de mano de obra en jardinería respaldan el argumento a favor de la automatización, donde el corte requiere trabajo repetido en grandes áreas. Este efecto en el mercado de cortacéspedes robóticos de Suecia es más fuerte en parques, campos deportivos, instalaciones de golf y contratistas de jardinería que gestionan calendarios de corte frecuentes. Un cortacésped robótico puede reducir el tiempo que el personal dedica al corte rutinario y permitirles centrarse en trabajos de mantenimiento que requieren atención directa. El mercado de cortacéspedes robóticos de Suecia tiene, por tanto, un argumento comercial más sólido, donde la mano de obra es un gasto operativo recurrente, especialmente para los operadores que gestionan varias ubicaciones de corte repetido. El beneficio es menos inmediato para los hogares con céspedes pequeños, necesidades de corte irregulares o propiedades donde el trabajo manual sigue siendo manejable durante la corta temporada de operación. Los compradores comerciales también pueden distribuir los costos de equipos en varios sitios mediante contratos de servicio, arrendamiento o uso de flota.
Gran Base de Viviendas Unifamiliares y Cuidado del Césped Orientado a la Comodidad
Statistics Sweden registró 2.136.854 viviendas en edificios de una o dos viviendas a finales de 2024, lo que proporciona una amplia base residencial para los productos de corte robótico[1]. Las viviendas unifamiliares suelen tener áreas exteriores que requieren mantenimiento regular durante la temporada de corte. Para muchos propietarios, la propuesta de valor combina el ahorro de tiempo con un cuidado del césped más consistente. Los propietarios existentes también generan demanda de máquinas de reemplazo a medida que las baterías envejecen y los sistemas de navegación mejoran. El mercado de cortacéspedes robóticos de Suecia se beneficia cuando los compradores tratan el producto como un electrodoméstico del hogar a largo plazo en lugar de una compra discrecional durante la temporada activa de corte. La disponibilidad en tiendas y una configuración más sencilla pueden hacer que la decisión de actualización sea más accesible para los hogares con céspedes compatibles, especialmente cuando los propietarios establecidos pueden comparar alternativas de productos conocidas.
Expansión de la Navegación sin Cable y la Capacidad de Productos Multizona
La navegación sin cable en el mercado de cortacéspedes robóticos de Suecia reduce la necesidad de instalar y mantener un cable perimetral físico. Husqvarna Group amplió su gama sin cable en 2025 con productos que cubren jardines desde 600 m² hasta más de 50.000 m², según la empresa. Husqvarna Group también introdujo modelos con tecnología AI Vision en 2026 con cámaras infrarrojas para operar en condiciones de poca luz. Estas opciones pueden reducir la barrera de instalación para compradores con múltiples zonas de césped o límites de jardín irregulares. También pueden favorecer configuraciones de productos de mayor valor porque los compradores valoran más la facilidad de configuración y la capacidad de navegación. El rendimiento en el mercado de cortacéspedes robóticos de Suecia sigue dependiendo de las condiciones del sitio, incluida la cobertura arbórea, el terreno, las señales de posicionamiento fiables y la capacidad práctica de los propietarios para mantener un área de operación despejada.
La Adopción Municipal y en Campos Deportivos Valida el Corte Robótico Profesional
Los despliegues municipales proporcionan casos de uso visibles para el corte robótico profesional. El Municipio de Älvkarleby desplegó 2 cortacéspedes robóticos GPS-RTK en Skutskärs Idrottsplats en 2024 para mantener casi 30.000 m² en 4 campos. El Municipio de Eskilstuna opera 12 cortacéspedes robóticos de gran formato en casi 50.000 m² de parques, mientras el personal completa otras tareas de mantenimiento. Estas instalaciones muestran cómo el uso de flota difiere de una compra doméstica típica. Los operadores públicos evalúan la cobertura, la programación, el servicio y la capacidad de desplegar al personal en otros lugares, en lugar de tratar el cortacésped como un simple sustituto de cada tarea de mantenimiento de terrenos. Los casos de referencia pueden reducir la incertidumbre en la contratación para municipios cercanos y operadores de superficies gestionadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Costo de Compra e Instalación Inicial | -2.20% | Nacional | Corto plazo (≤ 2 años) |
| Restricciones de Diseño del Césped, Terreno, Señal y Conectividad | -1.60% | Nacional, con un efecto más fuerte en el norte y las zonas rurales de Suecia | Mediano plazo (2-4 años) |
| Riesgo de Seguridad para Erizos y Fauna Nocturna | -0.70% | Nacional | Largo plazo (≥ 4 años) |
| El Corte Manual Subvencionado por RUT Crea un Sustituto de Menor Costo | -0.80% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado Costo de Compra e Instalación Inicial
El costo inicial sigue siendo una barrera en el mercado de cortacéspedes robóticos de Suecia para los hogares que comparan el corte robótico con equipos manuales o el cuidado del césped pagado ocasionalmente. Las configuraciones premium sin cable pueden tener precios materialmente más altos que los modelos básicos con cable perimetral. Los jardines complejos también pueden requerir instalación profesional, lo que se suma al desembolso inicial. Los compradores municipales y comerciales tienen más opciones para utilizar marcos de contratación, arrendamientos o acuerdos de servicio. Los operadores más pequeños y los hogares pueden no tener el mismo acceso a estas estructuras de financiación. Los modelos de alquiler estacional y servicio pueden reducir el umbral de propiedad, aunque su alcance sigue siendo más limitado que las ventas directas al por menor.
El Corte Manual Subvencionado por RUT Crea un Sustituto de Menor Costo
La desgravación fiscal para los servicios domésticos elegibles puede reducir el costo del trabajo manual de césped para los consumidores suecos. La Agencia Tributaria de Suecia describe el marco de deducción RUT para servicios domésticos[2]. Esto ofrece a algunos hogares una alternativa a la compra y el mantenimiento de un cortacésped robótico. El sustituto es más relevante donde los céspedes son pequeños, complejos o se utilizan solo de forma estacional. También puede resultar atractivo para los clientes que prefieren la supervisión personal del mantenimiento del jardín y no desean almacenar ni dar servicio a una máquina entre temporadas de corte, especialmente cuando el trabajo del césped es irregular. El corte robótico debe, por tanto, competir en comodidad, consistencia y reducción de la coordinación, y no solo en el costo del equipo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Rango:
El Rango Medio Ancla los Ingresos, el Rango Alto Lidera el CrecimientoLos cortacéspedes robóticos de rango medio en el mercado de cortacéspedes robóticos de Suecia representaron el 46% del valor en 2025. Este segmento se adapta a muchos jardines suburbanos porque equilibra la cobertura, las funciones conectadas y el costo de compra. También sirve a los compradores de reemplazo que desean más capacidad sin cambiar a un producto profesional ni incurrir en el costo de una máquina comercial más grande. Los equipos de rango bajo siguen siendo relevantes para céspedes más pequeños y sencillos. Su papel es limitado cuando los clientes requieren múltiples zonas, mayor autonomía o una navegación más avanzada.
Se prevé que los cortacéspedes de rango alto crezcan a una CAGR del 9,5% de 2026 a 2031. La demanda está vinculada a propiedades más grandes, municipios, campos deportivos y otros sitios gestionados. Estos compradores valoran más la capacidad operativa y el uso de flota que el precio de compra más bajo. STIGA introdujo su gama Vista Technology en 2026 para áreas de hasta 14.000 m², con precios suecos desde SEK 11.990 (1.142 USD) hasta SEK 84.990 (8.094 USD)[3]. Los valores de transacción más altos y los acuerdos de servicio pueden hacer que este rango sea importante para el crecimiento de los ingresos.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Capacidad de Batería:
Los Sistemas Convencionales Lideran, los Productos de Mayor Voltaje Ganan TerrenoEl segmento de 20 a 30 V representó el 48% del valor en 2025. Soporta los productos residenciales convencionales que necesitan un equilibrio práctico entre autonomía, comportamiento de recarga y tamaño del cortacésped. Estos sistemas satisfacen las necesidades de muchos céspedes domésticos sin el costo de equipos profesionales más grandes. Los productos por debajo de 20 V siguen siendo relevantes en el nivel de entrada, donde los compradores están dispuestos a aceptar una menor autonomía a cambio de un producto más compacto y de menor costo. Su atractivo es mayor donde las necesidades de cobertura son modestas, el diseño del césped es sencillo y los compradores dan mayor importancia al costo de compra inicial.
Se prevé que los sistemas superiores a 30 V crezcan a una CAGR del 10,8% de 2026 a 2031. Las mayores necesidades de cobertura diaria hacen que los sistemas de mayor capacidad energética sean más relevantes para el uso residencial premium y comercial. La oferta de productos EPOS de Husqvarna sirve a instalaciones profesionales que requieren operación en grandes áreas. El cambio en la combinación de baterías también refleja el creciente valor de una operación más prolongada entre ciclos de carga. La demanda de esta categoría está impulsada por máquinas capaces de manejar sitios más grandes y exigentes.
Por Canal de Ventas:
Los Minoristas Lideran las Ventas, las Ventas en Línea Transforman el Proceso de CompraLos minoristas representaron el 55% del valor en 2025. Los distribuidores físicos y las redes minoristas siguen siendo importantes donde los compradores requieren instalación, mantenimiento, reparaciones o demostraciones de productos. Las tiendas especializadas atienden a los compradores por primera vez que desean asesoramiento antes de elegir un sistema de navegación, comparar especificaciones de productos o decidir si su césped es adecuado para una configuración sin cable. También apoyan a los clientes que necesitan una recomendación específica para su sitio. Este papel de servicio es especialmente relevante para los productos con cable perimetral y los diseños de jardín difíciles.
Se prevé que las ventas en línea crezcan a una CAGR del 11,5% de 2026 a 2031. Los modelos sin cable hacen que la compra en línea sea más práctica al reducir la necesidad de instalación profesional del perímetro. STIGA puso a disposición sus modelos A 4 y A 8 a través de STIGA.com y minoristas en línea autorizados en 2025. Los canales digitales pueden dar a los competidores un mayor control directo sobre la presentación del producto y los precios. Los minoristas seguirán siendo relevantes cuando los compradores prioricen el soporte continuo, el acceso al servicio presencial y una evaluación informada de las necesidades de instalación locales.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
El Uso Residencial Lidera, la Demanda Comercial se ExpandeLas aplicaciones residenciales representaron el 72% del valor en 2025. La base instalada en hogares respalda las compras repetidas a medida que los compradores reemplazan equipos más antiguos o actualizan las funciones de navegación. Las viviendas unifamiliares ofrecen al segmento un amplio grupo de clientes potenciales. La comodidad sigue siendo central porque los propietarios pueden reducir el esfuerzo requerido para el corte rutinario. La fiabilidad del producto y la sencillez de configuración determinarán hasta qué punto esta demanda se extiende más allá de los usuarios experimentados que ya comprenden los requisitos de mantenimiento rutinario y almacenamiento estacional.
Se prevé que las aplicaciones comerciales crezcan a una CAGR del 12,4% de 2026 a 2031. Las instalaciones comerciales suelen implicar equipos más grandes, múltiples unidades y acuerdos de servicio. El Automower 540 EPOS de Husqvarna fue introducido en 2025 para instalaciones comerciales de pequeña escala de hasta 8.000 m². El uso público y profesional visible puede hacer que la tecnología sea más familiar para los compradores residenciales. El mercado de cortacéspedes robóticos de Suecia tiene la oportunidad de aumentar el valor a medida que los sitios gestionados más grandes pasan del uso piloto a la operación regular de flota a lo largo de sucesivas temporadas de corte.
Por Usuario Final:
Los Propietarios de Viviendas Dominan, los Compradores Profesionales Alteran la Combinación de ValorLos propietarios de viviendas representaron el 68% del valor en 2025. Sus decisiones de compra dependen del tamaño del jardín, los requisitos de configuración, la comodidad y la confianza en el rendimiento del producto. La instalación sin cable puede ser especialmente atractiva para los propietarios que no desean gestionar un cable perimetral enterrado. Los usuarios existentes pueden reemplazar productos a medida que se dispongan de nuevas funciones de conectividad y visión, especialmente cuando un sistema de cable perimetral más antiguo ya no satisface las necesidades actuales. Esto hace que la demanda doméstica sea menos dependiente de la nueva construcción que en una categoría puramente de compradores por primera vez.
Se prevé que las empresas de jardinería crezcan a una CAGR del 10,3% de 2026 a 2031. Estos operadores pueden utilizar sistemas robóticos para gestionar el corte rutinario mientras asignan al personal a otros trabajos. Los campos deportivos, parques, municipios y campos de golf utilizan enfoques de contratación y servicio diferentes a los de los hogares. Cada uno puede requerir máquinas más grandes, ciclos de venta más largos y un soporte técnico más sólido. Otros usuarios, incluidas escuelas, instalaciones corporativas y propiedades de hostelería, añaden demanda de céspedes con necesidades de mantenimiento definidas y repetibles en espacios exteriores claramente gestionados.
Por Conectividad:
Los Sistemas de Cable Perimetral Lideran, los Modelos Guiados por Visión Crecen más RápidoLos sistemas de cable perimetral representaron el 56% del valor en 2025. Su posición refleja una gran base instalada y un precio de entrada más bajo para los compradores con céspedes adecuados. Estos sistemas siguen ofreciendo una opción práctica donde un perímetro definido y la instalación profesional son aceptables. Los productos con Sistema de Posicionamiento Global (GPS) inteligente y Wi-Fi se sitúan entre los sistemas de cable tradicionales y las máquinas avanzadas con cámara. Resultan atractivos para los compradores que buscan una configuración más sencilla sin optar por la configuración de mayor número de funciones, especialmente cuando la operación básica sin cable es más importante que las funciones avanzadas de visión.
Se prevé que los sistemas guiados por visión crezcan a la CAGR más rápida del 13,5% de 2026 a 2031. Los modelos NERA de Husqvarna de 2025 introdujeron inteligencia basada en cámara para el reconocimiento de obstáculos y la detección de erizos. STIGA introdujo navegación por cámara impulsada por inteligencia artificial en toda su nueva gama autónoma en 2026. Una mejor detección puede ampliar la idoneidad para jardines complejos y aumentar el valor de las compras de reemplazo. La demanda de productos guiados por visión dependerá de si estos sistemas demuestran ser fiables en condiciones exteriores variadas.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Suecia es una geografía definida, con el mercado previsto para crecer a una CAGR del 7,9% de 2026 a 2031. La demanda se concentra en torno a Estocolmo, Gotemburgo y Malmö, donde la vivienda suburbana, el acceso a los servicios y los mayores costos de jardinería respaldan la adopción. Estas áreas metropolitanas también cuentan con redes de distribución y concesionarios establecidas. No se informan participaciones de áreas locales por separado. Las referencias a ciudades, por tanto, ilustran las condiciones de demanda en lugar de segmentos de mercado separados.
Los municipios más pequeños proporcionan una fuente separada de demanda profesional. Ale, Älvkarleby, Eskilstuna, Lidköping, Växjö y Oskarshamn han utilizado programas de corte robótico para espacios públicos y campos deportivos. El despliegue de Älvkarleby en 2024 muestra el uso en 4 campos de una instalación municipal. Estos programas crean referencias operativas para otros compradores públicos. Pueden respaldar una consideración más amplia del corte basado en flota cuando las condiciones de contratación son adecuadas y los operadores pueden organizar el soporte de mantenimiento en varias áreas gestionadas.
El norte de Suecia tiene una temporada de corte más corta, lo que puede reducir la utilización anual del equipo. Al mismo tiempo, la programación estacional, la conciencia de las heladas, el diagnóstico remoto y la protección de la batería pueden ser más valiosos en estas ubicaciones. La idoneidad del producto depende del terreno local, la conectividad y la exposición meteorológica, que pueden variar considerablemente entre jardines urbanos densos y propiedades rurales o del norte más grandes. Los campos de golf, especialmente en las zonas del sur y costeras, siguen siendo un posible caso de uso profesional. Los proveedores nacionales necesitan ofertas de productos y servicios que funcionen en estas diferentes condiciones operativas.
Panorama Competitivo
Concentración del Mercado
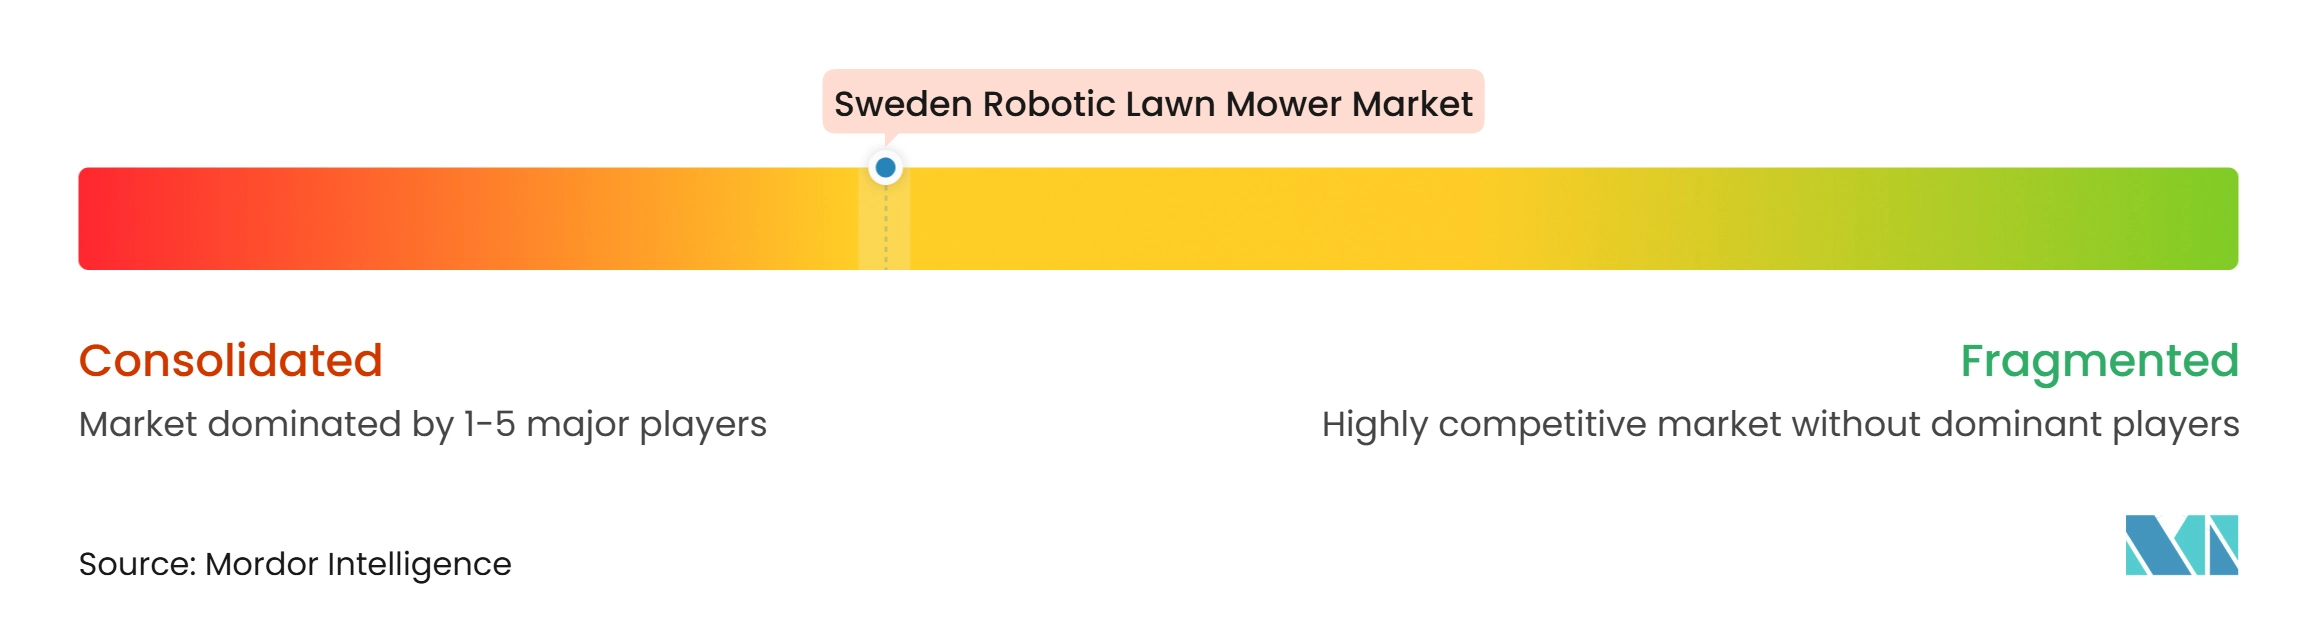
El mercado de cortacéspedes robóticos de Suecia está concentrado en torno a proveedores establecidos, con Husqvarna AB en la posición de liderazgo y una clara ventaja en el conocimiento del mercado existente. La gama y la red de distribuidores de Husqvarna son ventajas competitivas centrales en una categoría que puede requerir instalación y servicio. STIHL Pty Ltd, STIGA AB, Positec Group Ltd. y Navimow forman un importante segundo nivel. Sus posiciones reflejan diferencias en el diseño del producto, la navegación sin cable, el alcance al cliente y el grado de soporte que pueden proporcionar después de una venta. Husqvarna Group amplió su oferta de productos sin cable en 2025 y continuó introduciendo tecnología AI Vision en 2026. STIGA lanzó 8 modelos Vista Technology en marzo de 2026, abarcando áreas residenciales y gestionadas más grandes. STIGA también utilizó distribución directa en línea para sus modelos A4 y A8 en 2025. Estos movimientos muestran competencia en tecnología, amplitud de producto y control de canal. La capacidad de servicio sigue siendo un punto de diferencia práctico cuando el diseño del sitio o los requisitos de reparación superan lo que la autoinstalación puede manejar, especialmente para compradores con céspedes complejos o múltiples zonas de corte.
Las aplicaciones profesionales crean un área de competencia distinta porque los compradores necesitan operaciones de flota fiables, capacidad de cobertura y soporte. El lanzamiento del 540 EPOS de Husqvarna en 2025 abordó las instalaciones comerciales de pequeña escala con una máquina diseñada para áreas de hasta 8.000 m². Los proveedores aprobados más pequeños pueden centrarse en oportunidades especializadas en campos deportivos, parques y campos de golf, donde los compradores pueden priorizar la experiencia en el sitio y el servicio personalizado sobre el amplio alcance minorista. El mercado no incluye cifras de participación individual de las empresas, por lo que las posiciones no deben interpretarse como clasificaciones cuantificadas más allá del liderazgo declarado de Husqvarna. Una puntuación de concentración de 7 sobre 10 refleja un núcleo oligopolístico liderado por Husqvarna AB, con varios competidores establecidos y una creciente presión competitiva de los nuevos participantes.
Líderes de la Industria de Cortacéspedes Robóticos de Suecia
-
Husqvarna AB
-
STIHL Pty Ltd
-
STIGA S.p.A.
-
Positec Group Ltd.
-
Navimow
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cortacéspedes Robóticos de Suecia Empresas cubiertas en este informe
- Husqvarna AB
- STIHL Pty Ltd
- Navimow
- MAMMOTION
- Positec Group Ltd.
- STIGA S.p.A.
- AL-KO Geräte GmbH
- Einhell Nordic A/S
- Honda Motor Co., Ltd.
- YAMABIKO Corporation (Belrobotics)
- Zucchetti Centro Sistemi S.p.a. (Ambrogio Robot )
- Robomow Ltd.
- EcoFlow Inc.
- Greenworks Tools EU.
- Robotgarden
Desarrollos recientes de la industria en Mercado de Cortacéspedes Robóticos de Suecia
- Marzo de 2026: STIGA AB presenta 8 cortacéspedes robóticos autónomos bajo la plataforma STIGA Vista Technology, incorporando una cámara HDR impulsada por inteligencia artificial, GPS-RTK de cuatro bandas con configuración sin antena y la aplicación STIGA.GO. La gama cubre desde 600 m² hasta 14.000 m² con precios minoristas suecos desde SEK 11.990 (1.142 USD) hasta SEK 84.990 (8.094 USD).
- Febrero de 2026: Husqvarna AB presenta los cortacéspedes robóticos residenciales sin cable Automower Aspire R6V, 308V y 312V. Los modelos cubren jardines de hasta 600 m², 800 m² y 1.200 m² e incluyen tecnología AI Vision.
- Octubre de 2025: Husqvarna AB lanza la serie Automower NERA, que incluye los modelos 405VE, 410VE, 430V y 450V con tecnología de visión artificial integrada, reconocimiento de obstáculos y detección de erizos. El anuncio también presenta el Automower 540 EPOS para instalaciones comerciales de hasta 8.000 m².
Alcance del Informe del Mercado de Cortacéspedes Robóticos de Suecia
Un cortacésped robótico es un dispositivo autónomo equipado con sensores y programación para realizar tareas de corte de césped sin intervención humana. Se utilizan con fines residenciales y comerciales por propietarios de viviendas, propietarios de apartamentos, en parques y zonas de juego, y en otros lugares.
El Informe del Mercado de Cortacéspedes Robóticos de Suecia está Segmentado por Rango (Rango Bajo, Rango Medio y Rango Alto), por Capacidad de Batería (Menos de 20 V, 20 a 30 V y Más de 30 V), por Canal de Ventas (Minoristas, Tiendas Especializadas y En Línea), por Aplicación (Residencial y Comercial), por Usuario Final (Propietarios de Viviendas, Empresas de Jardinería, Campos Deportivos y Parques, Municipios, Campos de Golf y Otros) y por Conectividad (Cable Perimetral, GPS Inteligente / Wi-Fi y Guiado por Visión). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Rango Bajo |
| Rango Medio |
| Rango Alto |
| Menos de 20 V |
| 20 a 30 V |
| Más de 30 V |
| Minoristas |
| Tiendas Especializadas |
| En Línea |
| Residencial |
| Comercial |
| Propietarios de Viviendas |
| Empresas de Jardinería |
| Campos Deportivos y Parques |
| Municipios |
| Campos de Golf |
| Otros |
| Cable Perimetral |
| GPS Inteligente / Wi-Fi |
| Guiado por Visión (Cámara/LiDAR) |
| Por Rango | Rango Bajo |
| Rango Medio | |
| Rango Alto | |
| Por Capacidad de Batería | Menos de 20 V |
| 20 a 30 V | |
| Más de 30 V | |
| Por Canal de Ventas | Minoristas |
| Tiendas Especializadas | |
| En Línea | |
| Por Aplicación | Residencial |
| Comercial | |
| Por Usuario Final | Propietarios de Viviendas |
| Empresas de Jardinería | |
| Campos Deportivos y Parques | |
| Municipios | |
| Campos de Golf | |
| Otros | |
| Por Conectividad | Cable Perimetral |
| GPS Inteligente / Wi-Fi | |
| Guiado por Visión (Cámara/LiDAR) |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño de la categoría de cortacéspedes robóticos de Suecia?
La categoría de cortacéspedes robóticos de Suecia se estima en 70,6 millones de USD en 2026.
¿Qué tasa de crecimiento se prevé para los cortacéspedes robóticos en Suecia?
Se prevé que las ventas de cortacéspedes robóticos en Suecia crezcan a una CAGR del 7,9% de 2026 a 2031.
¿Qué aplicación representa la mayor participación de las ventas de cortacéspedes robóticos en Suecia?
El uso residencial representó la mayor participación de las ventas de cortacéspedes robóticos en Suecia, con el 72% del valor en 2025.
¿Qué canal de ventas lidera las compras de cortacéspedes robóticos en Suecia?
Los minoristas lideraron las compras de cortacéspedes robóticos en Suecia con el 55% del valor en 2025.