
Taille et part du marché des tondeuses à gazon robotisées en Suède
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
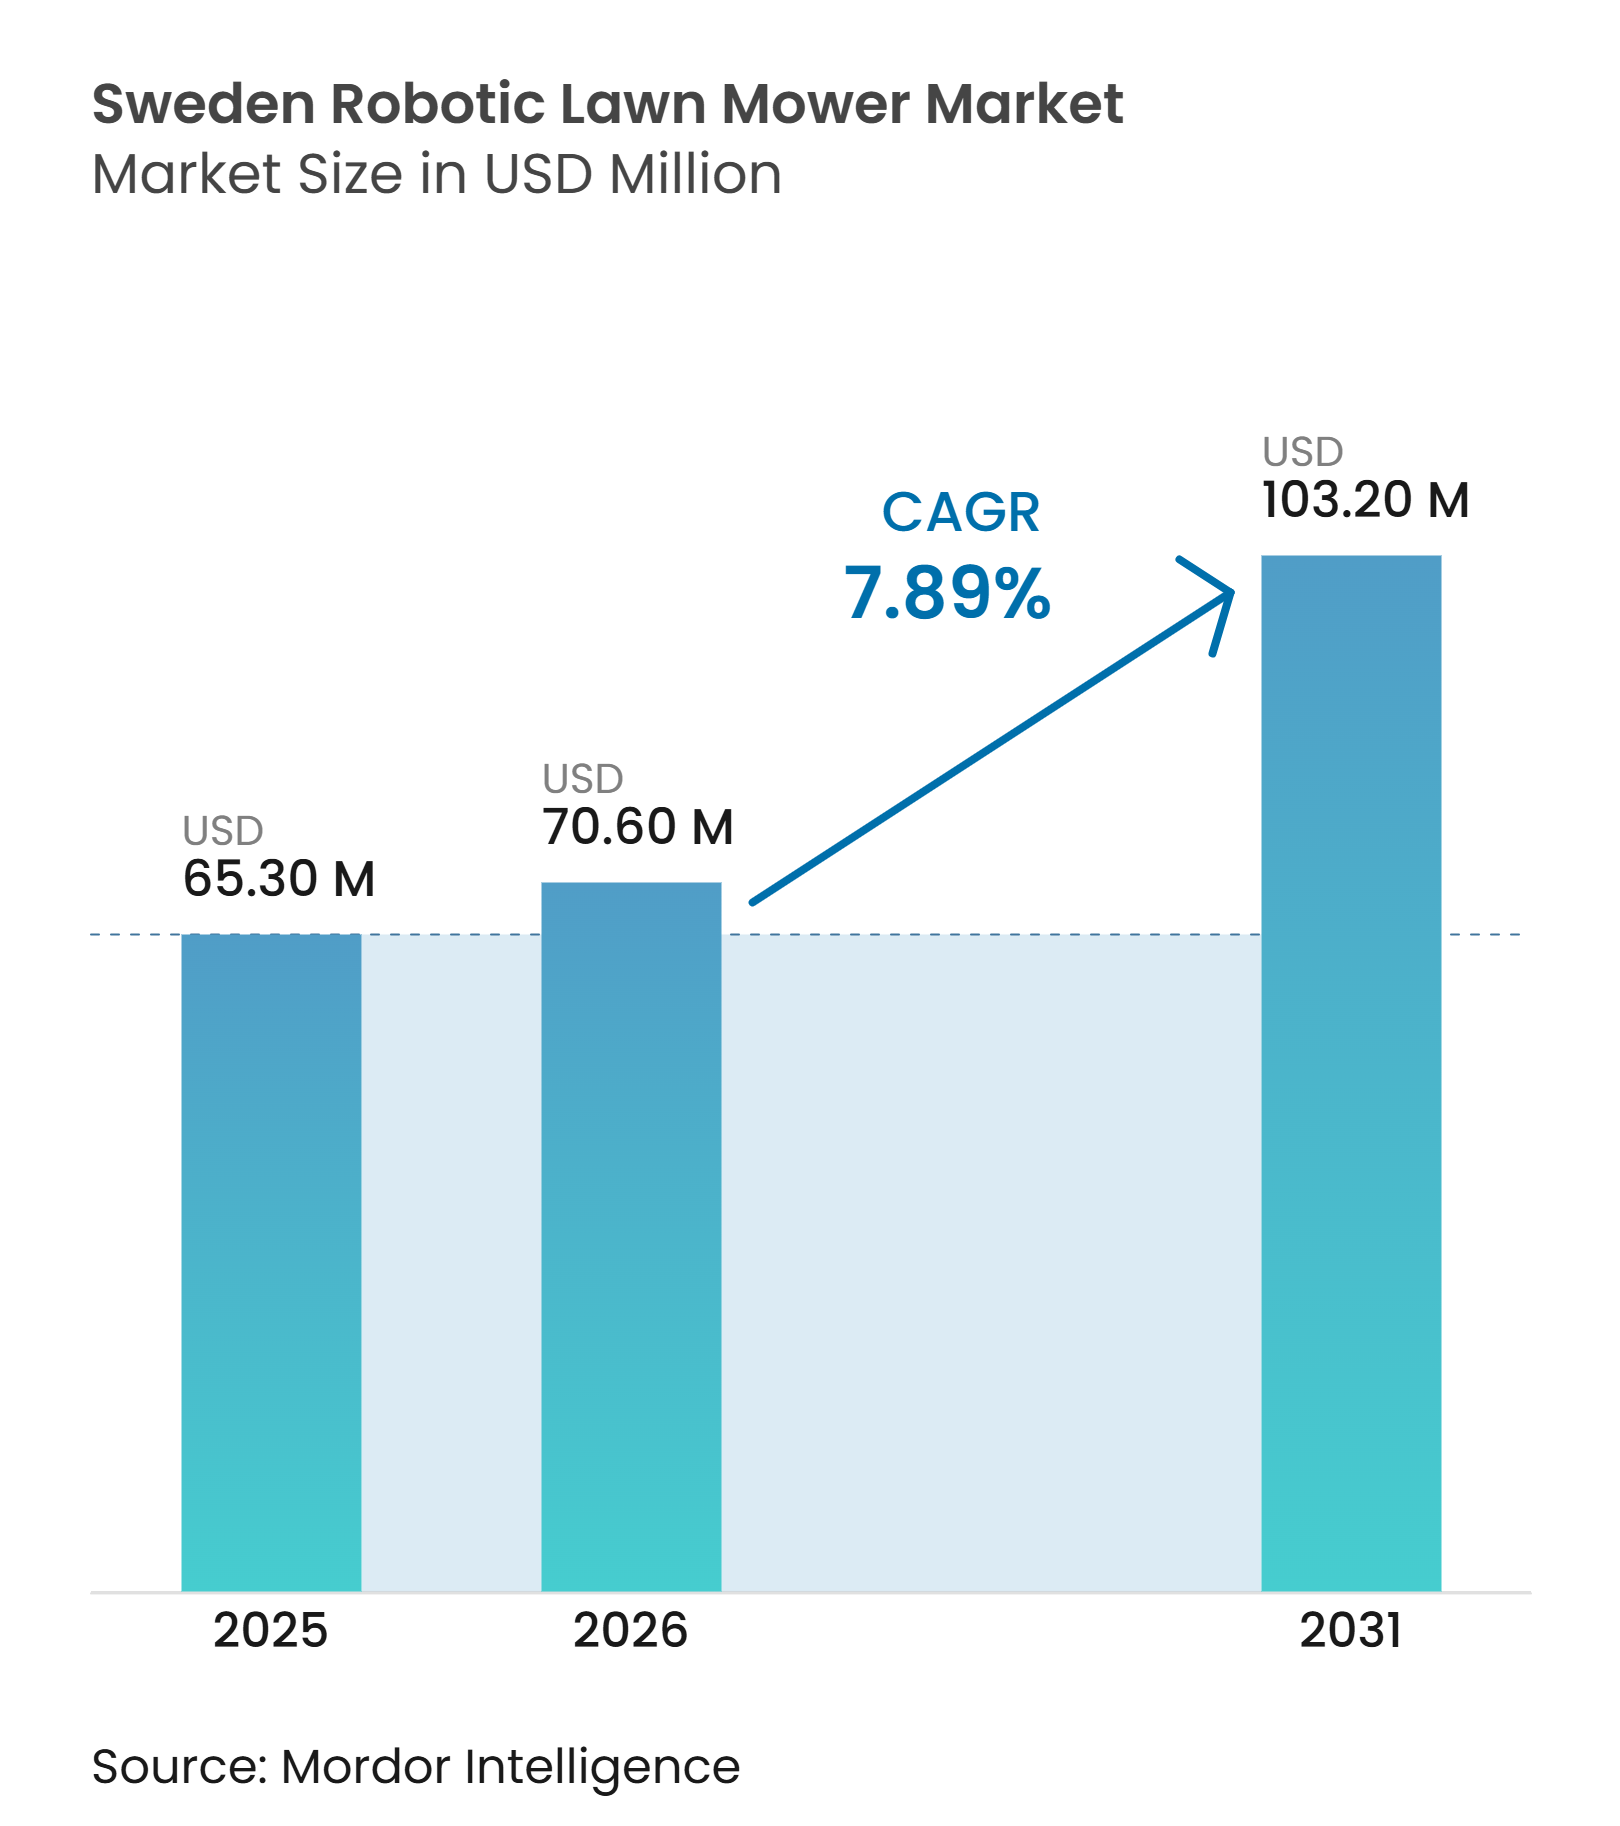
| Taille du marché de l'année de base (2025) | 65.30 Millions de dollars américains |
| Taille du Marché (2026) | 70.60 Millions de dollars américains |
| Taille du Marché (2031) | 103.20 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.89 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tondeuses à gazon robotisées en Suède par Mordor Intelligence
La taille du marché des tondeuses à gazon robotisées en Suède était évaluée à 65,3 millions USD en 2025 et devrait croître de 70,6 millions USD en 2026 pour atteindre 103,2 millions USD d'ici 2031, à un CAGR de 7,9 % durant la période de prévision (2026-2031). Le marché des tondeuses à gazon robotisées en Suède dispose d'une base installée mature, de sorte que les achats de remplacement contribuent de plus en plus aux revenus, parallèlement aux ventes aux primo-acheteurs. Les coûts élevés de la main-d'œuvre en entretien paysager rendent la tonte automatisée plus pertinente pour les travaux répétés sur de grandes propriétés et les espaces verts gérés. La navigation sans fil modifie le processus d'achat en supprimant une étape d'installation majeure pour les sites adaptés. Cela fait également évoluer la demande vers des produits dotés de fonctionnalités de caméra, de satellite et de fonctionnement connecté. La concurrence devrait se concentrer sur la fiabilité pratique, la couverture du service et l'adéquation des produits aux sites résidentiels et professionnels.
Points clés du rapport
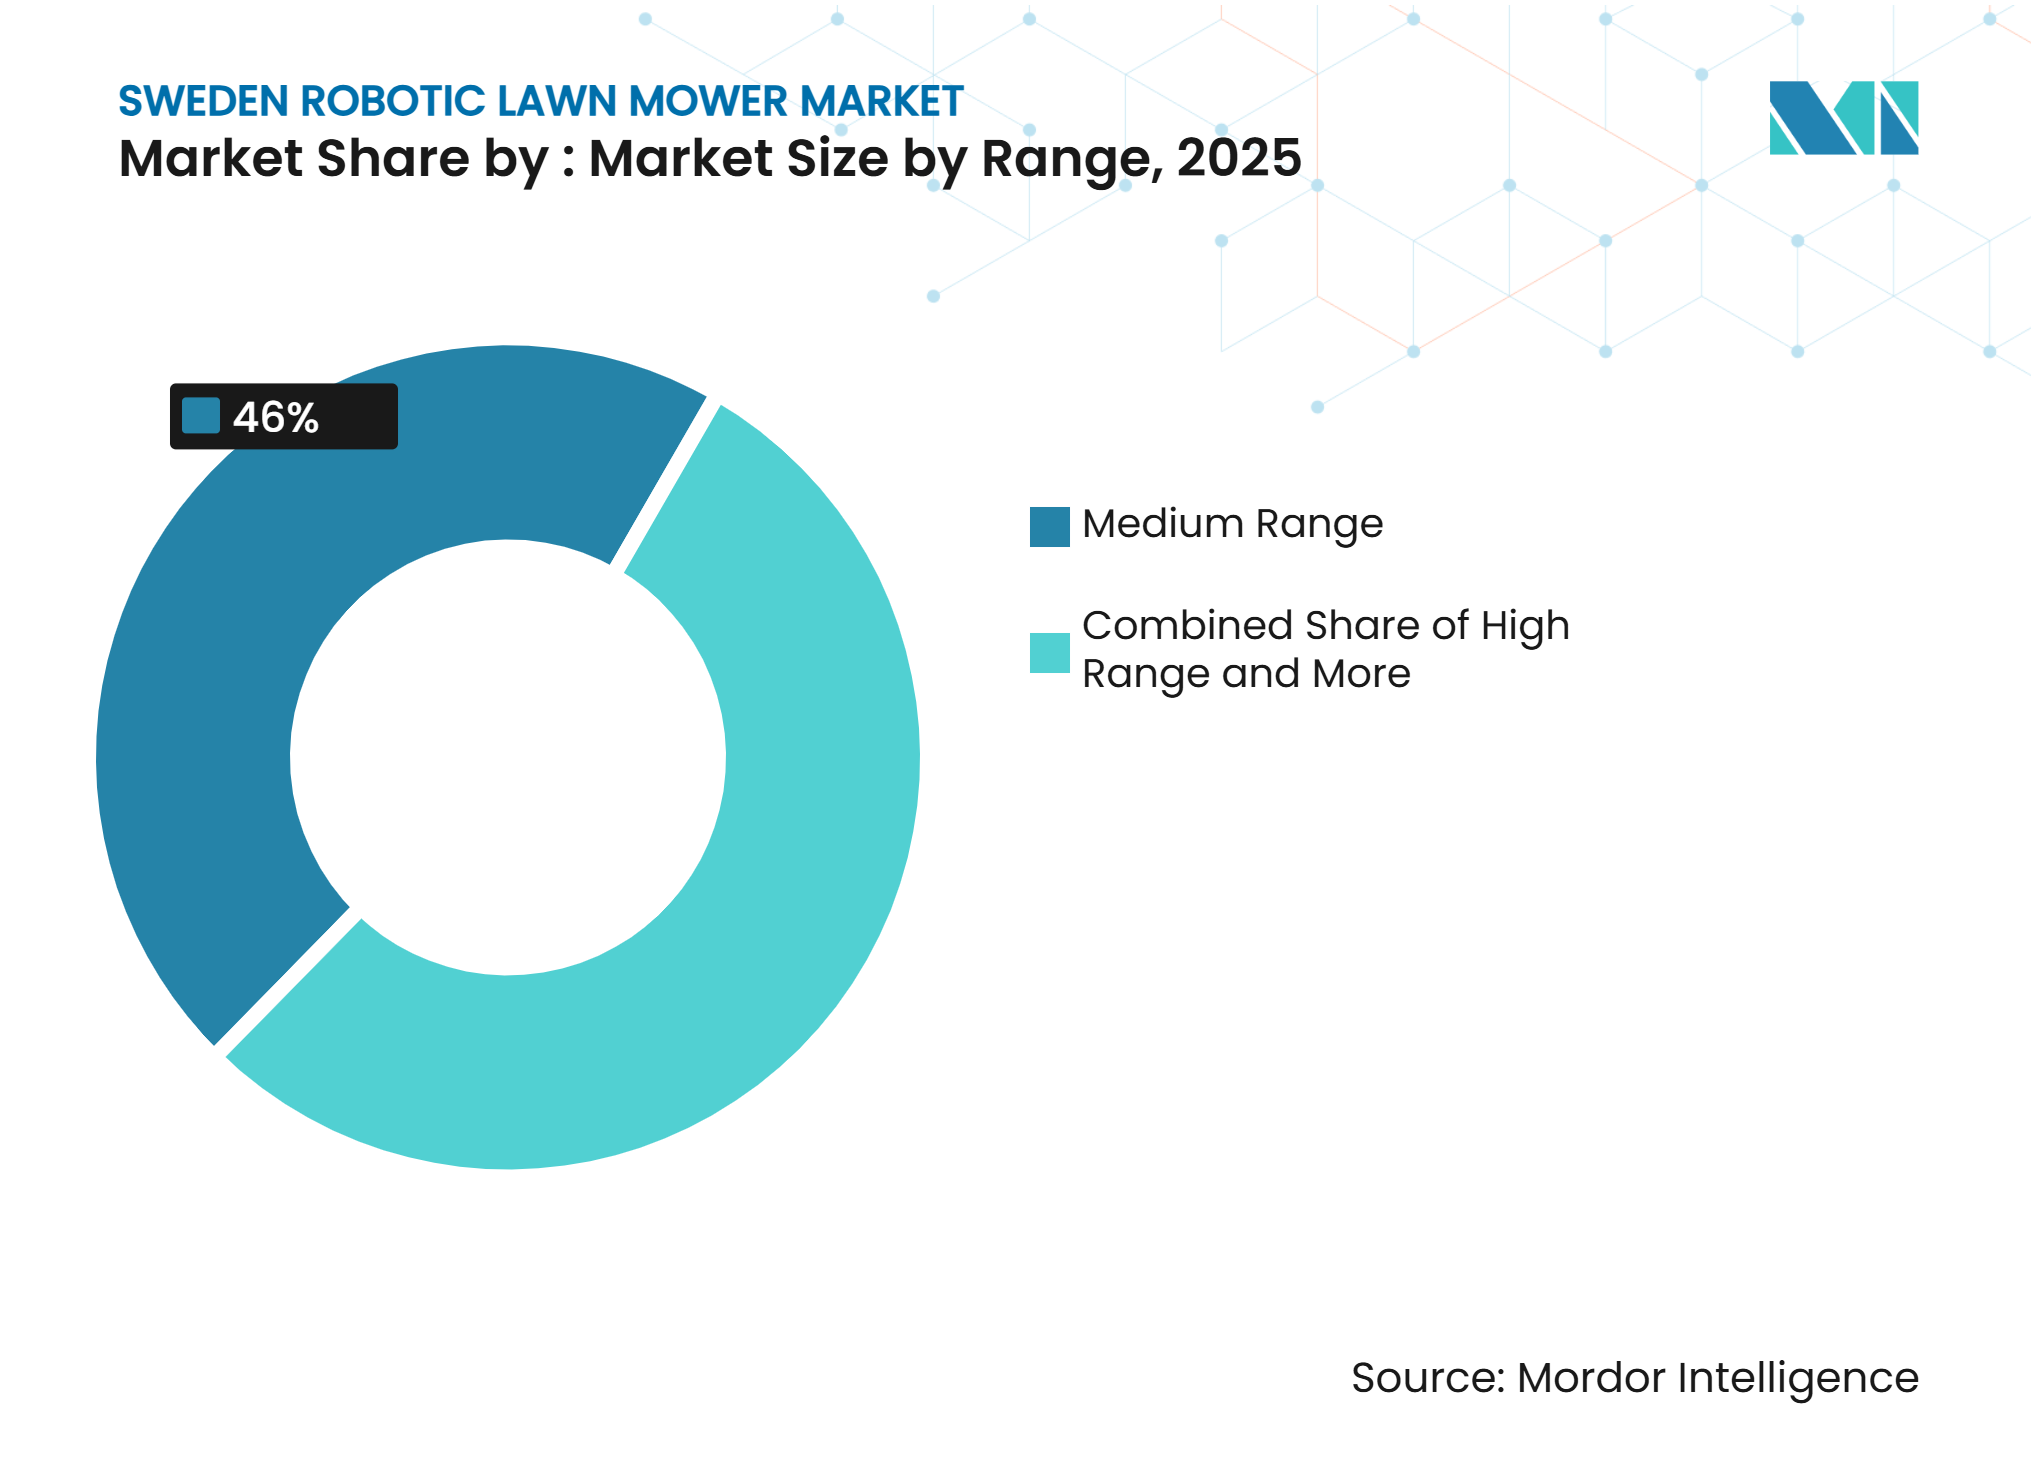
- Par gamme, les tondeuses de gamme moyenne ont représenté 46 % de la part du marché des tondeuses à gazon robotisées en Suède en 2025, tandis que les tondeuses de gamme haute devraient croître à un CAGR de 9,5 % de 2026 à 2031.
- Par capacité de batterie, les systèmes de 20 à 30 V ont représenté 48 % de la taille du marché des tondeuses à gazon robotisées en Suède en 2025, tandis que les systèmes supérieurs à 30 V devraient croître à un CAGR de 10,8 % de 2026 à 2031.
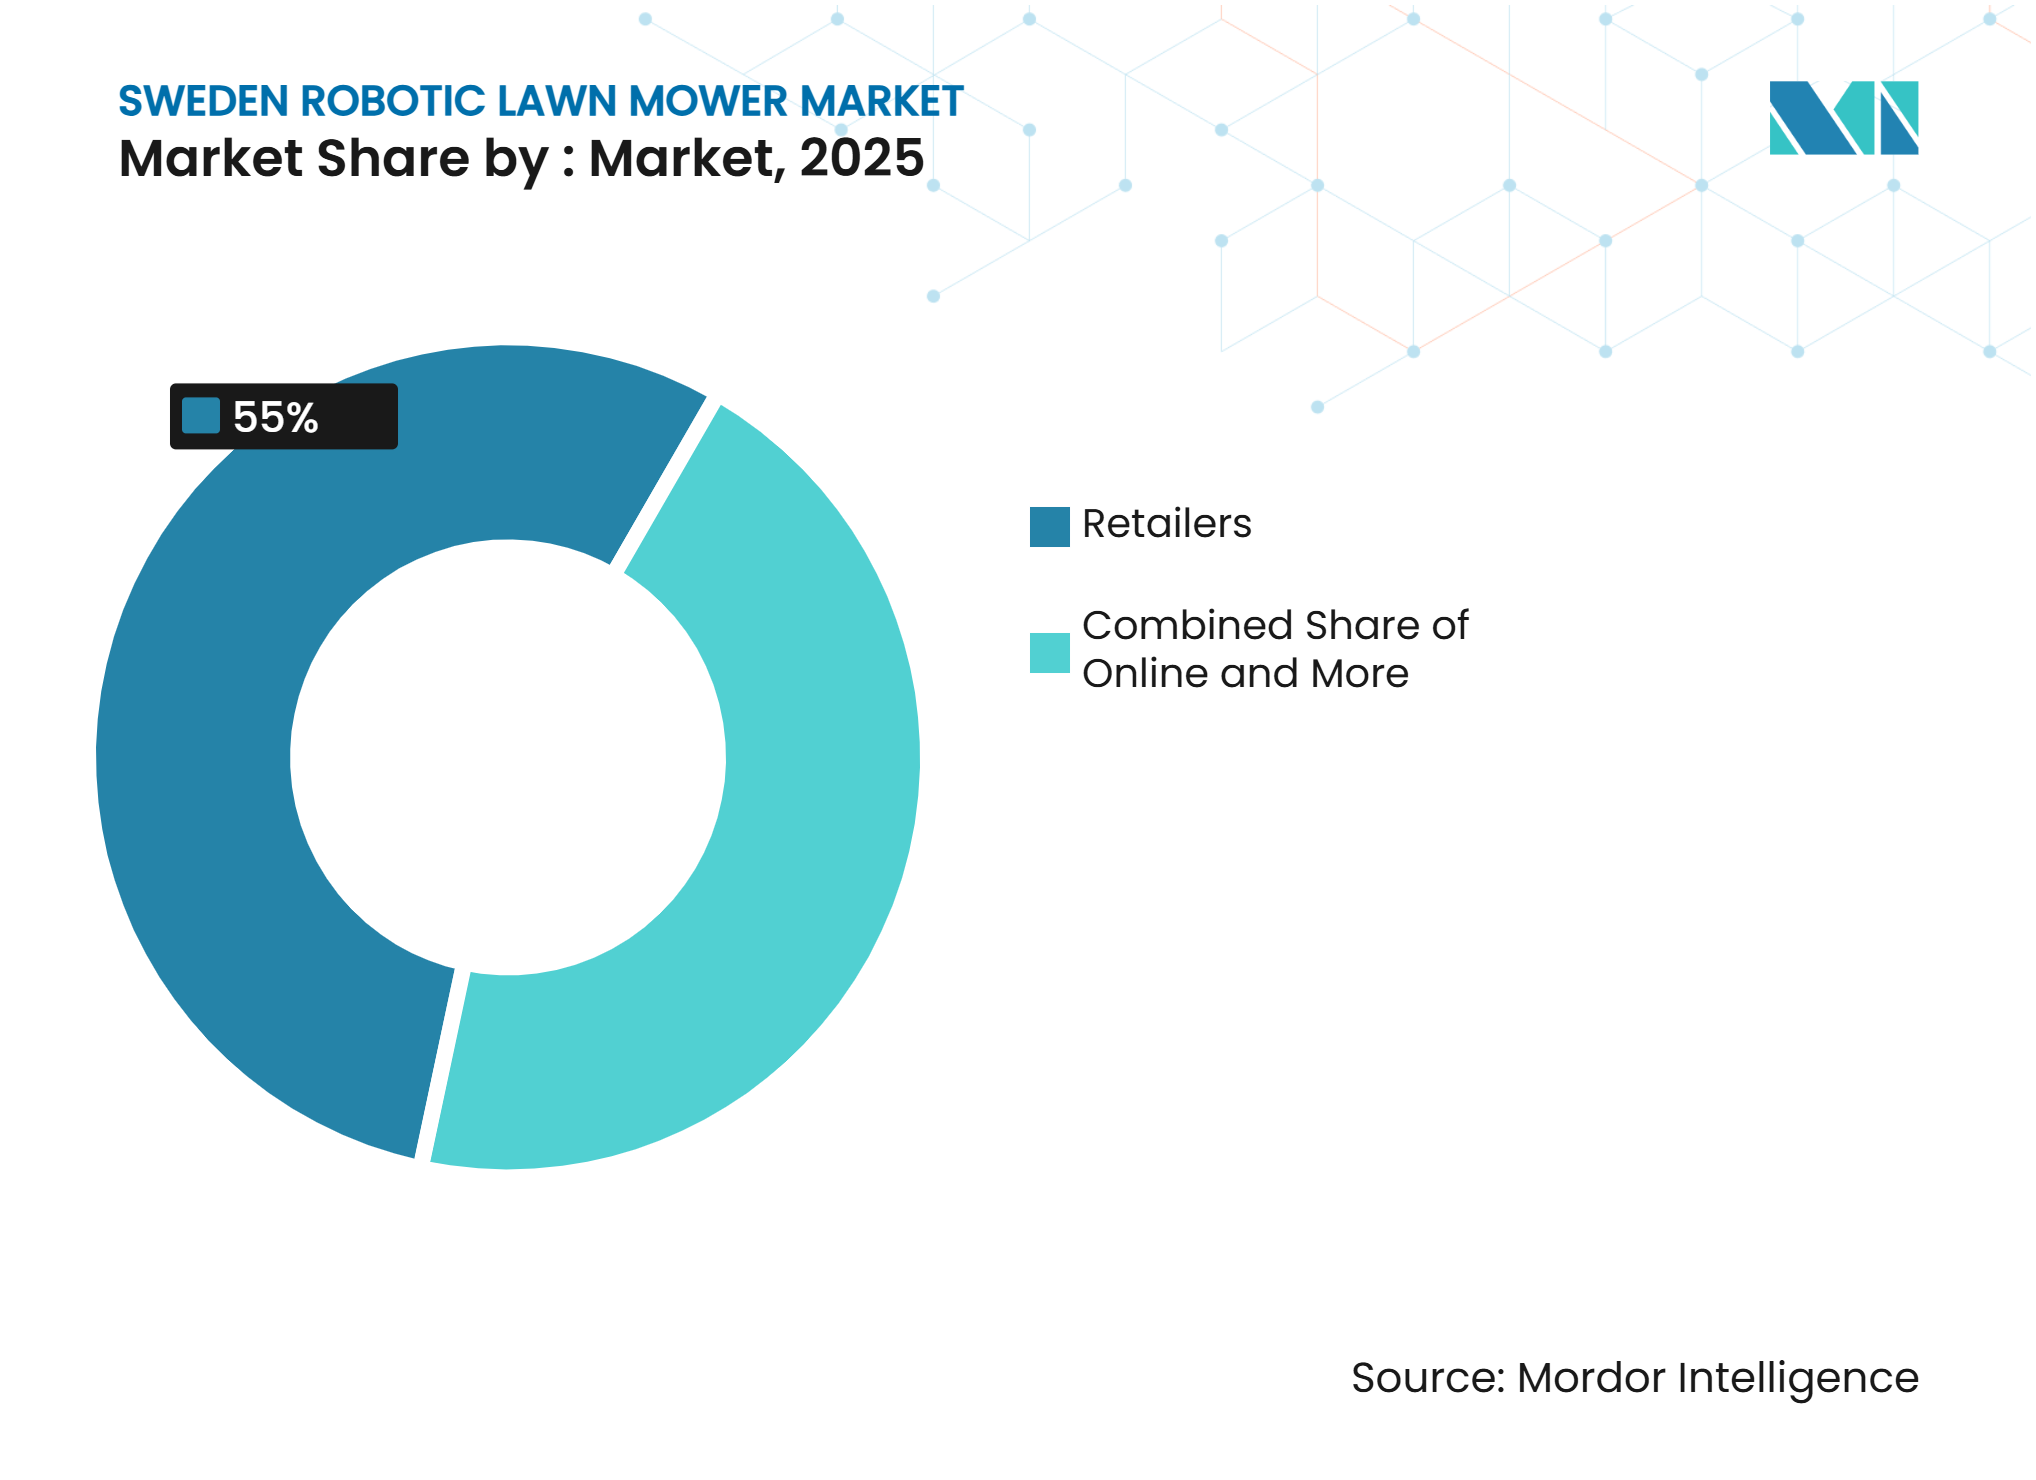
- Par canal de vente, les détaillants ont représenté 55 % de la part du marché des tondeuses à gazon robotisées en Suède en 2025, tandis que les ventes en ligne devraient croître à un CAGR de 11,5 % de 2026 à 2031.
- Par application, l'usage résidentiel a représenté 72 % de la taille du marché des tondeuses à gazon robotisées en Suède en 2025, tandis que l'usage commercial devrait croître à un CAGR de 12,4 % de 2026 à 2031.
- Par utilisateur final, les propriétaires ont représenté 68 % de la valeur du marché en 2025, tandis que les entreprises de paysagisme devraient croître à un CAGR de 10,3 % de 2026 à 2031.
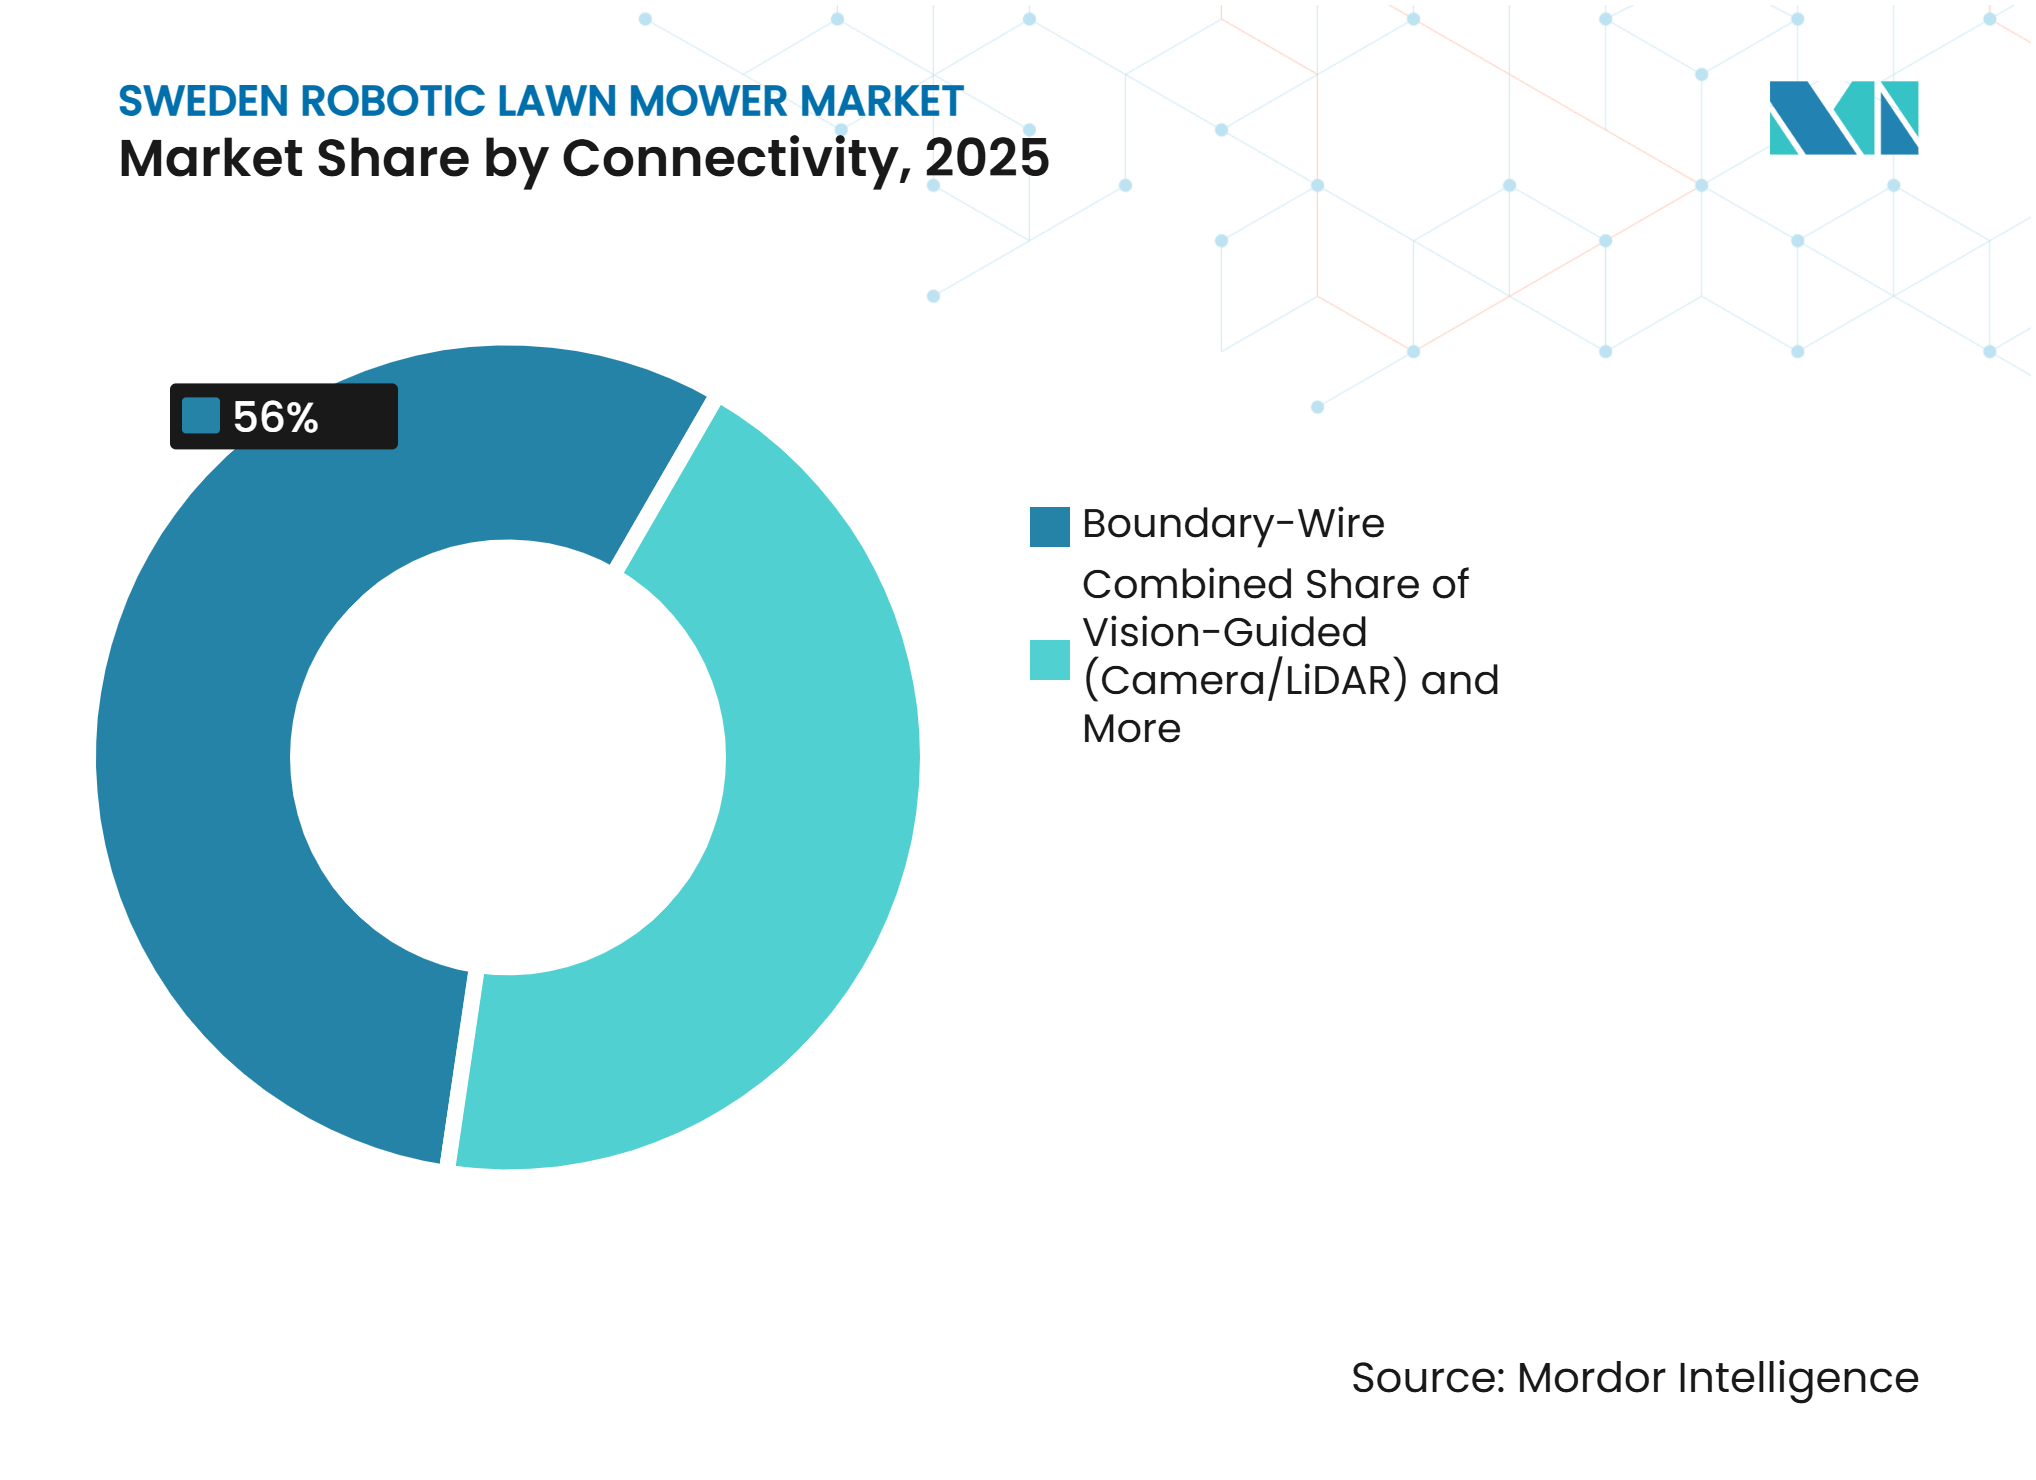
- Par connectivité, les systèmes à fil de délimitation ont représenté 56 % de la valeur du marché en 2025, tandis que les systèmes guidés par vision devraient croître au CAGR le plus rapide de 13,5 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les coûts élevés de la main-d'œuvre en entretien paysager en Suède renforcent l'économie de l'automatisation | +2.3% | National, plus fort dans les zones métropolitaines de Stockholm, Göteborg et Malmö | Moyen terme (2-4 ans) |
| Grande base de maisons individuelles et entretien de pelouse axé sur la commodité | +1.9% | National, avec une pénétration plus élevée dans les municipalités suburbaines | Court terme (≤ 2 ans) |
| Expansion de la navigation sans fil et des capacités multi-zones des produits | +1.6% | National, suivant la disponibilité des produits | Moyen terme (2-4 ans) |
| L'adoption par les municipalités et les terrains de sport valide la tonte robotisée professionnelle | +1.3% | National, avec une activité précoce à Ale, Älvkarleby, Eskilstuna et Lidköping | Moyen terme (2-4 ans) |
| La tonte respectueuse de la faune sauvage devient un facteur de différenciation et de renouvellement du cycle de remplacement | +0.7% | National | Long terme (≥ 4 ans) |
| La programmation adaptée à l'hiver et la gestion du gel créent une demande pour des modèles connectés plus intelligents | +0.5% | National, avec un effet plus fort dans le nord de la Suède | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts élevés de la main-d'œuvre en entretien paysager en Suède renforcent l'économie de l'automatisation
Les coûts de la main-d'œuvre en entretien paysager soutiennent l'argument en faveur de l'automatisation, lorsque la tonte nécessite des travaux répétés sur de grandes surfaces. Cet effet sur le marché des tondeuses à gazon robotisées en Suède est le plus fort pour les parcs, les terrains de sport, les installations de golf et les entrepreneurs en paysagisme qui gèrent des calendriers de tonte fréquents. Une tondeuse robotisée peut réduire le temps que le personnel consacre à la coupe de routine et lui permettre de se concentrer sur les travaux d'entretien nécessitant une attention directe. Le marché des tondeuses à gazon robotisées en Suède présente donc un argument commercial plus solide, là où la main-d'œuvre constitue une charge d'exploitation récurrente, notamment pour les opérateurs gérant plusieurs sites de tonte répétée. L'avantage est moins immédiat pour les ménages disposant de petites pelouses, de besoins de tonte irréguliers ou de propriétés où le travail manuel reste gérable sur la courte saison d'exploitation. Les acheteurs commerciaux peuvent également répartir les coûts d'équipement sur plusieurs sites grâce à des contrats de service, des locations ou une utilisation en flotte.
Grande base de maisons individuelles et entretien de pelouse axé sur la commodité
Statistics Sweden a enregistré 2 136 854 logements dans des bâtiments d'un ou deux logements à la fin de 2024, offrant une large base résidentielle pour les produits de tonte robotisée[1]. Les maisons individuelles disposent généralement d'espaces extérieurs nécessitant un entretien régulier pendant la saison de tonte. Pour de nombreux propriétaires, la proposition de valeur combine des gains de temps avec un entretien de pelouse plus régulier. Les propriétaires existants créent également une demande de machines de remplacement à mesure que les batteries vieillissent et que les systèmes de navigation s'améliorent. Le marché des tondeuses à gazon robotisées en Suède bénéficie lorsque les acheteurs traitent le produit comme un appareil ménager à long terme plutôt que comme un achat discrétionnaire pendant la saison de tonte active. La disponibilité en magasin et une installation plus simple peuvent rendre la décision de mise à niveau plus accessible pour les foyers disposant de pelouses compatibles, notamment lorsque les propriétaires existants peuvent comparer des alternatives de produits familiers.
Expansion de la navigation sans fil et des capacités multi-zones des produits
La navigation sans fil sur le marché des tondeuses à gazon robotisées en Suède réduit la nécessité d'installer et d'entretenir un fil de délimitation physique. Husqvarna Group a élargi sa gamme sans fil en 2025 avec des produits couvrant des jardins de 600 m² à plus de 50 000 m², selon l'entreprise. Husqvarna Group a également introduit des modèles dotés de la technologie AI Vision en 2026 avec des caméras infrarouges pour fonctionner dans des conditions de faible luminosité. Ces options peuvent réduire la barrière à l'installation pour les acheteurs disposant de plusieurs zones de pelouse ou de limites de jardin irrégulières. Elles peuvent également favoriser des configurations de produits à plus haute valeur ajoutée, car les acheteurs accordent plus de valeur à une installation facile et à la capacité de navigation. Les performances sur le marché des tondeuses à gazon robotisées en Suède dépendent toujours des conditions du site, notamment de la couverture arborée, du terrain, de la fiabilité des signaux de positionnement et de la capacité pratique des propriétaires à maintenir une zone d'exploitation dégagée.
L'adoption par les municipalités et les terrains de sport valide la tonte robotisée professionnelle
Les déploiements municipaux fournissent des cas d'usage visibles pour la tonte robotisée professionnelle. La municipalité d'Älvkarleby a déployé 2 tondeuses robotisées GPS-RTK à Skutskärs Idrottsplats en 2024 pour entretenir près de 30 000 m² sur 4 terrains. La municipalité d'Eskilstuna exploite 12 tondeuses robotisées de grand format sur près de 50 000 m² d'espaces verts, tandis que le personnel effectue d'autres tâches d'entretien. Ces installations montrent en quoi l'utilisation en flotte diffère d'un achat ménager typique. Les opérateurs publics évaluent la couverture, la planification, le service et la capacité à déployer le personnel ailleurs, plutôt que de traiter la tondeuse comme un simple remplacement pour chaque tâche d'entretien des espaces verts. Les cas de référence peuvent réduire l'incertitude liée aux achats pour les municipalités voisines et les opérateurs de surfaces gérées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'achat et d'installation initial élevé | -2.20% | National | Court terme (≤ 2 ans) |
| Contraintes liées à la configuration de la pelouse, au terrain, aux signaux et à la connectivité | -1.60% | National, avec un effet plus fort dans le nord et les zones rurales de la Suède | Moyen terme (2-4 ans) |
| Risque pour la sécurité des hérissons et de la faune nocturne | -0.70% | National | Long terme (≥ 4 ans) |
| La tonte manuelle subventionnée par le dispositif RUT crée un substitut moins coûteux | -0.80% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût d'achat et d'installation initial élevé
Le coût initial reste un obstacle sur le marché des tondeuses à gazon robotisées en Suède pour les ménages qui comparent la tonte robotisée avec du matériel manuel ou des services de tonte occasionnels rémunérés. Les configurations sans fil haut de gamme peuvent afficher des prix sensiblement plus élevés que les modèles de base à fil de délimitation. Les jardins complexes peuvent également nécessiter une installation professionnelle, ce qui s'ajoute à la dépense initiale. Les acheteurs municipaux et commerciaux disposent de davantage d'options pour recourir à des cadres d'achat, des locations ou des contrats de service. Les petits opérateurs et les ménages peuvent ne pas avoir le même accès à ces structures de financement. Les modèles de location saisonnière et de service peuvent réduire le seuil de propriété, bien que leur portée reste plus limitée que les ventes directes au détail.
La tonte manuelle subventionnée par le dispositif RUT crée un substitut moins coûteux
L'allègement fiscal pour les services ménagers éligibles peut réduire le coût de la tonte manuelle pour les consommateurs suédois. L'Agence fiscale suédoise décrit le cadre de déduction RUT pour les services ménagers[2]. Cela offre à certains ménages une alternative à l'achat et à l'entretien d'une tondeuse robotisée. Le substitut est le plus pertinent lorsque les pelouses sont petites, complexes ou utilisées uniquement de façon saisonnière. Il peut également séduire les clients qui préfèrent superviser personnellement l'entretien du jardin et ne souhaitent pas stocker ni entretenir une machine entre les saisons de tonte, surtout lorsque les travaux de pelouse sont irréguliers. La tonte robotisée doit donc se démarquer sur la commodité, la régularité et la réduction de la coordination plutôt que sur le seul coût de l'équipement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par gamme :
la gamme moyenne ancre les revenus, la gamme haute mène la croissanceLes tondeuses robotisées de gamme moyenne sur le marché des tondeuses à gazon robotisées en Suède ont représenté 46 % de la valeur en 2025. Ce segment convient à de nombreux jardins suburbains car il équilibre la couverture, les fonctionnalités connectées et le coût d'achat. Il sert également les acheteurs en remplacement qui souhaitent plus de capacités sans passer à un produit professionnel ou supporter le coût d'une machine commerciale plus grande. L'équipement de gamme basse reste pertinent pour les pelouses plus petites et plus simples. Son rôle est limité lorsque les clients nécessitent plusieurs zones, une autonomie plus longue ou une navigation plus avancée.
Les tondeuses de gamme haute devraient croître à un CAGR de 9,5 % de 2026 à 2031. La demande est liée aux grandes propriétés, aux municipalités, aux terrains de sport et aux autres sites gérés. Ces acheteurs accordent plus de valeur à la capacité opérationnelle et à l'utilisation en flotte qu'au prix d'achat le plus bas. STIGA a introduit sa gamme Vista Technology en 2026 pour des surfaces allant jusqu'à 14 000 m², avec des prix suédois allant de SEK 11 990 (1 142 USD) à SEK 84 990 (8 094 USD)[3]. Des valeurs de transaction plus élevées et des contrats de service peuvent rendre cette gamme importante pour la croissance des revenus.



Par capacité de batterie :
les systèmes grand public en tête, les produits haute tension gagnent du terrainLe segment 20 à 30 V a représenté 48 % de la valeur en 2025. Il soutient les produits résidentiels grand public qui nécessitent un équilibre pratique entre autonomie, comportement de recharge et taille de la tondeuse. Ces systèmes répondent aux besoins de nombreuses pelouses domestiques sans le coût d'un équipement professionnel plus grand. Les produits inférieurs à 20 V restent pertinents au niveau d'entrée de gamme, où les acheteurs sont prêts à accepter une autonomie plus courte en échange d'un produit moins coûteux et plus compact. Leur attrait est le plus fort lorsque les besoins de couverture sont modestes, la configuration de la pelouse est simple et les acheteurs accordent plus d'importance au coût d'achat initial.
Les systèmes supérieurs à 30 V devraient croître à un CAGR de 10,8 % de 2026 à 2031. Des besoins de couverture quotidienne plus importants rendent les systèmes d'alimentation à plus haute capacité plus pertinents pour les usages résidentiels haut de gamme et commerciaux. L'offre de produits EPOS de Husqvarna sert les installations professionnelles nécessitant une exploitation sur de grandes surfaces. L'évolution du mix de batteries reflète également la valeur croissante d'une autonomie plus longue entre les cycles de recharge. La demande pour cette catégorie est portée par des machines capables de gérer des sites plus grands et plus exigeants.
Par canal de vente :
les détaillants mènent les ventes, le canal en ligne transforme le parcours d'achatLes détaillants ont représenté 55 % de la valeur en 2025. Les réseaux de concessionnaires physiques et de distribution au détail restent importants lorsque les acheteurs nécessitent une installation, une maintenance, des réparations ou des démonstrations de produits. Les magasins spécialisés servent les primo-acheteurs qui souhaitent des conseils avant de choisir un système de navigation, de comparer les spécifications des produits ou de décider si leur pelouse convient à une configuration sans fil. Ils soutiennent également les clients qui ont besoin d'une recommandation spécifique au site. Ce rôle de service est particulièrement pertinent pour les produits à fil de délimitation et les configurations de jardin difficiles.
Les ventes en ligne devraient croître à un CAGR de 11,5 % de 2026 à 2031. Les modèles sans fil rendent les achats en ligne plus pratiques en réduisant le besoin d'une installation professionnelle du fil de délimitation. STIGA a rendu ses modèles A 4 et A 8 disponibles via STIGA.com et les détaillants en ligne agréés en 2025. Les canaux numériques peuvent donner aux challengers un contrôle plus direct sur la présentation des produits et la tarification. Les détaillants resteront pertinents lorsque les acheteurs privilégient le support continu, l'accès au service en personne et une évaluation éclairée des besoins d'installation locaux.

Par application :
l'usage résidentiel en tête, la demande commerciale s'élargitLes applications résidentielles ont représenté 72 % de la valeur en 2025. La base installée dans les ménages soutient les achats répétés à mesure que les acheteurs remplacent les équipements anciens ou améliorent les fonctionnalités de navigation. L'habitat individuel offre au segment un large vivier de clients potentiels. La commodité reste centrale car les propriétaires peuvent réduire l'effort requis pour la tonte de routine. La fiabilité des produits et la simplicité d'installation détermineront dans quelle mesure cette demande s'étend au-delà des utilisateurs expérimentés qui comprennent déjà les exigences d'entretien de routine et de stockage saisonnier.
Les applications commerciales devraient croître à un CAGR de 12,4 % de 2026 à 2031. Les installations commerciales impliquent souvent des équipements plus grands, plusieurs unités et des arrangements de service. L'Automower 540 EPOS de Husqvarna a été introduit en 2025 pour les installations commerciales à petite échelle jusqu'à 8 000 m². L'usage public et professionnel visible peut rendre la technologie plus familière aux acheteurs résidentiels. Le marché des tondeuses à gazon robotisées en Suède a l'opportunité d'augmenter sa valeur à mesure que les sites gérés de plus grande taille passent d'une utilisation pilote à une exploitation régulière en flotte au fil des saisons de tonte successives.
Par utilisateur final :
les propriétaires dominent, les acheteurs professionnels modifient le mix de valeurLes propriétaires ont représenté 68 % de la valeur en 2025. Leurs décisions d'achat dépendent de la taille du jardin, des exigences d'installation, de la commodité et de la confiance dans les performances du produit. L'installation sans fil peut être particulièrement attrayante pour les propriétaires qui ne souhaitent pas gérer un fil de délimitation enterré. Les utilisateurs existants peuvent remplacer leurs produits à mesure que de nouvelles fonctionnalités de connectivité et de vision deviennent disponibles, notamment lorsqu'un ancien système à fil de délimitation ne répond plus aux besoins actuels. Cela rend la demande des ménages moins dépendante des nouvelles constructions que dans une catégorie purement destinée aux primo-acheteurs.
Les entreprises de paysagisme devraient croître à un CAGR de 10,3 % de 2026 à 2031. Ces opérateurs peuvent utiliser des systèmes robotisés pour gérer la coupe de routine tout en affectant le personnel à d'autres travaux. Les terrains de sport, les parcs, les municipalités et les terrains de golf utilisent des approches d'achat et de service différentes de celles des ménages. Chacun peut nécessiter des machines plus grandes, des cycles de vente plus longs et un support technique plus solide. D'autres utilisateurs, notamment les écoles, les sites d'entreprise et les propriétés hôtelières, ajoutent une demande pour des pelouses avec des besoins d'entretien définis et reproductibles dans des espaces extérieurs clairement gérés.
Par connectivité :
les systèmes à fil de délimitation en tête, les modèles guidés par vision croissent le plus rapidementLes systèmes à fil de délimitation ont représenté 56 % de la valeur en 2025. Leur position reflète une large base installée et un prix d'entrée plus bas pour les acheteurs disposant de pelouses adaptées. Ces systèmes offrent toujours une option pratique là où un périmètre défini et une installation professionnelle sont acceptables. Les produits à système de positionnement par satellite (GPS) intelligent et Wi-Fi se situent entre les systèmes à fil traditionnels et les machines avancées à guidage par caméra. Ils séduisent les acheteurs recherchant une installation plus facile sans opter pour la configuration aux fonctionnalités les plus avancées, notamment lorsqu'une fonctionnalité sans fil de base est plus importante que des fonctionnalités de vision avancées.
Les systèmes guidés par vision devraient croître au CAGR le plus rapide de 13,5 % de 2026 à 2031. Les modèles NERA 2025 de Husqvarna ont introduit l'intelligence basée sur la caméra pour la reconnaissance des obstacles et la détection des hérissons. STIGA a introduit la navigation par caméra pilotée par l'IA dans sa nouvelle gamme autonome en 2026. Une meilleure détection peut élargir l'adéquation aux jardins complexes et augmenter la valeur des achats de remplacement. La demande pour les produits guidés par vision dépendra de la fiabilité de ces systèmes dans des conditions extérieures variées.
Analyse géographique
La Suède est une géographie définie, avec un marché dont la croissance est prévue à un CAGR de 7,9 % de 2026 à 2031. La demande est concentrée autour de Stockholm, Göteborg et Malmö, où l'habitat suburbain, l'accès aux services et les coûts élevés de l'entretien paysager soutiennent l'adoption. Ces zones métropolitaines disposent également de réseaux de distribution au détail et de concessionnaires bien établis. Les parts locales séparées ne sont pas rapportées. Les références aux villes illustrent donc les conditions de la demande plutôt que des segments de marché distincts.
Les petites municipalités constituent une source distincte de demande professionnelle. Ale, Älvkarleby, Eskilstuna, Lidköping, Växjö et Oskarshamn ont utilisé des programmes de tonte robotisée pour les espaces publics et les terrains de sport. Le déploiement d'Älvkarleby en 2024 montre une utilisation sur 4 terrains dans une installation municipale. Ces programmes créent des références opérationnelles pour d'autres acheteurs publics. Ils peuvent soutenir une réflexion plus large sur la tonte en flotte lorsque les conditions d'achat sont favorables et que les opérateurs peuvent organiser le support de maintenance sur plusieurs zones gérées.
Le nord de la Suède a une saison de tonte plus courte, ce qui peut réduire l'utilisation annuelle des équipements. Dans le même temps, la programmation saisonnière, la prise en compte du gel, les diagnostics à distance et la protection des batteries peuvent être plus précieux dans ces zones. L'adéquation des produits dépend du terrain local, de la connectivité et de l'exposition aux intempéries, qui peuvent varier considérablement entre les jardins urbains denses et les propriétés rurales ou nordiques plus grandes. Les terrains de golf, notamment dans les zones méridionales et côtières, restent un cas d'usage professionnel potentiel. Les fournisseurs nationaux ont besoin d'offres de produits et de services adaptées à ces différentes conditions d'exploitation.
Paysage concurrentiel
Concentration du Marché
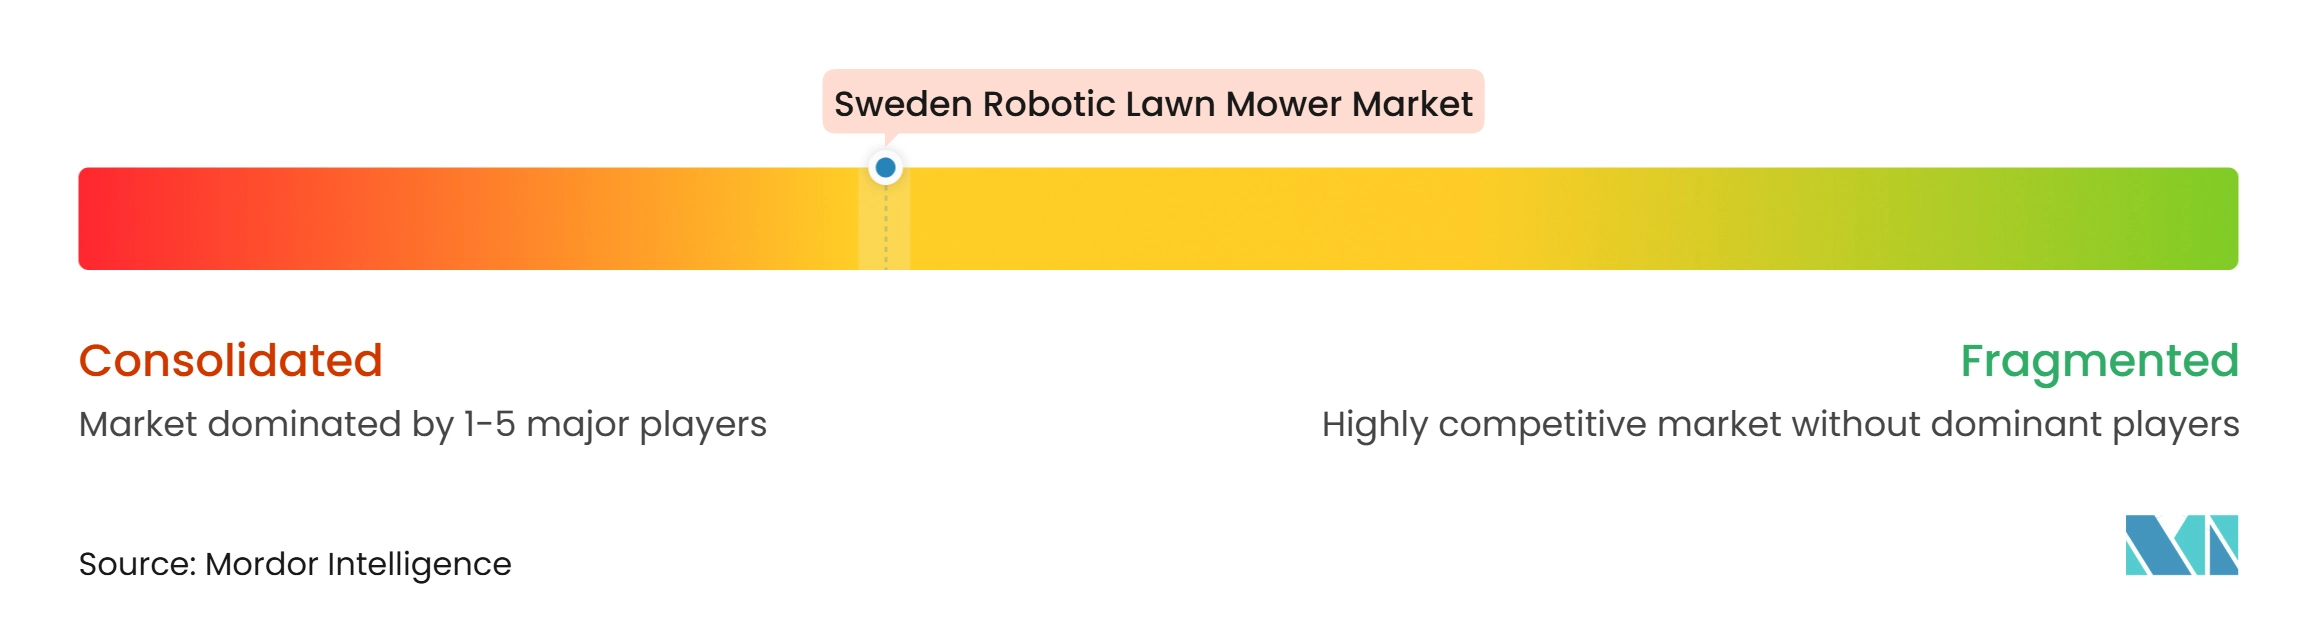
Le marché des tondeuses à gazon robotisées en Suède est concentré autour de fournisseurs établis, avec Husqvarna AB en position de leader et un avantage clair en termes de notoriété sur le marché existant. La gamme et le réseau de concessionnaires de Husqvarna constituent des avantages concurrentiels centraux dans une catégorie qui peut nécessiter une installation et un entretien. STIHL Pty Ltd, STIGA AB, Positec Group Ltd. et Navimow forment un deuxième niveau important. Leurs positions reflètent des différences dans la conception des produits, la navigation sans fil, la portée client et le degré de support qu'ils peuvent fournir après une vente. Husqvarna Group a élargi son offre de produits sans fil en 2025 et a continué à introduire la technologie AI Vision en 2026. STIGA a lancé 8 modèles Vista Technology en mars 2026, couvrant les zones résidentielles et les grandes surfaces gérées. STIGA a également utilisé la distribution en ligne directe pour ses modèles A4 et A8 en 2025. Ces mouvements montrent une concurrence sur la technologie, l'étendue des produits et le contrôle des canaux. La capacité de service reste un point de différenciation pratique lorsque la conception du site ou les exigences de réparation dépassent ce que l'auto-installation peut gérer, notamment pour les acheteurs disposant de jardins complexes ou de plusieurs zones de tonte.
Les applications professionnelles créent un domaine de concurrence distinct car les acheteurs ont besoin d'opérations de flotte fiables, d'une capacité de couverture et d'un support. Le lancement de l'Automower 540 EPOS de Husqvarna en 2025 a répondu aux besoins des installations commerciales à petite échelle avec une machine conçue pour des surfaces allant jusqu'à 8 000 m². Les fournisseurs agréés plus petits peuvent se concentrer sur des opportunités spécialisées dans les terrains de sport, les parcs et les terrains de golf, où les acheteurs peuvent privilégier l'expertise du site et le service sur mesure plutôt que la large portée de la distribution au détail. Le marché ne comprend pas de chiffres de parts individuelles par entreprise, de sorte que les positions ne doivent pas être lues comme des classements quantifiés au-delà de la position de leader déclarée de Husqvarna AB. Un score de concentration de 7 sur 10 reflète un noyau oligopolistique dirigé par Husqvarna AB, avec plusieurs concurrents établis et une pression concurrentielle croissante de la part de nouveaux entrants.
Leaders du secteur des tondeuses à gazon robotisées en Suède
-
Husqvarna AB
-
STIHL Pty Ltd
-
STIGA S.p.A.
-
Positec Group Ltd.
-
Navimow
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tondeuses à gazon robotisées en Suède Entreprises couvertes dans ce rapport
- Husqvarna AB
- STIHL Pty Ltd
- Navimow
- MAMMOTION
- Positec Group Ltd.
- STIGA S.p.A.
- AL-KO Geräte GmbH
- Einhell Nordic A/S
- Honda Motor Co., Ltd.
- YAMABIKO Corporation (Belrobotics)
- Zucchetti Centro Sistemi S.p.a. (Ambrogio Robot )
- Robomow Ltd.
- EcoFlow Inc.
- Greenworks Tools EU.
- Robotgarden
Développements industriels récents dans Marché des tondeuses à gazon robotisées en Suède
- Mars 2026 : STIGA AB introduit 8 tondeuses à gazon robotisées autonomes sous la plateforme STIGA Vista Technology, intégrant une caméra HDR pilotée par l'IA, un GPS-RTK quadri-bande avec configuration sans antenne et l'application STIGA.GO. La gamme couvre de 600 m² à 14 000 m² avec des prix de détail suédois allant de SEK 11 990 (1 142 USD) à SEK 84 990 (8 094 USD).
- Février 2026 : Husqvarna AB introduit les tondeuses à gazon robotisées résidentielles sans fil Automower Aspire R6V, 308V et 312V. Les modèles couvrent des jardins jusqu'à 600 m², 800 m² et 1 200 m² et intègrent la technologie AI Vision.
- Octobre 2025 : Husqvarna AB lance la série Automower NERA, comprenant les modèles 405VE, 410VE, 430V et 450V avec technologie de vision par IA intégrée, reconnaissance des obstacles et détection des hérissons. L'annonce introduit également l'Automower 540 EPOS pour les installations commerciales jusqu'à 8 000 m².
Périmètre du rapport sur le marché des tondeuses à gazon robotisées en Suède
Une tondeuse à gazon robotisée est un dispositif autonome équipé de capteurs et d'une programmation pour effectuer des tâches de coupe de gazon sans intervention humaine. Elles sont utilisées à des fins résidentielles et commerciales par les propriétaires, les copropriétaires, dans les parcs et les aires de jeux, et dans d'autres endroits.
Le rapport sur le marché des tondeuses à gazon robotisées en Suède est segmenté par gamme (gamme basse, gamme moyenne et gamme haute), par capacité de batterie (moins de 20 V, 20 à 30 V et plus de 30 V), par canal de vente (détaillants, magasins spécialisés et en ligne), par application (résidentiel et commercial), par utilisateur final (propriétaires, entreprises de paysagisme, terrains de sport et parcs, municipalités, terrains de golf et autres) et par connectivité (fil de délimitation, GPS intelligent / Wi-Fi et guidage par vision). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Gamme basse |
| Gamme moyenne |
| Gamme haute |
| Moins de 20 V |
| 20 à 30 V |
| Plus de 30 V |
| Détaillants |
| Magasins spécialisés |
| En ligne |
| Résidentiel |
| Commercial |
| Propriétaires |
| Entreprises de paysagisme |
| Terrains de sport et parcs |
| Municipalités |
| Terrains de golf |
| Autres |
| Fil de délimitation |
| GPS intelligent / Wi-Fi |
| Guidage par vision (caméra/LiDAR) |
| Par gamme | Gamme basse |
| Gamme moyenne | |
| Gamme haute | |
| Par capacité de batterie | Moins de 20 V |
| 20 à 30 V | |
| Plus de 30 V | |
| Par canal de vente | Détaillants |
| Magasins spécialisés | |
| En ligne | |
| Par application | Résidentiel |
| Commercial | |
| Par utilisateur final | Propriétaires |
| Entreprises de paysagisme | |
| Terrains de sport et parcs | |
| Municipalités | |
| Terrains de golf | |
| Autres | |
| Par connectivité | Fil de délimitation |
| GPS intelligent / Wi-Fi | |
| Guidage par vision (caméra/LiDAR) |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des tondeuses à gazon robotisées en Suède ?
Le marché des tondeuses à gazon robotisées en Suède est estimé à 70,6 millions USD en 2026.
Quel taux de croissance est prévu pour les tondeuses à gazon robotisées en Suède ?
Les ventes de tondeuses à gazon robotisées en Suède devraient croître à un CAGR de 7,9 % de 2026 à 2031.
Quelle application représente la plus grande part des ventes de tondeuses robotisées en Suède ?
L'usage résidentiel a représenté la plus grande part des ventes de tondeuses robotisées en Suède, avec 72 % de la valeur en 2025.
Quel canal de vente mène les achats de tondeuses à gazon robotisées en Suède ?
Les détaillants ont mené les achats de tondeuses à gazon robotisées en Suède avec 55 % de la valeur en 2025.