
スウェーデンのロボット芝刈り機市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
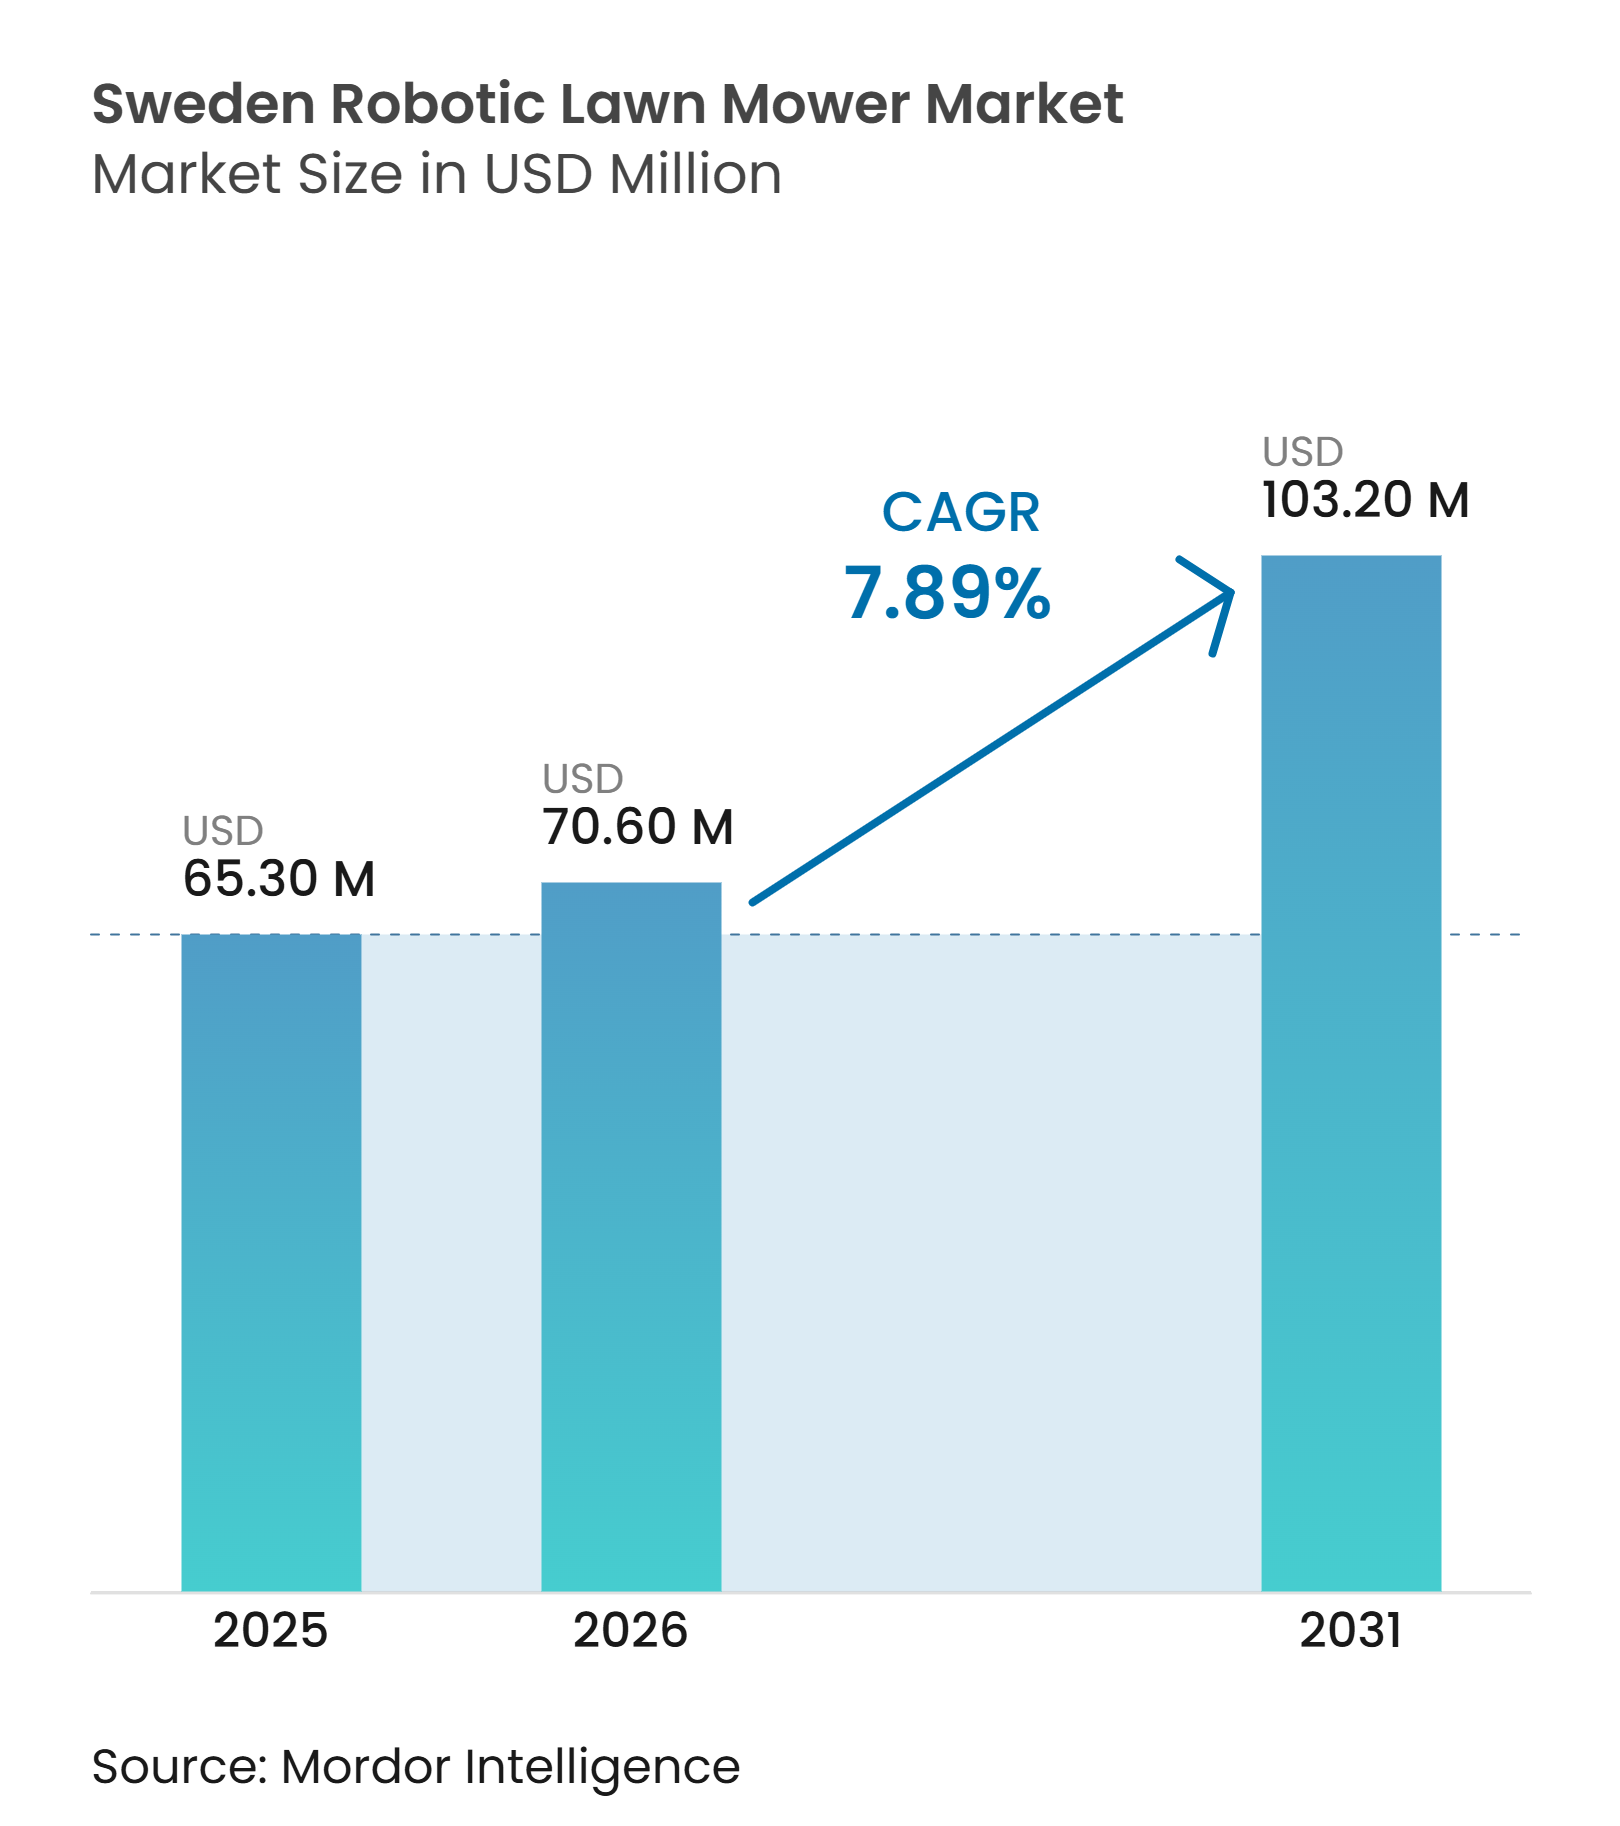
| 基準年の市場規模 (2025) | 65.30 百万米ドル |
| 市場規模 (2026) | 70.60 百万米ドル |
| 市場規模 (2031) | 103.20 百万米ドル |
| 成長率 (2026 - 2031) | 7.89 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスウェーデンのロボット芝刈り機市場分析
スウェーデンのロボット芝刈り機市場規模は2025年に65.3 ミリオン 米ドルと評価され、2026年の70.6 ミリオン 米ドルから2031年には103.2 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.9%です。スウェーデンのロボット芝刈り機市場は成熟した導入済みベースを有しており、初めて購入する買い手への販売と並んで、買い替え購入が収益にますます貢献しています。高い人件費により、大規模な敷地や管理された敷地での繰り返し作業において自動化された芝刈りの関連性が高まっています。ワイヤーフリーナビゲーションは、適切なサイトにおける主要な設置ステップを排除することで購買プロセスを変えています。これにより、カメラ、衛星、および接続された操作機能を持つ製品への需要もシフトしています。競争は、住宅用および業務用サイト全体での実用的な信頼性、サービスカバレッジ、および製品の適合性を中心に展開される可能性が高いです。
主要レポートのポイント
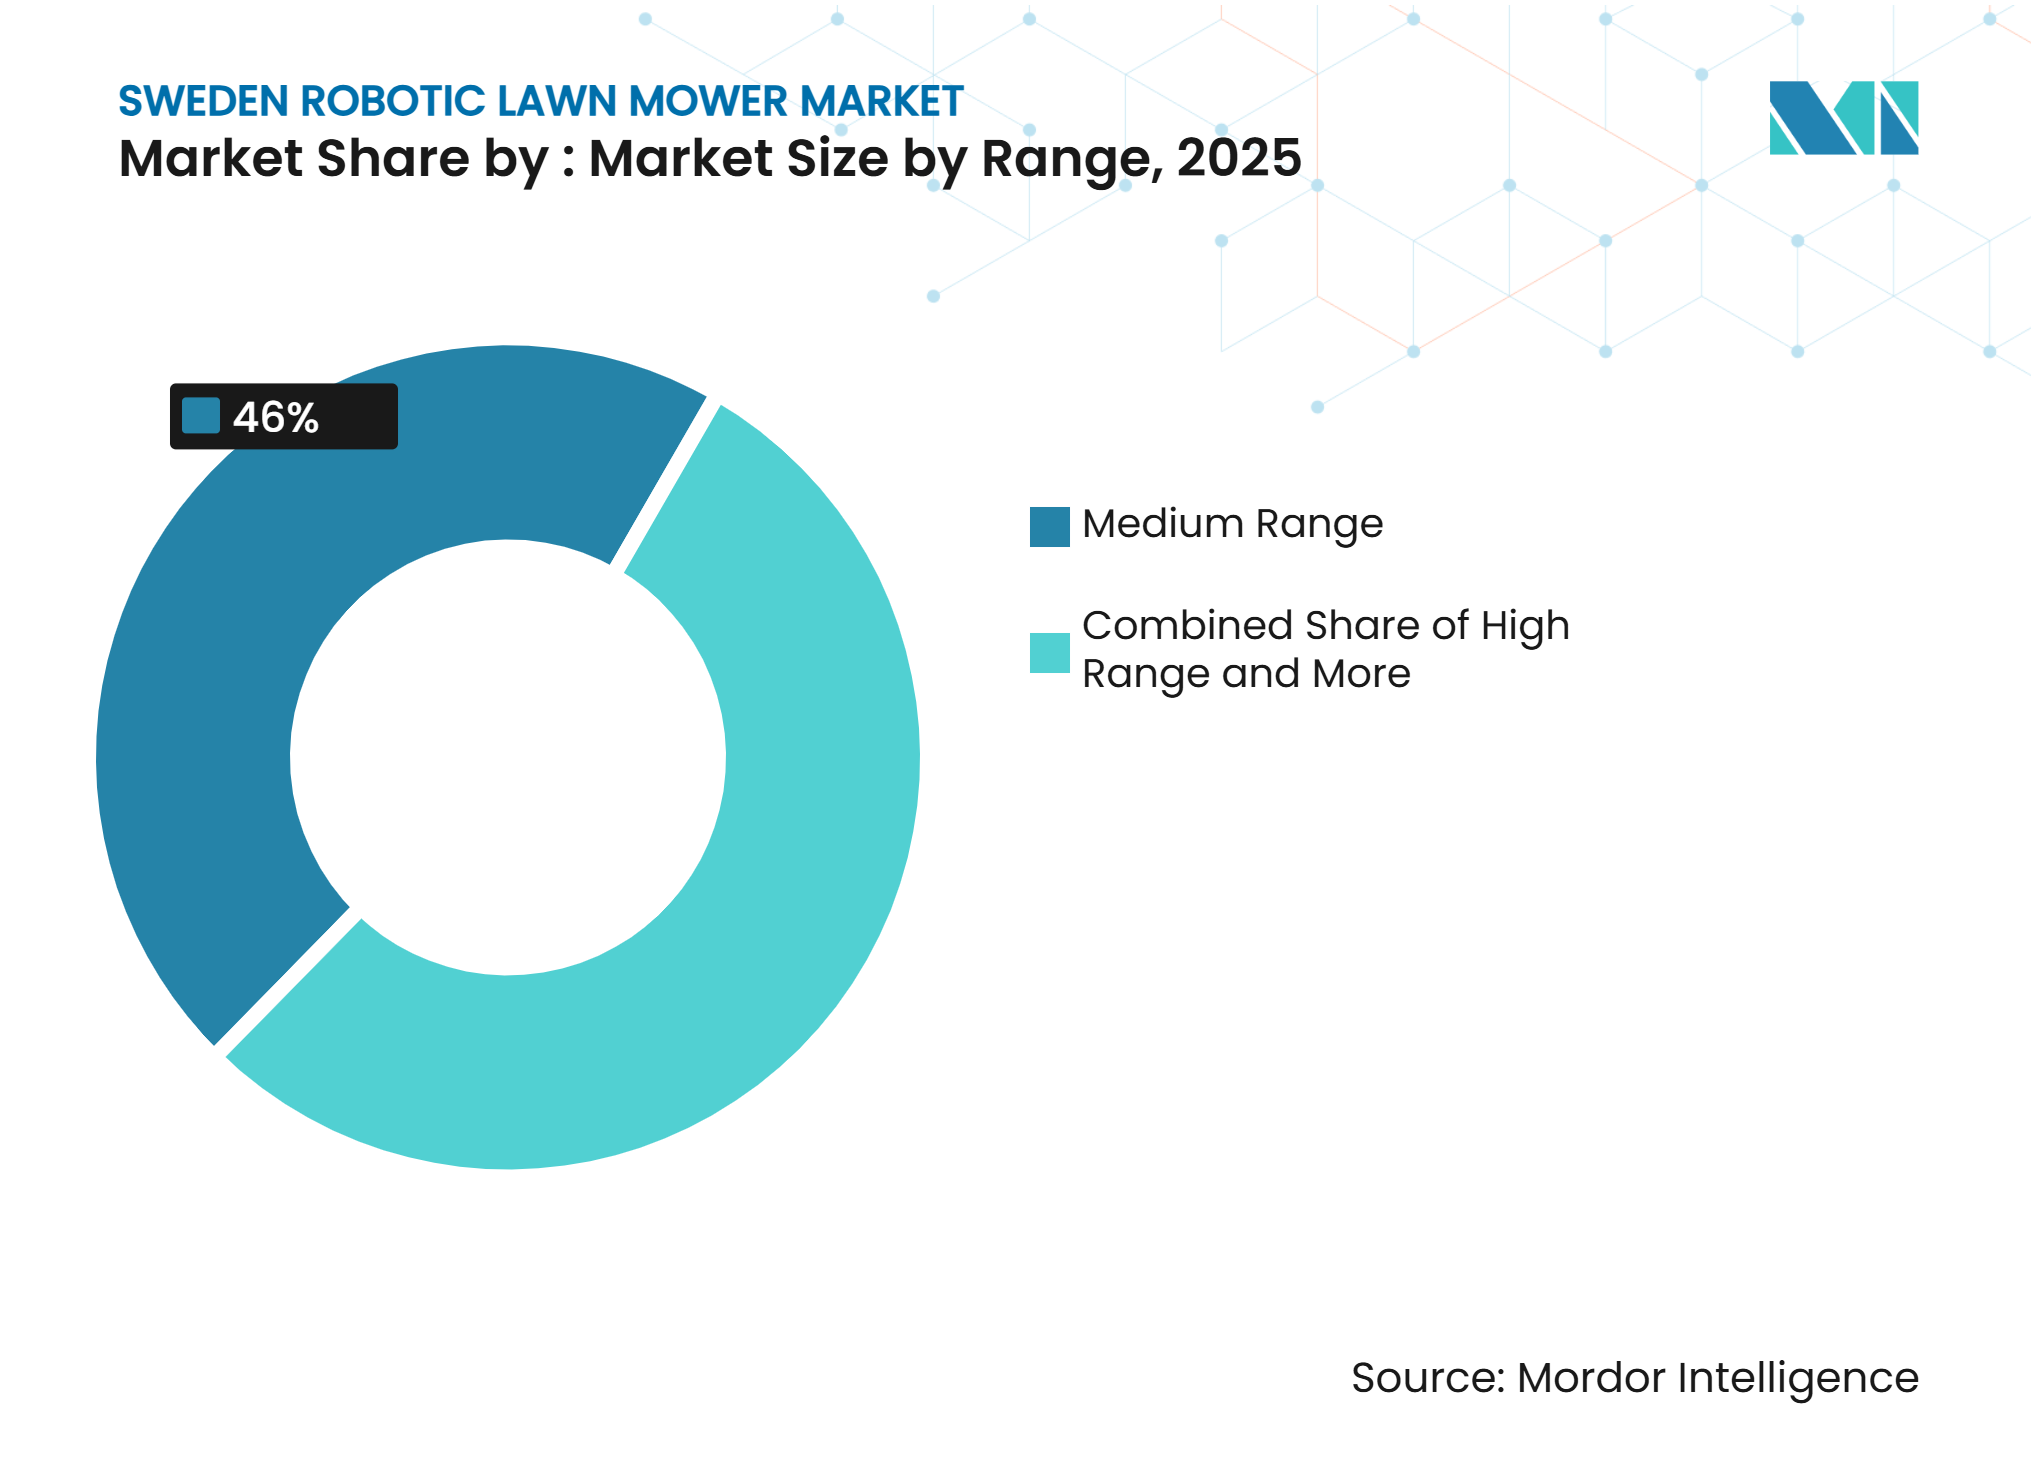
- レンジ別では、中レンジの芝刈り機が2025年のスウェーデンのロボット芝刈り機市場シェアの46%を占め、高レンジの芝刈り機は2026年から2031年にかけてCAGR 9.5%で成長すると予測されています。
- バッテリー容量別では、20Vから30Vのシステムが2025年のスウェーデンのロボット芝刈り機市場規模の48%を占め、30V超のシステムは2026年から2031年にかけてCAGR 10.8%で成長すると予測されています。
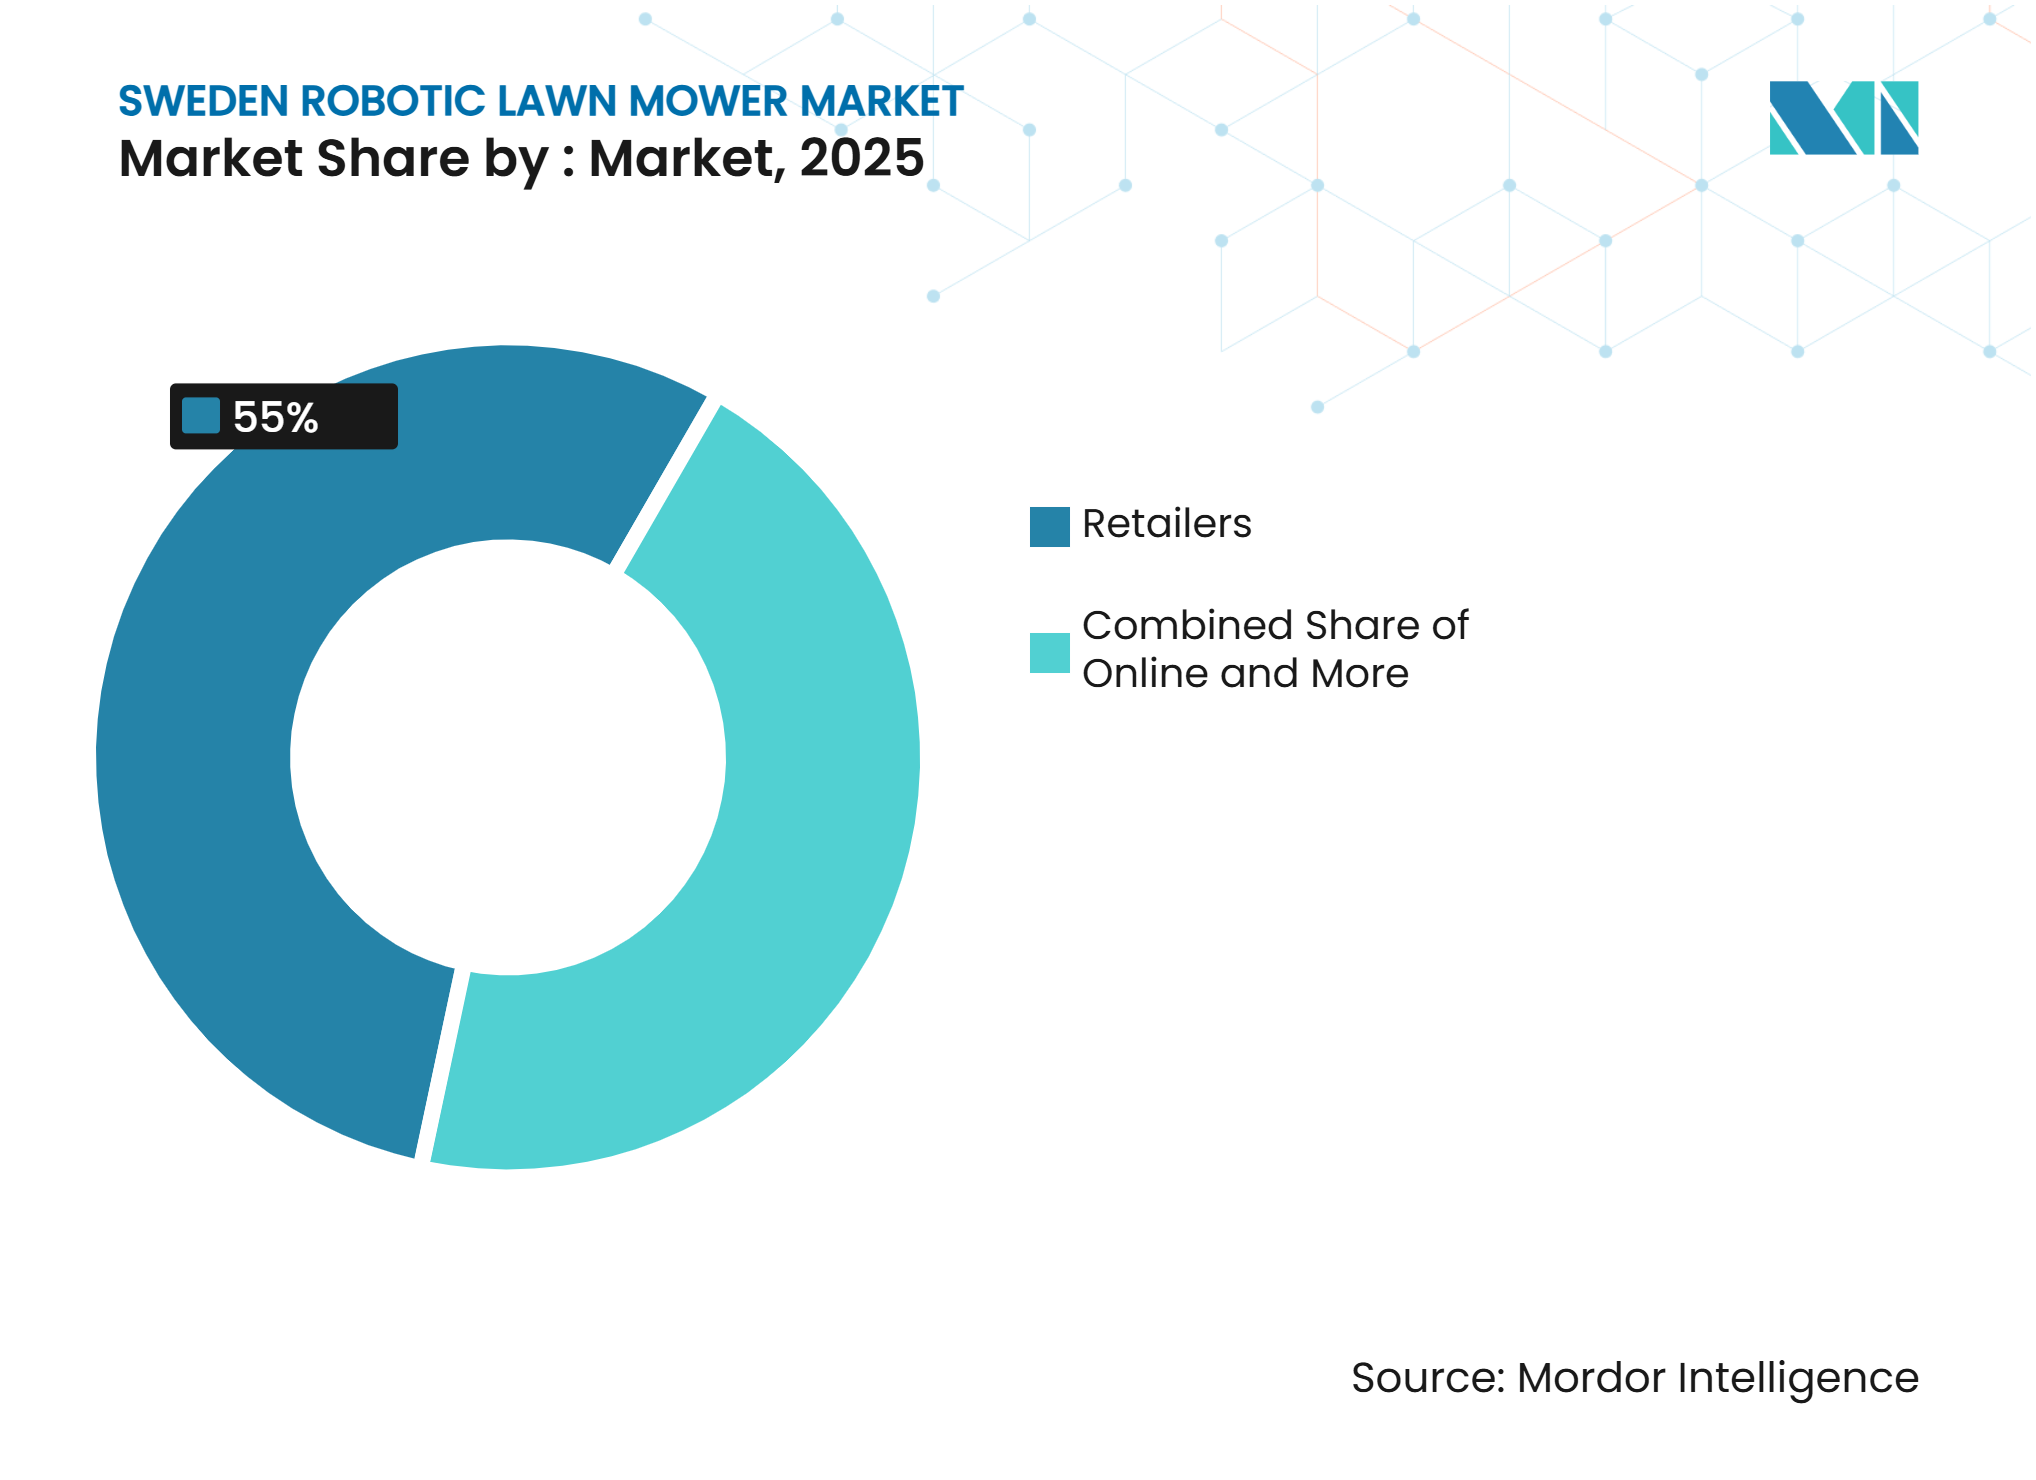
- 販売チャネル別では、小売業者が2025年のスウェーデンのロボット芝刈り機市場シェアの55%を占め、オンライン販売は2026年から2031年にかけてCAGR 11.5%で成長すると予測されています。
- 用途別では、住宅用が2025年のスウェーデンのロボット芝刈り機市場規模の72%を占め、商業用は2026年から2031年にかけてCAGR 12.4%で成長すると予測されています。
- エンドユーザー別では、住宅所有者が2025年の市場価値の68%を占め、造園会社は2026年から2031年にかけてCAGR 10.3%で成長すると予測されています。
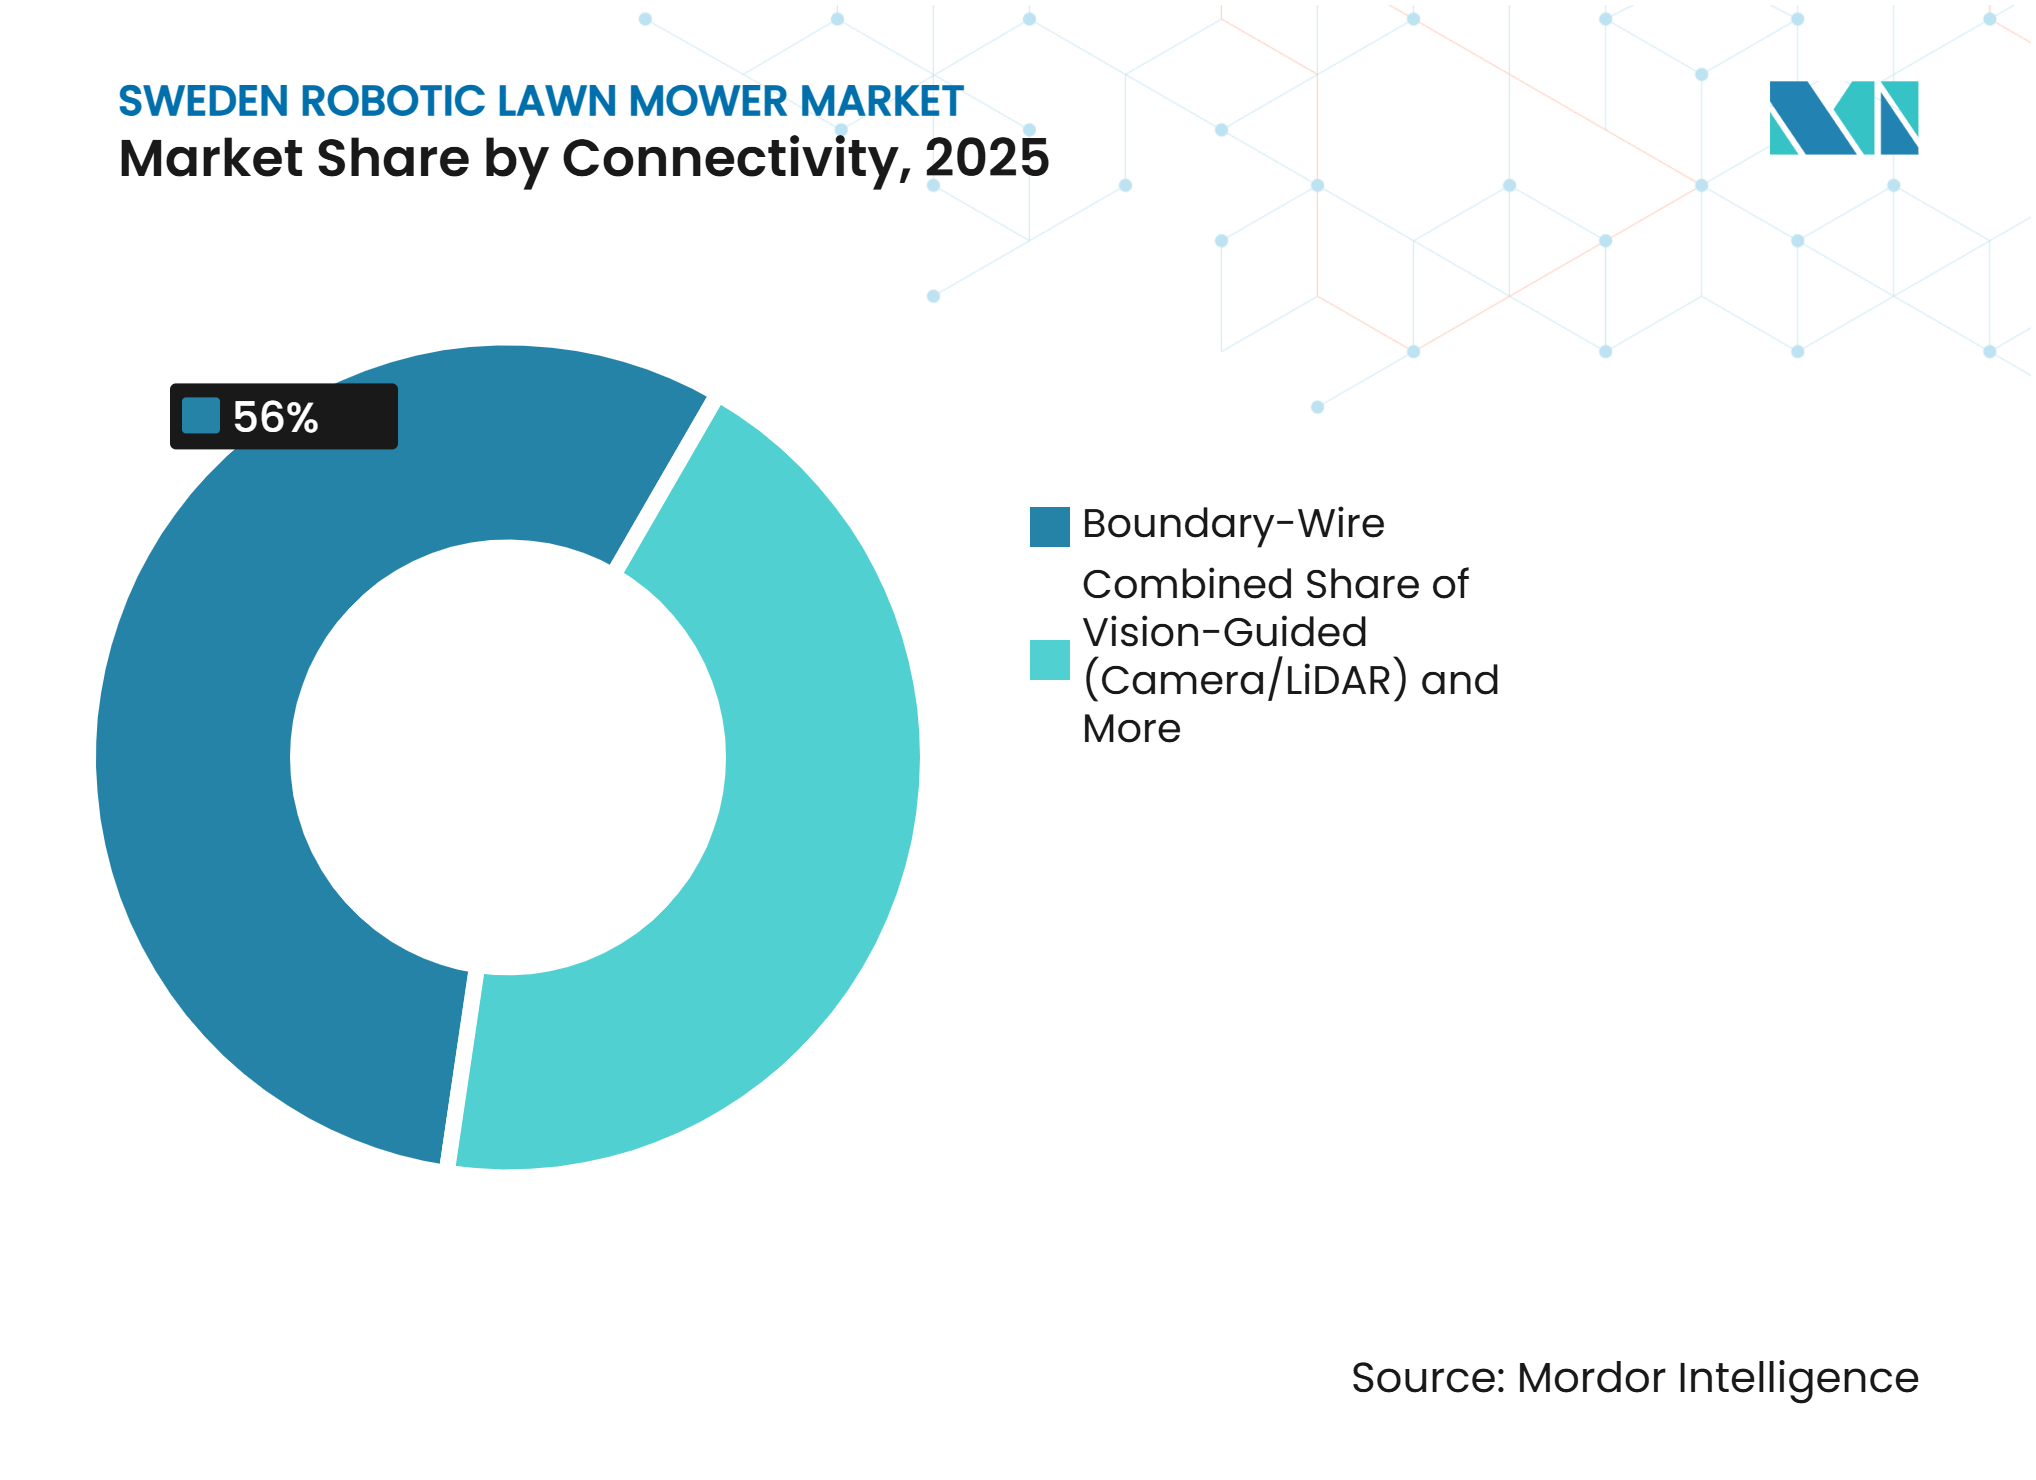
- 接続方式別では、境界ワイヤーシステムが2025年の市場価値の56%を占め、ビジョンガイドシステムは2026年から2031年にかけて最速のCAGR 13.5%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スウェーデンの高い造園人件費が自動化の経済性を強化 | +2.3% | 全国的、ストックホルム、ヨーテボリ、マルメの大都市圏で最も強い | 中期(2〜4年) |
| 大規模な一戸建て住宅基盤と利便性重視の芝生管理 | +1.9% | 全国的、郊外の自治体でより高い普及率 | 短期(2年以内) |
| ワイヤーフリーナビゲーションとマルチゾーン製品機能の拡大 | +1.6% | 全国的、製品の入手可能性に応じて | 中期(2〜4年) |
| 自治体およびスポーツグラウンドの採用が業務用ロボット芝刈りを実 | +1.3% | 全国的、アレ、エルヴカールレビー、エスキルストゥーナ、リードシェーピングで早期活動 | 中期(2〜4年) |
| 野生動物に安全な芝刈りが差別化および買い替えサイクルのドライバーになる | +0.7% | 全国的 | 長期(4年以上) |
| 冬季対応スケジューリングと霜管理がよりスマートな接続モデルへの需要を生み出す | +0.5% | 全国的、スウェーデン北部でより強い効果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スウェーデンの高い造園人件費が自動化の経済性を強化
造園の人件費は、芝刈りが広い面積での繰り返し作業を必要とする場合に自動化の根拠を支持します。スウェーデンのロボット芝刈り機市場におけるこの効果は、頻繁な芝刈りスケジュールを管理する公園、スポーツフィールド、ゴルフ施設、および造園請負業者において最も強く現れます。ロボット芝刈り機は、スタッフが日常的な刈り込みに費やす時間を削減し、直接的な注意を必要とするメンテナンス作業に集中できるようにします。したがって、スウェーデンのロボット芝刈り機市場は、人件費が繰り返し発生する運営費用となる商業的なケースがより強く、に複数の繰り返し芝刈り場所を管理するオペレーターにとって有利です。この利点は、短い運営シーズン中に手作業が管理可能なままである小さな芝生、不規則な芝刈りニーズ、または敷地を持つ家庭にとっては即時性が低いです。商業的な買い手は、サービス契約、リース、またはフリート使用を通じて複数のサイトにわたって機器コストを分散させることもできます。
大規模な一戸建て住宅基盤と利便性重視の芝生管理
スウェーデン統計局は2024年末時点で一戸建てまたは二戸建て建物に2,136,854戸の住居を記録しており、ロボット芝刈り製品のための大規模な住宅基盤を提供しています[1]。一戸建て住宅には、芝刈りシーズン中に定期的なメンテナンスが必要な屋外エリアが一般的にあります。多くの所有者にとって、価値提案は時間の節約とより一貫し芝生管理を組み合わせたものです。既存の所有者も、バッテリーが劣化しナビゲーションシステムが改善されるにつれて、買い替え機への需要を生み出します。スウェーデンのロボット芝刈り機市場は、買い手が製品を活発な芝刈りシーズン中の任意購入ではなく、長期的な家庭用電化製品として扱う場合に恩恵を受けます。小売での入手可能性とよりシンプルなセットアップにより、特に既存の所有者が馴染みのある製品の代替品を比較できる場合、互換性のある芝生を持つ家庭にとってアップグレードの決断がよりアクセスしやすくなります。
ワイヤーフリーナビゲーションとマルチゾーン製品機能の拡大
スウェーデンのロボット芝刈り機市場におけるワイヤーフリーナビゲーションは、物理的な境界ワイヤーの設置と維持の必要性を減らします。Husqvarna Groupは2025年に600m²から50,000m²超の庭をカバーする製品でワイヤーフリーレンジを拡大しました(同社発表)。Husqvarna Groupはまた、低照度条件での動作のための赤外線カメラを搭載したAIビジョン対応モデルを2026年に導入しました。これらのオプションは、複数の芝生ゾーンや不規則な庭の境界を持つ買い手の設置障壁を低減できます。また、買い手がより簡単なセットアップとナビゲーション機能に高い価値を置くため、より高価値の製品構成を支持する可能性があります。スウェーデンのロボット芝刈り機市場でのパフォーマンスは、木の覆い、地形、信頼性の高い測位信号、および所有者が明確な動作エリアを維持する実際の能力を含むサイト条件に依然として依存します。
自治体およびスポーツグラウンドの採用が業務用ロボット芝刈りを実証
自治体の導入は、業務用ロボット芝刈りの目に見えるユースケースを提供します。エルヴカールレビー自治体は2024年にスクトシェールス・イドロッツプラッツに2台のGPS-RTKロボット芝刈り機を導入し、4面にわたる約30,000m²を維持管理しています。エスキルストゥーナ自治体は、スタッフが他のメンテナンス作業を行う間、約50,000m²の公園にわたって12台の大型フォーマットのロボット芝刈り機を運用しています。これらの設置は、フリート使用が典型的な家庭用購入とどのように異なるかを示しいます。公共オペレーターは、芝刈り機をすべての敷地管理タスクの単純な代替品として扱うのではなく、カバレッジ、スケジューリング、サービス、およびスタッフを他の場所に配置する能力を評価します。参照事例は、近隣の自治体や管理された表面のオペレーターの調達の不確実性を低減できます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期購入・設置コスト | -2.20% | 全国的 | 短期(2年以内) |
| 芝生レイアウト、地形、信号、および接続の制約 | -1.60% | 全国的、スウェーデン北部および農村部でより強い効果 | 中期(2〜4年) |
| ハリネズミおよび夜行性野生動物の安全リスク | -0.70% | 全国的 | 長期(4年以上) |
| RUT補助金付き手動芝刈りがより低コストの代替品を生み出す | -0.80% | 全国的 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期購入・設置コスト
初期コストは、ロボット芝刈りを手動機器や時折の有料芝生管理と比較する家庭にとって、スウェーデンのロボット芝刈り機市場における障壁であり続けています。プレミアムなワイヤーフリー構成は、本的な境界ワイヤーモデルよりも実質的に高い価格を要求する場合があります。複雑な庭では専門的な設置が必要になる場合もあり、初期費用が増加します。自治体および商業的な購入者は、調達フレームワーク、リース、またはサービス契約を使用するためのより多くのオプションを持っています。小規模なオペレーターや家庭は、これらの資金調達構造への同じアクセスを持っていない場合があります。季節的なレンタルおよびサービスモデルは所有の閾値を下げることができますが、その範囲は直接小売販売よりも狭いままです。
RUT補助金付き手動芝刈りがより低コストの代替品を生み出す
対象となる家庭サービスに対する税額控除は、スウェーデンの消費者にとって手動芝刈り作業のコストを削減できます。スウェーデン税務庁は家庭サービスのRUT控除フレームワークを説明しています[2]。これにより、一部の家庭はロボット芝刈り機の購入と維持の代替手段を得ます。この代替品は、芝生が小さく、複雑で、または季節的にのみ使用される場合に最も関連性があります。また、庭のメンテナンスの個人的な監督を好み、特に芝刈り作業が不規則な場合に、芝刈りシーズンの間に機械を保管またはサービスすることを望まない顧客にも魅力的かもしれません。したがって、ロボット芝刈りは機器コストだけでなく、利便性、一貫性、および調整の削減で競争しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レンジ別:
中レンジが収益を支え、高レンジが成長をリードスウェーデンのロボット芝刈り機市場における中レンジのロボット芝刈り機は2025年の価値の46%を占めました。このセグメントは、カバレッジ、接続機能、および購入コストのバランスが取れているため、多くの郊外の庭に適しています。また、業務用製品に切り替えたり、より大型の商業機器のコストを負担したりすることなく、より多くの機能を求める買い替え購入者にも対応しています。ローレンジ機器は、より小さくシンプルな芝生に引き続き関連性があります。顧客が複数のゾーン、より長い稼働時間、またはより高度なナビゲーションを必要とする場合、その役割は限定されます。
高レンジの芝刈り機は2026年から2031年にかけてCAGR 9.5%で成長すると予測されています。需要は、より大きな敷地、自治体、スポーツグラウンド、およびその他の管理されたサイトに結びついています。これらの買い手は、最低購入価格よりも運用能力とフリート使用に高い価値を置きます。STIGAは2026年に最大14,000m²のエリア向けにVista Technologyレンジを導入し、スウェーデンでの価格はSEK 11,990(1,142 米ドル)からSEK 84,990(8,094 米ドル)です[3]。より高い取引価値とサービス契約により、このレンジは収益長にとって重要になる可能性があります。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
バッテリー容量別:
主流システムがリード、高電圧製品が台頭20Vから30Vのセグメントは2025年の価値の48%を占めました。このセグメントは、稼働時間、充電動作、および芝刈り機サイズの実用的なバランスを必要とする主流の住宅用製品をサポートします。これらのシステムは、より大型の業務用機器のコストをかけずに多くの家庭の芝生のニーズに対応します。20V未満の製品は、より低コストでよりコンパクトな製品と引き換えに短い稼働時間を受け入れる意思のある買い手がいるエントリーレベルで引き続き関連性があります。カバレッジニーズが控えめで、芝生レイアウトが複雑でなく、買い手が初期購入コストをより重視する場合に最も魅力的です。
30V超のシステムは2026年から2031年にかけてCAGR 10.8%で成長すると予測されています。より大きな日常カバレッジニーズにより、プレミアム住宅用および商業用途において高容量電源システムの関連性が高まっています。HusqvarnaのEPOS製品ラインは、大面積の運用を必要とする業務施設に対応しています。バッテリーミックスの変化は、充電サイクル間のより長い運用の価値の上昇も反映しています。このカテゴリーへの需要は、より大きく、より要求の高いサイトを処理できる機械によって牽引されています。
販売チャネル別:
小売業者が販売をリード、オンラインが購買プロセスを変える小売業者は2025年の価値の55%を占めました。買い手が設置、メンテナンス、修理、または製品デモンストレーションを必要とする場合、物理的なディーラーと小売ネットワクは引き続き重要です。専門店は、ナビゲーションシステムを選択する前にアドバイスを求め、製品仕様を比較し、または芝生がワイヤーフリー構成に適しているかどうかを決定する初めての買い手にサービスを提供します。また、サイト固有の推奨を必要とする顧客もサポートします。このサービスの役割は、境界ワイヤー製品と困難な庭のレイアウトに特に関連しています。
オンライン販売は2026年から2031年にかけてCAGR 11.5%で成長すると予測されています。ワイヤーフリーモデルは、専門的な境界設置の必要性を減らすことでオンライン購入をより実用的にします。STIGAは2025年にA 4およびA 8モデルをSTIGA.comおよび認定オンライン小売業者を通じて入手可能にしました。デジタルチャネルにより、挑戦者は製品プレゼンテーションと価格設定をより直接的にコントロールできます。買い手が継続的なサポート、対面サービスへのアクセス、および地域の設置ニーズの情報に基づいた評価を優先する場合、小売業者は引き続き関連性を持ちます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
住宅用がリード、商業用需要が拡大住宅用途は2025年の価値の72%を占めました。導入済みの家庭用ベースは、買い手が古い機器を交換したりナビゲーション機能をアップグレードしたりするにつれて、繰り返し購入をサポートします。一戸建て住宅は、このセグメントに広い潜在顧客プールを提供します。住宅所有者が日常的な芝刈りに必要な労力を削減できるため、利便性が引き続き中心的な役割を果たします。製品の信頼性とシンプルなセットアップが、この需要が日常的なメンテナンスと季節的な保管要件をすでに理解している経験豊富なユーザーを超えてどこまで広がるかを決定します。
商業用途は2026年から2031年にかけてCAGR 12.4%で成長すると予測されています。商業用設置には、より大型の機器、複数のユニット、およびサービス手配が含まれることが多いです。HusqvarnaのAutomower 540 EPOSは2025年に最大8,000m²の小規模商業施設向けに導入されました。目に見える公共および業務用の使用により、この技術が住宅用買い手にとってより身近になる可能性があります。スウェーデンのロボット芝刈り機市場は、より大きな管理されたサイトが連続する芝刈りシーズンにわたってパイロット使用から定期的なフリート運用に移行するにつれて、価値を高める機会があります。
エンドユーザー別:
住宅所有者が支配、業務用買い手が価値ミックスを変える住宅所有者は2025年の価値の68%を占めました。彼らの購買決定は、庭のサイズ、セットアップ要件、利便性、および製品性能への信頼に依存します。ワイヤーフリー設置は、埋め込まれた境界ワイヤーを管理したくない住宅所有者にとって特に魅力的です。既存のユーザーは、新しい接続機能とビジョン機能が利用可能になるにつれて製品を交換する場合があり、特に古い境界ワイヤーシステムが現在のニーズを満たさなくなった場合に顕著です。これにより、家庭用需要は純粋な初回購入者カテゴリーよりも新築に依存しにくくなります。
造園会社は2026年から2031年にかけてCAGR 10.3%で成長すると予測されています。これらのオペレーターはロボットシステムを使用して日常的な刈り込みを管理しながら、スタッフを他の作業に割り当てることができます。スポーツグラウンド、公園、自治体、およびゴルフコースは、家庭とは異なる調達およびサービスアプローチを使用します。それぞれが、より大型の機械、より長い販売サイクル、およびより強力な技術サポートを必要とする場合があります。学校、企業サイト、およびホスピタリティ施設を含む他のユーザーは、明確に管理された屋外スペースにわたって定義された繰り返し可能なメンテナンスニーズを持つ芝生への需要を追加します。
接続方式別:
境界ワイヤーシステムがリード、ビジョンガイドモデルが最速成長境界ワイヤーシステムは2025年の市場価値の56%を占めました。その地位は、大規模な導入済みベースと、適切な芝生を持つ買い手にとってのより低いエントリー価格を反映しています。これらのシステムは、定義されたペリメーターと専門的な設置が許容される場所で引き続き実用的なオプションを提供します。スマートGPS(全地球測位システム)およびWi-Fi製品は、従来のワイヤーシステムと高度なカメラ主導の機械の間に位置します。高度なビジョン機能よりも基本的なワイヤーフリー操作がより重要な場合に、最高機能の構成を選択せずにより簡単なセットアップを求める買い手に魅力的です。
ビジョンガイドシステムは2026年から2031年にかけて最速のCAGR 13.5%で成長すると予測されています。Husqvarnaの2025年NERAモデルは、障害物認識とハリネズミ検出のためのカメラベースのインテリジェンスを導入しました。STIGAは2026年に新しい自律型レンジ全体にAI駆動のカメラナビゲーションを導入しました。より優れたセンシングにより、複雑な庭への適合性が拡大し、買い替え購入の価値が高まる可能性があります。ビジョンガイド製品への需要は、これらのシステムが多様な屋外条件で信頼性が証明されるかどうかに依存します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
スウェーデンは定義された地理であり、市場は2026年から2031年にかけてCAGR 7.9%で成長すると予測されています。需要はストックホルム、ヨーテボリ、マルメを中心に集中しており、郊外の住宅、サービスへのアクセス、および高い造園コストが採用を支持しています。これらの大都市圏には、確立された小売およびディーラーネットワークもあります。個別の地域エリアシェアは報告されていません。したがって、都市への言及は、個別の市場セグメントではなく需要条件を示しています。
小規模な自治体は、業務用需要の別の源泉を提供します。アレ、エルヴカールレビー、エスキルストゥーナ、リードシェーピング、ヴェクシェー、およびオスカルスハムンは、公共スペースとスポーツグラウンドにロボット芝刈りプログラムを使用しています。エルヴカールレビーの2024年の導入は、自治体施設の4面にわたる使用を示しています。これらのプログラムは、他の公共買い手のための運用参照を作成します。調達条件が適切で、オペレーターが複数の管理エリアにわたってメンテナンスサポートを組織できる場合、フリートベースの芝刈りのより広い検討をサポートできます。
スウェーデン北部は芝刈りシーズンが短く、年間機器利用率が低下する可能性があります。同時に、季節的なスケジューリング、霜への対応、リモート診断、およびバッテリー保護がこれらの場所でより価値があるかもしれません。製品の適合性は、地域の地形、接続性、および気象への露出に依存し、密集した都市の庭とより大きな農村または北部の敷地の間でかなり異なる場合があります。ゴルフコース、特に南部および沿岸地域では、潜在的な業務用ユースケースとして残っています。全国的なサプライヤーは、これらの異なる運用条件にわたって機能する製品とサービスの提供が必要です。
競争環境
市場集中度
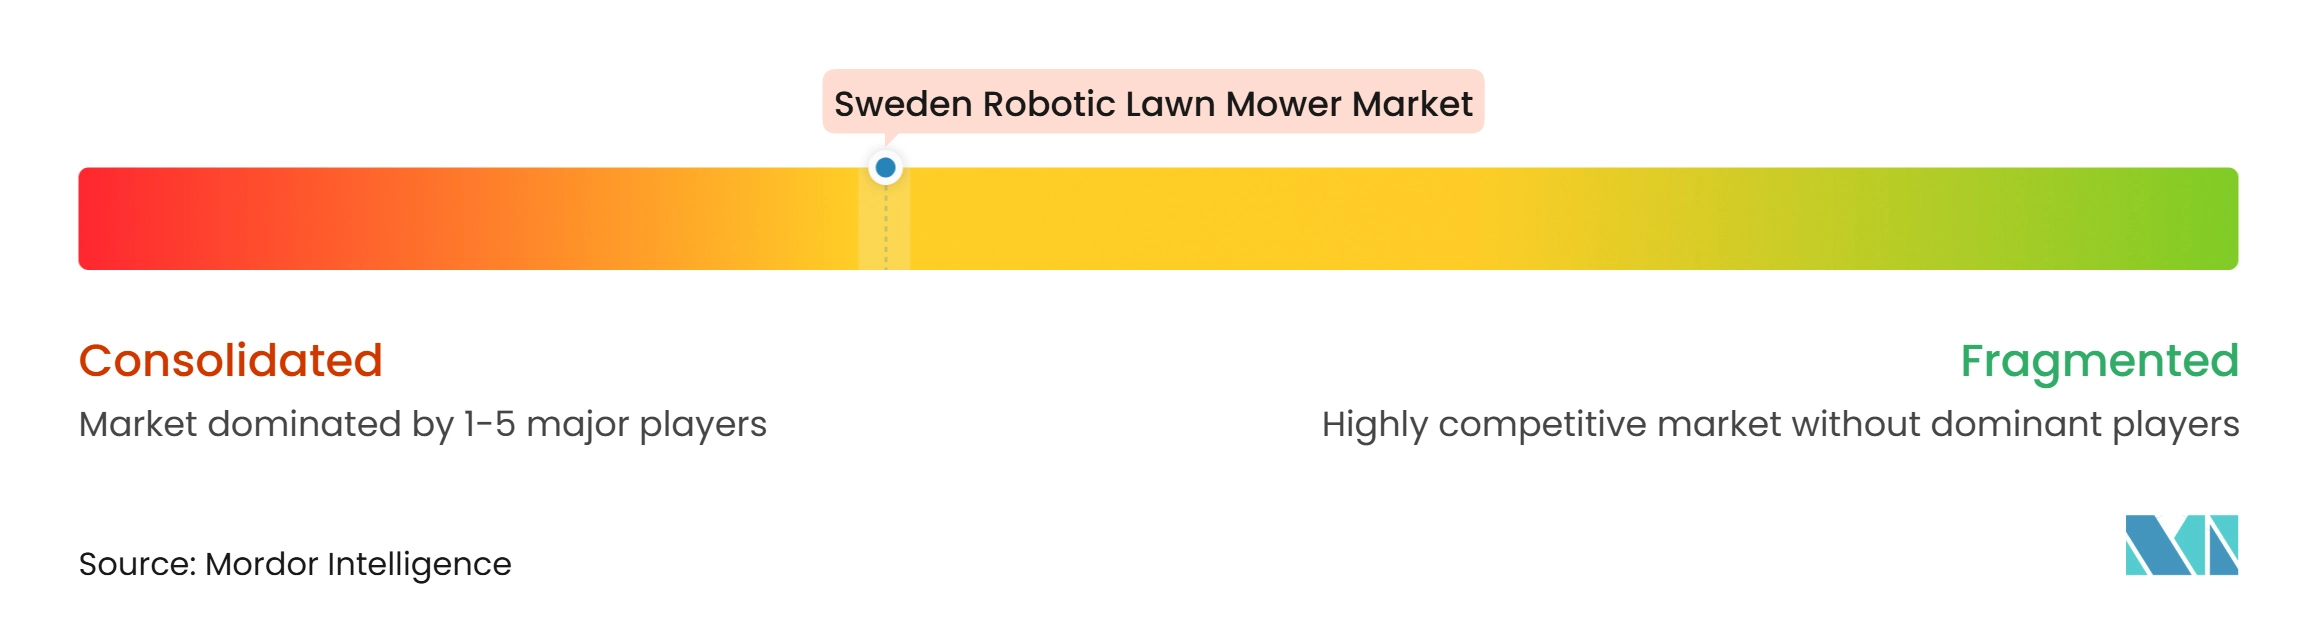
スウェーデンのロボット芝刈り機市場は確立されたサプライヤーを中心に集中しており、Husqvarna ABが主導的な地位にあり、既存の市場認知度において明確な優位性を持っています。Husqvarnaのレンジとディーラーネットワークは、設置とサービスが必要になる場合があるカテゴリーにおける中心的な競争優位性です。STIHL Pty Ltd、STIGA AB、Positec Group Ltd.、およびNavimowが重要な次のティアを形成しています。彼らの地位は、製品設計、ワイヤーフリーナビゲーション、顧客リーチ、および販売後に提供できるサポートの程度の違いを反映しています。Husqvarna Groupは2025年にワイヤーフリー製品ラインを拡大し、2026年にAIビジョン技術の導入を継続しました。STIGAは2026年3月に住宅用からより大きな管理リアまでをカバーする8つのVista Technologyモデルを発売しました。STIGAはまた2025年にA4およびA8モデルの直接オンライン流通を使用しました。これらの動きは、技術、製品の幅、およびチャネルコントロールにわたる競争を示しています。サービス能力は、サイト設計や修理要件が自己設置で対応できる範囲を超える場合、特に複雑な芝生や複数の芝刈りゾーンを持つ買い手にとって、実用的な差別化ポイントであり続けます。
業務用途は、買い手が信頼性の高いフリート運用、カバレッジ能力、およびサポートを必要とするため、競争の明確な領域を生み出します。Husqvarnaの540 EPOSの2025年の発売は、最大8,000m²のエリア向けに設計された機械で小規模商業施設に対応しました。小規模な認定サプライヤーは、スポーツグラウンド、公園、およびゴルフコースの専門的な機会に集中できます。そこでは、買い手が広い小売リーチよりもサイトの専門知識とカスタマイズされたサービスを優先する場合があります。市場には個別の企業シェア数値が含まれていないため、ポジションはHusqvarnaの述べられたリードを超た定量的なランキングとして読むべきではありません。集中スコア10点中7点は、Husqvarna ABが主導する寡占的なコアを反映しており、いくつかの確立された競合他社と新規参入者からの競争圧力の高まりがあります。
スウェーデンのロボット芝刈り機業界リーダー
-
Husqvarna AB
-
STIHL Pty Ltd
-
STIGA S.p.A.
-
Positec Group Ltd.
-
Navimow
- 注:主要企業の掲載順は順位を示すものではありません。
スウェーデンのロボット芝刈り機市場 このレポートでカバーされる企業
- Husqvarna AB
- STIHL Pty Ltd
- Navimow
- MAMMOTION
- Positec Group Ltd.
- STIGA S.p.A.
- AL-KO Geräte GmbH
- Einhell Nordic A/S
- Honda Motor Co., Ltd.
- YAMABIKO Corporation (Belrobotics)
- Zucchetti Centro Sistemi S.p.a. (Ambrogio Robot )
- Robomow Ltd.
- EcoFlow Inc.
- Greenworks Tools EU.
- Robotgarden
最近の産業開発事情 スウェーデンのロボット芝刈り機市場
- 2026年3月:STIGA ABは、AIを搭載したHDRカメラ、クアッドバンドRTK-GNSSとアンテナフリーセットアップ、およびSTIGA.GOアプリを組み込んだSTIGA Vista Technologyプラットフォームの下で8台の自律型ロボット芝刈り機を発表しました。このレンジは600m²から14,000m²をカバーし、スウェーデンの小売価格はSEK 11,990(1,142 米ドル)からSEK 84,990(8,094 米ドル)です。
- 2026年2月:Husqvarna ABはAutomower Aspire R6V、308V、および312Vのワイヤーフリー住宅用ロボット芝刈り機を発表しました。これらのモデルは最大600m²、800m²、および1,200m²の庭をカバーし、AIビジョン技術を搭載しています。
- 2025年10月:Husqvarna ABは、内蔵AIビジョン技術、障害物認識、およびハリネズミ検出を備えた405VE、410VE、430V、おび450Vモデルを含むAutomower NERAシリーズを発売しました。この発表では、最大8,000m²の商業施設向けAutomower 540 EPOSも紹介されました。
スウェーデンのロボット芝刈り機市場レポートの範囲
ロボット芝刈り機は、人間の介入なしに草刈り作業を実行するためのセンサーとプログラミングを備えた自律型デバイスです。これらは、住宅所有者、アパートの所有者、公園や遊び場、およびその他の場所で住宅用および商業用目的に使用されます。
スウェーデンのロボット芝刈り機市場レポートは、レンジ(ローレンジ、中レンジ、ハイレンジ)、バッテリー容量(20V未満、20Vから30V、30V超)、販売チャネル(小売業者、専門店、オンライン)、用途(住宅用および商業用)、エンドユーザー(住宅所有者、造園会社、スポーツグラウンドおよび公園、自治体、ゴルフコース、その他)、および接続方式(境界ワイヤー、スマートGPS/Wi-Fi、ビジョンガイド)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ローレンジ |
| 中レンジ |
| ハイレンジ |
| 20V未満 |
| 20Vから30V |
| 30V超 |
| 小売業者 |
| 専門店 |
| オンライン |
| 住宅用 |
| 商業用 |
| 住宅所有者 |
| 造園会社 |
| スポーツグラウンドおよび公園 |
| 自治体 |
| ゴルフコース |
| その他 |
| 境界ワイヤー |
| スマートGPS/Wi-Fi |
| ビジョンガイド(カメラ/LiDAR) |
| レンジ別 | ローレンジ |
| 中レンジ | |
| ハイレンジ | |
| バッテリー容量別 | 20V未満 |
| 20Vから30V | |
| 30V超 | |
| 販売チャネル別 | 小売業者 |
| 専門店 | |
| オンライン | |
| 用途別 | 住宅用 |
| 商業用 | |
| エンドユーザー別 | 住宅所有者 |
| 造園会社 | |
| スポーツグラウンドおよび公園 | |
| 自治体 | |
| ゴルフコース | |
| その他 | |
| 接続方式別 | 境界ワイヤー |
| スマートGPS/Wi-Fi | |
| ビジョンガイド(カメラ/LiDAR) |
レポートで回答される主要な質問
スウェーデンのロボット芝刈り機カテゴリーの規模はどのくらいですか?
スウェーデンのロボット芝刈り機カテゴリーは2026年に70.6 ミリオン 米ドルと推定されています。
スウェーデンのロボット芝刈り機の予測成長率はどのくらいですか?
スウェーデンのロボット芝刈り機の販売は2026年から2031年にかけてCAGR 7.9%で成長すると予測されています。
スウェーデンでロボット芝刈り機販売の最大シェアを占める用途はどれですか?
住宅用が2025年の価値の72%でスウェーデンのロボット芝刈り機販売の最大シェアを占めました。
スウェーデンでロボット芝刈り機の購入をリードする販売チャネルはどれですか?
小売業者が2025年の価値の55%でスウェーデンのロボット芝刈り機の購入をリードしました。