
Tamanho e Participação do Mercado de Fertilizantes Sustentáveis
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
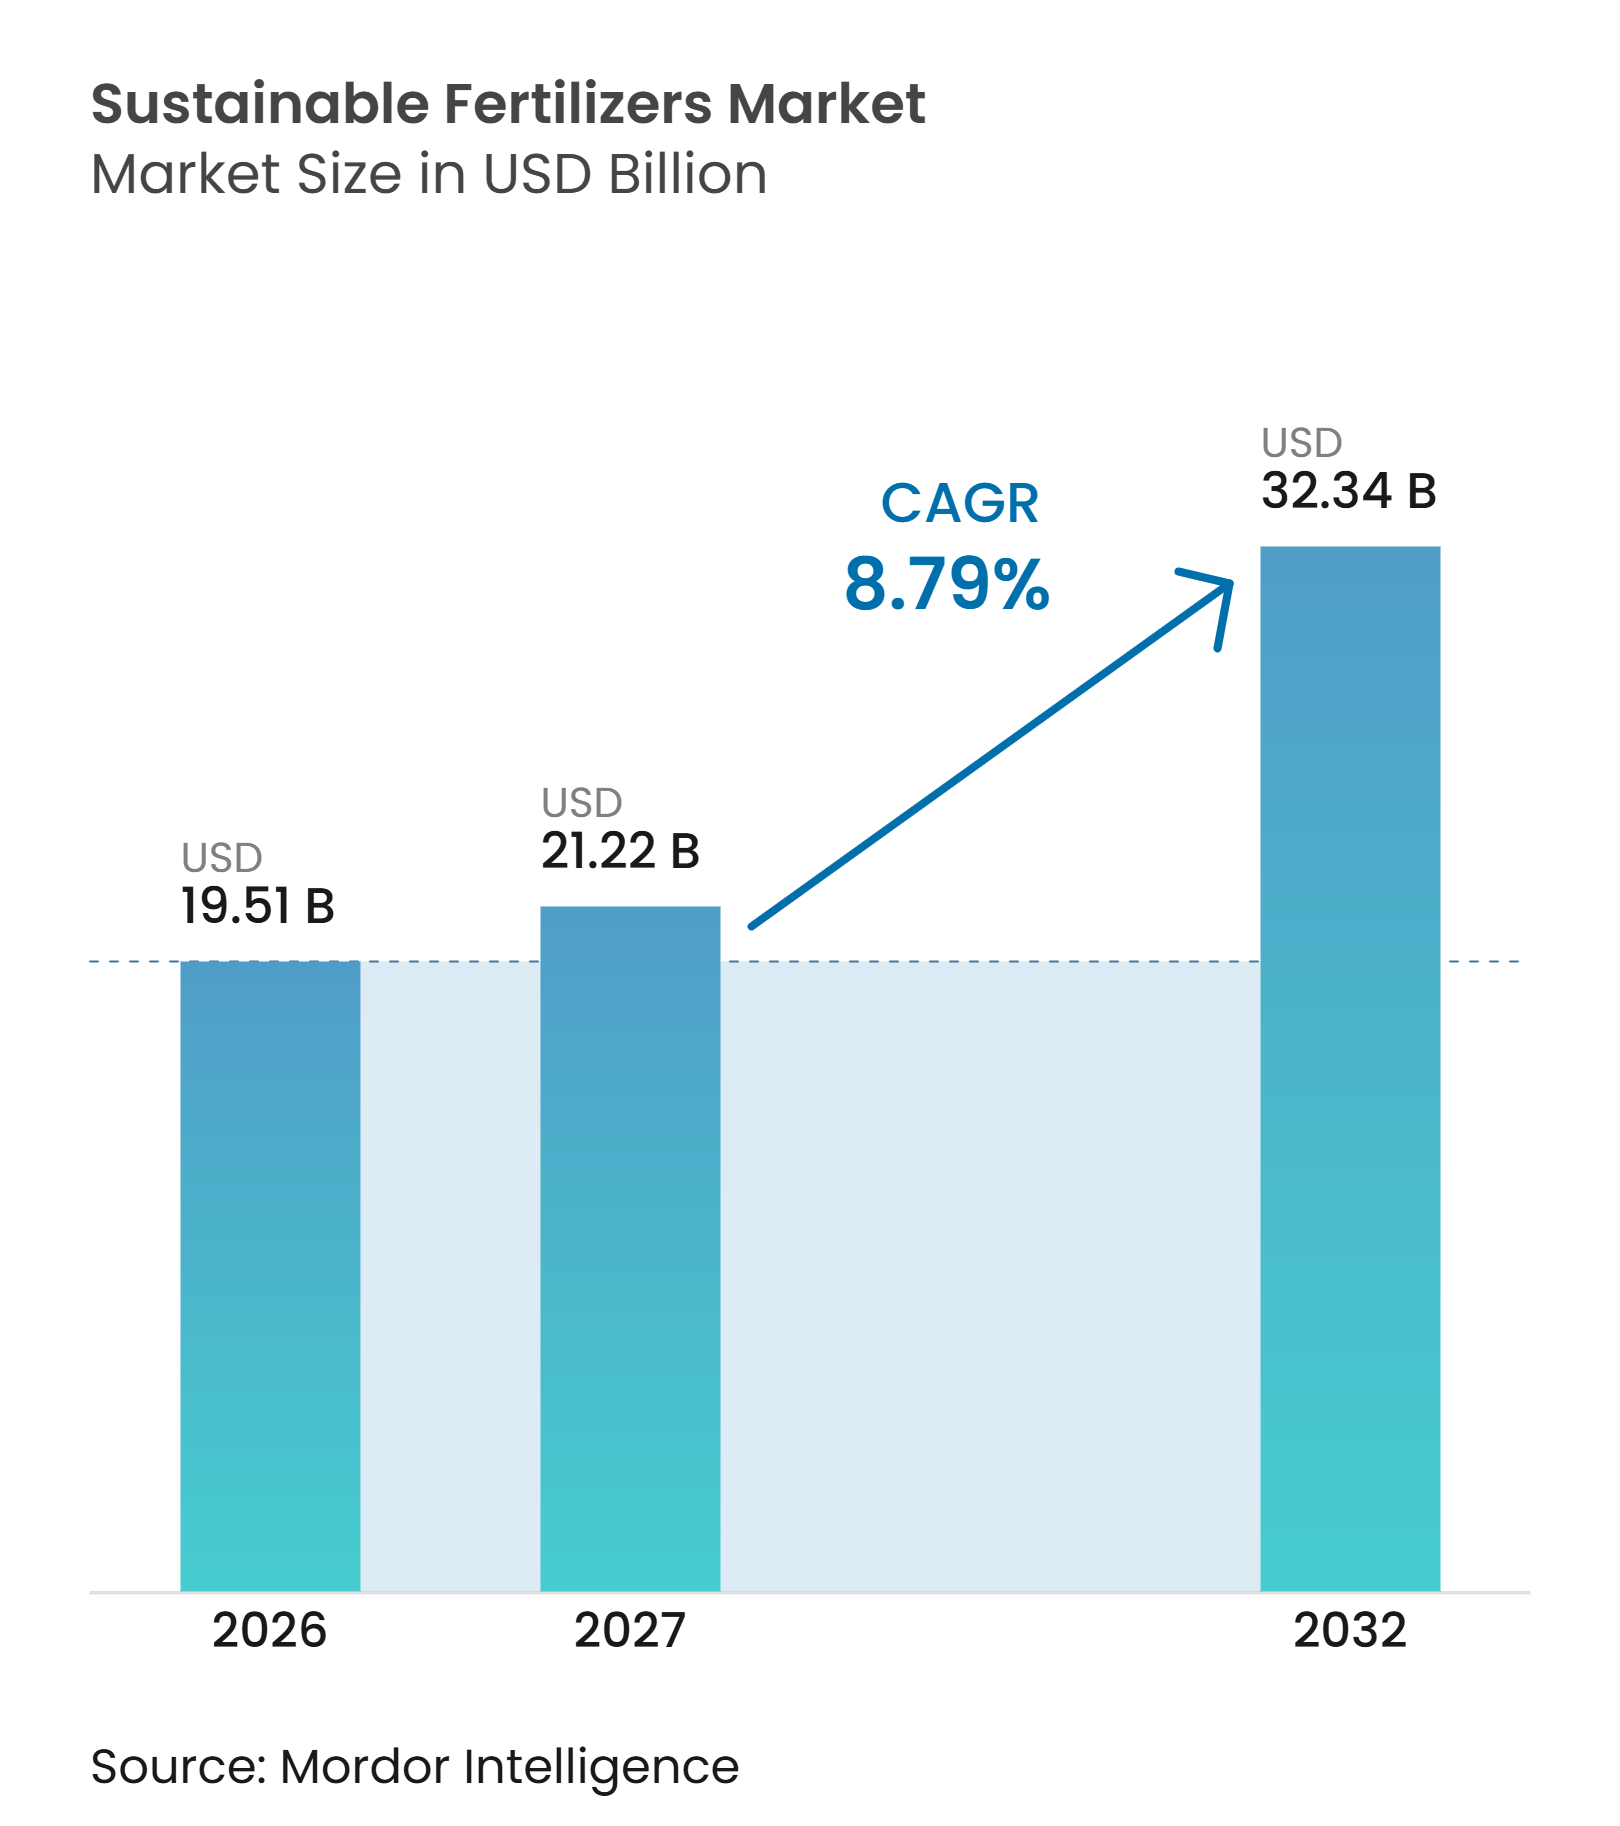
| Tamanho do Mercado (2027) | 21.22 Bilhões de dólares |
| Tamanho do Mercado (2032) | 32.34 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.79 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fertilizantes Sustentáveis por Mordor Intelligence
O tamanho do mercado de fertilizantes sustentáveis foi avaliado em 19,51 bilhões de USD em 2026 e tem previsão de crescer de 21,22 bilhões de USD em 2027 para 32,34 bilhões de USD até 2032, a um CAGR de 8,79% de 2027 a 2032. O crescimento do mercado é sustentado por requisitos de divulgação de carbono nas cadeias de suprimentos de alimentos, pela expansão da agricultura orgânica certificada e regenerativa e pela comercialização da amônia verde. A adoção de produtos biológicos e de nutrientes recuperados também cria oportunidades para melhorar a eficiência no uso de nutrientes e reduzir a dependência de métodos convencionais de produção de fertilizantes. Os projetos de amônia verde oferecem um caminho para a produção de fertilizantes nitrogenados com menores emissões, embora sua viabilidade comercial dependa dos custos de eletricidade renovável, do financiamento de projetos e de acordos de compra de longo prazo. Apesar dessas oportunidades, a adoção permanece limitada por prêmios de preço, requisitos de certificação, desempenho inconsistente em campo e baixo nível de conscientização dos agricultores. Essas barreiras são particularmente relevantes em mercados emergentes, onde o acesso ao crédito, às redes de distribuição e aos serviços de consultoria agronômica pode influenciar as decisões de compra. O investimento contínuo na produção de fertilizantes sustentáveis, na infraestrutura de recuperação de nutrientes e nas tecnologias de aplicação deve influenciar o desenvolvimento do mercado à medida que produtores e cadeias de suprimentos agrícolas atribuem maior ênfase à eficiência de recursos e à redução de emissões.
Principais Conclusões do Relatório
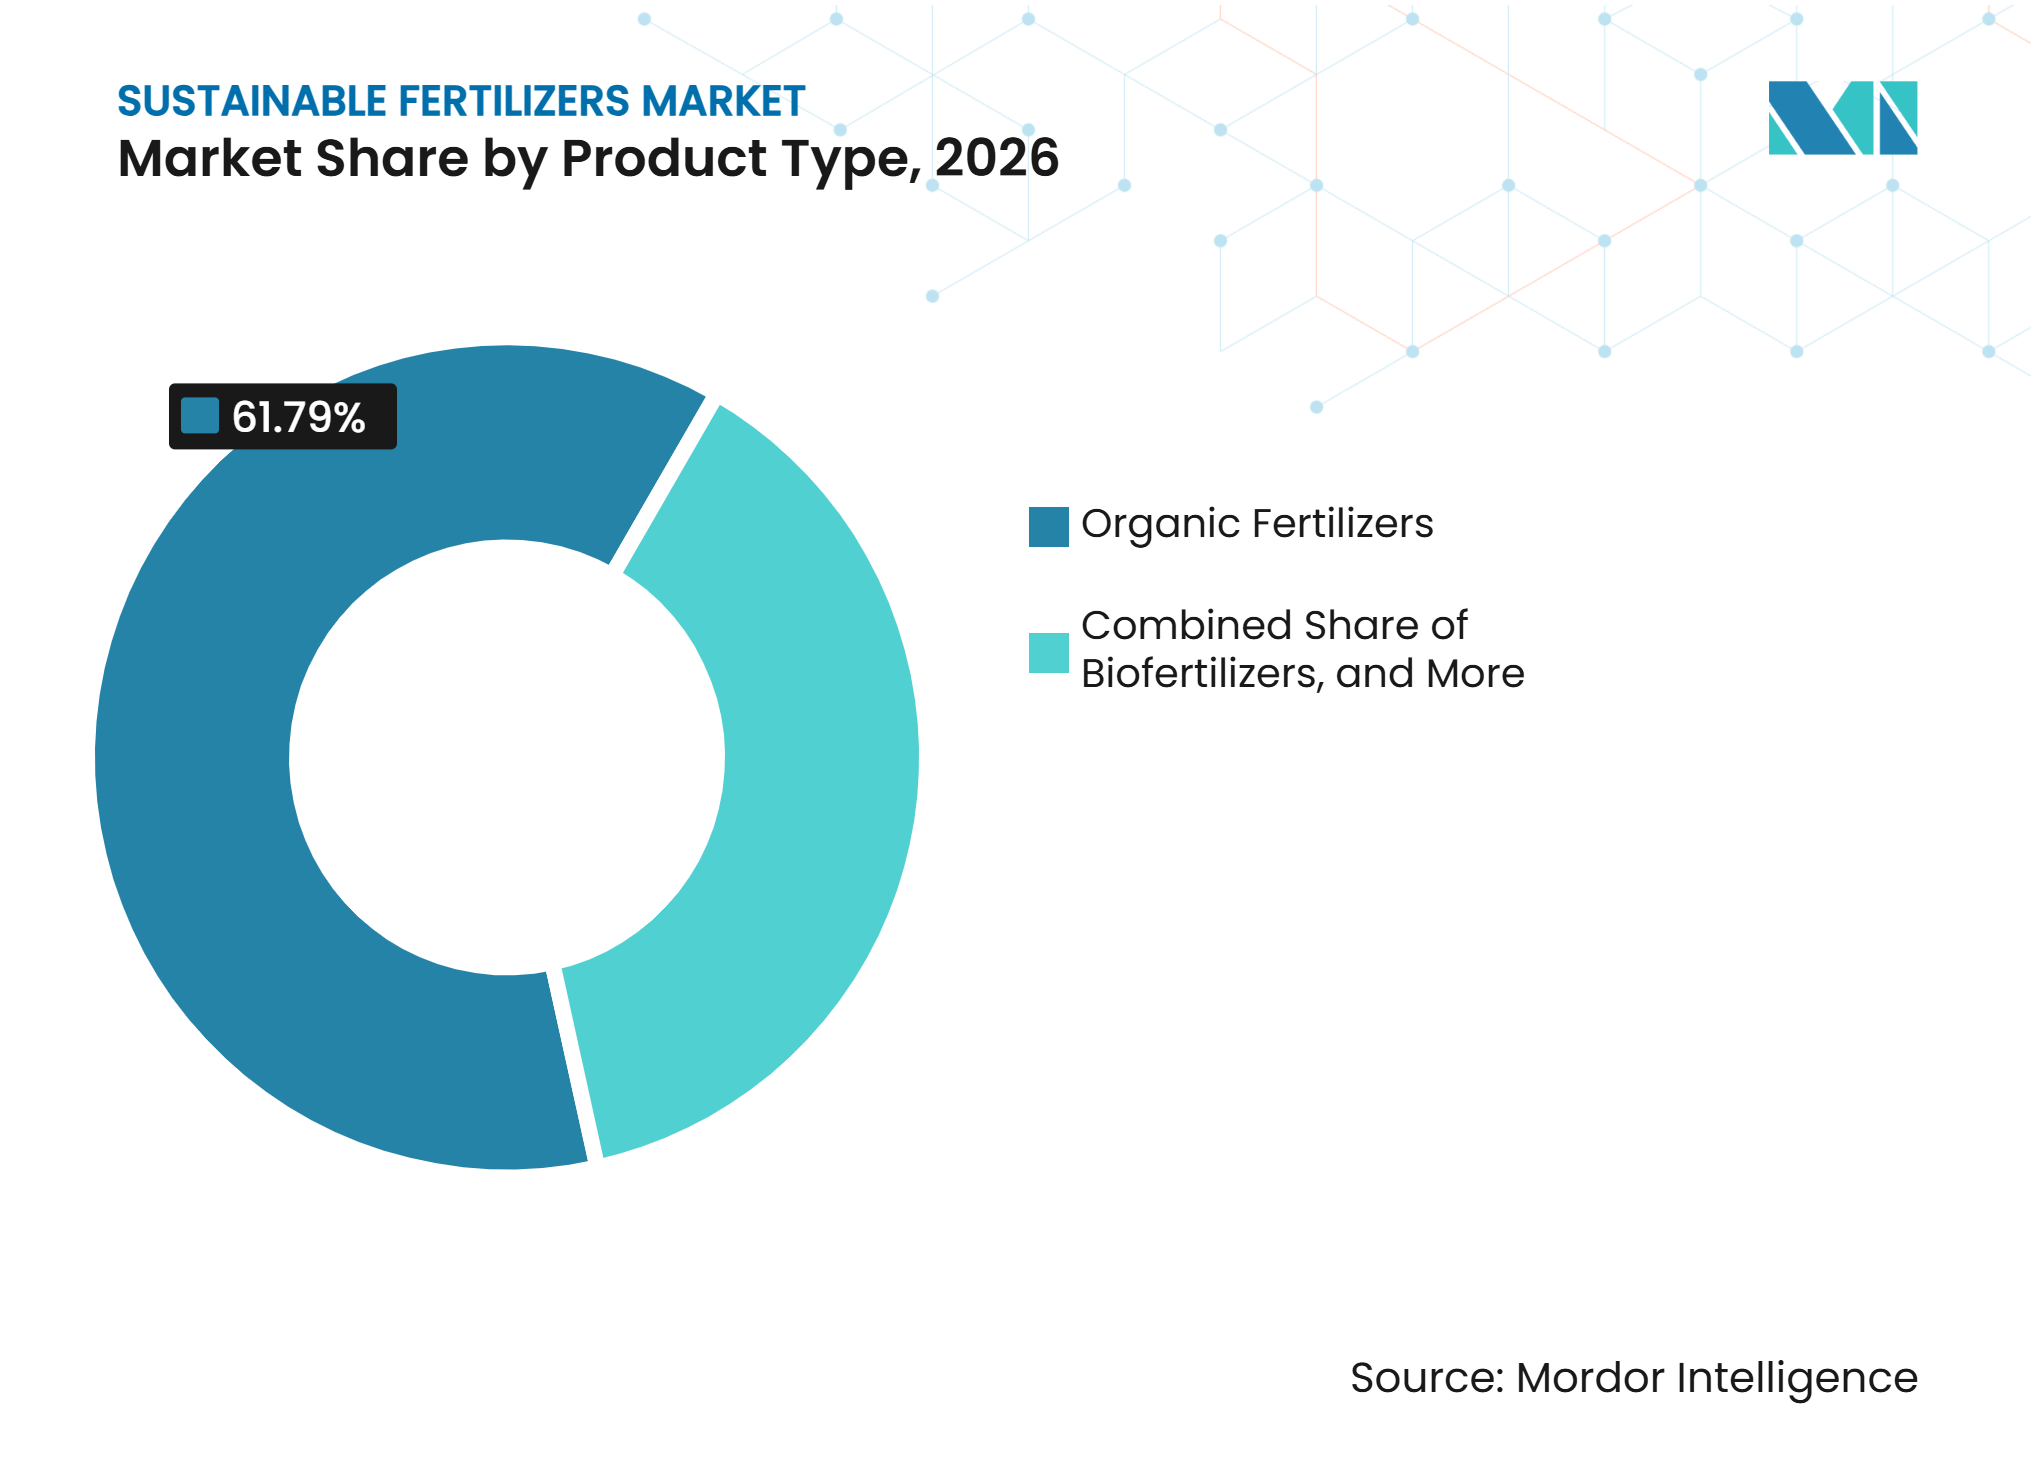
- Por tipo de produto, os fertilizantes orgânicos representaram 61,79% da participação do mercado de fertilizantes sustentáveis em 2026 e têm previsão de crescer a um CAGR de 9,2% de 2027 a 2032.
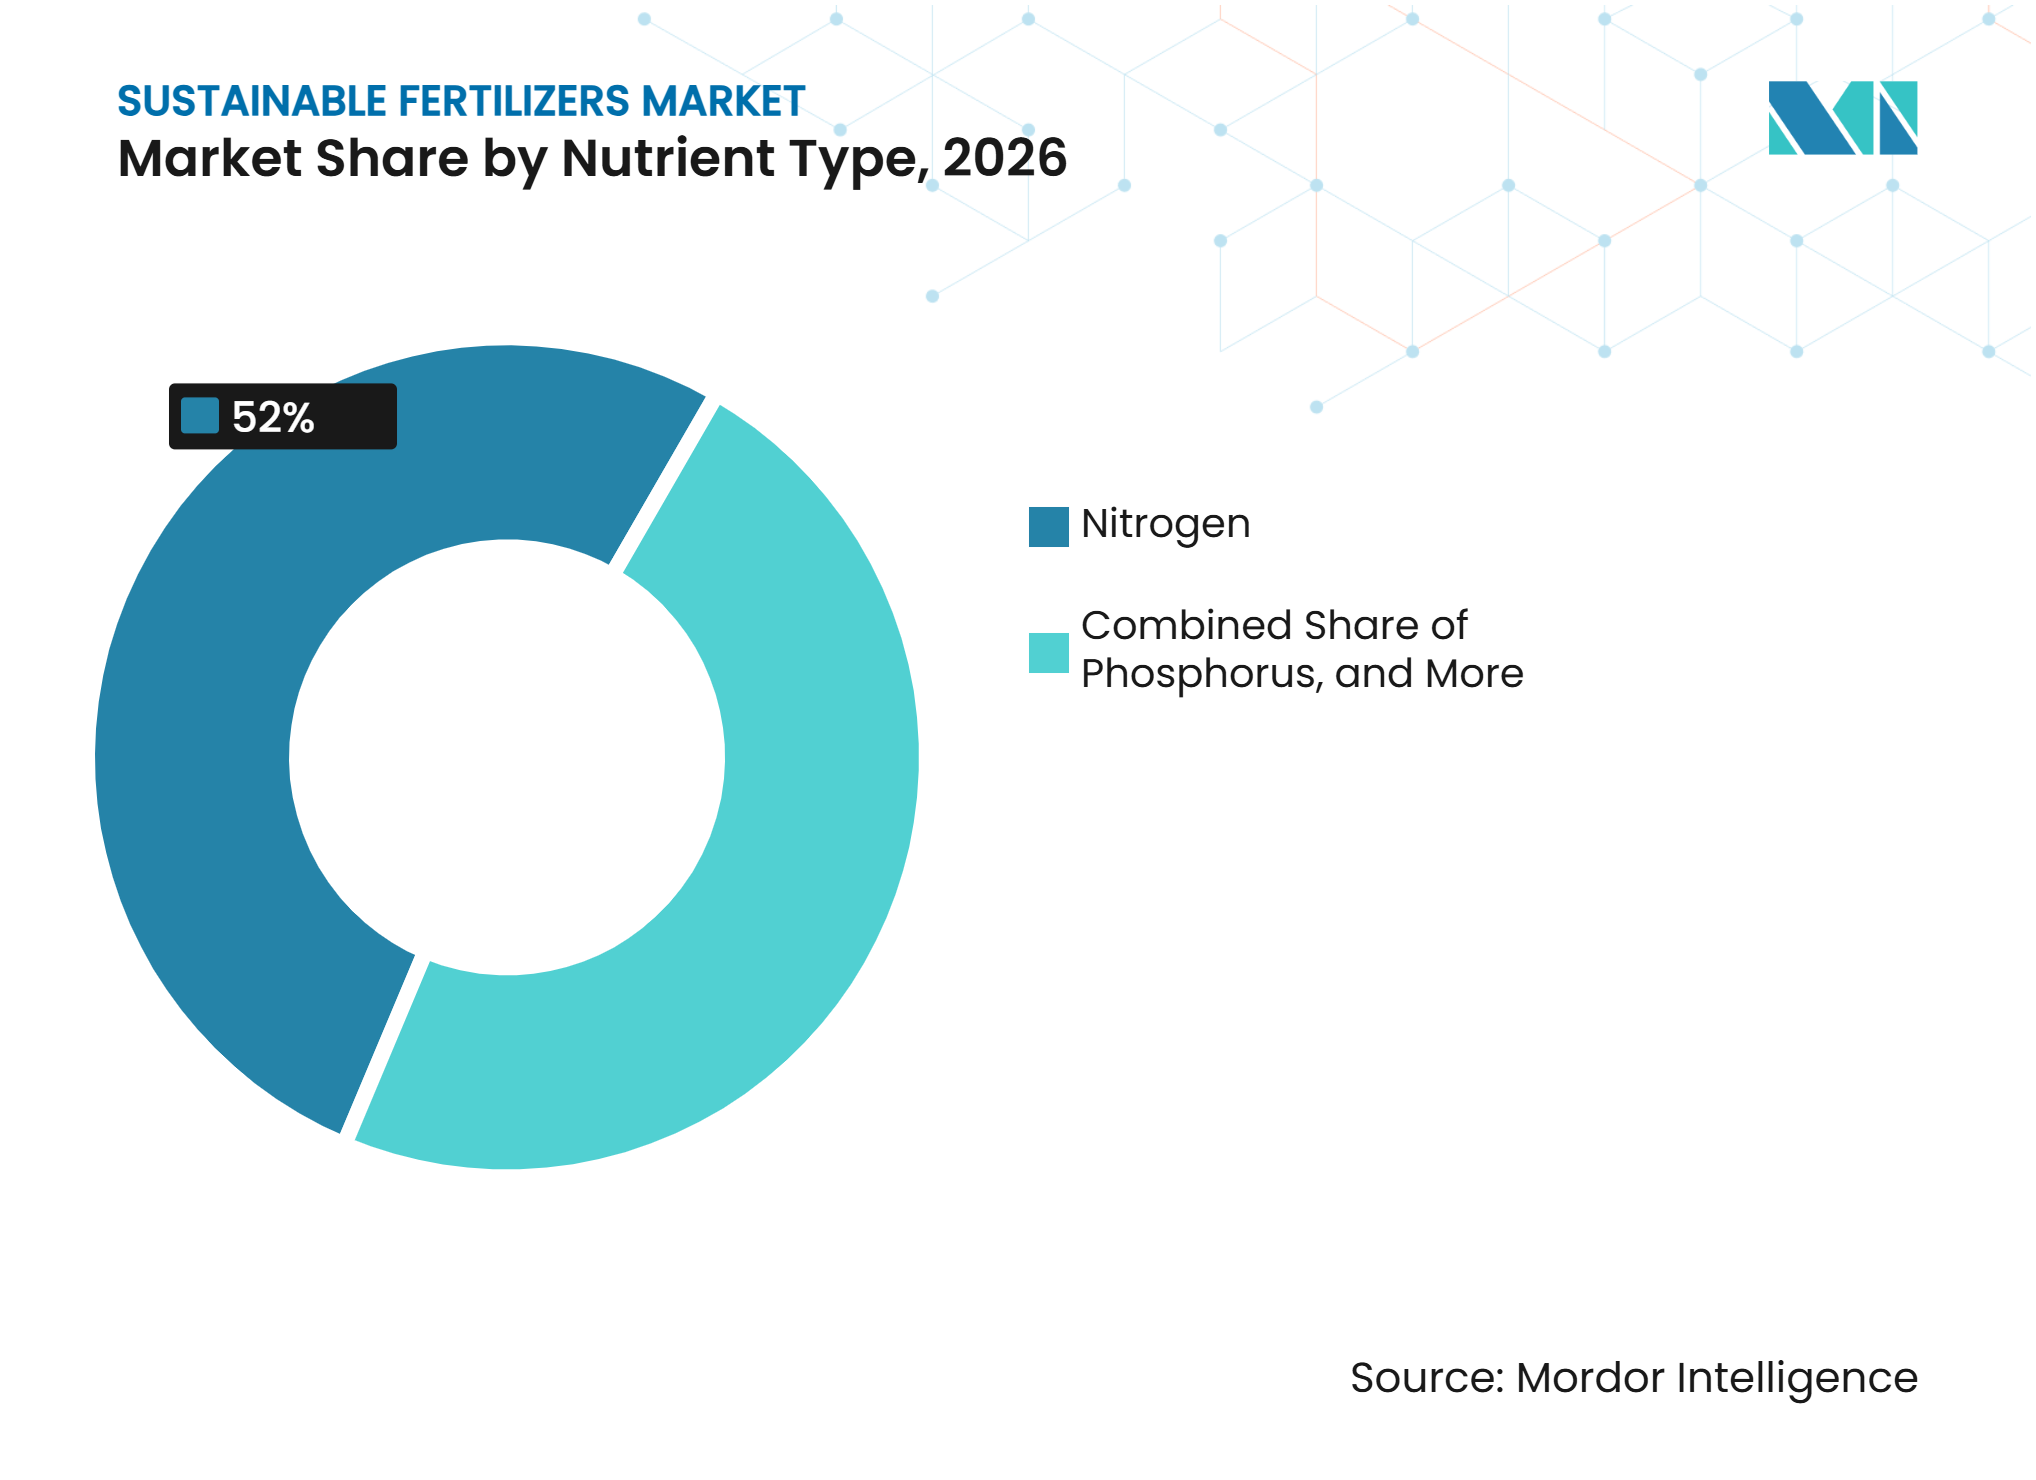
- Por tipo de nutriente, o nitrogênio representou 52% do tamanho do mercado de fertilizantes sustentáveis em 2026, enquanto o fósforo tem previsão de crescer a um CAGR de 9,6% de 2027 a 2032.
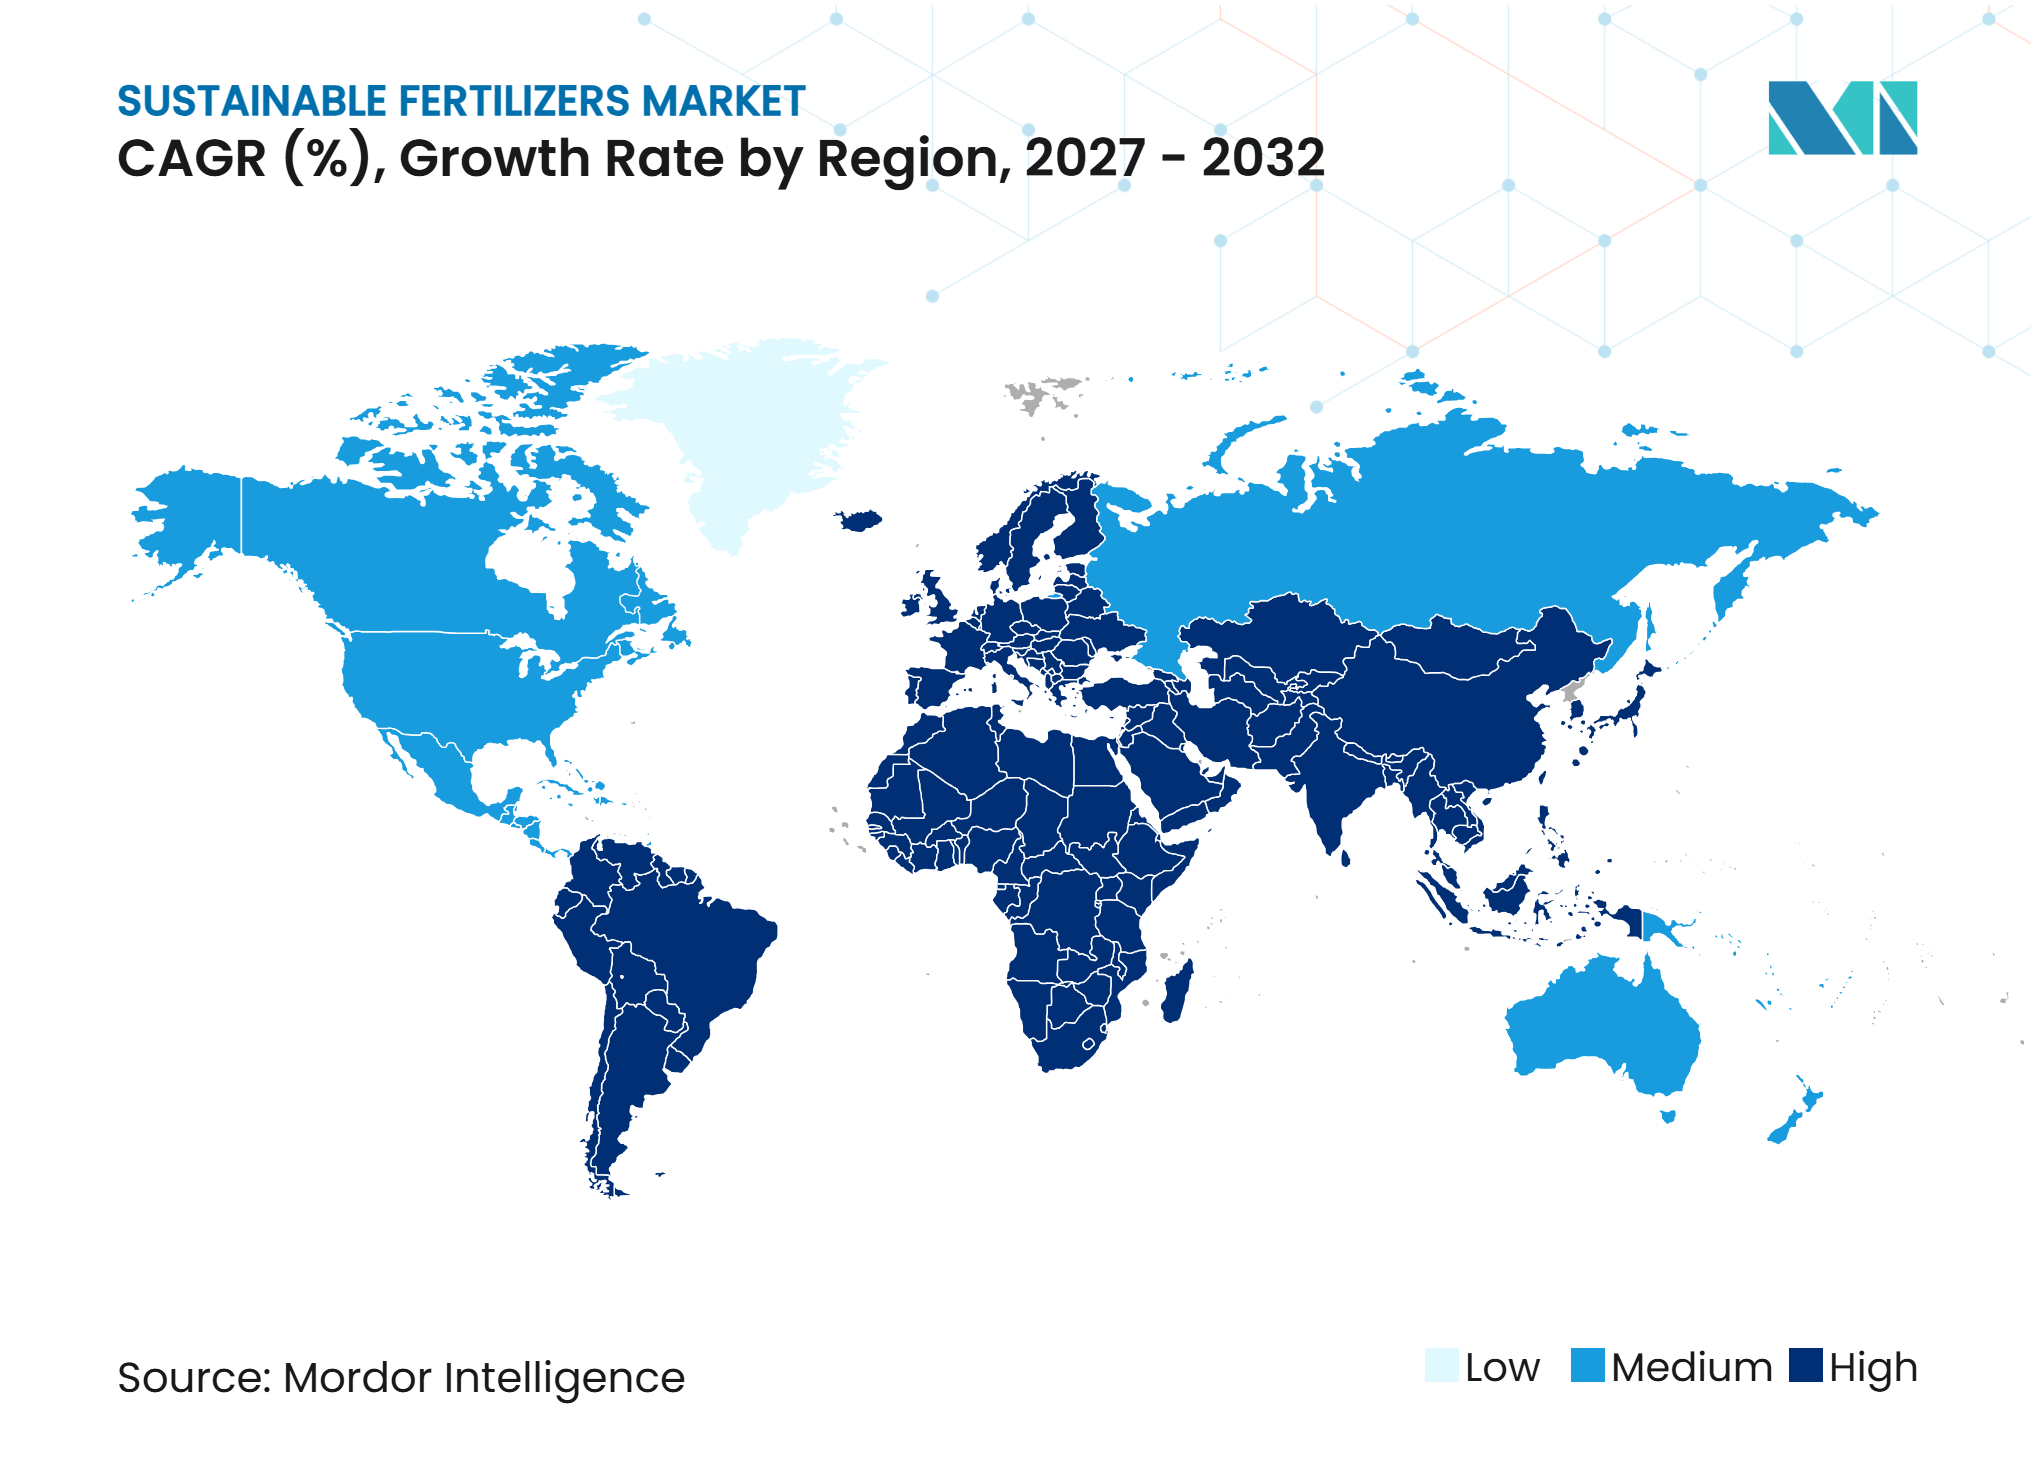
- Por geografia, a Europa representou 34% da participação de mercado em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 9,4% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos de Gestão Climática de Nutrientes | +1.8% | Global, com intensidade de política concentrada nos Estados Unidos, Alemanha, França, Índia, China e Brasil | Médio prazo (2-4 anos) |
| Expansão da Agricultura Orgânica Certificada e Regenerativa | +2.1% | América do Norte e Europa principalmente, com extensão à Índia, Austrália e Brasil | Longo prazo (≥ 4 anos) |
| Comercialização de Projetos de Amônia Verde | +1.5% | Ásia-Pacífico e Oriente Médio, com atividade em estágio inicial na África e Europa | Longo prazo (≥ 4 anos) |
| Agricultura de Precisão e Fornecimento de Nutrientes em Taxa Variável | +1.2% | América do Norte e Europa, com adoção crescente no Japão, Coreia do Sul e Brasil | Médio prazo (2-4 anos) |
| Recuperação de Nutrientes de Biomassa Residual e Águas Residuais | +0.9% | Global, com concentração nos Estados Unidos, Países Baixos, Alemanha, China, Índia e Brasil | Médio prazo (2-4 anos) |
| Adoção de Fertilizantes Especiais em Culturas de Alto Valor | +0.8% | América do Norte, Europa e Ásia-Pacífico, com mercados do Golfo ganhando relevância | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos de Gestão Climática de Nutrientes
A divulgação de carbono nas compras de alimentos torna o perfil de emissões dos fertilizantes agrícolas uma consideração mensurável da cadeia de suprimentos para compradores que acompanham os insumos agrícolas com maior atenção. Isso cria demanda no mercado de fertilizantes sustentáveis que não depende exclusivamente de subsídios diretos e pode influenciar as expectativas de compra em toda a cadeia de valor alimentar. A Comissão Nacional de Segurança sobre Biotecnologia Emergente dos Estados Unidos (NSCEB) recomendou uma estratégia coordenada de biotecnologia para garantir a cadeia de suprimentos de biofertilizantes em um documento de outubro de 2026, com base nas recomendações mais amplas de biomanufatura que entregou ao Congresso em seu relatório final de abril de 2025[1]. O Japão e a Coreia do Sul estão utilizando acordos de compra de amônia verde de longo prazo para apoiar objetivos nacionais de hidrogênio. Esses acordos podem oferecer aos desenvolvedores maior visibilidade da demanda antes da finalização do financiamento do projeto e tornar as decisões de investimento menos dependentes dos preços de curto prazo dos fertilizantes. Em conjunto, os requisitos de compras e o apoio político podem fortalecer os incentivos para que os fornecedores desenvolvam opções de fertilizantes com menores emissões e melhorem a eficiência no uso de nutrientes nas cadeias de suprimentos agrícolas.
Expansão da Agricultura Orgânica Certificada e Regenerativa
A área orgânica certificada cria demanda por insumos nutricionais que atendam aos requisitos de produção orgânica. Os operadores orgânicos não podem substituir por fertilizantes convencionais quando os custos dos insumos aumentam, tornando os fornecimentos de nutrientes conformes importantes para seus sistemas de produção. A Estratégia Farm to Fork da União Europeia estabelece uma meta de pelo menos 25% das terras agrícolas sob agricultura orgânica até 2030[2]. O Regulamento 2019/1009 harmonizou os requisitos para produtos fertilizantes da UE e apoia o acesso transfronteiriço para produtos orgânicos e organominerais qualificados. Os programas de agricultura regenerativa liderados por marcas alimentares também estão impulsionando a demanda por insumos sustentáveis além dos sistemas orgânicos certificados, apoiando assim a adoção em mercados com infraestrutura de certificação menos desenvolvida. À medida que a área orgânica se expande e os compromissos com a agricultura regenerativa se difundem pelas cadeias de suprimentos alimentares, a demanda por insumos nutricionais conformes e eficientes em recursos tende a se ampliar.
Comercialização de Projetos de Amônia Verde
A amônia verde pode utilizar a infraestrutura existente de manuseio de amônia e produção de fertilizantes, ao mesmo tempo em que reduz o perfil de emissões do fornecimento de nitrogênio. Isso oferece ao mercado de fertilizantes sustentáveis uma fonte potencialmente em larga escala de nitrogênio com menores emissões, que pode se integrar aos ativos estabelecidos de produção e distribuição. Em outubro de 2026, a JICA e o Banco Asiático de Desenvolvimento comprometeram até 100 milhões de USD para o projeto AM Green Ammonia na Índia, que visa converter uma planta convencional de amônia em uma instalação movida a energia renovável com capacidade anual de 1,1 milhão de toneladas métricas[3]. Os compromissos de compra de fertilizantes de longo prazo são importantes porque os desenvolvedores precisam de fluxos de receita confiáveis para apoiar o financiamento do projeto. A Missão Nacional de Hidrogênio Verde da Índia e o Ato Delegado de Hidrogênio da UE fornecem estruturas políticas que podem ajudar a alinhar acordos de compra, requisitos de conformidade e decisões de investimento.
Agricultura de Precisão e Fornecimento de Nutrientes em Taxa Variável
As ferramentas de agricultura de precisão ajudam os agricultores a avaliar o valor da aplicação de produtos nutricionais de maior custo em zonas específicas do campo. Uma metanálise de 2026 publicada na revista Precision Agriculture constatou que a aplicação de nitrogênio em taxa variável baseada em sensor óptico no milho reduziu o total de nitrogênio aplicado em 18%, aumentou a produtividade parcial por fator em 22% e melhorou o lucro em 6% sem reduzir a produtividade de grãos. Uma síntese de evidências de 2026 publicada na revista Discover Soil relatou que os fertilizantes de eficiência aprimorada aumentaram a eficiência no uso de nutrientes em 10% a 40% em relação à aplicação convencional. Esses resultados apoiam o papel da aplicação de precisão e dos produtos de eficiência aprimorada na melhoria da gestão de nutrientes, particularmente em sistemas agrícolas comercialmente intensivos. Os fornecedores que combinam produtos de fertilizantes sustentáveis com serviços digitais de agronomia podem ajudar os produtores a avaliar os resultados da aplicação e otimizar o uso de nutrientes, apoiando uma adoção mais ampla desses produtos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmio de Preço de Produtos Sustentáveis | -2.1% | Ásia-Pacífico, África e América do Sul, com concentração na Índia, Nigéria, Quênia, Brasil e México | Curto prazo (≤ 2 anos) |
| Exposição ao Custo de Energia Renovável e Eletrolisadores | -1.2% | Global para amônia verde, com concentração na Austrália, Índia, China, Arábia Saudita, Marrocos e Estados Unidos | Longo prazo (≥ 4 anos) |
| Desempenho Inconsistente em Campo e Conscientização dos Agricultores | -1.4% | Ásia-Pacífico e África, particularmente Índia, China, Nigéria, Quênia e Brasil | Médio prazo (2-4 anos) |
| Ônus de Conformidade com Certificação, Rastreabilidade e Revestimento Polimérico | -0.8% | Europa e América do Norte, com exposição secundária na China e Japão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prêmio de Preço de Produtos Sustentáveis
A diferença de preço entre fertilizantes a granel sustentáveis e convencionais reflete os custos das matérias-primas renováveis, a complexidade da fabricação biológica, as despesas de certificação e os menores volumes de produção. Para os pequenos agricultores, um prêmio de preço de 20% a 40% pode dificultar a adoção, a menos que os produtos ofereçam benefícios claros de produtividade ou econômicos. Esse desafio é particularmente relevante na África Subsaariana e em partes do Sul da Ásia, onde o acesso ao crédito e aos serviços de consultoria agronômica é limitado. Os produtos sustentáveis também podem chegar a esses agricultores por meio de canais de varejo de maior custo, em vez das redes de distribuição cooperativas e vinculadas ao governo utilizadas para fertilizantes convencionais. Os planos do Brasil para expandir a produção de fertilizantes orgânicos e organominerais abordam algumas lacunas de oferta e distribuição, mas redes logísticas comparáveis permanecem subdesenvolvidas em muitos mercados emergentes. Essas barreiras de custo e distribuição podem limitar a acessibilidade e retardar a adoção de fertilizantes sustentáveis, particularmente entre agricultores que operam com orçamentos de insumos apertados.
Exposição ao Custo de Energia Renovável e Eletrolisadores
A eletricidade renovável representa de 70% a 80% dos custos variáveis de produção da amônia verde, tornando o preço da energia central para a economia do projeto. Embora os custos dos eletrolisadores tenham diminuído entre 2020 e 2025, a diferença de custo entre a amônia verde e a convencional permanece substancial em muitos locais sem apoio político. O congestionamento da rede elétrica e a variabilidade sazonal na geração de energia renovável podem reduzir ainda mais as margens do projeto. Em janeiro de 2026, a Yara declarou que reconsideraria um projeto planejado de amônia de baixo carbono nos Estados Unidos caso a UE suspendesse sua taxa de fronteira de carbono sobre fertilizantes. Estruturas híbridas que combinam eletrólise com plantas existentes a gás podem reduzir alguns riscos do projeto, mas não eliminam a exposição aos custos de eletricidade. Essas incertezas econômicas podem atrasar as decisões de investimento e restringir a expansão dos fertilizantes à base de amônia verde, onde os custos de produção permanecem difíceis de recuperar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Escala dos Fertilizantes Orgânicos Sustenta a ReceitaOs fertilizantes orgânicos representaram 61,79% da participação do mercado de fertilizantes sustentáveis em 2026 e têm previsão de crescer a um CAGR de 9,2% de 2027 a 2032. Sua escala reflete o uso consolidado em cadeias de suprimentos orgânicas certificadas e a distribuição estabelecida na América do Norte, Europa e partes da Ásia-Pacífico. Composto, materiais derivados de esterco e produtos nutricionais de origem vegetal formam uma base de fornecimento madura para essa categoria, permitindo que os fornecedores atendam fazendas de diferentes tamanhos e sistemas de cultivo. Produtos de ingrediente único, como farinha de sangue, enfrentam pressão sobre as margens onde as ofertas são menos diferenciadas e os compradores podem comparar fontes de nutrientes semelhantes. Misturas proprietárias que incluem inoculantes biológicos podem comandar um prêmio e crescer mais rapidamente do que a categoria orgânica mais ampla quando seu posicionamento está vinculado a necessidades mensuráveis de gestão de nutrientes.
Os biofertilizantes estão ganhando força à medida que os sistemas agrícolas comerciais adotam cada vez mais formulações microbianas para atender a múltiplos requisitos agronômicos. Os consórcios microbianos de múltiplas cepas estão ganhando terreno sobre os produtos de organismo único à medida que os fornecedores desenvolvem formulações que suportam uma gama mais ampla de necessidades de gestão de nutrientes. Os fertilizantes de eficiência aprimorada se beneficiam de maior conscientização dos agricultores, acesso a serviços de consultoria agronômica e disponibilidade de ferramentas de aplicação de precisão. Os fertilizantes reciclados e derivados de resíduos também estão ganhando força à medida que o investimento em tratamento de águas residuais e produção de estruvita se expande em regiões com a infraestrutura de coleta e processamento necessária. Outros fertilizantes sustentáveis, incluindo produtos nitrogenados derivados de amônia verde, podem ganhar adoção à medida que projetos comerciais comecem a entregar volumes a partir de 2028.



Por Tipo de Nutriente:
O Nitrogênio Mantém a Escala Enquanto o Fósforo AvançaO nitrogênio representou 52% da participação do mercado de fertilizantes sustentáveis em 2026. Os produtos biológicos de fixação de nitrogênio, os produtos nitrogenados de eficiência aprimorada e a amônia de baixo carbono contribuem para sua posição de liderança em diferentes modelos de produção e aplicações agrícolas. De acordo com a CF Industries e a 3Degrees, a produção de fertilizantes é responsável por aproximadamente 2,6 gigatoneladas de emissões equivalentes de dióxido de carbono anualmente, com a fabricação de fertilizantes nitrogenados representando a maior parcela dessas emissões. Isso explica por que a descarbonização do nitrogênio recebe atenção política substancial e capital privado no mercado de fertilizantes sustentáveis. À medida que a amônia de baixo carbono se torna disponível, ela pode substituir o nitrogênio convencional nas ofertas de produtos sustentáveis sem exigir um aumento proporcional nas taxas de aplicação de fertilizantes.
O fósforo tem previsão de crescer a um CAGR de 9,6% de 2027 a 2032. Os projetos de recuperação de estruvita, os biofertilizantes solubilizadores de fosfato e as preocupações com a concentração de reservas de fosfato apoiam essa expansão e aumentam a atenção às opções de fornecimento baseadas em recuperação. A adoção de potássio é apoiada por produtos biológicos mobilizadores de potássio e pelo processamento de potassa com menor teor de carbono para produtores que buscam programas de nutrientes mais eficientes. A K+S introduziu sua linha de fertilizantes de potássio e magnésio com redução de dióxido de carbono C como exemplo de processamento de potassa com menor teor de carbono. Os macronutrientes secundários, incluindo cálcio, magnésio e enxofre, são relevantes para programas de saúde do solo que abordam as necessidades de nutrientes juntamente com os nutrientes primários e promovem uma aplicação de nutrientes mais equilibrada.

Análise Geográfica
A Europa representou 34% da participação do mercado de fertilizantes sustentáveis em 2026, tornando-se a maior região. Seu arcabouço regulatório estabelecido para insumos sustentáveis enfatiza conformidade, qualidade do produto e rotulagem, moldando as estratégias dos fornecedores em toda a região. O Regulamento 2019/1009 harmonizou os padrões para produtos à base de matéria orgânica e nutrientes reciclados em toda a União Europeia, apoiando o desenvolvimento e a comercialização de produtos de fertilizantes sustentáveis nos estados membros.
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR previsto de 9,4% de 2027 a 2032. A região combina uma grande base agrícola com apoio político para biofertilizantes e amônia verde, particularmente na Índia, criando oportunidades nos sistemas agrícolas comerciais e de pequenos agricultores. A Missão Nacional de Agricultura Natural da Índia e o arcabouço de compras de hidrogênio verde estão incentivando o investimento em cadeias de suprimentos domésticas, incluindo projetos que vinculam energia renovável à produção de fertilizantes. Em outubro de 2026, a JICA e o Banco Asiático de Desenvolvimento comprometeram até 100 milhões de USD para o projeto AM Green Ammonia na Índia.
A América do Norte se beneficia da comercialização de nitrogênio de baixo carbono e da infraestrutura de agricultura de precisão que apoia a adoção de fertilizantes sustentáveis. O mercado da América do Sul é sustentado pela demanda nos sistemas de cultivo em larga escala do Brasil e pelo interesse em insumos biológicos. Na África, a necessidade de restauração da fertilidade do solo e o investimento na produção de fertilizantes sustentáveis apoiam o desenvolvimento do mercado. Em novembro de 2025, o Quênia iniciou a construção de uma planta de amônia verde e fertilizantes de 800 milhões de USD em Olkaria, movida a energia geotérmica e projetada para produzir 480.000 toneladas métricas anualmente. O Oriente Médio tem potencial para servir como polo de produção, apoiado por recursos de energia renovável e infraestrutura de transporte de amônia, enquanto a Turquia e os Emirados Árabes Unidos contribuem para a demanda regional.
Cenário Competitivo
Concentração do Mercado
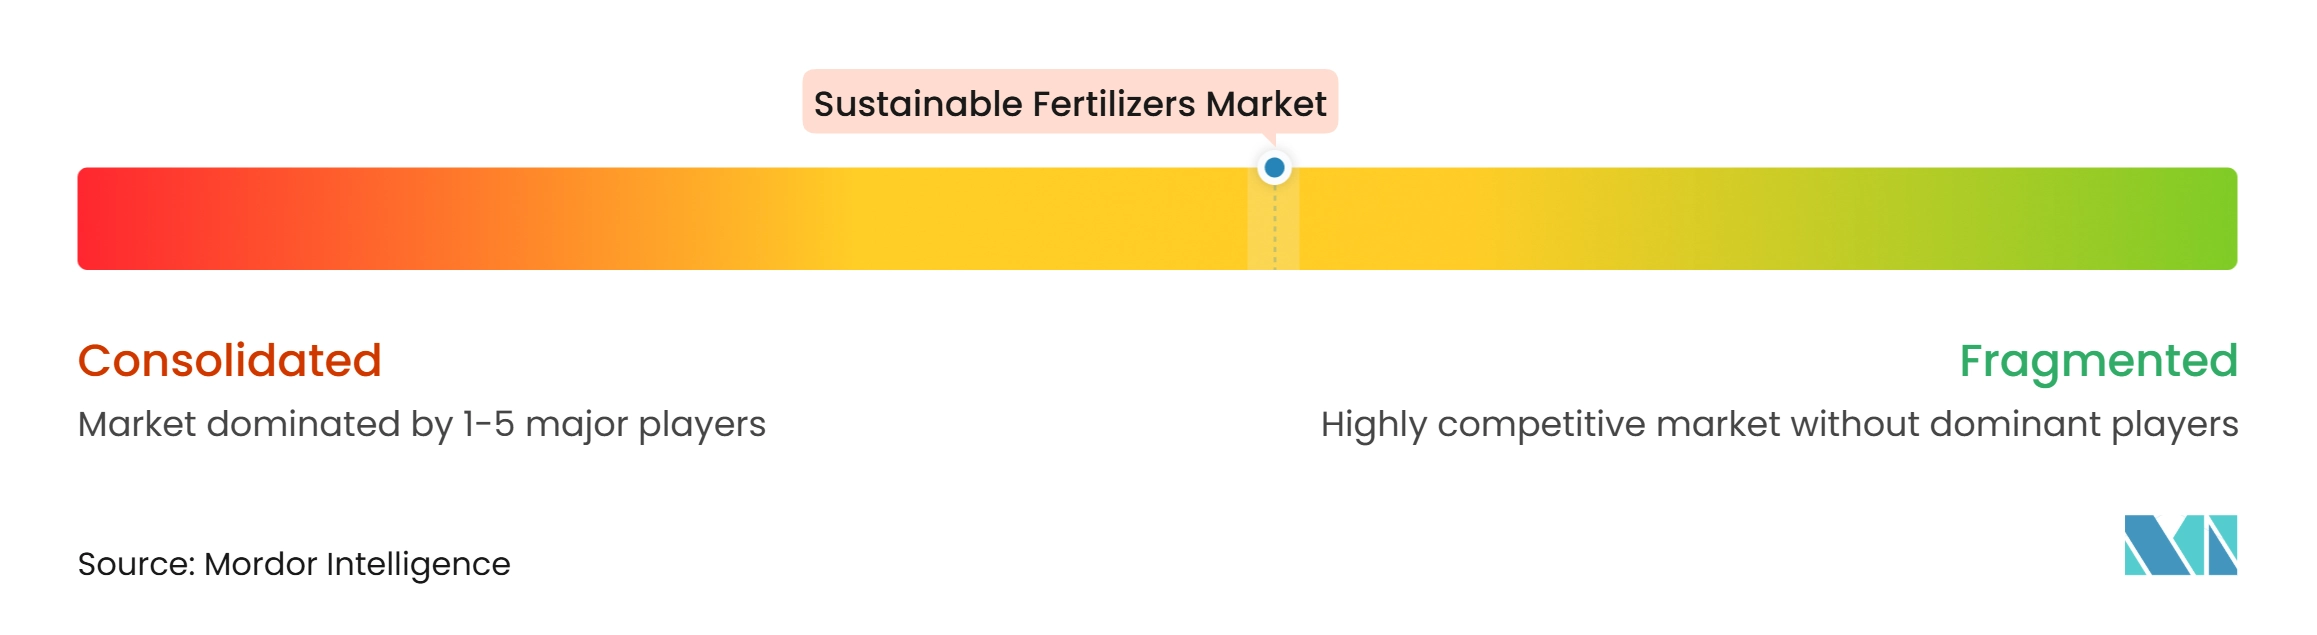
O mercado de fertilizantes sustentáveis apresentou concentração moderada em 2026. A concorrência inclui empresas regionais de biofertilizantes, especialistas em insumos orgânicos e empresas de tecnologia de recuperação de nutrientes que competem por meio de distribuição localizada, formulação e suporte técnico. Essa estrutura mantém a concorrência de produtos ativa, ao mesmo tempo em que permite que as empresas regionais atendam às necessidades específicas de culturas e solos. A Yara apoia sua posição por meio de sua linha Yara Climate Choice Fertilizers. Em janeiro de 2026, a empresa declarou que estava visando mais de 600 milhões de USD em expansão de fluxo de caixa livre entre 2024 e 2030.
A Nutrien concentrou-se em nitrogênio de eficiência aprimorada enquanto revisa alternativas estratégicas para seu negócio de fosfato, refletindo como os fornecedores integrados estão direcionando capital para áreas com potencial de crescimento em fertilizantes sustentáveis e reavaliando ativos que podem não estar alinhados com essa direção. A ICL utiliza expansão geográfica por meio de aquisições e sua tecnologia de revestimento biodegradável eqo.x para diferenciar suas ofertas. A CF Industries está desenvolvendo certificação e rastreabilidade por meio da Low Carbon Fertilizer Alliance com a Mars e outras empresas alimentares, criando infraestrutura que fornecedores menores podem ter dificuldade em construir de forma independente.
Produtos biológicos de baixo custo para sistemas de pequenos agricultores e culturas de subsistência permanecem uma oportunidade na África e no Sul da Ásia, onde os preços e os canais de distribuição de maior custo podem limitar a adoção. As cadeias de suprimentos de fósforo reciclado verificado fora da Europa também permanecem limitadas à medida que a infraestrutura de estruvita e digestato se desenvolve e os fornecedores trabalham para estabelecer coleta confiável, processamento, qualidade do produto e acesso ao cliente. Em outubro de 2026, a Switch Bioworks firmou uma colaboração estratégica com a Bayer Crop Science para desenvolver e comercializar tecnologia de biofertilizante de fixação de nitrogênio comutável. Esse acordo ilustra como especialistas em biologia e empresas agrícolas estabelecidas podem combinar expertise técnica, testes de campo e recursos de comercialização para desenvolver produtos para aplicações em culturas de maior valor.
Líderes do Setor de Fertilizantes Sustentáveis
-
Yara International ASA
-
Nutrien Ltd.
-
ICL Group Ltd.
-
CF Industries Holdings, Inc.
-
The Mosaic Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fertilizantes Sustentáveis Empresas cobertas neste relatório
- Yara International ASA
- Nutrien Ltd.
- CF Industries Holdings, Inc.
- ICL Group Ltd.
- The Mosaic Company
- Greenstar Fertilizers Limited
- OCP S.A.
- K+S Aktiengesellschaft
- Coromandel International Limited
- Lallemand Inc.
- Bioceres Crop Solutions Corp.
- Kingenta Ecological Engineering Group Co., Ltd.
- Suståne Natural Fertilizer, Inc.
- Fertiberia, S.A.
- COMPO EXPERT GmbH
Desenvolvimentos industriais recentes em Mercado de Fertilizantes Sustentáveis
- Outubro de 2026: O Banco Asiático de Desenvolvimento (BAD) assinou um acordo de financiamento com a AM Green Ammonia (India) Private Limited para apoiar a conversão de uma instalação existente de amônia e ureia à base de gás natural na Índia em uma planta de amônia verde movida a energia renovável. O financiamento inclui até 100 milhões de USD por meio do LEAP2 financiado pela Agência Japonesa de Cooperação Internacional (JICA), e a instalação está planejada para produzir aproximadamente 1,1 milhão de toneladas de amônia verde anualmente
- Outubro de 2026: A Switch Bioworks firmou uma colaboração estratégica com a Bayer Crop Science para desenvolver e comercializar tecnologia de biofertilizante de fixação de nitrogênio. A tecnologia utiliza micróbios modificados que colonizam as raízes das plantas e começam a produzir amônia algumas semanas após o início da estação de crescimento, com a Bayer contribuindo com capacidades em desenvolvimento de produtos, formulação, testes de campo e comercialização.
- Abril de 2026: A CF Industries Holdings, Inc. e a PepsiCo firmaram um acordo comercial para fornecer nitrato de amônio e ureia (UAN) de baixo carbono certificado a agricultores que cultivam batatas para as marcas Frito-Lay da PepsiCo nos Estados Unidos. O fertilizante utiliza captura e sequestro de carbono, juntamente com outras tecnologias de redução de emissões, e é certificado pelo Programa de Intensidade de Carbono de Amônia Verificada.
Escopo do Relatório Global do Mercado de Fertilizantes Sustentáveis
O mercado de fertilizantes sustentáveis abrange produtos fertilizantes que atendem aos requisitos de nutrientes das culturas, ao mesmo tempo em que promovem o uso eficiente de nutrientes e reduzem o impacto ambiental da fertilização agrícola. Esses produtos abordam a gestão de nutrientes por meio de fontes alternativas de nutrientes, processos biológicos e formulações projetadas para melhorar a disponibilidade de nutrientes e limitar as perdas de nutrientes.
O Mercado de Fertilizantes Sustentáveis é Segmentado por Tipo de Produto (Fertilizantes Orgânicos, Biofertilizantes, Fertilizantes de Eficiência Aprimorada, Fertilizantes Reciclados e Derivados de Resíduos e Outros Fertilizantes Sustentáveis), por Tipo de Nutriente (Nitrogênio, Fósforo, Potássio e Macronutrientes Secundários) e por Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Toneladas Métricas).
Visão geral da segmentação
| Fertilizantes Orgânicos |
| Biofertilizantes |
| Fertilizantes de Eficiência Aprimorada |
| Fertilizantes Reciclados e Derivados de Resíduos |
| Outros Fertilizantes Sustentáveis |
| Nitrogênio |
| Fósforo |
| Potássio |
| Macronutrientes Secundários |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Quênia | |
| Marrocos | |
| Restante da África |
| Por Tipo de Produto | Fertilizantes Orgânicos | |
| Biofertilizantes | ||
| Fertilizantes de Eficiência Aprimorada | ||
| Fertilizantes Reciclados e Derivados de Resíduos | ||
| Outros Fertilizantes Sustentáveis | ||
| Por Tipo de Nutriente | Nitrogênio | |
| Fósforo | ||
| Potássio | ||
| Macronutrientes Secundários | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Quênia | ||
| Marrocos | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o mercado de fertilizantes sustentáveis?
O mercado de fertilizantes sustentáveis tem previsão de crescer de 21,22 bilhões de USD em 2027 para 32,34 bilhões de USD até 2032, a um CAGR de 8,79% de 2027 a 2032.
Qual tipo de produto detém a maior participação do mercado de fertilizantes sustentáveis?
Os fertilizantes orgânicos representaram 61,79% da participação do mercado de fertilizantes sustentáveis em 2026
Qual segmento de nutriente tem previsão de crescer mais rapidamente no mercado de fertilizantes sustentáveis?
O fósforo tem previsão de crescer a um CAGR de 9,6% de 2027 a 2032.
Qual região detém a maior participação do mercado de fertilizantes sustentáveis e qual tem previsão de crescer mais rapidamente?
A Europa representou 34% da participação do mercado de fertilizantes sustentáveis em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 9,4% de 2027 a 2032.
Quais são os principais fatores que limitam a adoção de fertilizantes sustentáveis?
As principais restrições incluem custos mais elevados dos produtos, desempenho variável em campo dos inoculantes microbianos, custos de produção de amônia verde e requisitos de conformidade regulatória.