
Taille et part du marché des engrais durables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 21.22 Milliards de dollars |
| Taille du Marché (2032) | 32.34 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.79 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des engrais durables par Mordor Intelligence
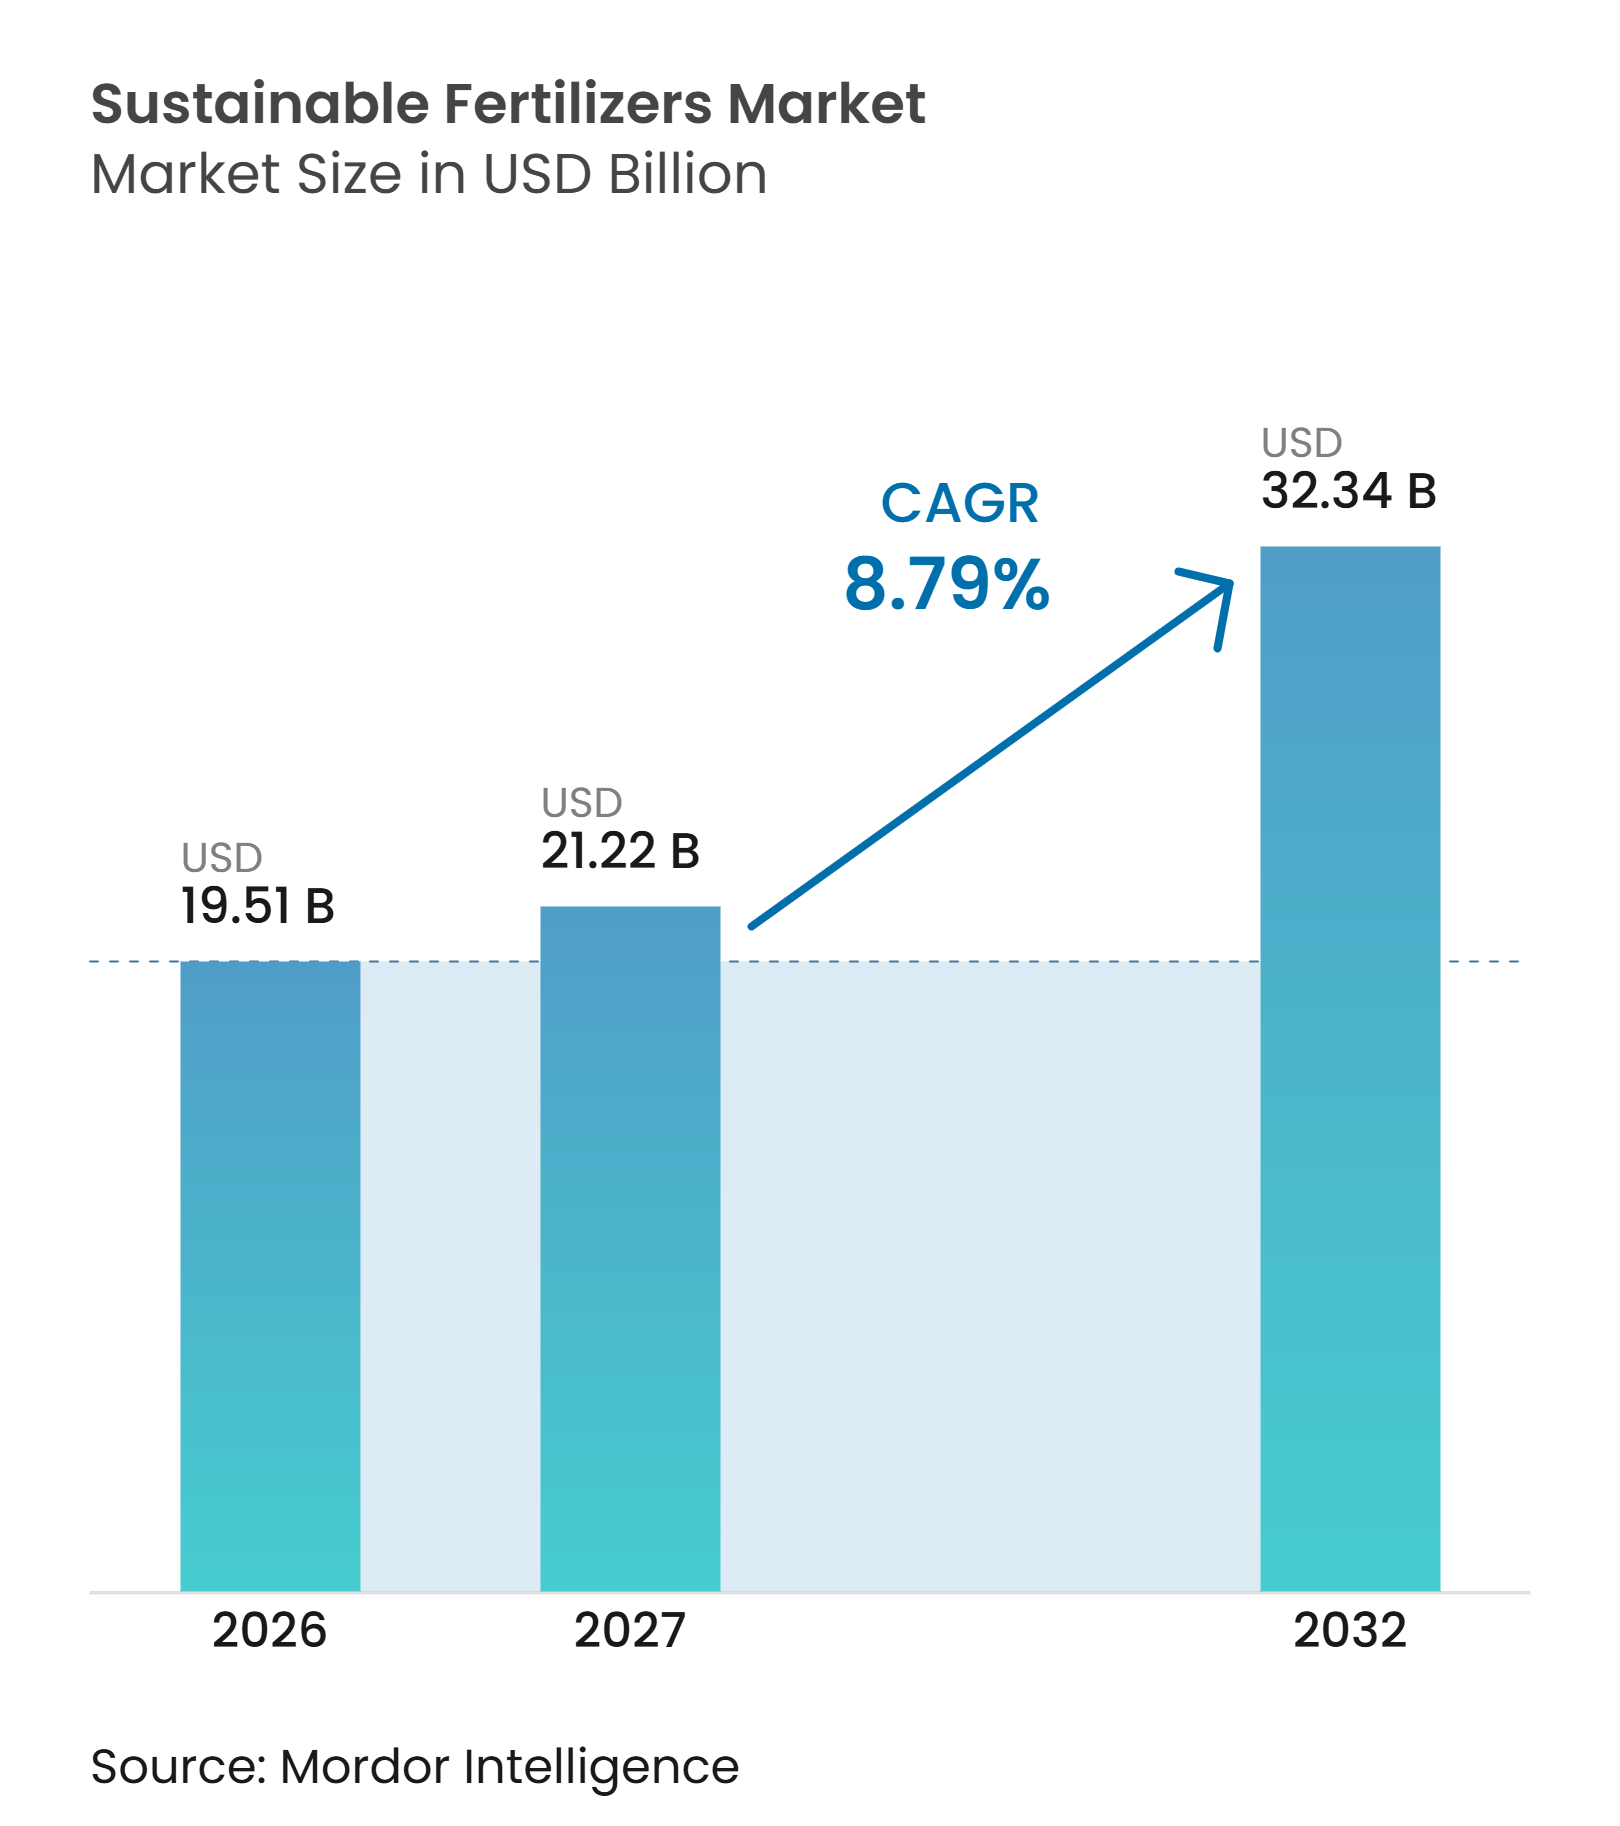
La taille du marché des engrais durables était évaluée à 19,51 milliards USD en 2026 et devrait croître de 21,22 milliards USD en 2027 à 32,34 milliards USD d'ici 2032, à un CAGR de 8,79% de 2027 à 2032. La croissance du marché est soutenue par les exigences de divulgation carbone dans les chaînes d'approvisionnement alimentaires, l'expansion de l'agriculture biologique certifiée et régénératrice, ainsi que par la commercialisation de l'ammoniac vert. L'adoption de produits biologiques et de produits à base de nutriments récupérés crée également des opportunités pour améliorer l'efficacité d'utilisation des nutriments et réduire la dépendance aux méthodes conventionnelles de production d'engrais. Les projets d'ammoniac vert offrent une voie vers une production d'engrais azotés à moindres émissions, bien que leur viabilité commerciale dépende des coûts de l'électricité renouvelable, du financement des projets et des accords d'achat à long terme. Malgré ces opportunités, l'adoption reste limitée par les surprix, les exigences de certification, les performances irrégulières sur le terrain et la faible sensibilisation des agriculteurs. Ces obstacles sont particulièrement pertinents dans les marchés émergents, où l'accès au crédit, aux réseaux de distribution et aux services de conseil agronomique peut influencer les décisions d'achat. Les investissements continus dans la production d'engrais durables, les infrastructures de récupération des nutriments et les technologies d'application devraient influencer le développement du marché à mesure que les agriculteurs et les chaînes d'approvisionnement agricoles accordent une plus grande importance à l'efficacité des ressources et à la réduction des émissions.
Principaux enseignements du rapport
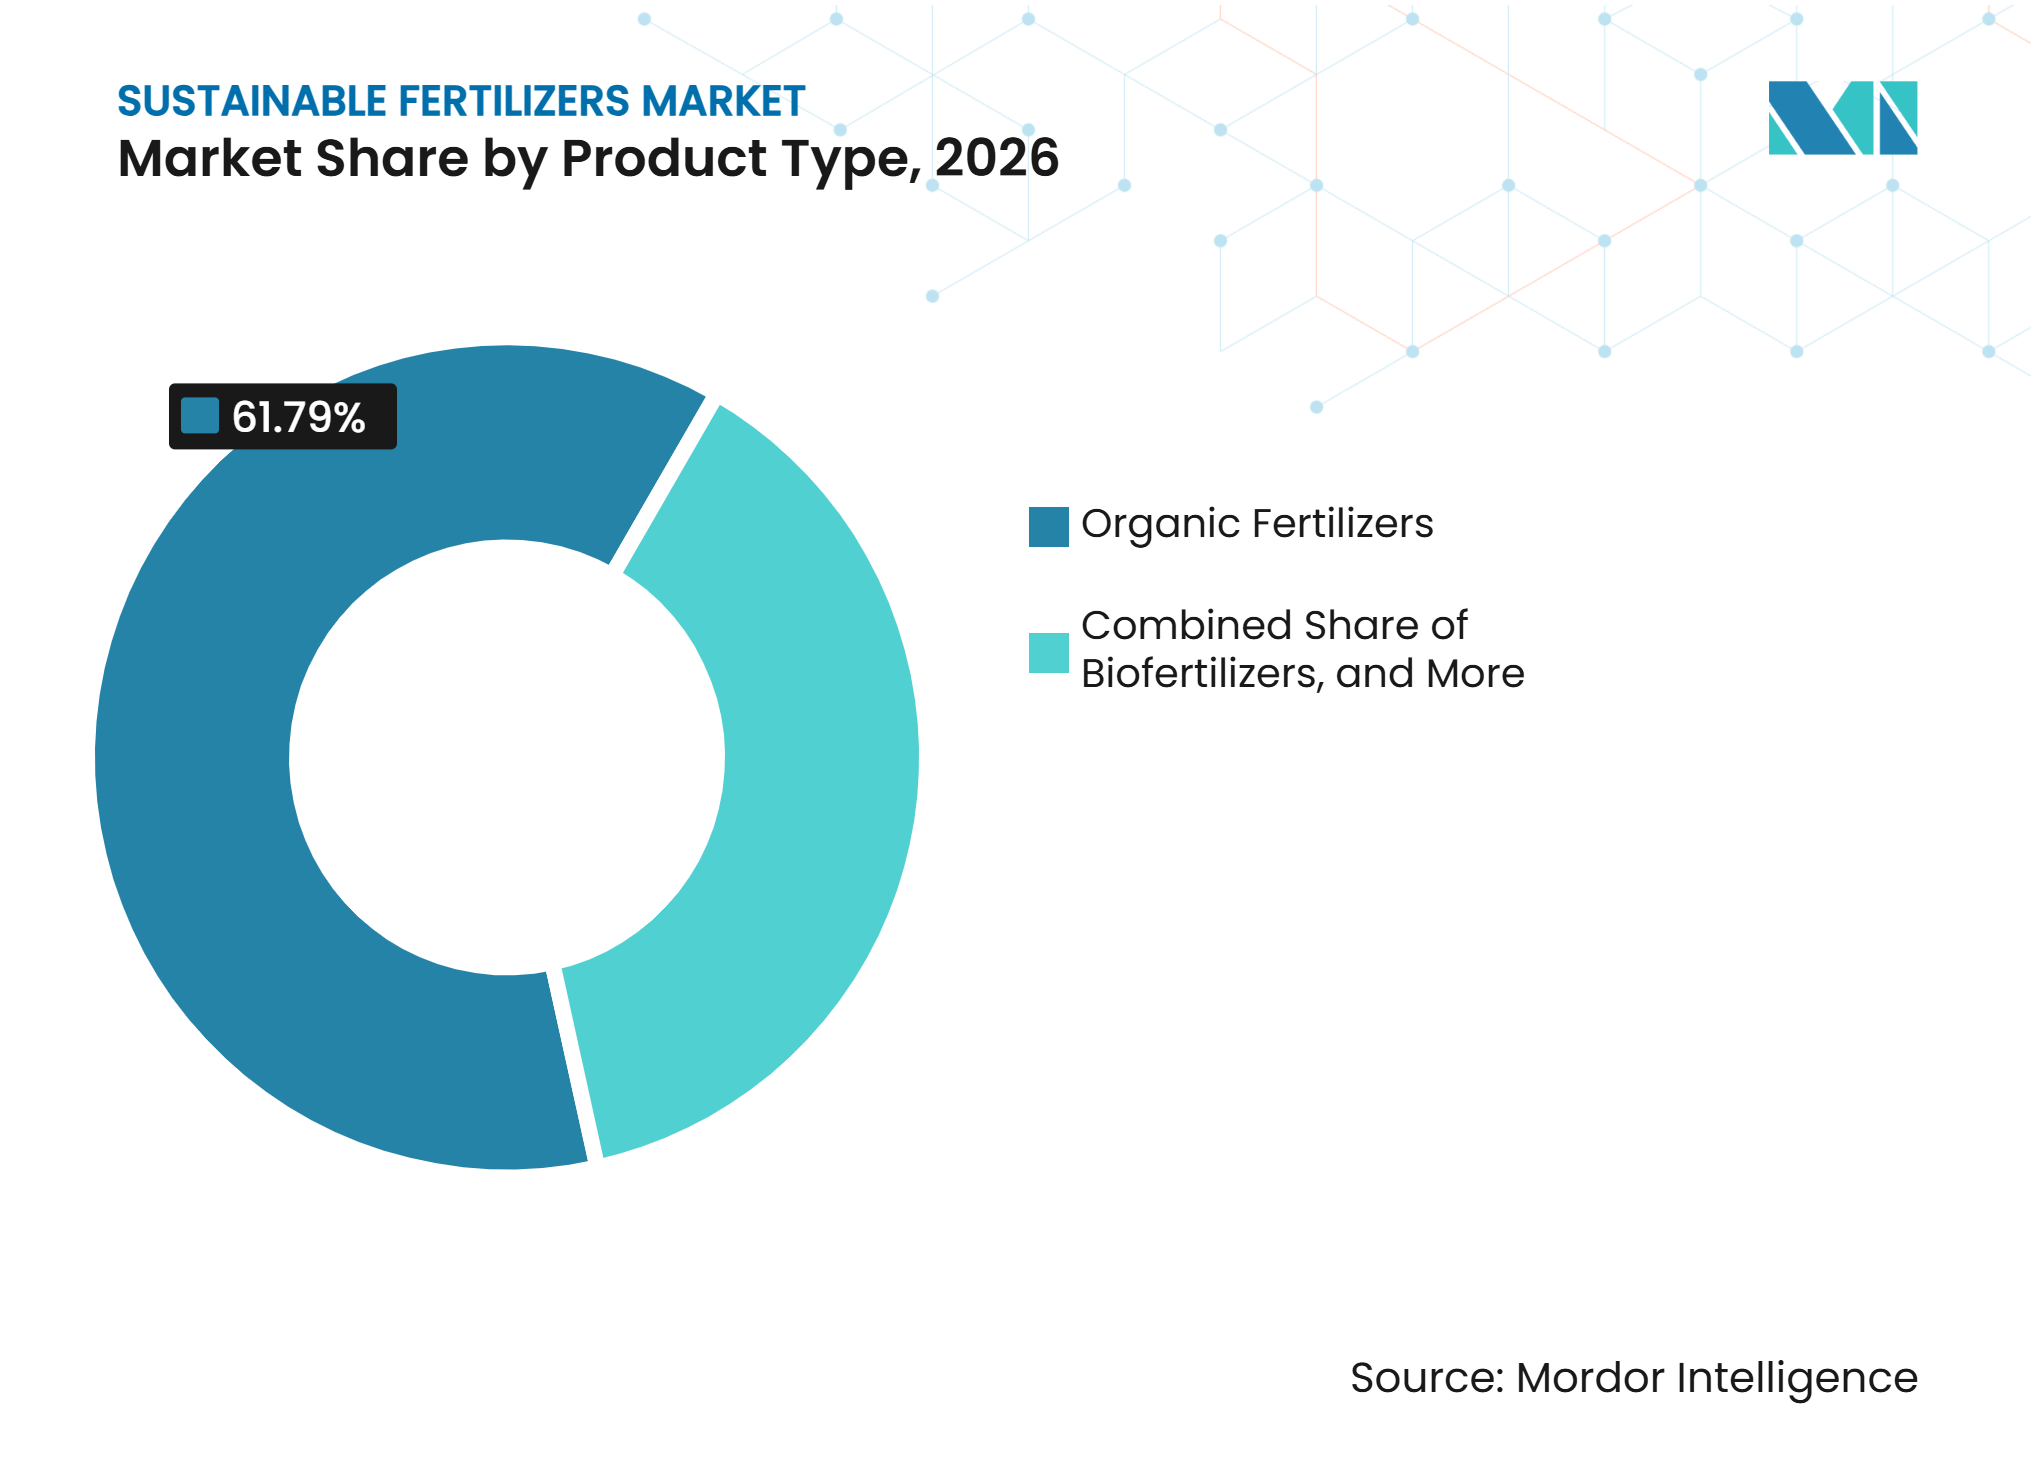
- Par type de produit, les engrais organiques représentaient 61,79% de la part du marché des engrais durables en 2026 et devraient croître à un CAGR de 9,2% de 2027 à 2032.
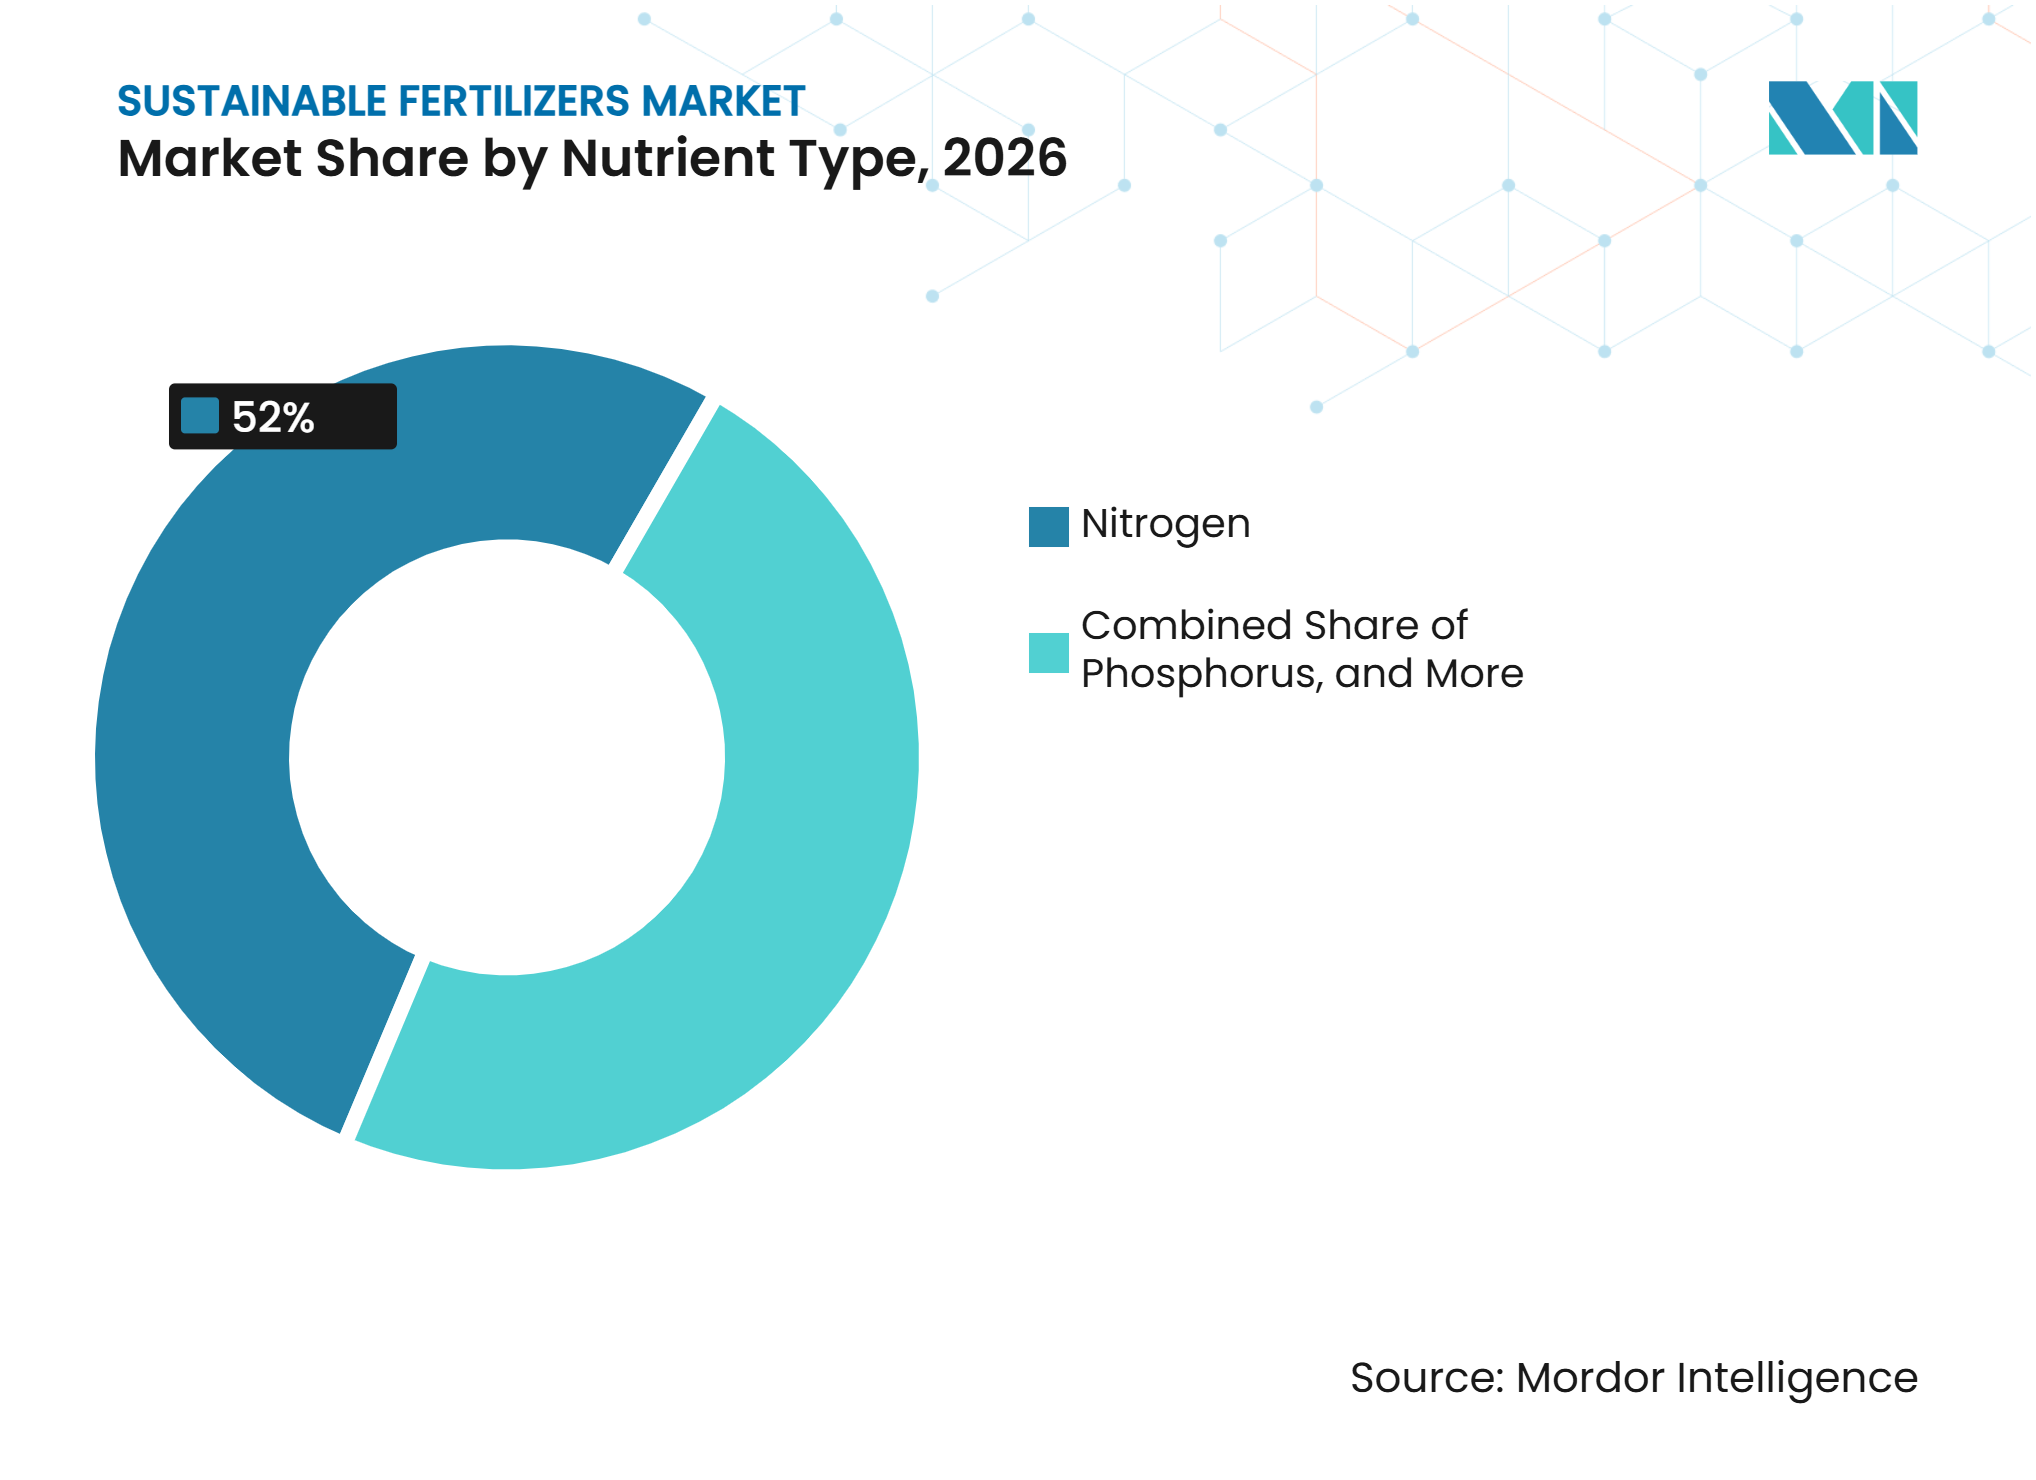
- Par type de nutriment, l'azote représentait 52% de la taille du marché des engrais durables en 2026, tandis que le phosphore devrait croître à un CAGR de 9,6% de 2027 à 2032.
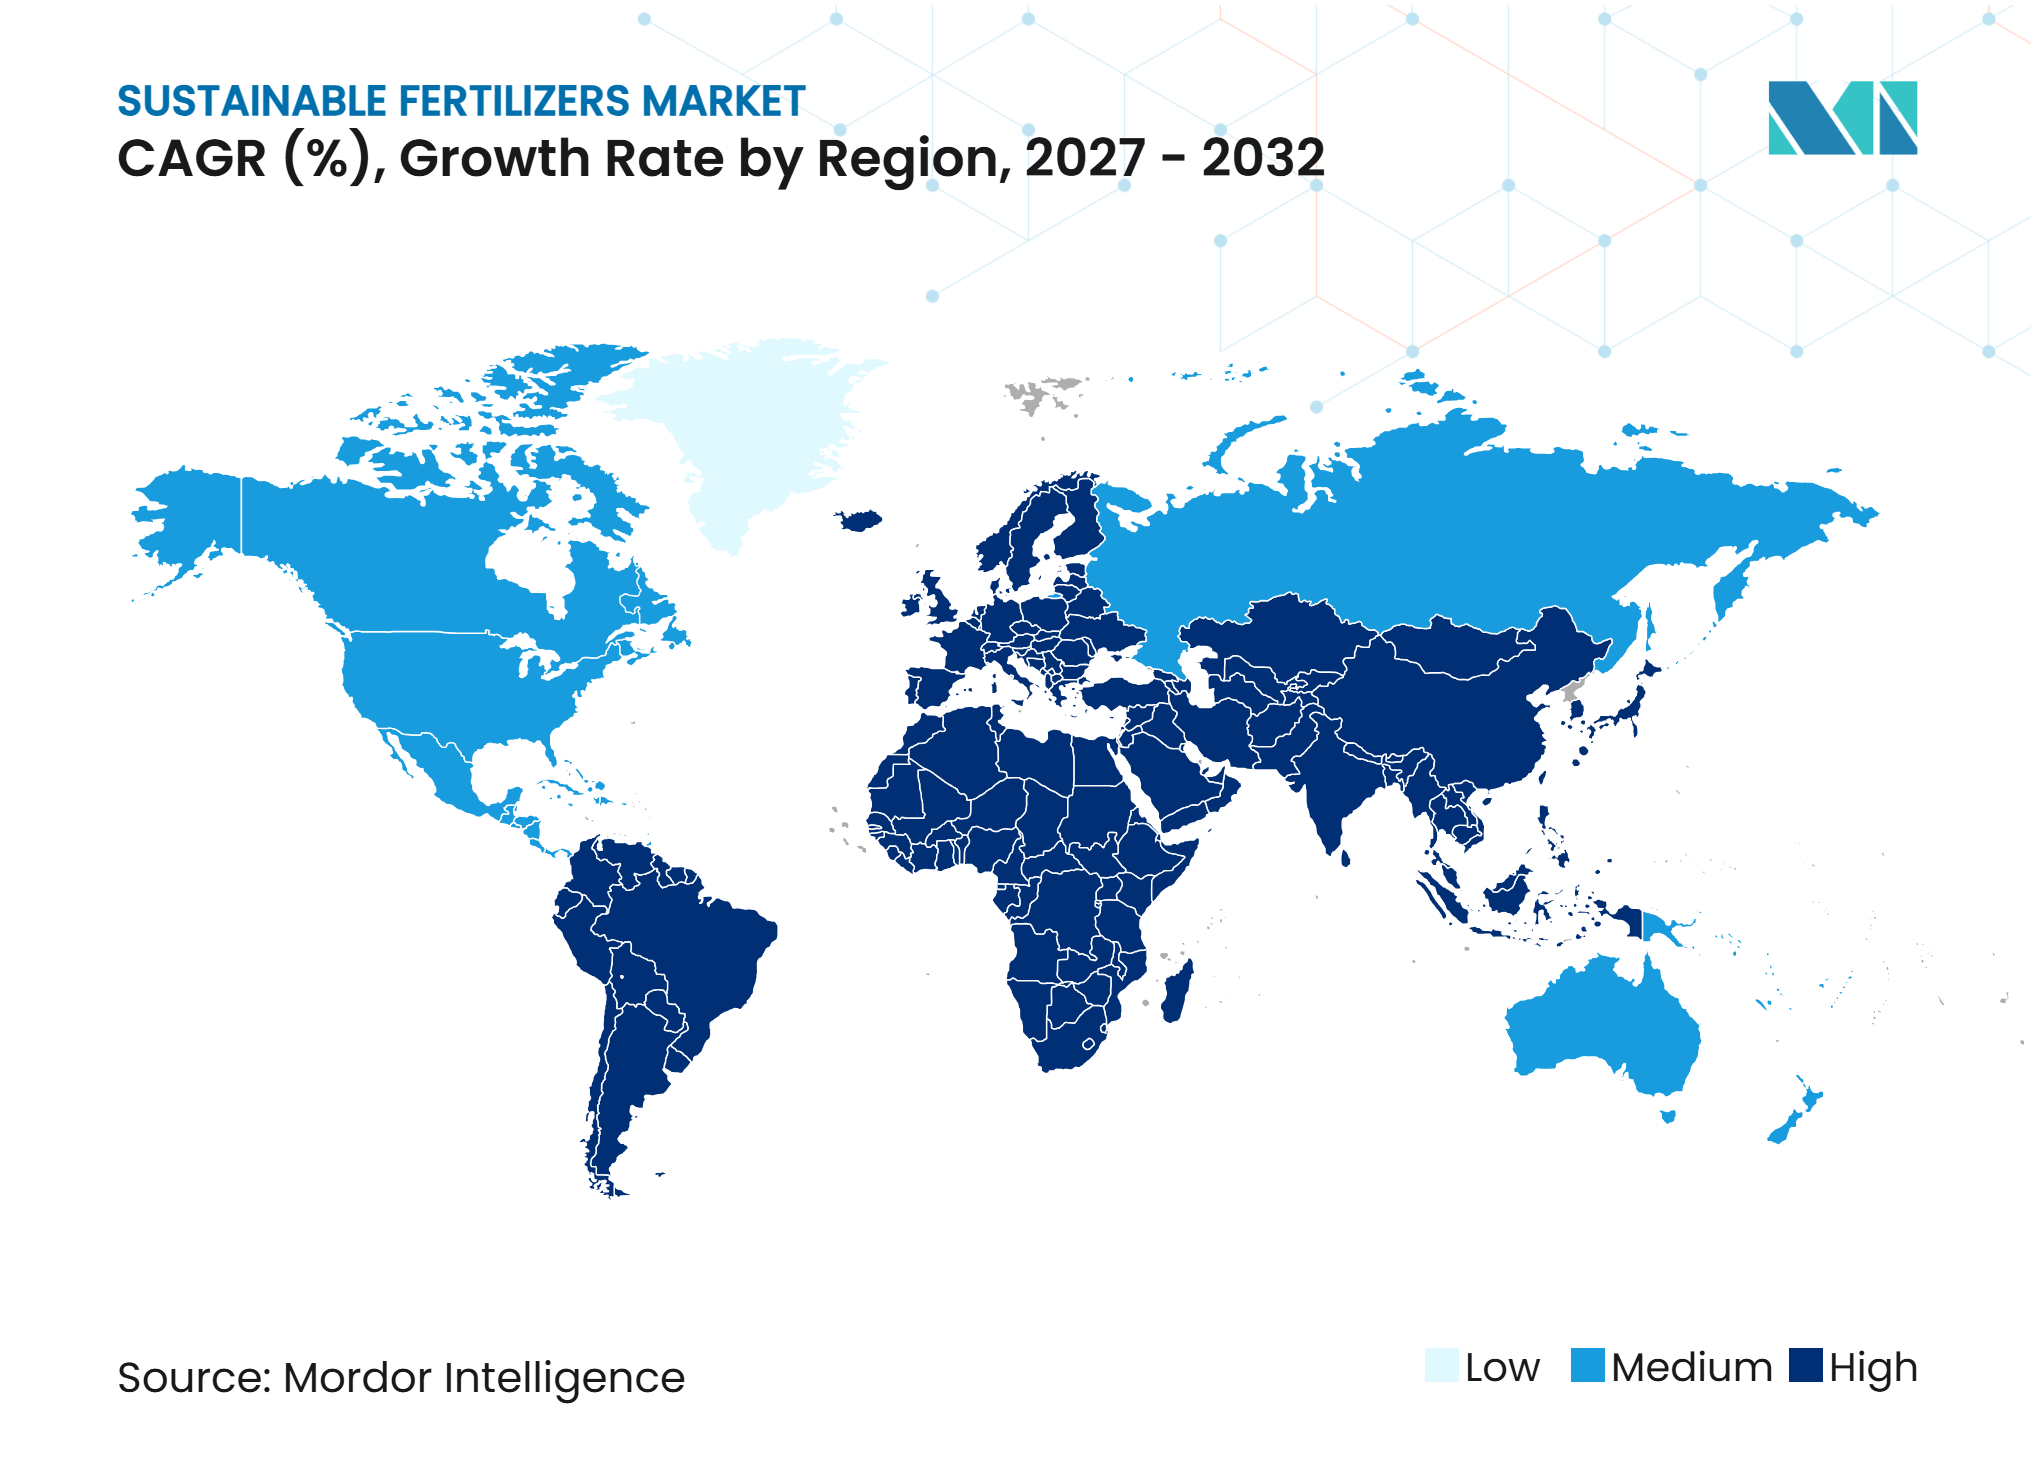
- Par géographie, l'Europe représentait 34% de la part de marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,4% de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incitations à la gestion intelligente des nutriments face au changement climatique | +1.8% | Mondial, avec une intensité politique concentrée aux États-Unis, en Allemagne, en France, en Inde, en Chine et au Brésil | Moyen terme (2 à 4 ans) |
| Expansion de l'agriculture biologique certifiée et régénératrice | +2.1% | Principalement en Amérique du Nord et en Europe, avec des retombées en Inde, en Australie et au Brésil | Long terme (≥ 4 ans) |
| Commercialisation des projets d'ammoniac vert | +1.5% | Asie-Pacifique et Moyen-Orient, avec une activité en phase initiale en Afrique et en Europe | Long terme (≥ 4 ans) |
| Agriculture de précision et apport de nutriments à taux variable | +1.2% | Amérique du Nord et Europe, avec une adoption croissante au Japon, en Corée du Sud et au Brésil | Moyen terme (2 à 4 ans) |
| Récupération des nutriments issus de la biomasse résiduelle et des eaux usées | +0.9% | Mondial, avec une concentration aux États-Unis, aux Pays-Bas, en Allemagne, en Chine, en Inde et au Brésil | Moyen terme (2 à 4 ans) |
| Adoption des engrais spéciaux dans les cultures à haute valeur ajoutée | +0.8% | Amérique du Nord, Europe et Asie-Pacifique, avec une progression des marchés du Golfe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Incitations à la gestion intelligente des nutriments face au changement climatique
La divulgation carbone dans les achats alimentaires fait du profil d'émissions des engrais agricoles une considération mesurable de la chaîne d'approvisionnement pour les acheteurs qui suivent de plus près les intrants agricoles. Cela crée une demande sur le marché des engrais durables qui ne dépend pas uniquement des subventions directes et peut influencer les attentes d'achat tout au long de la chaîne de valeur alimentaire. La Commission nationale de sécurité sur les biotechnologies émergentes des États-Unis (NSCEB) a recommandé une stratégie biotechnologique coordonnée pour sécuriser la chaîne d'approvisionnement en bioengrais dans un document d'analyse publié en octobre 2026, s'appuyant sur les recommandations plus larges en matière de biofabrication qu'elle avait transmises au Congrès dans son rapport final d'avril 2025[1]. Le Japon et la Corée du Sud utilisent des accords d'achat à long terme d'ammoniac vert pour soutenir leurs objectifs nationaux en matière d'hydrogène. Ces accords peuvent donner aux développeurs une meilleure visibilité sur la demande avant que le financement du projet ne soit finalisé et rendre les décisions d'investissement moins dépendantes des prix à court terme des engrais. Ensemble, les exigences d'approvisionnement et le soutien politique peuvent renforcer les incitations pour les fournisseurs à développer des options d'engrais à moindres émissions et à améliorer l'efficacité d'utilisation des nutriments dans les chaînes d'approvisionnement agricoles.
Expansion de l'agriculture biologique certifiée et régénératrice
Les superficies en agriculture biologique certifiée créent une demande d'intrants nutritifs répondant aux exigences de la production biologique. Les exploitants biologiques ne peuvent pas se tourner vers des engrais conventionnels lorsque les coûts des intrants augmentent, ce qui rend les approvisionnements en nutriments conformes essentiels à leurs systèmes de production. La stratégie De la ferme à la table de l'Union européenne fixe un objectif d'au moins 25% des terres agricoles en agriculture biologique d'ici 2030[2]. Le règlement 2019/1009 a harmonisé les exigences applicables aux produits fertilisants de l'UE et favorise l'accès transfrontalier aux produits organiques et organo-minéraux éligibles. Les programmes d'agriculture régénératrice menés par des marques alimentaires stimulent également la demande d'intrants durables au-delà des systèmes biologiques certifiés, soutenant ainsi l'adoption dans les marchés disposant d'une infrastructure de certification moins développée. À mesure que les superficies biologiques s'étendent et que les engagements en faveur de l'agriculture régénératrice se répandent dans les chaînes d'approvisionnement alimentaires, la demande d'intrants nutritifs conformes et économes en ressources est susceptible de s'élargir.
Commercialisation des projets d'ammoniac vert
L'ammoniac vert peut utiliser les infrastructures existantes de manutention de l'ammoniac et de production d'engrais tout en réduisant le profil d'émissions de l'approvisionnement en azote. Cela offre au marché des engrais durables une source potentiellement à grande échelle d'azote à moindres émissions, pouvant s'intégrer aux actifs de production et de distribution établis. En octobre 2026, la JICA et la Banque asiatique de développement se sont engagées à hauteur de 100 millions USD pour le projet AM Green Ammonia en Inde, qui vise à convertir une usine d'ammoniac conventionnelle en une installation alimentée par des énergies renouvelables avec une capacité annuelle de 1,1 million de tonnes métriques[3]. Les engagements d'achat d'engrais à long terme sont importants car les développeurs ont besoin de flux de revenus fiables pour soutenir le financement des projets. La Mission nationale pour l'hydrogène vert de l'Inde et l'acte délégué sur l'hydrogène de l'UE fournissent des cadres politiques pouvant contribuer à aligner les accords d'achat, les exigences de conformité et les décisions d'investissement.
Agriculture de précision et apport de nutriments à taux variable
Les outils d'agriculture de précision aident les agriculteurs à évaluer la valeur de l'application de produits nutritifs à coût plus élevé dans des zones spécifiques des champs. Une méta-analyse de 2026 publiée dans Precision Agriculture a révélé que l'application d'azote à taux variable basée sur des capteurs optiques dans le maïs réduisait la quantité totale d'azote appliquée de 18%, augmentait la productivité partielle des facteurs de 22% et améliorait le bénéfice de 6% sans réduire le rendement en grains. Une synthèse de données probantes de 2026 publiée dans Discover Soil a rapporté que les engrais à efficacité améliorée augmentaient l'efficacité d'utilisation des nutriments de 10% à 40% par rapport à l'application conventionnelle. Ces résultats soutiennent le rôle de l'application de précision et des produits à efficacité améliorée dans l'amélioration de la gestion des nutriments, en particulier dans les systèmes agricoles à forte intensité commerciale. Les fournisseurs qui combinent des produits d'engrais durables avec des services d'agronomie numérique peuvent aider les agriculteurs à évaluer les résultats d'application et à optimiser l'utilisation des nutriments, favorisant ainsi une adoption plus large de ces produits.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surprix des produits durables | -2.1% | Asie-Pacifique, Afrique et Amérique du Sud, avec une concentration en Inde, au Nigeria, au Kenya, au Brésil et au Mexique | Court terme (≤ 2 ans) |
| Exposition aux coûts de l'énergie renouvelable et des électrolyseurs | -1.2% | Mondial pour l'ammoniac vert, avec une concentration en Australie, en Inde, en Chine, en Arabie saoudite, au Maroc et aux États-Unis | Long terme (≥ 4 ans) |
| Performances irrégulières sur le terrain et faible sensibilisation des agriculteurs | -1.4% | Asie-Pacifique et Afrique, notamment en Inde, en Chine, au Nigeria, au Kenya et au Brésil | Moyen terme (2 à 4 ans) |
| Charge de conformité liée à la certification, à la traçabilité et aux revêtements polymères | -0.8% | Europe et Amérique du Nord, avec une exposition secondaire en Chine et au Japon | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Surprix des produits durables
La différence de prix entre les engrais durables et les engrais en vrac conventionnels reflète les coûts des matières premières renouvelables, la complexité de la fabrication biologique, les frais de certification et les volumes de production plus faibles. Pour les petits exploitants agricoles, un surprix de 20% à 40% peut rendre l'adoption difficile, à moins que les produits n'apportent des avantages clairs en termes de rendement ou d'économies. Ce défi est particulièrement pertinent en Afrique subsaharienne et dans certaines régions d'Asie du Sud, où l'accès au crédit et aux services de conseil agronomique est limité. Les produits durables peuvent également atteindre ces agriculteurs par des canaux de distribution au détail plus coûteux plutôt que par les réseaux de distribution coopératifs et liés aux gouvernements utilisés pour les engrais conventionnels. Les plans du Brésil visant à développer la production d'engrais organiques et organo-minéraux comblent certaines lacunes en matière d'approvisionnement et de distribution, mais des réseaux logistiques comparables restent sous-développés dans de nombreux marchés émergents. Ces obstacles liés aux coûts et à la distribution peuvent limiter l'accessibilité financière et ralentir l'adoption des engrais durables, en particulier parmi les agriculteurs disposant de budgets d'intrants serrés.
Exposition aux coûts de l'énergie renouvelable et des électrolyseurs
L'électricité renouvelable représente 70% à 80% des coûts de production variables de l'ammoniac vert, faisant du prix de l'énergie un élément central de l'économie des projets. Bien que les coûts des électrolyseurs aient diminué entre 2020 et 2025, la différence de coût entre l'ammoniac vert et l'ammoniac conventionnel reste substantielle dans de nombreux endroits sans soutien politique. La congestion du réseau et la variabilité saisonnière de la production d'énergie renouvelable peuvent encore réduire les marges des projets. En janvier 2026, Yara International ASA a déclaré qu'elle reconsidérerait un projet d'ammoniac bas carbone prévu aux États-Unis si l'UE suspendait sa taxe carbone aux frontières sur les engrais. Les structures hybrides combinant l'électrolyse avec des usines existantes à base de gaz peuvent réduire certains risques liés aux projets, mais n'éliminent pas l'exposition aux coûts de l'électricité. Ces incertitudes économiques peuvent retarder les décisions d'investissement et contraindre l'expansion des engrais à base d'ammoniac vert, dont les coûts de production restent difficiles à récupérer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'échelle des engrais organiques soutient les revenusLes engrais organiques représentaient 61,79% de la part du marché des engrais durables en 2026 et devraient croître à un CAGR de 9,2% de 2027 à 2032. Leur importance reflète une utilisation de longue date dans les chaînes d'approvisionnement biologiques certifiées et une distribution établie en Amérique du Nord, en Europe et dans certaines parties de l'Asie-Pacifique. Le compost, les matières dérivées du fumier et les produits nutritifs d'origine végétale constituent une base d'approvisionnement mature pour cette catégorie, permettant aux fournisseurs de servir des exploitations de tailles variées et différents systèmes de cultures. Les produits à ingrédient unique tels que la farine de sang subissent une pression sur les marges lorsque les offres sont moins différenciées et que les acheteurs peuvent comparer des sources de nutriments similaires. Les mélanges propriétaires incluant des inoculants biologiques peuvent commander une prime et croître plus rapidement que la catégorie biologique au sens large lorsque leur positionnement est lié à des besoins mesurables en gestion des nutriments.
Les bioengrais gagnent du terrain à mesure que les systèmes agricoles commerciaux adoptent de plus en plus des formulations microbiennes pour répondre à de multiples exigences agronomiques. Les consortiums microbiens à plusieurs souches prennent le dessus sur les produits à organisme unique à mesure que les fournisseurs développent des formulations répondant à un éventail plus large de besoins en gestion des nutriments. Les engrais à efficacité améliorée bénéficient d'une meilleure sensibilisation des agriculteurs, d'un accès aux services de conseil agronomique et de la disponibilité d'outils d'application de précision. Les engrais recyclés et dérivés de déchets gagnent également du terrain à mesure que les investissements dans le traitement des eaux usées et la production de struvite s'étendent dans les régions disposant des infrastructures de collecte et de traitement nécessaires. Les autres engrais durables, y compris les produits azotés dérivés de l'ammoniac vert, pourraient être adoptés à mesure que les projets commerciaux commenceront à livrer des volumes à partir de 2028.



Par type de nutriment :
l'azote conserve son importance tandis que le phosphore progresseL'azote représentait 52% de la part du marché des engrais durables en 2026. Les produits biologiques de fixation de l'azote, les produits azotés à efficacité améliorée et l'ammoniac bas carbone contribuent tous à sa position dominante dans différents modèles de production et applications agricoles. Selon CF Industries Holdings, Inc. et 3Degrees, la production d'engrais représente environ 2,6 gigatonnes d'émissions équivalentes en dioxyde de carbone par an, la fabrication d'engrais azotés représentant la plus grande part de ces émissions. Cela explique pourquoi la décarbonation de l'azote reçoit une attention politique substantielle et des capitaux privés au sein du marché des engrais durables. À mesure que l'ammoniac bas carbone devient disponible, il peut remplacer l'azote conventionnel dans les offres de produits durables sans nécessiter une augmentation proportionnelle des taux d'application des engrais.
Le phosphore devrait croître à un CAGR de 9,6% de 2027 à 2032. Les projets de récupération de struvite, les bioengrais solubilisant le phosphate et les préoccupations concernant la concentration des réserves de phosphate soutiennent cette expansion et accroissent l'attention portée aux options d'approvisionnement basées sur la récupération. L'adoption du potassium est soutenue par des produits biologiques mobilisant le potassium et par un traitement de la potasse à moindres émissions de carbone pour les agriculteurs cherchant des programmes nutritifs plus efficaces. K+S Aktiengesellschaft a introduit sa gamme d'engrais potassiques et magnésiques à teneur réduite en dioxyde de carbone C comme exemple de traitement de la potasse à moindres émissions de carbone. Les macronutriments secondaires, notamment le calcium, le magnésium et le soufre, sont pertinents pour les programmes de santé des sols qui répondent aux besoins en nutriments aux côtés des nutriments primaires et favorisent une application plus équilibrée des nutriments.

Analyse géographique
L'Europe représentait 34% de la part du marché des engrais durables en 2026, ce qui en fait la plus grande région. Son cadre réglementaire établi pour les intrants durables met l'accent sur la conformité, la qualité des produits et l'étiquetage, façonnant les stratégies des fournisseurs dans toute la région. Le règlement 2019/1009 a harmonisé les normes applicables aux produits à base organique et aux produits à base de nutriments recyclés dans l'ensemble de l'Union européenne, soutenant le développement et la commercialisation de produits d'engrais durables dans les États membres.
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR prévu de 9,4% de 2027 à 2032. La région combine une grande base agricole avec un soutien politique aux bioengrais et à l'ammoniac vert, notamment en Inde, créant des opportunités dans les systèmes agricoles commerciaux et de petite exploitation. La Mission nationale de l'Inde sur l'agriculture naturelle et le cadre d'approvisionnement en hydrogène vert encouragent les investissements dans les chaînes d'approvisionnement nationales, y compris les projets qui relient les énergies renouvelables à la production d'engrais. En octobre 2026, la JICA et la Banque asiatique de développement se sont engagées à hauteur de 100 millions USD pour le projet AM Green Ammonia en Inde.
L'Amérique du Nord bénéficie de la commercialisation de l'azote bas carbone et des infrastructures d'agriculture de précision qui soutiennent l'adoption des engrais durables. Le marché d'Amérique du Sud est soutenu par la demande dans les grands systèmes de grandes cultures du Brésil et l'intérêt pour les intrants biologiques. En Afrique, le besoin de restauration de la fertilité des sols et les investissements dans la production d'engrais durables soutiennent le développement du marché. En novembre 2025, le Kenya a commencé la construction d'une usine d'ammoniac vert et d'engrais de 800 millions USD à Olkaria, alimentée par l'énergie géothermique et conçue pour produire 480 000 tonnes métriques par an. Le Moyen-Orient a le potentiel de servir de pôle de production, soutenu par des ressources en énergie renouvelable et des infrastructures d'expédition d'ammoniac, tandis que la Turquie et les Émirats arabes unis contribuent à la demande régionale.
Paysage concurrentiel
Concentration du Marché
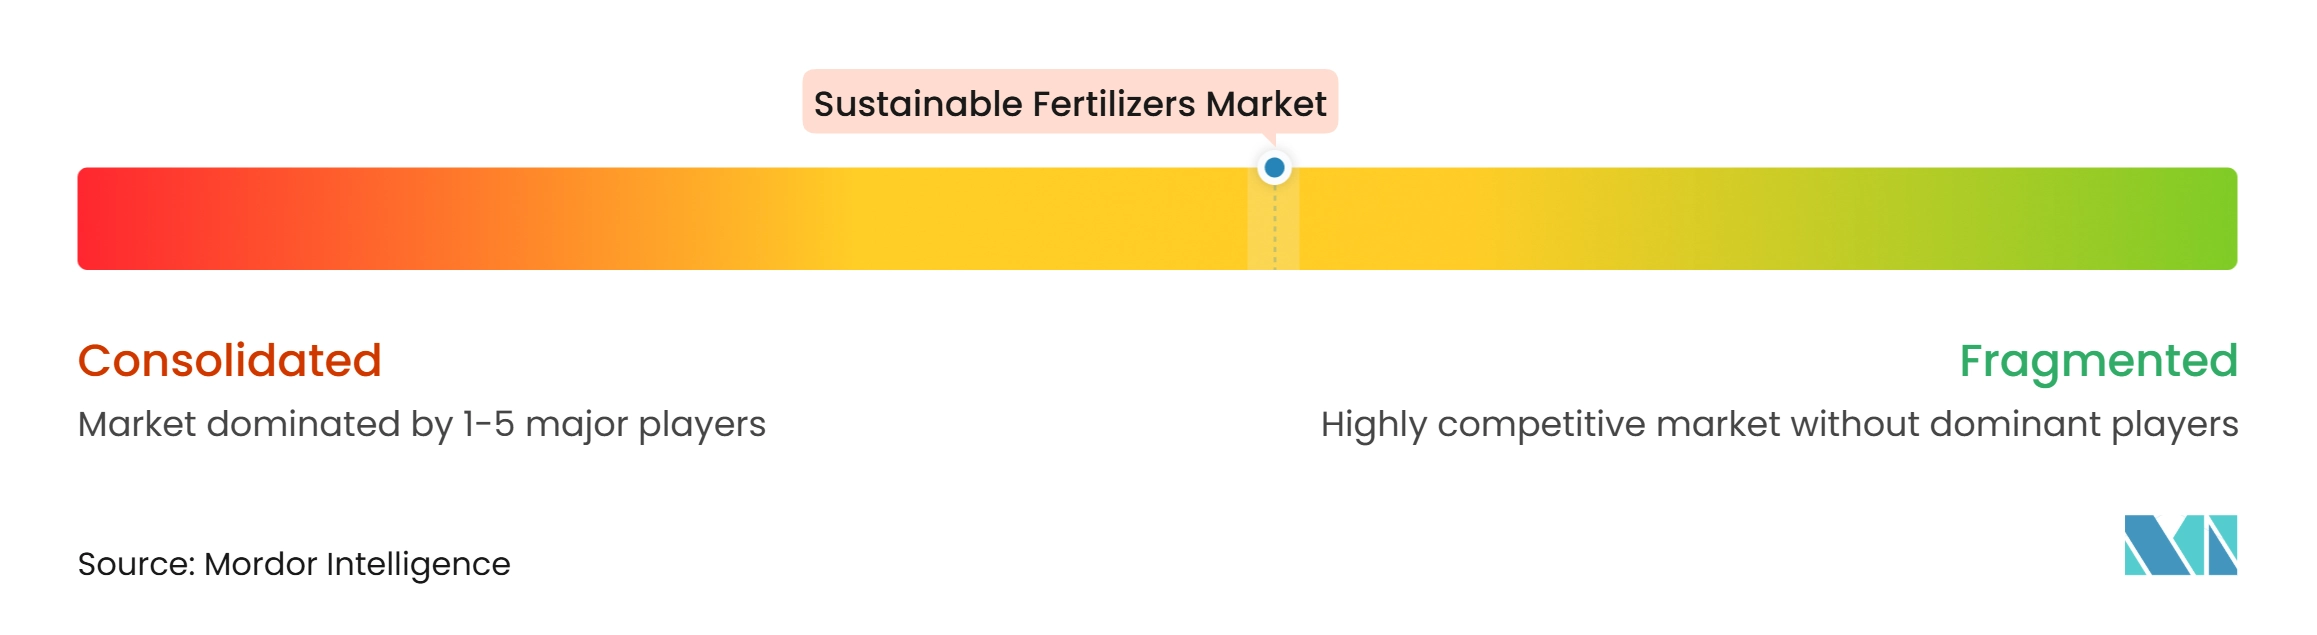
Le marché des engrais durables était modérément concentré en 2026. La concurrence comprend des entreprises régionales de bioengrais, des spécialistes des intrants organiques et des entreprises de technologie de récupération des nutriments qui se font concurrence par la distribution localisée, la formulation et le support technique. Cette structure maintient une concurrence active sur les produits tout en permettant aux entreprises régionales de répondre aux besoins spécifiques des cultures et des sols. Yara International ASA soutient sa position grâce à sa gamme Yara Climate Choice Fertilizers. En janvier 2026, la société a déclaré qu'elle visait plus de 600 millions USD d'expansion de flux de trésorerie disponible entre 2024 et 2030.
Nutrien Ltd. s'est concentrée sur l'azote à efficacité améliorée tout en examinant des alternatives stratégiques pour son activité phosphate, reflétant la manière dont les fournisseurs intégrés orientent les capitaux vers des domaines présentant un potentiel de croissance dans les engrais durables et réévaluent les actifs qui pourraient ne pas s'aligner sur cette direction. ICL Group Ltd. utilise l'expansion géographique par acquisition et sa technologie de revêtement biodégradable eqo.x pour différencier ses offres. CF Industries Holdings, Inc. développe la certification et la traçabilité par le biais de la Low Carbon Fertilizer Alliance avec Mars et d'autres entreprises alimentaires, créant une infrastructure que les petits fournisseurs pourraient avoir du mal à construire de manière indépendante.
Les produits biologiques à faible coût pour les systèmes de petite exploitation et de cultures vivrières restent une opportunité en Afrique et en Asie du Sud, où les prix et les canaux de distribution à coût élevé peuvent limiter l'adoption. Les chaînes d'approvisionnement en phosphore recyclé vérifié en dehors de l'Europe restent également limitées à mesure que les infrastructures de struvite et de digestat se développent et que les fournisseurs s'efforcent d'établir une collecte, un traitement, une qualité de produit et un accès aux clients fiables. En octobre 2026, Switch Bioworks a conclu une collaboration stratégique avec Bayer Crop Science pour développer et commercialiser une technologie de bioengrais fixateurs d'azote commutables. Cet accord illustre comment les spécialistes biologiques et les entreprises agricoles établies peuvent combiner leur expertise technique, leurs essais sur le terrain et leurs ressources de commercialisation pour développer des produits destinés aux applications de cultures à plus haute valeur ajoutée.
Leaders du secteur des engrais durables
-
Yara International ASA
-
Nutrien Ltd.
-
ICL Group Ltd.
-
CF Industries Holdings, Inc.
-
The Mosaic Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Engrais Durables Entreprises couvertes dans ce rapport
- Yara International ASA
- Nutrien Ltd.
- CF Industries Holdings, Inc.
- ICL Group Ltd.
- The Mosaic Company
- Greenstar Fertilizers Limited
- OCP S.A.
- K+S Aktiengesellschaft
- Coromandel International Limited
- Lallemand Inc.
- Bioceres Crop Solutions Corp.
- Kingenta Ecological Engineering Group Co., Ltd.
- Suståne Natural Fertilizer, Inc.
- Fertiberia, S.A.
- COMPO EXPERT GmbH
Développements industriels récents dans Marché des Engrais Durables
- Octobre 2026 : La Banque asiatique de développement (BAD) a signé un accord de financement avec AM Green Ammonia (India) Private Limited pour soutenir la conversion d'une installation existante de production d'ammoniac et d'urée à base de gaz naturel en Inde en une usine d'ammoniac vert alimentée par des énergies renouvelables. Le financement comprend jusqu'à 100 millions USD via LEAP2 financé par l'Agence japonaise de coopération internationale (JICA), et l'installation est prévue pour produire environ 1,1 million de tonnes d'ammoniac vert par an.
- Octobre 2026 : Switch Bioworks a conclu une collaboration stratégique avec Bayer Crop Science pour développer et commercialiser une technologie de bioengrais fixateurs d'azote. La technologie utilise des microbes modifiés qui colonisent les racines des plantes et commencent à produire de l'ammoniac plusieurs semaines après le début de la saison de croissance, Bayer apportant des capacités en développement de produits, formulation, essais sur le terrain et commercialisation.
- Avril 2026 : CF Industries Holdings, Inc. et PepsiCo ont conclu un accord commercial pour fournir du nitrate d'ammonium uréique (UAN) bas carbone certifié aux agriculteurs cultivant des pommes de terre pour les marques Frito-Lay de PepsiCo aux États-Unis. L'engrais utilise la capture et le stockage du carbone, ainsi que d'autres technologies de réduction des émissions, et est certifié dans le cadre du programme Verified Ammonia Carbon Intensity.
Périmètre du rapport mondial sur le marché des engrais durables
Le marché des engrais durables couvre les produits fertilisants qui répondent aux besoins nutritifs des cultures tout en favorisant une utilisation efficace des nutriments et en réduisant l'impact environnemental de la fertilisation agricole. Ces produits répondent aux besoins en gestion des nutriments grâce à des sources alternatives de nutriments, des procédés biologiques et des formulations conçues pour améliorer la disponibilité des nutriments et limiter les pertes de nutriments.
Le marché des engrais durables est segmenté par type de produit (engrais organiques, bioengrais, engrais à efficacité améliorée, engrais recyclés et dérivés de déchets, et autres engrais durables), par type de nutriment (azote, phosphore, potassium et macronutriments secondaires) et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Aperçu de la segmentation
| Engrais organiques |
| Bioengrais |
| Engrais à efficacité améliorée |
| Engrais recyclés et dérivés de déchets |
| Autres engrais durables |
| Azote |
| Phosphore |
| Potassium |
| Macronutriments secondaires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Égypte | |
| Kenya | |
| Maroc | |
| Reste de l'Afrique |
| Par type de produit | Engrais organiques | |
| Bioengrais | ||
| Engrais à efficacité améliorée | ||
| Engrais recyclés et dérivés de déchets | ||
| Autres engrais durables | ||
| Par type de nutriment | Azote | |
| Phosphore | ||
| Potassium | ||
| Macronutriments secondaires | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Kenya | ||
| Maroc | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le marché des engrais durables ?
Le marché des engrais durables devrait croître de 21,22 milliards USD en 2027 à 32,34 milliards USD d'ici 2032, à un CAGR de 8,79% de 2027 à 2032.
Quel type de produit détient la plus grande part du marché des engrais durables ?
Les engrais organiques représentaient 61,79% de la part du marché des engrais durables en 2026.
Quel segment de nutriments devrait connaître la croissance la plus rapide sur le marché des engrais durables ?
Le phosphore devrait croître à un CAGR de 9,6% de 2027 à 2032.
Quelle région détient la plus grande part du marché des engrais durables et laquelle devrait connaître la croissance la plus rapide ?
L'Europe représentait 34% de la part du marché des engrais durables en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,4% de 2027 à 2032.
Quels sont les principaux facteurs limitant l'adoption des engrais durables ?
Les principales contraintes comprennent des coûts de produits plus élevés, des performances variables sur le terrain des inoculants microbiens, les coûts de production de l'ammoniac vert et les exigences de conformité réglementaire.