
Tamaño y Participación del Mercado de Fertilizantes Sostenibles
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 21.22 Mil millones de dólares |
| Tamaño del Mercado (2032) | 32.34 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.79 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fertilizantes Sostenibles por Mordor Intelligence
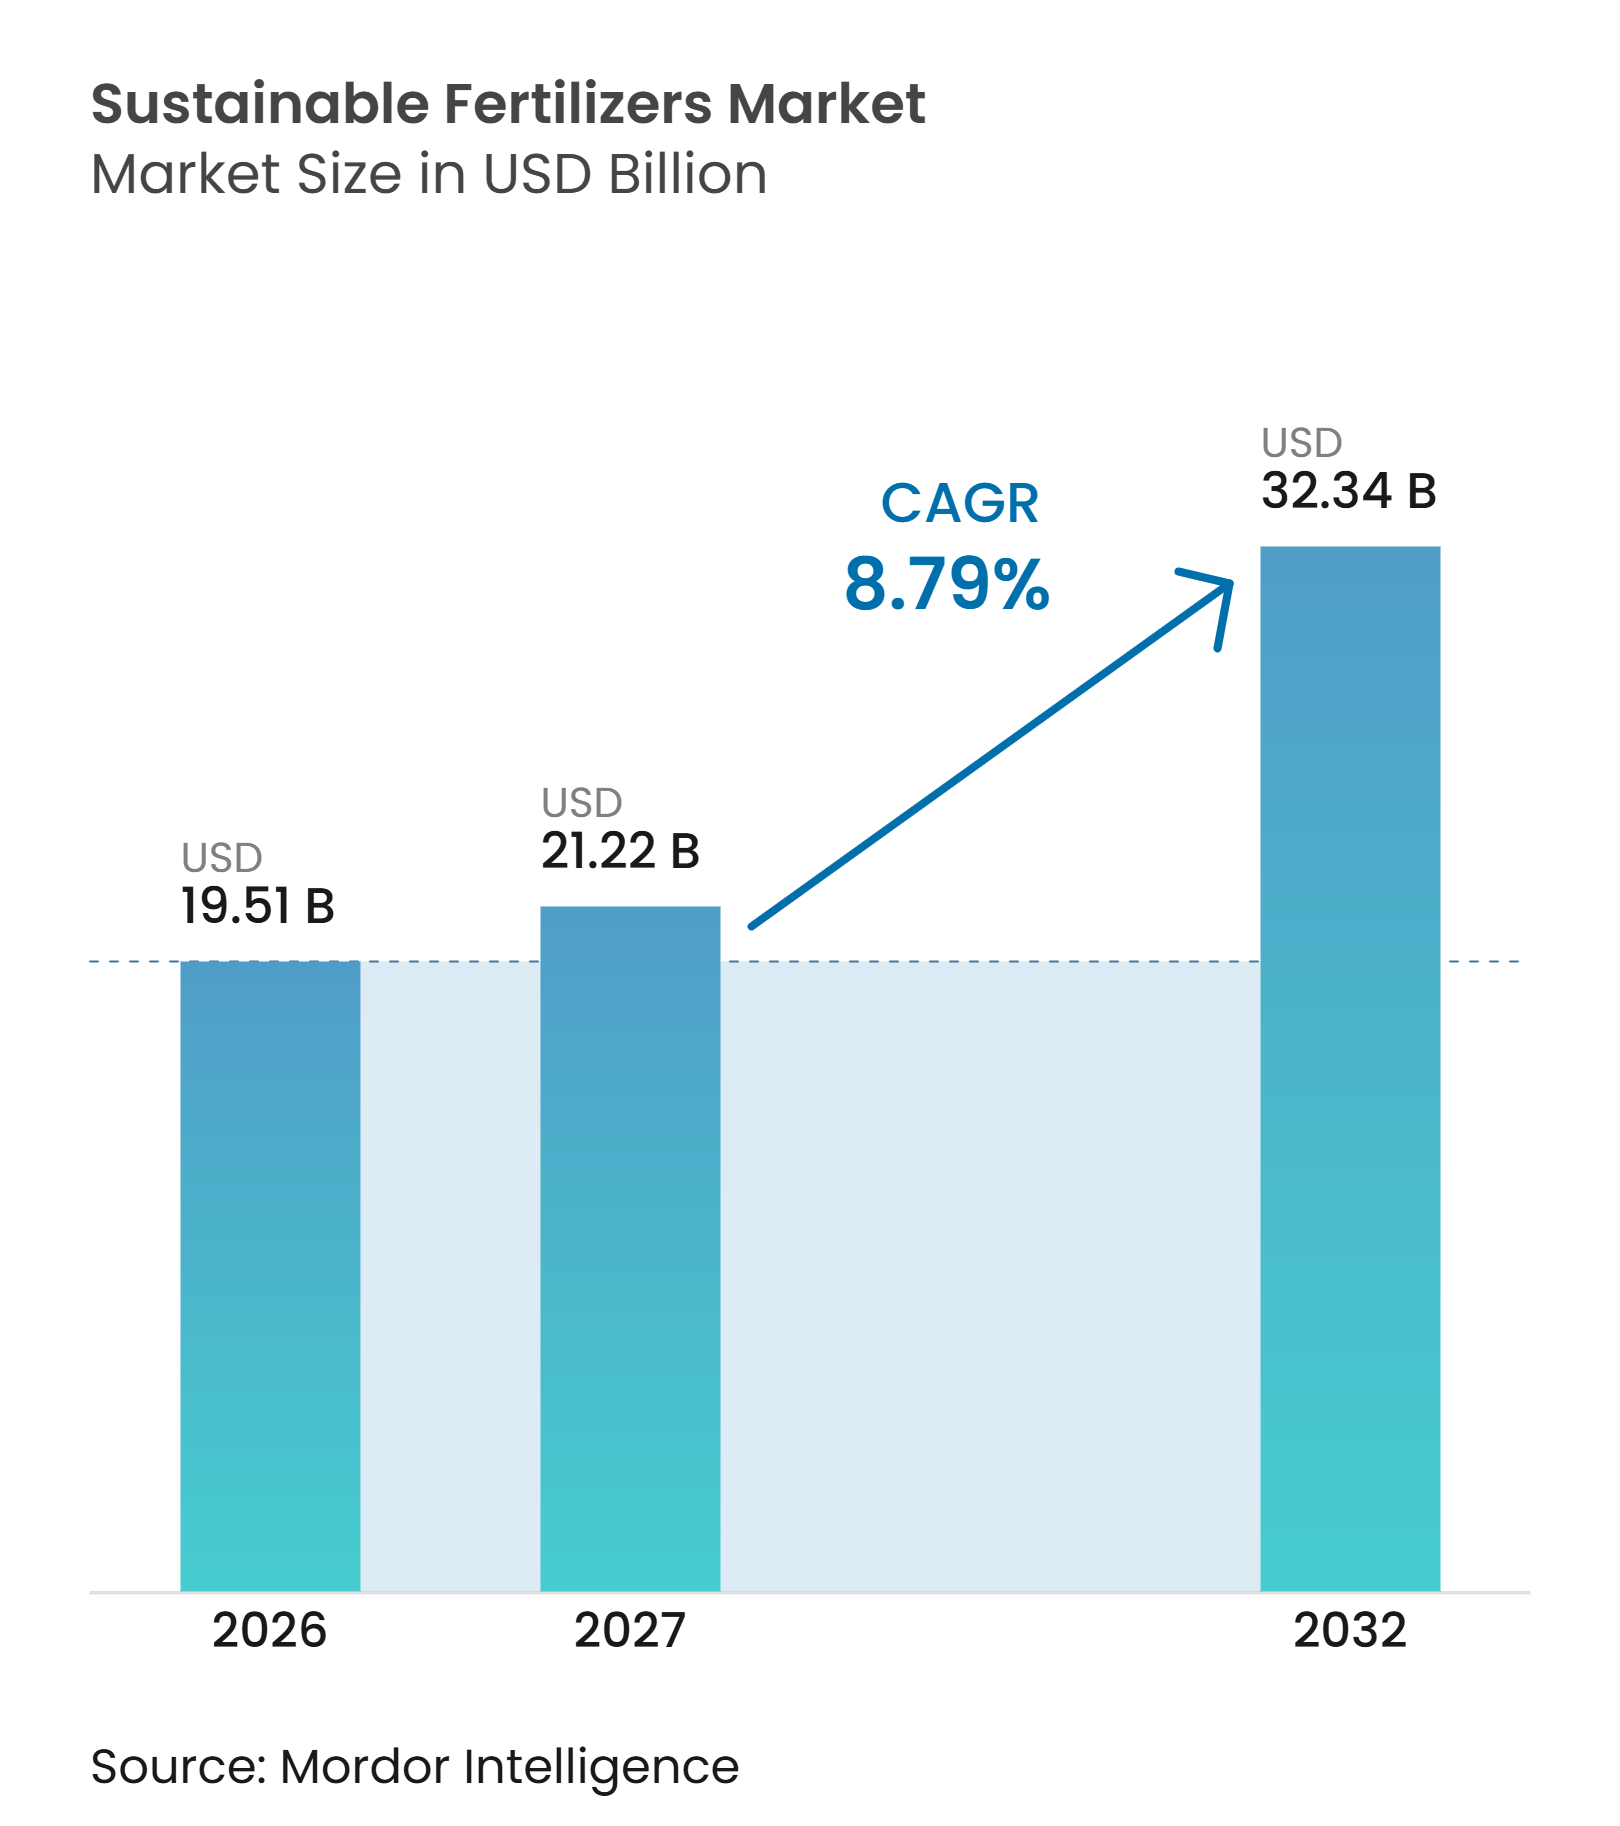
El tamaño del mercado de fertilizantes sostenibles se valoró en 19,51 mil millones de USD en 2026 y se prevé que crezca de 21,22 mil millones de USD en 2027 a 32,34 mil millones de USD para 2032, a una CAGR del 8,79% de 2027 a 2032. El crecimiento del mercado está respaldado por los requisitos de divulgación de carbono en las cadenas de suministro alimentario, la expansión de la agricultura orgánica certificada y regenerativa, y la comercialización del amoníaco verde. La adopción de productos biológicos y de nutrientes recuperados también crea oportunidades para mejorar la eficiencia en el uso de nutrientes y reducir la dependencia de los métodos convencionales de producción de fertilizantes. Los proyectos de amoníaco verde ofrecen una vía hacia la producción de fertilizantes nitrogenados con menores emisiones, aunque su viabilidad comercial depende de los costos de electricidad renovable, el financiamiento de proyectos y los acuerdos de compra a largo plazo. A pesar de estas oportunidades, la adopción sigue limitada por las primas de precio, los requisitos de certificación, el rendimiento inconsistente en campo y la escasa concienciación de los agricultores. Estas barreras son particularmente relevantes en los mercados emergentes, donde el acceso al crédito, las redes de distribución y los servicios de asesoramiento agronómico pueden influir en las decisiones de compra. Se espera que la inversión continua en la producción de fertilizantes sostenibles, la infraestructura de recuperación de nutrientes y las tecnologías de aplicación influya en el desarrollo del mercado a medida que los agricultores y las cadenas de suministro agrícola otorguen mayor importancia a la eficiencia de los recursos y la reducción de emisiones.
Conclusiones Clave del Informe
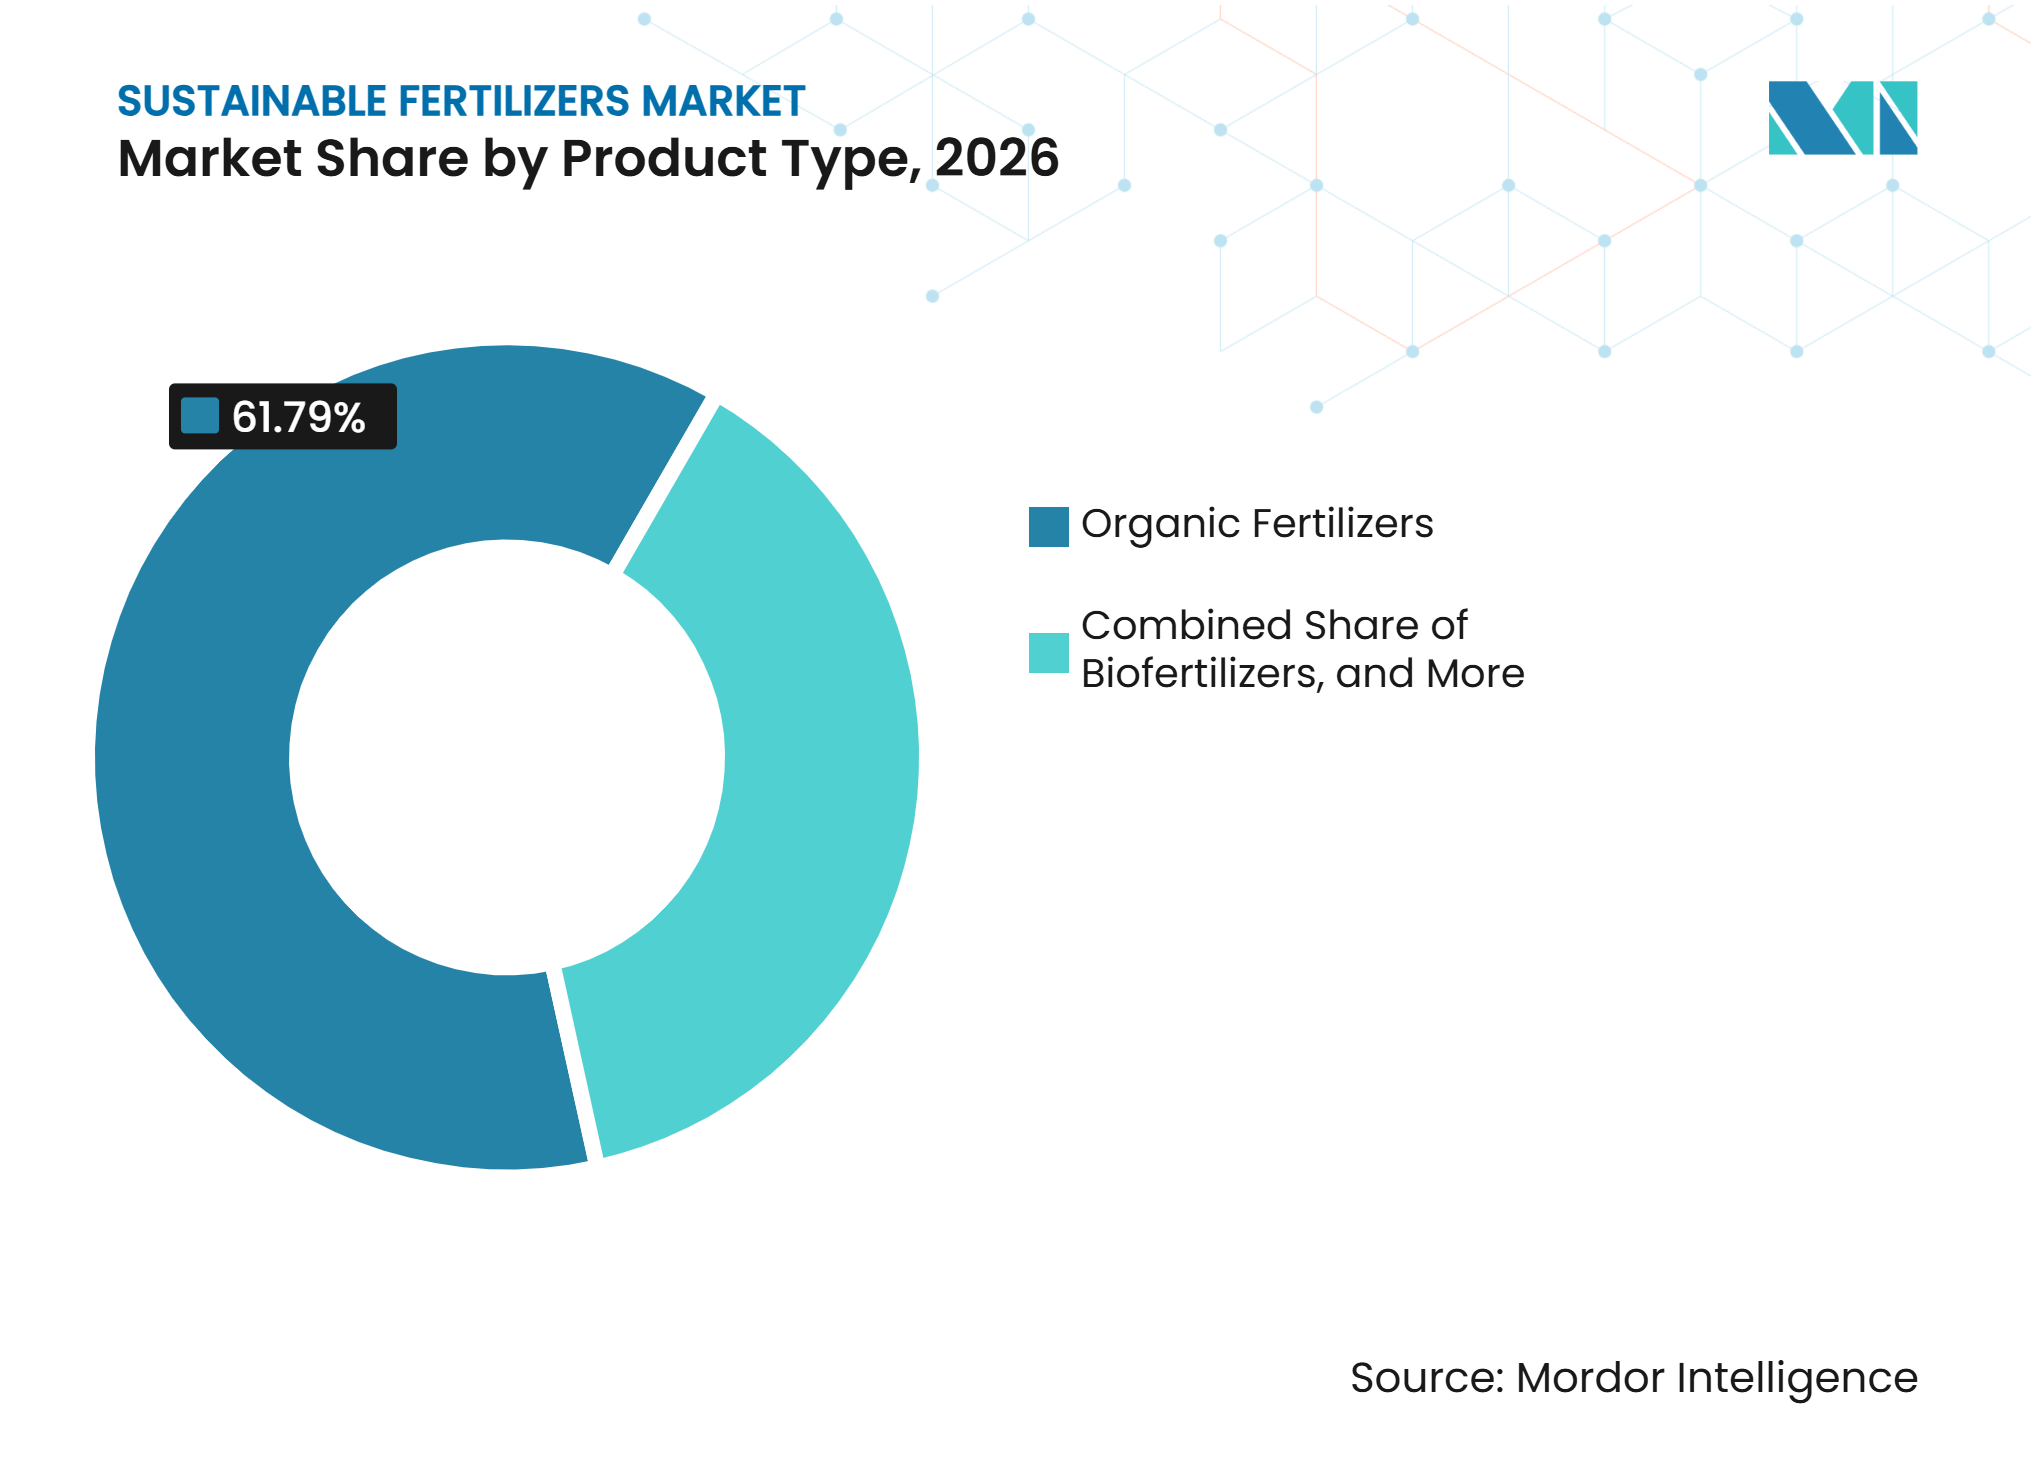
- Por tipo de producto, los fertilizantes orgánicos representaron el 61,79% de la participación del mercado de fertilizantes sostenibles en 2026 y se prevé que crezcan a una CAGR del 9,2% de 2027 a 2032.
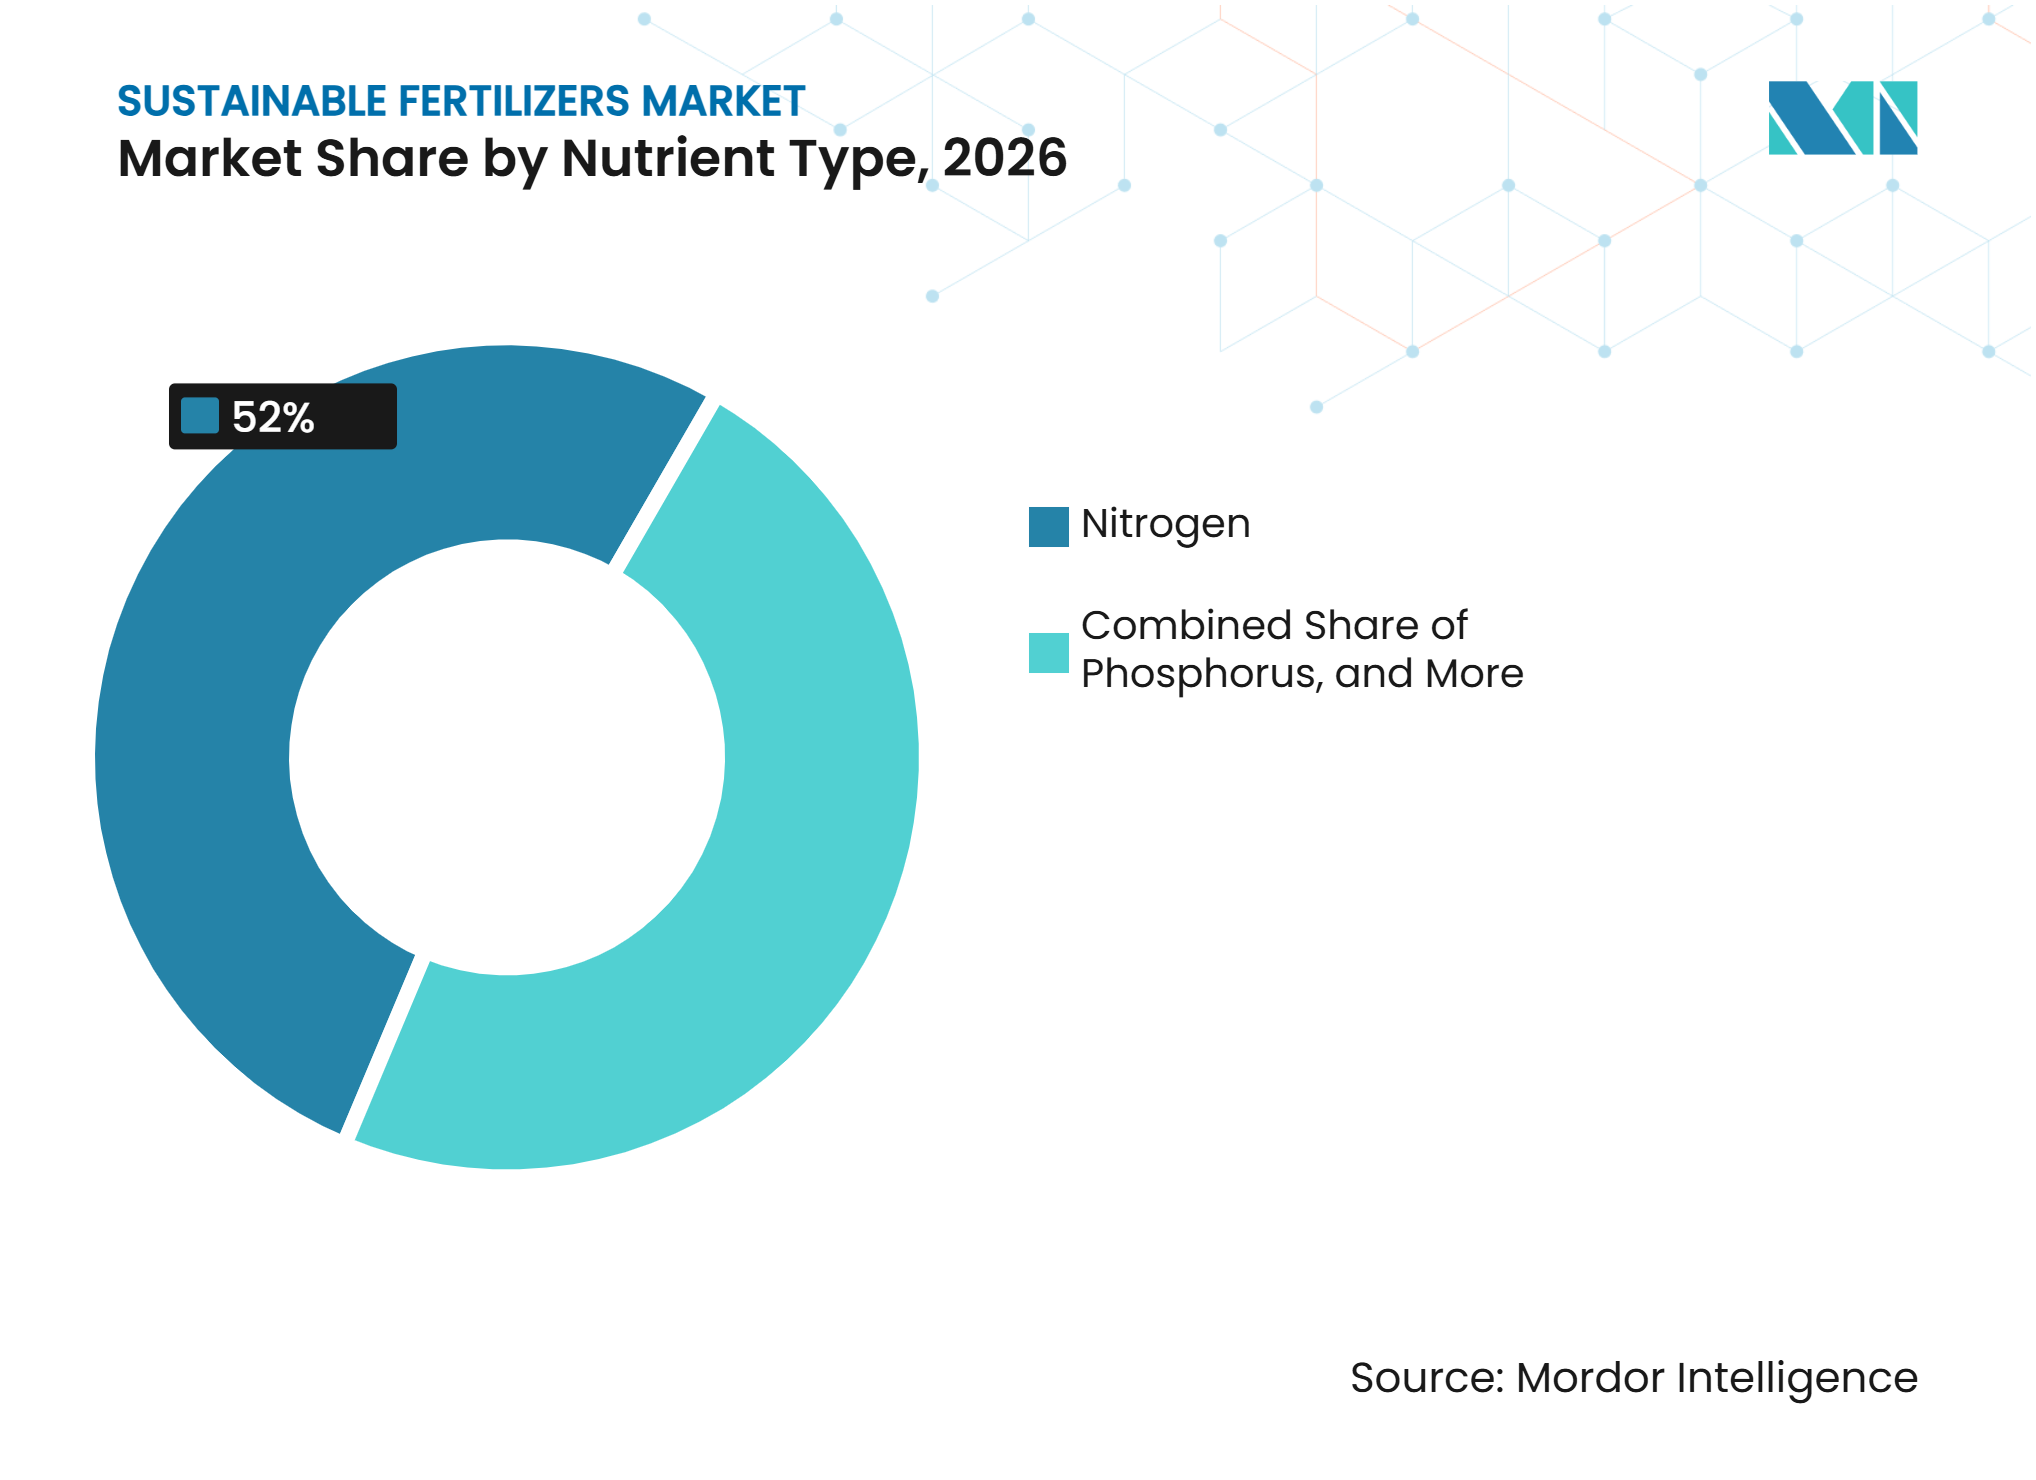
- Por tipo de nutriente, el nitrógeno representó el 52% del tamaño del mercado de fertilizantes sostenibles en 2026, mientras que se prevé que el fósforo crezca a una CAGR del 9,6% de 2027 a 2032.
- Por geografía, Europa representó el 34% de la participación del mercado en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,4% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos de Gestión de Nutrientes Climáticamente Inteligentes | +1.8% | Global, con intensidad de política concentrada en Estados Unidos, Alemania, Francia, India, China y Brasil | Mediano plazo (2-4 años) |
| Expansión de la Agricultura Orgánica Certificada y Regenerativa | +2.1% | América del Norte y Europa principalmente, con extensión a India, Australia y Brasil | Largo plazo (≥ 4 años) |
| Comercialización de Proyectos de Amoníaco Verde | +1.5% | Asia-Pacífico y Oriente Medio, con actividad en etapa inicial en África y Europa | Largo plazo (≥ 4 años) |
| Agricultura de Precisión y Suministro de Nutrientes a Tasa Variable | +1.2% | América del Norte y Europa, con adopción avanzada en Japón, Corea del Sur y Brasil | Mediano plazo (2-4 años) |
| Recuperación de Nutrientes de Biomasa Residual y Aguas Residuales | +0.9% | Global, con concentración en Estados Unidos, Países Bajos, Alemania, China, India y Brasil | Mediano plazo (2-4 años) |
| Adopción de Fertilizantes Especializados en Cultivos de Alto Valor | +0.8% | América del Norte, Europa y Asia-Pacífico, con los mercados del Golfo ganando impulso | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Incentivos de Gestión de Nutrientes Climáticamente Inteligentes
La divulgación de carbono en la adquisición de alimentos convierte el perfil de emisiones de los fertilizantes agrícolas en una consideración medible de la cadena de suministro para los compradores que realizan un seguimiento más detallado de los insumos agrícolas. Esto genera demanda en el mercado de fertilizantes sostenibles que no depende exclusivamente de subsidios directos y puede influir en las expectativas de compra a lo largo de la cadena de valor alimentaria. La Comisión Nacional de Seguridad sobre Biotecnología Emergente de Estados Unidos (NSCEB, por sus siglas en inglés) recomendó una estrategia coordinada de biotecnología para asegurar la cadena de suministro de biofertilizantes en un documento de análisis de octubre de 2026, basándose en las recomendaciones más amplias de biofabricación que presentó al Congreso en su informe final de abril de 2025[1]. Japón y Corea del Sur están utilizando acuerdos de compra a largo plazo de amoníaco verde para apoyar los objetivos nacionales de hidrógeno. Estos acuerdos pueden dar a los desarrolladores una visibilidad más clara de la demanda antes de que se finalice el financiamiento del proyecto y hacer que las decisiones de inversión dependan menos de los precios a corto plazo de los fertilizantes. En conjunto, los requisitos de adquisición y el apoyo de políticas pueden fortalecer los incentivos para que los proveedores desarrollen opciones de fertilizantes con menores emisiones y mejoren la eficiencia en el uso de nutrientes en las cadenas de suministro agrícola.
Expansión de la Agricultura Orgánica Certificada y Regenerativa
La superficie agrícola orgánica certificada genera demanda de insumos de nutrientes que cumplen con los requisitos de producción orgánica. Los operadores orgánicos no pueden cambiar a fertilizantes convencionales cuando suben los costos de los insumos, lo que hace que los suministros de nutrientes conformes sean importantes para sus sistemas de producción. La Estrategia de la Granja a la Mesa de la Unión Europea establece un objetivo de al menos el 25% de la superficie agrícola bajo agricultura orgánica para 2030[2]. El Reglamento 2019/1009 armonizó los requisitos para los productos fertilizantes de la UE y apoya el acceso transfronterizo para los productos orgánicos y organominerales que cumplen los requisitos. Los programas de agricultura regenerativa liderados por marcas alimentarias también están impulsando la demanda de insumos sostenibles más allá de los sistemas orgánicos certificados, apoyando así la adopción en mercados con infraestructura de certificación menos desarrollada. A medida que la superficie orgánica se expande y los compromisos de agricultura regenerativa se extienden por las cadenas de suministro alimentario, es probable que la demanda de insumos de nutrientes conformes y eficientes en el uso de recursos se amplíe.
Comercialización de Proyectos de Amoníaco Verde
El amoníaco verde puede utilizar la infraestructura existente de manejo de amoníaco y producción de fertilizantes, al tiempo que reduce el perfil de emisiones del suministro de nitrógeno. Esto proporciona al mercado de fertilizantes sostenibles una fuente potencialmente a gran escala de nitrógeno con menores emisiones que puede integrarse con los activos de producción y distribución establecidos. En octubre de 2026, la JICA y el Banco Asiático de Desarrollo comprometieron hasta 100 millones de USD para el proyecto AM Green Ammonia en India, que tiene como objetivo convertir una planta convencional de amoníaco en una instalación impulsada por energía renovable con una capacidad anual de 1,1 millones de toneladas métricas[3]. Los compromisos de compra de fertilizantes a largo plazo son importantes porque los desarrolladores necesitan flujos de ingresos confiables para respaldar el financiamiento del proyecto. La Misión Nacional de Hidrógeno Verde de India y el Acto Delegado de Hidrógeno de la UE proporcionan marcos de política que pueden ayudar a alinear los acuerdos de compra, los requisitos de cumplimiento y las decisiones de inversión.
Agricultura de Precisión y Suministro de Nutrientes a Tasa Variable
Las herramientas de agricultura de precisión ayudan a los agricultores a evaluar el valor de aplicar productos de nutrientes de mayor costo en zonas específicas del campo. Un metaanálisis de 2026 publicado en Precision Agriculture encontró que la aplicación de nitrógeno a tasa variable basada en sensores ópticos en maíz redujo el nitrógeno total aplicado en un 18%, aumentó la productividad parcial de los factores en un 22% y mejoró el beneficio en un 6% sin reducir el rendimiento del grano. Una síntesis de evidencia de 2026 publicada en Discover Soil informó que los fertilizantes de eficiencia mejorada aumentaron la eficiencia en el uso de nutrientes entre un 10% y un 40% en relación con la aplicación convencional. Estos hallazgos respaldan el papel de la aplicación de precisión y los productos de eficiencia mejorada en la mejora de la gestión de nutrientes, particularmente en sistemas agrícolas comercialmente intensivos. Los proveedores que combinan productos de fertilizantes sostenibles con servicios de agronomía digital pueden ayudar a los agricultores a evaluar los resultados de la aplicación y optimizar el uso de nutrientes, apoyando una adopción más amplia de estos productos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de Precio de Productos Sostenibles | -2.1% | Asia-Pacífico, África y América del Sur, con concentración en India, Nigeria, Kenia, Brasil y México | Corto plazo (≤ 2 años) |
| Exposición al Costo de Energía Renovable y Electrolizadores | -1.2% | Global para el amoníaco verde, con concentración en Australia, India, China, Arabia Saudita, Marruecos y Estados Unidos | Largo plazo (≥ 4 años) |
| Rendimiento Inconsistente en Campo y Concienciación de los Agricultores | -1.4% | Asia-Pacífico y África, particularmente India, China, Nigeria, Kenia y Brasil | Mediano plazo (2-4 años) |
| Carga de Cumplimiento en Certificación, Trazabilidad y Recubrimiento de Polímeros | -0.8% | Europa y América del Norte, con exposición secundaria en China y Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prima de Precio de Productos Sostenibles
La diferencia de precio entre los fertilizantes a granel sostenibles y convencionales refleja los costos de las materias primas renovables, la complejidad de la fabricación biológica, los gastos de certificación y los menores volúmenes de producción. Para los agricultores de pequeña escala, una prima de precio del 20% al 40% puede dificultar la adopción a menos que los productos ofrezcan beneficios claros en rendimiento o económicos. Este desafío es particularmente relevante en el África subsahariana y partes del sur de Asia, donde el acceso al crédito y los servicios de asesoramiento agronómico es limitado. Los productos sostenibles también pueden llegar a estos agricultores a través de canales de distribución minorista de mayor costo, en lugar de las redes de distribución cooperativas y vinculadas al gobierno utilizadas para los fertilizantes convencionales. Los planes de Brasil para expandir la producción de fertilizantes orgánicos y organominerales abordan algunas brechas de suministro y distribución, pero redes logísticas comparables siguen sin desarrollarse en muchos mercados emergentes. Estas barreras de costo y distribución pueden limitar la asequibilidad y ralentizar la adopción de fertilizantes sostenibles, particularmente entre los agricultores que operan con presupuestos de insumos ajustados.
Exposición al Costo de Energía Renovable y Electrolizadores
La electricidad renovable representa entre el 70% y el 80% de los costos variables de producción del amoníaco verde, lo que hace que el precio de la energía sea central para la economía del proyecto. Aunque los costos de los electrolizadores disminuyeron entre 2020 y 2025, la diferencia de costo entre el amoníaco verde y el convencional sigue siendo sustancial en muchos lugares sin apoyo de políticas. La congestión de la red y la variabilidad estacional en la generación de energía renovable pueden reducir aún más los márgenes del proyecto. En enero de 2026, Yara International ASA declaró que reconsideraría un proyecto planificado de amoníaco bajo en carbono en Estados Unidos si la UE suspendía su gravamen fronterizo de carbono sobre los fertilizantes. Las estructuras híbridas que combinan electrólisis con plantas existentes basadas en gas pueden reducir algunos riesgos del proyecto, pero no eliminan la exposición a los costos de electricidad. Estas incertidumbres económicas pueden retrasar las decisiones de inversión y limitar la expansión de los fertilizantes basados en amoníaco verde, donde los costos de producción siguen siendo difíciles de recuperar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Escala de los Fertilizantes Orgánicos Respalda los IngresosLos fertilizantes orgánicos representaron el 61,79% de la participación del mercado de fertilizantes sostenibles en 2026 y se prevé que crezcan a una CAGR del 9,2% de 2027 a 2032. Su escala refleja el uso consolidado en cadenas de suministro orgánicas certificadas y la distribución establecida en América del Norte, Europa y partes de Asia-Pacífico. El compost, los materiales derivados del estiércol y los productos de nutrientes de origen vegetal forman una base de suministro madura para esta categoría, lo que permite a los proveedores atender granjas de distintos tamaños y sistemas de cultivo. Los productos de un solo ingrediente, como la harina de sangre, enfrentan presión sobre los márgenes cuando las ofertas están menos diferenciadas y los compradores pueden comparar fuentes de nutrientes similares. Las mezclas propietarias que incluyen inoculantes biológicos pueden obtener una prima y crecer más rápido que la categoría orgánica en general cuando su posicionamiento está vinculado a necesidades medibles de gestión de nutrientes.
Los biofertilizantes están ganando terreno a medida que los sistemas agrícolas comerciales adoptan cada vez más formulaciones microbianas para abordar múltiples requisitos agronómicos. Los consorcios microbianos de múltiples cepas están ganando terreno sobre los productos de un solo organismo a medida que los proveedores desarrollan formulaciones que respaldan una gama más amplia de necesidades de gestión de nutrientes. Los fertilizantes de eficiencia mejorada se benefician de una mayor concienciación de los agricultores, el acceso a servicios de asesoramiento agronómico y la disponibilidad de herramientas de aplicación de precisión. Los fertilizantes reciclados y derivados de residuos también están ganando terreno a medida que la inversión en tratamiento de aguas residuales y producción de estruvita se expande en regiones con la infraestructura de recolección y procesamiento necesaria. Otros fertilizantes sostenibles, incluidos los productos de nitrógeno derivados del amoníaco verde, pueden ganar adopción a medida que los proyectos comerciales comiencen a entregar volúmenes a partir de 2028.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Nutriente:
El Nitrógeno Mantiene su Escala Mientras el Fósforo AvanzaEl nitrógeno representó el 52% de la participación del mercado de fertilizantes sostenibles en 2026. Los biológicos de fijación de nitrógeno, los productos de nitrógeno de eficiencia mejorada y el amoníaco bajo en carbono contribuyen a su posición de liderazgo en diferentes modelos de producción y aplicaciones agrícolas. Según CF Industries Holdings, Inc. y 3Degrees, la producción de fertilizantes representa aproximadamente 2,6 gigatoneladas de emisiones de dióxido de carbono equivalente anuales, siendo la fabricación de fertilizantes nitrogenados la mayor parte de estas emisiones. Esto explica por qué la descarbonización del nitrógeno recibe una atención política sustancial y capital privado dentro del mercado de fertilizantes sostenibles. A medida que el amoníaco bajo en carbono esté disponible, puede reemplazar al nitrógeno convencional en las ofertas de productos sostenibles sin requerir un aumento proporcional en las tasas de aplicación de fertilizantes.
Se prevé que el fósforo crezca a una CAGR del 9,6% de 2027 a 2032. Los proyectos de recuperación de estruvita, los biofertilizantes solubilizadores de fosfato y las preocupaciones sobre la concentración de reservas de fosfato respaldan esta expansión y aumentan la atención hacia las opciones de suministro basadas en la recuperación. La adopción de potasio está respaldada por productos biológicos movilizadores de potasio y el procesamiento de potasa con menor huella de carbono para los agricultores que buscan programas de nutrientes más eficientes. K+S Aktiengesellschaft ha introducido su línea de fertilizantes de potasio y magnesio con reducción de dióxido de carbono C como ejemplo de procesamiento de potasa con menor huella de carbono. Los macronutrientes secundarios, incluidos el calcio, el magnesio y el azufre, son relevantes para los programas de salud del suelo que abordan las necesidades de nutrientes junto con los nutrientes primarios y promueven una aplicación de nutrientes más equilibrada.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
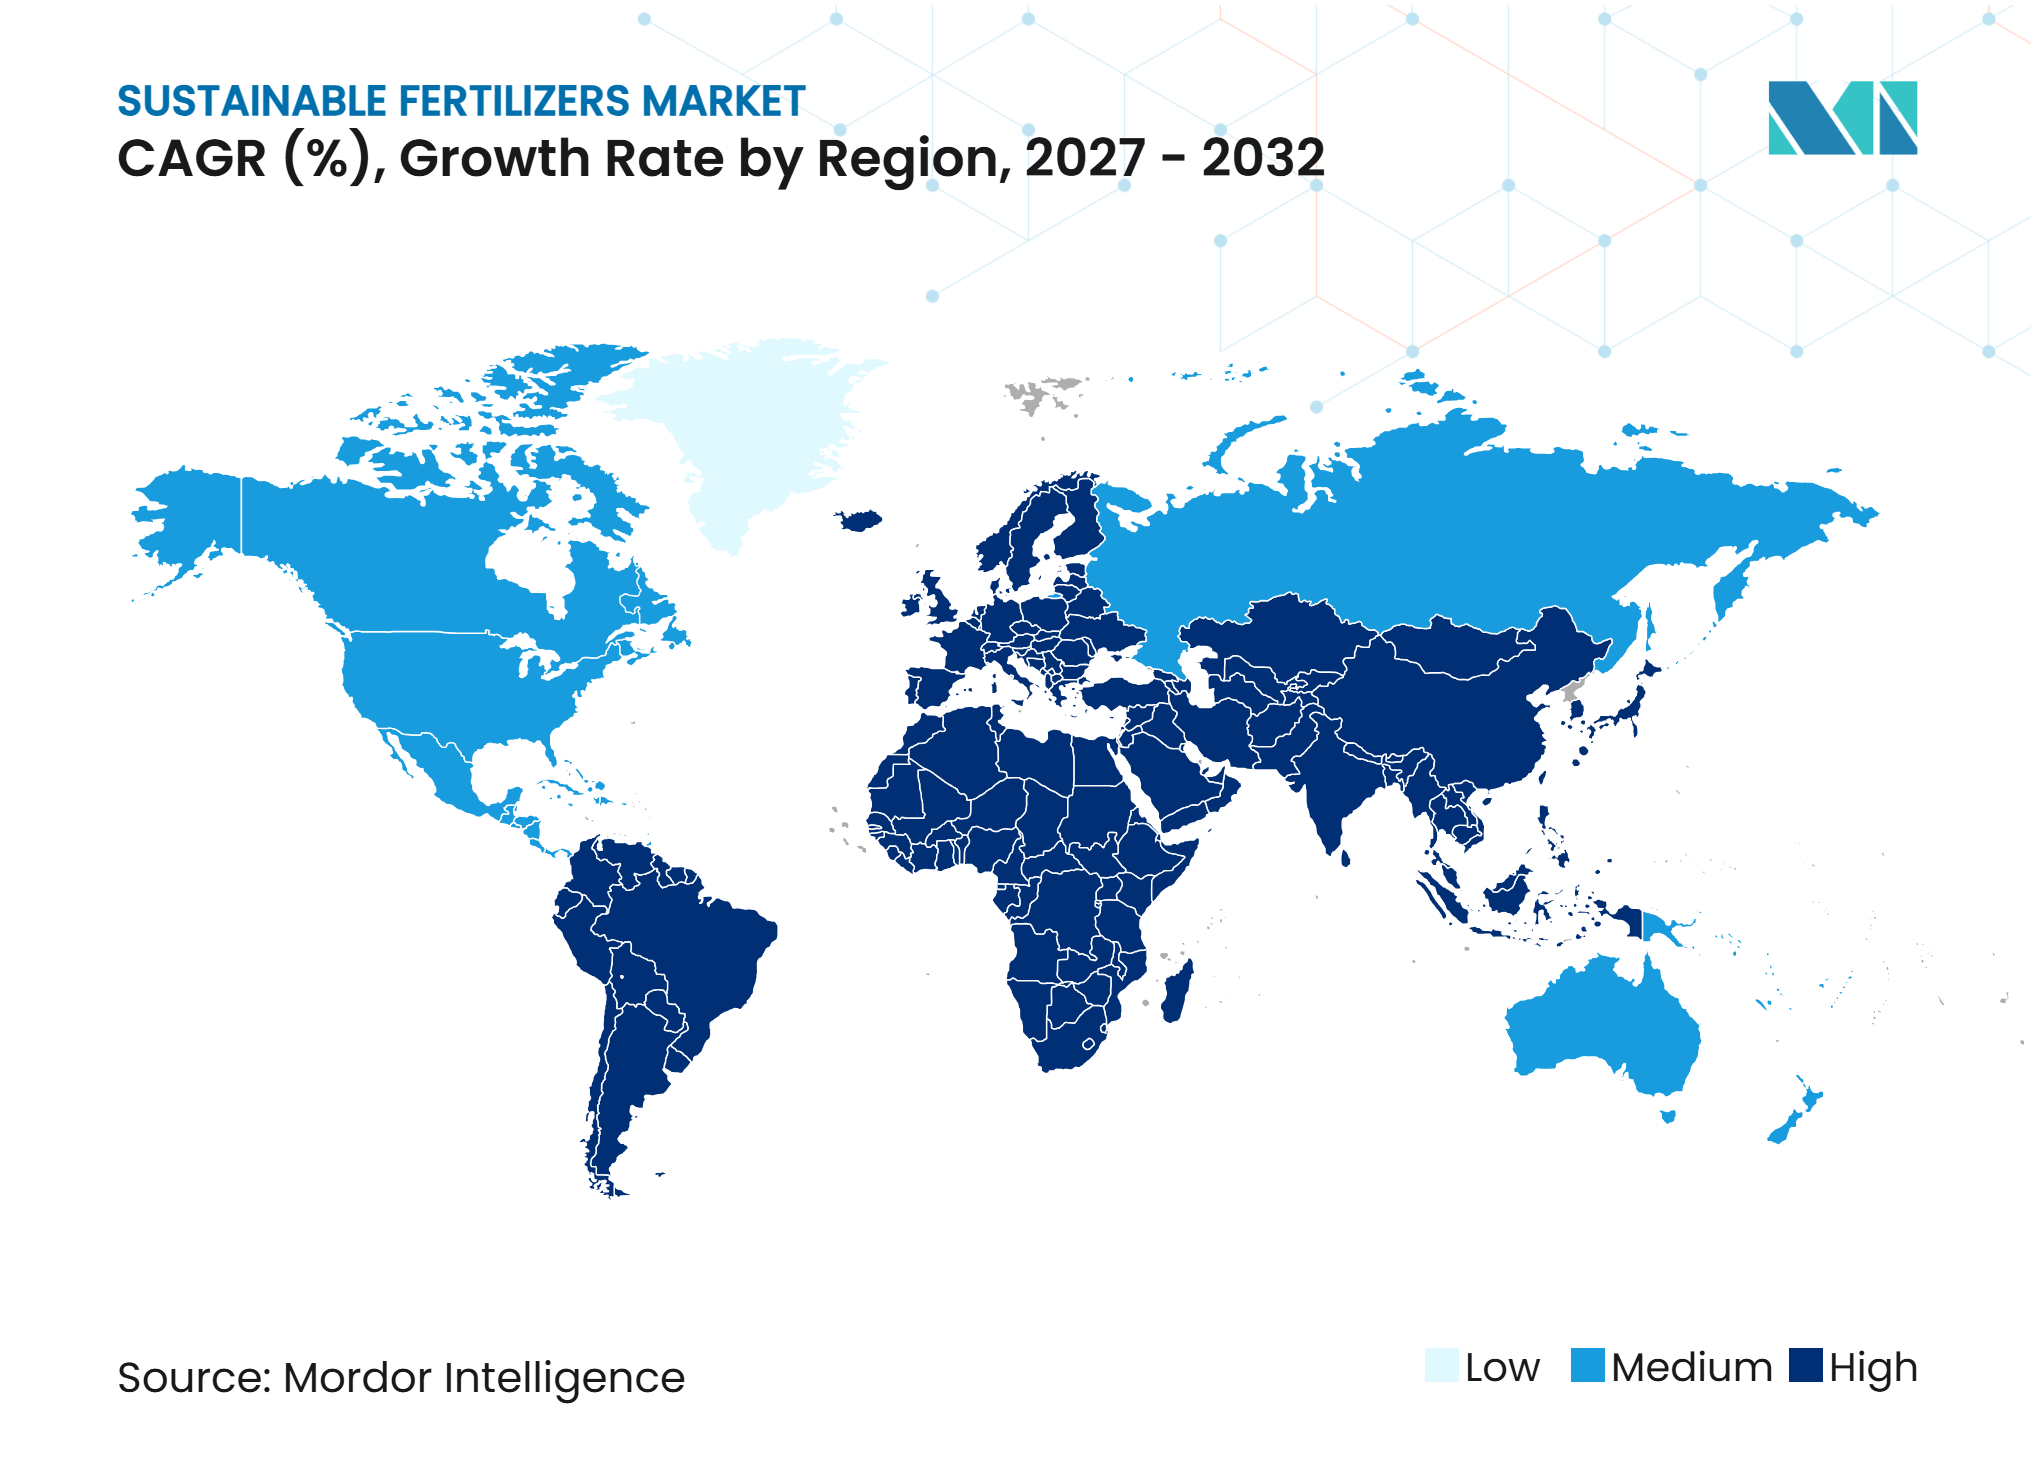
Europa representó el 34% de la participación del mercado de fertilizantes sostenibles en 2026, convirtiéndola en la región más grande. Su marco regulatorio establecido para insumos sostenibles enfatiza el cumplimiento, la calidad del producto y el etiquetado, dando forma a las estrategias de los proveedores en toda la región. El Reglamento 2019/1009 armonizó los estándares para los productos de base orgánica y de nutrientes reciclados en toda la Unión Europea, apoyando el desarrollo y la comercialización de productos de fertilizantes sostenibles en los estados miembros.
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR prevista del 9,4% de 2027 a 2032. La región combina una gran base agrícola con apoyo de políticas para biofertilizantes y amoníaco verde, particularmente en India, creando oportunidades en sistemas agrícolas comerciales y de pequeños agricultores. La Misión Nacional de Agricultura Natural de India y el marco de adquisición de hidrógeno verde están fomentando la inversión en cadenas de suministro nacionales, incluidos proyectos que vinculan la energía renovable con la producción de fertilizantes. En octubre de 2026, la JICA y el Banco Asiático de Desarrollo comprometieron hasta 100 millones de USD para el proyecto AM Green Ammonia en India.
América del Norte se beneficia de la comercialización del nitrógeno bajo en carbono y la infraestructura de agricultura de precisión que apoya la adopción de fertilizantes sostenibles. El mercado de América del Sur está respaldado por la demanda en los sistemas de cultivos en hilera a gran escala de Brasil y el interés en los insumos biológicos. En África, la necesidad de restauración de la fertilidad del suelo y la inversión en producción de fertilizantes sostenibles apoya el desarrollo del mercado. En noviembre de 2025, Kenia comenzó la construcción de una planta de amoníaco verde y fertilizantes de 800 millones de USD en Olkaria, impulsada por energía geotérmica y diseñada para producir 480.000 toneladas métricas anuales. Oriente Medio tiene el potencial de servir como centro de producción, respaldado por recursos de energía renovable e infraestructura de envío de amoníaco, mientras que Turquía y los Emiratos Árabes Unidos contribuyen a la demanda regional.
Panorama Competitivo
Concentración del Mercado
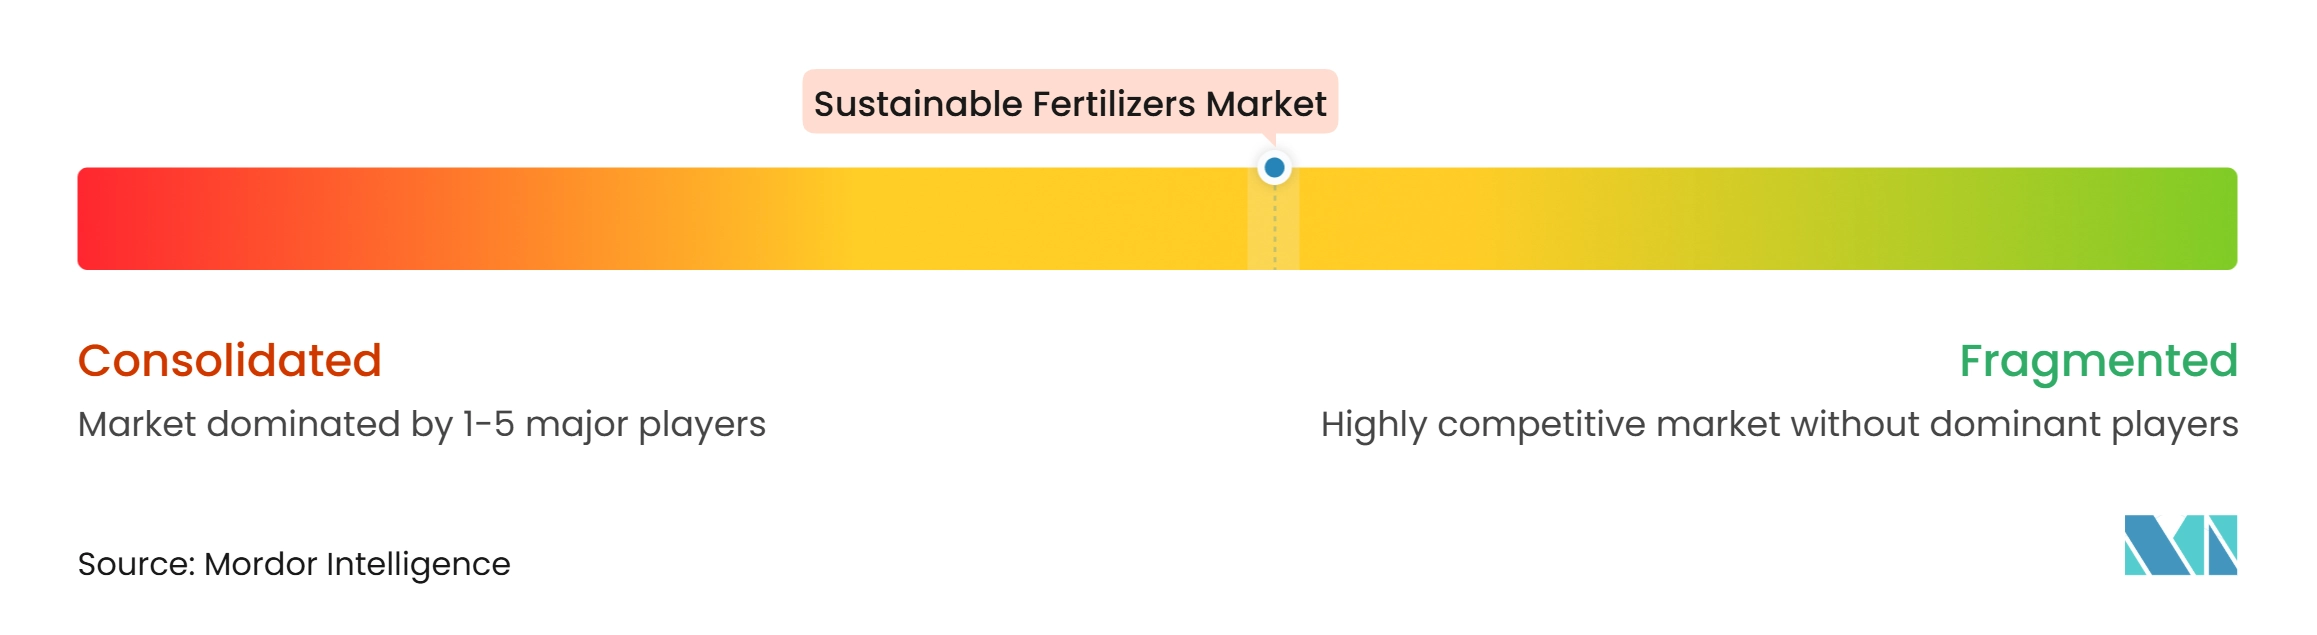
El mercado de fertilizantes sostenibles estaba moderadamente concentrado en 2026. La competencia incluye empresas regionales de biofertilizantes, especialistas en insumos orgánicos y empresas de tecnología de recuperación de nutrientes que compiten a través de distribución localizada, formulación y soporte técnico. Esta estructura mantiene activa la competencia de productos al tiempo que permite a las empresas regionales abordar necesidades específicas de cultivos y suelos. Yara International ASA respalda su posición a través de su gama de Fertilizantes Yara Climate Choice. En enero de 2026, la empresa declaró que tenía como objetivo más de 600 millones de USD en expansión de flujo de caja libre entre 2024 y 2030.
Nutrien Ltd. se ha centrado en el nitrógeno de eficiencia mejorada mientras revisa alternativas estratégicas para su negocio de fosfato, lo que refleja cómo los proveedores integrados están dirigiendo el capital hacia áreas con potencial de crecimiento en fertilizantes sostenibles y reevaluando activos que pueden no alinearse con esta dirección. ICL Group Ltd. utiliza la expansión geográfica liderada por adquisiciones y su tecnología de recubrimiento biodegradable eqo.x para diferenciar sus ofertas. CF Industries Holdings, Inc. está desarrollando certificación y trazabilidad a través de la Alianza de Fertilizantes Bajos en Carbono con Mars y otras empresas alimentarias, creando infraestructura que los proveedores más pequeños pueden encontrar difícil de construir de forma independiente.
Los productos biológicos de bajo costo para sistemas de pequeños agricultores y cultivos básicos siguen siendo una oportunidad en África y el sur de Asia, donde los precios y los canales de distribución de mayor costo pueden limitar la adopción. Las cadenas de suministro de fósforo reciclado verificado fuera de Europa también siguen siendo limitadas a medida que se desarrolla la infraestructura de estruvita y digestato y los proveedores trabajan para establecer recolección, procesamiento, calidad del producto y acceso al cliente confiables. En octubre de 2026, Switch Bioworks entró en una colaboración estratégica con Bayer Crop Science para desarrollar y comercializar tecnología de biofertilizantes de fijación de nitrógeno conmutable. Este acuerdo ilustra cómo los especialistas biológicos y las empresas agrícolas establecidas pueden combinar experiencia técnica, pruebas de campo y recursos de comercialización para desarrollar productos para aplicaciones de cultivos de mayor valor.
Líderes de la Industria de Fertilizantes Sostenibles
-
Yara International ASA
-
Nutrien Ltd.
-
ICL Group Ltd.
-
CF Industries Holdings, Inc.
-
The Mosaic Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fertilizantes Sostenibles Empresas cubiertas en este informe
- Yara International ASA
- Nutrien Ltd.
- CF Industries Holdings, Inc.
- ICL Group Ltd.
- The Mosaic Company
- Greenstar Fertilizers Limited
- OCP S.A.
- K+S Aktiengesellschaft
- Coromandel International Limited
- Lallemand Inc.
- Bioceres Crop Solutions Corp.
- Kingenta Ecological Engineering Group Co., Ltd.
- Suståne Natural Fertilizer, Inc.
- Fertiberia, S.A.
- COMPO EXPERT GmbH
Desarrollos recientes de la industria en Mercado de Fertilizantes Sostenibles
- Octubre de 2026: El Banco Asiático de Desarrollo (BAsD) firmó un acuerdo de financiamiento con AM Green Ammonia (India) Private Limited para apoyar la conversión de una instalación existente de amoníaco y urea basada en gas natural en India en una planta de amoníaco verde impulsada por energía renovable. El financiamiento incluye hasta 100 millones de USD a través de LEAP2 financiado por la Agencia de Cooperación Internacional del Japón (JICA), y se planea que la instalación produzca aproximadamente 1,1 millones de toneladas de amoníaco verde anualmente.
- Octubre de 2026: Switch Bioworks entró en una colaboración estratégica con Bayer Crop Science para desarrollar y comercializar tecnología de biofertilizantes de fijación de nitrógeno. La tecnología utiliza microbios modificados que colonizan las raíces de las plantas y comienzan a producir amoníaco varias semanas después del inicio de la temporada de crecimiento, con Bayer aportando capacidades en desarrollo de productos, formulación, pruebas de campo y comercialización.
- Abril de 2026: CF Industries Holdings, Inc. y PepsiCo celebraron un acuerdo comercial para suministrar nitrato de amonio y urea (UAN) bajo en carbono certificado a los agricultores que cultivan papas para las marcas Frito-Lay de PepsiCo en Estados Unidos. El fertilizante utiliza captura y almacenamiento de carbono, junto con otras tecnologías de reducción de emisiones, y está certificado bajo el Programa Verificado de Intensidad de Carbono del Amoníaco.
Alcance del Informe Global del Mercado de Fertilizantes Sostenibles
El mercado de fertilizantes sostenibles abarca los productos fertilizantes que respaldan los requisitos de nutrientes de los cultivos al tiempo que promueven el uso eficiente de nutrientes y reducen el impacto ambiental de la fertilización agrícola. Estos productos abordan la gestión de nutrientes a través de fuentes alternativas de nutrientes, procesos biológicos y formulaciones diseñadas para mejorar la disponibilidad de nutrientes y limitar las pérdidas de nutrientes.
El Mercado de Fertilizantes Sostenibles está Segmentado por Tipo de Producto (Fertilizantes Orgánicos, Biofertilizantes, Fertilizantes de Eficiencia Mejorada, Fertilizantes Reciclados y Derivados de Residuos, y Otros Fertilizantes Sostenibles), por Tipo de Nutriente (Nitrógeno, Fósforo, Potasio y Macronutrientes Secundarios) y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Toneladas Métricas).
Resumen de la segmentación
| Fertilizantes Orgánicos |
| Biofertilizantes |
| Fertilizantes de Eficiencia Mejorada |
| Fertilizantes Reciclados y Derivados de Residuos |
| Otros Fertilizantes Sostenibles |
| Nitrógeno |
| Fósforo |
| Potasio |
| Macronutrientes Secundarios |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Kenia | |
| Marruecos | |
| Resto de África |
| Por Tipo de Producto | Fertilizantes Orgánicos | |
| Biofertilizantes | ||
| Fertilizantes de Eficiencia Mejorada | ||
| Fertilizantes Reciclados y Derivados de Residuos | ||
| Otros Fertilizantes Sostenibles | ||
| Por Tipo de Nutriente | Nitrógeno | |
| Fósforo | ||
| Potasio | ||
| Macronutrientes Secundarios | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Kenia | ||
| Marruecos | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el mercado de fertilizantes sostenibles?
Se prevé que el mercado de fertilizantes sostenibles crezca de 21,22 mil millones de USD en 2027 a 32,34 mil millones de USD para 2032, a una CAGR del 8,79% de 2027 a 2032.
¿Qué tipo de producto tiene la mayor participación en el mercado de fertilizantes sostenibles?
Los fertilizantes orgánicos representaron el 61,79% de la participación del mercado de fertilizantes sostenibles en 2026.
¿Qué segmento de nutrientes tiene el pronóstico de crecimiento más rápido en el mercado de fertilizantes sostenibles?
Se prevé que el fósforo crezca a una CAGR del 9,6% de 2027 a 2032.
¿Qué región tiene la mayor participación en el mercado de fertilizantes sostenibles y cuál tiene el pronóstico de crecimiento más rápido?
Europa representó el 34% de la participación del mercado de fertilizantes sostenibles en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,4% de 2027 a 2032.
¿Cuáles son los factores clave que limitan la adopción de fertilizantes sostenibles?
Las principales restricciones incluyen los mayores costos de los productos, el rendimiento variable en campo de los inoculantes microbianos, los costos de producción del amoníaco verde y los requisitos de cumplimiento normativo.