
Marktgröße und Marktanteile für nachhaltige Düngemittel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 21.22 Milliarden US-Dollar |
| Marktgröße (2032) | 32.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nachhaltige Düngemittel von Mordor Intelligence
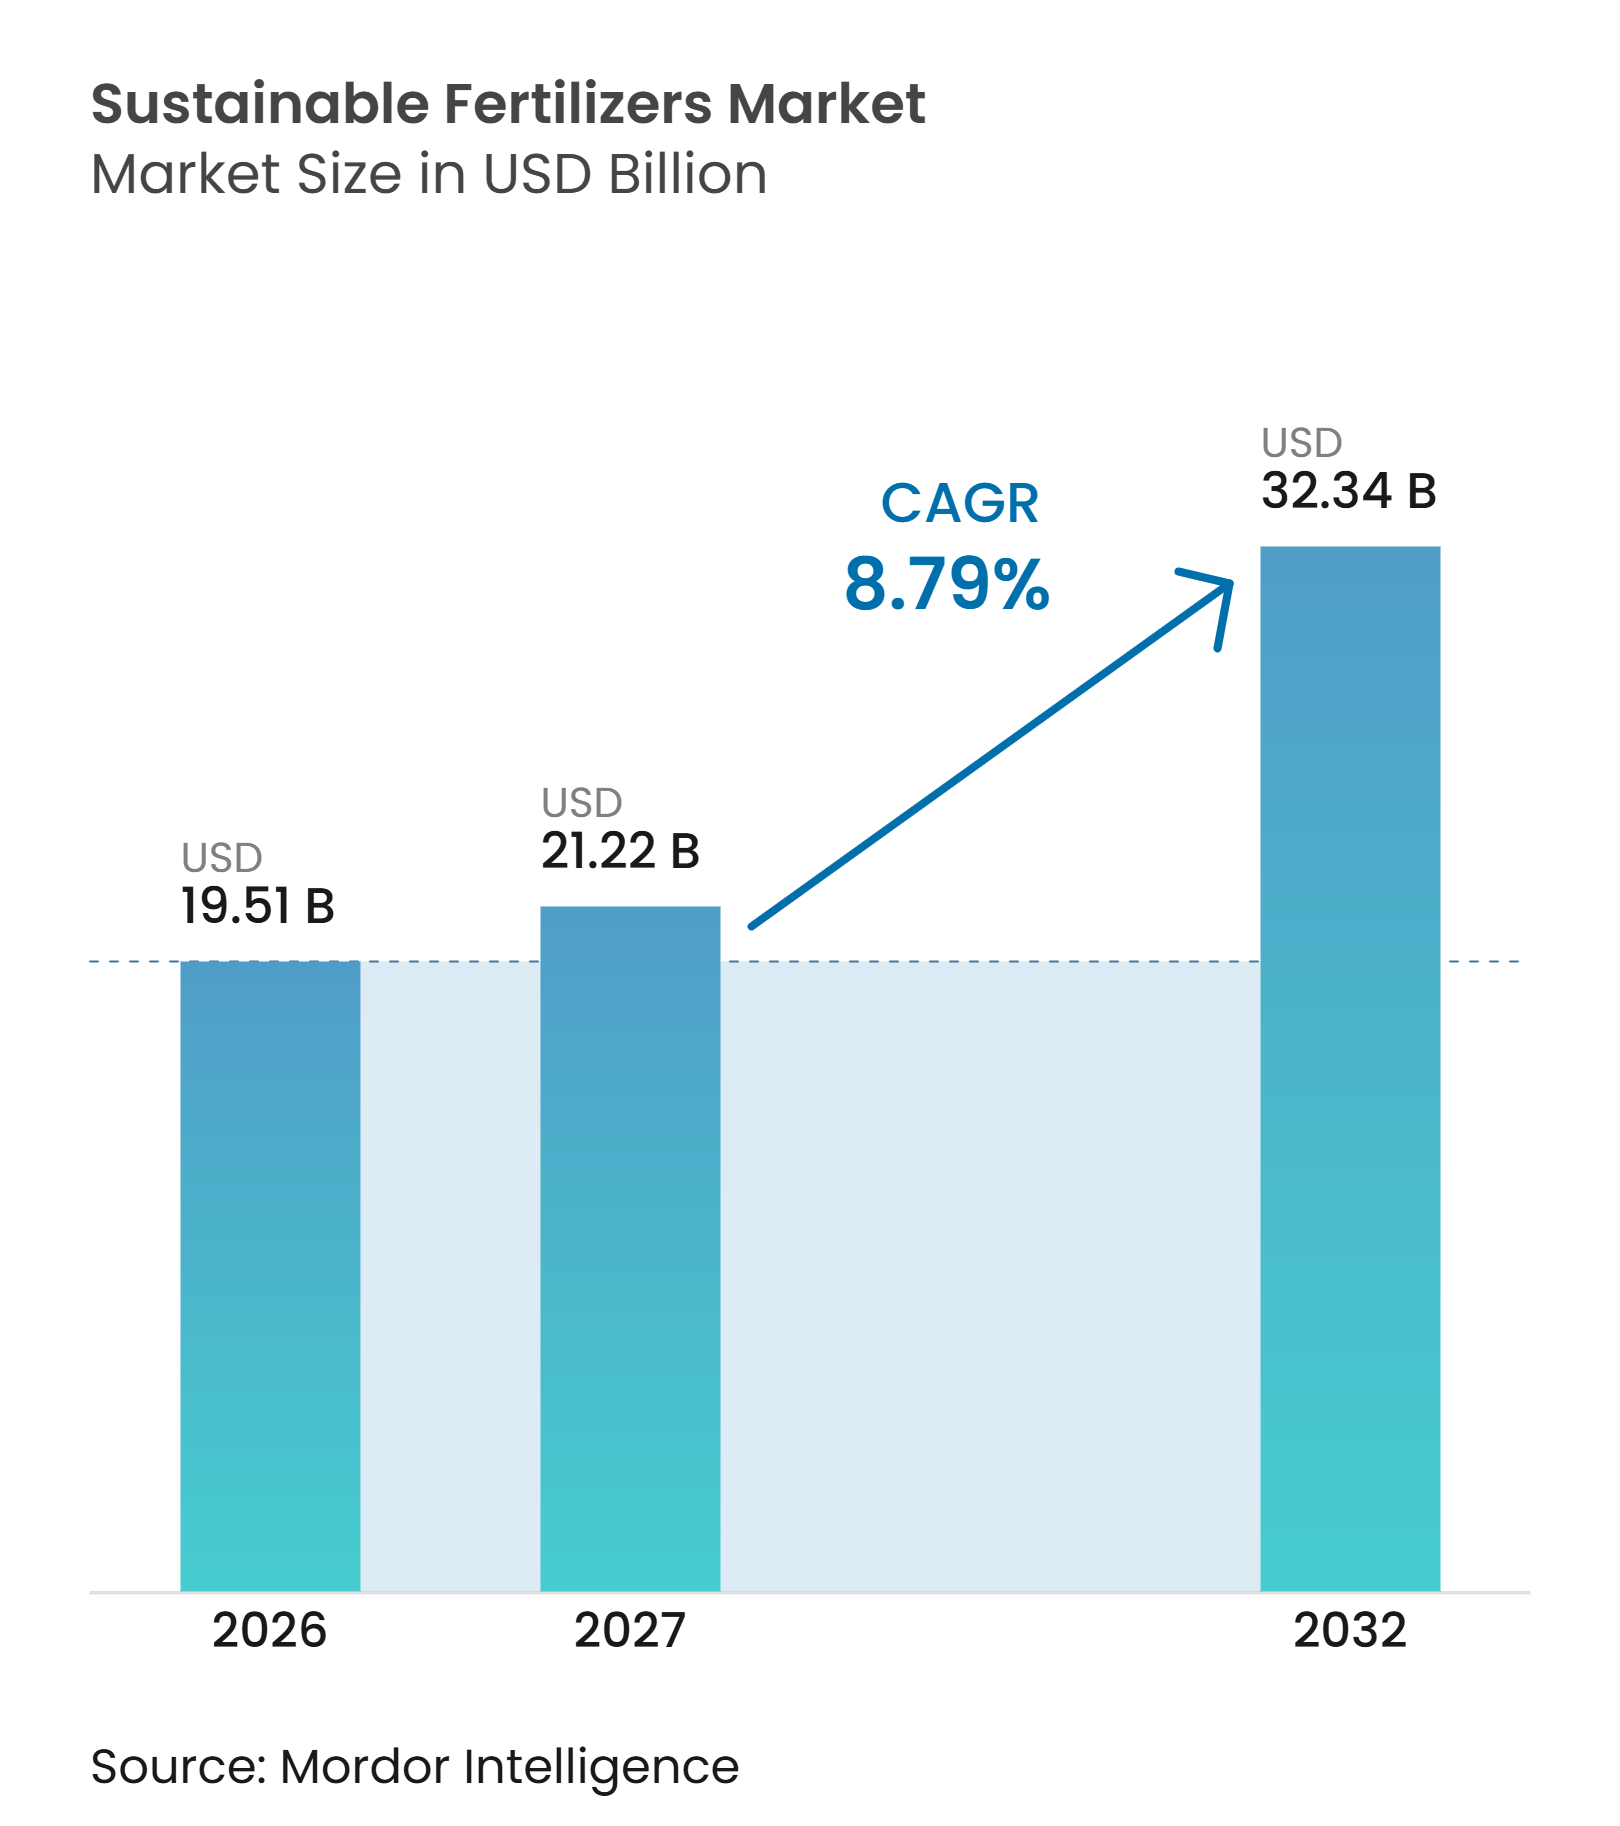
Die Marktgröße für nachhaltige Düngemittel wurde 2026 auf 19,51 Milliarden USD geschätzt und soll von 21,22 Milliarden USD im Jahr 2027 auf 32,34 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,79 % von 2027 bis 2032. Das Marktwachstum wird durch Anforderungen zur CO₂-Offenlegung in Lebensmittellieferketten, die Ausweitung des zertifizierten ökologischen und regenerativen Landbaus sowie die Kommerzialisierung von Grünammoniak unterstützt. Die Einführung biologischer Produkte und Produkte aus rückgewonnenen Nährstoffen schafft zudem Möglichkeiten zur Verbesserung der Nährstoffnutzungseffizienz und zur Verringerung der Abhängigkeit von konventionellen Düngemittelproduktionsmethoden. Grünammoniak-Projekte bieten einen Weg zu einer emissionsärmeren Stickstoffdüngemittelproduktion, obwohl ihre kommerzielle Rentabilität von den Kosten für erneuerbare Energie, der Projektfinanzierung und langfristigen Abnahmeverträgen abhängt. Trotz dieser Chancen wird die Einführung weiterhin durch Preisaufschläge, Zertifizierungsanforderungen, inkonsistente Feldleistung und mangelndes Bewusstsein der Landwirte eingeschränkt. Diese Hindernisse sind besonders relevant in Schwellenmärkten, wo der Zugang zu Krediten, Vertriebsnetzen und agronomischen Beratungsdienstleistungen Kaufentscheidungen beeinflussen kann. Fortgesetzte Investitionen in die Produktion nachhaltiger Düngemittel, die Infrastruktur zur Nährstoffrückgewinnung und Ausbringtechnologien werden voraussichtlich die Marktentwicklung beeinflussen, da Landwirte und landwirtschaftliche Lieferketten zunehmend Wert auf Ressourceneffizienz und Emissionsreduzierung legen.
Wichtigste Erkenntnisse des Berichts
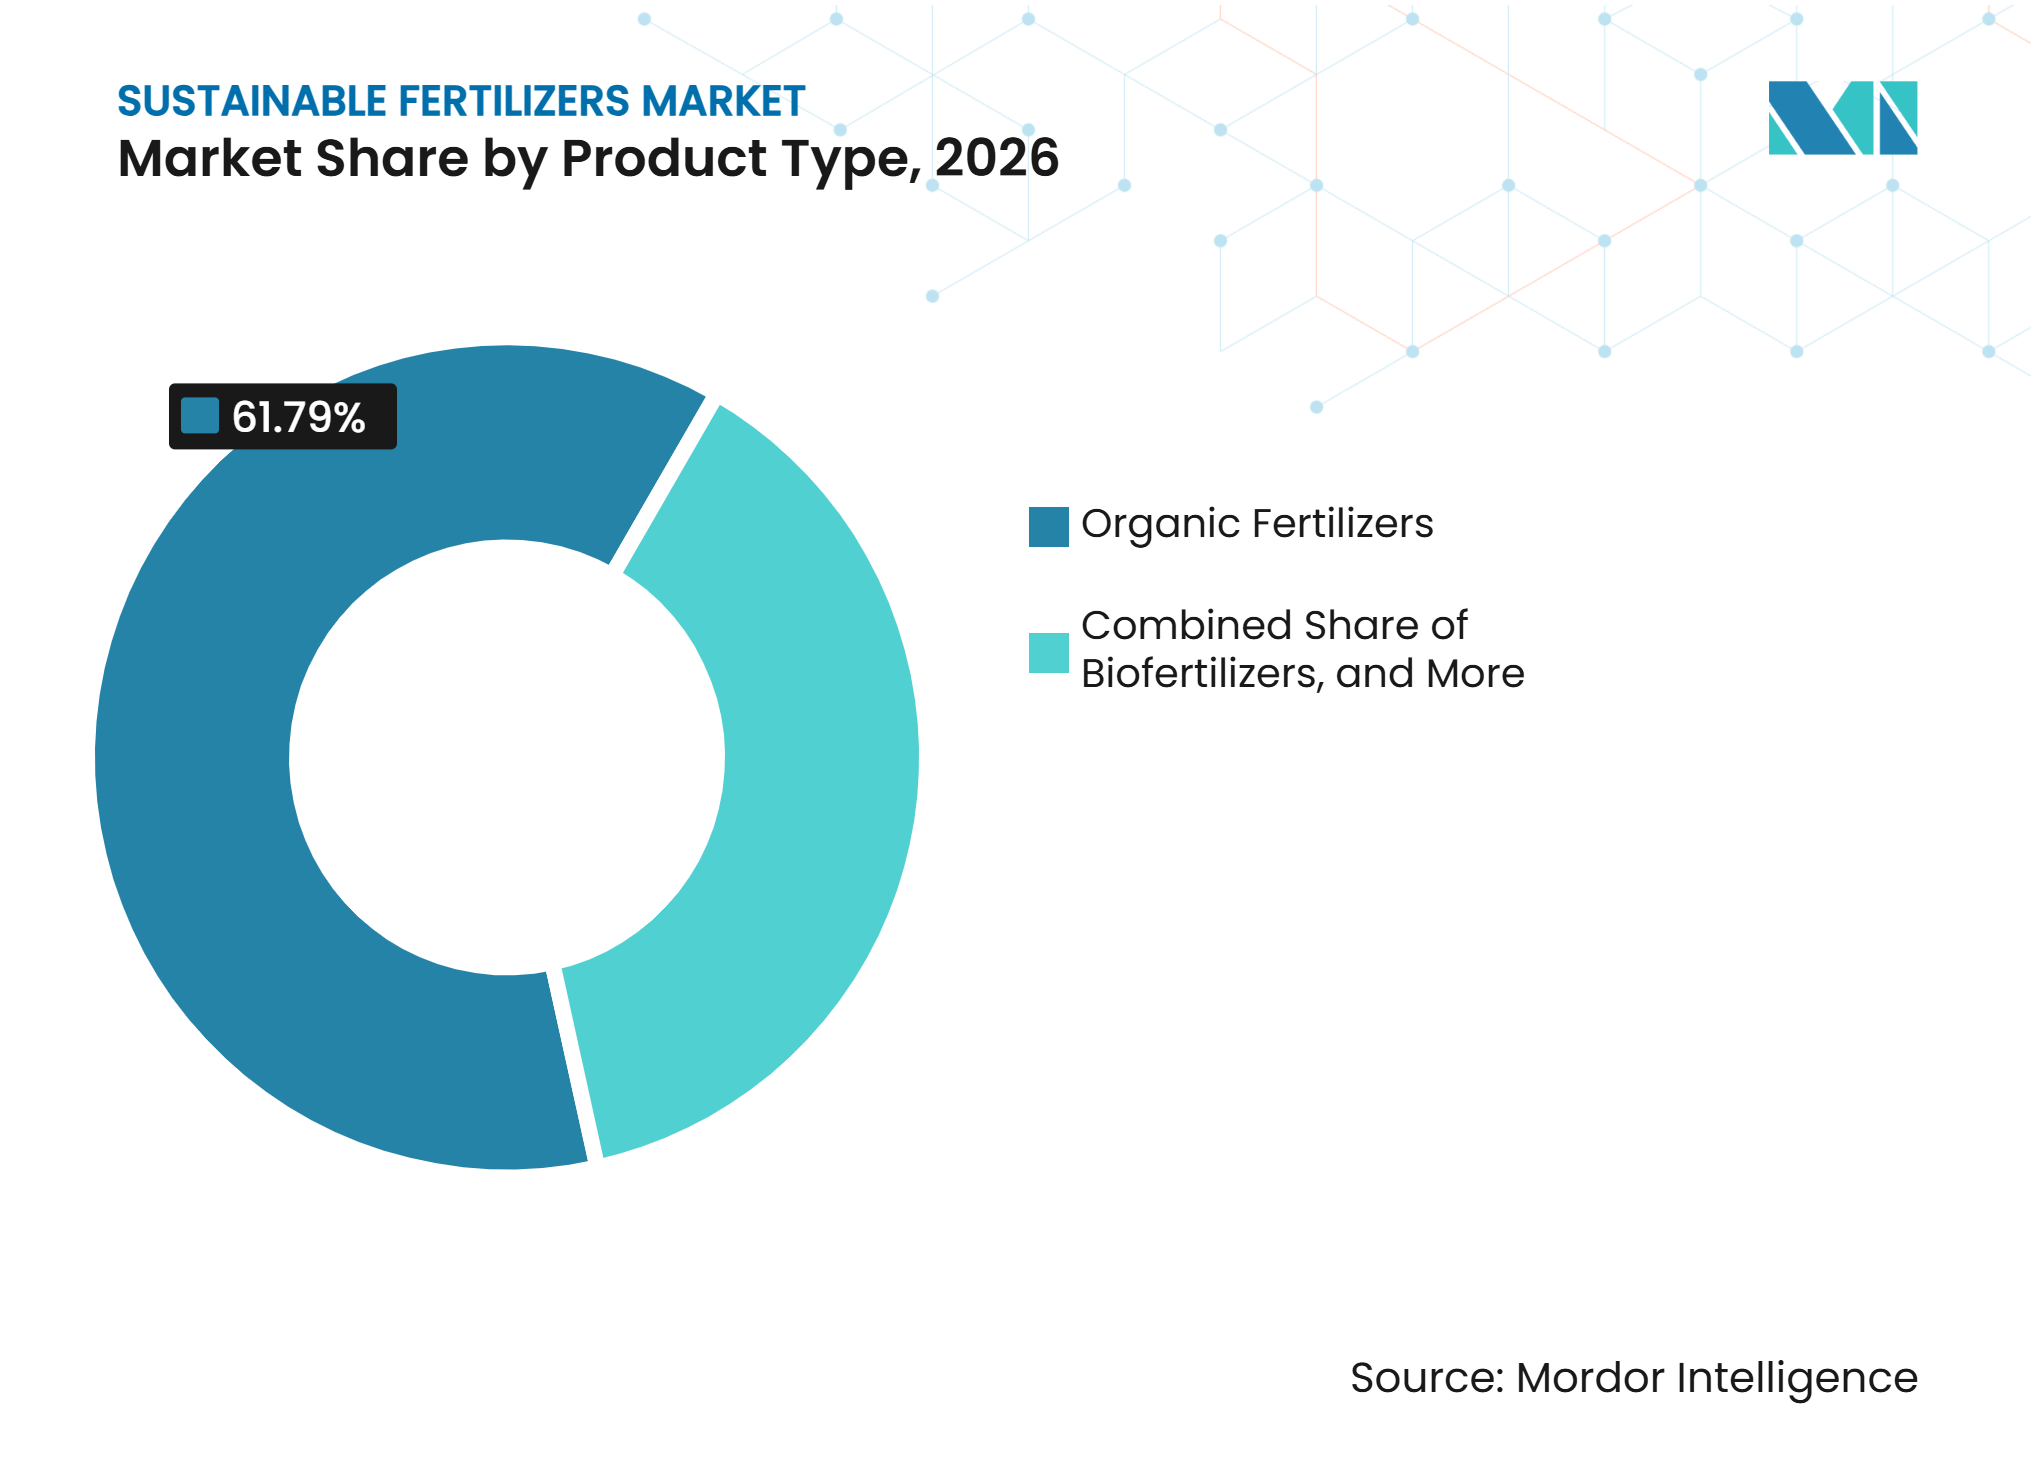
- Nach Produkttyp entfielen organische Düngemittel im Jahr 2026 auf 61,79 % des Marktanteils für nachhaltige Düngemittel und sollen von 2027 bis 2032 mit einem CAGR von 9,2 % wachsen.
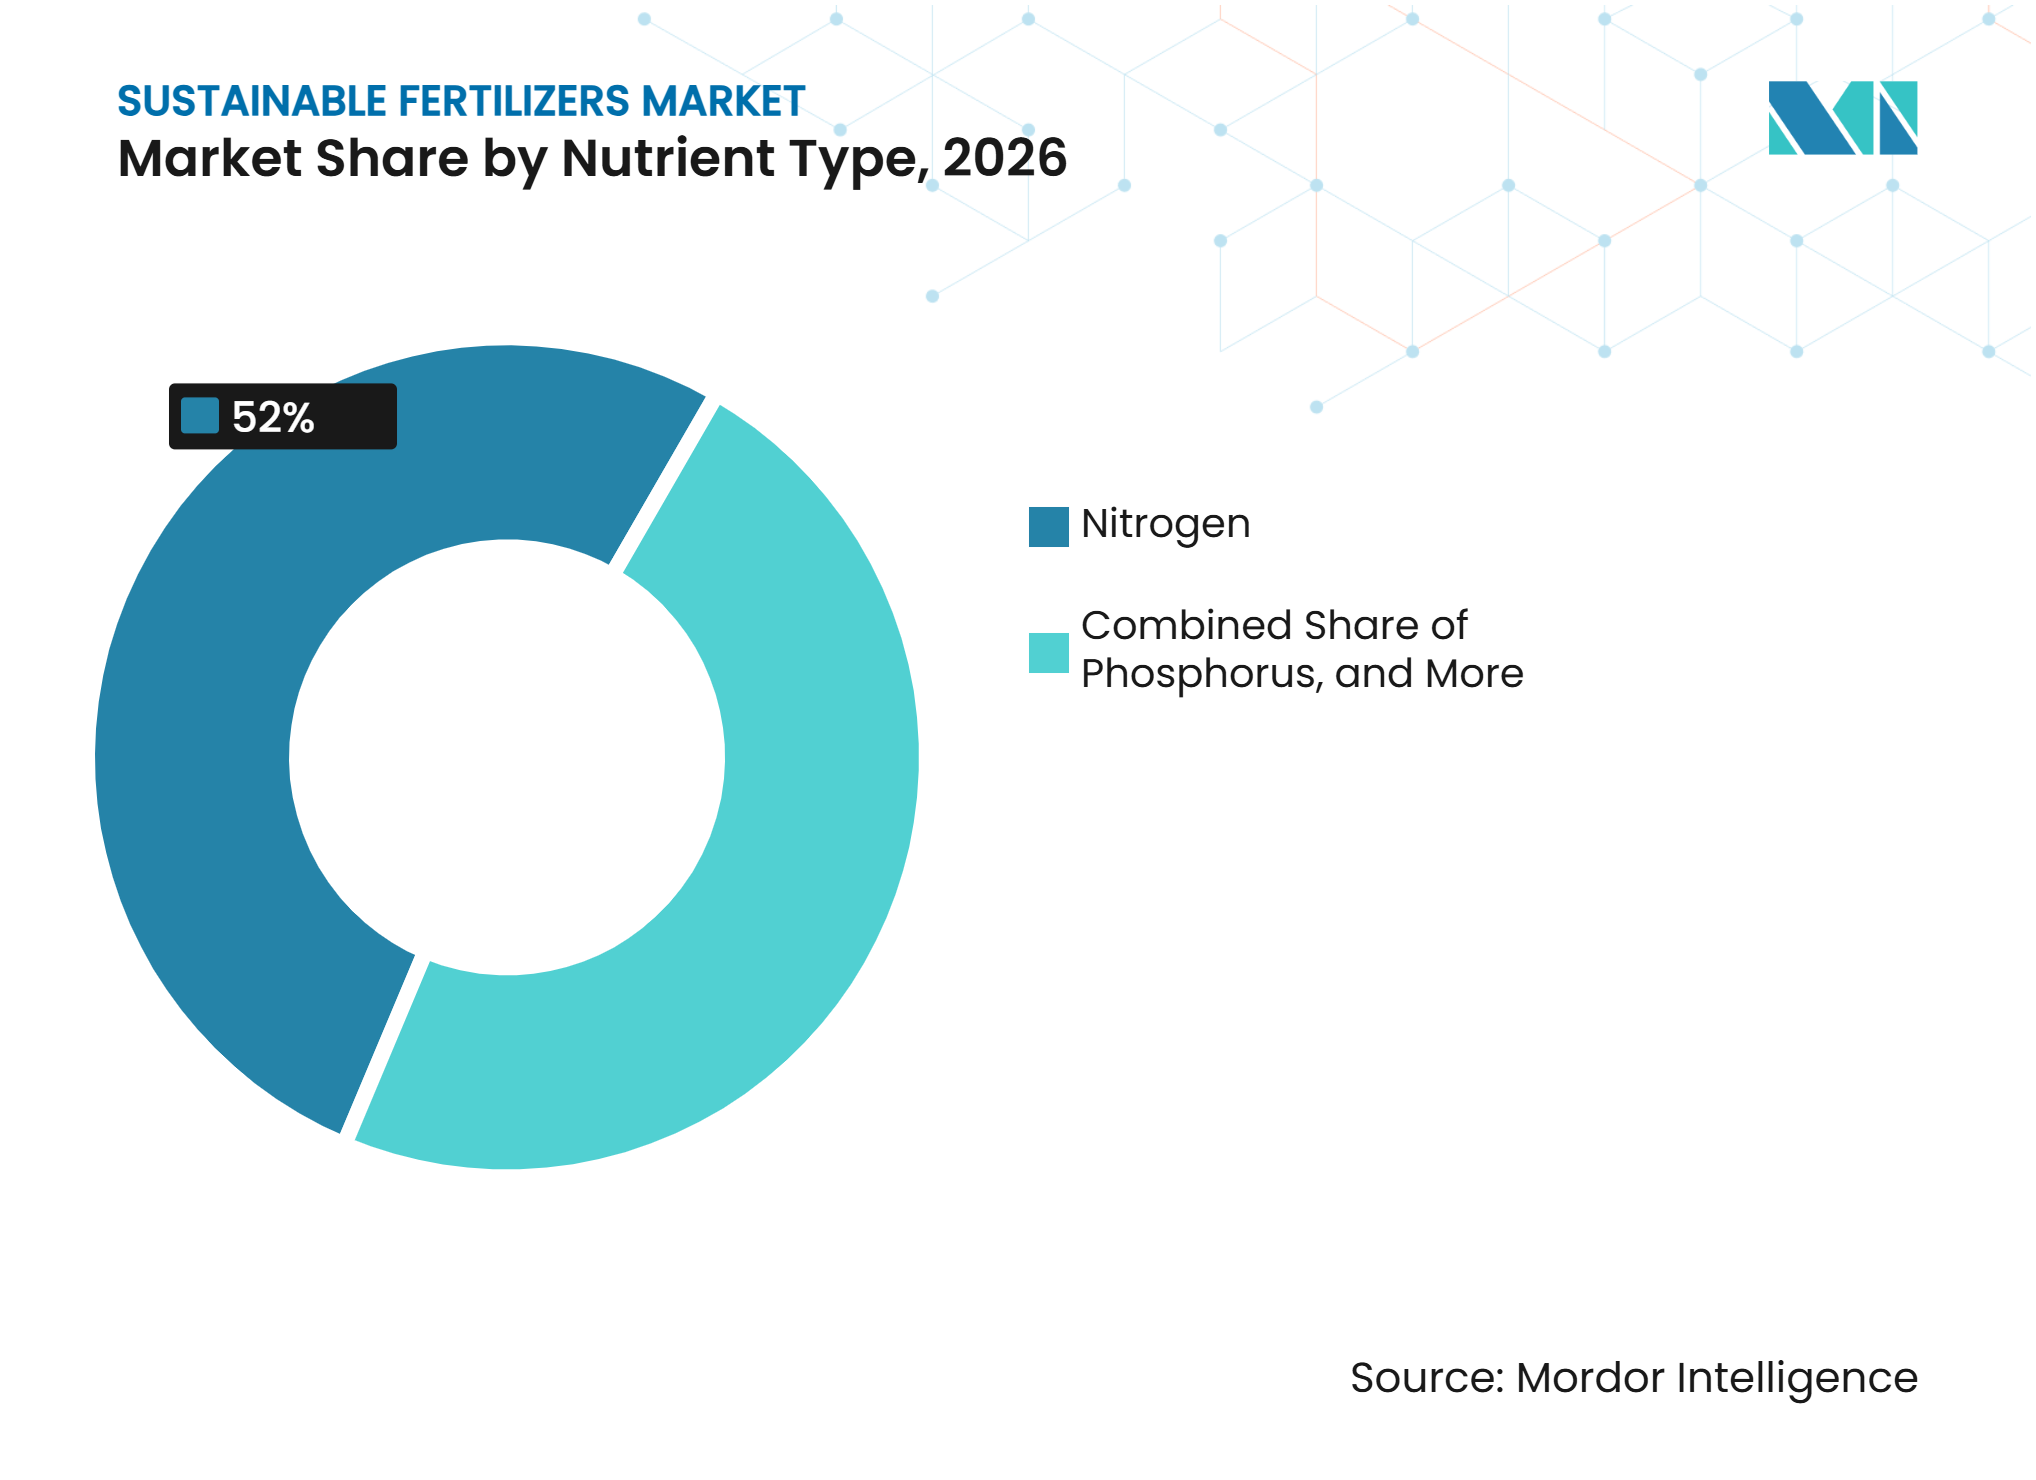
- Nach Nährstofftyp entfiel Stickstoff im Jahr 2026 auf 52 % der Marktgröße für nachhaltige Düngemittel, während Phosphor von 2027 bis 2032 mit einem CAGR von 9,6 % wachsen soll.
- Nach Geografie entfiel Europa im Jahr 2026 auf 34 % des Marktanteils, während Asien-Pazifik von 2027 bis 2032 mit einem CAGR von 9,4 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimafreundliche Nährstoffmanagement- Anreize | +1.8% | Global, mit konzentrierter politischer Intensität in den Vereinigten Staaten, Deutschland, Frankreich, Indien, China und Brasilien | Mittelfristig (2–4 Jahre) |
| Ausweitung des zertifizierten ökologischen und regenerativen Landbaus | +2.1% | Nordamerika und Europa vorrangig, mit Ausstrahlungseffekten auf Indien, Australien und Brasilien | Langfristig (≥ 4 Jahre) |
| Kommerzialisierung von Grünammoniak-Projekten | +1.5% | Asien-Pazifik und der Nahe Osten, mit Frühphasenaktivitäten in Afrika und Europa | Langfristig (≥ 4 Jahre) |
| Präzisionslandwirtschaft und variable Nährstoffausbringung | +1.2% | Nordamerika und Europa, mit fortschreitender Einführung in Japan, Südkorea und Brasilien | Mittelfristig (2–4 Jahre) |
| Nährstoffrückgewinnung aus Restbiomasse und Abwasser | +0.9% | Global, mit Konzentration in den Vereinigten Staaten, den Niederlanden, Deutschland, China, Indien und Brasilien | Mittelfristig (2–4 Jahre) |
| Einführung von Spezialdüngemitteln bei hochwertigen Kulturen | +0.8% | Nordamerika, Europa und Asien-Pazifik, mit zunehmender Bedeutung der Golfmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimafreundliche Nährstoffmanagement-Anreize
Die CO₂-Offenlegung in der Lebensmittelbeschaffung macht das Emissionsprofil von landwirtschaftlichen Düngemitteln zu einer messbaren Lieferkettenkenngröße für Käufer, die landwirtschaftliche Betriebsmittel genauer verfolgen. Dies schafft Nachfrage im Markt für nachhaltige Düngemittel, die nicht ausschließlich von direkten Subventionen abhängt und Kauferwartungen entlang der gesamten Lebensmittelwertschöpfungskette beeinflussen kann. Die Nationale Sicherheitskommission für aufkommende Biotechnologie der Vereinigten Staaten (NSCEB) empfahl in einem Grundsatzpapier vom Oktober 2026 eine koordinierte Biotechnologiestrategie zur Sicherung der Biodünger-Lieferkette, aufbauend auf den umfassenderen Bioproduktionsempfehlungen, die sie dem Kongress in ihrem Abschlussbericht vom April 2025 vorgelegt hatte[1]. Japan und Südkorea nutzen langfristige Grünammoniak-Abnahmevereinbarungen zur Unterstützung nationaler Wasserstoffziele. Diese Vereinbarungen können Entwicklern eine klarere Nachfragesicht verschaffen, bevor die Projektfinanzierung abgeschlossen ist, und Investitionsentscheidungen weniger abhängig von kurzfristigen Düngemittelpreisen machen. Zusammen können Beschaffungsanforderungen und politische Unterstützung die Anreize für Lieferanten stärken, emissionsärmere Düngemitteloptionen zu entwickeln und die Nährstoffnutzungseffizienz in landwirtschaftlichen Lieferketten zu verbessern.
Ausweitung des zertifizierten ökologischen und regenerativen Landbaus
Zertifizierte ökologische Anbauflächen schaffen Nachfrage nach Nährstoffbetriebsmitteln, die den Anforderungen der ökologischen Produktion entsprechen. Ökologische Betriebe können bei steigenden Betriebsmittelkosten nicht auf konventionelle Düngemittel umsteigen, was konforme Nährstoffversorgung für ihre Produktionssysteme wichtig macht. Die Farm-to-Fork-Strategie der Europäischen Union setzt ein Ziel von mindestens 25 % der landwirtschaftlichen Nutzfläche unter ökologischem Landbau bis 2030[2]. Die Verordnung 2019/1009 harmonisierte die Anforderungen für EU-Düngeprodukte und unterstützt den grenzüberschreitenden Zugang für qualifizierende organische und organomineralische Produkte. Regenerative Landbauprogramme, die von Lebensmittelmarken geleitet werden, treiben ebenfalls die Nachfrage nach nachhaltigen Betriebsmitteln über zertifizierte ökologische Systeme hinaus an und unterstützen damit die Einführung in Märkten mit weniger entwickelter Zertifizierungsinfrastruktur. Da ökologische Anbauflächen zunehmen und Verpflichtungen zur regenerativen Landwirtschaft sich in Lebensmittellieferketten ausbreiten, dürfte die Nachfrage nach konformen und ressourceneffizienten Nährstoffbetriebsmitteln breiter werden.
Kommerzialisierung von Grünammoniak-Projekten
Grünammoniak kann bestehende Ammoniak-Handhabungs- und Düngemittelproduktionsinfrastruktur nutzen und gleichzeitig das Emissionsprofil der Stickstoffversorgung senken. Dies bietet dem Markt für nachhaltige Düngemittel eine potenziell großmaßstäbliche Quelle für emissionsärmeren Stickstoff, die sich in bestehende Produktions- und Vertriebsanlagen integrieren lässt. Im Oktober 2026 verpflichteten sich die JICA und die Asiatische Entwicklungsbank zu bis zu 100 Millionen USD für das AM Green Ammonia-Projekt in Indien, das darauf abzielt, eine konventionelle Ammoniakanlage in eine mit erneuerbarer Energie betriebene Anlage mit einer Jahreskapazität von 1,1 Millionen Metrischen Tonnen umzuwandeln[3]. Langfristige Düngemittelkaufverpflichtungen sind wichtig, da Entwickler verlässliche Einnahmequellen zur Unterstützung der Projektfinanzierung benötigen. Indiens Nationale Mission für Grünen Wasserstoff und der EU-Wasserstoff-Delegierte Rechtsakt bieten politische Rahmenbedingungen, die dazu beitragen können, Abnahmevereinbarungen, Compliance-Anforderungen und Investitionsentscheidungen aufeinander abzustimmen.
Präzisionslandwirtschaft und variable Nährstoffausbringung
Werkzeuge der Präzisionslandwirtschaft helfen Landwirten, den Wert der Ausbringung höherpreisiger Nährstoffprodukte in bestimmten Feldzonen zu beurteilen. Eine 2026 in Precision Agriculture veröffentlichte Metaanalyse ergab, dass die optische sensorbasierte variable Stickstoffausbringung bei Mais die gesamte ausgebrachte Stickstoffmenge um 18 % reduzierte, die partielle Faktorproduktivität um 22 % steigerte und den Gewinn um 6 % verbesserte, ohne den Kornertrag zu verringern. Eine 2026 in Discover Soil veröffentlichte Evidenzsynthese berichtete, dass Düngemittel mit verbesserter Effizienz die Nährstoffnutzungseffizienz im Vergleich zur konventionellen Ausbringung um 10 % bis 40 % steigerten. Diese Erkenntnisse unterstützen die Rolle der Präzisionsausbringung und von Produkten mit verbesserter Effizienz bei der Verbesserung des Nährstoffmanagements, insbesondere in kommerziell intensiven Landwirtschaftssystemen. Lieferanten, die nachhaltige Düngemittelprodukte mit digitalen Agronomie-Dienstleistungen kombinieren, können Landwirten helfen, Ausbringergebnisse zu bewerten und die Nährstoffnutzung zu optimieren, was eine breitere Einführung dieser Produkte unterstützt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisaufschlag für nachhaltige Produkte | -2.1% | Asien-Pazifik, Afrika und Südamerika, mit Konzentration in Indien, Nigeria, Kenia, Brasilien und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Kostenrisiko durch erneuerbare Energie und Elektrolyseure | -1.2% | Global für Grünammoniak, mit Konzentration in Australien, Indien, China, Saudi-Arabien, Marokko und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Inkonsistente Feldleistung und mangelndes Bewusstsein der Landwirte | -1.4% | Asien-Pazifik und Afrika, insbesondere Indien, China, Nigeria, Kenia und Brasilien | Mittelfristig (2–4 Jahre) |
| Belastung durch Zertifizierung, Rückverfolgbarkeit und Polymer-Beschichtungs-Compliance | -0.8% | Europa und Nordamerika, mit sekundärer Exposition in China und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisaufschlag für nachhaltige Produkte
Der Preisunterschied zwischen nachhaltigen und konventionellen Massendüngemitteln spiegelt die Kosten für erneuerbare Rohstoffe, die Komplexität der biologischen Herstellung, Zertifizierungskosten und kleinere Produktionsvolumina wider. Für Kleinbauern kann ein Preisaufschlag von 20 % bis 40 % die Einführung erschweren, sofern die Produkte keine klaren Ertrags- oder wirtschaftlichen Vorteile bieten. Diese Herausforderung ist besonders relevant in Subsahara-Afrika und Teilen Südasiens, wo der Zugang zu Krediten und agronomischen Beratungsdienstleistungen begrenzt ist. Nachhaltige Produkte können diese Landwirte auch über teurere Einzelhandelskanäle erreichen, anstatt über die für konventionelle Düngemittel genutzten Genossenschafts- und staatlich verknüpften Vertriebsnetze. Brasiliens Pläne zur Ausweitung der Produktion von organischen und organomineralischen Düngemitteln adressieren einige Versorgungs- und Vertriebslücken, aber vergleichbare Logistiknetzwerke bleiben in vielen Schwellenmärkten unterentwickelt. Diese Kosten- und Vertriebshindernisse können die Erschwinglichkeit einschränken und die Einführung nachhaltiger Düngemittel verlangsamen, insbesondere bei Landwirten, die mit engen Betriebsmittelbudgets arbeiten.
Kostenrisiko durch erneuerbare Energie und Elektrolyseure
Erneuerbare Energie macht 70 % bis 80 % der variablen Produktionskosten von Grünammoniak aus, was die Strompreisgestaltung zum zentralen Element der Projektökonomie macht. Obwohl die Elektrolysekosten zwischen 2020 und 2025 gesunken sind, bleibt der Kostenunterschied zwischen grünem und konventionellem Ammoniak an vielen Standorten ohne politische Unterstützung erheblich. Netzüberlastung und saisonale Schwankungen bei der Erzeugung erneuerbarer Energie können die Projektmargen weiter verringern. Im Januar 2026 erklärte Yara, dass es ein geplantes Niedrigemissions-Ammoniakprojekt in den Vereinigten Staaten überdenken würde, wenn die EU ihre CO₂-Grenzabgabe auf Düngemittel aussetzen würde. Hybridstrukturen, die Elektrolyse mit bestehenden gasbasierten Anlagen kombinieren, können einige Projektrisiken reduzieren, beseitigen jedoch nicht die Exposition gegenüber Stromkosten. Diese wirtschaftlichen Unsicherheiten können Investitionsentscheidungen verzögern und die Expansion von auf Grünammoniak basierenden Düngemitteln einschränken, wo die Produktionskosten schwer zu amortisieren bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Skaleneffekte bei organischen Düngemitteln stützen den UmsatzOrganische Düngemittel entfielen im Jahr 2026 auf 61,79 % des Marktanteils für nachhaltige Düngemittel und sollen von 2027 bis 2032 mit einem CAGR von 9,2 % wachsen. Ihr Umfang spiegelt die langjährige Nutzung in zertifizierten ökologischen Lieferketten und den etablierten Vertrieb in Nordamerika, Europa und Teilen des Asien-Pazifik-Raums wider. Kompost, aus Gülle gewonnene Materialien und pflanzliche Nährstoffprodukte bilden eine ausgereifte Versorgungsbasis für diese Kategorie, die es Lieferanten ermöglicht, Betriebe unterschiedlicher Größe und Anbausysteme zu bedienen. Einzelzutatenprodukte wie Blutmehl stehen unter Margendruck, wo die Angebote weniger differenziert sind und Käufer ähnliche Nährstoffquellen vergleichen können. Proprietäre Mischungen, die biologische Impfstoffe enthalten, können einen Aufschlag erzielen und schneller wachsen als die breitere organische Kategorie, wenn ihre Positionierung mit messbaren Nährstoffmanagementbedürfnissen verknüpft ist.
Biodünger gewinnen an Bedeutung, da kommerzielle Landwirtschaftssysteme zunehmend mikrobielle Formulierungen einsetzen, um mehrere agronomische Anforderungen zu erfüllen. Mikrobielle Konsortien mit mehreren Stämmen gewinnen gegenüber Einzelorganismus-Produkten an Boden, da Lieferanten Formulierungen entwickeln, die ein breiteres Spektrum an Nährstoffmanagementbedürfnissen unterstützen. Düngemittel mit verbesserter Effizienz profitieren von einem größeren Bewusstsein der Landwirte, dem Zugang zu agronomischen Beratungsdienstleistungen und der Verfügbarkeit von Präzisionsausbringungswerkzeugen. Recycelte und aus Abfällen gewonnene Düngemittel gewinnen ebenfalls an Bedeutung, da Investitionen in die Abwasserbehandlung und Struvitproduktion in Regionen mit der notwendigen Sammel- und Verarbeitungsinfrastruktur zunehmen. Andere nachhaltige Düngemittel, einschließlich aus Grünammoniak gewonnener Stickstoffprodukte, könnten ab 2028 an Einführung gewinnen, wenn kommerzielle Projekte beginnen, Volumina zu liefern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Nährstofftyp:
Stickstoff behält seinen Umfang, während Phosphor aufholtStickstoff entfiel im Jahr 2026 auf 52 % des Marktanteils für nachhaltige Düngemittel. Biologische Stickstoffbindung, Stickstoffprodukte mit verbesserter Effizienz und kohlenstoffarmes Ammoniak tragen alle zu seiner führenden Position in verschiedenen Produktionsmodellen und landwirtschaftlichen Anwendungen bei. Laut CF Industries und 3Degrees verursacht die Düngemittelproduktion jährlich etwa 2,6 Gigatonnen Kohlendioxid-Äquivalent-Emissionen, wobei die Stickstoffdüngemittelherstellung den größten Anteil dieser Emissionen ausmacht. Dies erklärt, warum die Dekarbonisierung von Stickstoff im Markt für nachhaltige Düngemittel erhebliche politische Aufmerksamkeit und privates Kapital erhält. Wenn kohlenstoffarmes Ammoniak verfügbar wird, kann es konventionellen Stickstoff in nachhaltigen Produktangeboten ersetzen, ohne eine proportionale Erhöhung der Düngemittelausbringungsraten zu erfordern.
Phosphor soll von 2027 bis 2032 mit einem CAGR von 9,6 % wachsen. Struvit-Rückgewinnungsprojekte, phosphatlösende Biodünger und Bedenken hinsichtlich der Konzentration von Phosphatreserven unterstützen diese Expansion und erhöhen die Aufmerksamkeit für rückgewinnungsbasierte Versorgungsoptionen. Die Einführung von Kalium wird durch kaliumlösende biologische Produkte und kohlenstoffärmere Kaliverarbeitung für Landwirte unterstützt, die effizientere Nährstoffprogramme anstreben. K+S hat seine C-Linie für kohlendioxidreduzierte Kalium- und Magnesiumdüngemittel als Beispiel für kohlenstoffärmere Kaliverarbeitung eingeführt. Sekundäre Makronährstoffe, einschließlich Kalzium, Magnesium und Schwefel, sind für Bodenpflegeprogramme relevant, die Nährstoffbedürfnisse neben Primärnährstoffen ansprechen und eine ausgewogenere Nährstoffausbringung fördern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
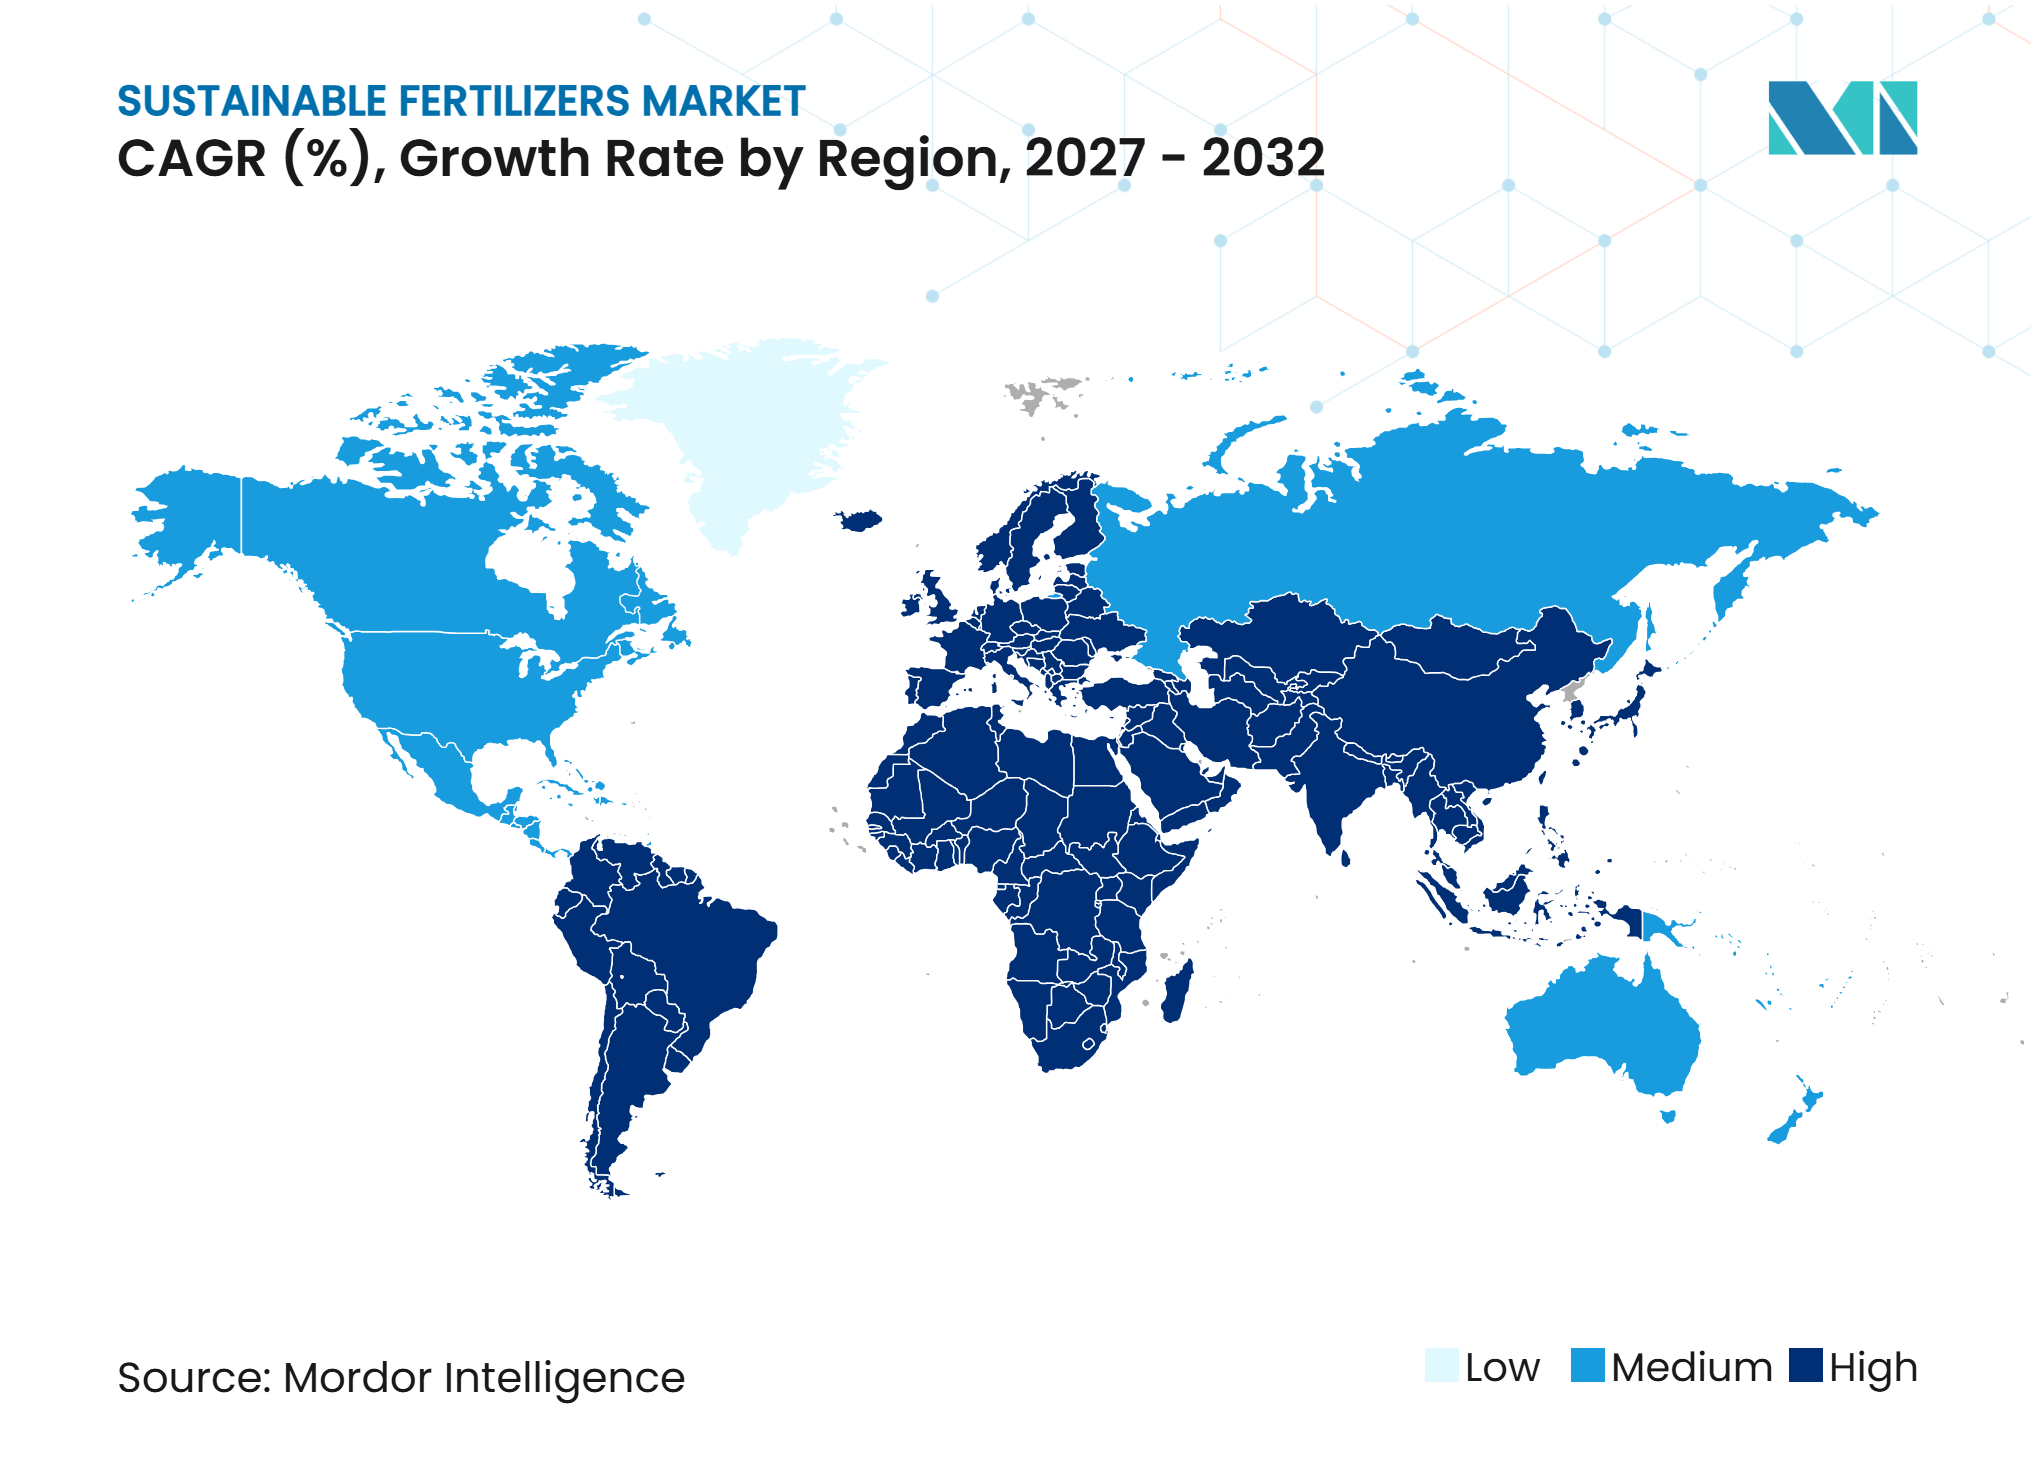
Europa entfiel im Jahr 2026 auf 34 % des Marktanteils für nachhaltige Düngemittel und ist damit die größte Region. Sein etablierter Regulierungsrahmen für nachhaltige Betriebsmittel betont Compliance, Produktqualität und Kennzeichnung und prägt die Lieferantenstrategien in der gesamten Region. Die Verordnung 2019/1009 harmonisierte Standards für organisch basierte und aus recycelten Nährstoffen gewonnene Produkte in der gesamten Europäischen Union und unterstützt die Entwicklung und Kommerzialisierung nachhaltiger Düngemittelprodukte in den Mitgliedstaaten.
Asien-Pazifik ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 9,4 % von 2027 bis 2032. Die Region kombiniert eine große landwirtschaftliche Basis mit politischer Unterstützung für Biodünger und Grünammoniak, insbesondere in Indien, und schafft Chancen in kommerziellen und kleinbäuerlichen Landwirtschaftssystemen. Indiens Nationale Mission für Natürlichen Landbau und der Beschaffungsrahmen für grünen Wasserstoff fördern Investitionen in inländische Lieferketten, einschließlich Projekten, die erneuerbare Energie mit der Düngemittelproduktion verknüpfen. Im Oktober 2026 verpflichteten sich die JICA und die Asiatische Entwicklungsbank zu bis zu 100 Millionen USD für das AM Green Ammonia-Projekt in Indien.
Nordamerika profitiert von der Kommerzialisierung von kohlenstoffarmem Stickstoff und der Präzisionslandwirtschaftsinfrastruktur, die die Einführung nachhaltiger Düngemittel unterstützt. Der Markt Südamerikas wird durch die Nachfrage in Brasiliens großmaßstäblichen Reihenkultursystemen und das Interesse an biologischen Betriebsmitteln gestützt. In Afrika unterstützt der Bedarf an Bodenfruchtbarkeitswiederherstellung und Investitionen in die Produktion nachhaltiger Düngemittel die Marktentwicklung. Im November 2025 begann Kenia mit dem Bau einer 800 Millionen USD teuren Grünammoniak- und Düngemittelanlage in Olkaria, die mit Erdwärme betrieben wird und für eine Jahresproduktion von 480.000 Metrischen Tonnen ausgelegt ist. Der Nahe Osten hat das Potenzial, als Produktionszentrum zu dienen, unterstützt durch erneuerbare Energieressourcen und Ammoniak-Schifffahrtsinfrastruktur, während die Türkei und die Vereinigten Arabischen Emirate zur regionalen Nachfrage beitragen.
Wettbewerbslandschaft
Marktkonzentration
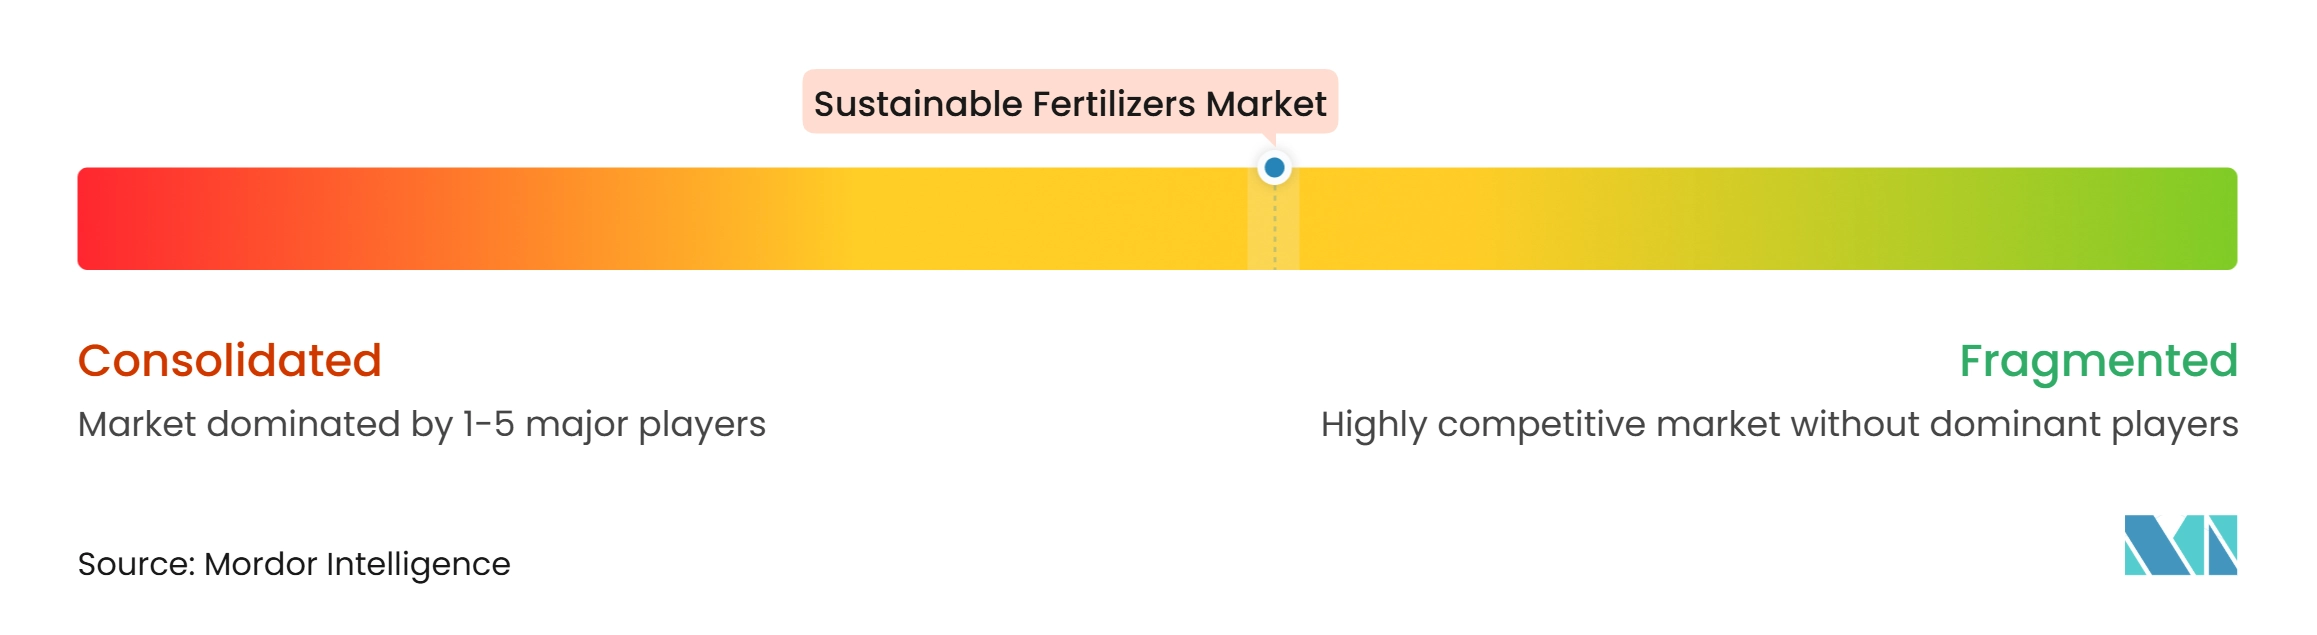
Der Markt für nachhaltige Düngemittel war im Jahr 2026 mäßig konzentriert. Der Wettbewerb umfasst regionale Biodüngerunternehmen, Spezialisten für organische Betriebsmittel und Unternehmen für Nährstoffrückgewinnungstechnologien, die durch lokalisierte Distribution, Formulierung und technischen Support konkurrieren. Diese Struktur hält den Produktwettbewerb aktiv und ermöglicht es regionalen Unternehmen, spezifische Kultur- und Bodenbedürfnisse zu adressieren. Yara stärkt seine Position durch seine Yara Climate Choice Fertilizers-Produktlinie. Im Januar 2026 erklärte das Unternehmen, dass es zwischen 2024 und 2030 eine Expansion des freien Cashflows von mehr als 600 Millionen USD anstrebt.
Nutrien hat sich auf Stickstoff mit verbesserter Effizienz konzentriert und prüft gleichzeitig strategische Alternativen für sein Phosphatgeschäft, was zeigt, wie integrierte Lieferanten Kapital in Bereiche mit Wachstumspotenzial für nachhaltige Düngemittel lenken und Vermögenswerte neu bewerten, die möglicherweise nicht mit dieser Ausrichtung übereinstimmen. ICL nutzt akquisitionsgetriebene geografische Expansion und seine biologisch abbaubare eqo.x-Beschichtungstechnologie, um sein Angebot zu differenzieren. CF Industries entwickelt Zertifizierung und Rückverfolgbarkeit durch die Low Carbon Fertilizer Alliance mit Mars und anderen Lebensmittelunternehmen und schafft damit eine Infrastruktur, die kleinere Lieferanten möglicherweise nur schwer eigenständig aufbauen können.
Kostengünstige biologische Produkte für Kleinbauern- und Grundnahrungsmittelkultursysteme bleiben eine Chance in Afrika und Südasien, wo Preisgestaltung und teurere Vertriebskanäle die Einführung einschränken können. Verifizierte recycelte Phosphor-Lieferketten außerhalb Europas bleiben ebenfalls begrenzt, da sich die Struvit- und Gärrestinfrastruktur entwickelt und Lieferanten daran arbeiten, zuverlässige Sammlung, Verarbeitung, Produktqualität und Kundenzugang zu etablieren. Im Oktober 2026 ging Switch Bioworks eine strategische Zusammenarbeit mit Bayer Crop Science ein, um schaltbare stickstoffbindende Biodüngertechnologie zu entwickeln und zu kommerzialisieren. Diese Vereinbarung veranschaulicht, wie biologische Spezialisten und etablierte Agrarbetriebs-Unternehmen technisches Fachwissen, Feldtests und Kommerzialisierungsressourcen kombinieren können, um Produkte für hochwertige Kulturanwendungen zu entwickeln.
Marktführer für nachhaltige Düngemittel
-
Yara International ASA
-
Nutrien Ltd.
-
ICL Group Ltd.
-
CF Industries Holdings, Inc.
-
The Mosaic Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nachhaltige Düngemittel Unternehmen in diesem Bericht
- Yara International ASA
- Nutrien Ltd.
- CF Industries Holdings, Inc.
- ICL Group Ltd.
- The Mosaic Company
- Greenstar Fertilizers Limited
- OCP S.A.
- K+S Aktiengesellschaft
- Coromandel International Limited
- Lallemand Inc.
- Bioceres Crop Solutions Corp.
- Kingenta Ecological Engineering Group Co., Ltd.
- Suståne Natural Fertilizer, Inc.
- Fertiberia, S.A.
- COMPO EXPERT GmbH
Neueste Industrielle Entwicklungen in Markt für nachhaltige Düngemittel
- Oktober 2026: Die Asiatische Entwicklungsbank (ADB) unterzeichnete eine Finanzierungsvereinbarung mit AM Green Ammonia (India) Private Limited zur Unterstützung der Umwandlung einer bestehenden erdgasbasierten Ammoniak- und Harnstoffanlage in Indien in eine mit erneuerbarer Energie betriebene Grünammoniak-Anlage. Die Finanzierung umfasst bis zu 100 Millionen USD über das von der Japan International Cooperation Agency (JICA) finanzierte LEAP2, und die Anlage soll jährlich etwa 1,1 Millionen Tonnen Grünammoniak produzieren
- Oktober 2026: Switch Bioworks ging eine strategische Zusammenarbeit mit Bayer Crop Science ein, um stickstoffbindende Biodüngertechnologie zu entwickeln und zu kommerzialisieren. Die Technologie verwendet gentechnisch veränderte Mikroben, die Pflanzenwurzeln besiedeln und einige Wochen nach Beginn der Wachstumssaison mit der Ammoniakproduktion beginnen, wobei Bayer Fähigkeiten in der Produktentwicklung, Formulierung, Felderprobung und Kommerzialisierung einbringt.
- April 2026: CF Industries Holdings, Inc. und PepsiCo schlossen eine Handelsvereinbarung zur Lieferung von zertifiziertem kohlenstoffarmem Harnstoff-Ammoniumnitrat (UAN)-Düngemittel an Landwirte, die Kartoffeln für PepsiCos Frito-Lay-Marken in den Vereinigten Staaten anbauen. Der Düngemittel nutzt Kohlenstoffabscheidung und -speicherung sowie andere Emissionsreduktionstechnologien und ist im Rahmen des Verified Ammonia Carbon Intensity Program zertifiziert.
Berichtsumfang des globalen Marktes für nachhaltige Düngemittel
Der Markt für nachhaltige Düngemittel umfasst Düngemittelprodukte, die den Nährstoffbedarf von Kulturen decken und gleichzeitig eine effiziente Nährstoffnutzung fördern und die Umweltauswirkungen der landwirtschaftlichen Düngung reduzieren. Diese Produkte adressieren das Nährstoffmanagement durch alternative Nährstoffquellen, biologische Prozesse und Formulierungen, die darauf ausgelegt sind, die Nährstoffverfügbarkeit zu verbessern und Nährstoffverluste zu begrenzen.
Der Markt für nachhaltige Düngemittel ist segmentiert nach Produkttyp (organische Düngemittel, Biodünger, Düngemittel mit verbesserter Effizienz, recycelte und aus Abfällen gewonnene Düngemittel sowie andere nachhaltige Düngemittel), nach Nährstofftyp (Stickstoff, Phosphor, Kalium und sekundäre Makronährstoffe) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
| Organische Düngemittel |
| Biodünger |
| Düngemittel mit verbesserter Effizienz |
| Recycelte und aus Abfällen gewonnene Düngemittel |
| Andere nachhaltige Düngemittel |
| Stickstoff |
| Phosphor |
| Kalium |
| Sekundäre Makronährstoffe |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Kenia | |
| Marokko | |
| Übriges Afrika |
| Nach Produkttyp | Organische Düngemittel | |
| Biodünger | ||
| Düngemittel mit verbesserter Effizienz | ||
| Recycelte und aus Abfällen gewonnene Düngemittel | ||
| Andere nachhaltige Düngemittel | ||
| Nach Nährstofftyp | Stickstoff | |
| Phosphor | ||
| Kalium | ||
| Sekundäre Makronährstoffe | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Kenia | ||
| Marokko | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den Markt für nachhaltige Düngemittel?
Der Markt für nachhaltige Düngemittel soll von 21,22 Milliarden USD im Jahr 2027 auf 32,34 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,79 % von 2027 bis 2032.
Welcher Produkttyp hat den größten Anteil am Markt für nachhaltige Düngemittel?
Organische Düngemittel entfielen im Jahr 2026 auf 61,79 % des Marktanteils für nachhaltige Düngemittel
Welches Nährstoffsegment soll im Markt für nachhaltige Düngemittel am schnellsten wachsen?
Phosphor soll von 2027 bis 2032 mit einem CAGR von 9,6 % wachsen.
Welche Region hat den größten Anteil am Markt für nachhaltige Düngemittel, und welche soll am schnellsten wachsen?
Europa entfiel im Jahr 2026 auf 34 % des Marktanteils für nachhaltige Düngemittel, während Asien-Pazifik von 2027 bis 2032 mit einem CAGR von 9,4 % wachsen soll.
Was sind die wichtigsten Faktoren, die die Einführung nachhaltiger Düngemittel einschränken?
Zu den wichtigsten Hemmnissen zählen höhere Produktkosten, variable Feldleistung mikrobieller Impfstoffe, Produktionskosten für Grünammoniak und regulatorische Compliance-Anforderungen.