
持続可能な肥料市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 21.22 十億米ドル |
| 市場規模 (2032) | 32.34 十億米ドル |
| 成長率 (2027 - 2032) | 8.79 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる持続可能な肥料市場分析
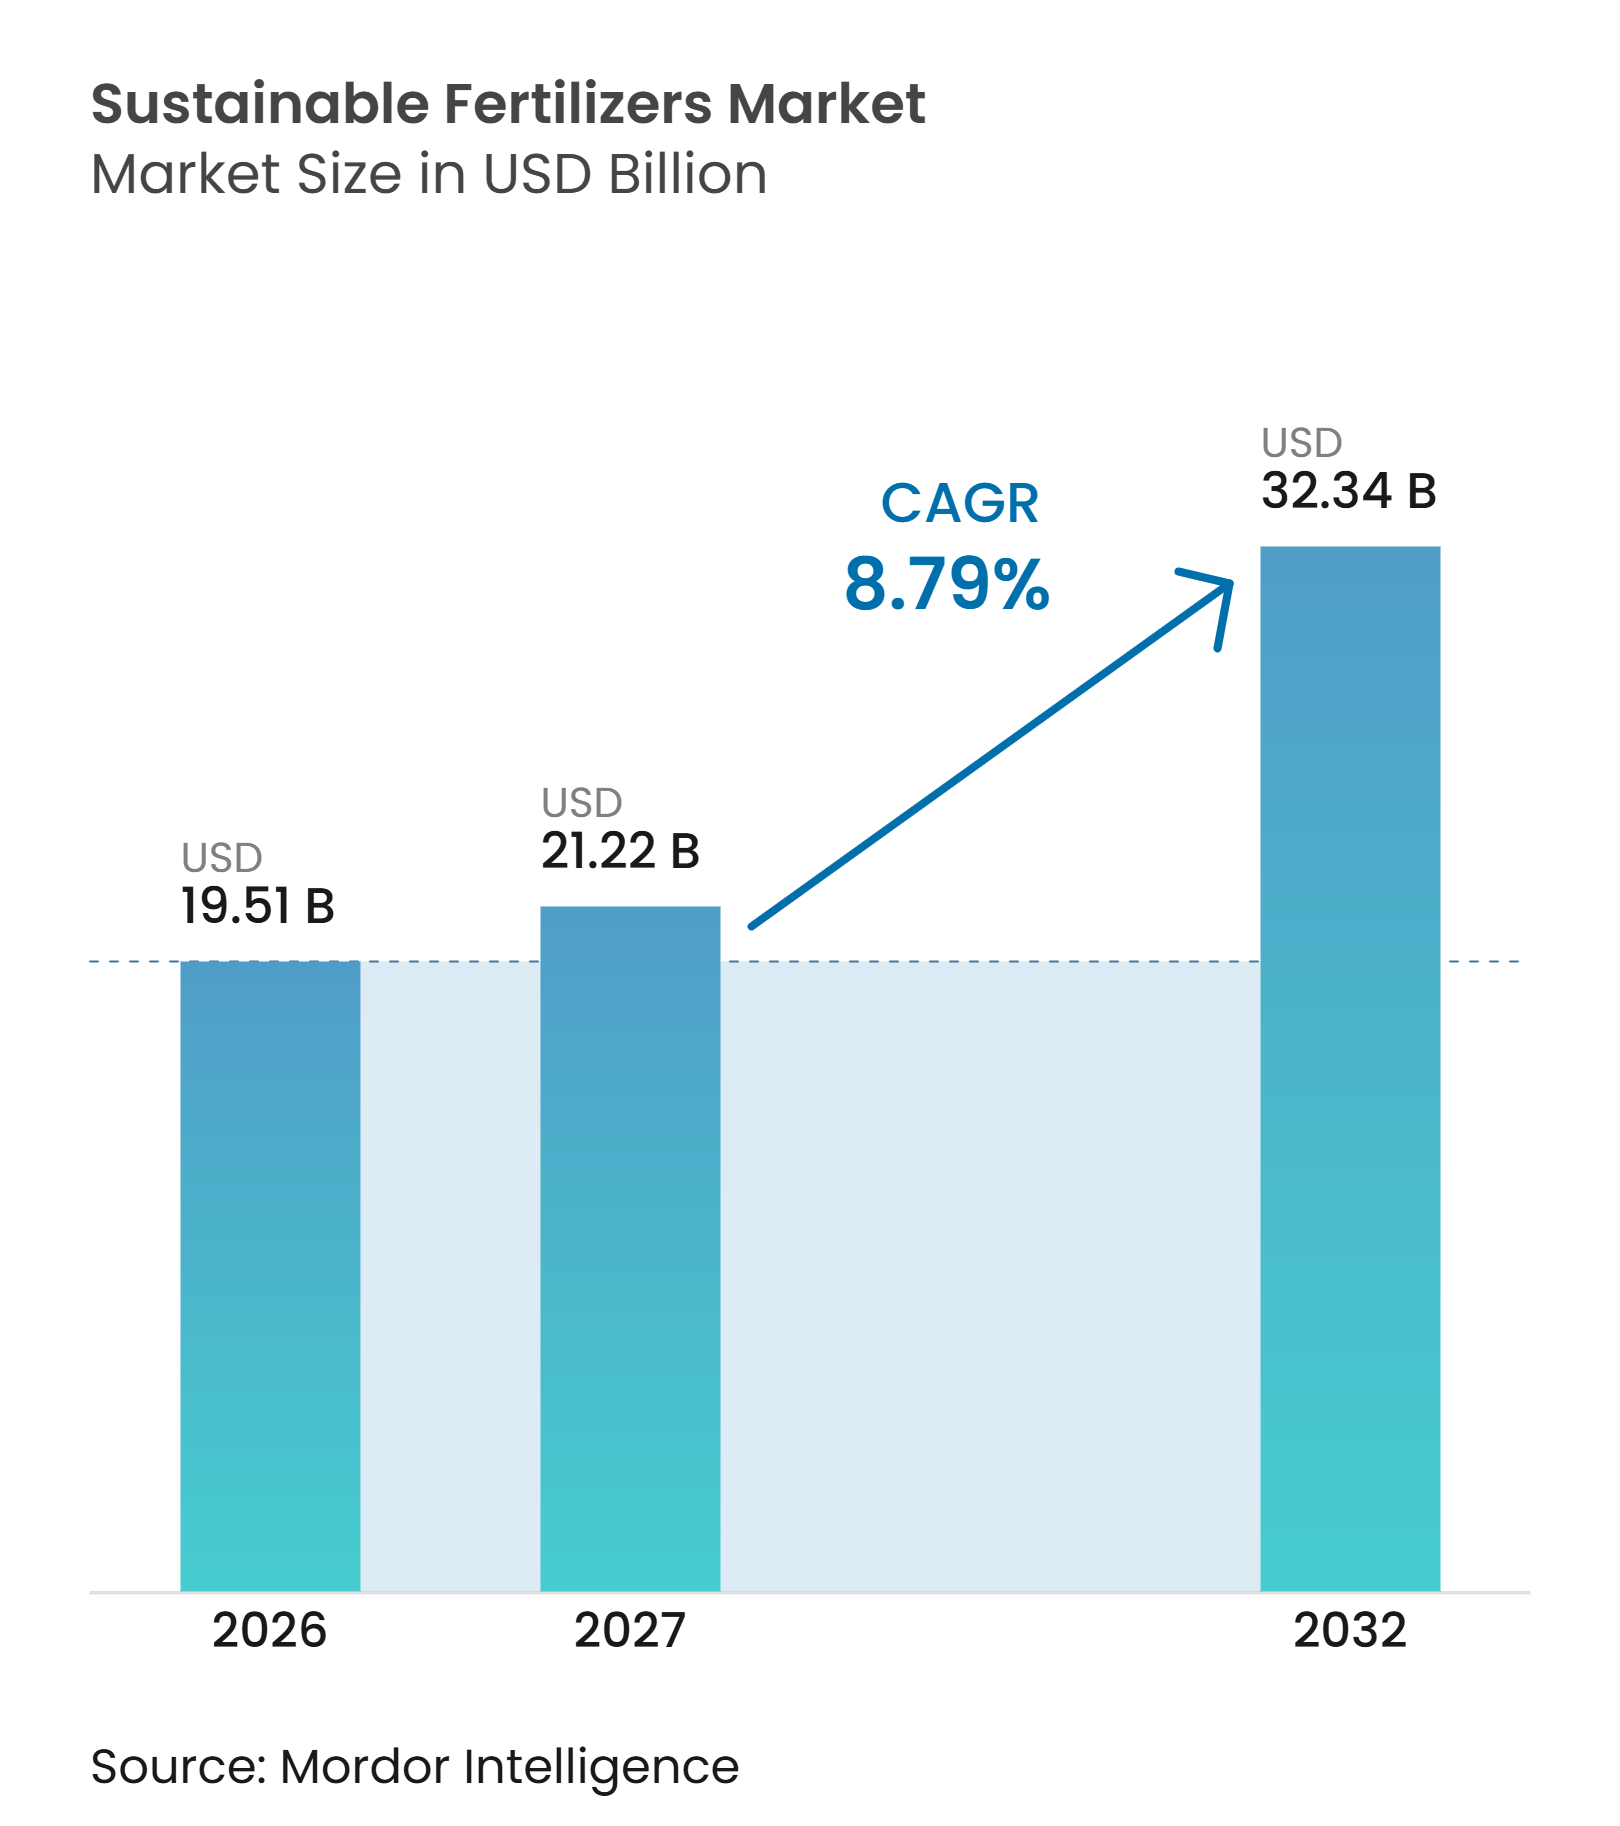
持続可能な肥料市場規模は2026年に19.51 ビリオン 米ドルと評価され、2027年の21.22 ビリオン 米ドルから2032年には32.34 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 8.79%で成長すると予測されています。市場成長は、食品サプライチーン全体における炭素開示要件、認証済み有機農業およびリジェネラティブ農業の拡大、ならびにグリーンアンモニアの商業化によって支えられています。生物学的製品および回収栄養素製品の採用も、栄養素利用効率の向上と従来の肥料生産方法への依存低減の機会を生み出しています。グリーンアンモニアプロジェクトは、低排出窒素肥料生産への道筋を提供しますが、その商業的実行可能性は再生可能電力コスト、プロジェクトファイナンス、および長期引取契約に依存しています。こうした機会にもかかわらず、価格プレミアム、認証要件、不安定なフィールドパフォーマンス、および農家の認知度の低さにより、普及は依然として制約されています。これらの障壁は、信用へのアクセス、流通ネットワーク、および農業指導サービスが購買決定に影響を与えうる新興市場において特に重要です。持続可能な肥料生産、栄養素回収インフラ、および施用技術への継続的な投資は、農業者および農業サプライチェーンが資源効率と排出削減をより重視するにつれて、市場発展に影響を与えると予想されます。
主要レポートのポイント
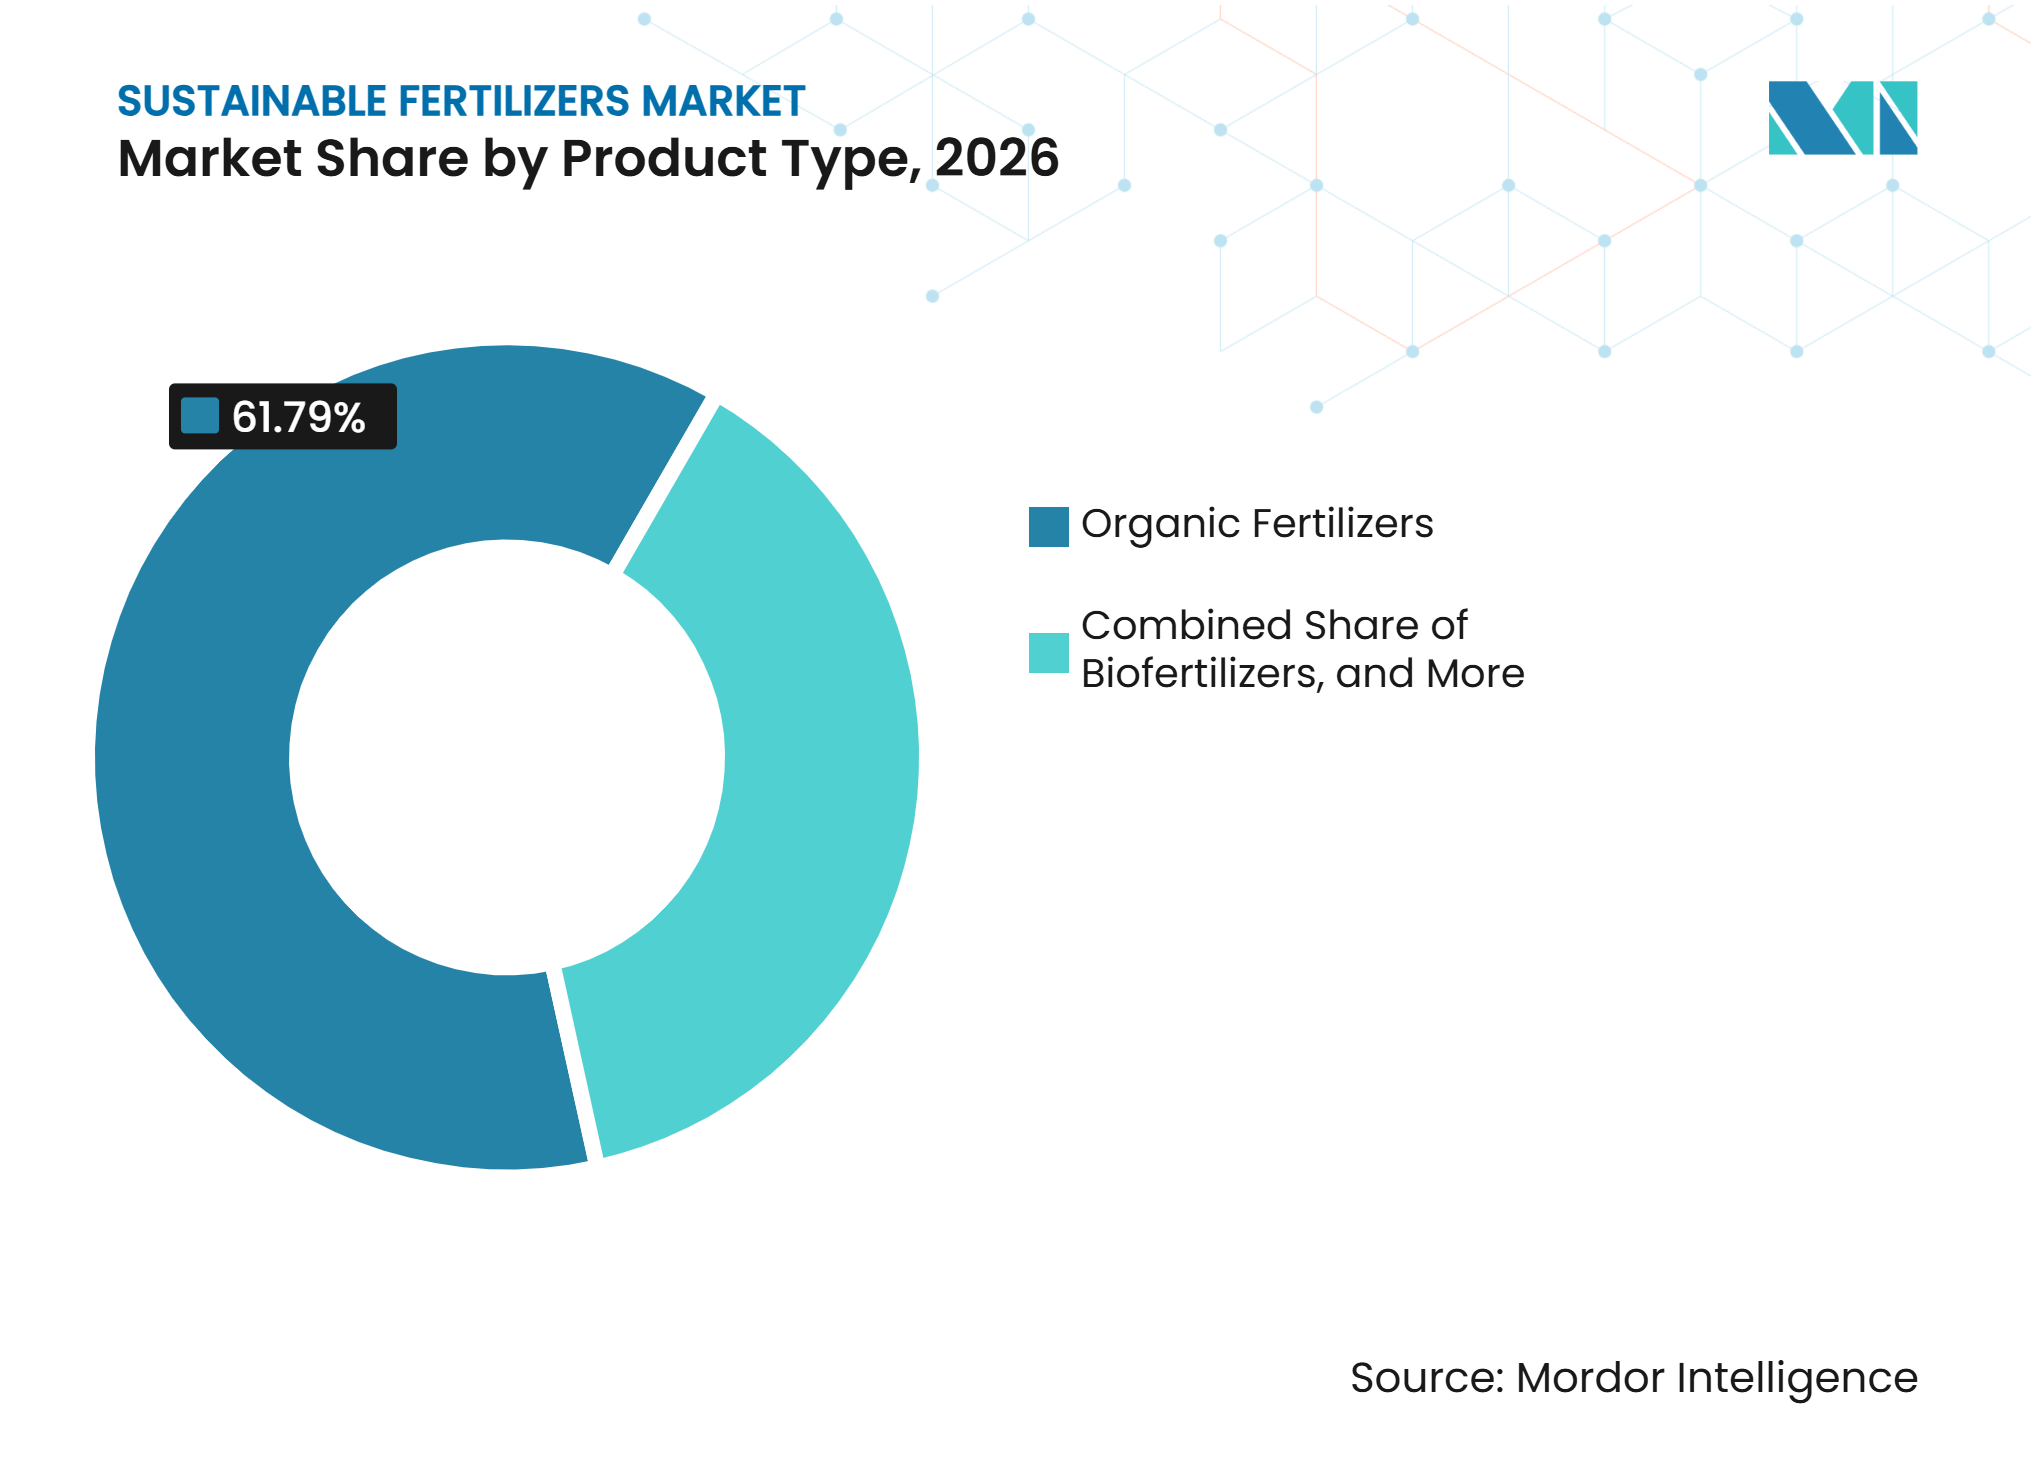
- 製品タイプ別では、有機肥料が2026年の持続可能な肥料市場シェアの61.79%を占め、2027年から2032年にかけてCAGR 9.2%で成長すると予測されています。
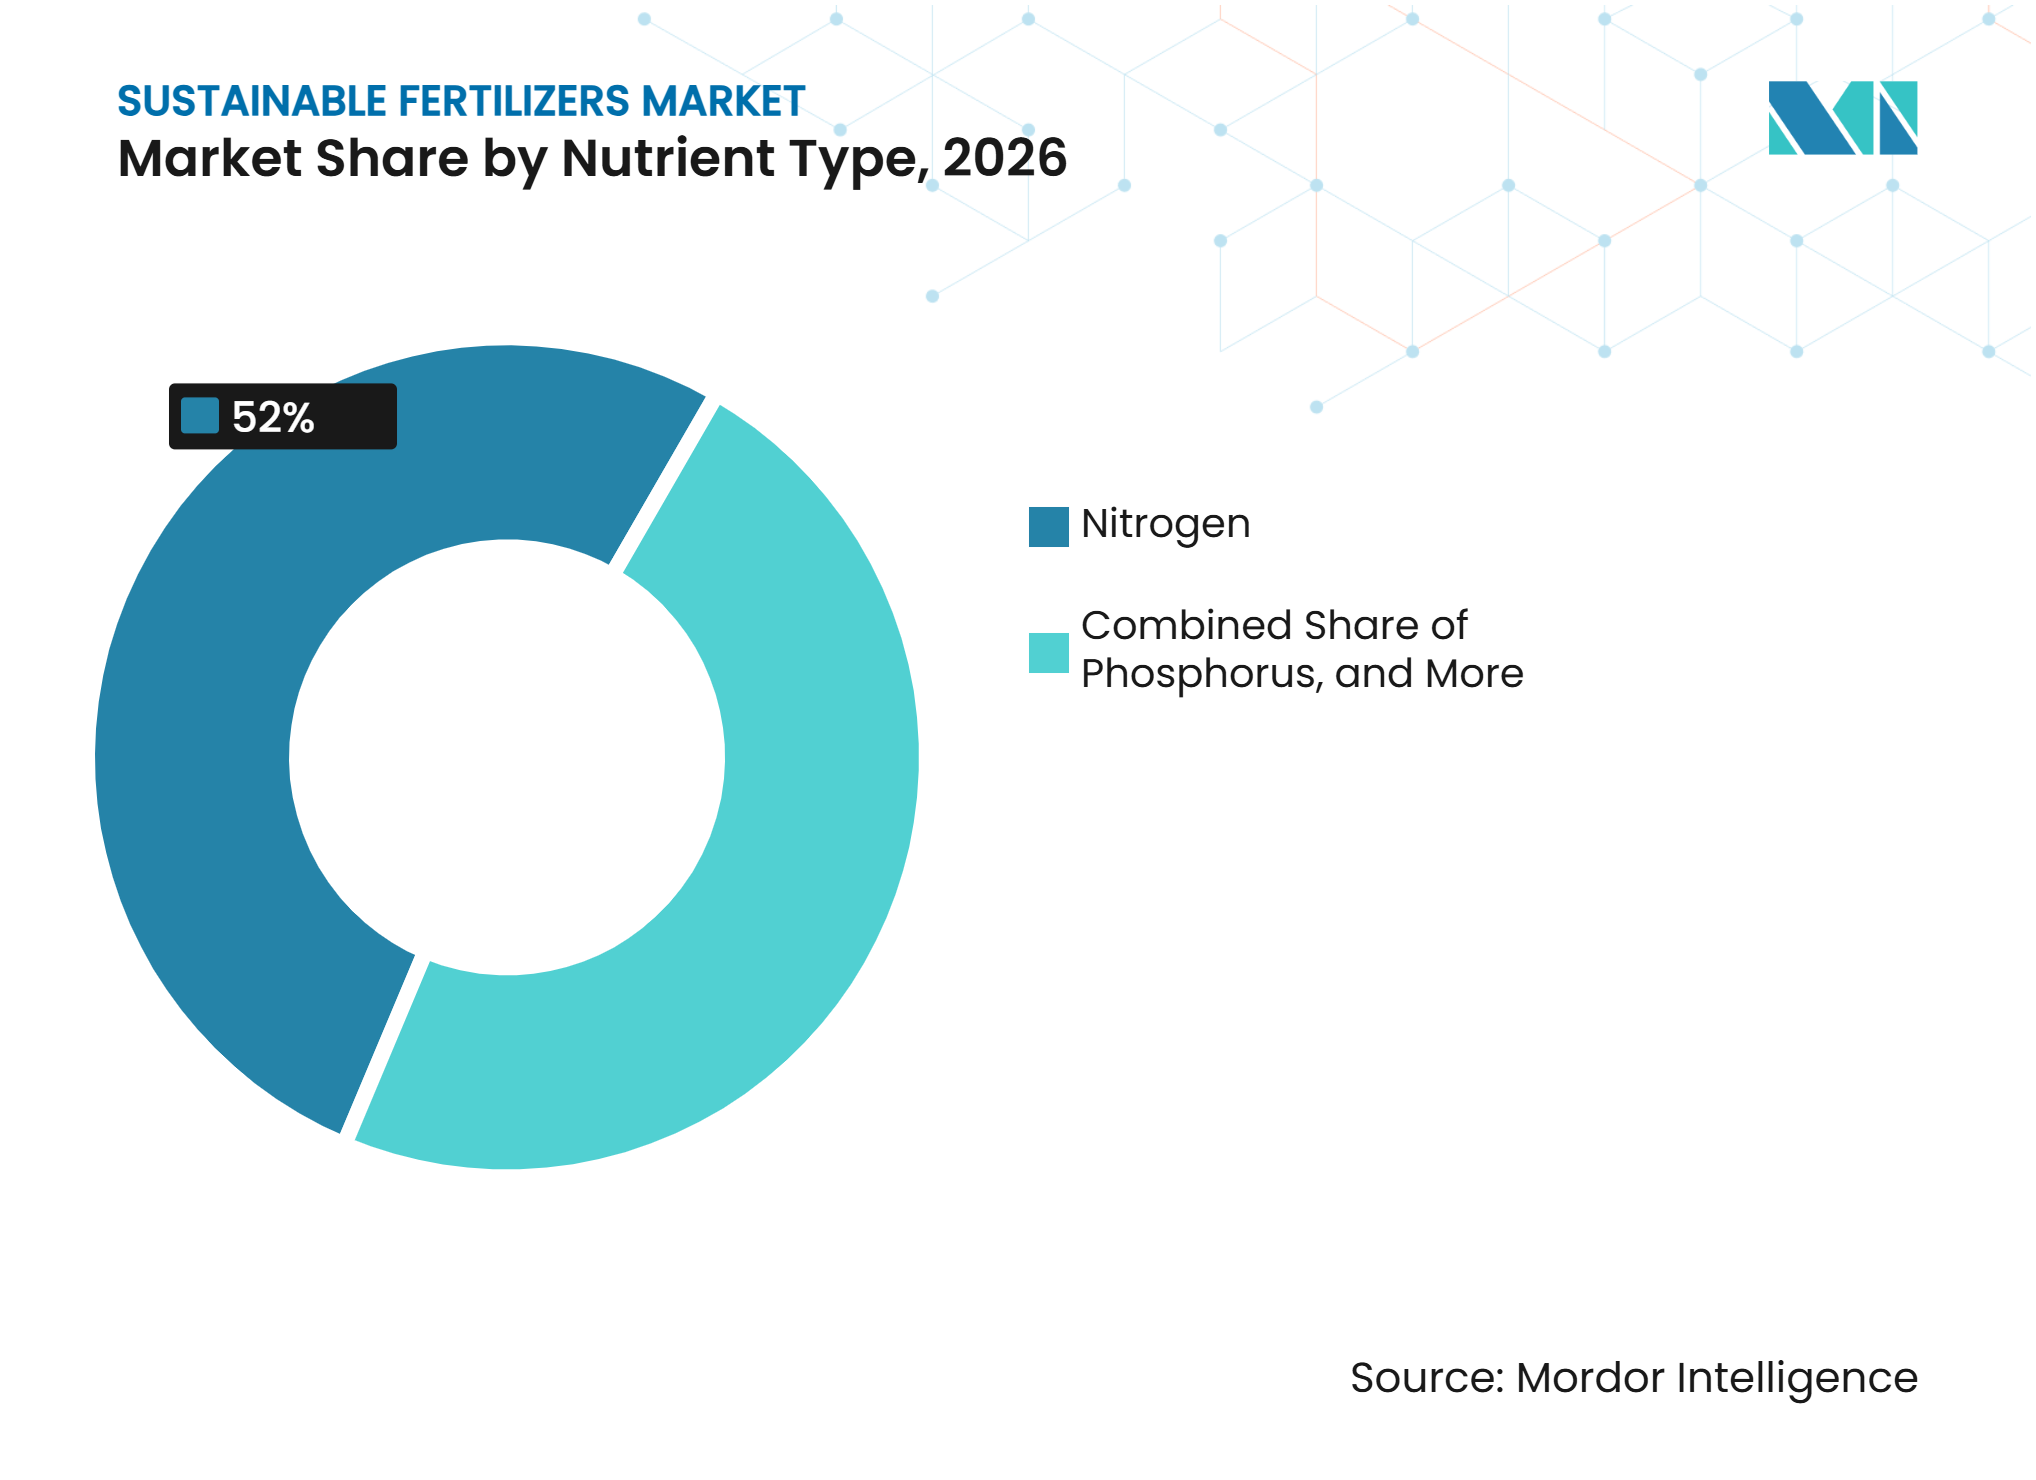
- 栄養素タイプ別では、窒素が2026年の持続可能な肥料市場規模の52%を占め、リンは2027年から2032年にかけてCAGR 9.6%で成長すると予測されています。
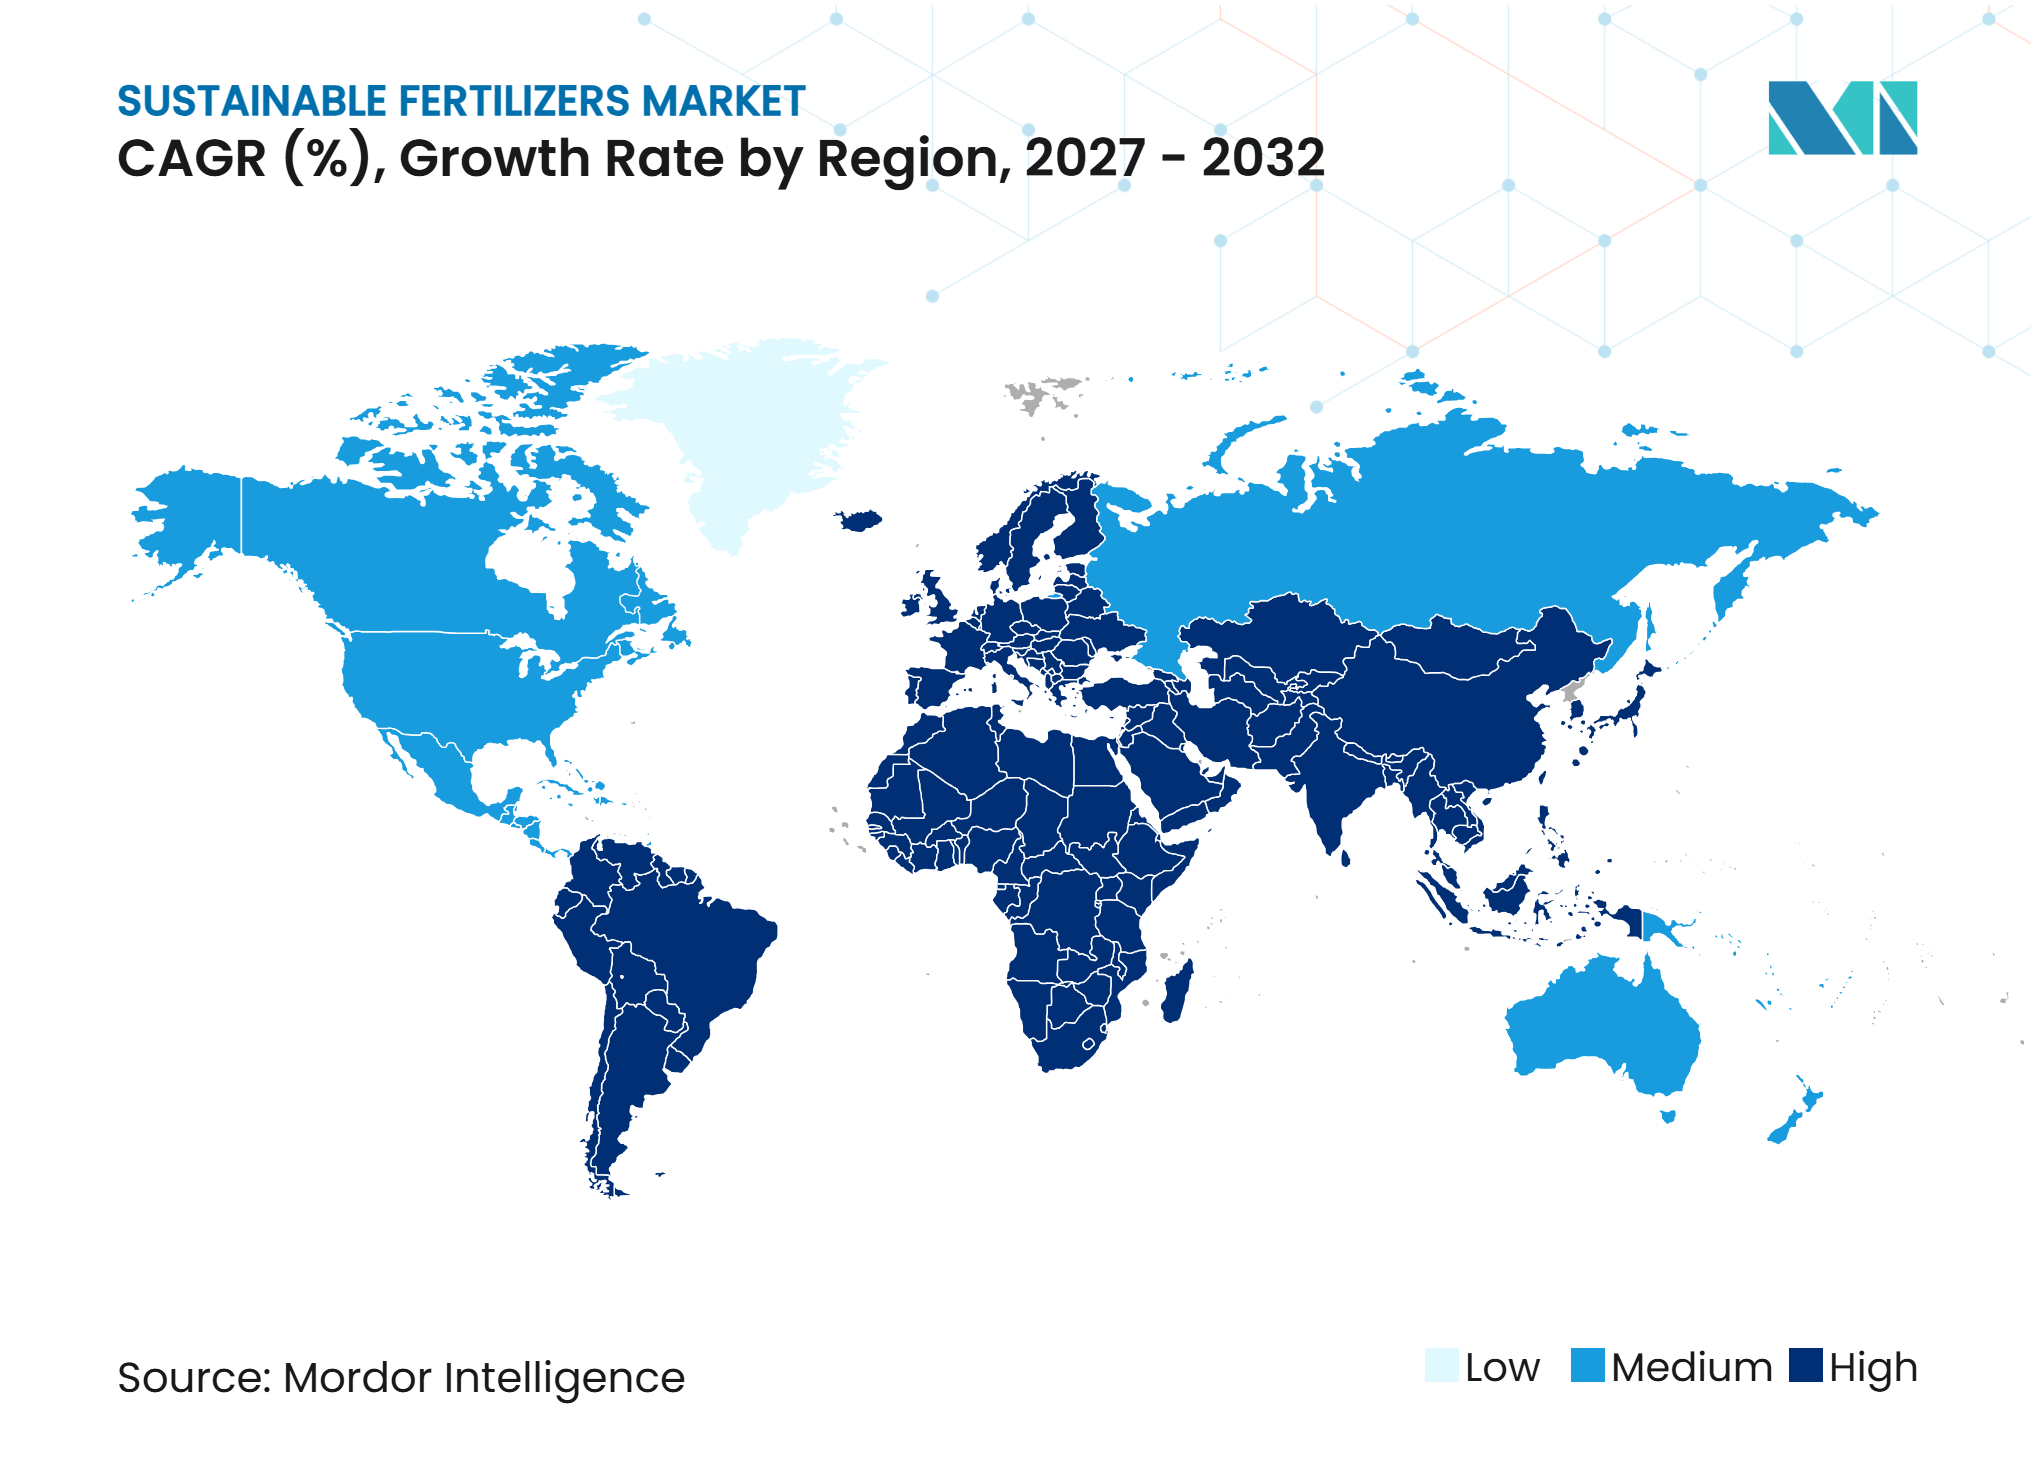
- 地域別では、欧州が2026年の市場シェアの34%を占め、アジア太平洋は2027年から2032年にかけてCAGR 9.4%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 気候スマートな栄養素管理 インセンティブ | +1.8% | 米国、ドイツ、フランス、インド、中国、ブラジルに政策強度が集中した グローバル | 中期(2〜4年) |
| 認証済み有機農業および リジェネラティブ農業の拡大 | +2.1% | 主に北米と欧州、インド、オーストラリア、ブラジルへの 波及あり | 長期(4年以上) |
| グリーンアンモニアプロジェクトの 商業化 | +1.5% | アジア太平洋および中東、 アフリカと欧州での初期段階の活動あり | 長期(4年以上) |
| 精密農業および 可変施肥 | +1.2% | 北米と欧州、日本、韓国、ブラジルでの 普及が進展中 | 中期(2〜4年) |
| 残留バイオマスおよび廃水 栄養素回収 | +0.9% | 米国、オランダ、ドイツ、中国、インド、ブラジルに集中した グローバル | 中期(2〜4年) |
| 高付加価値作物における 特殊肥料の採用 | +0.8% | 北米、欧州、アジア太平洋、 湾岸市場でも牽引力を獲得中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
気候スマートな栄養素管理インセンティブ
食品調達における炭素開示は、農業投入物をより詳細に追跡するバイヤーにとって、農場肥料の排出プロファイルをサプライチェーンの測定可能な考慮事項にしています。これにより、直接補助金のみに依存しない持続可能な肥料市場における需要が生まれ、食品バリューチェーン全体の購買期待に影響を与えることができます。米国の新興バイオテクノロジー国家安全保障委員会(NSCEB)は、2026年10月のイシューペーパーにおいて、バイオ肥料サプライチェーンを確保するための協調的なバイオテクノロジー戦略を勧告しており、これは2025年4の最終報告書で議会に提出したより広範なバイオ製造勧告を基盤としています[1]。日本と韓国は、国家水素目標を支援するために長期グリーンアンモニア引取契約を活用しています。これらの契約により、開発者はプロジェクトファイナンスが確定する前に需要をより明確に把握でき、投資判断が短期的な肥料価格に左右されにくくなります。調達要件と政策支援が組み合わさることで、サプライヤーが低排出肥料オプションを開発し、農業サプライチェーン全体の栄養素利用効率を向上させるインセンティブが強化されます。
認証済み有機農業およびリジェネラティブ農業の拡大
認証済み有機農地は、有機生産要件を満たす栄養素投入物への需要を生み出します。有機農業者は投入コストが上昇しても従来の肥料に切り替えることができないため、適合する栄養素供給が生産システムにとって重要です。欧州連合のファーム・トゥ・フォーク戦略は、2030年までに農地の少なくとも25%を有機農業とする目標を設定しています[2]。規則2019/1009は、EU肥料製品の要件を調和させ、適格な有機製品および有機無機複合製品の国境を越えたアクセスを支援しています。食品ブランドが主導するリジェネラティブ農業プログラムも、認証済み有機システムを超えた持続可能な投入物への需要を促進しており、認証インフラが未発達な市場での普及を支援しています。有機農地が拡大し、リジェネラティブ農業へのコミットメントが食品サプライチェーン全体に広がるにつれて、適合した資源効率の高い栄養素投入物への需要は拡大する可能性があります。
グリーンアンモニアプロジェクトの商業化
グリーンアンモニアは、既存のアンモニア取扱いおよび肥料生産インフラを活用しながら、窒素供給の排出プロファイルを低下させることができます。これにより、持続可能な肥料市場に対して、確立された生産・流通資産と統合できる大規模な低排出窒素の潜在的な供給源が提供されます。2026年10月、国際協力機構(JICA)とアジア開発銀行は、インドのAMグリーンアンモニアプロジェクトに最大1億米ドルを拠出することを約束しました。このプロジェクトは、従来のアンモニアプラントを年間110万メトリックトンの生産能力を持つ再生可能エネルギー駆動施設に転換することを目指しています[3]。開発者はプロジェクトファイナンスを支援するために安定した収益源を必要とするため、長期肥料購入コミットメントは重要です。インドの国家グリーン水素ミッションとEU水素委任法は、引取契約、コンプライアンス要件、および投資判断の整合を支援する政策フレームワークを提供しています。
精密農業および可変施肥
精密農業ツールは、農家が特定のほ場ゾーンにおいて高コストの栄養素製品を施用する価値を評価するのに役立ちます。2026年に「Precision Agriculture」誌に掲載されたメタ分析によると、トウモロコシにおける光学センサーベースの可変施肥窒素施用は、総窒素施用量を18%削減し、部分要素生産性を22%向上させ、収量を低下させることなく収益を6%改善しました。2026年に「Discover Soil」誌に掲載されたエビデンス統合によると、高効率肥料は従来の施用と比較して栄養素利用効率を10%から40%向上させました。これらの知見は、特に商業的に集約的な農業システムにおいて、栄養素管理を改善するための精密施用および高効率製品の役割を支持しています。持続可能な肥料製品とデジタル農業サービスを組み合わせるサプライヤーは、農業者が施用結果を評価し栄養素利用を最適化するのを支援でき、これらの製品のより広範な普及を促進します。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 持続可能製品の価格プレミアム | -2.1% | インド、ナイジェリア、ケニア、ブラジル、メキシコに集中した アジア太平洋、アフリカ、南米 | 短期(2年以内) |
| 再生可能電力および電解槽 コストエクスポージャー | -1.2% | オーストラリア、インド、中国、サウジアラビア、モロッコ、米国に集中した グリーンアンモニアのグローバル | 長期(4年以上) |
| 不安定なフィールドパフォーマンス および農家の認知度 | -1.4% | インド、中国、ナイジェリア、ケニア、ブラジルを中心とした アジア太平洋およびアフリカ | 中期(2〜4年) |
| 認証、トレーサビリティ、および ポリマーコーティングコンプライアンス負担 | -0.8% | 中国と日本に二次的エクスポージャーがある 欧州と北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
持続可能製品の価格プレミアム
持続可能な肥料と従来のバルク肥料の価格差は、再生可能原料のコスト、生物学的製造の複雑さ、認証費用、および少量生産を反映しています。小規模農家にとって、20%から40%の価格プレミアムは、製品が明確な収量または経済的メリットをもたらさない限り、採用を困難にする可能性があります。この課題は、信用へのアクセスと農業指導サービスが限られているサハラ以南のアフリカおよび南アジアの一部において特に重要です。持続可能な製品は、従来の肥料に使用される協同組合や政府系流通ネットワークではなく、コストの高い小売チャネルを通じてこれらの農家に届く場合もあります。ブラジルの有機肥料および有機無機複合肥料生産拡大計画は、一部の供給・流通ギャップに対処していますが、多くの新興市場では同等の物流ネットワークが未発達のままです。これらのコストおよび流通障壁は、特に投入予算が限られた農家の間で、持続可能な肥料の手頃さを制限し、普及を遅らせる可能性があります。
再生可能電力および電解槽コストエクスポージャー
再生可能電力はグリーンアンモニアの変動生産コストの70%から80%を占めており、電力価格がプロジェクト経済の中心となっています。電解槽コストは2020年から2025年にかけて低下しましたが、政策支援のない多くの地域では、グリーンアンモニアと従来のアンモニアのコスト差は依然として大きいです。グリッドの混雑と再生可能エネルギー発電の季節的変動は、プロジェクトマージンをさらに低下させる可能性があります。2026年1月、Yara Internationalは、EUが肥料への炭素国境課税を停止した場合、米国での低炭素アンモニアプロジェクトの計画を再検討すると述べました。電気分解と既存のガスベースプラントを組み合わせたハイブリッド構造は、一部のプロジェクトリスクを軽減できますが、電力コストへのエクスポージャーを排除するものではありません。これらの経済的不確実性は投資判断を遅らせ、生産コストの回収が依然として困難なグリーンアンモニアベース肥料の拡大を制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
有機肥料の規模が収益を支える有機肥料は2026年の持続可能な肥料市場シェアの61.79%を占め、2027年から2032年にかけてCAGR 9.2%で成長すると予測されています。その規模は、認証済み有機サプライチェーンでの長年の使用と、北米、欧州、アジア太平洋の一部における確立された流通を反映しています。堆肥、堆肥由来素材、植物由来栄養素製品は、このカテゴリーの成熟した供給基盤を形成しており、サプライヤーはさまざまな規模の農場や作物システムにサービスを提供できます。血粉などの単一成分製品は、差別化が少なく、バイヤーが類似の栄養素源を比較できる場合にマージン圧力に直面します。生物学的接種材を含む独自ブレンドは、その位置付けが測定可能な栄養素管理ニーズに結びついている場合、プレミアムを獲得し、より広い有機カテゴリーよりも速く成長できます。
バイオ肥料は、商業農業システムが複数の農業要件に対応するために微生物製剤をますます採用するにつれて、牽引力を増しています。サプライヤーがより広範な栄養素管理ニーズをサポートする製剤を開発するにつれて、多菌株微生物コンソーシアムが単一生物製品よりも普及しています。高効率肥料は、農家の認知度の向上、農業指導サービスへのアクセス、および精密施用ツールの利用可能性から恩恵を受けています。廃棄物由来のリサイクル肥料も、必要な収集・処理インフラを持つ地域で廃水処理とストルバイト生産への投資が拡大するにつれて、牽引力を増しています。グリーンアンモニア由来の窒素製品を含むその他の持続可能な肥料は、商業プロジェクトが2028年以降に量を供給し始めるにつれて普及する可能性があります。



栄養素タイプ別:
窒素が規模を維持しながらリンが前進窒素は2026年の持続可能な肥料市場シェアの52%を占めました。窒素固定生物製剤、高効率窒素製品、および低炭素アンモニアはすべて、異なる生産モデルと農場用途にわたるその主導的地位に貢献しています。CF IndustriesおよびスリーディグリーズによるとCF Industries and 3Degreesによると、肥料生産は年間約26億トンの二酸化炭素換算排出量を占めており、窒素肥料製造がこれらの排出量の最大シェアを占めています。これが、窒素脱炭素化が持続可能な肥料市場内で相当な政策的注目と民間資本を受ける理由を説明しています。低炭素アンモニアが利用可能になるにつれて、肥料施用量を比例的に増加させることなく、持続可能な製品提供において従来の窒素を置き換えることができます。
リンは2027年から2032年にかけてCAGR 9.6%で成長すると予測されています。ストルバイト回収プロジェクト、リン酸塩可溶化バイオ肥料、およびリン酸塩埋蔵量の集中に関する懸念がこの拡大を支援し、回収ベースの供給オプションへの注目を高めています。カリウムの採用は、より効率的な栄養素プログラムを求める農業者向けのカリウム可動化生物製品および低炭素カリ処理によって支援されています。K+Sは、低炭素カリ処理の例として、炭素削減カリウムおよびマグネシウム肥料ラインCを導入しました。カルシウム、マグネシウム、硫黄を含む二次多量栄養素は、一次栄養素と並行して栄養素ニーズに対処し、よりバランスの取れた栄養素施用を促進する土壌健全性プログラムに関連しています。

地域分析
欧州は2026年の持続可能な肥料市場シェアの34%を占め、最大の地域となっています。持続可能な投入物に関する確立された規制フレームワークは、コンプライアンス、製品品質、およびラベリングを重視しており、地域全体のサプライヤー戦略を形成しています。規則2019/1009は、欧州連合全体で有機ベースおよびリサイクル栄養素製品の基準を調和させ、加盟国全体での持続可能な肥料製品の開発と商業化を支援しています。
アジア太平洋は最も成長が速い地域であり、2027年から2032年にかけてCAGR 9.4%が予測されています。この地域は、特にインドでバイオ肥料とグリーンアンモニアへの政策支援と組み合わさった大規模な農業基盤を持ち、商業農業と小規模農業システム全体にわたる機会を生み出しています。インドの自然農業国家ミッションとグリーン水素調達フレームワークは、再生可能エネルギーと肥料生産を結びつけるプロジェクトを含む国内サプライチェーンへの投資を促進しています。2026年10月、国際協力機構(JICA)とアジア開発銀行は、インドのAMグリーンアンモニアプロジェクトに最大1億米ドルを拠出することを約束しました。
北米は、持続可能な肥料の採用を支援する低炭素窒素の商業化と精密農業インフラの恩恵を受けています。南米の市場は、ブラジルの大規模畑作システム全体の需要と生物学的投入物への関心によって支えられています。アフリカでは、土壌肥沃度回復の必要性と持続可能な肥料生産への投資が市場発展を支援しています。2025年11月、ケニアはオルカリアに地熱エネルギーで稼働し年間48万メトリックトンを生産するよう設計された8億米ドルのグリーンアンモニアおよび肥料プラントの建設を開始しました。中東は、再生可能エネルギー資源とアンモニア輸送インフラに支えられた生産ハブとしての潜在力を持ち、トルコとアラブ首長国連邦が地域需要に貢献しています。
競合環境
市場集中度
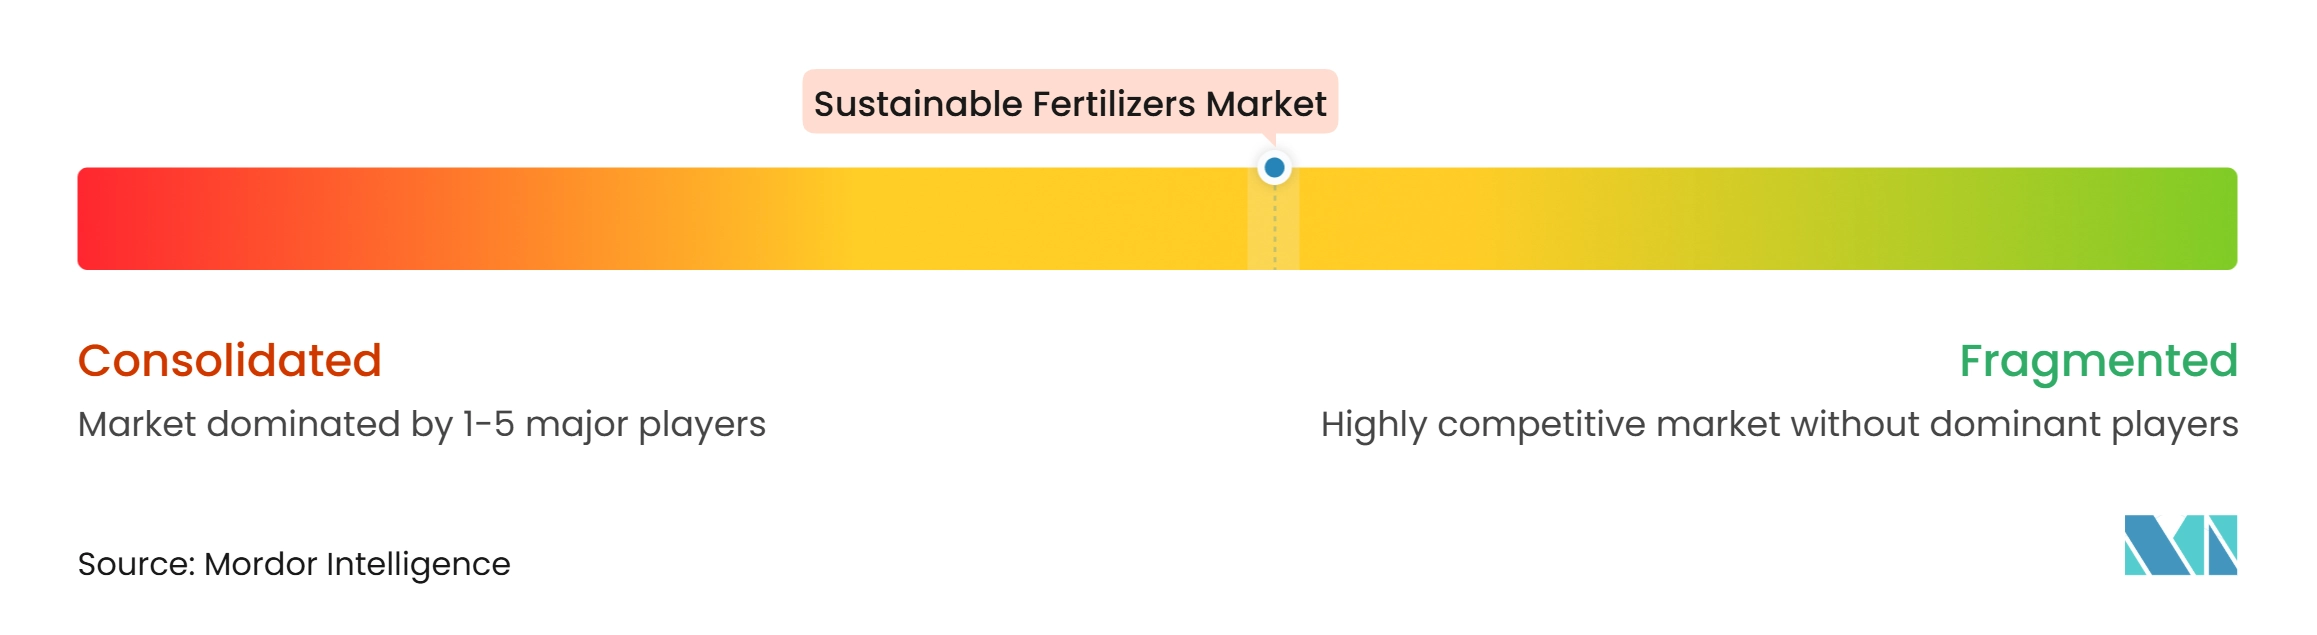
持続可能な肥料市場は2026年に中程度の集中度を示しました。競争には、地域のバイオ肥料企業、有機投入物専門企業、および地域流通、製剤、技術サポートを通じて競争する栄養素回収技術企業が含まれます。この構造は製品競争を活発に保ちながら、地域企業が特定の作物および土壌ニーズに対応することを可能にしています。Yara Internationalは、ヤラ・クライメート・チョイス・ファーティライザーズレンジを通じてその地位を支援しています。2026年1月、同社は2024年から2030年にかけてフリーキャッシュフローを6億米ドル以上拡大することを目標としていると述べました。
Nutrienは、リン酸塩事業の戦略的代替案を検討しながら高効率窒素に注力しており、統合サプライヤーが持続可能な肥料成長の可能性がある分野に資本を振り向け、この方向性と合致しない可能性のある資産を再評価している様子を反映しています。ICLは、買収主導の地理的拡大と生分解性eqo.xコーティング技術を使用して製品を差別化しています。CF Industriesは、マーズおよびその他の食品企業との低炭素肥料アライアンスを通じて認証とトレーサビリティを開発しており、小規模サプライヤーが独自に構築することが困難なインフラを構築しています。
小規模農家および主食作物システム向けの低コスト生物製品は、価格設定とコストの高い流通チャネルが普及を制限しうるアフリカと南アジアで依然として機会があります。欧州以外での検証済みリサイクルリン供給チェーンも、ストルバイトおよび消化液インフラが発展し、サプライヤーが信頼性の高い収集、処理、製品品質、および顧客アクセスを確立するために取り組む中で依然として限られています。2026年10月、スイッチ・バイオワークスはバイエル・クロップ・サイエンスとの戦略的協力関係を締結し、切り替え可能な窒素固定バイオ肥料技術を開発・商業化することになりました。この取り決めは、生物学的専門企業と確立された農業企業が技術的専門知識、フィールドテスト、および商業化リソースを組み合わせて高付加価値作物用途向けの製品を開発できることを示しています。
持続可能な肥料産業のリーダー企業
-
Yara International ASA
-
Nutrien Ltd.
-
ICL Group Ltd.
-
CF Industries Holdings, Inc.
-
The Mosaic Company
- 注:主要企業の掲載順は順位を示すものではありません。
持続可能な肥料市場 このレポートでカバーされる企業
- Yara International ASA
- Nutrien Ltd.
- CF Industries Holdings, Inc.
- ICL Group Ltd.
- The Mosaic Company
- Greenstar Fertilizers Limited
- OCP S.A.
- K+S Aktiengesellschaft
- Coromandel International Limited
- Lallemand Inc.
- Bioceres Crop Solutions Corp.
- Kingenta Ecological Engineering Group Co., Ltd.
- Suståne Natural Fertilizer, Inc.
- Fertiberia, S.A.
- COMPO EXPERT GmbH
最近の産業開発事情 持続可能な肥料市場
- 2026年10月:アジア開発銀行(ADB)はAMグリーンアンモニア(インド)プライベートリミテッドと融資契約を締結し、インドの既存の天然ガスベースのアンモニアおよび尿素施設を再生可能エネルギー駆動のグリーンアンモニアプラントに転換することを支援しました。融資には国際協力機構(JICA)資金によるLEAP2を通じた最大1億米ドルが含まれ、施設は年間約110万トンのグリーンアンモニアを生産する計画です。
- 2026年10月:スイッチ・バイオワークスはバイエル・クロップ・サイエンスとの戦略的協力関係を締結し、窒素固定バイオ肥料技術を開発・商業化することになりました。この技術は植物の根に定着する操作された微生物を使用し、生育シーズンの数週間後にアンモニアの生産を開始するもので、バイエルは製品開発、製剤、フィールドテスト、および商業化における能力を提供しています。
- 2026年4月:CF Industries Holdings, Inc.とペプシコは、米国でペプシコのフリトレーブランド向けにジャガイモを栽培する農家に認証済み低炭素尿素硝酸アンモニウム(UAN)肥料を供給する商業契約を締結しました。この肥料は炭素回収・貯留および他の排出削減技術を使用しており、検証済みアンモニア炭素強度プログラムの下で認証されています。
世界の持続可能な肥料市場レポートの範囲
持続可能な肥料市場は、効率的な栄養素利用を促進し農業施肥の環境負荷を低減しながら、作物の栄養素要件を支援する肥料製品を対象としています。これらの製品は、代替栄養素源、生物学的プロセス、および栄養素の利用可能性を向上させ栄養素損失を制限するよう設計された製剤を通じて栄養素管理に対応しています。
持続可能な肥料市場は、製品タイプ別(有機肥料、バイオ肥料、高効率肥料、リサイクル・廃棄物由来肥料、その他の持続可能肥料)、栄養素タイプ別(窒素、リン、カリウム、二次多量栄養素)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)に区分されます。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
セグメンテーション概要
| 有機肥料 |
| バイオ肥料 |
| 高効率肥料 |
| リサイクル・廃棄物由来肥料 |
| その他の持続可能な肥料 |
| 窒素 |
| リン |
| カリウム |
| 二次多量栄養素 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| オランダ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| アジア太平洋その他 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| ケニア | |
| モロッコ | |
| アフリカその他 |
| 製品タイプ別 | 有機肥料 | |
| バイオ肥料 | ||
| 高効率肥料 | ||
| リサイクル・廃棄物由来肥料 | ||
| その他の持続可能な肥料 | ||
| 栄養素タイプ別 | 窒素 | |
| リン | ||
| カリウム | ||
| 二次多量栄養素 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| ケニア | ||
| モロッコ | ||
| アフリカその他 | ||
レポートで回答される主要な質問
持続可能な肥料市場の予測成長率はどのくらいですか?
持続可能な肥料市場は、2027年の21.22 ビリオン 米ドルから2032年には32.34 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 8.79%で成長すると予測されています。
持続可能な肥料市場で最大のシェアを持つ製品タイプはどれですか?
有機肥料は2026年の持続可能な肥料市場シェアの61.79%を占めました。
持続可能な肥料市場で最も速く成長すると予測される栄養素セグメントはどれですか?
リンは2027年から2032年にかけてCAGR 9.6%で成長すると予測されています。
持続可能な肥料市場で最大のシェアを持つ地域はどこで、最も速く成長すると予測される地域はどこですか?
欧州は2026年の持続可能な肥料市場シェアの34%を占め、アジア太平洋は2027年から2032年にかけてCAGR 9.4%で成長すると予測されています。
持続可能な肥料の採用を制限する主要な要因は何ですか?
主な制約要因には、高い製品コスト、微生物接種材の不安定なフィールドパフォーマンス、グリーンアンモニアの生産コスト、および規制コンプライアンス要件が含まれます。