
Tamanho e Participação do Mercado de Combustível de Aviação Sustentável
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.74 Bilhões de dólares |
| Tamanho do Mercado (2032) | 24.27 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 45.36 % |
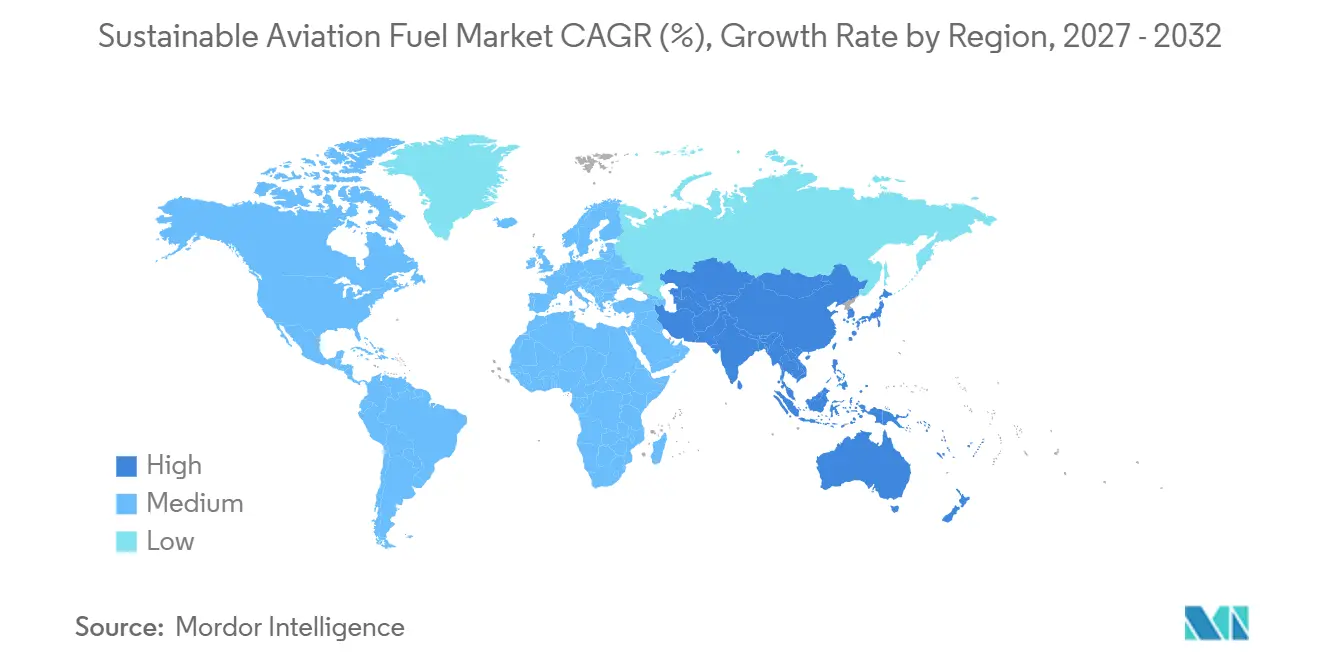
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
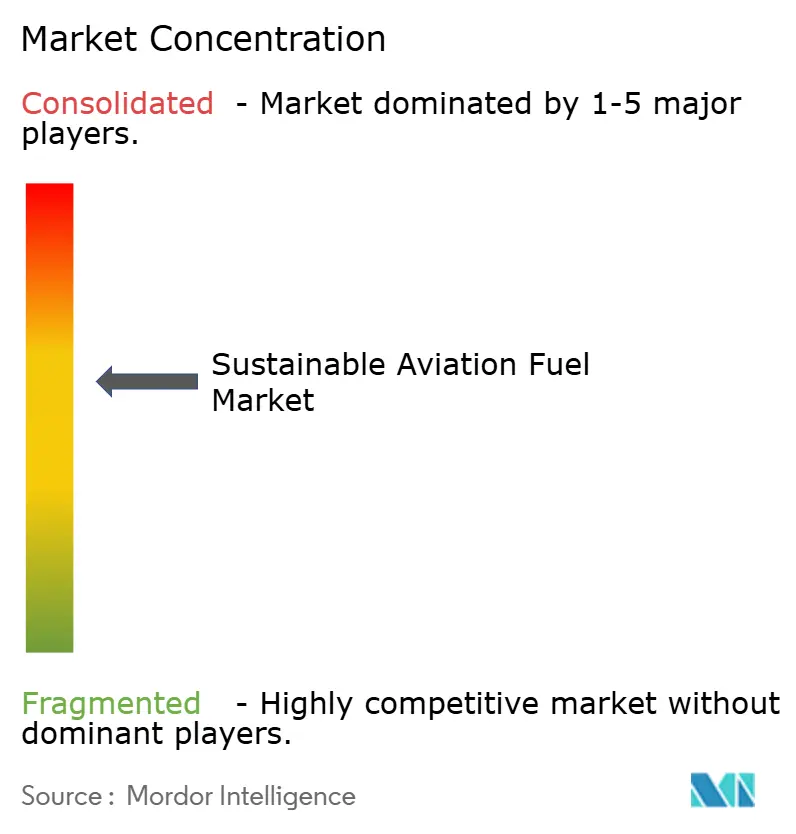
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Combustível de Aviação Sustentável por Mordor Intelligence
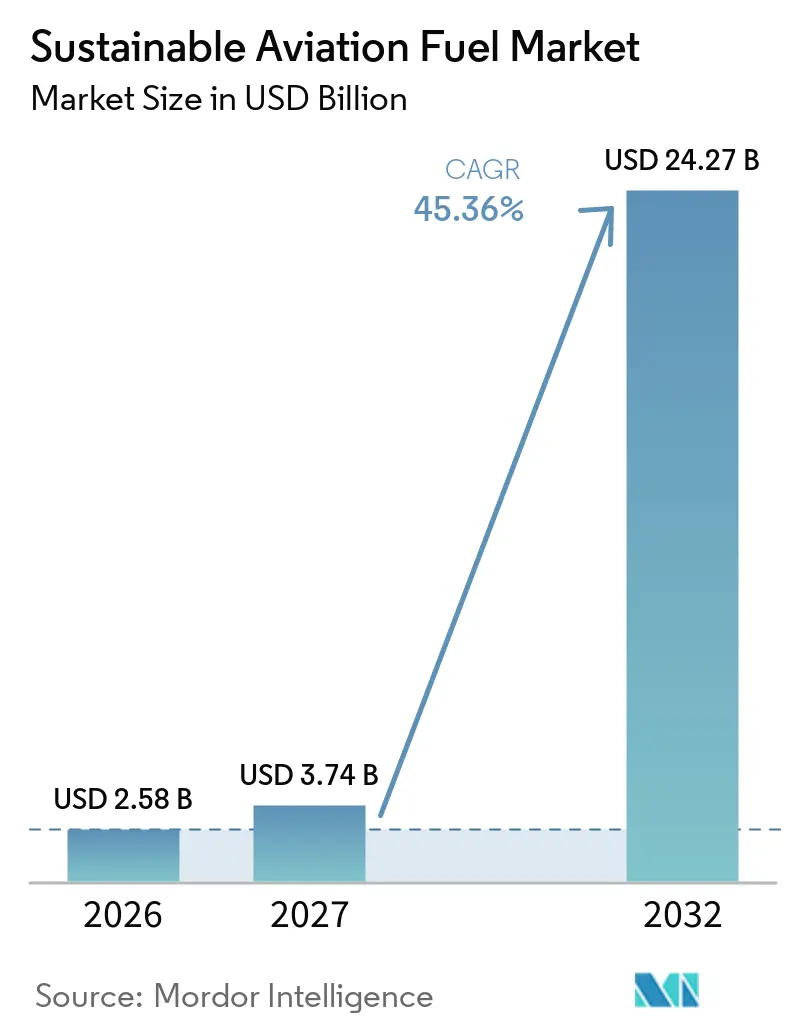
O tamanho do Mercado de Combustível de Aviação Sustentável está projetado em 2,58 bilhões de USD em 2026, 3,74 bilhões de USD em 2027, e deve atingir 24,27 bilhões de USD até 2032, a um CAGR de 45,36% de 2027 a 2032. Os mandatos vinculantes de combustível estão tornando a demanda mais previsível para os produtores, particularmente na Europa e em partes da Ásia-Pacífico. Os aeroportos da UE receberam 1,1 milhão de toneladas de combustível de aviação sustentável em 2025, equivalente a 2,8% do combustível de aviação fornecido nos aeroportos da União, acima da obrigação de 2%.[1] Este resultado demonstrou que os requisitos regulatórios podem converter capacidade anunciada em oferta física. Também destacou a dependência do setor em relação às matérias-primas de Ésteres e Ácidos Graxos Hidroprocessados (HEFA) e a necessidade de capacidade de álcool para combustível de aviação, resíduos para combustível e energia para líquido. Os acordos de compra de longo prazo das companhias aéreas e as aquisições de certificados corporativos estão ampliando o conjunto de compradores dispostos a apoiar novas instalações.
Principais Conclusões do Relatório
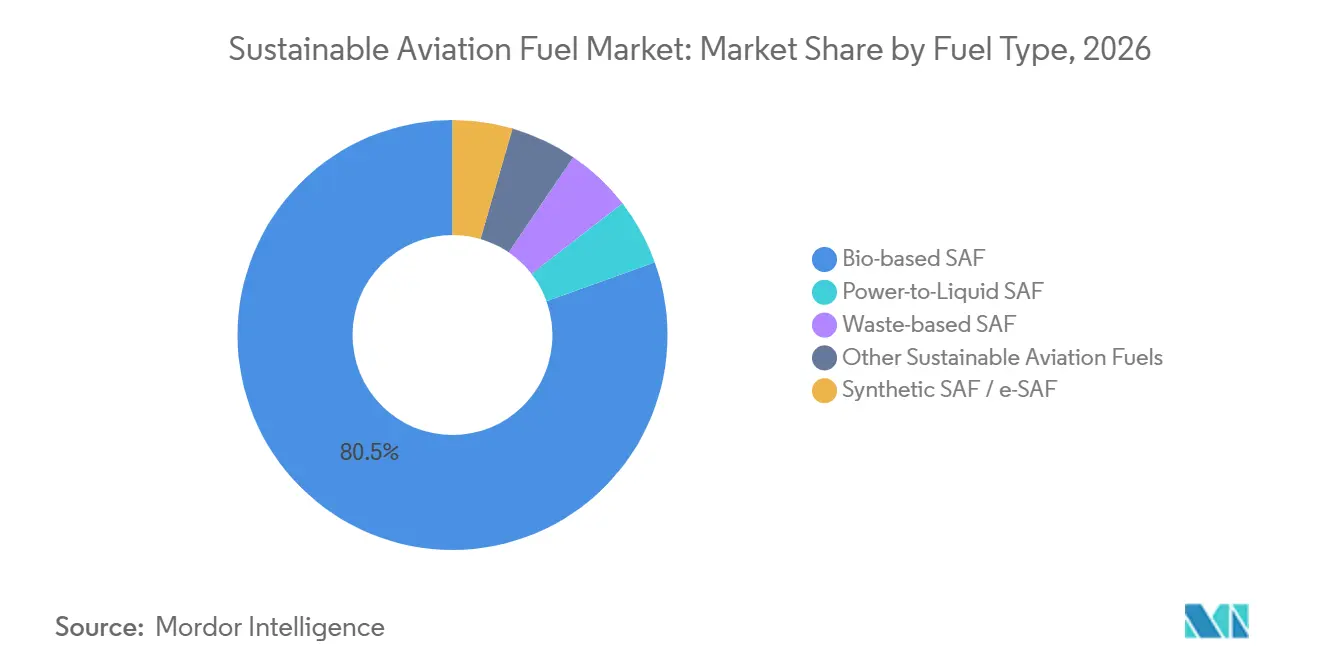
- Por tipo de combustível, o combustível de base biológica detinha 80,5% da participação do mercado de combustível de aviação sustentável em 2026, enquanto o combustível de energia para líquido está projetado para registrar um CAGR de 47,5% até 2032.
- Por taxa de mistura, as misturas de até 10% representavam 62,1% do tamanho do mercado de combustível de aviação sustentável em 2026, enquanto as misturas acima de 50% estão projetadas para crescer a um CAGR de 48,3% até 2032.
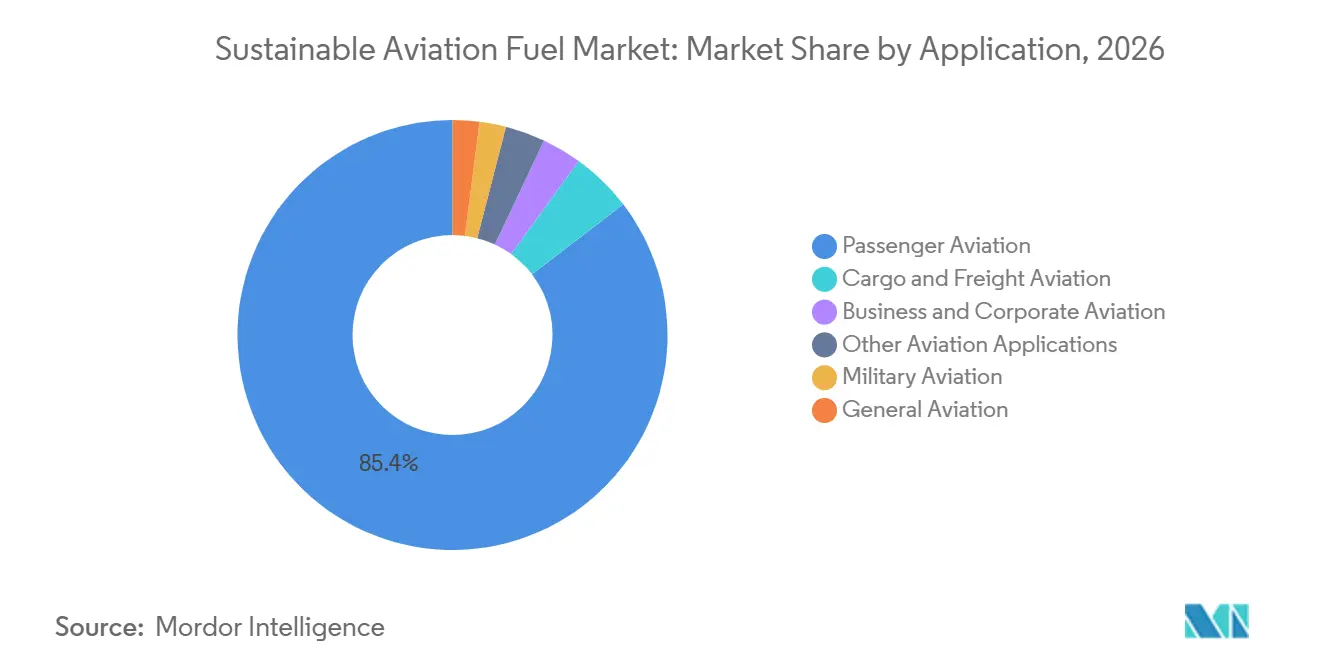
- Por aplicação, a aviação de passageiros detinha 85,4% da participação do mercado de combustível de aviação sustentável em 2026, enquanto a aviação militar está prevista para expandir a um CAGR de 45,7% até 2032.
- Por capacidade de empresa, a Neste detinha 38% da capacidade de produção global em 2026, enquanto os 5 maiores produtores controlavam 64% da oferta.
- Por geografia, a América do Norte detinha 42,2% da receita em 2026, enquanto a Ásia-Pacífico está projetada para registrar um CAGR de 51,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos Vinculantes de Mistura de SAF e Políticas de Redução de Carbono | +9.5% | Global, liderado pela UE, Reino Unido, EUA e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Compromissos de Emissões Líquidas Zero das Companhias Aéreas e Acordos de Compra de Longo Prazo | +7.5% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Conversão de Refinarias e Reutilização de Infraestrutura Brownfield | +5.5% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Comercialização de Rotas Não Lipídicas e Energia Renovável para Líquido | +6.5% | UE, Reino Unido, EUA, Chile e África do Sul | Longo prazo (≥ 4 anos) |
| Demanda Corporativa de Viagens, Carga e Defesa por Certificados de SAF Rastreáveis | +4.5% | Global, centrado na América do Norte e na UE | Médio prazo (2-4 anos) |
| Expansão da Rede de Armazenamento, Mistura e Registro de Créditos em Aeroportos | +4% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Vinculantes de Mistura de Combustível de Aviação Sustentável (SAF) e Políticas de Redução de Carbono
As obrigações vinculantes de mistura cobrem uma parcela crescente da demanda global de combustível de aviação e oferecem aos produtores pisos de demanda mais claros. A Lei de Combustível de Aviação Sustentável do Reino Unido de 2026 estabeleceu contratos de garantia de receita que apoiam a renda dos produtores quando os preços do combustível caem abaixo do nível acordado.[2] O mecanismo é financiado por meio de uma taxa sobre os fornecedores de combustível de aviação e tem como objetivo apoiar o investimento na produção doméstica. O Japão também avançou em direção à mistura obrigatória para voos internacionais a partir de 7 grandes aeroportos a partir de 2030, substituindo uma abordagem puramente voluntária por uma estrutura orientada ao cumprimento. A certeza de demanda pode melhorar o caso de financiamento para plantas pioneiras porque os credores podem avaliar as vendas futuras com mais confiança. A estrutura de financiamento resultante pode reduzir o ônus de custo que os projetos iniciais carregam sozinhos.
Compromissos de Emissões Líquidas Zero das Companhias Aéreas e Acordos de Compra de Longo Prazo
As companhias aéreas estão utilizando acordos de fornecimento mais longos para garantir volumes de combustível e proporcionar visibilidade de receita aos desenvolvedores. Esses contratos agora se estendem muito além dos ciclos curtos de aquisição que anteriormente caracterizavam o mercado de combustível de aviação sustentável. A American Airlines e o Google assinaram um acordo de certificado de combustível de aviação sustentável de 35 milhões de galões em junho de 2026. A transação demonstrou que grandes compradores corporativos podem apoiar a descarbonização sem receber o combustível físico em seus próprios locais. Os sistemas de registro de créditos permitem que o atributo ambiental seja separado da rota de entrega física. Essa abordagem oferece aos produtores acesso à demanda corporativa juntamente com a demanda das companhias aéreas e pode apoiar uma participação mais ampla de compradores.
Comercialização de Rotas Não Lipídicas e Energia Renovável para Líquido
As rotas não lipídicas estão se tornando mais importantes porque óleos e gorduras residuais não podem fornecer matéria-prima suficiente para os requisitos de longo prazo. A produção de energia para líquido combina dióxido de carbono capturado, água e eletricidade renovável para produzir combustível de aviação sintético. A Alemanha aprovou 350 milhões de EUR, equivalentes a 385 milhões de USD, em financiamento para o projeto eSAF de Brandemburgo na refinaria PCK em Schwedt.[3] A planta está planejada para produzir mais de 30.000 toneladas de eSAF anualmente a partir de 2030. Ela utilizará hidrogênio verde e dióxido de carbono biogênico em um processo Fischer-Tropsch. Projetos padronizados de plantas e sistemas de energia renovável maiores devem ganhar mais importância à medida que esses projetos avançam da escala piloto para a operação comercial.
Demanda Corporativa de Viagens, Carga e Defesa por Certificados de SAF Rastreáveis
Os programas de viagens corporativas estão adicionando outra fonte de demanda por meio de certificados de combustível de aviação sustentável. Uma transação de registro de créditos permite que uma empresa reivindique o benefício ambiental do combustível utilizado em outro lugar na rede de aviação. Essa estrutura é particularmente relevante para frete e viagens de negócios porque o fornecimento físico de combustível permanece limitado a aeroportos selecionados. A Aliança de Compradores de Aviação Sustentável selecionou o Projeto Atlas da Infinium em abril de 2026 para seu programa de aquisição de próxima geração. A demanda de defesa acrescenta um caso separado para nova oferta porque os governos valorizam a segurança energética, além da redução de emissões. As vendas civis podem melhorar a economia de instalações que também atendem às necessidades estratégicas de combustível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmio de Custo do SAF em Relação ao Combustível de Aviação Fóssil | -4.5% | Global | Curto prazo (≤ 2 anos) |
| Competição por Resíduos Lipídicos Sustentáveis e Risco de Certificação de Matéria-Prima | -3% | Europa e Ásia-Pacífico, particularmente China, Indonésia e Malásia | Médio prazo (2-4 anos) |
| Financiamento de Projetos Pioneiros e Atrasos no Comissionamento | -2.5% | Global, particularmente na UE e América do Norte | Médio prazo (2-4 anos) |
| Restrições de Eletrolisadores, Energia Renovável, Captura de Carbono e Água para e-SAF | -2% | UE, Reino Unido, EUA e exposição emergente no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prêmio de Custo do SAF em Relação ao Combustível de Aviação Fóssil
O custo do combustível continua sendo a restrição mais imediata à adoção em todo o mercado de combustível de aviação sustentável. O Conselho Internacional sobre Transportes Limpos estimou que os custos de produção em 2024 variaram de EUR 1.461 por tonelada para biocombustíveis HEFA a EUR 7.695 por tonelada para e-combustíveis sintéticos.[4] A mesma avaliação situou o combustível de aviação fóssil entre EUR 630 e EUR 800 por tonelada. A IATA declarou que as companhias aéreas pagaram 2,9 bilhões de USD em prêmios de combustível de aviação sustentável em 2025. Preços de combustível mais elevados podem representar um ônus maior para os operadores de rotas de curta distância porque suas margens são frequentemente mais estreitas e sua capacidade de repassar custos é limitada. O desenho das políticas, portanto, precisa abordar tanto a criação de demanda quanto o ritmo de crescimento da oferta.
Competição por Resíduos Lipídicos Sustentáveis e Risco de Certificação de Matéria-Prima
A dependência do mercado em relação ao HEFA torna essencial o fornecimento confiável de óleo de cozinha usado e resíduos lipídicos. A matéria-prima certificada limitada pode elevar os custos e restringir a produção mesmo quando a capacidade de refinaria está disponível. O rascunho identificou uma oferta estimada de 1,0 a 1,5 milhão de toneladas de óleo de cozinha usado em conformidade com a certificação por ano, com um teto de 2,0 milhões de toneladas para 2030. Também observou que as cadeias de fornecimento de óleo de cozinha usado (UCO) na China, Malásia e Indonésia enfrentam riscos de rotulagem incorreta e verificação difícil. A China elaborou padrões mais rigorosos de rastreabilidade em 2025 que exigiriam registro em nível de lote e verificações com registro de data e hora. Uma verificação mais rigorosa pode melhorar a integridade do fornecimento, mas também pode revelar um conjunto menor de matéria-prima qualificada. Isso está reforçando o interesse em rotas de álcool para combustível de aviação, Fischer-Tropsch e energia para líquido que utilizam diferentes matérias-primas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Combustível:
Combustível de Base Biológica Lidera Enquanto Energia para Líquido Expande as Opções Futuras de OfertaO combustível de base biológica detinha 80,5% do tamanho do mercado de combustível de aviação sustentável em 2026. Sua liderança refletiu a maturidade da produção de HEFA e as redes de coleta estabelecidas para óleo de cozinha usado, sebo e resíduos agrícolas. Essas matérias-primas podem ser processadas em combustível certificado substituto que funciona com aeronaves e sistemas de abastecimento existentes. As rotas de combustível sintético baseadas em gases residuais industriais estavam ativas, mas permaneceram limitadas em escala comercial. Os combustíveis de base de resíduos produzidos a partir de resíduos sólidos urbanos e resíduos agrícolas também estavam em desenvolvimento. Seu progresso depende de agregação confiável de matéria-prima, desempenho de conversão e financiamento. O álcool para combustível de aviação oferece outra rota porque converte etanol em combustível de aviação. A planta Freedom Pines Fuels da LanzaJet na Geórgia atingiu operação comercial em 2025 e demonstrou a rota em escala. A empresa descreveu capacidade planejada nos EUA, Reino Unido, Japão e UE, o que indica o potencial comercial mais amplo da rota.
O combustível de energia para líquido está previsto para crescer a um CAGR de 47,5% até 2032, a maior taxa entre os tipos de combustível. Ele utiliza eletricidade renovável, água e dióxido de carbono capturado em vez de insumos de biomassa. Isso reduz a exposição aos limites de fornecimento de óleo residual que afetam a produção de HEFA. O mercado de combustível de aviação sustentável precisará dessa rota se o fornecimento de combustível for expandir sem depender apenas de matérias-primas lipídicas. A Twelve inaugurou a AirPlant One em Moses Lake, Washington, em junho de 2026, para produzir combustível E-Jet a partir de dióxido de carbono capturado, água e eletricidade renovável. Os acordos da instalação com companhias aéreas e empresas mostram como as entregas físicas e as transações de certificados podem funcionar em conjunto. Os projetos de energia para líquido ainda requerem grandes volumes de energia renovável e capacidade de eletrolisadores. Eles também requerem fornecimento de dióxido de carbono e recursos hídricos no mesmo local ou dentro de uma distância de transporte economicamente viável. Esses requisitos tornam a localização do projeto e o planejamento de infraestrutura centrais para a expansão futura.

Por Taxa de Mistura:
Misturas Baixas Permanecem Comuns Enquanto Misturas Altas Ganham ApoioAs misturas de até 10% detinham 62,1% do tamanho do mercado de combustível de aviação sustentável em 2026. Os aeroportos geralmente utilizavam misturas baixas porque os sistemas existentes de armazenamento, mistura e distribuição foram construídos em torno do combustível de aviação convencional. Essa abordagem permite que os aeroportos atendam aos requisitos iniciais sem grandes alterações em suas operações de combustível. As faixas de 10% a 30% e de 30% a 50% estavam ganhando importância em hubs com armazenamento dedicado e sistemas de mistura controlados. O Aeroporto de Amsterdã Schiphol tinha 12 tanques de combustível segregados em 2025 e podia suportar mais de 100 operações diárias de abastecimento com combustível de aviação sustentável. O rascunho original identificou 2,8 milhões de barris de capacidade no aeroporto. A infraestrutura intermediária construída especificamente para esse fim está, portanto, se tornando uma parte importante do mercado de combustível de aviação sustentável. A Exolum investiu 4,5 milhões de GBP, equivalentes a 5,7 milhões de USD, em uma instalação de mistura independente em Redcliffe Bay, no Reino Unido. O investimento fez parte de uma rede nacional planejada de dutos para combustível de aviação sustentável.
As misturas acima de 50% estão previstas para expandir a um CAGR de 48,3% até 2032. Seu crescimento depende da aprovação de aeronaves, especificações confiáveis de combustível e capacidade dos aeroportos para gerenciar produtos de mistura mais elevada. Voos de demonstração já mostraram que certas aeronaves podem operar com 100% de combustível de aviação sustentável. Esses testes fornecem evidências operacionais, embora o uso mais amplo pela frota ainda dependa de aprovações regulatórias. A Agência Europeia para a Segurança da Aviação (EASA) está trabalhando para uma aprovação mais ampla do uso de 100% de combustível de aviação sustentável até 2030. A aprovação removeria o teto atual de mistura de 50% que se aplica a muitas rotas certificadas. O segmento de combustível puro permaneceu pequeno em 2025 porque os volumes de combustível necessários e as aprovações ainda não estavam amplamente disponíveis. Ele permanece importante porque oferece aos produtores de rota pura uma saída potencial maior assim que a certificação avançar. Misturas mais elevadas também exigirão que os operadores de aeroportos coordenem estreitamente com refinadores, companhias aéreas e distribuidores de combustível.
Por Aplicação:
A Aviação de Passageiros Fornece Volume Enquanto a Demanda Militar AceleraA aviação de passageiros representou 85,4% da participação do mercado de combustível de aviação sustentável em 2026. A escala do segmento reflete os requisitos de combustível das redes de passageiros programados e os compromissos climáticos das companhias aéreas. Os serviços de longa distância utilizam volumes substanciais de combustível e enfrentam maior exposição a custos de carbono e regras internacionais de emissões. Essas condições incentivaram as companhias aéreas a assinar acordos de compra plurianuais. A Delta Air Lines assinou um acordo de 5 anos com a Shell em 2025 para um mínimo de 15 milhões de galões de combustível de aviação sustentável em 2026. O acordo estava previsto para durar até 2030. A aviação de carga e frete também apoia a demanda porque as empresas de logística estão respondendo aos requisitos de relatórios de emissões corporativas. Os arranjos de registro de créditos permitem que os embarcadores apoiem o combustível sustentável mesmo onde as entregas físicas não estão disponíveis. A aviação empresarial e geral adiciona volumes menores, mas pode ajudar a estender a demanda a aeroportos regionais.
A aviação militar está projetada para ser a aplicação de crescimento mais rápido, a um CAGR de 45,7% até 2032. A demanda neste segmento é impulsionada pela segurança energética e resiliência operacional, bem como pelos objetivos de emissões. O Departamento de Defesa dos EUA utilizou 4,6 bilhões de galões de combustível de aviação anualmente na estimativa citada no rascunho. Essa escala poderia apoiar o financiamento de projetos iniciais se as regras de aquisição permitirem compras maiores de combustível de aviação sustentável. A Noruega completou um voo usando um F-35 e uma mistura de combustível de aviação sustentável em 2025. O Reino Unido também operou aeronaves F-35A com misturas disponíveis comercialmente contendo até 50% de conteúdo renovável. Esses exemplos operacionais indicam que as aplicações militares podem usar combustíveis certificados dentro das especificações relevantes. A aquisição de defesa pode fornecer demanda âncora confiável para projetos que também atendem a clientes comerciais. O segmento ainda precisará de padrões técnicos claros, logística segura e estruturas de financiamento adequadas à aquisição pública.
Análise Geográfica
A América do Norte detinha 42,2% do tamanho do mercado de combustível de aviação sustentável em 2026, tornando-se o maior contribuinte regional. A posição da região foi apoiada por créditos fiscais para misturadores, capacidade operacional de HEFA e infraestrutura existente de combustível de aviação. O Desafio Grand de Combustível de Aviação Sustentável dos EUA tem como meta 3 bilhões de galões de produção anual até 2030. O combustível de aviação sustentável estava disponível em grandes hubs, incluindo Los Angeles, São Francisco, Nova York JFK e Minneapolis-St. Paul. A refinaria Pine Bend de Minnesota adicionou uma instalação de mistura capaz de processar 30 milhões de galões de combustível de aviação sustentável puro por ano. Essa infraestrutura reduz a necessidade de construir sistemas de distribuição inteiramente novos para os volumes iniciais.
O mercado de combustível de aviação sustentável da Europa é moldado pela atração regulatória do ReFuelEU Aviation. Os aeroportos da União receberam 1,1 milhão de toneladas de combustível de aviação sustentável em 121 aeroportos em todos os 27 Estados-Membros durante 2025. Isso representou um aumento em relação a 33 aeroportos em 2024 e mostrou que a oferta se expandiu além de um pequeno número de hubs. O requisito de 0,7% de eSAF para 2030 está apoiando o investimento na produção de combustível sintético. Alemanha, Luxemburgo e Áustria lançaram um leilão de dois lados com 2,1 bilhões de EUR, equivalentes a 2,3 bilhões de USD, de financiamento por meio da Coalizão de Pioneiros do eSAF. O pipeline regional inclui projetos de HEFA, álcool para combustível de aviação e eSAF, com França e Espanha sediando muitas expansões anunciadas. A TotalEnergies iniciou a produção de combustível de aviação sustentável em Grandpuits em 2025 com capacidade de 230.000 toneladas por ano. A América do Sul e o Oriente Médio e África estão em estágios mais iniciais de desenvolvimento, mas recursos agrícolas, hidrogênio verde e demanda de exportação criam oportunidades para projetos futuros.
A Ásia-Pacífico está projetada para crescer a um CAGR de 51,2% até 2032, a maior taxa regional no mercado de combustível de aviação sustentável. A região está avançando de metas voluntárias para medidas vinculantes em vários países. A taxa de Singapura se aplica a voos de partida a partir de 1º de outubro de 2026, enquanto a Coreia do Sul exige 1% de mistura a partir de 2027. O Japão estabeleceu uma meta de uso de 10% para 2030, e a Indonésia propôs 1% de mistura a partir de 2027. A Austrália comprometeu 1,1 bilhão de AUD, equivalentes a 720 milhões de USD, em incentivos à produção de combustíveis líquidos de baixo carbono. A Airbus e o Cathay Group também anunciaram um investimento de até 70 milhões de USD em outubro de 2025 para apoiar o fornecimento regional. A produção inicial da China e o trabalho sobre a rastreabilidade do óleo de cozinha usado poderiam apoiar sua posição como produtor e potencial exportador.
Cenário Competitivo
O mercado de combustível de aviação sustentável estava moderadamente concentrado em 2026, embora novas rotas devam ampliar a base de fornecedores. A Neste detinha 38% da capacidade de produção global e operava instalações na Finlândia, Singapura e Países Baixos. Sua capacidade era de 1,5 milhão de toneladas por ano, com a expansão de Roterdã planejada para elevar a capacidade total para 2,2 milhões de toneladas por ano em 2027. Os 5 maiores produtores, Neste, World Energy, TotalEnergies, BP e Phillips 66, controlavam 64% da oferta. Sua posição foi construída em grande parte sobre a capacidade de HEFA e o acesso a redes de refino, matéria-prima e distribuição em aeroportos. Essa estrutura oferece aos fornecedores estabelecidos uma vantagem nas entregas físicas, mas também os expõe à pressão sobre os insumos de resíduos lipídicos.
As empresas de petróleo e energia estão cada vez mais utilizando acordos de compra com desenvolvedores independentes para obter exposição a novas tecnologias. Essa abordagem permite que elas garantam volumes sem assumir todos os riscos de construção e tecnologia em seus próprios balanços. A TotalEnergies iniciou a produção em Grandpuits como parte de uma transformação de 500 milhões de EUR, equivalentes a 541 milhões de USD, da refinaria em uma plataforma sem petróleo. A instalação Freedom Pines da LanzaJet atingiu operação comercial em 2025 e forneceu uma referência comercial para a tecnologia de álcool para combustível de aviação. Em maio de 2026, a LanzaTech selecionou o Porto do Mar do Norte em Ghent como o local pretendido para uma instalação comercial de álcool para combustível de aviação sob o consórcio FLITE. Esses movimentos mostram que o campo competitivo inclui cada vez mais desenvolvedores de tecnologia, além de refinadores estabelecidos.
A propriedade de tecnologia está se tornando um diferenciador importante à medida que o mercado de combustível de aviação sustentável avança além do HEFA. Eletrolisadores, sistemas de gaseificação, captura de carbono, produção de hidrogênio e processos de atualização de combustível podem determinar se um projeto atinge uma produção comercial confiável. Os fornecedores que conseguem combinar tecnologia de processo com compra de longo prazo e acesso a matéria-prima estão melhor posicionados para gerenciar o risco de execução. Os serviços intermediários também representam uma área competitiva importante, incluindo hubs de mistura, registros de certificados e plataformas de agregação de demanda. O número de fornecedores pode aumentar à medida que as instalações de álcool para combustível de aviação e energia para líquido entram em serviço comercial a partir de 2027. Os líderes existentes manterão vantagens em escala e relacionamentos com clientes, mas a diversificação deve limitar o domínio de qualquer rota única.
Líderes do Setor de Combustível de Aviação Sustentável
-
Neste Oyj
-
TotalEnergies SE
-
World Energy, LLC
-
Shell plc
-
BP p.l.c.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Combustível de Aviação Sustentável Empresas cobertas neste relatório
- Neste Oyj
- TotalEnergies SE
- World Energy, LLC
- Shell plc
- BP p.l.c.
- Eni S.p.A.
- OMV Aktiengesellschaft
- Phillips 66
- Gevo, Inc.
- LanzaJet, Inc.
- LanzaTech Global, Inc.
- SkyNRG B.V.
- Fulcrum BioEnergy, Inc.
- Aemetis, Inc.
- Velocys plc
- Topsoe A/S
- Honeywell International Inc.
- Chevron Corporation
- Alder Renewables Holdings, LLC
- HIF Global
- Twelve Benefit Corporation
- Virent, Inc.
- Air Company Holdings, Inc.
- Repsol, S.A.
- Moeve, S.A.
Desenvolvimentos industriais recentes em Mercado de Combustível de Aviação Sustentável
- Setembro de 2026: A Agência Europeia para a Segurança da Aviação (EASA) publicou seu Relatório Técnico Anual ReFuelEU Aviation 2026, confirmando que o fornecimento de combustível de aviação sustentável da UE superou a meta do mandato de 2025.
- Junho de 2026: A American Airlines e o Google assinaram um acordo de certificado de Combustível de Aviação Sustentável (SAFc) cobrindo 35 milhões de galões, ou 132 milhões de litros, de combustível de aviação sustentável ao longo de 3 anos, com reduções estimadas de 300.000 toneladas métricas de CO2e.
- Maio de 2026: A LanzaTech selecionou o Porto do Mar do Norte, Ghent, Bélgica, como o local para a primeira instalação comercial de combustível de aviação sustentável de álcool para combustível de aviação em escala comercial da Europa sob o consórcio FLITE.
- Março de 2026: A Lei de Combustível de Aviação Sustentável do Reino Unido de 2026 recebeu Sanção Real, estabelecendo contratos de garantia de receita financiados por uma taxa sobre os fornecedores de combustível de aviação.
Escopo do Relatório Global do Mercado de Combustível de Aviação Sustentável
O mercado de Combustível de Aviação Sustentável (SAF) refere-se ao setor econômico global dedicado à produção, distribuição, comercialização e mistura de combustíveis alternativos substitutos de baixo carbono projetados para uso em aeronaves comerciais e militares. O SAF é uma alternativa mais limpa ao querosene de aviação convencional de origem fóssil. É produzido a partir de matérias-primas renováveis e de resíduos, como óleo de cozinha usado, resíduos sólidos urbanos, resíduos agrícolas, biomassa lenhosa e CO2 capturado misturado com hidrogênio verde (e-combustíveis sintéticos).
O relatório do mercado de combustível de aviação sustentável é segmentado por tipo de combustível em base biológica, sintético ou e-SAF, energia para líquido, base de resíduos e outras categorias. Com base na taxa de mistura, o mercado é dividido em segmentos de até 10%, 10–30%, 30–50%, acima de 50% e 100% de SAF puro, enquanto as aplicações abrangem passageiros, carga, militar, empresarial e geral. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de combustível de aviação sustentável em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| SAF de Base Biológica |
| SAF Sintético / e-SAF |
| SAF de Energia para Líquido |
| SAF de Base de Resíduos |
| Outros Combustíveis de Aviação Sustentável |
| Mistura de SAF de Até 10% |
| Mistura de SAF de 10–30% |
| Mistura de SAF de 30–50% |
| Mistura de SAF Acima de 50% |
| 100% SAF / SAF Puro |
| Aviação de Passageiros |
| Aviação de Carga e Frete |
| Aviação Militar |
| Aviação Empresarial e Corporativa |
| Aviação Geral |
| Outras Aplicações de Aviação |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Combustível | SAF de Base Biológica | |
| SAF Sintético / e-SAF | ||
| SAF de Energia para Líquido | ||
| SAF de Base de Resíduos | ||
| Outros Combustíveis de Aviação Sustentável | ||
| Por Taxa de Mistura | Mistura de SAF de Até 10% | |
| Mistura de SAF de 10–30% | ||
| Mistura de SAF de 30–50% | ||
| Mistura de SAF Acima de 50% | ||
| 100% SAF / SAF Puro | ||
| Por Aplicação | Aviação de Passageiros | |
| Aviação de Carga e Frete | ||
| Aviação Militar | ||
| Aviação Empresarial e Corporativa | ||
| Aviação Geral | ||
| Outras Aplicações de Aviação | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do combustível de aviação sustentável até 2032?
O setor está previsto para atingir 24,27 bilhões de USD até 2032, crescendo a partir de 3,74 bilhões de USD em 2027 a um CAGR de 45,36%.
Qual tipo de combustível está crescendo mais rapidamente?
O combustível de energia para líquido está previsto para crescer a um CAGR de 47,5% até 2032 porque não depende de matérias-primas de biomassa.
Por que o combustível de aviação sustentável é mais caro do que o combustível de aviação convencional?
Os custos de matéria-prima, energia renovável, financiamento de projetos e plantas em estágio inicial mantêm os custos de produção bem acima do combustível de aviação convencional.
Qual região lidera a demanda global de combustível de aviação sustentável?
A América do Norte detinha 42,2% da receita em 2026, apoiada por capacidade de produção, incentivos e infraestrutura estabelecida de combustível em aeroportos.
Qual região deve crescer mais rapidamente até 2032?
A Ásia-Pacífico deve crescer a um CAGR de 51,2% à medida que os governos introduzem mandatos de mistura e incentivos à produção.
Quão concentrada é a base de fornecedores?
Os 5 maiores produtores controlavam 64% da oferta em 2026, liderados por empresas com produção estabelecida de HEFA e acesso à distribuição em aeroportos.