
Tamaño y Participación del Mercado de Combustible de Aviación Sostenible
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.74 Mil millones de dólares |
| Tamaño del Mercado (2032) | 24.27 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 45.36 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
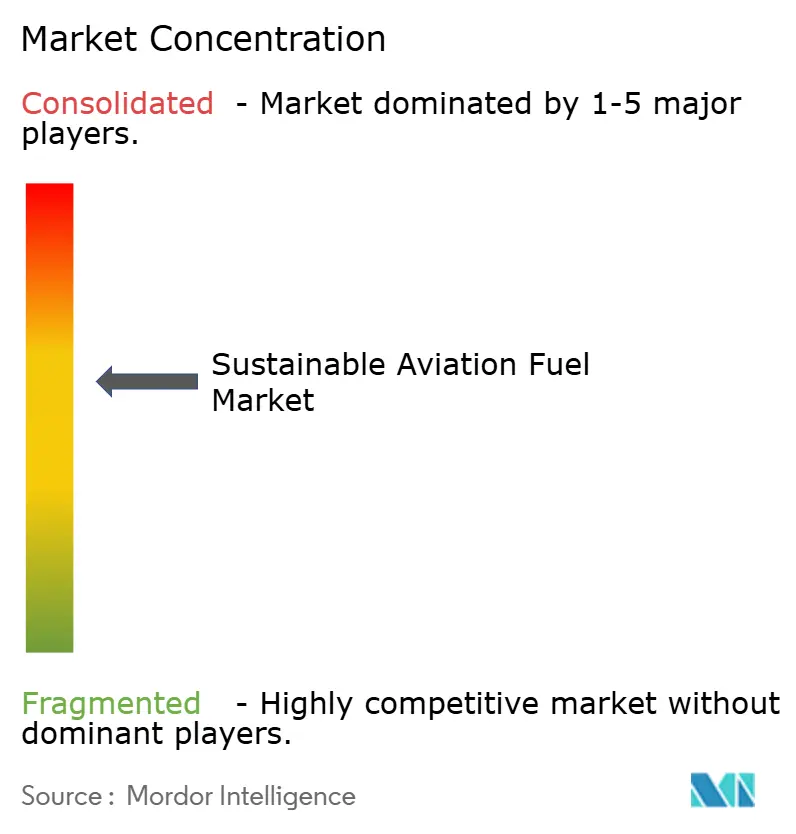
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Combustible de Aviación Sostenible por Mordor Intelligence
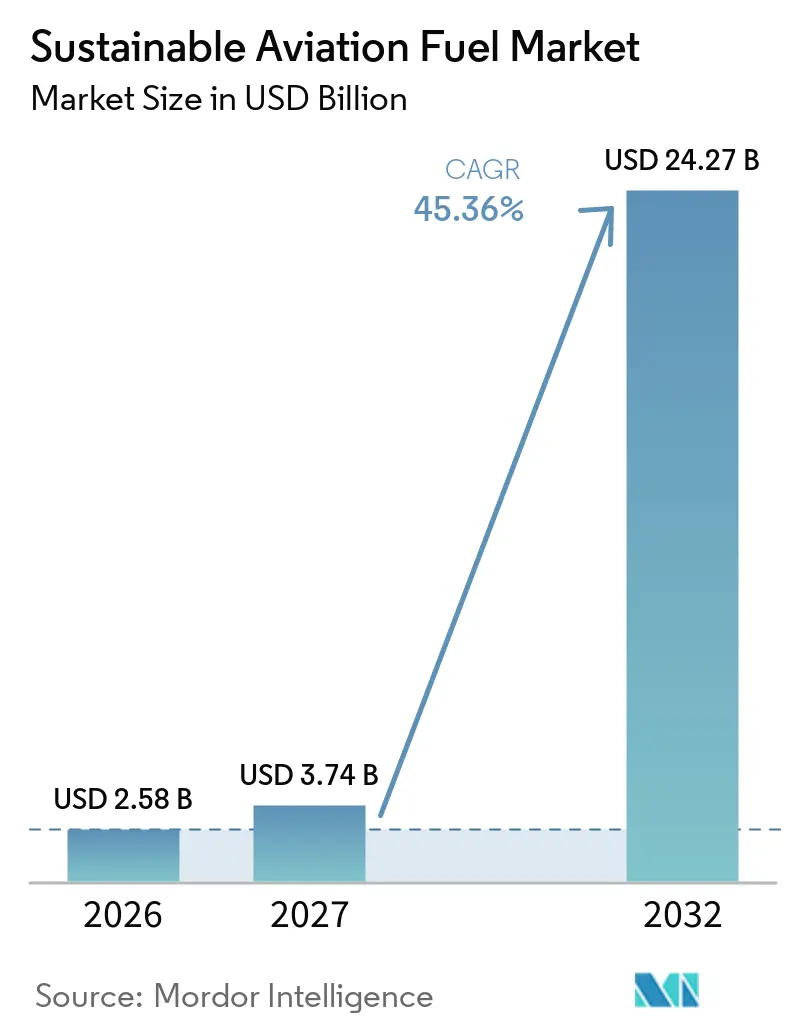
Se proyecta que el tamaño del Mercado de Combustible de Aviación Sostenible sea de 2,58 mil millones de USD en 2026, 3,74 mil millones de USD en 2027, y alcance los 24,27 mil millones de USD en 2032, a una CAGR del 45,36% de 2027 a 2032. Los mandatos vinculantes de combustible están haciendo que la demanda sea más predecible para los productores, particularmente en Europa y partes de Asia-Pacífico. Los aeropuertos de la UE recibieron 1,1 millones de toneladas de combustible de aviación sostenible en 2025, equivalente al 2,8% del combustible de aviación suministrado en los aeropuertos de la Unión, por encima de la obligación del 2%.[1] Este resultado demostró que los requisitos regulatorios pueden convertir la capacidad anunciada en suministro físico. También destacó la dependencia del sector de las materias primas de Ésteres y Ácidos Grasos Hidroprocesados (HEFA) y la necesidad de capacidad de alcohol a combustible de aviación, residuos a combustible y energía a líquido. Los acuerdos de compra a largo plazo de las aerolíneas y las compras de certificados corporativos están ampliando el conjunto de compradores dispuestos a apoyar nuevas instalaciones.
Conclusiones Clave del Informe
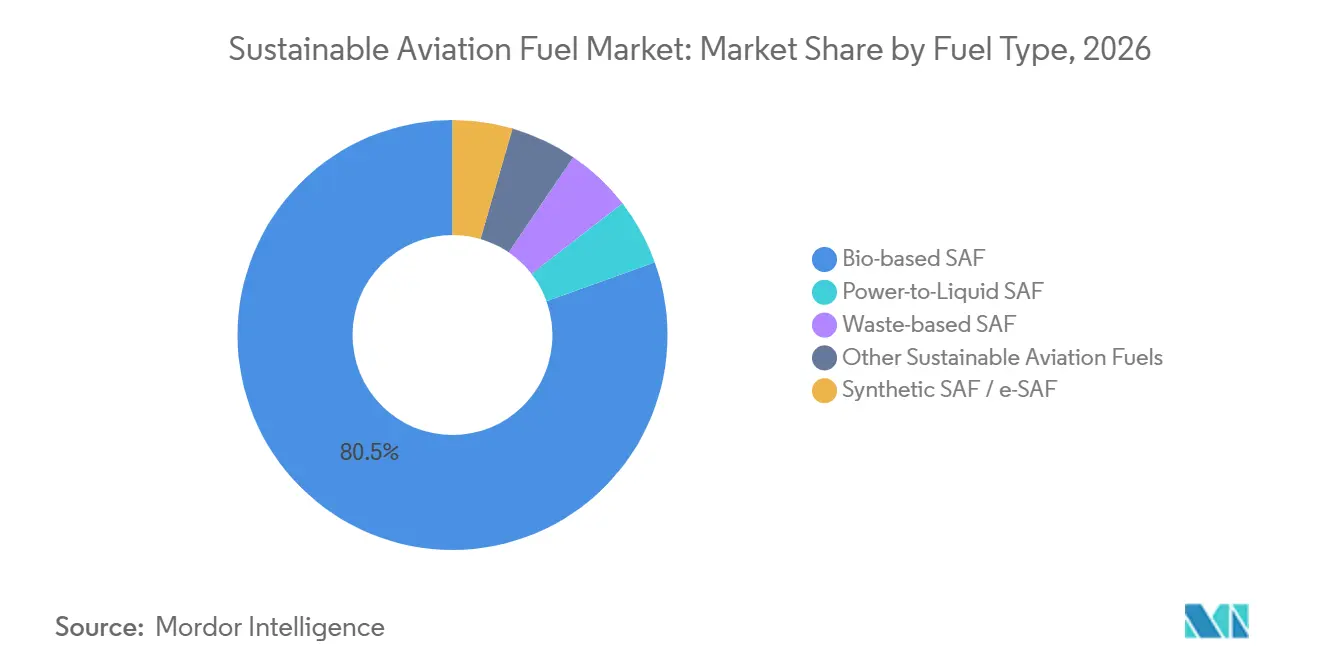
- Por tipo de combustible, el combustible biológico representó el 80,5% de la participación del mercado de combustible de aviación sostenible en 2026, mientras que se proyecta que el combustible de energía a líquido registre una CAGR del 47,5% hasta 2032.
- Por proporción de mezcla, las mezclas de hasta el 10% representaron el 62,1% del tamaño del mercado de combustible de aviación sostenible en 2026, mientras que se proyecta que las mezclas superiores al 50% crezcan a una CAGR del 48,3% hasta 2032.
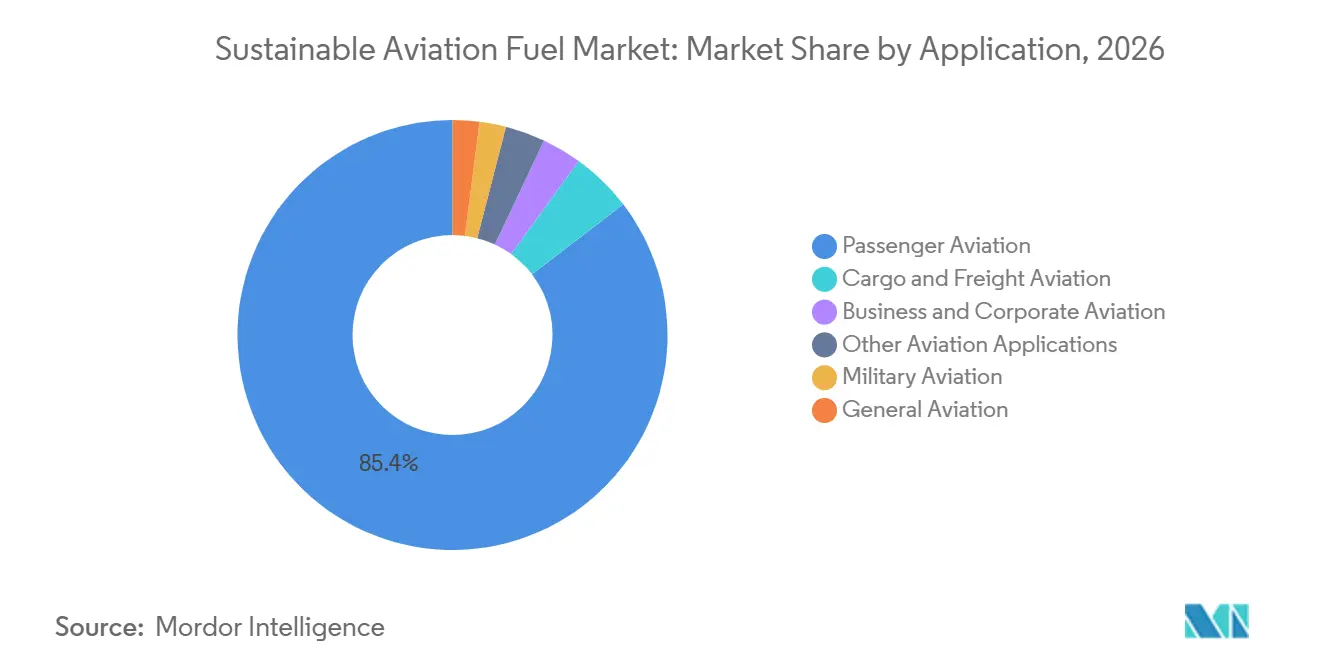
- Por aplicación, la aviación de pasajeros representó el 85,4% de la participación del mercado de combustible de aviación sostenible en 2026, mientras que se prevé que la aviación militar se expanda a una CAGR del 45,7% hasta 2032.
- Por capacidad de empresa, Neste mantuvo el 38% de la capacidad de producción mundial en 2026, mientras que los 5 mayores productores controlaron el 64% del suministro.
- Por geografía, América del Norte representó el 42,2% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico registre una CAGR del 51,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos Vinculantes de Mezcla de SAF y Políticas de Reducción de Carbono | +9.5% | Global, liderado por la UE, el Reino Unido, EE. UU. y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Compromisos de Cero Emisiones Netas de las Aerolíneas y Acuerdos de Compra a Largo Plazo | +7.5% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Conversión de Refinerías y Reutilización de Infraestructura Existente | +5.5% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Comercialización de Vías No Lipídicas y Energía Renovable a Líquido | +6.5% | UE, Reino Unido, EE. UU., Chile y Sudáfrica | Largo plazo (≥ 4 años) |
| Demanda Corporativa de Viajes, Carga y Defensa de Certificados de SAF Trazables | +4.5% | Global, centrado en América del Norte y la UE | Mediano plazo (2-4 años) |
| Expansión de la Red de Almacenamiento, Mezcla y Registro de Reclamaciones en Aeropuertos | +4% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Vinculantes de Mezcla de Combustible de Aviación Sostenible (SAF) y Políticas de Reducción de Carbono
Las obligaciones vinculantes de mezcla cubren una proporción creciente de la demanda mundial de combustible de aviación y ofrecen a los productores pisos de demanda más claros. La Ley de Combustible de Aviación Sostenible del Reino Unido de 2026 estableció contratos de certeza de ingresos que respaldan los ingresos de los productores cuando los precios del combustible caen por debajo del nivel acordado.[2] El mecanismo se financia mediante un gravamen sobre los proveedores de combustible de aviación y tiene como objetivo apoyar la inversión en producción nacional. Japn también avanzó hacia la mezcla obligatoria para las salidas internacionales desde 7 aeropuertos principales a partir de 2030, reemplazando un enfoque puramente voluntario con un marco basado en el cumplimiento. La certeza de la demanda puede mejorar el caso de financiamiento para plantas de primer tipo porque los prestamistas pueden evaluar las ventas futuras con mayor confianza. La estructura de financiamiento resultante puede reducir la carga de costos que los proyectos tempranos de otro modo cargan solos.
Compromisos de Cero Emisiones Netas de las Aerolíneas y Acuerdos de Compra a Largo Plazo
Las aerolíneas están utilizando acuerdos de suministro más largos para asegurar volúmenes de combustible y proporcionar visibilidad de ingresos a los desarrolladores. Estos contratos ahora se extienden mucho más allá de los ciclos de adquisición cortos que anteriormente caracterizaban al mercado de combustible de aviación sostenible. American Airlines y Google firmaron un acuerdo de certificado de combustible de aviación sostenible de 35 millones de galones en junio de 2026. La transacción demostró que los grandes compradores corporativos pueden apoyar la descarbonización sin recibir el combustible físico en sus propias ubicaciones. Los sistemas de registro de reclamaciones permiten separar el atributo ambiental de la ruta de entrega física. Este enfoque da a los productores acceso a la demanda corporativa junto con la demanda de las aerolíneas y puede apoyar una participación más amplia de los compradores.
Comercialización de Vías No Lipídicas y Energía Renovable a Líquido
Las vías no lipídicas están adquiriendo mayor importancia porque los aceites y grasas residuales no pueden proporcionar suficiente materia prima para los requisitos a largo plazo. La producción de energía a líquido combina dióxido de carbono capturado, agua y electricidad renovable para producir combustible de aviación sintético. Alemania aprobó 350 millones de EUR, equivalentes a 385 millones de USD, en financiamiento para el proyecto eSAF de Brandeburgo en la refinería PCK en Schwedt.[3] Se planea que la planta produzca más de 30.000 toneladas de eSAF anualmente a partir de 2030. Utilizar hidrógeno verde y dióxido de carbono biogénico en un proceso Fischer-Tropsch. Se espera que los diseños de plantas estandarizados y los sistemas de energía renovable más grandes sean más relevantes a medida que estos proyectos pasen de la escala piloto a la operación comercial.
Demanda Corporativa de Viajes, Carga y Defensa de Certificados de SAF Trazables
Los programas de viajes corporativos están añadiendo otra fuente de demanda a través de certificados de combustible de aviación sostenible. Una transacción de registro de reclamaciones permite a una empresa reclamar el beneficio ambiental del combustible utilizado en otra parte de la red de aviación. Esta estructura es particularmente relevante para el transporte de carga y los viajes de negocios porque el suministro físico de combustible sigue siendo limitado a aeropuertos seleccionados. La Alianza de Compradores de Aviación Sostenible seleccionó el Proyecto Atlas de Infinium en abril de 2026 para su programa de adquisición de próxima generación. La demanda de defensa añade un caso separado para el nuevo suministro porque los gobiernos valoran la seguridad del combustible además de la reducción de emisiones. Las ventas civiles pueden mejorar la economía de las instalaciones que también apoyan las necesidades estratégicas de combustible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de Costo del SAF Frente al Combustible de Aviación Fósil | -4.5% | Global | Corto plazo (≤ 2 años) |
| Competencia por Residuos Lipídicos Sostenibles y Riesgo de Certificación de Materias Primas | -3% | Europa y Asia-Pacífico, particularmente China, Indonesia y Malasia | Mediano plazo (2-4 años) |
| Financiamiento de Proyectos de Primer Tipo y Retrasos en la Puesta en Marcha | -2.5% | Global, particularmente la UE y América del Norte | Mediano plazo (2-4 años) |
| Restricciones de Electrolizadores, Energía Renovable, Captura de Carbono y Agua para el e-SAF | -2% | UE, Reino Unido, EE. UU. y exposición emergente en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prima de Costo del SAF Frente al Combustible de Aviación Fósil
El costo del combustible sigue siendo la restricción más inmediata para la adopción en todo el mercado de combustible de aviación sostenible. El Consejo Internacional sobre Transporte Limpio estimó que los costos de producción en 2024 oscilaron entre 1.461 EUR por tonelada para los biocombustibles HEFA y 7.695 EUR por tonelada para los e-combustibles sintéticos.[4] La misma evaluación situó el combustible de aviación fósil entre 630 y 800 EUR por tonelada. IATA declaró que las aerolíneas pagaron 2,9 mil millones de USD en primas de combustible de aviación sostenible en 2025. Los precios más altos del combustible pueden suponer una mayor carga para los operadores de corto recorrido porque sus márgenes suelen ser más estrechos y su capacidad para trasladar los costos es limitada. Por lo tanto, el diseño de políticas debe abordar tanto la creación de demanda como el ritmo de crecimiento de la oferta.
Competencia por Residuos Lipídicos Sostenibles y Riesgo de Certificación de Materias Primas
La dependencia del mercado del HEFA hace que el suministro fiable de aceite de cocina usado y residuos lipídicos sea esencial. La escasez de materias primas certificadas puede elevar los costos y limitar la producción incluso cuando la capacidad de refinería está disponible. El borrador identificó un suministro estimado de aceite de cocina usado conforme a la certificación de entre 1,0 y 1,5 millones de toneladas anuales, con un límite máximo de 2,0 millones de toneladas para 2030. También señaló que las cadenas de suministro de aceite de cocina usado (ACU) en China, Malasia e Indonesia enfrentan riesgos de etiquetado incorrecto y verificación difícil. China elaboró normas de trazabilidad más estrictas en 2025 que requerirían el registro por lotes y controles con marca de tiempo. Una verificación más rigurosa puede mejorar la integridad del suministro, pero también puede revelar un conjunto más pequeño de materias primas calificadas. Esto está reforzando el interés en las vías de alcohol a combustible de aviación, Fischer-Tropsch y energía a líquido que utilizan diferentes materias primas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Combustible:
El Combustible Biológico Lidera Mientras que la Energía a Líquido Amplía las Opciones de Suministro FuturoEl combustible biológico representó el 80,5% del tamaño del mercado de combustible de aviación sostenible en 2026. Su liderazgo reflejó la madurez de la producción HEFA y las redes de recolección establecidas para aceite de cocina usado, sebo y residuos agrícolas. Estas materias primas pueden procesarse en combustible certificado de sustitución directa que funciona con las aeronaves y los sistemas de repostaje existentes. Las vías de combustible sintético basadas en gases de residuos industriales estaban activas pero seguían siendo limitadas a escala comercial. Los combustibles basados en residuos elaborados a partir de residuos sólidos urbanos y residuos agrícolas también estaban en desarrollo. Su progreso depende de la agregación fiable de materias primas, el rendimiento de la conversión y el financiamiento. El alcohol a combustible de aviación ofrece otra vía porque convierte el etanol en combustible de aviación. La planta Freedom Pines Fuels de LanzaJet en Georgia alcanzó la operación comercial en 2025 y demostró la vía a escala. La empresa describió la capacidad planificada en EE. UU., el Reino Unido, Japón y la UE, lo que indica el potencial comercial más amplio de la vía.
Se prevé que el combustible de energía a líquido crezca a una CAGR del 47,5% hasta 2032, la tasa más alta entre los tipos de combustible. Utiliza electricidad renovable, agua y dióxido de carbono capturado en lugar de insumos de biomasa. Esto reduce la exposición a los límites de suministro de aceite residual que afectan a la producción HEFA. El mercado de combustible de aviación sostenible necesitará esta vía si el suministro de combustible ha de expandirse sin depender únicamente de las materias primas lipídicas. Twelve inauguró AirPlant One en Moses Lake, Washington, en junio de 2026 para producir combustible E-Jet a partir de dióxido de carbono capturado, agua y electricidad renovable. Los acuerdos de aerolíneas y corporativos de la instalación muestran cómo las entregas físicas y las transacciones de certificados pueden funcionar juntas. Los proyectos de energía a líquido aún requieren grandes volúmenes de energía renovable y capacidad de electrolizadores. También requieren suministro de dióxido de carbono y recursos hídricos en el mismo lugar o dentro de una distancia de transporte económica. Estos requisitos hacen que la ubicación del proyecto y la planificación de la infraestructura sean fundamentales para la expansión futura.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Proporción de Mezcla:
Las Mezclas Bajas Siguen Siendo Comunes Mientras las Mezclas Altas Ganan ApoyoLas mezclas de hasta el 10% representaron el 62,1% del tamaño del mercado de combustible de aviación sostenible en 2026. Los aeropuertos generalmente utilizaron mezclas bajas porque los sistemas existentes de almacenamiento, mezcla y distribución fueron construidos en torno al combustible de aviación convencional. Este enfoque permite a los aeropuertos cumplir con los requisitos iniciales sin cambios importantes en sus operaciones de combustible. Los rangos del 10% al 30% y del 30% al 50% estaban ganando importancia en los centros de conexión con almacenamiento dedicado y sistemas de mezcla controlada. El Aeropuerto de Ámsterdam Schiphol contaba con 12 tanques de combustible segregados en 2025 y podía soportar más de 100 operaciones diarias de repostaje de combustible de aviación sostenible. El borrador original identificó 2,8 millones de barriles de capacidad en el aeropuerto. La infraestructura intermedia de propósito específico se está convirtiendo, por tanto, en una parte importante del mercado de combustible de aviación sostenible. Exolum invirtió 4,5 millones de GBP, equivalentes a 5,7 millones de USD, en una instalación de mezcla independiente en Redcliffe Bay en el Reino Unido. La inversión formó parte de una red de oleoductos nacionales planificada para el combustible de aviación sostenible.
Se prevé que las mezclas superiores al 50% se expandan a una CAGR del 48,3% hasta 2032. Su crecimiento depende de la aprobación de aeronaves, especificaciones de combustible fiables y la capacidad de los aeropuertos para gestionar productos de mezcla más alta. Los vuelos de demostración ya han demostrado que ciertas aeronaves pueden operar con combustible de aviación sostenible al 100%. Estos ensayos proporcionan evidencia operativa, aunque el uso más amplio en la flota sigue dependiendo de las aprobaciones regulatorias. La Agencia de Seguridad Aérea de la Unión Europea (EASA) está trabajando hacia una aprobación más amplia para el uso de combustible de aviación sostenible al 100% para 2030. La aprobación eliminaría el límite actual de mezcla del 50% que se aplica a muchas vías certificadas. El segmento de combustible puro siguió siendo pequeño en 2025 porque los volúmenes de combustible necesarios y las aprobaciones aún no estaban ampliamente disponibles. Sigue siendo importante porque ofrece a los productores de vía pura una salida potencial mayor una vez que la certificación avance. Las mezclas más altas también requerirán que los operadores aeroportuarios coordinen estrechamente con refinadores, aerolíneas y distribuidores de combustible.
Por Aplicación:
La Aviación de Pasajeros Proporciona Volumen Mientras la Demanda Militar se AceleraLa aviación de pasajeros representó el 85,4% de la participación del mercado de combustible de aviación sostenible en 2026. La escala del segmento refleja los requisitos de combustible de las redes de pasajeros programadas y los compromisos climáticos de las aerolíneas. Los servicios de largo recorrido utilizan volúmenes sustanciales de combustible y están más expuestos a los costos de carbono y las normas internacionales de emisiones. Estas condiciones han alentado a las aerolíneas a firmar acuerdos de compra plurianuales. Delta Air Lines firmó un acuerdo de 5 años con Shell en 2025 por un mínimo de 15 millones de galones de combustible de aviación sostenible en 2026. El acuerdo estaba previsto para extenderse hasta 2030. La aviación de carga y flete también apoya la demanda porque las empresas de logística están respondiendo a los requisitos de informes de emisiones corporativas. Los acuerdos de registro de reclamaciones permiten a los transportistas apoyar el combustible sostenible incluso donde las entregas físicas no están disponibles. La aviación empresarial y general añade volúmenes menores pero puede ayudar a extender la demanda a los aeropuertos regionales.
Se proyecta que la aviación militar sea la aplicación de más rápido crecimiento, con una CAGR del 45,7% hasta 2032. La demanda en este segmento está impulsada por la seguridad energética y la resiliencia operativa, así como por los objetivos de emisiones. El Departamento de Defensa de EE. UU. utilizó 4,6 mil millones de galones de combustible de aviación anualmente según la estimación citada en el borrador. Esta escala podría apoyar el financiamiento de proyectos tempranos si las normas de adquisición permiten compras más grandes de combustible de aviación sostenible. Noruega completó un vuelo utilizando un F-35 y una mezcla de combustible de aviación sostenible en 2025. El Reino Unido también operó aeronaves F-35A con mezclas disponibles comercialmente que contenían hasta un 50% de contenido renovable. Estos ejemplos operativos indican que las aplicaciones militares pueden utilizar combustibles certificados dentro de las especificaciones pertinentes. La adquisición de defensa puede proporcionar una demanda ancla confiable para proyectos que también sirven a clientes comerciales. El segmento seguirá necesitando normas técnicas claras, logística segura y estructuras de financiamiento adecuadas para la adquisición pública.
Análisis Geográfico
América del Norte representó el 42,2% del tamaño del mercado de combustible de aviación sostenible en 2026, convirtiéndose en el mayor contribuyente regional. La posición de la región fue respaldada por créditos fiscales para mezcladores, capacidad HEFA operativa e infraestructura de combustible de aviación existente. El Gran Desafío de Combustible de Aviación Sostenible de EE. UU. tiene como objetivo una producción anual de 3 mil millones de galones para 2030. El combustible de aviación sostenible estaba disponible en los principales centros de conexión, incluidos Los Ángeles, San Francisco, Nueva York JFK y Minneapolis-St. Paul. La refinería Pine Bend de Minnesota añadió una instalación de mezcla que puede manejar 30 millones de galones de combustible de aviación sostenible puro cada año. Esta infraestructura reduce la necesidad de construir sistemas de distribución completamente nuevos para los volúmenes iniciales.
El mercado de combustible de aviación sostenible de Europa está moldeado por el impulso regulatorio de ReFuelEU Aviation. Los aeropuertos de la Unión recibieron 1,1 millones de toneladas de combustible de aviación sostenible en 121 aeropuertos de los 27 Estados miembros durante 2025. Esto supuso un aumento respecto a los 33 aeropuertos de 2024 y demostró que el suministro se expandió más allá de un pequeño número de centros de conexión. El requisito del 0,7% de eSAF para 2030 está apoyando la inversión en producción de combustible sintético. Alemania, Luxemburgo y Austria lanzaron una subasta de doble cara con 2,1 mil millones de EUR, equivalentes a 2,3 mil millones de USD, de financiamiento a través de la Coalición de Primeros Adoptantes de eSAF. El pipeline regional incluye proyectos HEFA, de alcohol a combustible de aviación y de eSAF, con Francia y España albergando muchas expansiones anunciadas. TotalEnergies comenzó la producción de combustible de aviación sostenible en Grandpuits en 2025 con una capacidad de 230.000 toneladas por año. América del Sur y Oriente Medio y África se encuentran en etapas más tempranas de desarrollo, pero los recursos agrícolas, el hidrógeno verde y la demanda de exportación crean oportunidades para proyectos futuros.
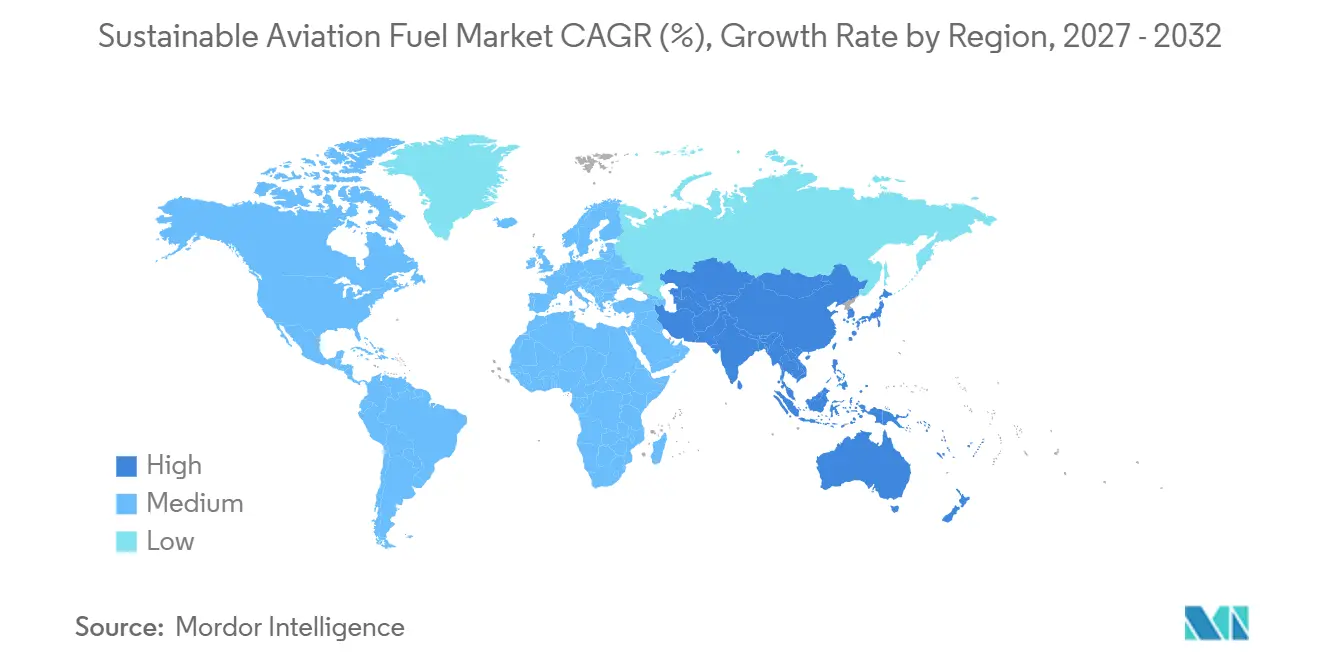
Se proyecta que Asia-Pacífico crezca a una CAGR del 51,2% hasta 2032, la tasa regional más alta en el mercado de combustible de aviación sostenible. La región está pasando de objetivos voluntarios a medidas vinculantes en varios países. El gravamen de Singapur se aplica a los vuelos de salida a partir del 1 de octubre de 2026, mientras que Corea del Sur exige una mezcla del 1% a partir de 2027. Japón ha establecido un objetivo de uso del 10% para 2030, e Indonesia ha propuesto una mezcla del 1% a partir de 2027. Australia se comprometió con 1,1 mil millones de AUD, equivalentes a 720 millones de USD, en incentivos para la producción de combustibles líquidos bajos en carbono. Airbus y Cathay Group también anunciaron una inversión de hasta 70 millones de USD en octubre de 2025 para apoyar el suministro regional. La producción inicial de China y el trabajo en la trazabilidad del aceite de cocina usado podrían apoyar su posición como productor y potencial exportador.
Panorama Competitivo
El mercado de combustible de aviación sostenible estaba moderadamente concentrado en 2026, aunque se espera que las nuevas vías amplíen la base de proveedores. Neste mantuvo el 38% de la capacidad de producción mundial y operó instalaciones en Finlandia, Singapur y los Países Bajos. Su capacidad era de 1,5 millones de toneladas por año, con la expansión de Róterdam planificada para elevar la capacidad total a 2,2 millones de toneladas por año en 2027. Los 5 mayores productores, Neste, World Energy, TotalEnergies, BP y Phillips 66, controlaron el 64% del suministro. Su posición se construyó en gran medida sobre la capacidad HEFA y el acceso a redes de refinación, materias primas y distribución en aeropuertos. Esta estructura otorga a los proveedores establecidos una ventaja en las entregas físicas, pero también los expone a la presión sobre los insumos de residuos lipídicos.
Las empresas petroleras y energéticas utilizan cada vez más acuerdos de compra con desarrolladores independientes para obtener exposición a nuevas tecnologías. Este enfoque les permite asegurar volúmenes sin asumir todos los riesgos de construcción y tecnología en sus propios balances. TotalEnergies comenzó la producción en Grandpuits como parte de una transformación de 500 millones de EUR, equivalentes a 541 millones de USD, de la refinería en una plataforma sin petróleo. La instalación Freedom Pines de LanzaJet alcanzó la operación comercial en 2025 y proporcionó una referencia comercial para la tecnología de alcohol a combustible de aviación. En mayo de 2026, LanzaTech seleccionó el Puerto del Mar del Norte en Gante como la ubicación prevista para una instalación comercial de alcohol a combustible de aviación bajo el consorcio FLITE. Estos movimientos muestran que el campo competitivo incluye cada vez más a desarrolladores de tecnología además de refinadores establecidos.
La propiedad de la tecnología se está convirtiendo en un diferenciador importante a medida que el mercado de combustible de aviación sostenible avanza más allá del HEFA. Los electrolizadores, los sistemas de gasificación, la captura de carbono, la producción de hidrógeno y los procesos de mejora del combustible pueden determinar si un proyecto alcanza una producción comercial fiable. Los proveedores que pueden combinar tecnología de proceso con compras a largo plazo y acceso a materias primas están mejor posicionados para gestionar el riesgo de ejecución. Los servicios intermedios también representan un área competitiva importante, incluidos los centros de mezcla, los registros de certificados y las plataformas de agregación de demanda. El número de proveedores puede aumentar a medida que las instalaciones de alcohol a combustible de aviación y de energía a líquido entren en servicio comercial a partir de 2027. Los líderes existentes conservarán ventajas en escala y relaciones con los clientes, pero la diversificación debería limitar el dominio de cualquier vía única.
Líderes de la Industria del Combustible de Aviación Sostenible
-
Neste Oyj
-
TotalEnergies SE
-
World Energy, LLC
-
Shell plc
-
BP p.l.c.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Combustible de Aviación Sostenible Empresas cubiertas en este informe
- Neste Oyj
- TotalEnergies SE
- World Energy, LLC
- Shell plc
- BP p.l.c.
- Eni S.p.A.
- OMV Aktiengesellschaft
- Phillips 66
- Gevo, Inc.
- LanzaJet, Inc.
- LanzaTech Global, Inc.
- SkyNRG B.V.
- Fulcrum BioEnergy, Inc.
- Aemetis, Inc.
- Velocys plc
- Topsoe A/S
- Honeywell International Inc.
- Chevron Corporation
- Alder Renewables Holdings, LLC
- HIF Global
- Twelve Benefit Corporation
- Virent, Inc.
- Air Company Holdings, Inc.
- Repsol, S.A.
- Moeve, S.A.
Desarrollos recientes de la industria en Mercado de Combustible de Aviación Sostenible
- Septiembre de 2026: La Agencia de Seguridad Aérea de la Unión Europea (EASA) publicó su Informe Técnico Anual ReFuelEU Aviation 2026, confirmando que el suministro de combustible de aviación sostenible de la UE superó el objetivo del mandato de 2025.
- Junio de 2026: American Airlines y Google firmaron un acuerdo de certificado de combustible de aviación sostenible (SAFc) que cubre 35 millones de galones, o 132 millones de litros, de combustible de aviación sostenible durante 3 años, con reducciones estimadas de 300.000 toneladas métricas de CO2e.
- Mayo de 2026: LanzaTech seleccionó el Puerto del Mar del Norte, Gante, Bélgica, como el sitio para la primera instalación comercial de combustible de aviación sostenible de alcohol a combustible de aviación a escala comercial de Europa bajo el consorcio FLITE.
- Marzo de 2026: La Ley de Combustible de Aviación Sostenible del Reino Unido de 2026 recibió la Sanción Real, estableciendo contratos de certeza de ingresos financiados por un gravamen sobre los proveedores de combustible de aviación.
Alcance del Informe Global del Mercado de Combustible de Aviación Sostenible
El mercado de Combustible de Aviación Sostenible (SAF) se refiere al sector económico mundial dedicado a la producción, distribución, comercialización y mezcla de combustibles alternativos de bajo carbono y sustitución directa diseñados para su uso en aeronaves comerciales y militares. El SAF es una alternativa más limpia al queroseno convencional de aviación de origen fósil. Se produce a partir de materias primas renovables y residuales, como aceite de cocina usado, residuos sólidos urbanos, residuos agrícolas, biomasa leñosa y CO2 capturado mezclado con hidrógeno verde (e-combustibles sintéticos).
El informe del mercado de combustible de aviación sostenible está segmentado por tipo de combustible en biológico, sintético o e-SAF, energía a líquido, basado en residuos y otras categorías. Según la proporción de mezcla, el mercado se divide en segmentos de hasta el 10%, 10–30%, 30–50%, superior al 50% y 100% SAF puro, mientras que las aplicaciones cubren pasajeros, carga, militar, empresarial y general. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de combustible de aviación sostenible en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| SAF Biológico |
| SAF Sintético / e-SAF |
| SAF de Energía a Líquido |
| SAF Basado en Residuos |
| Otros Combustibles de Aviación Sostenible |
| Mezcla de SAF de Hasta el 10% |
| Mezcla de SAF del 10–30% |
| Mezcla de SAF del 30–50% |
| Mezcla de SAF Superior al 50% |
| SAF al 100% / SAF Puro |
| Aviación de Pasajeros |
| Aviación de Carga y Flete |
| Aviación Militar |
| Aviación Empresarial y Corporativa |
| Aviación General |
| Otras Aplicaciones de Aviación |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Combustible | SAF Biológico | |
| SAF Sintético / e-SAF | ||
| SAF de Energía a Líquido | ||
| SAF Basado en Residuos | ||
| Otros Combustibles de Aviación Sostenible | ||
| Por Proporción de Mezcla | Mezcla de SAF de Hasta el 10% | |
| Mezcla de SAF del 10–30% | ||
| Mezcla de SAF del 30–50% | ||
| Mezcla de SAF Superior al 50% | ||
| SAF al 100% / SAF Puro | ||
| Por Aplicación | Aviación de Pasajeros | |
| Aviación de Carga y Flete | ||
| Aviación Militar | ||
| Aviación Empresarial y Corporativa | ||
| Aviación General | ||
| Otras Aplicaciones de Aviación | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del combustible de aviación sostenible para 2032?
Se prevé que el sector alcance los 24,27 mil millones de USD en 2032, creciendo desde los 3,74 mil millones de USD en 2027 a una CAGR del 45,36%.
¿Qué tipo de combustible crece más rápido?
Se prevé que el combustible de energía a líquido crezca a una CAGR del 47,5% hasta 2032 porque no depende de materias primas de biomasa.
¿Por qué el combustible de aviación sostenible es más caro que el combustible de aviación convencional?
Los costos de materias primas, energía renovable, financiamiento de proyectos y plantas en etapa inicial mantienen los costos de producción muy por encima del combustible de aviación convencional.
¿Qué región lidera la demanda mundial de combustible de aviación sostenible?
América del Norte representó el 42,2% de los ingresos en 2026, respaldada por la capacidad de producción, los incentivos y la infraestructura de combustible de aviación establecida en los aeropuertos.
¿Qué región se espera que crezca más rápido hasta 2032?
Se espera que Asia-Pacífico crezca a una CAGR del 51,2% a medida que los gobiernos introduzcan mandatos de mezcla e incentivos de producción.
¿Qué tan concentrada está la base de proveedores?
Los 5 principales productores controlaron el 64% del suministro en 2026, liderados por empresas con producción HEFA establecida y acceso a la distribución de combustible en aeropuertos.