
持続可能な航空燃料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.74 十億米ドル |
| 市場規模 (2032) | 24.27 十億米ドル |
| 成長率 (2027 - 2032) | 45.36 % |
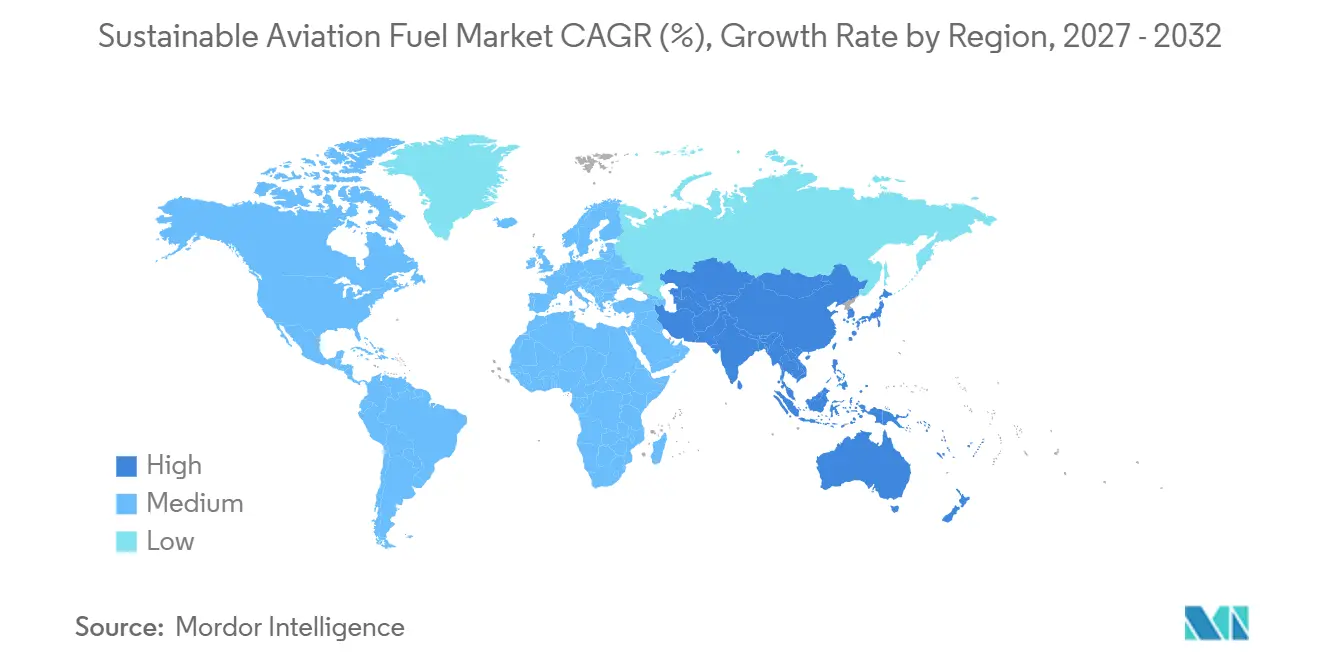
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
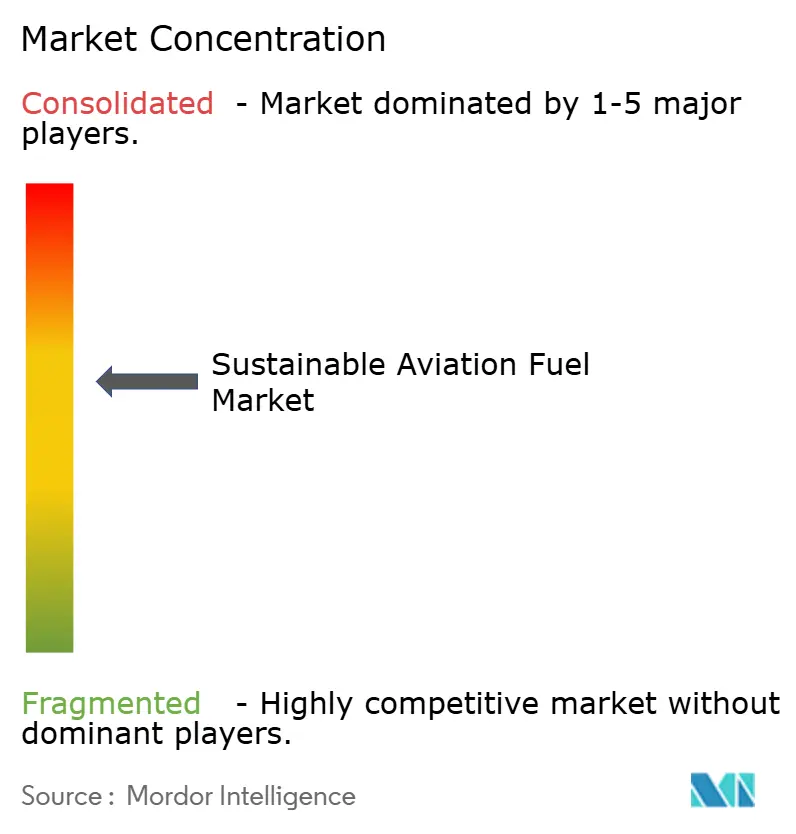
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる持続可能な航空燃料市場分析
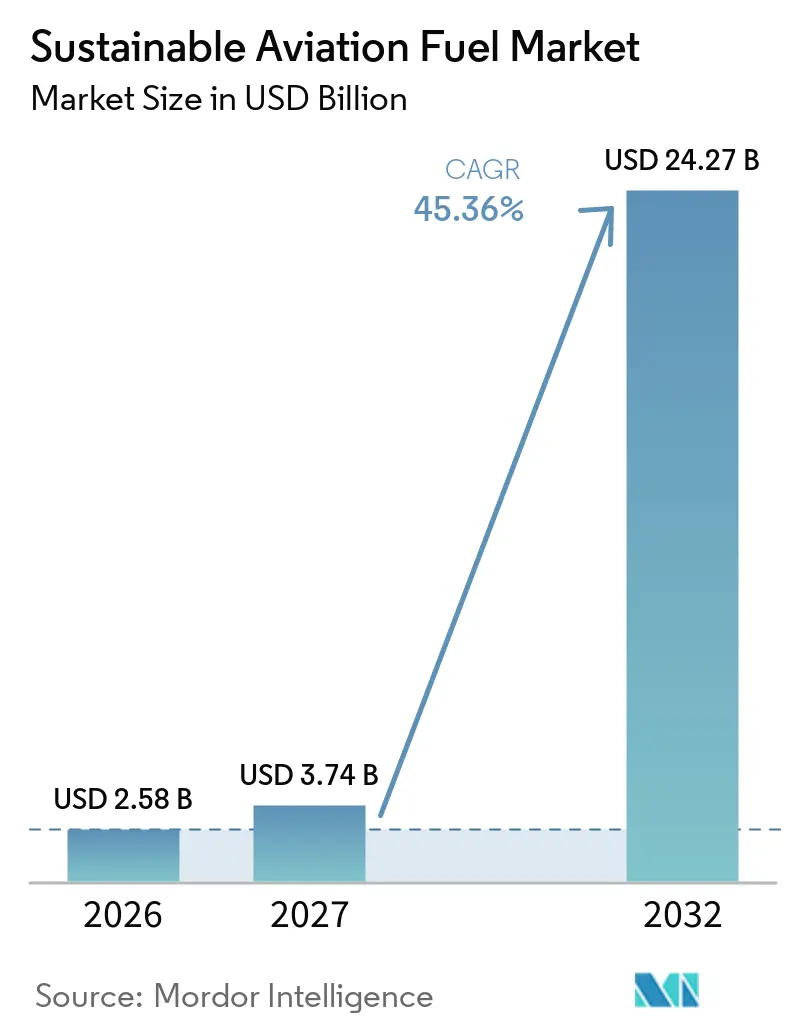
持続可能な航空燃料市場規模は、2026年に2.58 ビリオン 米ドル、2027年に3.74 ビリオン 米ドルと予測され、2032年までに24.27 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 45.36%で成長します。拘束力のある燃料義務により、特に欧州およびアジア太平洋の一部において、生産者にとって需要の予測可能性が高まっています。EU空港は2025年に110万トンの持続可能な航空燃料を受け入れており、これはEU加盟国の空港に供給された航空燃料の2.8%に相当し、2%の義務を上回っています。[1] この結果は、規制要件が発表済みの生産能力を実際の供給へと転換できることを示しました。また、水素化処理エステルおよび脂肪酸(HEFA)フィードストックへの依存と、アルコール・トゥ・ジェット、廃棄物・トゥ・フューエル、パワー・トゥ・リキッドの生産能力の必要性も浮き彫りになりました。航空会社との長期購入契約および企業による証書購入は、新施設の支援に意欲的な購入者の裾野を広げています。
主要レポートのポイント
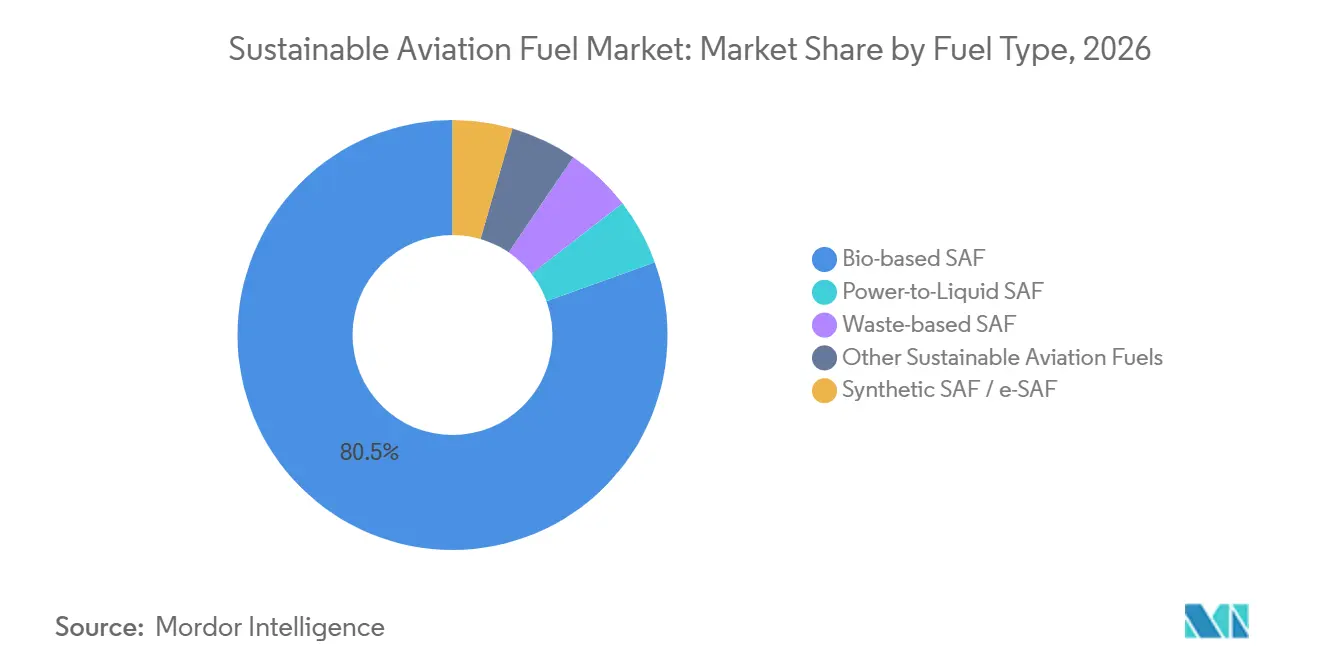
- 燃料タイプ別では、バイオベース燃料が2026年の持続可能な航空燃料市場シェアの80.5%を占め、パワー・トゥ・リキッド燃料は2032年にかけてCAGR 47.5%を記録する見込みです。
- ブレンド比率別では、10%以下のブレンドが2026年の持続可能な航空燃料市場規模の62.1%を占め、50%超のブレンドは2032年にかけてCAGR 48.3%で成長する見込みです。
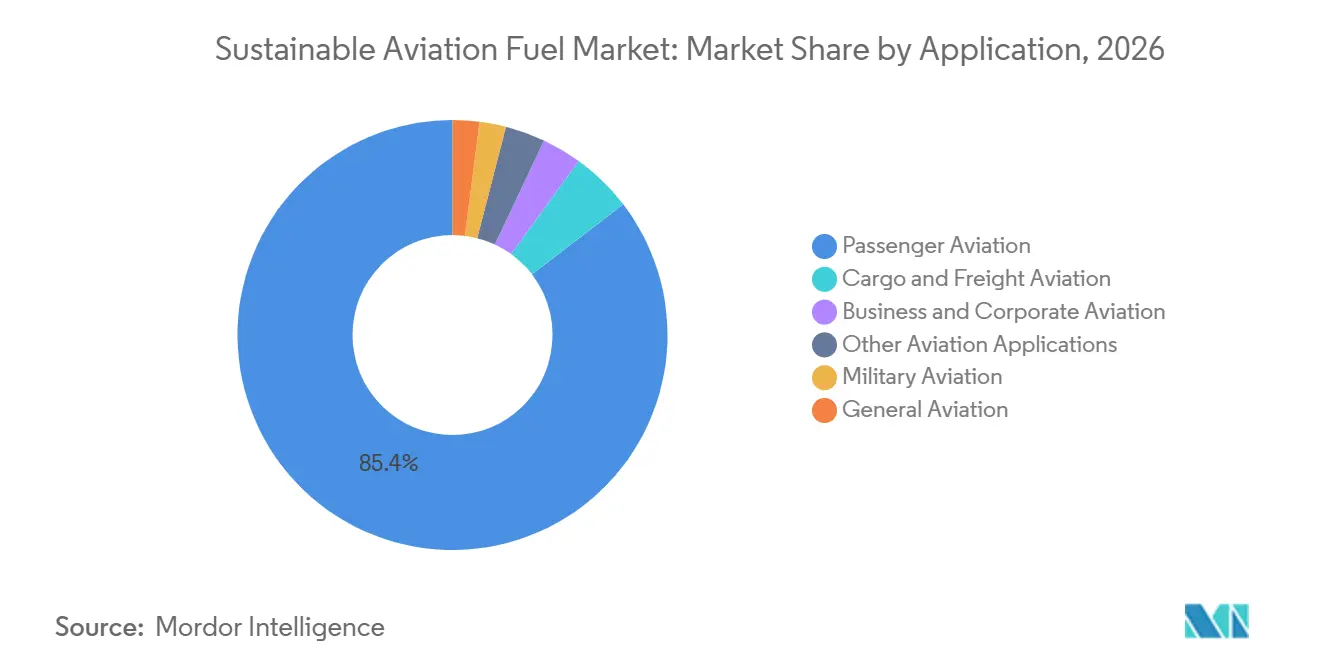
- 用途別では、旅客航空が2026年の持続可能な航空燃料市場シェアの85.4%を占め、軍事航空は2032年にかけてCAGR 45.7%で拡大する予測です。
- 企業生産能力別では、Nesteが2026年の世界生産能力の38%を保有し、上位5社が供給量の64%を管理しています。
- 地域別では、北米が2026年の収益の42.2%を占め、アジア太平洋は2032年にかけてCAGR 51.2%を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 拘束力のあるSAFブレンド義務と炭素削減政策 | +9.5% | EU、英国、米国、アジア太平洋を中心とするグローバル | 短期(2年以内) |
| 航空会社のネットゼロコミットメントと長期引取契約 | +7.5% | 北米および欧州に集中するグローバル | 短期(2年以内) |
| 製油所転換とブラウンフィールドインフラの再利用 | +5.5% | 欧州、北米、アジア太平洋 | 中期(2~4年) |
| 非脂質経路と再生可能パワー・トゥ・リキッドの商業化 | +6.5% | EU、英国、米国、チリ、南アフリカ | 長期(4年以上) |
| 追跡可能なSAF証書に対する企業出張、カーゴ、防衛需要 | +4.5% | 北米およびEUを中心とするグローバル | 中期(2~4年) |
| 空港の貯蔵・ブレンドおよびブック・アンド・クレームネットワークの拡大 | +4% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
拘束力のある持続可能な航空燃料(SAF)ブレンド義務と炭素削減政策
拘束力のあるブレンド義務は世界の航空燃料需要の増大するシェアをカバーし、生産者に対してより明確な需要下限を提供していま。英国の持続可能な航空燃料法2026は、燃料価格が合意水準を下回った場合に生産者の収入を支援する収益確実性契約を確立しました。[2] この仕組みは航空燃料供給業者への課税によって資金調達され、国内生産への投資を支援することを目的としています。日本も2030年から7つの主要空港からの国際出発便に対して義務的ブレンドへの移行を進め、純粋に自主的なアプローチをコンプライアンス主導の枠組みに置き換えました。需要の確実性は、貸し手が将来の売上をより高い確信をもって評価できるため、初の種類の施設に対するファイナンスの根拠を改善できます。その結果生まれるファイナンス構造は、初期プロジェクトが単独で負担するコスト負担を軽減する可能性があります。
航空会社のネットゼロコミットメントと長期引取契約
航空会社は長期供給契約を活用して燃料量を確保し、開発者に収益の可視性を提供しています。これらの契約は、以前の持続可能な航空燃料市場を特徴づけていた短期調達サイクルをはるかに超えて延長されるようになっています。American AirlinesとGoogleは2026年6月に3,500万ガロンの持続可能な航空燃料証書契約に署名しました。この取引は、大規模な企業購入者が自社の拠点で物理的な燃料を受け取ることなく脱炭素化を支援できることを示しました。ブック・アンド・クレームシステムにより、環境属性を物理的な配送ルートから切り離すことができます。このアプローチにより、生産者は航空会社の需要と並行して企業需要にアクセスでき、より広範な購入者の参加を支援できます。
非脂質経路と再生可能パワー・トゥ・リキッドの商業化
廃食油や脂肪は長期的な要件に対して十分なフィードストックを提供できないため、非脂質経路の重要性が高まっています。パワー・トゥ・リキッド生産は、捕捉された二酸化炭素、水、再生可能電力を組み合わせて合成ジェット燃料を製造します。ドイツはシュヴェートのPCK製油所におけるブランデンブルクeSAFプロジェクトに対し、3億5,000万ユーロ(3億8,500万 米ドル相当)の資金提供を承認しました。[3] この施設は2030年から年間3万トン以上のeSAFを生産する計画です。フィッシャー・トロプシュプロセスにおいてグリーン水素とバイオジェニック二酸化炭素を使用します。標準化されたプラント設計と大規模な再生可能電力システムは、これらのプロジェクトがパイロット規模から商業運転へと移行するにつれてより重要になると予想されます。
追跡可能なSAF証書に対する企業出張、カーゴ、防衛需要
企業出張プログラムは、持続可能な航空燃料証書を通じて別の需要源を追加しています。ブック・アンド・クレーム取引により、企業は航空ネットワークの他の場所で使用された燃料から環境上の便益を主張できます。この構造は、物理的な燃料供給選択された空港に限定されているため、貨物輸送やビジネス出張に特に関連しています。持続可能な航空バイヤーズアライアンスは2026年4月にInfiniumのプロジェクト・アトラスを次世代調達プログラムに選定しました。防衛需要は、政府が排出削減だけでなく燃料安全保障も重視するため、新規供給に対する別の根拠を加えています。民間向け販売は、戦略的な燃料ニーズも支援する施設の経済性を改善できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 化石ジェット燃料に対するSAFのコストプレミアム | -4.5% | グローバル | 短期(2年以内) |
| 持続可能な廃棄物脂質の競合とフィードストック認証リスク | -3% | 欧州およびアジア太平洋、特に中国、インドネシア、マレーシア | 中期(2~4年) |
| 初の種類のプロジェクトファイナンスと試運転の遅延 | -2.5% | グローバル、特にEUおよび北米 | 中期(2~4年) |
| E-SAFに対する電解槽・再生可能電力・炭素回収・水の制約 | -2% | EU、英国、米国、および中東・アフリカの新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
化石ジェット燃料に対するSAFのコストプレミアム
燃料コストは、持続可能な航空燃料市場全体における採用に対する最も直接的な制約要因であり続けています。国際クリーン交通委員会は、2024年の生産コストがHEFAバイオ燃料の1トンあたり1,461ユーロから合成e燃料の1トンあたり7,695ユーロの範囲であると推定しました。[4] 同じ評価では、化石ジェット燃料を1トンあたり630ユーロから800ユーロと位置づけました。IATAは、航空会社が2025年に持続可能な航空燃料プレミアムとして29億 米ドルを支払ったと述べています。燃料価格の上昇は、マージンが狭く、コストを転嫁する能力が限られていることが多い短距離運航事業者により大きな負担をかける可能性があります。したがって、政策設計は需要創出と供給成長のペースの両方に対処する必要があります。
持続可能な廃棄物脂質の競合とフィードストック認証リスク
市場のHEFAへの依存は、信頼性の高い廃食油および廃棄物脂質の供給を不可欠なものにしています。認証済みフィードストックの不足は、製油所の能力が利用可能な場合でもコストを引き上げ、生産を制約する可能性があります。草案では、年間100万トンから150万トの認証適合廃食油供給量が推定され、2030年の上限は200万トンとされました。また、中国、マレーシア、インドネシアにおける廃食油(UCO)サプライチェーンは、誤表示と困難な検証のリスクに直面していることも指摘されました。中国は2025年にバッチレベルの記録とタイムスタンプ付きチェックを義務付けるより強力なトレーサビリティ基準の草案を作成しました。より厳格な検証は供給の完全性を改善できますが、適格フィードストックのプールが小さいことが明らかになる可能性もあります。これにより、異なる原材料を使用するアルコール・トゥ・ジェット、フィッシャー・トロプシュ、パワー・トゥ・リキッド経路への関心が強まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料タイプ別:
バイオベース燃料がリードし、パワー・トゥ・リキッドが将来の供給オプションを拡大バイオベース燃料は2026年の持続可能な航空燃料市場規模の80.5%を占めました。そのリードは、HEFA生産の成熟度と廃食油、獣脂、農業残渣の確立された収集ネットワークを反映しています。これらのフィードストックは、既存の航空機と給油システムで機能する認証済みドロップイン燃料に加工できます。産業廃棄ガスに基づく合成燃料経路は活発でしたが、商業規模では依然として限定的でした。都市固形廃棄物や農業残渣から製造される廃棄物ベース燃料も開発中でした。その進展は、信頼性の高いフィードストックの集約、変換性能、およびファイナンスに依存しています。アルコール・トゥ・ジェットはエタノールをジェット燃料に変換するため、別の経路を提供します。LanzaJetのジョージア州フリーダム・パインズ・フューエルズ工場は2025年に商業運転に達し、この経路を規模で実証しました。同社は米国、英国、日本、EUにわたる計画能力を説明しており、この経路のより広い商業的可能性を示しています。
パワー・トゥ・リキッド燃料は2032年にかけてCAGR 47.5%で成長すると予測されており、燃料タイプの中で最高の成長率です。バイオマス投入物ではなく、再生可能電力、水、捕捉された二酸化炭素を使用します。これにより、HEFA生産に影響を与える廃油供給制限へのエクスポージャーが軽減されます。持続可能な航空燃料市場が脂質フィードストックのみに依存せずに燃料供給を拡大するには、この経路が必要になります。Twelveは2026年6月にワシントン州モーゼスレイクにエアプラント・ワンを開設し、捕捉された二酸化炭素、水、再生可能電力からE-ジェット燃料を生産しています。この施設の航空会社および企業との契約は、物理的な配送と証書取引がどのように連携できるかを示しています。パワー・トゥ・リキッドプロジェクトは依然として大量の再生可能電力と電解槽能力を必要とします。また、同じ場所または経済的な輸送距離内に二酸化炭素供給と水資源も必要とします。これらの要件により、プロジェクトの立地選定とインフラ計画が将来の拡大の中心となります。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
ブレンド比率別:
低ブレンドが一般的な中、高ブレンドが支持を獲得10%以下のブレンドは2026年の持続可能な航空燃料市場規模の62.1%を占めました。既存の貯蔵・ブレンド・配送システムが従来のジェット燃料を前提に構築されているため、空港は一般的に低ブレンドを使用しました。このアプローチにより、空港は燃料オペレーションに大きな変更を加えることなく初期要件を満たすことができます。10%から30%および30%から50%の範囲は、専用貯蔵と管理されたブレンドシステムを持つハブで重要性を増していました。アムステルダム・スキポール空港は2025年までに12の分離燃料タンクを保有し、1日100回以上の持続可能な航空燃料給油オペレーションを支援できるようになりました。元の草案では、空港の能力として280万バレルが特定されました。目的に特化したミッドストリームインフラは、持続可能な航空燃料市場の重要な部分になりつつあります。Exolumは英国のレッドクリフ・ベイにある独立したブレンド施設に450万ポンド(570万 米ドル相当)を投資しました。この投資は、持続可能な航空燃料のための計画された全国パイプラインネットワークの一部を形成しました。
50%超のブレンドは2032年にかけてCAGR 48.3%で拡大すると予測されています。その成長は、航空機の承認、信頼性の高い燃料仕様、および空港が高ブレンド製品を管理する能力に依存しています。実証飛行では、特定の航空機が100%の持続可能な航空燃料で運航できることがすでに示されています。これらの試験は運用上の証拠を提供しますが、より広範な機体での使用は依然として規制当局の承認に依存しています。欧州航空安全機関(EASA)は2030年までに100%の持続可能な航空燃料使用に向けたより広範な承認に取り組んでいます。承認により、多くの認証済み経路に適用される現在の50%ブレンド上限が撤廃されます。必要な燃料量と承認がまだ広く利用可能でなかったため、ニート燃料セグメントは2025年には小規模にとどまりました。認証が進むにつれて純粋経路の生産者により大きな潜在的出口を提供するため、依然として重要です。高ブレンドはまた、空港運営者が製油業者、航空会社、燃料販売業者と緊密に連携することを必要とします。
用途別:
旅客航空が量を提供し、軍事需要が加速旅客航空は2026年の持続可能な航空燃料市場シェアの85.4%を占めました。このセグメントの規模は、定期旅客ネットワークの燃料要件と航空会社の気候コミットメントを反映しています。長距離サービスは相当な燃料量を使用し、炭素コストと国際排出規制へのより大きなエクスポージャーに直面しています。これらの条件により、航空会社は複数年の引取契約に署名するよう促されています。Delta Air Linesは2025年にShellと2026年に最低1,500万ガロンの持続可能な航空燃料に関する5年間の契約に署名しました。この契約は2030年まで継続することを意図していました。物流会社が企業排出報告要件に対応しているため、カーゴおよび貨物航空も需要を支援しています。ブック・アンド・クレームの取り決めにより、物理的な配送が利用できない場合でも荷送人は持続可能な燃料を支援できます。ビジネス航空と一般航空は少量を追加しますが、地域空港への需要拡大を支援できます。
軍事航空は2032年にかけてCAGR 45.7%で最も急成長する用途と予測されています。このセグメントの需要は、排出目標だけでなくエネルギー安全保障と運用上の回復力によっても推進されています。米国国防総省は草案の引用推定値で年間46億ガロンのジェット燃料を使用しました。調達規則がより大規模な持続可能な航空燃料購入を許可する場合、この規模は初期プロジェクトのファイナンスを支援できます。ノルウェーは2025年にF-35と持続可能な航空燃料ブレンドを使用した飛行を完了しました。英国もF-35A航空機を最大50%の再生可能コンテンツを含む市販のブレンドで運用しました。これらの運用例は、軍事用途が関連仕様内で認証済み燃料を使用できることを示しています。防衛調達は、商業顧客にも対応するプロジェクトに対して信頼性の高いアンカー需要を提供する可能性があります。このセグメンは依然として、明確な技術基準、安全なロジスティクス、および公共調達に適した資金調達構造を必要とします。
地域分析
北米は2026年の持続可能な航空燃料市場規模の42.2%を占め、最大の地域貢献者となりました。この地域の地位は、ブレンダー税額控除、稼働中のHEFA能力、および既存の航空燃料インフラによって支えられていました。米国の持続可能な航空燃料グランドチャレンジは2030年までに年間30億ガロンの生産を目標としています。持続可能な航空燃料は、ロサンゼルス、サンフランシスコ、ニューヨークJFK、ミネアポリス・セントポールを含む主要ハブで利用可能でした。ミネソタ州のパイン・ベンド製油所は年間3,000万ガロンのニート持続可能な航空燃料を処理できるブレンド施設を追加しました。このインフラにより、初期量に対して完全に新しい配送システムを構築する必要性が軽減されます。
欧州の持続可能な航空燃料市場は、ReFuelEU航空の規制的牽引力によって形成されています。EU加盟国の空港は2025年に27の全加盟国の121空港で110万トンの持続可能な航空燃料を受け入れました。これは2024年の33空港から増加しており、供給が少数のハブを超えて拡大したことを示しています。2030年の0.7% eSAF要件は合成燃料生産への投資を支援しています。ドイツ、ルクセンブルク、オーストリアは、eSAFアーリームーバーズコアリションを通じて21億ユーロ(23億 米ドル相当)の資金による両面オークションを開始しました。地域のパイプラインにはHEFA、アルコール・トゥ・ジェット、eSAFプロジェクトが含まれており、フランスとスペインが多くの発表済み拡張をホストしています。TotalEnergiesは2025年にグランピュイで年間23万トンの能力で持続可能な航空燃料生産を開始しました。南米と中東・アフリカは開発の初期段階にありますが、農業資源、グリーン水素、輸出需要が将来のプロジェクトの機会を生み出しています。
アジア太平洋は2032年にかけてCAGR 51.2%で成長すると予測されており、持続可能な航空燃料市場で最高の地域成長率です。この地域は複数の国で自主的な目標から拘束力のある措置へと移行しています。シンガポールの課税は2026年10月1日から出発便に適用され、韓国は2027年から1%のブレンドを義務付けています。日本は2030年に10%の使用目標を設定し、インドネシアは2027年から1%のブレンドを提案しています。オーストラリアは低炭素液体燃料生産インセンティブに11億豪ドル(7億2,000万 米ドル相当)を拠出しました。AirbusとCathay Groupも2025年10月に地域供給を支援するために最大7,000万 米ドルの投資を発表しました。中国の初期生産と廃食油トレーサビリティに関する取り組みは、生産者および潜在的な輸出国としての地位を支援できます。
競合環境
持続可能な航空燃料市場は2026年に中程度の集中度でしたが、新しい経路によってサプライヤーベースが広がると予想されています。Nesteは世界生産能力の38%を保有し、フィンランド、シンガポール、オランダに施設を運営しています。その能力は年間150万トンで、ロッテルダムの拡張により2027年に総能力が年間220万トンに引き上げられる計画です。上位5社のNeste、World Energy、TotalEnergies、BP、Phillips 66が供給量の64%を管理しています。彼らの地位は主にHEFA能力と製油、フィードストック、空港配送ネットワークへのアクセスに基づいて構築されました。この構造により、確立されたサプライヤーは物理的な配送において優位性を持ちますが、廃棄物脂質投入物への圧力にもさらされています。
石油・エネルギー会社は、新技術へのエクスポージャーを得るために独立した開発者との引取取り決めをますます活用しています。このアプローチにより、建設・技術リスクのすべてを自社のバランスシートに抱えることなく量を確保できます。TotalEnergiesは製油所をゼロオイルプラットフォームに転換する5億ユーロ(5億4,100万 米ドル相当)の変革の一環として、グランピュイで生産を開始しました。LanzaJetのフリーダム・パインズ施設は2025年に商業運転に達し、アルコール・トゥ・ジェット技術の商業的参照を提供しました。2026年5月、LanzaTechはFLITEコンソーシアムの下で商業規模のアルコール・トゥ・ジェット持続可能な航空燃料施設の予定地としてゲントのノース・シー・ポートを選定しました。これらの動きは、競合分野が確立された製油業者だけでなく技術開発者も含むようになっていることを示しています。
持続可能な航空燃料市場がHEFAを超えて進化するにつれて、技術の所有権が重要な差別化要因になりつつあります。電解槽、ガス化システム、炭素回収、水素生産、燃料アップグレードプロセスは、プロジェクトが信頼性の高い商業生産に達するかどうかを決定する可能性があります。プロセス技術と長期引取およびフィードストックアクセスを組み合わせられるサプライヤーは、実行リスクの管理においてより有利な立場にあります。ミッドストリームサービスも、ブレンドハブ、証書レジストリ、需要集約プラットフォームを含む重要な競合分野を表しています。アルコール・トゥ・ジェットおよびパワー・トゥ・リキッド施設が2027年以降に商業サービスに移行するにつれて、サプライヤーの数は増加する可能性があります。既存のリーダーは規模と顧客関係において優位性を維持しますが、多様化により単一経路の支配が制限されるはずです。
持続可能な航空燃料業界のリーダー
-
Neste Oyj
-
TotalEnergies SE
-
World Energy, LLC
-
Shell plc
-
BP p.l.c.
- 注:主要企業の掲載順は順位を示すものではありません。
持続可能な航空燃料市場 このレポートでカバーされる企業
- Neste Oyj
- TotalEnergies SE
- World Energy, LLC
- Shell plc
- BP p.l.c.
- Eni S.p.A.
- OMV Aktiengesellschaft
- Phillips 66
- Gevo, Inc.
- LanzaJet, Inc.
- LanzaTech Global, Inc.
- SkyNRG B.V.
- Fulcrum BioEnergy, Inc.
- Aemetis, Inc.
- Velocys plc
- Topsoe A/S
- Honeywell International Inc.
- Chevron Corporation
- Alder Renewables Holdings, LLC
- HIF Global
- Twelve Benefit Corporation
- Virent, Inc.
- Air Company Holdings, Inc.
- Repsol, S.A.
- Moeve, S.A.
最近の産業開発事情 持続可能な航空燃料市場
- 2026年9月:欧州航空安全機関(EASA)がReFuelEU航空年次技術報告書2026を発表し、EU持続可能な航空燃料供給が2025年の義務目標を超えたことを確認しました。
- 2026年6月:American AirlinesとGoogleが3,500万ガロン(1億3,200万リットル)の持続可能な航空燃料を3年間にわたってカバーする持続可能な航空燃料証書(SAFc)契約に署名し、推定30万メトリックトンのCO2e削減が見込まれます。
- 2026年5月:LanzaTechがFLITEコンソーシアムの下で欧州初の商業規模アルコール・トゥ・ジェット持続可能な航空燃料施設の立地として、ベルギー・ゲントのノース・シー・ポートを選定しました。
- 2026年3月:英国の持続可能な航空燃料法2026が国王裁可を受け、航空燃料供給業者への課税によって資金調達される収益確実性契約が確立されました。
世界の持続可能な航空燃料市場レポートの範囲
持続可能な航空燃料(SAF)市場とは、商業・軍事航空機での使用を目的とした低炭素ドロップイン代替燃料の生産、流通、商業化、ブレンドに特化した世界の経済セクターを指します。SAFは従来の化石燃料ベースのケロシンジェット燃料に対するよりクリーンな代替品です。廃食油、都市固形廃棄物、農業残渣、木質バイオマス、グリーン水素と混合した捕捉CO2(合成e燃料)などの再生可能・廃棄物フィードストックから生産されます。
持続可能な航空燃料市場レートは、燃料タイプ別にバイオベース、合成またはe-SAF、パワー・トゥ・リキッド、廃棄物ベース、その他のカテゴリーに区分されています。ブレンド比率に基づき、市場は10%以下、10~30%、30~50%、50%超、100%ニートSAFのセグメントに分割され、用途は旅客、カーゴ、軍事、ビジネス、一般をカバーしています。レポートはまた、主要地域の26カ国にわたる世界の持続可能な航空燃料市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| バイオベースSAF |
| 合成SAF / e-SAF |
| パワー・トゥ・リキッドSAF |
| 廃棄物ベースSAF |
| その他の持続可能な航空燃料 |
| 10%以下のSAFブレンド |
| 10~30%のSAFブレンド |
| 30~50%のSAFブレンド |
| 50%超のSAFブレンド |
| 100% SAF / ニートSAF |
| 旅客航空 |
| カーゴおよび貨物航空 |
| 軍事航空 |
| ビジネス・コーポレート航空 |
| 一般航空 |
| その他の航空用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 燃料タイプ別 | バイオベースSAF | |
| 合成SAF / e-SAF | ||
| パワー・トゥ・リキッドSAF | ||
| 廃棄物ベースSAF | ||
| その他の持続可能な航空燃料 | ||
| ブレンド比率別 | 10%以下のSAFブレンド | |
| 10~30%のSAFブレンド | ||
| 30~50%のSAFブレンド | ||
| 50%超のSAFブレンド | ||
| 100% SAF / ニートSAF | ||
| 用途別 | 旅客航空 | |
| カーゴおよび貨物航空 | ||
| 軍事航空 | ||
| ビジネス・コーポレート航空 | ||
| 一般航空 | ||
| その他の航空用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年における持続可能な航空燃料の予測規模は?
このセクターは2027年の3.74 ビリオン 米ドルから成長し、2032年までに24.27 ビリオン 米ドルに達すると予測されており、CAGR 45.36%で成長します。
最も急成長している燃料タイプは何ですか?
パワー・トゥ・リキッド燃料はバイオマスフィードストックに依存しないため、2032年にかけてCAGR 47.5%で成長すると予測されています。
持続可能な航空燃料が従来のジェット燃料より高価な理由は何ですか?
フィードストック、再生可能電力、プロジェクトファイナンス、初期段階のプラントコストにより、生産コストは従来のジェット燃料をはるかに上回っています。
世界の持続可能な航空燃料需要をリードしている地域はどこですか?
北米は生産能力、インセンティブ、確立された空港燃料インフラに支えられ、2026年の収益の42.2%を占めました。
2032年にかけて最も急成長が期待される地域はどこですか?
アジア太平洋は政府がブレンド義務と生産インセンティブを導入するにつれてCAGR 51.2%で成長すると予想されています。
サプライヤーベースの集中度はどの程度ですか?
上位5社の生産者は2026年に供給量の64%を管理しており、確立されたHEFA生産と空港配送アクセスを持つ企業がリードしています。