
Taille et part du marché des carburants d'aviation durables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.74 Milliards de dollars |
| Taille du Marché (2032) | 24.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 45.36 % |
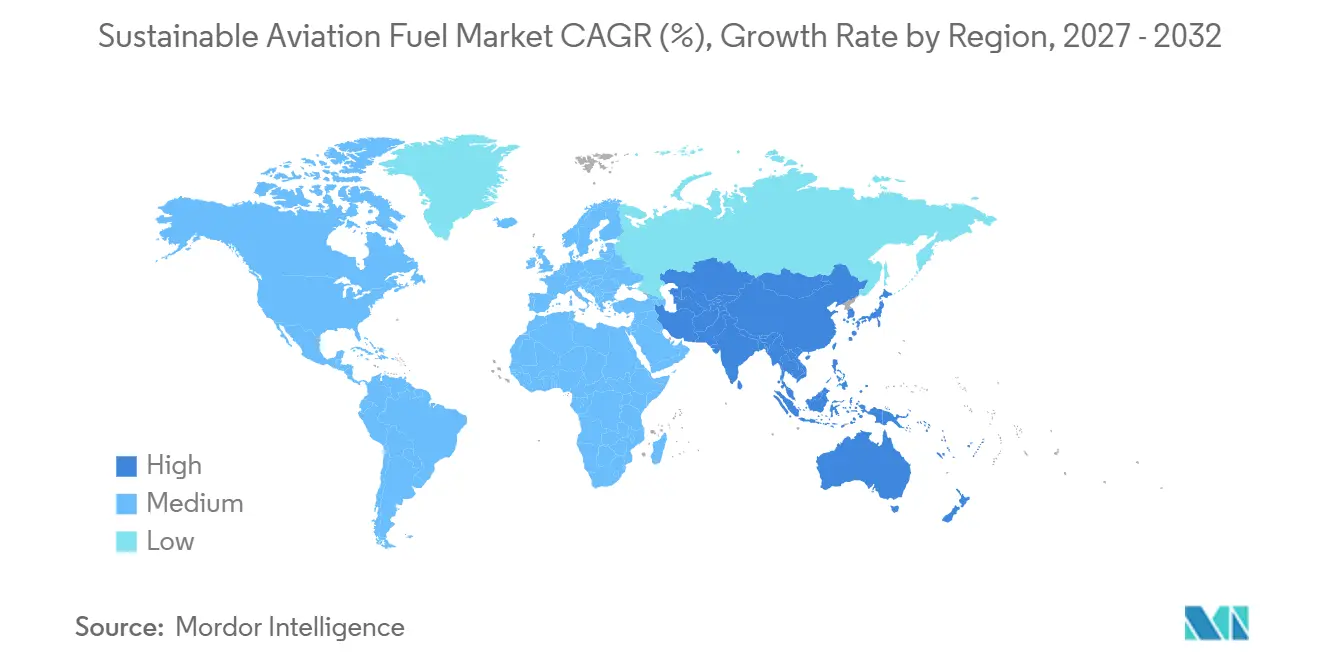
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
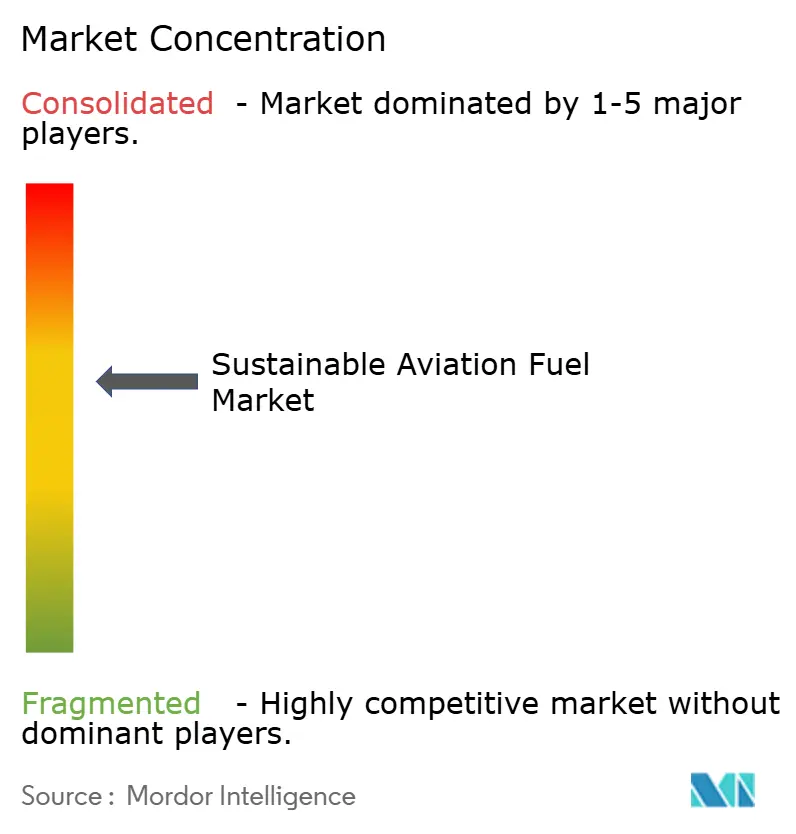
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des carburants d'aviation durables par Mordor Intelligence
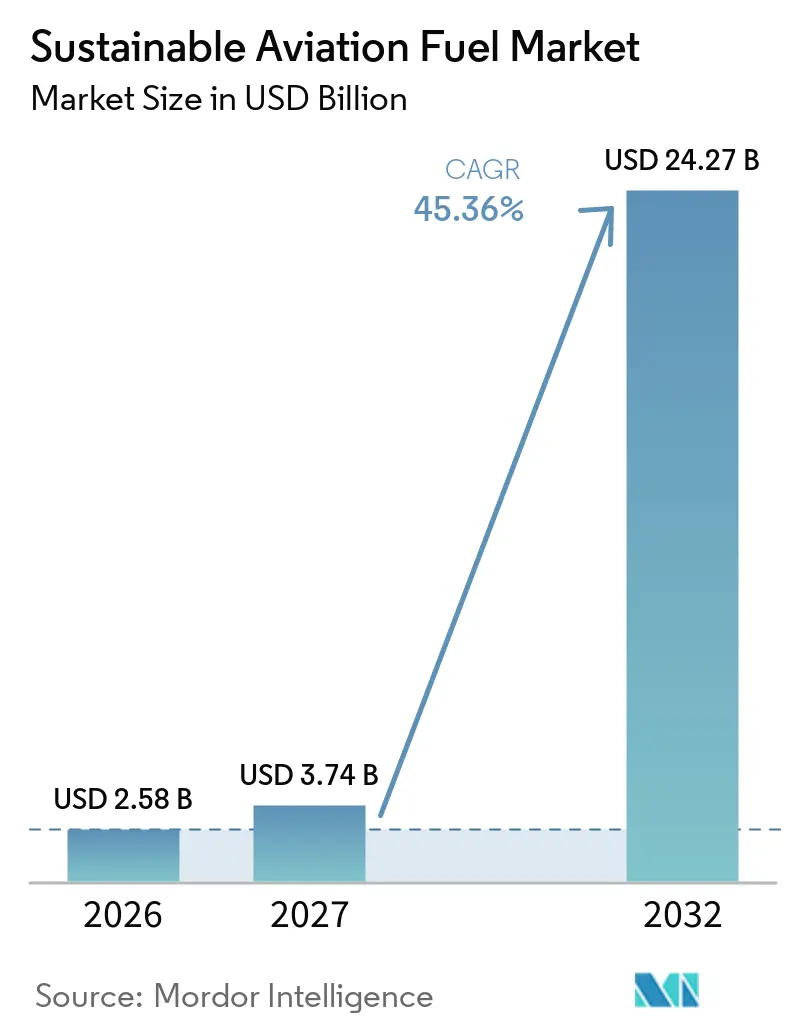
La taille du marché des carburants d'aviation durables est projetée à 2,58 milliards USD en 2026, 3,74 milliards USD en 2027, et devrait atteindre 24,27 milliards USD d'ici 2032, à un CAGR de 45,36 % de 2027 à 2032. Les obligations contraignantes en matière de carburant rendent la demande plus prévisible pour les producteurs, notamment en Europe et dans certaines parties de l'Asie-Pacifique. Les aéroports de l'UE ont reçu 1,1 million de tonnes de carburant d'aviation durable en 2025, soit 2,8 % du carburant d'aviation fourni dans les aéroports de l'Union, dépassant l'obligation de 2 %.[1] Ce résultat a montré que les exigences réglementaires peuvent convertir la capacité annoncée en approvisionnement physique. Il a également mis en évidence la dépendance du secteur aux matières premières d'esters et d'acides gras hydrotraités (HEFA) et la nécessité de développer des capacités alcool-vers-kérosène, déchets-vers-carburant et power-to-liquid. Les accords d'achat à long terme des compagnies aériennes et les achats de certificats par les entreprises élargissent l'ensemble des acheteurs prêts à soutenir de nouvelles installations.
Points clés du rapport
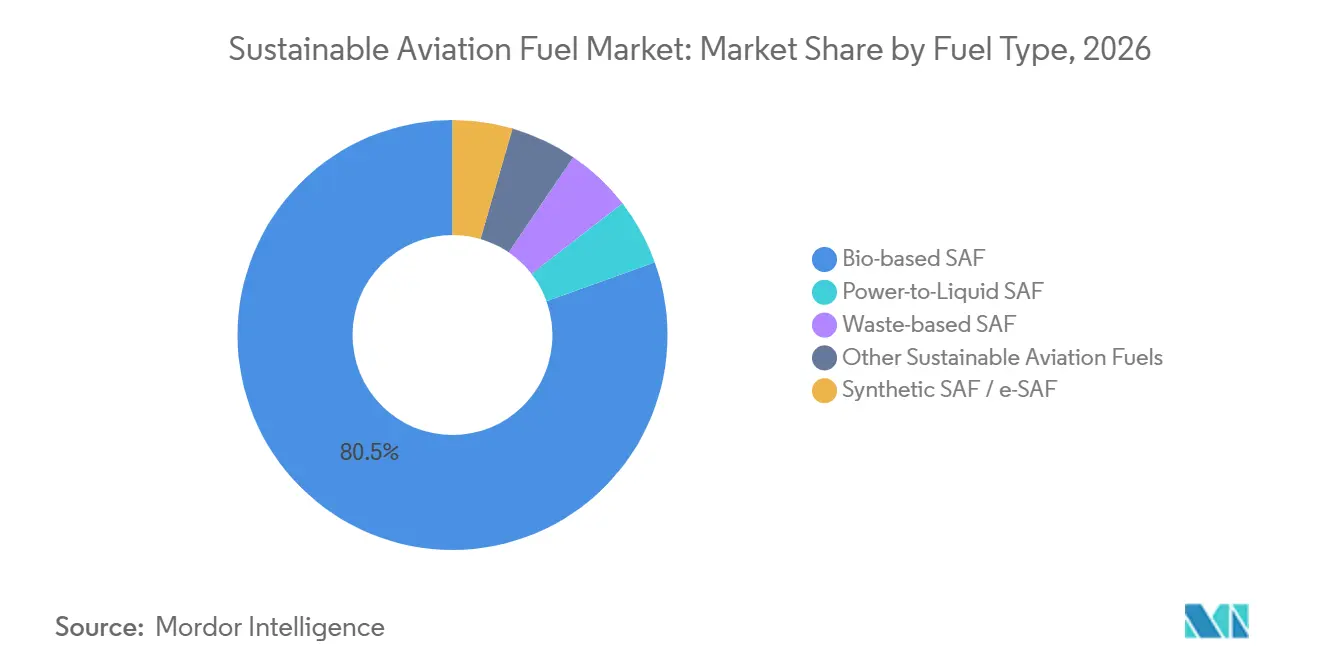
- Par type de carburant, le biocarburant détenait 80,5 % de la part du marché des carburants d'aviation durables en 2026, tandis que le carburant power-to-liquid devrait enregistrer un CAGR de 47,5 % jusqu'en 2032.
- Par taux de mélange, les mélanges jusqu'à 10 % représentaient 62,1 % de la taille du marché des carburants d'aviation durables en 2026, tandis que les mélanges supérieurs à 50 % devraient croître à un CAGR de 48,3 % jusqu'en 2032.
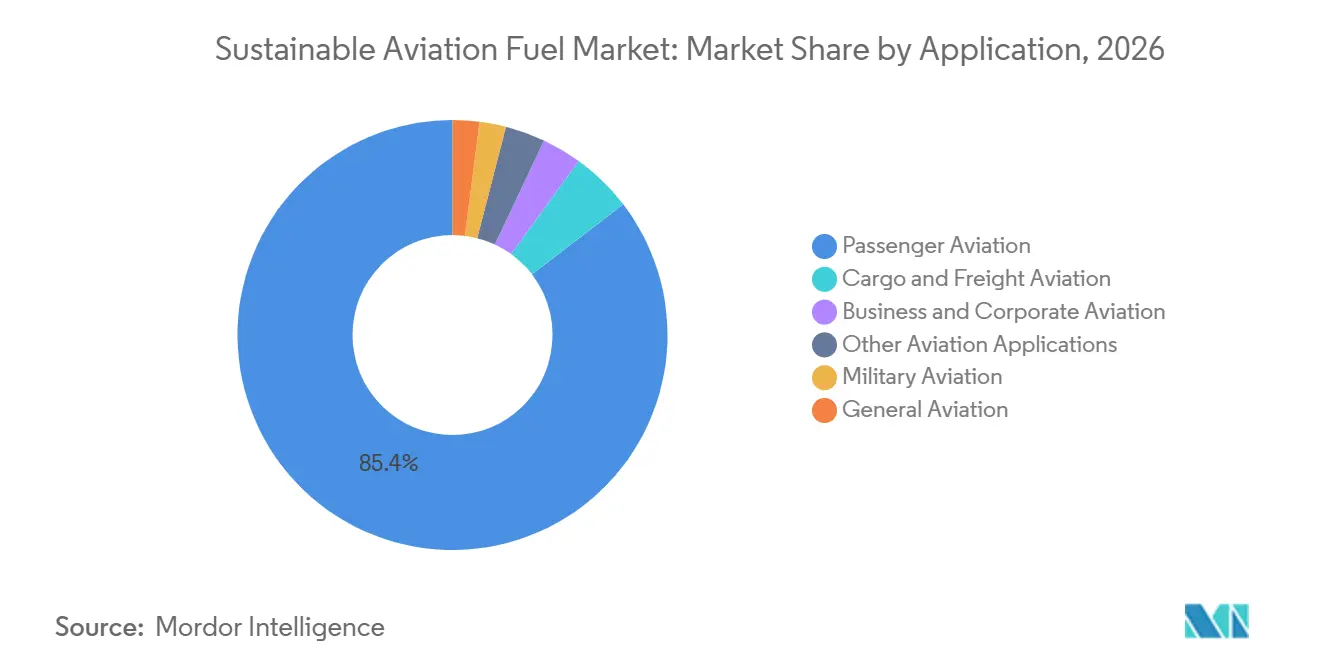
- Par application, l'aviation passagers détenait 85,4 % de la part du marché des carburants d'aviation durables en 2026, tandis que l'aviation militaire devrait se développer à un CAGR de 45,7 % jusqu'en 2032.
- Par capacité d'entreprise, Neste détenait 38 % de la capacité de production mondiale en 2026, tandis que les 5 plus grands producteurs contrôlaient 64 % de l'approvisionnement.
- Par géographie, l'Amérique du Nord détenait 42,2 % des revenus en 2026, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 51,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obligations contraignantes de mélange de SAF et politiques de réduction des émissions de carbone | +9.5% | Mondial, porté par l'UE, le Royaume-Uni, les États-Unis et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Engagements des compagnies aériennes en matière de neutralité carbone et accords d'achat à long terme | +7.5% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Conversion de raffineries et réutilisation d'infrastructures existantes | +5.5% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Commercialisation des filières non lipidiques et du power-to-liquid à base d'énergie renouvelable | +6.5% | UE, Royaume-Uni, États-Unis, Chili et Afrique du Sud | Long terme (≥ 4 ans) |
| Demande de certificats SAF traçables pour les voyages d'affaires, le fret et la défense | +4.5% | Mondial, centré sur l'Amérique du Nord et l'UE | Moyen terme (2-4 ans) |
| Expansion du stockage aéroportuaire, du mélange et du réseau book-and-claim | +4% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Obligations contraignantes de mélange de carburants d'aviation durables (SAF) et politiques de réduction des émissions de carbone
Les obligations contraignantes de mélange couvrent une part croissante de la demande mondiale en carburant d'aviation et offrent aux producteurs des planchers de demande plus clairs. La loi britannique sur les carburants d'aviation durables de 2026 a établi des contrats de garantie de revenus qui soutiennent les revenus des producteurs lorsque les prix du carburant tombent en dessous du niveau convenu.[2] Ce mécanisme est financé par une taxe sur les fournisseurs de carburant d'aviation et vise à soutenir l'investissement dans la production nationale. Le Japon a également évolué vers un mélange obligatoire pour les départs internationaux depuis 7 grands aéroports à partir de 2030, remplaçant une approche purement volontaire par un cadre axé sur la conformité. La certitude de la demande peut améliorer le dossier de financement des installations de première génération, car les prêteurs peuvent évaluer les ventes futures avec plus de confiance. La structure de financement qui en résulte peut réduire la charge de coûts que les premiers projets supportent autrement seuls.
Engagements des compagnies aériennes en matière de neutralité carbone et accords d'achat à long terme
Les compagnies aériennes utilisent des accords d'approvisionnement à plus long terme pour sécuriser les volumes de carburant et offrir une visibilité sur les revenus aux développeurs. Ces contrats s'étendent désormais bien au-delà des cycles d'approvisionnement courts qui caractérisaient auparavant le marché des carburants d'aviation durables. American Airlines et Google ont signé un accord de certificats de carburant d'aviation durable portant sur 35 millions de gallons en juin 2026. La transaction a montré que les grands acheteurs institutionnels peuvent soutenir la décarbonation sans recevoir le carburant physique dans leurs propres installations. Les systèmes book-and-claim permettent de séparer l'attribut environnemental de la voie de livraison physique. Cette approche donne aux producteurs accès à la demande des entreprises en plus de la demande des compagnies aériennes et peut soutenir une participation plus large des acheteurs.
Commercialisation des filières non lipidiques et du power-to-liquid à base d'énergie renouvelable
Les filières non lipidiques deviennent plus importantes car les huiles et graisses usagées ne peuvent pas fournir suffisamment de matières premières pour les besoins à long terme. La production power-to-liquid combine du dioxyde de carbone capturé, de l'eau et de l'électricité renouvelable pour produire du carburant synthétique pour avions. L'Allemagne a approuvé 350 millions EUR, soit l'équivalent de 385 millions USD, de financement pour le projet eSAF du Brandebourg à la raffinerie PCK de Schwedt.[3] L'usine est prévue pour produire plus de 30 000 tonnes d'eSAF par an à partir de 2030. Elle utilisera de l'hydrogène vert et du dioxyde de carbone biogénique dans un procédé Fischer-Tropsch. Les conceptions d'usines standardisées et les systèmes d'énergie renouvelable plus importants devraient jouer un rôle croissant à mesure que ces projets passent du stade pilote à l'exploitation commerciale.
Demande de certificats SAF traçables pour les voyages d'affaires, le fret et la défense
Les programmes de voyages d'affaires constituent une source supplémentaire de demande grâce aux certificats de carburant d'aviation durable. Une transaction book-and-claim permet à une entreprise de revendiquer le bénéfice environnemental du carburant utilisé ailleurs dans le réseau aérien. Cette structure est particulièrement pertinente pour le fret et les voyages d'affaires, car l'approvisionnement physique en carburant reste limité à certains aéroports. La Sustainable Aviation Buyers Alliance a sélectionné le projet Atlas d'Infinium en avril 2026 pour son programme d'approvisionnement de nouvelle génération. La demande de la défense constitue un cas distinct pour de nouveaux approvisionnements, car les gouvernements accordent de l'importance à la sécurité des carburants ainsi qu'à la réduction des émissions. Les ventes civiles peuvent améliorer la rentabilité des installations qui répondent également aux besoins stratégiques en carburant.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de coût du SAF par rapport au carburant fossile pour avions | -4.5% | Mondial | Court terme (≤ 2 ans) |
| Concurrence sur les déchets lipidiques durables et risque de certification des matières premières | -3% | Europe et Asie-Pacifique, notamment la Chine, l'Indonésie et la Malaisie | Moyen terme (2-4 ans) |
| Financement de projets de première génération et retards de mise en service | -2.5% | Mondial, notamment l'UE et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Contraintes liées aux électrolyseurs, à l'énergie renouvelable, à la capture du carbone et à l'eau pour l'e-SAF | -2% | UE, Royaume-Uni, États-Unis et exposition émergente au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prime de coût du SAF par rapport au carburant fossile pour avions
Le coût du carburant reste la contrainte la plus immédiate à l'adoption sur le marché des carburants d'aviation durables. Le Conseil international pour un transport propre a estimé que les coûts de production en 2024 variaient de 1 461 EUR par tonne pour les biocarburants HEFA à 7 695 EUR par tonne pour les e-carburants synthétiques.[4] La même évaluation a situé le carburant fossile pour avions entre 630 et 800 EUR par tonne. L'IATA a indiqué que les compagnies aériennes ont payé 2,9 milliards USD de primes de carburant d'aviation durable en 2025. Des prix de carburant plus élevés peuvent peser davantage sur les opérateurs de vols court-courriers, car leurs marges sont souvent plus étroites et leur capacité à répercuter les coûts est limitée. La conception des politiques doit donc traiter à la fois la création de la demande et le rythme de croissance de l'offre.
Concurrence sur les déchets lipidiques durables et risque de certification des matières premières
La dépendance du marché au HEFA rend essentiel un approvisionnement fiable en huiles de cuisson usagées et en déchets lipidiques. Un approvisionnement certifié limité peut augmenter les coûts et contraindre la production même lorsque la capacité de raffinage est disponible. Le projet identifiait un approvisionnement estimé entre 1,0 et 1,5 million de tonnes par an d'huiles de cuisson usagées conformes aux exigences de certification, avec un plafond de 2,0 millions de tonnes en 2030. Il notait également que les chaînes d'approvisionnement en huiles de cuisson usagées (UCO) en Chine, en Malaisie et en Indonésie sont exposées à des risques d'étiquetage erroné et de vérification difficile. La Chine a élaboré en 2025 des normes de traçabilité plus strictes qui exigeraient un enregistrement par lot et des contrôles horodatés. Une vérification plus rigoureuse peut améliorer l'intégrité de l'approvisionnement, mais elle peut également révéler un plus petit nombre de matières premières éligibles. Cela renforce l'intérêt pour les filières alcool-vers-kérosène, Fischer-Tropsch et power-to-liquid qui utilisent des matières premières différentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de carburant :
le biocarburant est en tête tandis que le power-to-liquid élargit les options d'approvisionnement futurLe biocarburant détenait 80,5 % de la taille du marché des carburants d'aviation durables en 2026. Sa position dominante reflétait la maturité de la production HEFA et les réseaux de collecte établis pour les huiles de cuisson usagées, le suif et les résidus agricoles. Ces matières premières peuvent être transformées en carburant certifié de substitution compatible avec les aéronefs et les systèmes de ravitaillement existants. Les filières de carburant synthétique basées sur les gaz industriels résiduels étaient actives mais restaient limitées à l'échelle commerciale. Les carburants à base de déchets issus des déchets solides municipaux et des résidus agricoles étaient également en cours de développement. Leur progression dépend d'une agrégation fiable des matières premières, des performances de conversion et du financement. La filière alcool-vers-kérosène offre une autre voie en convertissant l'éthanol en carburant pour avions. L'usine Freedom Pines Fuels de LanzaJet en Géorgie a atteint son exploitation commerciale en 2025 et a démontré la viabilité de cette filière à grande échelle. L'entreprise a décrit une capacité planifiée aux États-Unis, au Royaume-Uni, au Japon et dans l'UE, ce qui indique le potentiel commercial plus large de cette filière.
Le carburant power-to-liquid devrait croître à un CAGR de 47,5 % jusqu'en 2032, le taux le plus élevé parmi les types de carburants. Il utilise de l'électricité renouvelable, de l'eau et du dioxyde de carbone capturé plutôt que des intrants issus de la biomasse. Cela réduit l'exposition aux limites d'approvisionnement en huiles usagées qui affectent la production HEFA. Le marché des carburants d'aviation durables aura besoin de cette filière si l'approvisionnement en carburant doit se développer sans reposer uniquement sur les matières premières lipidiques. Twelve a ouvert AirPlant One à Moses Lake, dans l'État de Washington, en juin 2026, pour produire du carburant E-Jet à partir de dioxyde de carbone capturé, d'eau et d'électricité renouvelable. Les accords avec les compagnies aériennes et les entreprises de l'installation montrent comment les livraisons physiques et les transactions de certificats peuvent fonctionner ensemble. Les projets power-to-liquid nécessitent encore de grands volumes d'énergie renouvelable et de capacité en électrolyseurs. Ils nécessitent également un approvisionnement en dioxyde de carbone et des ressources en eau au même endroit ou à une distance de transport économique. Ces exigences font de l'implantation des projets et de la planification des infrastructures des éléments centraux de l'expansion future.

Par taux de mélange :
les mélanges faibles restent courants tandis que les mélanges élevés gagnent du soutienLes mélanges jusqu'à 10 % détenaient 62,1 % de la taille du marché des carburants d'aviation durables en 2026. Les aéroports utilisaient généralement des mélanges faibles car les systèmes de stockage, de mélange et de distribution existants ont été conçus pour le carburant d'aviation conventionnel. Cette approche permet aux aéroports de satisfaire aux premières exigences sans modifications majeures de leurs opérations de carburant. Les plages de 10 % à 30 % et de 30 % à 50 % gagnaient en importance dans les hubs dotés de systèmes de stockage dédiés et de mélange contrôlé. L'aéroport d'Amsterdam Schiphol disposait de 12 réservoirs de carburant séparés en 2025 et pouvait prendre en charge plus de 100 opérations quotidiennes de ravitaillement en carburant d'aviation durable. Le projet initial identifiait une capacité de 2,8 millions de barils à l'aéroport. Les infrastructures intermédiaires dédiées deviennent donc une partie importante du marché des carburants d'aviation durables. Exolum a investi 4,5 millions GBP, soit l'équivalent de 5,7 millions USD, dans une installation de mélange indépendante à Redcliffe Bay au Royaume-Uni. Cet investissement faisait partie d'un réseau national de pipelines planifié pour les carburants d'aviation durables.
Les mélanges supérieurs à 50 % devraient se développer à un CAGR de 48,3 % jusqu'en 2032. Leur croissance dépend de l'homologation des aéronefs, de spécifications fiables du carburant et de la capacité des aéroports à gérer des produits à teneur plus élevée en mélange. Des vols de démonstration ont déjà montré que certains aéronefs peuvent fonctionner avec 100 % de carburant d'aviation durable. Ces essais fournissent des preuves opérationnelles, bien que l'utilisation plus large par la flotte dépende encore des approbations réglementaires. L'Agence de la sécurité aérienne de l'Union européenne (AESA) travaille à une approbation plus large de l'utilisation de 100 % de carburant d'aviation durable d'ici 2030. Cette approbation supprimerait le plafond actuel de mélange à 50 % qui s'applique à de nombreuses filières certifiées. Le segment du carburant pur est resté faible en 2025 car les volumes de carburant nécessaires et les approbations n'étaient pas encore largement disponibles. Il reste important car il offre aux producteurs de filières pures un débouché potentiel plus large une fois la certification avancée. Des mélanges plus élevés nécessiteront également que les exploitants d'aéroports coordonnent étroitement leurs actions avec les raffineurs, les compagnies aériennes et les distributeurs de carburant.
Par application :
l'aviation passagers fournit le volume tandis que la demande militaire s'accélèreL'aviation passagers représentait 85,4 % de la part du marché des carburants d'aviation durables en 2026. L'ampleur de ce segment reflète les besoins en carburant des réseaux de passagers réguliers et les engagements climatiques des compagnies aériennes. Les services long-courriers consomment d'importants volumes de carburant et sont davantage exposés aux coûts carbone et aux règles internationales sur les émissions. Ces conditions ont encouragé les compagnies aériennes à signer des accords d'achat pluriannuels. Delta Air Lines a signé un accord de 5 ans avec Shell en 2025 pour un minimum de 15 millions de gallons de carburant d'aviation durable en 2026. L'accord était prévu pour courir jusqu'en 2030. L'aviation de fret soutient également la demande car les entreprises logistiques répondent aux exigences de reporting des émissions des entreprises. Les arrangements book-and-claim permettent aux expéditeurs de soutenir le carburant durable même lorsque les livraisons physiques ne sont pas disponibles. L'aviation d'affaires et générale ajoute des volumes plus faibles mais peut contribuer à étendre la demande aux aéroports régionaux.
L'aviation militaire devrait être l'application à la croissance la plus rapide, avec un CAGR de 45,7 % jusqu'en 2032. La demande dans ce segment est portée par la sécurité énergétique et la résilience opérationnelle ainsi que par les objectifs de réduction des émissions. Le Département américain de la Défense utilisait 4,6 milliards de gallons de carburant pour avions par an selon l'estimation citée dans le projet. Cette échelle pourrait soutenir le financement de premiers projets si les règles d'approvisionnement permettent des achats plus importants de carburant d'aviation durable. La Norvège a effectué un vol utilisant un F-35 et un mélange de carburant d'aviation durable en 2025. Le Royaume-Uni a également fait voler des aéronefs F-35A avec des mélanges disponibles dans le commerce contenant jusqu'à 50 % de contenu renouvelable. Ces exemples opérationnels indiquent que les applications militaires peuvent utiliser des carburants certifiés dans le cadre des spécifications pertinentes. Les marchés publics de défense peuvent fournir une demande d'ancrage fiable pour les projets qui servent également des clients commerciaux. Le segment aura encore besoin de normes techniques claires, d'une logistique sécurisée et de structures de financement adaptées aux marchés publics.
Analyse géographique
L'Amérique du Nord détenait 42,2 % de la taille du marché des carburants d'aviation durables en 2026, ce qui en fait le principal contributeur régional. La position de la région était soutenue par des crédits fiscaux pour les mélangeurs, une capacité HEFA opérationnelle et une infrastructure existante de carburant d'aviation. Le défi américain pour les carburants d'aviation durables (Sustainable Aviation Fuel Grand Challenge) vise une production annuelle de 3 milliards de gallons d'ici 2030. Le carburant d'aviation durable était disponible dans les principaux hubs, notamment Los Angeles, San Francisco, New York JFK et Minneapolis-St. Paul. La raffinerie Pine Bend du Minnesota a ajouté une installation de mélange capable de traiter 30 millions de gallons de carburant d'aviation durable pur par an. Cette infrastructure réduit la nécessité de construire des systèmes de distribution entièrement nouveaux pour les premiers volumes.
Le marché européen des carburants d'aviation durables est façonné par l'impulsion réglementaire de ReFuelEU Aviation. Les aéroports de l'Union ont reçu 1,1 million de tonnes de carburant d'aviation durable dans 121 aéroports de l'ensemble des 27 États membres en 2025. C'était une augmentation par rapport à 33 aéroports en 2024 et montrait que l'approvisionnement s'était étendu au-delà d'un petit nombre de hubs. L'exigence de 0,7 % d'eSAF pour 2030 soutient l'investissement dans la production de carburant synthétique. L'Allemagne, le Luxembourg et l'Autriche ont lancé une enchère double face avec 2,1 milliards EUR, soit l'équivalent de 2,3 milliards USD, de financement via la coalition eSAF Early Movers. Le pipeline régional comprend des projets HEFA, alcool-vers-kérosène et eSAF, avec la France et l'Espagne accueillant de nombreuses expansions annoncées. TotalEnergies a commencé la production de carburant d'aviation durable à Grandpuits en 2025 avec une capacité de 230 000 tonnes par an. L'Amérique du Sud et le Moyen-Orient et l'Afrique sont à un stade de développement plus précoce, mais les ressources agricoles, l'hydrogène vert et la demande à l'exportation créent des opportunités pour de futurs projets.
L'Asie-Pacifique devrait croître à un CAGR de 51,2 % jusqu'en 2032, le taux régional le plus élevé du marché des carburants d'aviation durables. La région passe d'objectifs volontaires à des mesures contraignantes dans plusieurs pays. La taxe de Singapour s'applique aux vols au départ à partir du 1er octobre 2026, tandis que la Corée du Sud impose un mélange de 1 % à partir de 2027. Le Japon a fixé un objectif d'utilisation de 10 % pour 2030, et l'Indonésie a proposé un mélange de 1 % à partir de 2027. L'Australie s'est engagée à hauteur de 1,1 milliard AUD, soit l'équivalent de 720 millions USD, en incitations à la production de carburants liquides à faible teneur en carbone. Airbus et le groupe Cathay ont également annoncé un investissement allant jusqu'à 70 millions USD en octobre 2025 pour soutenir l'approvisionnement régional. La production initiale de la Chine et ses travaux sur la traçabilité des huiles de cuisson usagées pourraient soutenir sa position en tant que producteur et exportateur potentiel.
Paysage concurrentiel
Le marché des carburants d'aviation durables était modérément concentré en 2026, bien que de nouvelles filières devraient élargir la base de fournisseurs. Neste détenait 38 % de la capacité de production mondiale et exploitait des installations en Finlande, à Singapour et aux Pays-Bas. Sa capacité était de 1,5 million de tonnes par an, l'expansion de Rotterdam étant prévue pour porter la capacité totale à 2,2 millions de tonnes par an en 2027. Les 5 plus grands producteurs, Neste, World Energy, TotalEnergies, BP et Phillips 66, contrôlaient 64 % de l'approvisionnement. Leur position était largement construite sur la capacité HEFA et l'accès aux réseaux de raffinage, d'approvisionnement en matières premières et de distribution aéroportuaire. Cette structure donne aux fournisseurs établis un avantage dans les livraisons physiques, mais les expose également à des pressions sur les intrants lipidiques issus de déchets.
Les compagnies pétrolières et énergétiques utilisent de plus en plus des arrangements d'achat avec des développeurs indépendants pour s'exposer aux nouvelles technologies. Cette approche leur permet de sécuriser des volumes sans assumer l'ensemble des risques de construction et de technologie dans leurs propres bilans. TotalEnergies a commencé la production à Grandpuits dans le cadre d'une transformation de la raffinerie en plateforme zéro-pétrole d'une valeur de 500 millions EUR, soit l'équivalent de 541 millions USD. L'installation Freedom Pines de LanzaJet a atteint son exploitation commerciale en 2025 et a fourni une référence commerciale pour la technologie alcool-vers-kérosène. En mai 2026, LanzaTech a sélectionné le North Sea Port à Gand comme emplacement prévu pour une installation commerciale alcool-vers-kérosène dans le cadre du consortium FLITE. Ces évolutions montrent que le champ concurrentiel inclut de plus en plus des développeurs de technologies ainsi que des raffineurs établis.
La propriété technologique devient un facteur de différenciation important à mesure que le marché des carburants d'aviation durables évolue au-delà du HEFA. Les électrolyseurs, les systèmes de gazéification, la capture du carbone, la production d'hydrogène et les procédés de valorisation du carburant peuvent déterminer si un projet atteint une production commerciale fiable. Les fournisseurs capables de combiner technologie de procédé, achat à long terme et accès aux matières premières sont mieux positionnés pour gérer le risque d'exécution. Les services intermédiaires représentent également un domaine concurrentiel important, notamment les hubs de mélange, les registres de certificats et les plateformes d'agrégation de la demande. Le nombre de fournisseurs pourrait augmenter à mesure que les installations alcool-vers-kérosène et power-to-liquid entrent en service commercial à partir de 2027. Les leaders actuels conserveront des avantages en termes d'échelle et de relations clients, mais la diversification devrait limiter la domination d'une seule filière.
Leaders du secteur des carburants d'aviation durables
-
Neste Oyj
-
TotalEnergies SE
-
World Energy, LLC
-
Shell plc
-
BP p.l.c.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des carburants d'aviation durables Entreprises couvertes dans ce rapport
- Neste Oyj
- TotalEnergies SE
- World Energy, LLC
- Shell plc
- BP p.l.c.
- Eni S.p.A.
- OMV Aktiengesellschaft
- Phillips 66
- Gevo, Inc.
- LanzaJet, Inc.
- LanzaTech Global, Inc.
- SkyNRG B.V.
- Fulcrum BioEnergy, Inc.
- Aemetis, Inc.
- Velocys plc
- Topsoe A/S
- Honeywell International Inc.
- Chevron Corporation
- Alder Renewables Holdings, LLC
- HIF Global
- Twelve Benefit Corporation
- Virent, Inc.
- Air Company Holdings, Inc.
- Repsol, S.A.
- Moeve, S.A.
Développements industriels récents dans Marché des carburants d'aviation durables
- Septembre 2026 : L'Agence de la sécurité aérienne de l'Union européenne (AESA) a publié son rapport technique annuel ReFuelEU Aviation 2026, confirmant que l'approvisionnement en carburant d'aviation durable de l'UE a dépassé l'objectif du mandat 2025.
- Juin 2026 : American Airlines et Google ont signé un accord de certificats de carburant d'aviation durable (SAFc) portant sur 35 millions de gallons, soit 132 millions de litres, de carburant d'aviation durable sur 3 ans, avec des réductions estimées de 300 000 tonnes métriques de CO2e.
- Mai 2026 : LanzaTech a sélectionné le North Sea Port, à Gand, en Belgique, comme site de la première installation commerciale à grande échelle de carburant d'aviation durable alcool-vers-kérosène en Europe, dans le cadre du consortium FLITE.
- Mars 2026 : La loi britannique sur les carburants d'aviation durables de 2026 a reçu la sanction royale, établissant des contrats de garantie de revenus financés par une taxe sur les fournisseurs de carburant d'aviation.
Périmètre du rapport mondial sur le marché des carburants d'aviation durables
Le marché des carburants d'aviation durables (SAF) désigne le secteur économique mondial dédié à la production, la distribution, la commercialisation et le mélange de carburants alternatifs à faible teneur en carbone, de substitution, conçus pour être utilisés dans les aéronefs commerciaux et militaires. Le SAF est une alternative plus propre au kérosène conventionnel d'origine fossile. Il est produit à partir de matières premières renouvelables et de déchets, tels que les huiles de cuisson usagées, les déchets solides municipaux, les résidus agricoles, la biomasse ligneuse et le CO2 capturé mélangé à de l'hydrogène vert (e-carburants synthétiques).
Le rapport sur le marché des carburants d'aviation durables est segmenté par type de carburant en biocarburant, synthétique ou e-SAF, power-to-liquid, à base de déchets et autres catégories. Sur la base du taux de mélange, le marché est divisé en segments jusqu'à 10 %, 10–30 %, 30–50 %, supérieur à 50 % et 100 % SAF pur, tandis que les applications couvrent les passagers, le fret, le militaire, les affaires et le général. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des carburants d'aviation durables dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| SAF biobasé |
| SAF synthétique / e-SAF |
| SAF power-to-liquid |
| SAF à base de déchets |
| Autres carburants d'aviation durables |
| Mélange SAF jusqu'à 10 % |
| Mélange SAF 10–30 % |
| Mélange SAF 30–50 % |
| Mélange SAF supérieur à 50 % |
| SAF 100 % / SAF pur |
| Aviation passagers |
| Aviation de fret et de marchandises |
| Aviation militaire |
| Aviation d'affaires et d'entreprise |
| Aviation générale |
| Autres applications aéronautiques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de carburant | SAF biobasé | |
| SAF synthétique / e-SAF | ||
| SAF power-to-liquid | ||
| SAF à base de déchets | ||
| Autres carburants d'aviation durables | ||
| Par taux de mélange | Mélange SAF jusqu'à 10 % | |
| Mélange SAF 10–30 % | ||
| Mélange SAF 30–50 % | ||
| Mélange SAF supérieur à 50 % | ||
| SAF 100 % / SAF pur | ||
| Par application | Aviation passagers | |
| Aviation de fret et de marchandises | ||
| Aviation militaire | ||
| Aviation d'affaires et d'entreprise | ||
| Aviation générale | ||
| Autres applications aéronautiques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des carburants d'aviation durables d'ici 2032 ?
Le secteur devrait atteindre 24,27 milliards USD d'ici 2032, en croissance à partir de 3,74 milliards USD en 2027 à un CAGR de 45,36 %.
Quel type de carburant connaît la croissance la plus rapide ?
Le carburant power-to-liquid devrait croître à un CAGR de 47,5 % jusqu'en 2032 car il ne dépend pas des matières premières issues de la biomasse.
Pourquoi le carburant d'aviation durable est-il plus cher que le carburant conventionnel pour avions ?
Les matières premières, l'énergie renouvelable, le financement de projets et les coûts des installations en phase initiale maintiennent les coûts de production bien au-dessus du carburant conventionnel pour avions.
Quelle région est en tête de la demande mondiale de carburants d'aviation durables ?
L'Amérique du Nord détenait 42,2 % des revenus en 2026, soutenue par la capacité de production, les incitations et l'infrastructure établie de carburant d'aviation dans les aéroports.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 51,2 % à mesure que les gouvernements introduisent des obligations de mélange et des incitations à la production.
Quelle est la concentration de la base de fournisseurs ?
Les 5 premiers producteurs contrôlaient 64 % de l'approvisionnement en 2026, portés par des entreprises disposant d'une production HEFA établie et d'un accès à la distribution aéroportuaire.