
Marktgröße und Marktanteile für nachhaltige Flugkraftstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.74 Milliarden US-Dollar |
| Marktgröße (2032) | 24.27 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 45.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nachhaltige Flugkraftstoffe von Mordor Intelligence
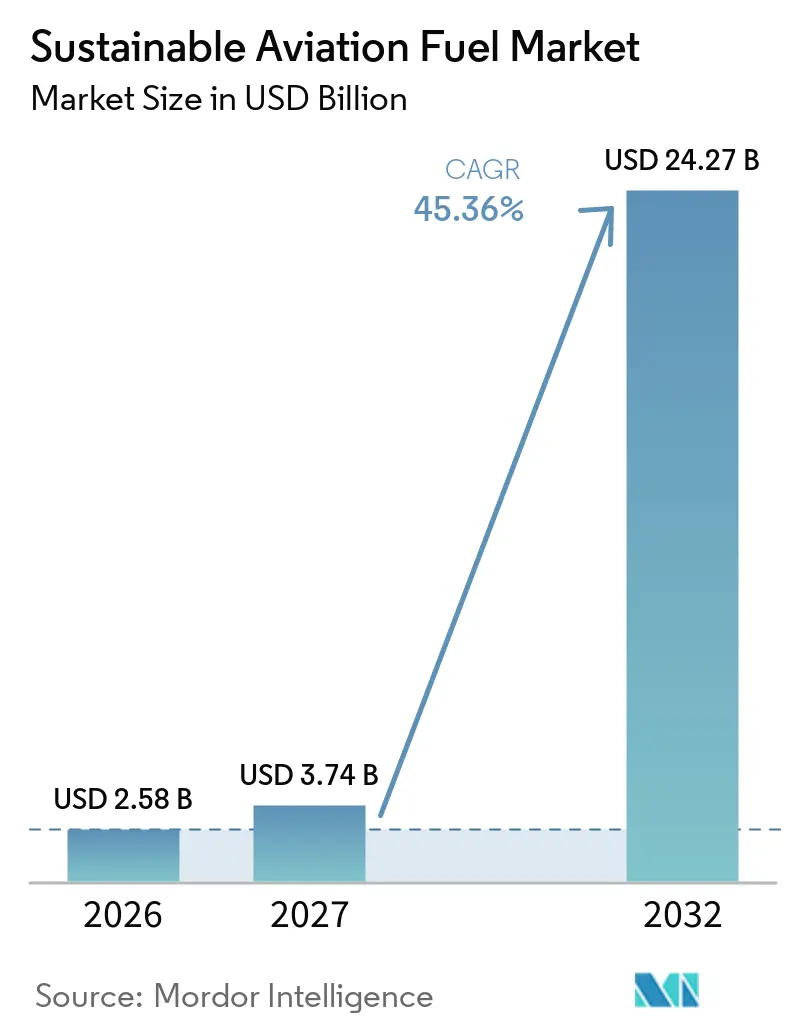
Die Marktgröße für nachhaltige Flugkraftstoffe wird für 2026 auf 2,58 Milliarden USD, für 2027 auf 3,74 Milliarden USD und bis 2032 auf 24,27 Milliarden USD prognostiziert, bei einer CAGR von 45,36 % von 2027 bis 2032. Verbindliche Kraftstoffvorschriften machen die Nachfrage für Produzenten berechenbarer, insbesondere in Europa und Teilen des Asien-Pazifik-Raums. EU-Flughäfen erhielten im Jahr 2025 1,1 Millionen Tonnen nachhaltiger Flugkraftstoffe, was 2,8 % des an Unionflughäfen gelieferten Flugkraftstoffs entspricht und über der 2-%-Verpflichtung liegt.[1] Dieses Ergebnis zeigte, dass regulatorische Anforderungen angekündigte Kapazitäten in physisches Angebot umwandeln können. Es verdeutlichte auch die Abhängigkeit des Sektors von hydroverarbeiteten Estern und Fettsäuren (HEFA) als Rohstoffe sowie den Bedarf an Alkohol-zu-Kerosin-, Abfall-zu-Kraftstoff- und Power-to-Liquid-Kapazitäten. Langfristige Abnahmeverträge von Fluggesellschaften und der Kauf von Unternehmenszertifikaten erweitern den Kreis der Käufer, die bereit sind, neue Anlagen zu unterstützen.
Wichtigste Erkenntnisse des Berichts
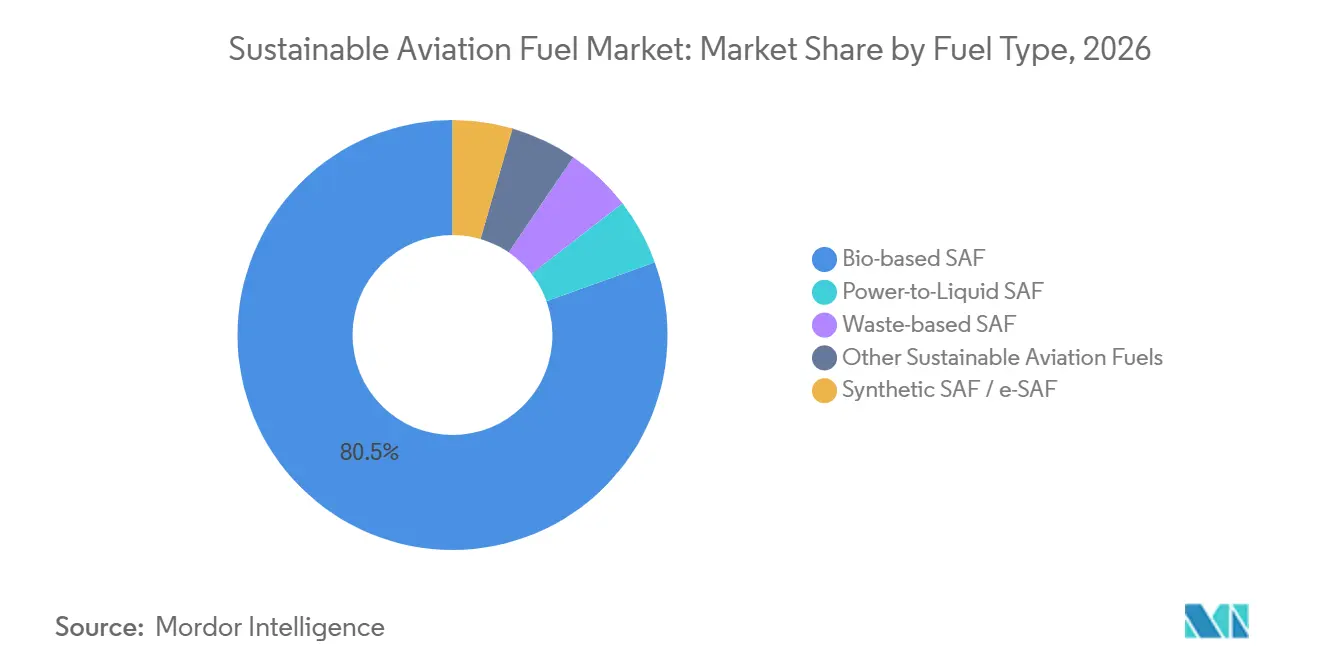
- Nach Kraftstofftyp hielt biobasierter Kraftstoff im Jahr 2026 einen Marktanteil von 80,5 % am Markt für nachhaltige Flugkraftstoffe, während Power-to-Liquid-Kraftstoff bis 2032 voraussichtlich eine CAGR von 47,5 % verzeichnen wird.
- Nach Mischungsverhältnis entfielen Mischungen bis zu 10 % im Jahr 2026 auf 62,1 % der Marktgröße für nachhaltige Flugkraftstoffe, während Mischungen über 50 % bis 2032 voraussichtlich mit einer CAGR von 48,3 % wachsen werden.
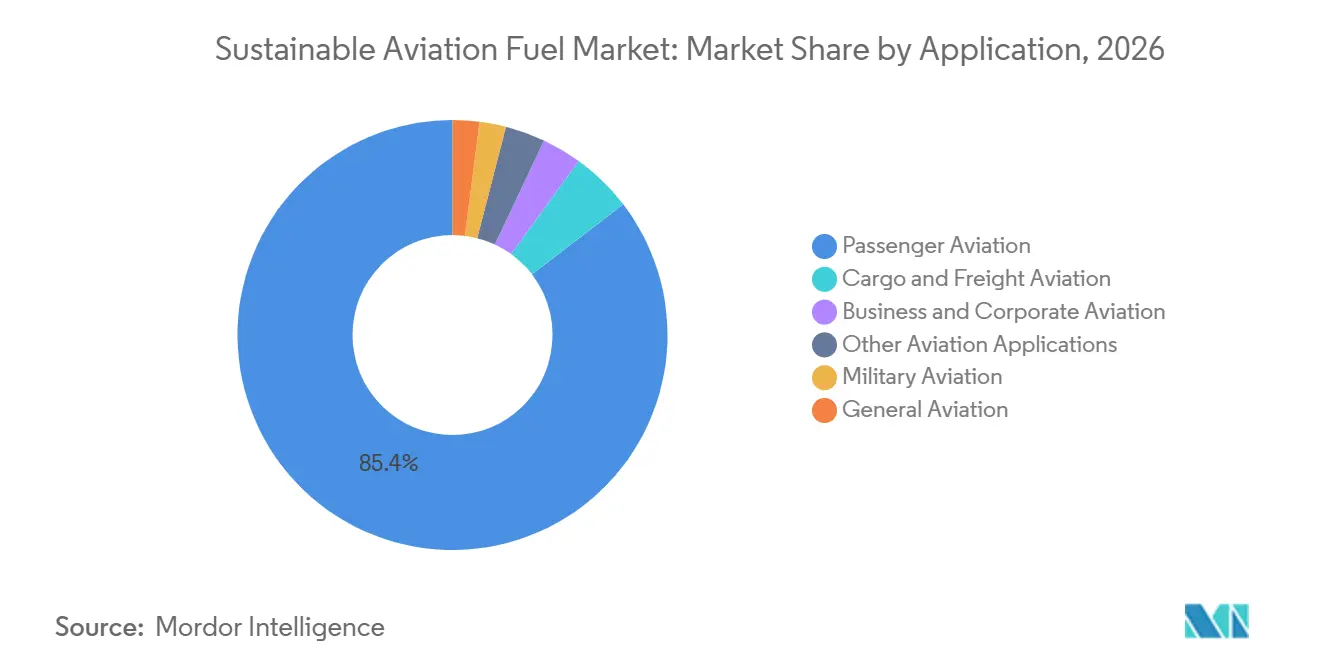
- Nach Anwendung hielt die Passagierluftfahrt im Jahr 2026 einen Marktanteil von 85,4 % am Markt für nachhaltige Flugkraftstoffe, während die Militärluftfahrt bis 2032 voraussichtlich mit einer CAGR von 45,7 % expandieren wird.
- Nach Unternehmenskapazität hielt Neste im Jahr 2026 38 % der globalen Produktionskapazität, während die 5 größten Produzenten 64 % des Angebots kontrollierten.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 42,2 %, während der Asien-Pazifik-Raum bis 2032 voraussichtlich eine CAGR von 51,2 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbindliche SAF-Beimischungsvorschriften und Kohlenstoffreduzierungsrichtlinien | +9.5% | Global, angeführt von EU, Vereinigtem Königreich, USA und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Netto-Null-Verpflichtungen der Fluggesellschaften und langfristige Abnahmeverträge | +7.5% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Raffinerieumrüstung und Wiederverwendung bestehender Infrastruktur | +5.5% | Europa, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung von Nicht-Lipid-Verfahren und erneuerbarem Power-to-Liquid | +6.5% | EU, Vereinigtes Königreich, USA, Chile und Südafrika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach rückverfolgbaren SAF-Zertifikaten aus Geschäftsreisen, Fracht und Verteidigung | +4.5% | Global, konzentriert in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Ausbau von Flughafenlagerung, Beimischung und Book-and-Claim-Netzwerken | +4% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbindliche Beimischungsvorschriften für nachhaltige Flugkraftstoffe (SAF) und Kohlenstoffreduzierungsrichtlinien
Verbindliche Beimischungsverpflichtungen decken einen wachsenden Anteil der globalen Nachfrage nach Flugkraftstoffen ab und geben Produzenten klarere Nachfrageuntergrenzen. Das britische Gesetz über nachhaltige Flugkraftstoffe (Sustainable Aviation Fuel Act 2026) etablierte Einnahme-Sicherheitsverträge, die das Produzenteneinkommen stützen, wenn die Kraftstoffpreise unter das vereinbarte Niveau fallen.[2] Der Mechanismus wird durch eine Abgabe auf Flugkraftstofflieferanten finanziert und soll Investitionen in die inländische Produktion unterstützen. Japan bewegte sich ebenfalls in Richtung einer verpflichtenden Beimischung für internationale Abflüge von 7 großen Flughäfen ab 2030 und ersetzte damit einen rein freiwilligen Ansatz durch einen compliance-orientierten Rahmen. Nachfragesicherheit kann die Finanzierungsbasis für erstmalig realisierte Anlagen verbessern, da Kreditgeber künftige Umsätze mit größerer Sicherheit einschätzen können. Die daraus resultierende Finanzierungsstruktur kann die Kostenlast verringern, die frühe Projekte andernfalls allein tragen müssten.
Netto-Null-Verpflichtungen der Fluggesellschaften und langfristige Abnahmeverträge
Fluggesellschaften nutzen längere Lieferverträge, um Kraftstoffmengen zu sichern und Entwicklern Einnahmetransparenz zu bieten. Diese Verträge erstrecken sich mittlerweile weit über die kurzen Beschaffungszyklen hinaus, die den Markt für nachhaltige Flugkraftstoffe bisher kennzeichneten. American Airlines und Google unterzeichneten im Juni 2026 ein SAF-Zertifikatsabkommen über 35 Millionen Gallonen nachhaltige Flugkraftstoffe. Die Transaktion zeigte, dass große Unternehmenskäufer die Dekarbonisierung unterstützen können, ohne den physischen Kraftstoff an ihren eigenen Standorten zu erhalten. Book-and-Claim-Systeme ermöglichen es, das Umweltattribut vom physischen Lieferweg zu trennen. Dieser Ansatz verschafft Produzenten Zugang zur Unternehmensnachfrage neben der Nachfrage der Fluggesellschaften und kann eine breitere Käuferbeteiligung unterstützen.
Kommerzialisierung von Nicht-Lipid-Verfahren und erneuerbarem Power-to-Liquid
Nicht-Lipid-Verfahren gewinnen an Bedeutung, da Altöle und Fette langfristig nicht genügend Rohstoffe liefern können. Die Power-to-Liquid-Produktion kombiniert abgeschiedenes Kohlendioxid, Wasser und erneuerbare Energie zur Herstellung von synthetischem Düsenkraftstoff. Deutschland genehmigte 350 Millionen EUR, entsprechend 385 Millionen USD, an Fördermitteln für das Brandenburg-eSAF-Projekt an der PCK-Raffinerie in Schwedt.[3] Die Anlage soll ab 2030 mehr als 30.000 Tonnen eSAF jährlich produzieren. Sie wird grünen Wasserstoff und biogenes Kohlendioxid in einem Fischer-Tropsch-Verfahren einsetzen. Standardisierte Anlagendesigns und größere Systeme für erneuerbare Energie werden voraussichtlich wichtiger, wenn diese Projekte von der Pilotphase in den kommerziellen Betrieb übergehen.
Nachfrage nach rückverfolgbaren SAF-Zertifikaten aus Geschäftsreisen, Fracht und Verteidigung
Geschäftsreiseprogramme schaffen durch SAF-Zertifikate eine weitere Nachfragequelle. Eine Book-and-Claim-Transaktion ermöglicht es einem Unternehmen, den Umweltnutzen aus Kraftstoff geltend zu machen, der anderswo im Luftfahrtnetz eingesetzt wird. Diese Struktur ist besonders relevant für Fracht und Geschäftsreisen, da die physische Kraftstoffversorgung auf ausgewählte Flughäfen beschränkt bleibt. Die Sustainable Aviation Buyers Alliance wählte im April 2026 Infiniums Projekt Atlas für ihr Beschaffungsprogramm der nächsten Generation aus. Die Verteidigungsnachfrage schafft einen eigenständigen Bedarf an neuen Versorgungsquellen, da Regierungen sowohl Kraftstoffsicherheit als auch Emissionsreduzierung anstreben. Zivile Verkäufe können die Wirtschaftlichkeit von Anlagen verbessern, die auch strategische Kraftstoffbedürfnisse bedienen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| SAF-Kostenaufschlag gegenüber fossilem Düsenkraftstoff | -4.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb um nachhaltige Abfalllipide und Risiken bei der Rohstoffzertifizierung | -3% | Europa und Asien-Pazifik, insbesondere China, Indonesien und Malaysia | Mittelfristig (2–4 Jahre) |
| Projektfinanzierung für erstmalig realisierte Anlagen und Verzögerungen bei der Inbetriebnahme | -2.5% | Global, insbesondere EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Elektrolyseuren, erneuerbarer Energie, Kohlenstoffabscheidung und Wasser für E-SAF | -2% | EU, Vereinigtes Königreich, USA und aufkommende Exposition in Nahost und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
SAF-Kostenaufschlag gegenüber fossilem Düsenkraftstoff
Die Kraftstoffkosten bleiben die unmittelbarste Einschränkung für die Akzeptanz im gesamten Markt für nachhaltige Flugkraftstoffe. Der Internationale Rat für sauberen Verkehr schätzte, dass die Produktionskosten im Jahr 2024 zwischen 1.461 EUR pro Tonne für HEFA-Biokraftstoffe und 7.695 EUR pro Tonne für synthetische E-Kraftstoffe lagen.[4] Dieselbe Bewertung bezifferte fossilen Düsenkraftstoff auf 630 bis 800 EUR pro Tonne. IATA erklärte, dass Fluggesellschaften im Jahr 2025 SAF-Aufschläge in Höhe von 2,9 Milliarden USD zahlten. Höhere Kraftstoffpreise können Kurzstreckenoperatoren stärker belasten, da deren Margen oft enger sind und ihre Möglichkeiten zur Weitergabe von Kosten begrenzt sind. Die Politikgestaltung muss daher sowohl die Nachfrageschaffung als auch das Tempo des Angebotswachstums berücksichtigen.
Wettbewerb um nachhaltige Abfalllipide und Risiken bei der Rohstoffzertifizierung
Die Abhängigkeit des Marktes von HEFA macht eine zuverlässige Versorgung mit gebrauchtem Speiseöl und Abfalllipiden unerlässlich. Begrenzte zertifizierte Rohstoffe können die Kosten erhöhen und die Produktion einschränken, selbst wenn Raffineriekapazitäten verfügbar sind. Der Entwurf identifizierte ein geschätztes jährliches Angebot von 1,0 bis 1,5 Millionen Tonnen zertifizierungskonformem gebrauchtem Speiseöl, mit einer Obergrenze von 2,0 Millionen Tonnen bis 2030. Es wurde auch darauf hingewiesen, dass die Lieferketten für gebrauchtes Speiseöl (UCO) in China, Malaysia und Indonesien Risiken der Falschkennzeichnung und schwierigen Verifizierung ausgesetzt sind. China entwarf 2025 strengere Rückverfolgbarkeitsstandards, die eine chargenweise Protokollierung und zeitgestempelte Kontrollen erfordern würden. Eine strengere Verifizierung kann die Versorgungsintegrität verbessern, aber auch einen kleineren Pool qualifizierender Rohstoffe offenbaren. Dies verstärkt das Interesse an Alkohol-zu-Kerosin-, Fischer-Tropsch- und Power-to-Liquid-Verfahren, die andere Ausgangsmaterialien verwenden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kraftstofftyp:
Biobasierter Kraftstoff führt, während Power-to-Liquid künftige Versorgungsoptionen erweitertBiobasierter Kraftstoff hielt im Jahr 2026 einen Anteil von 80,5 % an der Marktgröße für nachhaltige Flugkraftstoffe. Seine führende Position spiegelte die Reife der HEFA-Produktion und etablierte Sammelnetze für gebrauchtes Speiseöl, Talg und landwirtschaftliche Rückstände wider. Diese Rohstoffe können zu zertifiziertem Drop-in-Kraftstoff verarbeitet werden, der mit bestehenden Flugzeugen und Betankungssystemen kompatibel ist. Synthetische Kraftstoffverfahren auf Basis industrieller Abgase waren aktiv, blieben jedoch im kommerziellen Maßstab begrenzt. Abfallbasierte Kraftstoffe aus Siedlungsabfällen und landwirtschaftlichen Rückständen befanden sich ebenfalls in der Entwicklung. Ihr Fortschritt hängt von einer zuverlässigen Rohstoffaggregation, Konversionsleistung und Finanzierung ab. Alkohol-zu-Kerosin bietet einen weiteren Weg, da es Ethanol in Düsenkraftstoff umwandelt. LanzaJets Freedom Pines Fuels-Anlage in Georgia nahm 2025 den kommerziellen Betrieb auf und demonstrierte das Verfahren im großen Maßstab. Das Unternehmen beschrieb geplante Kapazitäten in den USA, im Vereinigten Königreich, in Japan und in der EU, was das breitere kommerzielle Potenzial des Verfahrens verdeutlicht.
Power-to-Liquid-Kraftstoff wird bis 2032 voraussichtlich mit einer CAGR von 47,5 % wachsen – der höchsten Rate unter allen Kraftstofftypen. Er nutzt erneuerbare Energie, Wasser und abgeschiedenes Kohlendioxid anstelle von Biomasse-Inputs. Dies verringert die Abhängigkeit von den Altöl-Versorgungsgrenzen, die die HEFA-Produktion beeinflussen. Der Markt für nachhaltige Flugkraftstoffe wird dieses Verfahren benötigen, wenn das Kraftstoffangebot wachsen soll, ohne ausschließlich auf Lipid-Rohstoffe angewiesen zu sein. Twelve eröffnete im Juni 2026 AirPlant One in Moses Lake, Washington, zur Produktion von E-Kerosin aus abgeschiedenem Kohlendioxid, Wasser und erneuerbarer Energie. Die Fluggesellschafts- und Unternehmensvereinbarungen der Anlage zeigen, wie physische Lieferungen und Zertifikatstransaktionen zusammenwirken können. Power-to-Liquid-Projekte erfordern nach wie vor große Mengen erneuerbarer Energie und Elektrolyseurkapazität. Sie benötigen auch eine Kohlendioxidversorgung und Wasserressourcen am selben Standort oder in wirtschaftlich vertretbarer Transportentfernung. Diese Anforderungen machen die Standortwahl und Infrastrukturplanung zu zentralen Faktoren für die künftige Expansion.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Mischungsverhältnis:
Niedrige Mischungen bleiben verbreitet, während hohe Mischungen an Unterstützung gewinnenMischungen bis zu 10 % hielten im Jahr 2026 einen Anteil von 62,1 % an der Marktgröße für nachhaltige Flugkraftstoffe. Flughäfen verwendeten im Allgemeinen niedrige Mischungen, da bestehende Lager-, Beimischungs- und Verteilungssysteme auf konventionellen Düsenkraftstoff ausgelegt waren. Dieser Ansatz ermöglicht es Flughäfen, frühe Anforderungen zu erfüllen, ohne wesentliche Änderungen an ihren Kraftstoffbetrieben vorzunehmen. Die Bereiche 10 % bis 30 % und 30 % bis 50 % gewannen an Bedeutung an Drehkreuzen mit dedizierten Lagern und kontrollierten Beimischungssystemen. Der Flughafen Amsterdam Schiphol verfügte bis 2025 über 12 separate Kraftstofftanks und konnte mehr als 100 tägliche SAF-Betankungsvorgänge unterstützen. Der ursprüngliche Entwurf identifizierte eine Kapazität von 2,8 Millionen Barrel am Flughafen. Zweckgebundene Midstream-Infrastruktur wird daher zu einem wichtigen Bestandteil des Marktes für nachhaltige Flugkraftstoffe. Exolum investierte 4,5 Millionen GBP, entsprechend 5,7 Millionen USD, in eine unabhängige Beimischungsanlage in Redcliffe Bay im Vereinigten Königreich. Die Investition war Teil eines geplanten nationalen Pipeline-Netzes für nachhaltige Flugkraftstoffe.
Mischungen über 50 % werden bis 2032 voraussichtlich mit einer CAGR von 48,3 % expandieren. Ihr Wachstum hängt von der Flugzeugzulassung, zuverlässigen Kraftstoffspezifikationen und der Fähigkeit der Flughäfen ab, Produkte mit höherem Mischungsanteil zu handhaben. Demonstrationsflüge haben bereits gezeigt, dass bestimmte Flugzeuge mit 100 % nachhaltigem Flugkraftstoff betrieben werden können. Diese Versuche liefern Betriebsnachweise, obwohl der breitere Flotteneinsatz noch von behördlichen Genehmigungen abhängt. Die Europäische Agentur für Flugsicherheit (EASA) arbeitet auf eine umfassendere Genehmigung für den Einsatz von 100 % nachhaltigem Flugkraftstoff bis 2030 hin. Eine Genehmigung würde die derzeitige 50-%-Beimischungsgrenze aufheben, die für viele zertifizierte Verfahren gilt. Das Segment für reinen Kraftstoff blieb 2025 klein, da die benötigten Kraftstoffmengen und Genehmigungen noch nicht weit verbreitet waren. Es bleibt wichtig, da es reinen Verfahrensproduzenten einen größeren potenziellen Absatzmarkt bietet, sobald die Zertifizierung voranschreitet. Höhere Mischungen werden auch erfordern, dass Flughafenbetreiber eng mit Raffinerien, Fluggesellschaften und Kraftstoffhändlern koordinieren.
Nach Anwendung:
Passagierluftfahrt liefert Volumen, während die Militärnachfrage zunimmtDie Passagierluftfahrt entfiel im Jahr 2026 auf 85,4 % des Marktanteils für nachhaltige Flugkraftstoffe. Das Ausmaß des Segments spiegelt den Kraftstoffbedarf planmäßiger Passagiernetze und die Klimaverpflichtungen der Fluggesellschaften wider. Langstreckenflüge verbrauchen erhebliche Kraftstoffmengen und sind stärker den Kohlenstoffkosten und internationalen Emissionsvorschriften ausgesetzt. Diese Bedingungen haben Fluggesellschaften dazu veranlasst, mehrjährige Abnahmeverträge zu unterzeichnen. Delta Air Lines unterzeichnete 2025 einen 5-Jahres-Vertrag mit Shell über mindestens 15 Millionen Gallonen nachhaltigen Flugkraftstoffs im Jahr 2026. Der Vertrag sollte bis 2030 laufen. Fracht- und Frachtluftfahrt unterstützen ebenfalls die Nachfrage, da Logistikunternehmen auf Anforderungen zur Unternehmensemissionsberichterstattung reagieren. Book-and-Claim-Vereinbarungen ermöglichen es Versendern, nachhaltige Kraftstoffe zu unterstützen, auch wenn physische Lieferungen nicht verfügbar sind. Geschäfts- und allgemeine Luftfahrt tragen kleinere Mengen bei, können aber dazu beitragen, die Nachfrage auf Regionalflughäfen auszuweiten.
Die Militärluftfahrt wird voraussichtlich die am schnellsten wachsende Anwendung sein, mit einer CAGR von 45,7 % bis 2032. Die Nachfrage in diesem Segment wird durch Energiesicherheit und operative Resilienz sowie durch Emissionsziele angetrieben. Das US-Verteidigungsministerium verbrauchte laut der im Entwurf zitierten Schätzung jährlich 4,6 Milliarden Gallonen Düsenkraftstoff. Dieses Ausmaß könnte die Finanzierung früher Projekte unterstützen, wenn Beschaffungsregeln größere SAF-Käufe erlauben. Norwegen absolvierte 2025 einen Flug mit einer F-35 und einer SAF-Mischung. Das Vereinigte Königreich betrieb ebenfalls F-35A-Flugzeuge mit kommerziell erhältlichen Mischungen mit bis zu 50 % erneuerbarem Inhalt. Diese Betriebsbeispiele zeigen, dass militärische Anwendungen zertifizierte Kraftstoffe innerhalb relevanter Spezifikationen einsetzen können. Die Verteidigungsbeschaffung kann eine verlässliche Ankernachfrage für Projekte bieten, die auch kommerzielle Kunden bedienen. Das Segment wird weiterhin klare technische Standards, sichere Logistik und auf öffentliche Beschaffung zugeschnittene Finanzierungsstrukturen benötigen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 42,2 % an der Marktgröße für nachhaltige Flugkraftstoffe und war damit der größte regionale Beitragszahler. Die Position der Region wurde durch Steuervorteile für Beimischer, operative HEFA-Kapazitäten und bestehende Flugkraftstoffinfrastruktur gestützt. Die US Sustainable Aviation Fuel Grand Challenge zielt auf eine jährliche Produktion von 3 Milliarden Gallonen bis 2030 ab. Nachhaltige Flugkraftstoffe waren an wichtigen Drehkreuzen wie Los Angeles, San Francisco, New York JFK und Minneapolis-St. Paul verfügbar. Die Pine Bend-Raffinerie in Minnesota ergänzte eine Beimischungsanlage, die jährlich 30 Millionen Gallonen reinen nachhaltigen Flugkraftstoffs verarbeiten kann. Diese Infrastruktur verringert die Notwendigkeit, für frühe Mengen völlig neue Verteilungssysteme aufzubauen.
Der europäische Markt für nachhaltige Flugkraftstoffe wird durch den regulatorischen Sog von ReFuelEU Aviation geprägt. Unionsflughäfen erhielten im Jahr 2025 1,1 Millionen Tonnen nachhaltiger Flugkraftstoffe an 121 Flughäfen in allen 27 Mitgliedstaaten. Dies war ein Anstieg gegenüber 33 Flughäfen im Jahr 2024 und zeigte, dass das Angebot über eine kleine Anzahl von Drehkreuzen hinaus expandierte. Die 0,7-%-eSAF-Anforderung für 2030 unterstützt Investitionen in die Produktion synthetischer Kraftstoffe. Deutschland, Luxemburg und Österreich starteten eine doppelseitige Auktion mit 2,1 Milliarden EUR, entsprechend 2,3 Milliarden USD, an Fördermitteln über die eSAF Early Movers Coalition. Die regionale Pipeline umfasst HEFA-, Alkohol-zu-Kerosin- und eSAF-Projekte, wobei Frankreich und Spanien viele angekündigte Expansionen beherbergen. TotalEnergies begann 2025 mit der SAF-Produktion in Grandpuits mit einer Kapazität von 230.000 Tonnen pro Jahr. Südamerika sowie der Nahe Osten und Afrika befinden sich noch in einer früheren Entwicklungsphase, aber landwirtschaftliche Ressourcen, grüner Wasserstoff und Exportnachfrage schaffen Chancen für künftige Projekte.
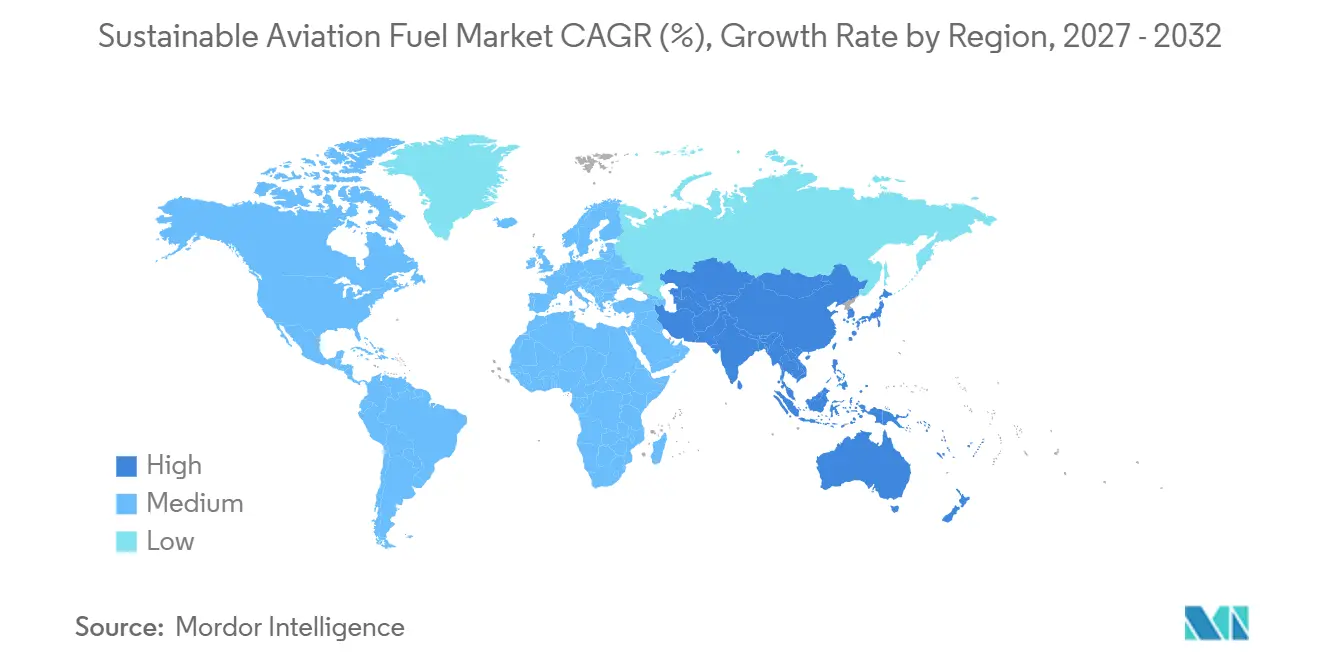
Der Asien-Pazifik-Raum wird bis 2032 voraussichtlich mit einer CAGR von 51,2 % wachsen – der höchsten regionalen Rate im Markt für nachhaltige Flugkraftstoffe. Die Region bewegt sich in mehreren Ländern von freiwilligen Zielen hin zu verbindlichen Maßnahmen. Singapurs Abgabe gilt ab dem 1. Oktober 2026 für abgehende Flüge, während Südkorea ab 2027 eine 1-%-Beimischung vorschreibt. Japan hat ein 10-%-Nutzungsziel für 2030 festgelegt, und Indonesien hat eine 1-%-Beimischung ab 2027 vorgeschlagen. Australien verpflichtete sich zu 1,1 Milliarden AUD, entsprechend 720 Millionen USD, an Anreizen für die Produktion kohlenstoffarmer flüssiger Kraftstoffe. Airbus und die Cathay Group kündigten im Oktober 2025 ebenfalls eine Investition von bis zu 70 Millionen USD an, um die regionale Versorgung zu unterstützen. Chinas anfängliche Produktion und die Arbeit an der Rückverfolgbarkeit von gebrauchtem Speiseöl könnten seine Position als Produzent und potenzieller Exporteur stärken.
Wettbewerbslandschaft
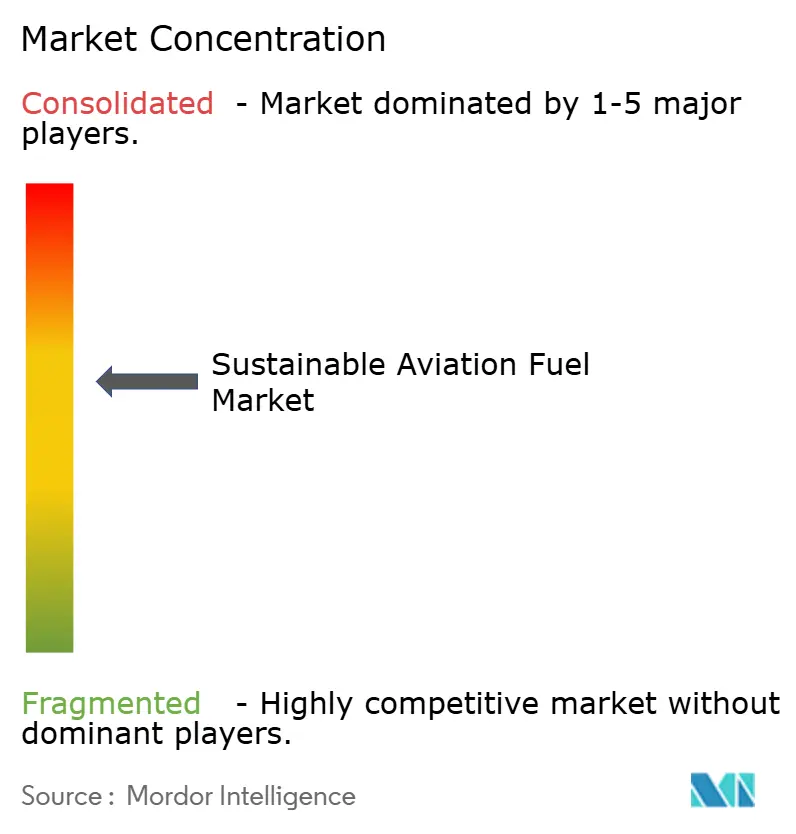
Der Markt für nachhaltige Flugkraftstoffe war im Jahr 2026 mäßig konzentriert, obwohl neue Verfahren die Lieferantenbasis voraussichtlich verbreitern werden. Neste hielt 38 % der globalen Produktionskapazität und betrieb Anlagen in Finnland, Singapur und den Niederlanden. Die Kapazität betrug 1,5 Millionen Tonnen pro Jahr, wobei die Rotterdam-Erweiterung die Gesamtkapazität bis 2027 auf 2,2 Millionen Tonnen pro Jahr erhöhen soll. Die 5 größten Produzenten – Neste, World Energy, TotalEnergies, BP und Phillips 66 – kontrollierten 64 % des Angebots. Ihre Position wurde maßgeblich auf HEFA-Kapazitäten und den Zugang zu Raffinerien, Rohstoffen und Flughafenverteilungsnetzen aufgebaut. Diese Struktur verschafft etablierten Lieferanten einen Vorteil bei physischen Lieferungen, setzt sie aber auch dem Druck auf Abfalllipid-Inputs aus.
Öl- und Energieunternehmen nutzen zunehmend Abnahmevereinbarungen mit unabhängigen Entwicklern, um Zugang zu neuen Technologien zu erhalten. Dieser Ansatz ermöglicht es ihnen, Mengen zu sichern, ohne das gesamte Bau- und Technologierisiko in ihrer eigenen Bilanz zu halten. TotalEnergies begann die Produktion in Grandpuits im Rahmen einer Umwandlung der Raffinerie in eine Null-Öl-Plattform im Wert von 500 Millionen EUR, entsprechend 541 Millionen USD. LanzaJets Freedom Pines-Anlage nahm 2025 den kommerziellen Betrieb auf und lieferte eine kommerzielle Referenz für die Alkohol-zu-Kerosin-Technologie. Im Mai 2026 wählte LanzaTech den North Sea Port in Gent als vorgesehenen Standort für eine kommerzielle Alkohol-zu-Kerosin-Anlage im Rahmen des FLITE-Konsortiums aus. Diese Schritte zeigen, dass das Wettbewerbsfeld zunehmend Technologieentwickler sowie etablierte Raffinerien umfasst.
Technologieeigentum wird zu einem wichtigen Differenzierungsmerkmal, da sich der Markt für nachhaltige Flugkraftstoffe über HEFA hinausbewegt. Elektrolyseure, Vergasungssysteme, Kohlenstoffabscheidung, Wasserstoffproduktion und Kraftstoffveredelungsprozesse können darüber entscheiden, ob ein Projekt eine zuverlässige kommerzielle Produktion erreicht. Lieferanten, die Prozesstechnologie mit langfristigen Abnahme- und Rohstoffzugängen kombinieren können, sind besser positioniert, um Ausführungsrisiken zu managen. Midstream-Dienste stellen ebenfalls einen wichtigen Wettbewerbsbereich dar, einschließlich Beimischungszentren, Zertifikatsregistern und Nachfrageaggregationsplattformen. Die Anzahl der Lieferanten könnte steigen, wenn Alkohol-zu-Kerosin- und Power-to-Liquid-Anlagen ab 2027 in den kommerziellen Betrieb übergehen. Bestehende Marktführer werden Vorteile in Bezug auf Größe und Kundenbeziehungen behalten, aber die Diversifizierung sollte die Dominanz eines einzelnen Verfahrens begrenzen.
Marktführer für nachhaltige Flugkraftstoffe
-
Neste Oyj
-
TotalEnergies SE
-
World Energy, LLC
-
Shell plc
-
BP p.l.c.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nachhaltige Flugkraftstoffe Unternehmen in diesem Bericht
- Neste Oyj
- TotalEnergies SE
- World Energy, LLC
- Shell plc
- BP p.l.c.
- Eni S.p.A.
- OMV Aktiengesellschaft
- Phillips 66
- Gevo, Inc.
- LanzaJet, Inc.
- LanzaTech Global, Inc.
- SkyNRG B.V.
- Fulcrum BioEnergy, Inc.
- Aemetis, Inc.
- Velocys plc
- Topsoe A/S
- Honeywell International Inc.
- Chevron Corporation
- Alder Renewables Holdings, LLC
- HIF Global
- Twelve Benefit Corporation
- Virent, Inc.
- Air Company Holdings, Inc.
- Repsol, S.A.
- Moeve, S.A.
Neueste Industrielle Entwicklungen in Markt für nachhaltige Flugkraftstoffe
- September 2026: Die Europäische Agentur für Flugsicherheit (EASA) veröffentlichte ihren technischen Jahresbericht 2026 zu ReFuelEU Aviation und bestätigte, dass das SAF-Angebot in der EU das Mandatsziel für 2025 übertroffen hat.
- Juni 2026: American Airlines und Google unterzeichneten ein SAF-Zertifikatsabkommen (SAFc) über 35 Millionen Gallonen bzw. 132 Millionen Liter nachhaltiger Flugkraftstoffe über 3 Jahre, mit geschätzten Reduktionen von 300.000 Tonnen CO2-Äquivalent.
- Mai 2026: LanzaTech wählte den North Sea Port in Gent, Belgien, als Standort für Europas erste kommerzielle Alkohol-zu-Kerosin-SAF-Anlage im Rahmen des FLITE-Konsortiums aus.
- März 2026: Das britische Gesetz über nachhaltige Flugkraftstoffe (Sustainable Aviation Fuel Act 2026) erhielt die königliche Zustimmung und etablierte Einnahme-Sicherheitsverträge, die durch eine Abgabe auf Flugkraftstofflieferanten finanziert werden.
Umfang des globalen Marktberichts für nachhaltige Flugkraftstoffe
Der Markt für nachhaltige Flugkraftstoffe (SAF) bezeichnet den globalen Wirtschaftssektor, der sich der Produktion, dem Vertrieb, der Vermarktung und der Beimischung kohlenstoffarmer, Drop-in-fähiger alternativer Kraftstoffe widmet, die für den Einsatz in zivilen und militärischen Flugzeugen konzipiert sind. SAF ist eine sauberere Alternative zu konventionellem, fossilbasiertem Kerosin-Düsenkraftstoff. Er wird aus erneuerbaren und abfallbasierten Rohstoffen hergestellt, wie gebrauchtem Speiseöl, Siedlungsabfällen, landwirtschaftlichen Rückständen, Holzbiomasse und abgeschiedenem CO2 gemischt mit grünem Wasserstoff (synthetische E-Kraftstoffe).
Der Marktbericht für nachhaltige Flugkraftstoffe ist nach Kraftstofftyp in biobasiert, synthetisch oder E-SAF, Power-to-Liquid, abfallbasiert und sonstige Kategorien segmentiert. Basierend auf dem Mischungsverhältnis ist der Markt in Segmente bis zu 10 %, 10–30 %, 30–50 %, über 50 % und 100 % reinen SAF unterteilt, während die Anwendungen Passagier-, Fracht-, Militär-, Geschäfts- und allgemeine Luftfahrt umfassen. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für nachhaltige Flugkraftstoffe in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Biobasierter SAF |
| Synthetischer SAF / E-SAF |
| Power-to-Liquid-SAF |
| Abfallbasierter SAF |
| Sonstige nachhaltige Flugkraftstoffe |
| SAF-Mischung bis zu 10 % |
| SAF-Mischung 10–30 % |
| SAF-Mischung 30–50 % |
| SAF-Mischung über 50 % |
| 100 % SAF / Reiner SAF |
| Passagierluftfahrt |
| Fracht- und Frachtluftfahrt |
| Militärluftfahrt |
| Geschäfts- und Unternehmensluftfahrt |
| Allgemeine Luftfahrt |
| Sonstige Luftfahrtanwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Kraftstofftyp | Biobasierter SAF | |
| Synthetischer SAF / E-SAF | ||
| Power-to-Liquid-SAF | ||
| Abfallbasierter SAF | ||
| Sonstige nachhaltige Flugkraftstoffe | ||
| Nach Mischungsverhältnis | SAF-Mischung bis zu 10 % | |
| SAF-Mischung 10–30 % | ||
| SAF-Mischung 30–50 % | ||
| SAF-Mischung über 50 % | ||
| 100 % SAF / Reiner SAF | ||
| Nach Anwendung | Passagierluftfahrt | |
| Fracht- und Frachtluftfahrt | ||
| Militärluftfahrt | ||
| Geschäfts- und Unternehmensluftfahrt | ||
| Allgemeine Luftfahrt | ||
| Sonstige Luftfahrtanwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für nachhaltige Flugkraftstoffe bis 2032?
Der Sektor wird bis 2032 voraussichtlich 24,27 Milliarden USD erreichen, ausgehend von 3,74 Milliarden USD im Jahr 2027 bei einer CAGR von 45,36 %.
Welcher Kraftstofftyp wächst am schnellsten?
Power-to-Liquid-Kraftstoff wird bis 2032 voraussichtlich mit einer CAGR von 47,5 % wachsen, da er nicht von Biomasse-Rohstoffen abhängig ist.
Warum ist nachhaltiger Flugkraftstoff teurer als konventioneller Düsenkraftstoff?
Rohstoff-, erneuerbare Energie-, Projektfinanzierungs- und Frühphasen-Anlagenkosten halten die Produktionskosten deutlich über dem Niveau konventionellen Düsenkraftstoffs.
Welche Region führt die globale Nachfrage nach nachhaltigen Flugkraftstoffen an?
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 42,2 %, gestützt durch Produktionskapazitäten, Anreize und etablierte Flughafenkraftstoffinfrastruktur.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Der Asien-Pazifik-Raum wird voraussichtlich mit einer CAGR von 51,2 % wachsen, da Regierungen Beimischungsvorschriften und Produktionsanreize einführen.
Wie konzentriert ist die Lieferantenbasis?
Die 5 größten Produzenten kontrollierten im Jahr 2026 64 % des Angebots, angeführt von Unternehmen mit etablierter HEFA-Produktion und Zugang zur Flughafenverteilung.