
Tamanho e Participação do Mercado de Pós de Superalimentos
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.49 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.25 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.48 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pós de Superalimentos por Mordor Intelligence
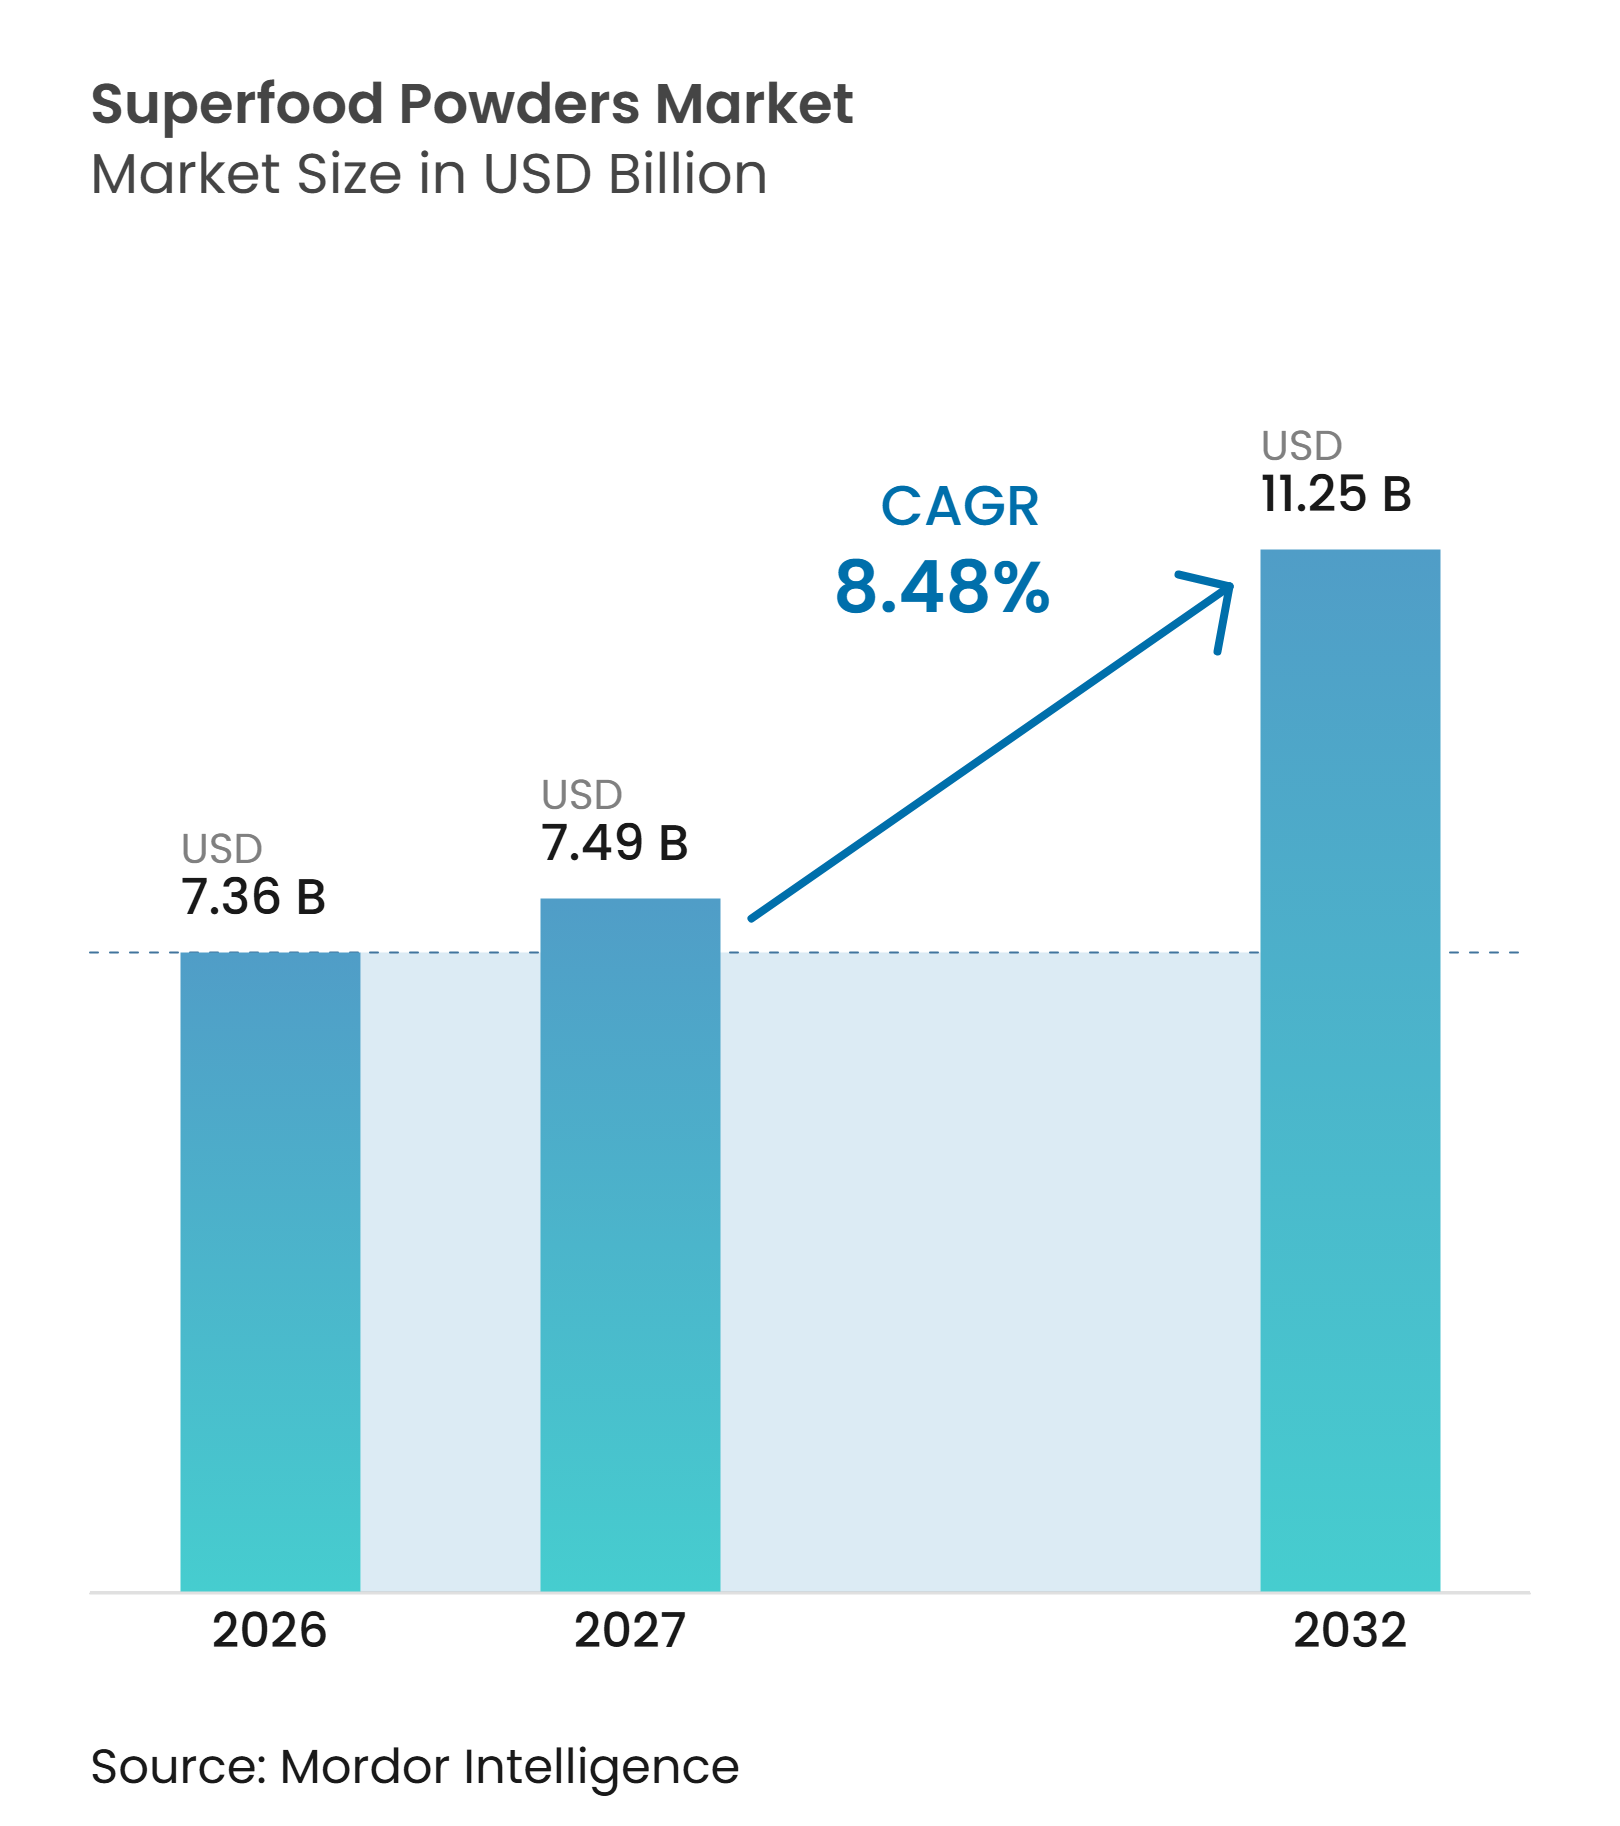
O tamanho do mercado global de pós de superalimentos deverá aumentar de 7,36 bilhões de USD em 2026 para 7,49 bilhões de USD em 2027 e atingir 11,25 bilhões de USD até 2032, crescendo a um CAGR de 8,48% ao longo de 2027–2032. O crescimento é sustentado pelo aumento da preferência dos consumidores por alimentos naturais e ricos em nutrientes, pela crescente popularidade das dietas à base de plantas e veganas e pela crescente demanda por soluções nutricionais convenientes e prontas para uso. O foco crescente na saúde preventiva, no bem-estar e em bebidas funcionais apoia ainda mais a adoção de pós de superalimentos. Os pós à base de frutas representam o maior segmento por tipo de produto, respondendo por 31,25% do mercado em 2026, enquanto os pós à base de algas devem ser a categoria de crescimento mais rápido, registrando um CAGR de 10,21%. Os produtos orgânicos dominam o mercado por natureza, com uma participação de 62,82%, refletindo o interesse dos consumidores por ingredientes de origem natural e com rótulo limpo. Os supermercados e hipermercados respondem pela maior participação no canal de distribuição, com 32,53%, enquanto as lojas de varejo online devem crescer ao CAGR mais rápido, de 10,32%. Geograficamente, a América do Norte detém a maior participação de mercado, com 35,57%, enquanto a Ásia-Pacífico deve ser a região de crescimento mais rápido, com um CAGR de 9,54%. No entanto, os altos preços dos produtos, as flutuações na disponibilidade e nos custos de matérias-primas, a intensa concorrência e as preocupações com a vida útil e a estabilidade dos nutrientes podem restringir a expansão do mercado.
Principais Conclusões do Relatório
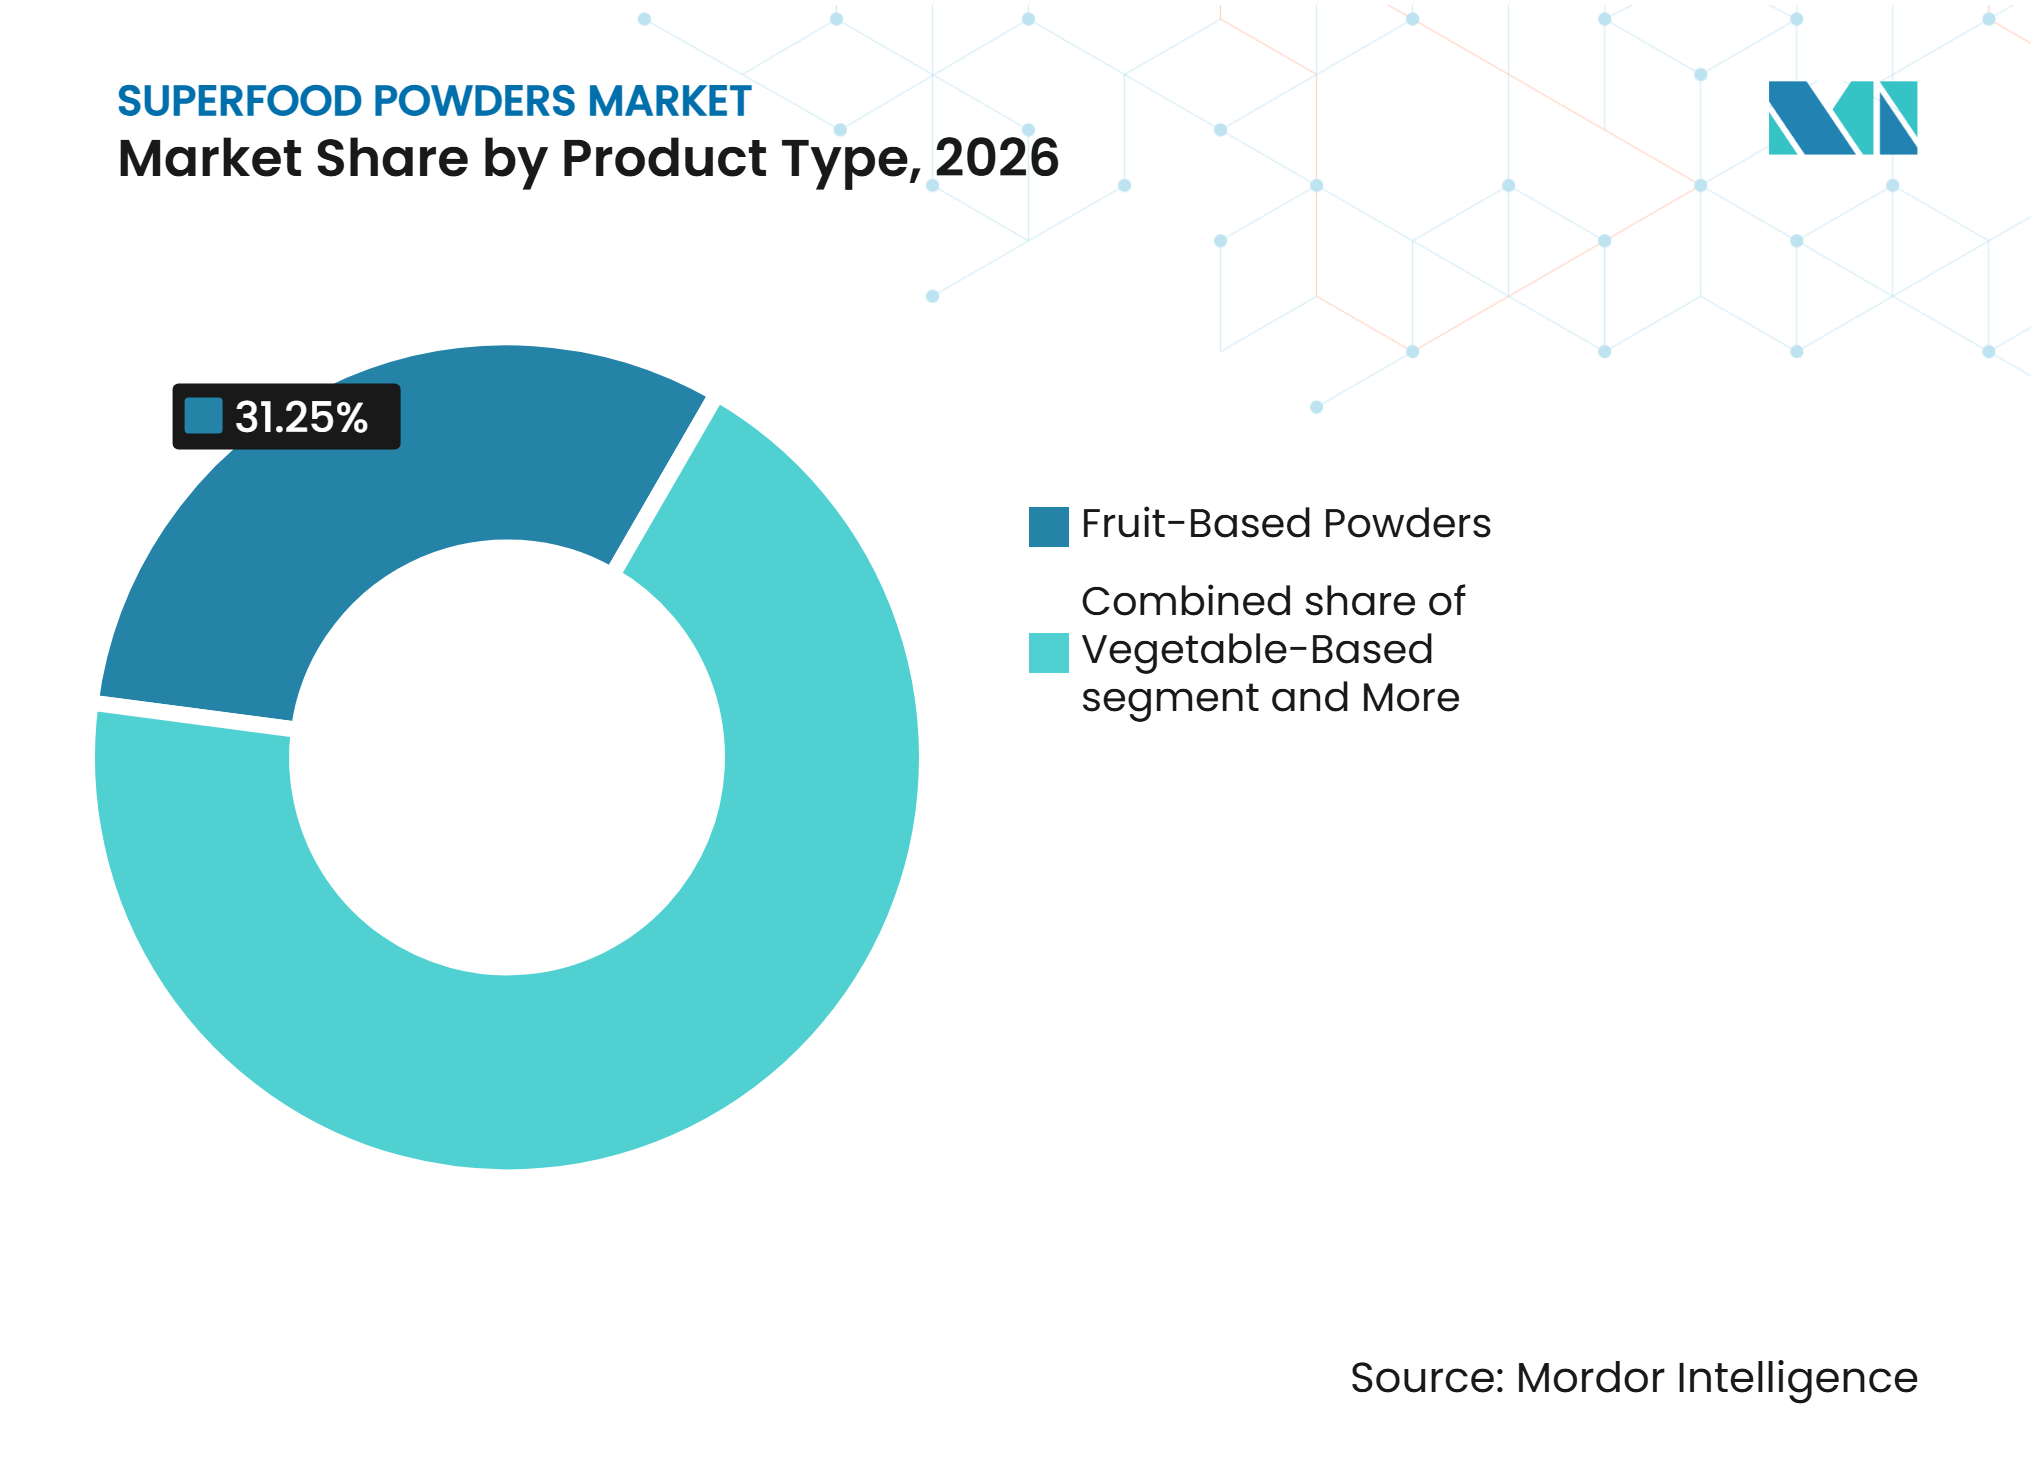
- Por tipo de produto, os pós à base de frutas lideraram com uma participação de 31,25% do tamanho do mercado de pós de superalimentos em 2026, enquanto os pós à base de algas devem crescer mais rapidamente a um CAGR de 10,21% ao longo de 2027–2032.
- Por natureza, os pós de superalimentos orgânicos responderam pela maior participação, com 62,82% em 2026, e devem crescer a um CAGR de 8,52% ao longo de 2027–2032.
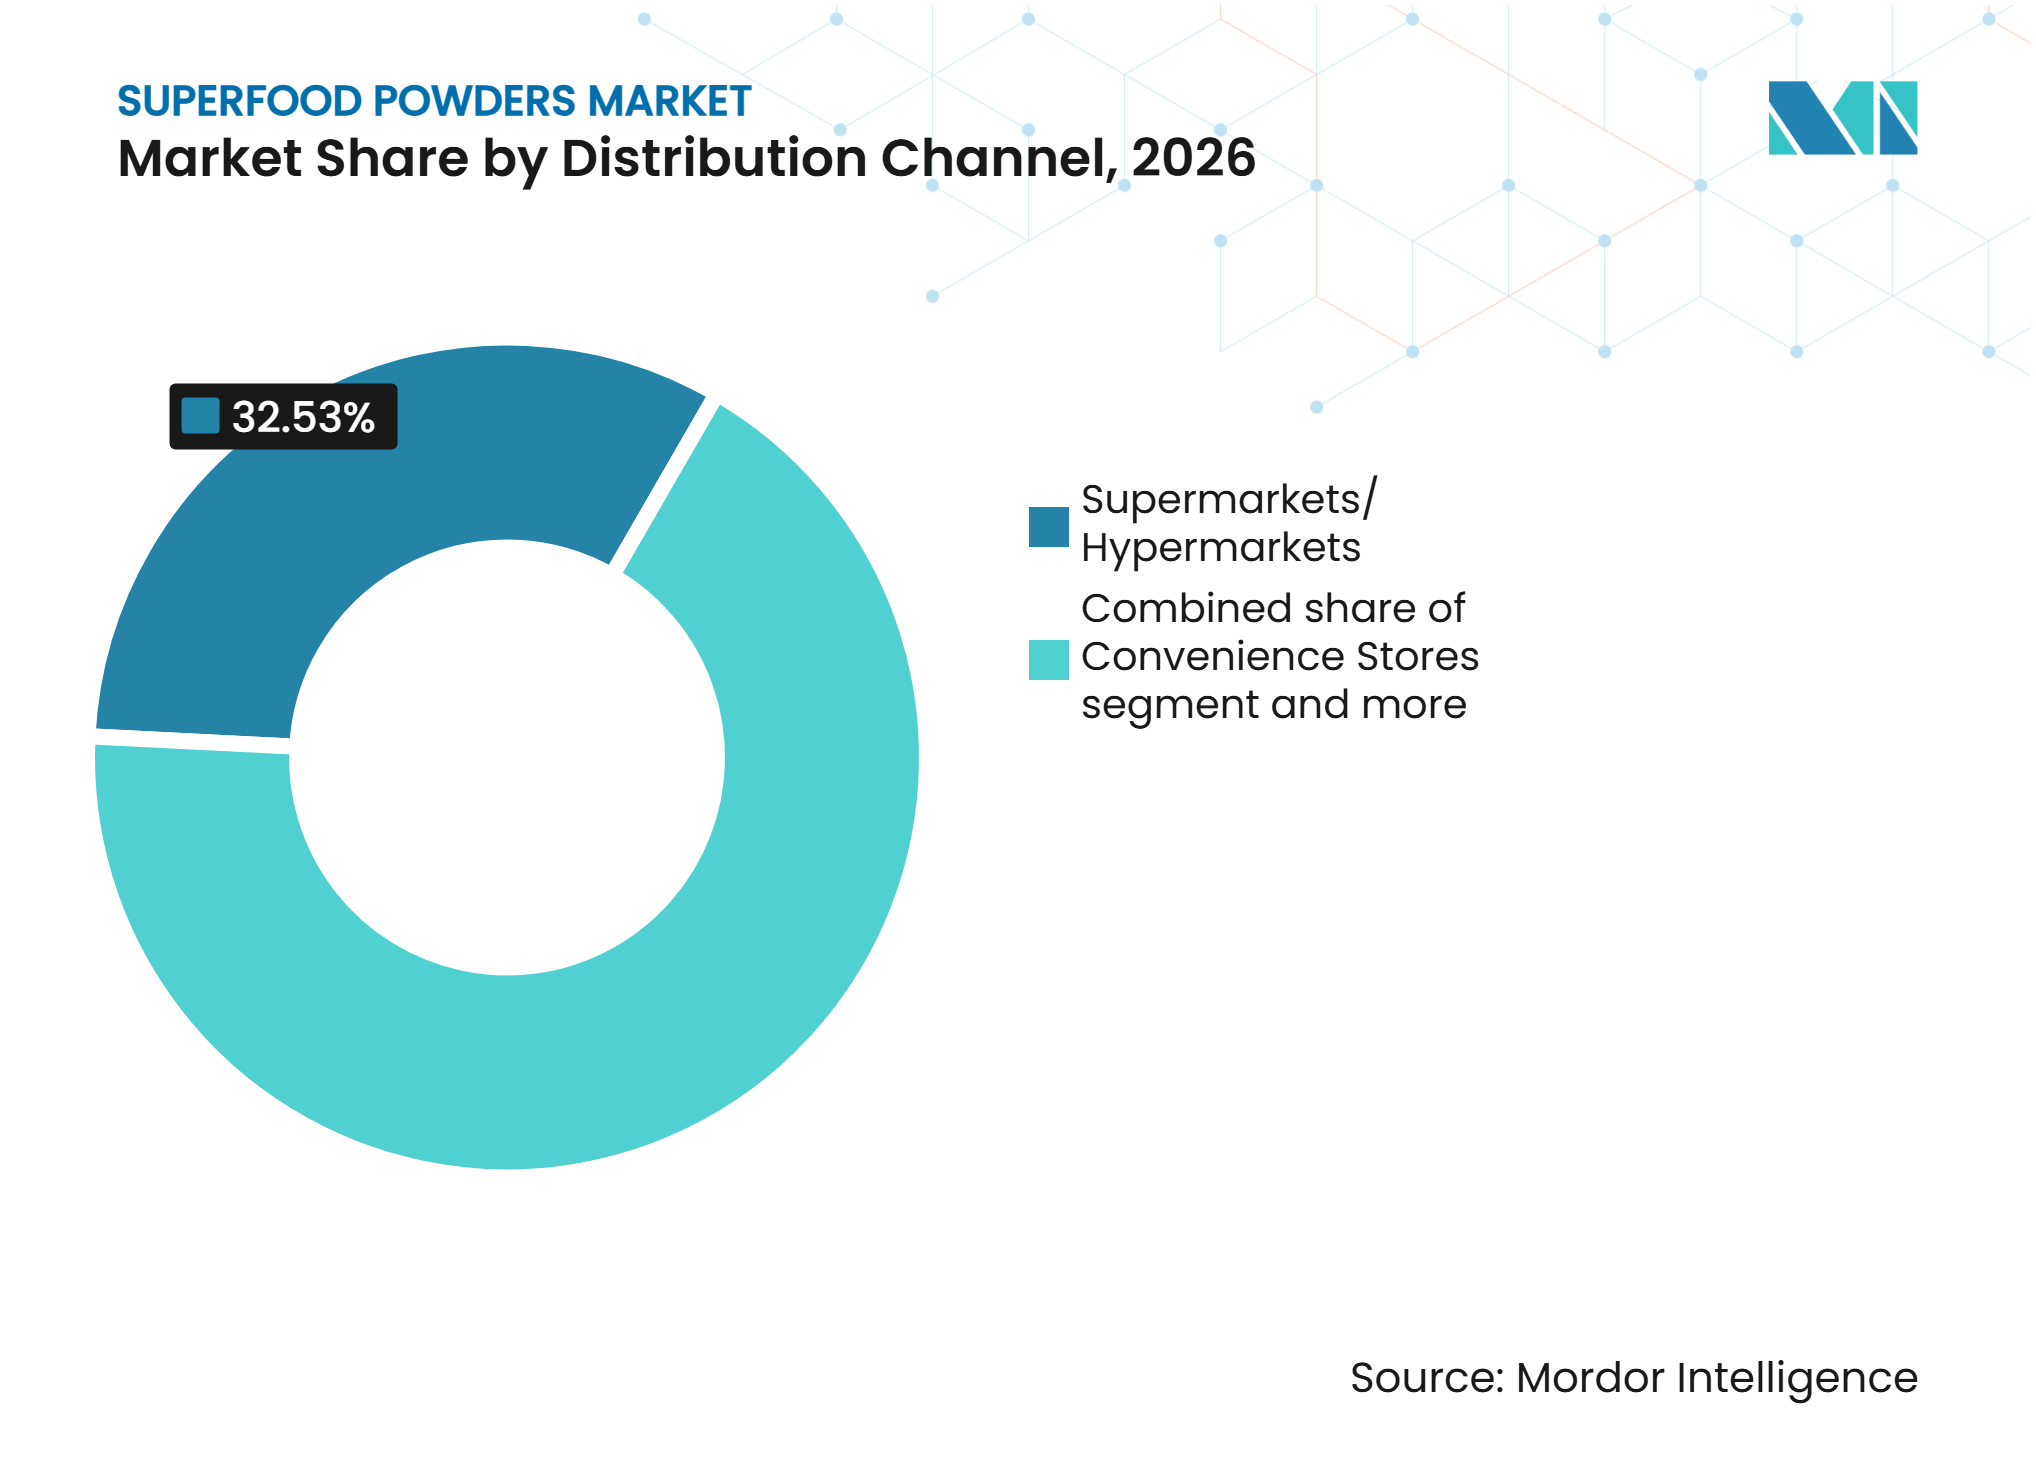
- Por canal de distribuição, os supermercados/hipermercados dominaram com uma participação de mercado de 32,53% em 2026, enquanto as lojas de varejo online devem registrar o crescimento mais rápido, a um CAGR de 10,32% ao longo de 2027–2032.
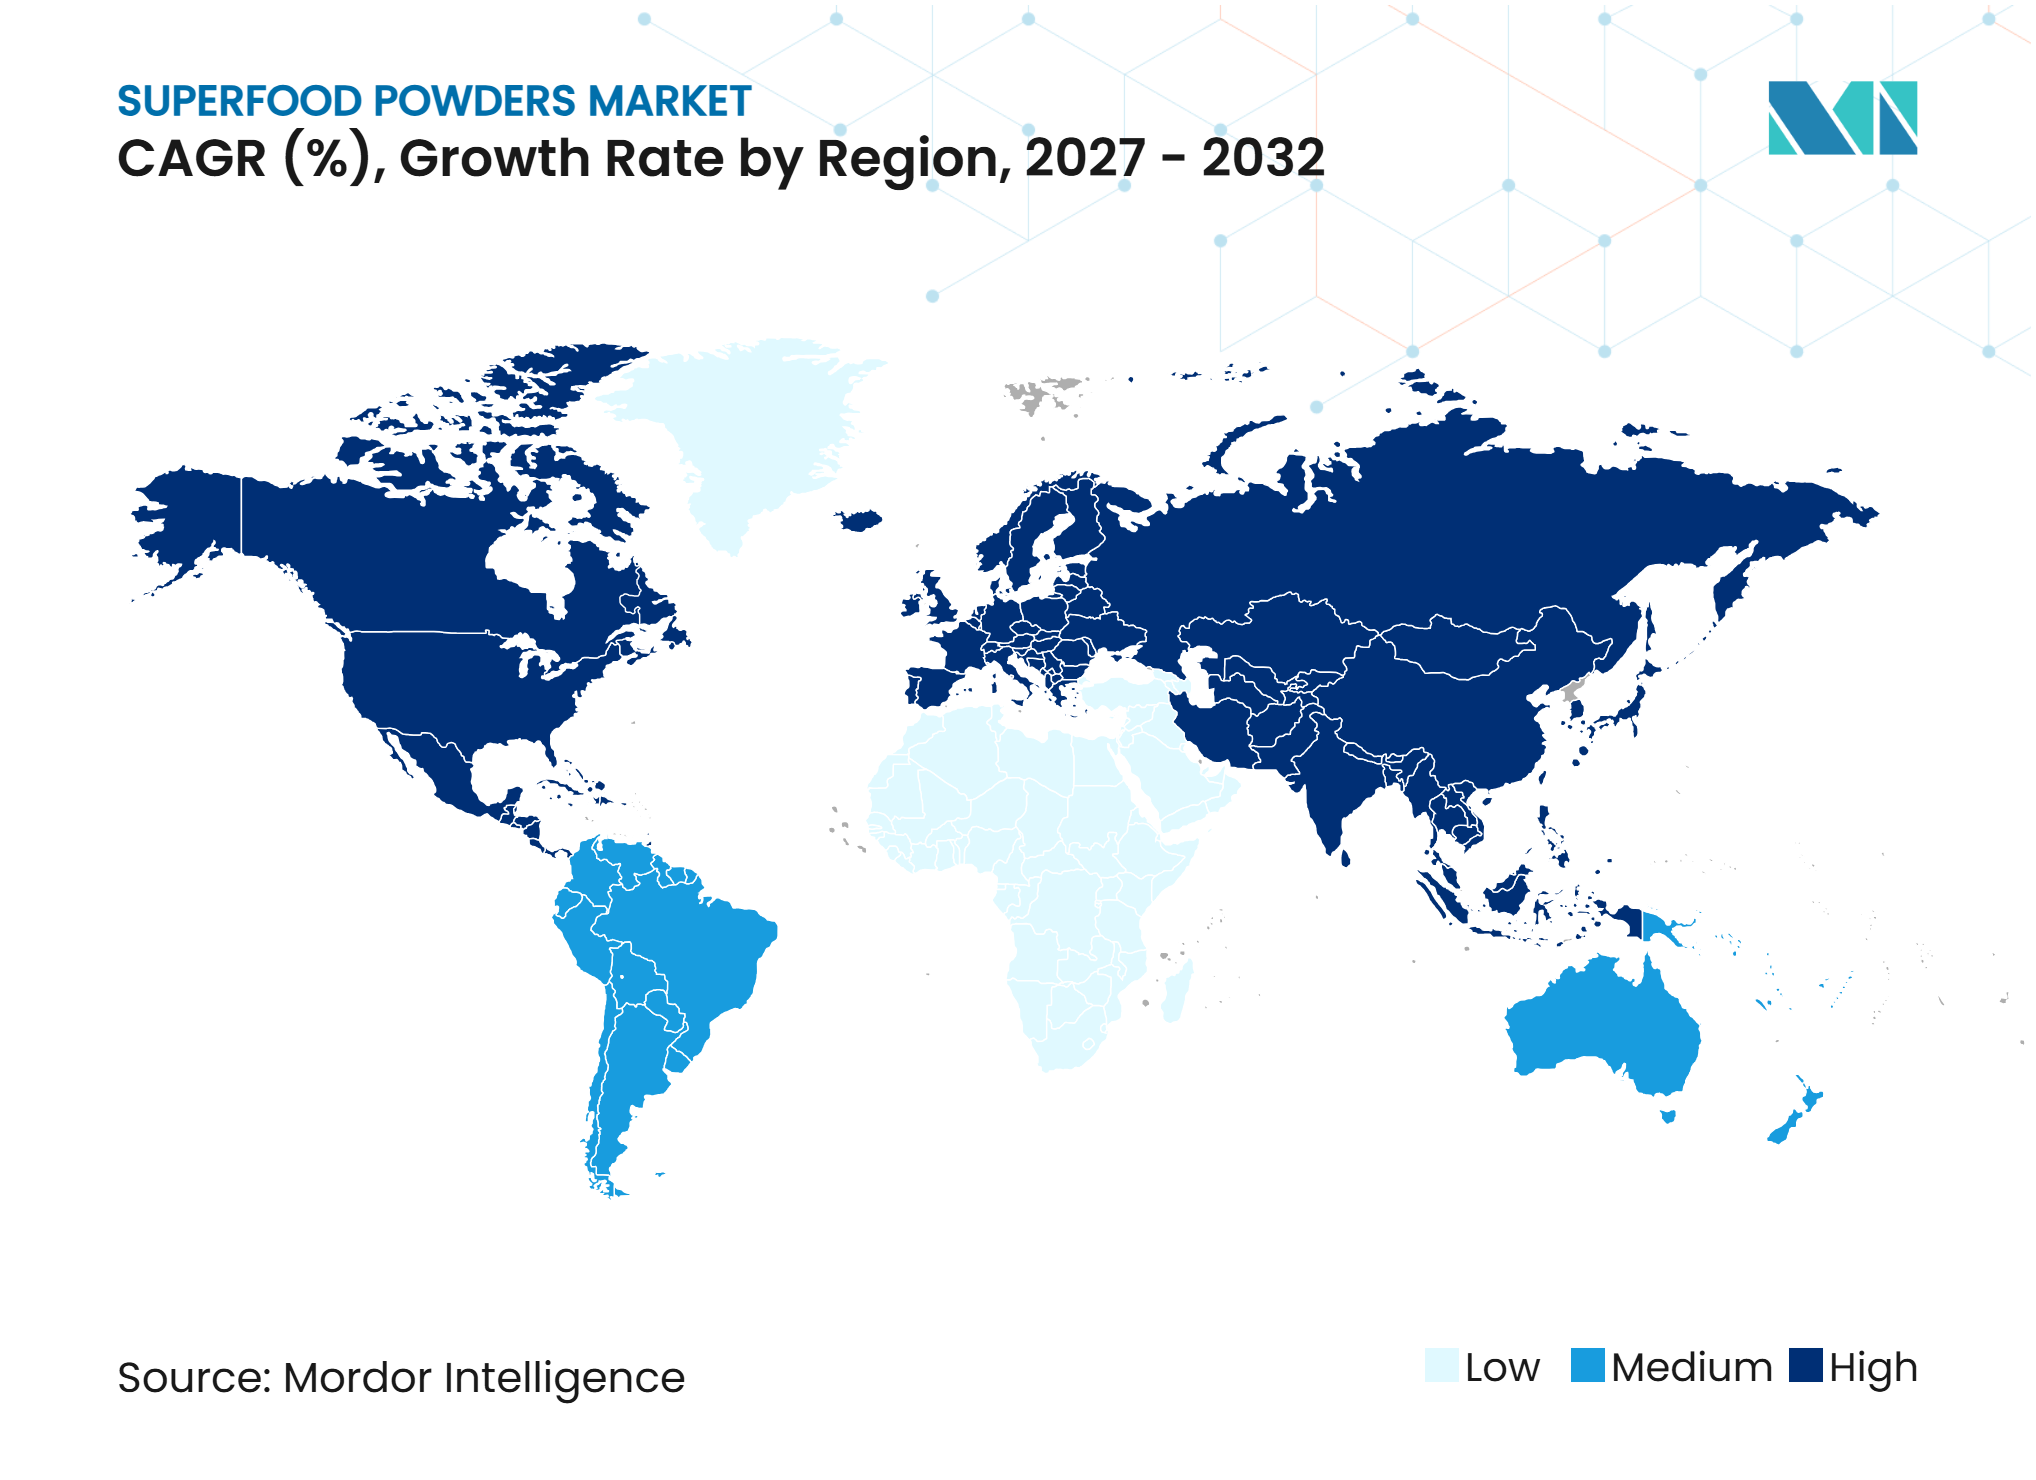
- Entre as geografias, a América do Norte liderou com uma participação de 35,57% do mercado de pós de superalimentos em 2026, enquanto a Ásia-Pacífico deve crescer mais rapidamente a um CAGR de 9,54% ao longo de 2027–2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| FATOR IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente preferência dos consumidores por alimentos naturais e ricos em nutrientes | +1.0% | Global, particularmente América do Norte e Europa, onde a demanda por produtos alimentares ricos em nutrientes e orientados para a saúde está bem estabelecida | Médio prazo (2–4 anos) |
| Crescente popularidade das dietas à base de plantas e veganas | +0.8% | Global, particularmente América do Norte, Europa e Ásia-Pacífico, apoiada pela crescente adoção de padrões alimentares à base de plantas | Médio prazo (2–4 anos) |
| Crescente demanda por soluções nutricionais convenientes e prontas para uso | +0.7% | Global, particularmente mercados urbanos na América do Norte, Europa e Ásia-Pacífico, onde o consumo de alimentos orientado para a conveniência está aumentando | Curto prazo (Menos de 2 anos) |
| Foco crescente na saúde preventiva e no bem-estar | +0.6% | Global, particularmente América do Norte e Europa, com crescente conscientização sobre saúde e bem-estar na Ásia-Pacífico | Longo prazo (Mais de 4 anos) |
| Crescente popularidade de smoothies e bebidas funcionais | +0.5% | Global, particularmente América do Norte e Europa, com oportunidades de consumo em expansão nos mercados urbanos da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Crescente influência das redes sociais e influenciadores de bem-estar | +0.4% | Global, particularmente América do Norte, Europa e Ásia-Pacífico, onde as plataformas digitais influenciam cada vez mais a descoberta e as decisões de compra de alimentos | Curto prazo (Menos de 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Preferência dos Consumidores por Alimentos Naturais e Ricos em Nutrientes
O aumento da conscientização dos consumidores sobre a qualidade nutricional está sustentando a demanda por pós de superalimentos feitos de frutas, vegetais, grãos, sementes e algas. Os consumidores estão cada vez mais buscando produtos alimentares que ofereçam benefícios nutricionais por meio de ingredientes como vitaminas, minerais, fibras alimentares, antioxidantes e nutrientes de origem vegetal. O relatório Global State of Health and Wellness 2025 da NielsenIQ constatou que 53% dos consumidores pesquisados em 19 países planejavam comprar mais alimentos ricos em fibras, enquanto aproximadamente 40% pretendiam aumentar as compras de superalimentos, alimentos à base de plantas ricos em proteínas ou alimentos probióticos [1]. Essa mudança em direção a escolhas alimentares ricas em nutrientes cria oportunidades para os fabricantes posicionarem os pós de superalimentos como ingredientes convenientes para melhorar a composição nutricional das dietas cotidianas.
Crescente Popularidade das Dietas à Base de Plantas e Veganas
A crescente adoção de padrões alimentares à base de plantas e veganos está criando oportunidades para pós de superalimentos derivados de ingredientes vegetais, incluindo frutas, vegetais, grãos, sementes e algas. Esses ingredientes oferecem aos fabricantes opções para desenvolver formulações nutricionais de origem vegetal que podem ser incorporadas em smoothies, bebidas, substitutos de refeições e outros produtos alimentares. O relatório EAT-GlobeScan Grains of Truth 2024, publicado em janeiro de 2025, constatou que 68% dos consumidores em 31 mercados expressaram o desejo de consumir mais alimentos à base de plantas, destacando o crescente interesse em escolhas alimentares orientadas para as plantas [2].
Crescente Demanda por Soluções Nutricionais Convenientes e Prontas para Uso
Estilos de vida agitados e mudanças nos hábitos de consumo de alimentos estão aumentando a demanda por produtos nutricionais convenientes que requerem preparação limitada. Os pós de superalimentos oferecem um formato prático porque podem ser misturados em água, leite, smoothies, iogurte, preparações para o café da manhã e outros alimentos sem exigir que os consumidores comprem e preparem vários ingredientes frescos separadamente. A pesquisa de 2025 da Tetra Pak sobre suplementos alimentares e nutrição identificou conveniência, funcionalidade, nutrição e bem-estar geral como fatores importantes que influenciam as escolhas dos consumidores. Sua pesquisa constatou que 27% dos consumidores australianos consideravam a conveniência importante ao selecionar produtos alimentares e bebidas funcionais, em comparação com uma média global de 21% [3].
Foco Crescente na Saúde Preventiva e no Bem-Estar
A crescente conscientização sobre a relação entre hábitos alimentares e saúde a longo prazo está incentivando os consumidores a incorporar ingredientes ricos em nutrientes em suas dietas diárias. Os consumidores estão cada vez mais considerando escolhas alimentares que apoiem a adequação nutricional, a saúde digestiva, os níveis de energia e o bem-estar geral, criando oportunidades para produtos contendo ingredientes funcionais de origem natural. As descobertas da NielsenIQ na Índia, de seu relatório Global State of Health & Wellness 2025, indicaram que 53% dos consumidores indianos tomam medidas proativas para melhorar sua saúde e bem-estar, enquanto 64% priorizam a transparência por meio de informações detalhadas sobre o produto e alegações de desempenho [4].
Crescente Popularidade de Smoothies e Bebidas Funcionais
O uso crescente de smoothies e bebidas funcionais como formatos convenientes para incorporar frutas, vegetais e outros ingredientes ricos em nutrientes está criando aplicações adicionais para pós de superalimentos. Ingredientes como açaí, espirulina, capim-trigo, beterraba, espinafre e pós de frutas vermelhas podem ser misturados em bebidas para fornecer cor, sabor e características nutricionais, ao mesmo tempo em que permitem aos fabricantes desenvolver formulações diferenciadas. A pesquisa de 2025 da Tetra Pak sobre a categoria de suplementos alimentares e nutrição identificou funcionalidade, valor nutricional, conveniência e bem-estar geral como considerações importantes que influenciam as escolhas dos consumidores em produtos alimentares e bebidas funcionais.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos preços dos produtos e restrições de acessibilidade | −0.8% | Global, particularmente mercados sensíveis a preços na Ásia-Pacífico, América do Sul e Oriente Médio e África, onde produtos nutricionais premium podem enfrentar barreiras de acessibilidade | Médio prazo (2–4 anos) |
| Flutuações na disponibilidade e nos preços de matérias-primas | −0.7% | Global, particularmente regiões dependentes da produção agrícola sazonal e importações de frutas, vegetais, grãos, sementes e ingredientes à base de algas especializados | Longo prazo (Mais de 4 anos) |
| Intensa concorrência e desafios de diferenciação de produtos | −0.5% | Global, particularmente América do Norte e Europa, onde marcas estabelecidas de superalimentos e ofertas crescentes de marcas próprias aumentam a pressão competitiva | Médio prazo (2–4 anos) |
| Menor vida útil e preocupações com a estabilidade dos nutrientes | −0.4% | Global, especialmente mercados com rotas de distribuição mais longas, condições de armazenamento desafiadoras e acesso limitado a tecnologias avançadas de processamento e embalagem | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Preços dos Produtos e Restrições de Acessibilidade
A produção de pós de superalimentos pode envolver custos mais elevados de matérias-primas, processamento e embalagem do que os ingredientes alimentares em pó convencionais, particularmente quando os fabricantes utilizam frutas orgânicas, vegetais especializados, frutas vermelhas exóticas ou ingredientes à base de algas. O fornecimento de ingredientes como espirulina, clorela, açaí, moringa e outros botânicos especializados pode exigir condições específicas de cultivo, práticas de colheita especializadas e procedimentos adicionais de controle de qualidade. A certificação orgânica, os testes de contaminantes, a secagem, a moagem e a embalagem com controle de umidade podem aumentar ainda mais os custos de produção. Essas despesas podem se traduzir em preços de varejo premium, limitando a acessibilidade entre consumidores sensíveis a preços, particularmente em mercados em desenvolvimento onde os pós de superalimentos competem com produtos nutricionais convencionais e alternativas de alimentos frescos.
Flutuações na Disponibilidade e nos Preços de Matérias-Primas
A fabricação de pós de superalimentos depende da disponibilidade e da qualidade consistente de matérias-primas agrícolas e botânicas, incluindo frutas, vegetais, grãos, sementes e algas. Vários ingredientes são influenciados por ciclos de colheita sazonais, condições de cultivo regionais, variabilidade climática e concentração geográfica do cultivo. Por exemplo, a disponibilidade de açaí e outras frutas tropicais depende das condições de produção em regiões de cultivo específicas, enquanto os ingredientes à base de algas requerem condições controladas de cultivo e processamento. Eventos climáticos adversos, mudanças nos rendimentos agrícolas, interrupções no transporte e flutuações nos custos de insumos podem afetar os cronogramas de aquisição e aumentar as despesas operacionais dos fabricantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Pós à Base de Frutas Lideram Enquanto Pós à Base de Algas se Expandem Mais RapidamenteEm 2026, os pós à base de frutas responderam por 31,25% do Mercado de Pós de Superalimentos, tornando-os o principal tipo de produto. Sua posição reflete a demanda por ingredientes convenientes derivados de frutas que podem ser incorporados em smoothies, bebidas, misturas para o café da manhã e produtos nutricionais. Enquanto isso, os pós à base de algas devem registrar o crescimento mais rápido, a um CAGR de 10,21% ao longo de 2027–2032. Ingredientes como espirulina e clorela oferecem propriedades nutricionais de origem vegetal e apoiam seu uso em formulações de alimentos e bebidas funcionais.
Pós à base de vegetais, pós à base de grãos e sementes e outros tipos de produtos atendem a aplicações adicionais em formulações de alimentos, bebidas e nutricionais. Os fabricantes podem diferenciar suas ofertas por meio da qualidade dos ingredientes, posicionamento nutricional, sabor e versatilidade de formulação. O fornecimento e o processamento consistentes permanecerão importantes para manter a qualidade do produto em todas as categorias.



Por Natureza:
Pós Orgânicos Lideram e Mantêm o Momentum de CrescimentoEm 2026, os pós de superalimentos orgânicos responderam por 62,82% do Mercado de Pós de Superalimentos, tornando-os o segmento líder por natureza. Sua posição reflete o interesse dos consumidores por ingredientes de origem orgânica e produtos alinhados com preferências de alimentos com rótulo limpo e naturais. Os pós de superalimentos orgânicos incluem ingredientes de frutas, vegetais, grãos, sementes e algas produzidos sob requisitos de certificação orgânica. O segmento também deve crescer a um CAGR de 8,52% ao longo de 2027–2032, apoiado pelo interesse contínuo em alimentos orgânicos e produtos orientados para o bem-estar.
Os pós de superalimentos convencionais continuam a atender consumidores que buscam uma gama mais ampla de opções de ingredientes e pontos de preço potencialmente mais acessíveis. No entanto, os fabricantes em ambas as categorias precisam manter a rastreabilidade dos ingredientes, a qualidade do produto e a consistência nutricional. Para os produtos orgânicos, a conformidade com a certificação e o fornecimento confiável permanecem particularmente importantes.
Por Canal de Distribuição:
Supermercados e Hipermercados Lideram Enquanto as Lojas de Varejo Online se Expandem Mais RapidamenteEm 2026, os supermercados e hipermercados responderam por 32,53% do Mercado de Pós de Superalimentos, tornando-os o principal canal de distribuição. Sua posição reflete a disponibilidade de produtos nutricionais embalados nas redes de varejo de mercearia estabelecidas, onde os consumidores podem comparar marcas, ingredientes e formatos de produtos. Enquanto isso, as lojas de varejo online devem registrar o crescimento mais rápido, a um CAGR de 10,32% ao longo de 2027–2032. As plataformas de comércio eletrônico fornecem acesso a uma gama mais ampla de produtos, marcas de nicho, opções de assinatura e informações detalhadas sobre os produtos.
As lojas de conveniência e as lojas especializadas fornecem acesso adicional por meio de formatos de varejo menores e sortimentos de produtos focados em saúde. Outros canais de distribuição também contribuem para o alcance do mercado. Os fabricantes são cada vez mais obrigados a manter disponibilidade consistente de produtos, informações claras sobre os produtos e embalagens adequadas nos canais de varejo online e offline.

Análise Geográfica
Mercado de Pós de Superalimentos na América do Norte
A América do Norte respondeu por 35,57% do Mercado de Pós de Superalimentos em 2026, tornando-a o maior mercado regional. Os Estados Unidos e o Canadá representam mercados importantes para pós à base de frutas, vegetais e algas, apoiados pelo interesse dos consumidores em alimentos ricos em nutrientes, dietas à base de plantas e produtos nutricionais convenientes. Os pós de superalimentos feitos de ingredientes como frutas vermelhas, açaí, espirulina e capim-trigo podem ser incorporados em smoothies, bebidas funcionais, misturas para o café da manhã e produtos dietéticos. Varejistas especializados em alimentos, supermercados e plataformas online estabelecidos também fornecem aos fabricantes múltiplas rotas para alcançar os consumidores.
Mercado de Pós de Superalimentos na Ásia-Pacífico
A Ásia-Pacífico deve ser o mercado regional de crescimento mais rápido, com um CAGR de 9,54% ao longo de 2027–2032. O aumento da conscientização sobre saúde, o crescente interesse em nutrição à base de plantas e o acesso crescente a produtos de bem-estar embalados estão apoiando oportunidades na China, Índia, Japão, Austrália e outros mercados regionais. Ingredientes como moringa, cúrcuma, matcha, espirulina e pós de frutas oferecem oportunidades para os fabricantes desenvolverem produtos que combinem posicionamento nutricional com ingredientes regionais familiares. No entanto, as empresas precisam adaptar formulações, perfis de sabor, tamanhos de embalagem e preços às variadas preferências em nível de país.
Europa, América do Sul e Oriente Médio e África
A Europa oferece oportunidades por meio da demanda por produtos nutricionais orgânicos, à base de plantas e com rótulo limpo, apoiando o uso de pós de frutas, vegetais, grãos, sementes e algas. A América do Sul se beneficia da disponibilidade de diversos ingredientes botânicos e de frutas, incluindo o açaí, que pode apoiar o processamento local e o desenvolvimento de produtos de pós de superalimentos. No Oriente Médio e na África, o crescente interesse em alimentos orientados para a saúde e a maior disponibilidade no varejo criam oportunidades para ingredientes nutricionais embalados e aplicações de alimentos funcionais. Nessas regiões, os fabricantes precisam gerenciar o fornecimento de matérias-primas, a certificação orgânica, a acessibilidade dos produtos e os requisitos de distribuição, ao mesmo tempo em que adaptam as formulações às preferências dos consumidores locais.
Cenário Competitivo
Concentração do Mercado
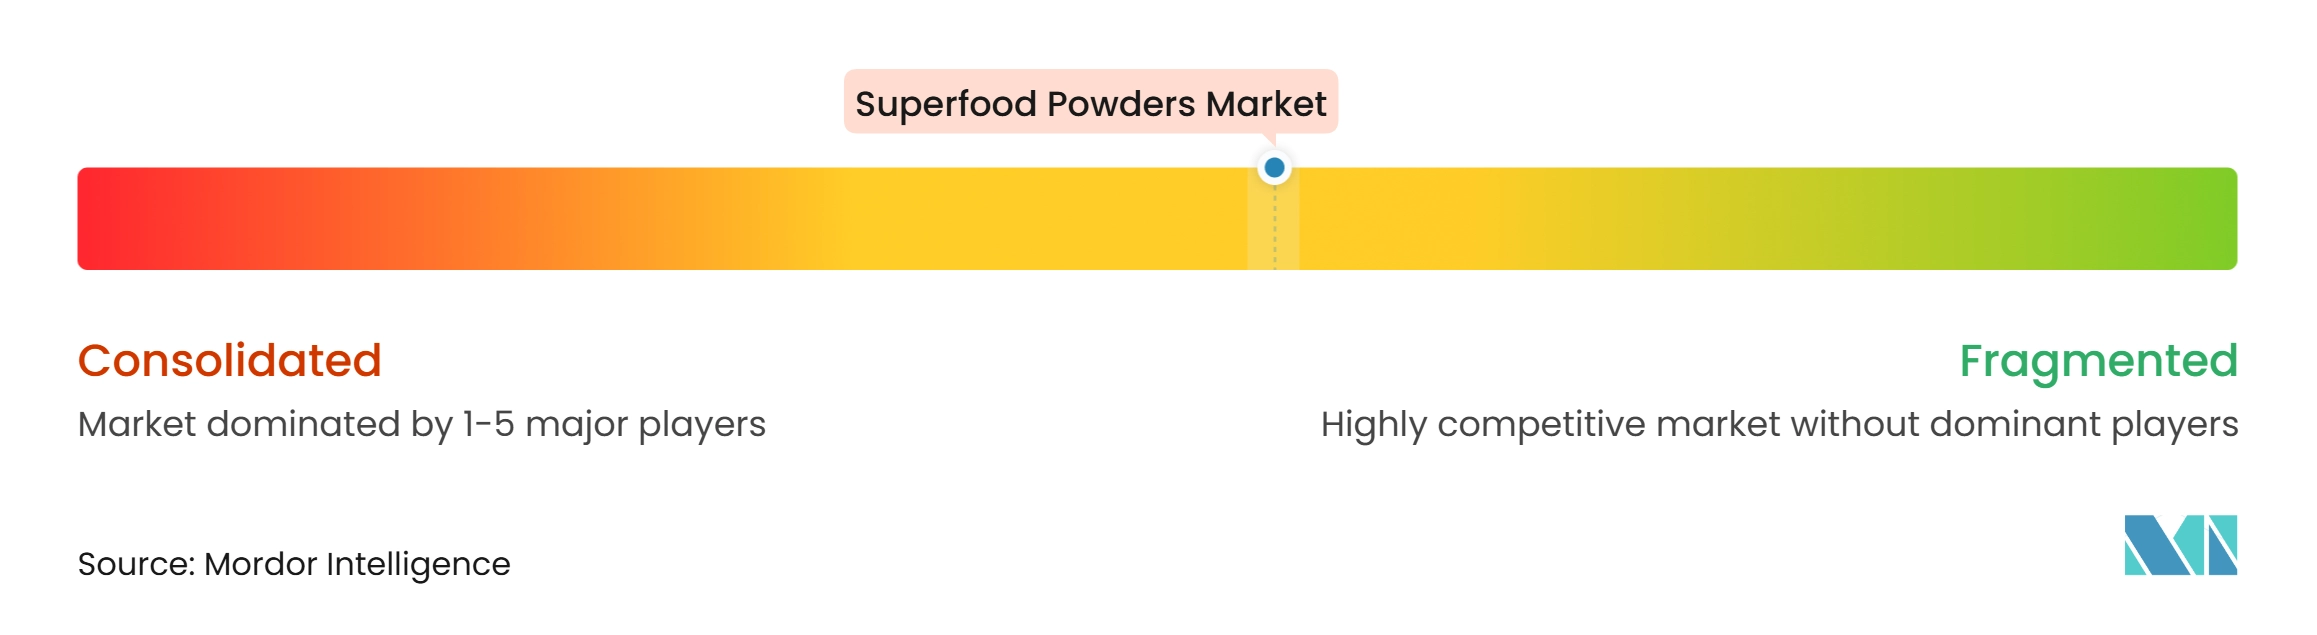
O Mercado de Pós de Superalimentos inclui marcas especializadas em superalimentos, empresas de alimentos orgânicos, fabricantes de suplementos nutricionais e empresas diversificadas de ingredientes alimentares que competem por meio de inovação de produtos, fornecimento de ingredientes, posicionamento de marca e alcance de distribuição. Empresas como Sunfood Superfoods, Navitas Organics, Nature's Superfoods, OMG Superfoods e Terrasoul Superfoods focam em portfólios de produtos orientados para superalimentos, enquanto empresas maiores como Glanbia e GNC participam por meio de ofertas mais amplas de nutrição e suplementos. Suas posições competitivas variam de acordo com a gama de produtos, especialização em ingredientes, reconhecimento de marca e acesso a canais de distribuição no varejo e online.
As estratégias competitivas no Mercado de Pós de Superalimentos focam na expansão de portfólios de ingredientes, introdução de formulações combinadas, fortalecimento do posicionamento orgânico e desenvolvimento de produtos para aplicações nutricionais específicas. Por exemplo, a Navitas Organics oferece pós como açaí, cacau, camu, goji, maca e semente de chia, juntamente com misturas direcionadas a diferentes aplicações nutricionais. A Sunfood Superfoods comercializa pós individuais, incluindo beterraba, maca, moringa e açaí, bem como misturas de smoothies de superalimentos e verdes. A Terrasoul Superfoods oferece pós de frutas, vegetais, algas e à base de plantas, incluindo açaí, beterraba, espirulina, clorela e capim-cevada. Esses portfólios ilustram como as marcas especializadas se diferenciam por meio da variedade de ingredientes, posicionamento orgânico e formatos combinados convenientes.
O fornecimento de ingredientes e a distribuição permanecem considerações competitivas importantes. Empresas com acesso a fornecedores agrícolas confiáveis, insumos com certificação orgânica e capacidades de processamento adequadas podem apoiar a consistência do produto e manter a qualidade em seus portfólios. Plataformas online estabelecidas, supermercados e varejistas especializados em saúde também ajudam as marcas a alcançar consumidores que buscam ingredientes específicos e formatos nutricionais. No entanto, a disponibilidade sazonal de matérias-primas, as flutuações de preços, os requisitos de certificação e a estabilidade dos nutrientes durante o processamento e o armazenamento podem afetar os custos operacionais e a qualidade do produto. Os fabricantes também devem garantir que a rotulagem dos produtos, as alegações nutricionais e as certificações orgânicas estejam em conformidade com as regulamentações em seus mercados-alvo. Esses fatores tornam o fornecimento confivel, o controle de qualidade, a diferenciação de produtos e a distribuição eficiente áreas importantes de competição.
Líderes do Setor de Pós de Superalimentos
-
Sunfood Superfoods
-
Navitas Organics
-
Glanbia PLC (Amazing Grass)
-
Terrasoul Superfoods
-
Nutiva
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pós de Superalimentos Empresas cobertas neste relatório
- Sunfood Superfoods
- Navitas Organics
- Nature's Superfoods LLP
- OMG Superfoods
- Aduna Ltd.
- Impact Foods International Ltd.
- Nutrisure Ltd T/A Naturya
- Mannatech Inc
- Glanbia PLC (Amazing Grass)
- Terrasoul Superfoods
- Healthy Truth
- GNC Holdings
- Iovate Health Sciences International Inc.
- Kuli Kuli Foods.
- Morlife Healthcare Pvt. Ltd.
- Del Monte Pacific Ltd.
- Laird Superfood, Inc.
- BoKU Superfood
- Creative Nature Ltd.
- Nutiva
Desenvolvimentos industriais recentes em Mercado de Pós de Superalimentos
- Outubro de 2026: A Greenspace Herbs lançou o Morimin, um ingrediente à base de Moringa que combina pó de folha inteira de Moringa oleifera com um extrato de folha padronizado. Apresentado na Nutraverse na Índia, a formulação está disponível para marcas de nutracêuticos e alimentos na Índia e nos Estados Unidos, expandindo a aplicação da Moringa em produtos nutricionais focados em minerais.
- Agosto de 2026: A Rapid Organic Pvt. Ltd. lançou Casca de Psyllium Orgânica e Pó de Moringa Orgânico no evento BIOFACH em 6 de agosto de 2026. Os lançamentos expandiram o portfólio de ingredientes orgânicos da empresa e fortaleceram sua presença no mercado de ingredientes em pó à base de plantas e de origem orgânica.
- Julho de 2026: A Plexus Worldwide introduziu o Superfoods, um pó de vegetais verdes combinando mais de 40 superalimentos, cogumelos funcionais e mais de 70 minerais traço. A formulação inclui couve orgânica, brócolis, espinafre, frutas e vegetais fermentados e fibra prebiótica, expandindo o portfólio da empresa para pós de vegetais verdes com múltiplos ingredientes posicionados em torno da nutrição e do bem-estar cotidianos.
- Fevereiro de 2026: A Marico Limited assinou acordos definitivos para adquirir uma participação de 60% na Cosmix Wellness Private Limited, proprietária da marca de bem-estar funcional digital Cosmix. Seu portfólio inclui proteínas em pó à base de plantas, proteínas em pó de levedura fermentada e misturas de superalimentos funcionais.
Escopo do Relatório Global do Mercado de Pós de Superalimentos
Para este estudo, o Mercado de Pós de Superalimentos é definido como o valor de vendas de ingredientes alimentares em pó produzidos comercialmente, derivados de frutas, vegetais, grãos, sementes, algas e outras fontes à base de plantas ricas em nutrientes, comercializados por suas propriedades nutricionais e funcionais. O mercado abrange pós à base de frutas, pós à base de vegetais, pós à base de grãos e sementes, pós à base de algas e outros tipos de produtos, segmentados por natureza em produtos convencionais e orgânicos. Os canais de distribuição incluem supermercados e hipermercados, lojas de conveniência, lojas especializadas, lojas de varejo online e outros canais de distribuição. O mercado é analisado na América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país conforme especificado no relatório. O dimensionamento e as previsões do mercado são apresentados em termos de valor (USD) e volume (unidades) nos segmentos e geografias definidos.
Visão geral da segmentação
| Pós à Base de Frutas |
| Pós à Base de Vegetais |
| Pós à Base de Grãos e Sementes |
| Pós à Base de Algas |
| Outros Tipos de Produtos |
| Convencional |
| Orgânico |
| Supermercados/Hipermercados |
| Lojas de Conveniência |
| Lojas Especializadas |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Pós à Base de Frutas | |
| Pós à Base de Vegetais | ||
| Pós à Base de Grãos e Sementes | ||
| Pós à Base de Algas | ||
| Outros Tipos de Produtos | ||
| Por Natureza | Convencional | |
| Orgânico | ||
| Por Canal de Distribuição | Supermercados/Hipermercados | |
| Lojas de Conveniência | ||
| Lojas Especializadas | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Pós de Superalimentos?
O Mercado de Pós de Superalimentos é estimado em 7,36 bilhões de USD em 2026 e deve atingir 11,25 bilhões de USD até 2032, crescendo a um CAGR de 8,48% ao longo de 2027–2032.
Qual tipo de produto detém a maior participação do Mercado de Pós de Superalimentos?
Os pós à base de frutas detêm a maior participação, respondendo por 31,25% do mercado em 2026.
Qual tipo de produto deve crescer mais rapidamente?
Os pós à base de algas devem registrar o crescimento mais rápido, com um CAGR de 10,21% ao longo de 2027–2032.
Qual região domina o Mercado de Pós de Superalimentos e qual deve crescer mais rapidamente?
A América do Norte detém a maior participação, respondendo por 35,57% em 2026, enquanto a Ásia-Pacífico deve ser a região de crescimento mais rápido, com um CAGR de 9,54% ao longo de 2027–2032.