
Tamaño y Participación del Mercado de Polvos de Superalimentos
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 7.49 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.25 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.48 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Polvos de Superalimentos por Mordor Intelligence
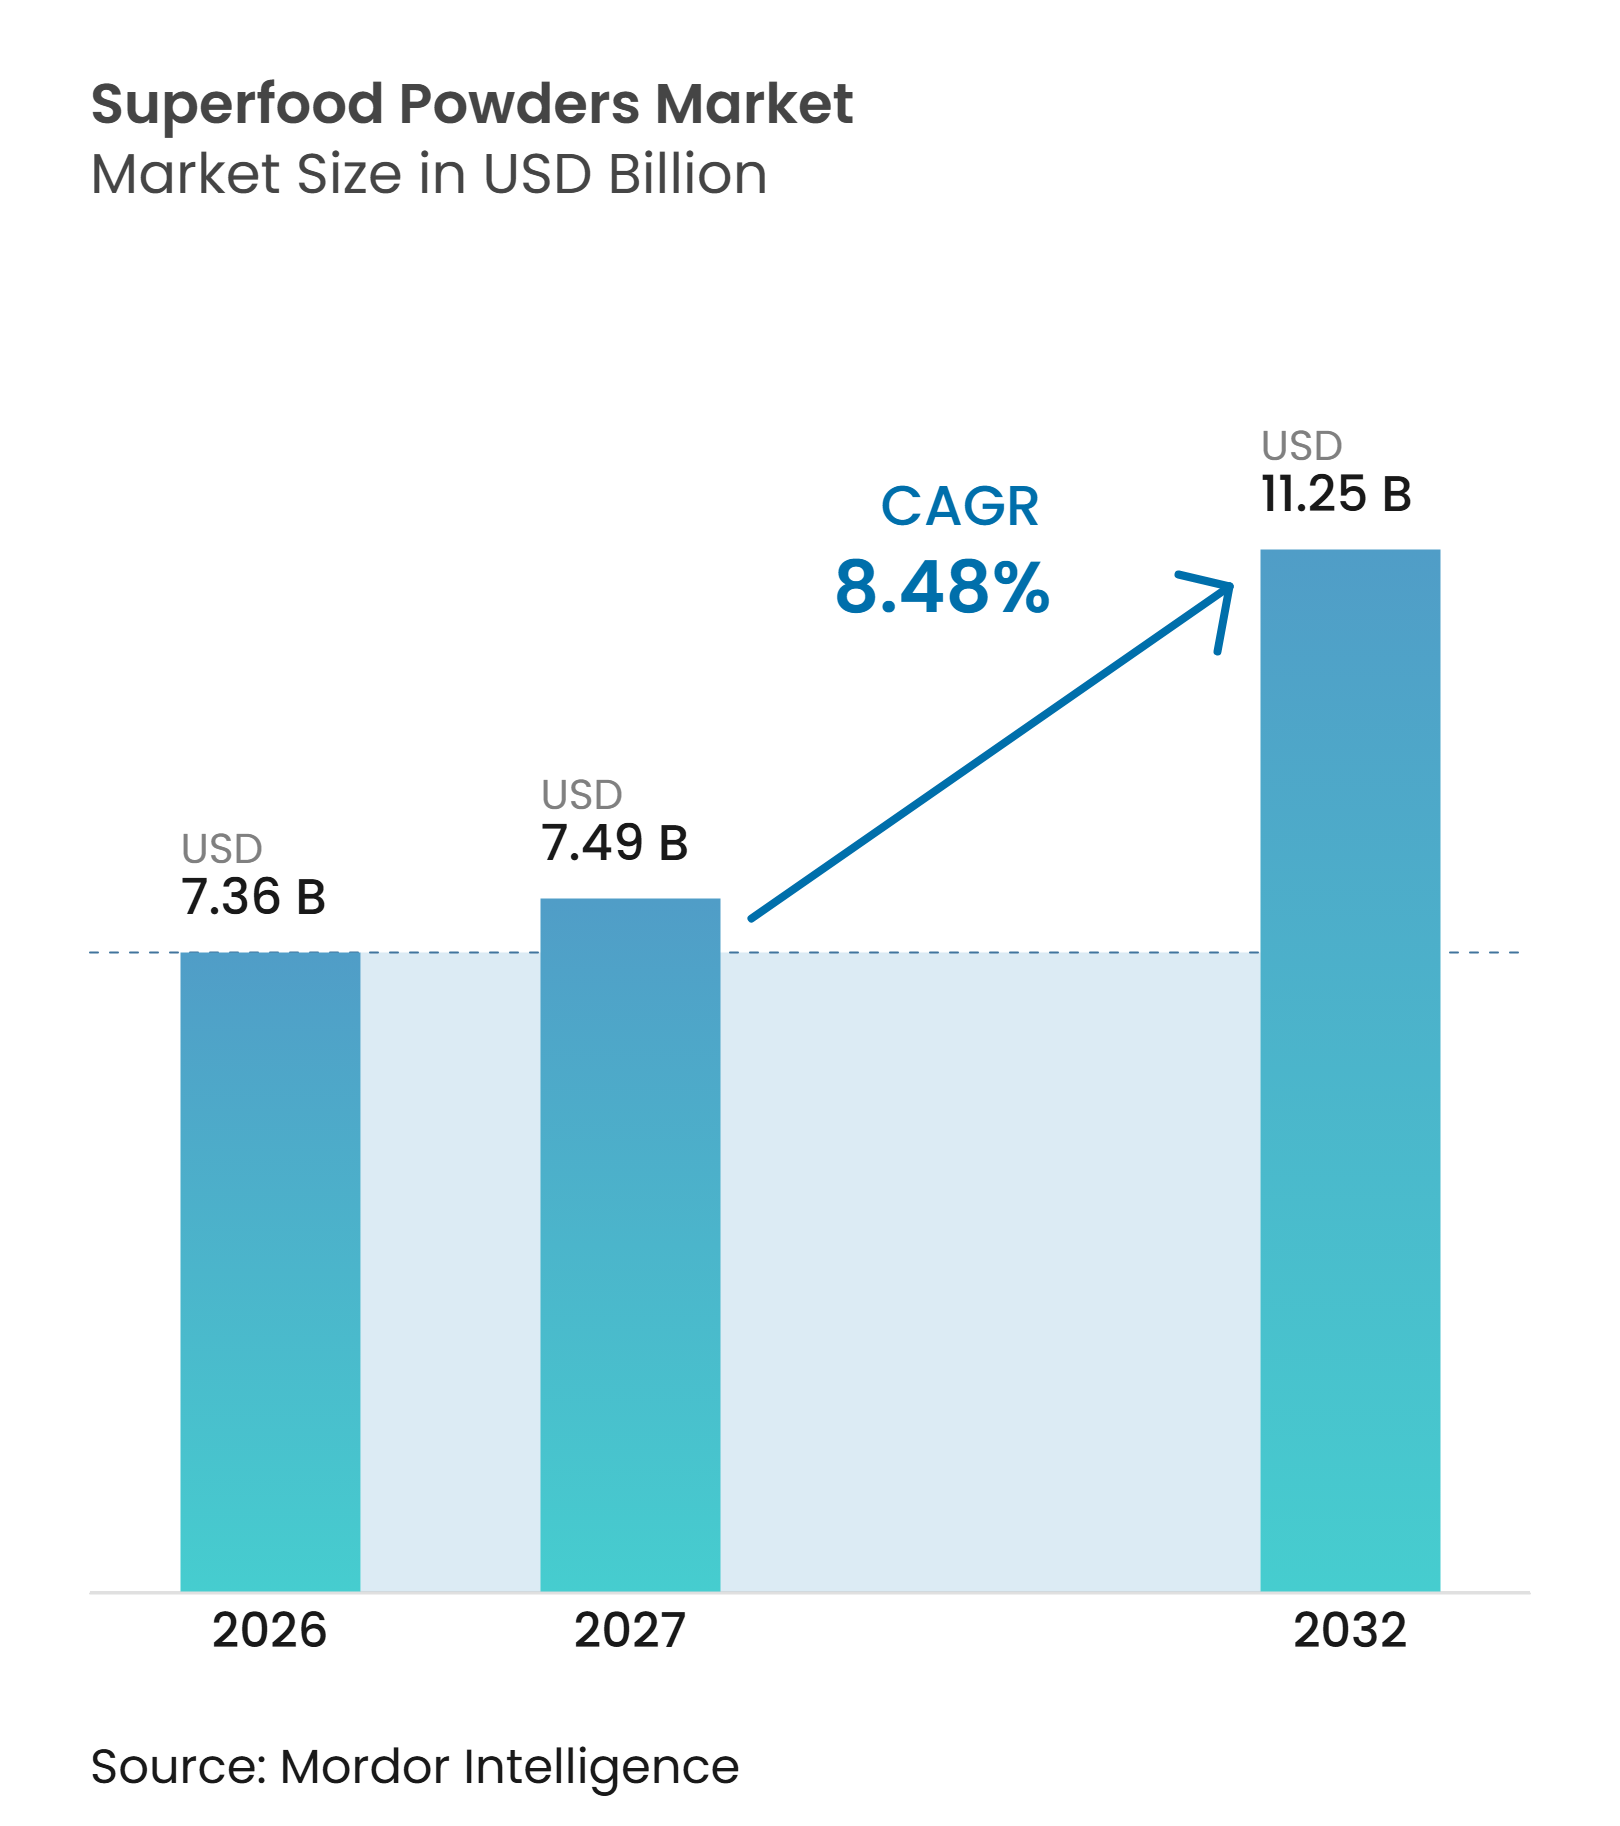
Se espera que el tamaño del mercado global de polvos de superalimentos aumente de 7,36 mil millones de USD en 2026 a 7,49 mil millones de USD en 2027 y alcance los 11,25 mil millones de USD para 2032, creciendo a una CAGR del 8,48% durante 2027–2032. El crecimiento está respaldado por la creciente preferencia de los consumidores por alimentos naturales y ricos en nutrientes, la creciente popularidad de las dietas veganas y basadas en plantas, y la creciente demanda de soluciones nutricionales convenientes y listas para usar. El creciente enfoque en la atención médica preventiva, el bienestar y las bebidas funcionales respalda aún más la adopción de polvos de superalimentos. Los polvos a base de frutas representan el segmento de tipo de producto más grande, con una participación del 31,25% del mercado en 2026, mientras que se espera que los polvos a base de algas sean la categoría de más rápido crecimiento, registrando una CAGR del 10,21%. Los productos orgánicos dominan el mercado por naturaleza, con una participación del 62,82%, lo que refleja el interés de los consumidores en ingredientes de origen natural y con etiqueta limpia. Los supermercados e hipermercados representan la mayor participación en el canal de distribución con un 32,53%, mientras que se proyecta que las tiendas minoristas en línea crezcan a la CAGR más rápida del 10,32%. Geográficamente, América del Norte tiene la mayor participación de mercado con un 35,57%, mientras que se espera que Asia-Pacífico sea la región de más rápido crecimiento, con una CAGR del 9,54%. Sin embargo, los altos precios de los productos, las fluctuaciones en la disponibilidad y los costos de las materias primas, la intensa competencia y las preocupaciones sobre la vida útil y la estabilidad de los nutrientes pueden restringir la expansión del mercado.
Conclusiones Clave del Informe
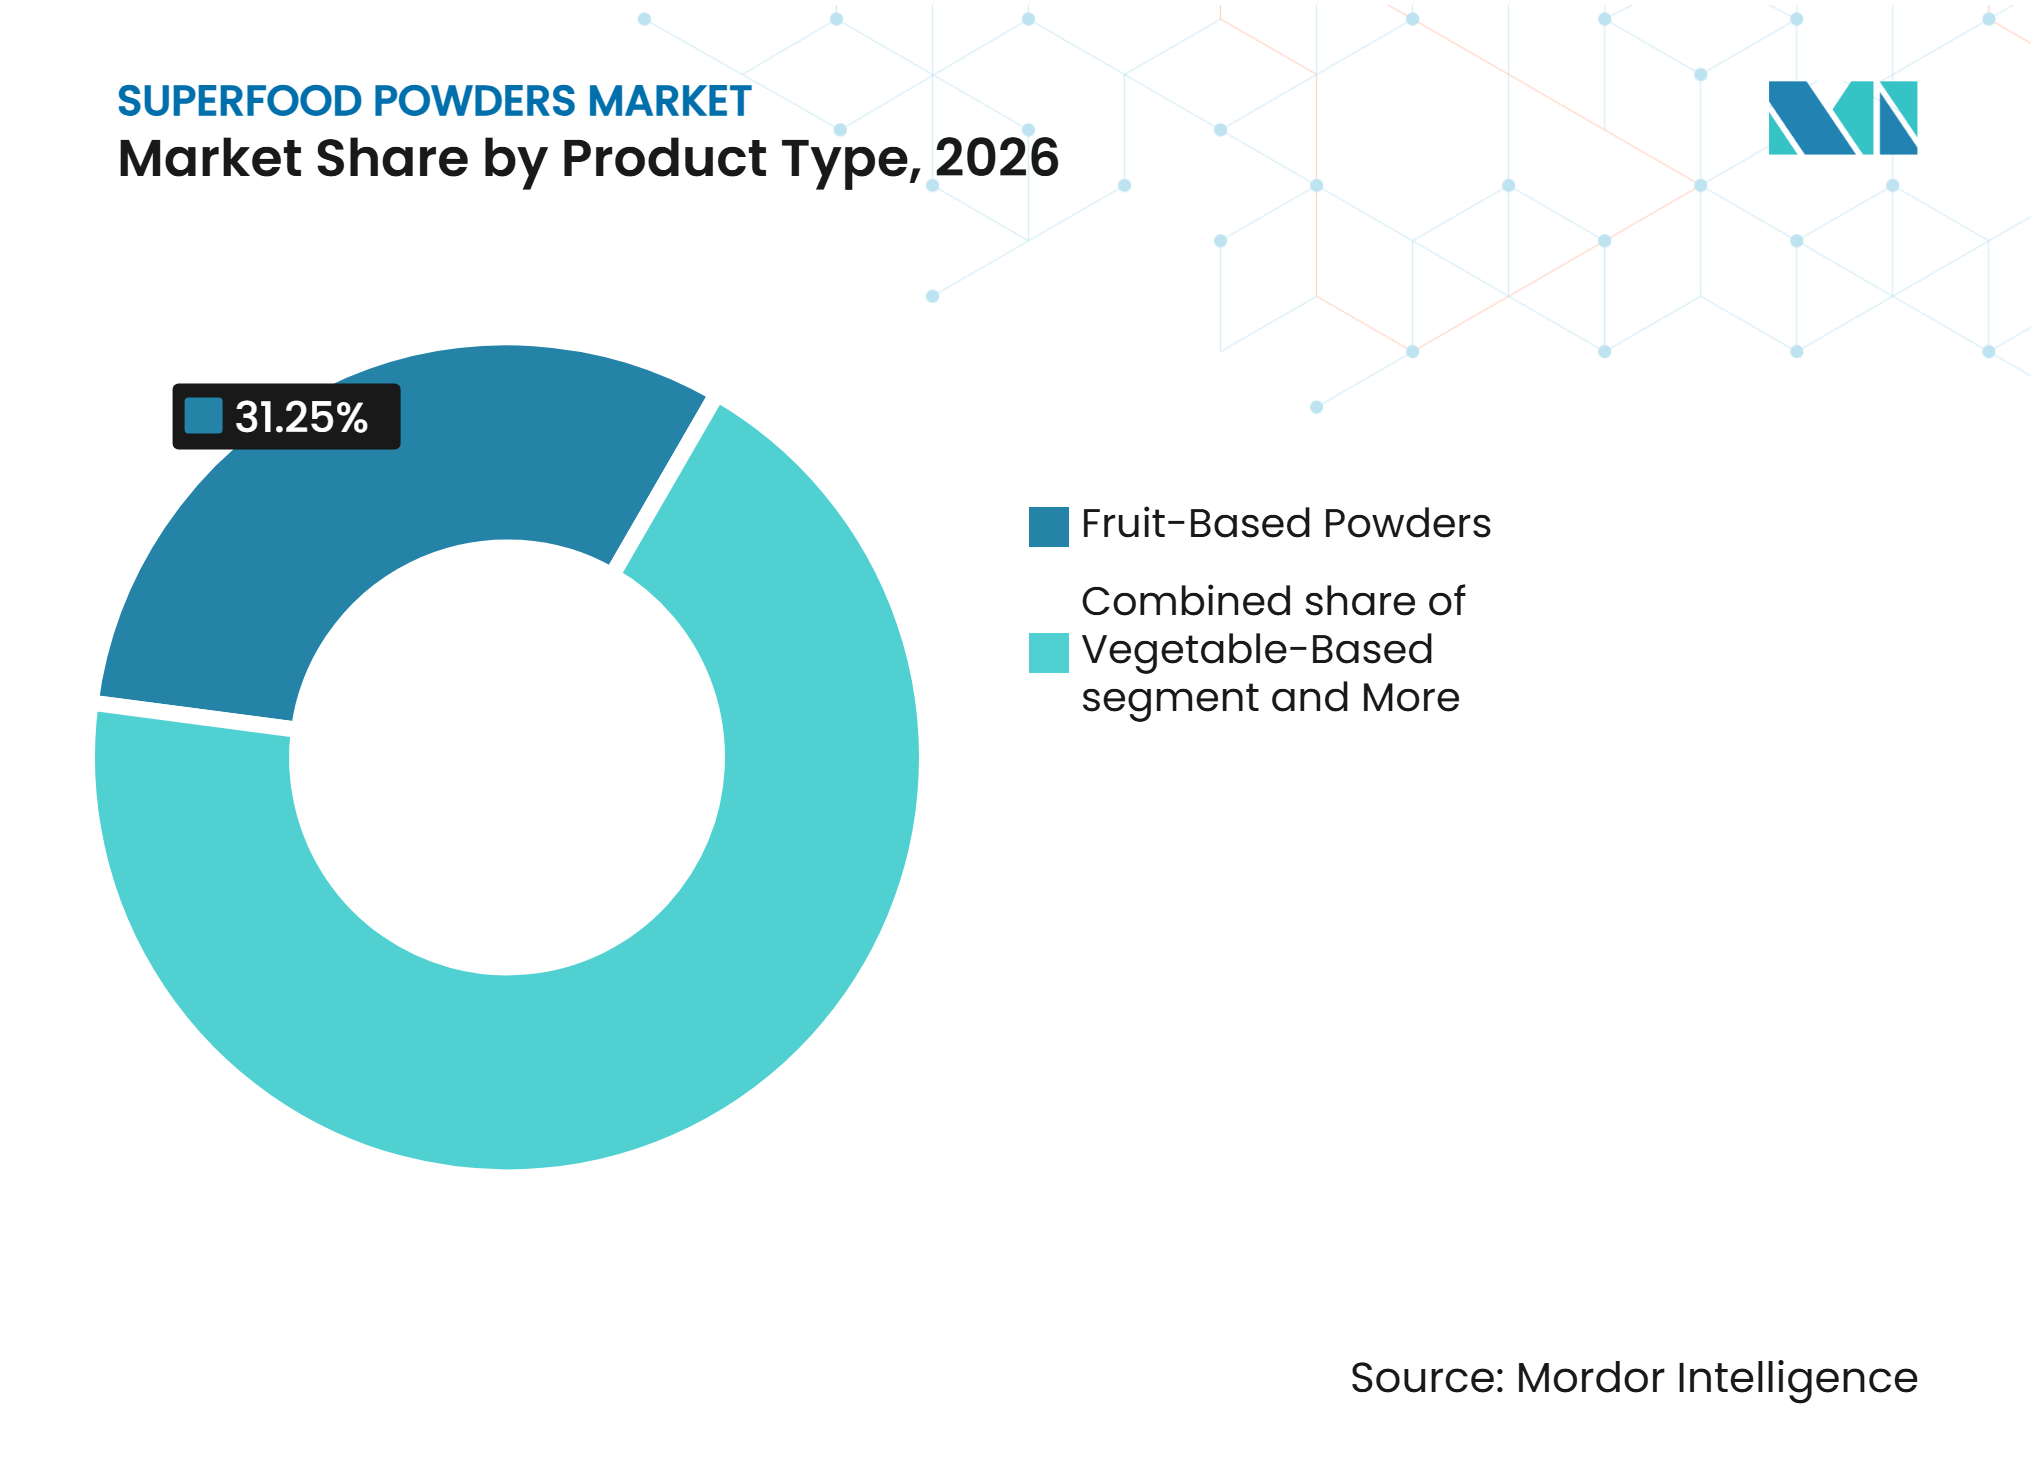
- Por tipo de producto, los polvos a base de frutas lideraron con una participación del 31,25% del tamaño del mercado de polvos de superalimentos en 2026, mientras que se prevé que los polvos a base de algas crezcan más rápido a una CAGR del 10,21% durante 2027–2032.
- Por naturaleza, los polvos de superalimentos orgánicos representaron la mayor participación con un 62,82% en 2026 y se prevé que crezcan a una CAGR del 8,52% durante 2027–2032.
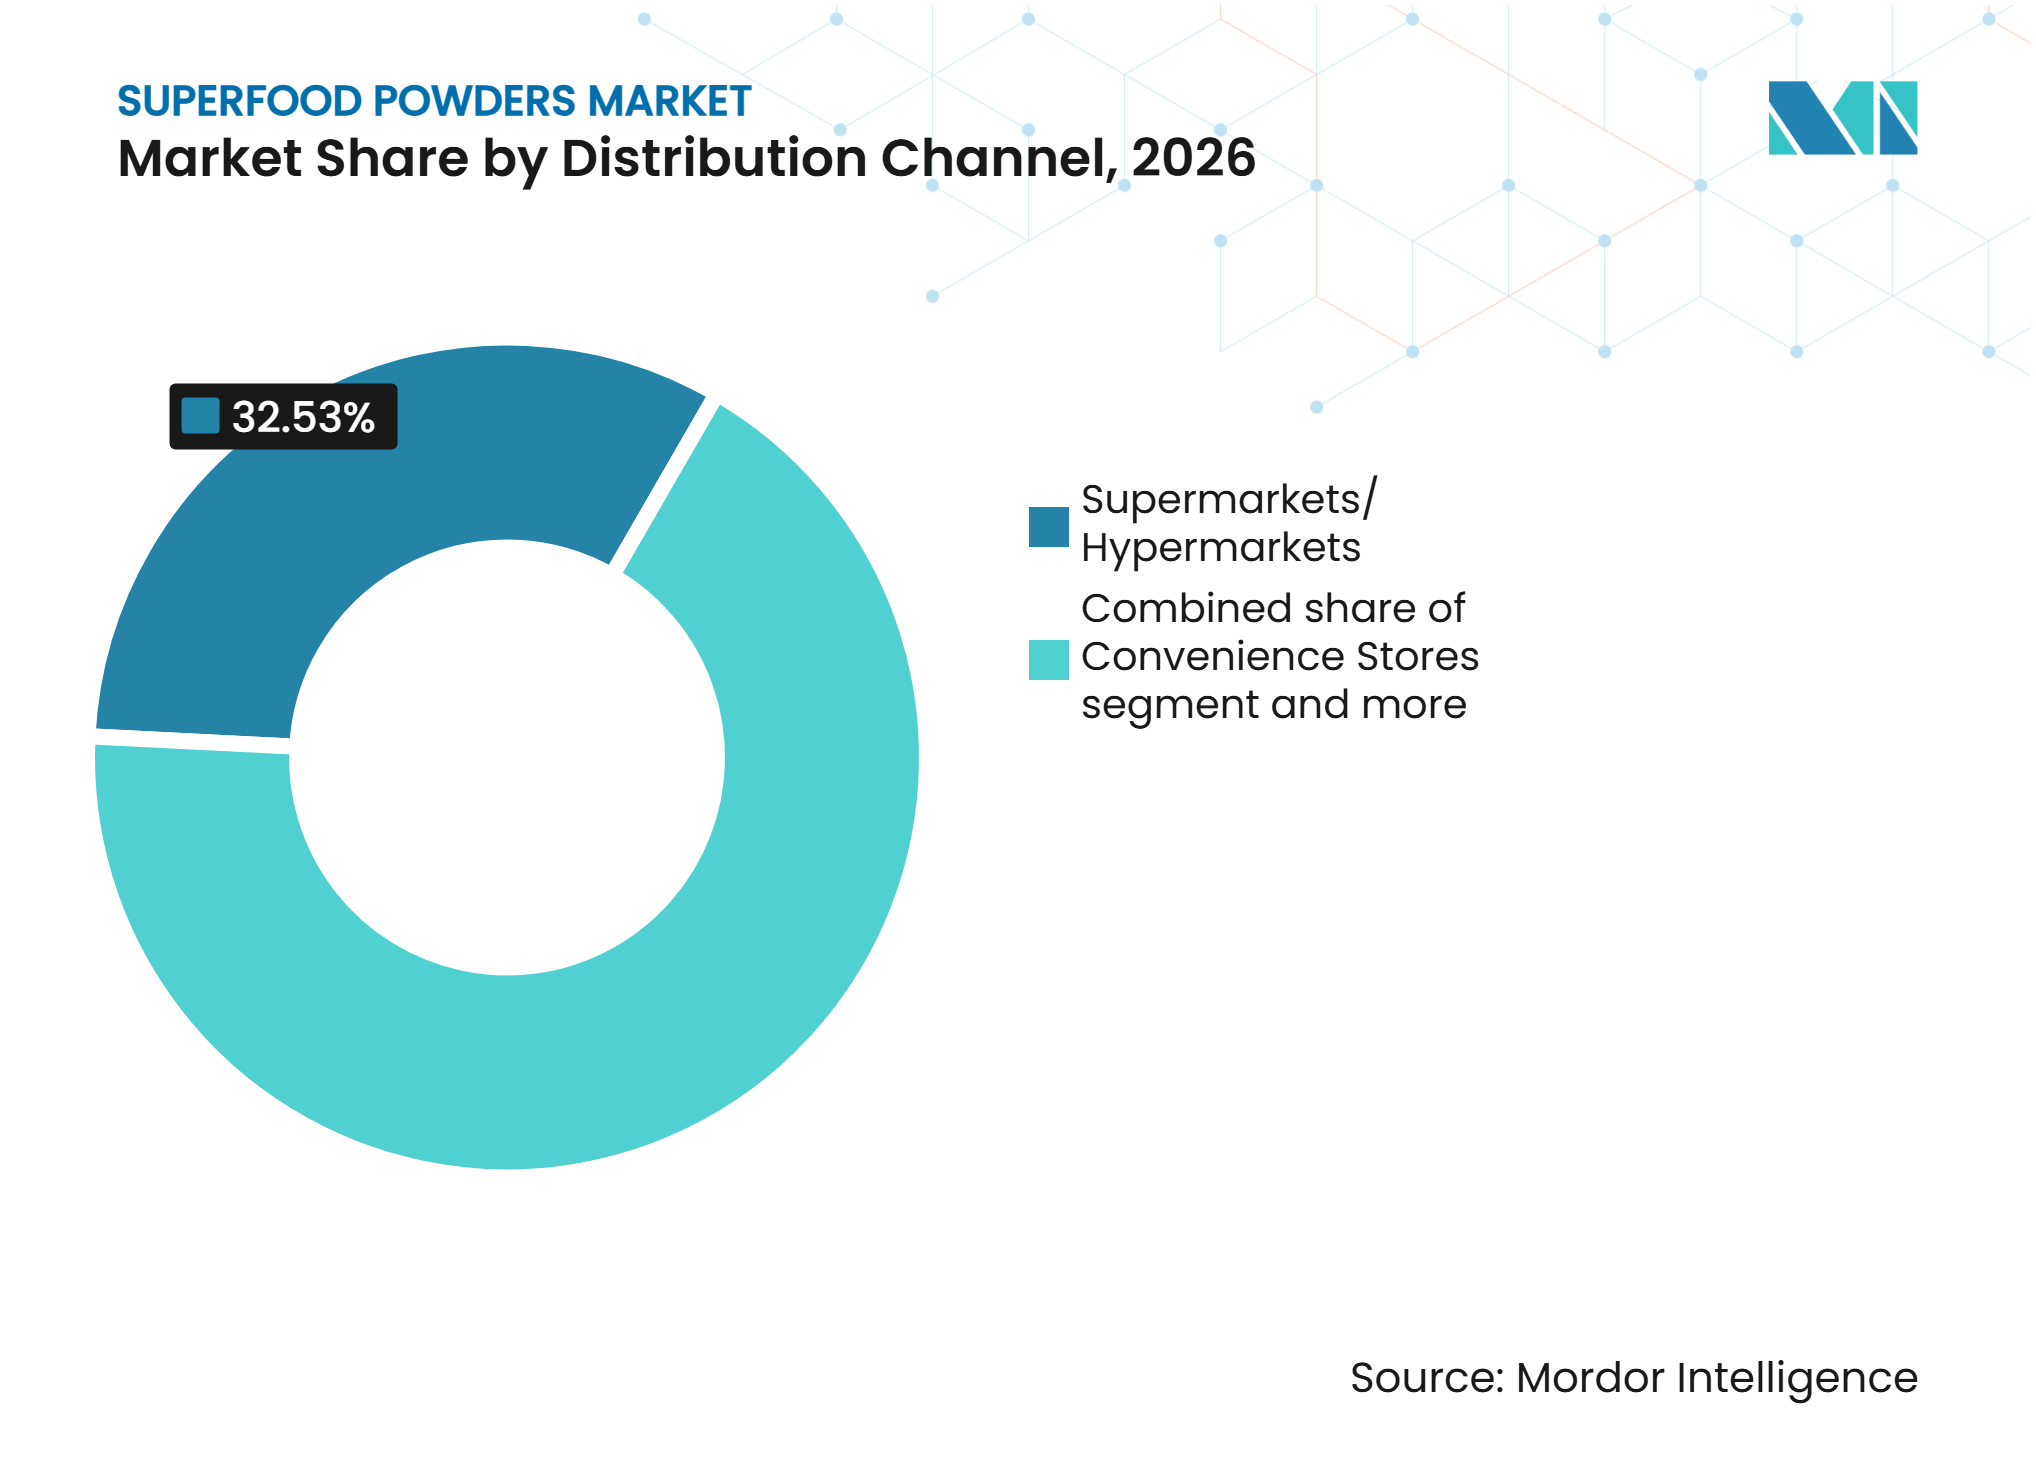
- Por canal de distribución, los supermercados/hipermercados dominaron con una participación de mercado del 32,53% en 2026, mientras que se proyecta que las tiendas minoristas en línea registren el crecimiento más rápido a una CAGR del 10,32% durante 2027–2032.
- Entre las geografías, América del Norte lideró con una participación del 35,57% del mercado de polvos de superalimentos en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido a una CAGR del 9,54% durante 2027–2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente preferencia de los consumidores por alimentos naturales y ricos en nutrientes | +1.0% | Global, particularmente América del Norte y Europa, donde la demanda de productos alimenticios densos en nutrientes y orientados a la salud está bien establecida | Mediano plazo (2–4 años) |
| Auge de la popularidad de las dietas veganas y basadas en plantas | +0.8% | Global, particularmente América del Norte, Europa y Asia-Pacífico, respaldado por la creciente adopción de patrones dietéticos basados en plantas | Mediano plazo (2–4 años) |
| Creciente demanda de soluciones nutricionales convenientes y listas para usar | +0.7% | Global, particularmente mercados urbanos en América del Norte, Europa y Asia-Pacífico, donde el consumo de alimentos orientado a la conveniencia está aumentando | Corto plazo (Menos de 2 años) |
| Creciente enfoque en la atención médica preventiva y el bienestar | +0.6% | Global, particularmente América del Norte y Europa, con creciente conciencia sobre la salud y el bienestar en Asia-Pacífico | Largo plazo (Más de 4 años) |
| Creciente popularidad de los batidos y las bebidas funcionales | +0.5% | Global, particularmente América del Norte y Europa, con oportunidades de consumo en expansión en los mercados urbanos de Asia-Pacífico | Mediano plazo (2–4 años) |
| Creciente influencia de las redes sociales y los influenciadores de bienestar | +0.4% | Global, particularmente América del Norte, Europa y Asia-Pacífico, donde las plataformas digitales influyen cada vez más en el descubrimiento de alimentos y las decisiones de compra | Corto plazo (Menos de 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia de los Consumidores por Alimentos Naturales y Ricos en Nutrientes
La creciente conciencia de los consumidores sobre la calidad nutricional está respaldando la demanda de polvos de superalimentos elaborados a partir de frutas, verduras, granos, semillas y algas. Los consumidores buscan cada vez más productos alimenticios que proporcionen beneficios nutricionales a través de ingredientes como vitaminas, minerales, fibra dietética, antioxidantes y nutrientes de origen vegetal. El informe Estado Global de Salud y Bienestar 2025 de NielsenIQ encontró que el 53% de los consumidores encuestados en 19 países planeaban comprar más alimentos ricos en fibra, mientras que aproximadamente el 40% tenía la intención de aumentar las compras de superalimentos, alimentos de origen vegetal ricos en proteínas o alimentos probióticos [1]. Este cambio hacia opciones alimenticias densas en nutrientes crea oportunidades para que los fabricantes posicionen los polvos de superalimentos como ingredientes convenientes para mejorar la composición nutricional de las dietas cotidianas.
Auge de la Popularidad de las Dietas Veganas y Basadas en Plantas
La creciente adopción de patrones dietéticos veganos y basados en plantas está creando oportunidades para los polvos de superalimentos derivados de ingredientes vegetales, incluidas frutas, verduras, granos, semillas y algas. Estos ingredientes brindan a los fabricantes opciones para desarrollar formulaciones nutricionales de origen vegetal que pueden incorporarse en batidos, bebidas, sustitutos de comidas y otros productos alimenticios. El informe Grains of Truth 2024 de EAT-GlobeScan, publicado en enero de 2025, encontró que el 68% de los consumidores en 31 mercados expresaron el deseo de consumir más alimentos de origen vegetal, destacando el creciente interés en las opciones dietéticas orientadas a las plantas [2].
Creciente Demanda de Soluciones Nutricionales Convenientes y Listas para Usar
Los estilos de vida ocupados y los hábitos de consumo de alimentos cambiantes están aumentando la demanda de productos nutricionales convenientes que requieren una preparación mínima. Los polvos de superalimentos ofrecen un formato práctico porque pueden mezclarse con agua, leche, batidos, yogur, preparaciones para el desayuno y otros alimentos sin que los consumidores tengan que comprar y preparar múltiples ingredientes frescos por separado. La investigación de Tetra Pak de 2025 sobre suplementos alimenticios y nutrición identificó la conveniencia, la funcionalidad, la nutrición y el bienestar general como factores importantes que influyen en las elecciones de los consumidores. Su encuesta encontró que el 27% de los consumidores australianos consideraban importante la conveniencia al seleccionar productos funcionales de alimentos y bebidas, en comparación con un promedio global del 21% [3].
Creciente Enfoque en la Atención Médica Preventiva y el Bienestar
La creciente conciencia sobre la relación entre los hábitos alimenticios y la salud a largo plazo está alentando a los consumidores a incorporar ingredientes ricos en nutrientes en sus dietas diarias. Los consumidores consideran cada vez más las opciones alimenticias que apoyan la adecuación nutricional, la salud digestiva, los niveles de energía y el bienestar general, creando oportunidades para productos que contienen ingredientes funcionales de origen natural. Los hallazgos de NielsenIQ sobre India de su informe Estado Global de Salud y Bienestar 2025 indicaron que el 53% de los consumidores indios toman medidas proactivas para mejorar su salud y bienestar, mientras que el 64% prioriza la transparencia a través de información detallada del producto y declaraciones de rendimiento [4].
Creciente Popularidad de los Batidos y las Bebidas Funcionales
El uso creciente de batidos y bebidas funcionales como formatos convenientes para incorporar frutas, verduras y otros ingredientes ricos en nutrientes está creando aplicaciones adicionales para los polvos de superalimentos. Ingredientes como el acai, la espirulina, el pasto de trigo, la remolacha, las espinacas y los polvos de bayas pueden mezclarse en bebidas para proporcionar color, sabor y características nutricionales, al tiempo que permiten a los fabricantes desarrollar formulaciones diferenciadas. La investigación de Tetra Pak de 2025 sobre la categoría de suplementos alimenticios y nutrición identificó la funcionalidad, el valor nutricional, la conveniencia y el bienestar general como consideraciones importantes que influyen en las elecciones de los consumidores en productos funcionales de alimentos y bebidas.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Altos precios de los productos y limitaciones de asequibilidad | −0.8% | Global, particularmente mercados sensibles al precio en Asia-Pacífico, América del Sur y Oriente Medio y África, donde los productos nutricionales premium pueden enfrentar barreras de asequibilidad | Mediano plazo (2–4 años) |
| Fluctuaciones en la disponibilidad y los precios de las materias primas | −0.7% | Global, particularmente regiones dependientes de la producción agrícola estacional y las importaciones de frutas, verduras, granos, semillas e ingredientes a base de algas especializados | Largo plazo (Más de 4 años) |
| Intensa competencia y desafíos de diferenciación de productos | −0.5% | Global, particularmente América del Norte y Europa, donde las marcas de superalimentos establecidas y la expansión de las ofertas de marca propia aumentan la presión competitiva | Mediano plazo (2–4 años) |
| Menor vida útil y preocupaciones sobre la estabilidad de los nutrientes | −0.4% | Global, especialmente mercados con rutas de distribución más largas, condiciones de almacenamiento desafiantes y acceso limitado a tecnologías avanzadas de procesamiento y envasado | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Altos Precios de los Productos y Limitaciones de Asequibilidad
La producción de polvos de superalimentos puede implicar costos más altos de materias primas, procesamiento y envasado que los ingredientes alimenticios en polvo convencionales, particularmente cuando los fabricantes utilizan frutas orgánicas, verduras especializadas, bayas exóticas o ingredientes a base de algas. El abastecimiento de ingredientes como la espirulina, la clorela, el acai, la moringa y otros botánicos especializados puede requerir condiciones de cultivo específicas, prácticas de cosecha especializadas y procedimientos adicionales de control de calidad. La certificación orgánica, las pruebas de contaminantes, el secado, la molienda y el envasado con control de humedad pueden aumentar aún más los costos de producción. Estos gastos pueden traducirse en precios minoristas premium, lo que limita la accesibilidad entre los consumidores sensibles al precio, particularmente en los mercados en desarrollo donde los polvos de superalimentos compiten con productos nutricionales convencionales y alternativas de alimentos frescos.
Fluctuaciones en la Disponibilidad y los Precios de las Materias Primas
La fabricación de polvos de superalimentos depende de la disponibilidad y la calidad constante de las materias primas agrícolas y botánicas, incluidas frutas, verduras, granos, semillas y algas. Varios ingredientes están influenciados por los ciclos de cosecha estacionales, las condiciones de cultivo regionales, la variabilidad climática y la concentración geográfica del cultivo. Por ejemplo, la disponibilidad del acai y otras frutas tropicales depende de las condiciones de producción en regiones de cultivo específicas, mientras que los ingredientes a base de algas requieren condiciones controladas de cultivo y procesamiento. Los eventos climáticos adversos, los cambios en los rendimientos agrícolas, las interrupciones en el transporte y las fluctuaciones en los costos de los insumos pueden afectar los cronogramas de adquisición y aumentar los gastos operativos de los fabricantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Polvos a Base de Frutas Lideran Mientras los Polvos a Base de Algas se Expanden Más RápidoEn 2026, los polvos a base de frutas representaron el 31,25% del Mercado de Polvos de Superalimentos, convirtiéndolos en el tipo de producto líder. Su posición refleja la demanda de ingredientes convenientes derivados de frutas que pueden incorporarse en batidos, bebidas, mezclas para el desayuno y productos nutricionales. Mientras tanto, se proyecta que los polvos a base de algas registren el crecimiento más rápido, a una CAGR del 10,21% durante 2027–2032. Ingredientes como la espirulina y la clorela ofrecen propiedades nutricionales de origen vegetal y respaldan su uso en formulaciones de alimentos y bebidas funcionales.
Los polvos a base de verduras, los polvos a base de granos y semillas y otros tipos de productos sirven para aplicaciones adicionales en formulaciones de alimentos, bebidas y nutricionales. Los fabricantes pueden diferenciar sus ofertas a través de la calidad de los ingredientes, el posicionamiento nutricional, el sabor y la versatilidad de la formulación. El abastecimiento y el procesamiento consistentes seguirán siendo importantes para mantener la calidad del producto en todas las categorías.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Naturaleza:
Los Polvos Orgánicos Lideran y Mantienen el Impulso de CrecimientoEn 2026, los polvos de superalimentos orgánicos representaron el 62,82% del Mercado de Polvos de Superalimentos, convirtiéndolos en el segmento líder por naturaleza. Su posición refleja el interés de los consumidores en ingredientes de origen orgánico y productos alineados con las preferencias de alimentos de etiqueta limpia y naturales. Los polvos de superalimentos orgánicos incluyen ingredientes de frutas, verduras, granos, semillas y algas producidos bajo requisitos de certificación orgánica. También se proyecta que el segmento crezca a una CAGR del 8,52% durante 2027–2032, respaldado por el continuo interés en los alimentos orgánicos y los productos orientados al bienestar.
Los polvos de superalimentos convencionales continúan sirviendo a los consumidores que buscan una gama más amplia de opciones de ingredientes y puntos de precio potencialmente más accesibles. Sin embargo, los fabricantes de ambas categorías deben mantener la trazabilidad de los ingredientes, la calidad del producto y la consistencia nutricional. Para los productos orgánicos, el cumplimiento de la certificación y el abastecimiento confiable siguen siendo particularmente importantes.
Por Canal de Distribución:
Los Supermercados e Hipermercados Lideran Mientras las Tiendas Minoristas en Línea se Expanden Más RápidoEn 2026, los supermercados e hipermercados representaron el 32,53% del Mercado de Polvos de Superalimentos, convirtiéndolos en el canal de distribución líder. Su posición refleja la disponibilidad de productos nutricionales envasados dentro de las redes minoristas de comestibles establecidas, donde los consumidores pueden comparar marcas, ingredientes y formatos de productos. Mientras tanto, se proyecta que las tiendas minoristas en línea registren el crecimiento más rápido, a una CAGR del 10,32% durante 2027–2032. Las plataformas de comercio electrónico brindan acceso a una gama más amplia de productos, marcas de nicho, opciones de suscripción e información detallada del producto.
Las tiendas de conveniencia y las tiendas especializadas brindan acceso adicional a través de formatos minoristas más pequeños y surtidos de productos enfocados en la salud. Otros canales de distribución también contribuyen al alcance del mercado. Los fabricantes deben mantener cada vez más una disponibilidad constante de productos, información clara del producto y un envasado adecuado en los canales minoristas en línea y fuera de línea.

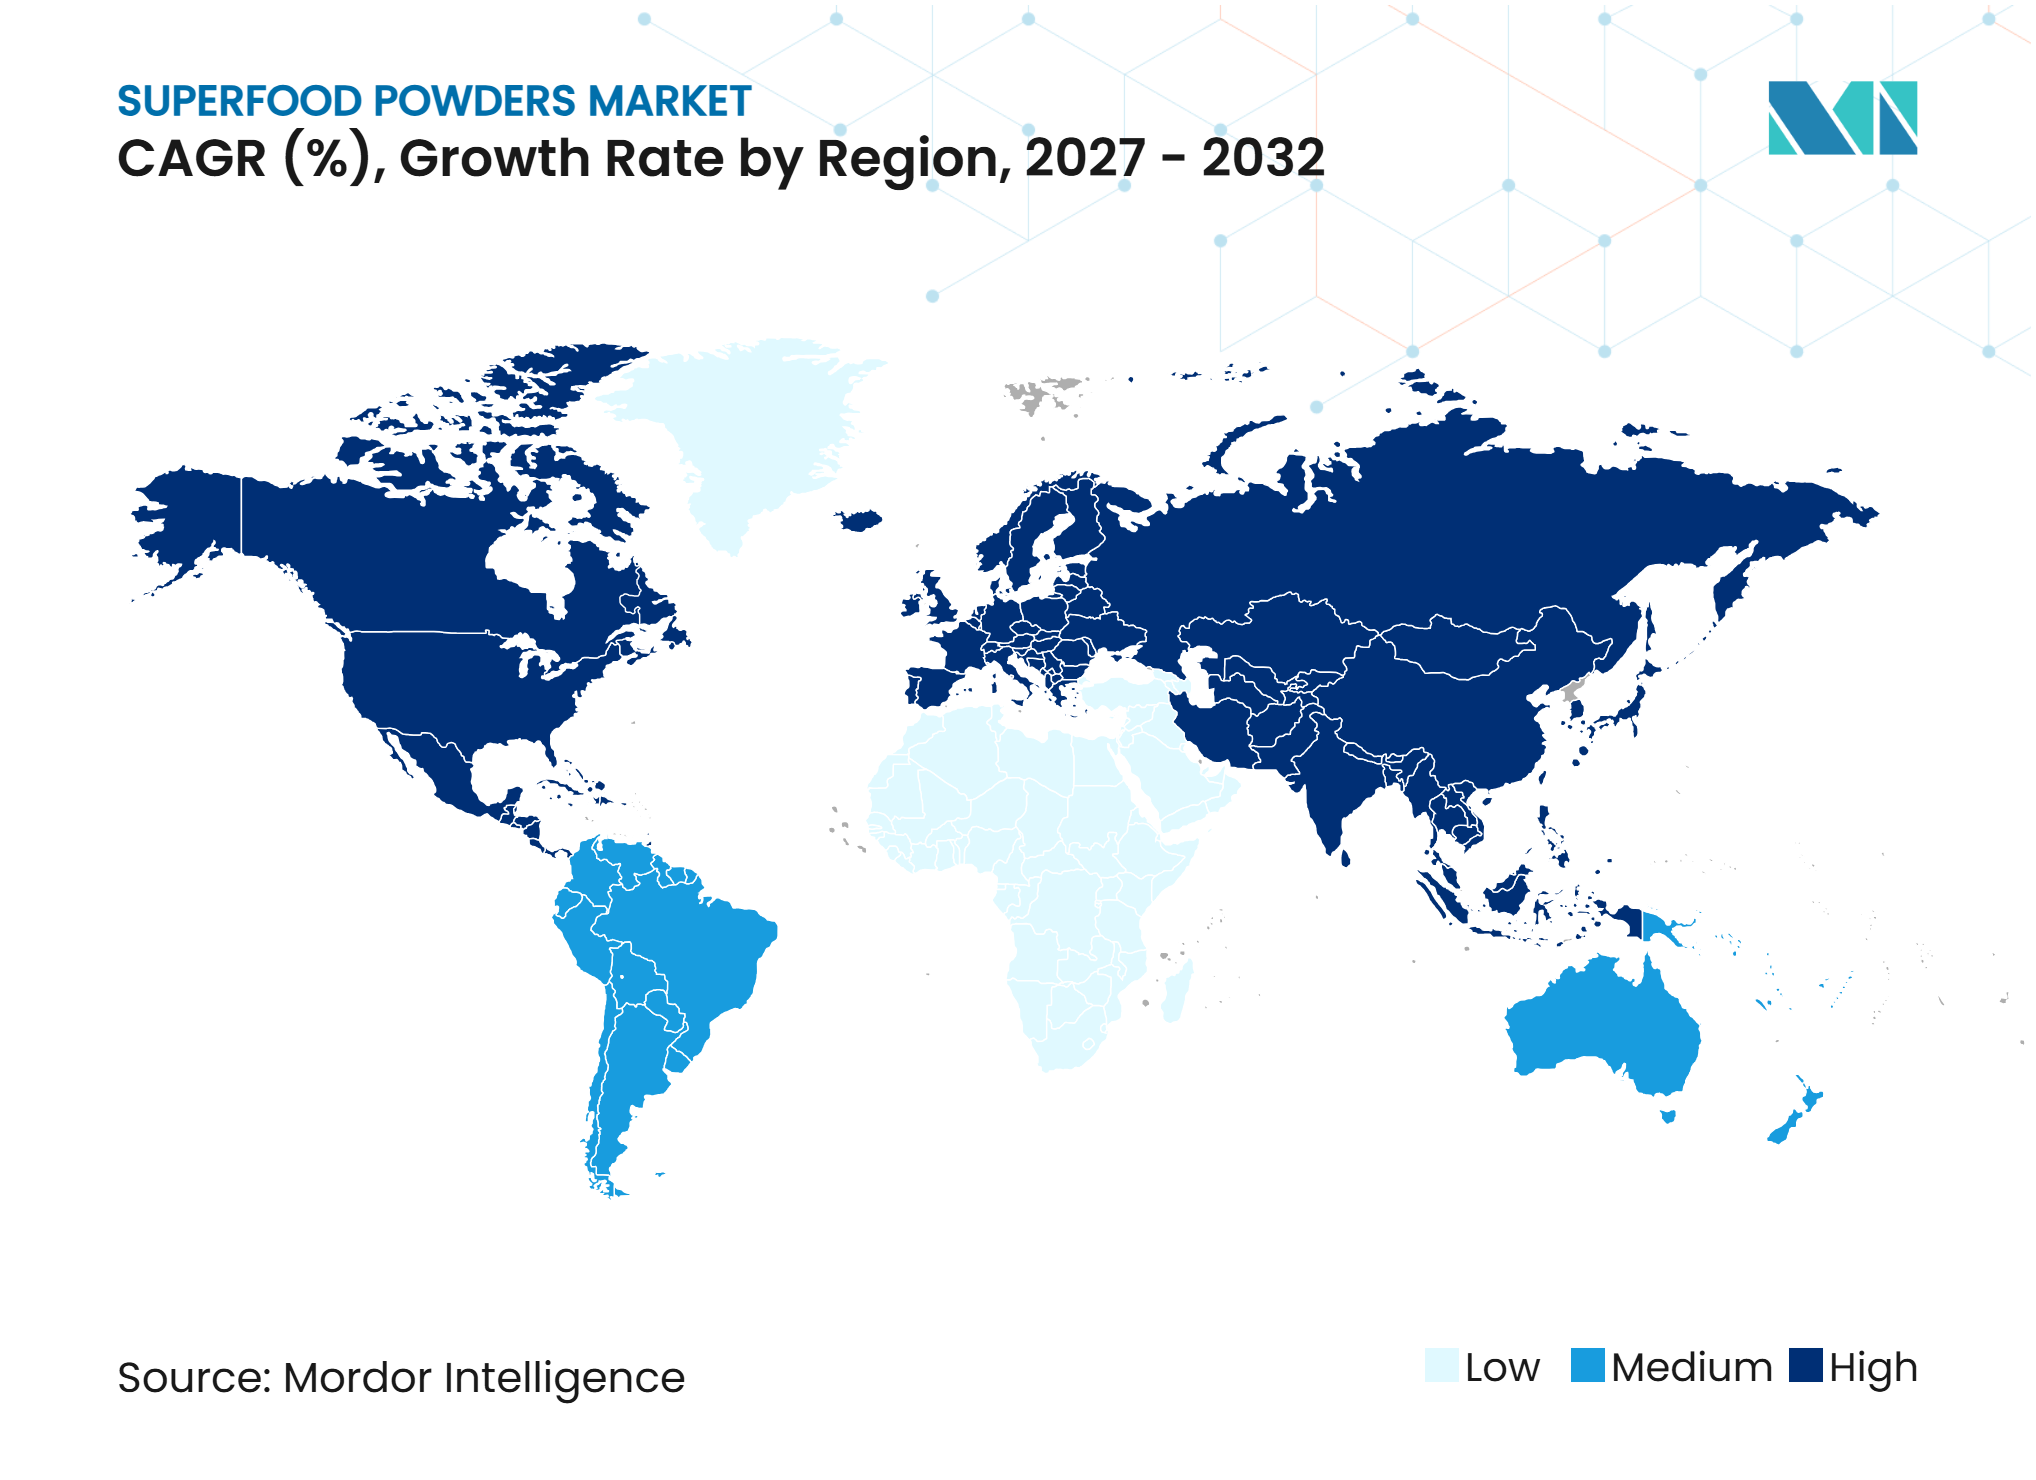
Análisis Geográfico
Mercado de Polvos de Superalimentos en América del Norte
América del Norte representó el 35,57% del Mercado de Polvos de Superalimentos en 2026, convirtiéndola en el mayor mercado regional. Estados Unidos y Canadá representan mercados importantes para los polvos a base de frutas, verduras y algas, respaldados por el interés de los consumidores en alimentos ricos en nutrientes, dietas basadas en plantas y productos nutricionales convenientes. Los polvos de superalimentos elaborados con ingredientes como bayas, acai, espirulina y pasto de trigo pueden incorporarse en batidos, bebidas funcionales, mezclas para el desayuno y productos dietéticos. Los minoristas especializados de alimentos, los supermercados y las plataformas en línea también brindan a los fabricantes múltiples vías para llegar a los consumidores.
Mercado de Polvos de Superalimentos en Asia-Pacífico
Se proyecta que Asia-Pacífico sea el mercado regional de más rápido crecimiento, con una CAGR del 9,54% durante 2027–2032. La creciente conciencia sobre la salud, el creciente interés en la nutrición basada en plantas y el acceso en expansión a productos de bienestar envasados están respaldando oportunidades en China, India, Japón, Australia y otros mercados regionales. Ingredientes como la moringa, la cúrcuma, el matcha, la espirulina y los polvos de frutas ofrecen oportunidades para que los fabricantes desarrollen productos que combinen el posicionamiento nutricional con ingredientes regionales familiares. Sin embargo, las empresas deben adaptar las formulaciones, los perfiles de sabor, los tamaños de los envases y los precios a las preferencias variadas a nivel de cada país.
Europa, América del Sur y Oriente Medio y África
Europa ofrece oportunidades a través de la demanda de productos nutricionales orgánicos, basados en plantas y de etiqueta limpia, lo que respalda el uso de polvos a base de frutas, verduras, granos, semillas y algas. América del Sur se beneficia de la disponibilidad de diversos ingredientes botánicos y de frutas, incluido el acai, que puede respaldar el procesamiento local y el desarrollo de productos de polvos de superalimentos. En Oriente Medio y África, el creciente interés en los alimentos orientados a la salud y la mayor disponibilidad minorista crean oportunidades para ingredientes nutricionales envasados y aplicaciones de alimentos funcionales. En todas estas regiones, los fabricantes deben gestionar el abastecimiento de materias primas, la certificación orgánica, la asequibilidad del producto y los requisitos de distribución, al tiempo que adaptan las formulaciones a las preferencias de los consumidores locales.
Panorama Competitivo
Concentración del Mercado
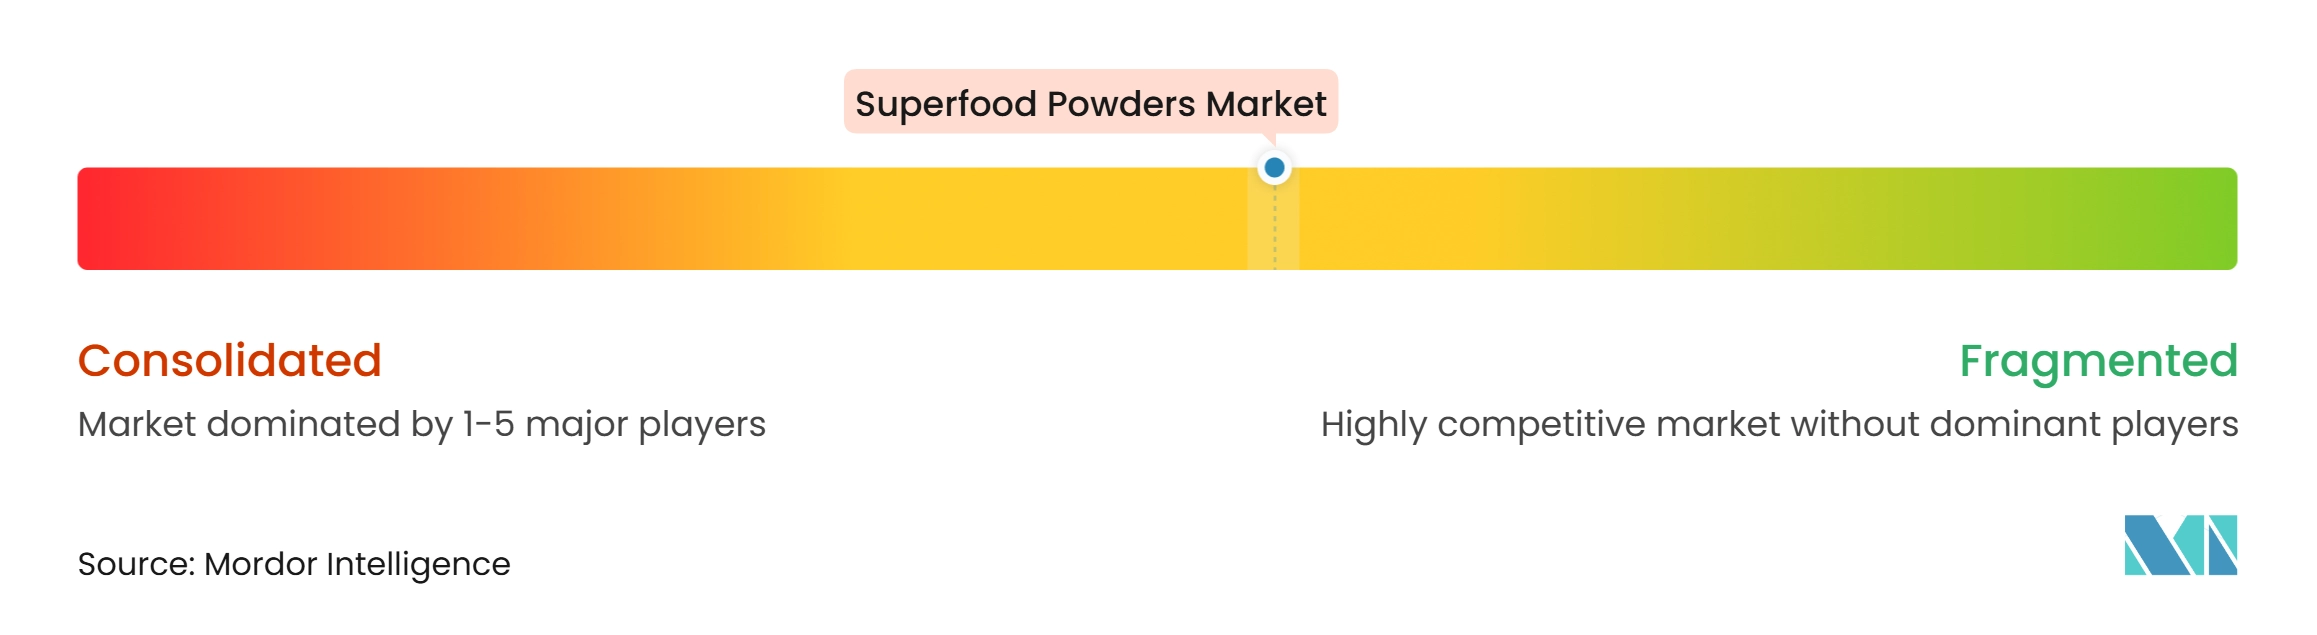
El Mercado de Polvos de Superalimentos incluye marcas especializadas de superalimentos, empresas de alimentos orgánicos, fabricantes de suplementos nutricionales y empresas diversificadas de ingredientes alimenticios que compiten a través de la innovación de productos, el abastecimiento de ingredientes, el posicionamiento de marca y el alcance de distribución. Empresas como Sunfood Superfoods, Navitas Organics, Nature's Superfoods, OMG Superfoods y Terrasoul Superfoods se centran en carteras de productos orientadas a los superalimentos, mientras que empresas más grandes como Glanbia y GNC participan a través de ofertas más amplias de nutrición y suplementos. Sus posiciones competitivas varían según la gama de productos, la especialización en ingredientes, el reconocimiento de marca y el acceso a canales de distribución minoristas y en línea.
Las estrategias competitivas en el Mercado de Polvos de Superalimentos se centran en ampliar las carteras de ingredientes, introducir formulaciones combinadas, fortalecer el posicionamiento orgánico y desarrollar productos para aplicaciones nutricionales específicas. Por ejemplo, Navitas Organics ofrece polvos como acai, cacao, camu, goji, maca y semilla de chía, junto con mezclas dirigidas a diferentes aplicaciones nutricionales. Sunfood Superfoods comercializa polvos individuales, incluidos remolacha, maca, moringa y acai, así como mezclas de batidos de superalimentos y verduras. Terrasoul Superfoods ofrece polvos a base de frutas, verduras, algas y plantas, incluidos acai, remolacha, espirulina, clorela y hierba de cebada. Estas carteras ilustran cómo las marcas especializadas se diferencian a través de la variedad de ingredientes, el posicionamiento orgánico y los formatos combinados convenientes.
El abastecimiento de ingredientes y la distribución siguen siendo consideraciones competitivas importantes. Las empresas con acceso a proveedores agrícolas confiables, insumos con certificación orgánica y capacidades de procesamiento adecuadas pueden respaldar la consistencia del producto y mantener la calidad en sus carteras. Las plataformas en línea establecidas, los supermercados y los minoristas especializados de salud también ayudan a las marcas a llegar a los consumidores que buscan ingredientes específicos y formatos nutricionales. Sin embargo, la disponibilidad estacional de materias primas, las fluctuaciones de precios, los requisitos de certificación y la estabilidad de los nutrientes durante el procesamiento y el almacenamiento pueden afectar los costos operativos y la calidad del producto. Los fabricantes también deben asegurarse de que el etiquetado del producto, las declaraciones nutricionales y las certificaciones orgánicas cumplan con las regulaciones en sus mercados objetivo. Estos factores hacen que el abastecimiento confiable, el control de calidad, la diferenciación de productos y la distribución eficiente sean áreas importantes de competencia.
Líderes de la Industria de Polvos de Superalimentos
-
Sunfood Superfoods
-
Navitas Organics
-
Glanbia PLC (Amazing Grass)
-
Terrasoul Superfoods
-
Nutiva
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Polvos de Superalimentos Empresas cubiertas en este informe
- Sunfood Superfoods
- Navitas Organics
- Nature's Superfoods LLP
- OMG Superfoods
- Aduna Ltd.
- Impact Foods International Ltd.
- Nutrisure Ltd T/A Naturya
- Mannatech Inc
- Glanbia PLC (Amazing Grass)
- Terrasoul Superfoods
- Healthy Truth
- GNC Holdings
- Iovate Health Sciences International Inc.
- Kuli Kuli Foods.
- Morlife Healthcare Pvt. Ltd.
- Del Monte Pacific Ltd.
- Laird Superfood, Inc.
- BoKU Superfood
- Creative Nature Ltd.
- Nutiva
Desarrollos recientes de la industria en Mercado de Polvos de Superalimentos
- Octubre de 2026: Greenspace Herbs lanzó Morimin, un ingrediente a base de Moringa que combina polvo de hoja entera de Moringa oleifera con un extracto de hoja estandarizado. Presentado en Nutraverse en India, la formulación está disponible para marcas de nutracéuticos y alimentos en India y Estados Unidos, ampliando la aplicación de la Moringa en productos nutricionales enfocados en minerales.
- Agosto de 2026: Rapid Organic Pvt. Ltd. lanzó Cáscara de Psyllium Orgánica y Polvo de Moringa Orgánico en el evento BIOFACH el 6 de agosto de 2026. Los lanzamientos ampliaron la cartera de ingredientes orgánicos de la empresa y fortalecieron su presencia en el mercado de ingredientes en polvo de origen vegetal y orgánico.
- Julio de 2026: Plexus Worldwide introdujo Superfoods, un polvo de verduras que combina más de 40 superalimentos, hongos funcionales y más de 70 minerales traza. La formulación incluye col rizada orgánica, brócoli, espinacas, frutas y verduras fermentadas y fibra prebiótica, ampliando la cartera de la empresa hacia polvos de verduras con múltiples ingredientes posicionados en torno a la nutrición y el bienestar cotidianos.
- Febrero de 2026: Marico Limited firmó acuerdos definitivos para adquirir una participación del 60% en Cosmix Wellness Private Limited, propietaria de la marca de bienestar funcional digital Cosmix. Su cartera incluye polvos de proteínas de origen vegetal, polvos de proteínas de levadura fermentada y mezclas de superalimentos funcionales.
Alcance del Informe Global del Mercado de Polvos de Superalimentos
Para este estudio, el Mercado de Polvos de Superalimentos se define como el valor de ventas de ingredientes alimenticios en polvo producidos comercialmente derivados de frutas, verduras, granos, semillas, algas y otras fuentes de origen vegetal ricas en nutrientes, comercializados por sus propiedades nutricionales y funcionales. El mercado cubre polvos a base de frutas, polvos a base de verduras, polvos a base de granos y semillas, polvos a base de algas y otros tipos de productos, segmentados por naturaleza en productos convencionales y orgánicos. Los canales de distribución incluyen supermercados e hipermercados, tiendas de conveniencia, tiendas especializadas, tiendas minoristas en línea y otros canales de distribución. El mercado se analiza en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con cobertura a nivel de país según se especifica en el informe. El tamaño del mercado y los pronósticos se presentan en términos de valor (USD) y volumen (unidades) en los segmentos y geografías definidos.
Resumen de la segmentación
| Polvos a Base de Frutas |
| Polvos a Base de Verduras |
| Polvos a Base de Granos y Semillas |
| Polvos a Base de Algas |
| Otros Tipos de Productos |
| Convencional |
| Orgánico |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Tiendas Especializadas |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Polvos a Base de Frutas | |
| Polvos a Base de Verduras | ||
| Polvos a Base de Granos y Semillas | ||
| Polvos a Base de Algas | ||
| Otros Tipos de Productos | ||
| Por Naturaleza | Convencional | |
| Orgánico | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia | ||
| Tiendas Especializadas | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Polvos de Superalimentos?
El Mercado de Polvos de Superalimentos se estima en 7,36 mil millones de USD en 2026 y se proyecta que alcance los 11,25 mil millones de USD para 2032, creciendo a una CAGR del 8,48% durante 2027–2032.
¿Qué tipo de producto tiene la mayor participación del Mercado de Polvos de Superalimentos?
Los polvos a base de frutas tienen la mayor participación, representando el 31,25% del mercado en 2026.
¿Qué tipo de producto se espera que crezca más rápido?
Se proyecta que los polvos a base de algas registren el crecimiento más rápido, con una CAGR del 10,21% durante 2027–2032.
¿Qué región domina el Mercado de Polvos de Superalimentos y cuál se espera que crezca más rápido?
América del Norte tiene la mayor participación, representando el 35,57% en 2026, mientras que se proyecta que Asia-Pacífico sea la región de más rápido crecimiento, con una CAGR del 9,54% durante 2027–2032.