
スーパーフードパウダー市場規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
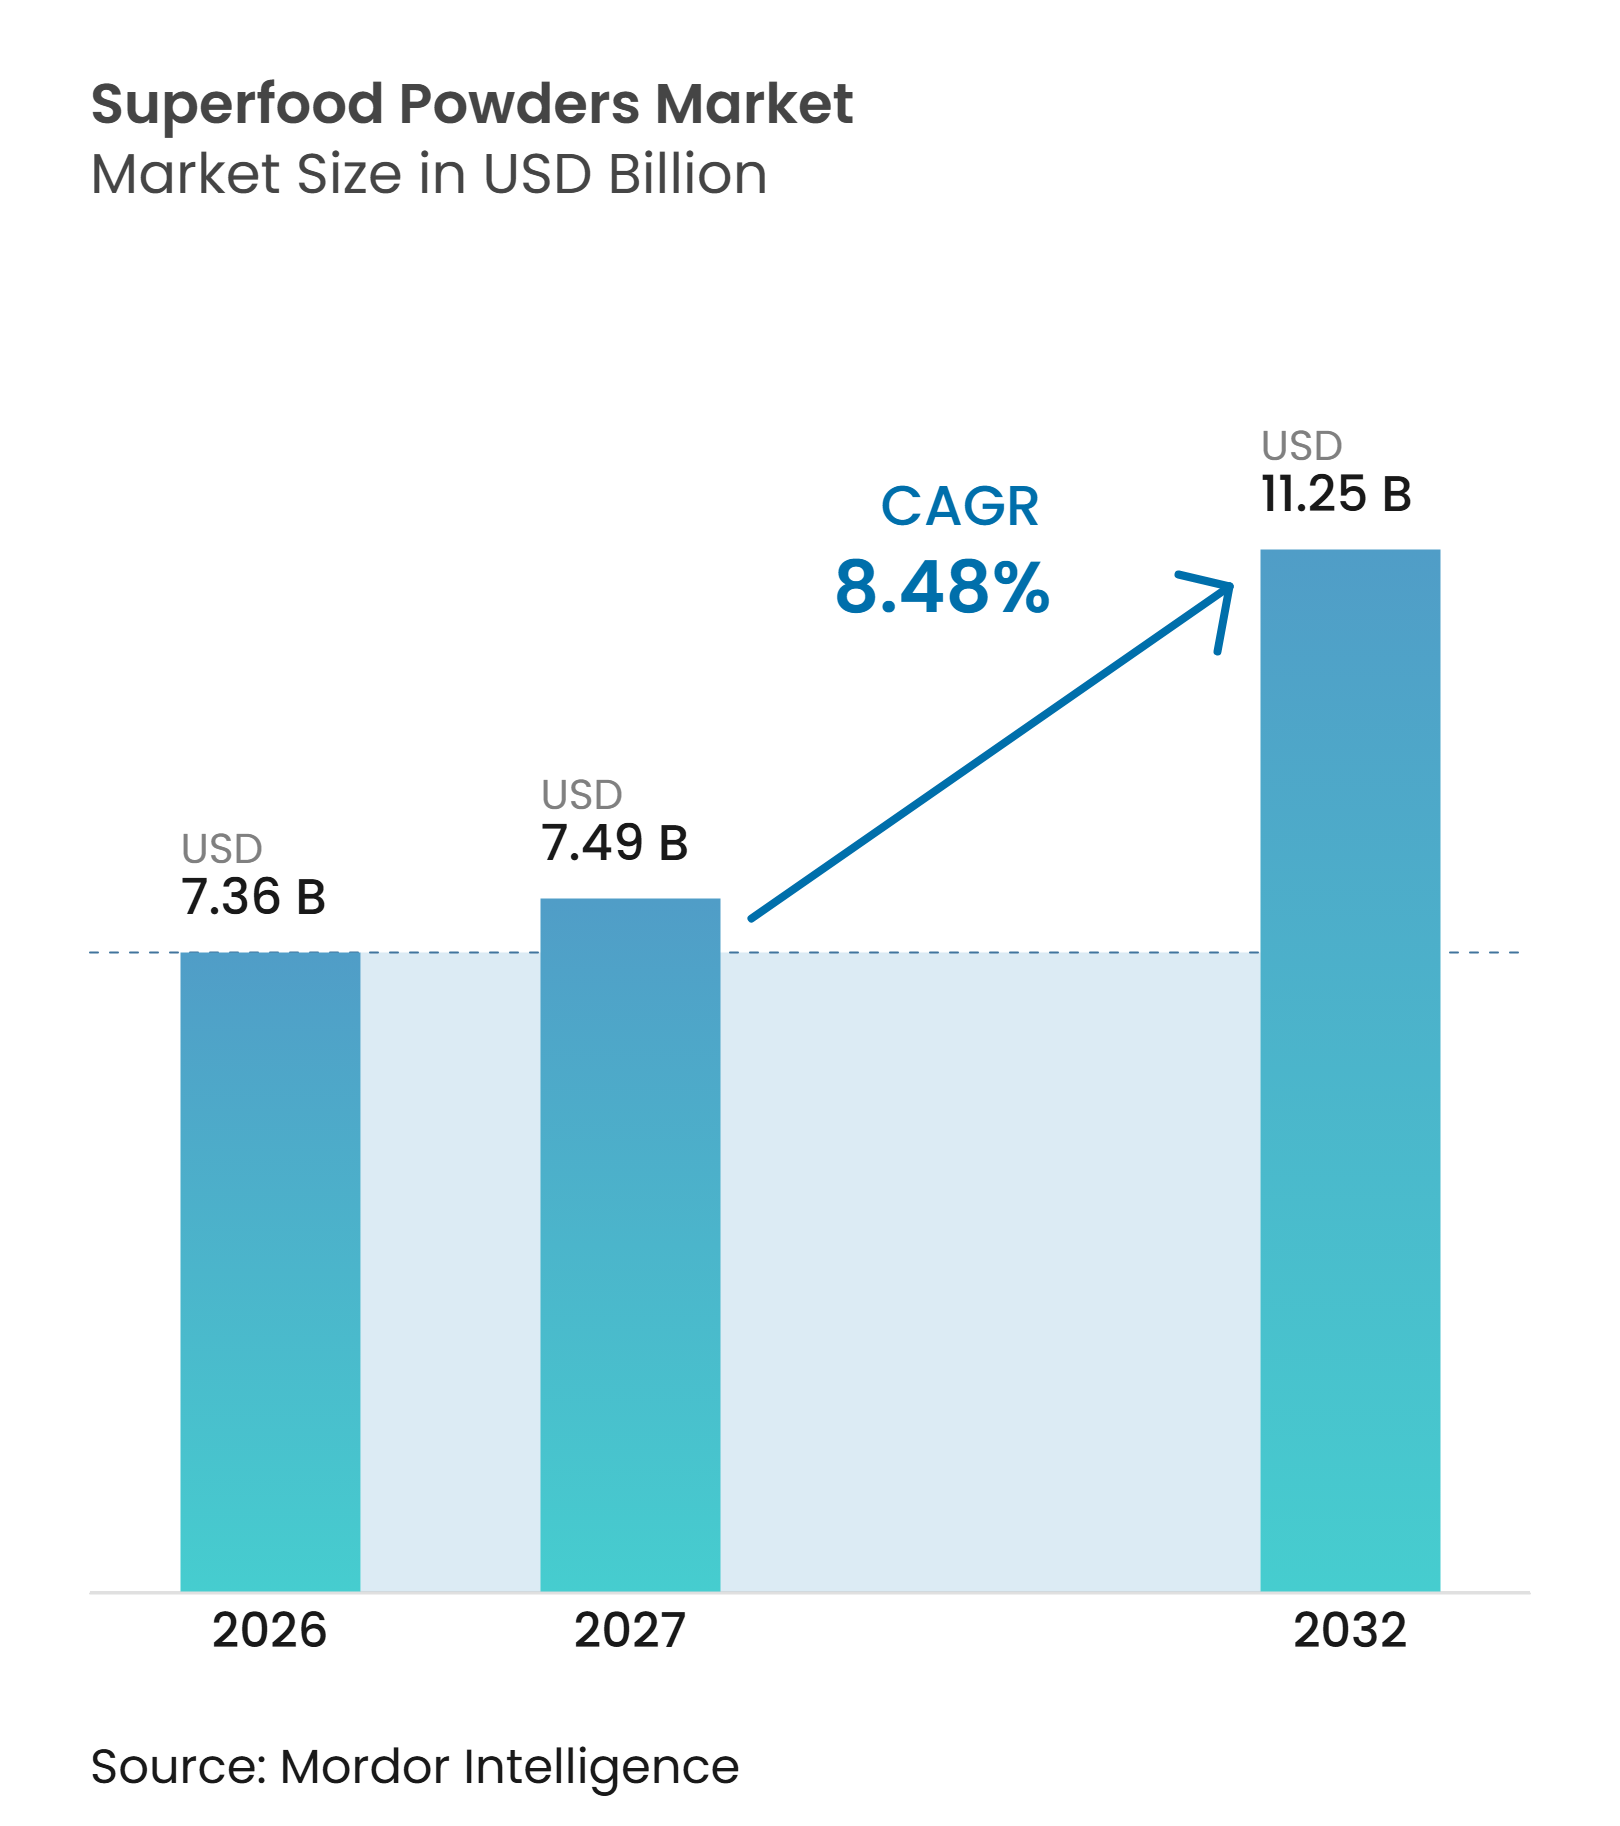
| 市場規模 (2027) | 7.49 十億米ドル |
| 市場規模 (2032) | 11.25 十億米ドル |
| 成長率 (2027 - 2032) | 8.48 % |
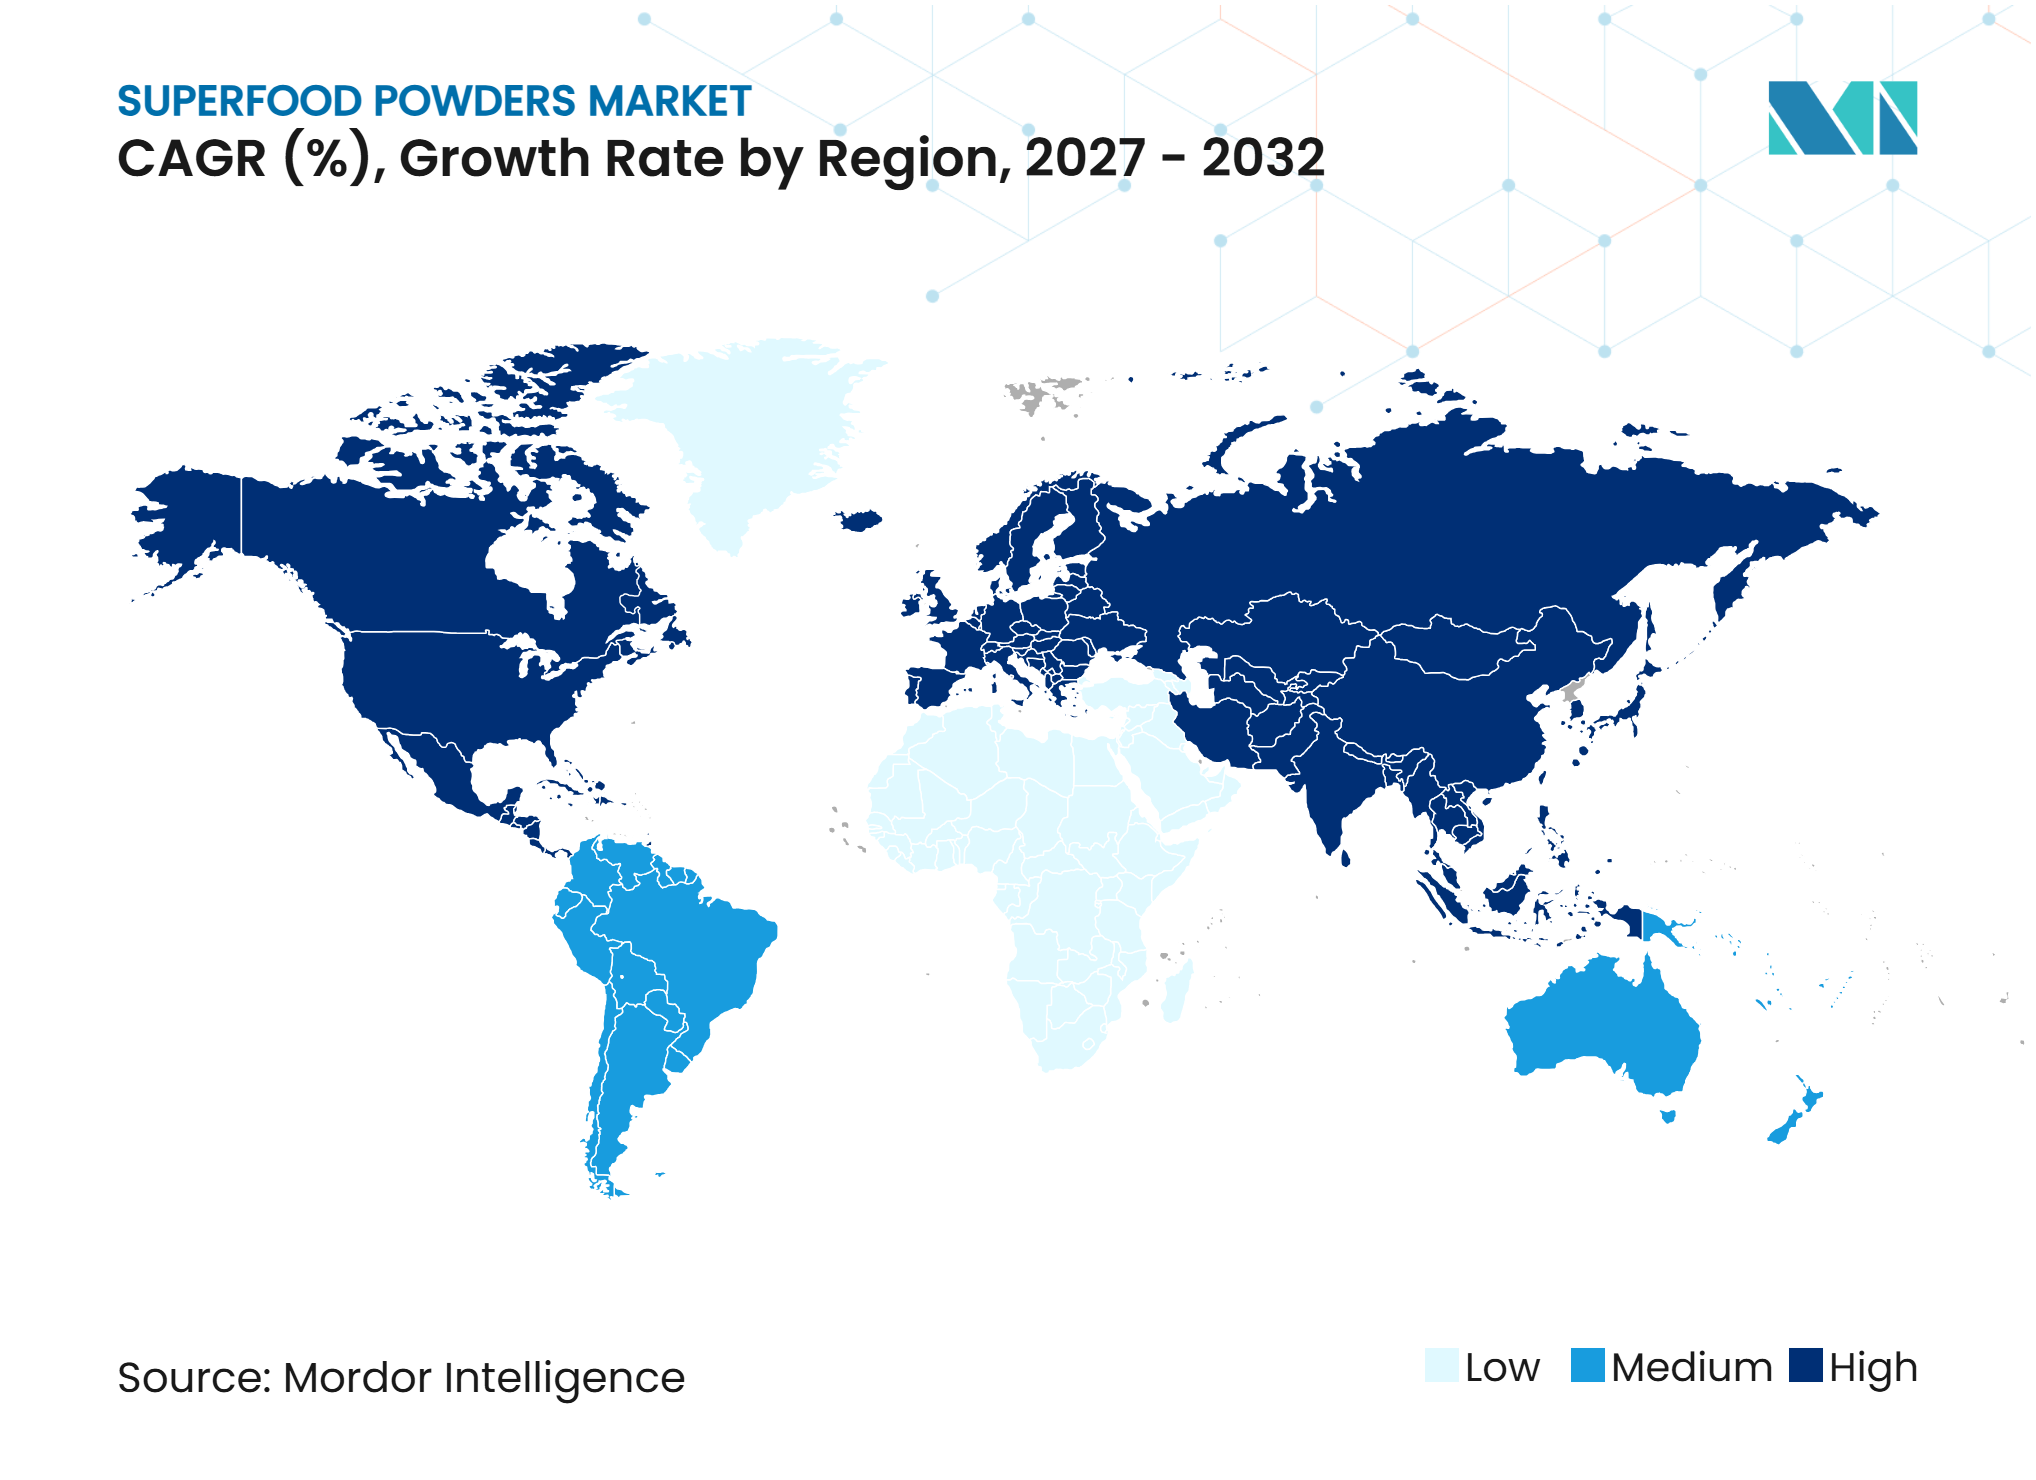
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
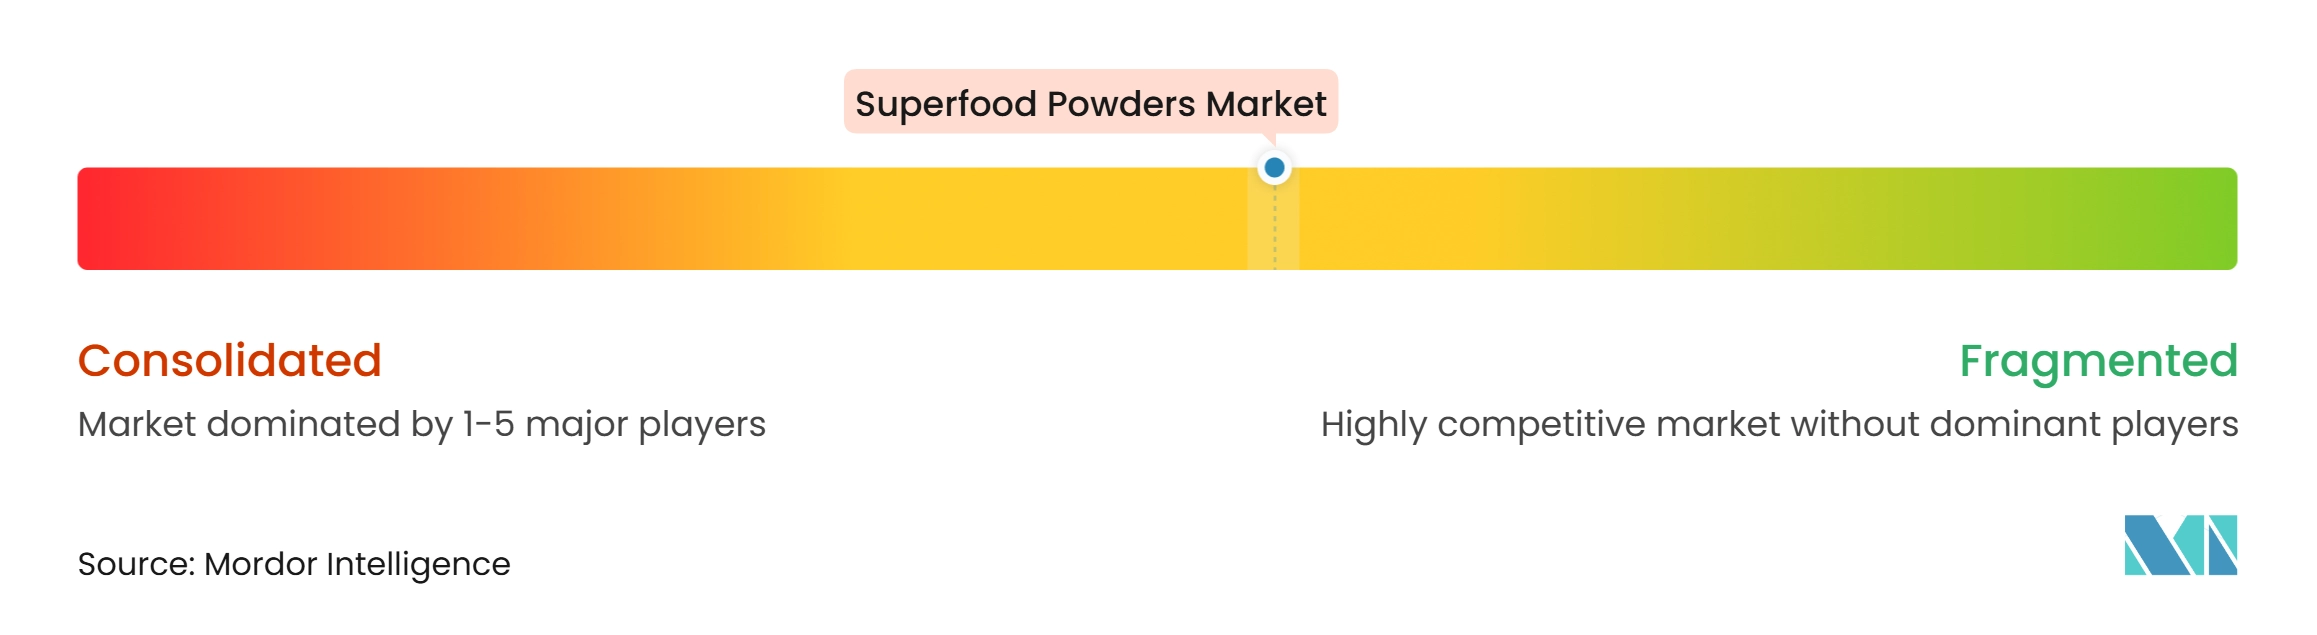
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスーパーフードパウダー市場分析
世界のスーパーフードパウダー市場規模は、2026年の7.36 ビリオン 米ドルから2027年には7.49 ビリオン 米ドルに増加し、2032年までに11.25 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 8.48%で成長します。成長は、天然かつ栄養豊富な食品に対する消費者の嗜好の高まり、植物性・ヴィーガンダイエットの普及拡大、および便利ですぐに使える栄養ソリューションへの需要増加によって支えられています。予防医療、ウェルネス、機能性飲料への関心の高まりも、スーパーフードパウダーの普及を後押ししています。フルーツベースパウダーは最大の製品タイプセグメントを占め、2026年の市場の31.25%を占めており、藻類ベースパウダーは最も速い成長カテゴリーとなり、CAGR 10.21%を記録すると予測されています。オーガニック製品は性質別で市場を支配しており、62.82%のシェアを持ち、自然由来のクリーンラベル原材料への消費者の関心を反映しています。スーパーマーケットおよびハイパーマーケットは最大の流通チャネルシェアを占め32.53%であり、オンライン小売店は最も速いCAGR 10.32%で成長すると予測されています。地理的には、北米が最大の市場シェアを占め35.57%であり、アジア太平洋地域はCAGR 9.54%で最も速く成長する地域となる見込みです。ただし、高い製品価格、原材料の入手可能性とコストの変動、激しい競争、ならびに賞味期限と栄養安定性に関する懸念が市場拡大を制限する可能性があります。
レポートの主要なポイント
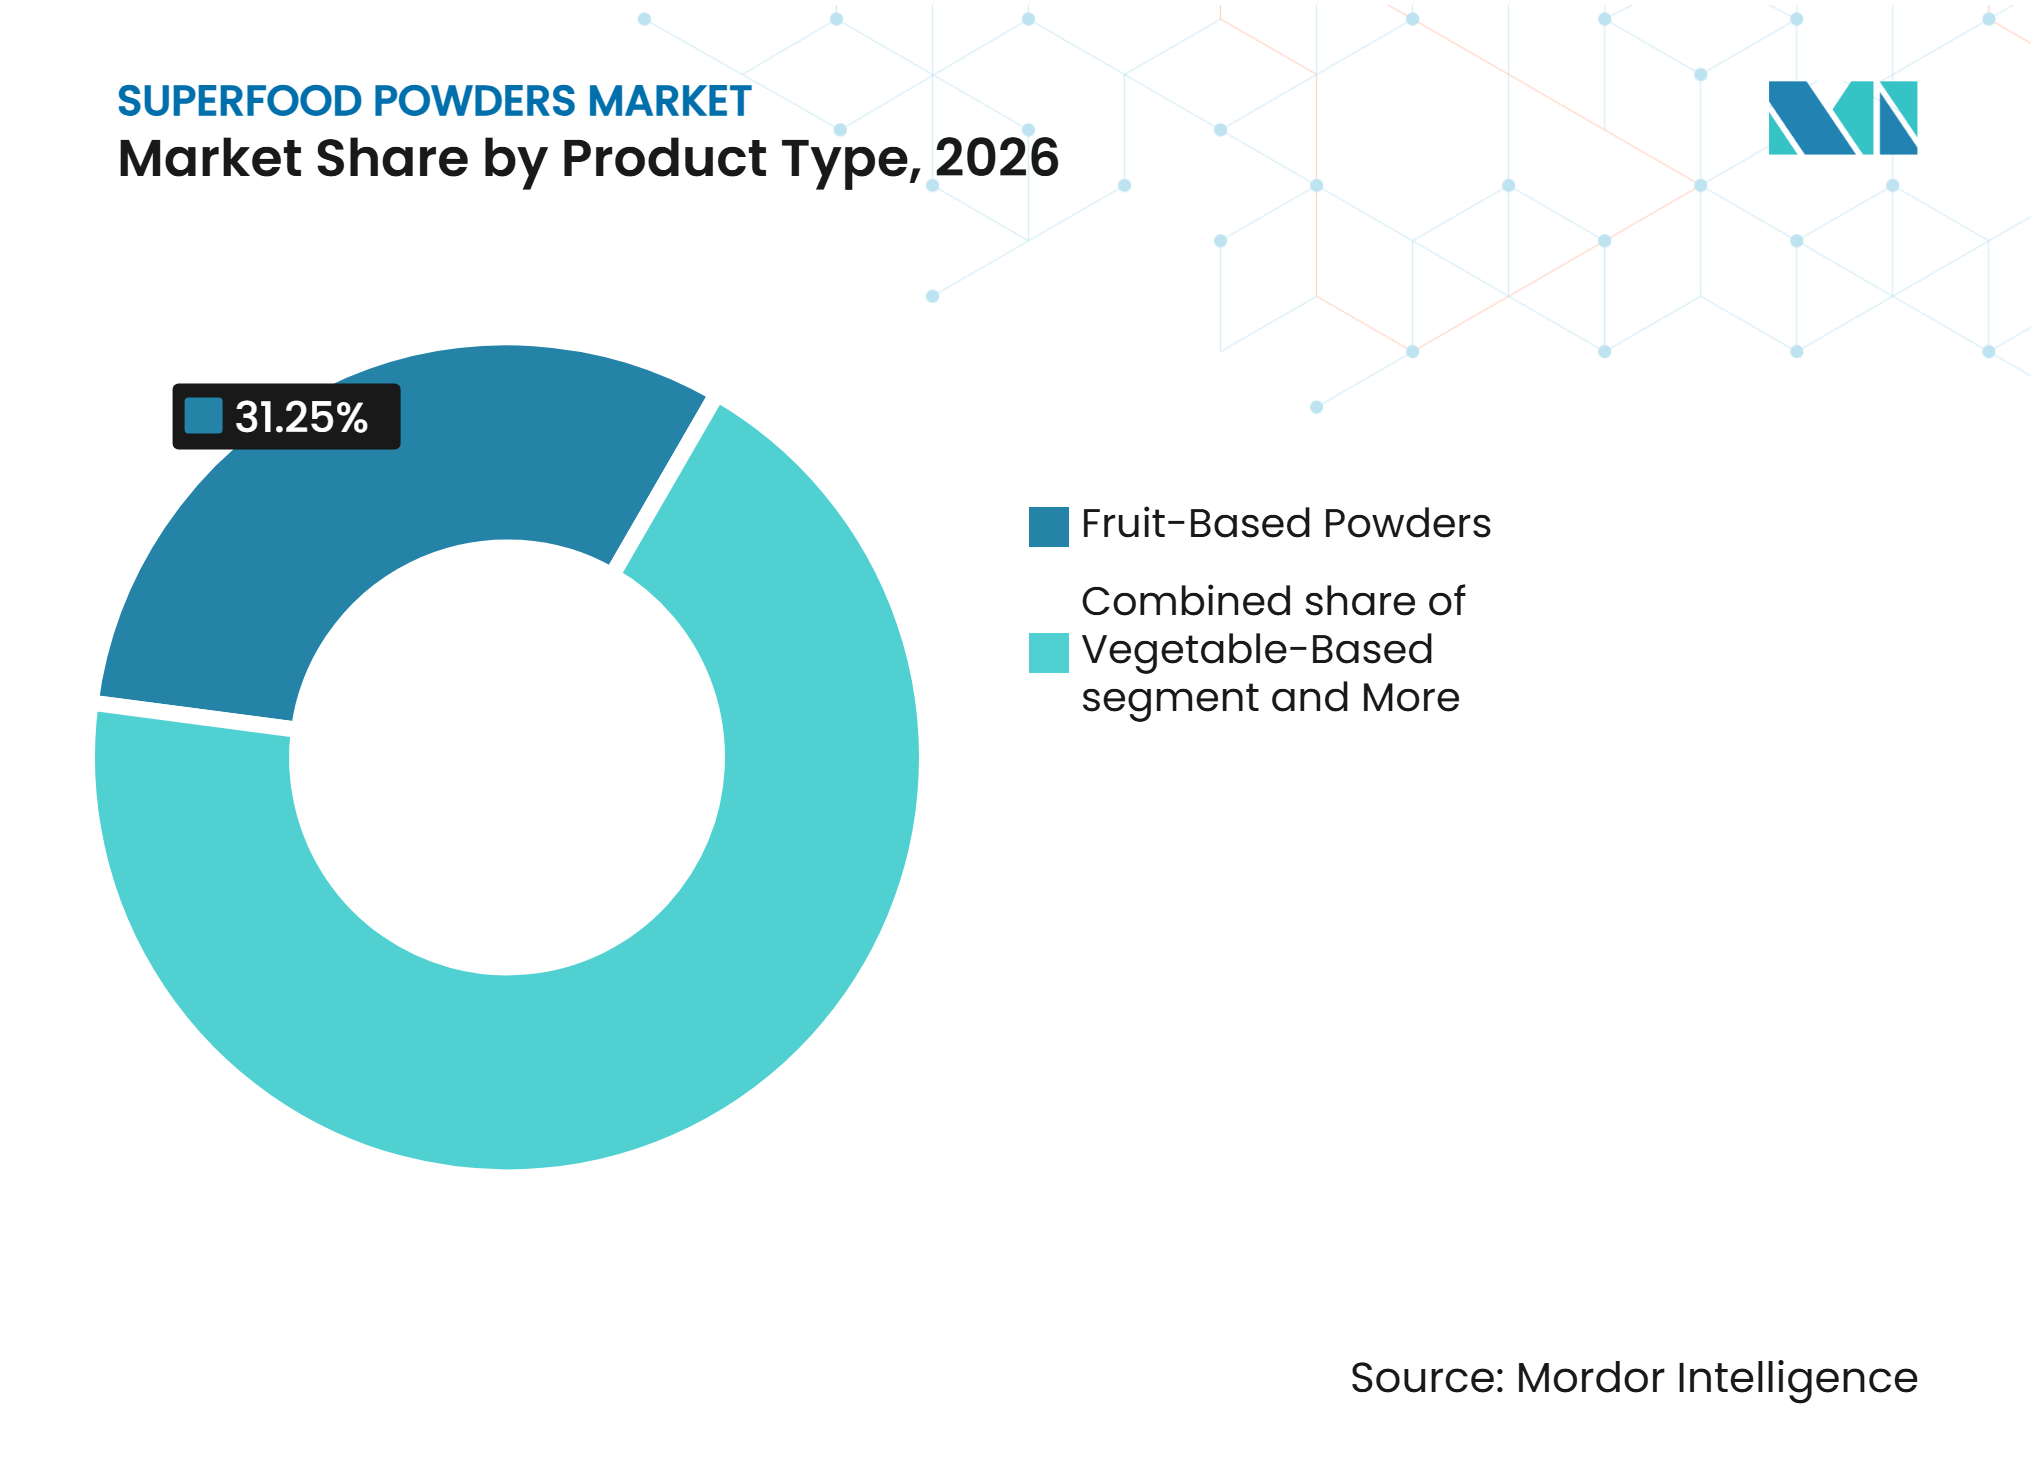
- 製品タイプ別では、フルーツベースパウダーが2026年のスーパーフードパウダー市場規模の31.25%のシェアでリードし、藻類ベースパウダーは2027年から2032年にかけてCAGR 10.21%で最も速く成長すると予測されています。
- 性質別では、オーガニックスーパーフードパウダーが2026年に62.82%の最大シェアを占め、2027年から2032年にかけてCAGR 8.52%で成長すると予測されています。
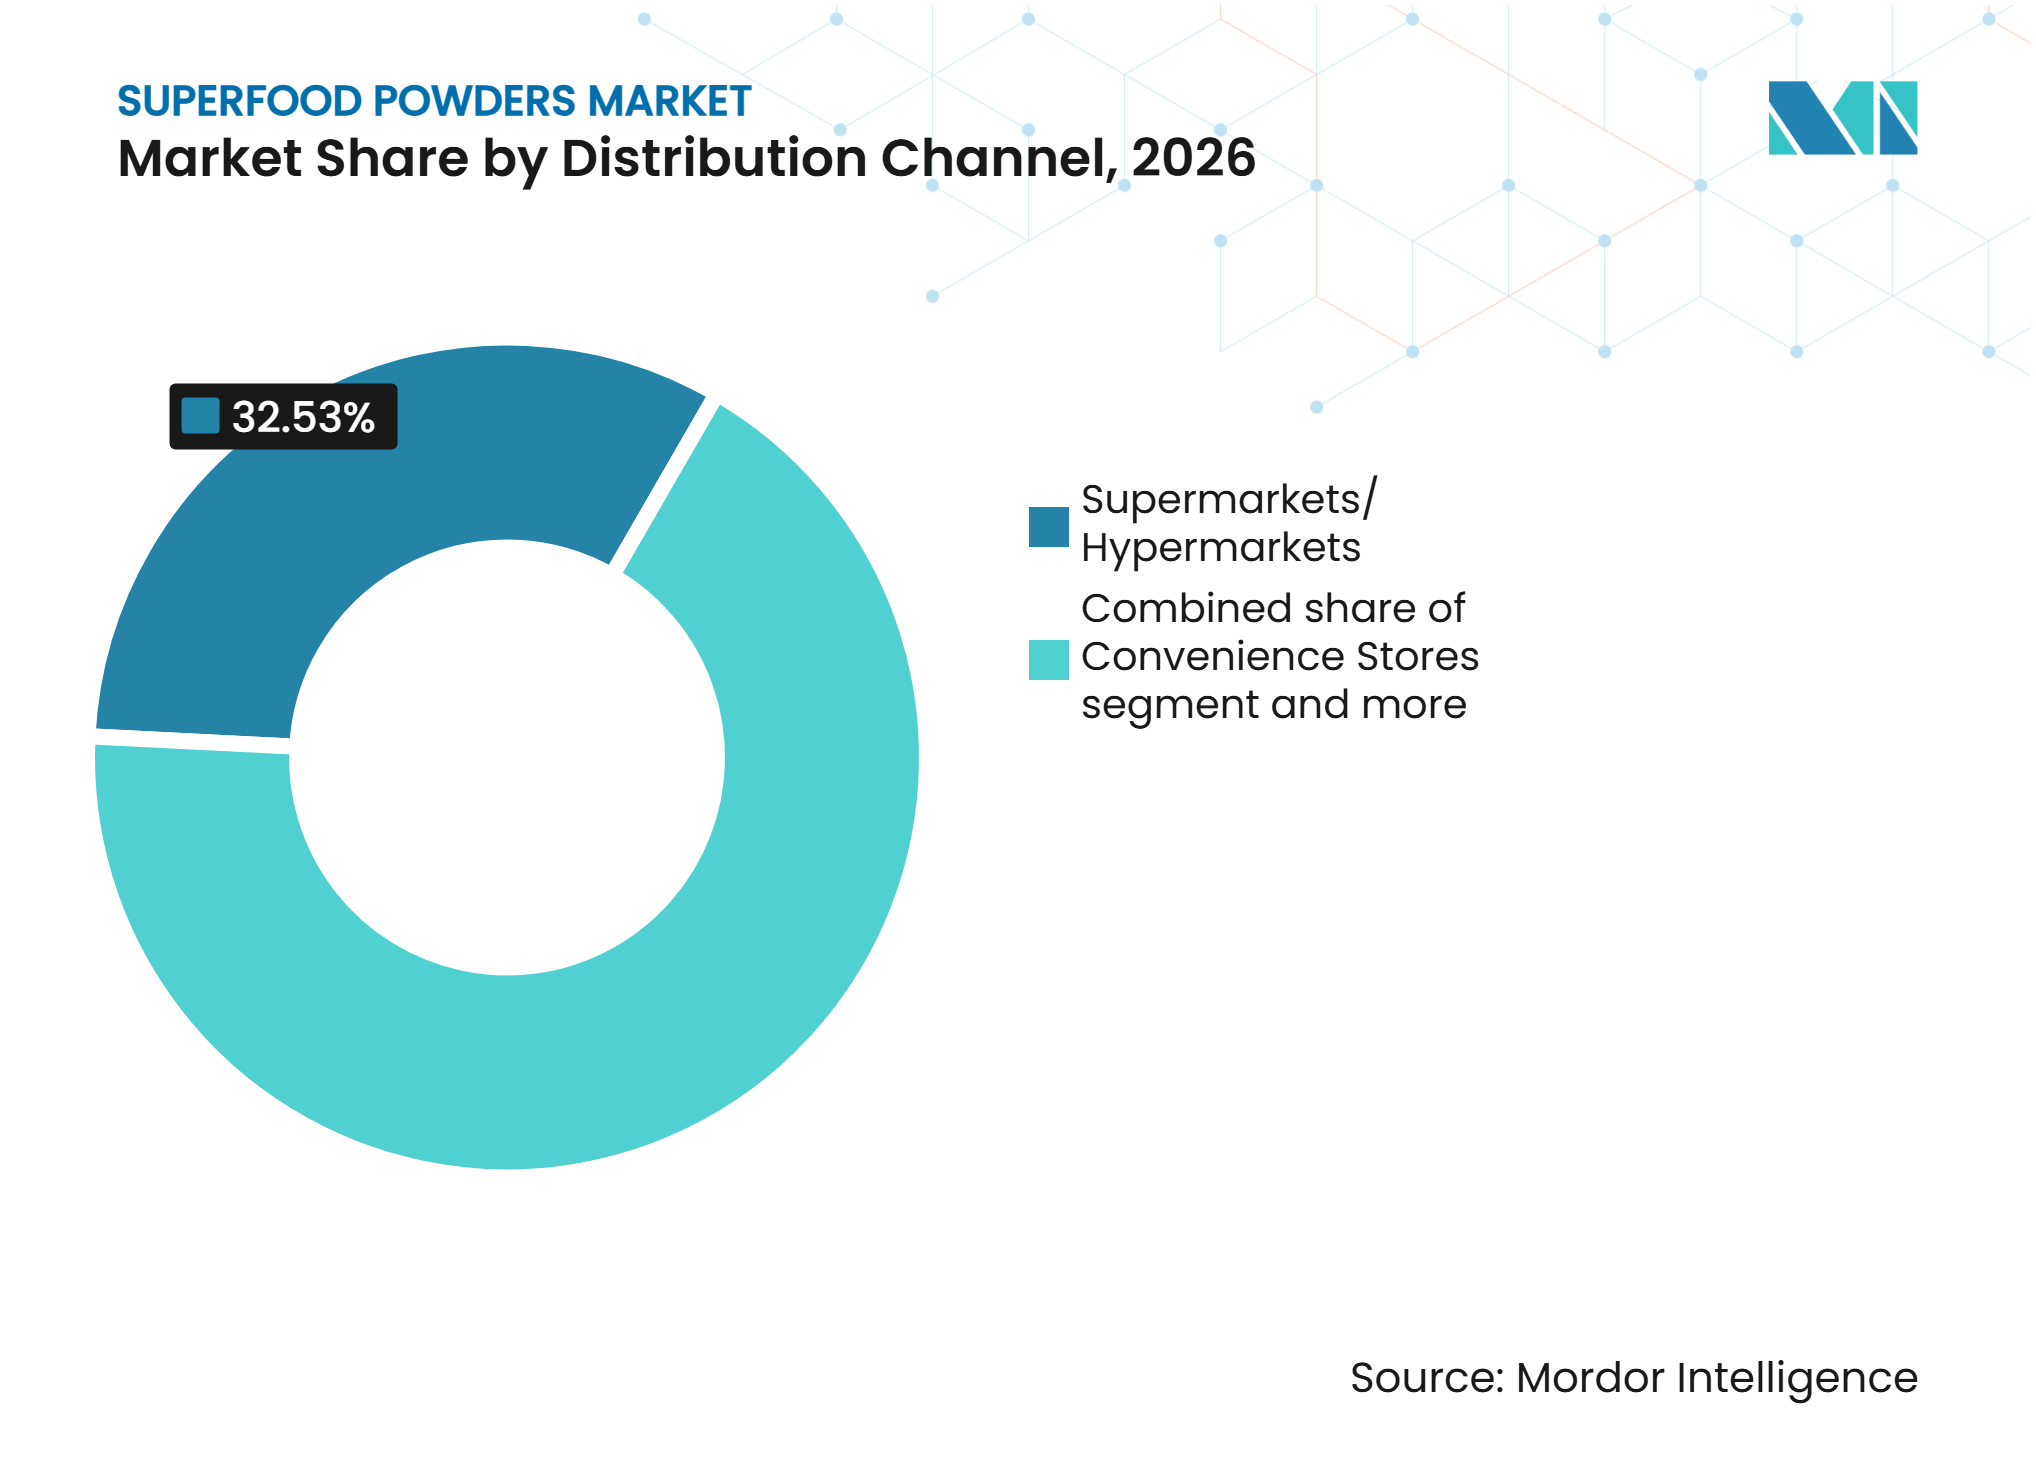
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2026年に32.53%の市場シェアで支配し、オンライン小売店は2027年から2032年にかけてCAGR 10.32%で最も速い成長を記録すると予測されています。
- 地域別では、北米が2026年のスーパーフードパウダー市場の35.57%のシェアでリードし、アジア太平洋地域は2027年から2032年にかけてCAGR 9.54%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 天然かつ栄養豊富な食品に対する消費者の嗜好の高まり | +1.0% | 世界全体、特に栄養密度の高い健志向の食品製品への需要が確立されている北米および欧州 | 中期(2〜4年) |
| 植物性・ヴィーガンダイエットの急速な普及 | +0.8% | 世界全体、特に植物性食事パターンの採用が増加している北米、欧州、およびアジア太平洋地域 | 中期(2〜4年) |
| 便利ですぐに使える栄養ソリューションへの需要の増加 | +0.7% | 世界全体、特に利便性志向の食品消費が増加している北米、欧州、およびアジア太平洋地域の都市市場 | 短期(2年未満) |
| 予防医療とウェルネスへの関心の高まり | +0.6% | 世界全体、特に北米および欧州、ならびにアジア太平洋地域全体での健康・ウェルネス意識の高まり | 長期(4年超) |
| スムージーおよび機能性飲料の人気の高まり | +0.5% | 世界全体、特に北米および欧州、ならびに都市部のアジア太平洋市場での消費機会の拡大 | 中期(2〜4年) |
| ソーシャルメディアおよびウェルネスインフルエンサーの影響力の拡大 | +0.4% | 世界全体、特にデジタルプラットフォームが食品の発見と購買決定にますます影響を与えている北米、欧州、およびアジア太平洋地域 | 短期(2年未満) |
| 情報源: Mordor Intelligence | |||
天然かつ栄養豊富な食品に対する消費者の嗜好の高まり
栄養品質に対する消費者の意識の高まりが、果物、野菜、穀物、種子、藻類から作られたスーパーフードパウダーへの需要を支えています。消費者はビタミン、ミネラル、食物繊維、抗酸化物質、植物性栄養素などの成分を通じて栄養上の利点を提供する食品をますます求めています。NielsenIQの「健康とウェルネスのグローバル状況2025」レポートによると、19カ国の調査対象消費者の53%が食物繊維の多い食品をより多く購入する予定であり、約40%がスーパーフード、高タンパク植物性食品、またはプロバイオティクス食品の購入を増やす意向を示しました [1]。栄養密度の高い食品選択へのこのシフトは、メーカーが日常の食事の栄養組成を改善するための便利な原材料としてスーパーフードパウダーを位置づける機会を生み出しています。
植物性・ヴィーガンダイエットの急速な普及
植物性・ヴィーガン食事パターンの採用増加が、果物、野菜、穀物、種子、藻類などの植物性原材料から派生したスーパーフードパウダーの機会を生み出しています。これらの原材料はメーカーに、スムージー、飲料、食事代替品、その他の食品に組み込むことができる植物由来の栄養製剤を開発するオプションを提供します。2025年1月に発表されたEAT-GlobeScanの「グレインズ・オブ・トゥルース2024」レポートによると、31市場の消費者の68%が植物性食品をより多く摂取したいという意向を示しており、植物性食事選択への関心の高まりが浮き彫りになっています [2]。
便利ですぐに使える栄養ソリューションへの需要の増加
多忙なライフスタイルと変化する食品消費習慣が、準備を最小限に抑えた便利な栄養製品への需要を高めています。スーパーフードパウダーは、消費者が複数の新鮮な原材料を個別に購入・調理することなく、水、牛乳、スムージー、ヨーグルト、朝食の準備、その他の食品に混ぜることができるため、実用的なフォーマットを提供します。Tetra Pakの食品サプリメントと栄養に関する2025年の調査では、利便性、機能性、栄養、および全体的なウェルビーイングが消費者の選択に影響を与える重要な要素として特定されました。同調査によると、機能性食品・飲料製品を選択する際に利便性を重要視するオーストラリアの消費者は27%であり、世界平均の21%を上回っています [3]。
予防医療とウェルネスへの関心の高まり
食習慣と長期的な健康との関係に対する意識の高まりが、消費者が日常の食事に栄養豊富な原材料を取り入れることを促しています。消費者はますます、栄養の充足性、消化器の健康、エネルギーレベル、および全体的なウェルビーイングをサポートする食品選択を検討しており、自然由来の機能性原材料を含む製品の機会を生み出しています。NielsenIQの「健康とウェルネスのグローバル状況2025」レポートのインドに関する調査結果によると、インドの消費者の53%が健康とウェルネスを改善するための積極的な取り組みを行っており、64%が詳細な製品情報とパフォーマンスクレームを通じた透明性を優先しています [4]。
スムージーおよび機能性飲料の人気の高まり
果物、野菜、その他の栄養豊富な原材料を取り入れるための便利なフォーマットとしてのスムージーおよび機能性飲料の利用増加が、スーパーフードパウダーの追加的な用途を生み出しています。アサイー、スピルリナ、ウィートグラス、ビートルート、ほうれん草、ベリーパウダーなどの原材料を飲料にブレンドすることで、色、風味、栄養特性を提供しながら、メーカーが差別化された製剤を開発することができます。Tetra Pakの食品サプリメントと栄養カテゴリーに関する2025年の調査では、機能性、栄養価、利便性、および全体的なウェルビーイングが機能性食品・飲料製品における消費者の選択に影響を与える重要な考慮事項として特定されました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い製品価格と手頃な価格の制約 | −0.8% | 世界全体、特にプレミアム栄養製品が手頃な価格の障壁に直面する可能性があるアジア太平洋地域、南米、中東・アフリカの価格に敏感な市場 | 中期(2〜4年) |
| 原材料の入手可能性と価格の変動 | −0.7% | 世界全体、特に季節的な農業生産と特産果物、野菜、穀物、種子、藻類ベース原材料の輸入に依存する地域 | 長期(4年超) |
| 激しい競争と製品差別化の課題 | −0.5% | 世界全体、特に確立されたスーパーフードブランドと拡大するプライベートラベルの提供が競争圧力を高めている北米および欧州 | 中期(2〜4年) |
| 短い賞味期限と栄養安定性への懸念 | −0.4% | 世界全体、特に流通経路が長く、保管条件が厳しく、高度な加工・包装技術へのアクセスが限られている市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い製品価格と手頃な価格の制約
スーパーフードパウダーの製造は、特にメーカーがオーガニック果物、特産野菜、エキゾチックベリー、または藻類ベース原材料を使用する場合、従来の粉末食品原材料よりも高い原材料費、加工費、包装費を伴う可能性があります。スピルリナ、クロレラ、アサイー、モリンガ、その他の特産植物原料などの原材料の調達には、特定の栽培条件、専門的な収穫方法、および追加の品質管理手順が必要になる場合があります。オーガニック認証、汚染物質の検査、乾燥、粉砕、および湿度管理された包装は、製造コストをさらに増加させる可能性があります。これらの費用はプレミアム小売価格に転嫁され、特にスーパーフードパウダーが従来の栄養製品や新鮮食品の代替品と競合する発展途上市場において、価格に敏感な消費者のアクセスを制限します。
原材料の入手可能性と価格の変動
スーパーフードパウダーの製造は、果物、野菜、穀物、種子、藻類などの農業・植物性原材料の入手可能性と一貫した品質に依存しています。いくつかの原材料は、季節的な収穫サイクル、地域の栽培条件、気候変動、および栽培の地理的集中の影響を受けます。例えば、アサイーやその他の熱帯果物の入手可能性は特定の栽培地域の生産条件に依存し、藻類ベース原材料は管理された栽培・加工条件を必要とします。悪天候、農業収量の変化、輸送の混乱、および投入コストの変動は、調達スケジュールに影響を与え、メーカーの運営費用を増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フルーツベースパウダーがリードし、藻類ベースパウダーがより速く拡大2026年、フルーツベースパウダーはスーパーフードパウダー市場の31.25%を占め、主要な製品タイプとなっています。その地位は、スムージー、飲料、朝食ミックス、栄養製品に組み込むことができる便利な果物由来原材料への需要を反映しています。一方、藻類ベースパウダーは2027年から2032年にかけてCAGR 10.21%で最も速い成長を記録すると予測されています。スピルリナやクロレラなどの原材料は植物性の栄養特性を提供し、機能性食品・飲料製剤での使用を支えています。
野菜ベースパウダー、穀物・種子ベースパウダー、その他の製品タイプは、食品、飲料、栄養製剤にわたる追加的な用途を提供します。メーカーは原材料の品質、栄養ポジショニング、風味、および製剤の汎用性を通じて製品を差別化することができます。製品カテゴリー全体で製品品質を維持するためには、一貫した調達と加工が引き続き重要です。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
性質別:
オーガニックパウダーがリードし成長モメンタムを維持2026年、オーガニックスーパーフードパウダーはスーパーフードパウダー市場の62.82%を占め、性質別で主要セグメントとなっています。その地位は、オーガニック由来の原材料およびクリーンラベル・自然食品の嗜好に沿った製品への消費者の関心を反映しています。オーガニックスーパーフードパウダーには、オーガニック認証要件のもとで生産された果物、野菜、穀物、種子、藻類原材料が含まれます。このセグメントはまた、オーガニック食品とウェルネス志向製品への継続的な関心に支えられ、2027年から2032年にかけてCAGR 8.52%で成長すると予測されています。
従来型スーパーフードパウダーは、より幅広い原材料オプションと潜在的により手頃な価格帯を求める消費者に引き続き対応しています。ただし、両カテゴリーのメーカーは原材料のトレーサビリティ、製品品質、および栄養の一貫性を維持する必要があります。オーガニック製品については、認証コンプライアンスと信頼性の高い調達が特に重要です。
流通チャネル別:
スーパーマーケットおよびハイパーマーケットがリードし、オンライン小売店がより速く拡大2026年、スーパーマーケットおよびハイパーマーケットはスーパーフードパウダー市場の32.53%を占め、主要な流通チャネルとなっています。その地位は、消費者がブランド、原材料、製品フォーマットを比較できる確立された食料品小売ネットワーク内でのパッケージ栄養製品の入手可能性を反映しています。一方、オンライン小売店は2027年から2032年にかけてCAGR 10.32%で最も速い成長を記録すると予測されています。電子商取引プラットフォームは、より幅広い製品ラインナップ、ニッチブランド、サブスクリプションオプション、および詳細な製品情報へのアクセスを提供します。
コンビニエンスストアおよび専門店は、小規模な小売フォーマットと健康志向の製品品揃えを通じて追加的なアクセスを提供します。その他の流通チャネルも市場リーチに貢献しています。メーカーはオンラインおよびオフラインの小売チャネル全体で一貫した製品の入手可能性、明確な製品情報、および適切な包装を維持することがますます求められています。

地域分析
北米スーパーフードパウダー市場
北米は2026年のスーパーフードパウダー市場の35.57%を占め、最大の地域市場となっています。米国とカナダは、栄養豊富な食品、植物性ダイエット、および便利な栄養製品への消費者の関心に支えられ、フルーベース、野菜ベース、藻類ベースパウダーの重要な市場を代表しています。ベリー、アサイー、スピルリナ、ウィートグラスなどの原材料から作られたスーパーフードパウダーは、スムージー、機能性飲料、朝食ミックス、栄養製品に組み込むことができます。確立された専門食品小売業者、スーパーマーケット、およびオンラインプラットフォームも、メーカーに消費者へのアクセスルートを複数提供しています。
アジア太平洋スーパーフードパウダー市場
アジア太平洋地域は2027年から2032年にかけてCAGR 9.54%で最も速く成長する地域市場となる見込みです。健康意識の高まり、植物性栄養への関心の増大、およびパッケージウェルネス製品へのアクセスの拡大が、中国、インド、日本、オーストラリア、その他の地域市場での機会を支えています。モリンガ、ターメリック、抹茶、スピルリナ、フルーツパウダーなどの原材料は、メーカーが栄養ポジショニングと馴染みのある地域原材料を組み合わせた製品を開発する機会を提供します。ただし、企業は各国レベルの多様な嗜好に合わせて製剤、風味プロファイル、パックサイズ、および価格設定を適応させる必要があります。
欧州、南米、中東・アフリカ
欧州はオーガニック、植物性、クリーンラベルの栄養製品への需要を通じて機会を提供し、果物、野菜、穀物、種子、藻類ベースパウダーの使用を支えています。南米はアサイーを含む多様な植物性・果物原材料の入手可能性から恩恵を受けており、地域での加工とスーパーフードパウダー製品の開発を支援することができます。中東・アフリカでは、健康志向食品への関心の高まりと小売の普及拡大が、パッケージ栄養原材料と機能性食品用途の機会を生み出しています。これらの地域全体で、メーカーは地域の消費者嗜好に合わせて製剤を適応させながら、原材料の調達、オーガニック認証、製品の手頃な価格、および流通要件を管理する必要があります。
競合環境
市場集中度
スーパーフードパウダー市場には、製品革新、原材料調達、ブランドポジショニング、および流通リーチを通じて競争するスーパーフード専門ブランド、オーガニック食品企業、栄養サプリメントメーカー、および多角化食品原材料企業が含まれます。Sunfood Superfoods、Navitas Organics、Nature's Superfoods、OMG Superfoods、Terrasoul Superfoodsなどの企業はスーパーフード志向の製品ポートフォリオに注力し、GlanbiaやGNCなどの大企業はより幅広い栄養・サプリメント製品を通じて参加しています。それぞれの競争上の地位は、製品ラインナップ、原材料の専門性、ブランド認知度、および小売・オンライン流通チャネルへのアクセスによって異なります。
スーパーフードパウダー市場における競争戦略は、原材料ポートフォリオの拡大、ブレンド製剤の導入、オーガニックポジショニングの強化、および特定の栄養用途向け製品の開発に焦点を当てています。例えば、Navitas Organicsアサイー、カカオ、カム、ゴジ、マカ、チアシードなどのパウダーを、異なる栄養用途をターゲットとしたブレンドとともに提供しています。Sunfood Superfoodsはビート、マカ、モリンガ、アサイーなどの個別パウダーのほか、スーパーフードスムージーおよびグリーンブレンドを販売しています。Terrasoul Superfoodsはアサイー、ビート、スピルリナ、クロレラ、大麦若葉などを含む果物、野菜、藻類、植物性パウダーを提供しています。これらのポートフォリオは、専門ブランドが原材料の多様性、オーガニックポジショニング、および便利なブレンドフォーマットを通じてどのように差別化しているかを示しています。
原材料の調達と流通は引き続き重要な競争上の考慮事項です。信頼性の高い農業サプライヤー、オーガニック認証済み原材料、および適切な加工能力へのアクセスを持つ企業は、製品の一貫性を支援し、ポートフォリオ全体で品質を維持することができます。確立されたオンラインプラットフォーム、スーパーマーケット、および専門健康小売業者も、特定の原材料と栄養フォーマットを求める消費者へのブランドリーチを支援します。ただし、季節的な原材料の入手可能性、価格変動、認証要件、および加工・保管中の栄養安定性は、運営コストと製品品質に影響を与える可能性があります。メーカーはまた、製品ラベリング、栄養クレーム、およびオーガニック認証がターゲット市場の規制に準拠していることを確認する必要があります。これらの要因により、信頼性の高い調達、品質管理、製品差別化、および効率的な流通が競争の重要な領域となっています。
スーパーフードパウダー産業のリーダー企業
-
Sunfood Superfoods
-
Navitas Organics
-
Glanbia PLC (Amazing Grass)
-
Terrasoul Superfoods
-
Nutiva
- 注:主要企業の掲載順は順位を示すものではありません。
スーパーフードパウダー市場 このレポートでカバーされる企業
- Sunfood Superfoods
- Navitas Organics
- Nature's Superfoods LLP
- OMG Superfoods
- Aduna Ltd.
- Impact Foods International Ltd.
- Nutrisure Ltd T/A Naturya
- Mannatech Inc
- Glanbia PLC (Amazing Grass)
- Terrasoul Superfoods
- Healthy Truth
- GNC Holdings
- Iovate Health Sciences International Inc.
- Kuli Kuli Foods.
- Morlife Healthcare Pvt. Ltd.
- Del Monte Pacific Ltd.
- Laird Superfood, Inc.
- BoKU Superfood
- Creative Nature Ltd.
- Nutiva
最近の産業開発事情 スーパーフードパウダー市場
- 2026年10月:Greenspace Herbsは、モリンガ全葉パウダーと標準化された葉エキスを組み合わせたモリンガベースの原材料「Morimin」を発売しました。インドのNutraverseで発表されたこの製剤は、インドおよび米国のニュートラシューティカルおよび食品ブランドに提供され、ミネラル重視の栄養製品におけるモリンガの用途を拡大しています。
- 2026年8月:Rapid Organic Pvt. Ltd.は、2026年8月6日のBIOFACHイベントでオーガニックサイリウムハスクとオーガニックモリンガパウダーを発売しました。この発売により、同社のオーガニック原材料ポートフォリオが拡大し、植物性・オーガニック由来の粉末原材料市場でのプレゼンスが強化されました。
- 2026年7月:Plexus Worldwideは、40種類以上のスーパーフード、機能性キノコ、70種類以上のトレースミネラルを組み合わせたグリーンパウダー「Superfoods」を発売しました。この製剤にはオーガニックケール、ブロッコリー、ほうれん草、発酵果物・野菜、プレバイオティクス繊維が含まれており、日常の栄養とウェルネスを中心に位置づけられた多原材料グリーンパウダーへと同社のポートフォリオを拡大しています。
- 2026年2月:Marico Limitedは、デジタルファーストの機能性ウェルネスブランドCosmixを所有するCosmix Wellness Private Limitedの60%株式を取得するための確定契約を締結しました。同社のポートフォリオには植物性プロテインパウダー、発酵酵母プロテインパウダー、機能性スーパーフードブレンドが含まれています。
世界のスーパーフードパウダー市場レポートの調査範囲
本調査において、スーパーフードパウダー市場は、栄養豊富な果物、野菜、穀物、種子、藻類、その他の植物性原料から派生した商業的に生産された粉末食品原材料の販売金額として定義され、その栄養的・機能的特性のためにマーケティングされています。市場はフルーツベースパウダー、野菜ベースパウダー、穀物・種子ベースパウダー、藻類ベースパウダー、その他の製品タイプをカバーし、性質別に従来型とオーガニック製品にセグメント化されています。流通チャネルにはスーパーマーケットおよびハイパーマーケット、コンビニエンスストア、専門店、オンライン小売店、その他の流通チャネルが含まれます。市場は北米、欧州、アジア太平洋、南米、中東・アフリカにわたって分析され、レポートに指定された国レベルのカバレッジが含まれます。市場規模と予測は、定義されたセグメントと地域にわたって金額(米ドル)および数量(ユニット)で提示されます。
セグメンテーション概要
| フルーツベースパウダー |
| 野菜ベースパウダー |
| 穀物・種子ベースパウダー |
| 藻類ベースパウダー |
| その他の製品タイプ |
| 従来型 |
| オーガニック |
| スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア |
| 専門店 |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | フルーツベースパウダー | |
| 野菜ベースパウダー | ||
| 穀物・種子ベースパウダー | ||
| 藻類ベースパウダー | ||
| その他の製品タイプ | ||
| 性質別 | 従来型 | |
| オーガニック | ||
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア | ||
| 専門店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
スーパーフードパウダー市場の現在の規模はどのくらいですか?
スーパーフードパウダー市場は2026年に7.36 ビリオン 米ドルと推定され、2032年までに11.25 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 8.48%で成長します。
スーパーフードパウダー市場で最大のシェアを持つ製品タイプはどれですか?
フルーツベースパウダーが最大のシェアを持ち、2026年の市場の31.25%を占めています。
最も速く成長すると予測される製品タイプはどれですか?
藻類ベースパウダーは2027年から2032年にかけてCAGR 10.21%で最も速い成長を記録すると予測されています。
スーパーフードパウダー市場を支配している地域はどこで、最も速く成長すると予測される地域はどこですか?
北米が最大のシェアを持ち、2026年に35.57%を占めており、アジア太平洋地域は2027年から2032年にかけてCAGR 9.54%で最も速く成長する地域となる見込みです。