
Taille et part du marché des poudres de superaliments
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.49 Milliards de dollars |
| Taille du Marché (2032) | 11.25 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.48 % |
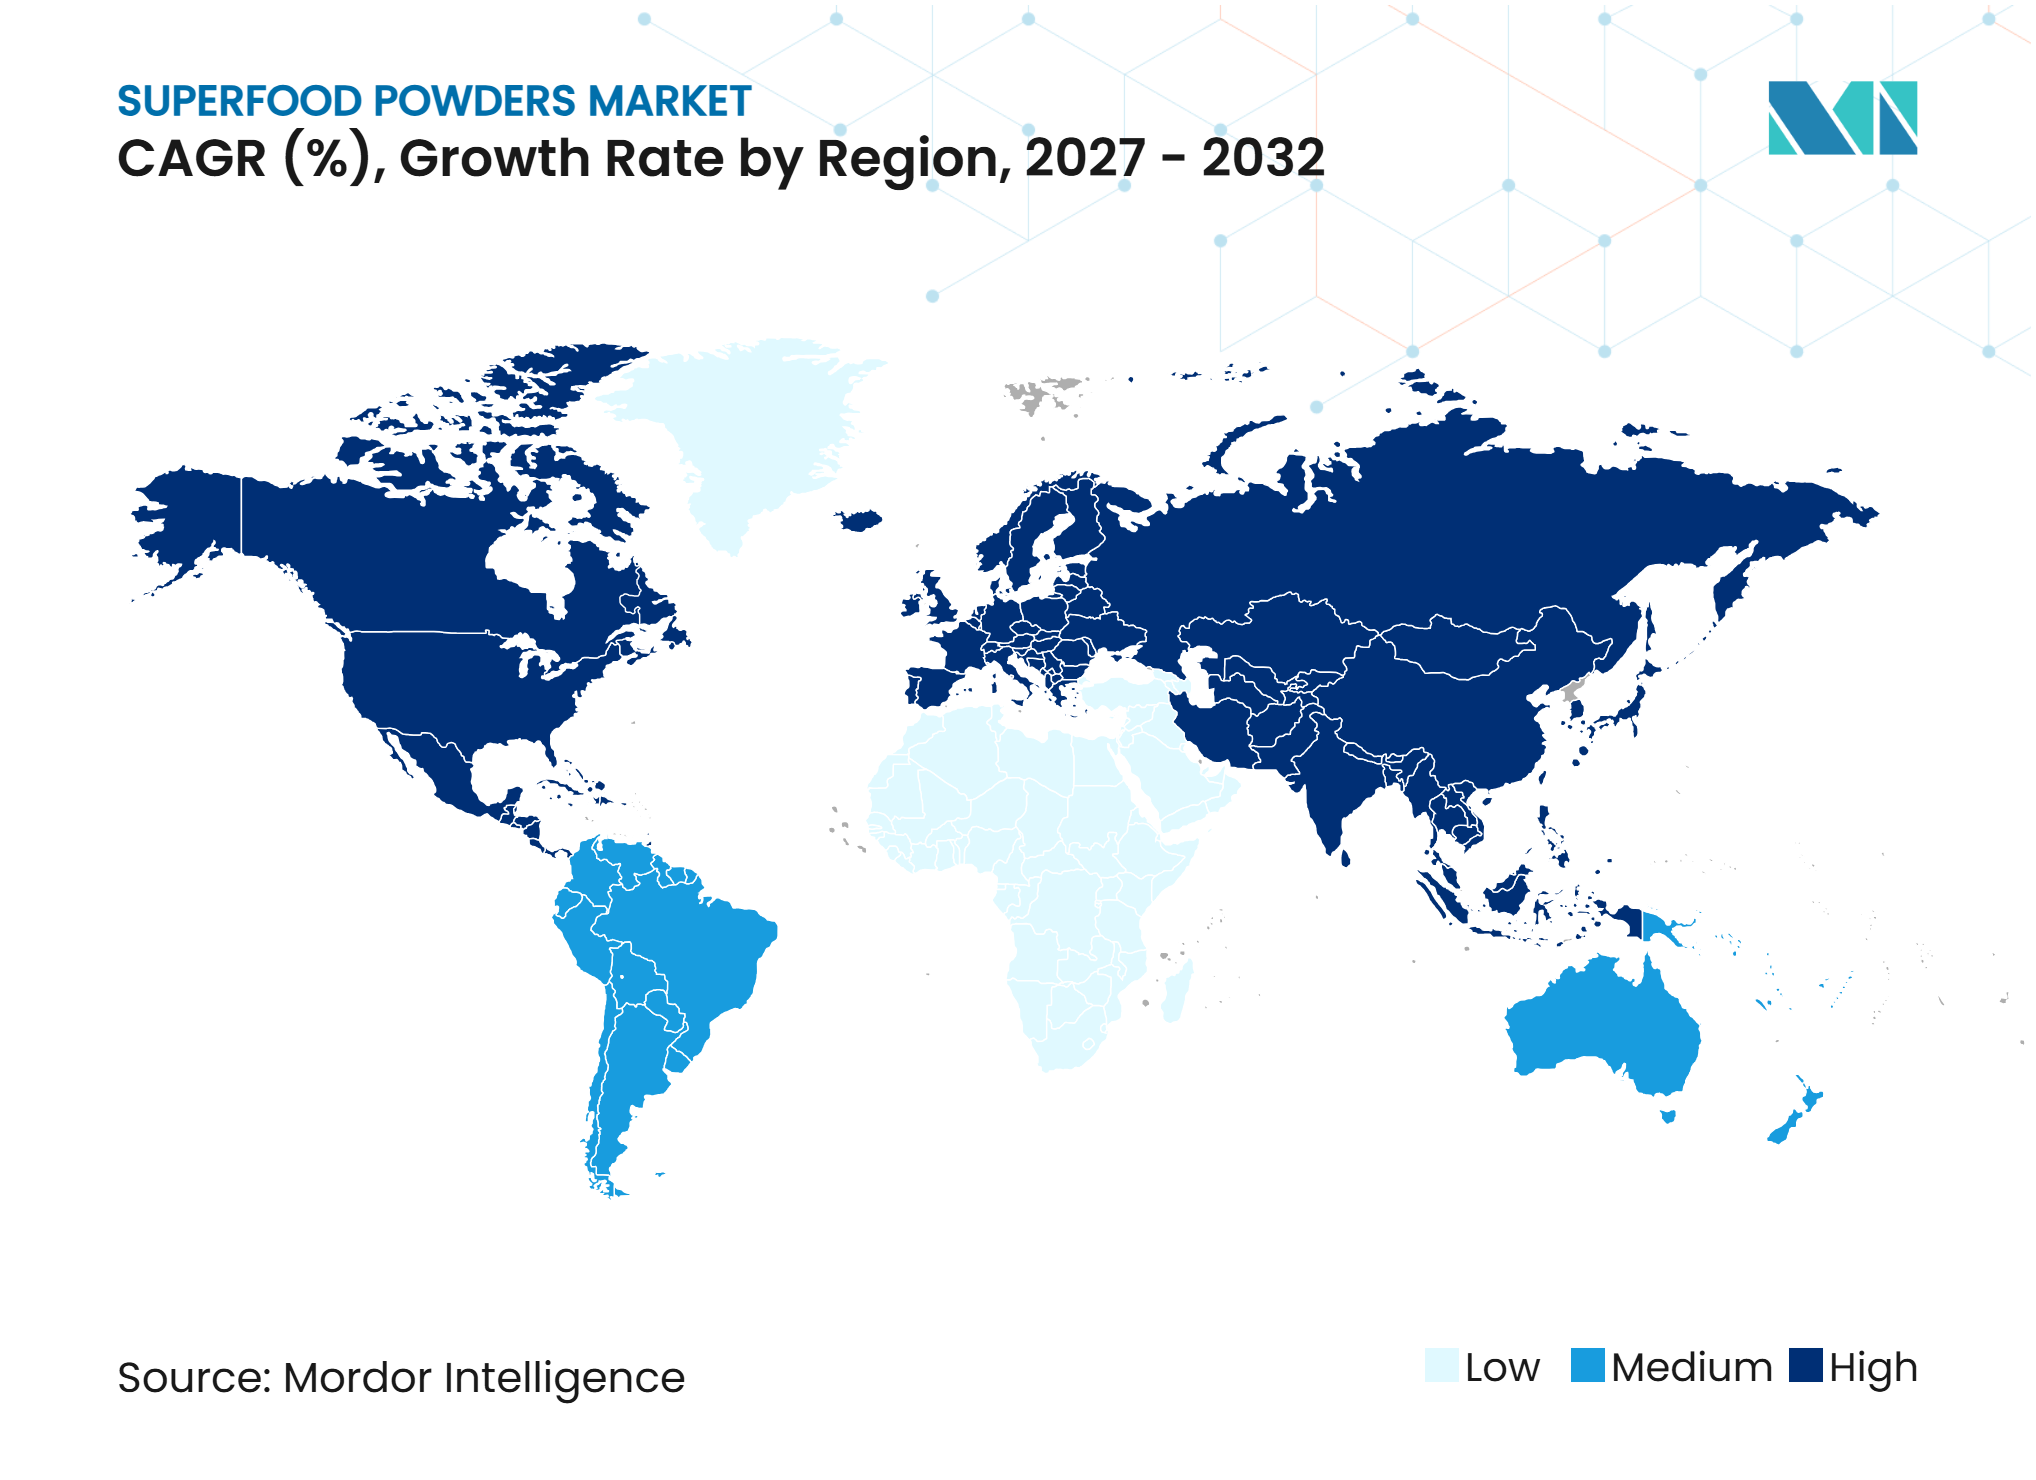
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des poudres de superaliments par Mordor Intelligence
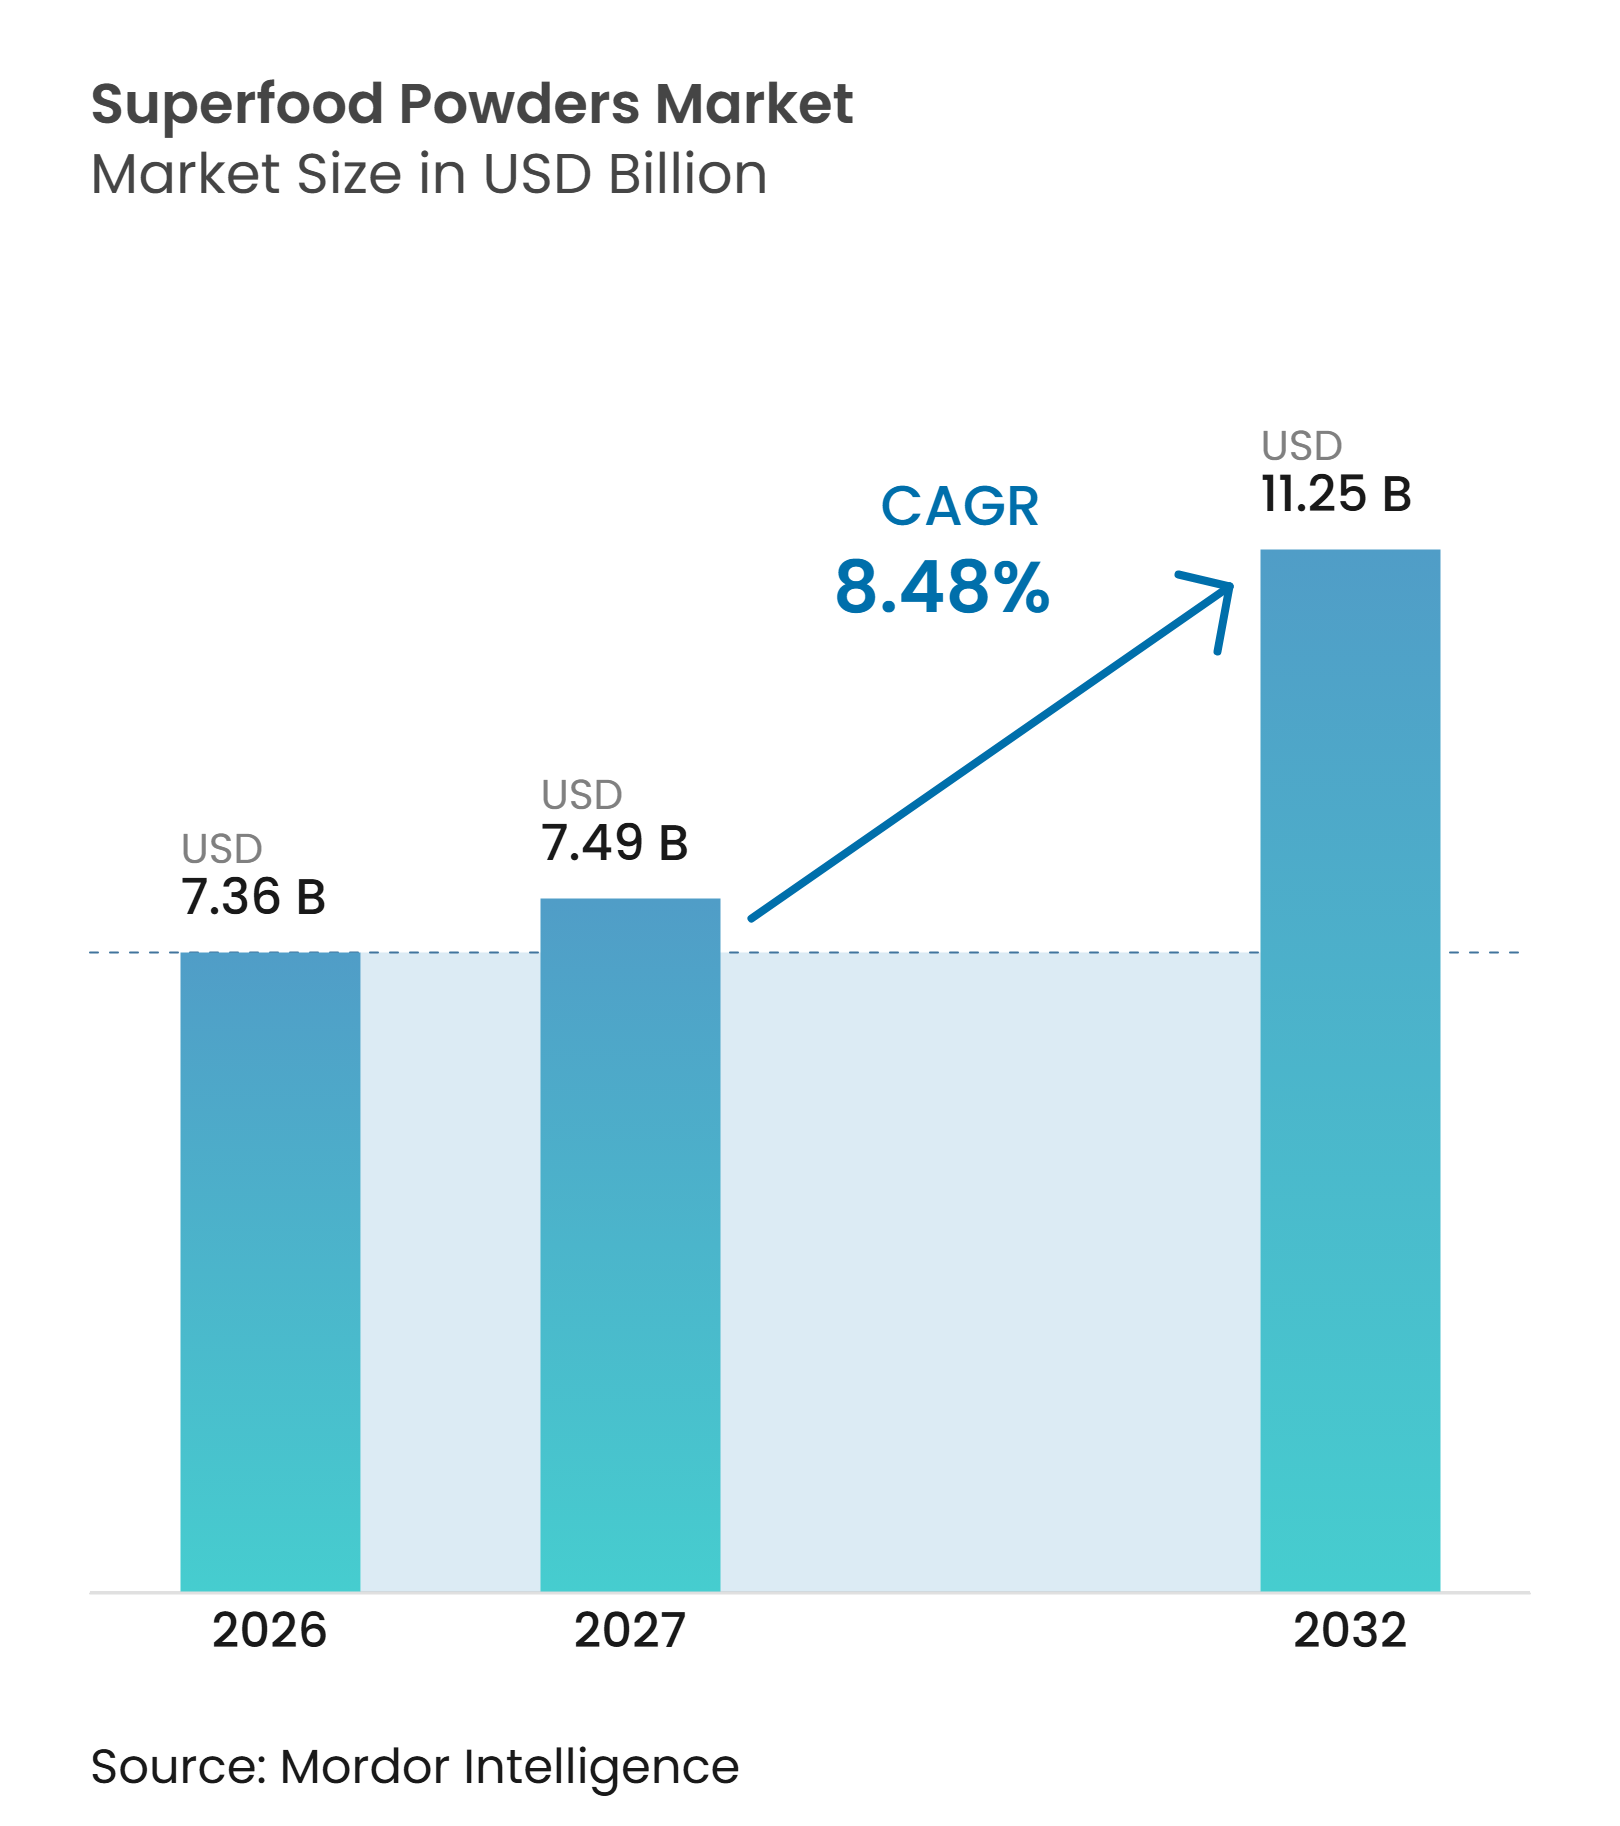
La taille du marché mondial des poudres de superaliments devrait augmenter de 7,36 milliards USD en 2026 à 7,49 milliards USD en 2027 et atteindre 11,25 milliards USD d'ici 2032, avec une croissance à un CAGR de 8,48 % sur la période 2027–2032. Cette croissance est soutenue par la préférence croissante des consommateurs pour les aliments naturels et riches en nutriments, la popularité grandissante des régimes à base de plantes et végétaliens, ainsi que la demande croissante de solutions nutritionnelles pratiques et prêtes à l'emploi. L'accent croissant mis sur les soins de santé préventifs, le bien-être et les boissons fonctionnelles soutient également l'adoption des poudres de superaliments. Les poudres à base de fruits représentent le plus grand segment par type de produit, avec 31,25 % du marché en 2026, tandis que les poudres à base d'algues devraient être la catégorie à la croissance la plus rapide, enregistrant un CAGR de 10,21 %. Les produits biologiques dominent le marché par nature, avec une part de 62,82 %, reflétant l'intérêt des consommateurs pour les ingrédients d'origine naturelle et à étiquette propre. Les supermarchés et hypermarchés représentent la plus grande part du canal de distribution à 32,53 %, tandis que les boutiques de vente en ligne devraient croître au CAGR le plus rapide de 10,32 %. Sur le plan géographique, l'Amérique du Nord détient la plus grande part de marché à 35,57 %, tandis que l'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un CAGR de 9,54 %. Cependant, les prix élevés des produits, les fluctuations de la disponibilité et des coûts des matières premières, la concurrence intense et les préoccupations concernant la durée de conservation et la stabilité des nutriments pourraient freiner l'expansion du marché.
Points clés du rapport
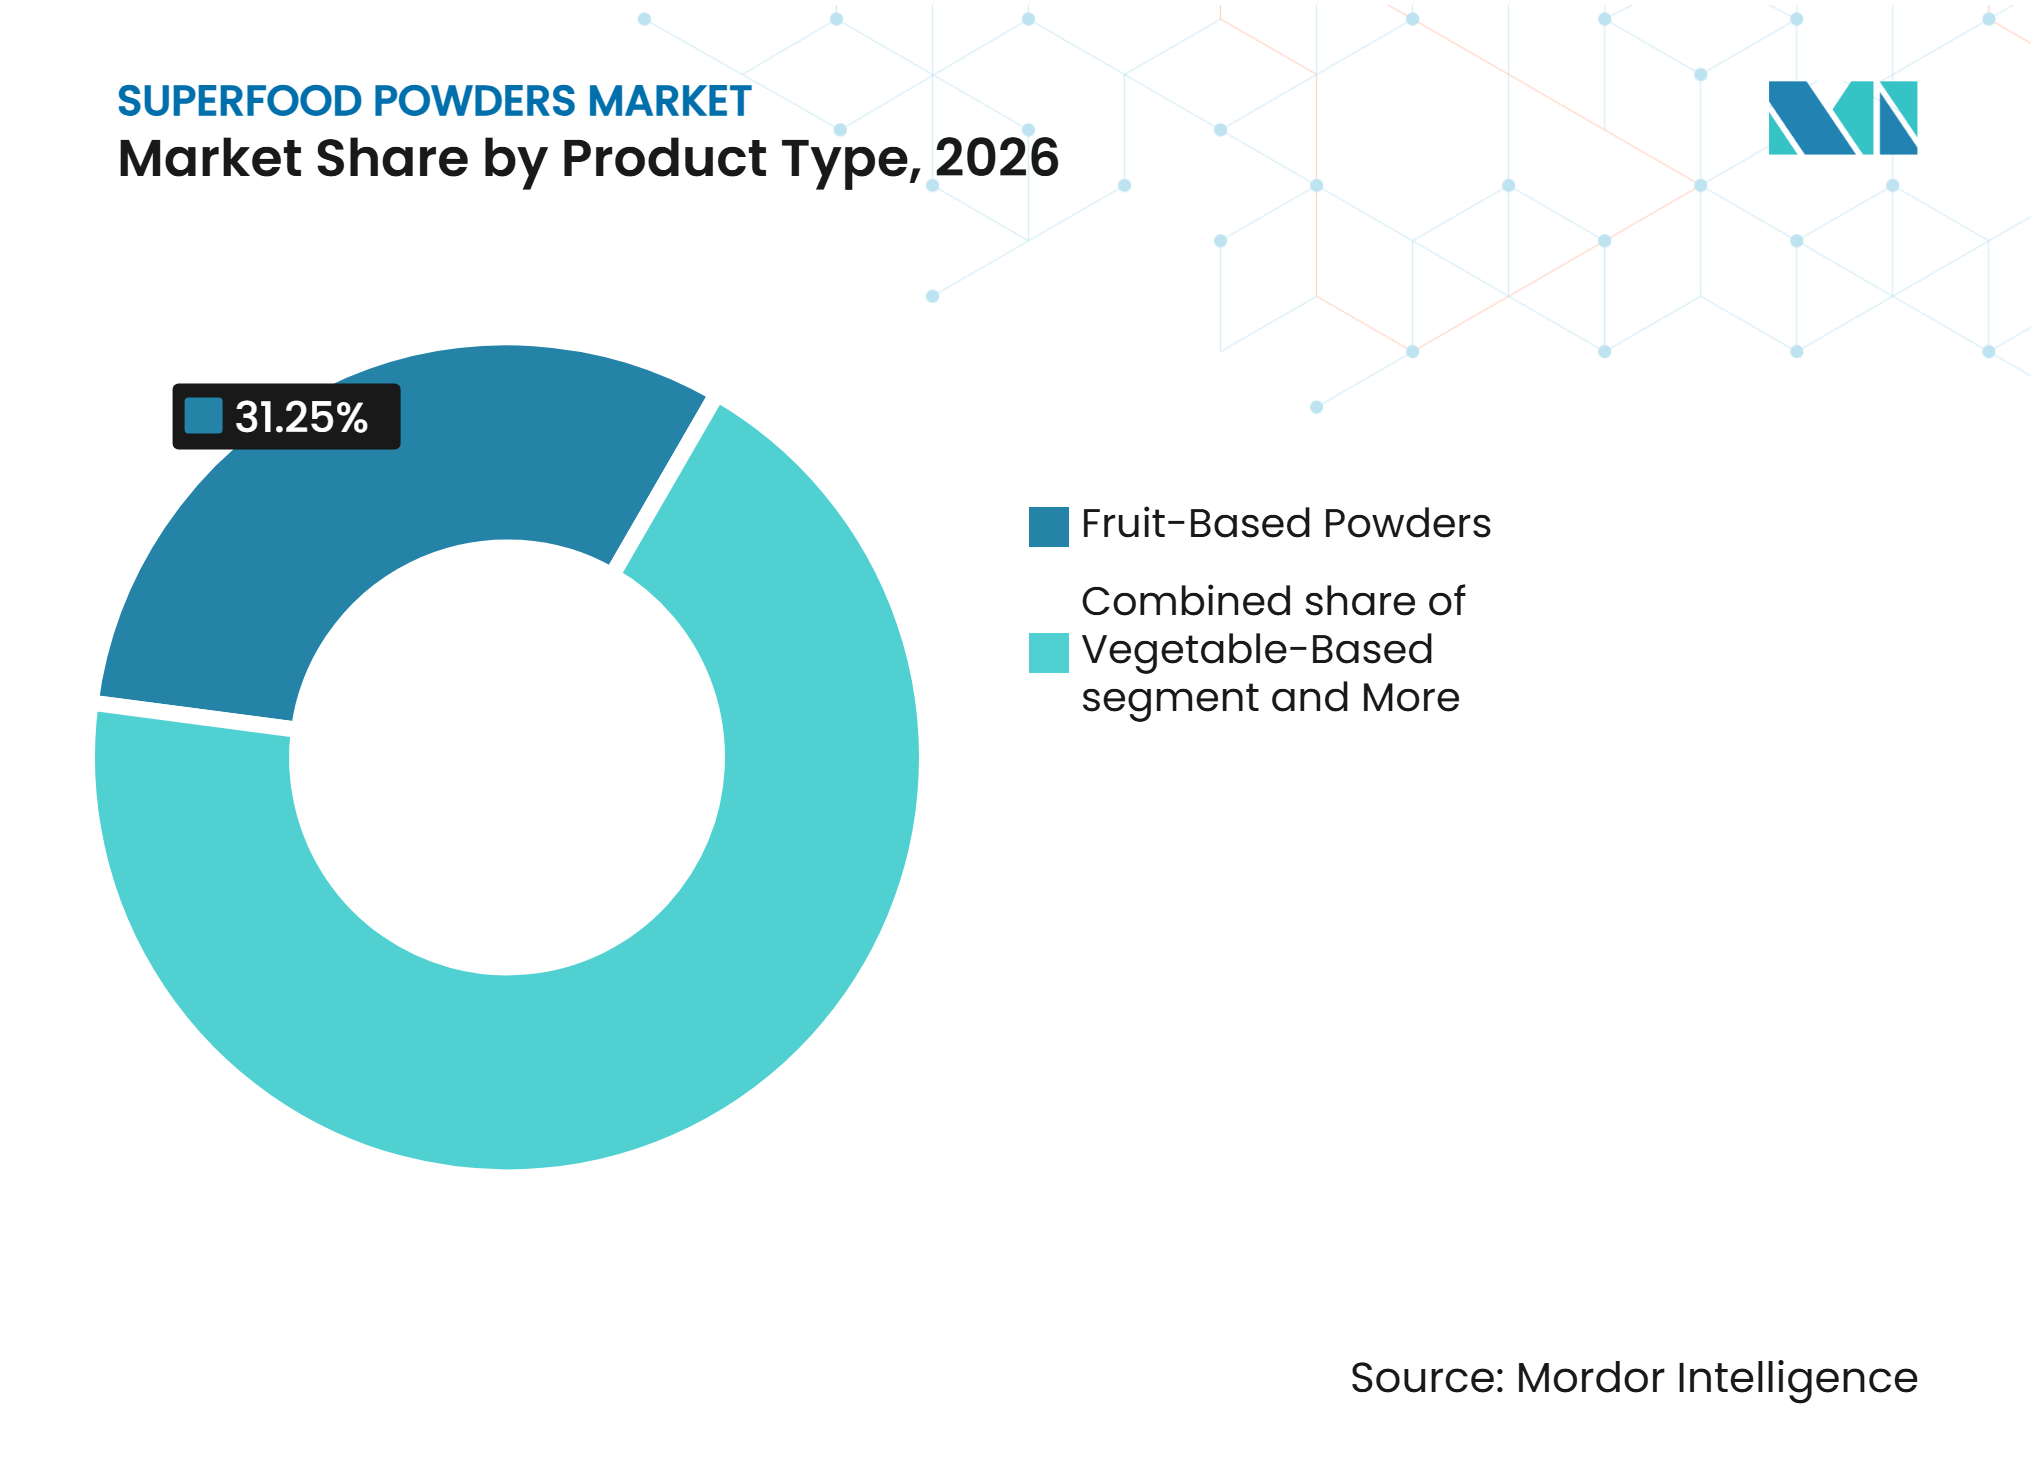
- Par type de produit, les poudres à base de fruits ont dominé avec une part de 31,25 % de la taille du marché des poudres de superaliments en 2026, tandis que les poudres à base d'algues devraient connaître la croissance la plus rapide avec un CAGR de 10,21 % sur 2027–2032.
- Par nature, les poudres de superaliments biologiques ont représenté la plus grande part à 62,82 % en 2026 et devraient croître à un CAGR de 8,52 % sur 2027–2032.
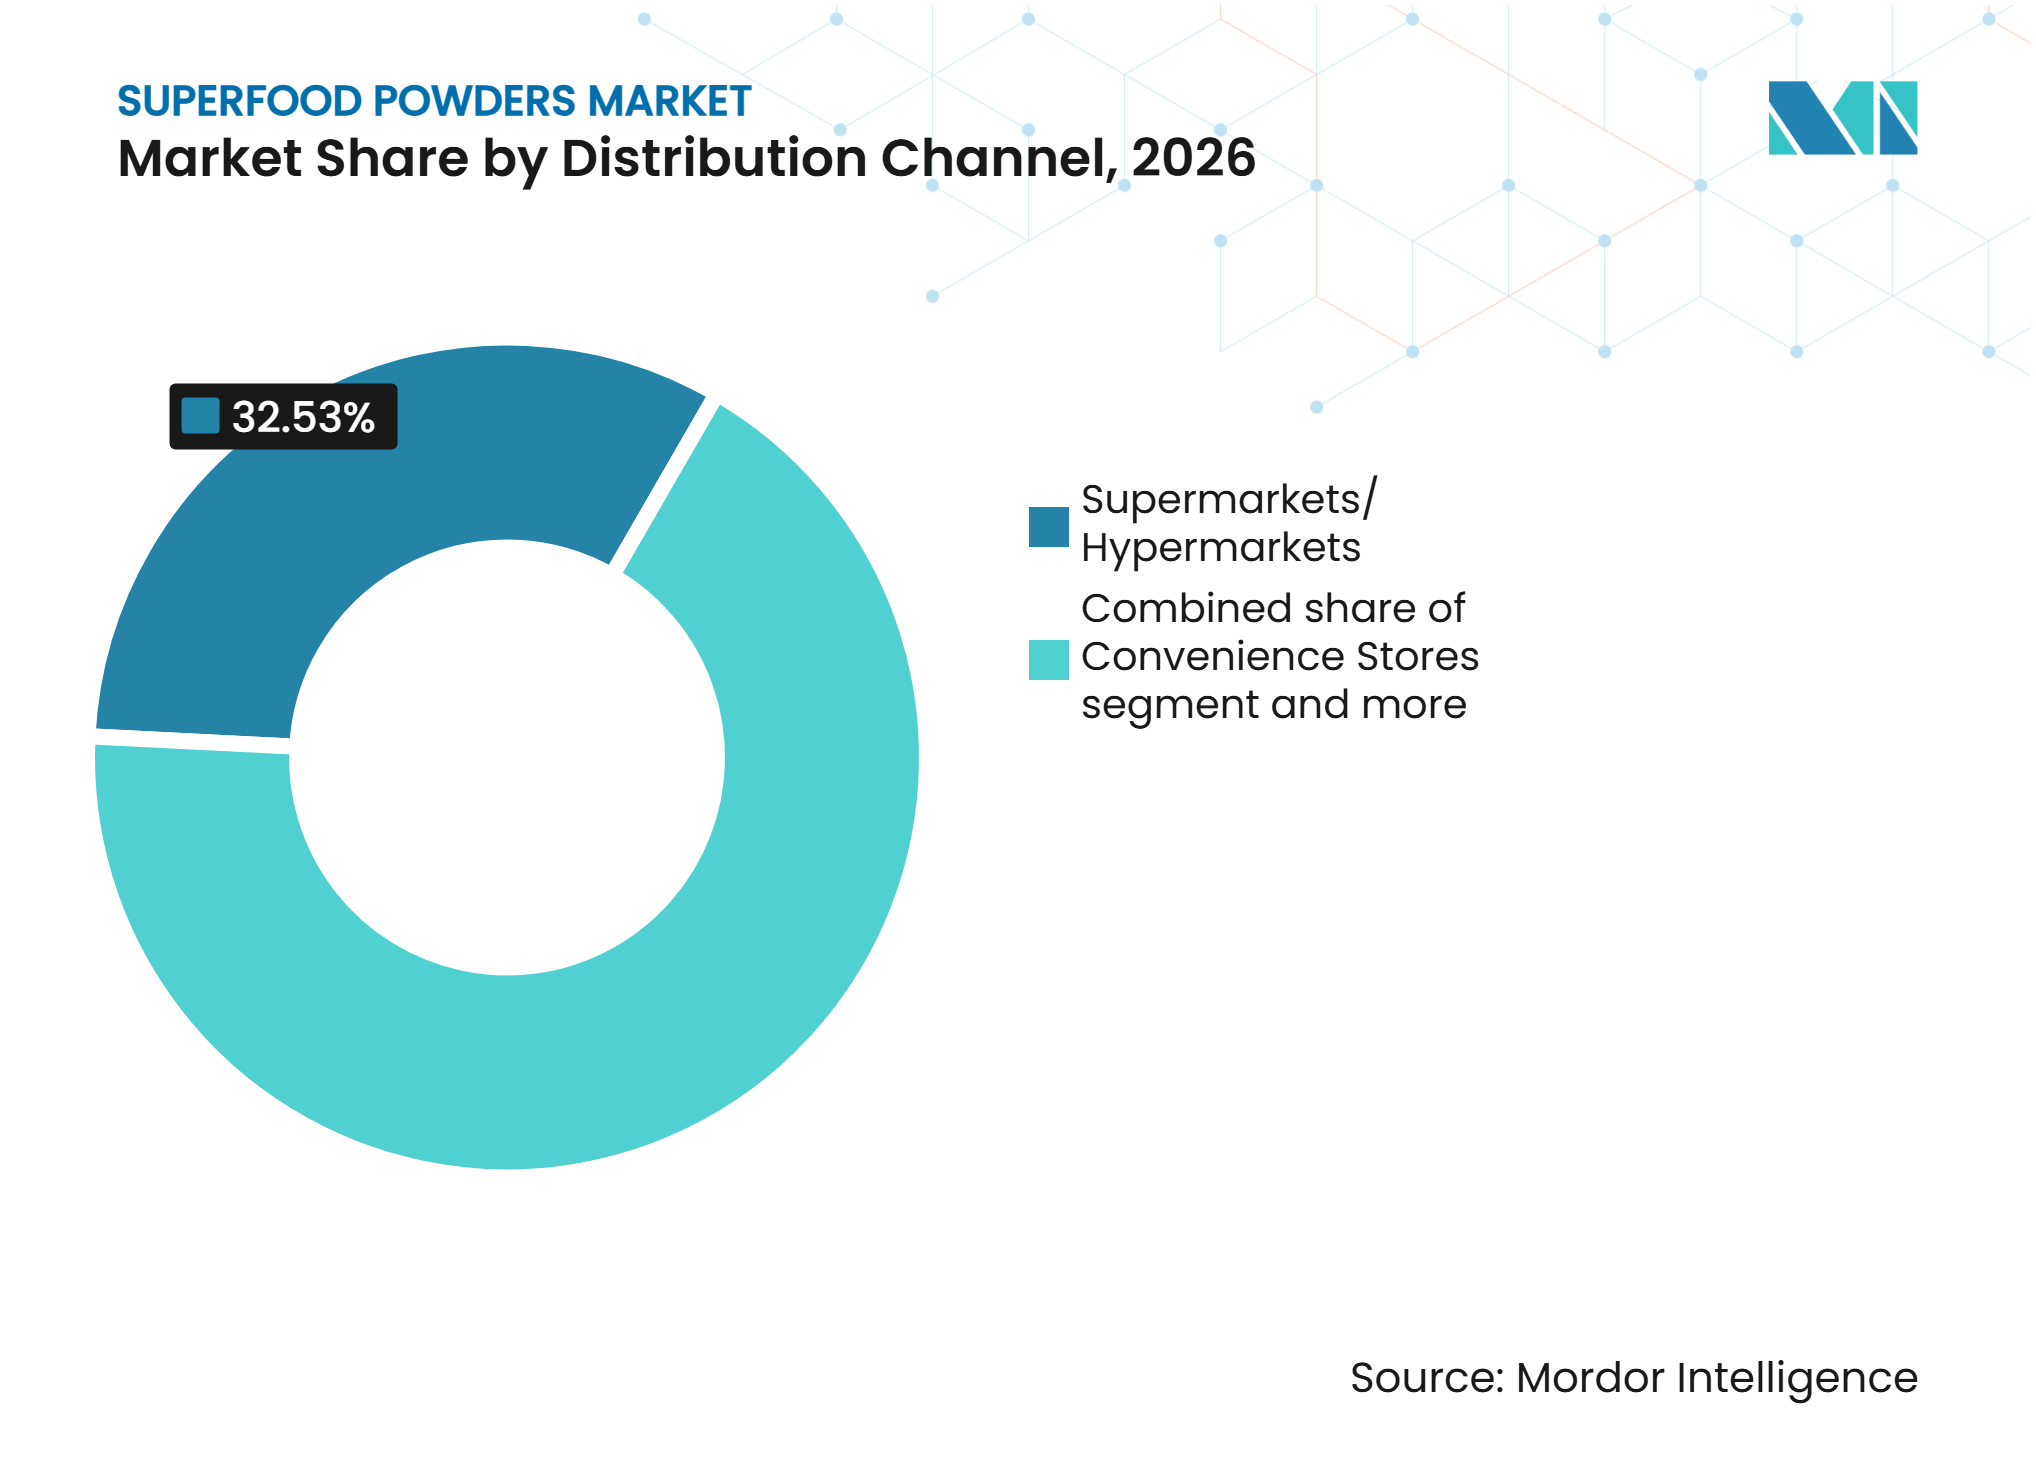
- Par canal de distribution, les supermarchés/hypermarchés ont dominé avec une part de marché de 32,53 % en 2026, tandis que les boutiques de vente en ligne devraient enregistrer la croissance la plus rapide avec un CAGR de 10,32 % sur 2027–2032.
- Parmi les zones géographiques, l'Amérique du Nord a dominé avec une part de 35,57 % du marché des poudres de superaliments en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 9,54 % sur 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Préférence croissante des consommateurs pour les aliments naturels et riches en nutriments | +1.0% | Mondial, en particulier en Amérique du Nord et en Europe, où la demande de produits alimentaires riches en nutriments et axés sur la santé est bien établie | Moyen terme (2 à 4 ans) |
| Popularité croissante des régimes à base de plantes et végétaliens | +0.8% | Mondial, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, soutenu par l'adoption croissante de régimes alimentaires à base de plantes | Moyen terme (2 à 4 ans) |
| Demande croissante de solutions nutritionnelles pratiques et prêtes à l'emploi | +0.7% | Mondial, en particulier dans les marchés urbains d'Amérique du Nord, d'Europe et d'Asie-Pacifique, où la consommation alimentaire axée sur la commodité est en augmentation | Court terme (moins de 2 ans) |
| Accent croissant sur les soins de santé préventifs et le bien-être | +0.6% | Mondial, en particulier en Amérique du Nord et en Europe, avec une sensibilisation croissante à la santé et au bien-être en Asie-Pacifique | Long terme (plus de 4 ans) |
| Popularité croissante des smoothies et des boissons fonctionnelles | +0.5% | Mondial, en particulier en Amérique du Nord et en Europe, avec des opportunités de consommation en expansion dans les marchés urbains d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Influence croissante des médias sociaux et des influenceurs du bien-être | +0.4% | Mondial, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, où les plateformes numériques influencent de plus en plus la découverte et les décisions d'achat alimentaires | Court terme (moins de 2 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les aliments naturels et riches en nutriments
La sensibilisation croissante des consommateurs à la qualité nutritionnelle soutient la demande de poudres de superaliments à base de fruits, légumes, céréales, graines et algues. Les consommateurs recherchent de plus en plus des produits alimentaires offrant des bénéfices nutritionnels grâce à des ingrédients tels que les vitamines, les minéraux, les fibres alimentaires, les antioxydants et les nutriments d'origine végétale. Le rapport Global State of Health and Wellness 2025 de NielsenIQ a révélé que 53 % des consommateurs interrogés dans 19 pays prévoyaient d'acheter davantage d'aliments riches en fibres, tandis qu'environ 40 % avaient l'intention d'augmenter leurs achats de superaliments, d'aliments végétaux riches en protéines ou d'aliments probiotiques [1]. Cette évolution vers des choix alimentaires riches en nutriments crée des opportunités pour les fabricants de positionner les poudres de superaliments comme des ingrédients pratiques pour améliorer la composition nutritionnelle des régimes alimentaires quotidiens.
Popularité croissante des régimes à base de plantes et végétaliens
L'adoption croissante de régimes alimentaires à base de plantes et végétaliens crée des opportunités pour les poudres de superaliments dérivées d'ingrédients végétaux, notamment les fruits, légumes, céréales, graines et algues. Ces ingrédients offrent aux fabricants des options pour développer des formulations nutritionnelles d'origine végétale pouvant être incorporées dans des smoothies, des boissons, des substituts de repas et d'autres produits alimentaires. Le rapport EAT-GlobeScan Grains of Truth 2024, publié en janvier 2025, a révélé que 68 % des consommateurs dans 31 marchés souhaitaient consommer davantage d'aliments à base de plantes, soulignant l'intérêt croissant pour les choix alimentaires axés sur les végétaux [2].
Demande croissante de solutions nutritionnelles pratiques et prêtes à l'emploi
Les modes de vie chargés et l'évolution des habitudes de consommation alimentaire augmentent la demande de produits nutritionnels pratiques nécessitant une préparation limitée. Les poudres de superaliments offrent un format pratique car elles peuvent être mélangées à de l'eau, du lait, des smoothies, du yaourt, des préparations pour le petit-déjeuner et d'autres aliments sans que les consommateurs aient à acheter et préparer séparément plusieurs ingrédients frais. La recherche 2025 de Tetra Pak sur les compléments alimentaires et la nutrition a identifié la commodité, la fonctionnalité, la nutrition et le bien-être général comme des facteurs importants influençant les choix des consommateurs. Son enquête a révélé que 27 % des consommateurs australiens considéraient la commodité comme importante lors de la sélection de produits alimentaires et de boissons fonctionnels, contre une moyenne mondiale de 21 % [3].
Accent croissant sur les soins de santé préventifs et le bien-être
La sensibilisation croissante à la relation entre les habitudes alimentaires et la santé à long terme encourage les consommateurs à incorporer des ingrédients riches en nutriments dans leur alimentation quotidienne. Les consommateurs envisagent de plus en plus des choix alimentaires qui soutiennent l'adéquation nutritionnelle, la santé digestive, les niveaux d'énergie et le bien-être général, créant des opportunités pour les produits contenant des ingrédients fonctionnels d'origine naturelle. Les résultats indiens de NielsenIQ tirés de son rapport Global State of Health & Wellness 2025 ont indiqué que 53 % des consommateurs indiens prennent des mesures proactives pour améliorer leur santé et leur bien-être, tandis que 64 % accordent la priorité à la transparence grâce à des informations détaillées sur les produits et à des allégations de performance [4].
Popularité croissante des smoothies et des boissons fonctionnelles
L'utilisation croissante des smoothies et des boissons fonctionnelles comme formats pratiques pour incorporer des fruits, des légumes et d'autres ingrédients riches en nutriments crée des applications supplémentaires pour les poudres de superaliments. Des ingrédients tels que l'açaï, la spiruline, l'herbe de blé, la betterave, les épinards et les poudres de baies peuvent être mélangés dans des boissons pour apporter couleur, saveur et caractéristiques nutritionnelles, tout en permettant aux fabricants de développer des formulations différenciées. La recherche 2025 de Tetra Pak sur la catégorie des compléments alimentaires et de la nutrition a identifié la fonctionnalité, la valeur nutritionnelle, la commodité et le bien-être général comme des considérations importantes influençant les choix des consommateurs dans les produits alimentaires et de boissons fonctionnels.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Prix élevés des produits et contraintes d'accessibilité financière | −0.8% | Mondial, en particulier dans les marchés sensibles aux prix d'Asie-Pacifique, d'Amérique du Sud et du Moyen-Orient et de l'Afrique, où les produits nutritionnels haut de gamme peuvent se heurter à des obstacles d'accessibilité financière | Moyen terme (2 à 4 ans) |
| Fluctuations de la disponibilité et des prix des matières premières | −0.7% | Mondial, en particulier dans les régions dépendantes de la production agricole saisonnière et des importations de fruits, légumes, céréales, graines et ingrédients à base d'algues de spécialité | Long terme (plus de 4 ans) |
| Concurrence intense et défis de différenciation des produits | −0.5% | Mondial, en particulier en Amérique du Nord et en Europe, où les marques de superaliments établies et l'expansion des offres sous marque propre augmentent la pression concurrentielle | Moyen terme (2 à 4 ans) |
| Durée de conservation plus courte et préoccupations concernant la stabilité des nutriments | −0.4% | Mondial, en particulier dans les marchés avec des circuits de distribution plus longs, des conditions de stockage difficiles et un accès limité aux technologies avancées de traitement et d'emballage | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prix élevés des produits et contraintes d'accessibilité financière
La production de poudres de superaliments peut impliquer des coûts de matières premières, de traitement et d'emballage plus élevés que les ingrédients alimentaires en poudre conventionnels, en particulier lorsque les fabricants utilisent des fruits biologiques, des légumes de spécialité, des baies exotiques ou des ingrédients à base d'algues. L'approvisionnement en ingrédients tels que la spiruline, la chlorelle, l'açaï, la moringa et d'autres plantes de spécialité peut nécessiter des conditions de culture spécifiques, des pratiques de récolte spécialisées et des procédures supplémentaires de contrôle de la qualité. La certification biologique, les tests de contaminants, le séchage, le broyage et l'emballage contrôlé en humidité peuvent encore augmenter les coûts de production. Ces dépenses peuvent se traduire par des prix de détail premium, limitant l'accessibilité parmi les consommateurs sensibles aux prix, en particulier dans les marchés en développement où les poudres de superaliments sont en concurrence avec les produits nutritionnels conventionnels et les alternatives alimentaires fraîches.
Fluctuations de la disponibilité et des prix des matières premières
La fabrication de poudres de superaliments dépend de la disponibilité et de la qualité constante des matières premières agricoles et botaniques, notamment les fruits, légumes, céréales, graines et algues. Plusieurs ingrédients sont influencés par les cycles de récolte saisonniers, les conditions de culture régionales, la variabilité climatique et la concentration géographique des cultures. Par exemple, la disponibilité de l'açaï et d'autres fruits tropicaux dépend des conditions de production dans des régions de culture spécifiques, tandis que les ingrédients à base d'algues nécessitent des conditions de culture et de traitement contrôlées. Les événements météorologiques défavorables, l'évolution des rendements agricoles, les perturbations du transport et les fluctuations des coûts des intrants peuvent affecter les calendriers d'approvisionnement et augmenter les charges d'exploitation des fabricants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les poudres à base de fruits dominent tandis que les poudres à base d'algues se développent plus rapidementEn 2026, les poudres à base de fruits représentaient 31,25 % du marché des poudres de superaliments, ce qui en fait le type de produit dominant. Leur position reflète la demande d'ingrédients pratiques dérivés de fruits pouvant être incorporés dans des smoothies, des boissons, des mélanges pour le petit-déjeuner et des produits nutritionnels. Parallèlement, les poudres à base d'algues devraient enregistrer la croissance la plus rapide, avec un CAGR de 10,21 % sur 2027–2032. Des ingrédients tels que la spiruline et la chlorelle offrent des propriétés nutritionnelles d'origine végétale et soutiennent leur utilisation dans des formulations d'aliments et de boissons fonctionnels.
Les poudres à base de légumes, les poudres à base de céréales et de graines et les autres types de produits servent des applications supplémentaires dans les formulations alimentaires, de boissons et nutritionnelles. Les fabricants peuvent différencier leurs offres par la qualité des ingrédients, le positionnement nutritionnel, la saveur et la polyvalence des formulations. Un approvisionnement et un traitement cohérents resteront importants pour maintenir la qualité des produits dans toutes les catégories.



Par nature :
les poudres biologiques dominent et maintiennent leur dynamique de croissanceEn 2026, les poudres de superaliments biologiques représentaient 62,82 % du marché des poudres de superaliments, ce qui en fait le segment dominant par nature. Leur position reflète l'intérêt des consommateurs pour les ingrédients d'origine biologique et les produits alignés sur les préférences alimentaires à étiquette propre et naturelle. Les poudres de superaliments biologiques comprennent des ingrédients à base de fruits, légumes, céréales, graines et algues produits selon les exigences de certification biologique. Le segment devrait également croître à un CAGR de 8,52 % sur 2027–2032, soutenu par l'intérêt continu pour les produits alimentaires biologiques et axés sur le bien-être.
Les poudres de superaliments conventionnelles continuent de servir les consommateurs à la recherche d'une gamme plus large d'options d'ingrédients et de prix potentiellement plus accessibles. Cependant, les fabricants des deux catégories doivent maintenir la traçabilité des ingrédients, la qualité des produits et la cohérence nutritionnelle. Pour les produits biologiques, la conformité à la certification et un approvisionnement fiable restent particulièrement importants.
Par canal de distribution :
les supermarchés et hypermarchés dominent tandis que les boutiques de vente en ligne se développent plus rapidementEn 2026, les supermarchés et hypermarchés représentaient 32,53 % du marché des poudres de superaliments, ce qui en fait le canal de distribution dominant. Leur position reflète la disponibilité de produits nutritionnels emballés au sein des réseaux de distribution alimentaire établis, où les consommateurs peuvent comparer les marques, les ingrédients et les formats de produits. Parallèlement, les boutiques de vente en ligne devraient enregistrer la croissance la plus rapide, avec un CAGR de 10,32 % sur 2027–2032. Les plateformes de commerce électronique offrent accès à une gamme de produits plus large, à des marques de niche, à des options d'abonnement et à des informations détaillées sur les produits.
Les épiceries de proximité et les magasins spécialisés offrent un accès supplémentaire via des formats de vente au détail plus petits et des assortiments de produits axés sur la santé. D'autres canaux de distribution contribuent également à la portée du marché. Les fabricants sont de plus en plus tenus de maintenir une disponibilité cohérente des produits, des informations claires sur les produits et un emballage adapté sur les canaux de vente au détail en ligne et hors ligne.

Analyse géographique
Marché des poudres de superaliments en Amérique du Nord
L'Amérique du Nord représentait 35,57 % du marché des poudres de superaliments en 2026, ce qui en fait le plus grand marché régional. Les États-Unis et le Canada représentent des marchés importants pour les poudres à base de fruits, de légumes et d'algues, soutenus par l'intérêt des consommateurs pour les aliments riches en nutriments, les régimes à base de plantes et les produits nutritionnels pratiques. Les poudres de superaliments à base d'ingrédients tels que les baies, l'açaï, la spiruline et l'herbe de blé peuvent être incorporées dans des smoothies, des boissons fonctionnelles, des mélanges pour le petit-déjeuner et des produits diététiques. Les détaillants spécialisés établis, les supermarchés et les plateformes en ligne offrent également aux fabricants de multiples voies pour atteindre les consommateurs.
Marché des poudres de superaliments en Asie-Pacifique
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, avec un CAGR de 9,54 % sur 2027–2032. La sensibilisation croissante à la santé, l'intérêt grandissant pour la nutrition à base de plantes et l'accès élargi aux produits de bien-être emballés soutiennent les opportunités en Chine, en Inde, au Japon, en Australie et dans d'autres marchés régionaux. Des ingrédients tels que la moringa, le curcuma, le matcha, la spiruline et les poudres de fruits offrent aux fabricants des opportunités de développer des produits combinant un positionnement nutritionnel avec des ingrédients régionaux familiers. Cependant, les entreprises doivent adapter les formulations, les profils de saveurs, les tailles d'emballage et les prix aux préférences variées selon les pays.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe offre des opportunités grâce à la demande de produits nutritionnels biologiques, à base de plantes et à étiquette propre, soutenant l'utilisation de poudres à base de fruits, légumes, céréales, graines et algues. L'Amérique du Sud bénéficie de la disponibilité d'ingrédients botaniques et de fruits diversifiés, notamment l'açaï, qui peut soutenir la transformation locale et le développement de produits à base de poudres de superaliments. Au Moyen-Orient et en Afrique, l'intérêt croissant pour les aliments axés sur la santé et la disponibilité plus large dans les commerces de détail créent des opportunités pour les ingrédients nutritionnels emballés et les applications alimentaires fonctionnelles. Dans ces régions, les fabricants doivent gérer l'approvisionnement en matières premières, la certification biologique, l'accessibilité financière des produits et les exigences de distribution tout en adaptant les formulations aux préférences des consommateurs locaux.
Paysage concurrentiel
Concentration du Marché
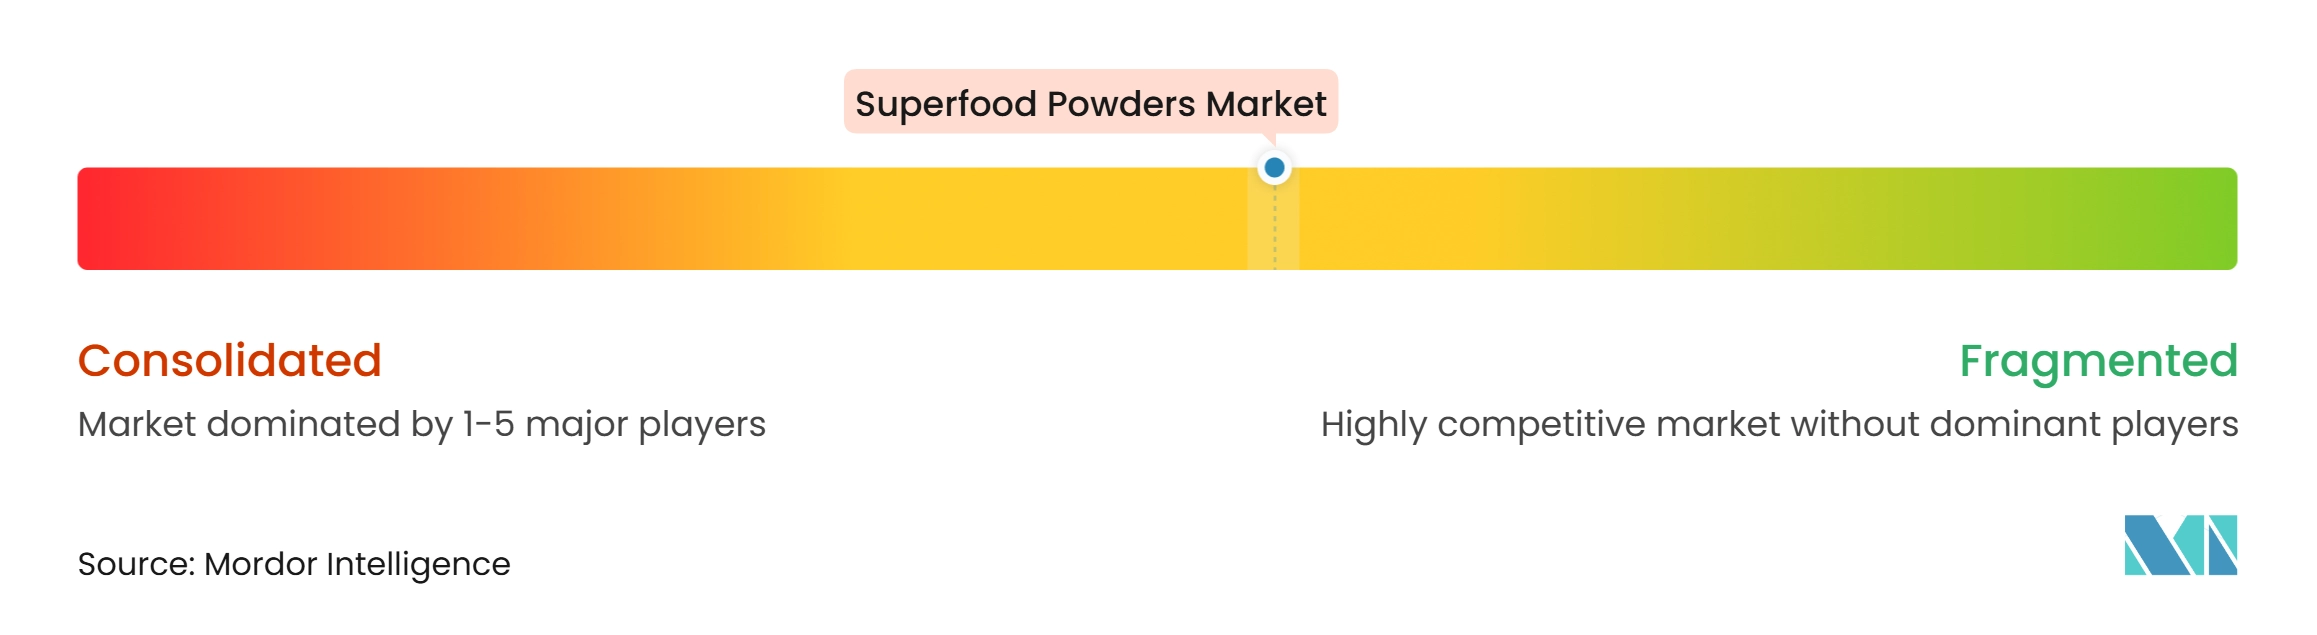
Le marché des poudres de superaliments comprend des marques spécialisées en superaliments, des entreprises d'alimentation biologique, des fabricants de compléments nutritionnels et des entreprises diversifiées d'ingrédients alimentaires qui se font concurrence par l'innovation produit, l'approvisionnement en ingrédients, le positionnement de marque et la portée de distribution. Des entreprises telles que Sunfood Superfoods, Navitas Organics, Nature's Superfoods, OMG Superfoods et Terrasoul Superfoods se concentrent sur des portefeuilles de produits axés sur les superaliments, tandis que des entreprises plus grandes telles que Glanbia et GNC participent via des offres plus larges en nutrition et compléments alimentaires. Leurs positions concurrentielles varient selon la gamme de produits, la spécialisation en ingrédients, la notoriété de la marque et l'accès aux canaux de distribution en magasin et en ligne.
Les stratégies concurrentielles sur le marché des poudres de superaliments se concentrent sur l'élargissement des portefeuilles d'ingrédients, l'introduction de formulations mélangées, le renforcement du positionnement biologique et le développement de produits pour des applications nutritionnelles spécifiques. Par exemple, Navitas Organics propose des poudres telles que l'açaï, le cacao, le camu, le goji, le maca et la graine de chia, ainsi que des mélanges ciblant différentes applications nutritionnelles. Sunfood Superfoods commercialise des poudres individuelles, notamment la betterave, le maca, la moringa et l'açaï, ainsi que des mélanges de smoothies et de légumes verts à base de superaliments. Terrasoul Superfoods propose des poudres à base de fruits, légumes, algues et végétaux, notamment l'açaï, la betterave, la spiruline, la chlorelle et l'herbe d'orge. Ces portefeuilles illustrent comment les marques spécialisées se différencient par la variété des ingrédients, le positionnement biologique et les formats mélangés pratiques.
L'approvisionnement en ingrédients et la distribution restent des considérations concurrentielles importantes. Les entreprises ayant accès à des fournisseurs agricoles fiables, à des intrants certifiés biologiques et à des capacités de traitement adaptées peuvent soutenir la cohérence des produits et maintenir la qualité dans leurs portefeuilles. Les plateformes en ligne établies, les supermarchés et les détaillants spécialisés en santé aident également les marques à atteindre les consommateurs à la recherche d'ingrédients spécifiques et de formats nutritionnels. Cependant, la disponibilité saisonnière des matières premières, les fluctuations de prix, les exigences de certification et la stabilité des nutriments pendant le traitement et le stockage peuvent affecter les coûts d'exploitation et la qualité des produits. Les fabricants doivent également s'assurer que l'étiquetage des produits, les allégations nutritionnelles et les certifications biologiques sont conformes aux réglementations de leurs marchés cibles. Ces facteurs font de l'approvisionnement fiable, du contrôle de la qualité, de la différenciation des produits et d'une distribution efficace des domaines de concurrence importants.
Leaders du secteur des poudres de superaliments
-
Sunfood Superfoods
-
Navitas Organics
-
Glanbia PLC (Amazing Grass)
-
Terrasoul Superfoods
-
Nutiva
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des poudres de superaliments Entreprises couvertes dans ce rapport
- Sunfood Superfoods
- Navitas Organics
- Nature's Superfoods LLP
- OMG Superfoods
- Aduna Ltd.
- Impact Foods International Ltd.
- Nutrisure Ltd T/A Naturya
- Mannatech Inc
- Glanbia PLC (Amazing Grass)
- Terrasoul Superfoods
- Healthy Truth
- GNC Holdings
- Iovate Health Sciences International Inc.
- Kuli Kuli Foods.
- Morlife Healthcare Pvt. Ltd.
- Del Monte Pacific Ltd.
- Laird Superfood, Inc.
- BoKU Superfood
- Creative Nature Ltd.
- Nutiva
Développements industriels récents dans Marché des poudres de superaliments
- Octobre 2026 : Greenspace Herbs a lancé Morimin, un ingrédient à base de Moringa combinant de la poudre de feuilles entières de Moringa oleifera avec un extrait de feuilles standardisé. Présenté à Nutraverse en Inde, la formulation est disponible pour les marques de nutraceutiques et d'aliments en Inde et aux États-Unis, élargissant l'application de la Moringa dans les produits nutritionnels axés sur les minéraux.
- Août 2026 : Rapid Organic Pvt. Ltd. a lancé l'enveloppe de psyllium biologique et la poudre de moringa biologique lors de l'événement BIOFACH le 6 août 2026. Ces lancements ont élargi le portefeuille d'ingrédients biologiques de l'entreprise et renforcé sa présence sur le marché des ingrédients en poudre à base de plantes et d'origine biologique.
- Juillet 2026 : Plexus Worldwide a introduit Superfoods, une poudre de légumes verts combinant plus de 40 superaliments, des champignons fonctionnels et plus de 70 minéraux à l'état de traces. La formulation comprend du chou frisé biologique, du brocoli, des épinards, des fruits et légumes fermentés et des fibres prébiotiques, élargissant le portefeuille de l'entreprise aux poudres de légumes verts multi-ingrédients positionnées autour de la nutrition quotidienne et du bien-être.
- Février 2026 : Marico Limited a signé des accords définitifs pour acquérir une participation de 60 % dans Cosmix Wellness Private Limited, propriétaire de la marque de bien-être fonctionnel axée sur le numérique Cosmix. Son portefeuille comprend des poudres de protéines à base de plantes, des poudres de protéines de levure fermentée et des mélanges de superaliments fonctionnels.
Périmètre du rapport mondial sur le marché des poudres de superaliments
Pour cette étude, le marché des poudres de superaliments est défini comme la valeur des ventes d'ingrédients alimentaires en poudre produits commercialement, dérivés de fruits, légumes, céréales, graines, algues et autres sources d'origine végétale riches en nutriments, commercialisés pour leurs propriétés nutritionnelles et fonctionnelles. Le marché couvre les poudres à base de fruits, les poudres à base de légumes, les poudres à base de céréales et de graines, les poudres à base d'algues et d'autres types de produits, segmentés par nature en produits conventionnels et biologiques. Les canaux de distribution comprennent les supermarchés et hypermarchés, les épiceries de proximité, les magasins spécialisés, les boutiques de vente en ligne et d'autres canaux de distribution. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique, avec une couverture au niveau des pays telle que spécifiée dans le rapport. Le dimensionnement du marché et les prévisions sont présentés en termes de valeur (USD) et de volume (unités) pour les segments et zones géographiques définis.
Aperçu de la segmentation
| Poudres à base de fruits |
| Poudres à base de légumes |
| Poudres à base de céréales et de graines |
| Poudres à base d'algues |
| Autres types de produits |
| Conventionnel |
| Biologique |
| Supermarchés/Hypermarchés |
| Épiceries de proximité |
| Magasins spécialisés |
| Boutiques de vente en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Poudres à base de fruits | |
| Poudres à base de légumes | ||
| Poudres à base de céréales et de graines | ||
| Poudres à base d'algues | ||
| Autres types de produits | ||
| Par nature | Conventionnel | |
| Biologique | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Épiceries de proximité | ||
| Magasins spécialisés | ||
| Boutiques de vente en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des poudres de superaliments ?
Le marché des poudres de superaliments est estimé à 7,36 milliards USD en 2026 et devrait atteindre 11,25 milliards USD d'ici 2032, avec une croissance à un CAGR de 8,48 % sur 2027–2032.
Quel type de produit détient la plus grande part du marché des poudres de superaliments ?
Les poudres à base de fruits détiennent la plus grande part, représentant 31,25 % du marché en 2026.
Quel type de produit devrait connaître la croissance la plus rapide ?
Les poudres à base d'algues devraient enregistrer la croissance la plus rapide, avec un CAGR de 10,21 % sur 2027–2032.
Quelle région domine le marché des poudres de superaliments et laquelle devrait connaître la croissance la plus rapide ?
L'Amérique du Nord détient la plus grande part, représentant 35,57 % en 2026, tandis que l'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un CAGR de 9,54 % sur 2027–2032.