
Superfood-Pulver-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
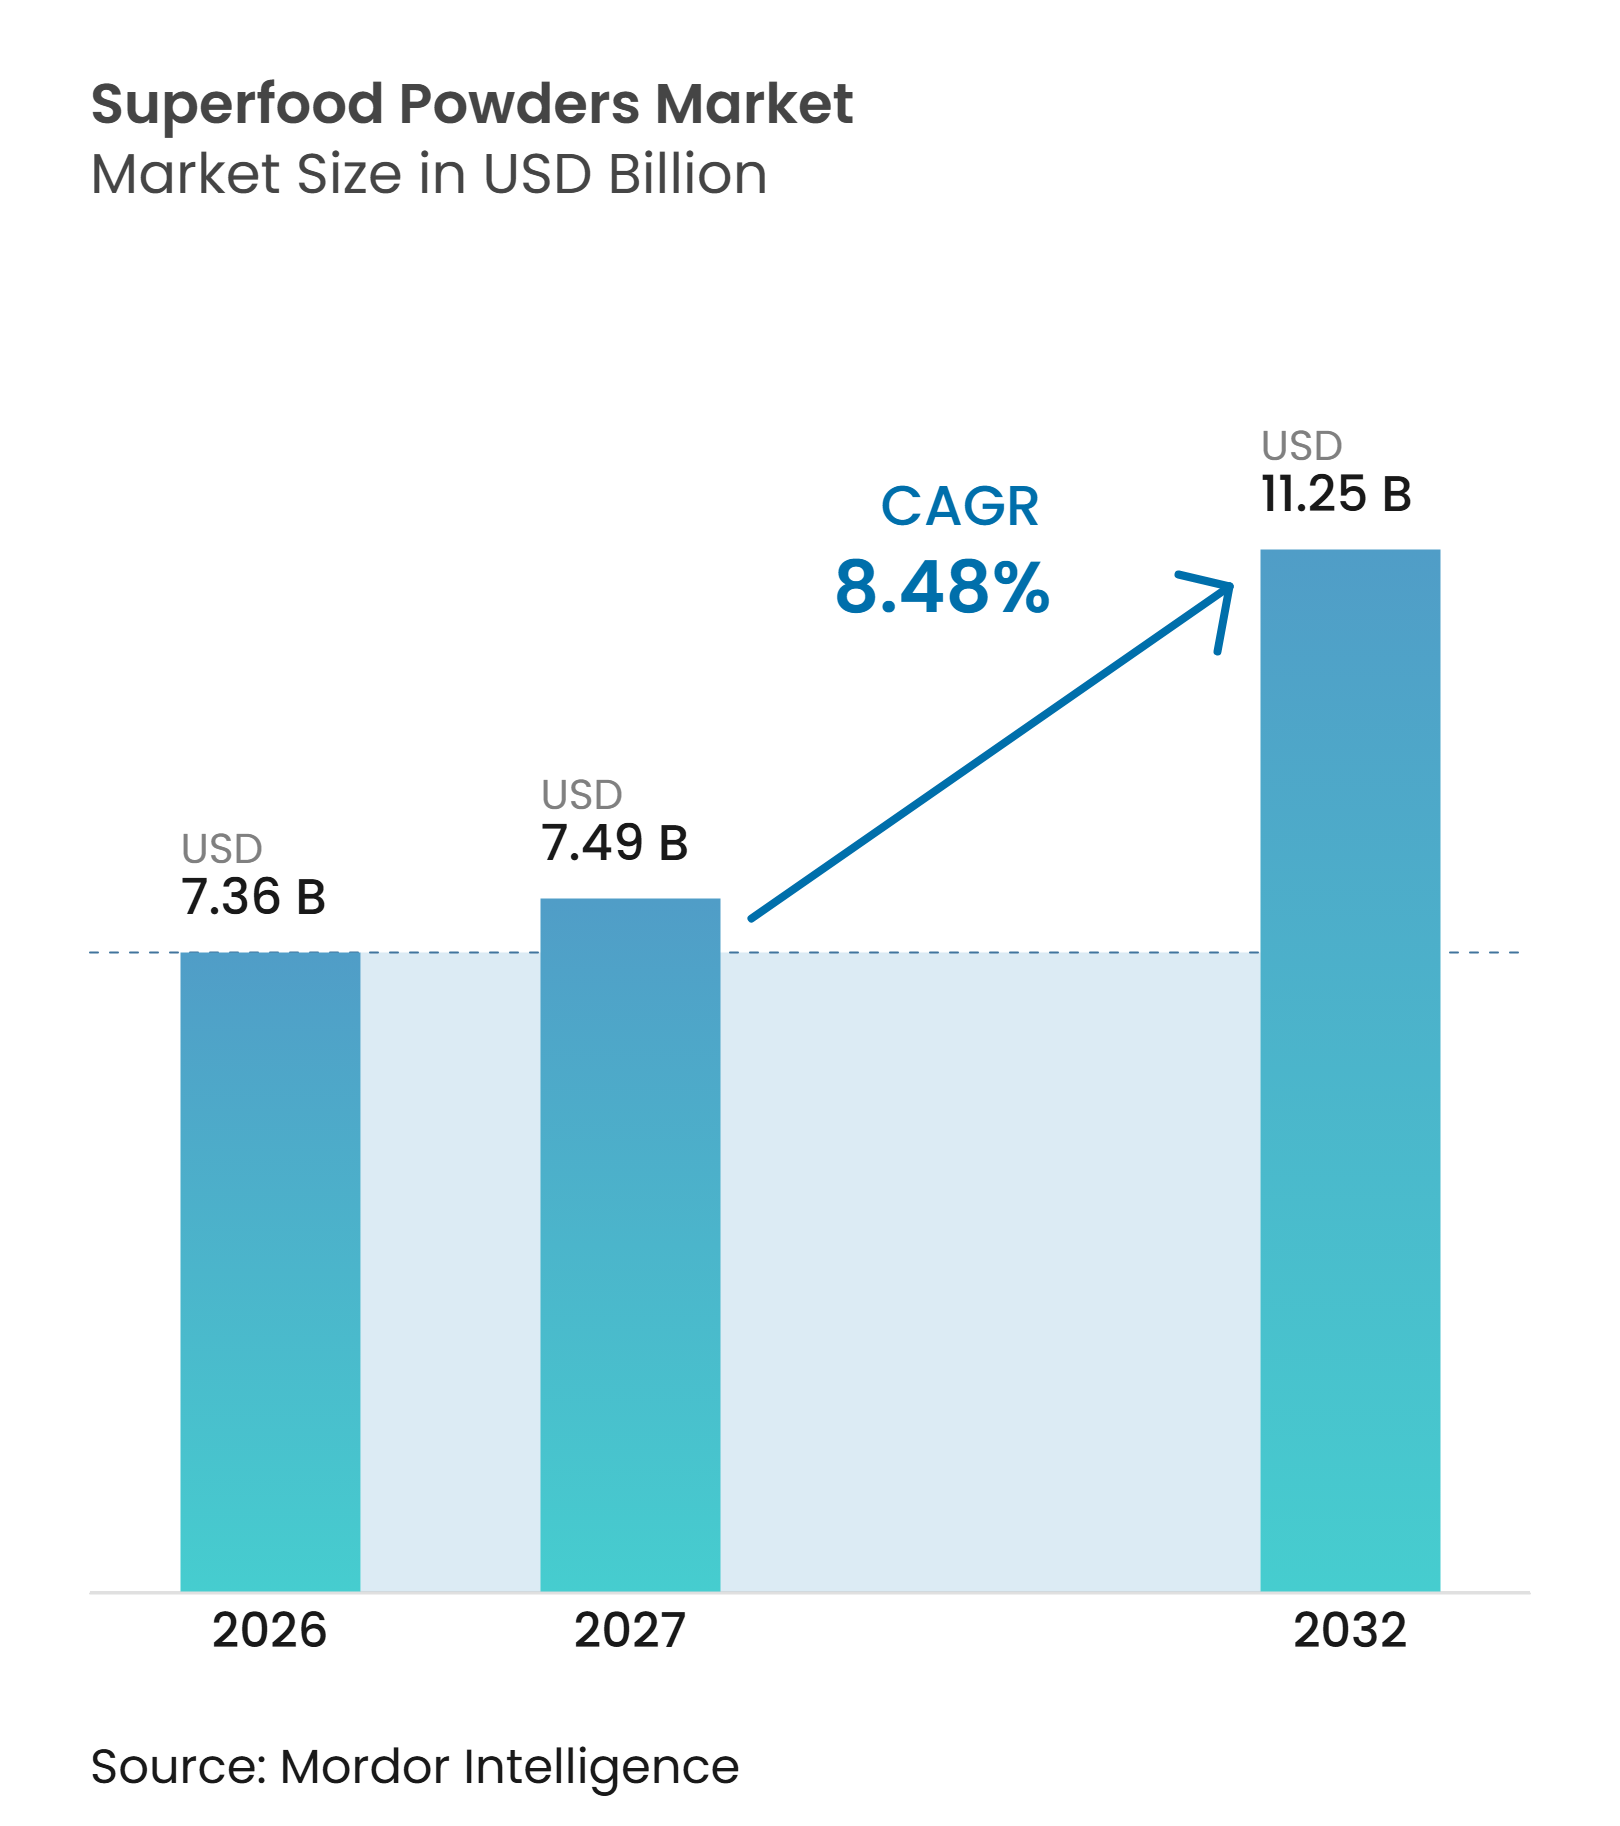
| Marktgröße (2027) | 7.49 Milliarden US-Dollar |
| Marktgröße (2032) | 11.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.48 % |
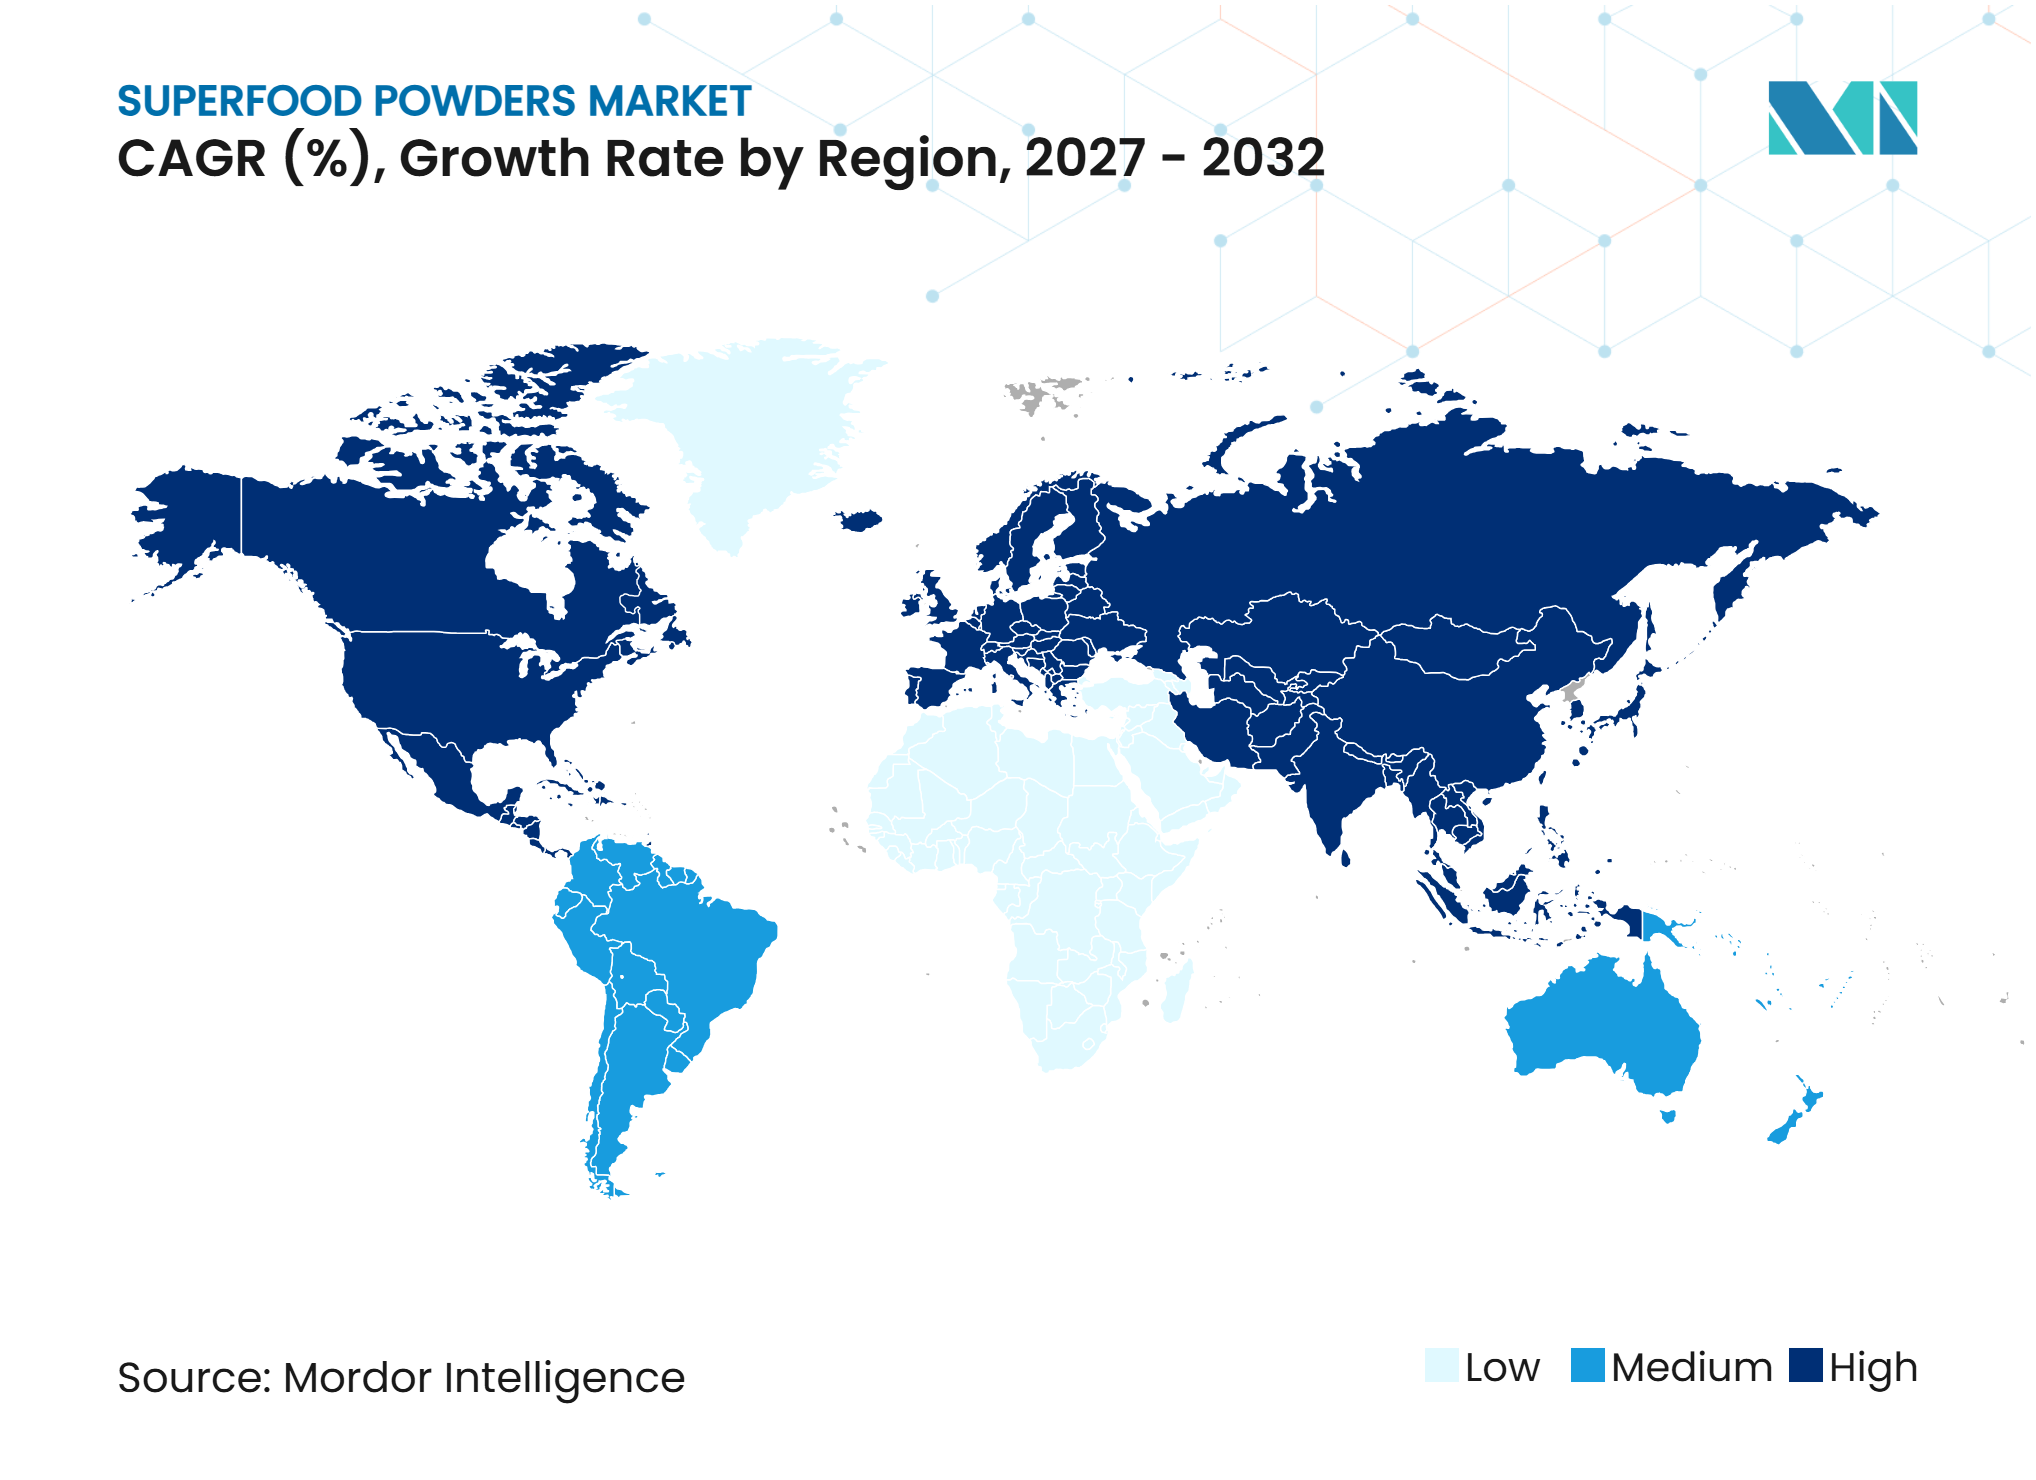
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Superfood-Pulver-Marktanalyse von Mordor Intelligence
Die globale Superfood-Pulver-Marktgröße wird voraussichtlich von 7,36 Milliarden USD im Jahr 2026 auf 7,49 Milliarden USD im Jahr 2027 steigen und bis 2032 11,25 Milliarden USD erreichen, mit einem CAGR von 8,48% über den Zeitraum 2027–2032. Das Wachstum wird durch die zunehmende Verbraucherpräferenz für natürliche und nährstoffreiche Lebensmittel, die steigende Beliebtheit pflanzenbasierter und veganer Ernährungsweisen sowie die wachsende Nachfrage nach praktischen, gebrauchsfertigen Ernährungslösungen gestützt. Der zunehmende Fokus auf präventive Gesundheitsversorgung, Wellness und funktionelle Getränke unterstützt die Akzeptanz von Superfood-Pulvern zusätzlich. Fruchtbasierte Pulver stellen das größte Produkttypsegment dar und machen 2026 31,25% des Marktes aus, während algenbasierte Pulver voraussichtlich die am schnellsten wachsende Kategorie sein werden, mit einem CAGR von 10,21%. Biologische Produkte dominieren den Markt nach Art mit einem Anteil von 62,82%, was das Verbraucherinteresse an natürlich gewonnenen und Clean-Label-Zutaten widerspiegelt. Supermärkte und Hypermärkte haben mit 32,53% den größten Anteil am Vertriebskanal, während Online-Einzelhandelsgeschäfte voraussichtlich mit dem schnellsten CAGR von 10,32% wachsen werden. Geografisch gesehen hält Nordamerika mit 35,57% den größten Marktanteil, während Asien-Pazifik voraussichtlich die am schnellsten wachsende Region sein wird, mit einem CAGR von 9,54%. Hohe Produktpreise, Schwankungen bei der Verfügbarkeit und den Kosten von Rohstoffen, intensiver Wettbewerb sowie Bedenken hinsichtlich Haltbarkeit und Nährstoffstabilität könnten die Marktexpansion jedoch einschränken.
Wichtigste Erkenntnisse des Berichts
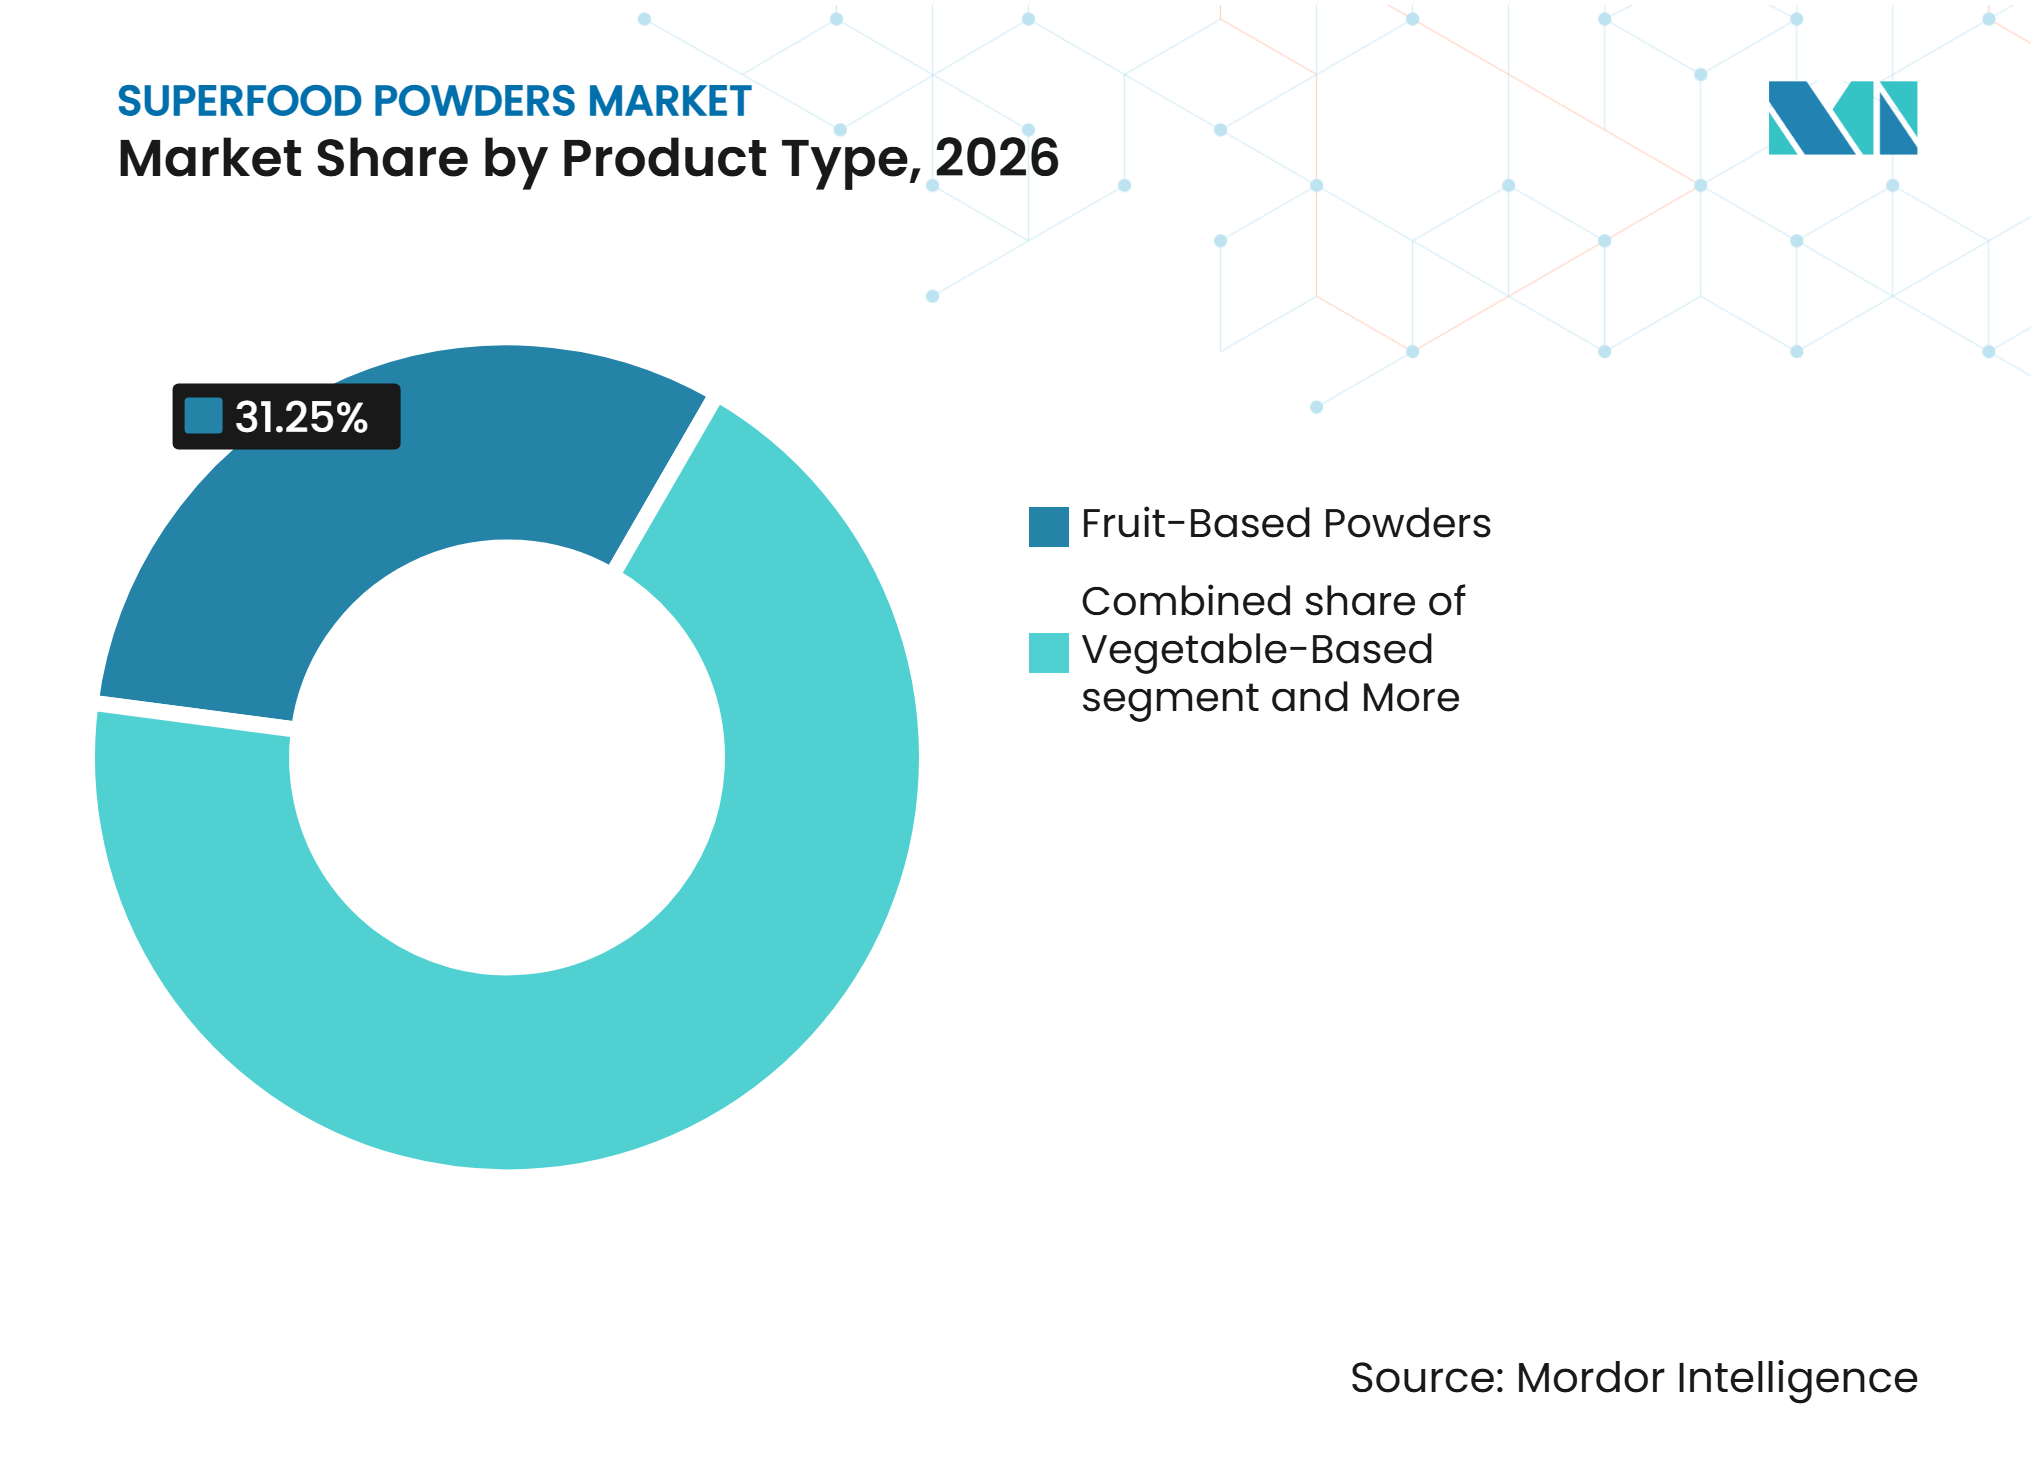
- Nach Produkttyp führten fruchtbasierte Pulver mit einem Anteil von 31,25% an der Superfood-Pulver-Marktgröße im Jahr 2026, während algenbasierte Pulver voraussichtlich am schnellsten mit einem CAGR von 10,21% über 2027–2032 wachsen werden.
- Nach Art machten biologische Superfood-Pulver 2026 mit 62,82% den größten Anteil aus und werden voraussichtlich mit einem CAGR von 8,52% über 2027–2032 wachsen.
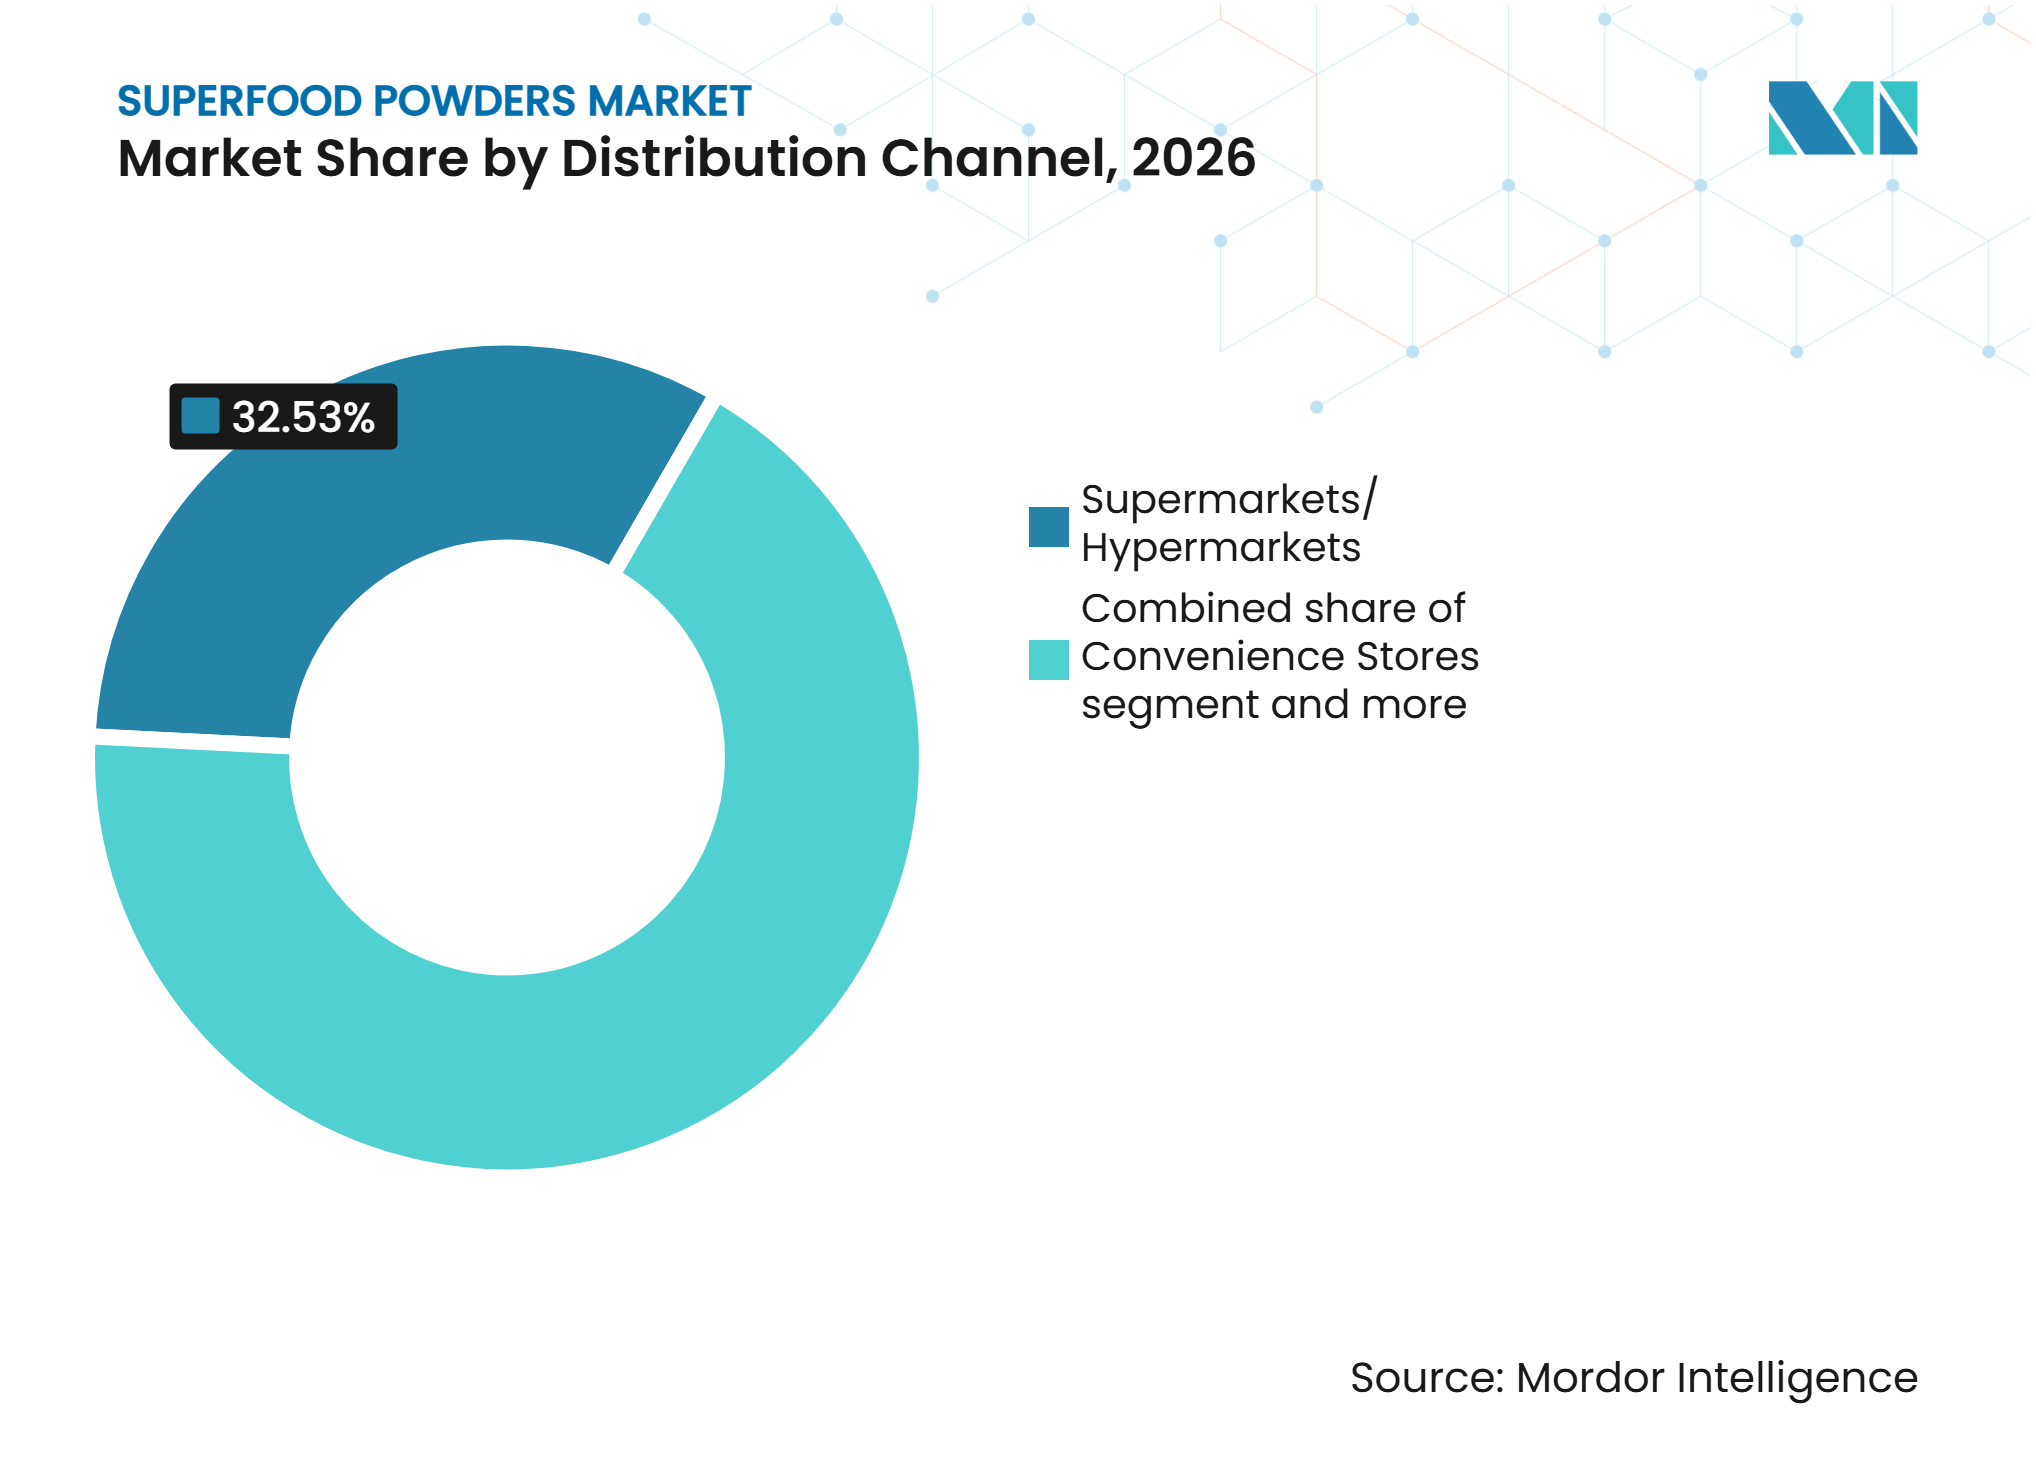
- Nach Vertriebskanal dominierten Supermärkte/Hypermärkte mit einem Marktanteil von 32,53% im Jahr 2026, während Online-Einzelhandelsgeschäfte voraussichtlich das schnellste Wachstum mit einem CAGR von 10,32% über 2027–2032 verzeichnen werden.
- Unter den Regionen führte Nordamerika mit einem Anteil von 35,57% am Superfood-Pulver-Markt im Jahr 2026, während Asien-Pazifik voraussichtlich am schnellsten mit einem CAGR von 9,54% über 2027–2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachsende Verbraucherpräferenz für natürliche und nährstoffreiche Lebensmittel | +1.0% | Global, insbesondere Nordamerika und Europa, wo die Nachfrage nach nährstoffdichten und gesundheitsorientierten Lebensmittelprodukten gut etabliert ist | Mittelfristig (2–4 Jahre) |
| Steigende Beliebtheit pflanzenbasierter und veganer Ernährungsweisen | +0.8% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik, unterstützt durch die zunehmende Verbreitung pflanzenbasierter Ernährungsmuster | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach praktischen und gebrauchsfertigen Ernährungslösungen | +0.7% | Global, insbesondere städtische Märkte in Nordamerika, Europa und Asien-Pazifik, wo der convenience-orientierte Lebensmittelkonsum zunimmt | Kurzfristig (Weniger als 2 Jahre) |
| Zunehmender Fokus auf präventive Gesundheitsversorgung und Wellness | +0.6% | Global, insbesondere Nordamerika und Europa, mit wachsendem Gesundheits- und Wellnessbewusstsein in Asien-Pazifik | Langfristig (Mehr als 4 Jahre) |
| Wachsende Beliebtheit von Smoothies und funktionellen Getränken | +0.5% | Global, insbesondere Nordamerika und Europa, mit expandierenden Konsummöglichkeiten in städtischen Märkten Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Wachsender Einfluss von sozialen Medien und Wellness-Influencern | +0.4% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik, wo digitale Plattformen die Lebensmittelentdeckung und Kaufentscheidungen zunehmend beeinflussen | Kurzfristig (Weniger als 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbraucherpräferenz für natürliche und nährstoffreiche Lebensmittel
Das zunehmende Verbraucherbewusstsein für Ernährungsqualität unterstützt die Nachfrage nach Superfood-Pulvern aus Früchten, Gemüse, Getreide, Samen und Algen. Verbraucher suchen zunehmend nach Lebensmitteln, die durch Inhaltsstoffe wie Vitamine, Mineralstoffe, Ballaststoffe, Antioxidantien und pflanzenbasierte Nährstoffe ernährungsphysiologische Vorteile bieten. Der NielsenIQ-Bericht „Global State of Health and Wellness 2025” ergab, dass 53% der befragten Verbraucher in 19 Ländern planten, mehr ballaststoffreiche Lebensmittel zu kaufen, während etwa 40% beabsichtigten, den Kauf von Superfoods, proteinreichen pflanzenbasierten Lebensmitteln oder probiotischen Lebensmitteln zu steigern [1]. Dieser Wandel hin zu nährstoffdichten Lebensmittelentscheidungen schafft Möglichkeiten für Hersteller, Superfood-Pulver als praktische Zutaten zur Verbesserung der Nährstoffzusammensetzung alltäglicher Ernährung zu positionieren.
Steigende Beliebtheit pflanzenbasierter und veganer Ernährungsweisen
Die zunehmende Verbreitung pflanzenbasierter und veganer Ernährungsmuster schafft Möglichkeiten für Superfood-Pulver aus pflanzlichen Zutaten, darunter Früchte, Gemüse, Getreide, Samen und Algen. Diese Zutaten bieten Herstellern Optionen zur Entwicklung pflanzlicher Ernährungsformulierungen, die in Smoothies, Getränke, Mahlzeitenersatzprodukte und andere Lebensmittel eingearbeitet werden können. Der EAT-GlobeScan-Bericht „Grains of Truth 2024”, veröffentlicht im Januar 2025, ergab, dass 68% der Verbraucher in 31 Märkten den Wunsch äußerten, mehr pflanzenbasierte Lebensmittel zu konsumieren, was das wachsende Interesse an pflanzenbetonten Ernährungsweisen unterstreicht [2].
Wachsende Nachfrage nach praktischen und gebrauchsfertigen Ernährungslösungen
Hektische Lebensstile und veränderte Lebensmittelkonsumgewohnheiten steigern die Nachfrage nach praktischen Ernährungsprodukten, die nur minimale Zubereitung erfordern. Superfood-Pulver bieten ein praktisches Format, da sie in Wasser, Milch, Smoothies, Joghurt, Frühstückszubereitungen und andere Lebensmittel eingemischt werden können, ohne dass Verbraucher mehrere frische Zutaten separat kaufen und zubereiten müssen. Tetra Paks Forschung aus dem Jahr 2025 zu Nahrungsergänzungsmitteln und Ernährung identifizierte Bequemlichkeit, Funktionalität, Ernährung und allgemeines Wohlbefinden als wichtige Faktoren, die die Verbraucherwahl beeinflussen. Die Umfrage ergab, dass 27% der australischen Verbraucher Bequemlichkeit bei der Auswahl funktioneller Lebensmittel und Getränkeprodukte als wichtig erachteten, verglichen mit einem globalen Durchschnitt von 21% [3].
Zunehmender Fokus auf präventive Gesundheitsversorgung und Wellness
Das wachsende Bewusstsein für den Zusammenhang zwischen Ernährungsgewohnheiten und langfristiger Gesundheit ermutigt Verbraucher, nährstoffreiche Zutaten in ihre tägliche Ernährung zu integrieren. Verbraucher berücksichtigen zunehmend Lebensmittelentscheidungen, die Ernährungsadäquanz, Verdauungsgesundheit, Energieniveau und allgemeines Wohlbefinden unterstützen, was Möglichkeiten für Produkte mit natürlich gewonnenen funktionellen Zutaten schafft. Die Indien-Ergebnisse von NielsenIQ aus dem Bericht „Global State of Health & Wellness 2025” zeigten, dass 53% der indischen Verbraucher proaktiv Maßnahmen ergreifen, um ihre Gesundheit und ihr Wohlbefinden zu verbessern, während 64% Transparenz durch detaillierte Produktinformationen und Leistungsaussagen priorisieren [4].
Wachsende Beliebtheit von Smoothies und funktionellen Getränken
Die zunehmende Verwendung von Smoothies und funktionellen Getränken als praktische Formate zur Einbindung von Früchten, Gemüse und anderen nährstoffreichen Zutaten schafft zusätzliche Anwendungsmöglichkeiten für Superfood-Pulver. Zutaten wie Acai, Spirulina, Weizengras, Rote Bete, Spinat und Beerenpulver können in Getränke eingemischt werden, um Farbe, Geschmack und ernährungsphysiologische Eigenschaften zu verleihen und Herstellern die Entwicklung differenzierter Formulierungen zu ermöglichen. Tetra Paks Forschung aus dem Jahr 2025 zur Kategorie Nahrungsergänzungsmittel und Ernährung identifizierte Funktionalität, Nährwert, Bequemlichkeit und allgemeines Wohlbefinden als wichtige Überlegungen, die die Verbraucherwahl bei funktionellen Lebensmitteln und Getränkeprodukten beeinflussen.
Analyse der Hemmnisswirkung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Produktpreise und Erschwinglichkeitseinschränkungen | −0.8% | Global, insbesondere preissensible Märkte in Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika, wo Premium-Ernährungsprodukte auf Erschwinglichkeitsbarrieren stoßen können | Mittelfristig (2–4 Jahre) |
| Schwankungen bei der Verfügbarkeit und den Preisen von Rohstoffen | −0.7% | Global, insbesondere Regionen, die von saisonaler landwirtschaftlicher Produktion und Importen von Spezialfrüchten, Gemüse, Getreide, Samen und algenbasierten Zutaten abhängig sind | Langfristig (Mehr als 4 Jahre) |
| Intensiver Wettbewerb und Herausforderungen bei der Produktdifferenzierung | −0.5% | Global, insbesondere Nordamerika und Europa, wo etablierte Superfood-Marken und expandierende Eigenmarkenangebote den Wettbewerbsdruck erhöhen | Mittelfristig (2–4 Jahre) |
| Kürzere Haltbarkeit und Bedenken hinsichtlich der Nährstoffstabilität | −0.4% | Global, insbesondere Märkte mit längeren Vertriebswegen, schwierigen Lagerbedingungen und eingeschränktem Zugang zu fortschrittlichen Verarbeitungs- und Verpackungstechnologien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktpreise und Erschwinglichkeitseinschränkungen
Die Produktion von Superfood-Pulvern kann höhere Rohstoff-, Verarbeitungs- und Verpackungskosten verursachen als konventionelle pulverförmige Lebensmittelzutaten, insbesondere wenn Hersteller biologische Früchte, Spezialgemüse, exotische Beeren oder algenbasierte Zutaten verwenden. Die Beschaffung von Zutaten wie Spirulina, Chlorella, Acai, Moringa und anderen Spezialbotanika kann spezifische Anbaubedingungen, spezialisierte Erntepraktiken und zusätzliche Qualitätskontrollverfahren erfordern. Bio-Zertifizierung, Schadstofftests, Trocknung, Mahlung und feuchtigkeitskontrollierte Verpackung können die Produktionskosten weiter erhöhen. Diese Ausgaben können sich in Premium-Einzelhandelspreisen niederschlagen und die Zugänglichkeit für preissensible Verbraucher einschränken, insbesondere in Entwicklungsmärkten, wo Superfood-Pulver mit konventionellen Ernährungsprodukten und frischen Lebensmittelalternativen konkurrieren.
Schwankungen bei der Verfügbarkeit und den Preisen von Rohstoffen
Die Herstellung von Superfood-Pulvern hängt von der Verfügbarkeit und gleichbleibenden Qualität landwirtschaftlicher und botanischer Rohstoffe ab, darunter Früchte, Gemüse, Getreide, Samen und Algen. Mehrere Zutaten werden von saisonalen Erntezyklen, regionalen Anbaubedingungen, klimatischen Schwankungen und geografischer Konzentration des Anbaus beeinflusst. Beispielsweise hängt die Verfügbarkeit von Acai und anderen Tropenfrüchten von den Produktionsbedingungen in bestimmten Anbauregionen ab, während algenbasierte Zutaten kontrollierte Kultivierungs- und Verarbeitungsbedingungen erfordern. Ungünstige Wetterereignisse, veränderte landwirtschaftliche Erträge, Transportunterbrechungen und Schwankungen bei den Inputkosten können Beschaffungspläne beeinträchtigen und die Betriebskosten der Hersteller erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fruchtbasierte Pulver führen, während algenbasierte Pulver schneller expandierenIm Jahr 2026 machten fruchtbasierte Pulver 31,25% des Superfood-Pulver-Marktes aus und waren damit der führende Produkttyp. Ihre Position spiegelt die Nachfrage nach praktischen fruchtbasierten Zutaten wider, die in Smoothies, Getränke, Frühstücksmischungen und Ernährungsprodukte eingearbeitet werden können. Algenbasierte Pulver werden unterdessen voraussichtlich das schnellste Wachstum verzeichnen, mit einem CAGR von 10,21% über 2027–2032. Zutaten wie Spirulina und Chlorella bieten pflanzenbasierte Ernährungseigenschaften und unterstützen ihre Verwendung in funktionellen Lebensmittel- und Getränkeformulierungen.
Gemüsebasierte Pulver, getreide- und samenbasierte Pulver sowie andere Produkttypen bedienen zusätzliche Anwendungen in Lebensmittel-, Getränke- und Ernährungsformulierungen. Hersteller können ihre Angebote durch Zutatenqualität, Ernährungspositionierung, Geschmack und Formulierungsvielseitigkeit differenzieren. Konsistente Beschaffung und Verarbeitung bleiben wichtig für die Aufrechterhaltung der Produktqualität in allen Kategorien.



Nach Art:
Biologische Pulver führen und behalten WachstumsdynamikIm Jahr 2026 machten biologische Superfood-Pulver 62,82% des Superfood-Pulver-Marktes aus und waren damit das führende Segment nach Art. Ihre Position spiegelt das Verbraucherinteresse an biologisch gewonnenen Zutaten und Produkten wider, die mit Clean-Label- und natürlichen Lebensmittelpräferenzen übereinstimmen. Biologische Superfood-Pulver umfassen Frucht-, Gemüse-, Getreide-, Samen- und Algenzutaten, die unter den Anforderungen der Bio-Zertifizierung produziert werden. Das Segment wird voraussichtlich auch mit einem CAGR von 8,52% über 2027–2032 wachsen, unterstützt durch anhaltendes Interesse an biologischen Lebensmitteln und wellnessorientierten Produkten.
Konventionelle Superfood-Pulver bedienen weiterhin Verbraucher, die eine breitere Palette an Zutatenoptionen und potenziell zugänglichere Preispunkte suchen. Hersteller in beiden Kategorien müssen jedoch die Rückverfolgbarkeit der Zutaten, die Produktqualität und die Nährstoffkonsistenz aufrechterhalten. Für biologische Produkte bleiben die Einhaltung der Zertifizierungsanforderungen und eine zuverlässige Beschaffung besonders wichtig.
Nach Vertriebskanal:
Supermärkte und Hypermärkte führen, während Online-Einzelhandelsgeschäfte schneller expandierenIm Jahr 2026 machten Supermärkte und Hypermärkte 32,53% des Superfood-Pulver-Marktes aus und waren damit der führende Vertriebskanal. Ihre Position spiegelt die Verfügbarkeit verpackter Ernährungsprodukte in etablierten Lebensmitteleinzelhandelsnetzwerken wider, wo Verbraucher Marken, Zutaten und Produktformate vergleichen können. Online-Einzelhandelsgeschäfte werden unterdessen voraussichtlich das schnellste Wachstum verzeichnen, mit einem CAGR von 10,32% über 2027–2032. E-Commerce-Plattformen bieten Zugang zu einem breiteren Produktsortiment, Nischenmarken, Abonnementoptionen und detaillierten Produktinformationen.
Convenience-Stores und Fachgeschäfte bieten zusätzlichen Zugang durch kleinere Einzelhandelsformate und gesundheitsorientierte Produktsortimente. Andere Vertriebskanäle tragen ebenfalls zur Marktreichweite bei. Hersteller sind zunehmend gefordert, eine konsistente Produktverfügbarkeit, klare Produktinformationen und geeignete Verpackungen über Online- und Offline-Einzelhandelskanäle hinweg sicherzustellen.

Geografische Analyse
Nordamerika Superfood-Pulver-Markt
Nordamerika machte 2026 35,57% des Superfood-Pulver-Marktes aus und war damit der größte regionale Markt. Die Vereinigten Staaten und Kanada stellen wichtige Märkte für fruchtbasierte, gemüsebasierte und algenbasierte Pulver dar, unterstützt durch das Verbraucherinteresse an nährstoffreichen Lebensmitteln, pflanzenbasierter Ernährung und praktischen Ernährungsprodukten. Superfood-Pulver aus Zutaten wie Beeren, Acai, Spirulina und Weizengras können in Smoothies, funktionelle Getränke, Frühstücksmischungen und Diätprodukte eingearbeitet werden. Etablierte Speziallebensmittelhändler, Supermärkte und Online-Plattformen bieten Herstellern zudem mehrere Wege, um Verbraucher zu erreichen.
Asien-Pazifik Superfood-Pulver-Markt
Asien-Pazifik wird voraussichtlich der am schnellsten wachsende regionale Markt sein, mit einem CAGR von 9,54% über 2027–2032. Zunehmendes Gesundheitsbewusstsein, wachsendes Interesse an pflanzenbasierter Ernährung und erweiterter Zugang zu verpackten Wellnessprodukten unterstützen Möglichkeiten in China, Indien, Japan, Australien und anderen regionalen Märkten. Zutaten wie Moringa, Kurkuma, Matcha, Spirulina und Fruchtpulver bieten Herstellern Möglichkeiten, Produkte zu entwickeln, die Ernährungspositionierung mit vertrauten regionalen Zutaten verbinden. Unternehmen müssen jedoch Formulierungen, Geschmacksprofile, Packungsgrößen und Preisgestaltung an die unterschiedlichen länderspezifischen Präferenzen anpassen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa bietet Möglichkeiten durch die Nachfrage nach biologischen, pflanzenbasierten und Clean-Label-Ernährungsprodukten, was die Verwendung von Frucht-, Gemüse-, Getreide-, Samen- und algenbasierten Pulvern unterstützt. Südamerika profitiert von der Verfügbarkeit vielfältiger botanischer und Fruchtzutaten, darunter Acai, die die lokale Verarbeitung und die Entwicklung von Superfood-Pulverprodukten unterstützen können. Im Nahen Osten und Afrika schaffen wachsendes Interesse an gesundheitsorientierten Lebensmitteln und eine breitere Einzelhandelsverfügbarkeit Möglichkeiten für verpackte Ernährungszutaten und funktionelle Lebensmittelanwendungen. In all diesen Regionen müssen Hersteller die Rohstoffbeschaffung, Bio-Zertifizierung, Produkterschwinglichkeit und Vertriebsanforderungen managen und gleichzeitig Formulierungen an lokale Verbraucherpräferenzen anpassen.
Wettbewerbslandschaft
Marktkonzentration
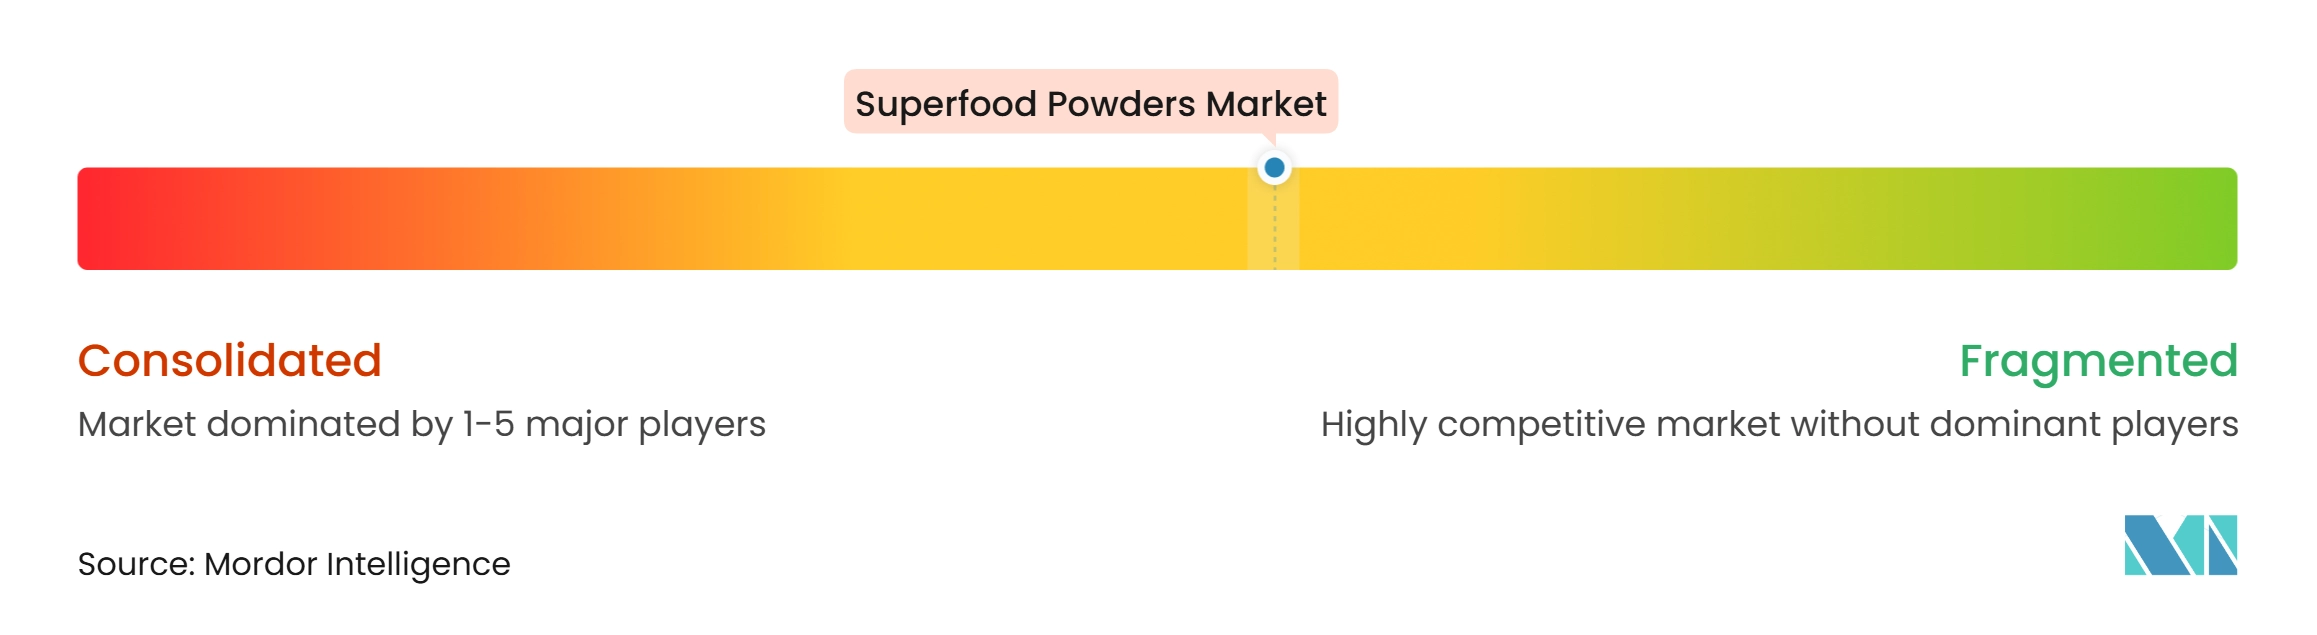
Der Superfood-Pulver-Markt umfasst spezialisierte Superfood-Marken, Bio-Lebensmittelunternehmen, Hersteller von Nahrungsergänzungsmitteln und diversifizierte Lebensmittelzutatenbetriebe, die durch Produktinnovation, Zutatengewinnung, Markenpositionierung und Vertriebsreichweite konkurrieren. Unternehmen wie Sunfood Superfoods, Navitas Organics, Nature's Superfoods, OMG Superfoods und Terrasoul Superfoods konzentrieren sich auf superfoodorientierte Produktportfolios, während größere Unternehmen wie Glanbia und GNC durch breitere Ernährungs- und Nahrungsergänzungsangebote teilnehmen. Ihre Wettbewerbspositionen variieren je nach Produktpalette, Zutatenspezializierung, Markenbekanntheit und Zugang zu Einzel- und Online-Vertriebskanälen.
Wettbewerbsstrategien im Superfood-Pulver-Markt konzentrieren sich auf die Erweiterung von Zutatenportfolios, die Einführung gemischter Formulierungen, die Stärkung der Bio-Positionierung und die Entwicklung von Produkten für spezifische Ernährungsanwendungen. Navitas Organics bietet beispielsweise Pulver wie Acai, Kakao, Camu, Goji, Maca und Chiasamen sowie Mischungen für verschiedene Ernährungsanwendungen an. Sunfood Superfoods vermarktet einzelne Pulver, darunter Rote Bete, Maca, Moringa und Acai, sowie Superfood-Smoothie- und Grünmischungen. Terrasoul Superfoods bietet Frucht-, Gemüse-, Algen- und pflanzenbasierte Pulver an, darunter Acai, Rote Bete, Spirulina, Chlorella und Gerstengras. Diese Portfolios veranschaulichen, wie Spezialmarken durch Zutatenvielfalt, Bio-Positionierung und praktische gemischte Formate differenzieren.
Zutatengewinnung und Vertrieb bleiben wichtige Wettbewerbsüberlegungen. Unternehmen mit Zugang zu zuverlässigen landwirtschaftlichen Lieferanten, bio-zertifizierten Inputs und geeigneten Verarbeitungskapazitäten können Produktkonsistenz unterstützen und Qualität in ihren Portfolios aufrechterhalten. Etablierte Online-Plattformen, Supermärkte und Spezialgesundheitshändler helfen Marken auch dabei, Verbraucher zu erreichen, die nach bestimmten Zutaten und Ernährungsformaten suchen. Saisonale Rohstoffverfügbarkeit, Preisschwankungen, Zertifizierungsanforderungen und Nährstoffstabilität während Verarbeitung und Lagerung können jedoch Betriebskosten und Produktqualität beeinflussen. Hersteller müssen auch sicherstellen, dass Produktkennzeichnung, Nährwertangaben und Bio-Zertifizierungen den Vorschriften in ihren Zielmärkten entsprechen. Diese Faktoren machen zuverlässige Beschaffung, Qualitätskontrolle, Produktdifferenzierung und effizienten Vertrieb zu wichtigen Wettbewerbsbereichen.
Superfood-Pulver-Branchenführer
-
Sunfood Superfoods
-
Navitas Organics
-
Glanbia PLC (Amazing Grass)
-
Terrasoul Superfoods
-
Nutiva
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Superfood-Pulver-Markt Unternehmen in diesem Bericht
- Sunfood Superfoods
- Navitas Organics
- Nature's Superfoods LLP
- OMG Superfoods
- Aduna Ltd.
- Impact Foods International Ltd.
- Nutrisure Ltd T/A Naturya
- Mannatech Inc
- Glanbia PLC (Amazing Grass)
- Terrasoul Superfoods
- Healthy Truth
- GNC Holdings
- Iovate Health Sciences International Inc.
- Kuli Kuli Foods.
- Morlife Healthcare Pvt. Ltd.
- Del Monte Pacific Ltd.
- Laird Superfood, Inc.
- BoKU Superfood
- Creative Nature Ltd.
- Nutiva
Neueste Industrielle Entwicklungen in Superfood-Pulver-Markt
- Oktober 2026: Greenspace Herbs brachte Morimin auf den Markt, eine Moringa-basierte Zutat, die ganzblättriges Moringa oleifera-Pulver mit einem standardisierten Blattextrakt kombiniert. Das auf der Nutraverse in Indien vorgestellte Produkt ist für Nutrazeutika- und Lebensmittelmarken in Indien und den Vereinigten Staaten erhältlich und erweitert die Anwendung von Moringa in mineralfokussierten Ernährungsprodukten.
- August 2026: Rapid Organic Pvt. Ltd. brachte am 6. August 2026 auf der BIOFACH-Veranstaltung Biologische Flohsamenschalen und Biologisches Moringa-Pulver auf den Markt. Die Einführungen erweiterten das Bio-Zutatenportfolio des Unternehmens und stärkten seine Präsenz im Markt für pflanzenbasierte und biologisch gewonnene pulverförmige Zutaten.
- Juli 2026: Plexus Worldwide führte Superfoods ein, ein Grünpulver, das mehr als 40 Superfoods, funktionelle Pilze und über 70 Spurenmineralien kombiniert. Die Formulierung enthält biologischen Grünkohl, Brokkoli, Spinat, fermentierte Früchte und Gemüse sowie präbiotische Ballaststoffe und erweitert das Portfolio des Unternehmens um Mehrkomponenten-Grünpulver, die auf alltägliche Ernährung und Wellness ausgerichtet sind.
- Februar 2026: Marico Limited unterzeichnete endgültige Vereinbarungen zur Übernahme eines 60%-Anteils an Cosmix Wellness Private Limited, dem Eigentümer der digital-first funktionellen Wellnessmarke Cosmix. Das Portfolio umfasst pflanzenbasierte Proteinpulver, fermentierte Hefeproteinpulver und funktionelle Superfood-Mischungen.
Globaler Superfood-Pulver-Marktbericht Umfang
Für diese Studie ist der Superfood-Pulver-Markt definiert als der Verkaufswert kommerziell produzierter pulverförmiger Lebensmittelzutaten, die aus nährstoffreichen Früchten, Gemüse, Getreide, Samen, Algen und anderen pflanzenbasierten Quellen gewonnen werden und für ihre ernährungsphysiologischen und funktionellen Eigenschaften vermarktet werden. Der Markt umfasst fruchtbasierte Pulver, gemüsebasierte Pulver, getreide- und samenbasierte Pulver, algenbasierte Pulver und andere Produkttypen, segmentiert nach Art in konventionelle und biologische Produkte. Vertriebskanäle umfassen Supermärkte und Hypermärkte, Convenience-Stores, Fachgeschäfte, Online-Einzelhandelsgeschäfte und andere Vertriebskanäle. Der Markt wird in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika analysiert, mit länderspezifischer Abdeckung wie im Bericht angegeben. Marktgrößen und Prognosen werden in Wert (USD) und Volumen (Einheiten) über die definierten Segmente und Geografien hinweg dargestellt.
Segmentierungsübersicht
| Fruchtbasierte Pulver |
| Gemüsebasierte Pulver |
| Getreide- und Samenbasierte Pulver |
| Algenbasierte Pulver |
| Andere Produkttypen |
| Konventionell |
| Biologisch |
| Supermärkte/Hypermärkte |
| Convenience-Stores |
| Fachgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Fruchtbasierte Pulver | |
| Gemüsebasierte Pulver | ||
| Getreide- und Samenbasierte Pulver | ||
| Algenbasierte Pulver | ||
| Andere Produkttypen | ||
| Nach Art | Konventionell | |
| Biologisch | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Convenience-Stores | ||
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Superfood-Pulver-Markt derzeit?
Der Superfood-Pulver-Markt wird für 2026 auf 7,36 Milliarden USD geschätzt und soll bis 2032 11,25 Milliarden USD erreichen, mit einem CAGR von 8,48% über 2027–2032.
Welcher Produkttyp hat den größten Anteil am Superfood-Pulver-Markt?
Fruchtbasierte Pulver haben den größten Anteil und machen 2026 31,25% des Marktes aus.
Welcher Produkttyp wird voraussichtlich am schnellsten wachsen?
Algenbasierte Pulver werden voraussichtlich das schnellste Wachstum verzeichnen, mit einem CAGR von 10,21% über 2027–2032.
Welche Region dominiert den Superfood-Pulver-Markt und welche wird voraussichtlich am schnellsten wachsen?
Nordamerika hält den größten Anteil mit 35,57% im Jahr 2026, während Asien-Pazifik voraussichtlich die am schnellsten wachsende Region sein wird, mit einem CAGR von 9,54% über 2027–2032.