
Tamanho e Participação do Mercado de Sukuk
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.77 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.80 % |
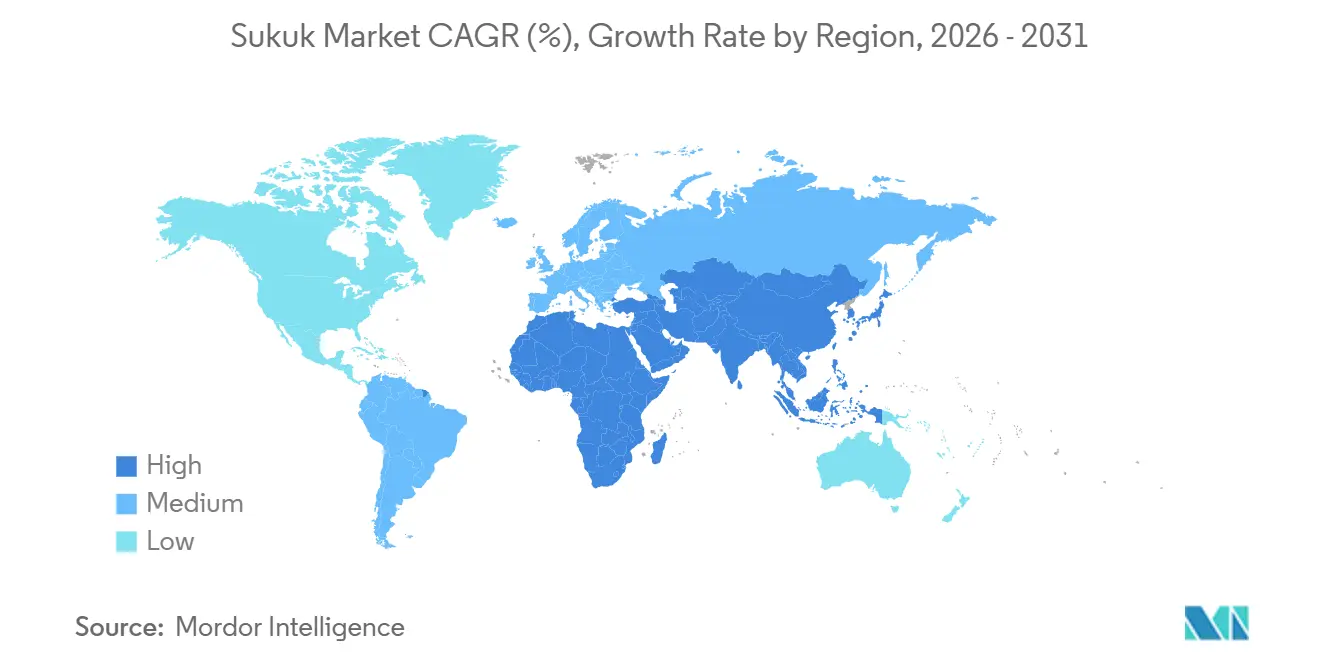
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
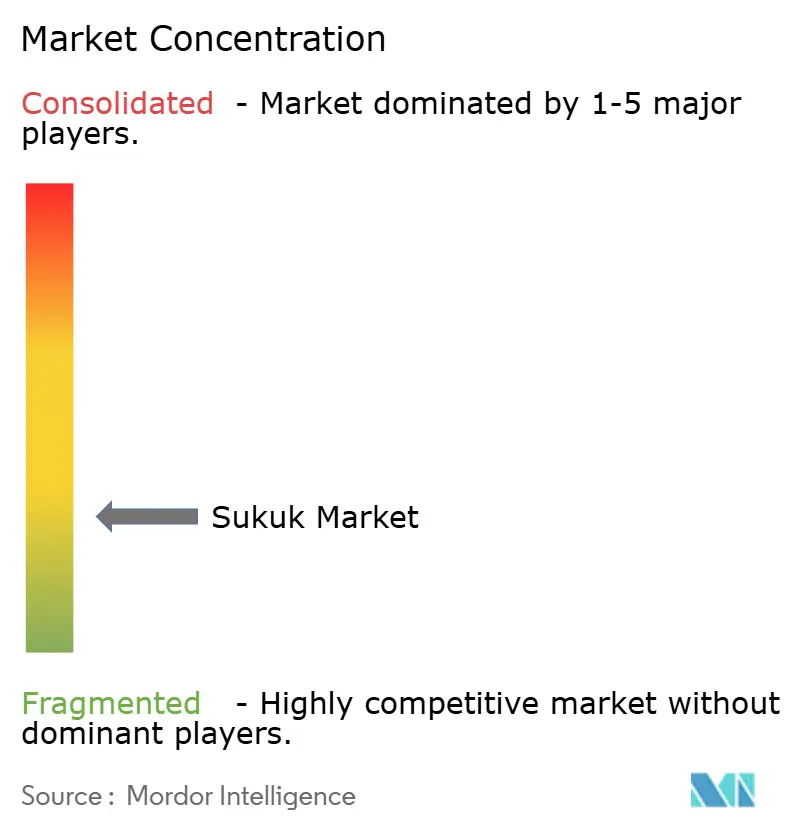
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sukuk por Mordor Intelligence
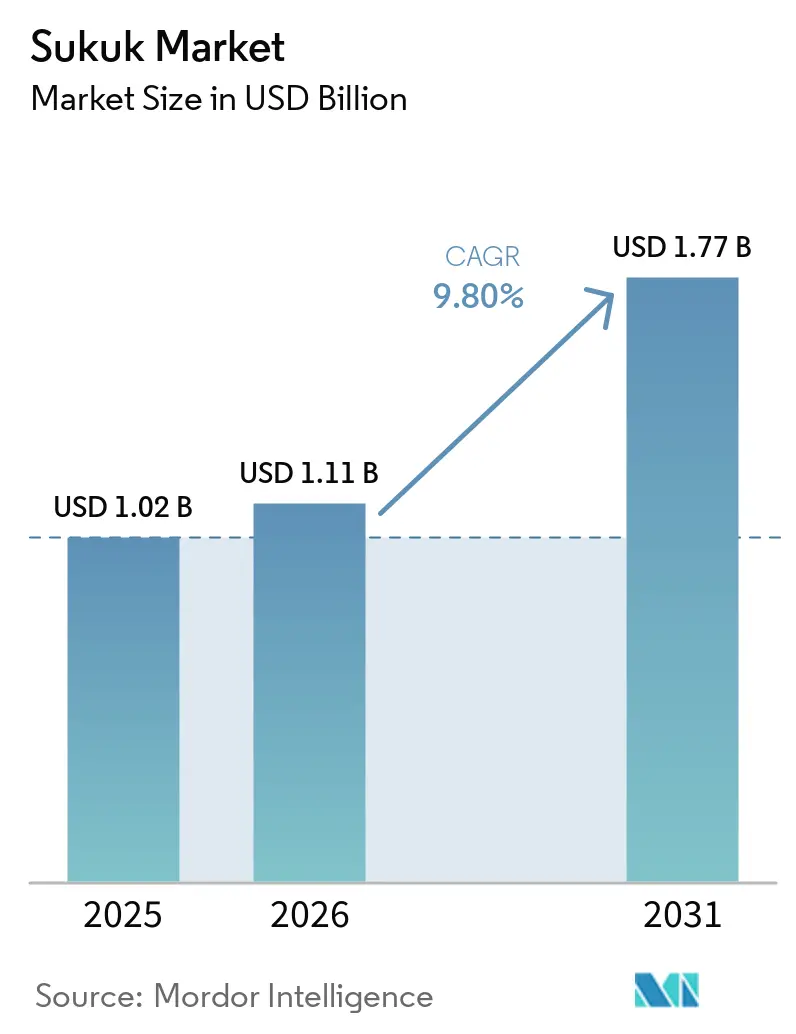
Espera-se que o tamanho do Mercado de Sukuk aumente de 1,02 bilhão de USD em 2025 para 1,11 bilhão de USD em 2026 e atinja 1,77 bilhão de USD até 2031, crescendo a um CAGR de 9,80% ao longo de 2026-2031.
O mercado de sukuk está sendo moldado por programas de captação soberana, requisitos de financiamento de infraestrutura e uma demanda institucional mais ampla por instrumentos de renda fixa em conformidade com a Sharia. O programa de financiamento Visão 2030 da Arábia Saudita e a agenda de infraestrutura pública da Indonésia estão aumentando o uso de sukuk nos planos de gestão da dívida. O mercado de sukuk também se beneficia de uma base de investidores internacionais mais ampla, à medida que os emissores buscam financiamento de prazo mais longo e mais diversificado. Rótulos de sustentabilidade e emissões tokenizadas estão adicionando novas rotas para emissores que precisam de relatórios mais claros sobre o uso dos recursos ou de liquidação mais eficiente. A atividade do mercado permanece sensível aos cronogramas de emissão soberana, às condições regionais e às diferenças nos padrões jurídicos e da Sharia.
Principais Conclusões do Relatório
- Por tipo de sukuk, o Wakalah capturou 28,3% da participação do mercado de sukuk em 2025 e está projetado para crescer a um CAGR de 12,1% até 2031.
- Por tipo de emissor, os emissores soberanos responderam por 54,5% da participação do mercado de sukuk em 2025, enquanto os emissores soberanos relacionados e quase-soberanos estão projetados para crescer a um CAGR de 12,7% até 2031.
- Por tipo de mercado, o sukuk doméstico respondeu por 72,4% da participação do mercado de sukuk em 2025, enquanto o sukuk internacional está projetado para crescer a um CAGR de 11,7% até 2031.
- Por prazo de vencimento, o sukuk de médio prazo respondeu por 47,6% da participação do mercado de sukuk em 2025, enquanto o sukuk de longo prazo está projetado para crescer a um CAGR de 10,6% até 2031.
- Por rótulo, o sukuk simples respondeu por 93,3% da participação do mercado de sukuk em 2025, enquanto o sukuk com rótulo de sustentabilidade está projetado para crescer a um CAGR de 14,2% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 47,7% da participação do mercado de sukuk em 2025, enquanto o Oriente Médio e a África estão projetados para crescer a um CAGR de 11,3% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Necessidades de Refinanciamento Soberano e Financiamento Fiscal | +1.9% | Global, concentrado no Conselho de Cooperação do Golfo, na Associação das Nações do Sudeste Asiático, no Oriente Médio e no Norte da África | Curto prazo (≤ 2 anos) |
| Investimento em Infraestrutura e Financiamento da Diversificação Econômica | +1.6% | Conselho de Cooperação do Golfo, Associação das Nações do Sudeste Asiático e África | Médio prazo (2-4 anos) |
| Expansão do Banco Islâmico e Demanda de Investidores Institucionais | +1.3% | Global | Médio prazo (2-4 anos) |
| Crescimento da Emissão de Sukuk Verde e Sustentável | +1.5% | Conselho de Cooperação do Golfo, Associação das Nações do Sudeste Asiático, Europa | Longo prazo (≥ 4 anos) |
| Crescente Integração do Sukuk nos Mercados Globais de Renda Fixa | +0.9% | Global, com ganhos iniciais no Reino Unido e em Luxemburgo | Médio prazo (2-4 anos) |
| Infraestrutura de Emissão de Sukuk Digital e Tokenizado | +0.8% | Malásia, Singapura, Conselho de Cooperação do Golfo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Necessidades de Refinanciamento Soberano e Financiamento Fiscal
As necessidades de refinanciamento soberano fornecem um fluxo constante para o mercado de sukuk, pois os governos podem usar esses instrumentos para o financiamento orçamentário e a gestão do vencimento da dívida. O plano de captação de 2026 da Arábia Saudita identificou SAR 217 bilhões (57,9 bilhões de USD) em necessidades de financiamento, incluindo SAR 165 bilhões (44 bilhões de USD) para o déficit orçamentário projetado. O seu sukuk Ijarah internacional de setembro de 2026 captou 3,25 bilhões de USD e atraiu 16,5 bilhões de USD em ordens, demonstrando acesso contínuo a uma base de investidores globais diversificada[1]. A projeção de déficit fiscal da Indonésia de 2,9% do produto interno bruto em 2026 e a meta de déficit fiscal de 3,5% da Malásia sustentam a emissão soberana recorrente. A emissão doméstica da Arábia Saudita de agosto de 2026 alocou 42,7% de SAR 9,518 bilhões (2,54 bilhões de USD) ao vencimento de 2039, demonstrando preferência por financiamento de prazo mais longo. A Argélia e o Benin ingressaram no mercado de sukuk soberano em janeiro de 2026, ampliando a base de emissores públicos.
Investimento em Infraestrutura e Financiamento da Diversificação Econômica
O mercado de sukuk oferece uma rota vinculada a ativos para o financiamento de infraestrutura, energia, transporte e programas de diversificação econômica. A dívida de renda fixa da Arábia Saudita com vencimento de 2026 a 2030 foi estimada em 174,5 bilhões de USD, com 85,4 bilhões de USD de emissão impulsionada por refinanciamento associada a programas de investimento relacionados ao Visão 2030. Uganda tem preparado um sukuk soberano inaugural para financiar 15% de uma ferrovia de bitola padrão de 3,17 bilhões de USD, o que ilustra o uso do sukuk para ativos públicos de longa duração. O sukuk de longo prazo está previsto para se expandir a um CAGR de 10,6% até 2031, pois os ativos de infraestrutura frequentemente requerem períodos de financiamento que se estendem além dos prazos bancários padrão. Os Emirados Árabes Unidos registraram crescimento de 33,1% na emissão do primeiro trimestre de 2026, enquanto o Bahrein registrou crescimento de 37,2%, sustentado por necessidades de financiamento corporativo e quase-soberano. O Ijarah permanece importante nessas transações porque sua estrutura de propriedade é mais fácil de vincular a ativos físicos identificados.
Crescimento da Emissão de Sukuk Verde e Sustentável
As estruturas com rótulo verde e de sustentabilidade estão expandindo o mercado de sukuk ao vincular o financiamento islâmico a mandatos de financiamento climático e social. A emissão de sukuk ESG atingiu 18,5 bilhões de USD em 2025, enquanto o sukuk ESG atingiu 58 bilhões de USD no final do ano[2]. A abordagem vinculada a ativos pode facilitar o alinhamento dos relatórios de uso dos recursos com as estruturas de finanças verdes. A Arábia Saudita, a Malásia, os Emirados Árabes Unidos e a Indonésia foram os principais emissores de sukuk ESG em 2025. O Conselho de Serviços Financeiros Islâmicos emitiu orientações em julho de 2026 sobre riscos financeiros relacionados à sustentabilidade e ao clima para sukuk, o que pode apoiar práticas de relatórios mais consistentes. A Estratégia e o Plano de Ação de Finanças Verdes da Turquia para 2026 a 2029 também posiciona o sukuk como um instrumento de financiamento da transição climática.
Infraestrutura de Emissão de Sukuk Digital e Tokenizado
A emissão tokenizada está abordando restrições operacionais no mercado de sukuk, particularmente nos processos de liquidação, registros de propriedade e denominações de investimento menores. A Khazanah Nasional emitiu o primeiro sukuk tokenizado da Malásia em abril de 2026, um instrumento de MYR 100 milhões (25 milhões de USD), em colaboração com a Comissão de Valores Mobiliários da Malásia[3]. O CIMB Islamic Bank concluiu um projeto piloto de liquidação de depósito tokenizado em agosto de 2026 para MYR 1,38 bilhão (342 milhões de USD) de uma emissão de sukuk tokenizado. Esses projetos demonstram que sistemas tokenizados de pagamento e valores mobiliários podem operar dentro das estruturas Wakalah estabelecidas. Contratos inteligentes poderiam apoiar distribuições de lucros, verificações de conformidade e procedimentos de transferência de ativos, embora essas aplicações ainda estejam em estágio inicial. O Plano Diretor do Mercado de Capitais da Malásia 2026 a 2030 fornece uma estrutura regulatória para esses projetos piloto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fragmentação Transfronteiriça da Sharia e Regulatória | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Liquidez Limitada no Mercado Secundário e Descoberta de Preços | -0.5% | Global | Médio prazo (2-4 anos) |
| Concentração Geográfica da Emissão de Sukuk e Demanda de Investidores | -0.6% | Global | Longo prazo (≥ 4 anos) |
| Incerteza Jurídica em Torno da Propriedade de Ativos, Recurso e Insolvência | -0.4% | Conselho de Cooperação do Golfo e mercados transfronteiriços | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação Transfronteiriça da Sharia e Regulatória
As diferenças transfronteiriças na interpretação da Sharia podem aumentar os custos de estruturação e atrasar a emissão no mercado de sukuk. O Padrão Sharia nº 62 da AAOIFI permaneceu em vigor em abril de 2025 e poderia exigir uma mudança das estruturas de propriedade beneficiária para a propriedade real de ativos. Essa mudança poderia afetar o tratamento de crédito e a documentação de mais de 200 instrumentos existentes. Os estudiosos do Oriente Médio frequentemente dão maior peso à estrutura jurídica formal, enquanto os estudiosos malaios podem dar mais ênfase aos resultados econômicos e ao benefício público. Os emissores que entram em múltiplos mercados podem precisar de pareceres jurídicos separados, revisões do conselho da Sharia e documentação. A Argélia, a Tunísia e as Filipinas introduziram regulamentações de sukuk em 2025, ampliando a base potencial de emissores, mas também adicionando mais requisitos de conformidade nacionais.
Liquidez Limitada no Mercado Secundário, Concentração Geográfica e Recurso Jurídico
O mercado de sukuk tem liquidez no mercado secundário menos consistente do que os mercados de títulos convencionais comparáveis, pois muitos investidores compram instrumentos para manter até o vencimento. Disposições limitadas de reabertura em transações corporativas reduzem a fungibilidade e tornam a descoberta de preços mais difícil durante períodos de estresse. A concentração de emissões no Conselho de Cooperação do Golfo e na Ásia-Pacífico também pode aumentar a sensibilidade a eventos geopolíticos regionais e mudanças de política. Questões jurídicas em torno da propriedade de ativos, recurso de investidores e insolvência permanecem importantes onde as transações cruzam várias jurisdições. A emissão tokenizada pode melhorar a eficiência pós-negociação ao longo do tempo, mas não elimina a necessidade de reconhecimento jurídico consistente dos registros de propriedade digital. Esses fatores podem tornar o rebalanceamento de portfólio mais difícil para investidores institucionais que requerem opções de saída confiáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sukuk:
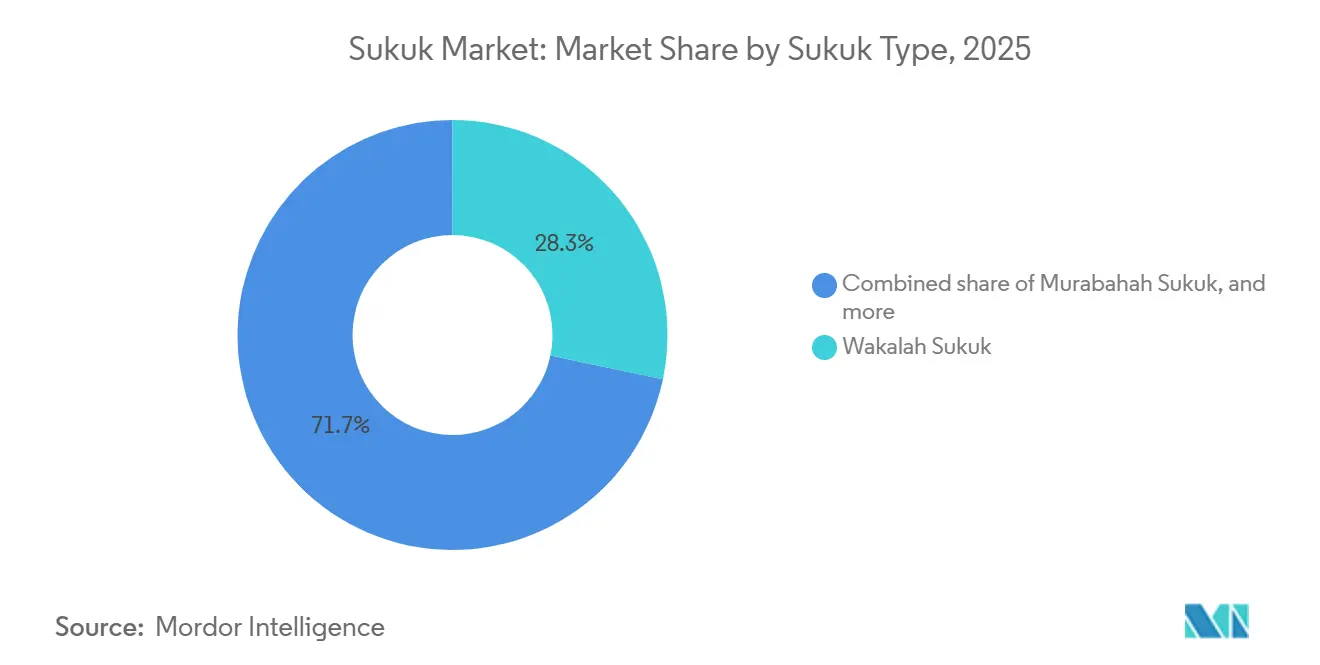
Estruturas de Agência Lideram Enquanto os Formatos Baseados em Ativos Permanecem ImportantesO Wakalah deteve 28,3% da participação do mercado de sukuk em 2025 e está projetado para crescer a um CAGR de 12,1% até 2031. Sua estrutura de agência permite que um agente de investimento gerencie um conjunto de ativos enquanto fornece relatórios regulares sobre a composição e o desempenho dos ativos. Essa abordagem tem sido bem adequada para transações soberanas e transfronteiriças que requerem procedimentos claros de governança. O sukuk global de 1,5 bilhão de USD da Malásia emitido em julho de 2026 utilizou o conceito Manafae e seguiu as diretrizes da AAOIFI. O mercado de sukuk usa o Wakalah quando os emissores precisam de flexibilidade em ativos mistos ou finalidades de financiamento. O Ijarah permanece uma alternativa líder para o financiamento de estradas, energia e imóveis porque pode vincular os retornos a ativos arrendados identificados.
As estruturas Murabahah continuam a apoiar o financiamento corporativo e a gestão de liquidez de curto prazo. A Corporação Internacional de Gestão de Liquidez Islâmica usa instrumentos de curto prazo para atender à demanda interbancária por colocação de caixa em conformidade com a Sharia. O Musharakah e o Mudarabah permanecem relevantes para transações de compartilhamento de lucros e perdas, embora enfrentem documentação mais complexa e tratamento regulatório. Estruturas híbridas ou compostas são usadas quando os emissores precisam combinar diferentes tipos de ativos em uma única transação. O projeto piloto de liquidação tokenizada do CIMB Islamic Bank de agosto de 2026 usou uma estrutura sênior de sukuk Wakalah, mostrando que os formatos baseados em agência também estão sendo usados na emissão digital. Essa combinação de estruturas permite que o mercado de sukuk atenda tanto ao financiamento soberano padronizado quanto a transações corporativas mais personalizadas.
Por Tipo de Emissor:
Os Soberanos Fornecem a Base do Mercado Enquanto os Emissores Vinculados ao Estado se ExpandemOs emissores soberanos responderam por 54,5% da participação do mercado de sukuk em 2025, tornando-os o maior grupo de emissores no mercado de sukuk. A emissão regular do governo criou curvas de referência e preços de referência que os emissores privados podem usar. O sukuk soberano e supranacional superou 600 bilhões de USD no final de 2025. O Banco Islâmico de Desenvolvimento permanece um emissor internacional regular com emissão anual de 5 bilhões de USD. As entidades soberanas relacionadas e quase-soberanas estão previstas para crescer a um CAGR de 12,7% até 2031, à medida que os programas de desenvolvimento público usam veículos vinculados ao Estado. Esse padrão amplia a oferta sem colocar cada requisito de financiamento diretamente nos balanços governamentais.
A Companhia Saudita de Refinanciamento Imobiliário aumentou o teto de seu programa internacional de sukuk para 10 bilhões de USD em setembro de 2026, após concluir uma terceira tranche de 2,75 bilhões de USD. As instituições financeiras permanecem outro grupo significativo de emissores porque usam sukuk para gestão de capital e liquidez. Os bancos sauditas emitiram mais de 15 bilhões de USD em sukuk em 2025, incluindo quase 12 bilhões de USD em moeda estrangeira. As corporações não financeiras e os emissores multilaterais são usuários importantes de rótulos verdes e vinculados à sustentabilidade. O Banco Islâmico de Desenvolvimento emitiu um sukuk verde de EUR 500 milhões (541 milhões de USD) em outubro de 2025 sob sua Estrutura de Finanças Sustentáveis aprimorada. Essa combinação de emissores apoia uma gama mais ampla de exposições de crédito para os investidores.
Por Tipo de Mercado:
Os Mercados Domésticos Lideram Enquanto a Emissão Internacional Cresce Mais RapidamenteO sukuk doméstico capturou 72,4% da participação do mercado de sukuk em 2025, apoiado por mercados estabelecidos em moeda local na Malásia, Arábia Saudita e Indonésia. Esses mercados são apoiados pela emissão regular do governo e pela demanda dos bancos domésticos. O sukuk internacional está previsto para crescer a um CAGR de 11,7% até 2031, à medida que os emissores buscam acesso a uma base de investidores mais ampla. A Malásia emitiu MYR 284,48 bilhões (71,1 bilhões de USD) de sukuk doméstico em 2025. A emissão doméstica não soberana aumentou 17% em relação ao ano anterior durante os primeiros 5 meses de 2026. Os programas domésticos permanecem importantes porque constroem curvas de rendimento locais e fornecem canais de financiamento consistentes.
As transações internacionais ajudam os emissores a estabelecer referências de preços e demonstrar qualidade de crédito para investidores estrangeiros. A emissão internacional de sukuk atingiu quase 28 bilhões de USD em 2025, representando 24% da emissão bruta soberana e supranacional. O sukuk Ijarah internacional de 5,5 bilhões de USD da Arábia Saudita de setembro de 2025 criou uma referência para estruturas transfronteiriças comparáveis. No primeiro semestre de 2026, a emissão internacional em moeda local atingiu 87,6 bilhões de USD, enquanto a emissão internacional em moeda estrangeira atingiu 41,4 bilhões de USD. A Malásia deu uma contribuição importante para o crescimento da emissão por meio da demanda por instrumentos de liquidez de curto prazo em conformidade com a Sharia. O mercado de sukuk, portanto, depende da profundidade doméstica para o tamanho e da emissão internacional para a descoberta de preços global.
Por Prazo de Vencimento:
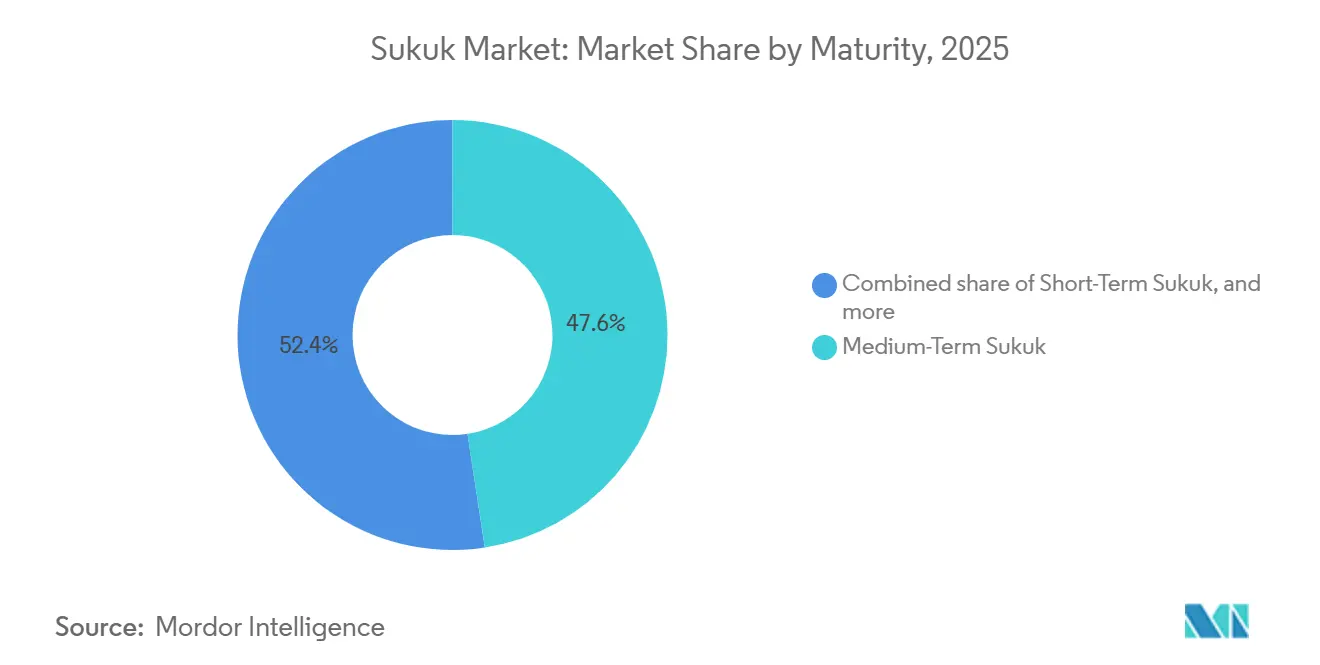
Os Instrumentos de Médio Prazo Formam o Núcleo Enquanto a Demanda de Longo Prazo AumentaO sukuk de médio prazo capturou 47,6% da participação do mercado de sukuk em 2025, refletindo a preferência de soberanos e instituições financeiras por vencimentos de 3 a 7 anos. Esses prazos correspondem às necessidades comuns de gestão de ativos e passivos e aos objetivos da curva de referência. Os instrumentos de curto prazo permanecem importantes para a gestão de liquidez bancária e a colocação interbancária. O sukuk de longo prazo está projetado para crescer a um CAGR de 10,6% até 2031, à medida que os emissores buscam reduzir a frequência de refinanciamento. A Arábia Saudita alocou 42,7% de sua emissão doméstica de agosto de 2026 a um vencimento de 2039. Essa decisão apoia a mudança em direção ao financiamento público de prazo mais longo.
O sukuk global da Malásia de julho de 2026 incluiu uma tranche de 5,75 anos e uma tranche de 10 anos, com a tranche mais curta precificada a 15 pontos-base acima da referência relevante. O sukuk perpétuo continua a atender aos bancos islâmicos que precisam de capital adicional de Nível 1 enquanto cumprem os requisitos da Sharia e de Basileia III. Sua complexidade limita o tamanho da emissão, mas permanece relevante para necessidades especializadas de capital. O financiamento de infraestrutura também incentiva prazos mais longos porque os fluxos de caixa dos projetos se estendem por muitos anos. Os emissores estão cada vez mais alinhando os vencimentos do sukuk com os ciclos de investimento em infraestrutura de 10 a 30 anos. Essa abordagem está deslocando parte da emissão do refinanciamento de curto prazo para o planejamento fiscal de longo prazo.
Por Rótulo:
O Sukuk Simples Mantém a Liderança de Participação Enquanto os Rótulos de Sustentabilidade se ExpandemOs instrumentos simples ou sem rótulo detiveram 93,3% da participação do mercado de sukuk em 2025. Eles permanecem o instrumento de financiamento padrão para tomadores soberanos e corporativos que não requerem uma estrutura de sustentabilidade dedicada. O sukuk com rótulo de sustentabilidade está projetado para crescer a um CAGR de 14,2% até 2031 a partir de uma base menor. O crescimento é apoiado por compromissos de emissão líquida zero, requisitos de triagem institucional e diretrizes de finanças verdes. A Arábia Saudita, o Catar e os Emirados Árabes Unidos introduziram estruturas de políticas relevantes. O mercado de sukuk pode usar esses rótulos para direcionar capital para projetos ambientais e sociais, mantendo estruturas em conformidade com a Sharia.
O sukuk verde permanece o principal sub-rótulo ESG, enquanto o sukuk social tem relevância particular no financiamento do desenvolvimento africano. O sukuk de financiamento vinculado à sustentabilidade introduzido em 2025 vincula as taxas de lucro a indicadores de desempenho, em vez de limitar o instrumento a um uso específico dos recursos. A New Pantai Expressway emitiu o primeiro sukuk vinculado à sustentabilidade para um projeto de rodovia em julho de 2026. A Malakoff Power emitiu o primeiro Sukuk Murabahah SRI da Associação das Nações do Sudeste Asiático em abril de 2026, captando RM 450 milhões (112,5 milhões de USD). Essas transações indicam uma demanda crescente por instrumentos com resultados de sustentabilidade mensuráveis. As orientações do Conselho de Serviços Financeiros Islâmicos podem formalizar ainda mais como os emissores avaliam e relatam os riscos relacionados ao clima.
Análise Geográfica
Mercado de Sukuk da APAC
A Ásia-Pacífico capturou 47,7% da participação no mercado de sukuk em 2025 e continua sendo a maior base regional. A Malásia respondeu por 48% da participação asiática, enquanto a Indonésia respondeu por 9,5% do tamanho regional. O sukuk representou 63% do mercado de capitais de dívida da Malásia até meados de 2026. O mercado de capitais de dívida da Malásia está projetado para atingir 640 bilhões de USD até o final de 2026. A Indonésia emitiu 21,3 bilhões de USD em sukuk governamental em 2025 e deve emitir 21 bilhões de USD em 2026. O sukuk global de 1,5 bilhão de USD da Malásia em julho de 2026 atraiu pedidos superiores a 9,5 bilhões de USD.
Mercado de Sukuk do Oriente Médio e África
O Oriente Médio e a África estão projetados para se expandir a um CAGR de 11,3% até 2031, a taxa regional mais rápida no mercado de sukuk. Os emissores do Conselho de Cooperação do Golfo responderam por 45% das emissões globais em 2025. A Arábia Saudita captou 72,5 bilhões de USD em sukuk durante 2025, enquanto os Emirados Árabes Unidos captaram 22,1 bilhões de USD. O sukuk africano ultrapassou 7 bilhões de USD em agosto de 2026, com Egito, Nigéria, África do Sul e Benin como principais fontes de atividade. O sukuk soberano inaugural de 500 milhões de USD do Benin e o programa da Argélia de até 2,3 bilhões de USD demonstraram maior participação de mercados de fronteira. O Quênia planeja um sukuk soberano de KES 65 bilhões (500 milhões de USD) para o ano fiscal de 2026 a 2027, enquanto Uganda está preparando emissões relacionadas a ferrovias.
Mercado de Sukuk da Europa, APAC e América do Norte
A Europa continua sendo um local menor, mas estrategicamente importante para listagens e acesso a investidores. O Reino Unido possui a infraestrutura de listagem e regulatória ocidental mais desenvolvida para sukuk, enquanto Luxemburgo e Alemanha apoiam a atividade de listagem secundária. A Turquia emitiu 8,8 bilhões de USD em sukuk em 2025 e deve emitir 9 bilhões de USD em 2026. Seu Plano de Ação e Estratégia de Finanças Verdes de 2026 a 2029 identifica o sukuk como um instrumento de transição climática. Singapura oferece um hub regional de listagem, e Brunei, Bangladesh e as Filipinas estão desenvolvendo maior prontidão de mercado. As conexões entre Ásia-Pacífico, Oriente Médio, Europa e Estados Unidos estão ampliando a base de investidores para o mercado de sukuk.
Cenário Competitivo
O mercado de sukuk inclui coordenadores, emissores, investidores, assessores jurídicos, conselhos da Sharia e provedores de infraestrutura de mercado. A intensidade competitiva é maior entre os coordenadores de livros do que entre os emissores soberanos, que geralmente não competem principalmente por preço. HSBC Amanah, Standard Chartered Saadiq e CIMB Group são os principais coordenadores de livros para transações transfronteiriças e em moeda estrangeira. Emirates NBD Capital é ativo em mandatos dos Emirados Árabes Unidos e do Conselho de Cooperação do Golfo. Al Rajhi Bank, Abu Dhabi Islamic Bank e Dubai Islamic Bank organizam cada vez mais suas próprias transações de gestão de capital. Essa auto-organização pode reduzir os pools de taxas dos coordenadores em negócios domésticos do Conselho de Cooperação do Golfo.
O Banco Islâmico de Desenvolvimento emitiu um sukuk verde de EUR 500 milhões (541 milhões de USD) em outubro de 2025 sob sua estrutura de finanças sustentáveis aprimorada. A transação seguiu os Princípios de Títulos Verdes e os Princípios de Títulos Sociais de 2025 e estabeleceu uma referência de relatório público para emissores ESG subsequentes. O Centro Nacional de Gestão da Dívida da Arábia Saudita também fornece documentação de programa e relatórios para investidores que outros emissores regionais podem usar como referência. O projeto piloto de liquidação tokenizada do CIMB de agosto de 2026 é um exemplo de como os coordenadores podem construir capacidade em infraestrutura digital. First Abu Dhabi Bank e Kuwait Finance House estão competindo por mandatos vinculados à sustentabilidade no Conselho de Cooperação do Golfo.
O programa internacional de 10 bilhões de USD da Companhia Saudita de Refinanciamento Imobiliário é outro exemplo de uma entidade vinculada ao Estado desenvolvendo uma posição independente no mercado de capitais. Esses programas competem por alocações de investidores que de outra forma poderiam ser direcionadas para títulos emitidos por bancos. A Türkiye Finans ingressou no Mercado Financeiro Islâmico Internacional em janeiro de 2026, obtendo acesso a documentação padrão e estruturas de acordos-mestre.
Líderes do Setor de Sukuk
-
Standard Chartered
-
HSBC
-
Kuwait Finance House
-
CIMB Group
-
First Abu Dhabi Bank
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sukuk Empresas cobertas neste relatório
- HSBC
- Standard Chartered
- CIMB Group
- Kuwait Finance House
- First Abu Dhabi Bank
- Maybank Islamic
- Dubai Islamic Bank
- Abu Dhabi Islamic Bank
- Al Rajhi Bank
- Islamic Development Bank
- International Islamic Liquidity Management Corporation
- Saudi National Debt Management Center
- Public Investment Fund
- Saudi Aramco
- Qatar Islamic Bank
- Bank Islam Malaysia
- Türkiye Finans
- BNP Paribas
- Emirates NBD Capital
- Nomura
Desenvolvimentos industriais recentes em Mercado de Sukuk
- Setembro de 2026: O Centro Nacional de Gestão da Dívida da Arábia Saudita concluiu um sukuk Ijarah internacional de duas tranches de 3,25 bilhões de USD, atraindo um livro de ordens de 16,5 bilhões de USD. A transação compreendeu uma tranche de 5 anos de 1,25 bilhão de USD com vencimento em 2031 e uma tranche de 10 anos de 2 bilhões de USD com vencimento em 2036. O negócio foi a segunda emissão internacional da Arábia Saudita sob o programa KSA Ijarah Sukuk. Reforçou o acesso do país a capital diversificado de longo prazo.
- Setembro de 2026: A Companhia Saudita de Refinanciamento Imobiliário elevou o teto de seu programa internacional de sukuk para 10 bilhões de USD. Concluiu uma terceira tranche de 2,75 bilhões de USD em vencimentos de 5,5 anos e 10 anos. A estrutura foi garantida pelo governo. O programa posiciona a empresa como um emissor quase-soberano recorrente.
- Agosto de 2026: O CIMB Islamic Bank concluiu o primeiro projeto piloto de liquidação de sukuk tokenizado da Malásia usando depósitos tokenizados. MYR 1,38 bilhão (342 milhões de USD) de uma emissão de MYR 1,68 bilhão (416 milhões de USD) foi tokenizado. Doze investidores institucionais subscreveram a transação. O projeto piloto demonstrou liquidação em cadeia em escala institucional.
- Julho de 2026: O Ministério das Finanças da Malásia precificou um sukuk global de 1,5 bilhão de USD. Atraiu ordens superiores a 9,5 bilhões de USD. A tranche de 5,75 anos foi precificada a 15 pontos-base acima da referência relevante, e a tranche de 10 anos foi precificada a 25 pontos-base. O instrumento seguiu o conceito Manafae e as diretrizes da AAOIFI.
Escopo do Relatório Global do Mercado de Sukuk
Visão geral da segmentação
| Sukuk Murabahah |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Musharakah |
| Sukuk Mudarabah |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk Híbrido / Composto |
| Outros Tipos de Sukuk |
| Soberano |
| Soberano Relacionado / Quase-Soberano |
| Instituição Financeira |
| Corporação Não Financeira |
| Multilateral / Supranacional |
| Sukuk Doméstico |
| Sukuk Internacional |
| Sukuk de Curto Prazo |
| Sukuk de Médio Prazo |
| Sukuk de Longo Prazo |
| Sukuk Perpétuo |
| Sukuk Simples / Sem Rótulo |
| Sukuk Verde |
| Sukuk de Sustentabilidade / Vinculado à Sustentabilidade / Social / Com Outros Rótulos |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Bahrein | |
| Catar | |
| Kuwait | |
| Omã | |
| Türkiye | |
| Egito | |
| Restante do Oriente Médio e África | |
| Ásia-Pacífico | Malásia |
| Indonésia | |
| Paquistão | |
| Singapura | |
| Bangladesh | |
| Brunei | |
| Restante da Ásia-Pacífico | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Restante da Europa | |
| Restante do Mundo |
| Por Tipo de Sukuk | Sukuk Murabahah | |
| Sukuk Ijarah | ||
| Sukuk Wakalah | ||
| Sukuk Musharakah | ||
| Sukuk Mudarabah | ||
| Sukuk Salam | ||
| Sukuk Istisna | ||
| Sukuk Híbrido / Composto | ||
| Outros Tipos de Sukuk | ||
| Por Tipo de Emissor | Soberano | |
| Soberano Relacionado / Quase-Soberano | ||
| Instituição Financeira | ||
| Corporação Não Financeira | ||
| Multilateral / Supranacional | ||
| Por Tipo de Mercado | Sukuk Doméstico | |
| Sukuk Internacional | ||
| Por Prazo de Vencimento | Sukuk de Curto Prazo | |
| Sukuk de Médio Prazo | ||
| Sukuk de Longo Prazo | ||
| Sukuk Perpétuo | ||
| Por Rótulo | Sukuk Simples / Sem Rótulo | |
| Sukuk Verde | ||
| Sukuk de Sustentabilidade / Vinculado à Sustentabilidade / Social / Com Outros Rótulos | ||
| Por Geografia | Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Bahrein | ||
| Catar | ||
| Kuwait | ||
| Omã | ||
| Türkiye | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
| Ásia-Pacífico | Malásia | |
| Indonésia | ||
| Paquistão | ||
| Singapura | ||
| Bangladesh | ||
| Brunei | ||
| Restante da Ásia-Pacífico | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Restante da Europa | ||
| Restante do Mundo | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a emissão de sukuk até 2031?
O refinanciamento soberano, o investimento em infraestrutura, a demanda institucional mais ampla e o financiamento de sustentabilidade são os principais fatores que sustentam um CAGR de 9,8% de 2026 a 2031.
Qual estrutura de sukuk lidera em participação?
O Wakalah liderou com uma participação de 28,3% em 2025 e está previsto para crescer a um CAGR de 12,1% até 2031.
Por que o sukuk com rótulo de sustentabilidade está crescendo rapidamente?
Está previsto para crescer a um CAGR de 14,2% até 2031, à medida que os emissores respondem a compromissos de emissão líquida zero, mandatos de investidores e padrões de divulgação em expansão.
Qual região possui a maior base de sukuk?
A Ásia-Pacífico deteve 47,7% da participação do mercado de sukuk em 2025, apoiada por programas de emissão profundos da Malásia e da Indonésia.
Qual região crescerá mais rapidamente?
O Oriente Médio e a África estão previstos para crescer a um CAGR de 11,3% até 2031, com a emissão do Conselho de Cooperação do Golfo e os novos emissores soberanos africanos apoiando a atividade.
Como a tokenização está mudando a emissão de sukuk?
Os projetos piloto malaios da Khazanah Nasional e do CIMB mostram como títulos e depósitos tokenizados podem apoiar a emissão e a liquidação dentro das estruturas existentes em conformidade com a Sharia.