
Sukuk-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.11 Milliarden US-Dollar |
| Marktgröße (2031) | 1.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.80 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Sukuk-Marktanalyse von Mordor Intelligence
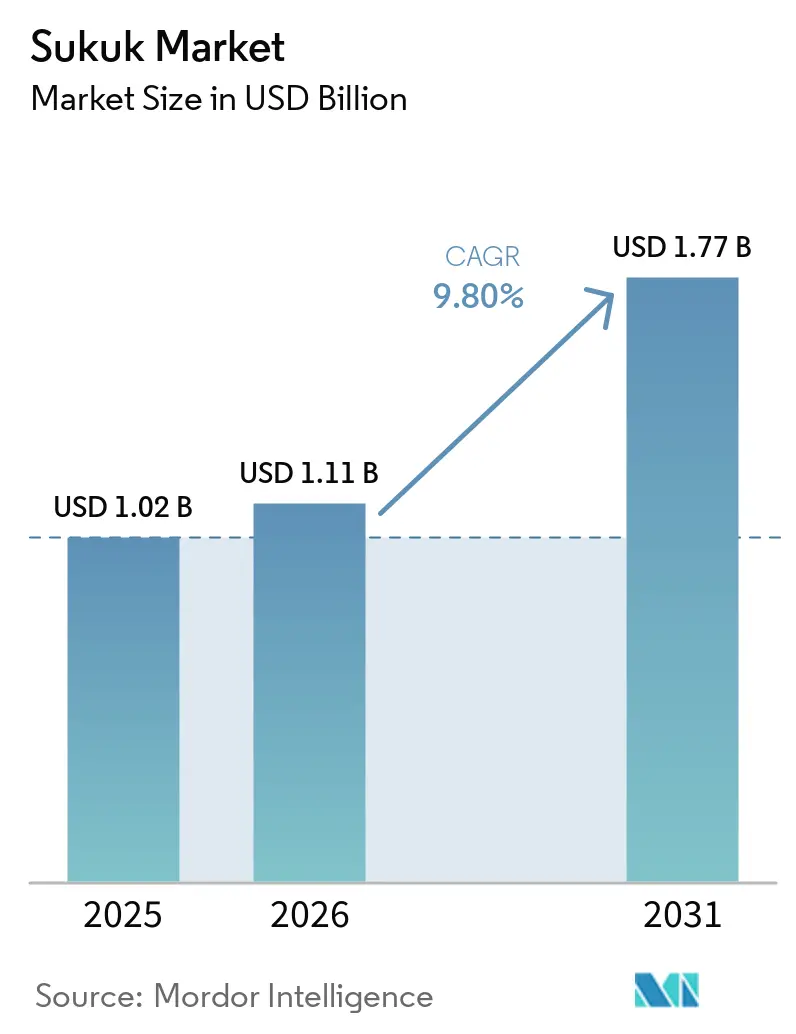
Die Größe des Sukuk-Marktes wird voraussichtlich von 1,02 Milliarden USD im Jahr 2025 auf 1,11 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,77 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 9,80 % über den Zeitraum 2026–2031 entspricht.
Der Sukuk-Markt wird durch staatliche Kreditprogramme, Infrastrukturfinanzierungsanforderungen und eine breitere institutionelle Nachfrage nach Scharia-konformen festverzinslichen Instrumenten geprägt. Das Finanzierungsprogramm Vision 2030 Saudi-Arabiens und Indonesiens öffentliche Infrastrukturagenda erhöhen den Einsatz von Sukuk in Schuldenmanagementplänen. Der Sukuk-Markt profitiert auch von einer größeren internationalen Investorenbasis, da Emittenten längerfristige und stärker diversifizierte Finanzierungen anstreben. Nachhaltigkeitsbezeichnungen und tokenisierte Emissionen eröffnen neue Wege für Emittenten, die eine klarere Berichterstattung über die Mittelverwendung oder eine effizientere Abwicklung benötigen. Die Marktaktivität bleibt empfindlich gegenüber staatlichen Emissionsplänen, regionalen Bedingungen sowie Unterschieden in rechtlichen und Scharia-Standards.
Wichtigste Erkenntnisse des Berichts
- Nach Sukuk-Typ hielt Wakalah im Jahr 2025 einen Marktanteil von 28,3 % am Sukuk-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 12,1 % wachsen.
- Nach Emittentenart entfielen auf staatliche Emittenten im Jahr 2025 54,5 % des Sukuk-Marktanteils, während staatlich verbundene und quasi-staatliche Emittenten bis 2031 voraussichtlich mit einer CAGR von 12,7 % wachsen werden.
- Nach Markttyp entfielen auf inländische Sukuk im Jahr 2025 72,4 % des Sukuk-Marktanteils, während internationale Sukuk bis 2031 voraussichtlich mit einer CAGR von 11,7 % wachsen werden.
- Nach Laufzeit entfielen auf mittelfristige Sukuk im Jahr 2025 47,6 % des Sukuk-Marktanteils, während langfristige Sukuk bis 2031 voraussichtlich mit einer CAGR von 10,6 % wachsen werden.
- Nach Bezeichnung entfielen auf einfache Sukuk im Jahr 2025 93,3 % des Sukuk-Marktanteils, während nachhaltigkeitsgekennzeichnete Sukuk bis 2031 voraussichtlich mit einer CAGR von 14,2 % wachsen werden.
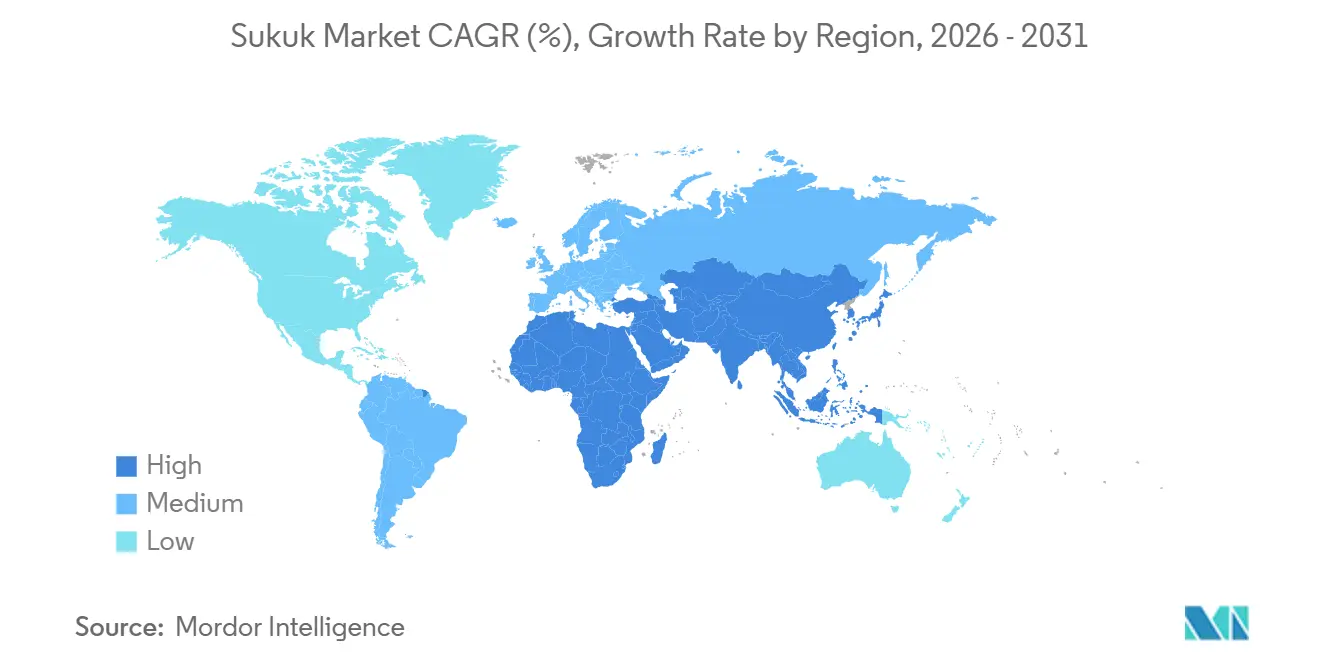
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Sukuk-Marktanteil von 47,7 %, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 11,3 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Staatliche Refinanzierung und fiskalischer Finanzierungsbedarf | +1.9% | Global, konzentriert im Golf-Kooperationsrat, dem Verband Südostasiatischer Nationen, dem Nahen Osten und Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturinvestitionen und Finanzierung der wirtschaftlichen Diversifizierung | +1.6% | Golf-Kooperationsrat, Verband Südostasiatischer Nationen und Afrika | Mittelfristig (2–4 Jahre) |
| Expansion des islamischen Bankwesens und institutionelle Investorennachfrage | +1.3% | Global | Mittelfristig (2–4 Jahre) |
| Wachstum der Emission grüner und nachhaltiger Sukuk | +1.5% | Golf-Kooperationsrat, Verband Südostasiatischer Nationen, Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Integration von Sukuk in globale Märkte für festverzinsliche Wertpapiere | +0.9% | Global, mit frühen Gewinnen im Vereinigten Königreich und Luxemburg | Mittelfristig (2–4 Jahre) |
| Digitale und tokenisierte Sukuk-Emissionsinfrastruktur | +0.8% | Malaysia, Singapur, Golf-Kooperationsrat | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Refinanzierung und fiskalischer Finanzierungsbedarf
Der staatliche Refinanzierungsbedarf schafft eine stetige Pipeline für den Sukuk-Markt, da Regierungen diese Instrumente zur Haushaltsfinanzierung und zum Management von Schuldenfälligkeiten nutzen können. Saudi-Arabiens Kreditplan für 2026 identifizierte einen Finanzierungsbedarf von 217 Milliarden SAR (57,9 Milliarden USD), darunter 165 Milliarden SAR (44 Milliarden USD) für das prognostizierte Haushaltsdefizit. Die im September 2026 begebenen internationalen Ijarah-Sukuk in Höhe von 3,25 Milliarden USD zogen Aufträge in Höhe von 16,5 Milliarden USD an und zeigten den anhaltenden Zugang zu einer diversifizierten globalen Investorenbasis[1]. Indonesiens Prognose für das Haushaltsdefizit von 2,9 % des Bruttoinlandsprodukts im Jahr 2026 und Malaysias Ziel eines Haushaltsdefizits von 3,5 % unterstützen wiederkehrende staatliche Emissionen. Saudi-Arabiens inländische Emission im August 2026 wies 42,7 % von 9,518 Milliarden SAR (2,54 Milliarden USD) der Laufzeit 2039 zu, was eine Präferenz für längerfristige Finanzierungen zeigt. Algerien und Benin traten im Januar 2026 in den staatlichen Sukuk-Markt ein und verbreiterten die Basis öffentlicher Emittenten.
Infrastrukturinvestitionen und Finanzierung der wirtschaftlichen Diversifizierung
Der Sukuk-Markt bietet einen vermögensgebundenen Weg zur Finanzierung von Infrastruktur, Energie, Transport und wirtschaftlichen Diversifizierungsprogrammen. Saudi-Arabiens fällige festverzinsliche Schulden von 2026 bis 2030 wurden auf 174,5 Milliarden USD geschätzt, wobei 85,4 Milliarden USD an refinanzierungsgetriebenen Emissionen mit Vision-2030-bezogenen Investitionsprogrammen verbunden waren. Uganda bereitet eine erste staatliche Sukuk-Emission vor, um 15 % einer Normalspur-Eisenbahn im Wert von 3,17 Milliarden USD zu finanzieren, was den Einsatz von Sukuk für langlebige öffentliche Vermögenswerte veranschaulicht. Langfristige Sukuk werden bis 2031 voraussichtlich mit einer CAGR von 10,6 % wachsen, da Infrastrukturanlagen häufig Finanzierungszeiträume erfordern, die über die üblichen Banklaufzeiten hinausgehen. Die Vereinigten Arabischen Emirate verzeichneten im ersten Quartal 2026 ein Emissionswachstum von 33,1 %, während Bahrain ein Wachstum von 37,2 % verzeichnete, unterstützt durch den Finanzierungsbedarf von Unternehmen und quasi-staatlichen Stellen. Ijarah bleibt bei diesen Transaktionen wichtig, da seine Eigentumsstruktur leichter mit identifizierten physischen Vermögenswerten verknüpft werden kann.
Wachstum der Emission grüner und nachhaltiger Sukuk
Grüne und nachhaltigkeitsgekennzeichnete Strukturen erweitern den Sukuk-Markt, indem sie islamische Finanzierung mit Klima- und sozialen Finanzierungsmandaten verknüpfen. Das ESG-Sukuk-Emissionsvolumen erreichte im Jahr 2025 18,5 Milliarden USD, während ESG-Sukuk zum Jahresende einen Wert von 58 Milliarden USD erreichten[2]. Der vermögensgebundene Ansatz kann die Ausrichtung der Berichterstattung über die Mittelverwendung an grünen Finanzierungsrahmen erleichtern. Saudi-Arabien, Malaysia, die Vereinigten Arabischen Emirate und Indonesien waren 2025 die führenden Emittenten von ESG-Sukuk. Das Islamische Finanzdienstleistungsgremium veröffentlichte im Juli 2026 Leitlinien zu nachhaltigkeitsbezogenen und klimabezogenen Finanzrisiken für Sukuk, die einheitlichere Berichterstattungspraktiken unterstützen könnten. Die Grüne Finanzstrategie und der Aktionsplan der Türkei für 2026 bis 2029 positionieren Sukuk ebenfalls als Instrument zur Klimatransitionsfinanzierung.
Digitale und tokenisierte Sukuk-Emissionsinfrastruktur
Tokenisierte Emissionen adressieren operative Einschränkungen im Sukuk-Markt, insbesondere bei Abwicklungsprozessen, Eigentumsregistern und kleineren Investitionsstückelungen. Khazanah Nasional begab im April 2026 Malaysias erste tokenisierte Sukuk, ein Instrument im Wert von 100 Millionen MYR (25 Millionen USD), in Zusammenarbeit mit der Wertpapierkommission Malaysia[3]. CIMB Islamic Bank schloss im August 2026 ein Pilotprojekt zur tokenisierten Einlagenabwicklung für 1,38 Milliarden MYR (342 Millionen USD) einer tokenisierten Sukuk-Emission ab. Diese Projekte zeigen, dass tokenisierte Zahlungs- und Wertpapiersysteme innerhalb etablierter Wakalah-Strukturen betrieben werden können. Smart Contracts könnten Gewinnausschüttungen, Compliance-Prüfungen und Vermögensübertragungsverfahren unterstützen, obwohl diese Anwendungen noch in einem frühen Stadium sind. Malaysias Kapitalmarkt-Masterplan 2026 bis 2030 bietet einen regulatorischen Rahmen für diese Pilotprojekte.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Grenzüberschreitende Scharia- und regulatorische Fragmentierung | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte Sekundärmarktliquidität und Preisfindung | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Geografische Konzentration der Sukuk-Emission und Investorennachfrage | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Rechtliche Unsicherheit bezüglich Vermögenseigentum, Rückgriff und Insolvenz | -0.4% | Golf-Kooperationsrat und grenzüberschreitende Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Grenzüberschreitende Scharia- und regulatorische Fragmentierung
Grenzüberschreitende Unterschiede in der Scharia-Auslegung können die Strukturierungskosten erhöhen und die Emission im Sukuk-Markt verzögern. Der AAOIFI-Scharia-Standard Nr. 62 blieb in seiner Form bis April 2025 bestehen und könnte einen Wechsel von wirtschaftlichen Eigentumsstrukturen zu echtem Vermögenseigentum erfordern. Diese Änderung könnte die Kreditbehandlung und Dokumentation von mehr als 200 bestehenden Instrumenten beeinflussen. Nahöstliche Gelehrte legen häufig mehr Gewicht auf die formale Rechtsstruktur, während malaysische Gelehrte möglicherweise mehr Wert auf wirtschaftliche Ergebnisse und den öffentlichen Nutzen legen. Emittenten, die in mehrere Märkte eintreten, benötigen möglicherweise separate Rechtsgutachten, Scharia-Gutachten und Dokumentation. Algerien, Tunesien und die Philippinen führten 2025 Sukuk-Vorschriften ein, was die potenzielle Emittentenbasis erweitert, aber auch weitere nationale Compliance-Anforderungen hinzufügt.
Begrenzte Sekundärmarktliquidität, geografische Konzentration und rechtlicher Rückgriff
Der Sukuk-Markt weist eine weniger konsistente Sekundärmarktliquidität auf als vergleichbare konventionelle Anleihemärkte, da viele Anleger Instrumente bis zur Fälligkeit halten. Begrenzte Wiederöffnungsbestimmungen bei Unternehmenstransaktionen verringern die Fungibilität und erschweren die Preisfindung in Stressphasen. Die Konzentration der Emissionen im Golf-Kooperationsrat und in Asien-Pazifik kann auch die Empfindlichkeit gegenüber regionalen geopolitischen Ereignissen und politischen Änderungen erhöhen. Rechtliche Fragen rund um Vermögenseigentum, Anlegerrückgriff und Insolvenz bleiben wichtig, wenn Transaktionen mehrere Rechtsordnungen überschreiten. Tokenisierte Emissionen können die Nachhandelseffizienz im Laufe der Zeit verbessern, beseitigen jedoch nicht die Notwendigkeit einer einheitlichen rechtlichen Anerkennung digitaler Eigentumsunterlagen. Diese Faktoren können die Portfolio-Neugewichtung für institutionelle Anleger erschweren, die zuverlässige Ausstiegsmöglichkeiten benötigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sukuk-Typ:
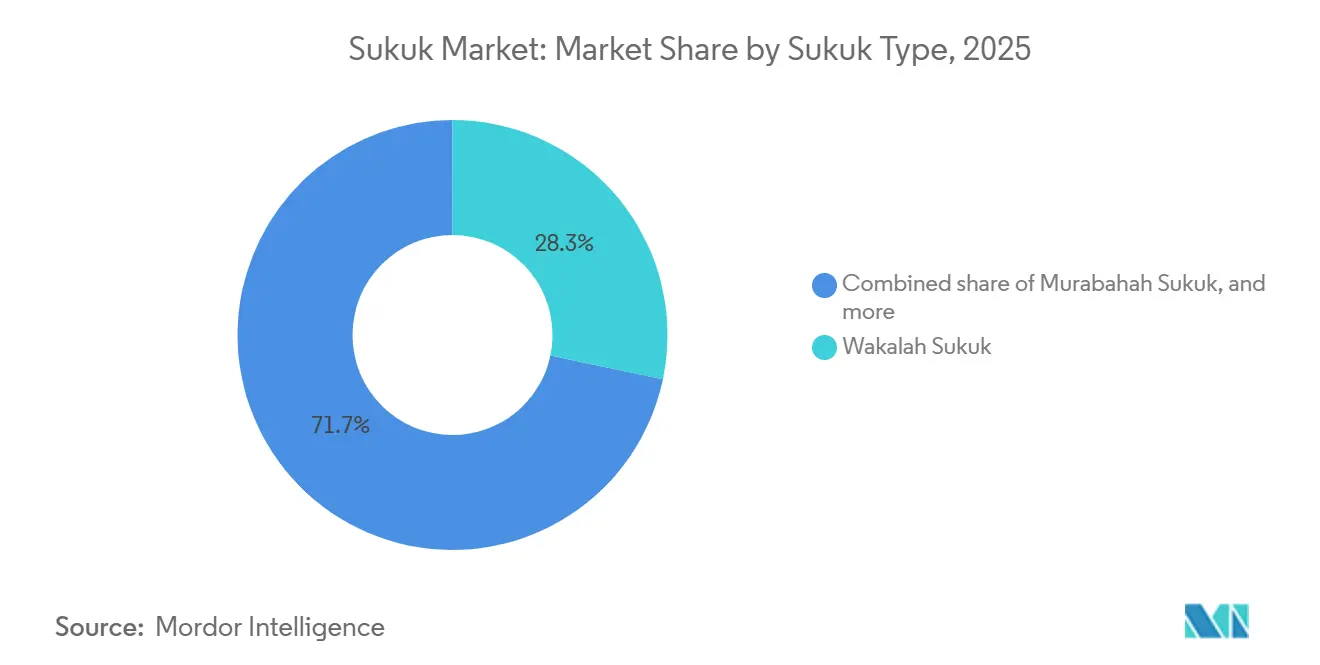
Agenturstrukturen führen, während vermögensbasierte Formate wichtig bleibenWakalah hielt im Jahr 2025 einen Marktanteil von 28,3 % am Sukuk-Markt und wird bis 2031 voraussichtlich mit einer CAGR von 12,1 % wachsen. Seine Agenturstruktur ermöglicht es einem Investitionsagenten, einen Vermögenspool zu verwalten und dabei regelmäßig über die Zusammensetzung und Leistung der Vermögenswerte zu berichten. Dieser Ansatz hat sich für staatliche und grenzüberschreitende Transaktionen bewährt, die klare Governance-Verfahren erfordern. Malaysias im Juli 2026 begebene globale Sukuk in Höhe von 1,5 Milliarden USD verwendeten das Manafae-Konzept und folgten den AAOIFI-Richtlinien. Der Sukuk-Markt nutzt Wakalah, wenn Emittenten Flexibilität über gemischte Vermögenswerte oder Finanzierungszwecke hinweg benötigen. Ijarah bleibt eine führende Alternative für die Finanzierung von Straßen, Energie und Immobilien, da es Erträge mit identifizierten Leasingvermögenswerten verknüpfen kann.
Murabahah-Strukturen unterstützen weiterhin die Unternehmensfinanzierung und das kurzfristige Liquiditätsmanagement. Die Internationale Islamische Liquiditätsmanagement-Gesellschaft nutzt kurzfristige Instrumente, um die Interbanknachfrage nach Scharia-konformen Geldanlagen zu decken. Musharakah und Mudarabah bleiben für Gewinn-und-Verlust-Beteiligungstransaktionen relevant, obwohl sie eine komplexere Dokumentation und regulatorische Behandlung erfordern. Hybride oder zusammengesetzte Strukturen werden verwendet, wenn Emittenten verschiedene Vermögenstypen innerhalb einer einzigen Transaktion kombinieren müssen. Das tokenisierte Abwicklungspilotprojekt von CIMB Islamic Bank im August 2026 verwendete eine vorrangige Sukuk-Wakalah-Struktur, was zeigt, dass agenturbasierte Formate auch bei digitalen Emissionen eingesetzt werden. Diese Mischung aus Strukturen ermöglicht es dem Sukuk-Markt, sowohl standardisierte staatliche Finanzierungen als auch maßgeschneidertere Unternehmenstransaktionen zu bedienen.
Nach Emittentenart:
Staatliche Emittenten bilden die Marktbasis, während staatlich verbundene Emittenten expandierenStaatliche Emittenten entfielen im Jahr 2025 auf 54,5 % des Sukuk-Marktanteils und sind damit die größte Emittentengruppe im Sukuk-Markt. Regelmäßige staatliche Emissionen haben Benchmark-Kurven und Referenzpreise geschaffen, die private Emittenten nutzen können. Staatliche und supranationale Sukuk überstiegen Ende 2025 einen Wert von 600 Milliarden USD. Die Islamische Entwicklungsbank bleibt ein regelmäßiger internationaler Emittent mit jährlichen Emissionen von 5 Milliarden USD. Staatlich verbundene und quasi-staatliche Einrichtungen werden bis 2031 voraussichtlich mit einer CAGR von 12,7 % wachsen, da öffentliche Entwicklungsprogramme staatlich verbundene Vehikel nutzen. Dieses Muster verbreitert das Angebot, ohne jeden Finanzierungsbedarf direkt auf staatliche Bilanzen zu legen.
Die Saudi Real Estate Refinancing Company erhöhte im September 2026 die Obergrenze ihres internationalen Sukuk-Programms auf 10 Milliarden USD, nachdem sie eine dritte Tranche von 2,75 Milliarden USD abgeschlossen hatte. Finanzinstitute bleiben eine weitere bedeutende Emittentengruppe, da sie Sukuk für das Kapitalmanagement und die Liquidität nutzen. Saudi-arabische Banken emittierten 2025 mehr als 15 Milliarden USD an Sukuk, darunter fast 12 Milliarden USD in Fremdwährung. Nicht-finanzielle Unternehmen und multilaterale Emittenten sind wichtige Nutzer von grünen und nachhaltigkeitsgebundenen Bezeichnungen. Die Islamische Entwicklungsbank begab im Oktober 2025 einen grünen Sukuk in Höhe von 500 Millionen EUR (541 Millionen USD) im Rahmen ihres erweiterten Rahmens für nachhaltige Finanzierung. Diese Emittentenmischung unterstützt eine breitere Palette von Kreditrisiken für Anleger.
Nach Markttyp:
Inländische Märkte führen, während internationale Emissionen schneller wachsenInländische Sukuk entfielen im Jahr 2025 auf 72,4 % des Sukuk-Marktanteils, unterstützt durch etablierte Lokalwährungsmärkte in Malaysia, Saudi-Arabien und Indonesien. Diese Märkte werden durch regelmäßige staatliche Emissionen und die Nachfrage inländischer Banken gestützt. Internationale Sukuk werden bis 2031 voraussichtlich mit einer CAGR von 11,7 % wachsen, da Emittenten Zugang zu einer breiteren Investorenbasis suchen. Malaysia emittierte im Jahr 2025 inländische Sukuk im Wert von 284,48 Milliarden MYR (71,1 Milliarden USD). Nicht-staatliche inländische Emissionen stiegen in den ersten 5 Monaten des Jahres 2026 um 17 % im Jahresvergleich. Inländische Programme bleiben wichtig, da sie lokale Renditekurven aufbauen und konsistente Finanzierungskanäle bereitstellen.
Internationale Transaktionen helfen Emittenten, Preisbenchmarks zu etablieren und ausländischen Anlegern ihre Kreditqualität zu demonstrieren. Das internationale Sukuk-Emissionsvolumen erreichte 2025 fast 28 Milliarden USD und machte 24 % der gesamten staatlichen und supranationalen Bruttoemissionen aus. Saudi-Arabiens internationale Ijarah-Sukuk in Höhe von 5,5 Milliarden USD vom September 2025 schufen eine Benchmark für vergleichbare grenzüberschreitende Strukturen. Im ersten Halbjahr 2026 erreichten internationale Emissionen in Lokalwährung 87,6 Milliarden USD, während internationale Emissionen in Fremdwährung 41,4 Milliarden USD erreichten. Malaysia leistete durch die Nachfrage nach kurzfristigen Scharia-konformen Liquiditätsinstrumenten einen wesentlichen Beitrag zum Emissionswachstum. Der Sukuk-Markt stützt sich daher auf inländische Tiefe für das Volumen und internationale Emissionen für die globale Preisfindung.
Nach Laufzeit:
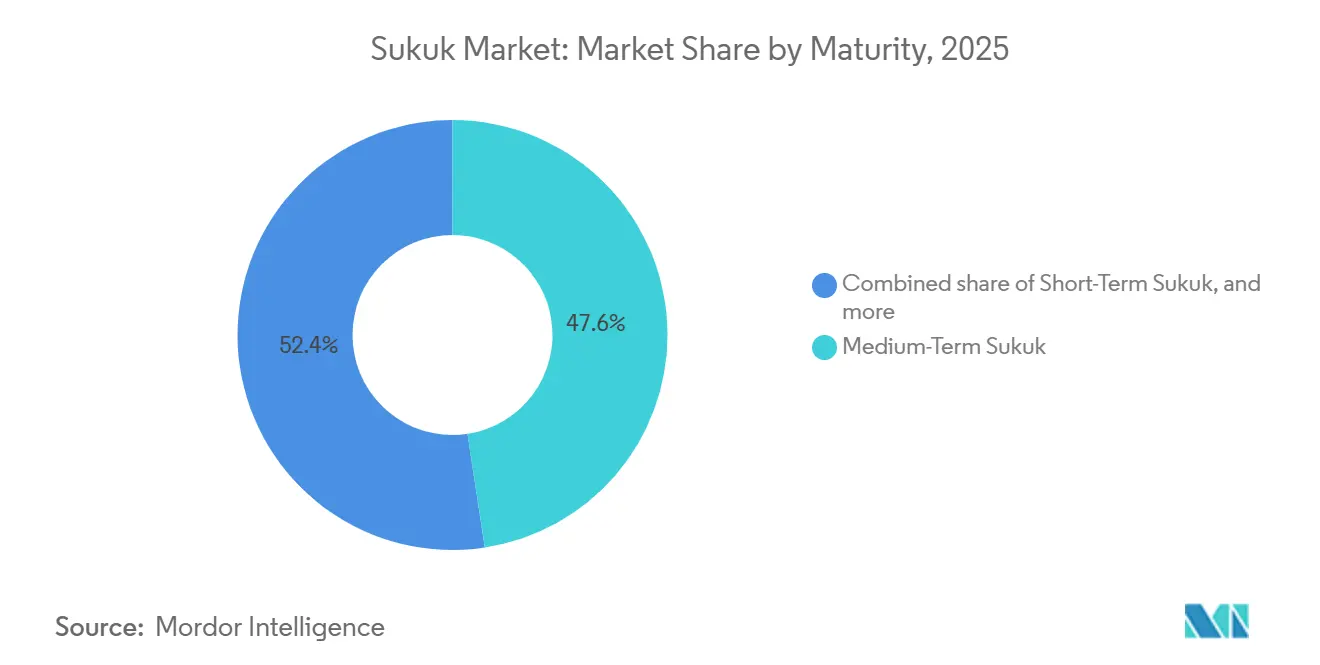
Mittelfristige Instrumente bilden den Kern, während die langfristige Nachfrage steigtMittelfristige Sukuk entfielen im Jahr 2025 auf 47,6 % des Sukuk-Marktanteils, was die Präferenz von staatlichen Emittenten und Finanzinstituten für Laufzeiten von 3 bis 7 Jahren widerspiegelt. Diese Laufzeiten entsprechen dem üblichen Bedarf an Asset-Liability-Management und Benchmark-Kurvenzielen. Kurzfristige Instrumente bleiben für das Bankliquiditätsmanagement und die Interbankanlagen wichtig. Langfristige Sukuk werden bis 2031 voraussichtlich mit einer CAGR von 10,6 % wachsen, da Emittenten die Refinanzierungshäufigkeit reduzieren möchten. Saudi-Arabien wies 42,7 % seiner inländischen Emission vom August 2026 einer Laufzeit bis 2039 zu. Diese Entscheidung unterstützt den Übergang zu längerfristiger öffentlicher Finanzierung.
Malaysias globale Sukuk vom Juli 2026 umfassten eine 5,75-jährige Tranche und eine 10-jährige Tranche, wobei die kürzere Tranche mit 15 Basispunkten über dem relevanten Benchmark bepreist wurde. Ewige Sukuk dienen weiterhin islamischen Banken, die zusätzliches Tier-1-Kapital benötigen und dabei Scharia- und Basel-III-Anforderungen erfüllen müssen. Ihre Komplexität begrenzt das Emissionsvolumen, aber sie bleiben für spezialisierte Kapitalanforderungen relevant. Die Infrastrukturfinanzierung fördert ebenfalls längere Laufzeiten, da Projektcashflows sich über viele Jahre erstrecken. Emittenten richten Sukuk-Laufzeiten zunehmend an Infrastrukturinvestitionszyklen von 10 bis 30 Jahren aus. Dieser Ansatz verlagert einige Emissionen von kurzfristiger Refinanzierung hin zu längerfristiger Fiskalplanung.
Nach Bezeichnung:
Einfache Sukuk behalten die Marktanteilsführerschaft, während Nachhaltigkeitsbezeichnungen expandierenEinfache oder nicht gekennzeichnete Instrumente hielten im Jahr 2025 einen Marktanteil von 93,3 % am Sukuk-Markt. Sie bleiben das Standard-Finanzierungsinstrument für staatliche und Unternehmensemittenten, die keinen dedizierten Nachhaltigkeitsrahmen benötigen. Nachhaltigkeitsgekennzeichnete Sukuk werden bis 2031 voraussichtlich mit einer CAGR von 14,2 % von einer kleineren Basis aus wachsen. Das Wachstum wird durch Netto-Null-Verpflichtungen, institutionelle Screening-Anforderungen und Leitlinien für grüne Finanzierung unterstützt. Saudi-Arabien, Katar und die Vereinigten Arabischen Emirate haben relevante politische Rahmenbedingungen eingeführt. Der Sukuk-Markt kann diese Bezeichnungen nutzen, um Kapital auf Umwelt- und Sozialprojekte zu lenken und dabei Scharia-konforme Strukturen beizubehalten.
Grüne Sukuk bleiben das wichtigste ESG-Unterlabel, während soziale Sukuk besondere Relevanz in der afrikanischen Entwicklungsfinanzierung haben. Nachhaltigkeitsgebundene Finanzierungs-Sukuk, die 2025 eingeführt wurden, knüpfen Gewinnraten an Leistungsindikatoren, anstatt das Instrument auf eine bestimmte Mittelverwendung zu beschränken. New Pantai Expressway begab im Juli 2026 den ersten nachhaltigkeitsgebundenen Sukuk für ein Autobahnprojekt. Malakoff Power begab im April 2026 den ersten SRI-Sukuk-Murabahah des Verbands Südostasiatischer Nationen und sammelte dabei 450 Millionen RM (112,5 Millionen USD) ein. Diese Transaktionen zeigen eine wachsende Nachfrage nach Instrumenten mit messbaren Nachhaltigkeitsergebnissen. Die Leitlinien des Islamischen Finanzdienstleistungsgremiums könnten weiter formalisieren, wie Emittenten klimabezogene Risiken bewerten und berichten.
Geografische Analyse
APAC-Sukuk-Markt
Asien-Pazifik erfasste 2025 einen Anteil von 47,7 % am Sukuk-Markt und bleibt die größte regionale Basis. Malaysia hatte einen Anteil von 48 % am asiatischen Markt, während Indonesien 9,5 % der regionalen Größe ausmachte. Sukuk repräsentierten 63 % des malaysischen Schuldkapitalmarkts bis Mitte 2026. Der malaysische Schuldkapitalmarkt soll bis Ende 2026 640 Milliarden USD erreichen. Indonesien emittierte 2025 staatliche Sukuk im Wert von 21,3 Milliarden USD und wird voraussichtlich 2026 Sukuk im Wert von 21 Milliarden USD emittieren. Malaysias globaler Sukuk vom Juli 2026 im Wert von 1,5 Milliarden USD zog Aufträge von über 9,5 Milliarden USD an.
MEA-Sukuk-Markt
Der Nahe Osten und Afrika wird voraussichtlich mit einem CAGR von 11,3 % bis 2031 wachsen, der schnellsten regionalen Rate im Sukuk-Markt. Emittenten aus dem Golf-Kooperationsrat machten 2025 45 % der globalen Emissionen aus. Saudi-Arabien nahm 2025 72,5 Milliarden USD durch Sukuk auf, während die Vereinigten Arabischen Emirate 22,1 Milliarden USD aufnahmen. Afrikas Sukuk überschritten im August 2026 7 Milliarden USD, wobei Ägypten, Nigeria, Südafrika und Benin die wichtigsten Aktivitätsquellen waren. Benins erstmaliger souveräner Sukuk im Wert von 500 Millionen USD und Algeriens Programm von bis zu 2,3 Milliarden USD zeigten eine stärkere Beteiligung der Frontier-Märkte. Kenia plant einen souveränen Sukuk in Höhe von 65 Milliarden KES (500 Millionen USD) für das Haushaltsjahr 2026 bis 2027, während Uganda eine eisenbahnbezogene Emission vorbereitet.
Sukuk-Markt in Europa, APAC und Nordamerika
Europa bleibt ein kleinerer, aber strategisch wichtiger Standort für Notierungen und den Investorenzugang. Das Vereinigte Königreich verfügt über die am weitesten entwickelte westliche Notierungs- und Regulierungsinfrastruktur für Sukuk, während Luxemburg und Deutschland sekundäre Notierungsaktivitäten unterstützen. Die Türkei emittierte 2025 Sukuk im Wert von 8,8 Milliarden USD und wird voraussichtlich 2026 Sukuk im Wert von 9 Milliarden USD emittieren. Ihre Grüne Finanzstrategie und ihr Aktionsplan 2026 bis 2029 identifizieren Sukuk als Klimaübergangsinstrument. Singapur bietet einen regionalen Notierungsknotenpunkt, und Brunei, Bangladesch sowie die Philippinen entwickeln ihre Marktreife weiter. Die Verbindungen zwischen Asien-Pazifik, dem Nahen Osten, Europa und den Vereinigten Staaten erweitern die Investorenbasis für den Sukuk-Markt.
Wettbewerbslandschaft
Der Sukuk-Markt umfasst Arrangeure, Emittenten, Anleger, Rechtsberater, Scharia-Gremien und Marktinfrastrukturanbieter. Die Wettbewerbsintensität ist unter Bookrunnern höher als unter staatlichen Emittenten, die in der Regel nicht primär über den Preis konkurrieren. HSBC Amanah, Standard Chartered Saadiq und CIMB Group sind wichtige Bookrunner für grenzüberschreitende und Fremdwährungstransaktionen. Emirates NBD Capital ist bei Mandaten in den Vereinigten Arabischen Emiraten und im Golf-Kooperationsrat aktiv. Al Rajhi Bank, Abu Dhabi Islamic Bank und Dubai Islamic Bank arrangieren zunehmend ihre eigenen Kapitalmanagementtransaktionen. Diese Selbstarrangierung kann die Arrangeurgebührenpools bei inländischen Deals im Golf-Kooperationsrat reduzieren.
Die Islamische Entwicklungsbank begab im Oktober 2025 einen grünen Sukuk in Höhe von 500 Millionen EUR (541 Millionen USD) im Rahmen ihres erweiterten Rahmens für nachhaltige Finanzierung. Die Transaktion folgte den Grünen Anleiheprinzipien und Sozialen Anleiheprinzipien von 2025 und etablierte eine öffentliche Berichtsreferenz für nachfolgende ESG-Emittenten. Das Nationale Schuldenmanagementzentrum Saudi-Arabiens stellt ebenfalls Programmdokumentation und Anlegerberichte bereit, die andere regionale Emittenten als Referenz nutzen können. Das tokenisierte Abwicklungspilotprojekt von CIMB im August 2026 ist ein Beispiel dafür, wie Arrangeure Kapazitäten in der digitalen Infrastruktur aufbauen können. First Abu Dhabi Bank und Kuwait Finance House konkurrieren um nachhaltigkeitsgebundene Mandate im Golf-Kooperationsrat.
Das internationale Programm der Saudi Real Estate Refinancing Company in Höhe von 10 Milliarden USD ist ein weiteres Beispiel für eine staatlich verbundene Einrichtung, die eine unabhängige Kapitalmarktposition aufbaut. Solche Programme konkurrieren um Anlegerallokationen, die sonst auf von Banken emittierte Papiere gelenkt würden. Türkiye Finans trat im Januar 2026 dem Internationalen Islamischen Finanzmarkt bei und erhielt Zugang zu standardisierten Dokumentations- und Rahmenvertragsrahmen.
Sukuk-Branchenführer
-
Standard Chartered
-
HSBC
-
Kuwait Finance House
-
CIMB Group
-
First Abu Dhabi Bank
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sukuk-Markt Unternehmen in diesem Bericht
- HSBC
- Standard Chartered
- CIMB Group
- Kuwait Finance House
- First Abu Dhabi Bank
- Maybank Islamic
- Dubai Islamic Bank
- Abu Dhabi Islamic Bank
- Al Rajhi Bank
- Islamic Development Bank
- International Islamic Liquidity Management Corporation
- Saudi National Debt Management Center
- Public Investment Fund
- Saudi Aramco
- Qatar Islamic Bank
- Bank Islam Malaysia
- Türkiye Finans
- BNP Paribas
- Emirates NBD Capital
- Nomura
Neueste Industrielle Entwicklungen in Sukuk-Markt
- September 2026: Das Nationale Schuldenmanagementzentrum Saudi-Arabiens schloss internationale Ijarah-Sukuk in zwei Tranchen im Wert von 3,25 Milliarden USD ab und zog ein Auftragsbuch von 16,5 Milliarden USD an. Die Transaktion umfasste eine 5-jährige Tranche in Höhe von 1,25 Milliarden USD mit Fälligkeit 2031 und eine 10-jährige Tranche in Höhe von 2 Milliarden USD mit Fälligkeit 2036. Das Geschäft war Saudi-Arabiens zweite internationale Emission im Rahmen des KSA-Ijarah-Sukuk-Programms. Es bekräftigte den Zugang des Landes zu diversifiziertem langfristigem Kapital.
- September 2026: Die Saudi Real Estate Refinancing Company erhöhte die Obergrenze ihres internationalen Sukuk-Programms auf 10 Milliarden USD. Sie schloss eine dritte Tranche von 2,75 Milliarden USD über Laufzeiten von 5,5 und 10 Jahren ab. Die Struktur war staatlich garantiert. Das Programm positioniert das Unternehmen als wiederkehrenden quasi-staatlichen Emittenten.
- August 2026: CIMB Islamic Bank schloss Malaysias erstes Pilotprojekt zur Abwicklung tokenisierter Sukuk mittels tokenisierter Einlagen ab. 1,38 Milliarden MYR (342 Millionen USD) einer Emission von 1,68 Milliarden MYR (416 Millionen USD) wurden tokenisiert. Zwölf institutionelle Anleger zeichneten die Transaktion. Das Pilotprojekt demonstrierte eine On-Chain-Abwicklung im institutionellen Maßstab.
- Juli 2026: Das Finanzministerium Malaysias bepreiste globale Sukuk in Höhe von 1,5 Milliarden USD. Diese zogen Aufträge von mehr als 9,5 Milliarden USD an. Die 5,75-jährige Tranche wurde mit 15 Basispunkten über dem relevanten Benchmark bepreist, und die 10-jährige Tranche mit 25 Basispunkten. Das Instrument folgte dem Manafae-Konzept und den AAOIFI-Richtlinien.
Berichtsumfang des globalen Sukuk-Markts
Segmentierungsübersicht
| Murabahah-Sukuk |
| Ijarah-Sukuk |
| Wakalah-Sukuk |
| Musharakah-Sukuk |
| Mudarabah-Sukuk |
| Salam-Sukuk |
| Istisna-Sukuk |
| Hybride / Zusammengesetzte Sukuk |
| Sonstige Sukuk-Typen |
| Staatlich |
| Staatlich verbunden / Quasi-staatlich |
| Finanzinstitut |
| Nicht-finanzielles Unternehmen |
| Multilateral / Supranational |
| Inländische Sukuk |
| Internationale Sukuk |
| Kurzfristige Sukuk |
| Mittelfristige Sukuk |
| Langfristige Sukuk |
| Ewige Sukuk |
| Einfache / Nicht gekennzeichnete Sukuk |
| Grüne Sukuk |
| Nachhaltige / Nachhaltigkeitsgebundene / Soziale / Sonstige gekennzeichnete Sukuk |
| Naher Osten & Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Bahrain | |
| Katar | |
| Kuwait | |
| Oman | |
| Türkei | |
| Ägypten | |
| Übriger Naher Osten & Afrika | |
| Asien-Pazifik | Malaysia |
| Indonesien | |
| Pakistan | |
| Singapur | |
| Bangladesch | |
| Brunei | |
| Übriges Asien-Pazifik | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Übriges Europa | |
| Rest der Welt |
| Nach Sukuk-Typ | Murabahah-Sukuk | |
| Ijarah-Sukuk | ||
| Wakalah-Sukuk | ||
| Musharakah-Sukuk | ||
| Mudarabah-Sukuk | ||
| Salam-Sukuk | ||
| Istisna-Sukuk | ||
| Hybride / Zusammengesetzte Sukuk | ||
| Sonstige Sukuk-Typen | ||
| Nach Emittentenart | Staatlich | |
| Staatlich verbunden / Quasi-staatlich | ||
| Finanzinstitut | ||
| Nicht-finanzielles Unternehmen | ||
| Multilateral / Supranational | ||
| Nach Markttyp | Inländische Sukuk | |
| Internationale Sukuk | ||
| Nach Laufzeit | Kurzfristige Sukuk | |
| Mittelfristige Sukuk | ||
| Langfristige Sukuk | ||
| Ewige Sukuk | ||
| Nach Bezeichnung | Einfache / Nicht gekennzeichnete Sukuk | |
| Grüne Sukuk | ||
| Nachhaltige / Nachhaltigkeitsgebundene / Soziale / Sonstige gekennzeichnete Sukuk | ||
| Nach Geografie | Naher Osten & Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Bahrain | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Türkei | ||
| Ägypten | ||
| Übriger Naher Osten & Afrika | ||
| Asien-Pazifik | Malaysia | |
| Indonesien | ||
| Pakistan | ||
| Singapur | ||
| Bangladesch | ||
| Brunei | ||
| Übriges Asien-Pazifik | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Übriges Europa | ||
| Rest der Welt | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Sukuk-Emission bis 2031 an?
Staatliche Refinanzierung, Infrastrukturinvestitionen, breitere institutionelle Nachfrage und Nachhaltigkeitsfinanzierung sind die wichtigsten Faktoren, die eine CAGR von 9,8 % von 2026 bis 2031 unterstützen.
Welche Sukuk-Struktur führt nach Marktanteil?
Wakalah führte 2025 mit einem Anteil von 28,3 % und wird bis 2031 voraussichtlich mit einer CAGR von 12,1 % wachsen.
Warum wachsen nachhaltigkeitsgekennzeichnete Sukuk schnell?
Sie werden bis 2031 voraussichtlich mit einer CAGR von 14,2 % wachsen, da Emittenten auf Netto-Null-Verpflichtungen, Anlegerauflagen und erweiterte Offenlegungsstandards reagieren.
Welche Region hat die größte Sukuk-Basis?
Asien-Pazifik hielt 2025 einen Sukuk-Marktanteil von 47,7 %, unterstützt durch umfangreiche malaysische und indonesische Emissionsprogramme.
Welche Region wird am schnellsten wachsen?
Der Nahe Osten und Afrika wird bis 2031 voraussichtlich mit einer CAGR von 11,3 % wachsen, wobei Emissionen des Golf-Kooperationsrats und afrikanische staatliche Neuemittenten die Aktivität unterstützen.
Wie verändert die Tokenisierung die Sukuk-Emission?
Malaysische Pilotprojekte von Khazanah Nasional und CIMB zeigen, wie tokenisierte Wertpapiere und Einlagen die Emission und Abwicklung innerhalb bestehender Scharia-konformer Strukturen unterstützen können.