
Tamaño y Participación del Mercado de Sukuk
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.80 % |
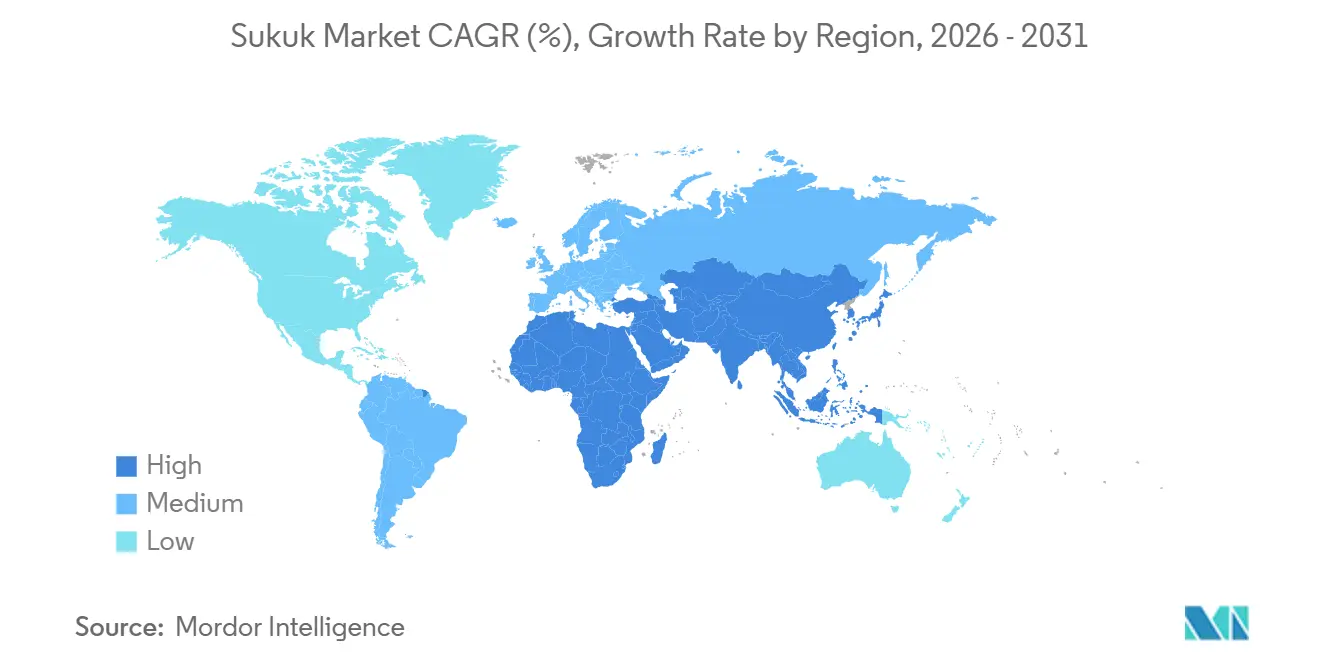
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
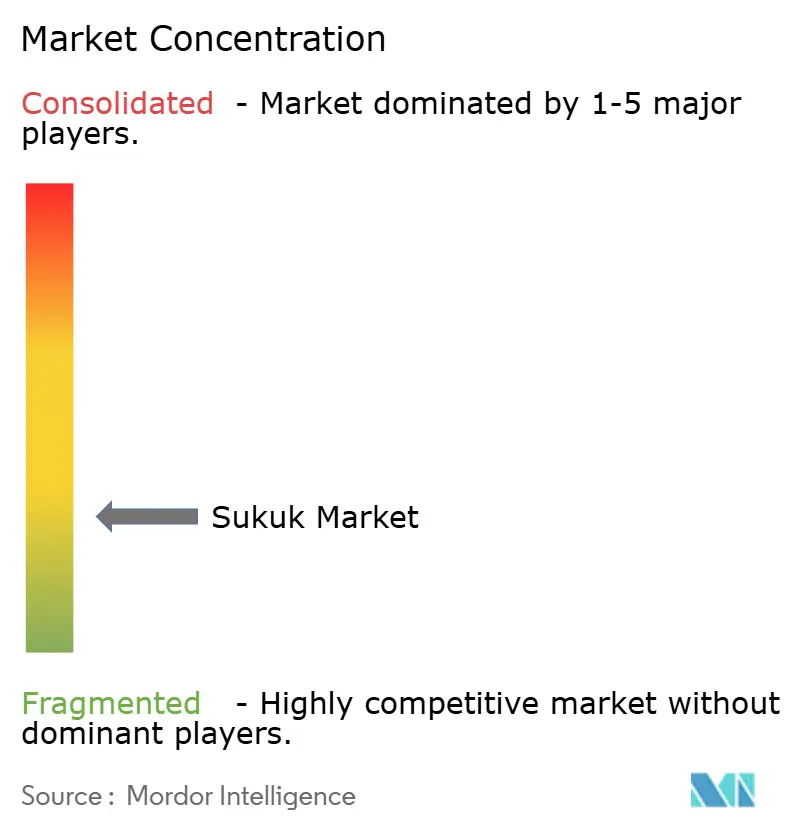
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sukuk por Mordor Intelligence
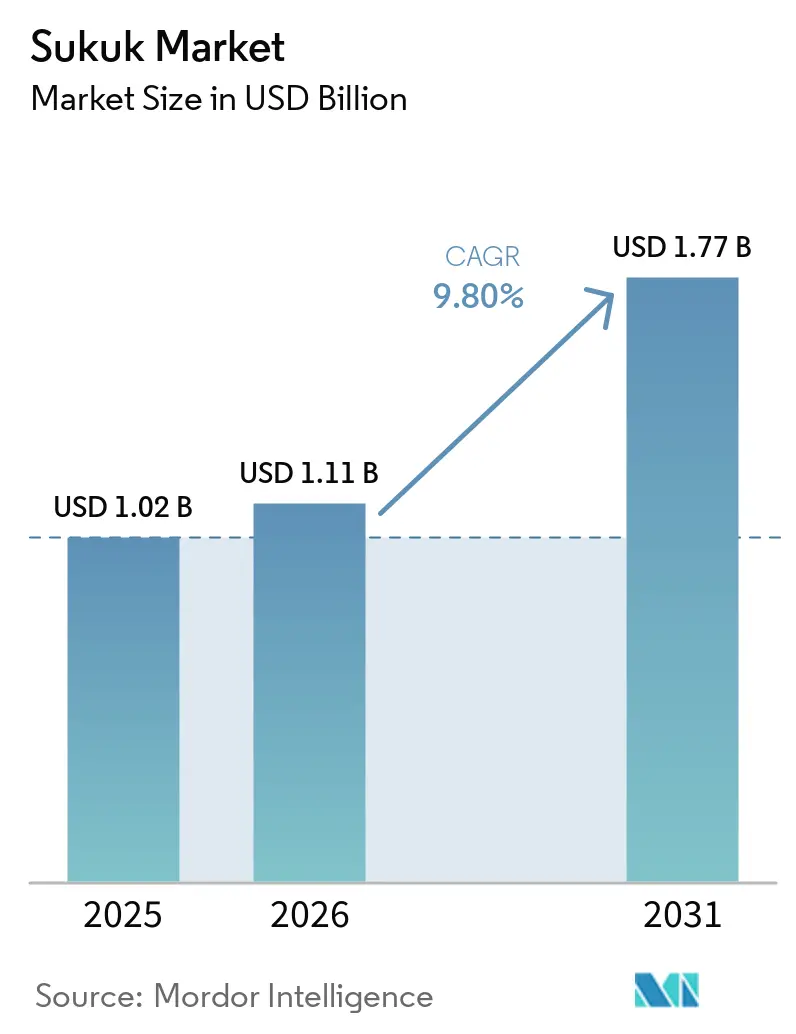
Se espera que el tamaño del Mercado de Sukuk aumente de 1,02 mil millones de USD en 2025 a 1,11 mil millones de USD en 2026 y alcance 1,77 mil millones de USD en 2031, creciendo a una CAGR del 9,80% durante 2026-2031.
El mercado de sukuk está siendo moldeado por los programas de endeudamiento soberano, los requisitos de financiamiento de infraestructura y la demanda institucional más amplia de instrumentos de renta fija conformes con la Sharia. El programa de financiamiento de la Visión 2030 de Arabia Saudita y la agenda de infraestructura pública de Indonesia están incrementando el uso de sukuk dentro de los planes de gestión de deuda. El mercado de sukuk también se beneficia de una base de inversores internacionales más amplia a medida que los emisores buscan financiamiento a más largo plazo y más diversificado. Las etiquetas de sostenibilidad y la emisión tokenizada están añadiendo nuevas vías para los emisores que necesitan informes más claros sobre el uso de los fondos o una liquidación más eficiente. La actividad del mercado sigue siendo sensible a los calendarios de emisión soberana, las condiciones regionales y las diferencias en los estándares legales y de la Sharia.
Conclusiones Clave del Informe
- Por tipo de sukuk, el Wakalah capturó el 28,3% de la participación del mercado de sukuk en 2025 y se proyecta que crecerá a una CAGR del 12,1% hasta 2031.
- Por tipo de emisor, los emisores soberanos representaron el 54,5% de la participación del mercado de sukuk en 2025, mientras que se proyecta que los emisores soberanos relacionados y cuasi-soberanos crecerán a una CAGR del 12,7% hasta 2031.
- Por tipo de mercado, el sukuk doméstico representó el 72,4% de la participación del mercado de sukuk en 2025, mientras que se proyecta que el sukuk internacional crecerá a una CAGR del 11,7% hasta 2031.
- Por vencimiento, el sukuk a mediano plazo representó el 47,6% de la participación del mercado de sukuk en 2025, mientras que se proyecta que el sukuk a largo plazo crecerá a una CAGR del 10,6% hasta 2031.
- Por etiqueta, el sukuk simple representó el 93,3% de la participación del mercado de sukuk en 2025, mientras que se proyecta que el sukuk con etiqueta de sostenibilidad crecerá a una CAGR del 14,2% hasta 2031.
- Por geografía, Asia-Pacífico representó el 47,7% de la participación del mercado de sukuk en 2025, mientras que se proyecta que Oriente Medio y África crecerán a una CAGR del 11,3% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Necesidades de Refinanciamiento Soberano y Financiamiento Fiscal | +1.9% | Global, concentrado en el Consejo de Cooperación del Golfo, la Asociación de Naciones del Sudeste Asiático, Oriente Medio y Norte de África | Corto plazo (≤ 2 años) |
| Inversión en Infraestructura y Financiamiento de la Diversificación Económica | +1.6% | Consejo de Cooperación del Golfo, Asociación de Naciones del Sudeste Asiático y África | Mediano plazo (2-4 años) |
| Expansión de la Banca Islámica y la Demanda de Inversores Institucionales | +1.3% | Global | Mediano plazo (2-4 años) |
| Crecimiento de la Emisión de Sukuk Verde y Sostenible | +1.5% | Consejo de Cooperación del Golfo, Asociación de Naciones del Sudeste Asiático, Europa | Largo plazo (≥ 4 años) |
| Creciente Integración del Sukuk en los Mercados Globales de Renta Fija | +0.9% | Global, con ganancias tempranas en el Reino Unido y Luxemburgo | Mediano plazo (2-4 años) |
| Infraestructura de Emisión de Sukuk Digital y Tokenizado | +0.8% | Malasia, Singapur, Consejo de Cooperación del Golfo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Necesidades de Refinanciamiento Soberano y Financiamiento Fiscal
Las necesidades de refinanciamiento soberano generan un flujo constante para el mercado de sukuk, ya que los gobiernos pueden utilizar estos instrumentos para el financiamiento presupuestario y la gestión del vencimiento de la deuda. El plan de endeudamiento de Arabia Saudita para 2026 identificó 217 mil millones de SAR (57,9 mil millones de USD) en necesidades de financiamiento, incluidos 165 mil millones de SAR (44 mil millones de USD) para el déficit presupuestario proyectado. Su sukuk Ijarah internacional de septiembre de 2026 recaudó 3,25 mil millones de USD y atrajo órdenes por 16,5 mil millones de USD, lo que demuestra el acceso continuo a una base de inversores globales diversificada[1]. La proyección del déficit fiscal de Indonesia del 2,9% del producto interno bruto en 2026 y el objetivo de déficit fiscal del 3,5% de Malasia respaldan la emisión soberana recurrente. La emisión doméstica de Arabia Saudita de agosto de 2026 asignó el 42,7% de 9.518 millones de SAR (2,54 mil millones de USD) al vencimiento de 2039, lo que muestra una preferencia por el financiamiento de mayor duración. Argelia y Benín ingresaron al mercado de sukuk soberano en enero de 2026, ampliando la base de emisores públicos.
Inversión en Infraestructura y Financiamiento de la Diversificación Económica
El mercado de sukuk proporciona una vía vinculada a activos para financiar infraestructura, energía, transporte y programas de diversificación económica. La deuda de renta fija de Arabia Saudita con vencimiento entre 2026 y 2030 se estimó en 174,5 mil millones de USD, con 85,4 mil millones de USD de emisión impulsada por refinanciamiento asociada a programas de inversión relacionados con la Visión 2030. Uganda ha estado preparando un sukuk soberano inaugural para financiar el 15% de un ferrocarril de vía estándar de 3,17 mil millones de USD, lo que ilustra el uso del sukuk para activos públicos de larga duración. Se prevé que el sukuk a largo plazo se expanda a una CAGR del 10,6% hasta 2031, ya que los activos de infraestructura a menudo requieren períodos de financiamiento que se extienden más allá de los plazos bancarios estándar. Los Emiratos Árabes Unidos registraron un crecimiento del 33,1% en la emisión del primer trimestre de 2026, mientras que Baréin registró un crecimiento del 37,2%, respaldado por las necesidades de financiamiento corporativo y cuasi-soberano. El Ijarah sigue siendo importante en estas transacciones porque su estructura de propiedad es más fácil de vincular a activos físicos identificados.
Crecimiento de la Emisión de Sukuk Verde y Sostenible
Las estructuras con etiqueta verde y de sostenibilidad están expandiendo el mercado de sukuk al vincular el financiamiento islámico con los mandatos de financiamiento climático y social. La emisión de sukuk ASG alcanzó 18,5 mil millones de USD en 2025, mientras que el sukuk ASG alcanzó 58 mil millones de USD a fin de año[2]. El enfoque vinculado a activos puede facilitar la alineación de los informes sobre el uso de los fondos con los marcos de finanzas verdes. Arabia Saudita, Malasia, los Emiratos Árabes Unidos e Indonesia fueron los principales emisores de sukuk ASG en 2025. La Junta de Servicios Financieros Islámicos emitió orientaciones en julio de 2026 sobre riesgos financieros relacionados con la sostenibilidad y el clima para el sukuk, lo que puede respaldar prácticas de presentación de informes más coherentes. La Estrategia y el Plan de Acción de Finanzas Verdes de Turquía para 2026 a 2029 también posiciona al sukuk como un instrumento de financiamiento de la transición climática.
Infraestructura de Emisión de Sukuk Digital y Tokenizado
La emisión tokenizada está abordando las limitaciones operativas en el mercado de sukuk, particularmente en los procesos de liquidación, los registros de propiedad y las denominaciones de inversión más pequeñas. Khazanah Nasional emitió el primer sukuk tokenizado de Malasia en abril de 2026, un instrumento de 100 millones de MYR (25 millones de USD), en colaboración con la Comisión de Valores de Malasia[3]. CIMB Islamic Bank completó un proyecto piloto de liquidación de depósitos tokenizados en agosto de 2026 por 1.380 millones de MYR (342 millones de USD) de una emisión de sukuk tokenizado. Estos proyectos demuestran que los sistemas de pago y valores tokenizados pueden operar dentro de las estructuras Wakalah establecidas. Los contratos inteligentes podrían respaldar las distribuciones de beneficios, las verificaciones de cumplimiento y los procedimientos de transferencia de activos, aunque estas aplicaciones se encuentran aún en una etapa temprana. El Plan Maestro del Mercado de Capitales de Malasia 2026 a 2030 proporciona un marco regulatorio para estos proyectos piloto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Fragmentación Transfronteriza de la Sharia y Regulatoria | -0.8% | Global | Largo plazo (≥ 4 años) |
| Liquidez Limitada en el Mercado Secundario y Descubrimiento de Precios | -0.5% | Global | Mediano plazo (2-4 años) |
| Concentración Geográfica de la Emisión de Sukuk y la Demanda de Inversores | -0.6% | Global | Largo plazo (≥ 4 años) |
| Incertidumbre Legal en torno a la Propiedad de Activos, Recurso e Insolvencia | -0.4% | Consejo de Cooperación del Golfo y mercados transfronterizos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación Transfronteriza de la Sharia y Regulatoria
Las diferencias transfronterizas en la interpretación de la Sharia pueden aumentar los costos de estructuración y retrasar la emisión en el mercado de sukuk. La Norma Sharia N.° 62 de la AAOIFI se mantuvo vigente a partir de abril de 2025 y podría requerir un cambio de las estructuras de propiedad beneficiaria a la propiedad real de activos. Este cambio podría afectar el tratamiento crediticio y la documentación de más de 200 instrumentos existentes. Los académicos de Oriente Medio a menudo otorgan mayor importancia a la estructura legal formal, mientras que los académicos malayos pueden poner más énfasis en los resultados económicos y el beneficio público. Los emisores que ingresan a múltiples mercados pueden necesitar opiniones legales separadas, revisiones de la junta de la Sharia y documentación. Argelia, Túnez y Filipinas introdujeron regulaciones de sukuk en 2025, ampliando la base potencial de emisores pero también añadiendo más requisitos de cumplimiento nacionales.
Liquidez Limitada en el Mercado Secundario, Concentración Geográfica y Recurso Legal
El mercado de sukuk tiene una liquidez en el mercado secundario menos consistente que los mercados de bonos convencionales comparables, ya que muchos inversores compran instrumentos para mantenerlos hasta el vencimiento. Las disposiciones de reapertura limitadas en las transacciones corporativas reducen la fungibilidad y dificultan el descubrimiento de precios durante períodos de tensión. La concentración de la emisión en el Consejo de Cooperación del Golfo y Asia-Pacífico también puede aumentar la sensibilidad a los eventos geopolíticos regionales y los cambios de política. Las cuestiones legales en torno a la propiedad de activos, el recurso de los inversores y la insolvencia siguen siendo importantes cuando las transacciones cruzan varias jurisdicciones. La emisión tokenizada puede mejorar la eficiencia posterior a la negociación con el tiempo, pero no elimina la necesidad de un reconocimiento legal coherente de los registros de propiedad digital. Estos factores pueden dificultar el reequilibrio de carteras para los inversores institucionales que requieren opciones de salida fiables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sukuk:
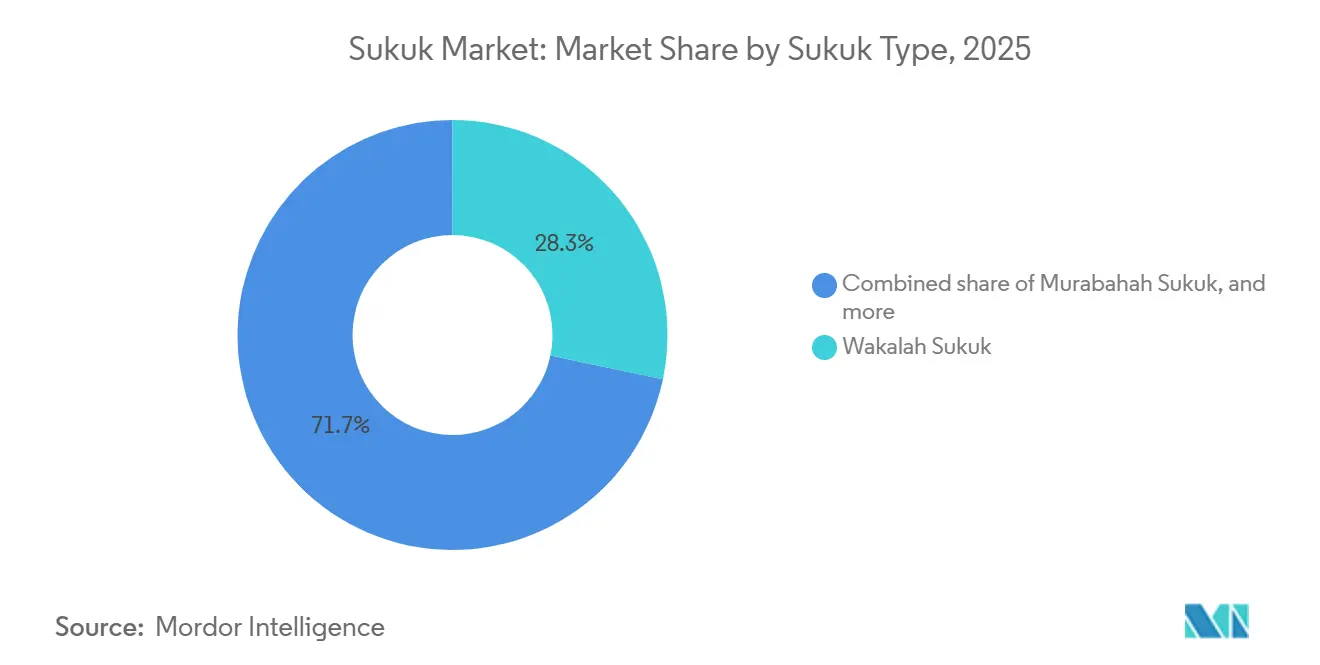
Las Estructuras de Agencia Lideran Mientras los Formatos Basados en Activos Siguen Siendo ImportantesEl Wakalah mantuvo el 28,3% de la participación del mercado de sukuk en 2025 y se proyecta que crecerá a una CAGR del 12,1% hasta 2031. Su estructura de agencia permite a un agente de inversión gestionar un conjunto de activos al tiempo que proporciona informes periódicos sobre la composición y el rendimiento de los activos. Este enfoque ha sido adecuado para transacciones soberanas y transfronterizas que requieren procedimientos de gobernanza claros. El sukuk global de 1,5 mil millones de USD de Malasia emitido en julio de 2026 utilizó el concepto Manafae y siguió las directrices de la AAOIFI. El mercado de sukuk utiliza el Wakalah cuando los emisores necesitan flexibilidad en activos mixtos o propósitos de financiamiento. El Ijarah sigue siendo una alternativa líder para el financiamiento de carreteras, energía e inmuebles porque puede vincular los rendimientos a activos arrendados identificados.
Las estructuras Murabahah continúan respaldando el financiamiento corporativo y la gestión de liquidez a corto plazo. La Corporación Internacional de Gestión de Liquidez Islámica utiliza instrumentos a corto plazo para satisfacer la demanda interbancaria de colocación de efectivo conforme con la Sharia. El Musharakah y el Mudarabah siguen siendo relevantes para las transacciones de participación en pérdidas y ganancias, aunque enfrentan una documentación más compleja y un tratamiento regulatorio más exigente. Las estructuras híbridas o compuestas se utilizan cuando los emisores necesitan combinar diferentes tipos de activos dentro de una sola transacción. El proyecto piloto de liquidación tokenizada de CIMB Islamic Bank de agosto de 2026 utilizó una estructura de sukuk Wakalah sénior, lo que demuestra que los formatos basados en agencia también se están utilizando en la emisión digital. Esta combinación de estructuras permite al mercado de sukuk atender tanto el financiamiento soberano estandarizado como las transacciones corporativas más personalizadas.
Por Tipo de Emisor:
Los Soberanos Proporcionan la Base del Mercado Mientras los Emisores Vinculados al Estado se ExpandenLos emisores soberanos representaron el 54,5% de la participación del mercado de sukuk en 2025, convirtiéndolos en el grupo de emisores más grande del mercado de sukuk. La emisión gubernamental regular ha creado curvas de referencia y precios de referencia que los emisores privados pueden utilizar. El sukuk soberano y supranacional superó los 600 mil millones de USD a finales de 2025. El Banco Islámico de Desarrollo sigue siendo un emisor internacional habitual con una emisión anual de 5 mil millones de USD. Se prevé que las entidades soberanas relacionadas y cuasi-soberanas crezcan a una CAGR del 12,7% hasta 2031 a medida que los programas de desarrollo público utilicen vehículos vinculados al Estado. Este patrón amplía la oferta sin colocar cada requisito de financiamiento directamente en los balances gubernamentales.
La Compañía Saudita de Refinanciamiento Inmobiliario aumentó el límite de su programa internacional de sukuk a 10 mil millones de USD en septiembre de 2026 tras completar un tercer tramo de 2,75 mil millones de USD. Las instituciones financieras siguen siendo otro grupo de emisores significativo porque utilizan el sukuk para la gestión de capital y la liquidez. Los bancos sauditas emitieron más de 15 mil millones de USD en sukuk en 2025, incluidos casi 12 mil millones de USD en moneda extranjera. Las empresas no financieras y los emisores multilaterales son usuarios importantes de etiquetas verdes y vinculadas a la sostenibilidad. El Banco Islámico de Desarrollo emitió un sukuk verde de 500 millones de EUR (541 millones de USD) en octubre de 2025 bajo su Marco de Finanzas Sostenibles mejorado. Esta combinación de emisores respalda una gama más amplia de exposiciones crediticias para los inversores.
Por Tipo de Mercado:
Los Mercados Domésticos Lideran Mientras la Emisión Internacional Crece Más RápidoEl sukuk doméstico capturó el 72,4% de la participación del mercado de sukuk en 2025, respaldado por mercados establecidos en moneda local en Malasia, Arabia Saudita e Indonesia. Estos mercados están respaldados por la emisión gubernamental regular y la demanda de los bancos domésticos. Se prevé que el sukuk internacional crezca a una CAGR del 11,7% hasta 2031 a medida que los emisores busquen acceso a una base de inversores más amplia. Malasia emitió 284.480 millones de MYR (71,1 mil millones de USD) de sukuk doméstico en 2025. La emisión doméstica no soberana aumentó un 17% interanual durante los primeros 5 meses de 2026. Los programas domésticos siguen siendo importantes porque construyen curvas de rendimiento locales y proporcionan canales de financiamiento consistentes.
Las transacciones internacionales ayudan a los emisores a establecer referencias de precios y demostrar la calidad crediticia a los inversores extranjeros. La emisión internacional de sukuk alcanzó casi 28 mil millones de USD en 2025, representando el 24% de la emisión bruta soberana y supranacional. El sukuk Ijarah internacional de 5,5 mil millones de USD de Arabia Saudita de septiembre de 2025 creó una referencia para estructuras transfronterizas comparables. En el primer semestre de 2026, la emisión internacional en moneda local alcanzó 87,6 mil millones de USD, mientras que la emisión internacional en moneda extranjera alcanzó 41,4 mil millones de USD. Malasia realizó una contribución importante al crecimiento de la emisión a través de la demanda de instrumentos de liquidez a corto plazo conformes con la Sharia. El mercado de sukuk depende, por tanto, de la profundidad doméstica para el tamaño y de la emisión internacional para el descubrimiento de precios global.
Por Vencimiento:
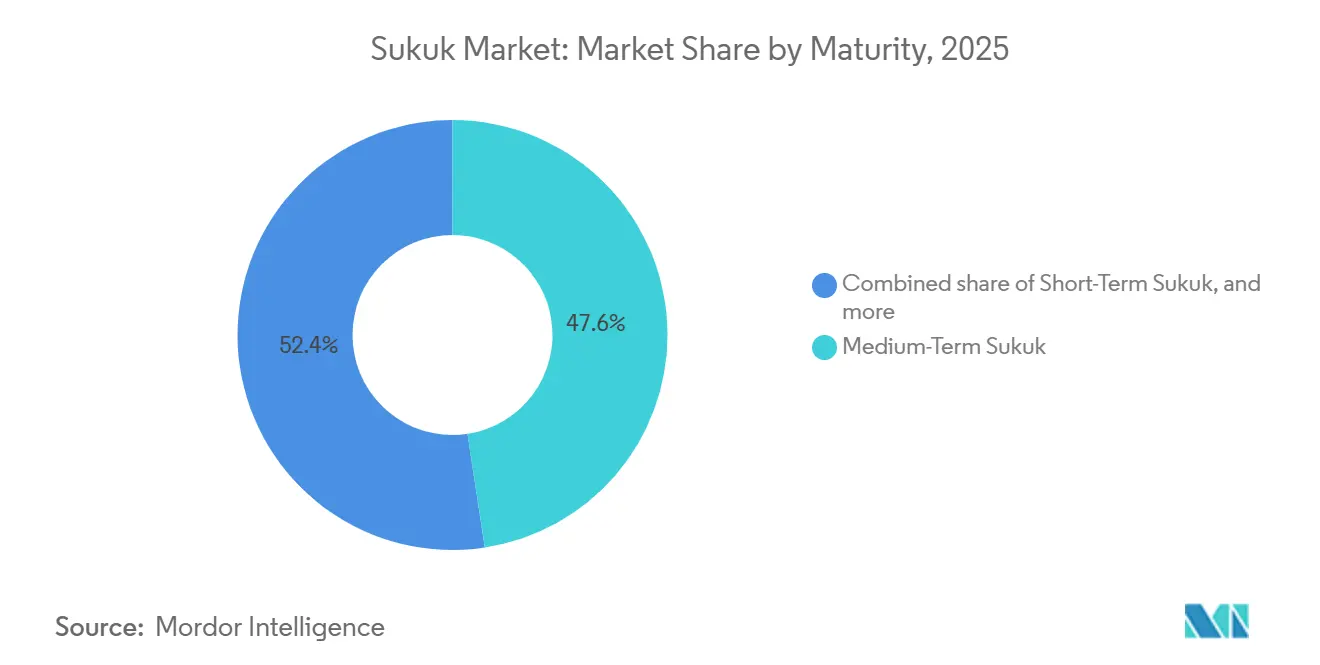
Los Instrumentos a Mediano Plazo Forman el Núcleo Mientras Aumenta la Demanda a Largo PlazoEl sukuk a mediano plazo capturó el 47,6% de la participación del mercado de sukuk en 2025, lo que refleja la preferencia de los soberanos y las instituciones financieras por los vencimientos de 3 a 7 años. Estos plazos se ajustan a las necesidades comunes de gestión de activos y pasivos y a los objetivos de la curva de referencia. Los instrumentos a corto plazo siguen siendo importantes para la gestión de liquidez bancaria y la colocación interbancaria. Se proyecta que el sukuk a largo plazo crezca a una CAGR del 10,6% hasta 2031 a medida que los emisores busquen reducir la frecuencia de refinanciamiento. Arabia Saudita asignó el 42,7% de su emisión doméstica de agosto de 2026 a un vencimiento de 2039. Esta decisión respalda el movimiento hacia el financiamiento público de mayor duración.
El sukuk global de julio de 2026 de Malasia incluyó un tramo a 5,75 años y un tramo a 10 años, con el tramo más corto con un precio de 15 puntos básicos por encima del índice de referencia relevante. El sukuk perpetuo continúa sirviendo a los bancos islámicos que necesitan capital adicional de nivel 1 mientras cumplen con los requisitos de la Sharia y Basilea III. Su complejidad limita el tamaño de la emisión, pero sigue siendo relevante para necesidades de capital especializadas. El financiamiento de infraestructura también fomenta los vencimientos más largos porque los flujos de caja del proyecto se extienden durante muchos años. Los emisores están alineando cada vez más los vencimientos del sukuk con los ciclos de inversión en infraestructura de 10 a 30 años. Este enfoque está desplazando parte de la emisión del refinanciamiento a corto plazo hacia la planificación fiscal a largo plazo.
Por Etiqueta:
El Sukuk Simple Mantiene el Liderazgo en Participación Mientras las Etiquetas de Sostenibilidad se ExpandenLos instrumentos simples o sin etiqueta mantuvieron el 93,3% de la participación del mercado de sukuk en 2025. Siguen siendo la herramienta de financiamiento estándar para los prestatarios soberanos y corporativos que no requieren un marco de sostenibilidad dedicado. Se proyecta que el sukuk con etiqueta de sostenibilidad crezca a una CAGR del 14,2% hasta 2031 desde una base más pequeña. El crecimiento está respaldado por los compromisos de cero emisiones netas, los requisitos de selección institucional y las directrices de finanzas verdes. Arabia Saudita, Catar y los Emiratos Árabes Unidos han introducido marcos de política relevantes. El mercado de sukuk puede utilizar estas etiquetas para dirigir el capital hacia proyectos medioambientales y sociales manteniendo estructuras conformes con la Sharia.
El sukuk verde sigue siendo la principal subetiqueta ASG, mientras que el sukuk social tiene particular relevancia en el financiamiento del desarrollo africano. El sukuk de financiamiento vinculado a la sostenibilidad introducido en 2025 vincula las tasas de beneficio a indicadores de rendimiento en lugar de limitar el instrumento a un uso específico de los fondos. New Pantai Expressway emitió el primer sukuk vinculado a la sostenibilidad para un proyecto de autopista en julio de 2026. Malakoff Power emitió el primer Sukuk Murabahah SRI de la Asociación de Naciones del Sudeste Asiático en abril de 2026, recaudando 450 millones de RM (112,5 millones de USD). Estas transacciones indican una demanda creciente de instrumentos con resultados de sostenibilidad medibles. Las orientaciones de la Junta de Servicios Financieros Islámicos pueden formalizar aún más la forma en que los emisores evalúan e informan sobre los riesgos relacionados con el clima.
Análisis Geográfico
Mercado de Sukuk en Asia-Pacífico
Asia-Pacífico capturó el 47,7% de la cuota del mercado de sukuk en 2025 y sigue siendo la mayor base regional. Malasia representó el 48% de la cuota asiática, mientras que Indonesia representó el 9,5% del tamaño regional. Los sukuk representaron el 63% del mercado de capitales de deuda de Malasia hasta mediados de 2026. Se proyecta que el mercado de capitales de deuda de Malasia alcance los 640 mil millones de USD a finales de 2026. Indonesia emitió 21,3 mil millones de USD en sukuk gubernamentales en 2025 y se espera que emita 21 mil millones de USD en 2026. El sukuk global de 1,5 mil millones de USD emitido por Malasia en julio de 2026 atrajo órdenes que superaron los 9,5 mil millones de USD.
Mercado de Sukuk en Oriente Medio y África
Se proyecta que Oriente Medio y África se expanda a una CAGR del 11,3% hasta 2031, la tasa regional más rápida en el mercado de sukuk. Los emisores del Consejo de Cooperación del Golfo representaron el 45% de la emisión global en 2025. Arabia Saudita recaudó 72,5 mil millones de USD en sukuk durante 2025, mientras que los Emiratos Árabes Unidos recaudaron 22,1 mil millones de USD. Los sukuk de África superaron los 7 mil millones de USD en agosto de 2026, con Egipto, Nigeria, Sudáfrica y Benín como principales fuentes de actividad. El sukuk soberano debut de Benín por 500 millones de USD y el programa de Argelia de hasta 2,3 mil millones de USD mostraron una mayor participación de los mercados frontera. Kenia planea un sukuk soberano de KES 65 mil millones (500 millones de USD) para el año fiscal 2026-2027, mientras que Uganda está preparando una emisión relacionada con ferrocarriles.
Mercado de Sukuk en Europa, Asia-Pacífico y América del Norte
Europa sigue siendo una ubicación más pequeña pero estratégicamente importante para las cotizaciones y el acceso de los inversores. El Reino Unido cuenta con la infraestructura de cotización y regulación occidental más desarrollada para los sukuk, mientras que Luxemburgo y Alemania apoyan la actividad de cotización secundaria. Turquía emitió 8,8 mil millones de USD en sukuk en 2025 y se espera que emita 9 mil millones de USD en 2026. Su Estrategia y Plan de Acción de Finanzas Verdes 2026-2029 identifica los sukuk como un instrumento de transición climática. Singapur proporciona un centro regional de cotización, y Brunéi, Bangladesh y Filipinas están desarrollando una mayor preparación del mercado. Los vínculos entre Asia-Pacífico, Oriente Medio, Europa y los Estados Unidos están ampliando la base de inversores del mercado de sukuk.
Panorama Competitivo
El mercado de sukuk incluye organizadores, emisores, inversores, asesores legales, juntas de la Sharia y proveedores de infraestructura de mercado. La intensidad competitiva es mayor entre los coordinadores de libros que entre los emisores soberanos, que generalmente no compiten principalmente en precio. HSBC Amanah, Standard Chartered Saadiq y CIMB Group son los principales coordinadores de libros para transacciones transfronterizas y en moneda extranjera. Emirates NBD Capital es activo en los mandatos de los Emiratos Árabes Unidos y del Consejo de Cooperación del Golfo. Al Rajhi Bank, Abu Dhabi Islamic Bank y Dubai Islamic Bank organizan cada vez más sus propias transacciones de gestión de capital. Esta autoorganización puede reducir los fondos de comisiones de los organizadores en las operaciones domésticas del Consejo de Cooperación del Golfo.
El Banco Islámico de Desarrollo emitió un sukuk verde de 500 millones de EUR (541 millones de USD) en octubre de 2025 bajo su marco de finanzas sostenibles mejorado. La transacción siguió los Principios de Bonos Verdes y los Principios de Bonos Sociales de 2025 y estableció una referencia de informes públicos para los emisores ASG posteriores. El Centro Nacional de Gestión de la Deuda de Arabia Saudita también proporciona documentación de programas e informes para inversores que otros emisores regionales pueden utilizar como referencia. El proyecto piloto de liquidación tokenizada de CIMB de agosto de 2026 es un ejemplo de cómo los organizadores pueden desarrollar capacidades en infraestructura digital. First Abu Dhabi Bank y Kuwait Finance House compiten por mandatos vinculados a la sostenibilidad en el Consejo de Cooperación del Golfo.
El programa internacional de 10 mil millones de USD de la Compañía Saudita de Refinanciamiento Inmobiliario es otro ejemplo de una entidad vinculada al Estado que desarrolla una posición independiente en el mercado de capitales. Dichos programas compiten por las asignaciones de los inversores que de otro modo podrían dirigirse hacia papel emitido por bancos. Türkiye Finans se unió al Mercado Financiero Islámico Internacional en enero de 2026, obteniendo acceso a marcos de documentación estándar y acuerdos marco.
Líderes de la Industria de Sukuk
-
Standard Chartered
-
HSBC
-
Kuwait Finance House
-
CIMB Group
-
First Abu Dhabi Bank
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sukuk Empresas cubiertas en este informe
- HSBC
- Standard Chartered
- CIMB Group
- Kuwait Finance House
- First Abu Dhabi Bank
- Maybank Islamic
- Dubai Islamic Bank
- Abu Dhabi Islamic Bank
- Al Rajhi Bank
- Islamic Development Bank
- International Islamic Liquidity Management Corporation
- Saudi National Debt Management Center
- Public Investment Fund
- Saudi Aramco
- Qatar Islamic Bank
- Bank Islam Malaysia
- Türkiye Finans
- BNP Paribas
- Emirates NBD Capital
- Nomura
Desarrollos recientes de la industria en Mercado de Sukuk
- Septiembre de 2026: El Centro Nacional de Gestión de la Deuda de Arabia Saudita completó un sukuk Ijarah internacional de dos tramos por 3,25 mil millones de USD, atrayendo un libro de órdenes de 16,5 mil millones de USD. La transacción comprendió un tramo a 5 años de 1,25 mil millones de USD con vencimiento en 2031 y un tramo a 10 años de 2 mil millones de USD con vencimiento en 2036. La operación fue la segunda emisión internacional de Arabia Saudita bajo el programa de Sukuk Ijarah KSA. Reforzó el acceso del país a capital diversificado a largo plazo.
- Septiembre de 2026: La Compañía Saudita de Refinanciamiento Inmobiliario elevó el límite de su programa internacional de sukuk a 10 mil millones de USD. Completó un tercer tramo de 2,75 mil millones de USD en vencimientos a 5,5 años y 10 años. La estructura contaba con garantía gubernamental. El programa posiciona a la empresa como un emisor cuasi-soberano recurrente.
- Agosto de 2026: CIMB Islamic Bank completó el primer proyecto piloto de liquidación de sukuk tokenizado de Malasia utilizando depósitos tokenizados. Se tokenizaron 1.380 millones de MYR (342 millones de USD) de una emisión de 1.680 millones de MYR (416 millones de USD). Doce inversores institucionales suscribieron la transacción. El proyecto piloto demostró la liquidación en cadena a escala institucional.
- Julio de 2026: El Ministerio de Finanzas de Malasia fijó el precio de un sukuk global de 1,5 mil millones de USD. Atrajo órdenes que superaron los 9,5 mil millones de USD. El tramo a 5,75 años se fijó a 15 puntos básicos por encima del índice de referencia relevante, y el tramo a 10 años se fijó a 25 puntos básicos. El instrumento siguió el concepto Manafae y las directrices de la AAOIFI.
Alcance del Informe Global del Mercado de Sukuk
Resumen de la segmentación
| Sukuk Murabahah |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Musharakah |
| Sukuk Mudarabah |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk Híbrido / Compuesto |
| Otros Tipos de Sukuk |
| Soberano |
| Soberano Relacionado / Cuasi-Soberano |
| Institución Financiera |
| Empresa No Financiera |
| Multilateral / Supranacional |
| Sukuk Doméstico |
| Sukuk Internacional |
| Sukuk a Corto Plazo |
| Sukuk a Mediano Plazo |
| Sukuk a Largo Plazo |
| Sukuk Perpetuo |
| Sukuk Simple / Sin Etiqueta |
| Sukuk Verde |
| Sukuk de Sostenibilidad / Vinculado a la Sostenibilidad / Social / Con Otras Etiquetas |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Baréin | |
| Catar | |
| Kuwait | |
| Omán | |
| Türkiye | |
| Egipto | |
| Resto de Oriente Medio y África | |
| Asia-Pacífico | Malasia |
| Indonesia | |
| Pakistán | |
| Singapur | |
| Bangladesh | |
| Brunéi | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Resto de Europa | |
| Resto del Mundo |
| Por Tipo de Sukuk | Sukuk Murabahah | |
| Sukuk Ijarah | ||
| Sukuk Wakalah | ||
| Sukuk Musharakah | ||
| Sukuk Mudarabah | ||
| Sukuk Salam | ||
| Sukuk Istisna | ||
| Sukuk Híbrido / Compuesto | ||
| Otros Tipos de Sukuk | ||
| Por Tipo de Emisor | Soberano | |
| Soberano Relacionado / Cuasi-Soberano | ||
| Institución Financiera | ||
| Empresa No Financiera | ||
| Multilateral / Supranacional | ||
| Por Tipo de Mercado | Sukuk Doméstico | |
| Sukuk Internacional | ||
| Por Vencimiento | Sukuk a Corto Plazo | |
| Sukuk a Mediano Plazo | ||
| Sukuk a Largo Plazo | ||
| Sukuk Perpetuo | ||
| Por Etiqueta | Sukuk Simple / Sin Etiqueta | |
| Sukuk Verde | ||
| Sukuk de Sostenibilidad / Vinculado a la Sostenibilidad / Social / Con Otras Etiquetas | ||
| Por Geografía | Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Baréin | ||
| Catar | ||
| Kuwait | ||
| Omán | ||
| Türkiye | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
| Asia-Pacífico | Malasia | |
| Indonesia | ||
| Pakistán | ||
| Singapur | ||
| Bangladesh | ||
| Brunéi | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Resto de Europa | ||
| Resto del Mundo | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la emisión de sukuk hasta 2031?
El refinanciamiento soberano, la inversión en infraestructura, la demanda institucional más amplia y el financiamiento de sostenibilidad son los principales factores que respaldan una CAGR del 9,8% de 2026 a 2031.
¿Qué estructura de sukuk lidera por participación?
El Wakalah lideró con una participación del 28,3% en 2025 y se prevé que crezca a una CAGR del 12,1% hasta 2031.
¿Por qué el sukuk con etiqueta de sostenibilidad está creciendo rápidamente?
Se prevé que crezca a una CAGR del 14,2% hasta 2031 a medida que los emisores respondan a los compromisos de cero emisiones netas, los mandatos de los inversores y la expansión de los estándares de divulgación.
¿Qué región tiene la mayor base de sukuk?
Asia-Pacífico mantuvo el 47,7% de la participación del mercado de sukuk en 2025, respaldado por los profundos programas de emisión de Malasia e Indonesia.
¿Qué región crecerá más rápido?
Se prevé que Oriente Medio y África crezcan a una CAGR del 11,3% hasta 2031, con la emisión del Consejo de Cooperación del Golfo y los nuevos emisores soberanos africanos respaldando la actividad.
¿Cómo está cambiando la tokenización la emisión de sukuk?
Los proyectos piloto de Malasia de Khazanah Nasional y CIMB muestran cómo los valores y depósitos tokenizados pueden respaldar la emisión y la liquidación dentro de las estructuras existentes conformes con la Sharia.