
Taille et part du marché des Sukuk
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.11 Milliards de dollars |
| Taille du Marché (2031) | 1.77 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.80 % |
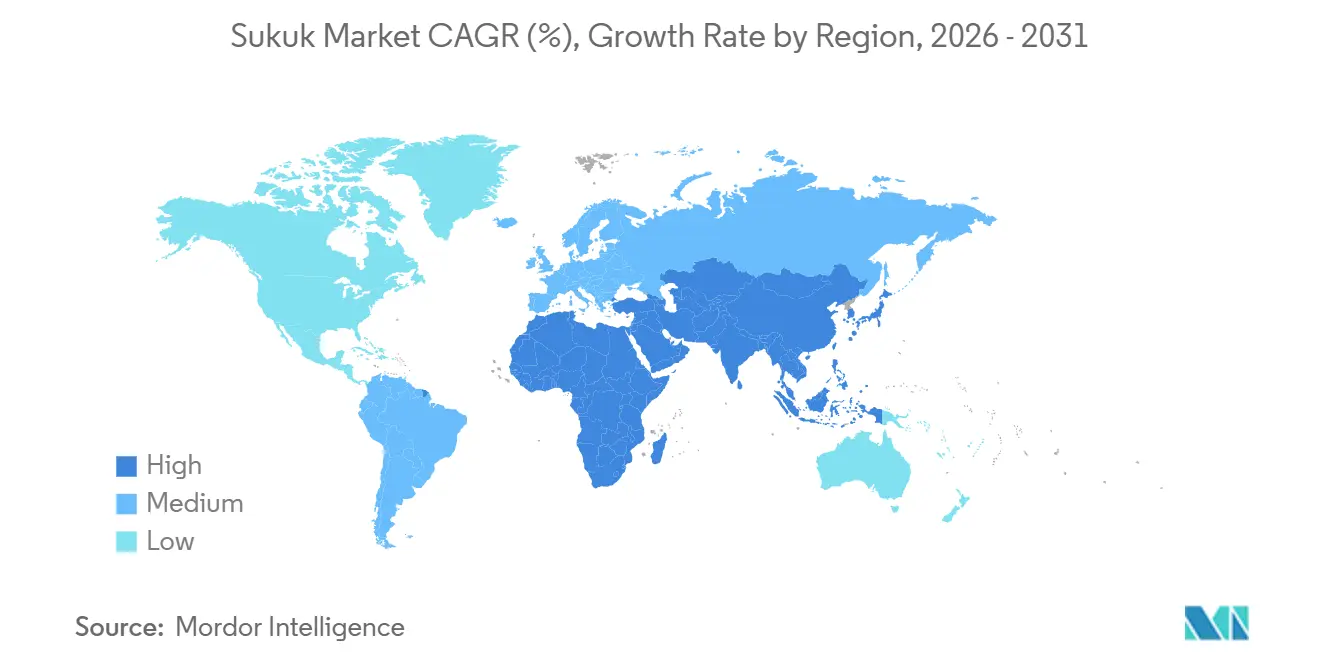
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
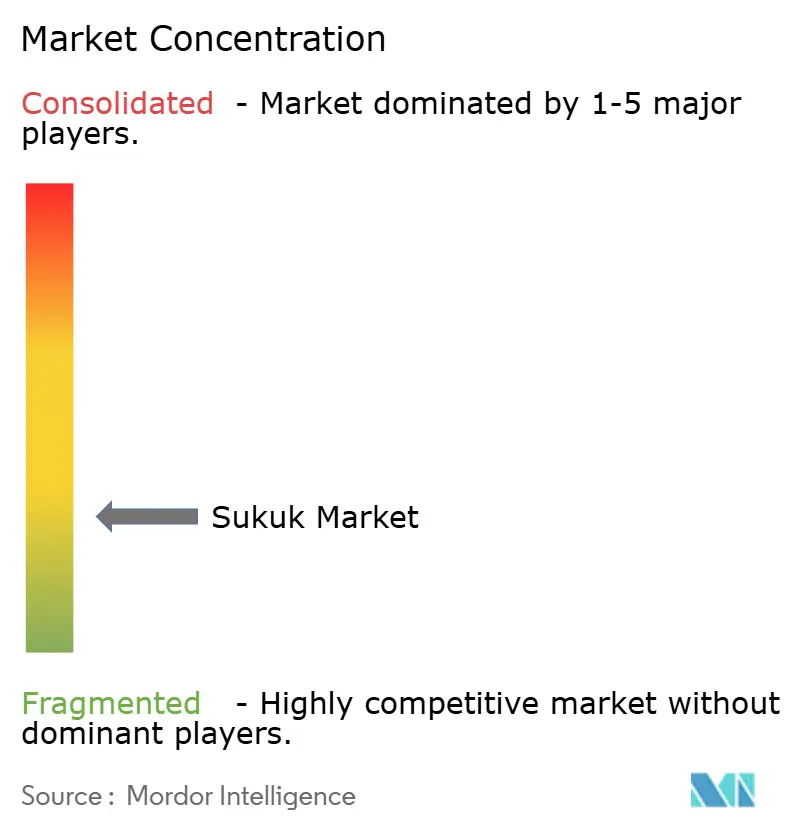
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des Sukuk par Mordor Intelligence
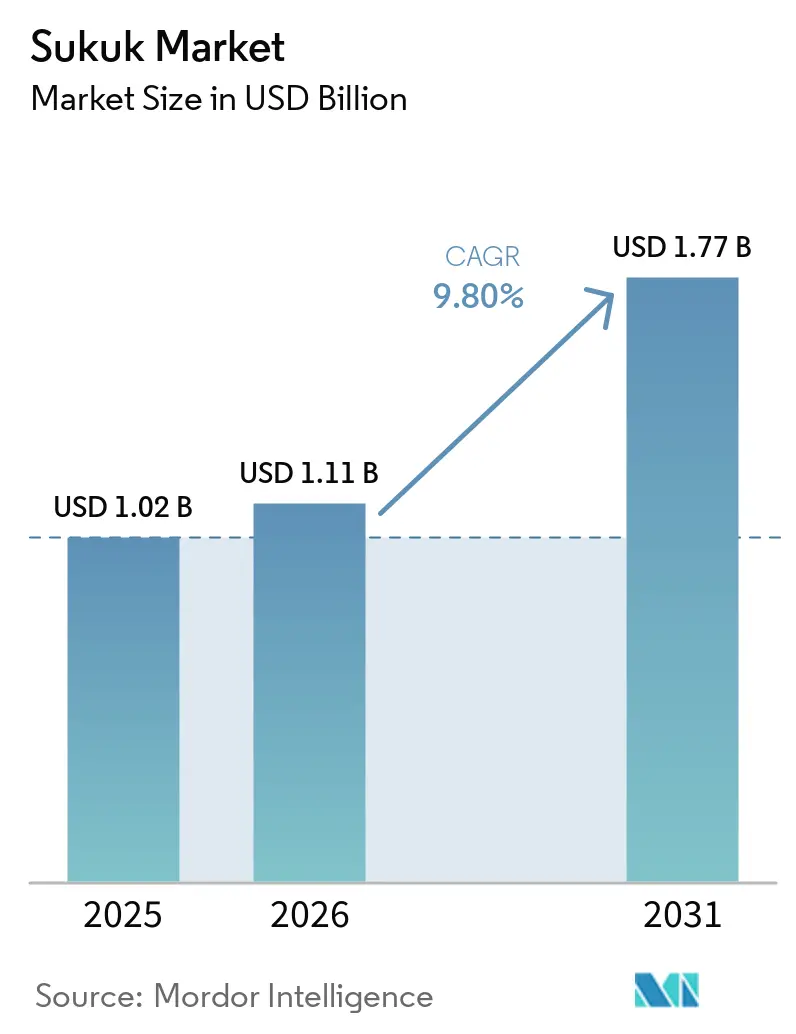
La taille du marché des Sukuk devrait augmenter de 1,02 milliard USD en 2025 à 1,11 milliard USD en 2026 et atteindre 1,77 milliard USD d'ici 2031, avec un CAGR de 9,80 % sur la période 2026-2031.
Le marché des Sukuk est façonné par les programmes d'emprunt souverain, les besoins de financement des infrastructures et la demande institutionnelle plus large pour des instruments à revenu fixe conformes à la charia. Le programme de financement Vision 2030 de l'Arabie saoudite et le programme d'infrastructures publiques de l'Indonésie accroissent le recours aux Sukuk dans les plans de gestion de la dette. Le marché des Sukuk bénéficie également d'une base d'investisseurs internationaux plus large, les émetteurs recherchant des financements à plus long terme et plus diversifiés. Les labels de durabilité et les émissions tokenisées ouvrent de nouvelles voies aux émetteurs qui ont besoin d'un reporting plus clair sur l'utilisation des produits ou d'un règlement plus efficace. L'activité du marché reste sensible aux calendriers d'émission souveraine, aux conditions régionales et aux différences de normes juridiques et charaïques.
Points clés du rapport
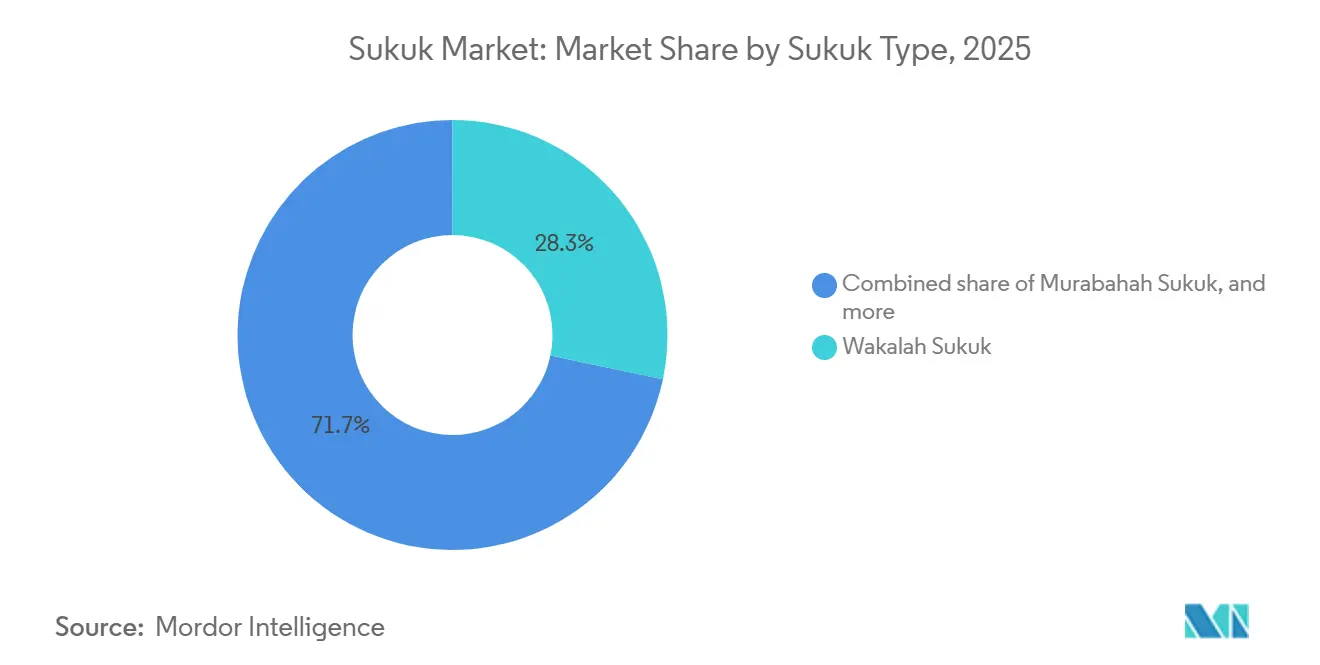
- Par type de Sukuk, le Wakalah a capturé 28,3 % de la part du marché des Sukuk en 2025 et devrait croître à un CAGR de 12,1 % jusqu'en 2031.
- Par type d'émetteur, les émetteurs souverains représentaient 54,5 % de la part du marché des Sukuk en 2025, tandis que les émetteurs souverains liés à l'État et quasi-souverains devraient croître à un CAGR de 12,7 % jusqu'en 2031.
- Par type de marché, les Sukuk domestiques représentaient 72,4 % de la part du marché des Sukuk en 2025, tandis que les Sukuk internationaux devraient croître à un CAGR de 11,7 % jusqu'en 2031.
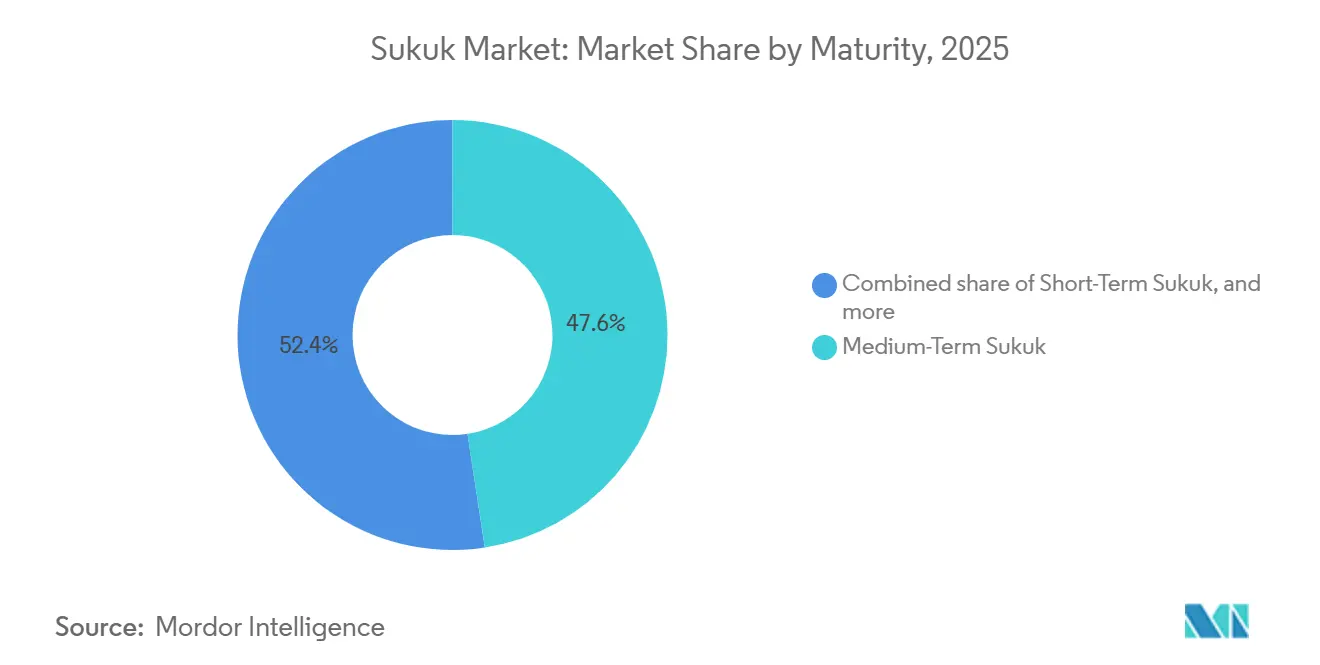
- Par maturité, les Sukuk à moyen terme représentaient 47,6 % de la part du marché des Sukuk en 2025, tandis que les Sukuk à long terme devraient croître à un CAGR de 10,6 % jusqu'en 2031.
- Par label, les Sukuk ordinaires représentaient 93,3 % de la part du marché des Sukuk en 2025, tandis que les Sukuk labellisés durabilité devraient croître à un CAGR de 14,2 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 47,7 % de la part du marché des Sukuk en 2025, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 11,3 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Besoins de refinancement souverain et de financement budgétaire | +1.9% | Mondial, concentré dans le Conseil de coopération du Golfe, l'Association des nations de l'Asie du Sud-Est, le Moyen-Orient et l'Afrique du Nord | Court terme (≤ 2 ans) |
| Financement des investissements en infrastructures et de la diversification économique | +1.6% | Conseil de coopération du Golfe, Association des nations de l'Asie du Sud-Est et Afrique | Moyen terme (2-4 ans) |
| Expansion de la banque islamique et demande des investisseurs institutionnels | +1.3% | Mondial | Moyen terme (2-4 ans) |
| Croissance des émissions de Sukuk verts et durables | +1.5% | Conseil de coopération du Golfe, Association des nations de l'Asie du Sud-Est, Europe | Long terme (≥ 4 ans) |
| Intégration croissante des Sukuk dans les marchés mondiaux à revenu fixe | +0.9% | Mondial, avec des gains précoces au Royaume-Uni et au Luxembourg | Moyen terme (2-4 ans) |
| Infrastructure d'émission de Sukuk numériques et tokenisés | +0.8% | Malaisie, Singapour, Conseil de coopération du Golfe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Besoins de refinancement souverain et de financement budgétaire
Les besoins de refinancement souverain constituent un flux régulier pour le marché des Sukuk, car les gouvernements peuvent utiliser ces instruments pour le financement budgétaire et la gestion des échéances de la dette. Le plan d'emprunt 2026 de l'Arabie saoudite a identifié 217 milliards SAR (57,9 milliards USD) de besoins de financement, dont 165 milliards SAR (44 milliards USD) pour le déficit budgétaire prévu. Son Sukuk Ijarah international de septembre 2026 a levé 3,25 milliards USD et attiré 16,5 milliards USD d'ordres, témoignant d'un accès continu à une base d'investisseurs mondiaux diversifiée[1]. La projection de déficit budgétaire de l'Indonésie à 2,9 % du produit intérieur brut en 2026 et l'objectif de déficit budgétaire de 3,5 % de la Malaisie soutiennent les émissions souveraines récurrentes. L'émission domestique d'août 2026 de l'Arabie saoudite a alloué 42,7 % des 9,518 milliards SAR (2,54 milliards USD) à la maturité 2039, témoignant d'une préférence pour un financement à plus longue durée. L'Algérie et le Bénin ont fait leur entrée sur le marché des Sukuk souverains en janvier 2026, élargissant la base des émetteurs publics.
Financement des investissements en infrastructures et de la diversification économique
Le marché des Sukuk offre une voie adossée à des actifs pour le financement des infrastructures, de l'énergie, des transports et des programmes de diversification économique. La dette à revenu fixe de l'Arabie saoudite arrivant à échéance de 2026 à 2030 était estimée à 174,5 milliards USD, avec 85,4 milliards USD d'émissions liées au refinancement associées aux programmes d'investissement liés à Vision 2030. L'Ouganda préparait un premier Sukuk souverain pour financer 15 % d'un chemin de fer à écartement standard de 3,17 milliards USD, ce qui illustre l'utilisation des Sukuk pour des actifs publics à longue durée de vie. Les Sukuk à long terme devraient se développer à un CAGR de 10,6 % jusqu'en 2031, car les actifs d'infrastructure nécessitent souvent des périodes de financement qui dépassent les durées bancaires standard. Les Émirats arabes unis ont enregistré une croissance de 33,1 % des émissions au premier trimestre 2026, tandis que Bahreïn a enregistré une croissance de 37,2 %, soutenues par les besoins de financement des entreprises et des entités quasi-souveraines. L'Ijarah reste important dans ces transactions car sa structure de propriété est plus facile à relier à des actifs physiques identifiés.
Croissance des émissions de Sukuk verts et durables
Les structures labellisées vertes et durabilité élargissent le marché des Sukuk en associant le financement islamique aux mandats de financement climatique et social. Les émissions de Sukuk ESG ont atteint 18,5 milliards USD en 2025, tandis que les Sukuk ESG ont atteint 58 milliards USD en fin d'année[2]. L'approche adossée à des actifs peut faciliter l'alignement du reporting sur l'utilisation des produits avec les cadres de finance verte. L'Arabie saoudite, la Malaisie, les Émirats arabes unis et l'Indonésie étaient les principaux émetteurs de Sukuk ESG en 2025. Le Conseil des services financiers islamiques a publié des orientations en juillet 2026 sur les risques financiers liés à la durabilité et au climat pour les Sukuk, ce qui pourrait favoriser des pratiques de reporting plus cohérentes. La Stratégie et le Plan d'action pour la finance verte de la Turquie pour 2026 à 2029 positionne également les Sukuk comme un outil de financement de la transition climatique.
Infrastructure d'émission de Sukuk numériques et tokenisés
L'émission tokenisée répond aux contraintes opérationnelles du marché des Sukuk, notamment dans les processus de règlement, les registres de propriété et les dénominations d'investissement plus petites. Khazanah Nasional a émis le premier Sukuk tokenisé de Malaisie en avril 2026, un instrument de 100 millions MYR (25 millions USD), en collaboration avec la Commission des valeurs mobilières de Malaisie[3]. CIMB Islamic Bank a réalisé un projet pilote de règlement de dépôts tokenisés en août 2026 pour 1,38 milliard MYR (342 millions USD) d'une émission de Sukuk tokenisés. Ces projets démontrent que les systèmes de paiement et de titres tokenisés peuvent fonctionner dans le cadre de structures Wakalah établies. Les contrats intelligents pourraient soutenir les distributions de bénéfices, les contrôles de conformité et les procédures de transfert d'actifs, bien que ces applications en soient encore à un stade précoce. Le Plan directeur du marché des capitaux 2026 à 2030 de la Malaisie fournit un cadre réglementaire pour ces projets pilotes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fragmentation transfrontalière de la charia et de la réglementation | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Liquidité limitée du marché secondaire et découverte des prix | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Concentration géographique des émissions de Sukuk et de la demande des investisseurs | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Incertitude juridique autour de la propriété des actifs, du recours et de l'insolvabilité | -0.4% | Conseil de coopération du Golfe et marchés transfrontaliers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation transfrontalière de la charia et de la réglementation
Les différences transfrontalières d'interprétation de la charia peuvent augmenter les coûts de structuration et retarder les émissions sur le marché des Sukuk. La norme charaïque AAOIFI n° 62 est restée en vigueur en avril 2025 et pourrait nécessiter un passage des structures de propriété bénéficiaire à une propriété réelle des actifs. Ce changement pourrait affecter le traitement du crédit et la documentation de plus de 200 instruments existants. Les érudits du Moyen-Orient accordent souvent plus d'importance à la structure juridique formelle, tandis que les érudits malaisiens peuvent mettre davantage l'accent sur les résultats économiques et l'intérêt public. Les émetteurs entrant sur plusieurs marchés peuvent avoir besoin d'avis juridiques séparés, d'examens par des comités charaïques et de documentation. L'Algérie, la Tunisie et les Philippines ont introduit des réglementations sur les Sukuk en 2025, élargissant la base potentielle des émetteurs mais ajoutant également d'autres exigences de conformité nationales.
Liquidité limitée du marché secondaire, concentration géographique et recours juridique
Le marché des Sukuk présente une liquidité du marché secondaire moins cohérente que les marchés obligataires conventionnels comparables, car de nombreux investisseurs achètent des instruments pour les conserver jusqu'à l'échéance. Les dispositions de réouverture limitées dans les transactions d'entreprise réduisent la fongibilité et rendent la découverte des prix plus difficile en période de tensions. La concentration des émissions dans le Conseil de coopération du Golfe et en Asie-Pacifique peut également accroître la sensibilité aux événements géopolitiques régionaux et aux changements de politique. Les questions juridiques relatives à la propriété des actifs, au recours des investisseurs et à l'insolvabilité restent importantes lorsque les transactions traversent plusieurs juridictions. L'émission tokenisée peut améliorer l'efficacité post-négociation au fil du temps, mais elle ne supprime pas la nécessité d'une reconnaissance juridique cohérente des registres de propriété numérique. Ces facteurs peuvent rendre le rééquilibrage des portefeuilles plus difficile pour les investisseurs institutionnels qui ont besoin d'options de sortie fiables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de Sukuk :
les structures d'agence sont en tête tandis que les formats adossés à des actifs restent importantsLe Wakalah détenait 28,3 % de la part du marché des Sukuk en 2025 et devrait croître à un CAGR de 12,1 % jusqu'en 2031. Sa structure d'agence permet à un agent d'investissement de gérer un portefeuille d'actifs tout en fournissant des rapports réguliers sur la composition et la performance des actifs. Cette approche s'est bien adaptée aux transactions souveraines et transfrontalières qui nécessitent des procédures de gouvernance claires. Le Sukuk mondial de 1,5 milliard USD de la Malaisie émis en juillet 2026 a utilisé le concept Manafae et suivi les directives AAOIFI. Le marché des Sukuk utilise le Wakalah lorsque les émetteurs ont besoin de flexibilité sur des actifs mixtes ou des objectifs de financement. L'Ijarah reste une alternative de premier plan pour le financement des routes, de l'énergie et de l'immobilier car il peut lier les rendements à des actifs loués identifiés.
Les structures Mourabaha continuent de soutenir le financement des entreprises et la gestion de la liquidité à court terme. La Société internationale de gestion de la liquidité islamique utilise des instruments à court terme pour répondre à la demande interbancaire de placement de liquidités conformes à la charia. La Moucharaka et la Moudharaba restent pertinentes pour les transactions de partage des profits et des pertes, bien qu'elles fassent face à une documentation et un traitement réglementaire plus complexes. Les structures hybrides ou composites sont utilisées lorsque les émetteurs ont besoin de combiner différents types d'actifs au sein d'une même transaction. Le projet pilote de règlement tokenisé d'août 2026 de CIMB Islamic Bank a utilisé une structure de Sukuk Wakalah senior, montrant que les formats basés sur l'agence sont également utilisés dans les émissions numériques. Ce mélange de structures permet au marché des Sukuk de servir à la fois le financement souverain standardisé et les transactions d'entreprise plus personnalisées.
Par type d'émetteur :
les souverains constituent la base du marché tandis que les émetteurs liés à l'État se développentLes émetteurs souverains représentaient 54,5 % de la part du marché des Sukuk en 2025, ce qui en fait le plus grand groupe d'émetteurs sur le marché des Sukuk. Les émissions gouvernementales régulières ont créé des courbes de référence et des prix de référence que les émetteurs privés peuvent utiliser. Les Sukuk souverains et supranationaux ont dépassé 600 milliards USD à fin 2025. La Banque islamique de développement reste un émetteur international régulier avec des émissions annuelles de 5 milliards USD. Les entités souveraines liées à l'État et quasi-souveraines devraient croître à un CAGR de 12,7 % jusqu'en 2031, les programmes de développement public utilisant des véhicules liés à l'État. Ce schéma élargit l'offre sans placer chaque besoin de financement directement sur les bilans gouvernementaux.
La Société saoudienne de refinancement immobilier a relevé le plafond de son programme international de Sukuk à 10 milliards USD en septembre 2026 après avoir réalisé une troisième tranche de 2,75 milliards USD. Les institutions financières restent un autre groupe d'émetteurs important car elles utilisent les Sukuk pour la gestion du capital et de la liquidité. Les banques saoudiennes ont émis plus de 15 milliards USD de Sukuk en 2025, dont près de 12 milliards USD en devises étrangères. Les entreprises non financières et les émetteurs multilatéraux sont d'importants utilisateurs de labels verts et liés à la durabilité. La Banque islamique de développement a émis un Sukuk vert de 500 millions EUR (541 millions USD) en octobre 2025 dans le cadre de son Cadre de finance durable renforcé. Ce mélange d'émetteurs soutient un éventail plus large d'expositions au crédit pour les investisseurs.
Par type de marché :
les marchés domestiques sont en tête tandis que les émissions internationales croissent plus rapidementLes Sukuk domestiques ont capturé 72,4 % de la part du marché des Sukuk en 2025, soutenus par des marchés en monnaie locale établis en Malaisie, en Arabie saoudite et en Indonésie. Ces marchés sont soutenus par les émissions gouvernementales régulières et la demande des banques domestiques. Les Sukuk internationaux devraient croître à un CAGR de 11,7 % jusqu'en 2031, les émetteurs cherchant à accéder à une base d'investisseurs plus large. La Malaisie a émis 284,48 milliards MYR (71,1 milliards USD) de Sukuk domestiques en 2025. Les émissions domestiques non souveraines ont augmenté de 17 % d'une année sur l'autre au cours des 5 premiers mois de 2026. Les programmes domestiques restent importants car ils construisent des courbes de rendement locales et fournissent des canaux de financement cohérents.
Les transactions internationales aident les émetteurs à établir des références de prix et à démontrer la qualité du crédit aux investisseurs étrangers. Les émissions internationales de Sukuk ont atteint près de 28 milliards USD en 2025, représentant 24 % des émissions brutes souveraines et supranationales. Le Sukuk Ijarah international de 5,5 milliards USD de l'Arabie saoudite de septembre 2025 a créé une référence pour des structures transfrontalières comparables. Au premier semestre 2026, les émissions internationales en monnaie locale ont atteint 87,6 milliards USD, tandis que les émissions internationales en devises étrangères ont atteint 41,4 milliards USD. La Malaisie a apporté une contribution majeure à la croissance des émissions grâce à la demande d'instruments de liquidité à court terme conformes à la charia. Le marché des Sukuk s'appuie donc sur la profondeur domestique pour sa taille et sur les émissions internationales pour la découverte des prix à l'échelle mondiale.
Par maturité :
les instruments à moyen terme constituent le cœur tandis que la demande à long terme augmenteLes Sukuk à moyen terme ont capturé 47,6 % de la part du marché des Sukuk en 2025, reflétant la préférence des souverains et des institutions financières pour des maturités de 3 à 7 ans. Ces durées correspondent aux besoins courants de gestion actif-passif et aux objectifs de courbe de référence. Les instruments à court terme restent importants pour la gestion de la liquidité bancaire et le placement interbancaire. Les Sukuk à long terme devraient croître à un CAGR de 10,6 % jusqu'en 2031, les émetteurs cherchant à réduire la fréquence de refinancement. L'Arabie saoudite a alloué 42,7 % de son émission domestique d'août 2026 à une maturité 2039. Cette décision soutient l'évolution vers un financement public à plus longue durée.
Le Sukuk mondial de juillet 2026 de la Malaisie comprenait une tranche de 5,75 ans et une tranche de 10 ans, la tranche plus courte étant tarifée à 15 points de base au-dessus du benchmark pertinent. Les Sukuk perpétuels continuent de servir les banques islamiques qui ont besoin de capital de catégorie 1 supplémentaire tout en respectant les exigences de la charia et de Bâle III. Leur complexité limite la taille des émissions, mais ils restent pertinents pour des besoins en capital spécialisés. Le financement des infrastructures encourage également les maturités plus longues car les flux de trésorerie des projets s'étendent sur de nombreuses années. Les émetteurs alignent de plus en plus les maturités des Sukuk sur les cycles d'investissement en infrastructures de 10 à 30 ans. Cette approche fait évoluer certaines émissions du refinancement à court terme vers une planification budgétaire à plus long terme.
Par label :
les Sukuk ordinaires conservent leur leadership tandis que les labels de durabilité se développentLes instruments ordinaires ou sans label détenaient 93,3 % de la part du marché des Sukuk en 2025. Ils restent l'outil de financement standard pour les emprunteurs souverains et d'entreprise qui ne nécessitent pas de cadre de durabilité dédié. Les Sukuk labellisés durabilité devraient croître à un CAGR de 14,2 % jusqu'en 2031 à partir d'une base plus petite. La croissance est soutenue par les engagements de neutralité carbone, les exigences de sélection institutionnelle et les directives de finance verte. L'Arabie saoudite, le Qatar et les Émirats arabes unis ont introduit des cadres politiques pertinents. Le marché des Sukuk peut utiliser ces labels pour orienter les capitaux vers des projets environnementaux et sociaux tout en conservant des structures conformes à la charia.
Le Sukuk vert reste le principal sous-label ESG, tandis que le Sukuk social présente une pertinence particulière dans le financement du développement africain. Les Sukuk de financement liés à la durabilité introduits en 2025 lient les taux de profit à des indicateurs de performance plutôt que de limiter l'instrument à une utilisation spécifiée des produits. New Pantai Expressway a émis le premier Sukuk lié à la durabilité pour un projet autoroutier en juillet 2026. Malakoff Power a émis le premier Sukuk Mourabaha SRI de l'Association des nations de l'Asie du Sud-Est en avril 2026, levant 450 millions RM (112,5 millions USD). Ces transactions indiquent une demande croissante pour des instruments aux résultats de durabilité mesurables. Les orientations du Conseil des services financiers islamiques pourraient formaliser davantage la manière dont les émetteurs évaluent et rapportent les risques liés au climat.
Analyse géographique
Marché des Sukuk en Asie-Pacifique
L'Asie-Pacifique a capturé 47,7% de la part de marché des sukuk en 2025 et demeure la plus grande base régionale. La Malaisie représentait 48% de la part asiatique, tandis que l'Indonésie représentait 9,5% de la taille régionale. Les sukuk représentaient 63% du marché des capitaux de dette de la Malaisie jusqu'à mi-2026. Le marché des capitaux de dette de la Malaisie devrait atteindre 640 milliards USD d'ici fin 2026. L'Indonésie a émis 21,3 milliards USD de sukuk souverains en 2025 et devrait en émettre 21 milliards USD en 2026. Le sukuk mondial de 1,5 milliard USD émis par la Malaisie en juillet 2026 a attiré des ordres dépassant 9,5 milliards USD.
Marché des Sukuk au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 11,3% jusqu'en 2031, soit le taux régional le plus rapide du marché des sukuk. Les émetteurs du Conseil de coopération du Golfe représentaient 45% des émissions mondiales en 2025. L'Arabie saoudite a levé 72,5 milliards USD de sukuk en 2025, tandis que les Émirats arabes unis ont levé 22,1 milliards USD. Les sukuk africains ont dépassé 7 milliards USD en août 2026, avec l'Égypte, le Nigéria, l'Afrique du Sud et le Bénin comme principales sources d'activité. Le sukuk souverain inaugural de 500 millions USD du Bénin et le programme de l'Algérie pouvant atteindre 2,3 milliards USD ont témoigné d'une participation accrue des marchés frontières. Le Kenya prévoit un sukuk souverain de 65 milliards KES (500 millions USD) pour l'exercice financier 2026-2027, tandis que l'Ouganda prépare une émission liée au secteur ferroviaire.
Marché des Sukuk en Europe, en Asie-Pacifique et en Amérique du Nord
L'Europe demeure un lieu d'inscription et d'accès aux investisseurs plus modeste mais stratégiquement important. Le Royaume-Uni dispose de l'infrastructure d'inscription et de réglementation occidentale la plus développée pour les sukuk, tandis que le Luxembourg et l'Allemagne soutiennent l'activité d'inscription secondaire. La Turquie a émis 8,8 milliards USD de sukuk en 2025 et devrait en émettre 9 milliards USD en 2026. Sa Stratégie et son Plan d'action pour la finance verte 2026-2029 identifient les sukuk comme un instrument de transition climatique. Singapour constitue un hub régional d'inscription, et Brunei, le Bangladesh et les Philippines développent davantage leur maturité de marché. Les liens entre l'Asie-Pacifique, le Moyen-Orient, l'Europe et les États-Unis élargissent la base d'investisseurs du marché des sukuk.
Paysage concurrentiel
Le marché des Sukuk comprend des arrangeurs, des émetteurs, des investisseurs, des conseillers juridiques, des comités charaïques et des fournisseurs d'infrastructure de marché. L'intensité concurrentielle est plus élevée parmi les teneurs de livres que parmi les émetteurs souverains, qui ne se font généralement pas concurrence principalement sur le prix. HSBC Amanah, Standard Chartered Saadiq et CIMB Group sont les principaux teneurs de livres pour les transactions transfrontalières et en devises étrangères. Emirates NBD Capital est actif sur les mandats des Émirats arabes unis et du Conseil de coopération du Golfe. Al Rajhi Bank, Abu Dhabi Islamic Bank et Dubai Islamic Bank arrangent de plus en plus leurs propres transactions de gestion du capital. Cet auto-arrangement peut réduire les pools de commissions d'arrangeur dans les transactions domestiques du Conseil de coopération du Golfe.
La Banque islamique de développement a émis un Sukuk vert de 500 millions EUR (541 millions USD) en octobre 2025 dans le cadre de son cadre de finance durable renforcé. La transaction a suivi les Principes des obligations vertes 2025 et les Principes des obligations sociales et a établi une référence de reporting public pour les émetteurs ESG ultérieurs. Le Centre national de gestion de la dette de l'Arabie saoudite fournit également une documentation de programme et un reporting aux investisseurs que d'autres émetteurs régionaux peuvent utiliser comme référence. Le projet pilote de règlement tokenisé d'août 2026 de CIMB est un exemple de la façon dont les arrangeurs peuvent développer des capacités dans l'infrastructure numérique. First Abu Dhabi Bank et Kuwait Finance House se disputent les mandats liés à la durabilité dans le Conseil de coopération du Golfe.
Le programme international de 10 milliards USD de la Société saoudienne de refinancement immobilier est un autre exemple d'une entité liée à l'État développant une position indépendante sur le marché des capitaux. Ces programmes se disputent les allocations des investisseurs qui pourraient autrement être dirigées vers des titres émis par des banques. Türkiye Finans a rejoint le Marché financier islamique international en janvier 2026, accédant ainsi à des cadres de documentation standard et d'accord-cadre.
Leaders du secteur des Sukuk
-
Standard Chartered
-
HSBC
-
Kuwait Finance House
-
CIMB Group
-
First Abu Dhabi Bank
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sukuk Entreprises couvertes dans ce rapport
- HSBC
- Standard Chartered
- CIMB Group
- Kuwait Finance House
- First Abu Dhabi Bank
- Maybank Islamic
- Dubai Islamic Bank
- Abu Dhabi Islamic Bank
- Al Rajhi Bank
- Islamic Development Bank
- International Islamic Liquidity Management Corporation
- Saudi National Debt Management Center
- Public Investment Fund
- Saudi Aramco
- Qatar Islamic Bank
- Bank Islam Malaysia
- Türkiye Finans
- BNP Paribas
- Emirates NBD Capital
- Nomura
Développements industriels récents dans Marché des Sukuk
- Septembre 2026 : le Centre national de gestion de la dette de l'Arabie saoudite a réalisé un Sukuk Ijarah international en deux tranches de 3,25 milliards USD, attirant un carnet d'ordres de 16,5 milliards USD. La transaction comprenait une tranche de 1,25 milliard USD sur 5 ans arrivant à échéance en 2031 et une tranche de 2 milliards USD sur 10 ans arrivant à échéance en 2036. L'opération était la deuxième émission internationale de l'Arabie saoudite dans le cadre du programme de Sukuk Ijarah KSA. Elle a renforcé l'accès du pays à des capitaux diversifiés à long terme.
- Septembre 2026 : la Société saoudienne de refinancement immobilier a relevé le plafond de son programme international de Sukuk à 10 milliards USD. Elle a réalisé une troisième tranche de 2,75 milliards USD sur des maturités de 5,5 ans et 10 ans. La structure était garantie par le gouvernement. Le programme positionne la société comme un émetteur quasi-souverain récurrent.
- Août 2026 : CIMB Islamic Bank a réalisé le premier règlement pilote en Malaisie de Sukuk tokenisés utilisant des dépôts tokenisés. 1,38 milliard MYR (342 millions USD) d'une émission de 1,68 milliard MYR (416 millions USD) a été tokenisé. Douze investisseurs institutionnels ont souscrit à la transaction. Le projet pilote a démontré un règlement sur chaîne à l'échelle institutionnelle.
- Juillet 2026 : le Ministère des finances de la Malaisie a tarifé un Sukuk mondial de 1,5 milliard USD. Il a attiré des ordres dépassant 9,5 milliards USD. La tranche de 5,75 ans a été tarifée à 15 points de base au-dessus du benchmark pertinent, et la tranche de 10 ans à 25 points de base. L'instrument suivait le concept Manafae et les directives AAOIFI.
Portée du rapport mondial sur le marché des Sukuk
Aperçu de la segmentation
| Sukuk Mourabaha |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Moucharaka |
| Sukuk Moudharaba |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk hybride / composite |
| Autres types de Sukuk |
| Souverain |
| Souverain lié à l'État / quasi-souverain |
| Institution financière |
| Entreprise non financière |
| Multilatéral / supranational |
| Sukuk domestique |
| Sukuk international |
| Sukuk à court terme |
| Sukuk à moyen terme |
| Sukuk à long terme |
| Sukuk perpétuel |
| Sukuk ordinaire / sans label |
| Sukuk vert |
| Sukuk durabilité / lié à la durabilité / social / autres labels |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Bahreïn | |
| Qatar | |
| Koweït | |
| Oman | |
| Türkiye | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique | |
| Asie-Pacifique | Malaisie |
| Indonésie | |
| Pakistan | |
| Singapour | |
| Bangladesh | |
| Brunei | |
| Reste de l'Asie-Pacifique | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Reste de l'Europe | |
| Reste du monde |
| Par type de Sukuk | Sukuk Mourabaha | |
| Sukuk Ijarah | ||
| Sukuk Wakalah | ||
| Sukuk Moucharaka | ||
| Sukuk Moudharaba | ||
| Sukuk Salam | ||
| Sukuk Istisna | ||
| Sukuk hybride / composite | ||
| Autres types de Sukuk | ||
| Par type d'émetteur | Souverain | |
| Souverain lié à l'État / quasi-souverain | ||
| Institution financière | ||
| Entreprise non financière | ||
| Multilatéral / supranational | ||
| Par type de marché | Sukuk domestique | |
| Sukuk international | ||
| Par maturité | Sukuk à court terme | |
| Sukuk à moyen terme | ||
| Sukuk à long terme | ||
| Sukuk perpétuel | ||
| Par label | Sukuk ordinaire / sans label | |
| Sukuk vert | ||
| Sukuk durabilité / lié à la durabilité / social / autres labels | ||
| Par géographie | Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | ||
| Bahreïn | ||
| Qatar | ||
| Koweït | ||
| Oman | ||
| Türkiye | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Asie-Pacifique | Malaisie | |
| Indonésie | ||
| Pakistan | ||
| Singapour | ||
| Bangladesh | ||
| Brunei | ||
| Reste de l'Asie-Pacifique | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Reste de l'Europe | ||
| Reste du monde | ||
Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule les émissions de Sukuk jusqu'en 2031 ?
Le refinancement souverain, l'investissement en infrastructures, la demande institutionnelle plus large et le financement de la durabilité sont les principaux facteurs soutenant un CAGR de 9,8 % de 2026 à 2031.
Quelle structure de Sukuk est en tête par part de marché ?
Le Wakalah était en tête avec une part de 28,3 % en 2025 et devrait croître à un CAGR de 12,1 % jusqu'en 2031.
Pourquoi les Sukuk labellisés durabilité croissent-ils rapidement ?
Ils devraient croître à un CAGR de 14,2 % jusqu'en 2031, les émetteurs répondant aux engagements de neutralité carbone, aux mandats des investisseurs et à l'élargissement des normes de divulgation.
Quelle région dispose de la plus grande base de Sukuk ?
L'Asie-Pacifique détenait 47,7 % de la part du marché des Sukuk en 2025, soutenue par les importants programmes d'émission malaisiens et indonésiens.
Quelle région connaîtra la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 11,3 % jusqu'en 2031, avec les émissions du Conseil de coopération du Golfe et les nouveaux émetteurs souverains africains soutenant l'activité.
Comment la tokenisation modifie-t-elle les émissions de Sukuk ?
Les projets pilotes malaisiens de Khazanah Nasional et CIMB montrent comment les titres et dépôts tokenisés peuvent soutenir les émissions et le règlement dans le cadre de structures existantes conformes à la charia.