
スクーク市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.11 十億米ドル |
| 市場規模 (2031) | 1.77 十億米ドル |
| 成長率 (2026 - 2031) | 9.80 % |
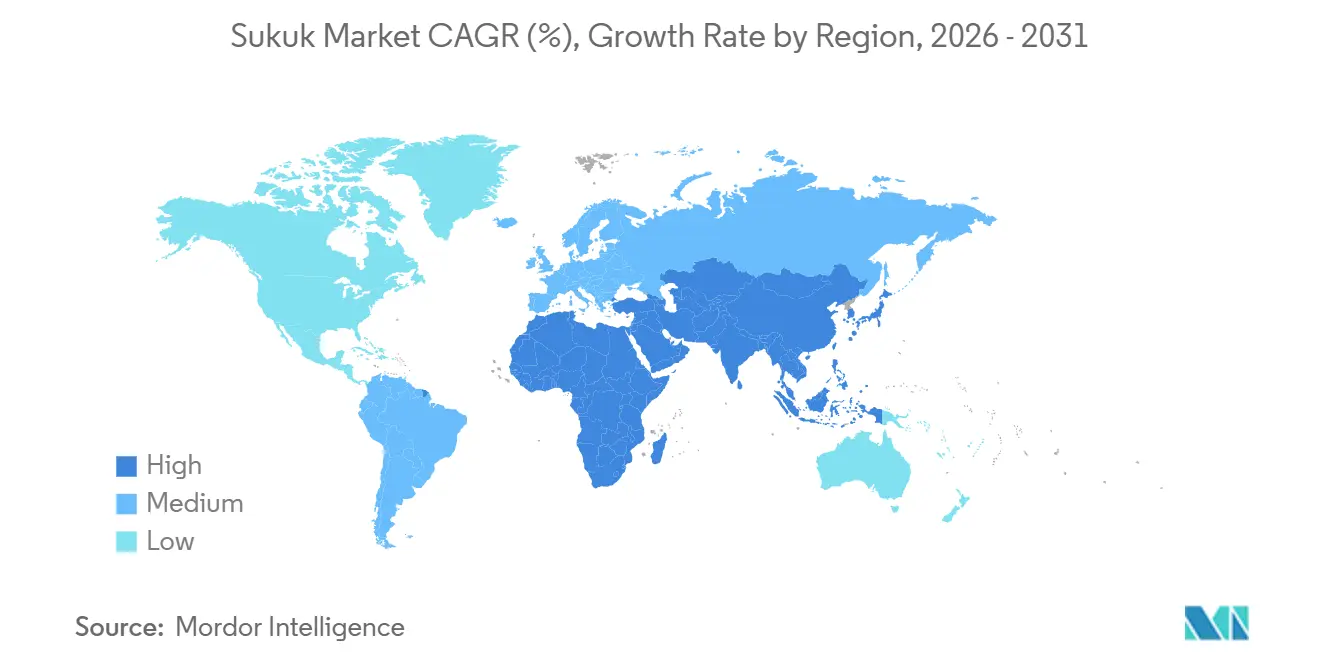
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
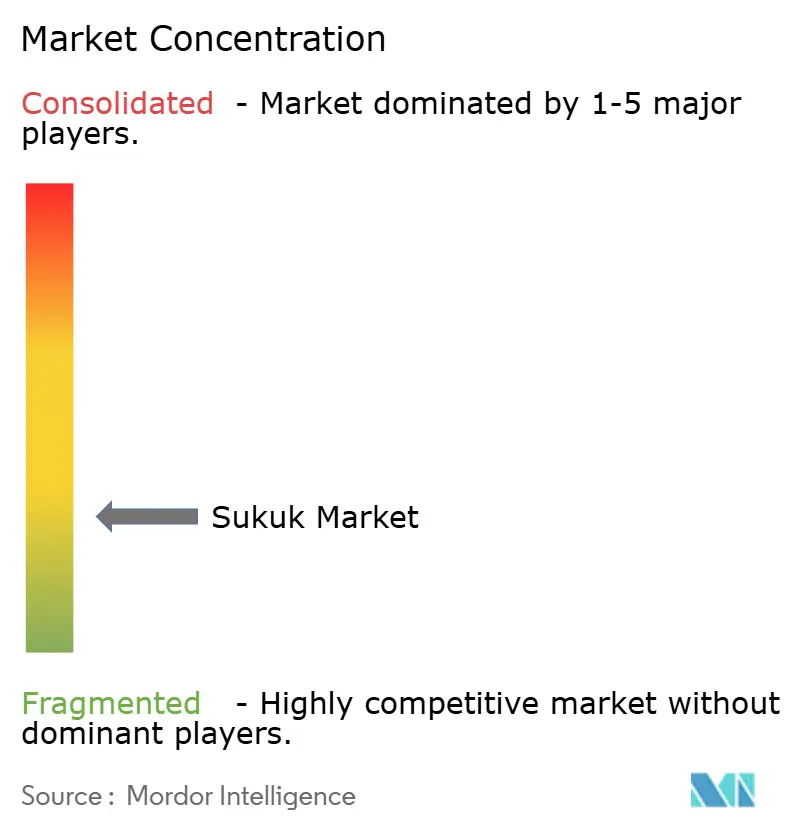
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスクーク市場分析
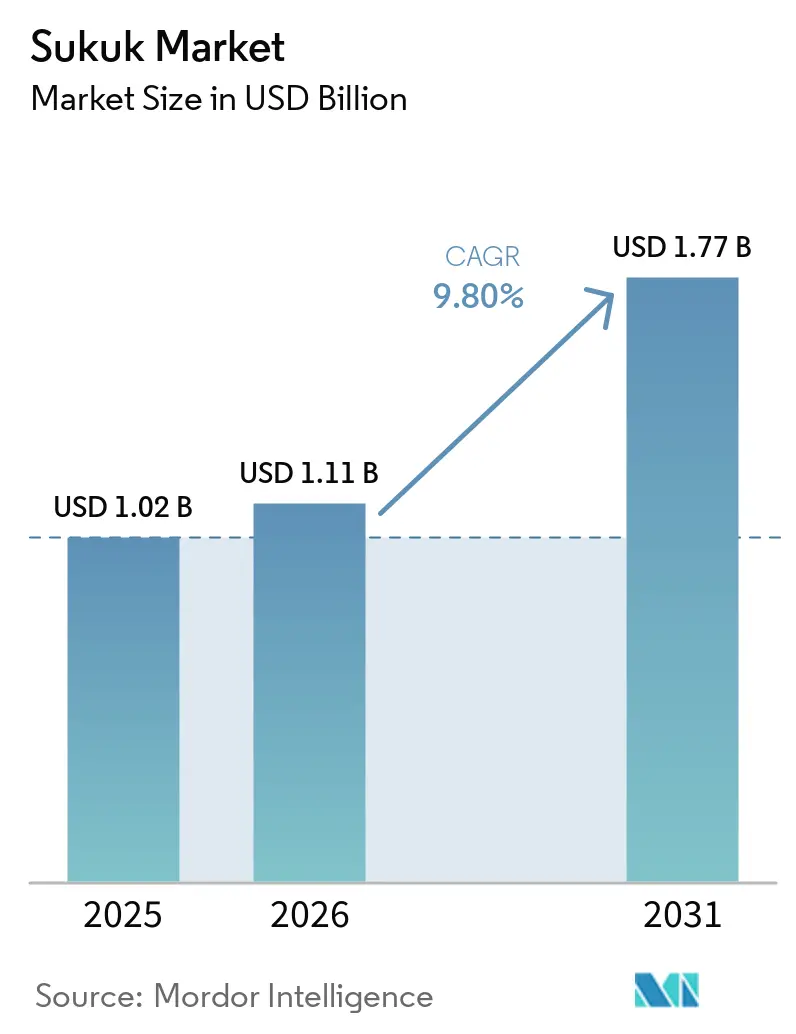
スクーク市場規模は、2025年の10.2億米ドルから2026年には11.1億米ドルに増加し、2031年までに17.7億米ドルに達する見込みであり、2026年から2031年にかけてCAGR9.80%で成長します。
スクーク市場は、ソブリン借入プログラム、インフラ資金調達ニーズ、およびシャリーア準拠の確定利付商品に対する幅広い機関投資家要によって形成されています。サウジアラビアのビジョン2030資金調達プログラムおよびインドネシアの公共インフラ整備計画は、債務管理計画におけるスクークの活用を拡大しています。スクーク市場はまた、発行体がより長期かつ多様化した資金調達を求めるにつれて、より広範な国際投資家基盤からも恩恵を受けています。サステナビリティ・ラベルおよびトークン化発行は、資金使途の明確な報告やより効率的な決済を必要とする発行体に新たな手段を提供しています。市場活動は、ソブリン発行スケジュール、地域情勢、ならびに法的基準およびシャリーア基準の相違に対して引き続き敏感です。
レポートの主要ポイント
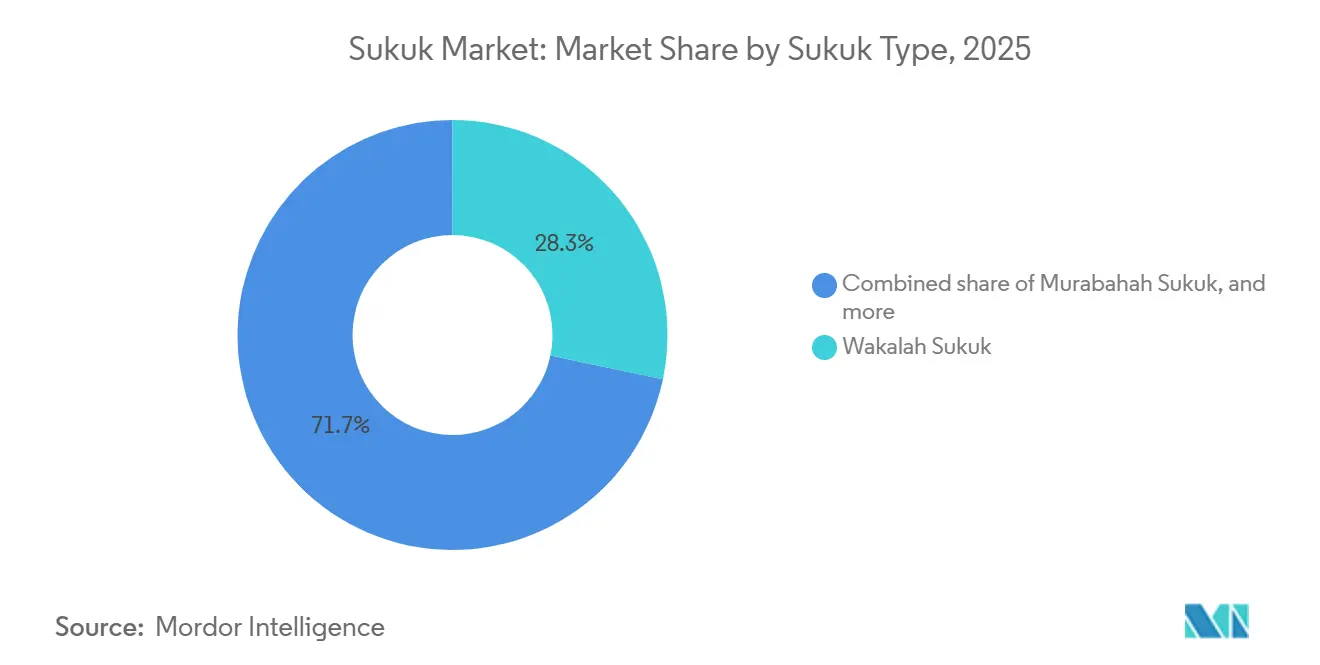
- スクークの種類別では、ワカーラが2025年のスクーク市場シェアの28.3%を占め、2031年にかけてCAGR12.1%で成長する見込みです。
- 発行体の種類別では、ソブリン発行体が2025年のスクーク市場シェアの54.5%を占め、ソブリン関連および準ソブリン発行体は2031年にかけてCAGR12.7%で成長する見込みです。
- 市場の種類別では、国内スクークが2025年のスクーク市場ェアの72.4%を占め、国際スクークは2031年にかけてCAGR11.7%で成長する見込みです。
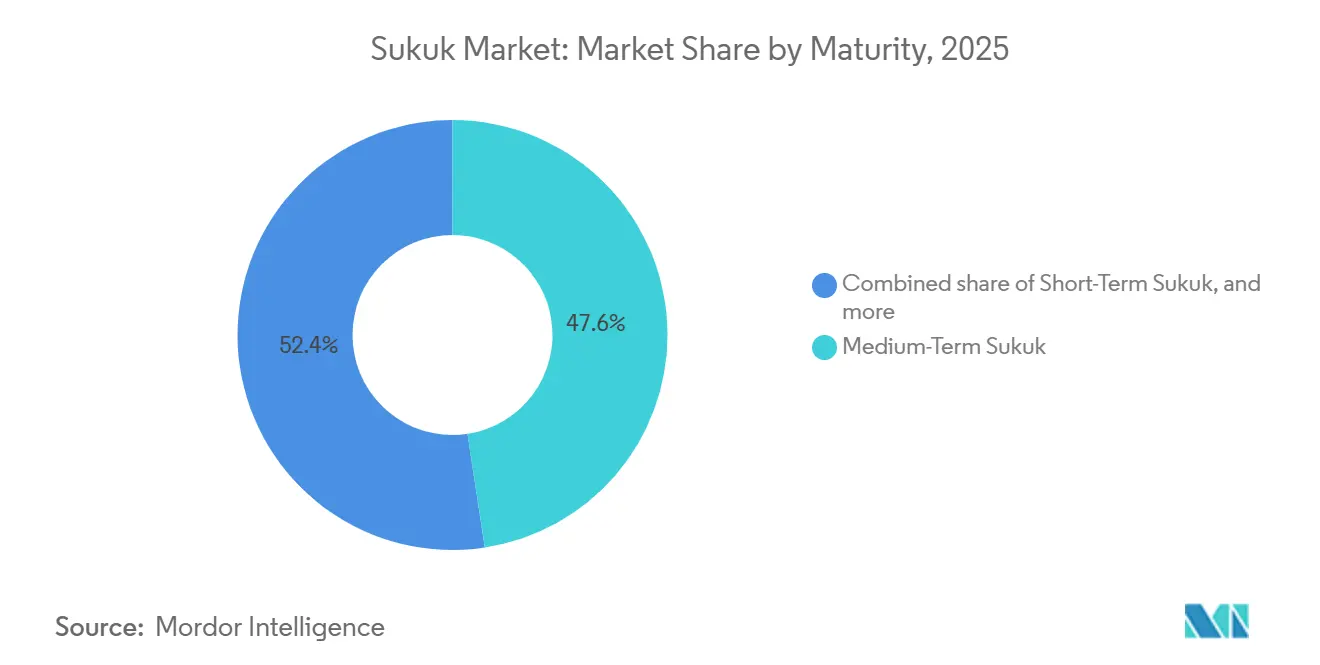
- 満期別では、中期スクークが2025年のスクーク市場シェアの47.6%を占め、長期スクークは2031年にかけてCAGR10.6%で成長する見込みです。
- ラベル別では、プレーン・スクークが2025年のスクーク市場シェアの93.3%を占め、サステナビリティ・ラベル付きスクークは2031年にかけてCAGR14.2%で成長する見込みです。
- 地域別では、アジア太平洋が2025年のスクーク市場シェアの47.7%を占め、中東・アフリカは2031年にかけてCAGR11.3%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| ソブリン 借り換えおよび財政資金調達ニーズ | +1.9% | グローバル、 湾岸協力会議、東南アジア諸国連合、中東・アフリカに集中 | 短期 (2年以内) |
| インフラ 投資および経済多角化資金調達 | +1.6% | 湾岸協力会議、東南アジア諸国連合、およびアフリカ | 中期 (2〜4年) |
| イスラム銀行の拡大 および機関投資家需要 | +1.3% | グローバル | 中期 (2〜4年) |
| グリーンおよびサステナブル・スクーク発行の成長 | +1.5% | 湾岸協力会議、東南アジア諸国連合、欧州 | 長期 (4年以上) |
| グローバル固定利付市場へのスクーク統合の進展 | +0.9% | グローバル、英国およびルクセンブルクで先行 | 中期 (2〜4年) |
| デジタルおよびトークン化スクーク発行インフラ | +0.8% | マレーシア、 シンガポール、湾岸協力会議 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
ソブリン借り換えおよび財政資金調達ニーズ
ソブリン借り換えニーズは、政府が予算資金調達および債務満期管理にこれらの商品を活用できるため、スクーク市場に安定したパイプラインをもたらします。サウジアラビアの2026年借入計画では、予想される財政赤字向けの2,165億サウジアラビア・リヤル(440億米ドル)を含む、2,170億サウジアラビア・リヤル(579億米ドル)の資調達ニーズが特定されました。2026年9月の国際イジャーラ・スクークは32.5億米ドルを調達し、165億米ドルの注文を集め、多様なグローバル投資家基盤への継続的なアクセスを示しました[1]。インドネシアの2026年財政赤字予測(国内総生産比2.9%)およびマレーシアの財政赤字目標(3.5%)は、定期的なソブリン発行を支えています。サウジアラビアの2026年8月の国内発行では、95.18億サウジアラビア・リヤル(25.4億米ドル)の42.7%が2039年満期に配分され、より長期の資金調達への選好が示されました。アルジェリアとベナンは2026年1月にソブリン・スクーク市場に参入し、公的発行体の基盤を広げました。
インフラ投資および経済多角化資金調達
スクーク市場は、インフラ、エネルギー、輸送、および経済多角化プログラムの資金調達に向けた資産連動型の手段を提供します。サウジアラビアの2026年から2030年にかけて満期を迎える確定利付債務は1,745億米ドルと推定され、そのうち854億米ドルがビジョン2030関連投資プログラムに関連する借り換え主導の発行に充てられます。ウガンダは、31.7億米ドルの標準軌鉄道の15%を資金調達するための初のソブリン・スクーク発行を準備しており、長期公共資産へのスクーク活用を示しています。長期スクークは、インフラ資産が標準的な銀行融資期間を超える資金調達期間を必要とすることが多いため、2031年にかけてCAGR10.6%で拡大すると予測されています。アラブ首長国連邦は2026年第1四半期の発行で33.1%の成長を記録し、バーレーンは企業および準ソブリンの資金調達ニーズに支えられ37.2%の成長を記録しました。イジャーラは、その所有権構造が特定の有形資産と結びつけやすいため、道路、電力、不動産の資金調達においても引き続き重要な役割を果たしています。
グリーンおよびサステナブル・スクーク発行の成長
グリーンおよびサステナビリティ・ラベル付き構造は、イスラム金融を気候・社会的資金調達の使命と結びつけることで、スクーク市場を拡大しています。ESGスクークの発行額は2025年に185億米ドルに達し、ESGスクークの残高は年末時点で580億米ドルに達しました[2]。資産連動型アプローチにより、資金使途の報告をグリーンファイナンスの枠組みに合わせやすくなります。2025年のESGスクークの主要発行体は、サウジアラビア、マレーシア、アラブ首長国連邦、インドネシアでした。イスラム金融サービス委員会は2026年7月にスクークに関するサステナビリティ関連および気候関連の財務リスクに関するガイダンスを発行し、より一貫した報告慣行を支援する可能性があります。トルコの2026年から2029年のグリーンファイナンス戦略・行動計画もスクークを気候移行の資金調達手段として位置づけています。
デジタルおよびトークン化スクーク発行インフラ
トークン化発行は、特に決済プロセス、所有権記録、および少額投資単位において、スクーク市場の運営上の制約に対処しています。Khazanah Nasionalは2026年4月に、マレーシア証券委員会との協力のもと、マレーシア初のトークン化スクークとなる1億マレーシア・リンギット(2,500万米ドル)の商品を発行しました[3]。CIMB Islamic Bankは2026年8月に、13.8億マレーシア・リンギット(3.42億米ドル)のトークン化スクーク発行に対するトークン化預金決済パイロットを完了しました。これらのプロジェクトは、トークン化された支払いおよび証券システムが既存のワカーラ構造の中で機能できることを示しています。スマートコントラクトは利益分配、コンプライアンスチェック、および資産移転手続きを支援できる可能性がありますが、これらの応用はまだ初期段階にあります。マレーシアの2026年から2030年の資本市場マスタープランは、これらのパイロットに対する規制の枠組みを提供しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 国境を越えた シャリーアおよび規制の断片化 | -0.8% | グローバル | 長期 (4年以上) |
| 二次市場流動性と 価格発見の限界 | -0.5% | グローバル | 中期 (2〜4年) |
| スクーク発行および 投資家需要の地理的集中 | -0.6% | グローバル | 長期 (4年以上) |
| 資産所有権、求償権および 倒産に関する法的不確実性 | -0.4% | 湾岸協力会議 および国境を越えた市場 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
国境を越えたシャリーアおよび規制の断片化
シャリーア解釈における国境を越えた相違は、スクーク市場における組成コストを増加させ、発行を遅延させる可能性があります。AAOIFIシャリーア基準第62号は2025年4月時点で形式的に維持されており、受益的所有権構造から真の資産所有権への移行を求める可能性があります。この変更は、200を超える既存商品の信用上の取り扱いおよび文書化に影響を与える可能性があります。中東の学者は正式な法的構造をより重視する傾向があり、マレーシアの学者は経済的成果と公益をより重視する場合があります。複数の市場に参入する発行体は、別々の法的意見書、シャリーア委員会の審査、および文書化が必要になる場合があります。アルジェリア、チュニジア、フィリピンは2025年にスクーク規制を導入し、潜在的な発行体の基盤を広げる一方で、さらなる国内コンプライアンス要件も追加しました。
二次市場流動性の限界、地理的集中、および法的求償権
スクーク市は、多くの投資家が商品を満期まで保有するため、同等の従来型債券市場と比較して二次市場の流動性が一貫していません。企業取引における再開条項の限定は代替可能性を低下させ、ストレス時の価格発見をより困難にします。湾岸協力会議およびアジア太平洋への発行の集中は、地域の地政学的事象や政策変更に対する感応度を高める可能性もあります。資産所有権、投資家の求償権、および倒産に関する法的問題は、取引が複数の法域をまたぐ場合に引き続き重要です。トークン化発行は時間の経過とともに取引後の効率性を改善する可能性がありますが、デジタル所有権記録の一貫した法的認識の必要性を排除するものではありません。これらの要因は、信頼性の高い出口オプションを必要とする機関投資家にとって、ポートフォリオのリバランスをより困難にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
スクークの種類別:
エージェンシー構造が主導し、資産ベースの形式も引き続き重要ワカーラは2025年のスクーク市場シェアの28.3%を占め、2031年にかけてCAGR12.1%で成長すると予測されていま。そのエージェンシー構造により、投資エージェントが資産プールを管理しながら、資産構成とパフォーマンスに関する定期的な報告を提供することができます。このアプローチは、明確なガバナンス手続きを必要とするソブリンおよびクロスボーダー取引に適しています。マレーシアが2026年7月に発行した15億米ドルのグローバル・スクークは、マナーフェ概念を採用し、AAOIFIガイドラインに従いました。スクーク市場では、発行体が混合資産または資金調達目的にわたる柔軟性を必要とする場合にワカーラが使用されます。イジャーラは、特定のリース資産にリターンを結びつけることができるため、道路、電力、不動産の資金調達における主要な代替手段として引き続き重要です。
ムラーバハ構造は、企業の資金調達および短期流動性管理を引き続き支えています。国際イスラム流動性管理公社は、シャリーア準拠の現金運用に対するインターバンク需要を満たすために短期商品を使用しています。ムシャーラカおよびムダーラバは、損益分配取引に引き続き関連していますが、より複雑な文書化および規制上の取り扱いに直面しています。ハイブリッドまたは複合構造は、発行体が単一の取引内で異なる資産タイプを組み合わせる必要がある場合に使用されます。CIMB Islamic Bankの2026年8月のトークン化決済パイロットはシニア・スクーク・ワカーラ構造を使用しており、エージェンシーベースの形式がデジタル発行にも活用されていることを示しています。この構造の組み合わせにより、スクーク市場は標準化されたソブリン資金調達とより個別化された企業取引の両方に対応できます。
発行体の種類別:
ソブリンが市場基盤を提供し、国家関連発行体が拡大ソブリン発行体は2025年のスクーク市場シェアの54.5%を占め、スクーク市場において最大の発行体グループとなっています。定期的な政府発行は、民間発行体が利用きるベンチマーク・カーブと参照価格を形成しています。ソブリンおよびスープラナショナル・スクークは2025年末時点で6,000億米ドルを超えました。イスラム開発銀行は年間50億米ドルの発行を行う定期的な国際発行体として引き続き活動しています。ソブリン関連および準ソブリン事業体は、公的開発プログラムが国家関連ビークルを活用するにつれて、2031年にかけてCAGR12.7%で成長すると予測されています。このパターンは、すべての資金調達ニーズを直接政府のバランスシートに計上することなく供給を拡大します。
サウジアラビア不動産借り換え公社は、2026年9月に27.5億米ドルの第3トランシェを完了した後、国際スクークプログラムの上限を100億米ドルに引き上げました。金融機関は資本管理および流動性のためにスクークを使用するため、引き続き重要な発行体グループです。サウジアラビアの銀行は2025年に外貨建てで約120億米ドルを含む150億米ドル超のスクークを発行しました。非金融法人および多国間発行体は、グリーンおよびサステナビリティ連動ラベルの重要な利用者です。イスラム開銀行は2025年10月に、強化されたサステナブルファイナンス・フレームワークの下で5億ユーロ(5.41億米ドル)のグリーン・スクークを発行しました。この発行体の組み合わせは、投資家にとってより幅広い信用エクスポージャーを支えています。
市場の種類別:
国内市場が主導し、国際発行がより速く成長国内スクークは2025年のスクーク市場シェアの72.4%を占め、マレーシア、サウジアラビア、インドネシアにおける確立された現地通貨市場に支えられています。これらの市場は、定期的な政府発行および国内銀行需要によって支えられています。国際スクークは、発行体がより広い投資家基盤へのアクセスを求めるにつれて、2031年にかけてCAGR11.7%で成長すると予測されています。マレーシアは2025年に2,844.8億マレーシア・リンギット(711億米ドル)の国内スクークを発行しました。非ソブリン国内発行は2026年最初の5ヶ月間で前年比17%増加しました。国内プログラムは現地イールドカーブを構築し、一貫した資金調達チャネルを提供するため引き続き重要です。
国際取引は、発行体が価格ベンマークを確立し、外国投資家に信用力を示すのに役立ちます。国際スクークの発行額は2025年に約280億米ドルに達し、ソブリンおよびスープラナショナルの総発行額の24%を占めました。サウジアラビアの2025年9月の55億米ドルの国際イジャーラ・スクークは、同等のクロスボーダー構造のベンチマークを形成しました。2026年上半期には、現地通貨建て国際発行が876億米ドルに達し、外貨建て国際発行が414億米ドルに達しました。マレーシアは短期シャリーア準拠流動性商品への需要を通じて発行成長に大きく貢献しました。スクーク市場は、規模においては国内の深みに、グローバルな価格発見においては国際発行に依存しています。
満期別:
中期商品がコアを形成し、長期需要が上昇中期スクークは2025年のスクーク市場シェアの47.6%を占め、ソブリンおよび金融機関が3〜7年満期を選好することを反映しています。これらの期間は、一般的な資産負債管理ニーズおよびベンチマーク・カーブの目標に合致しています。短期商品は銀行の流動性管理およびインターバンク運用において引き続き重要です。期スクークは、発行体が借り換え頻度を低減しようとするにつれて、2031年にかけてCAGR10.6%で成長すると予測されています。サウジアラビアは2026年8月の国内発行の42.7%を2039年満期に配分しました。この決定は、より長期の公的資金調達への移行を支えています。
マレーシアの2026年7月のグローバル・スクークには5.75年トランシェと10年トランシェが含まれ、短期トランシェは関連ベンチマークより15ベーシスポイント高い水準で価格設定されました。永久スクークは、シャリーアおよびバーゼルIII要件を満たしながら追加ティア1資本を必要とするイスラム銀行に引き続き対応しています。その複雑さは発行規模を制限しますが、特殊な資本ニーズには引き続き関連しています。インフラ資金調達も、プロジェクトのキャッシュフローが長年にわたって延びるため、より長い満期を促進します。発行体は、10〜30年のインフラ投資サイクルにスクークの満期を合わせるようになっています。このアプローチは、一部の発行を短期借り換えからより長期の財政計画へとシフトさせています。
ラベル別:
プレーン・スクークがシェアをリードし、サステナビリティ・ラベルが拡大プレーンまたは無ラベルの商品は2025年のスクーク市場シェアの93.3%を占めました。これらは、専用のサステナビリティ・フレームワークを必要としないソブリンおよび企業借り手にとって標準的な資金調達手段であり続けています。サステナビリティ・ラベル付きスクークは、より小さな基盤から2031年にかけてCAGR14.2%で成長すると予測されています。成長は、ネットゼロへのコミットメント、機関投資家のスクリーニング要件、およびグリーンファイナンスのガイドラインによって支えられています。サウジアラビア、カタール、アラブ首長国連邦は関連する政策の枠組みを導入しています。スクーク市場はこれらのラベルを活用して、シャリーア準拠の構造を維持しながら環境・社会プロジェクトへの資本を誘導することができます。
グリーン・スクークは主要なESGサブラベルであり続け、ソーシャル・スクークはアフリカの開発資金調達において特に関連性があります。2025年に導入されたサステナビリティ連動資金調達スクークは、商品を特定の資金使途に限定するのではなく、利益率をパフォーマンス指標に連動させます。New Pantai Expresswayは2026年7月に高速道路プロジェクト向け初のサステナビリティ連動スクークを発行しました。Malakoff Powerは2026年4月に東南アジア諸国連合初のSRIスクーク・ムラーバハを発行し、4億5,000万マレーシア・リンギット(1.125億米ドル)を調達しました。これらの取引は、測定可能なサステナビリティ成果を持つ商品への需要の高まりを示しています。イスラム金融サービス委員会のガイダンスは、発行体が気候関連リスクを評価・報告する方法をさらに正式化する可能性があります。
地域分析
アジア太平洋スクーク市場
アジア太平洋地域は2025年のスクーク市場シェアの47.7%を占め、最大の地域基盤であり続けている。マレーシアはアジアのシェアの48%を占め、インドネシアは地域規模9.5%を占めた。スクークは2026年半ばまでにマレーシアの債券資本市場の63%を占めた。マレーシアの債券資本市場は2026年末までに6,400億米ドルに達すると予測されている。インドネシアは2025年に213億米ドルの政府スクークを発行し、2026年には210億米ドルを発行する見込みである。マレーシアの2026年7月の15億米ドルのグローバルスクークは、95億米ドルを超える注文を集めた。
中東・アフリカスクーク市場
中東・アフリカ地域は2031年までに11.3%のCAGRで拡大すると予測されており、スクーク市場において最も成長の速い地域となっている。湾岸協力会議の発行体は2025年の世界全体の発行額の45%を占めた。サウジアラビアは2025年に725億米ドルのスクークを調達し、アラブ首長国連邦は221億米ドルを調達した。アフリカのスクークは2026年8月に70億米ドルを超え、エジプト、ナイジェリア、南アフリカ、ベナンが主要な活動源となった。ベナンの5億米ドルの初の国家スクークおよびアルジェリアの最大23億米ドルのプログラムは、フロンティア市場の参加拡大を示した。ケニアは2026年から2027年度に650億ケニアシリング(5億米ドル)の国家スクークを計画しており、ウガンダは鉄道関連の発行を準備している。
欧州、アジア太平洋および北米スクーク市場
欧州は規模は小さいものの、上場および投資家アクセスにとって戦略的に重要な拠点であり続けている。英国はスクークに関して最も発達した西側の上場・規制インフラを有しており、ルクセンブルクおよびドイツは二次上場活動を支援している。トルコは2025年に88億米ドルのスクークを発行し、2026年には90億米ドルを発行する見込みである。2026年から2029年のグリーンファイナンス戦略・行動計画は、スクークを気候移行手段として位置づけている。シンガポールは地域の上場ハブとして機能しており、ブルネイ、バングラデシュ、フィリピンはさらなる市場整備を進めている。アジア太平洋、中東、欧州および米国間のつながりが、スクーク市場の投資家基盤を拡大させている。
競合環境
スクーク市場には、アレンジャー、発行体、投資家、法律顧問、シャリーア委員会、および市場インフラプロバイダーが含まれます。競争の激しさは、主に価格で競争しないソブリン発行体よりも、ブックランナーの間でより高くなっています。HSBC Amanah、Standard Chartered Saadiq、およびCIMB Groupは、クロスボーダーおよび外貨建て取引の主要なブックランナーです。Emirates NBD Capitalはアラブ首長国連邦および湾岸協力会議のマンデートで活発に活動しています。Al Rajhi Bank、Abu Dhabi Islamic Bank、およびDubai Islamic Bankは、自社の資本管理取引をますます自己アレンジするようになっています。この自己アレンジは、湾岸協力会議の国内取引におけるアレンジャー手数料プールを縮小させる可能性があります。
イスラム開発銀行は2025年10月に、強化されたサステナブルファイナンス・フレームワークの下で5億ユーロ(5.41億米ドル)のグリーン・スクークを発行しました。この取引は2025年グリーンボンド原則およびソーシャルボンド原則に従い、そののESG発行体のための公開報告の参照基準を確立しました。サウジアラビアの国家債務管理センターも、他の地域発行体が参照として使用できるプログラム文書および投資家向け報告を提供しています。CIMBの2026年8月のトークン化決済パイロットは、アレンジャーがデジタルインフラの能力を構築できることを示す例です。First Abu Dhabi BankおよびKuwait Finance Houseは、湾岸協力会議におけるサステナビリティ連動マンデートをめぐって競争しています。
サウジアラビア不動産借り換え公社の100億米ドルの国際プログラムは、国家関連事業体が独立した資本市場ポジションを構築するもう一つの例です。このようなプログラムは、銀行発行の証券に向けられる可能性のある投資家の配分をめぐって競争します。Türkiye Finansは2026年1月に国際イスラム金融市場に加入し、標準文書およびマスター契約の枠組みへのアクセスを得ました。
スクーク業界リーダー
-
Standard Chartered
-
HSBC
-
Kuwait Finance House
-
CIMB Group
-
First Abu Dhabi Bank
- 注:主要企業の掲載順は順位を示すものではありません。
スクーク市場 このレポートでカバーされる企業
- HSBC
- Standard Chartered
- CIMB Group
- Kuwait Finance House
- First Abu Dhabi Bank
- Maybank Islamic
- Dubai Islamic Bank
- Abu Dhabi Islamic Bank
- Al Rajhi Bank
- Islamic Development Bank
- International Islamic Liquidity Management Corporation
- Saudi National Debt Management Center
- Public Investment Fund
- Saudi Aramco
- Qatar Islamic Bank
- Bank Islam Malaysia
- Türkiye Finans
- BNP Paribas
- Emirates NBD Capital
- Nomura
最近の産業開発事情 スクーク市場
- 2026年9月:サウジアラビアの国家債務管理センターは、165億米ドルの注文を集めた32.5億米ドルの2トランシェ国際イジャーラ・スクークを完了しました。この取引は、2031年満期の12.5億米ドルの5年トランシェと2036年満期の20億米ドルの10年トランシェで構成されました。この取引はサウジアラビアのKSAイジャーラ・スクークプログラムにおける2回目の国際発行でした。同国の多様な長期資本へのアクセスを強化しました。
- 2026年9月:サウジアラビア不動産借り換え公社は国際スクークプログラムの上限を100億米ドルに引き上げました。5.5年および10年満期にわたる27.5億米ドルの第3トランシェを完了しました。この構造は政府保証付きでした。このプログラムは同社を定期的な準ソブリン発行体として位置づけています。
- 2026年8月:CIMB Islamic Bankはトークン化預金を使用したトークン化スクークのマレーシア初のパイロット決済を完了しました。16.8億マレーシア・リンギット(4.16億米ドル)の発行のうち13.8億マレーシアリンギット(3.42億米ドル)がトークン化されました。12の機関投資家がこの取引に参加しました。このパイロットは機関規模のオンチェーン決済を実証しました。
- 2026年7月:マレーシア財務省は15億米ドルのグローバル・スクークの価格を設定しました。95億米ドルを超える注文を集めました。5.75年トランシェは関連ベンチマークより15ベーシスポイント高い水準で価格設定され、10年トランシェは25ベーシスポイントで価格設定されました。この商品はマナーフェ概念およびAAOIFIガイドラインに従いました。
グローバル・スクーク市場レポートの範囲
セグメンテーション概要
| ムラーバハ・スクーク |
| イジャーラ・スクーク |
| ワカーラ・スクーク |
| ムシャーラカ・スクーク |
| ムダーラバ・スクーク |
| サラム・スクーク |
| イスティスナー・スクーク |
| ハイブリッド/複合スクーク |
| その他のスクークの種類 |
| ソブリン |
| ソブリン関連/準ソブリン |
| 金融機関 |
| 非金融法人 |
| 多国間/スープラナショナル |
| 国内スクーク |
| 国際スクーク |
| 短期スクーク |
| 中期スクーク |
| 長期スクーク |
| 永久スクーク |
| プレーン/無ラベル・スクーク |
| グリーン・スクーク |
| サステナビリティ/サステナビリティ連動/ソーシャル/その他ラベル付きスクーク |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| バーレーン | |
| カタール | |
| クウェート | |
| オマーン | |
| トルコ | |
| エジプト | |
| その他の中東・アフリカ | |
| アジア太平洋 | マレーシア |
| インドネシア | |
| パキスタ | |
| シンガポール | |
| バングラデシュ | |
| ブルネイ | |
| その他のアジア太平洋 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| その他の欧州 | |
| その他の地域 |
| スクークの種類別 | ムラーバハ・スクーク | |
| イジャーラ・スクーク | ||
| ワカーラ・スクーク | ||
| ムシャーラカ・スクーク | ||
| ムダーラバ・スクーク | ||
| サラム・スクーク | ||
| イスティスナー・スクーク | ||
| ハイブリッド/複合スクーク | ||
| その他のスクークの種類 | ||
| 発行体の種類別 | ソブリン | |
| ソブリン関連/準ソブリン | ||
| 金融機関 | ||
| 非金融法人 | ||
| 多国間/スープラナショナル | ||
| 市場の種類別 | 国内スクーク | |
| 国際スクーク | ||
| 満期別 | 短期スクーク | |
| 中期スクーク | ||
| 長期スクーク | ||
| 永久スクーク | ||
| ラベル別 | プレーン/無ラベル・スクーク | |
| グリーン・スクーク | ||
| サステナビリティ/サステナビリティ連動/ソーシャル/その他ラベル付きスクーク | ||
| 地域別 | 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | ||
| バーレーン | ||
| カタール | ||
| クウェート | ||
| オマーン | ||
| トルコ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
| アジア太平洋 | マレーシア | |
| インドネシア | ||
| パキスタ | ||
| シンガポール | ||
| バングラデシュ | ||
| ブルネイ | ||
| その他のアジア太平洋 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| その他の欧州 | ||
| その他の地域 | ||
レポートで回答される主要な質問
2031年にかけてスクーク発行を促進しているものは何ですか?
ソブリン借り換え、インフラ投資、幅広い機関投資家需要、およびサステナビリティ資金調達が、2026年から2031年にかけてCAGR9.8%を支える主要な要因です。
どのスクーク構造がシェアでトップですか?
ワカーラは2025年に28.3%のシェアでトップとなり、2031年にかけてCAGR12.1%で成長すると予測されています。
サステナビリティ・ラベル付きスクークはなぜ急速に成長しているのですか?
ネットゼロへのコミットメント、投資家のマンデート、および拡大する開示基準に発行体が対応するにつれて、2031年にかけてCAGR14.2%で成長すると予測されています。
最大のスクーク基盤を持つ地域はどこですか?
アジア太平洋は2025年のスクーク市場シェアの47.7%を占め、マレーシアおよびインドネシアの深い発行プログラムに支えられています。
最も速く成長する地域はどこですか?
中東・アフリカは2031年にかけてCAGR11.3%で成長すると予測されており、湾岸協力会議の発行およびアフリカのソブリン新規参入者が活動を支えています。
トークン化はスクーク発行をどのように変えていますか?
Khazanah NasionalおよびCIMBによるマレーシアのパイロットは、トークン化された証券および預金が既存のシャリーア準拠構造の中で発行および決済を支援できることを示しています。