
Tamanho e Participação do Mercado de Confeitaria Sem Açúcar
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.64 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.12 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Confeitaria Sem Açúcar por Mordor Intelligence
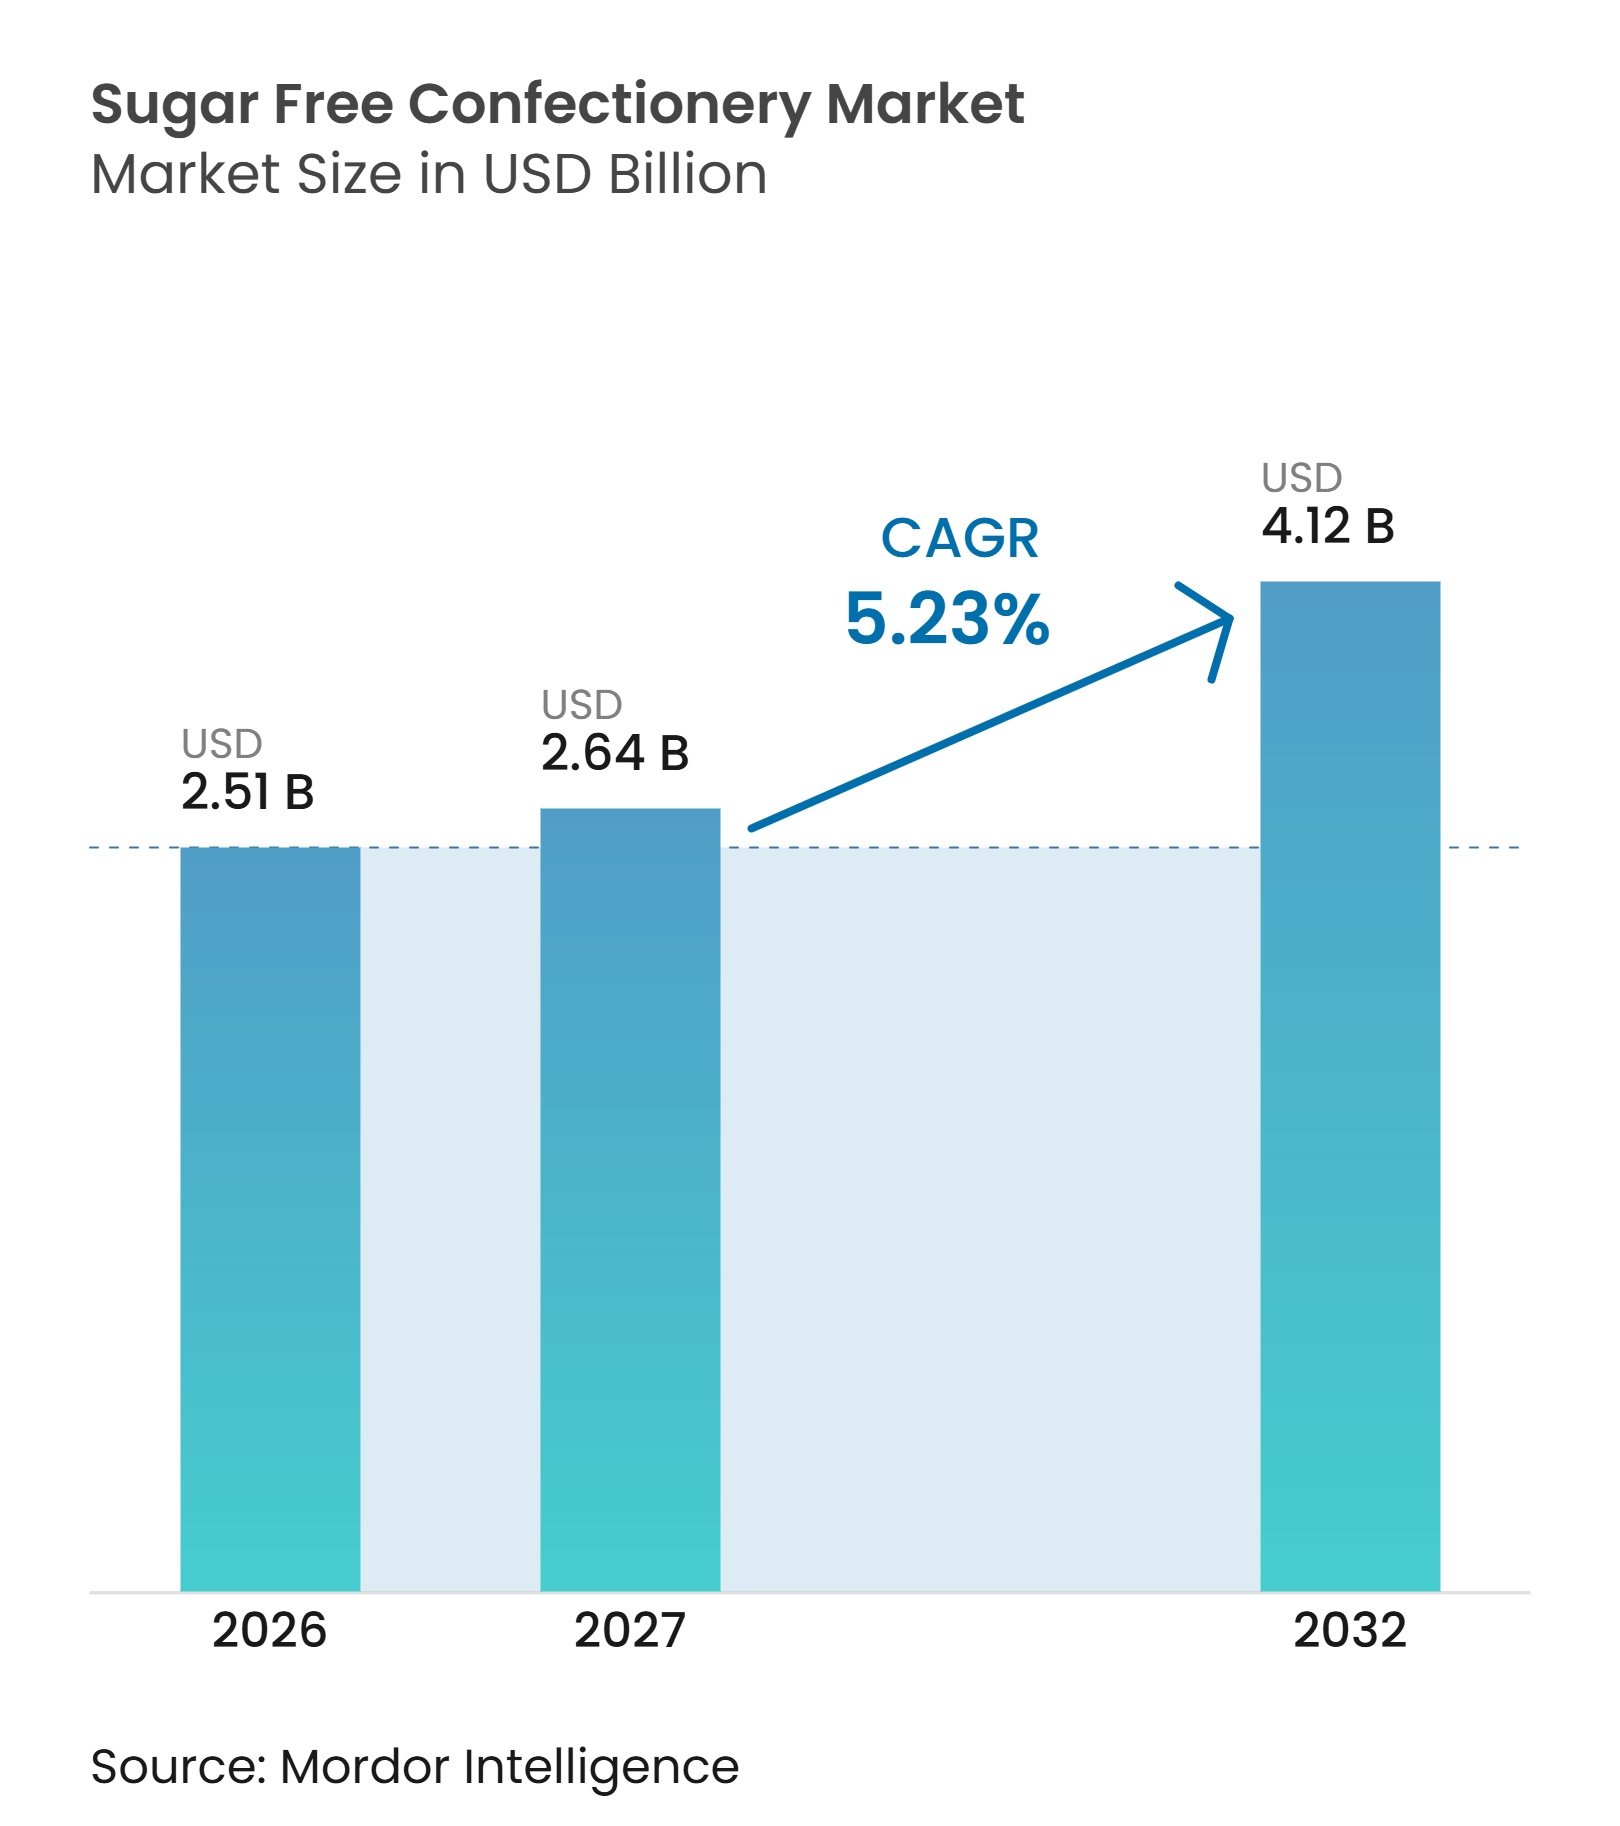
O tamanho do mercado de confeitaria sem açúcar deve crescer de 2,51 bilhões de USD em 2026 para 2,64 bilhões de USD em 2027 e está previsto para atingir 4,12 bilhões de USD até 2032, a um CAGR de 5,23% no período de 2027 a 2032. A demanda está se expandindo além das dietas com orientação médica, à medida que os consumidores buscam cada vez mais confeitaria com menor teor de açúcar que ofereça sabor e textura familiares, adequando-se ao consumo diário e às ocasiões tradicionais de confeitaria. Essa mudança está incentivando os fabricantes a investir em sistemas de adoçantes e formulações aprimorados que mantenham a doçura, o volume, a sensação na boca e a estabilidade do produto. Marcas estabelecidas estão expandindo seus portfólios de produtos, enquanto marcas especializadas estão fortalecendo sua posição no mercado por meio de transparência de ingredientes, varejo digital e inovação de produtos. Os avanços em formulação e fabricação também estão criando oportunidades para melhorar a qualidade, a acessibilidade e a disponibilidade dos produtos.
Principais Conclusões do Relatório
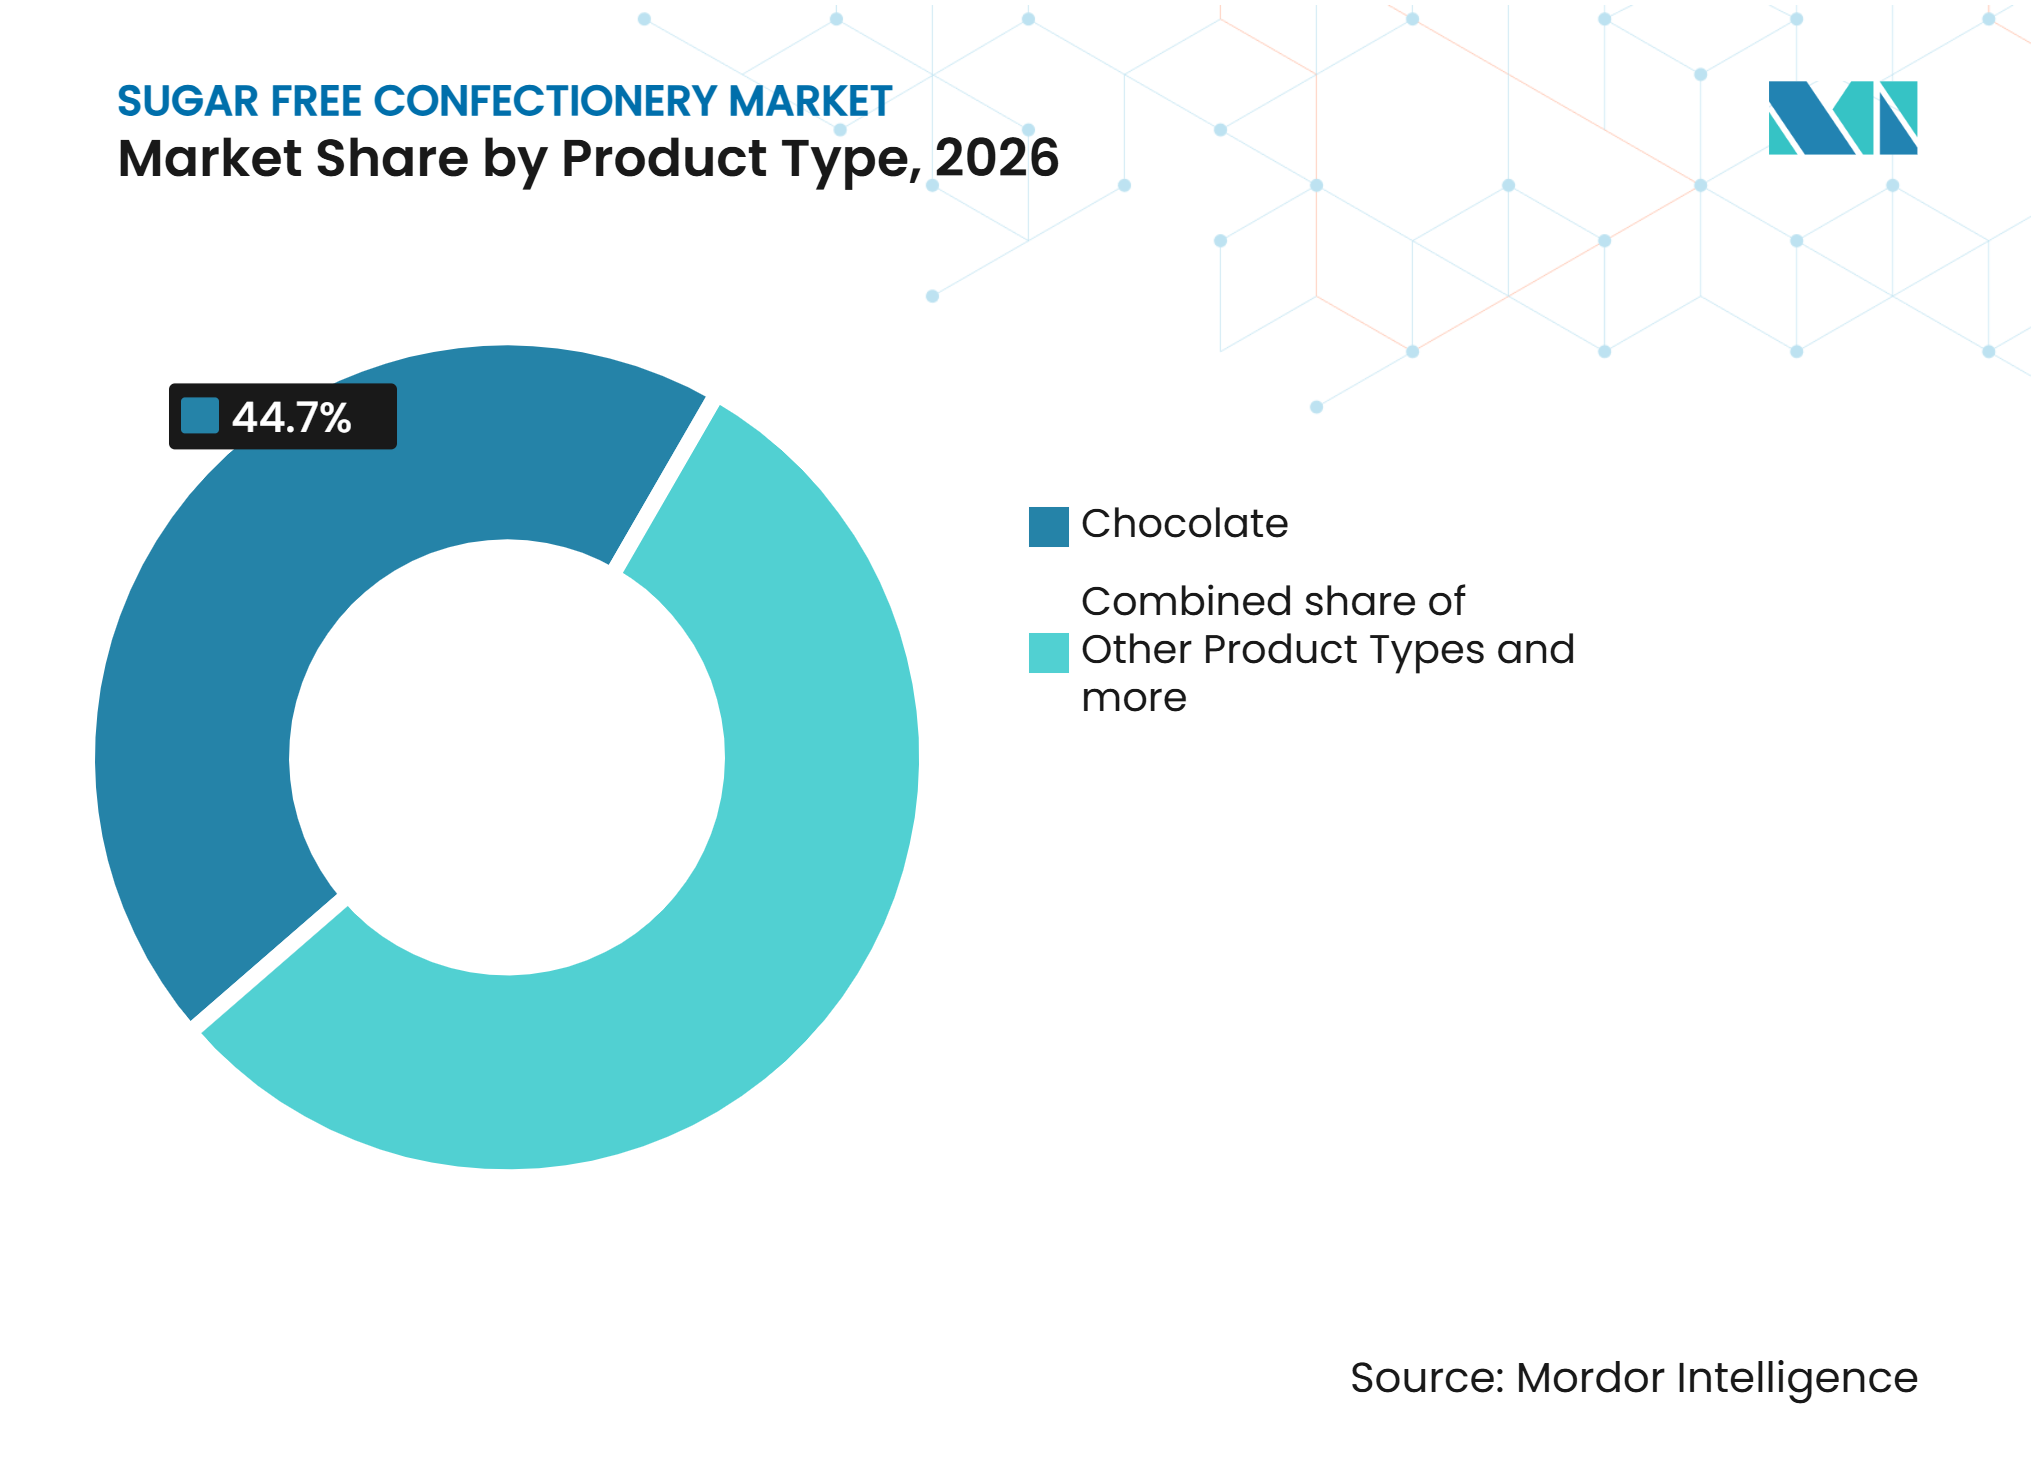
• Por tipo de produto, o chocolate detinha 44,71% da participação do mercado de confeitaria sem açúcar em 2026, enquanto outros tipos de produtos devem se expandir a um CAGR de 6,61% até 2032.
• Por tipo de embalagem, a porção individual detinha 61,12% da participação do mercado de confeitaria sem açúcar em 2026, enquanto os multipacks devem se expandir a um CAGR de 6,24% até 2032.
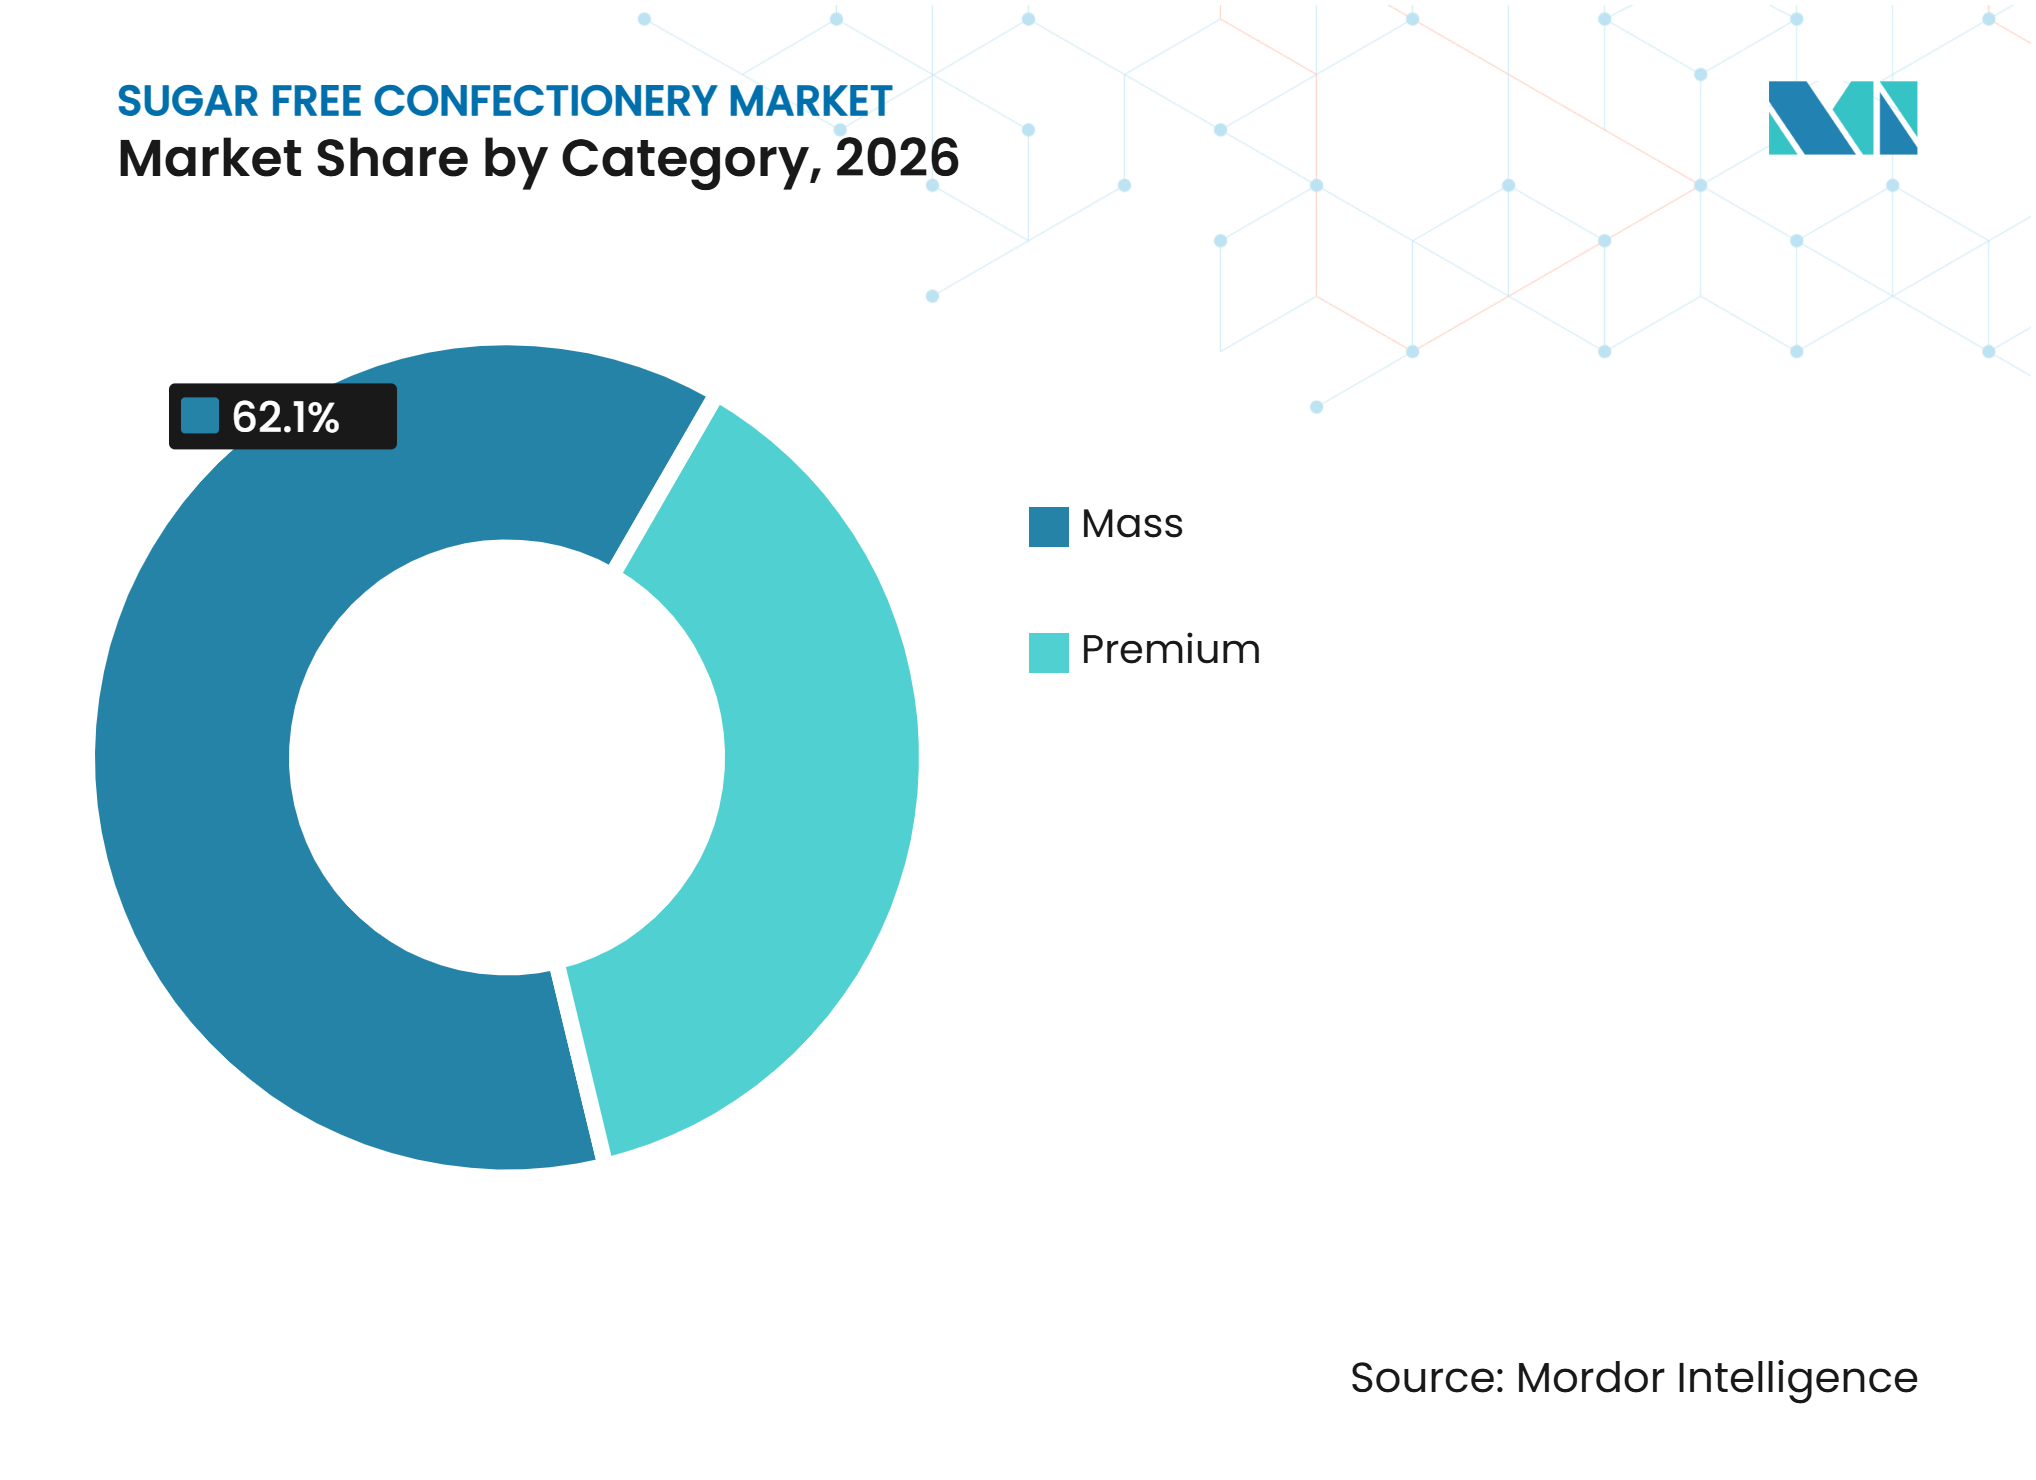
• Por categoria, o segmento de massa detinha 62,11% da participação do mercado de confeitaria sem açúcar em 2026, enquanto o premium deve se expandir a um CAGR de 7,01% até 2032.
• Por canal de distribuição, o canal fora do estabelecimento detinha 80,12% da participação do mercado de confeitaria sem açúcar em 2026, enquanto o canal dentro do estabelecimento deve se expandir a um CAGR de 6,11% até 2032.
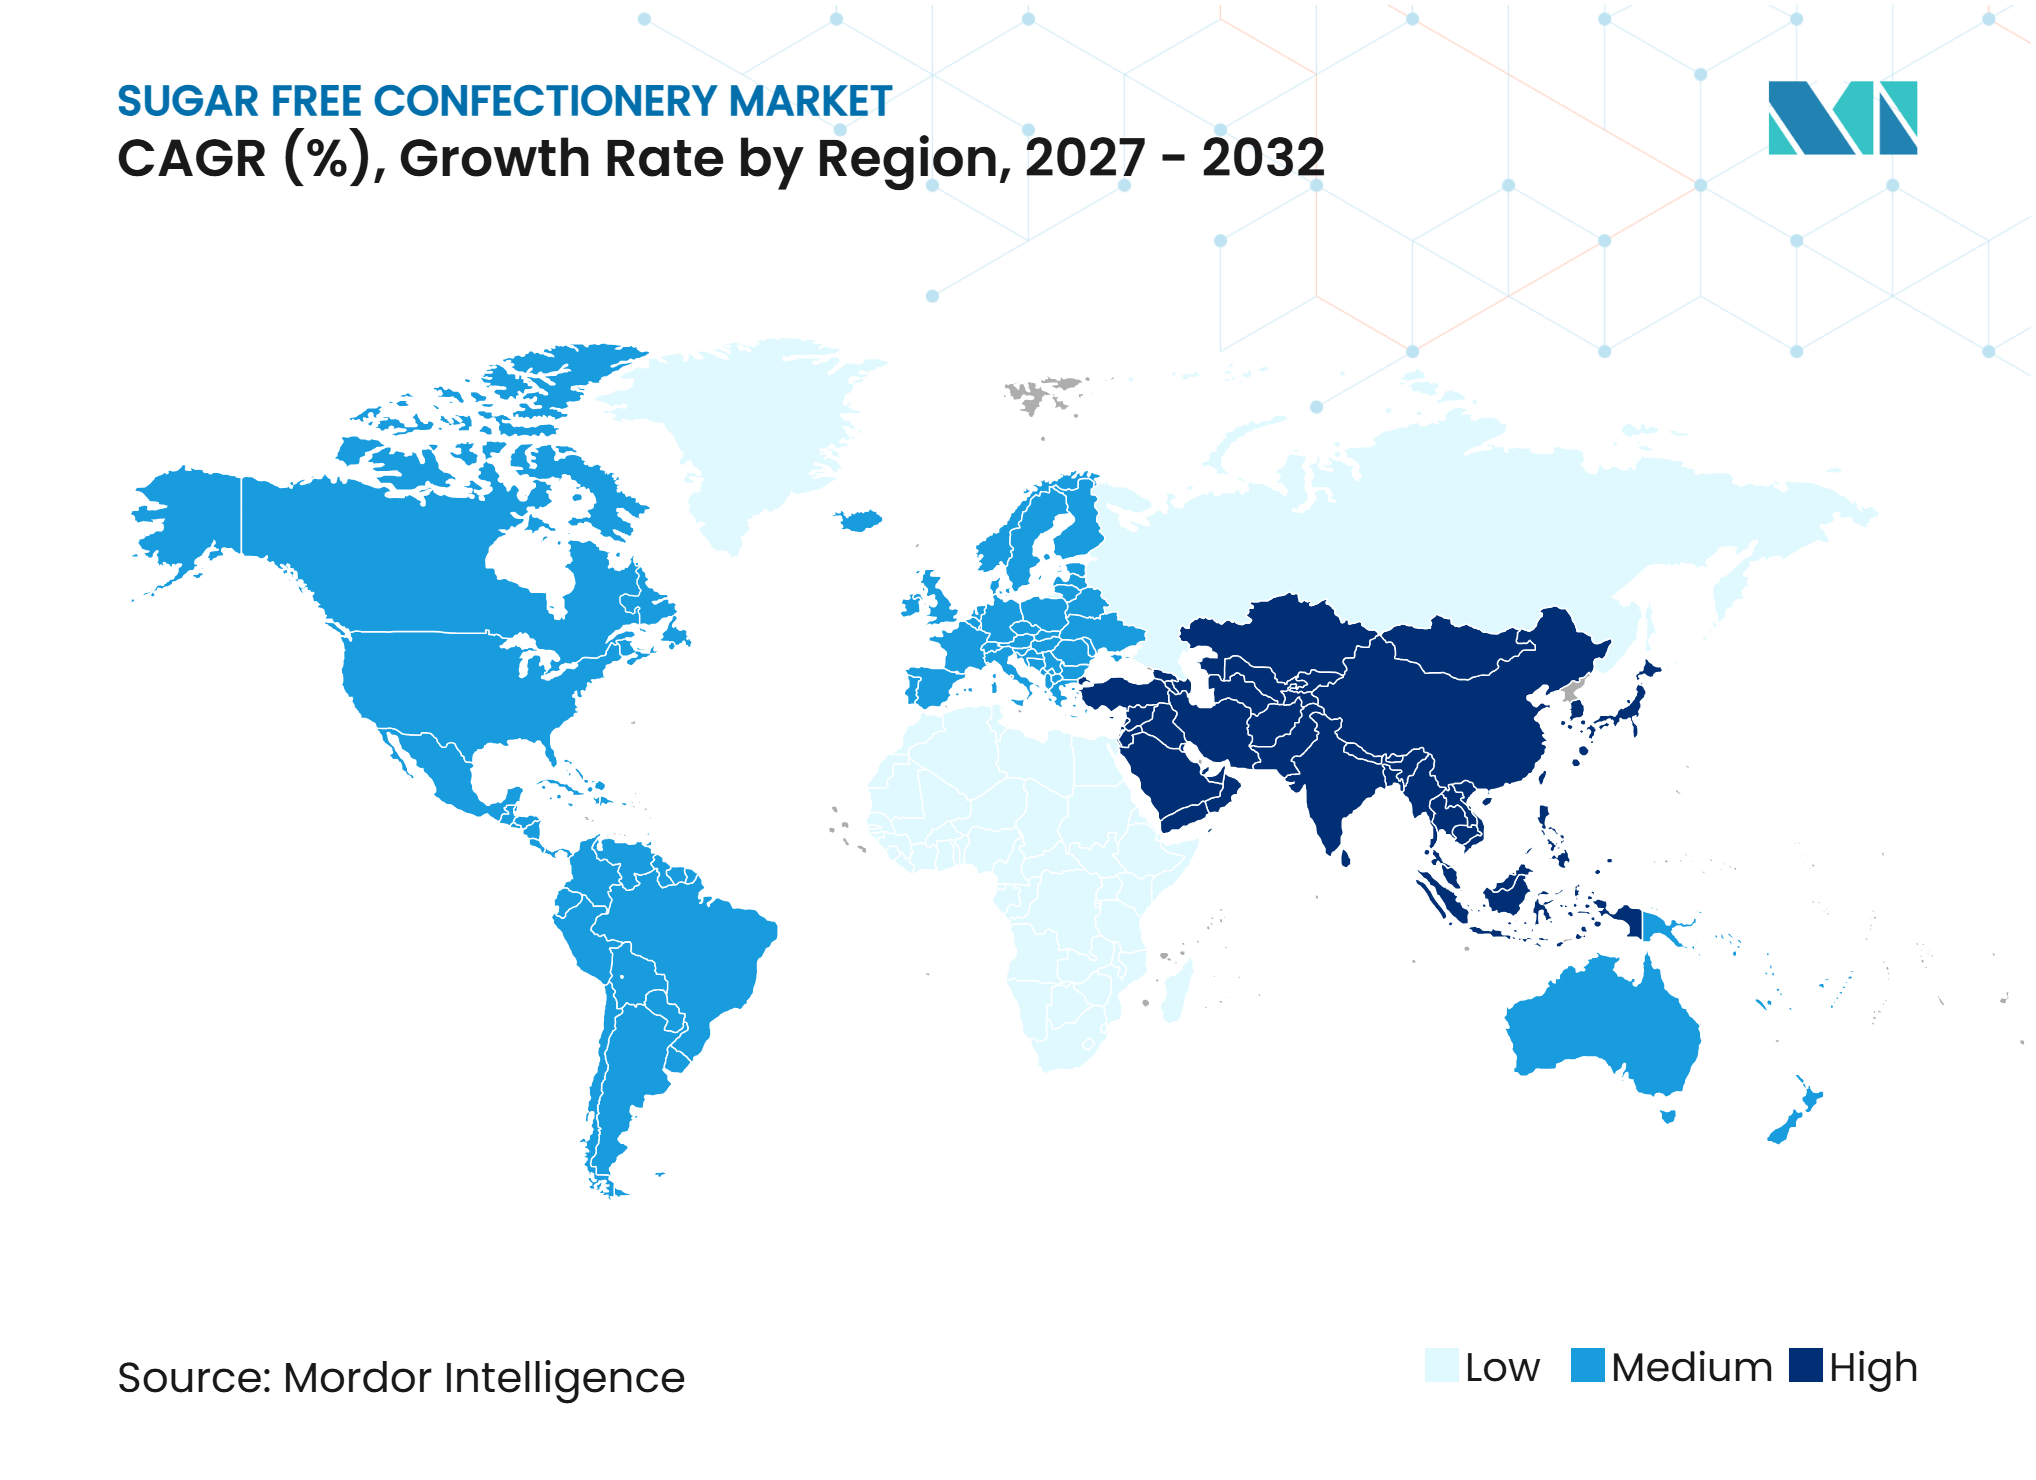
• Por geografia, a América do Norte detinha 45,17% da participação do mercado de confeitaria sem açúcar em 2026, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 7,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Confeitaria Sem Açúcar*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de açúcar orientada pela saúde e indulgência controlada | +1.5% | Global, mais forte na América do Norte e na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Crescente conscientização sobre diabetes, obesidade e saúde metabólica | +1.1% | Global, concentrado na América do Norte e na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Avanços em sistemas de adoçantes naturais e polióis | +0.9% | Global | Médio prazo (2 a 4 anos) |
| Crescente demanda por chocolate sem açúcar e inovação em confeitaria | +0.8% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Combinações de adoçantes melhorando sabor, textura e paridade sensorial | +0.7% | Global, particularmente América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Crescente adoção de produtos sem açúcar entre os consumidores mais jovens | +0.5% | Global, particularmente América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Açúcar Orientada pela Saúde e Indulgência Controlada
Os consumidores buscam cada vez mais reduzir o consumo de açúcar sem abrir mão do prazer dos alimentos doces, criando oportunidades para produtos de confeitaria sem açúcar. Por exemplo, em novembro de 2026, de acordo com o Conselho Internacional de Informação Alimentar, 76% dos americanos tentavam limitar ou evitar o açúcar, incluindo 17% que tentavam evitá-lo completamente. Além disso, 62% focavam especificamente na redução de açúcares adicionados, destacando a importância do teor de açúcar nas escolhas alimentares cotidianas, criando oportunidades para os fabricantes desenvolverem alternativas sem açúcar que mantenham sabores atraentes e experiências sensoriais [1]. Por exemplo, em junho de 2026, a ITC lançou o Ultra Mintz, uma linha premium de balas de menta sem açúcar nas variantes Hortelã-Pimenta Forte e Morango Sensacional, expandindo seu portfólio de confeitaria com produtos orientados por sabor para consumo conveniente e cotidiano.
Crescente Conscientização sobre Diabetes, Obesidade e Saúde Metabólica
A crescente conscientização sobre diabetes, obesidade e saúde metabólica está incentivando os consumidores a buscar alternativas de confeitaria com açúcar reduzido ou sem açúcar. Por exemplo, em abril de 2025, de acordo com a Federação Internacional de Diabetes (FID), aproximadamente 589 milhões de adultos em todo o mundo viviam com diabetes em 2024, número projetado para atingir 853 milhões até 2050 [2]. Essa prevalência crescente está aumentando a conscientização sobre o gerenciamento alimentar e o consumo de açúcar, criando oportunidades para os fabricantes expandirem suas ofertas de confeitaria sem açúcar. Por exemplo, em janeiro de 2026, a Codeage lançou os confeitos macios Miracle Candy Sugar-Free nos sabores Caramelo Salgado e Frutas Vermelhas Mistas, formulados com alulose e fibra prebiótica de raiz de chicória, com zero gramas de açúcar e 15 calorias por porção.
Avanços em Sistemas de Adoçantes Naturais e Polióis
Os avanços em sistemas de adoçantes naturais e polióis estão ajudando os fabricantes a melhorar o sabor, a textura e a qualidade geral da confeitaria sem açúcar. O desenvolvimento de adoçantes alternativos, ingredientes de polióis aprimorados e formulações combinadas oferece maior flexibilidade na substituição do açúcar, mantendo a doçura, o volume, a sensação na boca e a estabilidade do produto. Esses ingredientes também ajudam a enfrentar os desafios funcionais associados à redução de açúcar, incluindo equilíbrio de doçura, retenção de umidade, textura e sabor residual, que são importantes para proporcionar uma experiência satisfatória de confeitaria. Os fabricantes estão explorando cada vez mais combinações de adoçantes de alta intensidade e polióis para obter formulações mais equilibradas em diferentes categorias de produtos.
Crescente Demanda por Chocolate Sem Açúcar e Inovação em Confeitaria
A crescente demanda por chocolate sem açúcar está incentivando os fabricantes a introduzir novos sabores, formatos e formulações que mantenham uma experiência de consumo indulgente. Por exemplo, em fevereiro de 2026, de acordo com o Governo dos Países Baixos, mais de 70% dos consumidores europeus preferem chocolate ao leite com mais cacau e menos açúcar [3]. Em resposta, em fevereiro de 2026, a Chocolates Torras expandiu sua linha ZERO sem açúcar com Chocolate Branco com Pistache e Fleur de Sel, e lançou o HeyGo!, uma linha de snacks de chocolate sem açúcar adicionado com Arroz Crocante, Pistaches Torrados e Avelãs. A empresa também adicionou uma variante de chocolate amargo com limão e lima à sua linha 0% de Açúcares Adicionados. Esses lançamentos refletem como os fabricantes estão ampliando as ofertas de chocolate sem açúcar por meio de inovação de sabor e formato para atender à demanda dos consumidores por alternativas com açúcar reduzido.
Análise de Impacto das Restrições do Mercado de Confeitaria Sem Açúcar*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desafios sensoriais, de textura e de vida útil na substituição do açúcar | -0.6% | Global | Médio prazo (2 a 4 anos) |
| Altos custos de formulação de adoçantes especiais e chocolate sem açúcar | -0.5% | Global, particularmente mercados sensíveis a preços na Ásia-Pacífico e na América do Sul | Curto prazo (≤ 2 anos) |
| Preocupações com a tolerância a polióis e rótulos de advertência obrigatórios | -0.4% | Global, particularmente Europa e América do Norte | Curto a médio prazo (1 a 3 anos) |
| Base limitada de fornecedores de adoçantes especiais | -0.3% | Global, particularmente mercados emergentes dependentes de ingredientes importados | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Desafios Sensoriais, de Textura e de Vida Útil na Substituição do Açúcar
A substituição do açúcar em produtos de confeitaria apresenta desafios para manter o sabor, a textura e a qualidade sensorial geral. O açúcar contribui para a doçura, o volume, a retenção de umidade e a sensação na boca, tornando difícil replicar essas características do produto com adoçantes alternativos. Diferenças na intensidade da doçura e no sabor residual podem afetar a aceitação do consumidor. Por exemplo, adoçantes de alta intensidade como a estévia ou a sucralose podem fornecer doçura em concentrações menores, mas frequentemente carecem das propriedades de volume e textura que o açúcar oferece, exigindo a adição de agentes de volume como maltodextrina ou polidextrose para compensar. A reformulação também pode impactar a estabilidade do produto e a vida útil, exigindo que os fabricantes ajustem as combinações de ingredientes e os métodos de processamento. Produtos de confeitaria sem açúcar que dependem de polióis, por exemplo, podem ser mais suscetíveis à absorção de umidade, o que pode afetar a textura e a estabilidade na prateleira ao longo do tempo.
Altos Custos de Formulação de Adoçantes Especiais e Chocolate Sem Açúcar
Os adoçantes especiais e as formulações de chocolate sem açúcar geralmente envolvem custos de produção mais elevados do que a confeitaria convencional, devido ao preço dos adoçantes alternativos, ingredientes especializados e requisitos de formulação. Adoçantes alternativos como estévia, extrato de fruto-do-monge e álcoois de açúcar são frequentemente significativamente mais caros do que o açúcar por unidade, aumentando assim os custos de insumos dos fabricantes. Substituir o açúcar mantendo a doçura, a textura e a estabilidade do produto pode exigir combinações de ingredientes mais complexas e ajustes de processamento, o que aumenta as despesas de pesquisa, desenvolvimento e fabricação. Por exemplo, o açúcar contribui não apenas com doçura, mas também com volume, retenção de umidade e sensação na boca, todos os quais devem ser replicados por meios alternativos em formulações sem açúcar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Chocolate Ancora o Volume Enquanto Outros Formatos se ExpandemO chocolate detinha 44,71% da participação do mercado de confeitaria sem açúcar em 2026, tornando-o o maior segmento de produto. O chocolate é um segmento-chave no mercado de confeitaria sem açúcar, pois os consumidores esperam que as alternativas ofereçam a mesma indulgência, sabor e textura do chocolate convencional. Reformular o chocolate sem açúcar é particularmente desafiador porque o açúcar contribui para a doçura, o equilíbrio de sabor, o volume, a textura e as características de processamento. A substituição do açúcar requer adoçantes cuidadosamente selecionados e ingredientes de suporte para manter a consistência do produto, o comportamento de derretimento, a sensação na boca e a estabilidade na prateleira. Os fabricantes também devem gerenciar diferenças na intensidade da doçura, sensações de resfriamento e sabor residual para garantir que o produto final atenda às expectativas do consumidor.
Outros tipos de produtos devem se expandir a um CAGR de 6,61% até 2032. A confeitaria não chocolatada representa um segmento em crescimento no mercado de confeitaria sem açúcar, apoiado por oportunidades de introduzir adoçantes alternativos, novos sabores e formatos de produtos diferenciados. Produtos como gomas, balas duras, goma de mascar e balas de menta permitem que os fabricantes ofereçam alternativas com açúcar reduzido, mantendo experiências de consumo familiares. A reformulação também oferece espaço para incorporar posicionamento funcional e atributos de produto que atraem consumidores que buscam opções convenientes de confeitaria. No entanto, a substituição do açúcar requer formulação cuidadosa para manter a doçura, a textura, a aparência, a mastigabilidade e a consistência geral do produto. Diferenças nos perfis de adoçantes podem influenciar o sabor residual e a qualidade sensorial, tornando a aceitação do consumidor e as compras repetidas dependentes de quão próximos os produtos sem açúcar se aproximam das alternativas convencionais.



Por Tipo de Embalagem:
A Porção Individual Mantém o Alcance Enquanto os Multipacks Constroem a Demanda DomésticaA porção individual detinha 61,12% da participação do mercado de confeitaria sem açúcar em 2026. As embalagens pequenas representam o maior segmento de embalagem no mercado de confeitaria sem açúcar devido à sua conveniência, portabilidade e adequação para consumo frequente em movimento. Seu formato compacto apoia a distribuição em lojas de conveniência, caixas de checkout, locais de venda automática e outros ambientes de varejo onde as compras por impulso são comuns. Tamanhos de embalagem menores também apoiam um melhor controle de porções, permitindo que os consumidores gerenciem sua ingestão de confeitaria sem açúcar e produtos à base de polióis. Esse formato permite que os fabricantes ofereçam uma ampla gama de produtos, mantendo a acessibilidade e a conveniência em diferentes categorias de confeitaria. Também ajuda os varejistas a otimizar o espaço nas prateleiras e acomodar uma variedade mais ampla de produtos.
Os multipacks devem se expandir a um CAGR de 6,24% até 2032. Os multipacks apoiam o crescimento da confeitaria sem açúcar ao atender às compras domésticas planejadas e ao consumo regular em casa. Ao contrário das embalagens menores, frequentemente associadas a compras por impulso, os multipacks incentivam os consumidores a adquirir produtos em maiores quantidades para consumo repetido e reposição doméstica. Esse formato também oferece aos fabricantes oportunidades de fortalecer a visibilidade do produto e incentivar a fidelidade à marca por meio de ofertas agrupadas e combinações de produtos diferenciadas. O crescimento do varejo digital apoia ainda mais as vendas de multipacks por meio de pacotes promocionais, opções de assinatura e compras recorrentes. Os fabricantes também podem usar combinações exclusivas de sabores e sortimentos de produtos para diferenciar os multipacks e manter o valor percebido.
Por Categoria:
Os Produtos de Massa Lideram Enquanto os Produtos Premium Crescem Mais RapidamenteO segmento de massa detinha 62,11% da participação do mercado de confeitaria sem açúcar em 2026. Os supermercados e hipermercados desempenham um papel importante na distribuição de confeitaria sem açúcar por meio de seus amplos sortimentos de produtos, redes de varejo estabelecidas e amplo alcance ao consumidor. Os fabricantes estabelecidos podem estender marcas de confeitaria reconhecidas para variantes sem açúcar, tornando-as amplamente acessíveis em supermercados e pontos de venda de varejo convencionais. A disponibilidade de marcas familiares incentiva o teste do consumidor e apoia a adoção de alternativas sem açúcar. Displays de prateleira bem organizados ajudam os compradores a comparar variedades de produtos, ingredientes e preços, apoiando decisões de compra informadas. As ofertas de marcas próprias expandem ainda mais a gama de produtos acessíveis, enquanto as marcas estabelecidas reforçam a preferência do consumidor por meio de sabor consistente, embalagem atraente e disponibilidade confiável.
O segmento premium deve se expandir a um CAGR de 7,01% até 2032. A confeitaria sem açúcar premium está ganhando força à medida que os consumidores priorizam cada vez mais a transparência de ingredientes, a qualidade do produto e experiências sensoriais distintas. Esse segmento permite que os fabricantes fortaleçam o posicionamento da marca por meio de formulações com rótulo limpo, adoçantes alternativos e ingredientes de alta qualidade. As ofertas premium também podem incorporar atributos funcionais e perfis de sabor inovadores que se alinham com as preferências do consumidor e os requisitos do produto. Essas características ajudam as marcas a diferenciar seus produtos e criar maior valor percebido. As melhorias contínuas em sabor, textura e qualidade de formulação apoiam ainda mais a aceitação do consumidor e a fidelidade à marca.

Por Canal de Distribuição:
O Canal Fora do Estabelecimento Oferece Escala Enquanto o Canal Dentro do Estabelecimento Desenvolve Novas OcasiõesO canal fora do estabelecimento detinha 80,12% da participação do mercado de confeitaria sem açúcar em 2026. Os canais fora do estabelecimento continuam sendo a principal rota para os consumidores no mercado de confeitaria sem açúcar, apoiados pelo amplo alcance de supermercados, hipermercados, lojas de conveniência, farmácias e varejistas especializados. Esses pontos de venda oferecem acesso conveniente a uma ampla gama de produtos e permitem que os consumidores comparem marcas, sabores, ingredientes e opções de embalagem. Farmácias e varejistas especializados em saúde também oferecem oportunidades de alcançar consumidores que buscam ativamente produtos alinhados com suas preferências alimentares. A expansão do varejo digital fortalece ainda mais a distribuição fora do estabelecimento, permitindo que os fabricantes ofereçam sortimentos de produtos mais amplos, comuniquem informações sobre ingredientes e nutrição, e alcancem consumidores além dos locais atendidos por suas redes de varejo físico.
O canal dentro do estabelecimento deve se expandir a um CAGR de 6,11% até 2032. Os canais dentro do estabelecimento oferecem oportunidades de crescimento para a confeitaria sem açúcar à medida que os operadores de serviços de alimentação expandem suas ofertas de produtos em cafés, restaurantes, presentes e ocasiões de consumo especializadas. Esses ambientes permitem que os fabricantes apresentem produtos sem açúcar aos consumidores por meio de formatos prontos para consumo e seleções de produtos curadas. As parcerias com operadores de serviços de alimentação também criam oportunidades para desenvolver tamanhos de embalagem profissionais e produtos adequados para exibição, serviço e requisitos de entrega. A disponibilidade de produtos em cafés e outros pontos de serviços de alimentação pode fortalecer a visibilidade da marca, incentivar a descoberta de produtos e apoiar compras subsequentes no varejo.
Análise Geográfica
América do Norte
A América do Norte detinha 45,17% da participação do mercado de confeitaria sem açúcar em 2026. A América do Norte ocupa uma posição forte no mercado de confeitaria sem açúcar, apoiada por infraestrutura de varejo estabelecida, ampla disponibilidade de produtos e crescente acesso a opções alimentares com menor teor de açúcar. Os Estados Unidos oferecem aos fabricantes múltiplos canais de distribuição, incluindo supermercados, redes de farmácias, varejistas especializados e plataformas online. Marcas de confeitaria estabelecidas podem estender seus portfólios de produtos com alternativas sem açúcar, enquanto marcas especializadas podem alcançar consumidores por meio de canais de varejo focados em saúde e plataformas diretas ao consumidor. A familiaridade do consumidor com produtos orientados para baixo teor de carboidratos e cetogênicos também apoia a conscientização e o interesse em confeitaria sem açúcar. A expansão do comércio eletrônico melhora ainda mais a acessibilidade ao mercado, permitindo que as marcas ofereçam sortimentos de produtos mais amplos, comuniquem informações sobre ingredientes e se envolvam diretamente com os consumidores.
Ásia-Pacífico
A Ásia-Pacífico deve se expandir a um CAGR de 7,12% até 2032. A Ásia-Pacífico é uma região de alto crescimento no mercado de confeitaria sem açúcar, apoiada pela crescente conscientização do consumidor sobre a ingestão de açúcar, pela expansão da infraestrutura de varejo e pela evolução das preferências de produtos. Mercados como China, Índia, Japão, Coreia do Sul e países do Sudeste Asiático oferecem oportunidades para os fabricantes expandirem sua presença de produtos por meio de diferentes canais de varejo e estratégias de posicionamento de produtos. A crescente conscientização sobre diabetes e gerenciamento alimentar está fortalecendo o interesse em alternativas com menor teor de açúcar, enquanto a crescente demanda por confeitaria premium está incentivando a introdução de sabores e formulações inovadores. A expansão do varejo moderno, redes de farmácias e comércio eletrônico também está melhorando a acessibilidade dos produtos e ampliando o alcance ao consumidor. A crescente atenção regulatória à rotulagem de álcoois de açúcar incentiva ainda mais os fabricantes a fortalecer a expertise em formulação, a transparência de ingredientes e as informações de embalagem.
Europa, América do Sul e Oriente Médio e África
O mercado de confeitaria sem açúcar da Europa é apoiado pela familiaridade do consumidor com produtos com açúcar reduzido, redes de varejo estabelecidas e um quadro bem definido de rotulagem de alimentos. Requisitos claros de informação alimentar incentivam os fabricantes a manter declarações transparentes de ingredientes e a comunicar as características do produto de forma eficaz. A América do Sul apresenta oportunidades por meio da crescente conscientização sobre saúde entre os consumidores urbanos e da crescente disponibilidade de produtos alternativos de confeitaria. No Oriente Médio e na África, ofertas premium, veganas, certificadas como halal e com menor teor de açúcar oferecem oportunidades para atender às diversas preferências dos consumidores e fortalecer a diferenciação de produtos. Nessas regiões, os fabricantes podem expandir sua presença adaptando formatos de produtos, estratégias de preços, sabores e embalagens aos requisitos do mercado local.
Cenário Competitivo
Concentração do Mercado
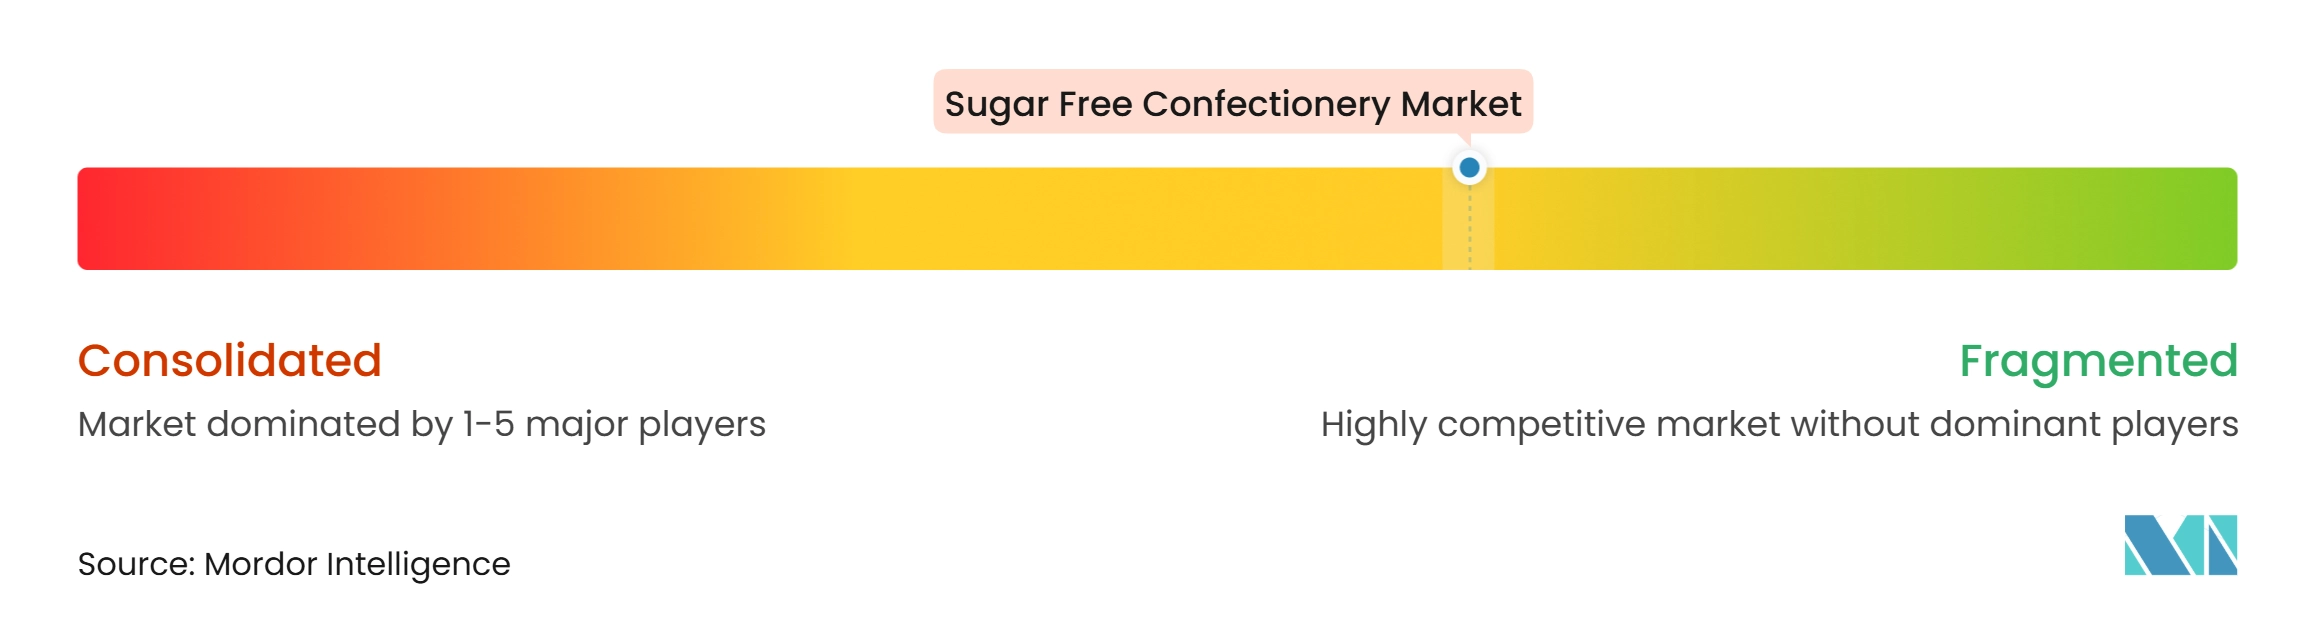
O mercado de confeitaria sem açúcar é moderadamente consolidado, com fabricantes multinacionais estabelecidos mantendo uma forte presença por meio de marcas reconhecidas, amplas redes de distribuição e extensos portfólios de produtos. Essas empresas estão expandindo suas ofertas sem açúcar em formatos de confeitaria familiares, ao mesmo tempo em que fortalecem seu foco em inovação de produtos e nas mudanças nas preferências dos consumidores. Marcas especializadas também contribuem para a competição no mercado por meio de formulações diferenciadas, transparência de ingredientes e posicionamento de produtos premium. Aquisições estratégicas e expansões de portfólio fortalecem ainda mais a presença das empresas no mercado e oferecem oportunidades de acesso a novas categorias de produtos, capacidades de fabricação e segmentos de consumidores.
O fornecimento de ingredientes e a expertise em formulação continuam sendo fatores competitivos importantes, à medida que os fabricantes buscam oferecer sabor, textura e estabilidade de produto atraentes enquanto reduzem o teor de açúcar. Os desenvolvimentos em adoçantes alternativos, incluindo ingredientes à base de estévia, fruto-do-monge e sistemas de polióis, oferecem aos fabricantes maior flexibilidade na formulação de produtos. Os fornecedores de ingredientes também apoiam os produtores de confeitaria por meio de soluções de adoçantes especializadas que ajudam a equilibrar a doçura, a qualidade sensorial e os custos de formulação. A inovação de produtos em marcas estabelecidas e especializadas incentiva ainda mais a competição por meio de novos sabores, formulações aprimoradas e ofertas de produtos diferenciadas.
Parcerias estratégicas, aquisições e expansão regional continuam a influenciar o cenário competitivo, fortalecendo as capacidades de fabricação, o alcance de distribuição e a expertise em desenvolvimento de produtos. As empresas estabelecidas se beneficiam de sua presença existente no mercado, enquanto marcas menores criam oportunidades por meio de portfólios de produtos especializados e canais diretos ao consumidor. A crescente atenção à transparência de ingredientes, informações nutricionais e requisitos de rotulagem de alimentos também incentiva os fabricantes a fortalecer a comunicação de produtos e a conformidade regulatória. No geral, a competição é moldada pelo reconhecimento da marca, capacidades de formulação, inovação de produtos, redes de distribuição e a capacidade de responder às preferências em evolução dos consumidores.
Líderes do Setor de Confeitaria Sem Açúcar
-
The Hershey Company
-
Mars, Incorporated
-
Perfetti Van Melle Group B.V.
-
August Storck KG
-
Chocoladefabriken Lindt & Sprüngli AG (Russell Stover Chocolates, LLC)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Confeitaria Sem Açúcar Empresas cobertas neste relatório
- The Hershey Company
- Mars, Incorporated
- Perfetti Van Melle Group B.V.
- August Storck KG
- Chocoladefabriken Lindt & Sprüngli AG (Russell Stover Chocolates, LLC)
- Albanese Confectionery Group, Inc.
- The Hershey Company (Lily's Sweets, LLC)
- ChocZero Inc.
- Zolli Candy
- Dr. John's Healthy Sweets LLC
- Abdallah Candies Inc.
- Berkshire Hathaway Inc. (See's Candies, Inc.)
- Atkinson Candy Company
- Sugarlean Pty Ltd (Sugarless Confectionery)
- Asher's Chocolate Co.
- Diabetic Candy.com, LLC
- ROY chocolatier
- Artici Artisanal Foods Pvt Ltd (Artinci)
- Taffy Town, Inc.
- Xlear, Inc. (Spry)
Desenvolvimentos industriais recentes em Mercado de Confeitaria Sem Açúcar
- Junho de 2026: A ITC lançou o Ultra Mintz, uma linha premium de balas de menta sem açúcar nas variantes Hortelã-Pimenta Forte e Morango Sensacional. Os produtos são posicionados para frescor conveniente em movimento e estão disponíveis em plataformas de comércio rápido e lojas de varejo selecionadas.
- Fevereiro de 2026: A Nestlé expandiu sua linha POLO Sem Açúcar com os sabores Menta Extra Forte e Menta com Frutas Vermelhas. Ambas as variantes são zero açúcar e veganas, adicionando novas opções de sabor ao seu portfólio de balas de menta sem açúcar.
- Maio de 2025: A Perfetti Van Melle introduziu o Trident Vibes Cotton Candy, uma goma de mascar sem açúcar com sabor de algodão doce. O produto foi disponibilizado para varejistas dos Estados Unidos após um lançamento exclusivo em uma grande rede de varejo de massa.
Escopo do Relatório Global do Mercado de Confeitaria Sem Açúcar
O mercado de confeitaria sem açúcar compreende produtos de confeitaria formulados sem açúcar, utilizando adoçantes alternativos para manter a doçura, o sabor e a textura, ao mesmo tempo em que oferecem alternativas aos doces convencionais. O mercado é segmentado por Tipo de Produto, Tipo de Embalagem, Categoria, Canal de Distribuição e Geografia. Por Tipo de Produto, o mercado é dividido em Chocolate, Goma de Mascar, Balas de Menta e Outros Tipos de Produtos. Por Tipo de Embalagem, o mercado é dividido em Porção Individual e Multipacks. Por Categoria, o mercado é dividido em Massa e Premium. Por Canal de Distribuição, o mercado é dividido em Dentro do Estabelecimento e Fora do Estabelecimento, com o canal Fora do Estabelecimento subdividido em Supermercados e Hipermercados, Lojas de Conveniência, Farmácias/Drogarias e Outros Canais de Distribuição. Por Geografia, o mercado é dividido em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com segmentação adicional por país. As previsões de mercado são fornecidas em termos de valor (USD) para cada segmento.
Visão geral da segmentação
| Chocolate |
| Goma de Mascar |
| Balas de Menta |
| Outros Tipos de Produtos |
| Porção Individual |
| Multipacks |
| Massa |
| Premium |
| Dentro do Estabelecimento | |
| Fora do Estabelecimento | Supermercados e Hipermercados |
| Loja de Conveniência | |
| Farmácias/Drogarias | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Chocolate | |
| Goma de Mascar | ||
| Balas de Menta | ||
| Outros Tipos de Produtos | ||
| Por Tipo de Embalagem | Porção Individual | |
| Multipacks | ||
| Por Categoria | Massa | |
| Premium | ||
| Por Canal de Distribuição | Dentro do Estabelecimento | |
| Fora do Estabelecimento | Supermercados e Hipermercados | |
| Loja de Conveniência | ||
| Farmácias/Drogarias | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de confeitaria sem açúcar?
O mercado de confeitaria sem açúcar deve atingir 2,51 bilhões de USD em 2026, aumentando para 2,64 bilhões de USD em 2027. O mercado está projetado para atingir 4,12 bilhões de USD até 2032, registrando um CAGR de 5,23% durante 2027–2032.
Qual tipo de produto lidera as vendas de confeitaria sem açúcar?
O chocolate liderou com 44,71% de participação em 2026, pois combina a indulgência familiar com uma proposta de menor teor de açúcar.
O que está impulsionando a demanda por confeitaria sem açúcar?
A demanda é apoiada por metas de redução de açúcar, maior conscientização sobre saúde metabólica e melhorias nos sistemas de adoçantes.
Qual região está crescendo mais rapidamente no mercado de confeitaria sem açúcar?
A Ásia-Pacífico deve se expandir a um CAGR de 7,12% até 2032, apoiada pela conscientização sobre saúde, varejo moderno e grandes mercados consumidores.