
シュガーフリー菓子市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.64 十億米ドル |
| 市場規模 (2032) | 4.12 十億米ドル |
| 成長率 (2027 - 2032) | 5.23 % |
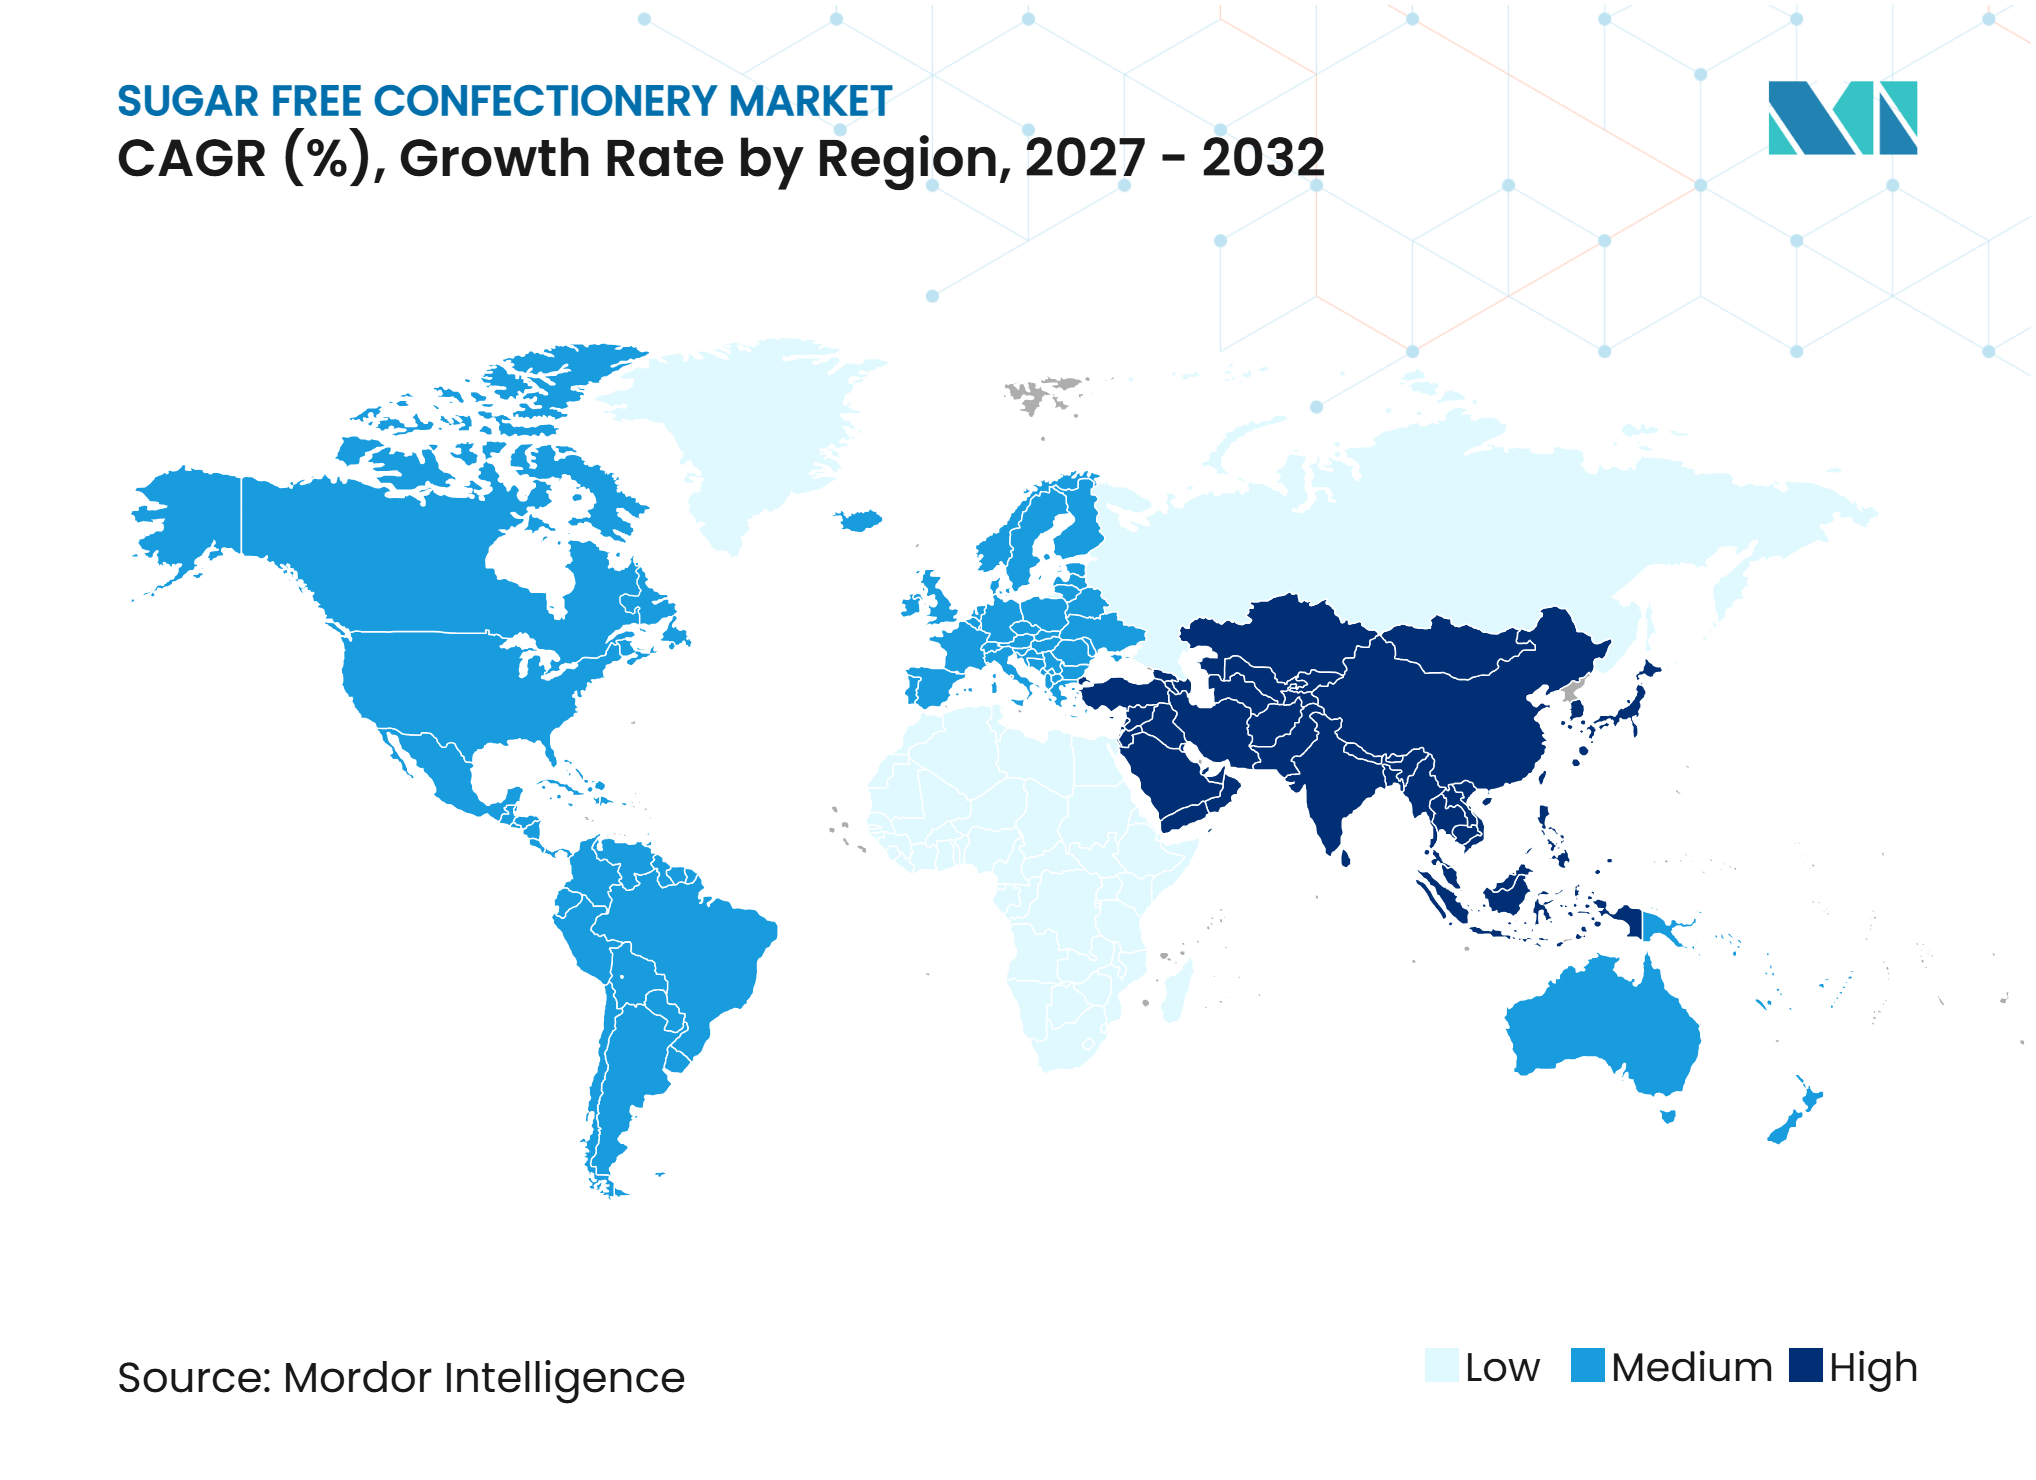
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシュガーフリー菓子市場分析
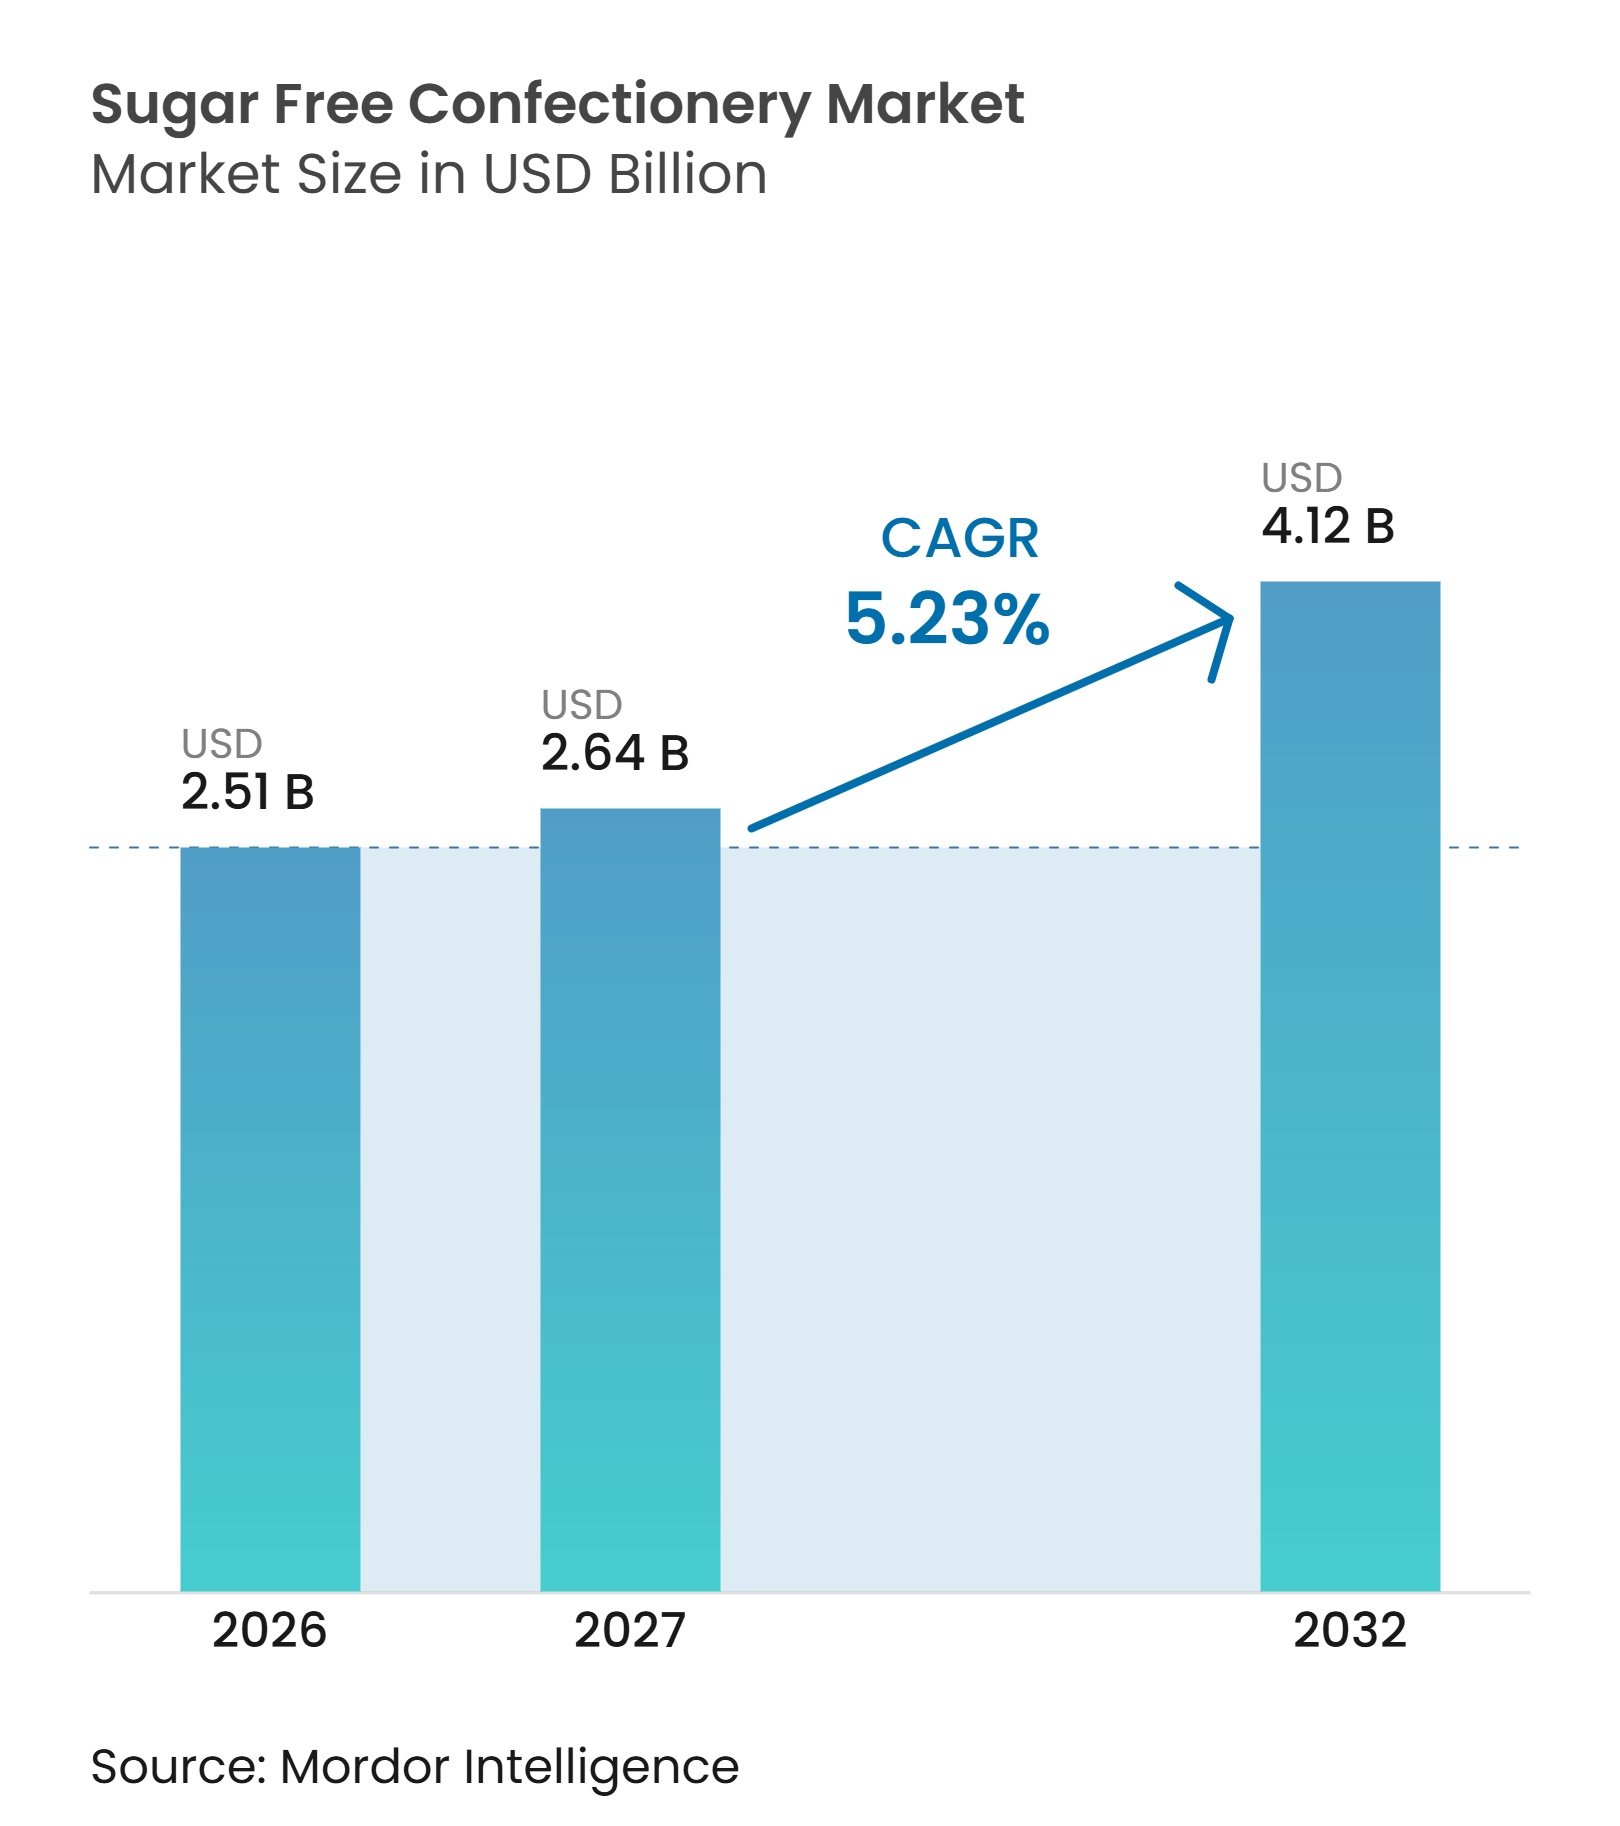
シュガーフリー菓子市場規模は、2026年の2.51 ビリオン 米ドルから2027年には2.64 ビリオン 米ドルに成長し、2027年から2032年にかけて5.23%のCAGRで2032年までに4.12 ビリオン 米ドルに達すると予測されています。消費者が日常的なスナックや従来の菓子の機会に合わせながら、親しみのある味と食感を提供する低糖菓子をますます求めるようになるにつれ、医療的に指示された食事療法を超えて需要が拡大しています。この変化により、メーカーは甘味、かさ、口当たり、製品の安定性を維持する改良された甘味料システムと処方への投資を促されています。確立されたブランドは製品ポートフォリオを拡大し、専門ブランドは原材料の透明性、デジタル小売、製品革新を通じて市場ポジションを強化しています。処方および製造における進歩も、製品品質、手頃な価格、アクセシビリティを向上させる機会を生み出しています。
レポートの主要ポイント
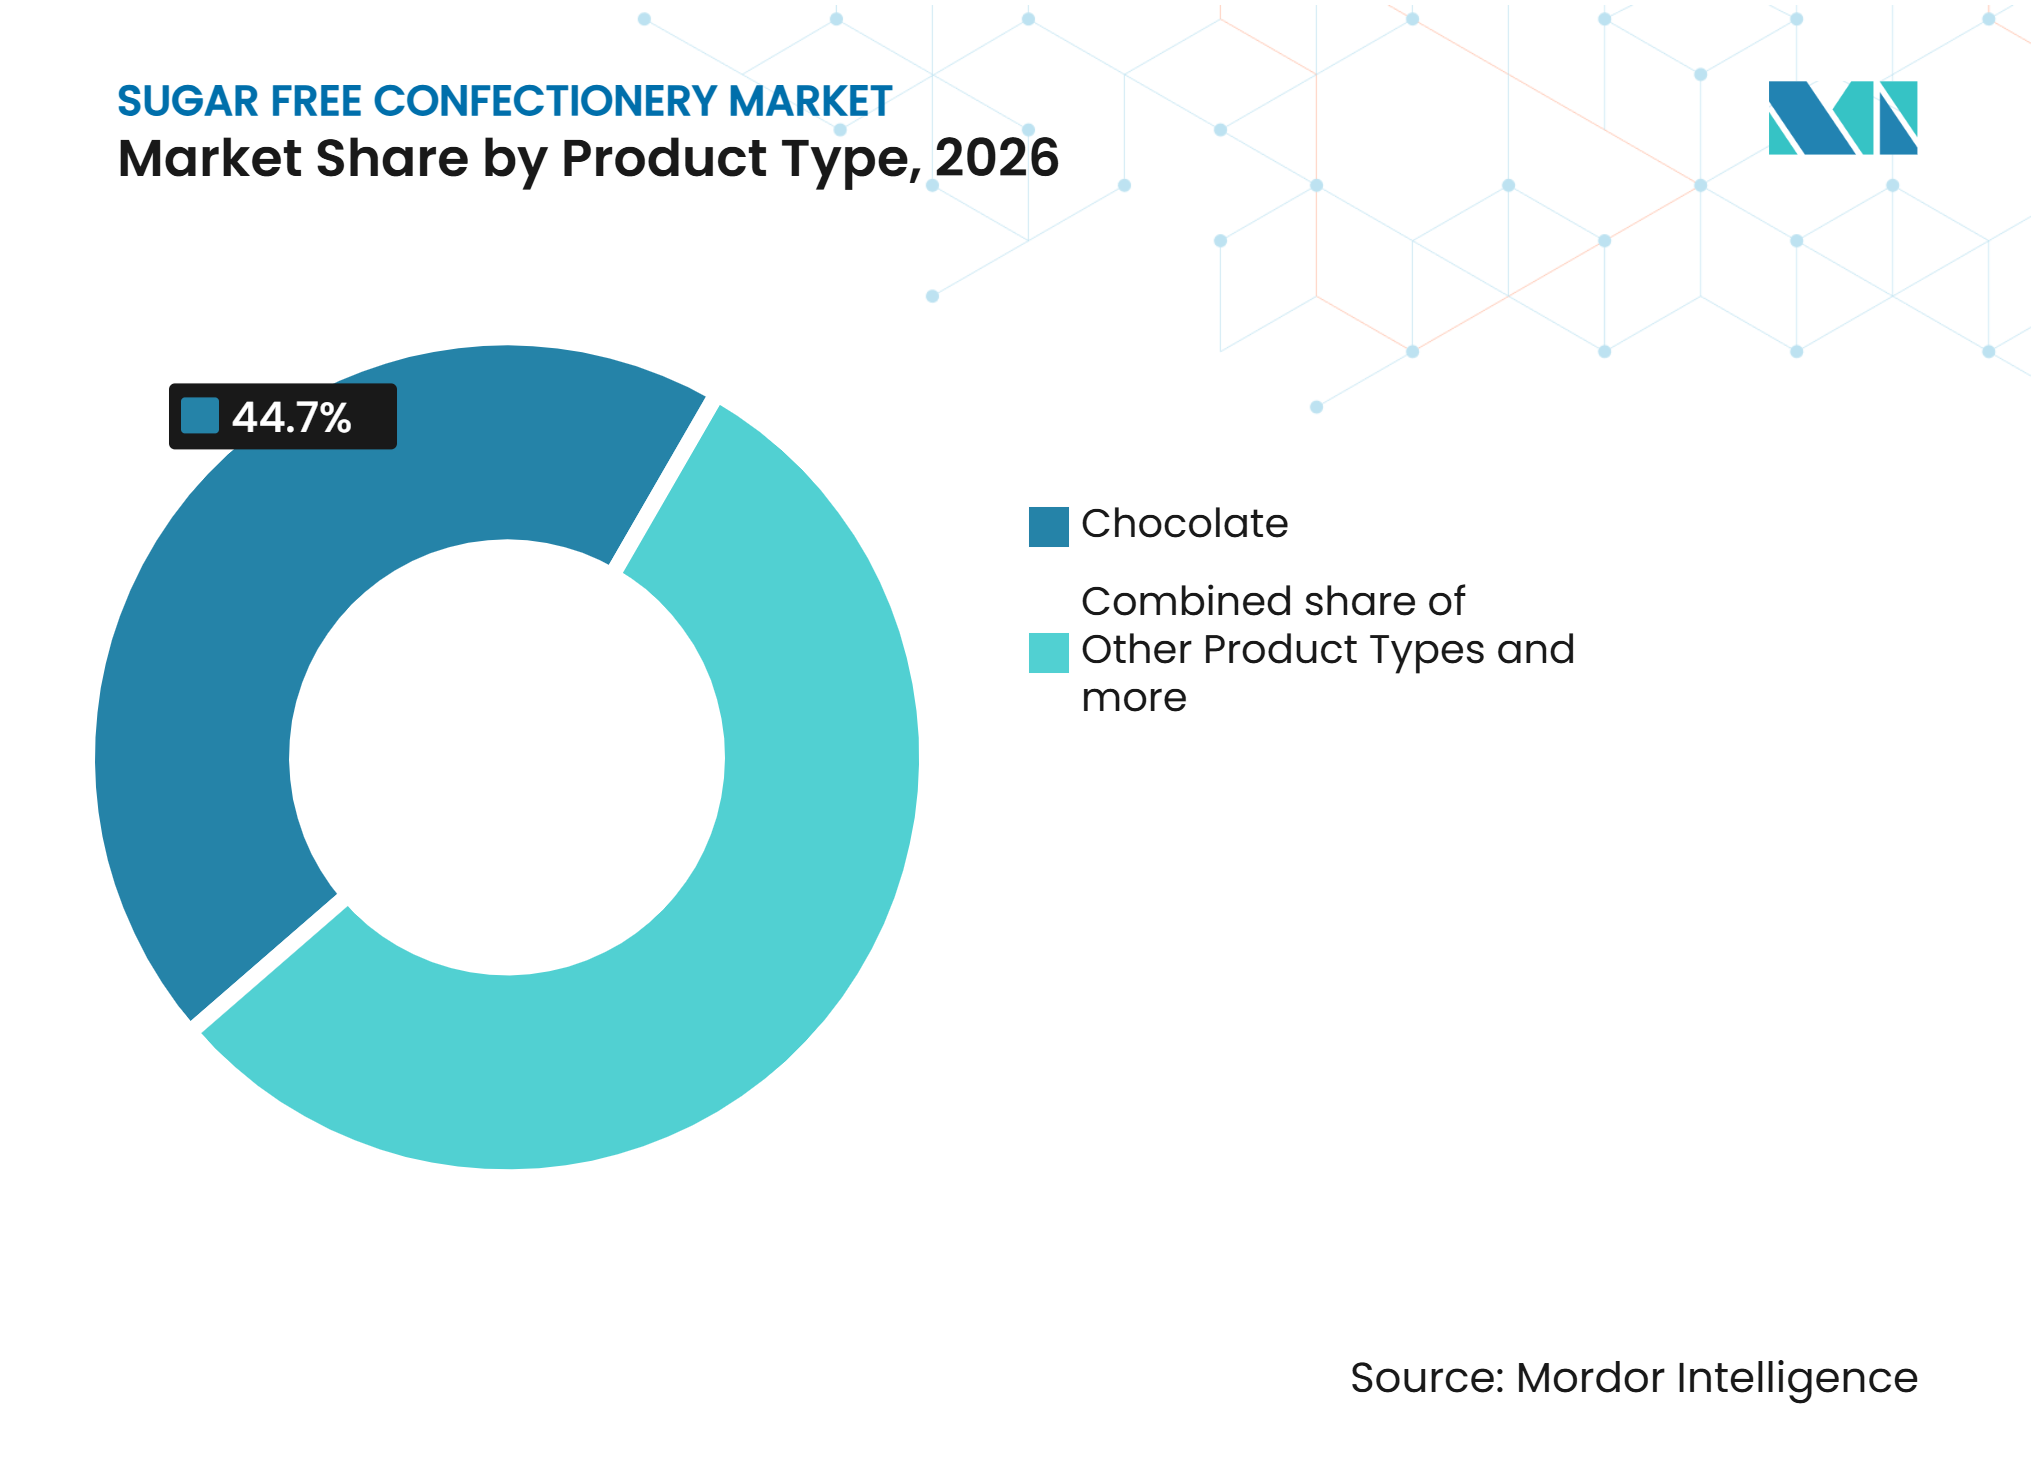
• 製品タイプ別では、チョコレートが2026年のシュガーフリー菓子市場シェアの44.71%を占め、その他の製品タイプは2032年にかけてCAGR 6.61%で拡大すると予測されています。
• 包装タイプ別では、シングルサーブが2026年のシュガーフリー菓子市場シェアの61.12%を占め、マルチパックは2032年にかけてCAGR 6.24%で拡大すると予測されています。
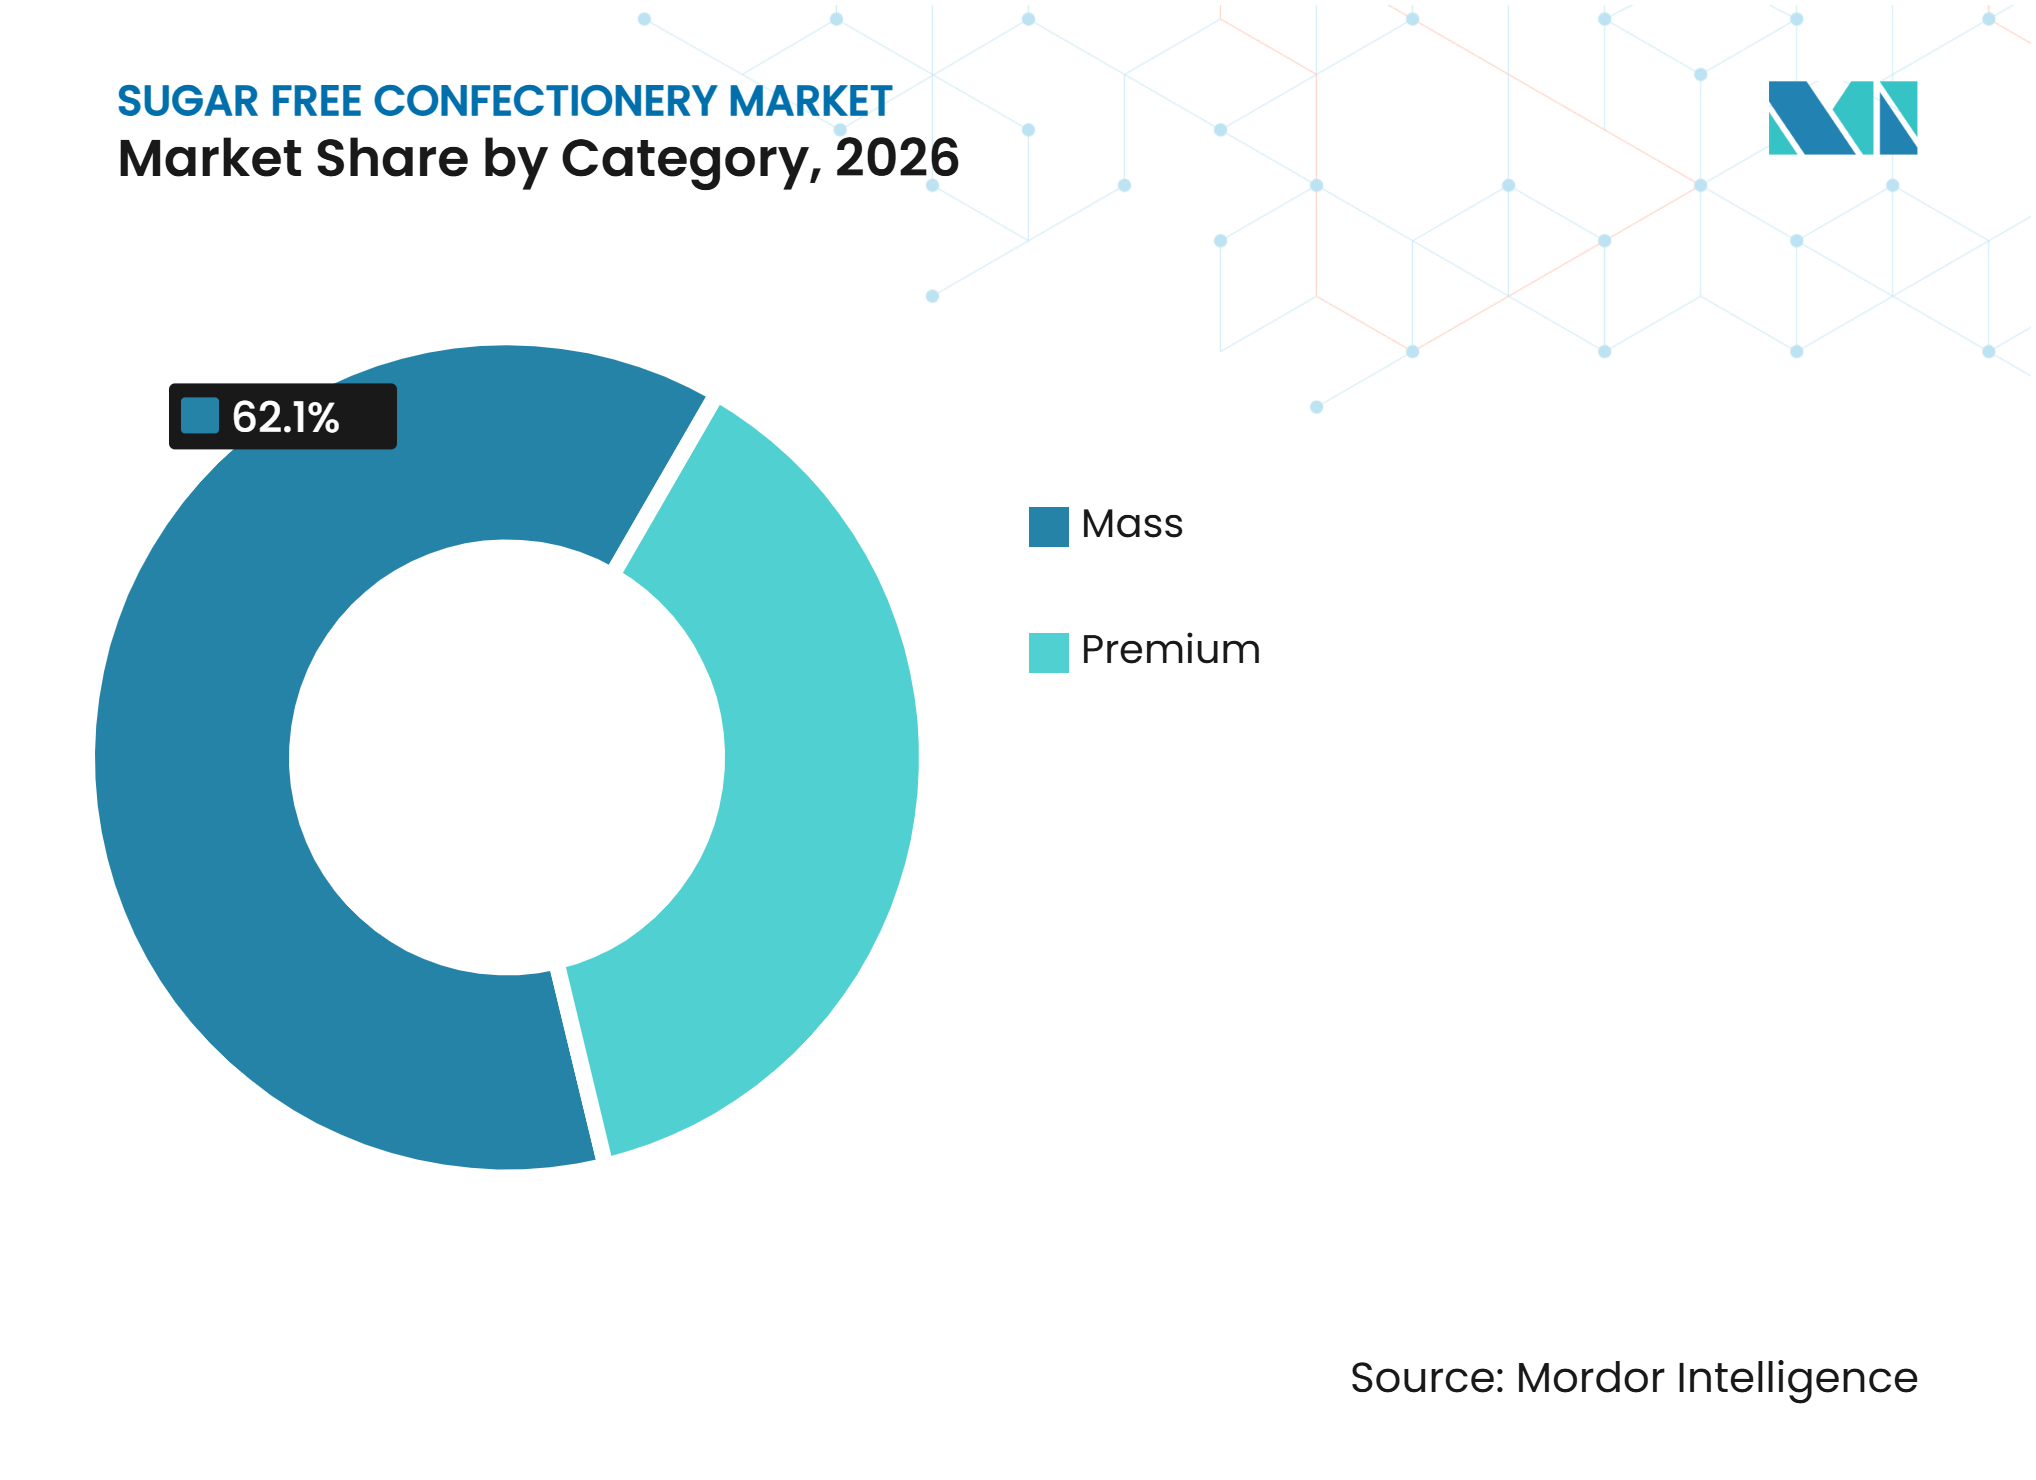
• カテゴリー別では、マスが2026年のシュガーフリー菓子市場シェアの62.11%を占め、プレミアムは2032年にかけてCAGR 7.01%で拡大すると予測されています。
• 流通チャネル別では、オフトレードが2026年のシュガーフリー菓子市場シェアの80.12%を占め、オントレードは2032年にかけてCAGR 6.11%で拡大すると予測されています。
• 地域別では、北米が2026年のシュガーフリー菓子市場シェアの45.17%を占め、アジア太平洋は2032年にかけてCAGR 7.12%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
シュガーフリー菓子市場の促進要因影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康志向による砂糖削減と管理された嗜好性 | +1.5% | グローバル、特に北米および西欧で顕著 | 中期(2〜4年) |
| 糖尿病、肥満および代謝健康に対する意識の高まり | +1.1% | グローバル、特に北米およびアジア太平洋に集中 | 長期(4年以上) |
| 天然甘味料およびポリオールシステムの進歩 | +0.9% | グローバル | 中期(2〜4年) |
| シュガーフリーチョコレートおよび菓子革新への需要拡大 | +0.8% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 甘味料ブレンドによる味、食感、官能的同等性の向上 | +0.7% | グローバル、特に北米および欧州 | 中期(2〜4年) |
| 若年層消費者よるシュガーフリー製品の採用拡大 | +0.5% | グローバル、特に北米およびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
健康志向による砂糖削減と管理された嗜好性
消費者は甘い食品の楽しみを維持しながら砂糖消費を減らすことをますます求めており、シュガーフリー菓子製品の機会を生み出しています。例えば、2026年11月、国際食品情報評議会によると、アメリカ人の76%が砂糖を制限または回避しようとしており、そのうち17%は完全に回避しようとしていました。さらに、62%が特に添加糖の削減に注力しており、日常の食品選択における砂糖含有量の重要性を浮き彫りにし、メーカーが魅力的な風味と官能体験を維持するシュガーフリー代替品を開発する機会を生み出しています [1]。例えば、2026年6月、ITCはウルトラミンツを発売しました。これはストロングペパーミントとセンセーショナルストロベリーのバリアントを持つプレミアムシュガーフリーミントレンジであり、日常的な消費のための風味主導の製品で菓子ポートフォリオを拡大しました。
糖尿病、肥満および代謝健康に対する意識の高まり
糖尿病、肥満、代謝健康に対する意識の高まりにより、消費者は砂糖を減らした、または砂糖を含まない菓子の代替品を求めるようになっています。例えば、2025年4月、国際糖尿病連合(IDF)によると、2024年には世界中で約5億8,900万人の成人が糖尿病を抱えており、この数字は2050年までに8億5,300万人に達すると予測されています [2]。この有病率の上昇により、食事管理と砂糖消費に対する意識が高まり、メーカーがシュガーフリー菓子の提供を拡大する機会が生まれています。例えば、2026年1月、コードエイジはミラクルキャンディシュガーフリーソフトチューをソルテッドキャラメルとミックスベリーフレーバーで発売しました。アルロースとチコリルートプレバイオティクスファイバーで処方され、砂糖ゼロ、1食あたり15カロリーです。
天然甘味料およびポリオールシステムの進歩
天然甘味料およびポリオールシステムの進歩により、メーカーはシュガーフリー菓子の味、食感、全体的な品質を向上させることができています。代替甘味料の開発、改良されたポリオール原材料、ブレンド処方により、甘味、かさ、口当たり、製品の安定性を維持しながら砂糖を置き換える際の柔軟性が高まっています。これらの原材料はまた、甘味バランス、水分保持、食感、後味など、砂糖削減に関連する機能的課題に対処するのに役立ちます。これらは満足いく菓子体験を提供するために重要です。メーカーは、異なる製品カテゴリーにわたってよりバランスの取れた処方を実現するために、高強度甘味料とポリオールの組み合わせをますます探求しています。
シュガーフリーチョコレートおよび菓子革新への需要拡大
シュガーフリーチョコレートへの需要拡大により、メーカーは贅沢な食体験を維持する新しいフレーバー、フォーマット、処方を導入するよう促されています。例えば、2026年2月、オランダ政府によると、欧州の消費者の70%以上がより多くのカカオとより少ない砂糖を含むミルクチョコレートを好んでいます [3]。これに応じて、2026年2月、チョコレートトラスはシュガーフリーZEROレンジをピスタチオとフルール・ド・セルのホワイトチョコレートで拡大し、クランチーライス、ローストピスタチオ、ヘーゼルナッツを特徴とする無添加糖チョコレートスナックレンジ「ヘイゴー!」を発売しました。同社はまた、レモンとライムを使ったダークチョコレートバリアントを0%添加糖レンジに追加しました。これらの発売は、メーカーが低糖代替品への消費者需要に応えるためにフレーバーとフォーマットの革新を通じてシュガーフリーチョコレートの提供を拡大している様子を反映しています。
シュガーフリー菓子市場の抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖代替における官能、食感、賞味期限の課題 | -0.6% | グローバル | 中期(2〜4年) |
| 特殊甘味料およびシュガーフリーチョコレートの高い処方コスト | -0.5% | グローバル、特に価格に敏感なアジア太平洋および南米市場 | 短期(2年以内) |
| ポリオール耐性への懸念と義務的警告ラベル | -0.4% | グローバル、特に欧州および北米 | 短期から中期(1〜3年) |
| 特殊甘味料の限られたサプライヤー基盤 | -0.3% | グローバル、特に輸入原材に依存する新興市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
砂糖代替における官能、食感、賞味期限の課題
菓子製品における砂糖の置き換えは、味、食感、全体的な官能品質を維持する上での課題をもたらします。砂糖は甘味、かさ、水分保持、口当たりに寄与するため、代替甘味料でこれらの製品特性を再現することは困難です。甘味強度と後味の違いが消費者の受容に影響を与える可能性があります。例えば、ステビアやスクラロースなどの高強度甘味料は低濃度で甘味を提供できますが、砂糖が提供するかさと食感特性が欠けることが多く、補うためにマルトデキストリンやポリデキストロースなどの増量剤の添加が必要です。再処方は製品の安定性と賞味期限にも影響を与える可能性があり、メーカーは原材料の組み合わせと加工方法を調整する必要があります。例えば、ポリオールに依存するシュガーフリー菓子製品は水分吸収の影響を受けやすく、時間の経過とともに食感と棚安定性に影響を与える可能性があります。
特殊甘味料およびシュガーフリーチョコレートの高い処方コスト
特殊甘味料およシュガーフリーチョコレートの処方は、代替甘味料の価格、特殊原材料、処方要件により、通常の菓子よりも高い製造コストを伴います。ステビア、モンクフルーツエキス、糖アルコールなどの代替甘味料は、単位あたりの基準で砂糖よりも大幅に高価であることが多く、メーカーの投入コストを増加させます。甘味、食感、製品の安定性を維持しながら砂糖を置き換えるには、より複雑な原材料の組み合わせと加工調整が必要になる場合があり、研究、開発、製造費用が増加します。例えば、砂糖は甘味だけでなく、かさ、水分保持、口当たりにも寄与しており、これらすべてをシュガーフリー処方では代替手段によって再現する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
チョコレートが数量を支え、その他のフォーマットが拡大チョコレートは2026年のシュガーフリー菓子市場シェアの44.71%を占め、最大の製品セグメントとなっています。チョコレートはシュガーフリー菓子市場における主要セグメントであり、消費者は代替品が従来のチョコレートと同じ贅沢さ、風味、食感を提供することを期待しています。砂糖なしでチョコレートを再処方することは特に困難です。砂糖は甘味、風味バランス、かさ、食感、加工特性に寄与するためです。砂糖を置き換えるには、製品の一貫性、溶融挙動、口当たり、棚安定性を維持するために慎重に選択された甘味料と補助原材料が必要です。メーカーはまた、完成品が消費者の期待を満たすことを確保するために、甘味強度、冷却感、後味の違いを管理する必要があります。
その他の製品タイプは2032年にかけてCAGR 6.61%で拡大すると予測されています。非チョコレート菓子はシュガーフリー菓子市場内で成長するセグメントを代表しており、代替甘味料、新しいフレーバー、差別化された製品フォーマットを導入する機会によって支えられています。グミ、ハードキャンディ、チューインガム、ミントなどの製品により、メーカーは親しみのある消費体験を維持しながら低糖代替品を提供できます。再処方はまた、便利な菓子オプションを求める消費者にアピールする機能的なポジショニングと製品属性を組み込む地を提供します。ただし、砂糖を置き換えるには、甘味、食感、外観、噛み応え、全体的な製品の一貫性を維持するための慎重な処方が必要です。甘味料プロファイルの違いは後味と官能品質に影響を与える可能性があり、消費者の受容とリピート購入はシュガーフリー製品が従来の代替品にどれだけ近いかに依存します。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
包装タイプ別:
シングルサーブがリーチを維持し、マルチパックが家庭需要を構築シングルサーブは2026年のシュガーフリー菓子市場シェアの61.12%を占めました。小型パックは、利便性、携帯性、頻繁な外出先での消費への適合性によ、シュガーフリー菓子市場における最大の包装セグメントを代表しています。そのコンパクトなフォーマットは、コンビニエンスストア、レジカウンター、自動販売機の場所、および衝動買いが一般的なその他の小売環境での流通をサポートします。小さなパックサイズはまた、より良い部分管理をサポートし、消費者がシュガーフリー菓子およびポリオールベースの製品の摂取量を管理できるようにします。このフォーマットにより、メーカーは異なる菓子カテゴリーにわたってアクセシビリティと利便性を維持しながら幅広い製品を提供できます。また、小売業者が棚スペースを最適化し、より広い製品品揃えに対応するのにも役立ちます。
マルチパックは2032年にかけてCAGR 6.24%で拡大すると予測されています。マルチパックは、計画的な家庭購入と定期的な家庭内消費に対応することで、シュガーフリー菓子の成長をサポートします。衝動買いと関連付けられることが多い小型パックとは異なり、マルチパックは消費者が繰り返しの消費と家庭補充のためにより多くの量で製品を購することを促します。このフォーマットはまた、バンドル提供と差別化された製品の組み合わせを通じて製品の視認性を強化し、ブランドロイヤルティを促進する機会をメーカーに提供します。デジタル小売の成長は、プロモーションバンドル、サブスクリプションオプション、定期購入を通じてマルチパック販売をさらにサポートします。メーカーはまた、独占的なフレーバーの組み合わせと製品品揃えを使用してマルチパックを差別化し、知覚価値を維持することができます。
カテゴリー別:
マス製品がリードし、プレミアム製品がより速く成長マスは2026年のシュガーフリー菓子市場シェアの62.11%を占めました。スーパーマーケットとハイパーマーケットは、幅広い製品品揃え、確立された小売ネットワーク、広範な消費者リーチを通じてシュガーフリー菓子の流通において重要な役割を果たしています。確立されたメーカーは認知された菓子ブランドをシュガーフリーバリアントに拡張し、食料品店や主流の小売店で広くアクセス可能にすることができます。親しみのあるブランドの入手可能性は消費者の試用を促し、シュガーフリー代替品の採用をサポートします。整理された棚ディスプレイは、消費者が製品の種類、原材料、価格を比較するのに役立ち、情報に基づいた購買決定をサポートします。プライベートラベルの提供はアクセス可能な製品の範囲をさらに拡大し、確立されたブランドは一貫した味、魅力的な包装、信頼性の高い入手可能性を通じて消費者の好みを強化します。
プレミアムは2032年にかけてCAGR 7.01%で拡大すると予測されています。消費者が原材料の透明性、製品品質、独特の官能体験をますます優先するにつれ、プレミアムシュガーフリー菓子が注目を集めています。このセグメントにより、メーカーはクリーンラベル処方、代替甘味料、高品質原材料を通じてブランドポジショニングを強化できます。プレミアム提供はまた、消費者の好みと製品要件に合致する機能的属性と革新的なフレーバープロファイルを組み込むことができます。これらの特性はブランドが製品を差別化し、より高い知覚価値を生み出すのに役立ちます。味、食感、処方品質の継続的な改善は、消費者の受容とブランドロイヤルティをさらにサポートします。

流通チャネル別:
オフトレードが規模を提供し、オントレードが新たな機会を開拓オフトレードは2026年のシュガーフリー菓子市場シェアの80.12%を占めました。オフトレードチャネルは、スーパーマーケット、ハイパーマーケット、コンビニエンスストア、薬局、専門小売店の広範なリーチに支えられ、シュガーフリー菓子市場における消費者への主要ルートであり続けています。これらの販売店は幅広い製品への便利なアクセスを提供し、消費者がブランド、フレーバー、材料、包装オプションを比較できるようにします。薬局と専門健康小売店はまた、食事の好みに合った製品を積極的に求める消費者にリーチする機会を提供します。デジタル小売の拡大は、メーカーがより広い製品品揃えを提供し、原材料と栄養情報を伝達し、物理的な小売ネットワークが提供する場所を超えて消費者にリーチできるようにすることで、オフトレード流通をさらに強化します。
オントレードは2032年にかけてCAGR 6.11%で拡大すると予測されています。フードサービス事業者がカフェ、レストラン、ギフティング、専門消費機会にわたって製品提供を拡大するにつれ、オントレードチャネルはシュガーフリー菓子の成長機会を提供します。これらの環境により、メーカーはすぐに消費できるフォーマットとキュレーションされた製品セレクションを通じて消費者にシュガーフリー製品を紹介できます。フードサービス事業者とのパートナーシップはまた、ディスプレイ、サービング、デリバリー要件に適したプロフェッショナルパックサイズと製品を開発する機会を生み出しす。カフェやその他のフードサービス販売店での製品の入手可能性は、ブランドの視認性を強化し、製品の発見を促し、その後の小売購入をサポートすることができます。
地域分析
北米
北米は2026年のシュガーフリー菓子市場シェアの45.17%を占めました。北米は、確立された小売インフラ、幅広い製品の入手可能性、低糖食品選択へのアクセス拡大に支えられ、シュガーフリー菓子市場において強固なポジションを保持しています。米国はメーカーにスーパーマーケット、薬局チェーン、専門小売店、オンラインプラットフォームを含む複数の流通チャネルを提供しています。確立された菓子ブランドはシュガーフリー代替品で製品ポートフォリオを拡大でき、専門ブランドは健康志向の小売チャネルと直接消費者向けプラットフォームを通じて消費者にリーチできます。低炭水化物およびケト志向の製品に対する消費者の親しみもシュガーフリー菓子への認知と関心をサポートします。電子商取引の拡大は、ブランドがより広い製品品揃えを提供し、原材料情報を伝達し、消費者直接関与できるようにすることで、市場のアクセシビリティをさらに向上させます。
アジア太平洋
アジア太平洋は2032年にかけてCAGR 7.12%で拡大すると予測されています。アジア太平洋は、砂糖摂取に対する消費者意識の高まり、小売インフラの拡大、進化する製品嗜好に支えられ、シュガーフリー菓子市場における高成長地域です。中国、インド、日本、韓国、東南アジア諸国などの市場は、異なる小売チャネルと製品ポジショニング戦略を通じてメーカーが製品プレゼンスを拡大する機会を提供しています。糖尿病と食事管理に対する意識の高まりが低糖代替品への関心を強化し、プレミアム菓子への需要の高まりが革新的なフレーバーと処方の導入を促しています。現代的な小売、薬局ネットワーク、電子商取引の拡大も製品のアクセシビリティを向上させ、消費者リーチを広げています。糖アルコール表示への規制上の注目の増加は、メーカーが処方の専門知識、原材料の透明性、包装情報を強化することをさらに促しています。
欧州、南米、中東・アフリカ
欧州シュガーフリー菓子市場は、低糖製品に対する消費者の親しみ、確立された小売ネットワーク、明確に定義された食品表示フレームワークによって支えられています。明確な食品情報要件により、メーカーは透明な原材料表示を維持し、製品特性を効果的に伝達することが促されています。南米は、都市部消費者の健康意識の高まりと代替菓子製品の入手可能性の拡大を通じて機会を提供しています。中東・アフリカでは、プレミアム、ビーガン、ハラール認証、低糖の提供が多様な消費者の好みに対応し、製品差別化を強化する機会を提供しています。これらの地域全体で、メーカーは製品フォーマット、価格戦略、フレーバー、包装を地域市場の要件に適応させることでプレゼンスを拡大できます。
競合環境
市場集中度
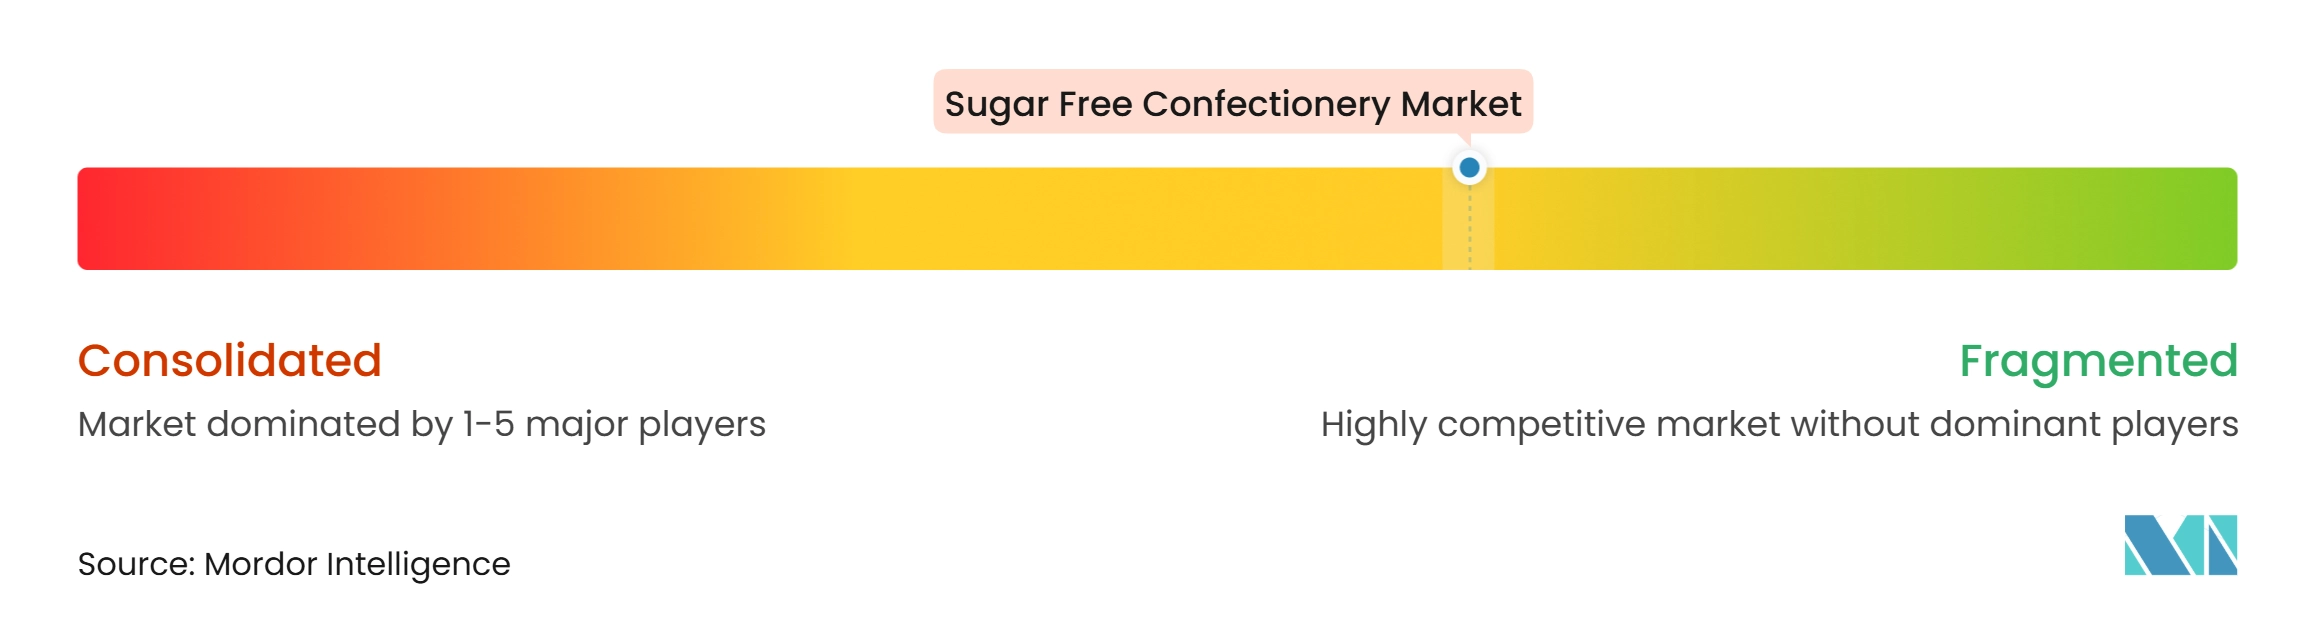
シュガーフリー菓子市場は適度に集約されており、確立された多国籍メーカーが認知されたブランド、広範な流通ネットワーク、広範な製品ポートフォリオを通じて強固なプレゼンスを維持しています。これらの企業は、製品革新と変化する消費者の好みへの注力を強化しながら、親しみのある菓子フォーマット全体でシュガーフリー提供を拡大しています。専門ブランドも差別化された処方、原材料の透明性、プレミアム製品ポジショニングを通じて市場競争に貢献しています。戦略的買収とポートフォリオ拡大は、企業の市場プレゼンスをさらに強化し、新しい製品カテゴリー、製造能力、消費者セグメントへのアクセス機会を提供します。
原材料調達と処方の専門知識は重要な競争要因であり続けており、メーカーは砂糖含有量を削減しながら魅力的な味、食感、製品の安定性を提供しようとしています。ステビアベースの原材料、モンクフルーツ、ポリオールシステムを含む代替甘味料の開発により、メーカーは製品処方においてより大きな柔軟性を得ています。原材料サプライヤーもまた、甘味、官能品質、処方コストのバランスを取るのに役立つ特殊甘味料ソリューションを通じて菓子メーカーをサポートしています。確立されたブランドと専門ブランドにわたる製品革新は、新しいフレーバー、改良された処方、差別化された製品提供を通じて競争をさらに促進します。
戦略的パートナーシップ、買収、地域拡大は、製造能力、流通リーチ、製品開発の専門知識を強化することで競合環境に影響を与え続けています。確立された企業は既存の市場プレゼンスから恩恵を受け、小規模ブランドは特殊な製品ポートフォリオと直接消費者向けチャネルを通じて機会を生み出しています。原材料の透明性、栄養情報、食品表示要件への注目の高まりも、メーカーが製品コミュニケーションと規制コンプライアンスを強化することを促しています。全体として、競争はブランド認知、処方能力、製品革新、流通ネットワーク、進化する消費者の好みに対応する能力によって形成されています。
シュガーフリー菓子業界リーダー
-
The Hershey Company
-
Mars, Incorporated
-
Perfetti Van Melle Group B.V.
-
August Storck KG
-
Chocoladefabriken Lindt & Sprüngli AG (Russell Stover Chocolates, LLC)
- 注:主要企業の掲載順は順位を示すものではありません。
シュガーフリー菓子市場 このレポートでカバーされる企業
- The Hershey Company
- Mars, Incorporated
- Perfetti Van Melle Group B.V.
- August Storck KG
- Chocoladefabriken Lindt & Sprüngli AG (Russell Stover Chocolates, LLC)
- Albanese Confectionery Group, Inc.
- The Hershey Company (Lily's Sweets, LLC)
- ChocZero Inc.
- Zolli Candy
- Dr. John's Healthy Sweets LLC
- Abdallah Candies Inc.
- Berkshire Hathaway Inc. (See's Candies, Inc.)
- Atkinson Candy Company
- Sugarlean Pty Ltd (Sugarless Confectionery)
- Asher's Chocolate Co.
- Diabetic Candy.com, LLC
- ROY chocolatier
- Artici Artisanal Foods Pvt Ltd (Artinci)
- Taffy Town, Inc.
- Xlear, Inc. (Spry)
最近の産業開発事情 シュガーフリー菓子市場
- 2026年6月:ITCはウルトラミンツを発売しました。ストロングペパーミントとセンセーショナルストロベリーのバリアントを持つプレミアムシュガーフリーミントレンジです。製品は便利な外出先でのフレッシュネスのためにポジショニングされており、クイックコマースプラットフォームと一部の小売店で入手可能です。
- 2026年2月:ネスレはエクストラストロングミントとベリーミントフレーバーでPOLOシュガーフリーレンジを拡大しました。両バリアントはゼロシュガーでビーガンフレンドリーであり、シュガーフリーミントポートフォリオに新しいフレーバーオプションを追加しました。
- 2025年5月:Perfetti Van Melleはコットンキャンディフレーバーのシュガーフリーチューインガム、トライデントバイブスコットンキャンディを発売しした。製品は大手マスリテールチェーンでの独占発売に続き、米国の小売業者に提供されました。
グローバルシュガーフリー菓子市場レポートの範囲
シュガーフリー菓子市場は、砂糖なしで処方された菓子製品で構成されており、代替甘味料を使用して甘味、風味、食感を維持しながら従来の菓子の代替品を提供しています。市場は製品タイプ、包装タイプ、カテゴリー、流通チャネル、地域別にセグメント化されています。製品タイプ別では、市場はチョコレート、チューインガム、ミント、その他の製品タイプに分類されます。包装タイプ別では、市場はシングルサーブとマルチパックに分類されます。カテゴリー別では、市場はマスとプレミアムに分類されます。流通チャネル別では、市場はオントレードとオフトレードに分類され、オフトレードはさらにスーパーマーケットおよびハイパーマーケット、コンビニエンスストア、薬局・ドラッグストア、その他の流通チャネルに分類されます。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカに分類され、さらに国レベルのセグメンテーションが行われます。市場予は各セグメントの金額ベース(米ドル)で提供されます。
セグメンテーション概要
| チョコレート |
| チューインガム |
| ミント |
| その他の製品タイプ |
| シングルサーブ |
| マルチパック |
| マス |
| プレミアム |
| オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット |
| コンビニエンスストア | |
| 薬局・ドラッグストア | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイ別 | チョコレート | |
| チューインガム | ||
| ミント | ||
| その他の製品タイプ | ||
| 包装タイプ別 | シングルサーブ | |
| マルチパック | ||
| カテゴリー別 | マス | |
| プレミアム | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット | |
| コンビニエンスストア | ||
| 薬局・ドラッグストア | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
シュガーフリー菓子の市場規模はどのくらいですか?
シュガーフリー菓子市場は2026年に2.51 ビリオン 米ドルに達すると推定され、2027年には2.64 ビリオン 米ドルに増加します。市場は2032年までに4.12 ビリオン 米ドルに達し、2027年〜2032年にCAGR 5.23%を記録すると予測されています。
どの製品タイプがシュガーフリー菓子の売をリードしていますか?
チョコレートは2026年に44.71%のシェアをリードしており、親しみのある贅沢さと低糖の提案を組み合わせています。
シュガーフリー菓子の需要を牽引しているものは何ですか?
需要は砂糖削減目標、代謝健康に対する意識の高まり、甘味料システムの改善によって支えられています。
シュガーフリー菓子で最も速く成長している地域はどこですか?
アジア太平洋は健康意識、現代的な小売、大規模な消費者市場に支えられ、2032年にかけてCAGR 7.12%で拡大すると予測されています。