
Taille et part du marché de la confiserie sans sucre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.64 Milliards de dollars |
| Taille du Marché (2032) | 4.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.23 % |
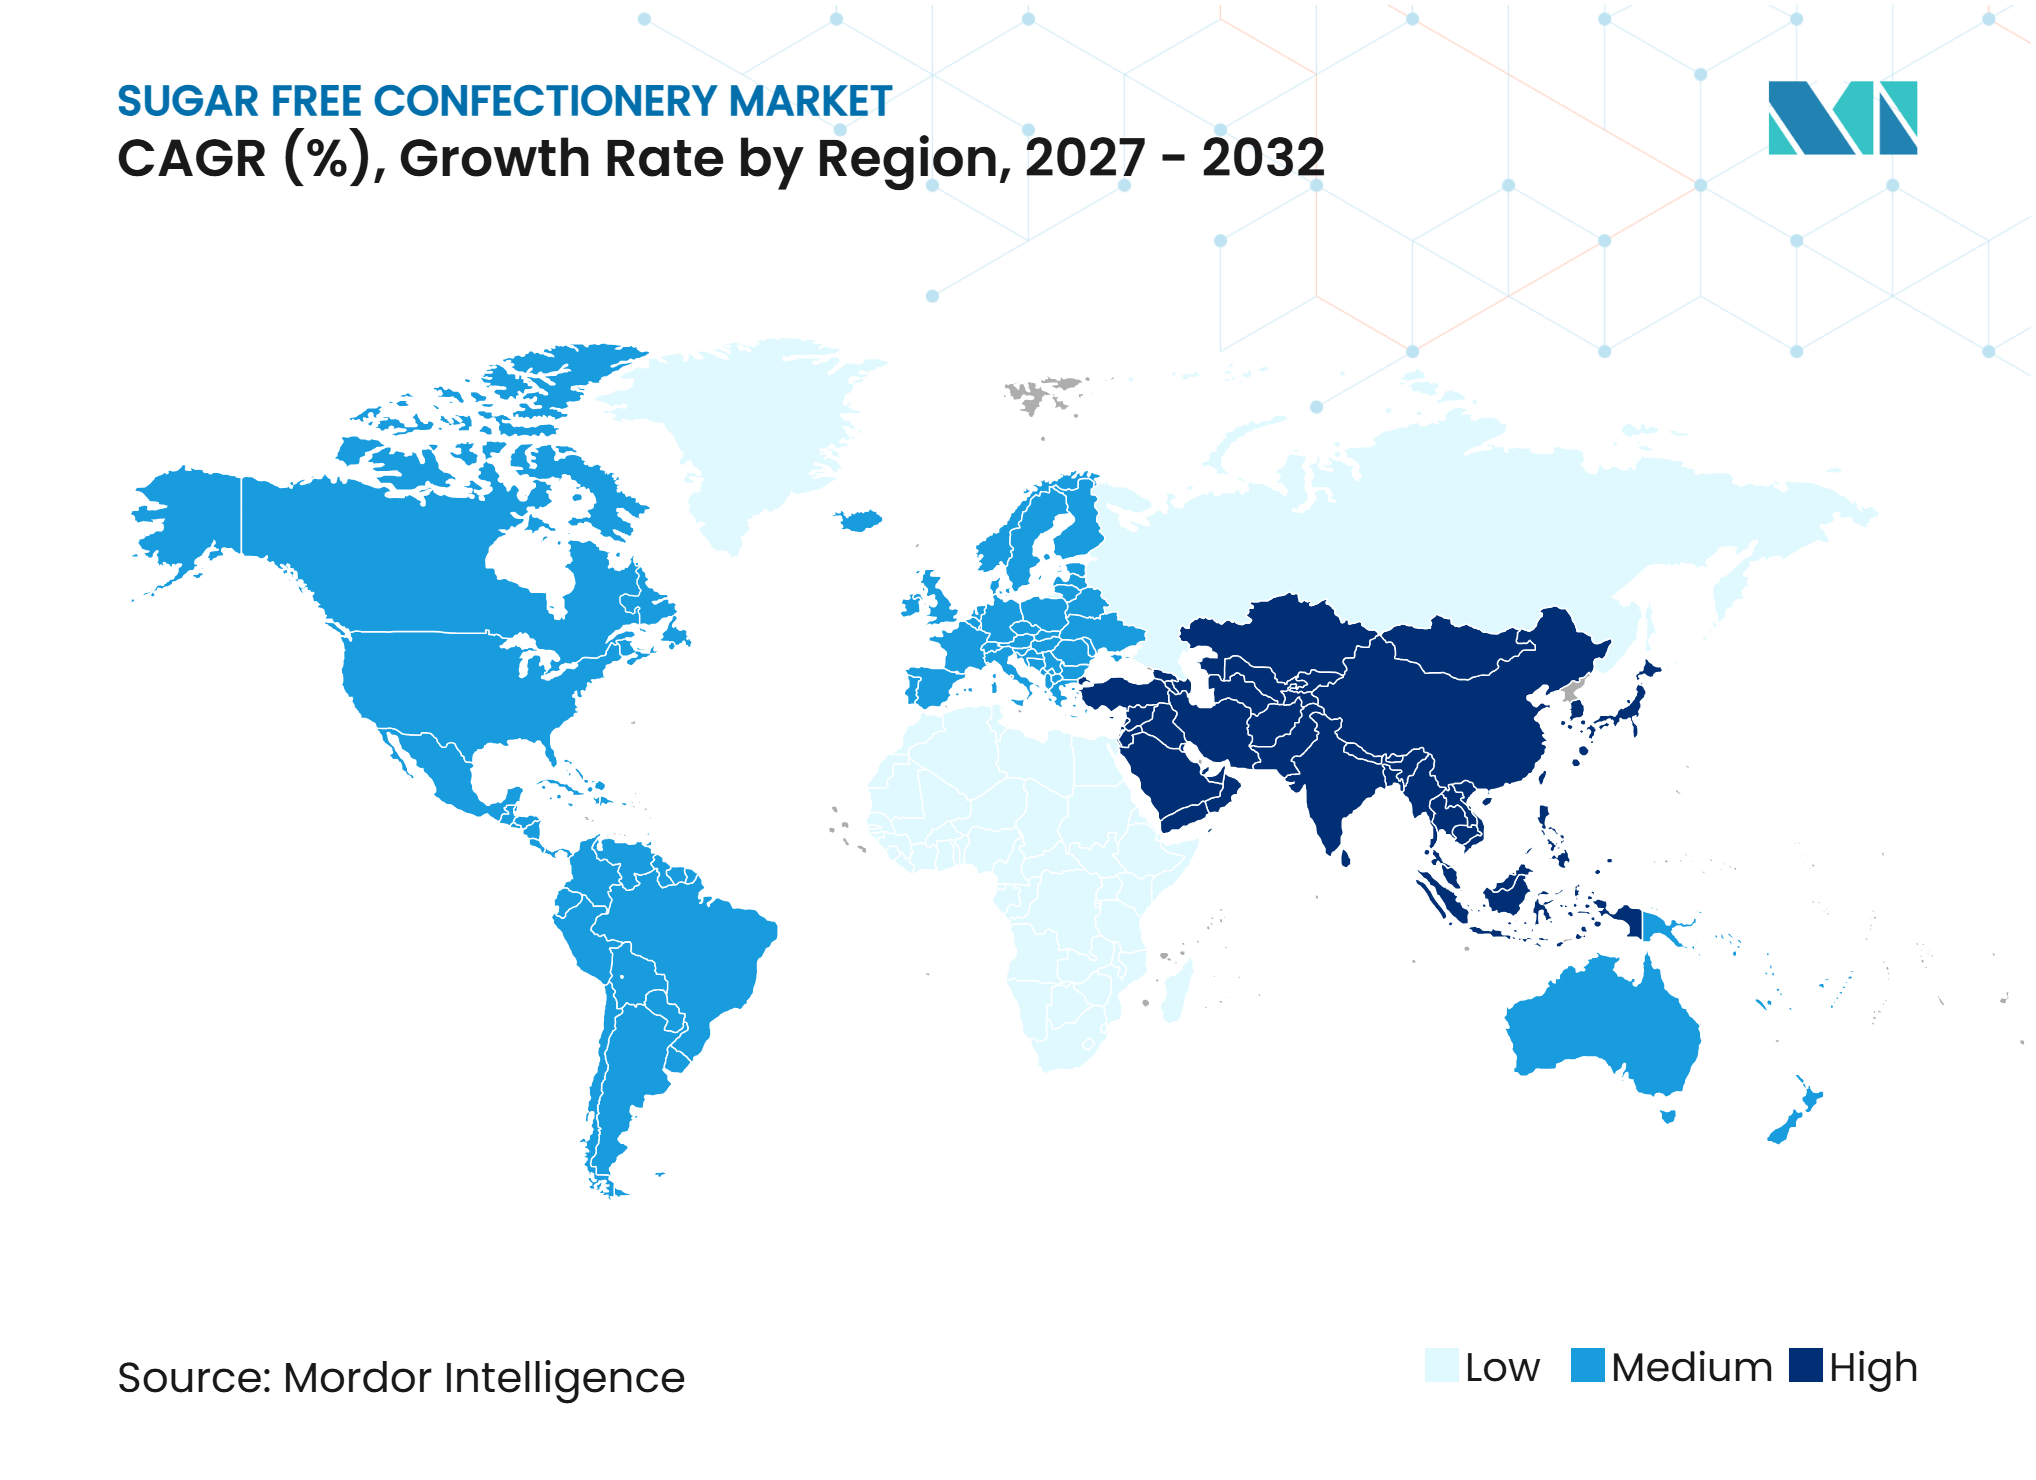
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la confiserie sans sucre par Mordor Intelligence
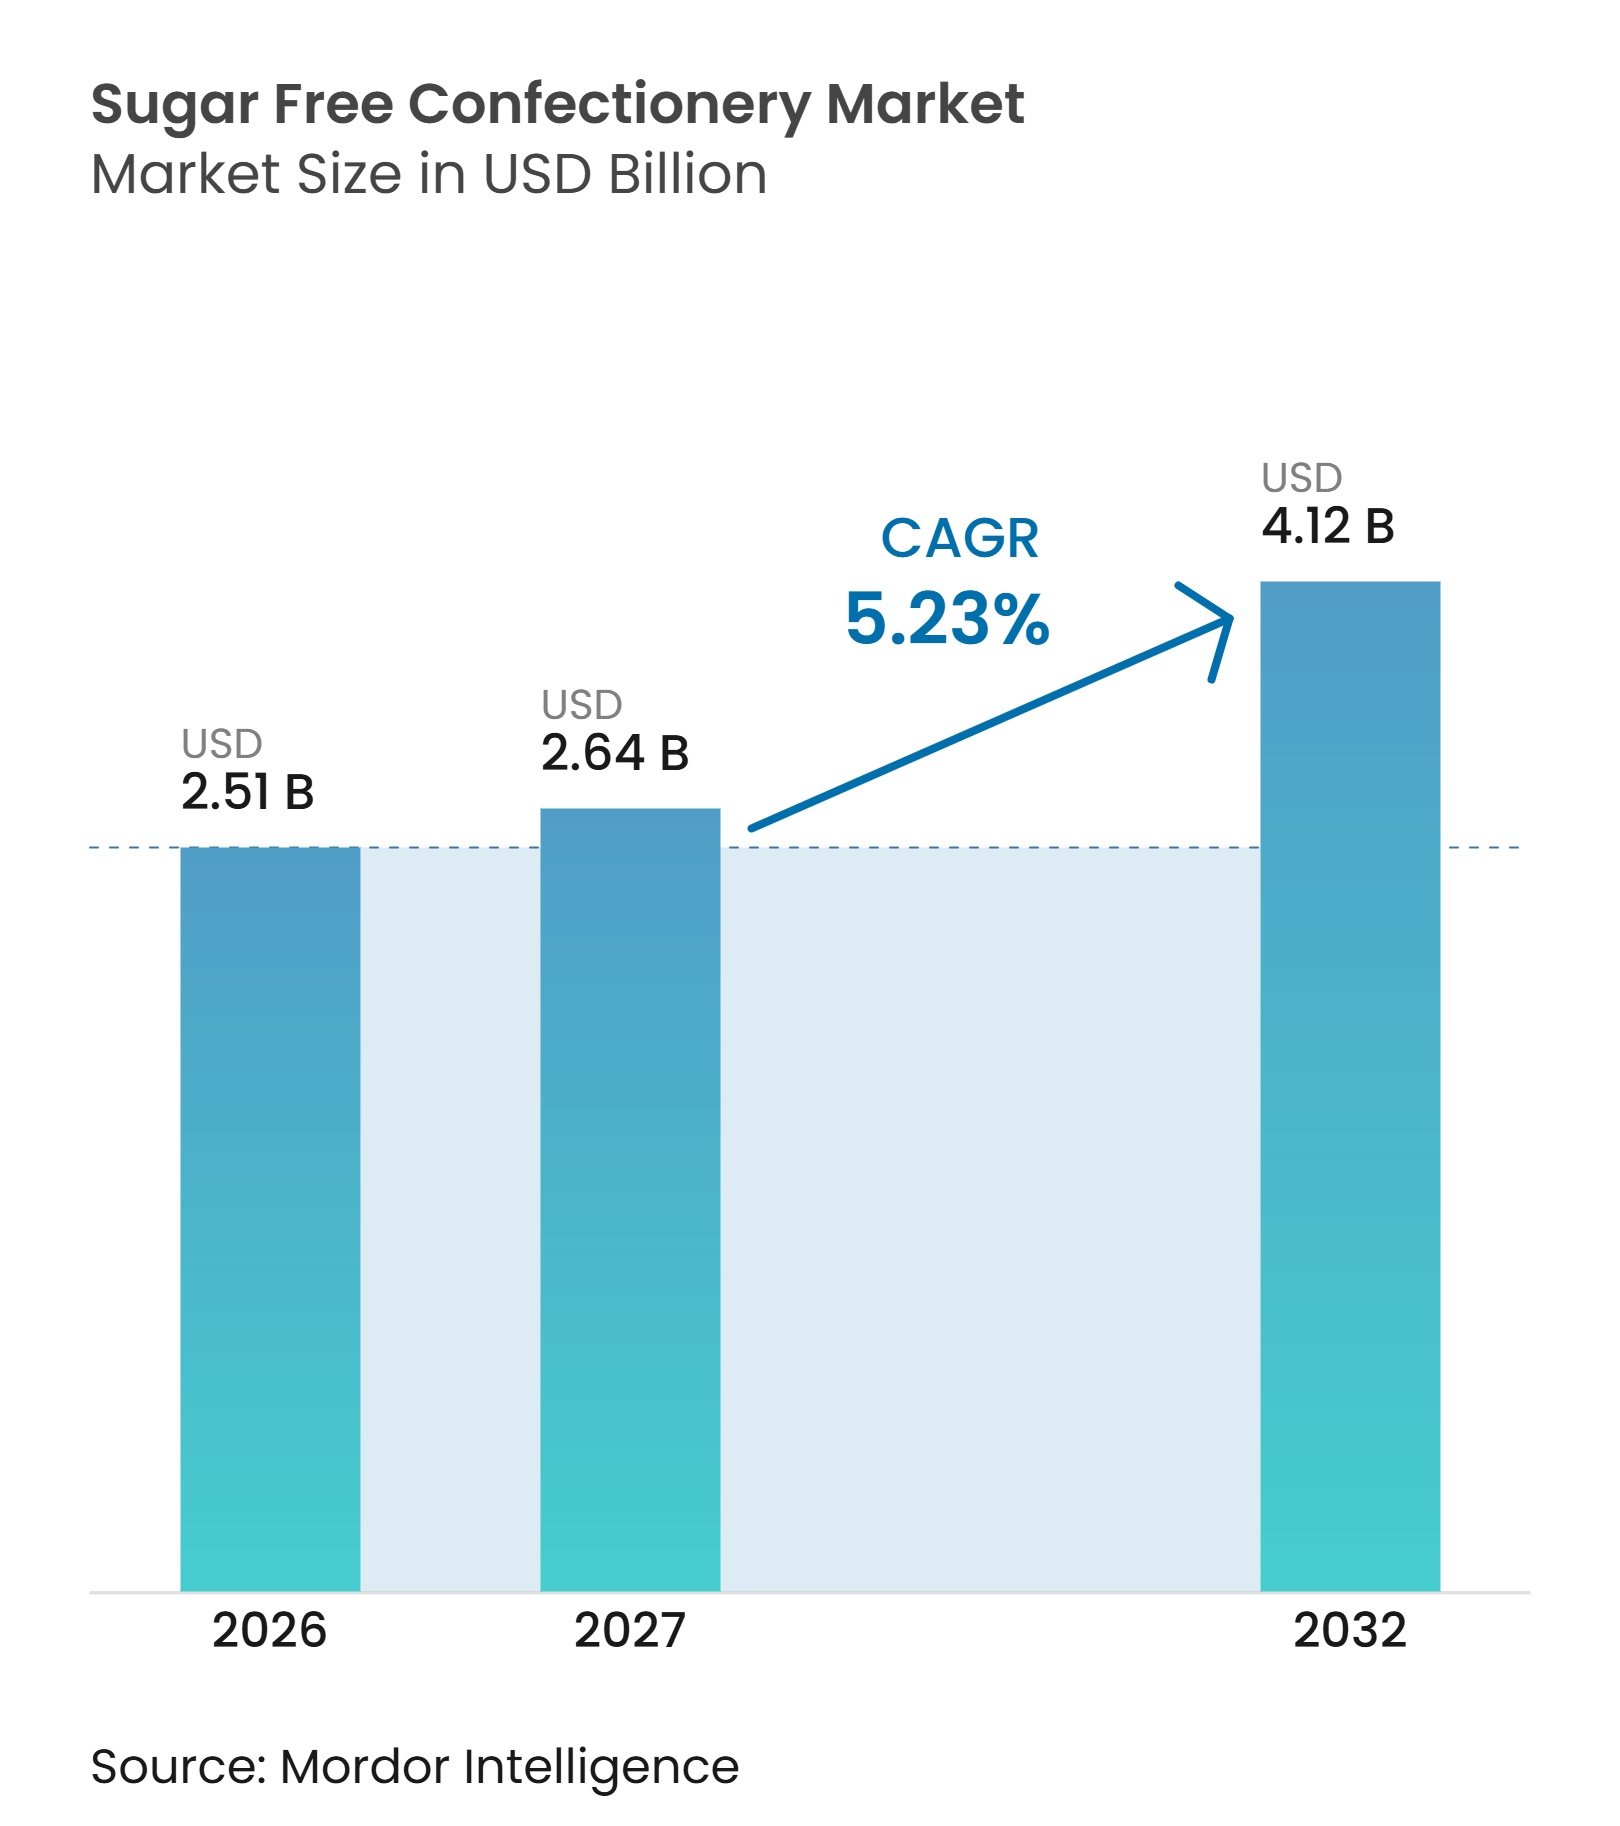
La taille du marché de la confiserie sans sucre devrait croître de 2,51 milliards USD en 2026 à 2,64 milliards USD en 2027 et devrait atteindre 4,12 milliards USD d'ici 2032, à un CAGR de 5,23% sur la période 2027-2032. La demande s'étend au-delà des régimes médicalement prescrits, les consommateurs recherchant de plus en plus des confiseries à teneur réduite en sucre qui offrent un goût et une texture familiers tout en s'intégrant dans les occasions de grignotage quotidien et de consommation traditionnelle de confiseries. Cette évolution encourage les fabricants à investir dans des systèmes d'édulcorants et des formulations améliorés qui maintiennent la douceur, le volume, la texture en bouche et la stabilité des produits. Les marques établies élargissent leurs portefeuilles de produits, tandis que les marques spécialisées renforcent leur position sur le marché grâce à la transparence des ingrédients, au commerce numérique et à l'innovation produit. Les avancées en matière de formulation et de fabrication créent également des opportunités pour améliorer la qualité, l'accessibilité financière et la disponibilité des produits.
Principaux enseignements du rapport
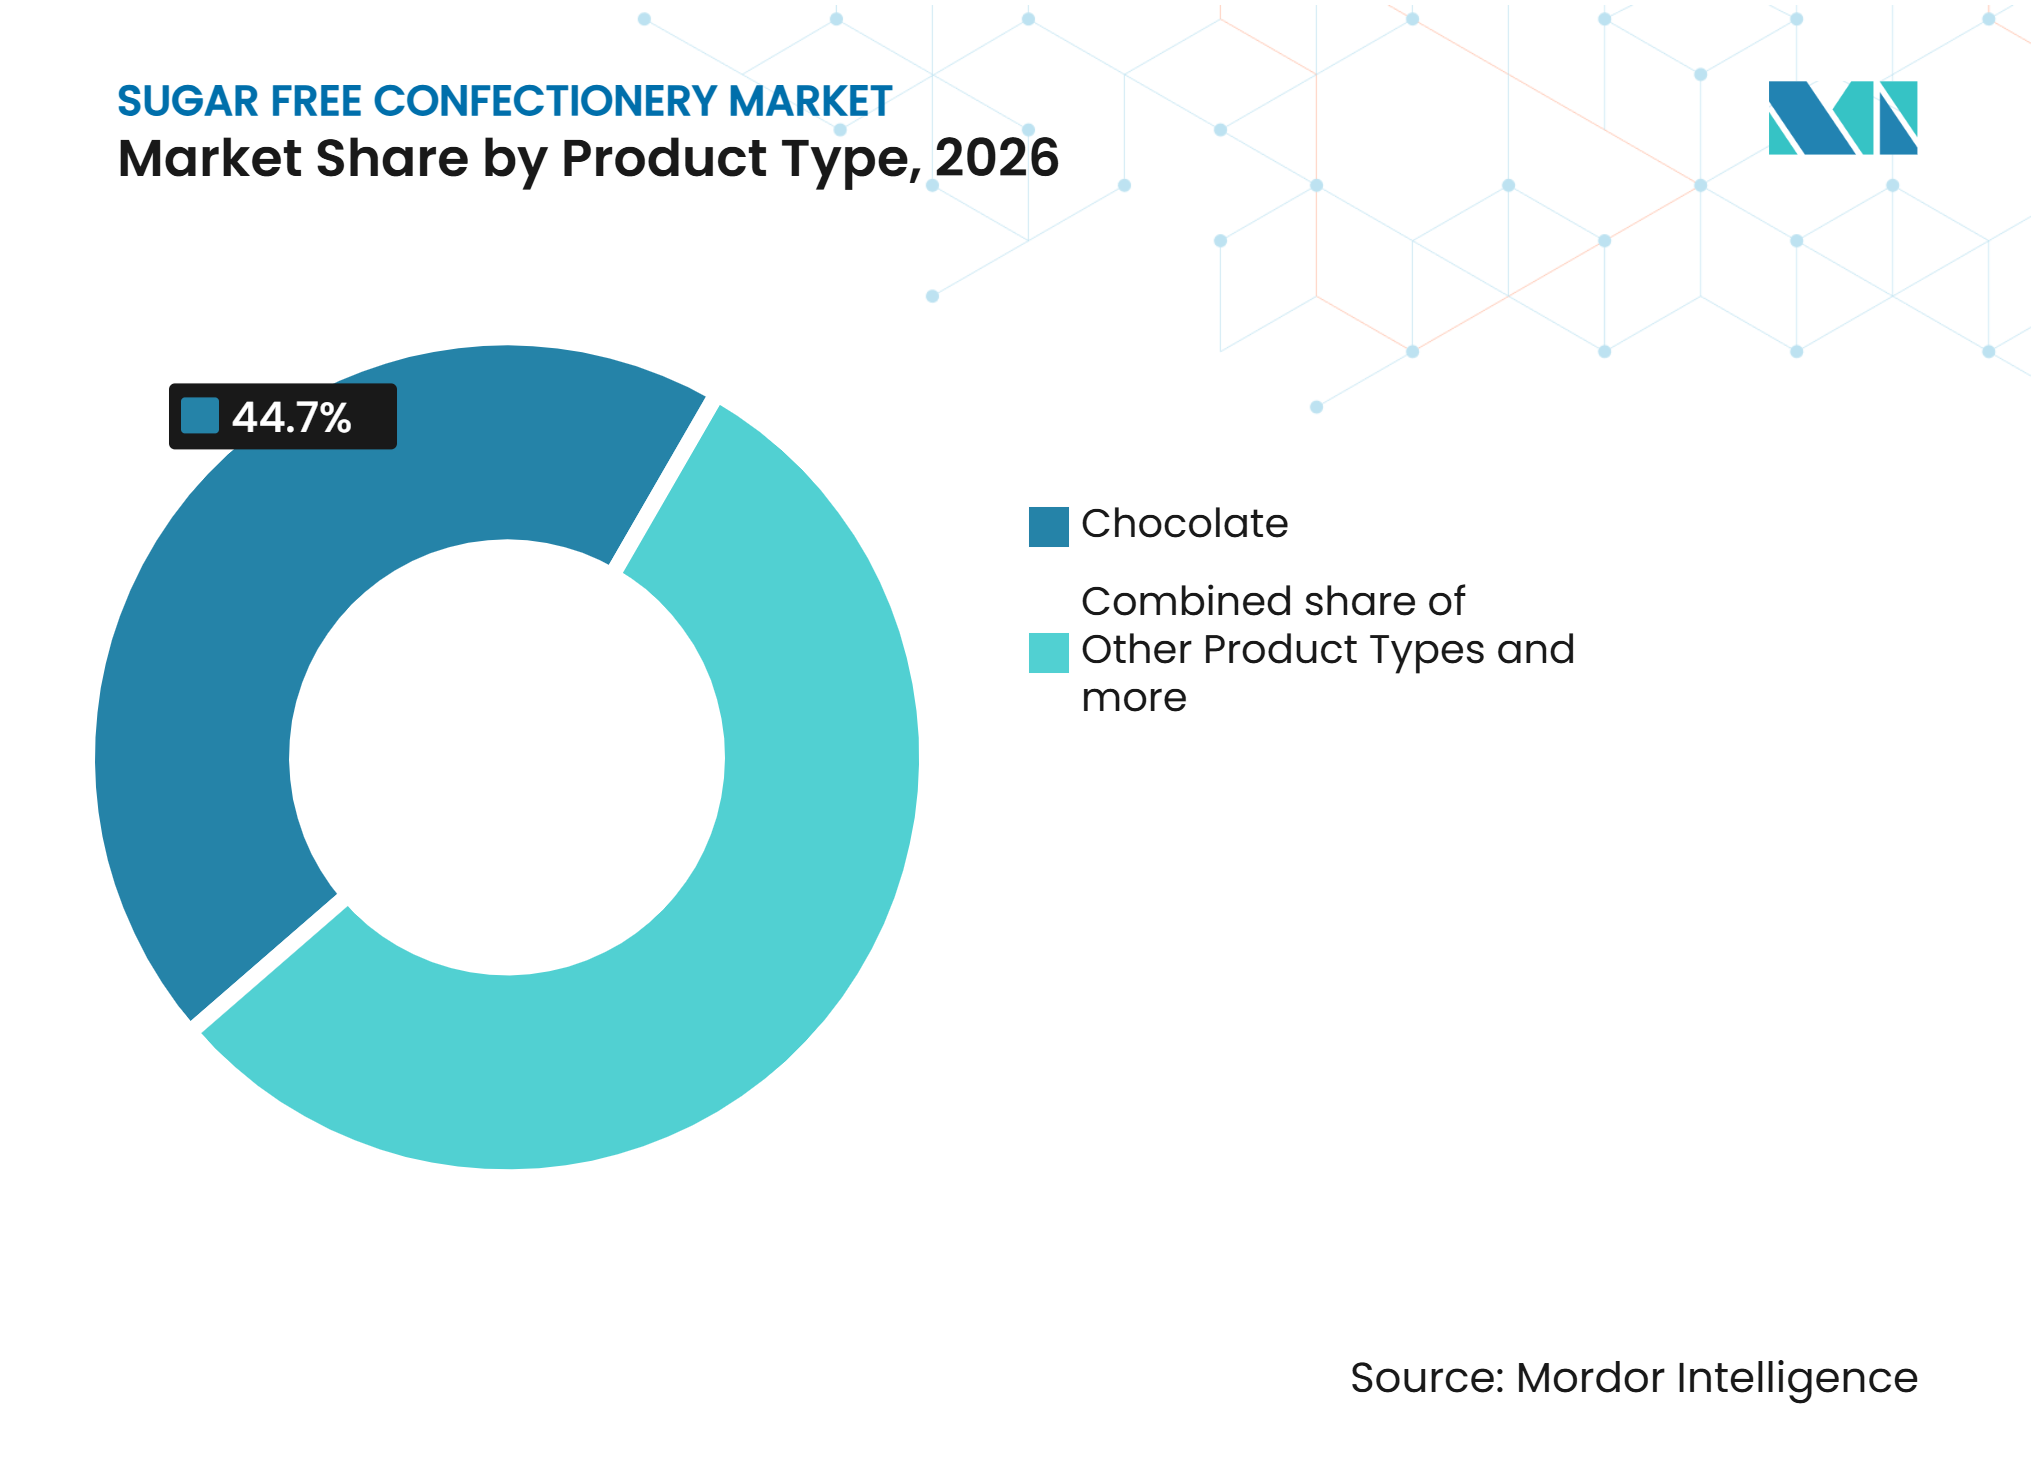
• Par type de produit, le chocolat détenait 44,71% de la part du marché de la confiserie sans sucre en 2026, tandis que les autres types de produits devraient se développer à un CAGR de 6,61% jusqu'en 2032.
• Par type d'emballage, la portion individuelle détenait 61,12% de la part du marché de la confiserie sans sucre en 2026, tandis que les multipacks devraient se développer à un CAGR de 6,24% jusqu'en 2032.
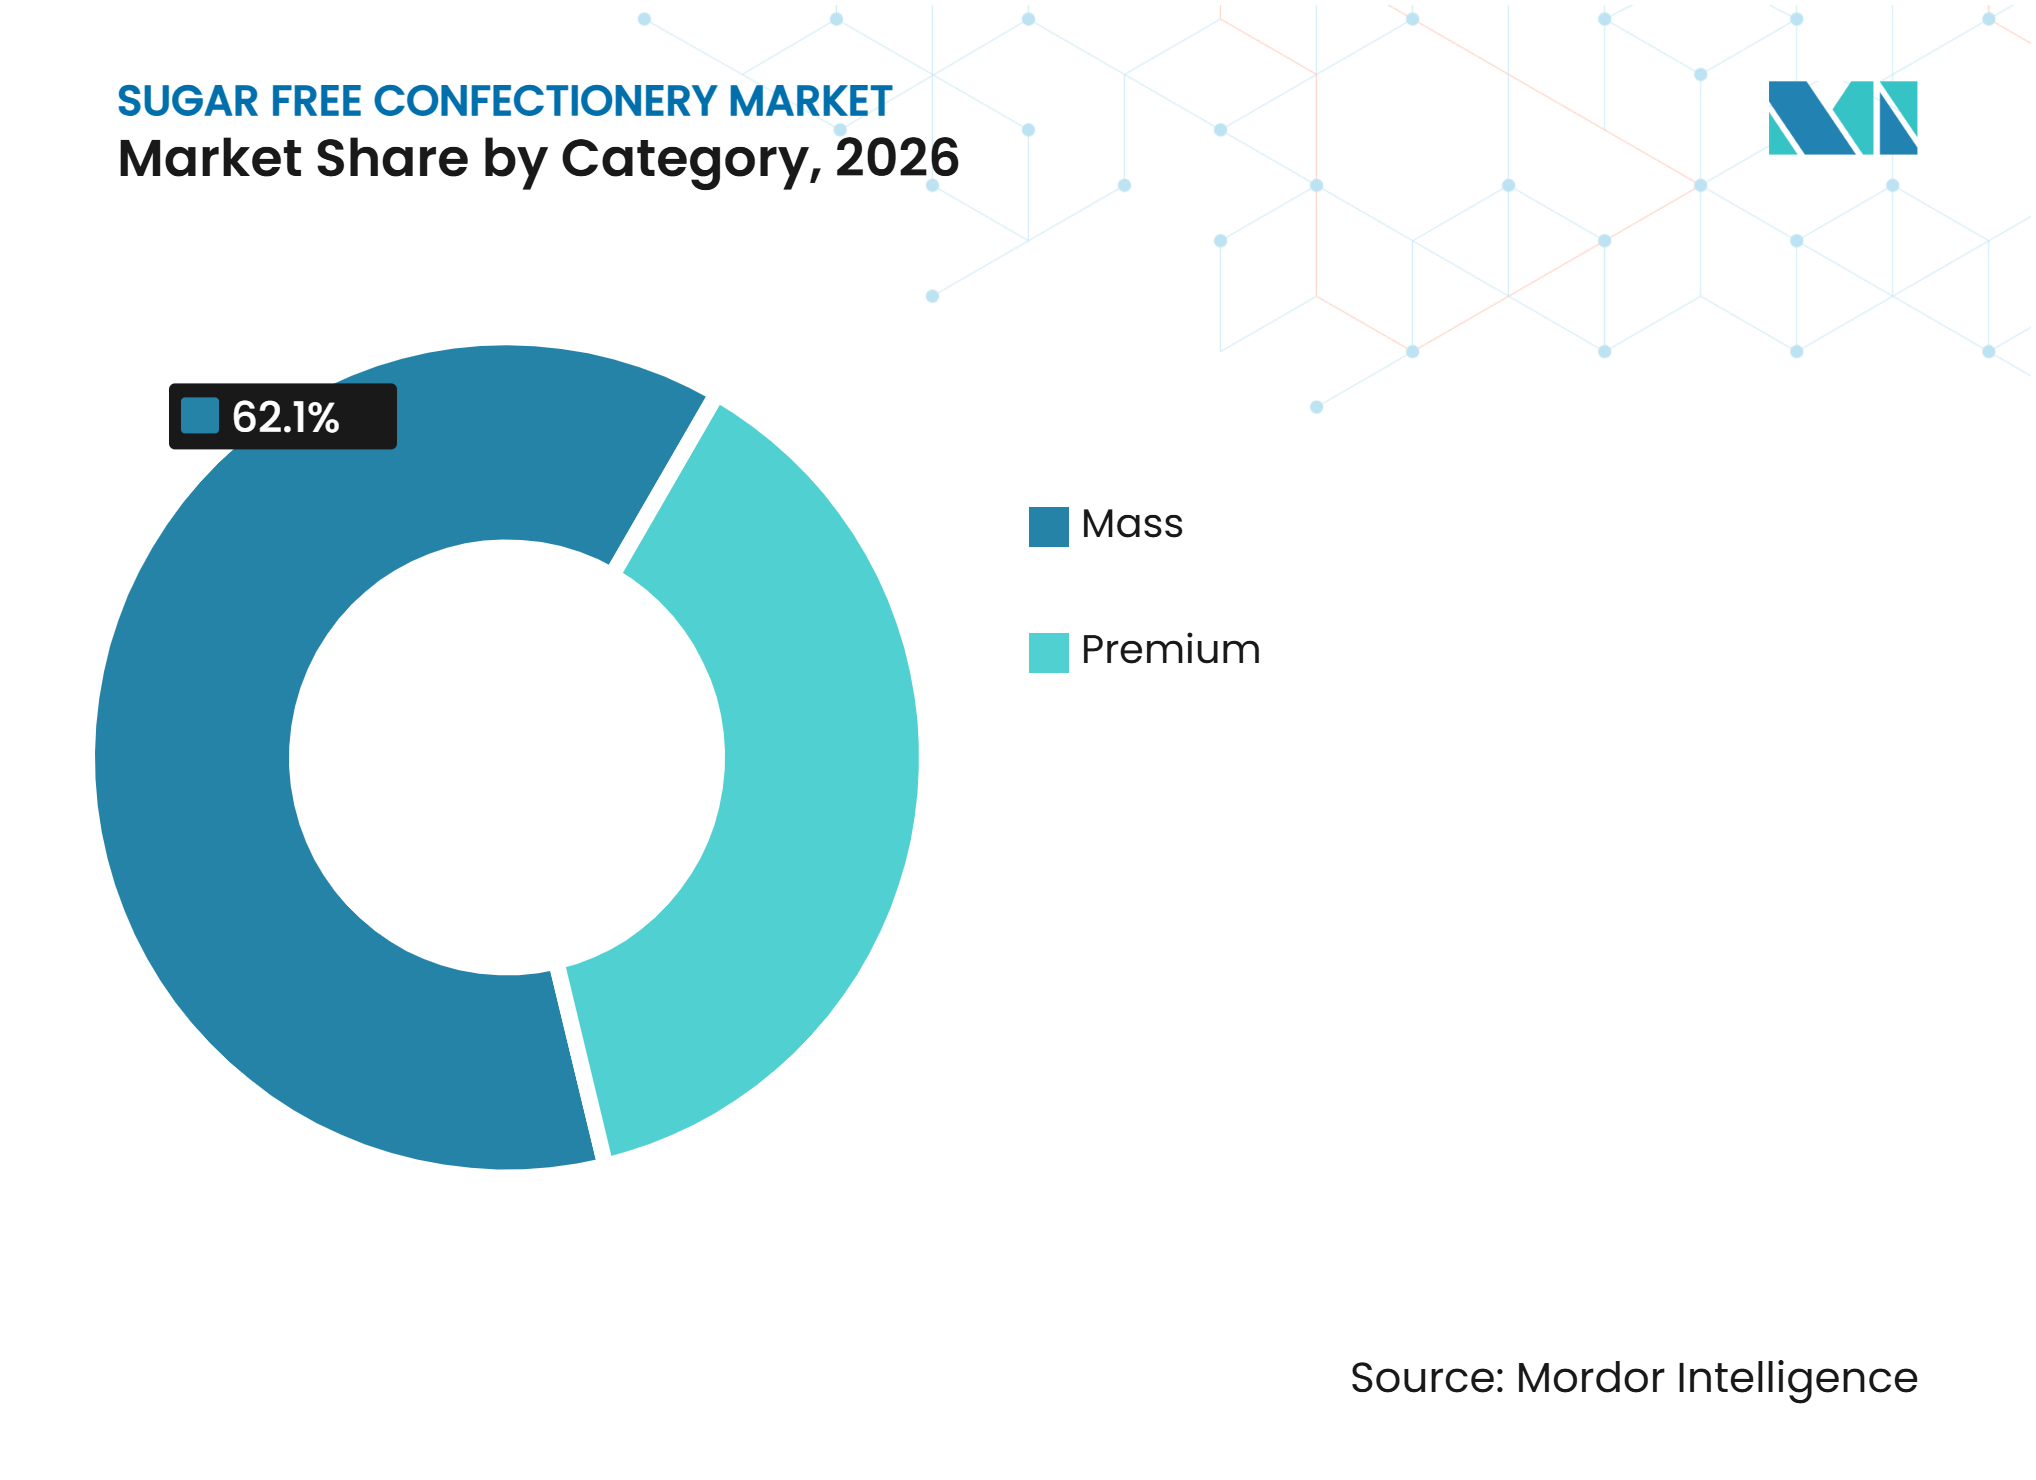
• Par catégorie, la grande consommation détenait 62,11% de la part du marché de la confiserie sans sucre en 2026, tandis que le premium devrait se développer à un CAGR de 7,01% jusqu'en 2032.
• Par canal de distribution, le hors commerce détenait 80,12% de la part du marché de la confiserie sans sucre en 2026, tandis que le commerce devrait se développer à un CAGR de 6,11% jusqu'en 2032.
• Par géographie, l'Amérique du Nord détenait 45,17% de la part du marché de la confiserie sans sucre en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,12% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de la confiserie sans sucre*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réduction du sucre axée sur la santé et consommation raisonnée | +1.5% | Mondial, plus marqué en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Sensibilisation croissante au diabète, à l'obésité et à la santé métabolique | +1.1% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Avancées dans les systèmes d'édulcorants naturels et de polyols | +0.9% | Mondial | Moyen terme (2 à 4 ans) |
| Demande croissante de chocolat sans sucre et d'innovation en confiserie | +0.8% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Mélanges d'édulcorants améliorant le goût, la texture et la parité sensorielle | +0.7% | Mondial, particulièrement en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Adoption croissante de produits sans sucre chez les jeunes consommateurs | +0.5% | Mondial, particulièrement en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réduction du sucre axée sur la santé et consommation raisonnée
Les consommateurs cherchent de plus en plus à réduire leur consommation de sucre tout en conservant le plaisir des aliments sucrés, créant ainsi des opportunités pour les produits de confiserie sans sucre. Par exemple, en novembre 2026, selon le Conseil international d'information sur l'alimentation, 76% des Américains cherchaient à limiter ou à éviter le sucre, dont 17% qui tentaient de l'éviter entièrement. De plus, 62% se concentraient spécifiquement sur la réduction des sucres ajoutés, soulignant l'importance de la teneur en sucre dans les choix alimentaires quotidiens, créant des opportunités pour les fabricants de développer des alternatives sans sucre qui conservent des saveurs et des expériences sensorielles attrayantes [1]. Par exemple, en juin 2026, ITC a lancé Ultra Mintz, une gamme de menthes sans sucre premium en variantes Menthe Poivrée Forte et Fraise Sensationnelle, élargissant son portefeuille de confiseries avec des produits axés sur les saveurs pour une consommation pratique au quotidien.
Sensibilisation croissante au diabète, à l'obésité et à la santé métabolique
La sensibilisation croissante au diabète, à l'obésité et à la santé métabolique encourage les consommateurs à rechercher des alternatives de confiserie à teneur réduite ou nulle en sucre. Par exemple, en avril 2025, selon la Fédération internationale du diabète (FID), environ 589 millions d'adultes dans le monde vivaient avec le diabète en 2024, un chiffre qui devrait atteindre 853 millions d'ici 2050 [2]. Cette prévalence croissante accroît la sensibilisation à la gestion alimentaire et à la consommation de sucre, créant des opportunités pour les fabricants d'élargir leurs offres de confiseries sans sucre. Par exemple, en janvier 2026, Codeage a lancé Miracle Candy Sugar-Free, des gommes à mâcher tendres aux saveurs Caramel Salé et Fruits Rouges Mélangés, formulées avec de l'allulose et des fibres prébiotiques de racine de chicorée, avec zéro gramme de sucre et 15 calories par portion.
Avancées dans les systèmes d'édulcorants naturels et de polyols
Les avancées dans les systèmes d'édulcorants naturels et de polyols aident les fabricants à améliorer le goût, la texture et la qualité globale des confiseries sans sucre. Le développement d'édulcorants alternatifs, d'ingrédients polyols améliorés et de formulations mixtes offre une plus grande flexibilité pour remplacer le sucre tout en maintenant la douceur, le volume, la texture en bouche et la stabilité du produit. Ces ingrédients aident également à relever les défis fonctionnels associés à la réduction du sucre, notamment l'équilibre de la douceur, la rétention d'humidité, la texture et l'arrière-goût, qui sont importants pour offrir une expérience de confiserie satisfaisante. Les fabricants explorent de plus en plus des combinaisons d'édulcorants à haute intensité et de polyols pour obtenir des formulations plus équilibrées dans différentes catégories de produits.
Demande croissante de chocolat sans sucre et d'innovation en confiserie
La demande croissante de chocolat sans sucre encourage les fabricants à introduire de nouvelles saveurs, formats et formulations qui conservent une expérience de dégustation gourmande. Par exemple, en février 2026, selon le gouvernement des Pays-Bas, plus de 70% des consommateurs européens préfèrent le chocolat au lait avec plus de cacao et moins de sucre [3]. En réponse, en février 2026, Chocolates Torras a élargi sa gamme ZERO sans sucre avec du Chocolat Blanc aux Pistaches et Fleur de Sel, et a lancé HeyGo!, une gamme de snacks chocolatés sans sucres ajoutés comprenant du Riz Croustillant, des Pistaches Grillées et des Noisettes. La société a également ajouté une variante de chocolat noir au citron et citron vert à sa gamme 0% de Sucres Ajoutés. Ces lancements illustrent comment les fabricants élargissent leurs offres de chocolat sans sucre grâce à l'innovation en matière de saveurs et de formats pour répondre à la demande des consommateurs en alternatives à teneur réduite en sucre.
Analyse de l'impact des freins sur le marché de la confiserie sans sucre*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Défis sensoriels, de texture et de durée de conservation liés au remplacement du sucre | -0.6% | Mondial | Moyen terme (2 à 4 ans) |
| Coûts de formulation élevés des édulcorants spéciaux et du chocolat sans sucre | -0.5% | Mondial, particulièrement sur les marchés sensibles aux prix en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Problèmes de tolérance aux polyols et étiquettes d'avertissement obligatoires | -0.4% | Mondial, particulièrement en Europe et en Amérique du Nord | Court à moyen terme (1 à 3 ans) |
| Base de fournisseurs limitée pour les édulcorants spéciaux | -0.3% | Mondial, particulièrement sur les marchés émergents dépendants des ingrédients importés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Défis sensoriels, de texture et de durée de conservation liés au remplacement du sucre
Le remplacement du sucre dans les produits de confiserie présente des défis pour maintenir le goût, la texture et la qualité sensorielle globale. Le sucre contribue à la douceur, au volume, à la rétention d'humidité et à la texture en bouche, ce qui rend difficile la reproduction de ces caractéristiques produit avec des édulcorants alternatifs. Les différences d'intensité de douceur et d'arrière-goût peuvent affecter l'acceptation par les consommateurs. Par exemple, les édulcorants à haute intensité tels que la stévia ou le sucralose peuvent apporter de la douceur à de faibles concentrations, mais manquent souvent du volume et des propriétés texturales que le sucre procure, nécessitant l'ajout d'agents de charge tels que la maltodextrine ou la polydextrose pour compenser. La reformulation peut également avoir un impact sur la stabilité du produit et sa durée de conservation, obligeant les fabricants à ajuster les combinaisons d'ingrédients et les méthodes de traitement. Les produits de confiserie sans sucre qui reposent sur des polyols, par exemple, peuvent être plus susceptibles d'absorber l'humidité, ce qui peut affecter la texture et la stabilité en rayon au fil du temps.
Coûts de formulation élevés des édulcorants spéciaux et du chocolat sans sucre
Les édulcorants spéciaux et les formulations de chocolat sans sucre impliquent généralement des coûts de production plus élevés que les confiseries conventionnelles, en raison du prix des édulcorants alternatifs, des ingrédients spécialisés et des exigences de formulation. Les édulcorants alternatifs tels que la stévia, l'extrait de fruit du moine et les alcools de sucre sont souvent nettement plus chers que le sucre sur une base unitaire, augmentant ainsi les coûts d'intrants des fabricants. Remplacer le sucre tout en maintenant la douceur, la texture et la stabilité du produit peut nécessiter des combinaisons d'ingrédients plus complexes et des ajustements de traitement, ce qui augmente les dépenses de recherche, de développement et de fabrication. Par exemple, le sucre contribue non seulement à la douceur, mais aussi au volume, à la rétention d'humidité et à la texture en bouche, qui doivent tous être reproduits par d'autres moyens dans les formulations sans sucre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le chocolat ancre les volumes tandis que les autres formats se développentLe chocolat détenait 44,71% de la part du marché de la confiserie sans sucre en 2026, ce qui en fait le plus grand segment de produits. Le chocolat est un segment clé du marché de la confiserie sans sucre, car les consommateurs s'attendent à ce que les alternatives offrent la même gourmandise, la même saveur et la même texture que le chocolat conventionnel. La reformulation du chocolat sans sucre est particulièrement difficile car le sucre contribue à la douceur, à l'équilibre des saveurs, au volume, à la texture et aux caractéristiques de traitement. Le remplacement du sucre nécessite des édulcorants soigneusement sélectionnés et des ingrédients complémentaires pour maintenir la cohérence du produit, le comportement à la fonte, la texture en bouche et la stabilité en rayon. Les fabricants doivent également gérer les différences d'intensité de douceur, les sensations de fraîcheur et l'arrière-goût pour s'assurer que le produit fini répond aux attentes des consommateurs.
Les autres types de produits devraient se développer à un CAGR de 6,61% jusqu'en 2032. La confiserie non chocolatée représente un segment en croissance au sein du marché de la confiserie sans sucre, soutenu par des opportunités d'introduire des édulcorants alternatifs, de nouvelles saveurs et des formats de produits différenciés. Des produits tels que les gommes, les bonbons durs, les chewing-gums et les menthes permettent aux fabricants de proposer des alternatives à teneur réduite en sucre tout en conservant des expériences de consommation familières. La reformulation offre également la possibilité d'intégrer un positionnement fonctionnel et des attributs produits qui séduisent les consommateurs à la recherche d'options de confiserie pratiques. Cependant, le remplacement du sucre nécessite une formulation soigneuse pour maintenir la douceur, la texture, l'apparence, la mastication et la cohérence globale du produit. Les différences dans les profils d'édulcorants peuvent influencer l'arrière-goût et la qualité sensorielle, rendant l'acceptation par les consommateurs et les achats répétés dépendants de la proximité des produits sans sucre avec les alternatives conventionnelles.



Par type d'emballage :
la portion individuelle maintient sa portée tandis que les multipacks développent la demande des ménagesLa portion individuelle détenait 61,12% de la part du marché de la confiserie sans sucre en 2026. Les petits emballages représentent le plus grand segment d'emballage du marché de la confiserie sans sucre en raison de leur praticité, leur portabilité et leur adéquation à une consommation fréquente en déplacement. Leur format compact favorise la distribution dans les épiceries de proximité, les caisses de magasins, les distributeurs automatiques et d'autres environnements de vente au détail où les achats impulsifs sont courants. Les formats d'emballage plus petits favorisent également un meilleur contrôle des portions, permettant aux consommateurs de gérer leur consommation de confiseries sans sucre et de produits à base de polyols. Ce format permet aux fabricants de proposer une large gamme de produits tout en maintenant l'accessibilité et la praticité dans différentes catégories de confiseries. Il aide également les détaillants à optimiser l'espace en rayon et à accueillir un assortiment de produits plus large.
Les multipacks devraient se développer à un CAGR de 6,24% jusqu'en 2032. Les multipacks soutiennent la croissance de la confiserie sans sucre en répondant aux achats planifiés des ménages et à la consommation régulière à domicile. Contrairement aux petits emballages souvent associés aux achats impulsifs, les multipacks encouragent les consommateurs à acheter des produits en plus grandes quantités pour une consommation répétée et le réapprovisionnement du foyer. Ce format offre également aux fabricants des opportunités de renforcer la visibilité des produits et d'encourager la fidélité à la marque grâce à des offres groupées et des combinaisons de produits différenciées. La croissance du commerce numérique soutient davantage les ventes de multipacks grâce à des offres promotionnelles groupées, des options d'abonnement et des achats récurrents. Les fabricants peuvent également utiliser des combinaisons de saveurs exclusives et des assortiments de produits pour différencier les multipacks et maintenir la valeur perçue.
Par catégorie :
les produits grande consommation dominent tandis que les produits premium croissent plus rapidementLa grande consommation détenait 62,11% de la part du marché de la confiserie sans sucre en 2026. Les supermarchés et les hypermarchés jouent un rôle important dans la distribution de la confiserie sans sucre grâce à leurs larges assortiments de produits, leurs réseaux de distribution établis et leur vaste portée auprès des consommateurs. Les fabricants établis peuvent étendre les marques de confiserie reconnues à des variantes sans sucre, les rendant largement accessibles dans les épiceries et les points de vente grand public. La disponibilité de marques familières encourage l'essai par les consommateurs et soutient l'adoption d'alternatives sans sucre. Des présentoirs en rayon bien organisés aident les acheteurs à comparer les variétés de produits, les ingrédients et les prix, favorisant des décisions d'achat éclairées. Les offres de marques distributeurs élargissent encore la gamme de produits accessibles, tandis que les marques établies renforcent la préférence des consommateurs grâce à un goût constant, un emballage attrayant et une disponibilité fiable.
Le premium devrait se développer à un CAGR de 7,01% jusqu'en 2032. La confiserie sans sucre premium gagne du terrain à mesure que les consommateurs accordent de plus en plus d'importance à la transparence des ingrédients, à la qualité des produits et à des expériences sensorielles distinctives. Ce segment permet aux fabricants de renforcer le positionnement de leur marque grâce à des formulations à étiquette propre, des édulcorants alternatifs et des ingrédients de haute qualité. Les offres premium peuvent également intégrer des attributs fonctionnels et des profils de saveurs innovants qui correspondent aux préférences des consommateurs et aux exigences des produits. Ces caractéristiques aident les marques à différencier leurs produits et à créer une valeur perçue plus élevée. Les améliorations continues du goût, de la texture et de la qualité de formulation soutiennent davantage l'acceptation par les consommateurs et la fidélité à la marque.

Par canal de distribution :
le hors commerce assure l'échelle tandis que le commerce développe de nouvelles occasionsLe hors commerce détenait 80,12% de la part du marché de la confiserie sans sucre en 2026. Les canaux hors commerce restent la principale voie d'accès aux consommateurs sur le marché de la confiserie sans sucre, soutenus par la vaste portée des supermarchés, hypermarchés, épiceries de proximité, pharmacies et détaillants spécialisés. Ces points de vente offrent un accès pratique à une large gamme de produits et permettent aux consommateurs de comparer les marques, les saveurs, les ingrédients et les options d'emballage. Les pharmacies et les détaillants spécialisés en santé offrent également des opportunités d'atteindre les consommateurs qui recherchent activement des produits correspondant à leurs préférences alimentaires. L'expansion du commerce numérique renforce encore la distribution hors commerce en permettant aux fabricants de proposer des assortiments de produits plus larges, de communiquer des informations sur les ingrédients et la nutrition, et d'atteindre les consommateurs au-delà des zones desservies par leurs réseaux de vente au détail physiques.
Le commerce devrait se développer à un CAGR de 6,11% jusqu'en 2032. Les canaux de commerce offrent des opportunités de croissance pour la confiserie sans sucre à mesure que les opérateurs de restauration élargissent leurs offres de produits dans les cafés, restaurants, cadeaux et occasions de consommation spécialisées. Ces environnements permettent aux fabricants d'introduire des produits sans sucre auprès des consommateurs via des formats prêts à consommer et des sélections de produits organisées. Les partenariats avec les opérateurs de restauration créent également des opportunités de développer des formats d'emballage professionnels et des produits adaptés aux exigences d'affichage, de service et de livraison. La disponibilité des produits dans les cafés et autres points de restauration peut renforcer la visibilité de la marque, encourager la découverte des produits et soutenir les achats ultérieurs en magasin.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 45,17% de la part du marché de la confiserie sans sucre en 2026. L'Amérique du Nord occupe une position solide sur le marché de la confiserie sans sucre, soutenue par une infrastructure de vente au détail établie, une large disponibilité des produits et un accès croissant à des choix alimentaires à teneur réduite en sucre. Les États-Unis offrent aux fabricants de multiples canaux de distribution, notamment les supermarchés, les chaînes de pharmacies, les détaillants spécialisés et les plateformes en ligne. Les marques de confiserie établies peuvent étendre leurs portefeuilles de produits avec des alternatives sans sucre, tandis que les marques spécialisées peuvent atteindre les consommateurs via des canaux de vente au détail axés sur la santé et des plateformes de vente directe aux consommateurs. La familiarité des consommateurs avec les produits à faible teneur en glucides et orientés cétogène soutient également la notoriété et l'intérêt pour la confiserie sans sucre. L'expansion du commerce électronique améliore encore l'accessibilité au marché en permettant aux marques de proposer des assortiments de produits plus larges, de communiquer des informations sur les ingrédients et d'interagir directement avec les consommateurs.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 7,12% jusqu'en 2032. L'Asie-Pacifique est une région à forte croissance sur le marché de la confiserie sans sucre, soutenue par une sensibilisation croissante des consommateurs à la consommation de sucre, une infrastructure de vente au détail en expansion et des préférences de produits en évolution. Des marchés tels que la Chine, l'Inde, le Japon, la Corée du Sud et les pays d'Asie du Sud-Est offrent aux fabricants des opportunités d'élargir leur présence produit via différents canaux de vente au détail et stratégies de positionnement. La sensibilisation croissante au diabète et à la gestion alimentaire renforce l'intérêt pour les alternatives à teneur réduite en sucre, tandis que la demande croissante de confiseries premium encourage l'introduction de saveurs et de formulations innovantes. L'expansion de la vente au détail moderne, des réseaux de pharmacies et du commerce électronique améliore également l'accessibilité des produits et élargit la portée auprès des consommateurs. L'attention réglementaire croissante portée à l'étiquetage des alcools de sucre encourage en outre les fabricants à renforcer leur expertise en formulation, la transparence des ingrédients et les informations sur les emballages.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
Le marché de la confiserie sans sucre en Europe est soutenu par la familiarité des consommateurs avec les produits à teneur réduite en sucre, des réseaux de distribution établis et un cadre bien défini d'étiquetage alimentaire. Des exigences claires en matière d'information alimentaire encouragent les fabricants à maintenir des déclarations d'ingrédients transparentes et à communiquer efficacement les caractéristiques des produits. L'Amérique du Sud présente des opportunités grâce à une sensibilisation croissante à la santé parmi les consommateurs urbains et à la disponibilité croissante de produits de confiserie alternatifs. Au Moyen-Orient et en Afrique, les offres premium, véganes, certifiées halal et à teneur réduite en sucre offrent des opportunités pour répondre à des préférences de consommateurs diverses et renforcer la différenciation des produits. Dans ces régions, les fabricants peuvent élargir leur présence en adaptant les formats de produits, les stratégies de prix, les saveurs et les emballages aux exigences des marchés locaux.
Paysage concurrentiel
Concentration du Marché
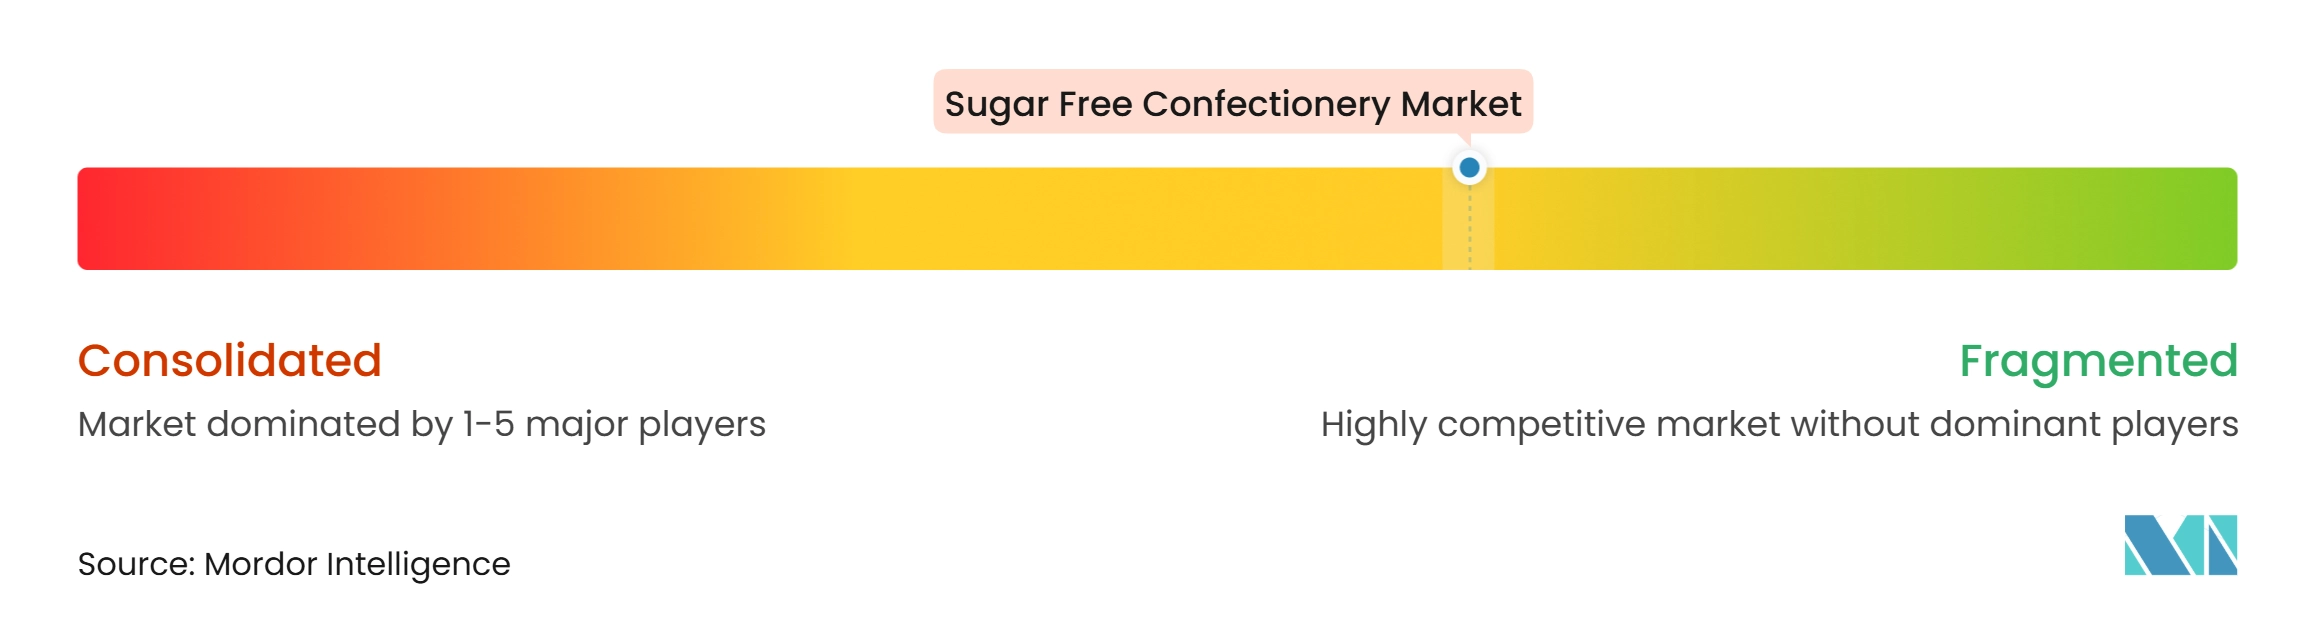
Le marché de la confiserie sans sucre est modérément consolidé, avec des fabricants multinationaux établis maintenant une forte présence grâce à des marques reconnues, de larges réseaux de distribution et des portefeuilles de produits étendus. Ces entreprises élargissent leurs offres sans sucre dans des formats de confiserie familiers tout en renforçant leur attention à l'innovation produit et aux préférences changeantes des consommateurs. Les marques spécialisées contribuent également à la concurrence sur le marché grâce à des formulations différenciées, à la transparence des ingrédients et à un positionnement produit premium. Les acquisitions stratégiques et les expansions de portefeuille renforcent encore la présence des entreprises sur le marché et offrent des opportunités d'accéder à de nouvelles catégories de produits, capacités de fabrication et segments de consommateurs.
L'approvisionnement en ingrédients et l'expertise en formulation restent des facteurs concurrentiels importants, car les fabricants cherchent à offrir un goût, une texture et une stabilité de produit attrayants tout en réduisant la teneur en sucre. Les développements dans les édulcorants alternatifs, notamment les ingrédients à base de stévia, le fruit du moine et les systèmes de polyols, offrent aux fabricants une plus grande flexibilité dans la formulation des produits. Les fournisseurs d'ingrédients soutiennent également les producteurs de confiseries grâce à des solutions d'édulcorants spécialisées qui aident à équilibrer la douceur, la qualité sensorielle et les coûts de formulation. L'innovation produit au sein des marques établies et spécialisées encourage davantage la concurrence grâce à de nouvelles saveurs, des formulations améliorées et des offres de produits différenciées.
Les partenariats stratégiques, les acquisitions et l'expansion régionale continuent d'influencer le paysage concurrentiel en renforçant les capacités de fabrication, la portée de distribution et l'expertise en développement de produits. Les entreprises établies bénéficient de leur présence existante sur le marché, tandis que les marques plus petites créent des opportunités grâce à des portefeuilles de produits spécialisés et des canaux de vente directe aux consommateurs. L'attention croissante portée à la transparence des ingrédients, aux informations nutritionnelles et aux exigences d'étiquetage alimentaire encourage également les fabricants à renforcer la communication produit et la conformité réglementaire. Dans l'ensemble, la concurrence est façonnée par la notoriété de la marque, les capacités de formulation, l'innovation produit, les réseaux de distribution et la capacité à répondre aux préférences évolutives des consommateurs.
Leaders du secteur de la confiserie sans sucre
-
The Hershey Company
-
Mars, Incorporated
-
Perfetti Van Melle Group B.V.
-
August Storck KG
-
Chocoladefabriken Lindt & Sprüngli AG (Russell Stover Chocolates, LLC)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la confiserie sans sucre Entreprises couvertes dans ce rapport
- The Hershey Company
- Mars, Incorporated
- Perfetti Van Melle Group B.V.
- August Storck KG
- Chocoladefabriken Lindt & Sprüngli AG (Russell Stover Chocolates, LLC)
- Albanese Confectionery Group, Inc.
- The Hershey Company (Lily's Sweets, LLC)
- ChocZero Inc.
- Zolli Candy
- Dr. John's Healthy Sweets LLC
- Abdallah Candies Inc.
- Berkshire Hathaway Inc. (See's Candies, Inc.)
- Atkinson Candy Company
- Sugarlean Pty Ltd (Sugarless Confectionery)
- Asher's Chocolate Co.
- Diabetic Candy.com, LLC
- ROY chocolatier
- Artici Artisanal Foods Pvt Ltd (Artinci)
- Taffy Town, Inc.
- Xlear, Inc. (Spry)
Développements industriels récents dans Marché de la confiserie sans sucre
- Juin 2026 : ITC a lancé Ultra Mintz, une gamme de menthes sans sucre premium en variantes Menthe Poivrée Forte et Fraise Sensationnelle. Les produits sont positionnés pour une fraîcheur pratique en déplacement et sont disponibles via des plateformes de commerce rapide et des magasins de détail sélectionnés.
- Février 2026 : Nestlé a élargi sa gamme POLO Sans Sucre avec des saveurs Menthe Extra Forte et Menthe aux Fruits Rouges. Les deux variantes sont sans sucre et conviennent aux véganes, ajoutant de nouvelles options de saveurs à son portefeuille de menthes sans sucre.
- Mai 2025 : Perfetti Van Melle a introduit Trident Vibes Cotton Candy, un chewing-gum sans sucre à la saveur barbe à papa. Le produit a été mis à disposition des détaillants américains après un lancement exclusif dans une grande chaîne de vente au détail grand public.
Portée du rapport mondial sur le marché de la confiserie sans sucre
Le marché de la confiserie sans sucre comprend les produits de confiserie formulés sans sucre, utilisant des édulcorants alternatifs pour maintenir la douceur, la saveur et la texture tout en offrant des alternatives aux confiseries conventionnelles. Le marché est segmenté par type de produit, type d'emballage, catégorie, canal de distribution et géographie. Par type de produit, le marché est divisé en chocolat, chewing-gum, menthes et autres types de produits. Par type d'emballage, le marché est divisé en portion individuelle et multipacks. Par catégorie, le marché est divisé en grande consommation et premium. Par canal de distribution, le marché est divisé en commerce et hors commerce, le hors commerce étant subdivisé en supermarchés et hypermarchés, épiceries de proximité, pharmacies/parapharmacies et autres canaux de distribution. Par géographie, le marché est divisé en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique, avec une segmentation supplémentaire au niveau des pays. Les prévisions du marché sont fournies en termes de valeur (USD) pour chaque segment.
Aperçu de la segmentation
| Chocolat |
| Chewing-gum |
| Menthes |
| Autres types de produits |
| Portion individuelle |
| Multipacks |
| Grande consommation |
| Premium |
| Commerce | |
| Hors commerce | Supermarchés et hypermarchés |
| Épiceries de proximité | |
| Pharmacies/Parapharmacies | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Chocolat | |
| Chewing-gum | ||
| Menthes | ||
| Autres types de produits | ||
| Par type d'emballage | Portion individuelle | |
| Multipacks | ||
| Par catégorie | Grande consommation | |
| Premium | ||
| Par canal de distribution | Commerce | |
| Hors commerce | Supermarchés et hypermarchés | |
| Épiceries de proximité | ||
| Pharmacies/Parapharmacies | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la confiserie sans sucre ?
Le marché de la confiserie sans sucre devrait atteindre 2,51 milliards USD en 2026, pour augmenter à 2,64 milliards USD en 2027. Le marché devrait atteindre 4,12 milliards USD d'ici 2032, enregistrant un CAGR de 5,23% sur la période 2027-2032.
Quel type de produit domine les ventes de confiseries sans sucre ?
Le chocolat détenait une part de 44,71% en 2026, combinant une gourmandise familière avec une proposition à teneur réduite en sucre.
Qu'est-ce qui stimule la demande de confiseries sans sucre ?
La demande est soutenue par les objectifs de réduction du sucre, une plus grande sensibilisation à la santé métabolique et des améliorations dans les systèmes d'édulcorants.
Quelle région connaît la croissance la plus rapide pour la confiserie sans sucre ?
L'Asie-Pacifique devrait se développer à un CAGR de 7,12% jusqu'en 2032, soutenue par la sensibilisation à la santé, la vente au détail moderne et de grands marchés de consommateurs.