
Marktgröße und Marktanteil für zuckerfreie Süßwaren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
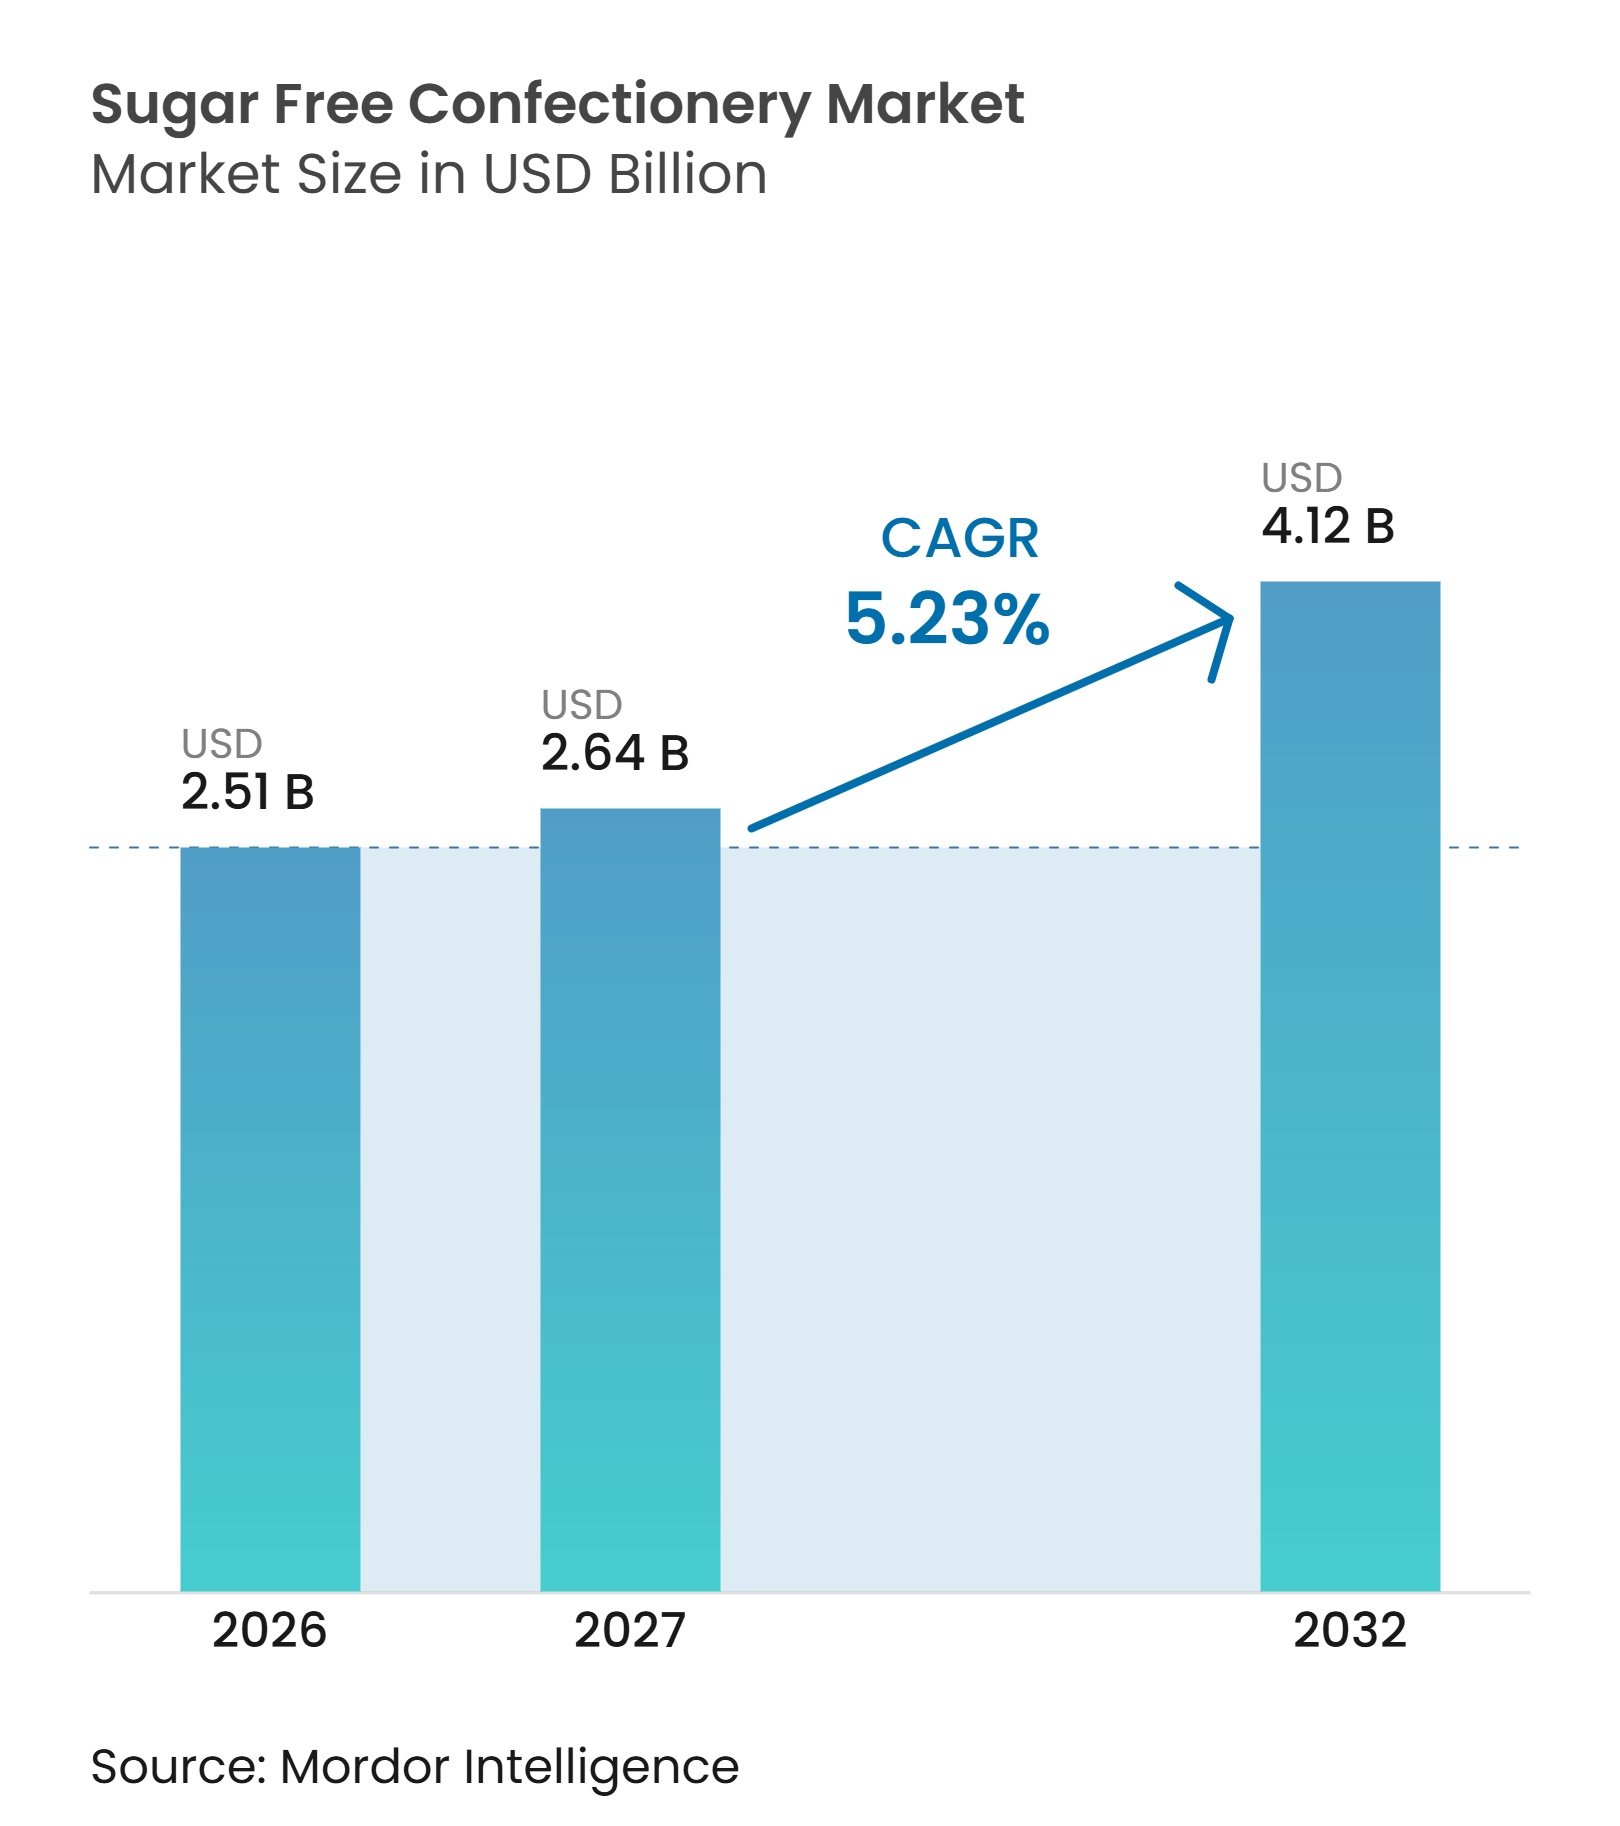
| Marktgröße (2027) | 2.64 Milliarden US-Dollar |
| Marktgröße (2032) | 4.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für zuckerfreie Süßwaren von Mordor Intelligence
Die Marktgröße für zuckerfreie Süßwaren wird voraussichtlich von 2,51 Milliarden USD im Jahr 2026 auf 2,64 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 4,12 Milliarden USD bei einem CAGR von 5,23% über den Zeitraum 2027–2032 erreichen. Die Nachfrage wächst über medizinisch verordnete Diäten hinaus, da Verbraucher zunehmend zuckerärmere Süßwaren suchen, die vertrauten Geschmack und Textur bieten und gleichzeitig in den alltäglichen Snackkonsum und traditionelle Süßwarengelegenheiten passen. Dieser Wandel veranlasst Hersteller, in verbesserte Süßungsmittelsysteme und Rezepturen zu investieren, die Süße, Volumen, Mundgefühl und Produktstabilität erhalten. Etablierte Marken erweitern ihre Produktportfolios, während Spezialmarken ihre Marktposition durch Zutaten-Transparenz, digitalen Einzelhandel und Produktinnovation stärken. Fortschritte in der Rezeptur und Herstellung schaffen zudem Möglichkeiten zur Verbesserung von Produktqualität, Erschwinglichkeit und Zugänglichkeit.
Wichtigste Erkenntnisse des Berichts
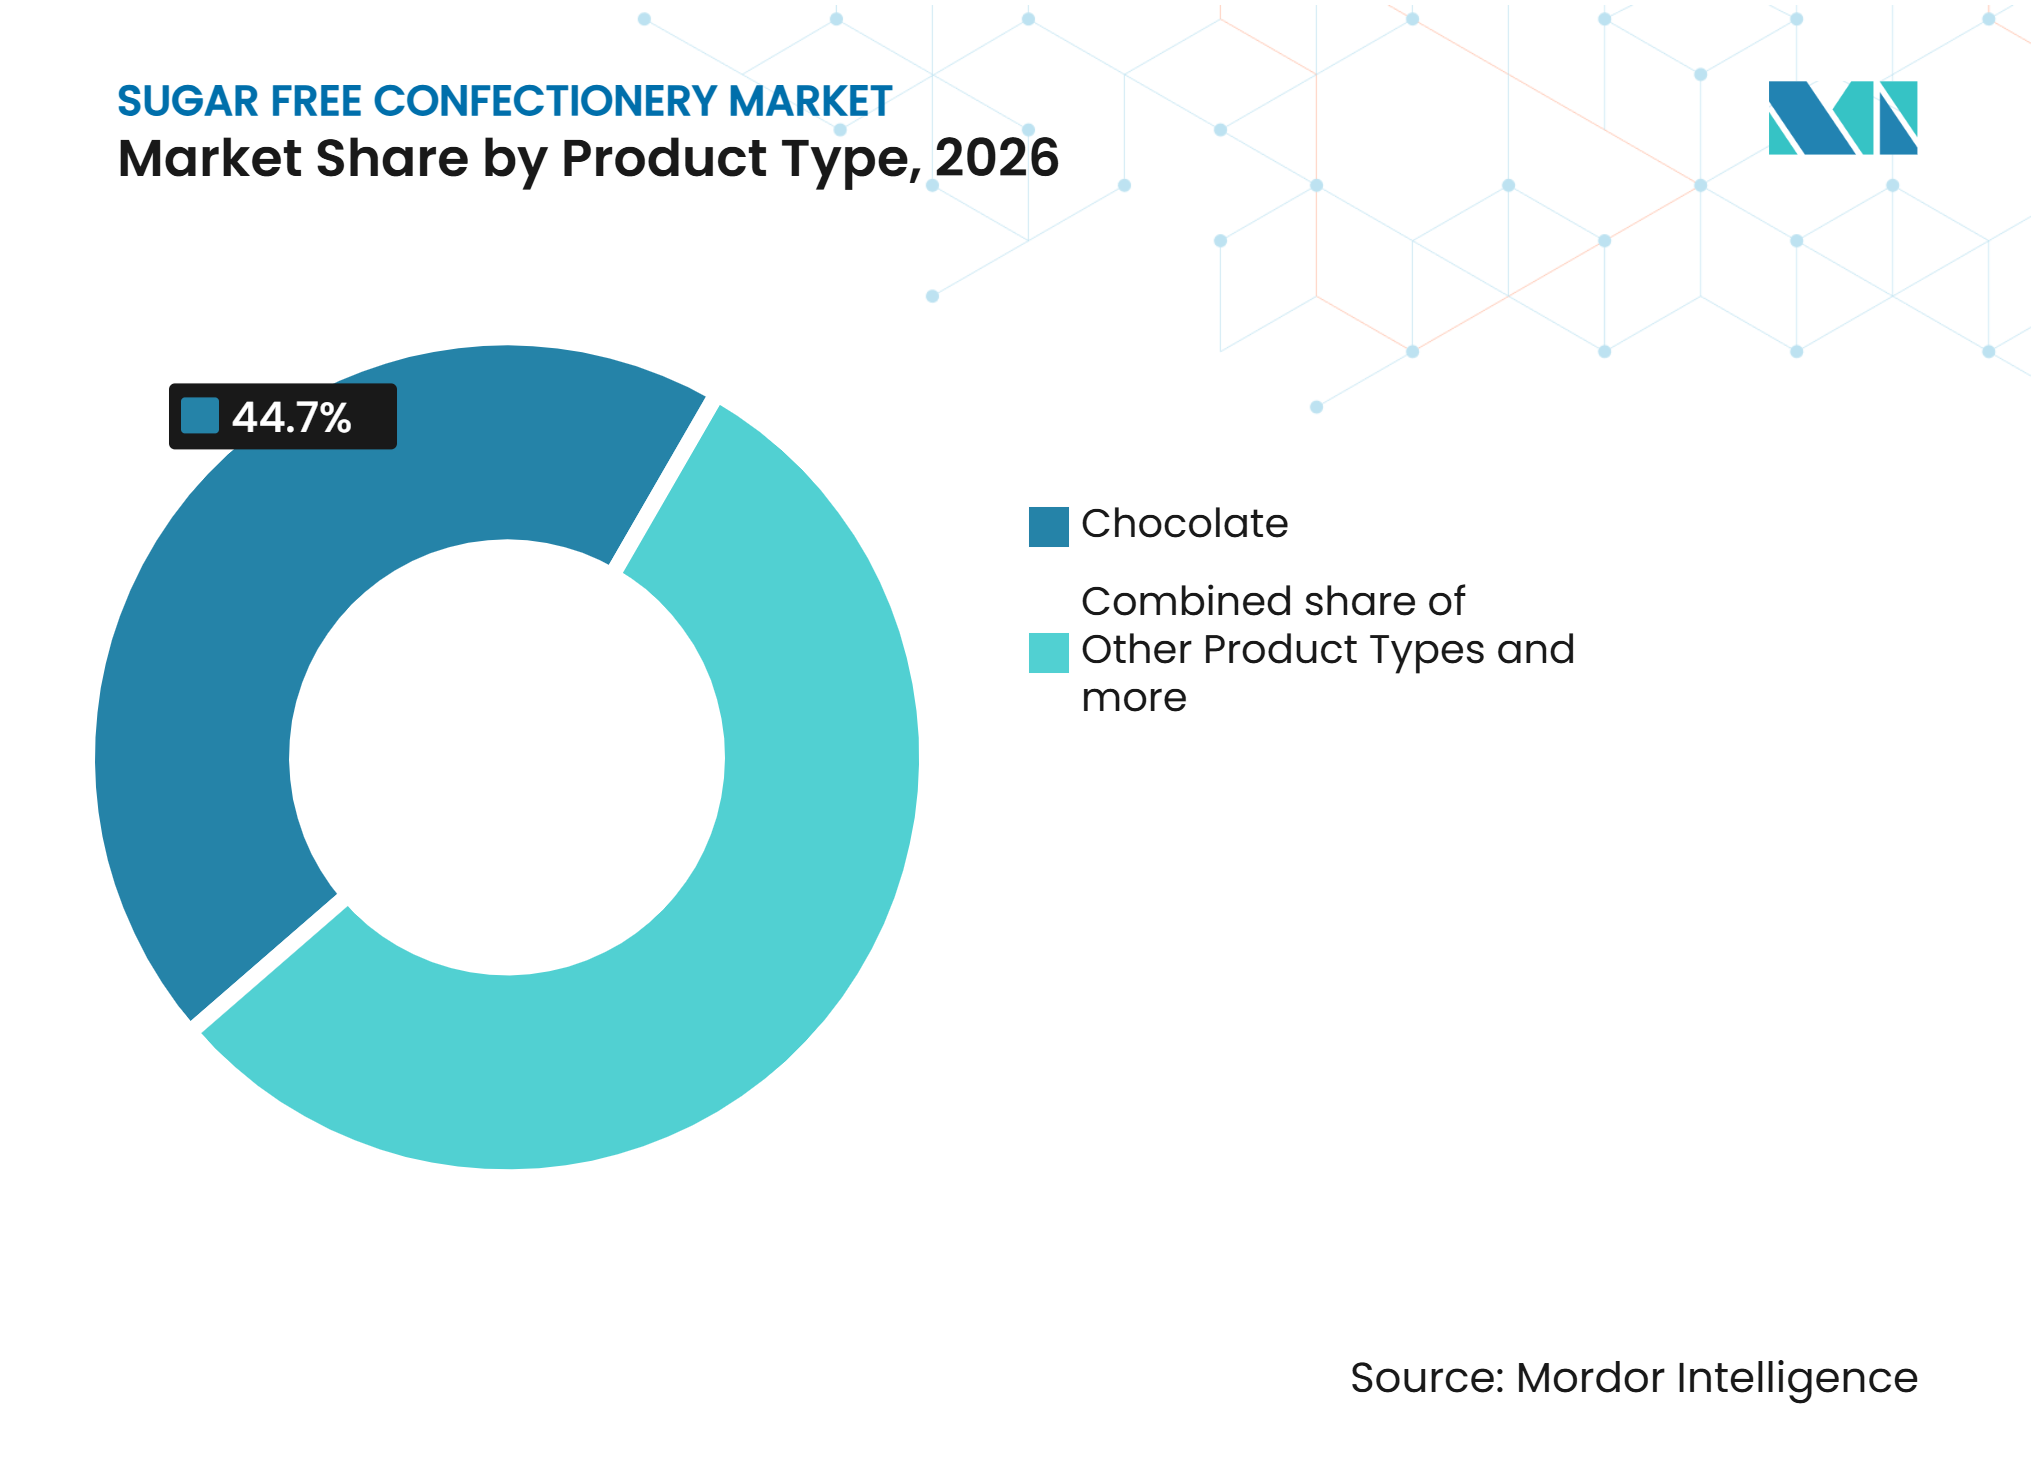
• Nach Produkttyp hielt Schokolade im Jahr 2026 einen Marktanteil von 44,71% am Markt für zuckerfreie Süßwaren, während andere Produkttypen bis 2032 voraussichtlich mit einem CAGR von 6,61% wachsen werden.
• Nach Verpackungstyp hielten Einzelportionen im Jahr 2026 einen Marktanteil von 61,12% am Markt für zuckerfreie Süßwaren, während Multipacks bis 2032 voraussichtlich mit einem CAGR von 6,24% wachsen werden.
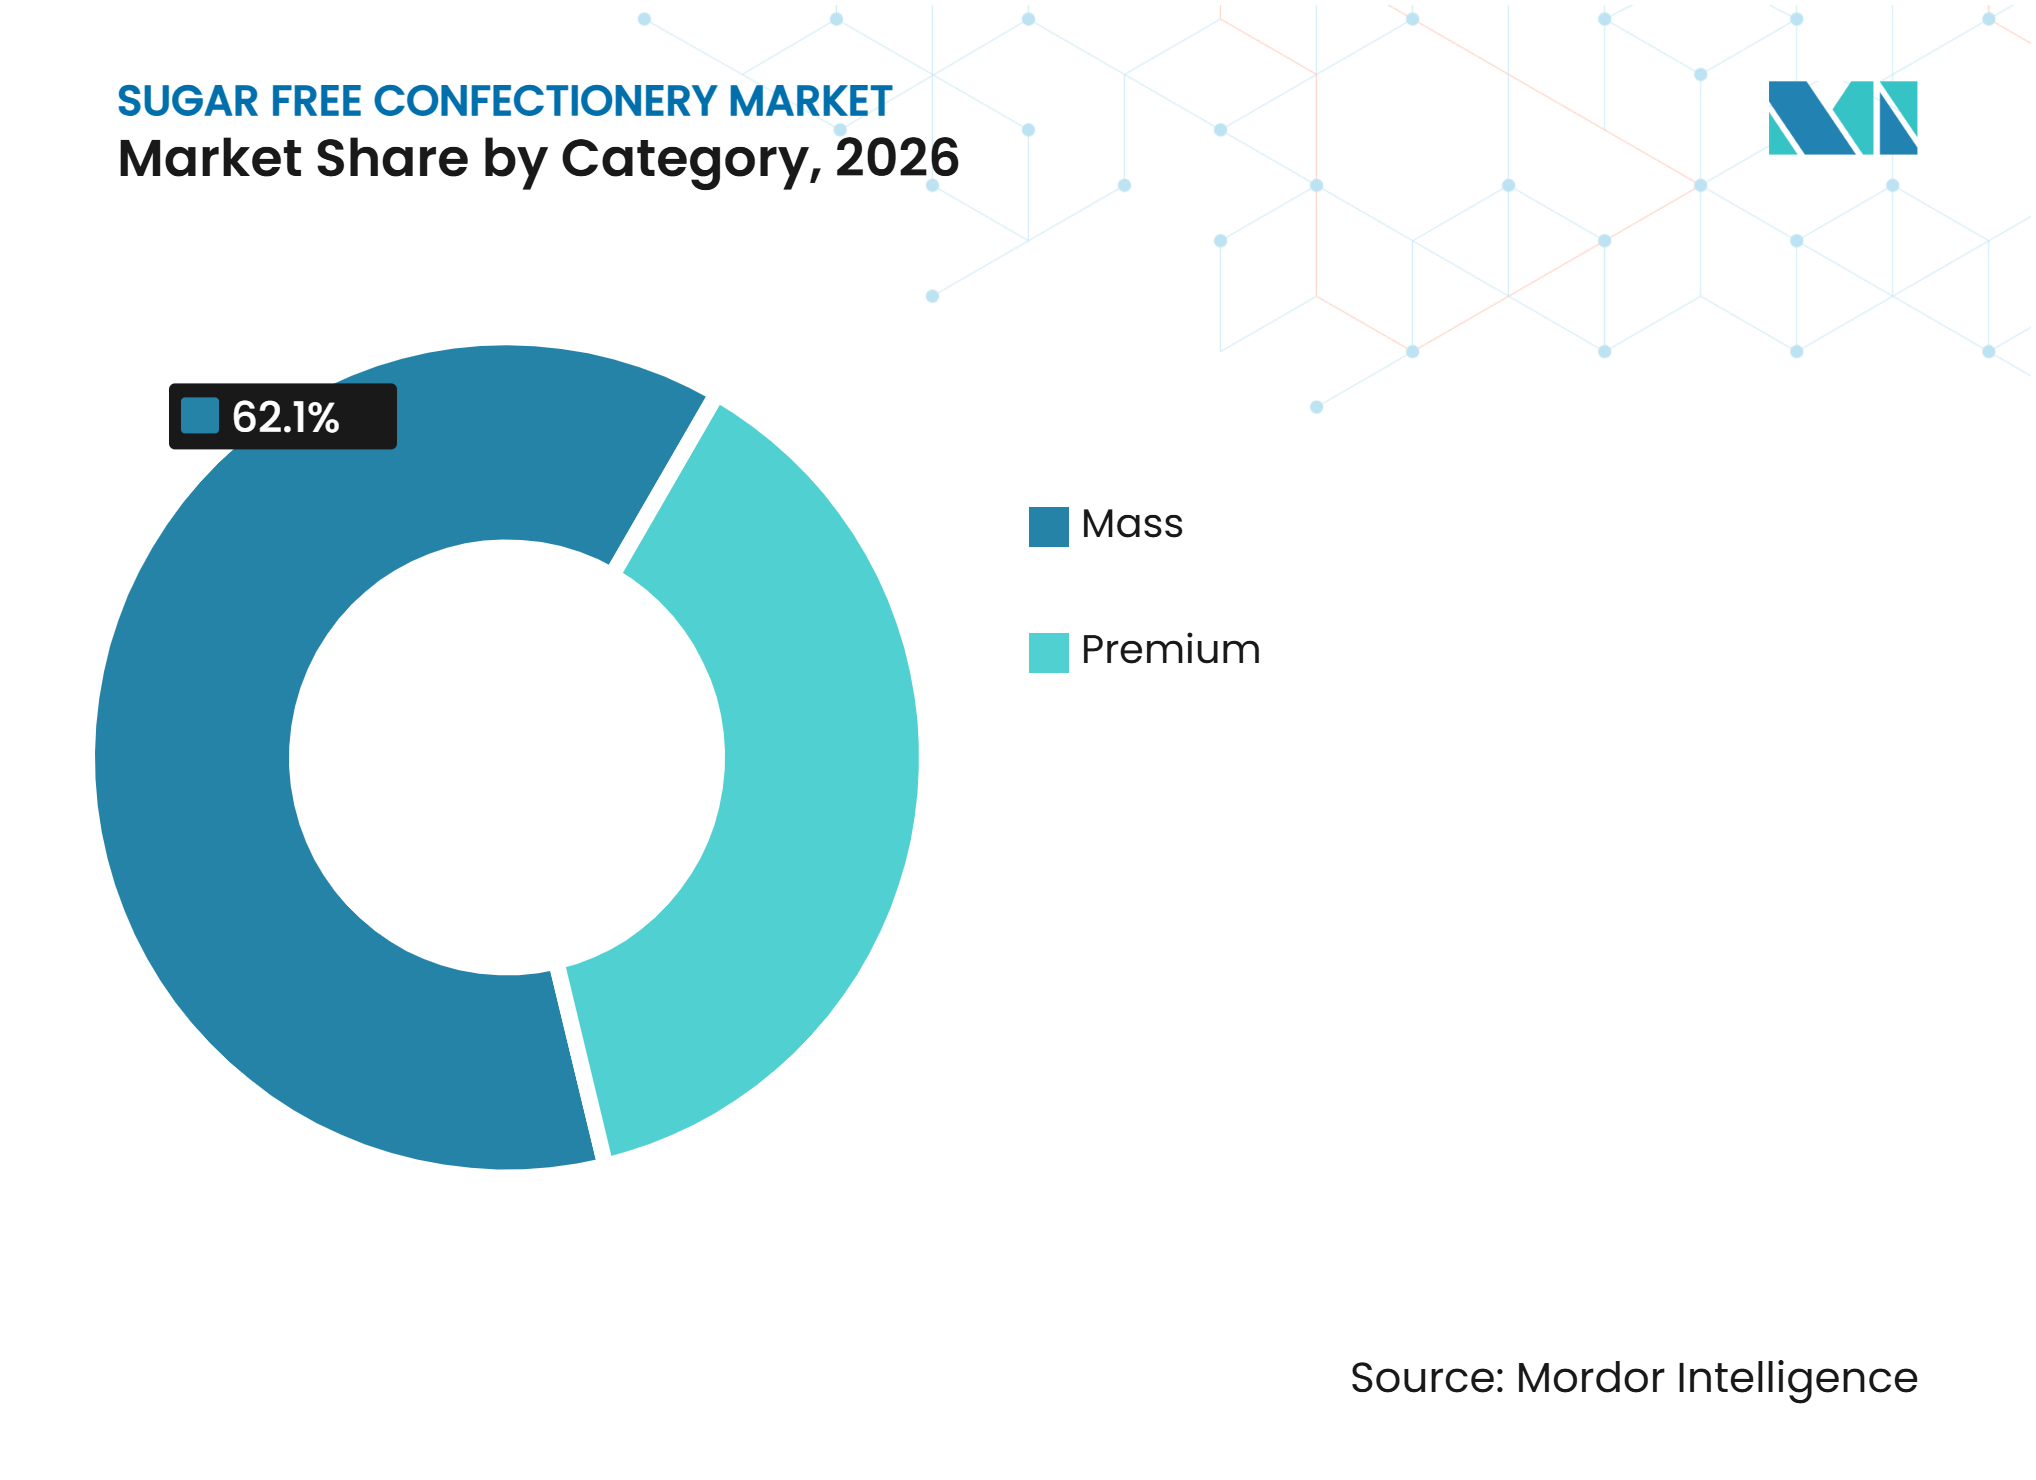
• Nach Kategorie hielt der Massenmarkt im Jahr 2026 einen Marktanteil von 62,11% am Markt für zuckerfreie Süßwaren, während das Premiumsegment bis 2032 voraussichtlich mit einem CAGR von 7,01% wachsen wird.
• Nach Vertriebskanal hielt der indirekte Handel im Jahr 2026 einen Marktanteil von 80,12% am Markt für zuckerfreie Süßwaren, während der direkte Handel bis 2032 voraussichtlich mit einem CAGR von 6,11% wachsen wird.
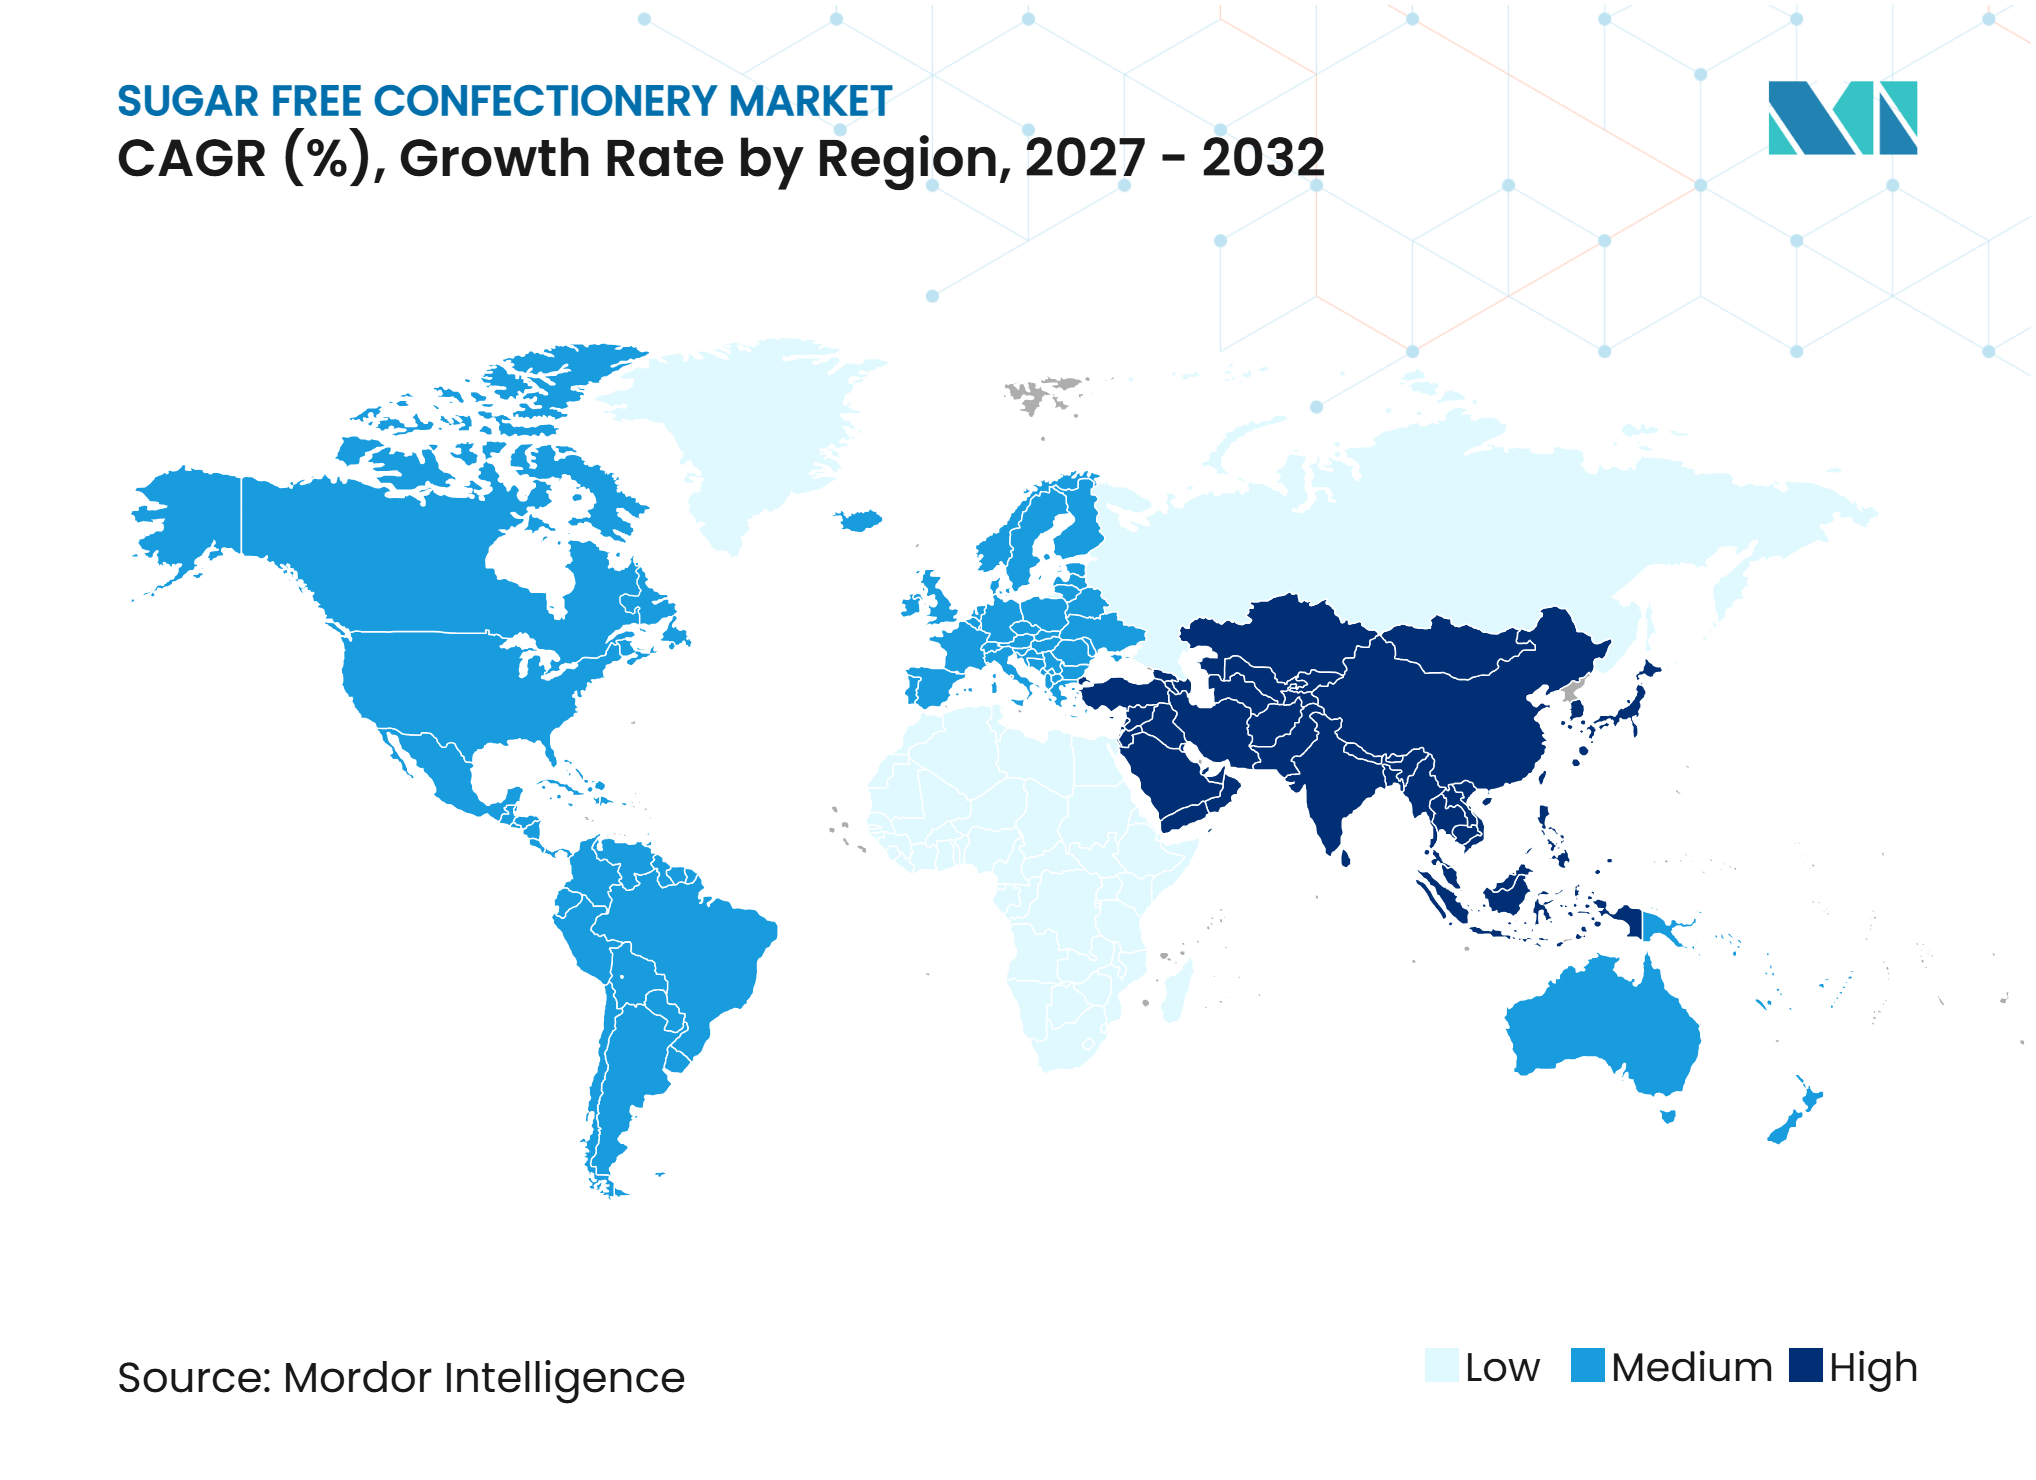
• Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 45,17% am Markt für zuckerfreie Süßwaren, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 7,12% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung im Markt für zuckerfreie Süßwaren*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsorientierte Zuckerreduzierung und bewusster Genuss | +1.5% | Global, am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für Diabetes, Adipositas und Stoffwechselgesundheit | +1.1% | Global, konzentriert in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Fortschritte bei natürlichen Süßungsmitteln und Polyolsystemen | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach zuckerfreier Schokolade und Süßwareninnovationen | +0.8% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Süßungsmittelmischungen zur Verbesserung von Geschmack, Textur und sensorischer Gleichwertigkeit | +0.7% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz zuckerfreier Produkte bei jüngeren Verbrauchern | +0.5% | Global, insbesondere Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsorientierte Zuckerreduzierung und bewusster Genuss
Verbraucher suchen zunehmend nach Möglichkeiten, den Zuckerkonsum zu reduzieren, ohne auf den Genuss süßer Lebensmittel zu verzichten, was Chancen für zuckerfreie Süßwarenprodukte schafft. So versuchten laut dem International Food Information Council im November 2026 76% der Amerikaner, Zucker einzuschränken oder zu vermeiden, darunter 17%, die ihn vollständig meiden wollten. Darüber hinaus konzentrierten sich 62% speziell auf die Reduzierung von zugesetztem Zucker, was die Bedeutung des Zuckergehalts bei alltäglichen Lebensmittelentscheidungen unterstreicht und Herstellern Möglichkeiten bietet, zuckerfreie Alternativen zu entwickeln, die ansprechende Aromen und sensorische Erlebnisse bewahren [1]. So brachte ITC im Juni 2026 Ultra Mintz auf den Markt, eine Premium-Reihe zuckerfreier Pfefferminzbonbons in den Varianten Starke Pfefferminze und Sensationelle Erdbeere, die das Süßwarenportfolio mit geschmacksorientierten Produkten für den bequemen, alltäglichen Konsum erweitert.
Wachsendes Bewusstsein für Diabetes, Adipositas und Stoffwechselgesundheit
Das wachsende Bewusstsein für Diabetes, Adipositas und Stoffwechselgesundheit veranlasst Verbraucher, Süßwarenalternativen mit reduziertem oder keinem Zuckergehalt zu suchen. So lebten laut der Internationalen Diabetes-Föderation (IDF) im April 2025 weltweit etwa 589 Millionen Erwachsene mit Diabetes im Jahr 2024, eine Zahl, die bis 2050 voraussichtlich auf 853 Millionen ansteigen wird [2]. Diese steigende Prävalenz schärft das Bewusstsein für Ernährungsmanagement und Zuckerkonsum und schafft Möglichkeiten für Hersteller, ihr Angebot an zuckerfreien Süßwaren zu erweitern. So brachte Codeage im Januar 2026 Miracle Candy Sugar-Free Weichkaubonbons in den Geschmacksrichtungen Gesalzenes Karamell und Gemischte Beeren auf den Markt, formuliert mit Allulose und präbiotischen Ballaststoffen aus Chicorée-Wurzel, mit null Gramm Zucker und 15 Kalorien pro Portion.
Fortschritte bei natürlichen Süßungsmitteln und Polyolsystemen
Fortschritte bei natürlichen Süßungsmitteln und Polyolsystemen helfen Herstellern, Geschmack, Textur und Gesamtqualität zuckerfreier Süßwaren zu verbessern. Die Entwicklung alternativer Süßungsmittel, verbesserter Polyolzutaten und gemischter Rezepturen bietet größere Flexibilität beim Zuckerersatz unter Beibehaltung von Süße, Volumen, Mundgefühl und Produktstabilität. Diese Zutaten helfen auch dabei, die funktionellen Herausforderungen im Zusammenhang mit der Zuckerreduzierung zu bewältigen, darunter Süßebalance, Feuchtigkeitsretention, Textur und Nachgeschmack, die für ein befriedigendes Süßwarenerlebnis wichtig sind. Hersteller erkunden zunehmend Kombinationen aus hochintensiven Süßungsmitteln und Polyolen, um ausgewogenere Rezepturen in verschiedenen Produktkategorien zu erzielen.
Wachsende Nachfrage nach zuckerfreier Schokolade und Süßwareninnovationen
Die wachsende Nachfrage nach zuckerfreier Schokolade veranlasst Hersteller, neue Aromen, Formate und Rezepturen einzuführen, die ein genussvolles Esserlebnis bewahren. So bevorzugten laut der Regierung der Niederlande im Februar 2026 über 70% der europäischen Verbraucher Milchschokolade mit mehr Kakao und weniger Zucker [3]. Als Reaktion darauf erweiterte Chocolates Torras im Februar 2026 seine zuckerfreie ZERO-Reihe um Weiße Schokolade mit Pistazie und Fleur de Sel und brachte HeyGo! auf den Markt, eine Schokoladen-Snackreihe ohne Zuckerzusatz mit Knusprigem Reis, Gerösteten Pistazien und Haselnüssen. Das Unternehmen fügte seiner Reihe 0% Zuckerzusatz auch eine dunkle Schokoladenvariante mit Zitrone und Limette hinzu. Diese Markteinführungen zeigen, wie Hersteller das Angebot an zuckerfreier Schokolade durch Geschmacks- und Formatinnovationen erweitern, um der Verbrauchernachfrage nach zuckerarmen Alternativen gerecht zu werden.
Analyse der Hemmnisse im Markt für zuckerfreie Süßwaren*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sensorische, texturelle und haltbarkeitsbezogene Herausforderungen beim Zuckerersatz | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Rezepturkosten für Spezial-Süßungsmittel und zuckerfreie Schokolade | -0.5% | Global, insbesondere preissensible Märkte in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich der Polyolverträglichkeit und Pflichthinweise auf Etiketten | -0.4% | Global, insbesondere Europa und Nordamerika | Kurz- bis mittelfristig (1–3 Jahre) |
| Begrenzte Lieferantenbasis für Spezial-Süßungsmittel | -0.3% | Global, insbesondere Schwellenmärkte, die auf importierte Zutaten angewiesen sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sensorische, texturelle und haltbarkeitsbezogene Herausforderungen beim Zuckerersatz
Der Ersatz von Zucker in Süßwarenprodukten stellt Herausforderungen bei der Aufrechterhaltung von Geschmack, Textur und Gesamtqualität der sensorischen Eigenschaften dar. Zucker trägt zu Süße, Volumen, Feuchtigkeitsretention und Mundgefühl bei, was es schwierig macht, diese Produkteigenschaften mit alternativen Süßungsmitteln zu replizieren. Unterschiede in der Süßeintensität und im Nachgeschmack können die Verbraucherakzeptanz beeinflussen. So können hochintensive Süßungsmittel wie Stevia oder Sucralose zwar Süße in geringeren Konzentrationen liefern, weisen jedoch häufig nicht die Volumen- und Textureigenschaften auf, die Zucker bietet, was die Zugabe von Füllstoffen wie Maltodextrin oder Polydextrose zur Kompensation erfordert. Eine Neuformulierung kann auch die Produktstabilität und Haltbarkeit beeinflussen und erfordert, dass Hersteller Zutatenkombinationen und Verarbeitungsmethoden anpassen. Zuckerfreie Süßwarenprodukte, die auf Polyolen basieren, können beispielsweise anfälliger für Feuchtigkeitsaufnahme sein, was Textur und Lagerstabilität im Laufe der Zeit beeinträchtigen kann.
Hohe Rezepturkosten für Spezial-Süßungsmittel und zuckerfreie Schokolade
Spezial-Süßungsmittel und Rezepturen für zuckerfreie Schokolade sind in der Regel mit höheren Produktionskosten verbunden als herkömmliche Süßwaren, bedingt durch den Preis alternativer Süßungsmittel, spezialisierter Zutaten und Rezepturanforderungen. Alternative Süßungsmittel wie Stevia, Mönchsfruchtextrakt und Zuckeralkohole sind auf Einheitsbasis oft deutlich teurer als Zucker, was die Inputkosten der Hersteller erhöht. Der Ersatz von Zucker unter Beibehaltung von Süße, Textur und Produktstabilität kann komplexere Zutatenkombinationen und Verarbeitungsanpassungen erfordern, was Forschungs-, Entwicklungs- und Herstellungskosten erhöht. Zucker trägt beispielsweise nicht nur zur Süße bei, sondern auch zu Volumen, Feuchtigkeitsretention und Mundgefühl, die alle in zuckerfreien Rezepturen durch alternative Mittel repliziert werden müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Schokolade sichert das Volumen, während andere Formate expandierenSchokolade hielt im Jahr 2026 einen Marktanteil von 44,71% am Markt für zuckerfreie Süßwaren und ist damit das größte Produktsegment. Schokolade ist ein Schlüsselsegment im Markt für zuckerfreie Süßwaren, da Verbraucher erwarten, dass Alternativen denselben Genuss, Geschmack und dieselbe Textur wie herkömmliche Schokolade bieten. Die Neuformulierung von Schokolade ohne Zucker ist besonders anspruchsvoll, da Zucker zu Süße, Geschmacksbalance, Volumen, Textur und Verarbeitungseigenschaften beiträgt. Der Zuckerersatz erfordert sorgfältig ausgewählte Süßungsmittel und unterstützende Zutaten, um Produktkonsistenz, Schmelzverhalten, Mundgefühl und Lagerstabilität zu erhalten. Hersteller müssen auch Unterschiede in der Süßeintensität, Kühlempfindungen und Nachgeschmack berücksichtigen, um sicherzustellen, dass das fertige Produkt den Verbrauchererwartungen entspricht.
Andere Produkttypen werden bis 2032 voraussichtlich mit einem CAGR von 6,61% wachsen. Nicht-Schokoladen-Süßwaren stellen ein wachsendes Segment im Markt für zuckerfreie Süßwaren dar, unterstützt durch Möglichkeiten zur Einführung alternativer Süßungsmittel, neuer Aromen und differenzierter Produktformate. Produkte wie Gummibonbons, Hartbonbons, Kaugummi und Pfefferminzbonbons ermöglichen es Herstellern, zuckerarme Alternativen anzubieten und dabei vertraute Konsumerlebnisse zu bewahren. Die Neuformulierung bietet auch Spielraum für die Einbeziehung funktionaler Positionierung und Produkteigenschaften, die Verbraucher ansprechen, die bequeme Süßwarenoptionen suchen. Der Zuckerersatz erfordert jedoch eine sorgfältige Rezeptur, um Süße, Textur, Aussehen, Kaubarkeit und Gesamtkonsistenz des Produkts zu erhalten. Unterschiede in den Süßungsmittelprofilen können Nachgeschmack und sensorische Qualität beeinflussen, wodurch Verbraucherakzeptanz und Wiederkäufe davon abhängen, wie gut zuckerfreie Produkte herkömmlichen Alternativen entsprechen.



Nach Verpackungstyp:
Einzelportionen behalten ihre Reichweite, während Multipacks die Haushaltsnachfrage aufbauenEinzelportionen hielten im Jahr 2026 einen Marktanteil von 61,12% am Markt für zuckerfreie Süßwaren. Kleine Packungen stellen das größte Verpackungssegment im Markt für zuckerfreie Süßwaren dar, da sie Bequemlichkeit, Portabilität und Eignung für häufigen Konsum unterwegs bieten. Ihr kompaktes Format unterstützt die Distribution in Convenience-Stores, an Kassenbereichen, an Verkaufsautomaten und in anderen Einzelhandelsumgebungen, in denen Impulskäufe üblich sind. Kleinere Packungsgrößen unterstützen auch eine bessere Portionskontrolle und ermöglichen es Verbrauchern, ihren Konsum von zuckerfreien Süßwaren und polyolbasierten Produkten zu steuern. Dieses Format ermöglicht es Herstellern, eine breite Produktpalette anzubieten und dabei Zugänglichkeit und Bequemlichkeit in verschiedenen Süßwarenkategorien zu erhalten. Es hilft Einzelhändlern auch, den Regalplatz zu optimieren und ein breiteres Produktsortiment unterzubringen.
Multipacks werden bis 2032 voraussichtlich mit einem CAGR von 6,24% wachsen. Multipacks unterstützen das Wachstum zuckerfreier Süßwaren, indem sie auf geplante Haushaltseinkäufe und regelmäßigen Heimkonsum ausgerichtet sind. Im Gegensatz zu kleineren Packungen, die oft mit Impulskäufen assoziiert werden, ermutigen Multipacks Verbraucher, Produkte in größeren Mengen für den wiederholten Konsum und die Haushaltsnachfüllung zu kaufen. Dieses Format bietet Herstellern auch Möglichkeiten, die Produktsichtbarkeit zu stärken und die Markentreue durch gebündelte Angebote und differenzierte Produktkombinationen zu fördern. Das Wachstum des digitalen Einzelhandels unterstützt Multipack-Verkäufe weiter durch Aktionsbündel, Abonnementoptionen und wiederkehrende Käufe. Hersteller können auch exklusive Geschmackskombinationen und Produktsortimente nutzen, um Multipacks zu differenzieren und den wahrgenommenen Wert zu erhalten.
Nach Kategorie:
Massenmarktprodukte führen, während Premiumprodukte schneller wachsenDer Massenmarkt hielt im Jahr 2026 einen Marktanteil von 62,11% am Markt für zuckerfreie Süßwaren. Supermärkte und Verbrauchermärkte spielen eine wichtige Rolle bei der Distribution zuckerfreier Süßwaren durch ihr breites Produktsortiment, etablierte Einzelhandelsnetzwerke und eine umfangreiche Verbraucherreichweite. Etablierte Hersteller können anerkannte Süßwarenmarken um zuckerfreie Varianten erweitern und sie so in Lebensmittelgeschäften und im Mainstream-Einzelhandel weitgehend zugänglich machen. Die Verfügbarkeit bekannter Marken fördert die Verbrauchererprobung und unterstützt die Akzeptanz zuckerfreier Alternativen. Gut organisierte Regalaufstellungen helfen Käufern, Produktvarianten, Zutaten und Preise zu vergleichen und unterstützen informierte Kaufentscheidungen. Handelsmarkenangebote erweitern das Sortiment zugänglicher Produkte weiter, während etablierte Marken die Verbraucherpräferenz durch konsistenten Geschmack, attraktive Verpackung und zuverlässige Verfügbarkeit stärken.
Das Premiumsegment wird bis 2032 voraussichtlich mit einem CAGR von 7,01% wachsen. Premium-Süßwaren ohne Zucker gewinnen an Bedeutung, da Verbraucher zunehmend Zutaten-Transparenz, Produktqualität und unverwechselbare sensorische Erlebnisse priorisieren. Dieses Segment ermöglicht es Herstellern, die Markenpositionierung durch Clean-Label-Rezepturen, alternative Süßungsmittel und hochwertige Zutaten zu stärken. Premium-Angebote können auch funktionale Eigenschaften und innovative Geschmacksprofile einbeziehen, die den Verbraucherpräferenzen und Produktanforderungen entsprechen. Diese Merkmale helfen Marken, ihre Produkte zu differenzieren und einen höheren wahrgenommenen Wert zu schaffen. Kontinuierliche Verbesserungen bei Geschmack, Textur und Rezepturqualität unterstützen weiterhin die Verbraucherakzeptanz und Markentreue.

Nach Vertriebskanal:
Indirekter Handel bietet Skalierung, während direkter Handel neue Gelegenheiten erschließtDer indirekte Handel hielt im Jahr 2026 einen Marktanteil von 80,12% am Markt für zuckerfreie Süßwaren. Indirekte Handelskanäle bleiben der primäre Weg zu den Verbrauchern im Markt für zuckerfreie Süßwaren, unterstützt durch die umfangreiche Reichweite von Supermärkten, Verbrauchermärkten, Convenience-Stores, Apotheken und Facheinzelhändlern. Diese Verkaufsstellen bieten bequemen Zugang zu einem breiten Produktsortiment und ermöglichen es Verbrauchern, Marken, Aromen, Zutaten und Verpackungsoptionen zu vergleichen. Apotheken und spezialisierte Gesundheitseinzelhändler bieten auch Möglichkeiten, Verbraucher zu erreichen, die aktiv nach Produkten suchen, die ihren Ernährungspräferenzen entsprechen. Die Expansion des digitalen Einzelhandels stärkt die indirekte Handelsdistribution weiter, indem sie Herstellern ermöglicht, breitere Produktsortimente anzubieten, Zutaten- und Nährwertinformationen zu kommunizieren und Verbraucher über die Standorte ihrer physischen Einzelhandelsnetzwerke hinaus zu erreichen.
Der direkte Handel wird bis 2032 voraussichtlich mit einem CAGR von 6,11% wachsen. Direkte Handelskanäle bieten Wachstumschancen für zuckerfreie Süßwaren, da Gastronomieunternehmen ihr Produktangebot in Cafés, Restaurants, Geschenkbereichen und bei besonderen Konsumgelegenheiten erweitern. Diese Umgebungen ermöglichen es Herstellern, zuckerfreie Produkte durch verzehrfertige Formate und kuratierte Produktauswahlen bei Verbrauchern einzuführen. Partnerschaften mit Gastronomieunternehmen schaffen auch Möglichkeiten zur Entwicklung professioneller Packungsgrößen und Produkte, die für Präsentation, Servierung und Lieferanforderungen geeignet sind. Die Produktverfügbarkeit in Cafés und anderen Gastronomieeinrichtungen kann die Markensichtbarkeit stärken, die Produktentdeckung fördern und nachfolgende Einzelhandelskäufe unterstützen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 45,17% am Markt für zuckerfreie Süßwaren. Nordamerika nimmt eine starke Position im Markt für zuckerfreie Süßwaren ein, unterstützt durch eine etablierte Einzelhandelsinfrastruktur, breite Produktverfügbarkeit und wachsenden Zugang zu zuckerärmeren Lebensmitteloptionen. Die Vereinigten Staaten bieten Herstellern mehrere Vertriebskanäle, darunter Supermärkte, Apothekenketten, Facheinzelhändler und Online-Plattformen. Etablierte Süßwarenmarken können ihre Produktportfolios um zuckerfreie Alternativen erweitern, während Spezialmarken Verbraucher über gesundheitsorientierte Einzelhandelskanäle und Direktvertriebsplattformen erreichen können. Die Vertrautheit der Verbraucher mit kohlenhydratarmen und keto-orientierten Produkten unterstützt auch das Bewusstsein für und das Interesse an zuckerfreien Süßwaren. Die Expansion des E-Commerce verbessert die Marktzugänglichkeit weiter, indem Marken breitere Produktsortimente anbieten, Zutatinformationen kommunizieren und direkt mit Verbrauchern interagieren können.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 7,12% wachsen. Asien-Pazifik ist eine Hochwachstumsregion im Markt für zuckerfreie Süßwaren, unterstützt durch wachsendes Verbraucherbewusstsein für Zuckeraufnahme, expandierende Einzelhandelsinfrastruktur und sich entwickelnde Produktpräferenzen. Märkte wie China, Indien, Japan, Südkorea und südostasiatische Länder bieten Herstellern Möglichkeiten, ihre Produktpräsenz durch verschiedene Einzelhandelskanäle und Produktpositionierungsstrategien auszubauen. Wachsendes Bewusstsein für Diabetes und Ernährungsmanagement stärkt das Interesse an zuckerärmeren Alternativen, während die steigende Nachfrage nach Premium-Süßwaren die Einführung innovativer Aromen und Rezepturen fördert. Die Expansion des modernen Einzelhandels, von Apothekennetzwerken und E-Commerce verbessert auch die Produktzugänglichkeit und erweitert die Verbraucherreichweite. Zunehmende regulatorische Aufmerksamkeit für die Kennzeichnung von Zuckeralkoholen ermutigt Hersteller weiter, Rezepturkompetenz, Zutaten-Transparenz und Verpackungsinformationen zu stärken.
Europa, Südamerika sowie Naher Osten und Afrika
Der Markt für zuckerfreie Süßwaren in Europa wird durch die Vertrautheit der Verbraucher mit zuckerreduzierten Produkten, etablierte Einzelhandelsnetzwerke und einen klar definierten Lebensmittelkennzeichnungsrahmen unterstützt. Klare Anforderungen an Lebensmittelinformationen ermutigen Hersteller, transparente Zutatendeklarationen zu pflegen und Produkteigenschaften effektiv zu kommunizieren. Südamerika bietet Chancen durch wachsendes Gesundheitsbewusstsein bei städtischen Verbrauchern und die zunehmende Verfügbarkeit alternativer Süßwarenprodukte. Im Nahen Osten und Afrika bieten Premium-, vegane, halal-zertifizierte und zuckerärmere Angebote Möglichkeiten, vielfältige Verbraucherpräferenzen anzusprechen und die Produktdifferenzierung zu stärken. In all diesen Regionen können Hersteller ihre Präsenz ausbauen, indem sie Produktformate, Preisstrategien, Aromen und Verpackungen an lokale Marktanforderungen anpassen.
Wettbewerbslandschaft
Marktkonzentration
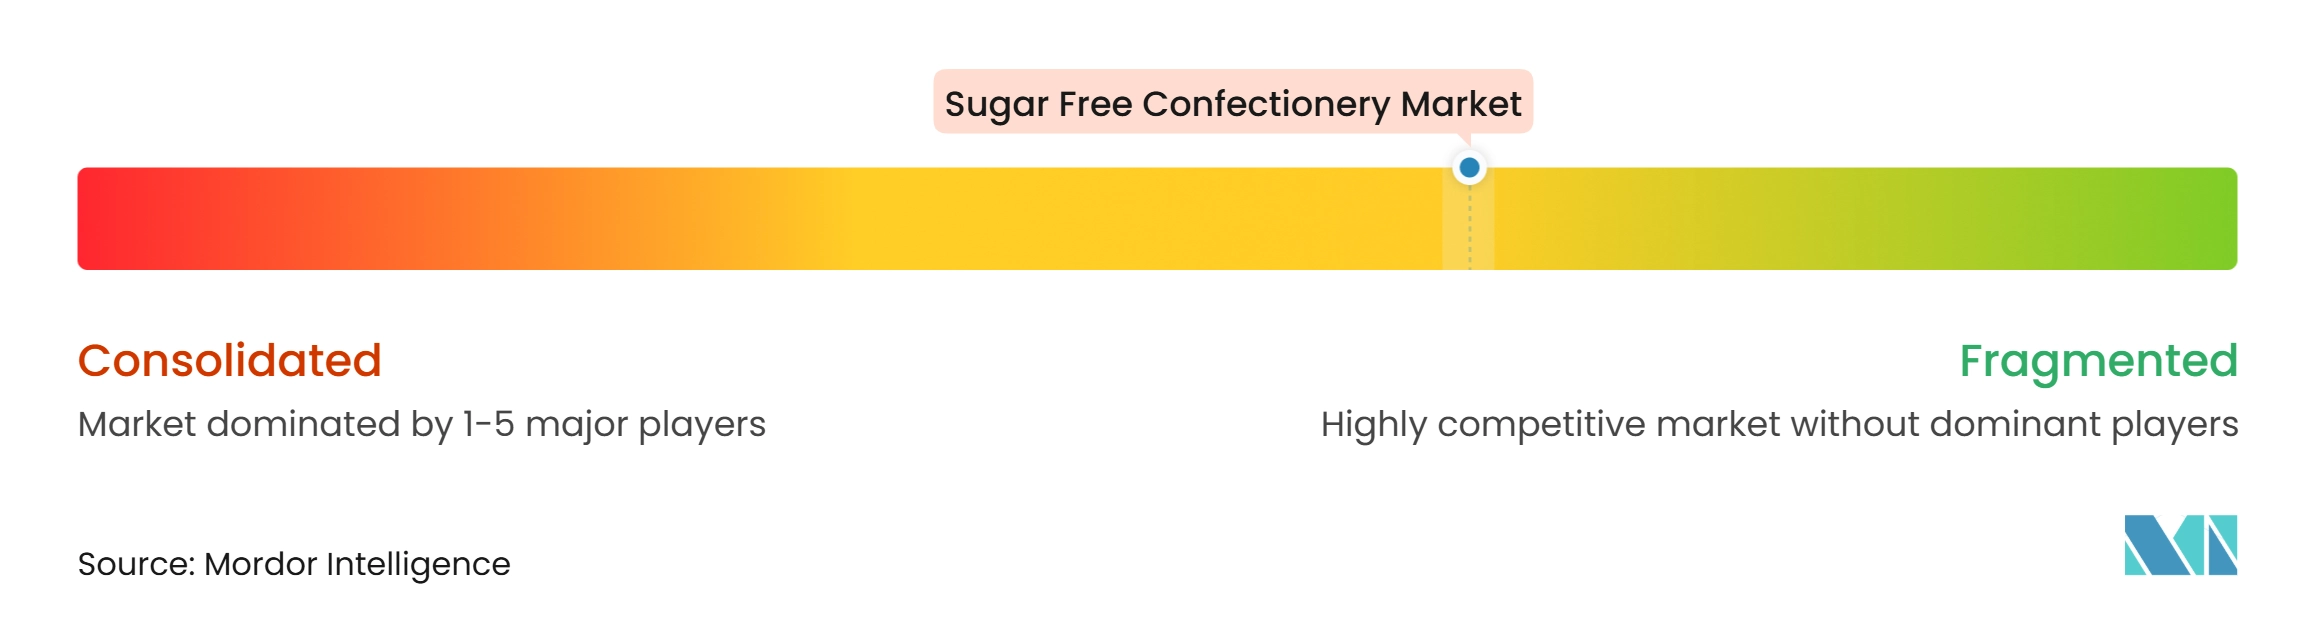
Der Markt für zuckerfreie Süßwaren ist mäßig konsolidiert, wobei etablierte multinationale Hersteller durch anerkannte Marken, breite Distributionsnetzwerke und umfangreiche Produktportfolios eine starke Präsenz aufrechterhalten. Diese Unternehmen erweitern ihr zuckerfreies Angebot in vertrauten Süßwarenformaten und stärken gleichzeitig ihren Fokus auf Produktinnovation und sich verändernde Verbraucherpräferenzen. Spezialmarken tragen ebenfalls zum Marktwettbewerb durch differenzierte Rezepturen, Zutaten-Transparenz und Premium-Produktpositionierung bei. Strategische Akquisitionen und Portfolioerweiterungen stärken die Marktpräsenz der Unternehmen weiter und bieten Möglichkeiten, neue Produktkategorien, Herstellungskapazitäten und Verbrauchersegmente zu erschließen.
Zutatenbeschaffung und Rezepturkompetenz bleiben wichtige Wettbewerbsfaktoren, da Hersteller ansprechenden Geschmack, Textur und Produktstabilität bei gleichzeitiger Reduzierung des Zuckergehalts liefern möchten. Entwicklungen bei alternativen Süßungsmitteln, einschließlich Stevia-basierter Zutaten, Mönchsfrucht und Polyolsystemen, bieten Herstellern größere Flexibilität bei der Produktrezeptur. Zutatenzulieferer unterstützen Süßwarenhersteller auch durch spezialisierte Süßungsmittellösungen, die helfen, Süße, sensorische Qualität und Rezepturkosten auszubalancieren. Produktinnovationen bei etablierten und Spezialmarken fördern den Wettbewerb weiter durch neue Aromen, verbesserte Rezepturen und differenzierte Produktangebote.
Strategische Partnerschaften, Akquisitionen und regionale Expansion beeinflussen weiterhin die Wettbewerbslandschaft, indem sie Herstellungskapazitäten, Distributionsreichweite und Produktentwicklungskompetenz stärken. Etablierte Unternehmen profitieren von ihrer bestehenden Marktpräsenz, während kleinere Marken durch spezialisierte Produktportfolios und Direktvertriebskanäle Chancen schaffen. Wachsende Aufmerksamkeit für Zutaten-Transparenz, Nährwertinformationen und Lebensmittelkennzeichnungsanforderungen ermutigt Hersteller auch, Produktkommunikation und regulatorische Compliance zu stärken. Insgesamt wird der Wettbewerb durch Markenbekanntheit, Rezepturkapazitäten, Produktinnovation, Distributionsnetzwerke und die Fähigkeit geprägt, auf sich verändernde Verbraucherpräferenzen zu reagieren.
Marktführer für zuckerfreie Süßwaren
-
The Hershey Company
-
Mars, Incorporated
-
Perfetti Van Melle Group B.V.
-
August Storck KG
-
Chocoladefabriken Lindt & Sprüngli AG (Russell Stover Chocolates, LLC)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für zuckerfreie Süßwaren Unternehmen in diesem Bericht
- The Hershey Company
- Mars, Incorporated
- Perfetti Van Melle Group B.V.
- August Storck KG
- Chocoladefabriken Lindt & Sprüngli AG (Russell Stover Chocolates, LLC)
- Albanese Confectionery Group, Inc.
- The Hershey Company (Lily's Sweets, LLC)
- ChocZero Inc.
- Zolli Candy
- Dr. John's Healthy Sweets LLC
- Abdallah Candies Inc.
- Berkshire Hathaway Inc. (See's Candies, Inc.)
- Atkinson Candy Company
- Sugarlean Pty Ltd (Sugarless Confectionery)
- Asher's Chocolate Co.
- Diabetic Candy.com, LLC
- ROY chocolatier
- Artici Artisanal Foods Pvt Ltd (Artinci)
- Taffy Town, Inc.
- Xlear, Inc. (Spry)
Neueste Industrielle Entwicklungen in Markt für zuckerfreie Süßwaren
- Juni 2026: ITC brachte Ultra Mintz auf den Markt, eine Premium-Reihe zuckerfreier Pfefferminzbonbons in den Varianten Starke Pfefferminze und Sensationelle Erdbeere. Die Produkte sind für bequeme Frische unterwegs positioniert und über Quick-Commerce-Plattformen und ausgewählte Einzelhandelsgeschäfte erhältlich.
- Februar 2026: Nestlé erweiterte seine POLO Sugar-Free-Reihe um die Geschmacksrichtungen Extra Starke Pfefferminze und Beerenpfefferminze. Beide Varianten sind zuckerfrei und veganerfreundlich und fügen dem zuckerfreien Pfefferminzbonbon-Portfolio neue Geschmacksoptionen hinzu.
- Mai 2025: Perfetti Van Melle führte Trident Vibes Cotton Candy ein, einen zuckerfreien Kaugummi mit Zuckerwattegeschmack. Das Produkt wurde US-amerikanischen Einzelhändlern nach einem exklusiven Launch bei einer großen Masseneinzelhandelskette zur Verfügung gestellt.
Globaler Berichtsumfang für den Markt für zuckerfreie Süßwaren
Der Markt für zuckerfreie Süßwaren umfasst Süßwarenprodukte, die ohne Zucker formuliert sind und alternative Süßungsmittel verwenden, um Süße, Geschmack und Textur zu erhalten und gleichzeitig Alternativen zu herkömmlichen Süßigkeiten anzubieten. Der Markt ist segmentiert nach Produkttyp, Verpackungstyp, Kategorie, Vertriebskanal und Geografie. Nach Produkttyp ist der Markt in Schokolade, Kaugummi, Pfefferminzbonbons und andere Produkttypen unterteilt. Nach Verpackungstyp ist der Markt in Einzelportionen und Multipacks unterteilt. Nach Kategorie ist der Markt in Massenmarkt und Premium unterteilt. Nach Vertriebskanal ist der Markt in direkten Handel und indirekten Handel unterteilt, wobei der indirekte Handel weiter in Supermärkte und Verbrauchermärkte, Convenience-Stores, Apotheken/Drogerien und andere Vertriebskanäle unterteilt ist. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika unterteilt, mit weiterer Segmentierung auf Länderebene. Marktprognosen werden in Wertangaben (USD) für jedes Segment bereitgestellt.
Segmentierungsübersicht
| Schokolade |
| Kaugummi |
| Pfefferminzbonbons |
| Andere Produkttypen |
| Einzelportionen |
| Multipacks |
| Massenmarkt |
| Premium |
| Direkter Handel | |
| Indirekter Handel | Supermärkte und Verbrauchermärkte |
| Convenience-Store | |
| Apotheken/Drogerien | |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Schokolade | |
| Kaugummi | ||
| Pfefferminzbonbons | ||
| Andere Produkttypen | ||
| Nach Verpackungstyp | Einzelportionen | |
| Multipacks | ||
| Nach Kategorie | Massenmarkt | |
| Premium | ||
| Nach Vertriebskanal | Direkter Handel | |
| Indirekter Handel | Supermärkte und Verbrauchermärkte | |
| Convenience-Store | ||
| Apotheken/Drogerien | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für zuckerfreie Süßwaren?
Der Markt für zuckerfreie Süßwaren wird voraussichtlich im Jahr 2026 einen Wert von 2,51 Milliarden USD erreichen und auf 2,64 Milliarden USD im Jahr 2027 steigen. Der Markt wird bis 2032 voraussichtlich einen Wert von 4,12 Milliarden USD erreichen und dabei im Zeitraum 2027–2032 einen CAGR von 5,23% verzeichnen.
Welcher Produkttyp führt die Verkäufe zuckerfreier Süßwaren an?
Schokolade führte im Jahr 2026 mit einem Anteil von 44,71%, da sie vertrauten Genuss mit einem zuckerarmen Angebot verbindet.
Was treibt die Nachfrage nach zuckerfreien Süßwaren an?
Die Nachfrage wird durch Zuckerreduzierungsziele, ein größeres Bewusstsein für Stoffwechselgesundheit und Verbesserungen bei Süßungsmittelsystemen unterstützt.
Welche Region wächst am schnellsten im Bereich zuckerfreie Süßwaren?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 7,12% wachsen, unterstützt durch Gesundheitsbewusstsein, modernen Einzelhandel und große Verbrauchermärkte.