
Tamaño y Participación del Mercado de Confitería Sin Azúcar
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.64 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.12 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.23 % |
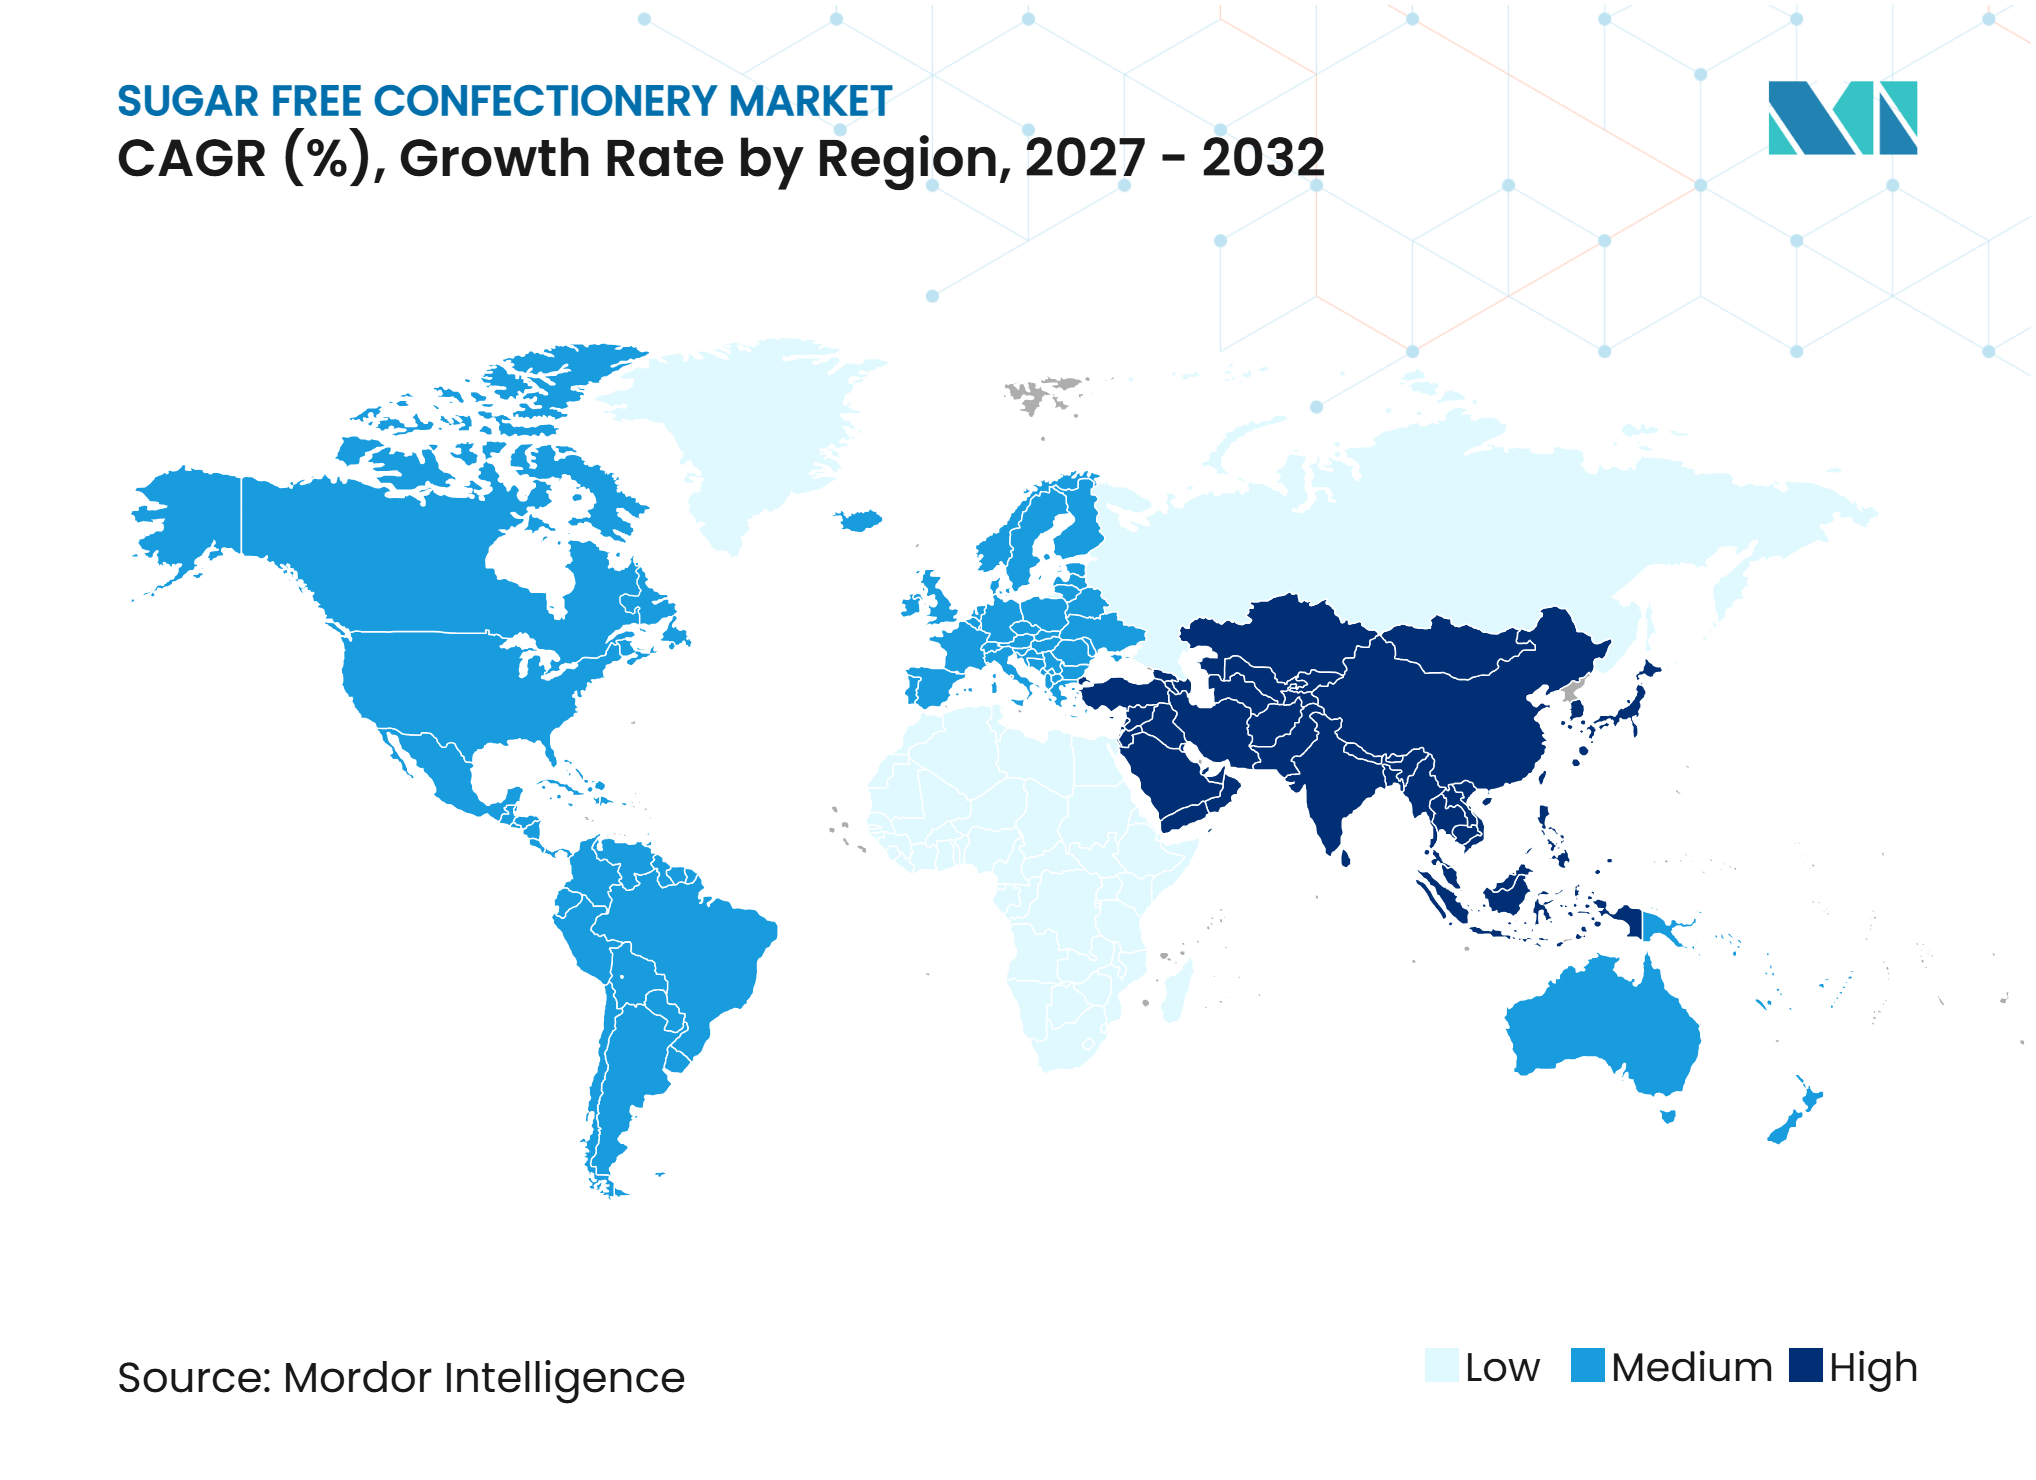
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Confitería Sin Azúcar por Mordor Intelligence
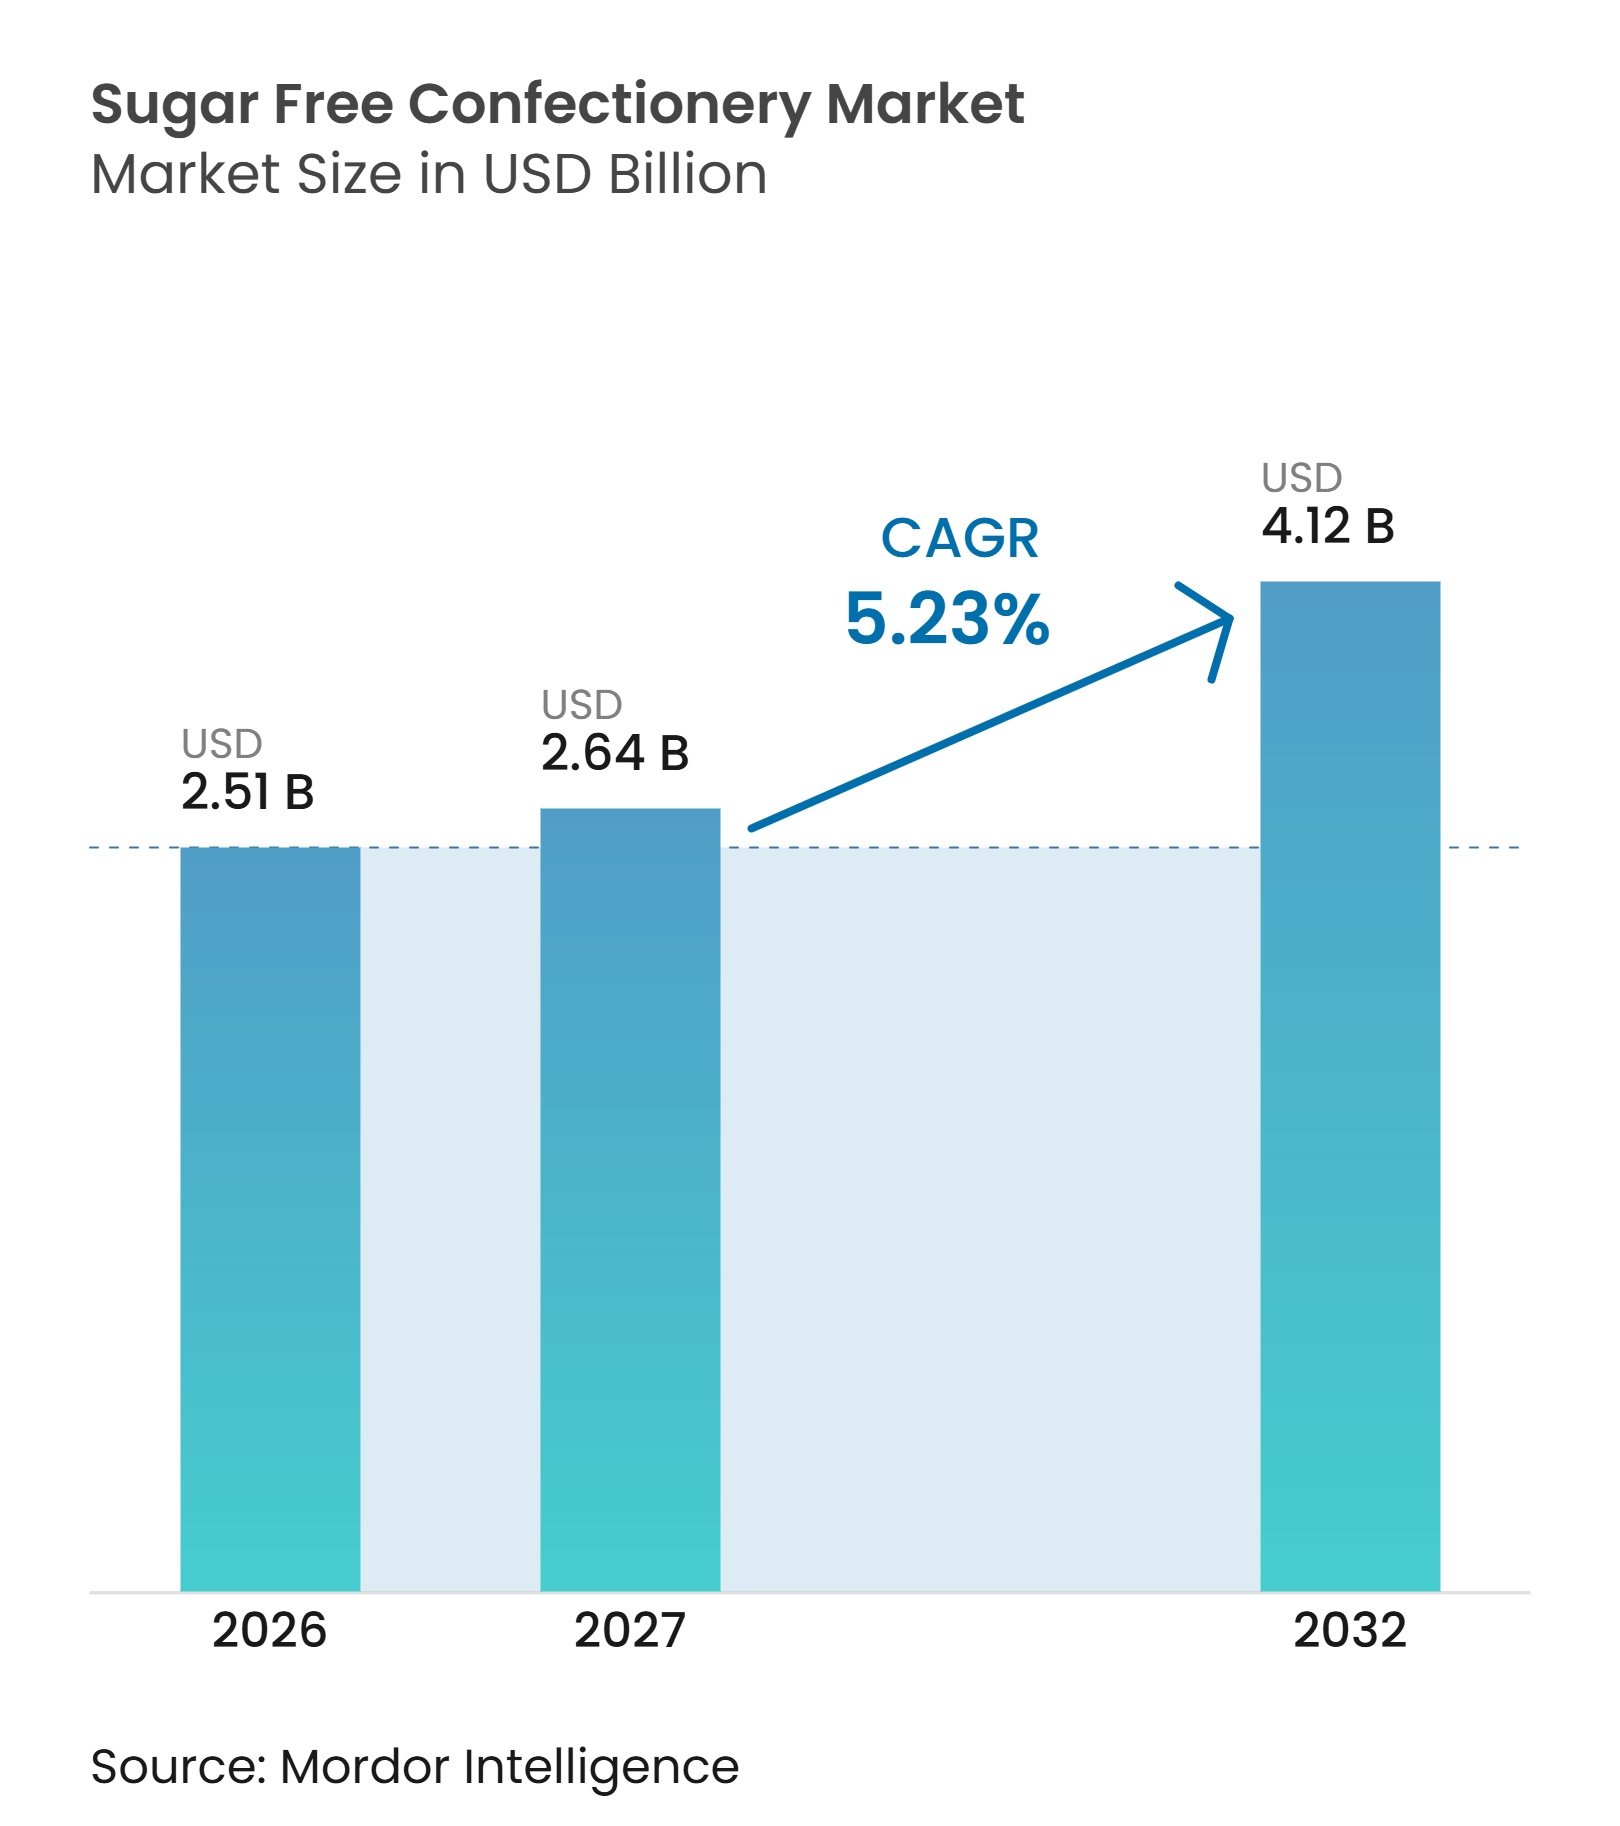
Se espera que el tamaño del mercado de confitería sin azúcar crezca de 2,51 mil millones de USD en 2026 a 2,64 mil millones de USD en 2027, y se prevé que alcance los 4,12 mil millones de USD para 2032, con un CAGR del 5,23% durante 2027-2032. La demanda se está expandiendo más allá de las dietas de prescripción médica, ya que los consumidores buscan cada vez más confitería con menor contenido de azúcar que ofrezca sabor y textura familiares, adaptándose al consumo diario y a las ocasiones tradicionales de confitería. Este cambio está impulsando a los fabricantes a invertir en sistemas de edulcorantes y formulaciones mejoradas que mantengan el dulzor, el volumen, la sensación en boca y la estabilidad del producto. Las marcas establecidas están ampliando sus carteras de productos, mientras que las marcas especializadas están fortaleciendo su posición en el mercado mediante la transparencia de ingredientes, el comercio digital y la innovación de productos. Los avances en formulación y fabricación también están creando oportunidades para mejorar la calidad, la asequibilidad y la accesibilidad de los productos.
Conclusiones Clave del Informe
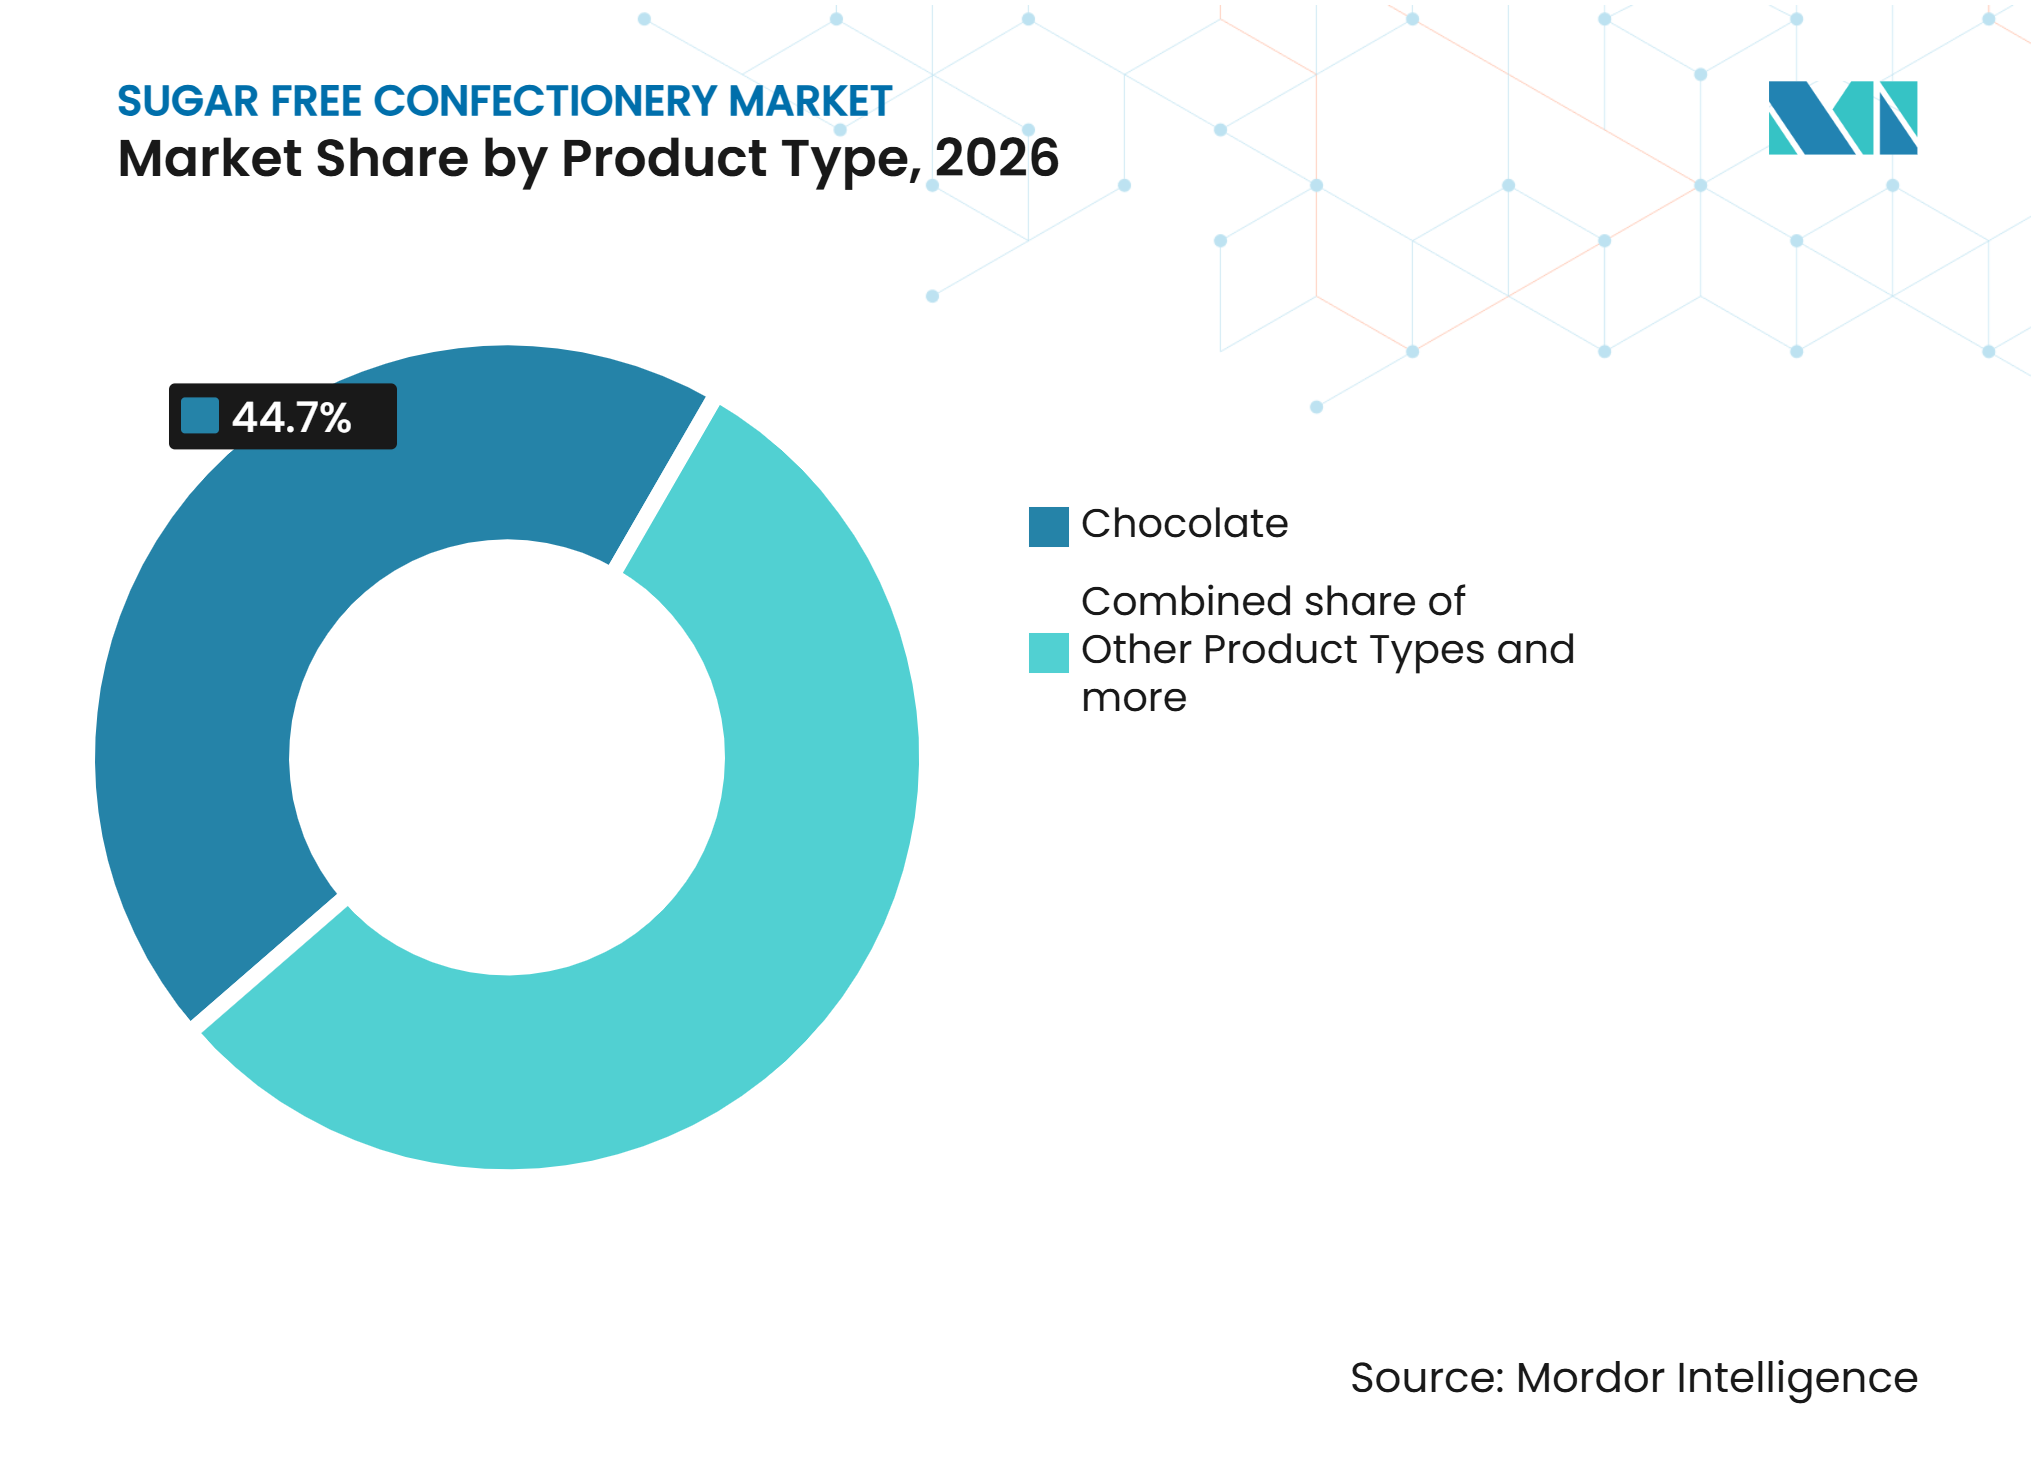
• Por tipo de producto, el chocolate representó el 44,71% de la participación del mercado de confitería sin azúcar en 2026, mientras que se prevé que otros tipos de productos se expandan a un CAGR del 6,61% hasta 2032.
• Por tipo de empaque, la monodosis representó el 61,12% de la participación del mercado de confitería sin azúcar en 2026, mientras que se proyecta que los multipacks se expandan a un CAGR del 6,24% hasta 2032.
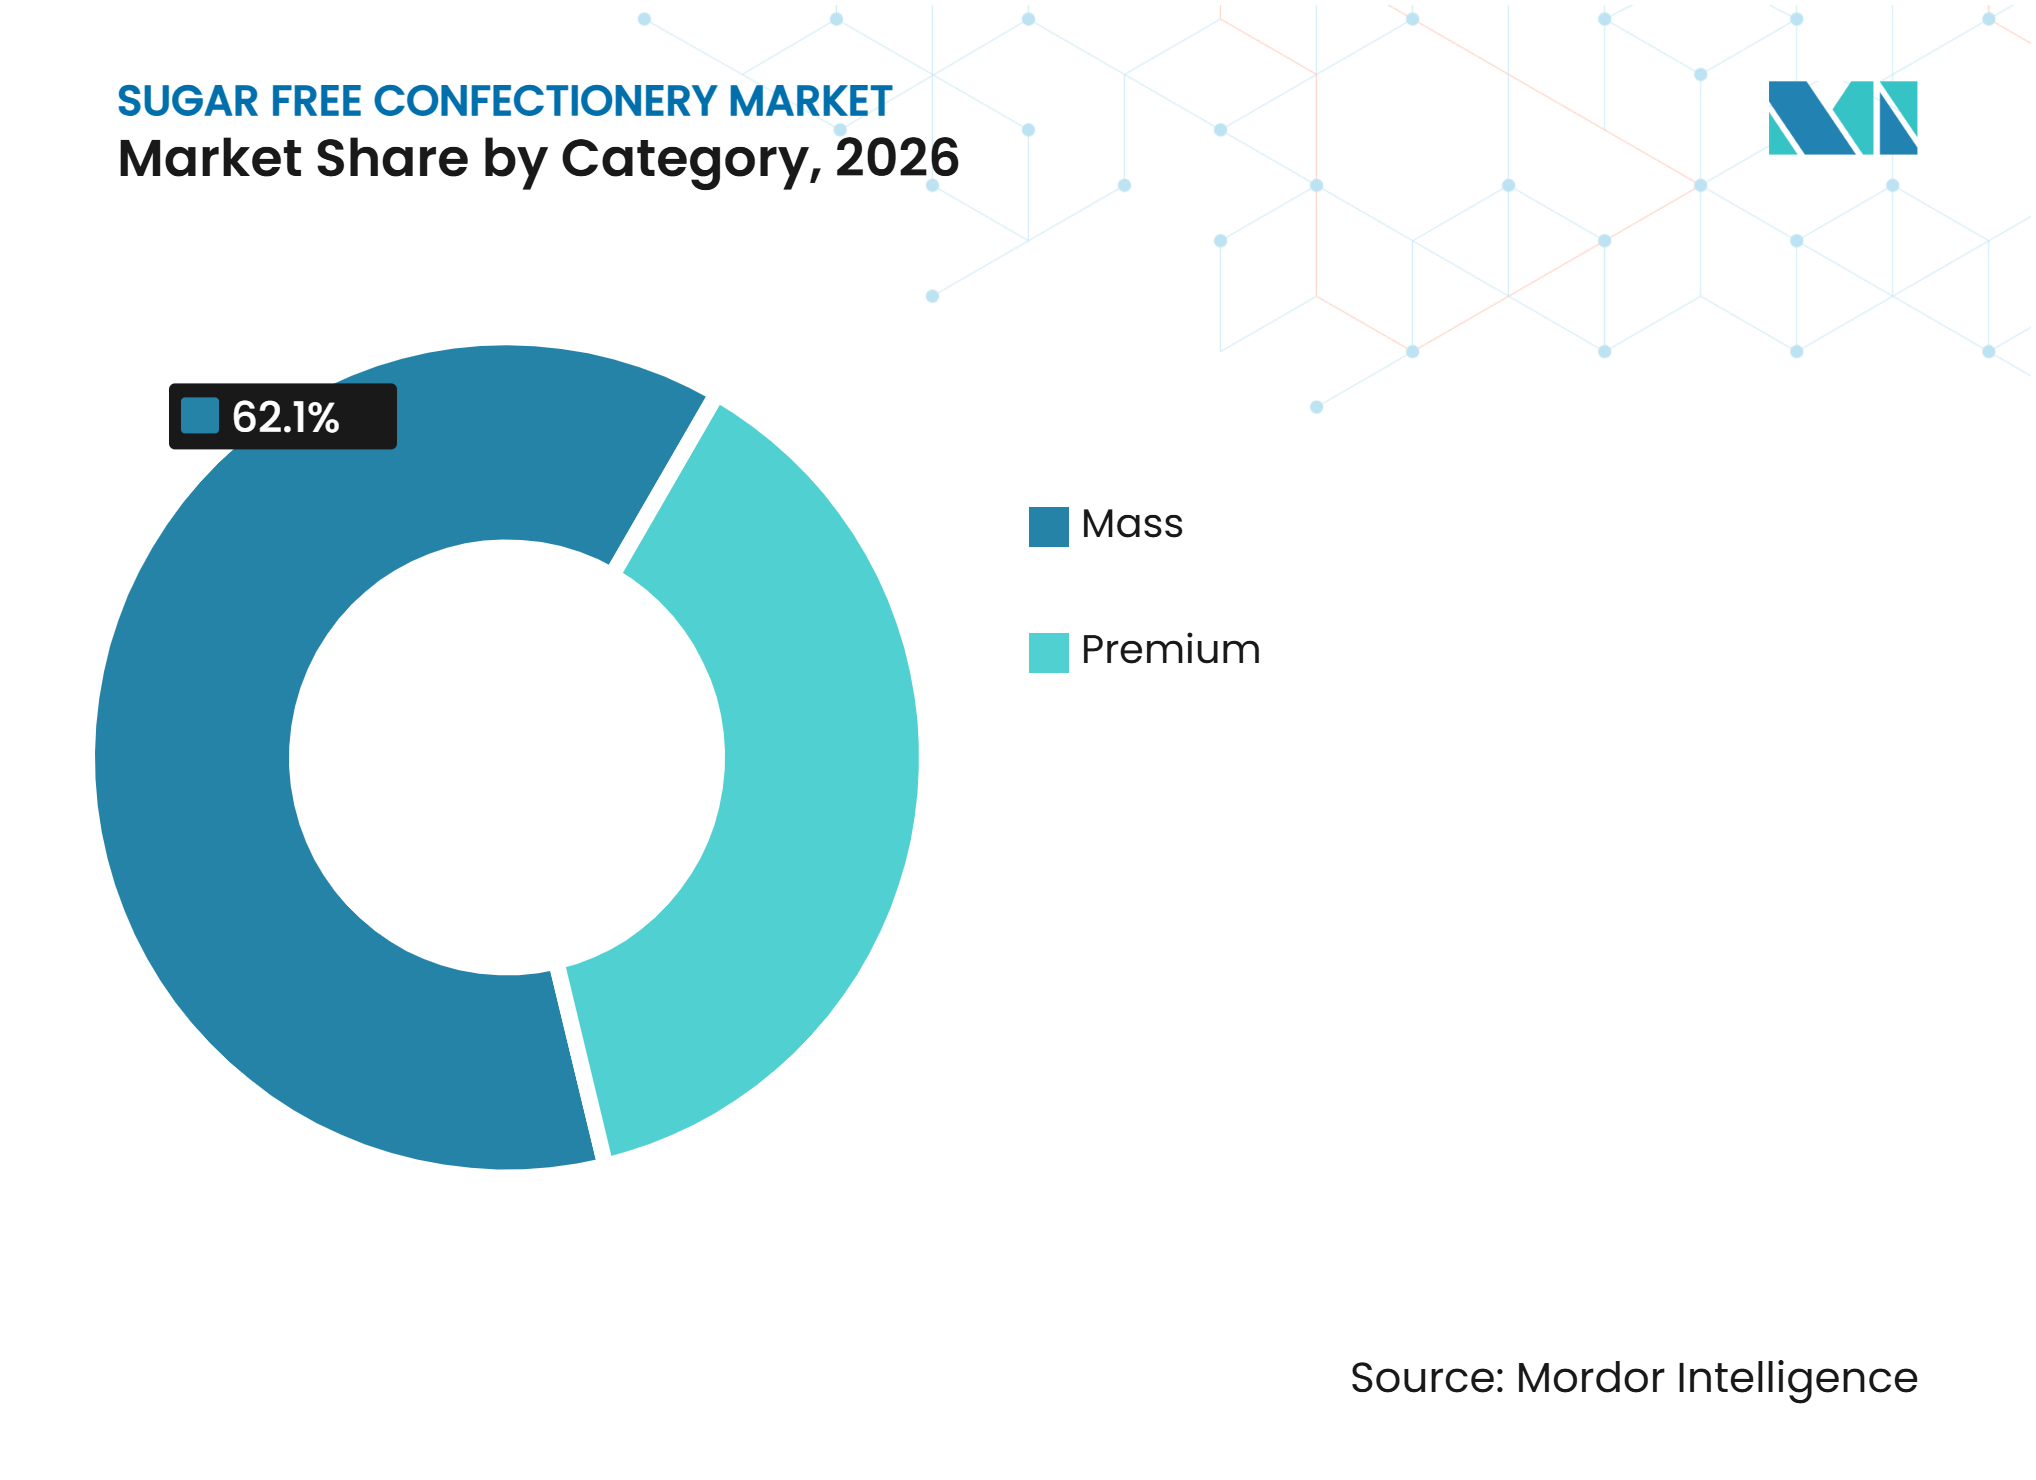
• Por categoría, el segmento masivo representó el 62,11% de la participación del mercado de confitería sin azúcar en 2026, mientras que se proyecta que el segmento premium se expanda a un CAGR del 7,01% hasta 2032.
• Por canal de distribución, el canal fuera del establecimiento representó el 80,12% de la participación del mercado de confitería sin azúcar en 2026, mientras que se proyecta que el canal en el establecimiento se expanda a un CAGR del 6,11% hasta 2032.
• Por geografía, América del Norte representó el 45,17% de la participación del mercado de confitería sin azúcar en 2026, mientras que se prevé que Asia-Pacífico se expanda a un CAGR del 7,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Confitería Sin Azúcar*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción del azúcar orientada a la salud e indulgencia controlada | +1.5% | Global, más pronunciado en América del Norte y Europa Occidental | Mediano plazo (2–4 años) |
| Creciente conciencia sobre la diabetes, la obesidad y la salud metabólica | +1.1% | Global, concentrado en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Avances en sistemas de edulcorantes naturales y polioles | +0.9% | Global | Mediano plazo (2–4 años) |
| Creciente demanda de chocolate sin azúcar e innovación en confitería | +0.8% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mezclas de edulcorantes que mejoran el sabor, la textura y la paridad sensorial | +0.7% | Global, particularmente América del Norte y Europa | Mediano plazo (2–4 años) |
| Creciente adopción de productos sin azúcar entre los consumidores más jóvenes | +0.5% | Global, particularmente América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción del Azúcar Orientada a la Salud e Indulgencia Controlada
Los consumidores buscan cada vez más reducir el consumo de azúcar sin renunciar al placer de los alimentos dulces, lo que crea oportunidades para los productos de confitería sin azúcar. Por ejemplo, en noviembre de 2026, según el Consejo Internacional de Información Alimentaria, el 76% de los estadounidenses intentaba limitar o evitar el azúcar, incluido el 17% que intentaba evitarlo por completo. Además, el 62% se centró específicamente en reducir los azúcares añadidos, lo que pone de relieve la importancia del contenido de azúcar en las elecciones alimentarias cotidianas, creando oportunidades para que los fabricantes desarrollen alternativas sin azúcar que conserven sabores atractivos y experiencias sensoriales [1]. Por ejemplo, en junio de 2026, ITC lanzó Ultra Mintz, una gama premium de mentas sin azúcar en variantes de Menta Fuerte y Fresa Sensacional, ampliando su cartera de confitería con productos orientados al sabor para un consumo conveniente y cotidiano.
Creciente Conciencia sobre la Diabetes, la Obesidad y la Salud Metabólica
La creciente conciencia sobre la diabetes, la obesidad y la salud metabólica está impulsando a los consumidores a buscar alternativas de confitería con azúcar reducida o sin azúcar. Por ejemplo, en abril de 2025, según la Federación Internacional de Diabetes (FID), aproximadamente 589 millones de adultos en todo el mundo vivían con diabetes en 2024, una cifra que se proyecta alcanzará los 853 millones para 2050 [2]. Esta creciente prevalencia está aumentando la conciencia sobre el manejo dietético y el consumo de azúcar, creando oportunidades para que los fabricantes amplíen su oferta de confitería sin azúcar. Por ejemplo, en enero de 2026, Codeage lanzó Miracle Candy, gomitas blandas sin azúcar en sabores de Caramelo Salado y Frutos del Bosque Mixtos, formuladas con alulosa y fibra prebiótica de raíz de achicoria, con cero gramos de azúcar y 15 calorías por porción.
Avances en Sistemas de Edulcorantes Naturales y Polioles
Los avances en los sistemas de edulcorantes naturales y polioles están ayudando a los fabricantes a mejorar el sabor, la textura y la calidad general de la confitería sin azúcar. El desarrollo de edulcorantes alternativos, ingredientes de polioles mejorados y formulaciones combinadas proporciona mayor flexibilidad para reemplazar el azúcar manteniendo el dulzor, el volumen, la sensación en boca y la estabilidad del producto. Estos ingredientes también ayudan a abordar los desafíos funcionales asociados con la reducción de azúcar, incluidos el equilibrio del dulzor, la retención de humedad, la textura y el retrogusto, que son importantes para ofrecer una experiencia de confitería satisfactoria. Los fabricantes están explorando cada vez más combinaciones de edulcorantes de alta intensidad y polioles para lograr formulaciones más equilibradas en diferentes categorías de productos.
Creciente Demanda de Chocolate Sin Azúcar e Innovación en Confitería
La creciente demanda de chocolate sin azúcar está impulsando a los fabricantes a introducir nuevos sabores, formatos y formulaciones que conserven una experiencia de consumo indulgente. Por ejemplo, en febrero de 2026, según el Gobierno de los Países Bajos, más del 70% de los consumidores europeos prefieren el chocolate con leche con más cacao y menos azúcar [3]. En respuesta, en febrero de 2026, Chocolates Torras amplió su gama ZERO sin azúcar con Chocolate Blanco con Pistacho y Fleur de Sel, y lanzó HeyGo!, una gama de snacks de chocolate sin azúcar añadido con Arroz Crujiente, Pistachos Tostados y Avellanas. La empresa también añadió una variante de chocolate negro con limón y lima a su gama 0% Azúcares Añadidos. Estos lanzamientos reflejan cómo los fabricantes están ampliando la oferta de chocolate sin azúcar mediante la innovación en sabores y formatos para satisfacer la demanda de los consumidores de alternativas con azúcar reducida.
Análisis del Impacto de las Restricciones del Mercado de Confitería Sin Azúcar*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desafíos sensoriales, de textura y de vida útil en la sustitución del azúcar | -0.6% | Global | Mediano plazo (2–4 años) |
| Altos costos de formulación de edulcorantes especializados y chocolate sin azúcar | -0.5% | Global, particularmente en los mercados sensibles al precio de Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la tolerancia a los polioles y etiquetas de advertencia obligatorias | -0.4% | Global, particularmente Europa y América del Norte | Corto a mediano plazo (1–3 años) |
| Base limitada de proveedores de edulcorantes especializados | -0.3% | Global, particularmente en mercados emergentes dependientes de ingredientes importados | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Desafíos Sensoriales, de Textura y de Vida Útil en la Sustitución del Azúcar
Reemplazar el azúcar en los productos de confitería presenta desafíos para mantener el sabor, la textura y la calidad sensorial general. El azúcar contribuye al dulzor, el volumen, la retención de humedad y la sensación en boca, lo que dificulta replicar estas características del producto con edulcorantes alternativos. Las diferencias en la intensidad del dulzor y el retrogusto pueden afectar la aceptación del consumidor. Por ejemplo, los edulcorantes de alta intensidad como la stevia o la sucralosa pueden proporcionar dulzor a concentraciones más bajas, pero a menudo carecen de las propiedades de volumen y textura que aporta el azúcar, lo que requiere la adición de agentes de carga como la maltodextrina o la polidextrosa para compensar. La reformulación también puede afectar la estabilidad del producto y su vida útil, lo que requiere que los fabricantes ajusten las combinaciones de ingredientes y los métodos de procesamiento. Los productos de confitería sin azúcar que dependen de polioles, por ejemplo, pueden ser más susceptibles a la absorción de humedad, lo que puede afectar la textura y la estabilidad en estantería con el tiempo.
Altos Costos de Formulación de Edulcorantes Especializados y Chocolate Sin Azúcar
Los edulcorantes especializados y las formulaciones de chocolate sin azúcar generalmente implican costos de producción más elevados que la confitería convencional, debido al precio de los edulcorantes alternativos, los ingredientes especializados y los requisitos de formulación. Los edulcorantes alternativos como la stevia, el extracto de fruta del monje y los alcoholes de azúcar suelen ser significativamente más caros que el azúcar en términos de costo por unidad, lo que aumenta los costos de insumos de los fabricantes. Reemplazar el azúcar manteniendo el dulzor, la textura y la estabilidad del producto puede requerir combinaciones de ingredientes más complejas y ajustes en el procesamiento, lo que incrementa los gastos de investigación, desarrollo y fabricación. Por ejemplo, el azúcar no solo aporta dulzor, sino también volumen, retención de humedad y sensación en boca, todo lo cual debe replicarse mediante medios alternativos en las formulaciones sin azúcar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Chocolate Ancla el Volumen Mientras Otros Formatos se ExpandenEl chocolate representó el 44,71% de la participación del mercado de confitería sin azúcar en 2026, convirtiéndolo en el segmento de producto más grande. El chocolate es un segmento clave en el mercado de confitería sin azúcar, ya que los consumidores esperan que las alternativas ofrezcan la misma indulgencia, sabor y textura que el chocolate convencional. Reformular el chocolate sin azúcar es particularmente desafiante porque el azúcar contribuye al dulzor, el equilibrio de sabor, el volumen, la textura y las características de procesamiento. Reemplazar el azúcar requiere edulcorantes cuidadosamente seleccionados e ingredientes de soporte para mantener la consistencia del producto, el comportamiento de fusión, la sensación en boca y la estabilidad en estantería. Los fabricantes también deben gestionar las diferencias en la intensidad del dulzor, las sensaciones de enfriamiento y el retrogusto para garantizar que el producto terminado cumpla con las expectativas del consumidor.
Se prevé que otros tipos de productos se expandan a un CAGR del 6,61% hasta 2032. La confitería sin chocolate representa un segmento en crecimiento dentro del mercado de confitería sin azúcar, respaldado por oportunidades para introducir edulcorantes alternativos, nuevos sabores y formatos de productos diferenciados. Productos como gomitas, caramelos duros, chicles y mentas permiten a los fabricantes ofrecer alternativas con azúcar reducida manteniendo experiencias de consumo familiares. La reformulación también ofrece la posibilidad de incorporar posicionamiento funcional y atributos de producto que atraigan a los consumidores que buscan opciones de confitería convenientes. Sin embargo, reemplazar el azúcar requiere una formulación cuidadosa para mantener el dulzor, la textura, la apariencia, la masticabilidad y la consistencia general del producto. Las diferencias en los perfiles de los edulcorantes pueden influir en el retrogusto y la calidad sensorial, haciendo que la aceptación del consumidor y las compras repetidas dependan de cuán estrechamente los productos sin azúcar se asemejen a las alternativas convencionales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Empaque:
La Monodosis Mantiene su Alcance Mientras los Multipacks Impulsan la Demanda del HogarLa monodosis representó el 61,12% de la participación del mercado de confitería sin azúcar en 2026. Los envases pequeños representan el segmento de empaque más grande en el mercado de confitería sin azúcar debido a su conveniencia, portabilidad y adecuación para el consumo frecuente en movimiento. Su formato compacto facilita la distribución en tiendas de conveniencia, cajas registradoras, máquinas expendedoras y otros entornos minoristas donde las compras por impulso son comunes. Los tamaños de envase más pequeños también favorecen un mejor control de las porciones, lo que permite a los consumidores gestionar su ingesta de confitería sin azúcar y productos a base de polioles. Este formato permite a los fabricantes ofrecer una amplia gama de productos manteniendo la accesibilidad y la conveniencia en diferentes categorías de confitería. También ayuda a los minoristas a optimizar el espacio en estantería y a acomodar un surtido de productos más amplio.
Se prevé que los multipacks se expandan a un CAGR del 6,24% hasta 2032. Los multipacks apoyan el crecimiento de la confitería sin azúcar al atender las compras planificadas del hogar y el consumo regular en casa. A diferencia de los envases más pequeños que suelen asociarse con las compras por impulso, los multipacks animan a los consumidores a adquirir productos en mayores cantidades para un consumo repetido y la reposición del hogar. Este formato también ofrece a los fabricantes oportunidades para fortalecer la visibilidad del producto y fomentar la lealtad a la marca mediante ofertas combinadas y combinaciones de productos diferenciadas. El crecimiento del comercio digital apoya aún más las ventas de multipacks a través de paquetes promocionales, opciones de suscripción y compras recurrentes. Los fabricantes también pueden utilizar combinaciones de sabores exclusivas y surtidos de productos para diferenciar los multipacks y mantener el valor percibido.
Por Categoría:
Los Productos Masivos Lideran Mientras los Productos Premium Crecen Más RápidoEl segmento masivo representó el 62,11% de la participación del mercado de confitería sin azúcar en 2026. Los supermercados e hipermercados desempeñan un papel importante en la distribución de confitería sin azúcar gracias a sus amplios surtidos de productos, redes minoristas establecidas y amplio alcance al consumidor. Los fabricantes establecidos pueden extender marcas de confitería reconocidas a variantes sin azúcar, haciéndolas ampliamente accesibles en supermercados y puntos de venta minoristas convencionales. La disponibilidad de marcas conocidas fomenta la prueba del consumidor y apoya la adopción de alternativas sin azúcar. Las exhibiciones organizadas en estantería ayudan a los compradores a comparar variedades de productos, ingredientes y precios, apoyando decisiones de compra informadas. Las ofertas de marca propia amplían aún más la gama de productos accesibles, mientras que las marcas establecidas refuerzan la preferencia del consumidor mediante un sabor consistente, un empaque atractivo y una disponibilidad confiable.
Se proyecta que el segmento premium se expanda a un CAGR del 7,01% hasta 2032. La confitería sin azúcar premium está ganando terreno a medida que los consumidores priorizan cada vez más la transparencia de ingredientes, la calidad del producto y las experiencias sensoriales distintivas. Este segmento permite a los fabricantes fortalecer el posicionamiento de marca mediante formulaciones de etiqueta limpia, edulcorantes alternativos e ingredientes de alta calidad. Las ofertas premium también pueden incorporar atributos funcionales y perfiles de sabor innovadores que se alineen con las preferencias del consumidor y los requisitos del producto. Estas características ayudan a las marcas a diferenciar sus productos y crear un mayor valor percibido. Las mejoras continuas en sabor, textura y calidad de formulación apoyan aún más la aceptación del consumidor y la lealtad a la marca.

Por Canal de Distribución:
El Canal Fuera del Establecimiento Proporciona Escala Mientras el Canal En el Establecimiento Desarrolla Nuevas OcasionesEl canal fuera del establecimiento representó el 80,12% de la participación del mercado de confitería sin azúcar en 2026. Los canales fuera del establecimiento siguen siendo la principal vía de acceso al consumidor en el mercado de confitería sin azúcar, respaldados por el amplio alcance de supermercados, hipermercados, tiendas de conveniencia, farmacias y minoristas especializados. Estos puntos de venta proporcionan acceso conveniente a una amplia gama de productos y permiten a los consumidores comparar marcas, sabores, ingredientes y opciones de empaque. Las farmacias y los minoristas especializados en salud también ofrecen oportunidades para llegar a consumidores que buscan activamente productos alineados con sus preferencias dietéticas. La expansión del comercio digital fortalece aún más la distribución fuera del establecimiento al permitir a los fabricantes ofrecer surtidos de productos más amplios, comunicar información sobre ingredientes y nutrición, y llegar a consumidores más allá de las ubicaciones atendidas por sus redes minoristas físicas.
Se prevé que el canal en el establecimiento se expanda a un CAGR del 6,11% hasta 2032. Los canales en el establecimiento ofrecen oportunidades de crecimiento para la confitería sin azúcar a medida que los operadores de servicios de alimentación amplían su oferta de productos en cafeterías, restaurantes, obsequios y ocasiones de consumo especializadas. Estos entornos permiten a los fabricantes presentar productos sin azúcar a los consumidores a través de formatos listos para consumir y selecciones de productos curadas. Las asociaciones con operadores de servicios de alimentación también crean oportunidades para desarrollar tamaños de envase profesionales y productos adecuados para los requisitos de exhibición, servicio y entrega. La disponibilidad de productos en cafeterías y otros establecimientos de servicios de alimentación puede fortalecer la visibilidad de la marca, fomentar el descubrimiento de productos y apoyar las compras minoristas posteriores.
Análisis Geográfico
América del Norte
América del Norte representó el 45,17% de la participación del mercado de confitería sin azúcar en 2026. América del Norte ocupa una posición sólida en el mercado de confitería sin azúcar, respaldada por una infraestructura minorista establecida, una amplia disponibilidad de productos y un acceso creciente a opciones alimentarias con menor contenido de azúcar. Estados Unidos ofrece a los fabricantes múltiples canales de distribución, incluidos supermercados, cadenas de farmacias, minoristas especializados y plataformas en línea. Las marcas de confitería establecidas pueden ampliar sus carteras de productos con alternativas sin azúcar, mientras que las marcas especializadas pueden llegar a los consumidores a través de canales minoristas orientados a la salud y plataformas de venta directa al consumidor. La familiaridad del consumidor con los productos bajos en carbohidratos y orientados a la dieta cetogénica también apoya la conciencia e interés en la confitería sin azúcar. La expansión del comercio electrónico mejora aún más la accesibilidad al mercado al permitir a las marcas ofrecer surtidos de productos más amplios, comunicar información sobre ingredientes e interactuar directamente con los consumidores.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 7,12% hasta 2032. Asia-Pacífico es una región de alto crecimiento en el mercado de confitería sin azúcar, respaldada por la creciente conciencia del consumidor sobre la ingesta de azúcar, la expansión de la infraestructura minorista y la evolución de las preferencias de productos. Mercados como China, India, Japón, Corea del Sur y los países del Sudeste Asiático ofrecen oportunidades para que los fabricantes amplíen su presencia de productos a través de diferentes canales minoristas y estrategias de posicionamiento de productos. La creciente conciencia sobre la diabetes y el manejo dietético está fortaleciendo el interés en alternativas con menor contenido de azúcar, mientras que la creciente demanda de confitería premium está impulsando la introducción de sabores y formulaciones innovadoras. La expansión del comercio minorista moderno, las redes de farmacias y el comercio electrónico también está mejorando la accesibilidad de los productos y ampliando el alcance al consumidor. La creciente atención regulatoria al etiquetado de alcoholes de azúcar también impulsa a los fabricantes a fortalecer la experiencia en formulación, la transparencia de ingredientes y la información en el empaque.
Europa, América del Sur, y Oriente Medio y África
El mercado de confitería sin azúcar de Europa está respaldado por la familiaridad del consumidor con los productos de azúcar reducida, las redes minoristas establecidas y un marco bien definido de etiquetado de alimentos. Los requisitos claros de información alimentaria animan a los fabricantes a mantener declaraciones de ingredientes transparentes y a comunicar las características del producto de manera efectiva. América del Sur presenta oportunidades a través de la creciente conciencia sobre la salud entre los consumidores urbanos y la creciente disponibilidad de productos de confitería alternativos. En Oriente Medio y África, las ofertas premium, veganas, con certificación halal y con menor contenido de azúcar brindan oportunidades para atender las diversas preferencias de los consumidores y fortalecer la diferenciación de productos. En todas estas regiones, los fabricantes pueden ampliar su presencia adaptando los formatos de productos, las estrategias de precios, los sabores y el empaque a los requisitos del mercado local.
Panorama Competitivo
Concentración del Mercado
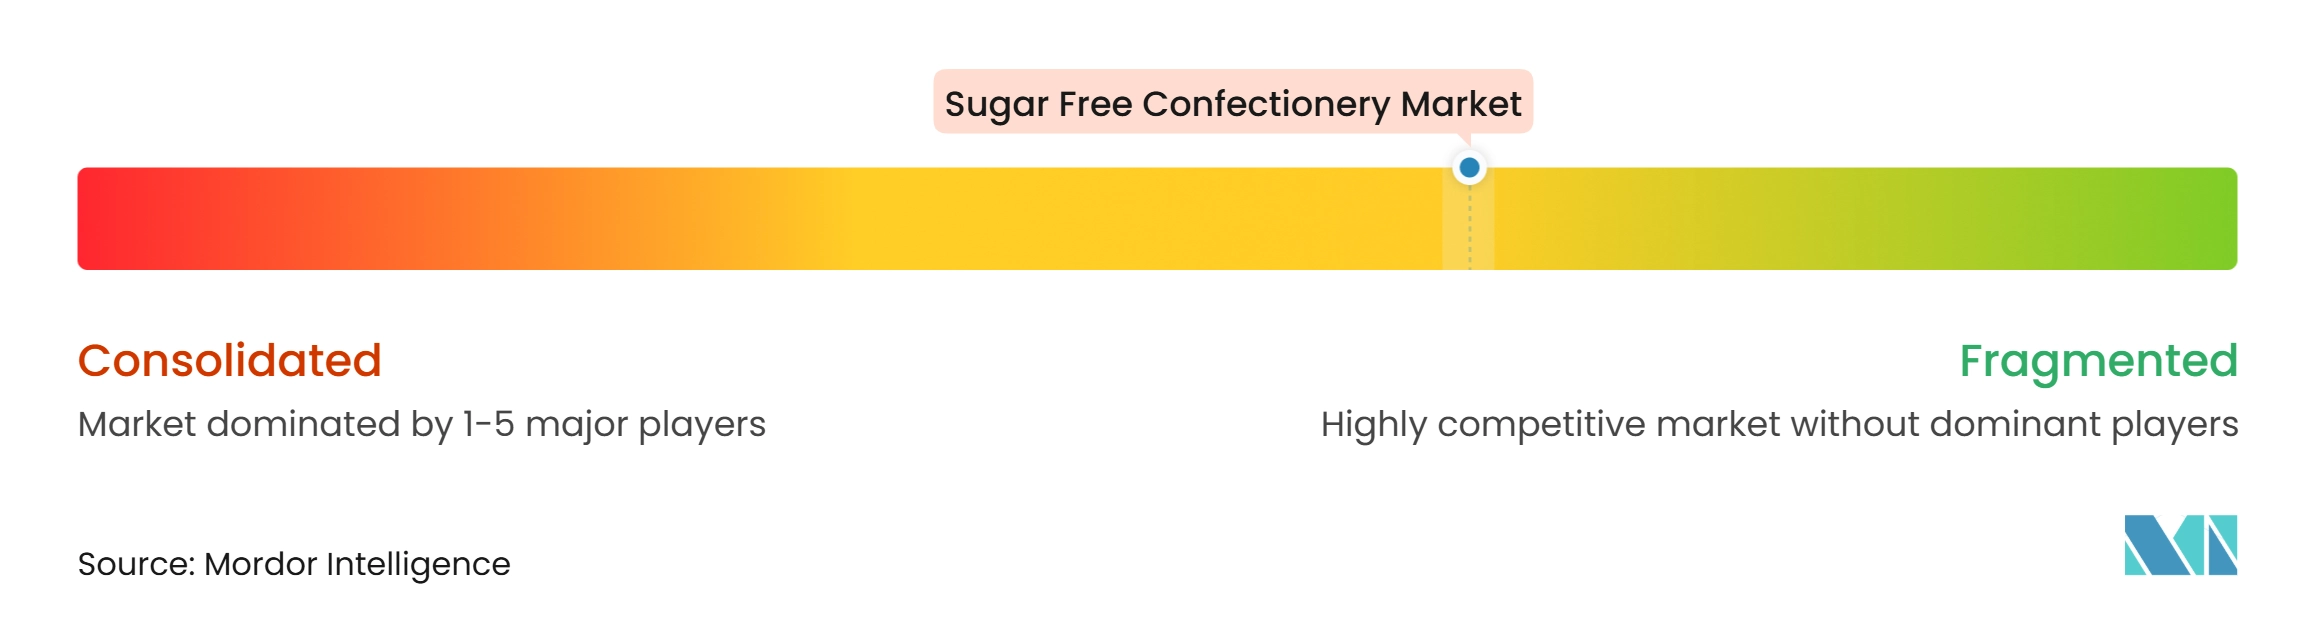
El mercado de confitería sin azúcar está moderadamente consolidado, con fabricantes multinacionales establecidos que mantienen una fuerte presencia a través de marcas reconocidas, amplias redes de distribución y extensas carteras de productos. Estas empresas están ampliando su oferta sin azúcar en formatos de confitería conocidos, al tiempo que refuerzan su enfoque en la innovación de productos y las cambiantes preferencias del consumidor. Las marcas especializadas también contribuyen a la competencia del mercado mediante formulaciones diferenciadas, transparencia de ingredientes y posicionamiento de productos premium. Las adquisiciones estratégicas y las expansiones de cartera fortalecen aún más la presencia de las empresas en el mercado y brindan oportunidades para acceder a nuevas categorías de productos, capacidades de fabricación y segmentos de consumidores.
El abastecimiento de ingredientes y la experiencia en formulación siguen siendo factores competitivos importantes, ya que los fabricantes buscan ofrecer un sabor, textura y estabilidad del producto atractivos mientras reducen el contenido de azúcar. Los avances en edulcorantes alternativos, incluidos los ingredientes a base de stevia, la fruta del monje y los sistemas de polioles, proporcionan a los fabricantes mayor flexibilidad en la formulación de productos. Los proveedores de ingredientes también apoyan a los productores de confitería mediante soluciones de edulcorantes especializadas que ayudan a equilibrar el dulzor, la calidad sensorial y los costos de formulación. La innovación de productos en marcas establecidas y especializadas fomenta aún más la competencia a través de nuevos sabores, formulaciones mejoradas y ofertas de productos diferenciadas.
Las asociaciones estratégicas, las adquisiciones y la expansión regional continúan influyendo en el panorama competitivo al fortalecer las capacidades de fabricación, el alcance de distribución y la experiencia en desarrollo de productos. Las empresas establecidas se benefician de su presencia existente en el mercado, mientras que las marcas más pequeñas crean oportunidades a través de carteras de productos especializadas y canales de venta directa al consumidor. La creciente atención a la transparencia de ingredientes, la información nutricional y los requisitos de etiquetado de alimentos también impulsa a los fabricantes a fortalecer la comunicación de productos y el cumplimiento normativo. En general, la competencia está determinada por el reconocimiento de marca, las capacidades de formulación, la innovación de productos, las redes de distribución y la capacidad de responder a las preferencias cambiantes del consumidor.
Líderes de la Industria de Confitería Sin Azúcar
-
The Hershey Company
-
Mars, Incorporated
-
Perfetti Van Melle Group B.V.
-
August Storck KG
-
Chocoladefabriken Lindt & Sprüngli AG (Russell Stover Chocolates, LLC)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Confitería Sin Azúcar Empresas cubiertas en este informe
- The Hershey Company
- Mars, Incorporated
- Perfetti Van Melle Group B.V.
- August Storck KG
- Chocoladefabriken Lindt & Sprüngli AG (Russell Stover Chocolates, LLC)
- Albanese Confectionery Group, Inc.
- The Hershey Company (Lily's Sweets, LLC)
- ChocZero Inc.
- Zolli Candy
- Dr. John's Healthy Sweets LLC
- Abdallah Candies Inc.
- Berkshire Hathaway Inc. (See's Candies, Inc.)
- Atkinson Candy Company
- Sugarlean Pty Ltd (Sugarless Confectionery)
- Asher's Chocolate Co.
- Diabetic Candy.com, LLC
- ROY chocolatier
- Artici Artisanal Foods Pvt Ltd (Artinci)
- Taffy Town, Inc.
- Xlear, Inc. (Spry)
Desarrollos recientes de la industria en Mercado de Confitería Sin Azúcar
- Junio de 2026: ITC lanzó Ultra Mintz, una gama premium de mentas sin azúcar en variantes de Menta Fuerte y Fresa Sensacional. Los productos están posicionados para una frescura conveniente en movimiento y están disponibles a través de plataformas de comercio rápido y tiendas minoristas seleccionadas.
- Febrero de 2026: Nestlé amplió su gama POLO Sin Azúcar con sabores de Menta Extra Fuerte y Menta con Frutos del Bosque. Ambas variantes son sin azúcar y aptas para veganos, añadiendo nuevas opciones de sabor a su cartera de mentas sin azúcar.
- Mayo de 2025: Perfetti Van Melle introdujo Trident Vibes Cotton Candy, un chicle sin azúcar con sabor a algodón de azúcar. El producto se puso a disposición de los minoristas estadounidenses tras un lanzamiento exclusivo en una importante cadena de comercio minorista masivo.
Alcance del Informe Global del Mercado de Confitería Sin Azúcar
El mercado de confitería sin azúcar comprende productos de confitería formulados sin azúcar, utilizando edulcorantes alternativos para mantener el dulzor, el sabor y la textura, al tiempo que ofrecen alternativas a los dulces convencionales. El mercado está segmentado por Tipo de Producto, Tipo de Empaque, Categoría, Canal de Distribución y Geografía. Por Tipo de Producto, el mercado se divide en Chocolate, Chicle, Mentas y Otros Tipos de Productos. Por Tipo de Empaque, el mercado se divide en Monodosis y Multipacks. Por Categoría, el mercado se divide en Masivo y Premium. Por Canal de Distribución, el mercado se divide en En el Establecimiento y Fuera del Establecimiento, con el canal Fuera del Establecimiento dividido a su vez en Supermercados e Hipermercados, Tiendas de Conveniencia, Farmacias/Droguerías y Otros Canales de Distribución. Por Geografía, el mercado se divide en América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África, con una segmentación adicional a nivel de país. Los pronósticos del mercado se proporcionan en términos de valor (USD) para cada segmento.
Resumen de la segmentación
| Chocolate |
| Chicle |
| Mentas |
| Otros Tipos de Productos |
| Monodosis |
| Multipacks |
| Masivo |
| Premium |
| En el Establecimiento | |
| Fuera del Establecimiento | Supermercados e Hipermercados |
| Tienda de Conveniencia | |
| Farmacias/Droguerías | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Chocolate | |
| Chicle | ||
| Mentas | ||
| Otros Tipos de Productos | ||
| Por Tipo de Empaque | Monodosis | |
| Multipacks | ||
| Por Categoría | Masivo | |
| Premium | ||
| Por Canal de Distribución | En el Establecimiento | |
| Fuera del Establecimiento | Supermercados e Hipermercados | |
| Tienda de Conveniencia | ||
| Farmacias/Droguerías | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de confitería sin azúcar?
Se estima que el mercado de confitería sin azúcar alcanzará los 2,51 mil millones de USD en 2026, aumentando a 2,64 mil millones de USD en 2027. Se proyecta que el mercado alcance los 4,12 mil millones de USD para 2032, registrando un CAGR del 5,23% durante 2027–2032.
¿Qué tipo de producto lidera las ventas de confitería sin azúcar?
El chocolate lideró con una participación del 44,71% en 2026, ya que combina la indulgencia familiar con una propuesta de menor contenido de azúcar.
¿Qué está impulsando la demanda de confitería sin azúcar?
La demanda está respaldada por los objetivos de reducción de azúcar, una mayor conciencia sobre la salud metabólica y las mejoras en los sistemas de edulcorantes.
¿Qué región está creciendo más rápido en confitería sin azúcar?
Se prevé que Asia-Pacífico se expanda a un CAGR del 7,12% hasta 2032, respaldado por la conciencia sobre la salud, el comercio minorista moderno y los grandes mercados de consumidores.