
Tamanho e Participação do Mercado de Sucralose
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.21 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.66 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.59 % |
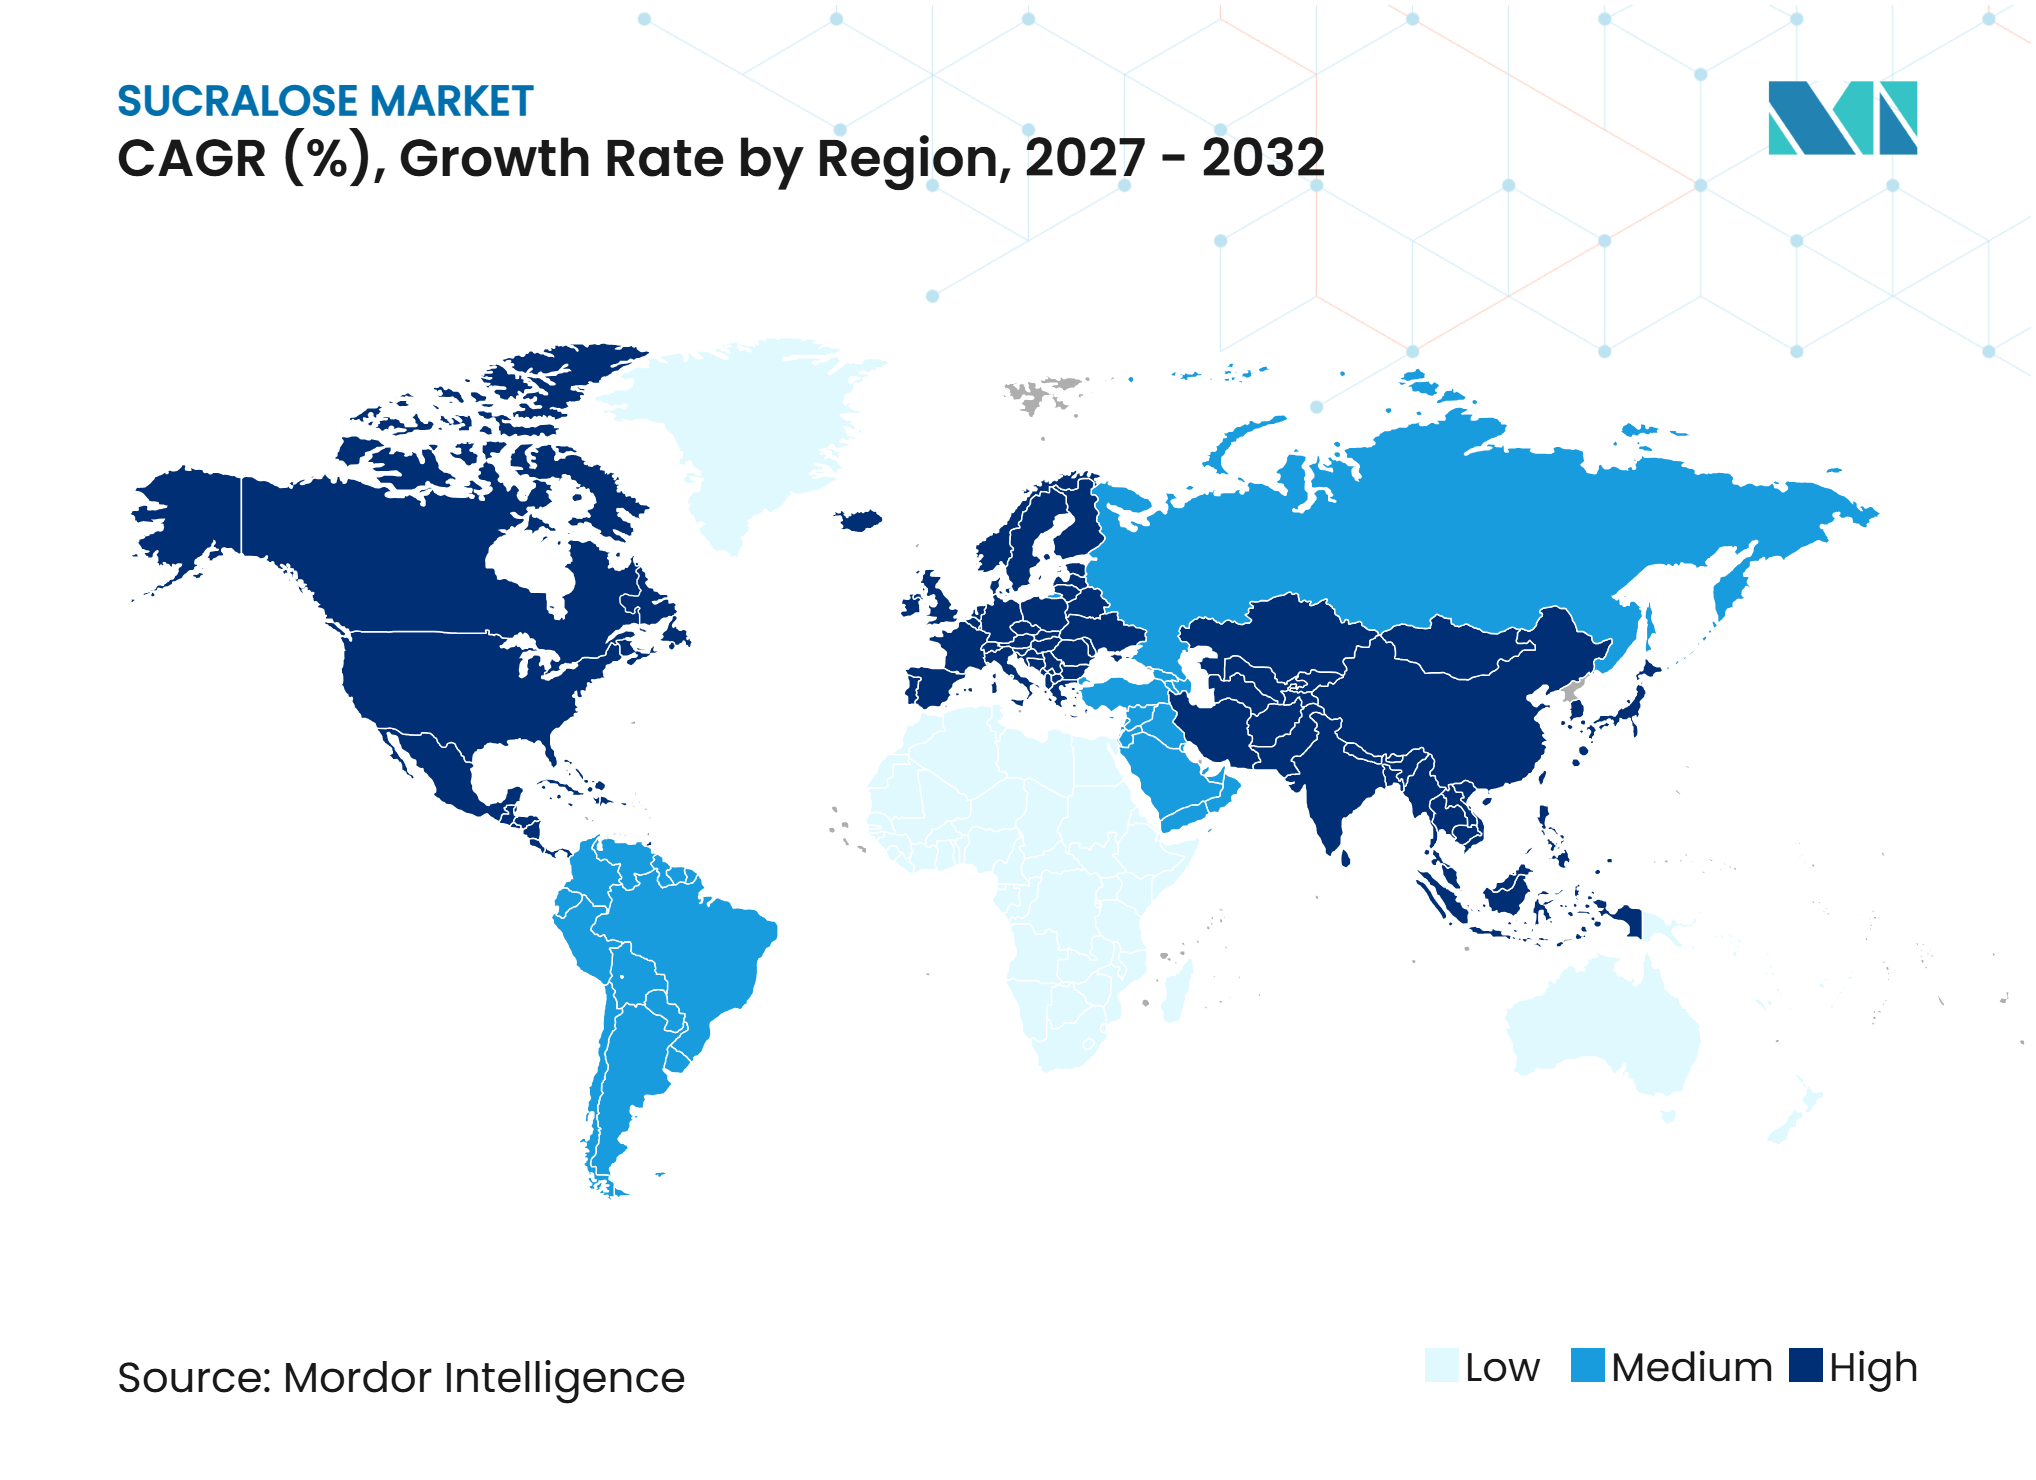
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sucralose por Mordor Intelligence
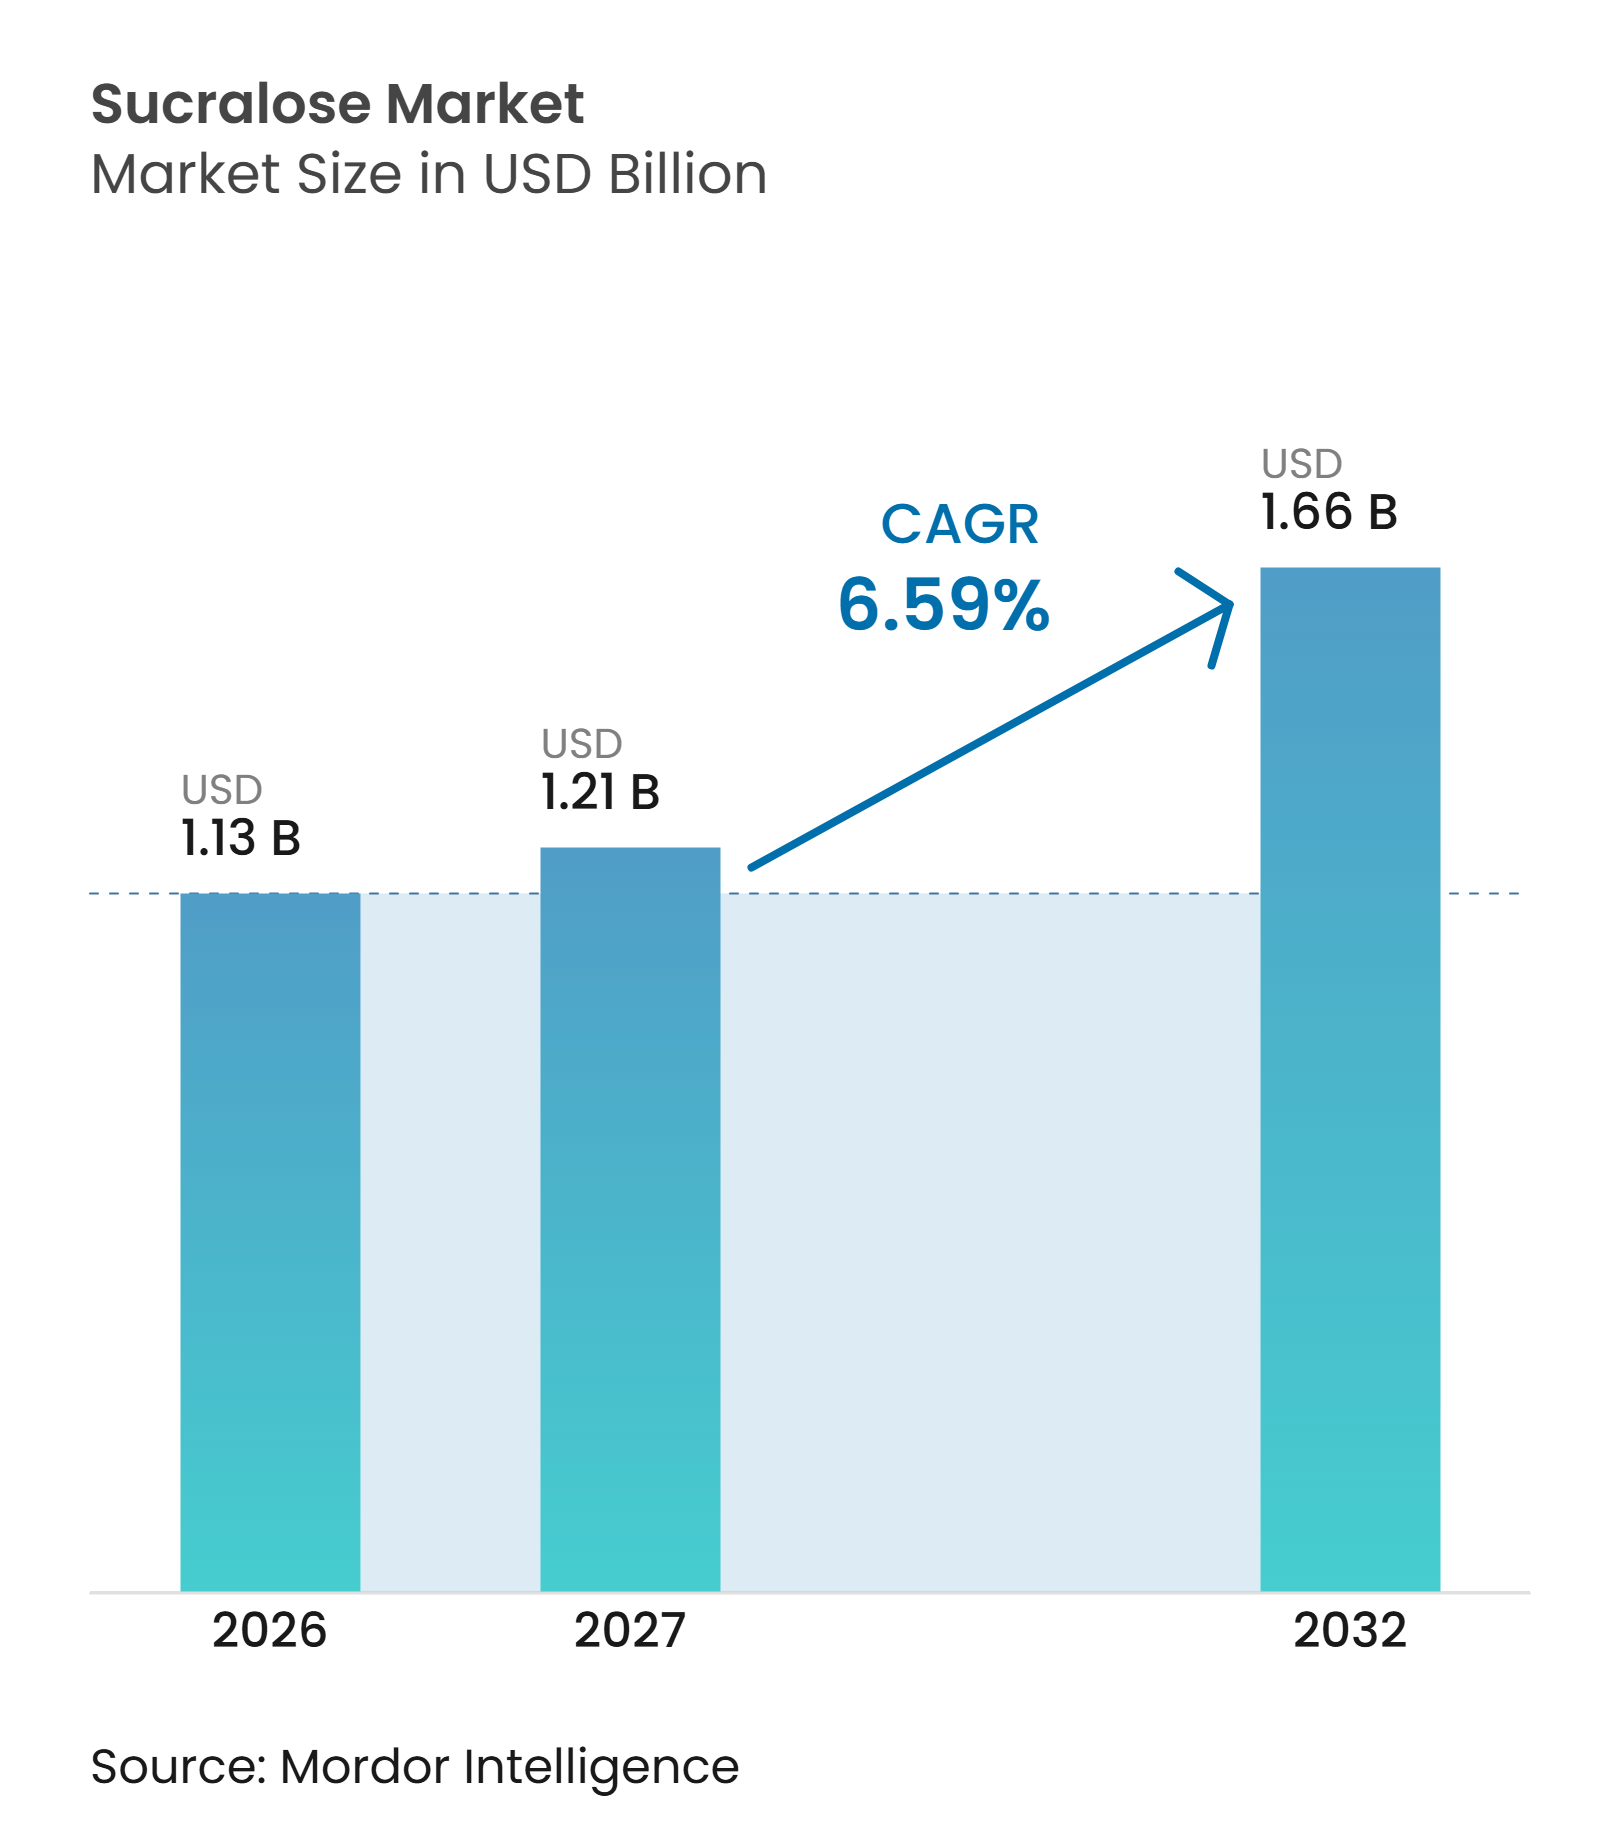
O tamanho do mercado de sucralose deve aumentar de 1,13 bilhões de USD em 2026 para 1,21 bilhões de USD em 2027 e atingir 1,66 bilhões de USD até 2032, crescendo a um CAGR de 6,59% no período de 2027 a 2032. O crescimento do mercado é sustentado pela crescente demanda por redução de açúcar em formulações de alimentos e bebidas, pela prevalência crescente de diabetes e obesidade e pela expansão das aplicações em produtos farmacêuticos. O pó permanece a forma líder, representando 62,37% do mercado em 2026, devido ao seu uso consolidado em aplicações de processamento e formulação de alimentos, enquanto a sucralose líquida deve crescer ao CAGR mais rápido de 8,22% até 2032. O grau alimentar domina por grau com uma participação de 71,58%, enquanto o grau farmacêutico deve registrar o crescimento mais rápido, de 7,35%. Alimentos e bebidas representam o maior segmento de aplicação, respondendo por 71,87% do mercado, sustentado pela demanda por bebidas sem açúcar e com açúcar reduzido, produtos de panificação, confeitaria e adoçantes de mesa. Os produtos farmacêuticos devem ser a aplicação de crescimento mais rápido, com um CAGR de 7,91%, impulsionado pelo uso da sucralose em formulações de medicamentos orais. Geograficamente, a Europa detém a maior participação de mercado, com 38,92% em 2026, enquanto a Ásia-Pacífico deve registrar o crescimento mais rápido, de 8,62%, até 2032. No entanto, o escrutínio regulatório de adoçantes artificiais, a concorrência de alternativas naturais, a volatilidade dos custos de matérias-primas e fabricação e as crescentes preferências por ingredientes de rótulo limpo podem influenciar a expansão do mercado. O posicionamento competitivo, portanto, depende da conformidade regulatória, da qualidade do produto, das capacidades de fabricação e da capacidade de atender a diversas aplicações em alimentos, produtos farmacêuticos e cuidados pessoais.
Principais Conclusões do Relatório
- Por forma, o pó representou a maior participação do mercado de sucralose, com 62,37% em 2026, enquanto a sucralose líquida deve registrar o crescimento mais rápido, com um CAGR de 8,22% no período de 2027 a 2032.
- Por grau, o grau alimentar dominou com uma participação de mercado de 71,58% em 2026, enquanto o grau farmacêutico deve crescer mais rapidamente, com um CAGR de 7,35% no período de 2027 a 2032.
- Por aplicação, alimentos e bebidas representaram a maior participação, com 71,87% em 2026, enquanto os produtos farmacêuticos devem registrar o crescimento mais rápido, com um CAGR de 7,91% no período de 2027 a 2032.
- Entre as geografias, a Europa liderou com uma participação de 38,92% do mercado de sucralose em 2026, enquanto a Ásia-Pacífico deve crescer mais rapidamente, com um CAGR de 8,62% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência crescente de diabetes e obesidade impulsionando a redução do açúcar | +1.1% | Global, particularmente América do Norte e Europa, onde a demanda por produtos alimentícios e bebidas com açúcar reduzido está consolidada, com oportunidades crescentes na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda crescente por bebidas e alimentos embalados sem açúcar e com açúcar reduzido | +0.9% | Global, particularmente América do Norte, Europa e Ásia-Pacífico, sustentada pela reformulação de produtos e pela expansão de iniciativas de redução de açúcar | Curto prazo (Menos de 2 anos) |
| Vantagens funcionais impulsionando a adoção da sucralose em formulações de alimentos e bebidas | +0.8% | Global, particularmente América do Norte e Europa, onde a sucralose é utilizada em bebidas, panificação, confeitaria e aplicações de adoçantes de mesa | Médio prazo (2 a 4 anos) |
| Expansão de produtos de nutrição funcional e especializada | +0.7% | Global, particularmente América do Norte, Europa e Ásia-Pacífico, onde os fabricantes estão expandindo portfólios de produtos sem açúcar e de nutrição especializada | Médio prazo (2 a 4 anos) |
| Crescimento das aplicações farmacêuticas da sucralose em formulações de medicamentos orais | +0.5% | Global, particularmente América do Norte, Europa e Ásia-Pacífico, sustentado pela demanda por formulações farmacêuticas orais palatáveis | Longo prazo (Mais de 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Diabetes e Obesidade Impulsionando a Redução do Açúcar
O foco crescente no gerenciamento da obesidade, diabetes e outras condições de saúde relacionadas à dieta está incentivando os fabricantes de alimentos e bebidas a explorar soluções de redução de açúcar. A Organização Mundial da Saúde (OMS) recomenda limitar a ingestão de açúcar livre a menos de 10% da ingestão total diária de energia para adultos e crianças, com uma redução adicional para abaixo de 5% sugerida para benefícios adicionais à saúde. O consumo mais elevado de açúcar livre está associado ao ganho de peso não saudável e ao aumento dos riscos de doenças não transmissíveis. A sucralose oferece aos fabricantes uma alternativa de adoçamento de alta intensidade, pois é mais doce do que o açúcar de mesa e pode proporcionar dulçor usando quantidades substancialmente menores. Seu uso em formulações com açúcar reduzido permite que os fabricantes desenvolvam produtos voltados para consumidores que buscam alternativas com menos açúcar, mantendo o dulçor. Esses fatores sustentam a demanda por sucralose em bebidas, alimentos embalados e outras aplicações alimentares.[1]
Vantagens Funcionais Impulsionando a Adoção da Sucralose em Formulações de Alimentos e Bebidas
A alta intensidade de dulçor da sucralose, sua baixa contribuição calórica e estabilidade ao calor sustentam sua adoção em diferentes formulações de alimentos e bebidas. De acordo com a Agência de Alimentos e Medicamentos dos Estados Unidos (FDA), a sucralose é aproximadamente 600 vezes mais doce do que o açúcar de mesa e permanece doce em altas temperaturas, tornando-a adequada para aplicações como produtos de panificação. O FDA também reconhece seu uso em diversas categorias de alimentos, incluindo bebidas, gomas de mascar, gelatinas e sobremesas lácteas congeladas.[2]Essas propriedades funcionais permitem que os fabricantes incorporem a sucralose em produtos que requerem dulçor sem depender inteiramente do açúcar convencional. Sua versatilidade em diferentes condições de processamento e categorias de produtos oferece oportunidades para fornecedores de ingredientes atenderem a uma gama mais ampla de fabricantes de alimentos. Consequentemente, as capacidades de formulação estabelecidas e a compatibilidade com múltiplas aplicações sustentam a adoção comercial da sucralose.
Expansão de Produtos de Nutrição Funcional e Especializada
A expansão de produtos de nutrição com calorias reduzidas, sem açúcar e especializados está criando oportunidades adicionais para os fornecedores de sucralose. Os fabricantes de alimentos estão cada vez mais utilizando adoçantes de alta intensidade em formulações destinadas a reduzir o açúcar adicionado e o teor calórico, mantendo o perfil de dulçor desejado. O FDA identifica a sucralose entre os adoçantes de alta intensidade utilizados como alternativas ao açúcar e observa que esses ingredientes podem contribuir com poucas ou nenhuma caloria para alimentos e bebidas. A agência também indica que os adoçantes de alta intensidade geralmente não elevam os níveis de glicose no sangue. Essas características tornam a sucralose relevante para os fabricantes que desenvolvem formulações alimentares especializadas, incluindo produtos com calorias reduzidas e produtos voltados para consumidores que monitoram sua ingestão de açúcar. O desenvolvimento contínuo de portfólios de nutrição especializada, portanto, oferece oportunidades para a adoção da sucralose em aplicações de processamento de alimentos.[3]
Demanda Crescente por Bebidas e Alimentos Embalados Sem Açúcar e com Açúcar Reduzido
A ênfase crescente na redução do teor de açúcar em alimentos embalados e bebidas está incentivando os fabricantes a reformular produtos existentes usando ingredientes adoçantes alternativos. A OMS recomenda a redução do consumo de açúcar livre e identifica a rotulagem de alimentos, a educação do consumidor e as medidas regulatórias voltadas para produtos com alto teor de açúcares livres como potenciais intervenções de saúde pública. A sucralose já é permitida pelo FDA para uso como adoçante de uso geral em diversas categorias de alimentos, incluindo bebidas, produtos de panificação e sobremesas lácteas congeladas.[4] Sua alta intensidade de dulçor permite que os fabricantes alcancem o dulçor desejado com quantidades menores em comparação com o açúcar convencional. Isso a torna um ingrediente relevante para o desenvolvimento de refrigerantes sem açúcar e com açúcar reduzido, bebidas prontas para consumo, confeitaria e produtos alimentares embalados. A reformulação contínua de produtos e a introdução de variantes de produtos com açúcar reduzido devem sustentar a demanda por sucralose na fabricação de alimentos e bebidas.
Crescimento das Aplicações Farmacêuticas da Sucralose em Formulações de Medicamentos Orais
O uso da sucralose em formulações farmacêuticas oferece uma via adicional para a expansão do mercado, particularmente em medicamentos orais, onde o sabor e a palatabilidade influenciam a aceitabilidade do produto. Certos ingredientes farmacêuticos ativos têm sabores amargos ou desagradáveis, criando desafios de formulação para os fabricantes que desenvolvem líquidos orais, comprimidos mastigáveis e formas farmacêuticas dispersíveis. Pesquisas disponíveis no banco de dados PubMed Central dos Institutos Nacionais de Saúde identificam a sucralose entre os adoçantes tradicionalmente incorporados em formulações medicinais para ajudar a mascarar o sabor amargo dos ingredientes farmacêuticos. Suas propriedades adoçantes a tornam um componente de formulação útil em produtos destinados a grupos pediátricos e outros grupos de pacientes que requerem formas farmacêuticas orais palatáveis. A atenção crescente à administração de medicamentos amigável ao paciente e o desenvolvimento de formulações orais aromatizadas, portanto, oferecem oportunidades para fornecedores de sucralose de grau farmacêutico. No entanto, sua adequação em produtos medicinais individuais permanece dependente dos requisitos de formulação e dos padrões de qualidade farmacêutica aplicáveis.[5]
Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escrutínio regulatório e preocupações relacionadas à saúde sobre adoçantes artificiais | −0.9% | Global, particularmente Europa e América do Norte, onde as avaliações regulatórias e o escrutínio dos consumidores sobre adoçantes artificiais influenciam a formulação e a adoção de produtos | Médio prazo (2 a 4 anos) |
| Concorrência de adoçantes naturais e alternativos | −0.7% | Global, particularmente América do Norte e Europa, com concorrência crescente na Ásia-Pacífico de estévia, fruto do monge e outros adoçantes alternativos | Médio prazo (2 a 4 anos) |
| Volatilidade nos custos de matérias-primas e fabricação | −0.5% | Global, particularmente polos de fabricação na Ásia-Pacífico e mercados dependentes de exportação na Europa e América do Norte | Curto prazo (Menos de 2 anos) |
| Preferência do consumidor por ingredientes de rótulo limpo | −0.4% | Global, particularmente América do Norte e Europa, onde a demanda por ingredientes reconhecíveis, de origem natural e minimamente processados influencia a reformulação de alimentos e bebidas | Longo prazo (Mais de 4 anos) |
| Fonte: Mordor Intelligence | |||
Escrutínio Regulatório e Preocupações Relacionadas à Saúde sobre Adoçantes Artificiais
O escrutínio regulatório em torno dos adoçantes artificiais e as avaliações em evolução de seus efeitos sobre a saúde a longo prazo podem criar incerteza para os fabricantes de sucralose e para as empresas de alimentos e bebidas. As autoridades regulatórias revisam periodicamente as evidências científicas relativas à segurança dos adoçantes, aos níveis de ingestão diária aceitável e às aplicações permitidas. A diretriz de 2023 da Organização Mundial da Saúde sobre adoçantes não açucarados recomenda não utilizar esses ingredientes para controle de peso ou para reduzir o risco de doenças não transmissíveis, refletindo preocupações sobre seus benefícios à saúde a longo prazo. Embora essa recomendação não constitua uma proibição do uso da sucralose, ela pode influenciar as percepções dos consumidores e as estratégias de formulação de produtos. Os fabricantes devem, portanto, monitorar os desenvolvimentos regulatórios, manter a conformidade com os requisitos de segurança alimentar e fundamentar as alegações relacionadas aos produtos. Esse escrutínio pode aumentar os requisitos de conformidade regulatória e criar desafios para as empresas que buscam expandir as aplicações da sucralose em produtos alimentares, de bebidas e farmacêuticos.
Concorrência de Adoçantes Naturais e Alternativos
A crescente disponibilidade de ingredientes adoçantes alternativos cria pressão competitiva para os fabricantes de sucralose em aplicações de alimentos e bebidas. Adoçantes de origem natural, como estévia e fruto do monge, juntamente com outros adoçantes de alta intensidade, oferecem aos fabricantes alternativas para o desenvolvimento de formulações com açúcar reduzido e sem açúcar. A Agência de Alimentos e Medicamentos dos Estados Unidos (FDA) reconhece vários adoçantes de alta intensidade, incluindo glicosídeos de esteviol, aspartame, sacarina e sucralose, para uso em aplicações alimentares permitidas. O interesse crescente em ingredientes de origem vegetal e no posicionamento de produtos com rótulo limpo pode encorajar os fabricantes a avaliar alternativas com base nas preferências dos consumidores, nos requisitos de formulação e nas considerações regulatórias. Essa concorrência pode limitar a adoção da sucralose em determinadas categorias de produtos, particularmente onde os adoçantes de origem natural se alinham mais estreitamente com o posicionamento da marca. Consequentemente, os fornecedores de sucralose precisam manter preços competitivos, qualidade consistente e vantagens de formulação para manter sua posição no mercado de adoçantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
O Pó Domina Enquanto a Sucralose Líquida Expande Mais RapidamenteEm 2026, o pó representou uma estimativa de 62,37% do mercado de sucralose, tornando-o a forma líder. Sua dominância reflete a demanda consolidada dos fabricantes de alimentos e bebidas, onde a sucralose em pó é utilizada em aplicações como produtos de panificação, confeitaria, adoçantes de mesa e misturas secas para bebidas. Sua facilidade de manuseio, armazenamento, transporte e incorporação em misturas de ingredientes secos sustenta seu amplo uso comercial. Enquanto isso, a sucralose líquida deve registrar o crescimento mais rápido, com um CAGR estimado de 8,22% até 2032. As formulações líquidas oferecem dosagem conveniente, incorporação mais fácil em produtos líquidos e flexibilidade para aplicações que requerem concentrações precisas de adoçante. Essas características sustentam seu uso em bebidas, preparações alimentares líquidas e formulações farmacêuticas.
A sucralose em pó permanece importante para os fabricantes que requerem ingredientes adoçantes estáveis e de fácil manuseio para processamento em larga escala. No entanto, as formulações líquidas oferecem oportunidades em aplicações onde a dissolução rápida, a distribuição uniforme e o controle preciso da dosagem são importantes. Os produtores de ambas as formas precisam manter a consistência do dulçor, a pureza do produto e a compatibilidade da formulação. A capacidade de atender a diferentes requisitos de processamento em aplicações de alimentos, bebidas e produtos farmacêuticos permanecerá importante para expandir o consumo de sucralose.



Por Grau:
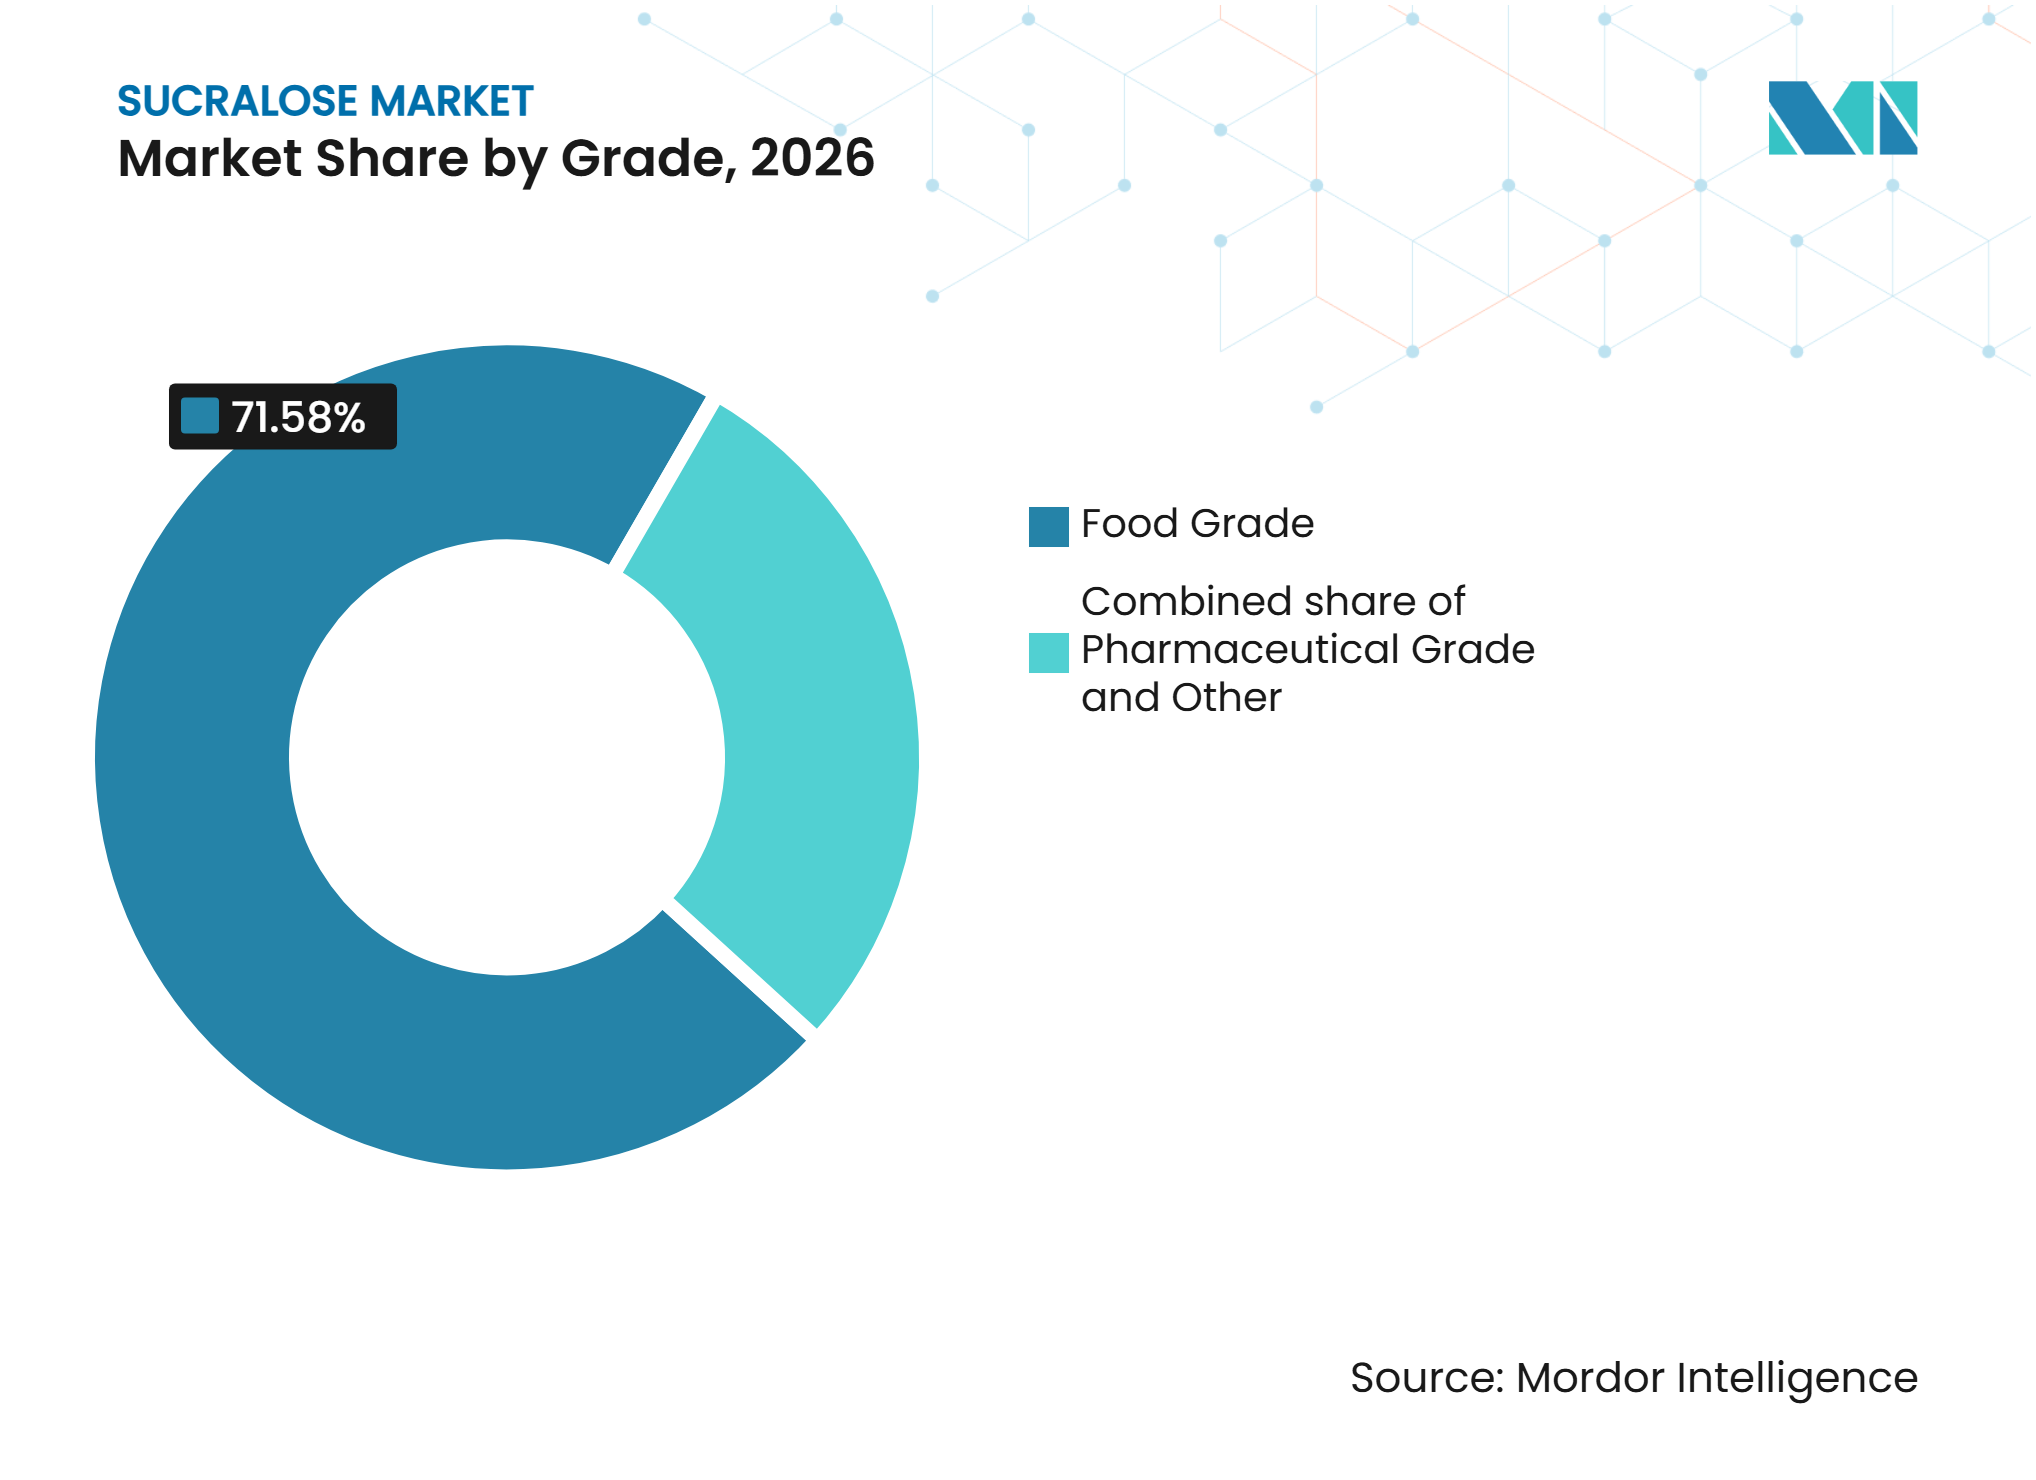
O Grau Alimentar Lidera Enquanto o Grau Farmacêutico Registra Crescimento Mais RápidoEm 2026, o grau alimentar representou uma estimativa de 71,58% do mercado de sucralose, tornando-o o grau líder. Sua dominância reflete o uso extensivo em aplicações de alimentos e bebidas, incluindo bebidas, produtos de panificação e confeitaria, laticínios e sobremesas congeladas e adoçantes de mesa. A sucralose de grau alimentar permite que os fabricantes desenvolvam produtos sem açúcar e com açúcar reduzido, mantendo o perfil de dulçor desejado. Enquanto isso, o grau farmacêutico deve registrar o crescimento mais rápido, com um CAGR estimado de 7,35% até 2032. Seu crescimento é sustentado pelo uso da sucralose como excipiente adoçante em formulações farmacêuticas orais, incluindo xaropes, suspensões, comprimidos mastigáveis e outros produtos medicinais onde o mascaramento do sabor é importante.
Outros graus atendem a requisitos especializados em aplicações com diferentes especificações de pureza, qualidade e formulação. No entanto, os produtos de grau alimentar permanecem a principal categoria comercial devido à sua ampla aplicabilidade em alimentos processados e bebidas. Os fabricantes que fornecem sucralose de grau farmacêutico precisam atender aos requisitos relevantes de qualidade e documentação para atender aos clientes farmacêuticos. Manter pureza consistente, conformidade regulatória e padrões de qualidade específicos para cada aplicação permanecerá importante nas diferentes categorias de grau.
Por Aplicação:
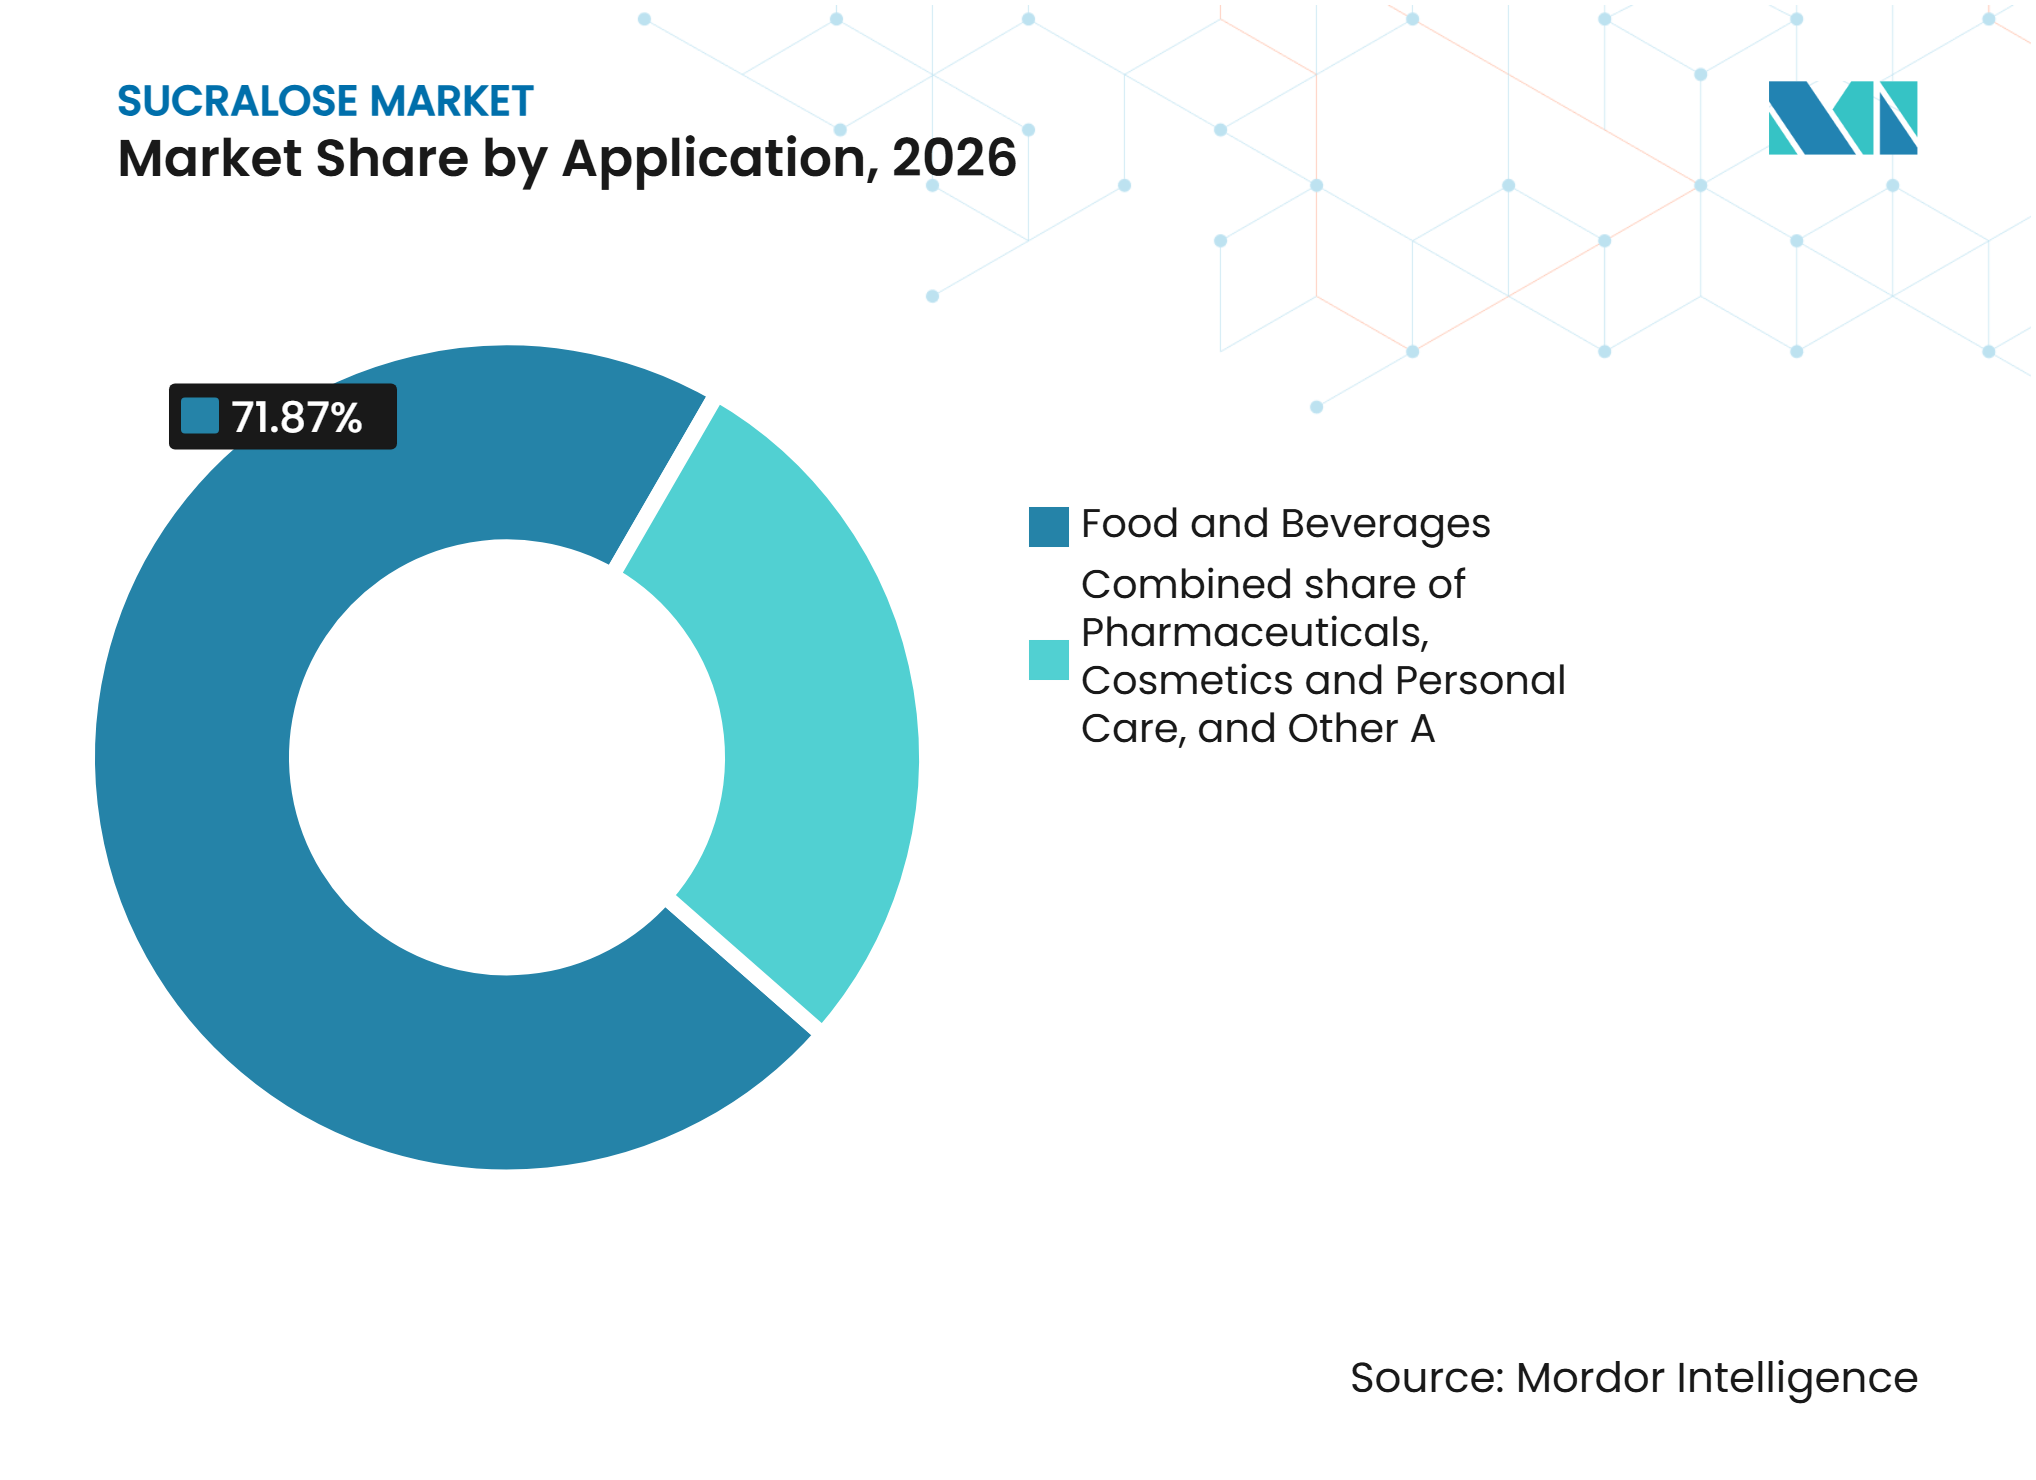
Alimentos e Bebidas Dominam Enquanto os Produtos Farmacêuticos Expandem Mais RapidamenteEm 2026, alimentos e bebidas representaram uma estimativa de 71,87% do mercado de sucralose, tornando-o o maior segmento de aplicação. Sua dominância reflete o uso generalizado da sucralose em bebidas, produtos de panificação e confeitaria, laticínios e sobremesas congeladas e adoçantes de mesa. Os fabricantes de alimentos incorporam a sucralose em formulações sem açúcar e com açúcar reduzido para alcançar o dulçor desejado enquanto reduzem o teor de açúcar convencional. Enquanto isso, os produtos farmacêuticos devem registrar o crescimento mais rápido, com um CAGR estimado de 7,91% até 2032. Esse crescimento é sustentado pelo uso da sucralose em formulações de medicamentos orais, onde as propriedades adoçantes ajudam a melhorar a palatabilidade de xaropes, suspensões e outras preparações medicinais.
Cosméticos e cuidados pessoais representam áreas de aplicação adicionais, onde a sucralose pode ser utilizada em formulações selecionadas dependendo dos requisitos do produto. Outras aplicações contribuem para a demanda especializada em categorias de produtos industriais e de consumo. No entanto, os fabricantes de alimentos e bebidas permanecem a base de demanda primária devido ao uso consolidado do ingrediente em múltiplas categorias de alimentos processados. Os fornecedores capazes de atender a diferentes requisitos de formulação, pureza e regulamentação estarão melhor posicionados para atender às aplicações em expansão nos setores de alimentos, bebidas e produtos farmacêuticos.

Análise Geográfica
Mercado de Sucralose na Europa
A Europa representou uma estimativa de 38,90% do Mercado Global de Sucralose em 2026, tornando-a o maior mercado regional. A demanda é sustentada pela consolidada indústria de fabricação de alimentos e bebidas da região, pela crescente adoção de formulações com açúcar reduzido e pelas aplicações de adoçantes de alta intensidade em alimentos processados, bebidas e produtos farmacêuticos. A sucralose é autorizada como aditivo alimentar E955 na União Europeia em categorias de alimentos especificadas, incluindo bebidas com açúcar reduzido, produtos lácteos aromatizados e determinadas aplicações de confeitaria. Em fevereiro de 2026, a Autoridade Europeia para a Segurança dos Alimentos (EFSA) concluiu sua reavaliação da sucralose e confirmou que ela permanece segura para os usos atualmente autorizados, mantendo a ingestão diária aceitável de 15 mg/kg de peso corporal por dia.
Mercado de Sucralose na Ásia-Pacífico
A Ásia-Pacífico deve ser um dos mercados regionais de crescimento mais rápido, com um CAGR estimado de 8,60% durante 2026 a 2032. A China desempenha um papel particularmente importante no mercado regional devido à sua consolidada base de fabricação de sucralose e às exportações para mercados internacionais de ingredientes alimentares. Empresas como Anhui Jinhe Industrial Co., Ltd., Niutang Chemical Ltd., JK Sucralose Inc., Nantong Changhai Food Additive Co., Ltd. e L&P Food Ingredient Co., Ltd. contribuem para as capacidades de fabricação e fornecimento da região. Índia, Japão, Coreia do Sul e países do Sudeste Asiático oferecem oportunidades adicionais de demanda por meio do processamento de alimentos, fabricação de bebidas, formulações farmacêuticas e iniciativas de redução de açúcar. A BioPlus Life Sciences Pvt. Ltd. também participa do mercado indiano por meio de seu portfólio de ingredientes farmacêuticos. A infraestrutura de produção consolidada da China e a demanda regional de fabricantes de alimentos, bebidas e produtos farmacêuticos sustentam o desenvolvimento da Ásia-Pacífico como um importante centro de produção e consumo.
América do Norte, América do Sul e Oriente Médio e África
A América do Norte representa um mercado consolidado para a sucralose, sustentado por suas indústrias de alimentos processados, bebidas, produtos farmacêuticos e adoçantes de mesa. A demanda é impulsionada pelo uso generalizado de adoçantes de alta intensidade em formulações de produtos com açúcar reduzido e sem açúcar, juntamente com o crescente interesse em opções de alimentos e bebidas com consciência calórica. A Agência de Alimentos e Medicamentos dos EUA (FDA) permite a sucralose como adoçante de uso geral em alimentos sob condições de uso especificadas, incluindo bebidas, produtos de panificação, gomas de mascar e sobremesas lácteas congeladas.
Cenário Competitivo
Concentração do Mercado
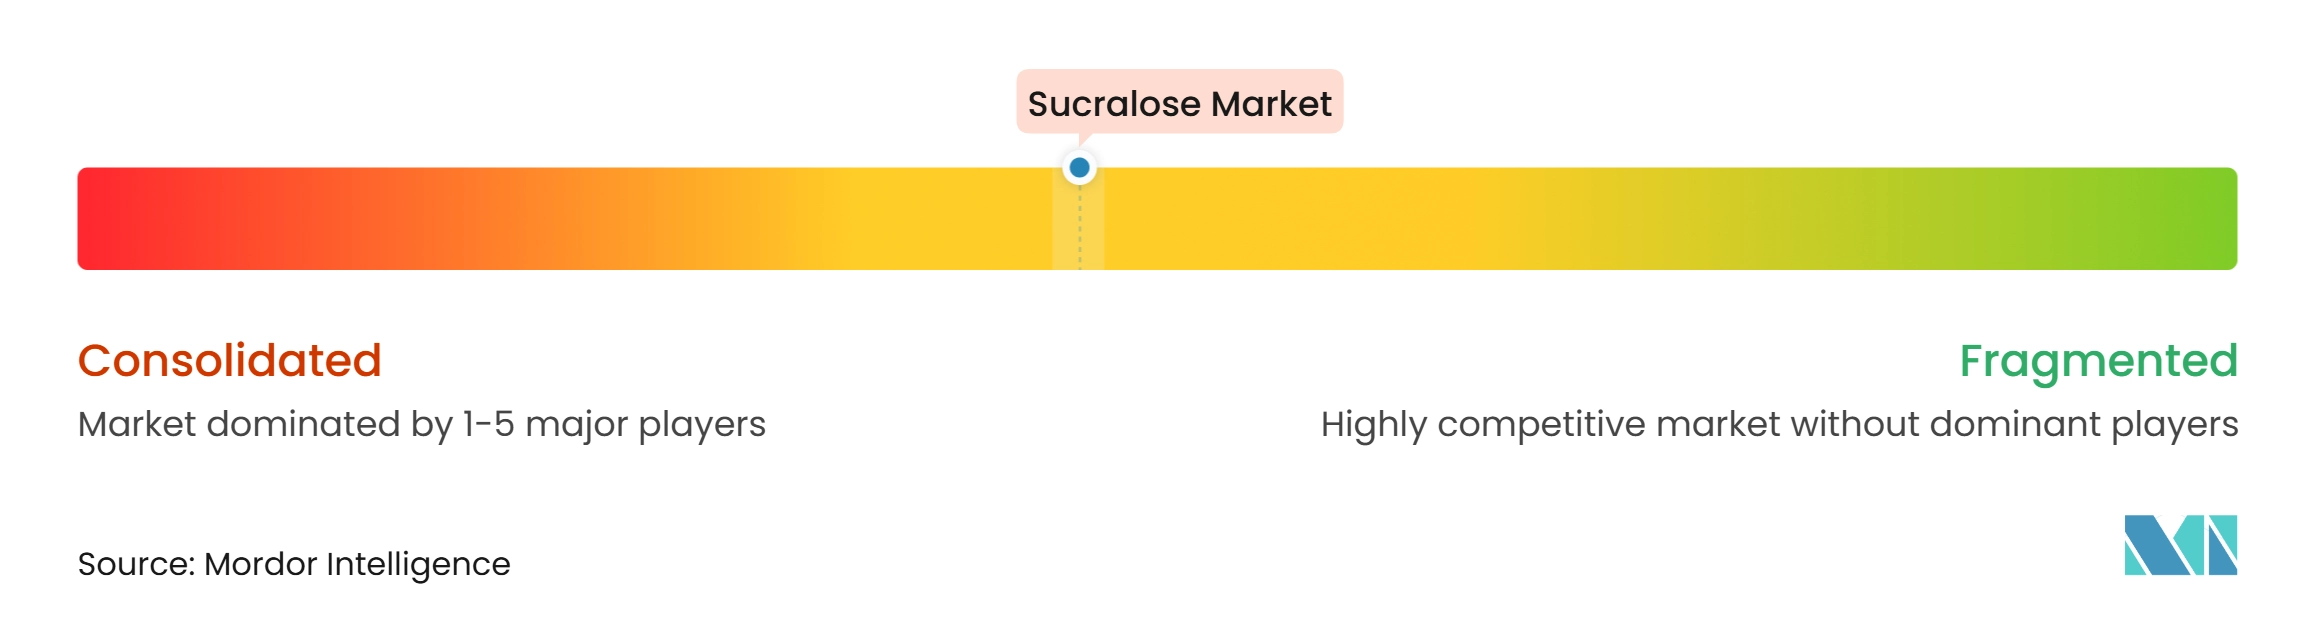
O Mercado de Sucralose inclui empresas multinacionais de ingredientes, fabricantes especializados de adoçantes de alta intensidade, fornecedores de ingredientes farmacêuticos e produtores regionais que competem por meio de capacidades de fabricação, qualidade do produto, conformidade regulatória, preços e redes de distribuição. O cenário competitivo inclui empresas como Tate & Lyle PLC, JK Sucralose Inc., Niutang Chemical Ltd., Anhui Jinhe Industrial Co., Ltd., Techno Sucralose Co., Ltd., BioPlus Life Sciences Pvt. Ltd. e L&P Food Ingredient Co., Ltd. Essas empresas têm diferentes níveis de exposição ao mercado por meio da fabricação de sucralose, fornecimento de ingredientes, produtos de grau farmacêutico e adoçantes de mesa com marca. Enquanto as empresas de ingredientes consolidadas aproveitam a expertise técnica e os relacionamentos com clientes internacionais, os fabricantes especializados competem por meio de capacidade de produção, especificações de produto e fornecimento com eficiência de custos.
As estratégias competitivas no Mercado de Sucralose concentram-se na expansão de portfólios de adoçantes, no fortalecimento das capacidades de fabricação, no desenvolvimento de formulações específicas para cada aplicação e no atendimento aos padrões internacionais de qualidade. Por exemplo, a Tate & Lyle comercializa o SPLENDA Sucralose como um adoçante de alta intensidade para formulações de alimentos e bebidas, destacando seu sabor semelhante ao açúcar, estabilidade e compatibilidade com diferentes condições de processamento. A Niutang Chemical Ltd. oferece sucralose em formas de pó, grânulo, pó fino, pó superfino e líquido para aplicações em bebidas, laticínios, panificação, confeitaria, suplementos nutricionais e produtos farmacêuticos. Da mesma forma, a Anhui Jinhe Industrial Co., Ltd. fornece sucralose em diferentes tamanhos de partícula e concentrações de solução aquosa, sustentando seu uso em alimentos processados, bebidas, produtos de saúde e aplicações farmacêuticas. A L&P Food Ingredient Co., Ltd. também está fortalecendo seu portfólio de sucralose de grau farmacêutico, com seu excipiente farmacêutico recebendo o status de revisão Classe A da Administração Nacional de Produtos Médicos da China em abril de 2026. Esses desenvolvimentos demonstram como os fabricantes se diferenciam por meio de especificações de produto, cobertura de aplicações e qualificações regulatórias.
A escala de fabricação, o abastecimento, a garantia de qualidade e a distribuição permanecem considerações competitivas importantes. Os fabricantes chineses, incluindo Niutang, Anhui Jinhe e outros produtores especializados, beneficiam-se de capacidades consolidadas de fabricação de adoçantes e acesso a mercados internacionais de ingredientes. Enquanto isso, a JK Sucralose Inc. atende a aplicações de alimentos, bebidas, produtos farmacêuticos e cuidados pessoais por meio de seus produtos de sucralose, enquanto a BioPlus Life Sciences oferece sucralose em seu portfólio de ingredientes farmacêuticos. A Heartland Food Products Group compete mais a jusante por meio de seus adoçantes de mesa com a marca Splenda, cremes para café e outros produtos de consumo com açúcar reduzido. As empresas devem manter a pureza consistente do produto, cumprir os padrões alimentares e farmacêuticos aplicáveis e gerenciar os custos de fabricação e a confiabilidade do fornecimento. A concorrência é, portanto, moldada pela eficiência de produção, conformidade regulatória, desenvolvimento de produtos específicos para cada aplicação e pela capacidade de estabelecer relacionamentos de longo prazo com fabricantes de alimentos, bebidas, produtos farmacêuticos e cuidados pessoais.
Líderes do Setor de Sucralose
-
Tate & Lyle PLC
-
Niutang Chemical Ltd.
-
Anhui Jinhe Industrial Co., Ltd.
-
BioPlus Life Sciences Pvt. Ltd.
-
L&P Food Ingredient Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sucralose Empresas cobertas neste relatório
- COMPANY PROFILES
- Tate & Lyle PLC
- JK Sucralose Inc.
- Niutang Chemical Ltd.
- Anhui Jinhe Industrial Co., Ltd.
- Techno Sucralose Co., Ltd.
- Nantong Changhai Food Additive Co., Ltd.
- Newtrend Group Co., Ltd.
- BioPlus Life Sciences Pvt. Ltd.
- Vitasweet Co., Ltd.
- Unitech Sweet (Zibo) Ltd.
- Hubei Yitai Pharmaceutical Co., Ltd.
- Jiangxi Bentian Food Technology Co., Ltd.
- L&P Food Ingredient Co., Ltd.
- Changzhou Hanbang Food Co., Ltd.
- Xiamen Boao Technology Co., Ltd.
- Shandong Kangbao Biochemical Technology Co., Ltd.
- Shandong Runde Biotechnology Co., Ltd.
- Jiangsu Jubang Pharmaceutical Co., Ltd.
- HYET Sweet S.A.S.
- Heartland Food Products Group
Desenvolvimentos industriais recentes em Mercado de Sucralose
- Maio de 2025: A Tate & Lyle PLC reportou demanda robusta por seu negócio de sucralose em seus resultados do exercício fiscal de 2025, com a receita de sucralose aumentando 16% e o EBITDA ajustado crescendo 18%. O desempenho destacou a demanda contínua pelo ingrediente dentro do portfólio de adoçantes especiais da empresa.
- Setembro de 2024: A Tate & Lyle PLC assinou um acordo de eletricidade renovável com a Alabama Power para obter eletricidade renovável para sua instalação de fabricação de sucralose em McIntosh, Alabama, por meio do programa de Certificados de Energia Renovável da concessionária. Espera-se que o acordo reduza a pegada de carbono de seu ingrediente de sucralose em mais de 20%, apoiando as metas de sustentabilidade operacional da empresa.
- Setembro de 2024: A Newtrend Group Holding Co., Ltd. iniciou as vendas comerciais de sucralose produzida em sua instalação na Tailândia, que tem uma capacidade de produção anual projetada de aproximadamente 500 toneladas métricas. A instalação de produção no exterior apoia a estratégia da empresa de expandir as vendas internacionais e diversificar sua base de fabricação além da China.
- Novembro de 2023: A Tate & Lyle Sugars introduziu a sucralose em seu portfólio de adoçantes para varejo, expandindo sua gama de opções de adoçamento com baixas calorias. O lançamento ofereceu aos consumidores uma alternativa sem aspartame para aplicações como bebidas quentes e marcou uma mudança na oferta de adoçantes para varejo da empresa após seu rebranding do Zucro.
Escopo do Relatório Global do Mercado de Sucralose
Para este estudo, o Mercado de Sucralose é definido como o valor de vendas da sucralose produzida comercialmente, um adoçante artificial de alta intensidade utilizado como substituto do açúcar em alimentos e bebidas, produtos farmacêuticos, cosméticos e cuidados pessoais e outras aplicações industriais. O mercado abrange a sucralose fornecida em formas de pó e líquido, segmentada por grau em grau alimentar, grau farmacêutico e outros graus específicos para cada aplicação. Por aplicação, o mercado inclui alimentos e bebidas, produtos farmacêuticos, cosméticos e cuidados pessoais e outras aplicações. Alimentos e bebidas são ainda segmentados em bebidas, panificação e confeitaria, laticínios e sobremesas congeladas, adoçantes de mesa e outras aplicações de alimentos e bebidas. O mercado é analisado na América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país conforme especificado no relatório. O dimensionamento e as previsões do mercado são apresentados em termos de valor (USD) nos segmentos e geografias definidos.
Visão geral da segmentação
| Pó |
| Líquido |
| Grau Alimentar |
| Grau Farmacêutico |
| Outros |
| Alimentos e Bebidas | Bebidas |
| Panificação e Confeitaria | |
| Laticínios e Sobremesas Congeladas | |
| Adoçantes de Mesa | |
| Outros | |
| Produtos Farmacêuticos | |
| Cosméticos e Cuidados Pessoais | |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Forma | Pó | |
| Líquido | ||
| Por Grau | Grau Alimentar | |
| Grau Farmacêutico | ||
| Outros | ||
| Por Aplicação | Alimentos e Bebidas | Bebidas |
| Panificação e Confeitaria | ||
| Laticínios e Sobremesas Congeladas | ||
| Adoçantes de Mesa | ||
| Outros | ||
| Produtos Farmacêuticos | ||
| Cosméticos e Cuidados Pessoais | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de sucralose?
O mercado de sucralose é estimado em 1,13 bilhões de USD em 2026 e deve atingir 1,66 bilhões de USD até 2032.
Qual é o CAGR do mercado de sucralose?
Espera-se que o mercado de sucralose registre um CAGR de 6,59% durante o período de previsão de 2027 a 2032.
Qual segmento detém a maior participação do mercado de sucralose?
O segmento de grau alimentar detém a maior participação do mercado de sucralose, respondendo por 71,58% em 2026, seguido por alimentos e bebidas na categoria de aplicação, com 71,87%.
Qual região deve registrar o crescimento mais rápido no mercado de sucralose?
A Ásia-Pacífico deve ser a região de crescimento mais rápido no mercado de sucralose, registrando um CAGR de 8,62% durante 2027 a 2032.