
スクラロース市場規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
| 市場規模 (2027) | 1.21 十億米ドル |
| 市場規模 (2032) | 1.66 十億米ドル |
| 成長率 (2027 - 2032) | 6.59 % |
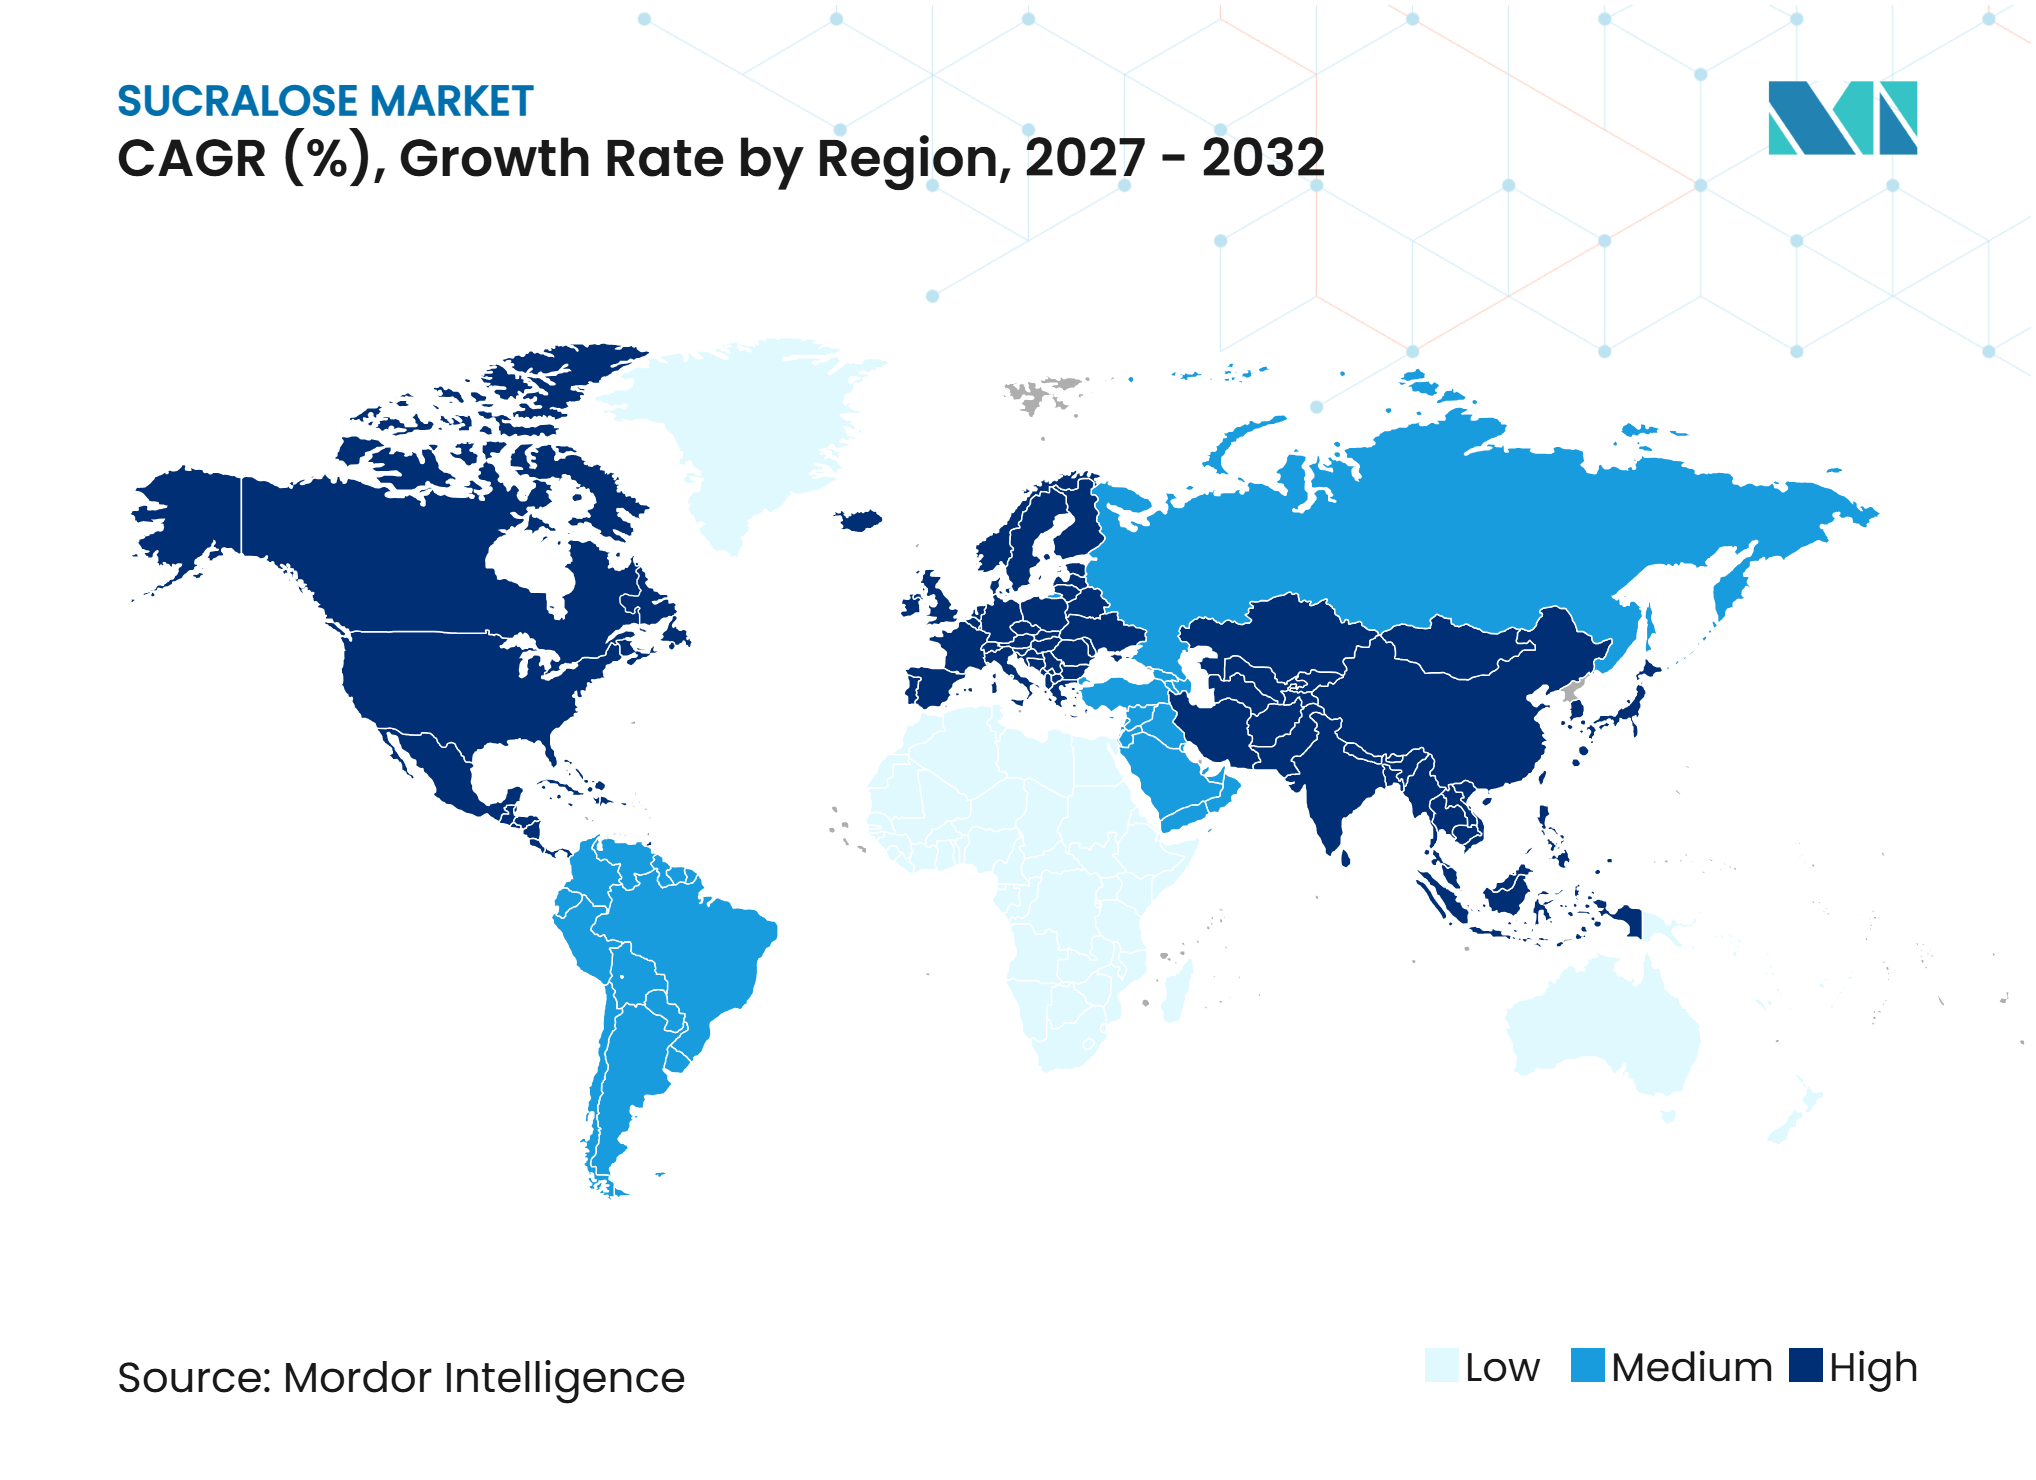
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスクラロース市場分析
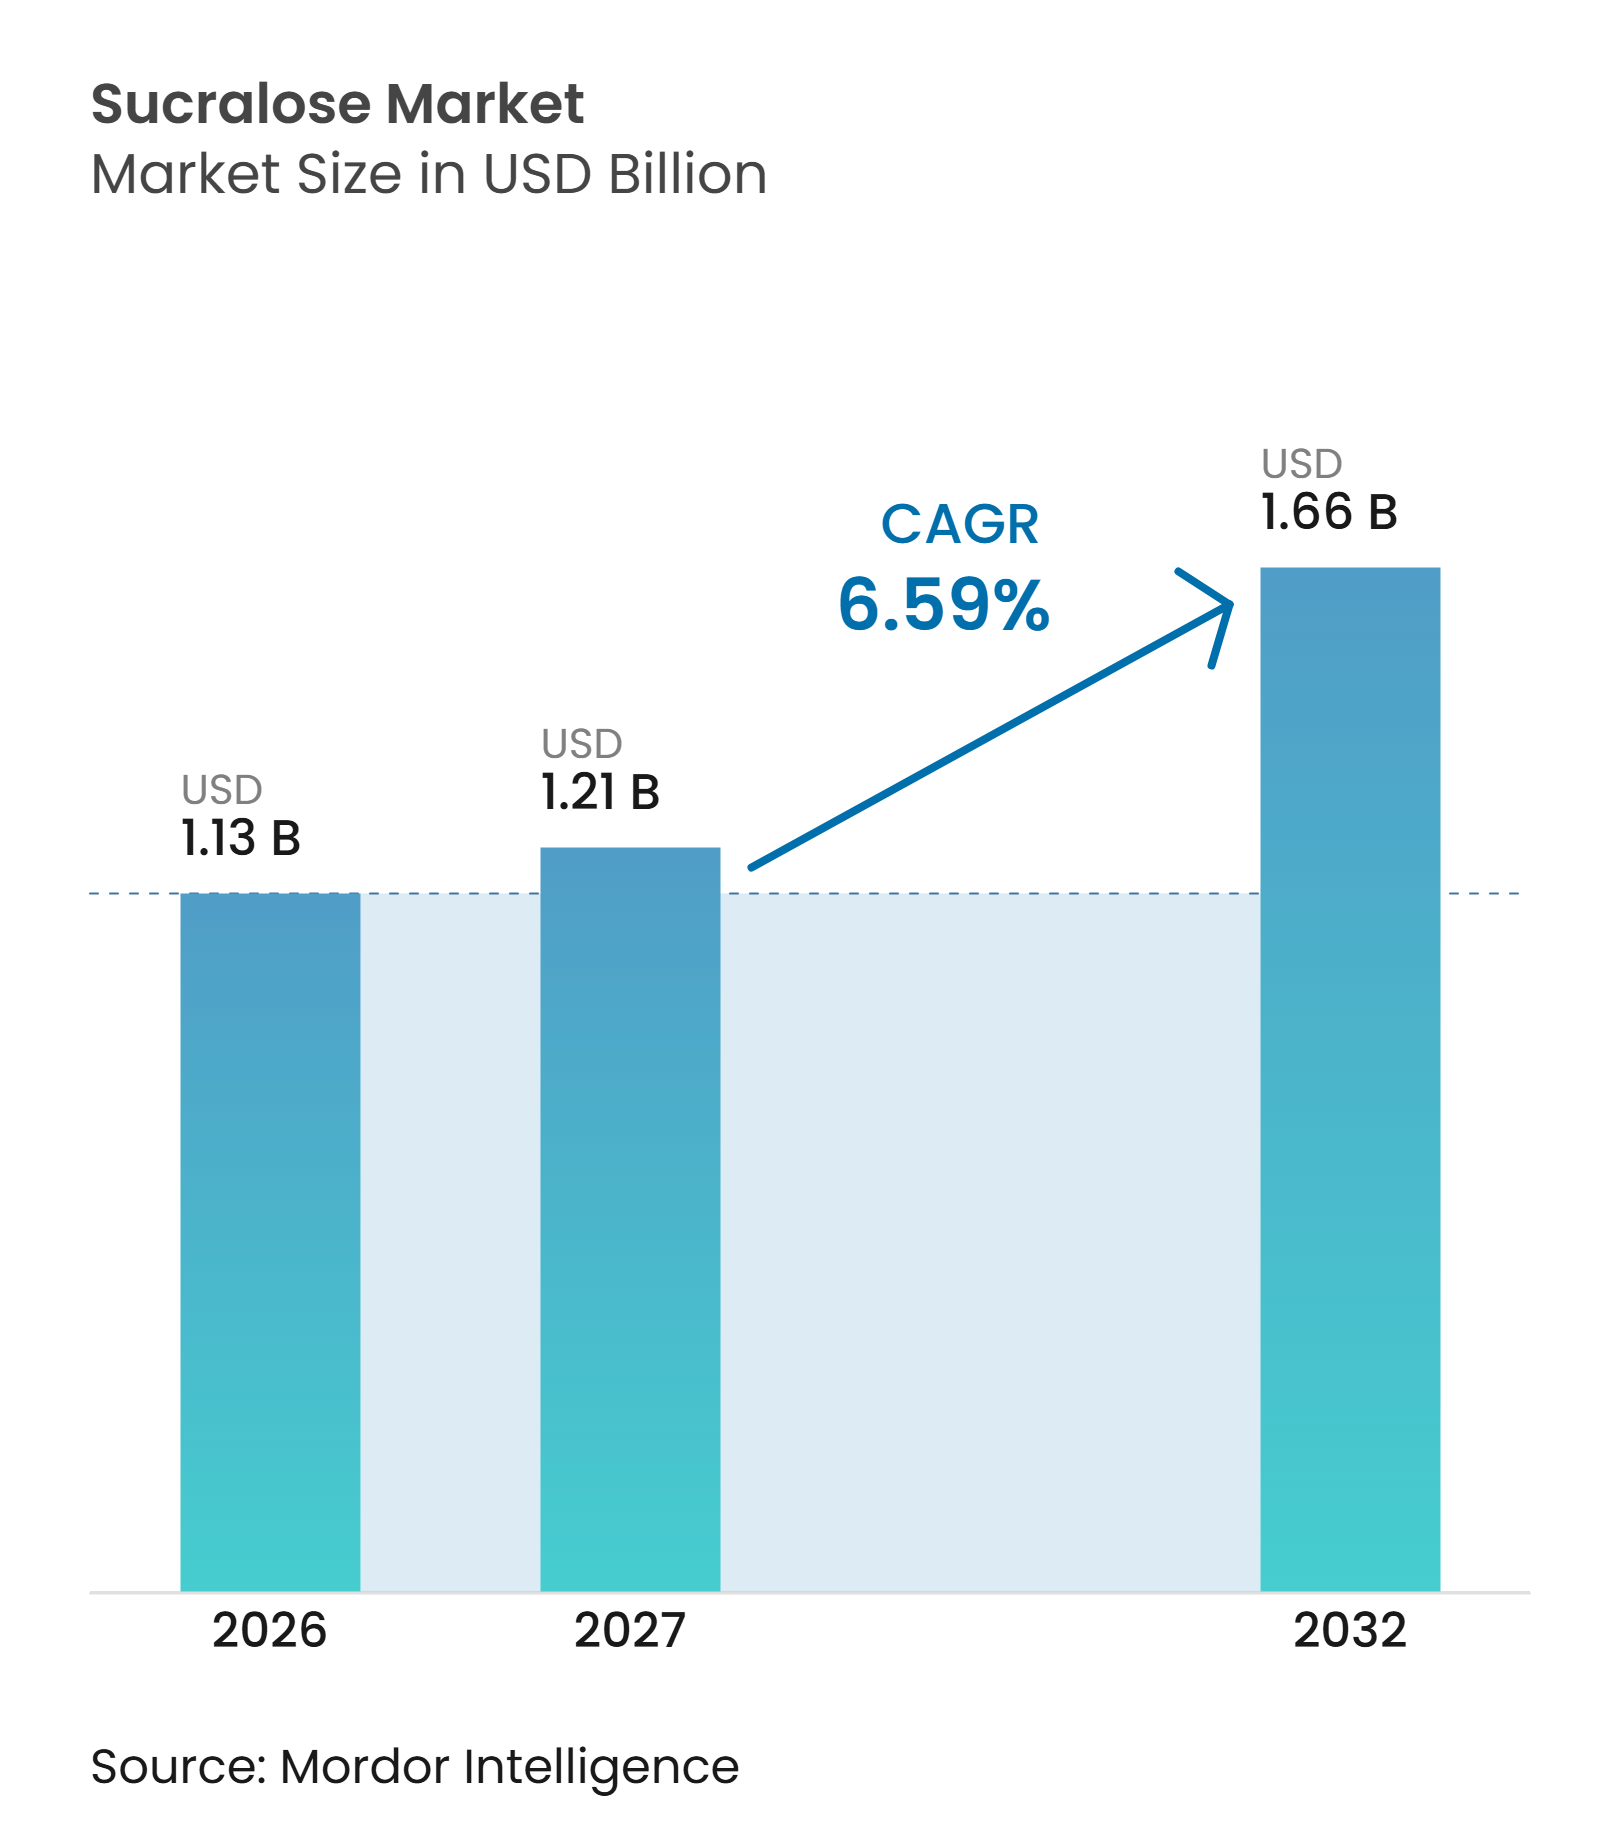
スクラロース市場規模は、2026年の1.13 ビリオン 米ドルから2027年には1.21 ビリオン 米ドルに増加し、2032年までに1.66 ビリオン 米ドルに達する見込みで、2027年~2032年にかけてCAGR 6.59%で成長すると予測されています。市場成長は、食品・飲料製剤における砂糖削減需要の高まり、糖尿病および肥満の有病率の増加、ならびに医薬品への用途拡大によって支えられています。粉末は2026年に市場の62.37%を占める主要形態であり、食品加工および製剤用途における確立された使用実績によるものです。一方、液体スクラロースは2032年にかけて最も高いCAGR 8.22%で成長すると予測されています。グレード別では食品グレードが71.58%のシェアで首位を占め、医薬品グレードは最も高い7.35%の成長率を記録する見込みです。食品・飲料は最大の用途セグメントであり、市場の71.87%を占め、無糖・低糖飲料、ベーカリー製品、菓子類、卓上甘味料への需要に支えられています。医薬品は経口医薬品製剤におけるスクラロースの使用に牽引され、CAGR 7.91%で最も速く成長する用途と予測されています。地域別では、欧州が2026年に38.92%の最大市場シェアを保有し、アジア太平洋は2032年にかけてCAGR 8.62%で最も速い成長を記録する見込みです。ただし、人工甘味料に対する規制上の精査、天然代替品との競合、原材料・製造コストの変動、クリーンラベル志向の高まりが市場拡大に影響を与える可能性があります。したがって、競争上のポジショニングは、規制遵守、製品品質、製造能力、ならびに食品・医薬品・パーソナルケアの多様な用途に対応する能力に依存します。
レポートの主要ポイント
- 形態別では、粉末が2026年のスクラロース市場で62.37%の最大シェアを占め、液体スクラロースは2027年~2032年にかけてCAGR 8.22%で最も速い成長を記録すると予測されています。
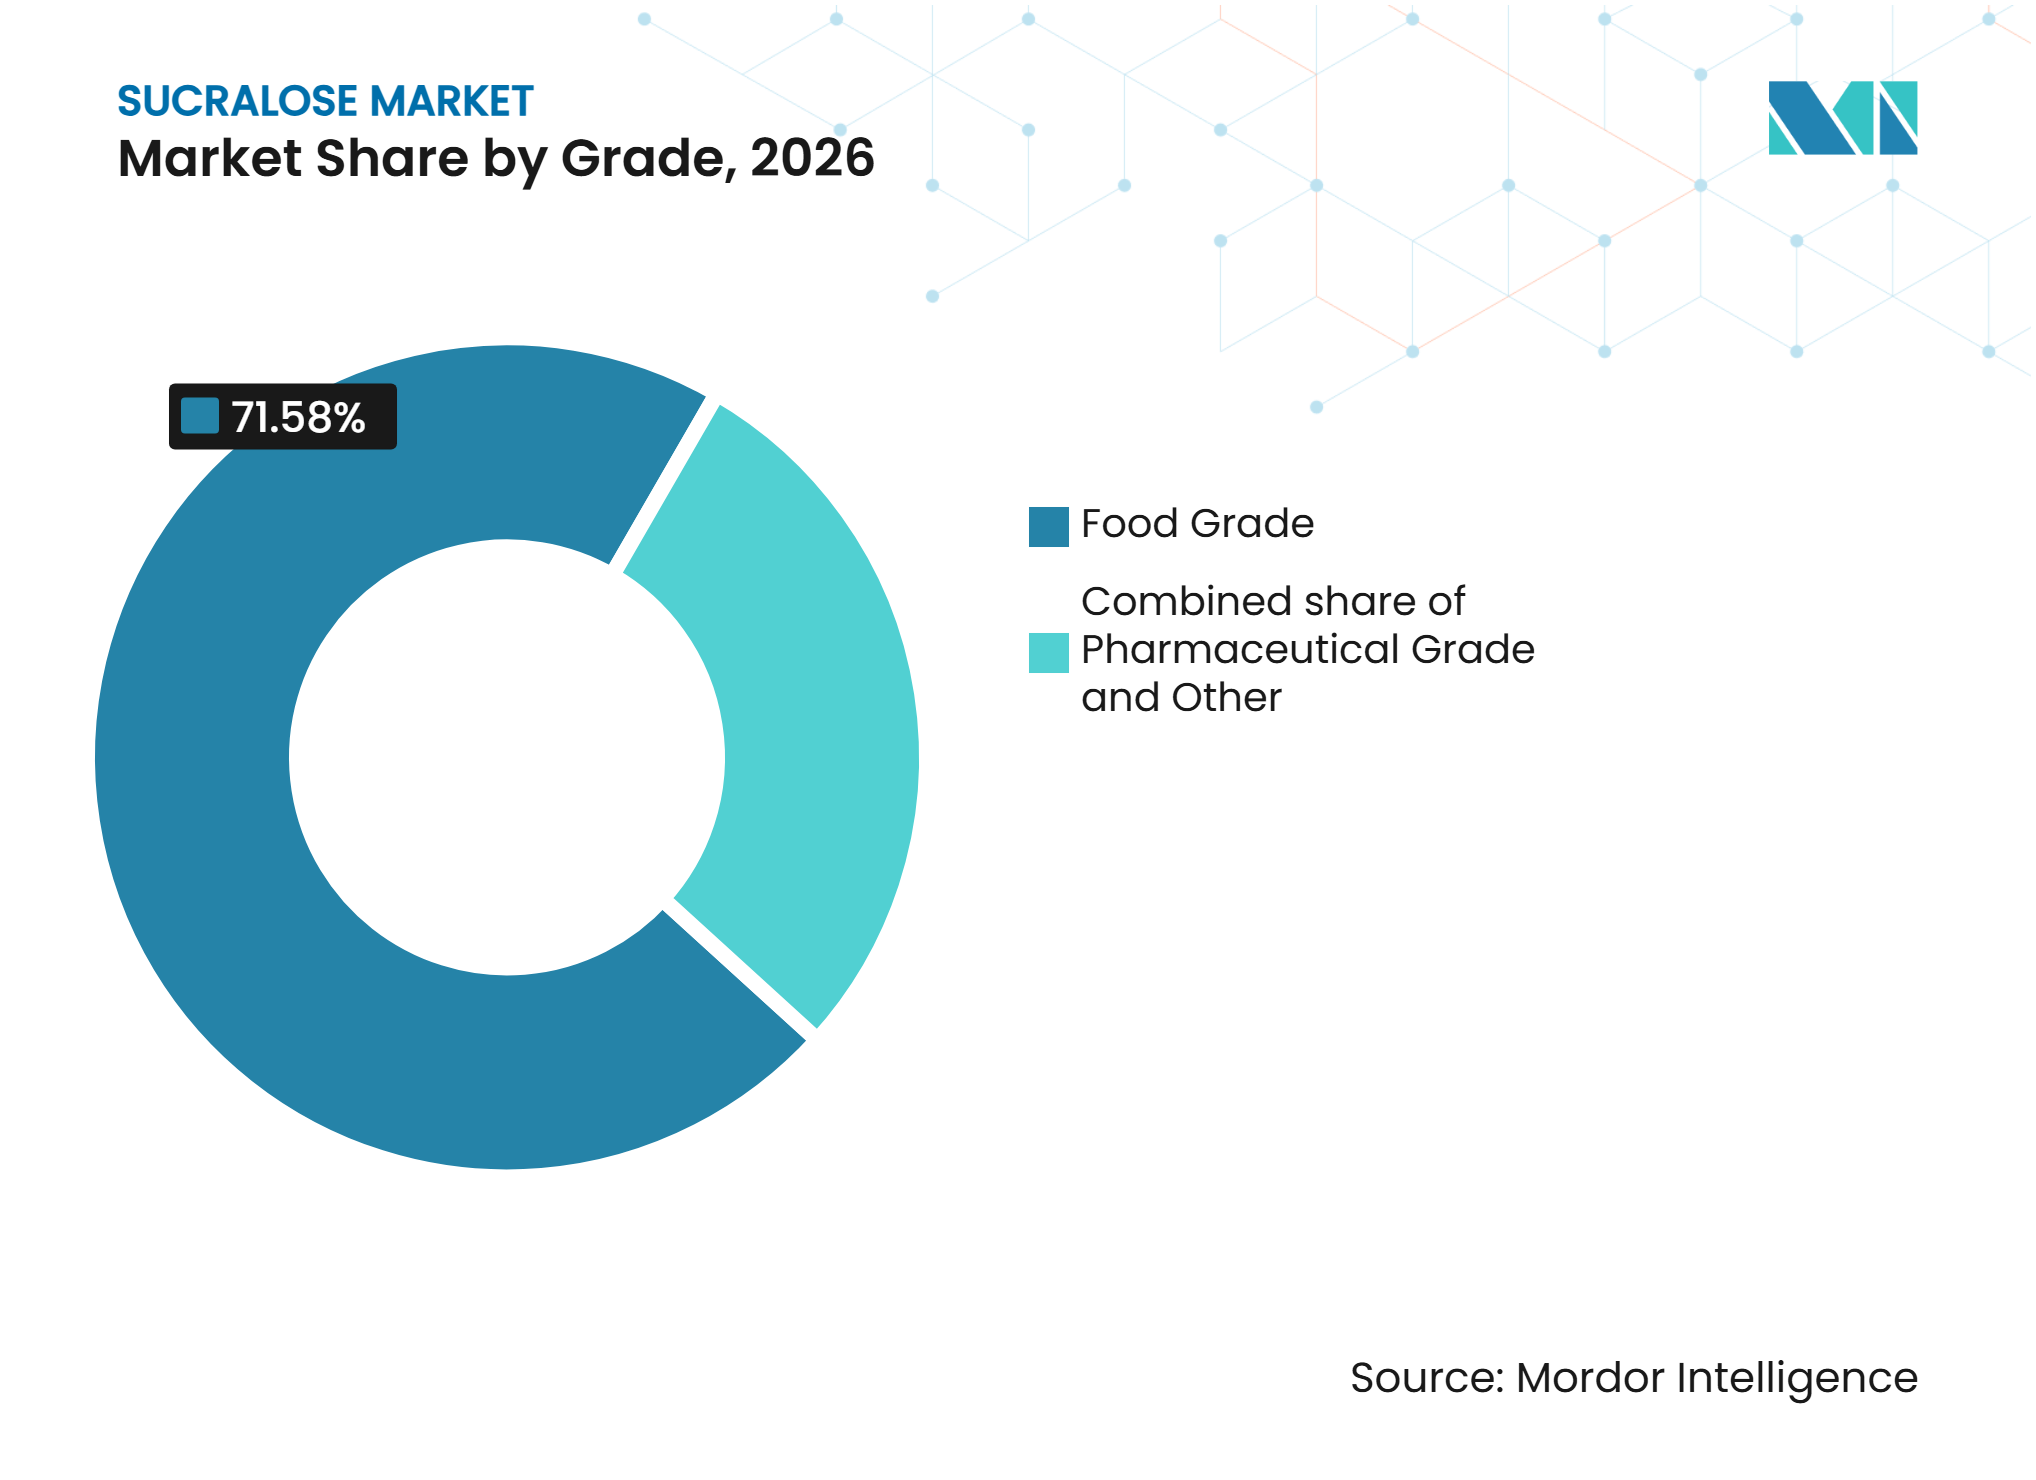
- グレード別では、食品グレードが2026年に71.58%の市場シェアで首位を占め、医薬品グレードは2027年~2032年にかけてCAGR 7.35%で最も速い成長が予測されています。
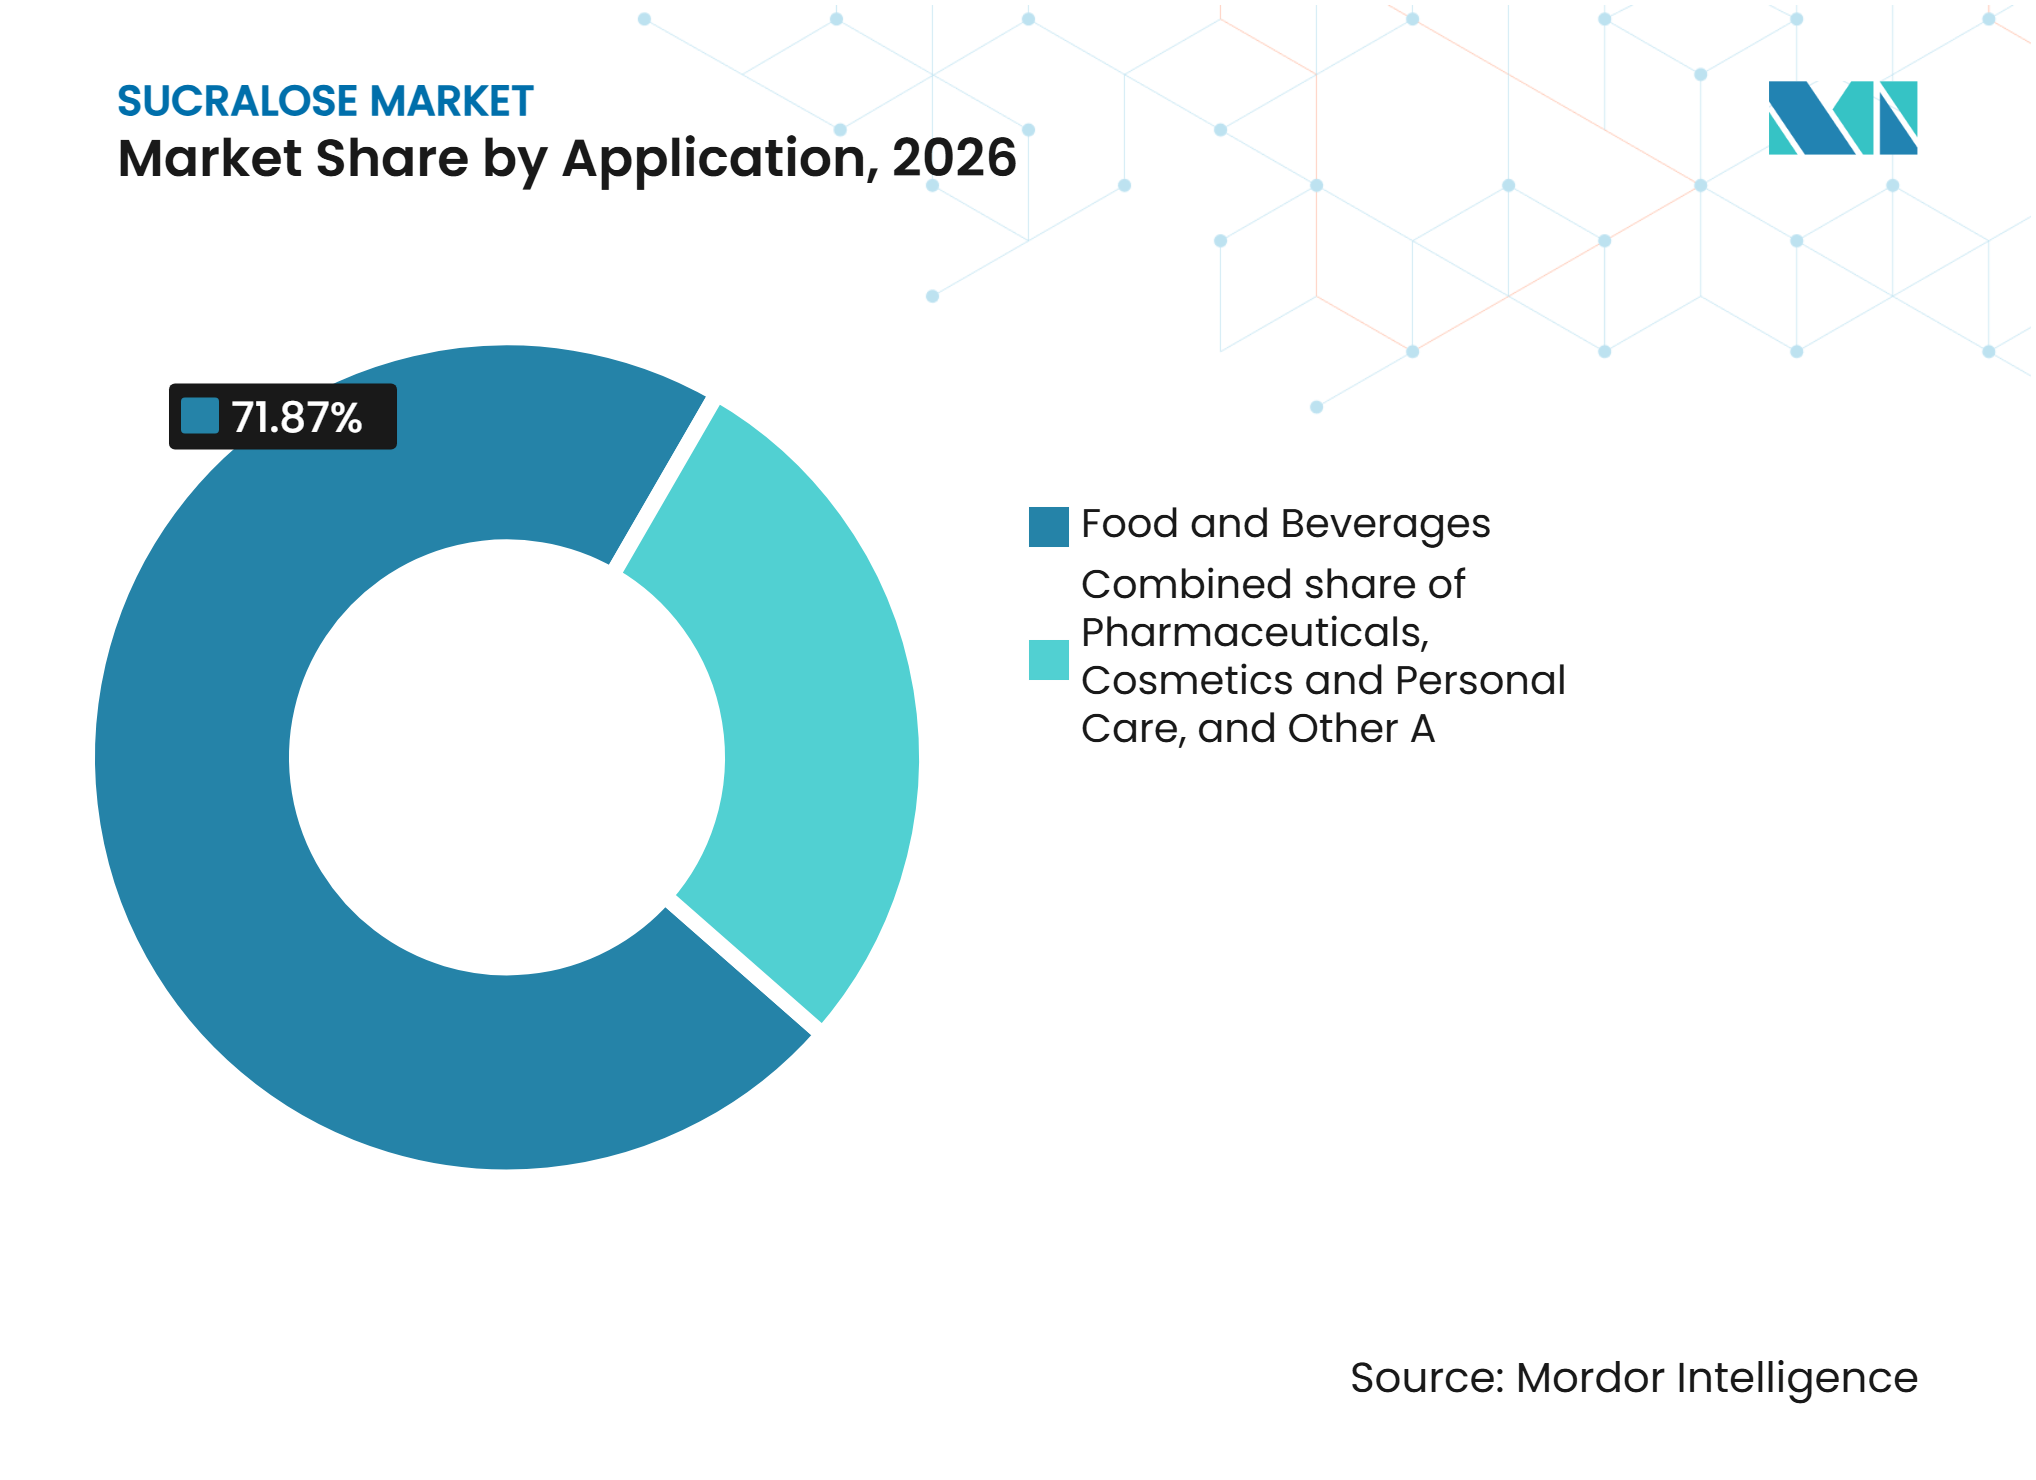
- 用途別では、食品・飲料が2026年に71.87%の最大シェアを占め、医薬品は2027年~2032年にかけてCAGR 7.91%で最も速い成長を記録する見込みです。
- 地域別では、欧州が2026年のスクラロース市場で38.92%のシェアで首位を占め、アジア太平洋は2027年~2032年にかけてCAGR 8.62%で最も速い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 糖尿病および肥満の有病率上昇による砂糖削減需要の拡大 | +1.1% | 世界全体、特に低糖食品・飲料製品への需要が確立されている北米および欧州、ならびにアジア太平洋における成長機会 | 中期(2~4年) |
| 無糖・低糖飲料および包装食品への需要増加 | +0.9% | 世界全体、特に製品リフォーミュレーションおよび砂糖削減イニシアチブの拡大に支えられた北米、欧州、アジア太平洋 | 短期(2年未満) |
| 食品・飲料製剤におけるスクラロース採用を促進する機能的優位性 | +0.8% | 世界全体、特に飲料、ベーカリー、菓子類、卓上甘味料用途でスクラロースが使用されている北米および欧州 | 中期(2~4年) |
| 機能性・特殊栄養製品の拡大 | +0.7% | 世界全体、特に無糖・特殊栄養製品ポートフォリオを拡大しているメーカーが存在する北米、欧州、アジア太平洋 | 中期(2~4年) |
| 経口医薬品製剤におけるスクラロースの医薬品用途の拡大 | +0.5% | 世界全体、特に口当たりの良い経口医薬品製剤への需要に支えられた北米、欧州、アジア太平洋 | 長期(4年超) |
| 情報源: Mordor Intelligence | |||
糖尿病および肥満の有病率上昇による砂糖削減需要の拡大
肥満、糖尿病、その他の食事関連健康状態の管理への関心の高まりにより、食品・飲料メーカーは砂糖削減ソリューションの探索を促されています。世界保健機関(WHO)は、成人および子供の遊離糖摂取量を1日の総エネルギー摂取量の10%未満に制限することを推奨しており、さらなる健康上の利益のために5%未満への削減を提案しています。遊離糖の過剰摂取は不健康な体重増加および非感染性疾患リスクの増大と関連しています。スクラロースはメーカーに高強度甘味代替品を提供します。砂糖よりも甘く、大幅に少ない量で甘味を提供できます。低糖製剤への使用により、メーカーは甘味を維持しながら低糖代替品を求める消費者向け製品を開発できます。これらの要因は、飲料、包装食品、その他の食品用途におけるスクラロース需要を支えています。[1]
食品・飲料製剤におけるスクラロース採用を促進する機能的優位性
スクラロースの高い甘味強度、低カロリー寄与、および耐熱性は、さまざまな食品・飲料製剤への採用を支えています。米国食品医薬品局(FDA)によると、スクラロースは砂糖の約600倍の甘さを持ち、高温でも甘味を維持するため、焼き菓子などの用途に適しています。FDAはまた、飲料、チューインガム、ゼラチン、冷凍乳製品デザートなど、複数の食品カテゴリーでの使用を認めています。[2]これらの機能的特性により、メーカーは従来の砂糖に完全に依存することなく甘味を必要とする製品にスクラロースを配合できます。加工条件および製品カテゴリーにわたる汎用性は、原料サプライヤーがより幅広い食品メーカーにサービスを提供する機会を提供します。その結果、確立された製剤能力と複数の用途との適合性が、スクラロースの商業的採用を支えています。
機能性・特殊栄養製品の拡大
低カロリー、無糖、特殊栄養製品の拡大は、スクラロースサプライヤーに追加の機会を創出しています。食品メーカーは、望ましい甘味プロファイルを維持しながら添加糖とカロリー含量を削減するよう設計された製剤に高強度甘味料をますます使用しています。FDAは砂糖代替品として使用される高強度甘味料の中にスクラロースを挙げており、これらの成分が食品・飲料にほとんどまたは全くカロリーを加えないことができると指摘しています。同機関はまた、高強度甘味料は一般的に血糖値を上昇させないと示しています。これらの特性により、スクラロースは低カロリー製品や糖摂取量を管理する消費者向け製品を含む特殊食品製剤を開発するメーカーに関連性を持ちます。特殊栄養ポートフォリオの継続的な開発は、食品加工用途全体でスクラロース採用の機会を提供します。[3]
無糖・低糖飲料および包装食品への需要増加
包装食品および飲料の糖分含量削減への関心の高まりにより、メーカーは代替甘味成分を使用した既存製品のリフォーミュレーションを促されています。WHOは遊離糖消費量の削減を推奨し、遊離糖が多い製品を対象とした食品表示、消費者教育、規制措置を潜在的な公衆衛生介入として特定しています。スクラロースはFDAにより、飲料、焼き菓子、冷凍乳製品デザートを含むさまざまな食品カテゴリーで汎用甘味料として使用が許可されています。[4]その高い甘味強度により、メーカーは従来の砂糖と比較して少量で望ましい甘味を実現できます。これにより、無糖・低糖ソフトドリンク、レディトゥドリンク飲料、菓子類、包装食品の開発に関連する成分となっています。製品リフォーミュレーションの継続および低糖製品バリアントの導入は、食品・飲料製造全体でスクラロース需要を支えると予想されます。
経口医薬品製剤におけるスクラロースの医薬品用途の拡大
医薬品製剤におけるスクラロースの使用は、特に味と口当たりが製品の受容性に影響する経口医薬品において、市場拡大の追加的な手段を提供します。一部の有効医薬品成分は苦味または不快な味を持ち、経口液剤、咀嚼錠、分散性剤形を開発するメーカーに製剤上の課題をもたらします。米国国立衛生研究所(NIH)のPubMed Centralデータベースで入手可能な研究は、医薬品成分の苦味をマスクするために医薬品製剤に伝統的に配合される甘味料の中にスクラロースを挙げています。その甘味特性は、小児患者やその他の口当たの良い経口剤形を必要とする患者グループ向けに設計された製品における有用な製剤成分となっています。患者に優しい薬物送達への関心の高まりおよびフレーバー付き経口製剤の開発は、医薬品グレードスクラロースサプライヤーに機会を提供します。ただし、個々の医薬品への適合性は製剤要件および適用される医薬品品質基準に依存します。[5]
抑制要因*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 人工甘味料に関する規制上の精査および健康関連の懸念 | −0.9% | 世界全体、特に人工甘味料に対する規制評価および消費者の精査が製品製剤と採用に影響を与える欧州および北米 | 中期(2~4年) |
| 天然・代替甘味料との競合 | −0.7% | 世界全体、特に北米および欧州、ならびにステビア、羅漢果、その他の代替甘味料との競合が増加しているアジア太平洋 | 中期(2~4年) |
| 原材料および製造コストの変動 | −0.5% | 世界全体、特にアジア太平洋の製造拠点および欧州・北米の輸出依存市場 | 短期(2年未満) |
| クリーンラベル成分に対する消費者の嗜好 | −0.4% | 世界全体、特に認識可能で天然由来かつ最小限に加工された成分への需要が食品・飲料リフォーミュレーションに影響を与える北米および欧州 | 長期(4年超) |
| 情報源: Mordor Intelligence | |||
人工甘味料に関する規制上の精査および健康関連の懸念
人工甘味料を取り巻く規制上の精査および長期的な健康影響に関する評価の進化は、スクラロースメーカーおよび食品・飲料企業に不確実性をもたらす可能性があります。規制当局は甘味料の安全性、許容一日摂取量、および許可用途に関する科学的証拠を定期的に見直しています。世界保健機関の2023年非糖甘味料に関するガイドラインは、体重管理や非感染性疾患リスクの低減のためにこれらの成分を使用しないよう推奨しており、長期的な健康上の利益に関する懸念を反映しています。この推奨はスクラロース使用の禁止を構成するものではありませんが、消費者の認識や製品製剤戦略に影響を与える可能性があります。したがって、メーカーは規制動向を監視し、食品安全要件への準拠を維持し、製品関連の主張を実証する必要があります。このような精査は規制遵守要件を増加させ、食品、飲料、医薬品製品全体でスクラロース用途の拡大を目指す企業に課題をもたらす可能性があります。
天然・代替甘味料との競合
代替甘味成分の入手可能性の拡大は、食品・飲料用途全体でスクラロースメーカーに競争圧力をもたらしています。ステビアや羅漢果などの天然由来甘味料は、他の高強度甘味料とともに、低糖・無糖製剤開発のための代替品をメーカーに提供しています。米国食品医薬品局(FDA)は、ステビオール配糖体、アスパルテーム、サッカリン、スクラロースを含む複数の高強度甘味料を許可された食品用途での使用として認めています。植物由来成分およびクリーンラベル製品ポジショニングへの関心の高まりにより、メーカーは消費者の嗜好、製剤要件、規制上の考慮事項に基づいて代品を評価するよう促される可能性があります。この競合は、特に天然由来甘味料がブランドポジショニングとより密接に一致する特定の製品カテゴリーにおいて、スクラロースの採用を制限する可能性があります。その結果、スクラロースサプライヤーは甘味料市場での地位を維持するために、競争力のある価格設定、一貫した品質、製剤上の優位性を維持する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
粉末が主導し液体スクラロースがより速く拡大2026年、粉末はスクラロース市場の推定62.37%を占め、主要形態となっています。その優位性は、ベーカリー製品、菓子類、卓上甘味料、ドライ飲料ミックスなどの用途で粉末スクラロースが使用される食品・飲料メーカーからの確立された需要を反映しています。取り扱い、保管、輸送、ドライ原料ブレンドへの配合の容易さが、その広範な商業的使用を支えています。一方、液体スクラロースは2032年にかけてCAGR推定8.22%で最も速い成長を記録すると予測されています。液体製剤は、液体製品への配合が容易で、正確な甘味料濃度を必要とする用途への柔軟性を提供します。これらの特性は、飲料、液体食品調製物、医薬品製剤での使用を支えています。
粉末スクラロースは、大規模加工のための安定した取り扱いやすい甘味成分を必要とするメーカーにとって引き続き重要です。ただし、液体製剤は、迅速な溶解、均一な分散、正確な投与量管理が重要な用途に機会を提供します。両形態のメーカーは甘味の一貫性、製品純度、製剤適合性を維持する必要があります。食品、飲料、医薬品用途全体でさまざまな加工要件に対応する能力は、スクラロース消費の拡大において引き続き重要です。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
グレード別:
食品グレードが主導し医薬品グレードがより速い成長を記録2026年、食品グレードはスクラロース市場の推定71.58%を占め、主要グレードとなっています。その優位性は、飲料、ベーカリー・菓子製品、乳製品・冷凍デザート、卓上甘味料を含む食品・飲料用途全体での広範な使用を反映しています。食品グレードスクラロースにより、メーカーは望ましい甘味プロファイルを維持しながら無糖・低糖製品を開発できます。一方、医薬品グレードは2032年にかけてCAGR推定7.35%で最も速い成長を記録すると予測されています。その成長は、シロップ、懸濁液、咀嚼錠、その他の味のマスキングが重要な医薬品を含む経口医薬品製剤における甘味賦形剤としてのスクラロースの使用によって支えられています。
その他のグレードは、異なる純度、品質、製剤仕様を持つ用途全体で特殊な要件に対応しています。ただし、食品グレード製品は加工食品および飲料全体での広範な適用性から主要な商業カテゴリーであり続けています。医薬品グレードスクラロースを供給するメーカーは、医薬品顧客にサービスを提供するために関連する品質および文書要件を満たす必要があります。一貫した純度、規制遵守、用途固有の品質基準の維持は、異なるグレードカテゴリー全体で引き続き重要です。
用途別:
食品・飲料が主導し医薬品がより速く拡大2026年、食品・飲料はスクラロース市場の推定71.87%を占め、最大の用途セグメントとなっています。その優位性は、飲料、ベーカリー・菓子製品、乳製品・冷凍デザート、卓上甘味料全体でのスクラロースの広範な使用を反映しています。食品メーカーは、従来の砂糖含量を削減しながら望ましい甘味を実現するために、無糖・低糖製剤にスクラロースを配合しています。一方、医薬品は2032年にかけてCAGR推定7.91%で最も速い成長を記録すると予測されています。この成長は、シロップ、懸濁液、その他の医薬品調製物の口当たりを改善するために甘味特性が役立つ経口医薬品製剤におけるスクラロースの使用によって支えられています。
化粧品・パーソナルケアは追加の用途分野を代表し、製品要件に応じて選択された製剤でスクラロースが使用される場合があります。その他の用途は産業用および消費者製品カテゴリー全体で特殊な需要に貢献しています。ただし、食品・飲料メーカーは複数の加工食品カテゴリー全体での成分の確立された使用から主要な需要基盤であり続けています。異なる製剤、純度、規制要件を満たすことができるサプライヤーは、食品、飲料、医薬品産業全体で拡大する用途に対応するためにより良い立場に置かれます。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
欧州スクラロース市場
欧州は2026年の世界スクラロース市場の推定38.90%を占め、最大の地域市場となっています。需要は、地域の確立された食品・飲料製造業、低糖製剤の採用増加、ならびに加工食品、飲料、医薬品製品における高強度甘味料の用途によって支えられています。スクラロースは欧州連合において食品添加物E955として、低糖飲料、フレーバー乳製品、特定の菓子用途を含む指定食品カテゴリーで認可されています。2026年2月、欧州食品安全機関(EFSA)はスクラロースの再評価を完了し、現在認可されている使用において安全であることを確認し、体重1kgあたり1日15mgの許容一日摂取量を維持しました。
アジア太平洋スクラロース市場
アジア太平洋は最も速く成長する地域市場の一つと予測されており、2026年~2032年にかけてCAGR推定8.60%が見込まれています。中国は確立されたスクラロース製造基盤と国際食品原料市場への輸出から、地域市場において特に重要な役割を果たしています。Anhui Jinhe Industrial Co., Ltd.、Niutang Chemical Ltd.、JK Sucralose Inc.、Nantong Changhai Food Additive Co., Ltd.、L&P Food Ingredient Co., Ltd.などの企業が地域の製造・供給能力に貢献しています。インド、日本、韓国、東南アジア諸国は、食品加工、飲料製造、医薬品製剤、砂糖削減イニシアチブを通じて追加の需要機会を提供しています。BioPlus Life Sciences Pvt. Ltd.もその医薬品原料ポートフォリオを通じてインド市場に参加しています。中国の確立された生産インフラと食品、飲料、医薬品メーカーからの地域需要は、アジア太平洋を重要な生産・消費センターとして発展させることを支えています。
北米、南米、中東・アフリカ
北米は、加工食品、飲料、医薬品、卓上甘味料産業に支えられた確立された市場を代表しています。需要は、低糖・無糖製品製剤における高強度甘味料の広範な使用、ならびにカロリーを意識した食品・飲料オプションへの関心の高まりによって牽引されています。米国食品医薬品局(FDA)は、飲料、焼き菓子、チューインガム、冷凍乳製品デザートを含む指定使用条件下で食品中の汎用甘味料としてスクラロースを許可しています。
競争環境
市場集中度
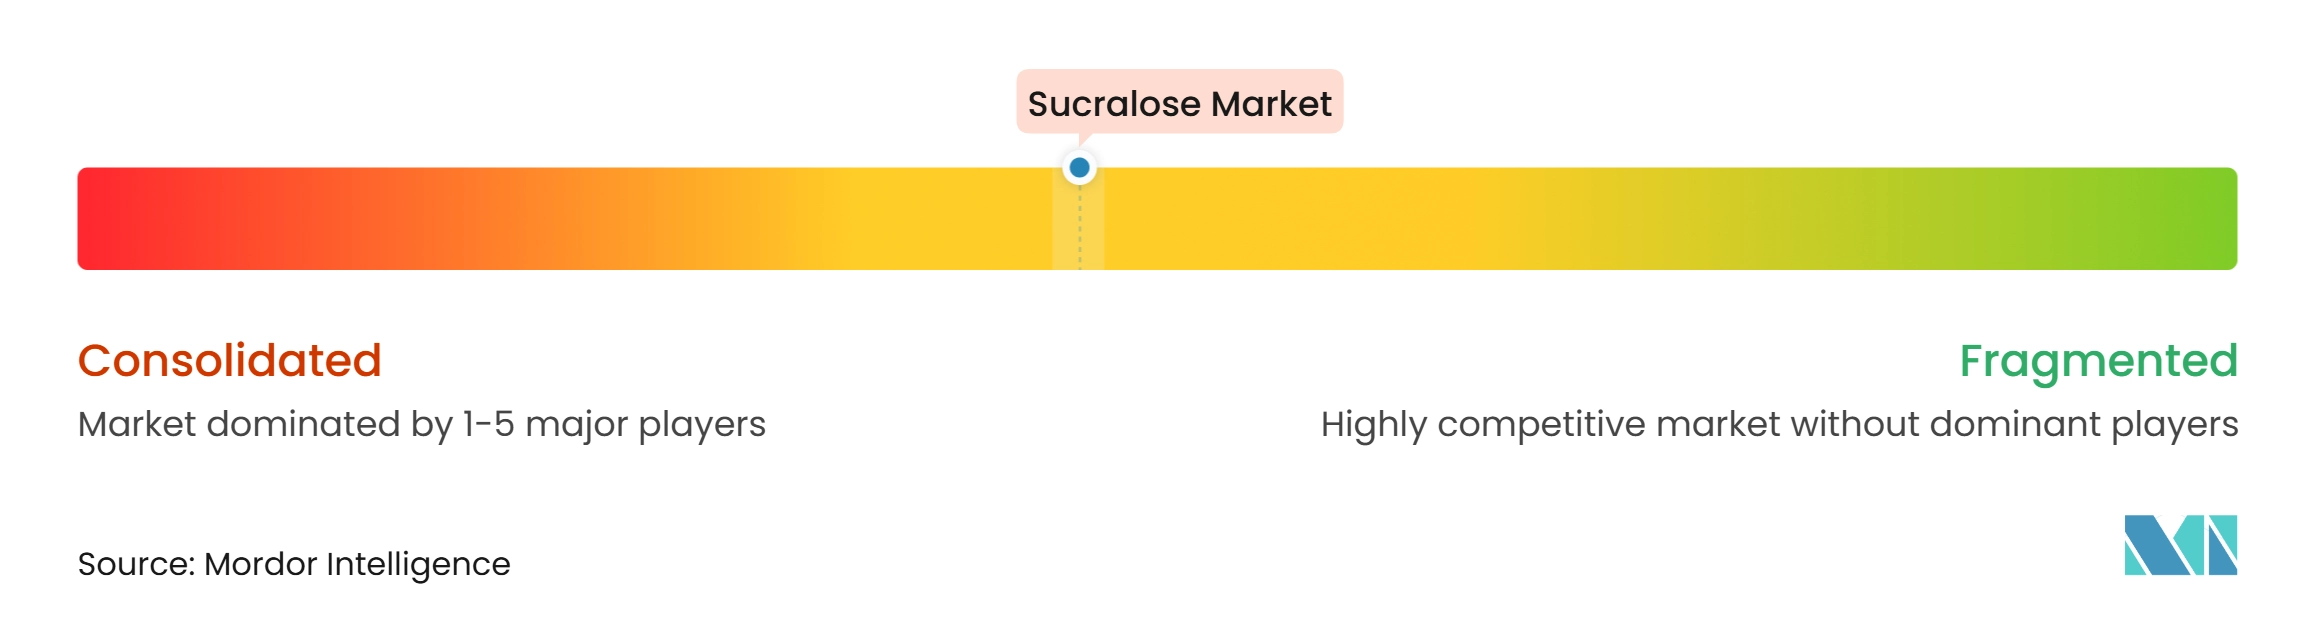
スクラロース市場には、製造能力、製品品質、規制遵守、価格設定、流通ネットワークを通じて競合する多国籍原料企業、特化型高強度甘味料メーカー、医薬品原料サプライヤー、地域生産者が含まれています。競争環境には、Tate & Lyle PLC、JK Sucralose Inc.、Niutang Chemical Ltd.、Anhui Jinhe Industrial Co., Ltd.、Techno Sucralose Co., Ltd.、BioPlus Life Sciences Pvt. Ltd.、L&P Food Ingredient Co., Ltd.などの企業が含まれています。これらの企業は、スクラロース製造、原料供給、医薬品グレード製品、ブランド卓上甘味料を通じて市場へのエクスポージャーレベルが異なります。確立された原料企業が技術的専門知識と国際的な顧客関係を活用する一方、特化型メーカーは生産能力、製品仕様、コスト効率の高い供給を通じて競合しています。
スクラロース市場における競争戦略は、甘味料ポートフォリオの拡大、製造能力の強化、用途固有の製剤開発、国際品質基準の充足に焦点を当てています。例えば、Tate & LyleはSPLENDA スクラロースを食品・飲料製剤向けの高強度甘味料として販売し、砂糖に似た味、安定性、さまざまな加工条件との適合性を強調しています。Niutang Chemical Ltd.は、飲料、乳製品、ベーカリー、菓子類、栄養補助食品、医薬品全体の用途向けに粉末、顆粒、微粉末、超微粉末、液体形態でスクラロースを提供しています。同様に、Anhui Jinhe Industrial Co., Ltd.は異なる粒子サイズおよび水溶液濃度でスクラロースを供給し、加工食品、飲料、ヘルスケア製品、医薬品用途全体での使用を支えています。L&P Food Ingredient Co., Ltd.も医薬品グレードスクラロースポートフォリオを強化しており、その医薬品添加剤は2026年4月に中国国家薬品監督管理局からクラスAレビューステータスを受けました。これらの動向は、メーカーが製品仕様、用途カバレッジ、規制資格を通じてどのように差別化するかを示しています。
製造規模、調達、品質保証、流通は引き続き重要な競争上の考慮事項です。Niutang、Anhui Jinhe、その他の特化型生産者を含む中国メーカーは、確立された甘味料製造能力と国際原料市場へのアクセスから恩恵を受けています。一方、JK Sucralose Inc.はスクラロース製品を通じて食品、飲料、医薬品、パーソナルケア用途にサービスを提供し、BioPlus Life Sciencesはその医薬品原料ポートフォリオ内でスクラロースを提供しています。Heartland Food Products GroupはSplendaブランドの卓上甘味料、コーヒークリーマー、その他の低糖消費者製品を通じてさらに下流で競合しています。企業は一貫した製品純度を維持し、適用される食品・医薬品基準を遵守し、製造コストと供給信頼性を管理する必要があります。したがって、競争は生産効率、規制遵守、用途固有の製品開発、ならびに食品、飲料、医薬品、パーソナルケアメーカーとの長期的な関係構築能力によって形成されます。
スクラロース業界リーダー
-
Tate & Lyle PLC
-
Niutang Chemical Ltd.
-
Anhui Jinhe Industrial Co., Ltd.
-
BioPlus Life Sciences Pvt. Ltd.
-
L&P Food Ingredient Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
スクラロース市場 このレポートでカバーされる企業
- COMPANY PROFILES
- Tate & Lyle PLC
- JK Sucralose Inc.
- Niutang Chemical Ltd.
- Anhui Jinhe Industrial Co., Ltd.
- Techno Sucralose Co., Ltd.
- Nantong Changhai Food Additive Co., Ltd.
- Newtrend Group Co., Ltd.
- BioPlus Life Sciences Pvt. Ltd.
- Vitasweet Co., Ltd.
- Unitech Sweet (Zibo) Ltd.
- Hubei Yitai Pharmaceutical Co., Ltd.
- Jiangxi Bentian Food Technology Co., Ltd.
- L&P Food Ingredient Co., Ltd.
- Changzhou Hanbang Food Co., Ltd.
- Xiamen Boao Technology Co., Ltd.
- Shandong Kangbao Biochemical Technology Co., Ltd.
- Shandong Runde Biotechnology Co., Ltd.
- Jiangsu Jubang Pharmaceutical Co., Ltd.
- HYET Sweet S.A.S.
- Heartland Food Products Group
最近の産業開発事情 スクラロース市場
- 2025年5月:Tate & Lyle PLCはFY2025業績においてスクラロース事業の堅調な需要を報告し、スクラロース収益が16%増加、調整後EBITDAが18%上昇しました。この業績は、同社の特殊甘味料ポートフォリオ内での成分への継続的な需要を浮き彫りにしました。
- 2024年9月:Tate & Lyle PLCはAlabama Powerと再生可能電力協定を締結し、同社のアラバマ州マッキントッシュにあるスクラロース製造施設向けに同電力会社の再生可能エネルギー証書プログラムを通じて再生可能電力を調達します。この協定により、スクラロース原料の炭素フットプリントが20%以上削減される見込みで、同社の業務上の持続可能性目標を支えています。
- 2024年9月:Newtrend Group Holding Co., Ltd.はタイ施設で生産されたスクラロースの商業販売を開始しました。同施設の設計年間生産能力は約500メートルトンです。この海外生産施設は、国際販売を拡大し中国以外に製造拠点を多様化する同社の戦略を支えています。
- 2023年11月:Tate & Lyle Sugarsはスクラロースを小売甘味料ポートフォリオに導入し、低カロリー甘味オプションのラインナップを拡大しました。このローンチにより、消費者はホット飲料などの用途向けにアスパルテームフリーの代替品を入手できるようになり、Zucroからのリブランディング後の同社の小売甘味料提供における転換を示しました。
世界スクラロース市場レポートの調査範囲
本調査において、スクラロース市場は、食品・飲料、医薬品、化粧品・パーソナルケア、その他の産業用途全体で砂糖代替品として使用される高強度人工甘味料である商業生産スクラロースの販売金額として定義されています。市場は粉末および液体形態で供給されるスクラロースをカバーし、グレード別に食品グレード、医薬品グレード、その他の用途固有グレードにセグメント化されています。用途別では、市場は食品・飲料、医薬品、化粧品・パーソナルケア、その他の用途を含みます。食品・飲料はさらに飲料、ベーカリー・菓子類、乳製品・冷凍デザート、卓上甘味料、その他の食品・飲料用途にセグメント化されています。市場は北米、欧州、アジア太平洋、南米、中東・アフリカ全体で分析され、レポートに指定された国レベルのカバレッジが含まれています。市場規模と予測は、定義されたセグメントおよび地域全体で金額(米ドル)ベースで提示されています。
セグメンテーション概要
| 粉末 |
| 液体 |
| 食品グレード |
| 医薬品グレード |
| その他 |
| 食品・飲料 | 飲料 |
| ベーカリー・菓子類 | |
| 乳製品・冷凍デザート | |
| 卓上甘味料 | |
| その他 | |
| 医薬品 | |
| 化粧品・パーソナルケア | |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| トルコ | |
| 中東・アフリカその他 |
| 形態別 | 粉末 | |
| 液体 | ||
| グレード別 | 食品グレード | |
| 医薬品グレード | ||
| その他 | ||
| 用途別 | 食品・飲料 | 飲料 |
| ベーカリー・菓子類 | ||
| 乳製品・冷凍デザート | ||
| 卓上甘味料 | ||
| その他 | ||
| 医薬品 | ||
| 化粧品・パーソナルケア | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
スクラロース市場の規模はどのくらいですか?
スクラロース市場は2026年に1.13 ビリオン 米ドルと推定され、2032年までに1.66 ビリオン 米ドルに達すると予測されています。
スクラロース市場のCAGRはどのくらいですか?
スクラロース市場は2027年~2032年の予測期間中にCAGR 6.59%を記録する見込みです。
スクラロース市場で最大のシェアを持つセグメントはどれですか?
食品グレードセグメントがスクラロース市場で最大のシェアを保有し、2026年に71.58%を占め、次いで用途カテゴリーの食品・飲料が71.87%となっています。
スクラロース市場で最も速い成長が見込まれる地域はどこですか?
アジア太平洋がスクラロース市場で最も速く成長する地域と見込まれており、2027年~2032年にかけてCAGR 8.62%を記録する見込みです。