
Taille et part du marché du sucralose
VUE D’ENSEMBLE DU MARCHÉ
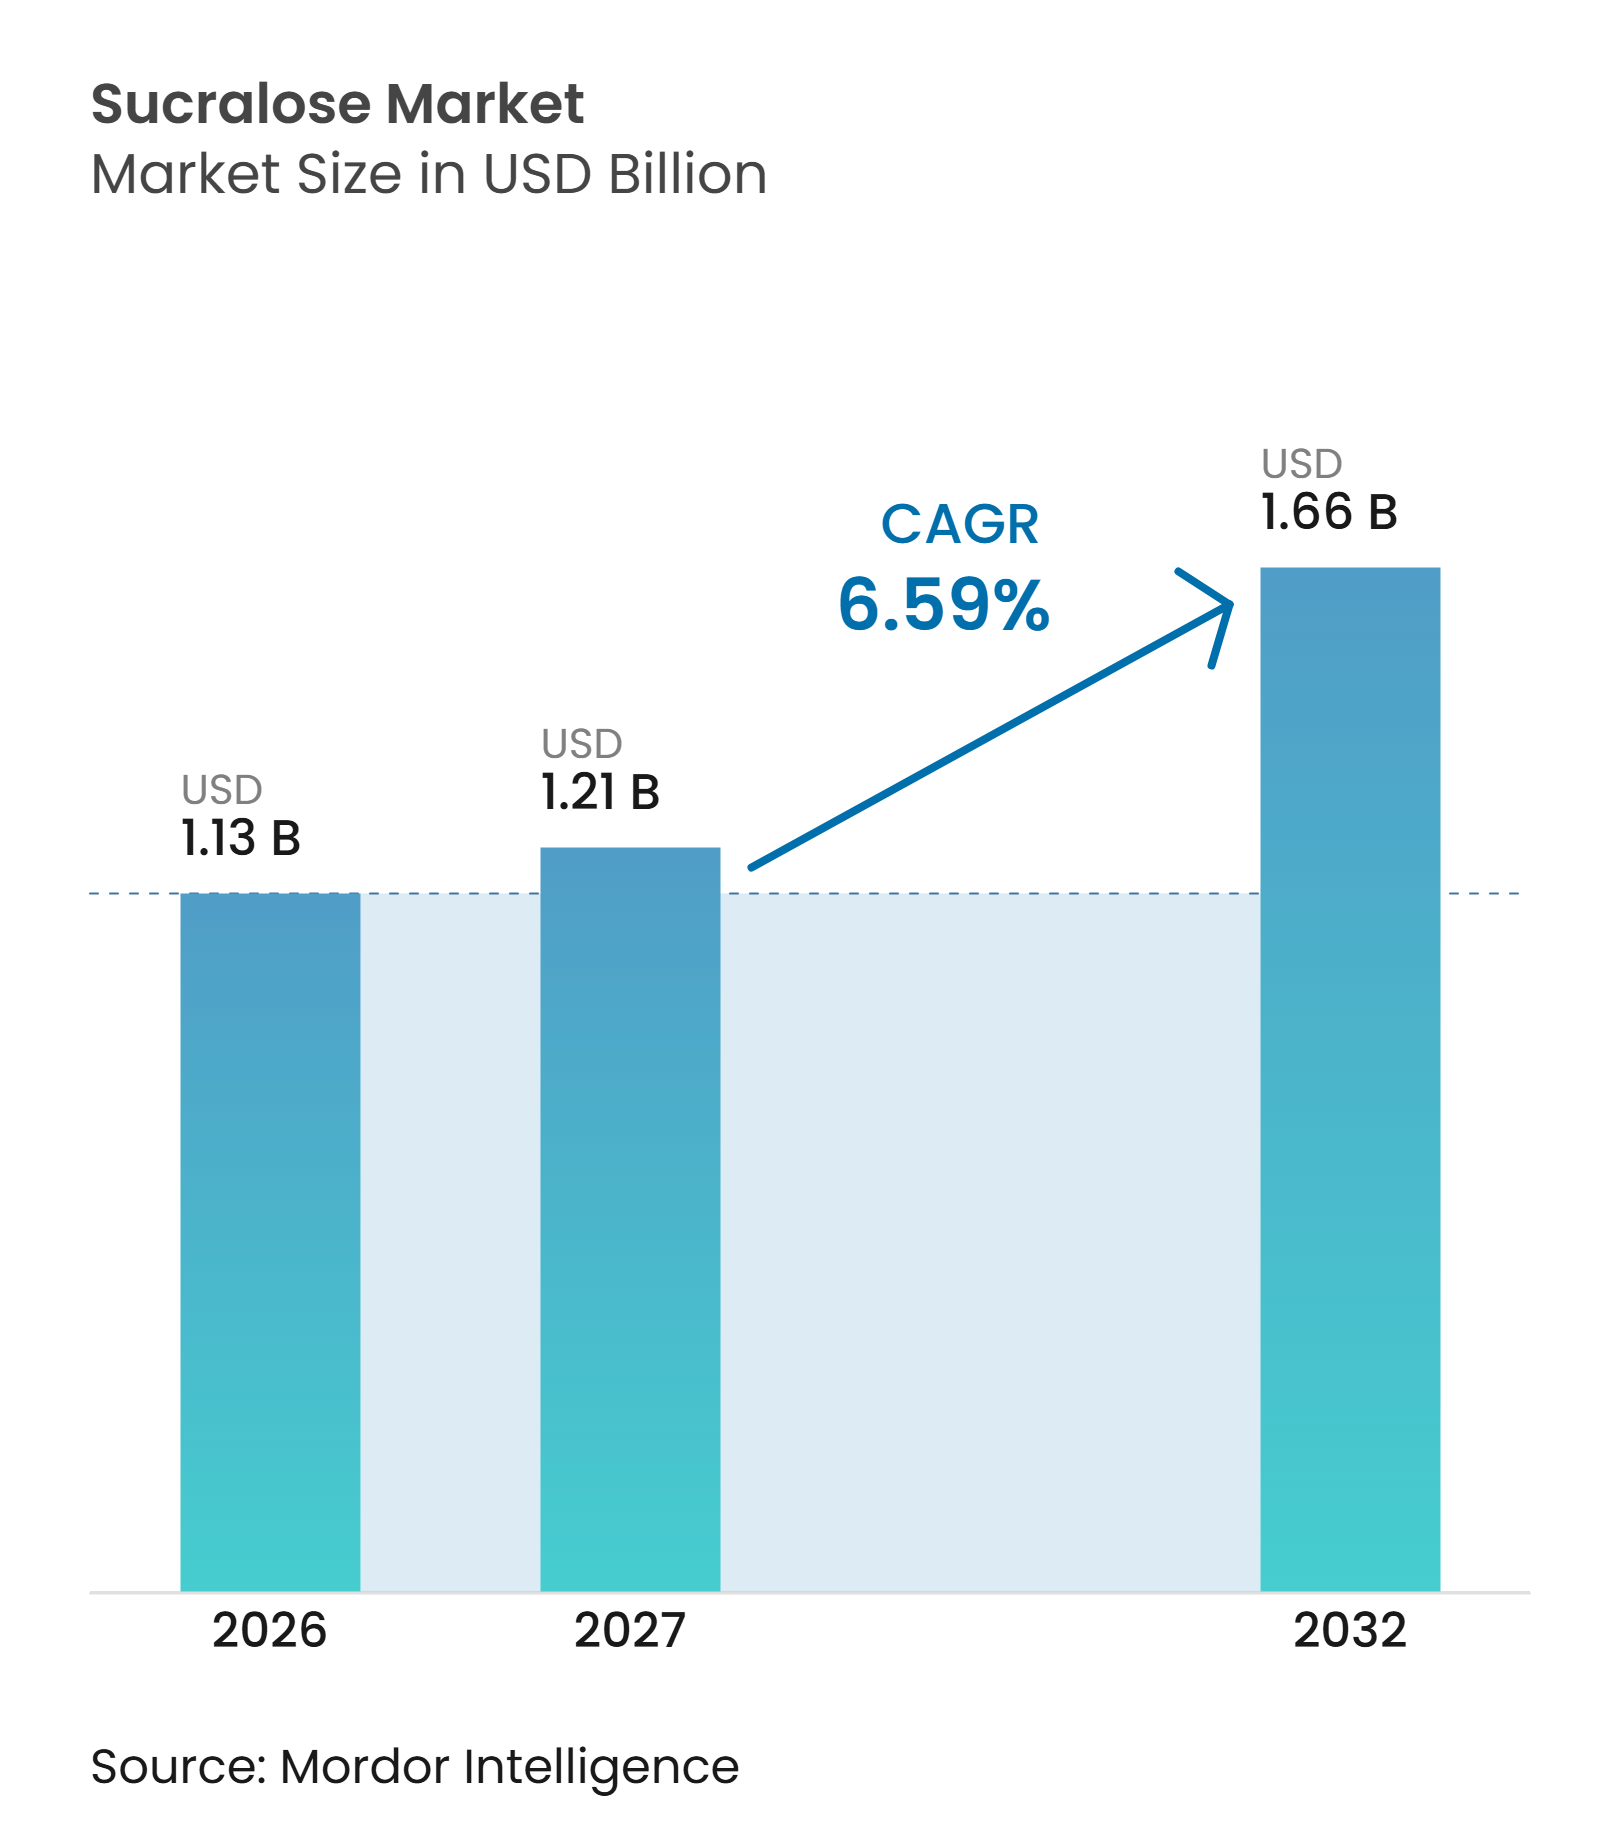
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.21 Milliards de dollars |
| Taille du Marché (2032) | 1.66 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.59 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du sucralose par Mordor Intelligence
La taille du marché du sucralose devrait augmenter de 1,13 milliard USD en 2026 à 1,21 milliard USD en 2027 et atteindre 1,66 milliard USD d'ici 2032, avec un CAGR de 6,59 % sur la période 2027–2032. La croissance du marché est soutenue par la demande croissante de réduction du sucre dans les formulations alimentaires et les boissons, la prévalence accrue du diabète et de l'obésité, ainsi que le développement des applications dans les produits pharmaceutiques. La poudre reste la forme dominante, représentant 62,37 % du marché en 2026, en raison de son utilisation établie dans la transformation alimentaire et les applications de formulation, tandis que le sucralose liquide devrait enregistrer le CAGR le plus rapide, à 8,22 %, jusqu'en 2032. Le grade alimentaire domine par grade avec une part de 71,58 %, tandis que le grade pharmaceutique devrait enregistrer la croissance la plus rapide à 7,35 %. L'alimentation et les boissons représentent le plus grand segment d'application, avec 71,87 % du marché, soutenu par la demande de boissons sans sucre et à teneur réduite en sucre, de produits de boulangerie, de confiseries et d'édulcorants de table. Les produits pharmaceutiques devraient être l'application à la croissance la plus rapide, avec un CAGR de 7,91 %, portés par l'utilisation du sucralose dans les formulations médicamenteuses orales. Sur le plan géographique, l'Europe détient la plus grande part de marché à 38,92 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide à 8,62 % jusqu'en 2032. Cependant, le contrôle réglementaire des édulcorants artificiels, la concurrence des alternatives naturelles, la volatilité des coûts des matières premières et de fabrication, ainsi que les préférences croissantes pour les étiquettes propres pourraient influencer l'expansion du marché. Le positionnement concurrentiel dépend donc de la conformité réglementaire, de la qualité des produits, des capacités de fabrication et de la capacité à servir diverses applications alimentaires, pharmaceutiques et de soins personnels.
Principaux enseignements du rapport
- Par forme, la poudre représentait la plus grande part du marché du sucralose à 62,37 % en 2026, tandis que le sucralose liquide devrait enregistrer la croissance la plus rapide avec un CAGR de 8,22 % sur la période 2027–2032.
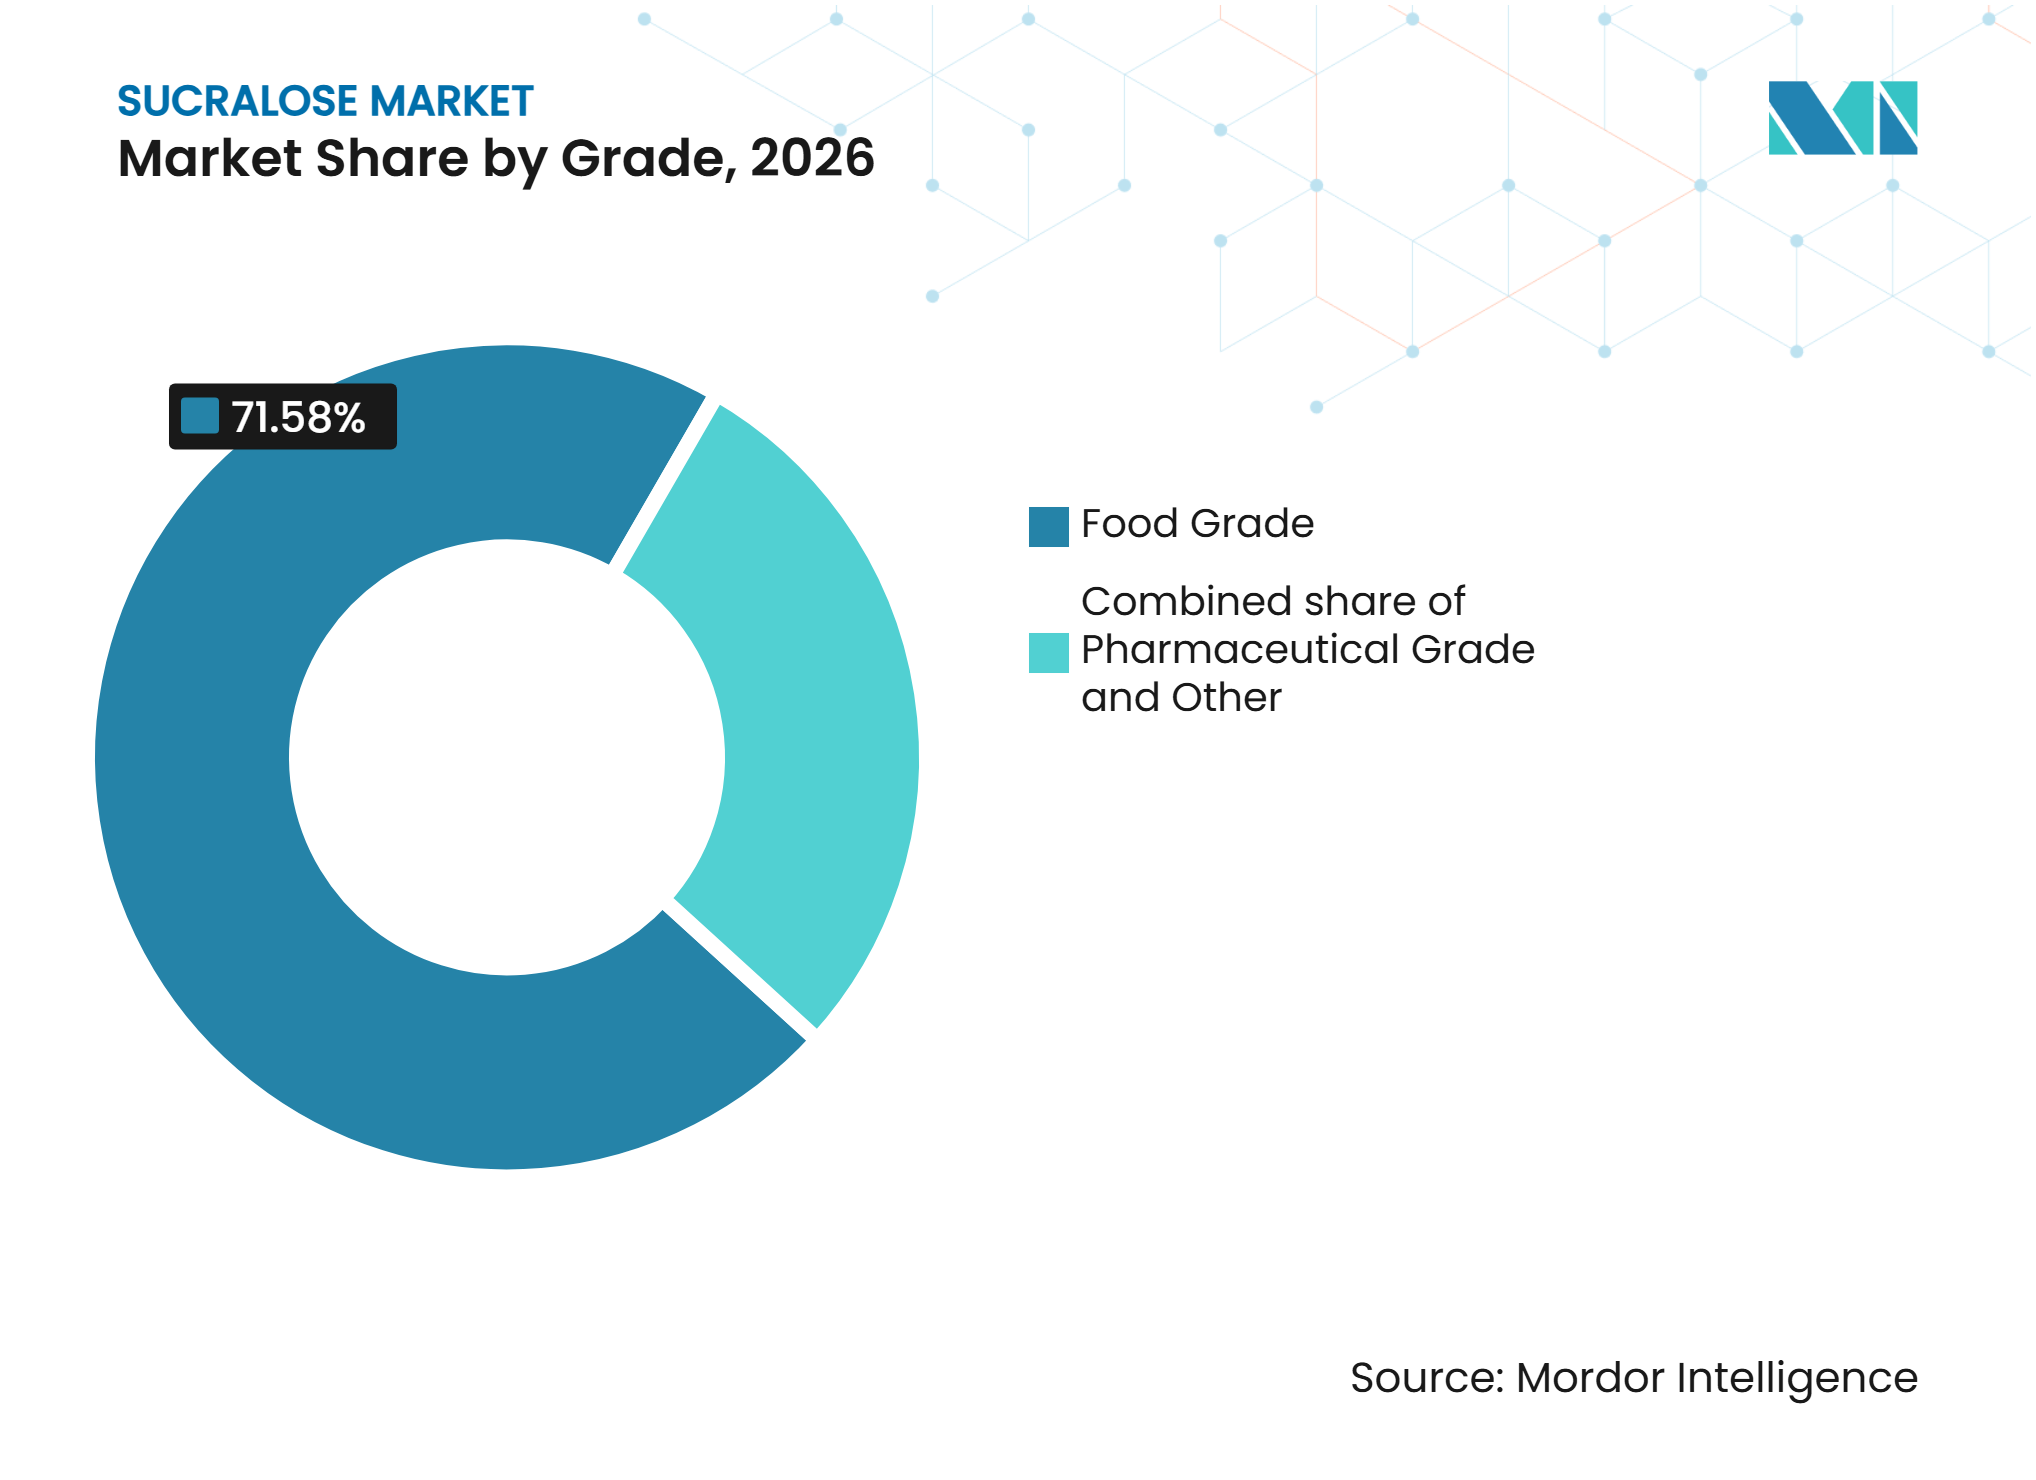
- Par grade, le grade alimentaire dominait avec une part de marché de 71,58 % en 2026, tandis que le grade pharmaceutique devrait connaître la croissance la plus rapide avec un CAGR de 7,35 % sur la période 2027–2032.
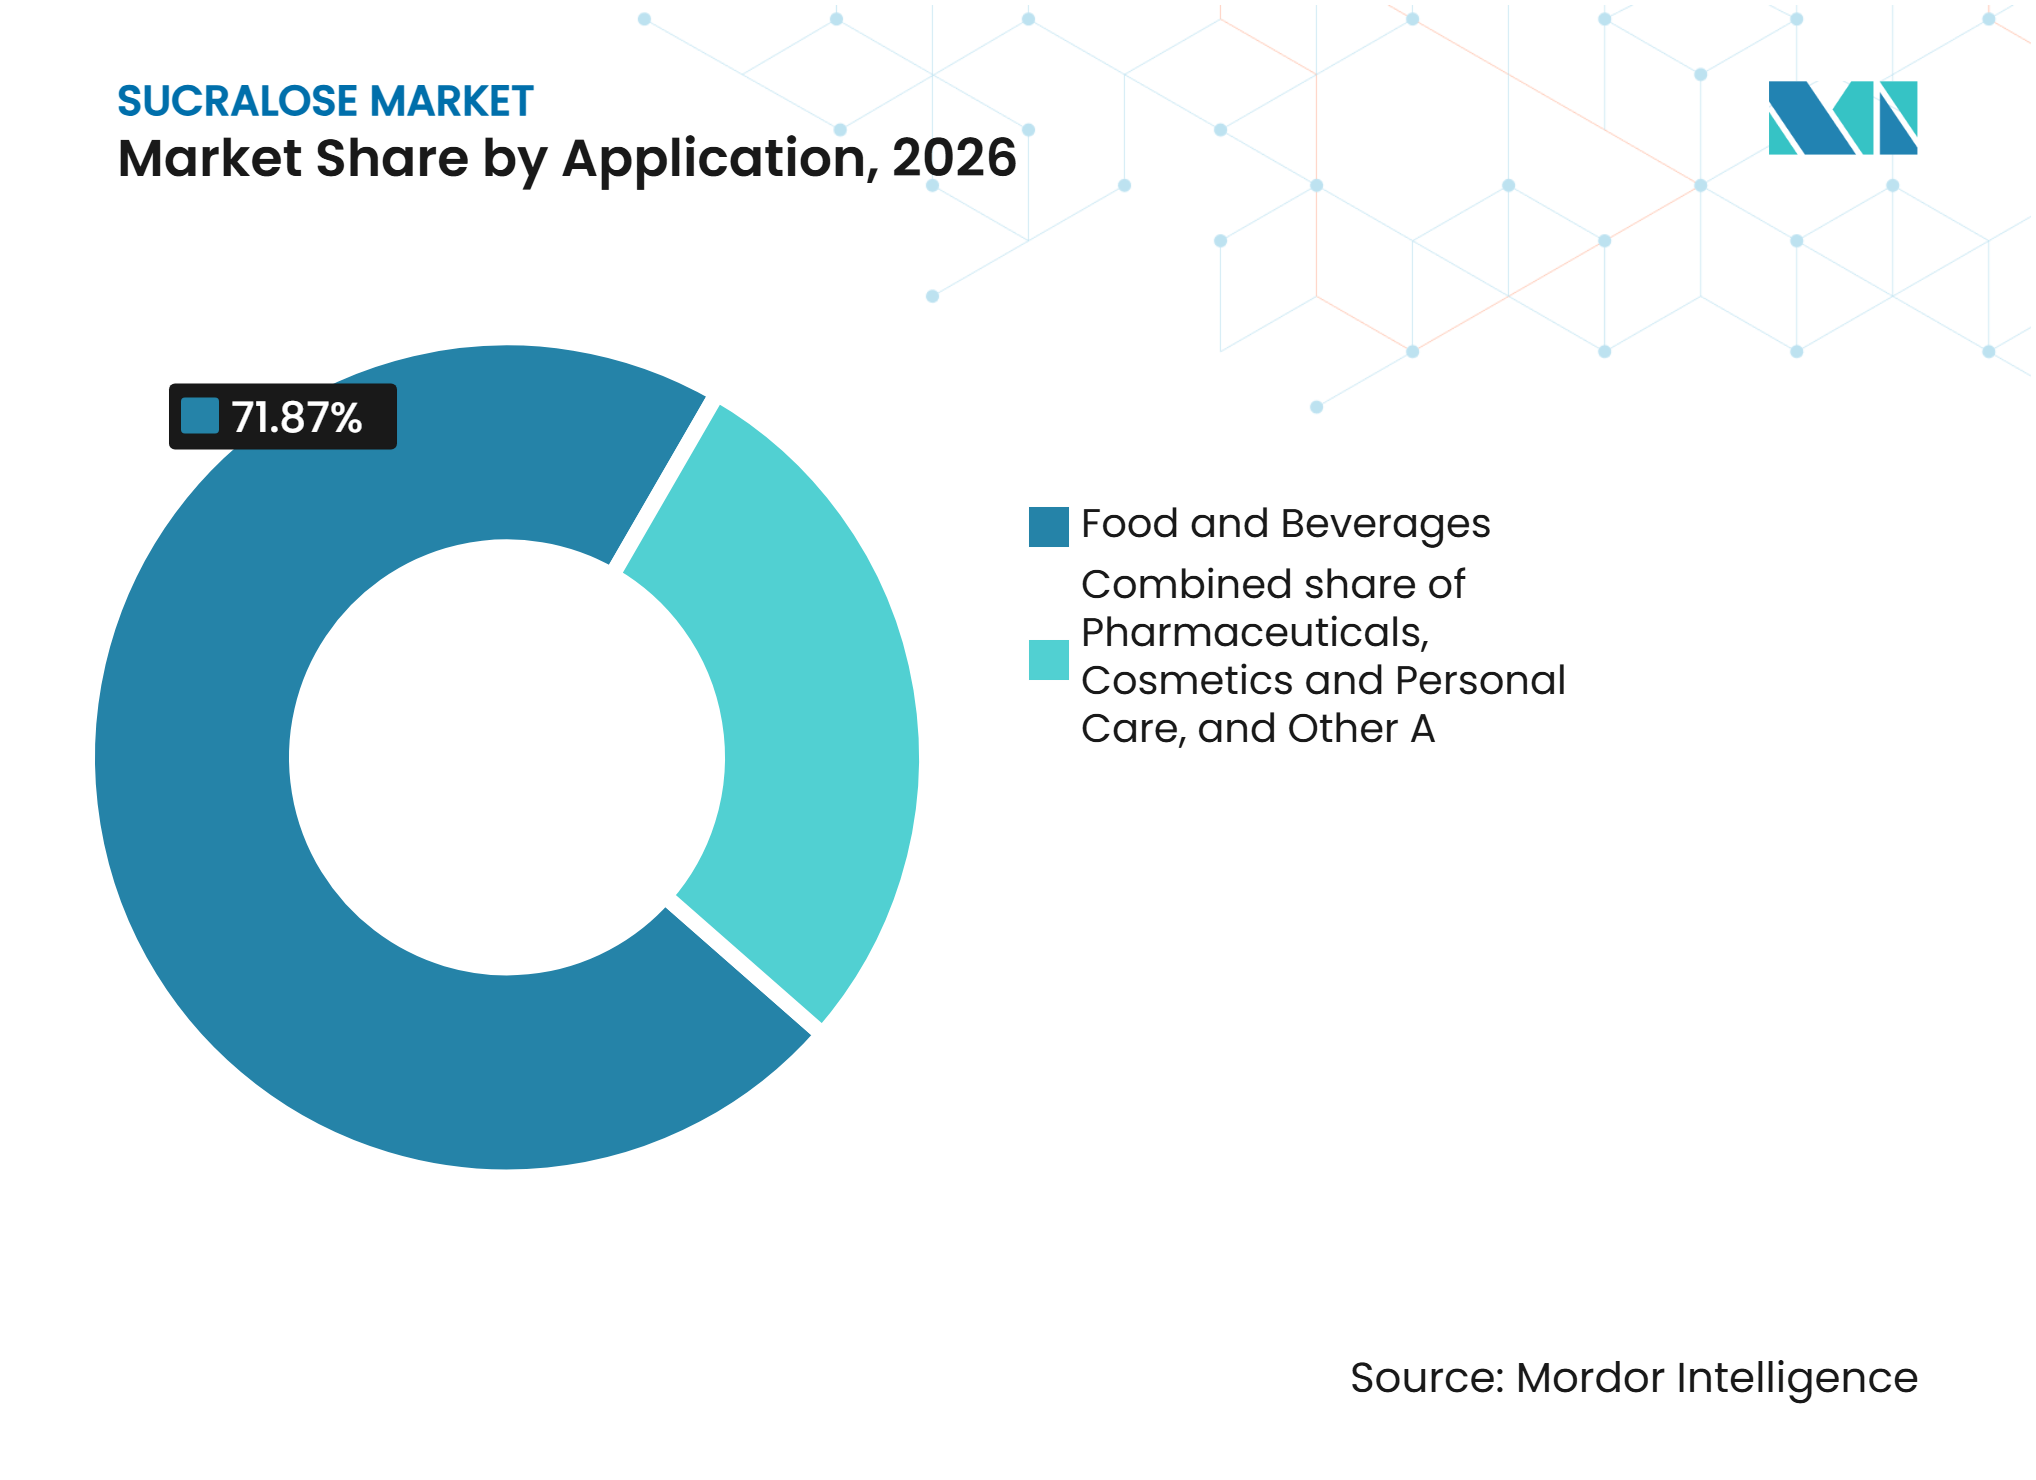
- Par application, l'alimentation et les boissons représentaient la plus grande part à 71,87 % en 2026, tandis que les produits pharmaceutiques devraient enregistrer la croissance la plus rapide avec un CAGR de 7,91 % sur la période 2027–2032.
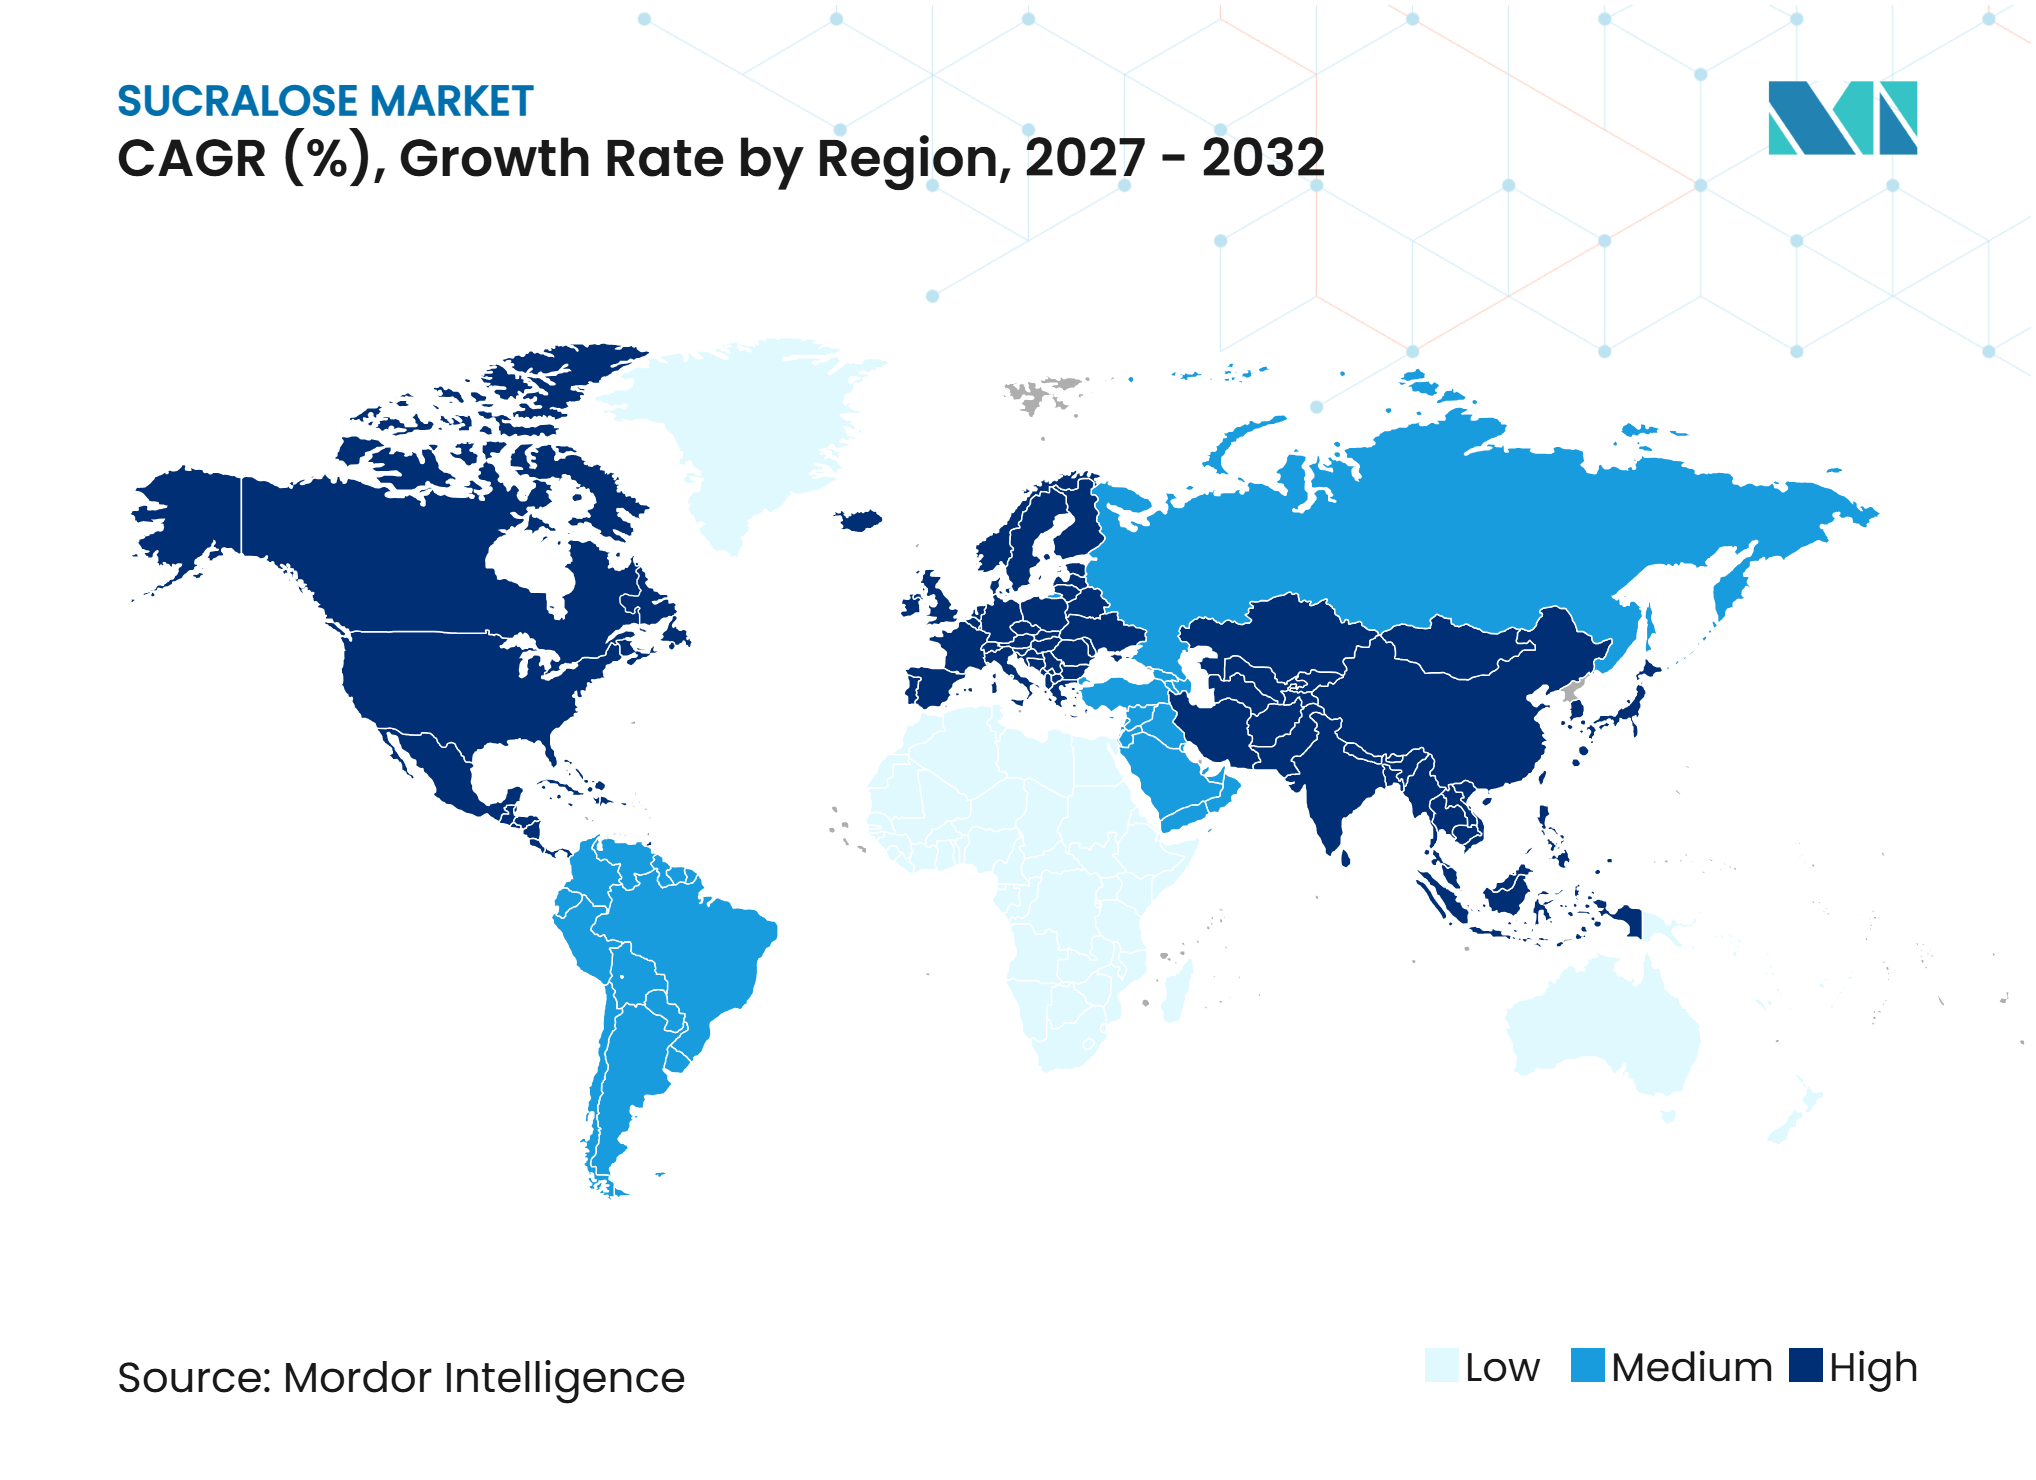
- Parmi les zones géographiques, l'Europe était en tête avec une part de 38,92 % du marché du sucralose en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,62 % sur la période 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante du diabète et de l'obésité favorisant la réduction du sucre | +1.1% | Mondial, en particulier en Amérique du Nord et en Europe, où la demande de produits alimentaires et de boissons à teneur réduite en sucre est établie, avec des opportunités croissantes en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande croissante de boissons sans sucre et à teneur réduite en sucre et d'aliments emballés | +0.9% | Mondial, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, soutenu par la reformulation des produits et le développement des initiatives de réduction du sucre | Court terme (moins de 2 ans) |
| Avantages fonctionnels favorisant l'adoption du sucralose dans les formulations alimentaires et les boissons | +0.8% | Mondial, en particulier en Amérique du Nord et en Europe, où le sucralose est utilisé dans les boissons, la boulangerie, la confiserie et les applications d'édulcorants de table | Moyen terme (2 à 4 ans) |
| Expansion des produits nutritionnels fonctionnels et spécialisés | +0.7% | Mondial, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, où les fabricants développent des portefeuilles de produits nutritionnels sans sucre et spécialisés | Moyen terme (2 à 4 ans) |
| Développement des applications pharmaceutiques du sucralose dans les formulations médicamenteuses orales | +0.5% | Mondial, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, soutenu par la demande de formulations pharmaceutiques orales palatables | Long terme (plus de 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante du diabète et de l'obésité favorisant la réduction du sucre
L'attention croissante portée à la gestion de l'obésité, du diabète et d'autres problèmes de santé liés à l'alimentation incite les fabricants de produits alimentaires et de boissons à explorer des solutions de réduction du sucre. L'Organisation mondiale de la Santé (OMS) recommande de limiter la consommation de sucres libres à moins de 10 % de l'apport énergétique journalier total pour les adultes et les enfants, avec une réduction supplémentaire à moins de 5 % suggérée pour des bénéfices supplémentaires pour la santé. Une consommation plus élevée de sucres libres est associée à une prise de poids malsaine et à des risques accrus de maladies non transmissibles. Le sucralose offre aux fabricants une alternative édulcorante à haute intensité, car il est plus sucré que le sucre de table et peut apporter de la douceur en quantités nettement plus faibles. Son utilisation dans les formulations à teneur réduite en sucre permet aux fabricants de développer des produits ciblant les consommateurs à la recherche d'alternatives moins sucrées tout en conservant la douceur. Ces facteurs soutiennent la demande de sucralose dans les boissons, les aliments emballés et d'autres applications alimentaires.[1]
Avantages fonctionnels favorisant l'adoption du sucralose dans les formulations alimentaires et les boissons
La haute intensité sucrante du sucralose, sa faible contribution calorique et sa stabilité thermique soutiennent son adoption dans différentes formulations alimentaires et de boissons. Selon la Food and Drug Administration des États-Unis (FDA), le sucralose est environ 600 fois plus sucré que le sucre de table et reste sucré à des températures élevées, ce qui le rend adapté à des applications telles que les produits de boulangerie. La FDA reconnaît également son utilisation dans plusieurs catégories d'aliments, notamment les boissons, les chewing-gums, les gélatines et les desserts laitiers surgelés.[2]Ces propriétés fonctionnelles permettent aux fabricants d'incorporer le sucralose dans des produits nécessitant de la douceur sans dépendre entièrement du sucre conventionnel. Sa polyvalence dans différentes conditions de traitement et catégories de produits offre des opportunités aux fournisseurs d'ingrédients pour servir un plus large éventail de fabricants alimentaires. Par conséquent, les capacités de formulation établies et la compatibilité avec de multiples applications soutiennent l'adoption commerciale du sucralose.
Expansion des produits nutritionnels fonctionnels et spécialisés
L'expansion des produits à calories réduites, sans sucre et de nutrition spécialisée crée des opportunités supplémentaires pour les fournisseurs de sucralose. Les fabricants alimentaires utilisent de plus en plus des édulcorants à haute intensité dans des formulations conçues pour réduire les sucres ajoutés et la teneur en calories tout en maintenant le profil de douceur souhaité. La FDA identifie le sucralose parmi les édulcorants à haute intensité utilisés comme alternatives au sucre et note que ces ingrédients peuvent apporter peu ou pas de calories aux aliments et aux boissons. L'agence indique également que les édulcorants à haute intensité n'élèvent généralement pas la glycémie. Ces caractéristiques rendent le sucralose pertinent pour les fabricants développant des formulations alimentaires spécialisées, notamment des produits à calories réduites et des produits ciblant les consommateurs surveillant leur consommation de sucre. Le développement continu de portefeuilles de nutrition spécialisée offre donc des opportunités pour l'adoption du sucralose dans les applications de transformation alimentaire.[3]
Demande croissante de boissons sans sucre et à teneur réduite en sucre et d'aliments emballés
L'accent croissant mis sur la réduction de la teneur en sucre des aliments emballés et des boissons incite les fabricants à reformuler les produits existants en utilisant des ingrédients édulcorants alternatifs. L'OMS recommande de réduire la consommation de sucres libres et identifie l'étiquetage des aliments, l'éducation des consommateurs et les mesures réglementaires ciblant les produits riches en sucres libres comme des interventions potentielles de santé publique. Le sucralose est déjà autorisé par la FDA comme édulcorant à usage général dans diverses catégories d'aliments, notamment les boissons, les produits de boulangerie et les desserts laitiers surgelés.[4] Sa haute intensité sucrante permet aux fabricants d'atteindre la douceur souhaitée avec des quantités plus faibles par rapport au sucre conventionnel. Cela en fait un ingrédient pertinent pour le développement de boissons gazeuses sans sucre et à teneur réduite en sucre, de boissons prêtes à boire, de confiseries et de produits alimentaires emballés. La reformulation continue des produits et l'introduction de variantes de produits à teneur réduite en sucre devraient soutenir la demande de sucralose dans la fabrication alimentaire et des boissons.
Développement des applications pharmaceutiques du sucralose dans les formulations médicamenteuses orales
L'utilisation du sucralose dans les formulations pharmaceutiques offre une voie supplémentaire d'expansion du marché, notamment dans les médicaments oraux où le goût et la palatabilité influencent l'acceptabilité du produit. Certains principes actifs pharmaceutiques ont des goûts amers ou désagréables, ce qui crée des défis de formulation pour les fabricants développant des liquides oraux, des comprimés à croquer et des formes posologiques dispersibles. Des recherches disponibles dans la base de données PubMed Central des Instituts nationaux de la santé identifient le sucralose parmi les édulcorants traditionnellement incorporés dans les formulations médicinales pour aider à masquer le goût amer des principes actifs pharmaceutiques. Ses propriétés édulcorantes en font un composant de formulation utile dans les produits conçus pour les groupes de patients pédiatriques et autres nécessitant des formes posologiques orales palatables. L'attention croissante portée à l'administration de médicaments adaptée aux patients et au développement de formulations orales aromatisées offre donc des opportunités aux fournisseurs de sucralose de grade pharmaceutique. Cependant, son adéquation dans les produits médicinaux individuels reste dépendante des exigences de formulation et des normes de qualité pharmaceutique applicables.[5]
Freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contrôle réglementaire et préoccupations sanitaires concernant les édulcorants artificiels | −0.9% | Mondial, en particulier en Europe et en Amérique du Nord, où les évaluations réglementaires et le contrôle des consommateurs sur les édulcorants artificiels influencent la formulation des produits et leur adoption | Moyen terme (2 à 4 ans) |
| Concurrence des édulcorants naturels et alternatifs | −0.7% | Mondial, en particulier en Amérique du Nord et en Europe, avec une concurrence croissante en Asie-Pacifique de la part de la stévia, du fruit du moine et d'autres édulcorants alternatifs | Moyen terme (2 à 4 ans) |
| Volatilité des coûts des matières premières et de fabrication | −0.5% | Mondial, en particulier dans les centres de fabrication en Asie-Pacifique et les marchés dépendants des exportations en Europe et en Amérique du Nord | Court terme (moins de 2 ans) |
| Préférence des consommateurs pour les ingrédients à étiquette propre | −0.4% | Mondial, en particulier en Amérique du Nord et en Europe, où la demande d'ingrédients reconnaissables, d'origine naturelle et peu transformés influence la reformulation des produits alimentaires et des boissons | Long terme (plus de 4 ans) |
| Source: Mordor Intelligence | |||
Contrôle réglementaire et préoccupations sanitaires concernant les édulcorants artificiels
Le contrôle réglementaire entourant les édulcorants artificiels et l'évolution des évaluations de leurs effets sur la santé à long terme peuvent créer une incertitude pour les fabricants de sucralose et les entreprises alimentaires et de boissons. Les autorités réglementaires examinent périodiquement les données scientifiques concernant la sécurité des édulcorants, les niveaux d'apport journalier acceptable et les applications autorisées. La ligne directrice 2023 de l'Organisation mondiale de la Santé sur les édulcorants non sucrés recommande de ne pas utiliser ces ingrédients pour contrôler le poids ou réduire le risque de maladies non transmissibles, reflétant des préoccupations quant à leurs bénéfices pour la santé à long terme. Bien que cette recommandation ne constitue pas une interdiction de l'utilisation du sucralose, elle peut influencer les perceptions des consommateurs et les stratégies de formulation des produits. Les fabricants doivent donc surveiller les évolutions réglementaires, maintenir la conformité aux exigences de sécurité alimentaire et étayer les allégations relatives aux produits. Un tel contrôle peut accroître les exigences de conformité réglementaire et créer des défis pour les entreprises cherchant à développer les applications du sucralose dans les produits alimentaires, les boissons et les produits pharmaceutiques.
Concurrence des édulcorants naturels et alternatifs
La disponibilité croissante d'ingrédients édulcorants alternatifs crée une pression concurrentielle pour les fabricants de sucralose dans les applications alimentaires et de boissons. Les édulcorants d'origine naturelle tels que la stévia et le fruit du moine, ainsi que d'autres édulcorants à haute intensité, offrent aux fabricants des alternatives pour développer des formulations à teneur réduite en sucre et sans sucre. La Food and Drug Administration des États-Unis (FDA) reconnaît plusieurs édulcorants à haute intensité, notamment les glycosides de stéviol, l'aspartame, la saccharine et le sucralose, pour une utilisation dans les applications alimentaires autorisées. L'intérêt croissant pour les ingrédients d'origine végétale et le positionnement des produits à étiquette propre peut encourager les fabricants à évaluer des alternatives en fonction des préférences des consommateurs, des exigences de formulation et des considérations réglementaires. Cette concurrence peut limiter l'adoption du sucralose dans certaines catégories de produits, notamment là où les édulcorants d'origine naturelle s'alignent plus étroitement sur le positionnement de la marque. Par conséquent, les fournisseurs de sucralose doivent maintenir des prix compétitifs, une qualité constante et des avantages de formulation pour conserver leur position sur le marché des édulcorants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
la poudre domine tandis que le sucralose liquide se développe plus rapidementEn 2026, la poudre représentait environ 62,37 % du marché du sucralose, ce qui en fait la forme dominante. Sa domination reflète la demande établie des fabricants de produits alimentaires et de boissons, où le sucralose en poudre est utilisé dans des applications telles que les produits de boulangerie, les confiseries, les édulcorants de table et les mélanges de boissons en poudre. Sa facilité de manipulation, de stockage, de transport et d'incorporation dans les mélanges d'ingrédients secs soutient son utilisation commerciale généralisée. Parallèlement, le sucralose liquide devrait enregistrer la croissance la plus rapide, avec un CAGR estimé à 8,22 % jusqu'en 2032. Les formulations liquides offrent un dosage pratique, une incorporation plus facile dans les produits liquides et une flexibilité pour les applications nécessitant des concentrations précises en édulcorant. Ces caractéristiques soutiennent leur utilisation dans les boissons, les préparations alimentaires liquides et les formulations pharmaceutiques.
Le sucralose en poudre reste important pour les fabricants nécessitant des ingrédients édulcorants stables et faciles à manipuler pour le traitement à grande échelle. Cependant, les formulations liquides offrent des opportunités dans les applications où la dissolution rapide, la distribution uniforme et le contrôle précis du dosage sont importants. Les producteurs des deux formes doivent maintenir la cohérence de la douceur, la pureté du produit et la compatibilité de la formulation. La capacité à répondre à différentes exigences de traitement dans les applications alimentaires, de boissons et pharmaceutiques restera importante pour développer la consommation de sucralose.



Par grade :
le grade alimentaire est en tête tandis que le grade pharmaceutique enregistre une croissance plus rapideEn 2026, le grade alimentaire représentait environ 71,58 % du marché du sucralose, ce qui en fait le grade dominant. Sa domination reflète une utilisation étendue dans les applications alimentaires et de boissons, notamment les boissons, les produits de boulangerie et de confiserie, les produits laitiers et les desserts surgelés, ainsi que les édulcorants de table. Le sucralose de grade alimentaire permet aux fabricants de développer des produits sans sucre et à teneur réduite en sucre tout en maintenant le profil de douceur souhaité. Parallèlement, le grade pharmaceutique devrait enregistrer la croissance la plus rapide, avec un CAGR estimé à 7,35 % jusqu'en 2032. Sa croissance est soutenue par l'utilisation du sucralose comme excipient édulcorant dans les formulations pharmaceutiques orales, notamment les sirops, les suspensions, les comprimés à croquer et d'autres produits médicinaux où le masquage du goût est important.
Les autres grades répondent à des exigences spécialisées dans des applications avec différentes spécifications de pureté, de qualité et de formulation. Cependant, les produits de grade alimentaire restent la principale catégorie commerciale en raison de leur large applicabilité dans les aliments transformés et les boissons. Les fabricants fournissant du sucralose de grade pharmaceutique doivent satisfaire aux exigences de qualité et de documentation pertinentes pour servir les clients pharmaceutiques. Le maintien d'une pureté constante, de la conformité réglementaire et des normes de qualité spécifiques aux applications restera important dans les différentes catégories de grades.
Par application :
l'alimentation et les boissons dominent tandis que les produits pharmaceutiques se développent plus rapidementEn 2026, l'alimentation et les boissons représentaient environ 71,87 % du marché du sucralose, ce qui en fait le plus grand segment d'application. Sa domination reflète l'utilisation généralisée du sucralose dans les boissons, les produits de boulangerie et de confiserie, les produits laitiers et les desserts surgelés, ainsi que les édulcorants de table. Les fabricants alimentaires incorporent le sucralose dans des formulations sans sucre et à teneur réduite en sucre pour atteindre la douceur souhaitée tout en réduisant la teneur en sucre conventionnel. Parallèlement, les produits pharmaceutiques devraient enregistrer la croissance la plus rapide, avec un CAGR estimé à 7,91 % jusqu'en 2032. Cette croissance est soutenue par l'utilisation du sucralose dans les formulations médicamenteuses orales, où les propriétés édulcorantes contribuent à améliorer la palatabilité des sirops, des suspensions et d'autres préparations médicinales.
Les cosmétiques et les soins personnels représentent des domaines d'application supplémentaires, où le sucralose peut être utilisé dans certaines formulations en fonction des exigences du produit. D'autres applications contribuent à une demande spécialisée dans les catégories de produits industriels et de consommation. Cependant, les fabricants de produits alimentaires et de boissons restent la principale base de demande en raison de l'utilisation établie de l'ingrédient dans de multiples catégories d'aliments transformés. Les fournisseurs capables de répondre à différentes exigences de formulation, de pureté et réglementaires seront mieux positionnés pour servir les applications en expansion dans les secteurs alimentaire, des boissons et pharmaceutique.

Analyse géographique
Marché du sucralose en Europe
L'Europe représentait environ 38,90 % du marché mondial du sucralose en 2026, ce qui en fait le plus grand marché régional. La demande est soutenue par l'industrie établie de fabrication alimentaire et de boissons de la région, l'adoption croissante de formulations à teneur réduite en sucre, et les applications des édulcorants à haute intensité dans les aliments transformés, les boissons et les produits pharmaceutiques. Le sucralose est autorisé comme additif alimentaire E955 dans l'Union européenne dans des catégories d'aliments spécifiées, notamment les boissons à teneur réduite en sucre, les produits laitiers aromatisés et certaines applications de confiserie. En février 2026, l'Autorité européenne de sécurité des aliments (EFSA) a achevé sa réévaluation du sucralose et a confirmé qu'il reste sûr pour les utilisations actuellement autorisées, maintenant la dose journalière admissible de 15 mg/kg de poids corporel par jour.
Marché du sucralose en Asie-Pacifique
L'Asie-Pacifique devrait être l'un des marchés régionaux à la croissance la plus rapide, avec un CAGR estimé à 8,60 % durant la période 2026–2032. La Chine joue un rôle particulièrement important sur le marché régional en raison de sa base de fabrication de sucralose établie et de ses exportations vers les marchés internationaux d'ingrédients alimentaires. Des entreprises telles que Anhui Jinhe Industrial Co., Ltd., Niutang Chemical Ltd., JK Sucralose Inc., Nantong Changhai Food Additive Co., Ltd. et L&P Food Ingredient Co., Ltd. contribuent aux capacités de fabrication et d'approvisionnement de la région. L'Inde, le Japon, la Corée du Sud et les pays d'Asie du Sud-Est offrent des opportunités de demande supplémentaires grâce à la transformation alimentaire, la fabrication de boissons, les formulations pharmaceutiques et les initiatives de réduction du sucre. BioPlus Life Sciences Pvt. Ltd. participe également au marché indien grâce à son portefeuille d'ingrédients pharmaceutiques. L'infrastructure de production établie de la Chine et la demande régionale des fabricants alimentaires, de boissons et pharmaceutiques soutiennent le développement de l'Asie-Pacifique en tant que centre important de production et de consommation.
Amérique du Nord, Amérique du Sud, et Moyen-Orient et Afrique
L'Amérique du Nord représente un marché établi pour le sucralose, soutenu par ses industries des aliments transformés, des boissons, des produits pharmaceutiques et des édulcorants de table. La demande est portée par l'utilisation généralisée des édulcorants à haute intensité dans les formulations de produits à teneur réduite en sucre et sans sucre, ainsi que par l'intérêt croissant pour les options alimentaires et de boissons à faible teneur en calories. La FDA américaine autorise le sucralose comme édulcorant à usage général dans les aliments dans des conditions d'utilisation spécifiées, notamment les boissons, les produits de boulangerie, les chewing-gums et les desserts laitiers surgelés.
Paysage concurrentiel
Concentration du Marché
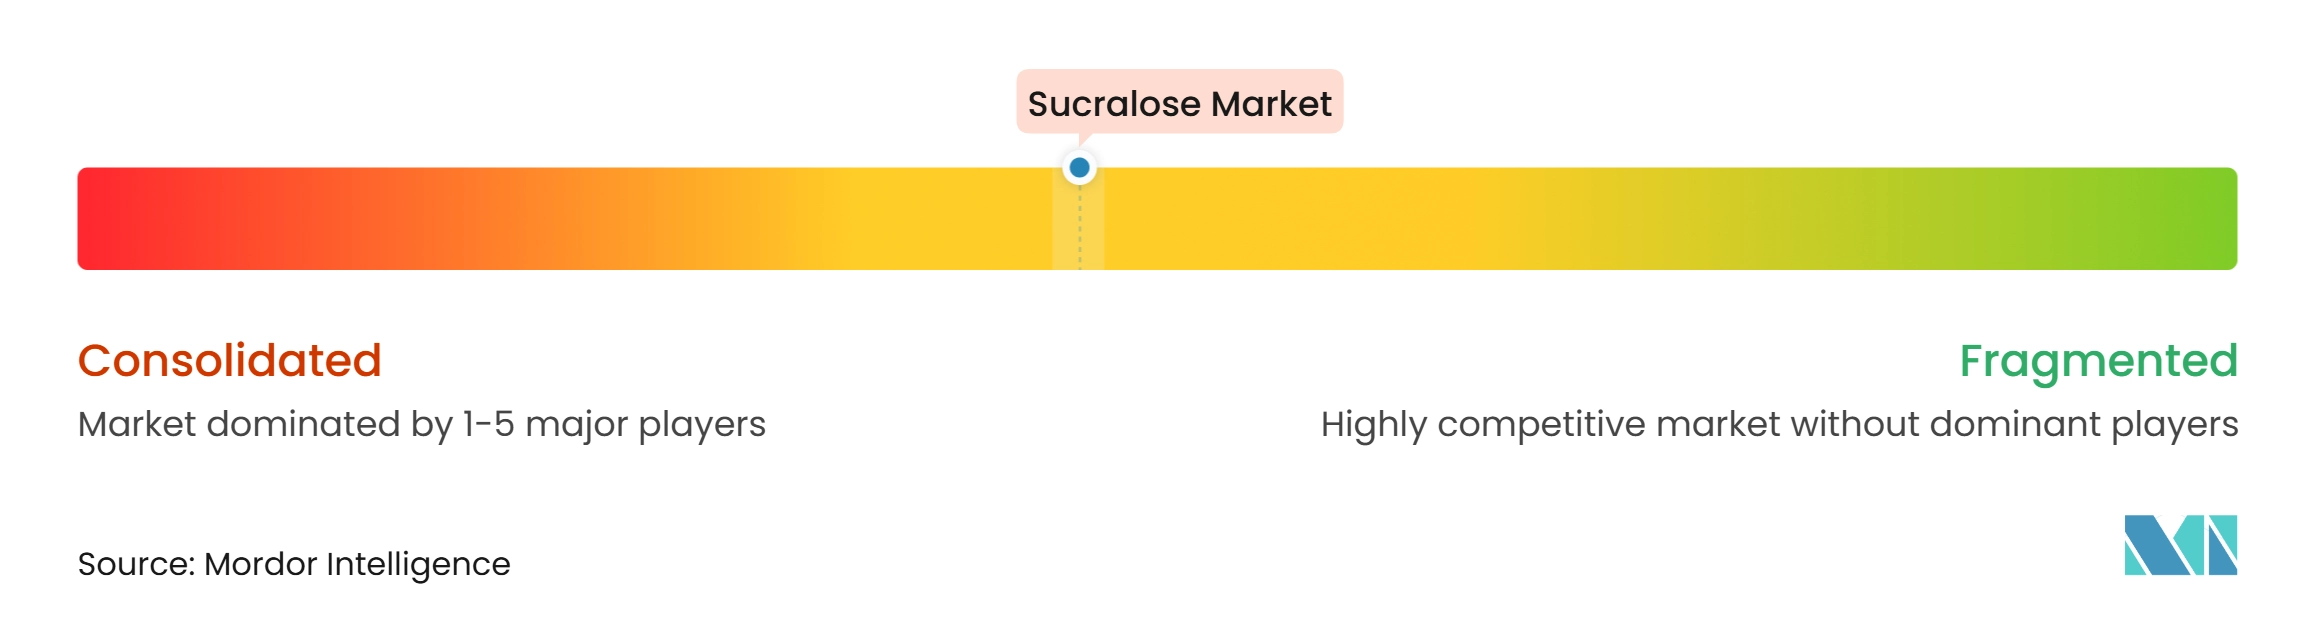
Le marché du sucralose comprend des entreprises d'ingrédients multinationales, des fabricants spécialisés d'édulcorants à haute intensité, des fournisseurs d'ingrédients pharmaceutiques et des producteurs régionaux qui se font concurrence par leurs capacités de fabrication, la qualité des produits, la conformité réglementaire, les prix et les réseaux de distribution. Le paysage concurrentiel comprend des entreprises telles que Tate & Lyle PLC, JK Sucralose Inc., Niutang Chemical Ltd., Anhui Jinhe Industrial Co., Ltd., Techno Sucralose Co., Ltd., BioPlus Life Sciences Pvt. Ltd. et L&P Food Ingredient Co., Ltd. Ces entreprises ont des niveaux d'exposition variables au marché à travers la fabrication de sucralose, la fourniture d'ingrédients, les produits de grade pharmaceutique et les édulcorants de table de marque. Tandis que les entreprises d'ingrédients établies s'appuient sur leur expertise technique et leurs relations avec les clients internationaux, les fabricants spécialisés se font concurrence par leur capacité de production, leurs spécifications de produits et leur approvisionnement rentable.
Les stratégies concurrentielles sur le marché du sucralose se concentrent sur l'expansion des portefeuilles d'édulcorants, le renforcement des capacités de fabrication, le développement de formulations spécifiques aux applications et le respect des normes de qualité internationales. Par exemple, Tate & Lyle commercialise SPLENDA Sucralose comme édulcorant à haute intensité pour les formulations alimentaires et de boissons, mettant en avant son goût similaire au sucre, sa stabilité et sa compatibilité avec différentes conditions de traitement. Niutang Chemical Ltd. propose du sucralose sous forme de poudre, de granulés, de poudre fine, de poudre superfine et de liquide pour des applications dans les boissons, les produits laitiers, la boulangerie, la confiserie, les compléments nutritionnels et les produits pharmaceutiques. De même, Anhui Jinhe Industrial Co., Ltd. fournit du sucralose en différentes granulométries et concentrations de solution aqueuse, soutenant son utilisation dans les aliments transformés, les boissons, les produits de santé et les applications pharmaceutiques. L&P Food Ingredient Co., Ltd. renforce également son portefeuille de sucralose de grade pharmaceutique, son excipient pharmaceutique ayant reçu le statut de révision de classe A de l'Administration nationale des produits médicaux de Chine en avril 2026. Ces développements illustrent comment les fabricants se différencient par les spécifications des produits, la couverture des applications et les qualifications réglementaires.
L'échelle de fabrication, l'approvisionnement, l'assurance qualité et la distribution restent des considérations concurrentielles importantes. Les fabricants chinois, notamment Niutang, Anhui Jinhe et d'autres producteurs spécialisés, bénéficient de capacités de fabrication d'édulcorants établies et d'un accès aux marchés internationaux d'ingrédients. Parallèlement, JK Sucralose Inc. sert les applications alimentaires, de boissons, pharmaceutiques et de soins personnels grâce à ses produits à base de sucralose, tandis que BioPlus Life Sciences propose du sucralose dans son portefeuille d'ingrédients pharmaceutiques. Heartland Food Products Group se positionne plus en aval grâce à ses édulcorants de table de marque Splenda, ses crèmes à café et d'autres produits de consommation à teneur réduite en sucre. Les entreprises doivent maintenir une pureté constante des produits, se conformer aux normes alimentaires et pharmaceutiques applicables, et gérer les coûts de fabrication et la fiabilité de l'approvisionnement. La concurrence est donc façonnée par l'efficacité de la production, la conformité réglementaire, le développement de produits spécifiques aux applications et la capacité à établir des relations à long terme avec les fabricants de produits alimentaires, de boissons, pharmaceutiques et de soins personnels.
Leaders du secteur du sucralose
-
Tate & Lyle PLC
-
Niutang Chemical Ltd.
-
Anhui Jinhe Industrial Co., Ltd.
-
BioPlus Life Sciences Pvt. Ltd.
-
L&P Food Ingredient Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du sucralose Entreprises couvertes dans ce rapport
- COMPANY PROFILES
- Tate & Lyle PLC
- JK Sucralose Inc.
- Niutang Chemical Ltd.
- Anhui Jinhe Industrial Co., Ltd.
- Techno Sucralose Co., Ltd.
- Nantong Changhai Food Additive Co., Ltd.
- Newtrend Group Co., Ltd.
- BioPlus Life Sciences Pvt. Ltd.
- Vitasweet Co., Ltd.
- Unitech Sweet (Zibo) Ltd.
- Hubei Yitai Pharmaceutical Co., Ltd.
- Jiangxi Bentian Food Technology Co., Ltd.
- L&P Food Ingredient Co., Ltd.
- Changzhou Hanbang Food Co., Ltd.
- Xiamen Boao Technology Co., Ltd.
- Shandong Kangbao Biochemical Technology Co., Ltd.
- Shandong Runde Biotechnology Co., Ltd.
- Jiangsu Jubang Pharmaceutical Co., Ltd.
- HYET Sweet S.A.S.
- Heartland Food Products Group
Développements industriels récents dans Marché du sucralose
- Mai 2025 : Tate & Lyle PLC a fait état d'une demande robuste pour son activité sucralose dans ses résultats de l'exercice 2025, avec un chiffre d'affaires du sucralose en hausse de 16 % et un EBITDA ajusté en progression de 18 %. Cette performance a mis en évidence la demande continue pour l'ingrédient au sein du portefeuille d'édulcorants spéciaux de l'entreprise.
- Septembre 2024 : Tate & Lyle PLC a signé un accord d'électricité renouvelable avec Alabama Power pour s'approvisionner en électricité renouvelable pour son installation de fabrication de sucralose à McIntosh, en Alabama, via le programme de certificats d'énergie renouvelable de la société de services publics. L'accord devrait réduire l'empreinte carbone de son ingrédient sucralose de plus de 20 %, soutenant les objectifs de durabilité opérationnelle de l'entreprise.
- Septembre 2024 : Newtrend Group Holding Co., Ltd. a lancé les ventes commerciales de sucralose produit dans son installation en Thaïlande, qui dispose d'une capacité de production annuelle conçue d'environ 500 tonnes métriques. L'installation de production à l'étranger soutient la stratégie de l'entreprise visant à développer les ventes internationales et à diversifier son empreinte de fabrication au-delà de la Chine.
- Novembre 2023 : Tate & Lyle Sugars a introduit le sucralose dans son portefeuille d'édulcorants de détail, élargissant sa gamme d'options d'édulcorants à faible teneur en calories. Le lancement a offert aux consommateurs une alternative sans aspartame pour des applications telles que les boissons chaudes et a marqué un changement dans l'offre d'édulcorants de détail de l'entreprise à la suite de son changement de marque depuis Zucro.
Périmètre du rapport mondial sur le marché du sucralose
Pour cette étude, le marché du sucralose est défini comme la valeur des ventes de sucralose produit commercialement, un édulcorant artificiel à haute intensité utilisé comme substitut du sucre dans l'alimentation et les boissons, les produits pharmaceutiques, les cosmétiques et les soins personnels, ainsi que d'autres applications industrielles. Le marché couvre le sucralose fourni sous forme de poudre et de liquide, segmenté par grade en grade alimentaire, grade pharmaceutique et autres grades spécifiques aux applications. Par application, le marché comprend l'alimentation et les boissons, les produits pharmaceutiques, les cosmétiques et les soins personnels, et d'autres applications. L'alimentation et les boissons sont en outre segmentées en boissons, boulangerie et confiserie, produits laitiers et desserts surgelés, édulcorants de table et autres applications alimentaires et de boissons. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique, avec une couverture au niveau des pays telle que spécifiée dans le rapport. La taille du marché et les prévisions sont présentées en termes de valeur (USD) pour les segments et les zones géographiques définis.
Aperçu de la segmentation
| Poudre |
| Liquide |
| Grade alimentaire |
| Grade pharmaceutique |
| Autre |
| Alimentation et boissons | Boissons |
| Boulangerie et confiserie | |
| Produits laitiers et desserts surgelés | |
| Édulcorants de table | |
| Autre | |
| Produits pharmaceutiques | |
| Cosmétiques et soins personnels | |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amrique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme | Poudre | |
| Liquide | ||
| Par grade | Grade alimentaire | |
| Grade pharmaceutique | ||
| Autre | ||
| Par application | Alimentation et boissons | Boissons |
| Boulangerie et confiserie | ||
| Produits laitiers et desserts surgelés | ||
| Édulcorants de table | ||
| Autre | ||
| Produits pharmaceutiques | ||
| Cosmétiques et soins personnels | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amrique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du sucralose ?
Le marché du sucralose est estimé à 1,13 milliard USD en 2026 et devrait atteindre 1,66 milliard USD d'ici 2032.
Quel est le CAGR du marché du sucralose ?
Le marché du sucralose devrait enregistrer un CAGR de 6,59 % durant la période de prévision 2027–2032.
Quel segment détient la plus grande part du marché du sucralose ?
Le segment du grade alimentaire détient la plus grande part du marché du sucralose, représentant 71,58 % en 2026, suivi de l'alimentation et des boissons dans la catégorie d'application à 71,87 %.
Quelle région devrait connaître la croissance la plus rapide sur le marché du sucralose ?
L'Asie-Pacifique devrait être la région à la croissance la plus rapide sur le marché du sucralose, enregistrant un CAGR de 8,62 % durant la période 2027–2032.