
Sucralose-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
| Marktgröße (2027) | 1.21 Milliarden US-Dollar |
| Marktgröße (2032) | 1.66 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Sucralose-Marktanalyse von Mordor Intelligence
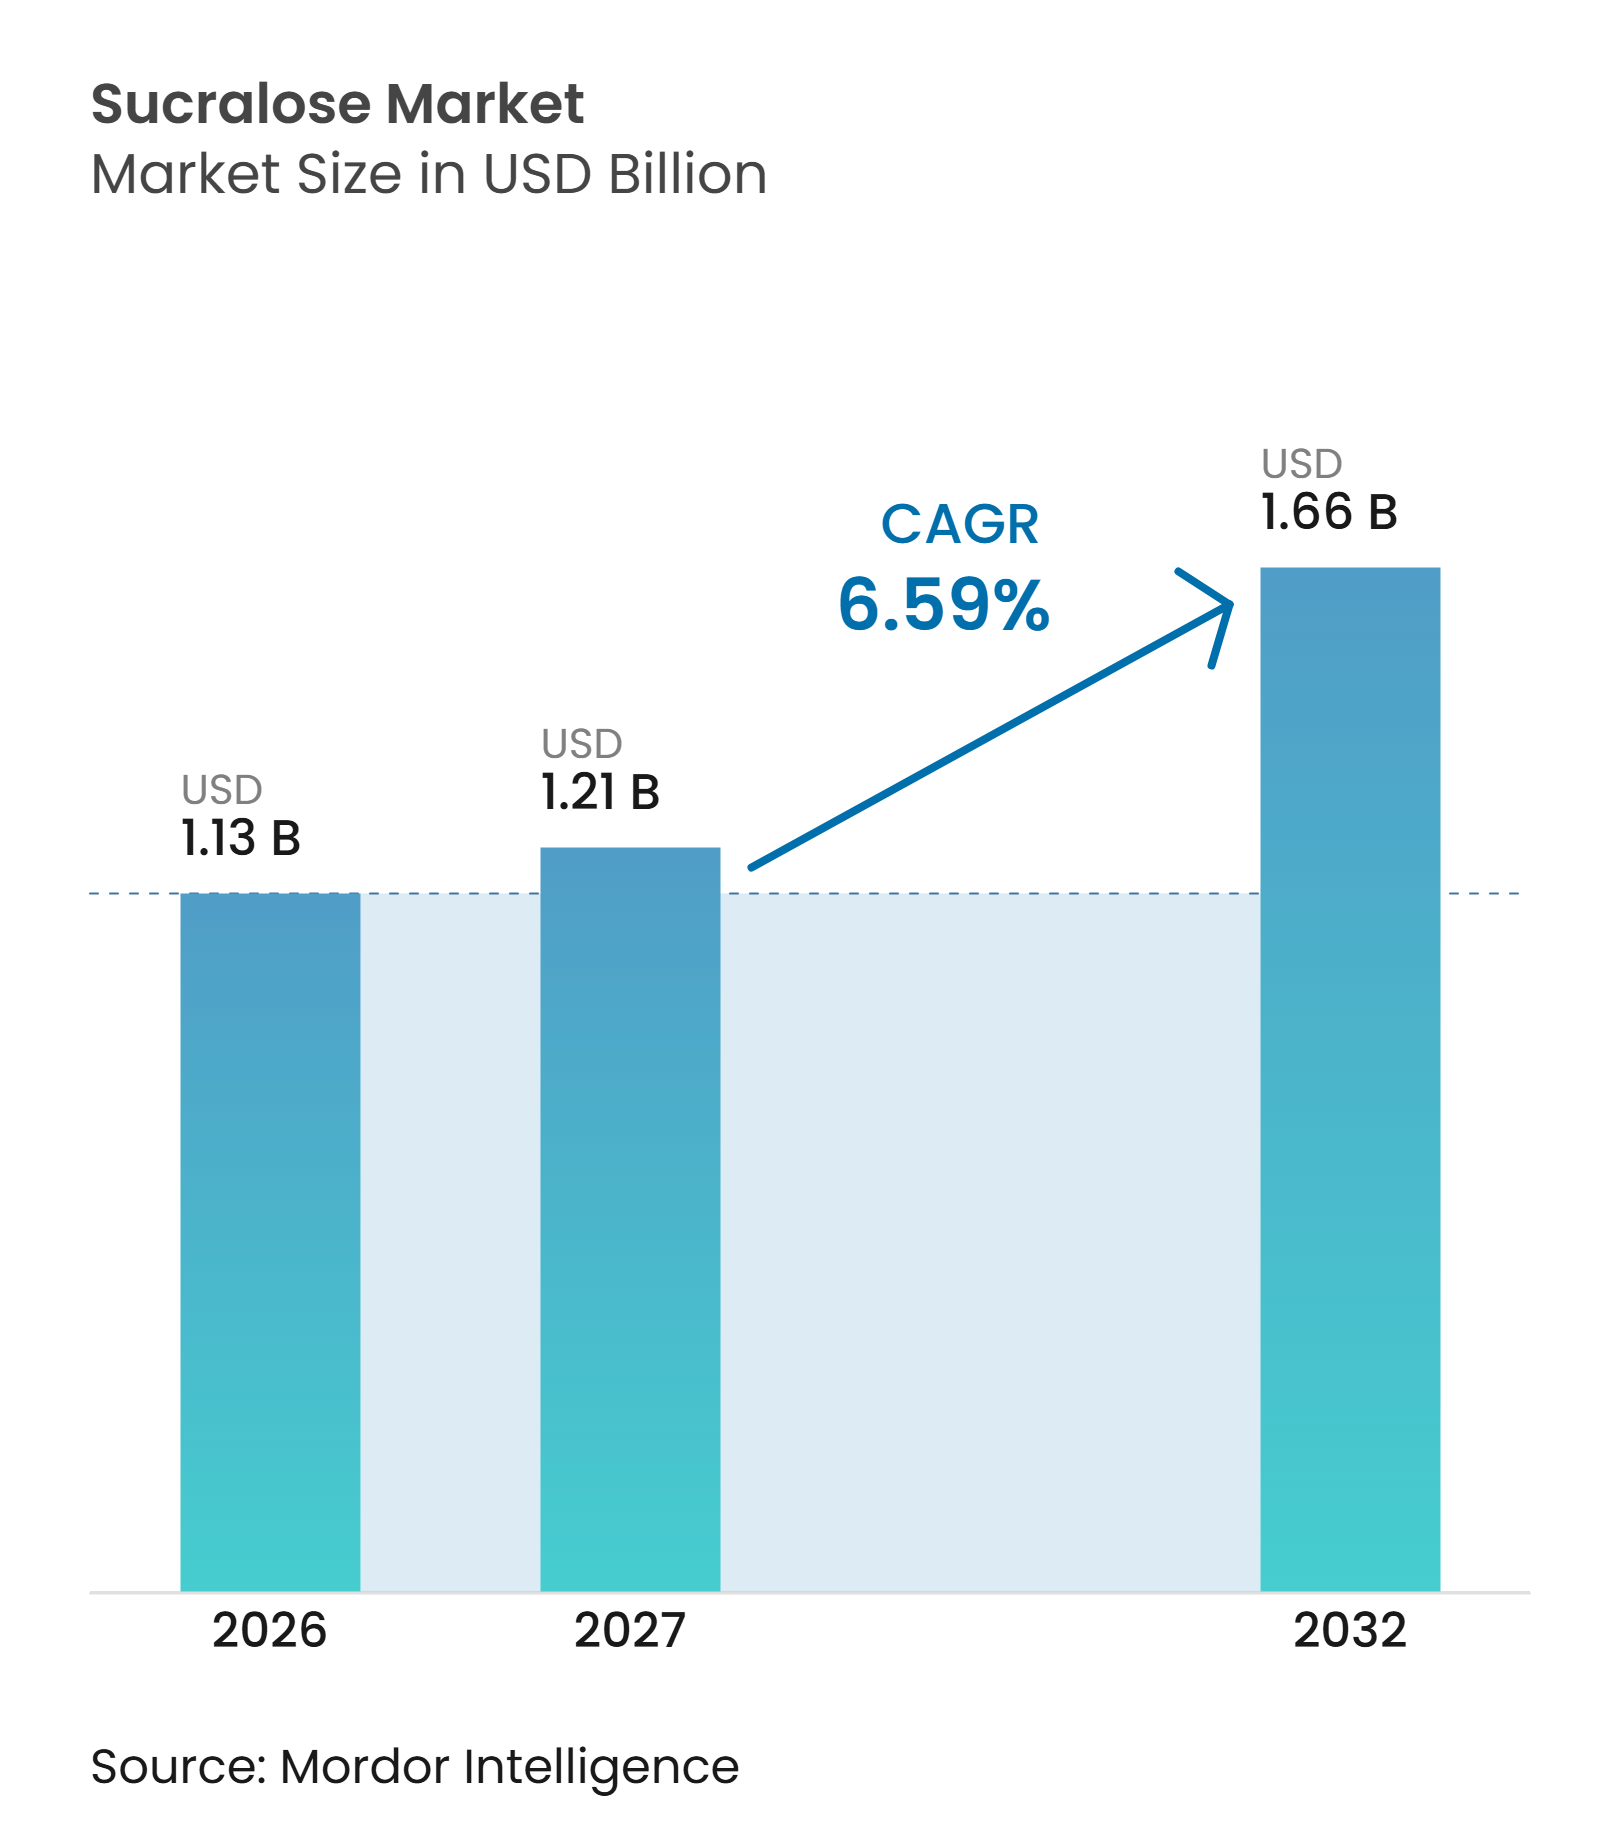
Die Größe des Sucralose-Marktes wird voraussichtlich von 1,13 Milliarden USD im Jahr 2026 auf 1,21 Milliarden USD im Jahr 2027 steigen und bis 2032 1,66 Milliarden USD erreichen, mit einem CAGR von 6,59% über den Zeitraum 2027–2032. Das Marktwachstum wird durch die steigende Nachfrage nach Zuckerreduzierung in Lebensmittel- und Getränkeformulierungen, die zunehmende Prävalenz von Diabetes und Adipositas sowie die Ausweitung der Anwendungen in pharmazeutischen Produkten unterstützt. Pulver bleibt die führende Form mit einem Anteil von 62,37% am Markt im Jahr 2026, bedingt durch seinen etablierten Einsatz in der Lebensmittelverarbeitung und Formulierungsanwendungen, während flüssige Sucralose voraussichtlich mit dem schnellsten CAGR von 8,22% bis 2032 wachsen wird. Lebensmittelqualität dominiert nach Qualitätsstufe mit einem Anteil von 71,58%, während pharmazeutische Qualität voraussichtlich das schnellste Wachstum von 7,35% verzeichnen wird. Lebensmittel und Getränke stellen das größte Anwendungssegment dar und machen 71,87% des Marktes aus, unterstützt durch die Nachfrage nach zuckerfreien und zuckerreduzierten Getränken, Backwaren, Süßwaren und Tafelsüßungsmitteln. Pharmazeutika werden voraussichtlich die am schnellsten wachsende Anwendung mit einem CAGR von 7,91% sein, angetrieben durch den Einsatz von Sucralose in oralen Arzneimittelformulierungen. Geografisch hält Europa mit 38,92% im Jahr 2026 den größten Marktanteil, während Asien-Pazifik voraussichtlich das schnellste Wachstum von 8,62% bis 2032 verzeichnen wird. Regulatorische Überprüfung von künstlichen Süßungsmitteln, Wettbewerb durch natürliche Alternativen, Volatilität bei Rohstoff- und Herstellungskosten sowie wachsende Clean-Label-Präferenzen können jedoch die Marktexpansion beeinflussen. Die Wettbewerbspositionierung hängt daher von der Einhaltung regulatorischer Anforderungen, Produktqualität, Herstellungskapazitäten und der Fähigkeit ab, vielfältige Lebensmittel-, Pharma- und Körperpflegeanwendungen zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Form entfiel der größte Anteil am Sucralose-Markt im Jahr 2026 mit 62,37% auf Pulver, während flüssige Sucralose voraussichtlich das schnellste Wachstum mit einem CAGR von 8,22% über 2027–2032 verzeichnen wird.
- Nach Qualitätsstufe dominierte Lebensmittelqualität mit einem Marktanteil von 71,58% im Jahr 2026, während pharmazeutische Qualität voraussichtlich am schnellsten mit einem CAGR von 7,35% über 2027–2032 wachsen wird.
- Nach Anwendung entfiel der größte Anteil im Jahr 2026 mit 71,87% auf Lebensmittel und Getränke, während Pharmazeutika voraussichtlich das schnellste Wachstum mit einem CAGR von 7,91% über 2027–2032 verzeichnen werden.
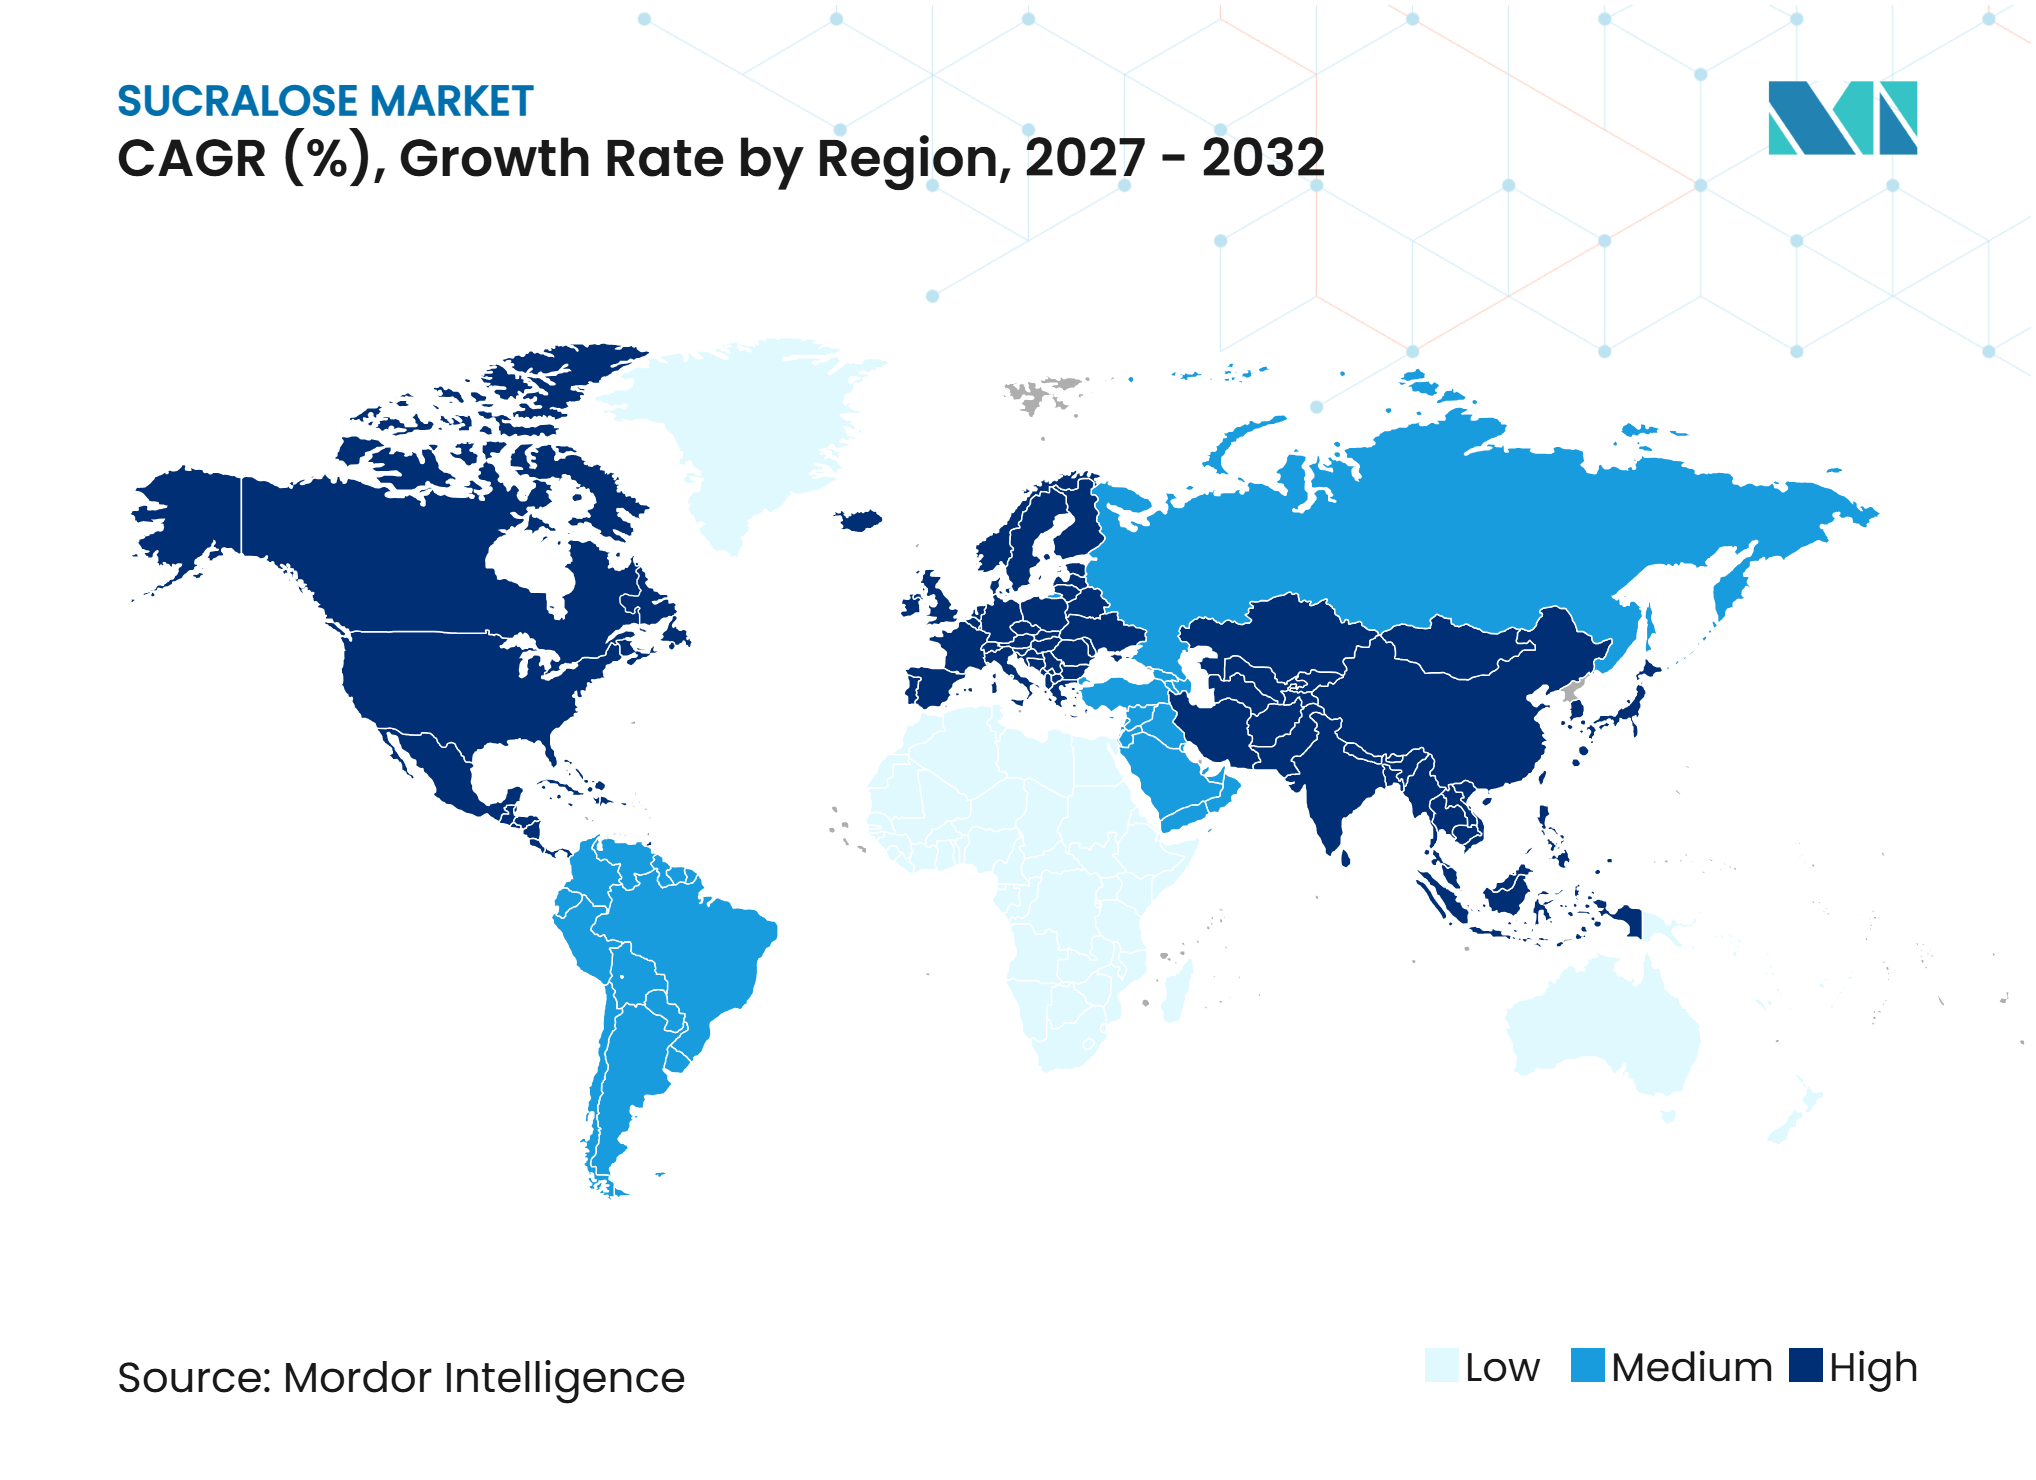
- Unter den Regionen führte Europa mit einem Anteil von 38,92% am Sucralose-Markt im Jahr 2026, während Asien-Pazifik voraussichtlich am schnellsten mit einem CAGR von 8,62% über 2027–2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von Diabetes und Adipositas, die die Zuckerreduzierung unterstützt | +1.1% | Global, insbesondere Nordamerika und Europa, wo die Nachfrage nach zuckerreduzierten Lebensmittel- und Getränkeprodukten etabliert ist, mit wachsenden Chancen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach zuckerfreien und zuckerreduzierten Getränken und verpackten Lebensmitteln | +0.9% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik, unterstützt durch Produktreformulierung und expandierende Zuckerreduzierungsinitiativen | Kurzfristig (weniger als 2 Jahre) |
| Funktionale Vorteile, die die Sucralose-Akzeptanz in Lebensmittel- und Getränkeformulierungen fördern | +0.8% | Global, insbesondere Nordamerika und Europa, wo Sucralose in Getränken, Backwaren, Süßwaren und Tafelsüßungsmittelanwendungen eingesetzt wird | Mittelfristig (2–4 Jahre) |
| Expansion von funktionellen und spezialisierten Ernährungsprodukten | +0.7% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik, wo Hersteller ihre zuckerfreien und spezialisierten Ernährungsproduktportfolios erweitern | Mittelfristig (2–4 Jahre) |
| Wachsende pharmazeutische Anwendungen von Sucralose in oralen Arzneimittelformulierungen | +0.5% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik, unterstützt durch die Nachfrage nach schmackhaften oralen pharmazeutischen Formulierungen | Langfristig (mehr als 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Diabetes und Adipositas, die die Zuckerreduzierung unterstützt
Der zunehmende Fokus auf die Behandlung von Adipositas, Diabetes und anderen ernährungsbedingten Gesundheitszuständen veranlasst Lebensmittel- und Getränkehersteller, Lösungen zur Zuckerreduzierung zu erkunden. Die Weltgesundheitsorganisation (WHO) empfiehlt, die Aufnahme von freiem Zucker auf weniger als 10% der gesamten täglichen Energiezufuhr für Erwachsene und Kinder zu begrenzen, mit einer weiteren Reduzierung auf unter 5% für zusätzliche gesundheitliche Vorteile. Ein höherer Konsum von freiem Zucker ist mit ungesunder Gewichtszunahme und erhöhten Risiken für nichtübertragbare Krankheiten verbunden. Sucralose bietet Herstellern eine hochintensive Süßungsalternative, da sie süßer als Haushaltszucker ist und Süße mit wesentlich kleineren Mengen liefern kann. Ihr Einsatz in zuckerreduzierten Formulierungen ermöglicht es Herstellern, Produkte zu entwickeln, die auf Verbraucher abzielen, die zuckerärmere Alternativen suchen, während die Süße erhalten bleibt. Diese Faktoren unterstützen die Nachfrage nach Sucralose in Getränken, verpackten Lebensmitteln und anderen Lebensmittelanwendungen.[1]
Funktionale Vorteile, die die Sucralose-Akzeptanz in Lebensmittel- und Getränkeformulierungen fördern
Die hohe Süßungsintensität, der geringe Kaloriengehalt und die Hitzestabilität von Sucralose unterstützen ihre Akzeptanz in verschiedenen Lebensmittel- und Getränkeformulierungen. Laut der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA) ist Sucralose etwa 600-mal süßer als Haushaltszucker und bleibt bei hohen Temperaturen süß, was sie für Anwendungen wie Backwaren geeignet macht. Die FDA erkennt auch ihren Einsatz in mehreren Lebensmittelkategorien an, darunter Getränke, Kaugummi, Gelees und gefrorene Milchdesserts.[2]Diese funktionalen Eigenschaften ermöglichen es Herstellern, Sucralose in Produkte einzuarbeiten, die Süße erfordern, ohne vollständig auf herkömmlichen Zucker angewiesen zu sein. Ihre Vielseitigkeit unter verschiedenen Verarbeitungsbedingungen und Produktkategorien bietet Zulieferern von Zutaten Möglichkeiten, eine breitere Palette von Lebensmittelherstellern zu bedienen. Folglich unterstützen etablierte Formulierungskapazitäten und die Kompatibilität mit mehreren Anwendungen die kommerzielle Akzeptanz von Sucralose.
Expansion von funktionellen und spezialisierten Ernährungsprodukten
Die Expansion von kalorienreduzierten, zuckerfreien und spezialisierten Ernährungsprodukten schafft zusätzliche Möglichkeiten für Sucralose-Lieferanten. Lebensmittelhersteller verwenden zunehmend hochintensive Süßungsmittel in Formulierungen, die darauf ausgelegt sind, zugesetzten Zucker und Kaloriengehalt zu reduzieren, während das gewünschte Süßeprofil erhalten bleibt. Die FDA identifiziert Sucralose unter den hochintensiven Süßungsmitteln, die als Zuckeralternativen verwendet werden, und stellt fest, dass diese Zutaten wenige oder keine Kalorien zu Lebensmitteln und Getränken beitragen können. Die Behörde weist auch darauf hin, dass hochintensive Süßungsmittel im Allgemeinen den Blutzuckerspiegel nicht erhöhen. Diese Eigenschaften machen Sucralose für Hersteller relevant, die spezialisierte Lebensmittelformulierungen entwickeln, einschließlich kalorienreduzierter Produkte und Produkte für Verbraucher, die ihre Zuckeraufnahme überwachen. Die kontinuierliche Entwicklung spezialisierter Ernährungsportfolios bietet daher Möglichkeiten für die Sucralose-Akzeptanz in Lebensmittelverarbeitungsanwendungen.[3]
Steigende Nachfrage nach zuckerfreien und zuckerreduzierten Getränken und verpackten Lebensmitteln
Die wachsende Betonung der Reduzierung des Zuckergehalts in verpackten Lebensmitteln und Getränken veranlasst Hersteller, bestehende Produkte unter Verwendung alternativer Süßungszutaten zu reformulieren. Die WHO empfiehlt die Reduzierung des Konsums von freiem Zucker und identifiziert Lebensmittelkennzeichnung, Verbraucheraufklärung und regulatorische Maßnahmen, die auf Produkte mit hohem Gehalt an freiem Zucker abzielen, als potenzielle Maßnahmen der öffentlichen Gesundheit. Sucralose ist bereits von der FDA als Allzweck-Süßungsmittel in verschiedenen Lebensmittelkategorien zugelassen, einschließlich Getränke, Backwaren und gefrorene Milchdesserts.[4] Ihre hohe Süßungsintensität ermöglicht es Herstellern, die gewünschte Süße mit kleineren Mengen im Vergleich zu herkömmlichem Zucker zu erzielen. Dies macht sie zu einer relevanten Zutat für die Entwicklung zuckerfreier und zuckerreduzierter Erfrischungsgetränke, trinkfertiger Getränke, Süßwaren und verpackter Lebensmittelprodukte. Kontinuierliche Produktreformulierung und die Einführung zuckerreduzierter Produktvarianten werden voraussichtlich die Nachfrage nach Sucralose in der Lebensmittel- und Getränkeherstellung unterstützen.
Wachsende pharmazeutische Anwendungen von Sucralose in oralen Arzneimittelformulierungen
Der Einsatz von Sucralose in pharmazeutischen Formulierungen bietet einen zusätzlichen Weg zur Marktexpansion, insbesondere bei oralen Arzneimitteln, bei denen Geschmack und Schmackhaftigkeit die Produktakzeptanz beeinflussen. Bestimmte pharmazeutische Wirkstoffe haben bitteren oder unangenehmen Geschmack, was Formulierungsherausforderungen für Hersteller schafft, die orale Flüssigkeiten, Kautabletten und dispergierbare Darreichungsformen entwickeln. Forschung, die über die PubMed Central-Datenbank der Nationalen Gesundheitsinstitute verfügbar ist, identifiziert Sucralose unter den Süßungsmitteln, die traditionell in medizinische Formulierungen eingearbeitet werden, um den bitteren Geschmack pharmazeutischer Wirkstoffe zu maskieren. Ihre Süßungseigenschaften machen sie zu einem nützlichen Formulierungsbestandteil in Produkten, die für pädiatrische und andere Patientengruppen entwickelt wurden, die schmackhafte orale Darreichungsformen benötigen. Die wachsende Aufmerksamkeit für patientenfreundliche Arzneimittelverabreichung und die Entwicklung aromatisierter oraler Formulierungen bieten daher Möglichkeiten für Lieferanten von Sucralose in pharmazeutischer Qualität. Ihre Eignung in einzelnen Arzneimittelprodukten bleibt jedoch von den Formulierungsanforderungen und den geltenden pharmazeutischen Qualitätsstandards abhängig.[5]
Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Überprüfung und gesundheitsbezogene Bedenken hinsichtlich künstlicher Süßungsmittel | −0.9% | Global, insbesondere Europa und Nordamerika, wo regulatorische Bewertungen und Verbraucherprüfung von künstlichen Süßungsmitteln die Produktformulierung und -akzeptanz beeinflussen | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch natürliche und alternative Süßungsmittel | −0.7% | Global, insbesondere Nordamerika und Europa, mit zunehmendem Wettbewerb in Asien-Pazifik durch Stevia, Mönchsfrucht und andere alternative Süßungsmittel | Mittelfristig (2–4 Jahre) |
| Volatilität bei Rohstoff- und Herstellungskosten | −0.5% | Global, insbesondere Produktionszentren in Asien-Pazifik und exportabhängige Märkte in Europa und Nordamerika | Kurzfristig (weniger als 2 Jahre) |
| Verbraucherpräferenz für Clean-Label-Zutaten | −0.4% | Global, insbesondere Nordamerika und Europa, wo die Nachfrage nach erkennbaren, natürlich gewonnenen und minimal verarbeiteten Zutaten die Reformulierung von Lebensmitteln und Getränken beeinflusst | Langfristig (mehr als 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Überprüfung und gesundheitsbezogene Bedenken hinsichtlich künstlicher Süßungsmittel
Regulatorische Überprüfung künstlicher Süßungsmittel und sich entwickelnde Bewertungen ihrer langfristigen gesundheitlichen Auswirkungen können Unsicherheit für Sucralose-Hersteller sowie Lebensmittel- und Getränkeunternehmen schaffen. Regulierungsbehörden überprüfen regelmäßig wissenschaftliche Erkenntnisse zur Sicherheit von Süßungsmitteln, akzeptablen täglichen Aufnahmemengen und zugelassenen Anwendungen. Die Leitlinie der Weltgesundheitsorganisation aus dem Jahr 2023 zu Nicht-Zucker-Süßungsmitteln empfiehlt, diese Zutaten nicht zur Gewichtskontrolle oder zur Reduzierung des Risikos nichtübertragbarer Krankheiten zu verwenden, was Bedenken hinsichtlich ihrer langfristigen gesundheitlichen Vorteile widerspiegelt. Obwohl diese Empfehlung kein Verbot der Sucralose-Verwendung darstellt, kann sie die Verbraucherwahrnehmung und Produktformulierungsstrategien beeinflussen. Hersteller müssen daher regulatorische Entwicklungen beobachten, die Einhaltung der Lebensmittelsicherheitsanforderungen aufrechterhalten und produktbezogene Aussagen belegen. Eine solche Überprüfung kann die regulatorischen Compliance-Anforderungen erhöhen und Herausforderungen für Unternehmen schaffen, die Sucralose-Anwendungen in Lebensmittel-, Getränke- und Pharmaprodukten ausweiten möchten.
Wettbewerb durch natürliche und alternative Süßungsmittel
Die wachsende Verfügbarkeit alternativer Süßungszutaten schafft Wettbewerbsdruck für Sucralose-Hersteller in Lebensmittel- und Getränkeanwendungen. Natürlich gewonnene Süßungsmittel wie Stevia und Mönchsfrucht sowie andere hochintensive Süßungsmittel bieten Herstellern Alternativen für die Entwicklung zuckerreduzierter und zuckerfreier Formulierungen. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) erkennt mehrere hochintensive Süßungsmittel an, darunter Steviol-Glykoside, Aspartam, Saccharin und Sucralose, für den Einsatz in zugelassenen Lebensmittelanwendungen. Zunehmendes Interesse an pflanzlichen Zutaten und Clean-Label-Produktpositionierung kann Hersteller dazu veranlassen, Alternativen auf der Grundlage von Verbraucherpräferenzen, Formulierungsanforderungen und regulatorischen Überlegungen zu bewerten. Dieser Wettbewerb kann die Sucralose-Akzeptanz in bestimmten Produktkategorien einschränken, insbesondere dort, wo natürlich gewonnene Süßungsmittel besser zur Markenpositionierung passen. Folglich müssen Sucralose-Lieferanten wettbewerbsfähige Preise, konsistente Qualität und Formulierungsvorteile aufrechterhalten, um ihre Position im Süßungsmittelmarkt zu behalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Pulver dominiert, während flüssige Sucralose schneller expandiertIm Jahr 2026 entfiel auf Pulver ein geschätzter Anteil von 62,37% am Sucralose-Markt, was es zur führenden Form macht. Seine Dominanz spiegelt die etablierte Nachfrage von Lebensmittel- und Getränkeherstellern wider, wo Sucralose in Pulverform in Anwendungen wie Backwaren, Süßwaren, Tafelsüßungsmitteln und trockenen Getränkemischungen eingesetzt wird. Die einfache Handhabung, Lagerung, Transport und Einarbeitung in trockene Zutatengemische unterstützt seinen weit verbreiteten kommerziellen Einsatz. Flüssige Sucralose wird unterdessen voraussichtlich das schnellste Wachstum mit einem geschätzten CAGR von 8,22% bis 2032 verzeichnen. Flüssige Formulierungen bieten bequeme Dosierung, einfachere Einarbeitung in flüssige Produkte und Flexibilität für Anwendungen, die präzise Süßungsmittelkonzentrationen erfordern. Diese Eigenschaften unterstützen ihren Einsatz in Getränken, flüssigen Lebensmittelzubereitungen und pharmazeutischen Formulierungen.
Sucralose in Pulverform bleibt wichtig für Hersteller, die stabile, leicht handhabbare Süßungszutaten für die Großserienverarbeitung benötigen. Flüssige Formulierungen bieten jedoch Möglichkeiten in Anwendungen, bei denen schnelle Auflösung, gleichmäßige Verteilung und präzise Dosierkontrolle wichtig sind. Hersteller beider Formen müssen Süßekonsistenz, Produktreinheit und Formulierungskompatibilität aufrechterhalten. Die Fähigkeit, verschiedene Verarbeitungsanforderungen in Lebensmittel-, Getränke- und Pharmaindustrie zu bedienen, wird für die Ausweitung des Sucralose-Verbrauchs wichtig bleiben.



Nach Qualitätsstufe:
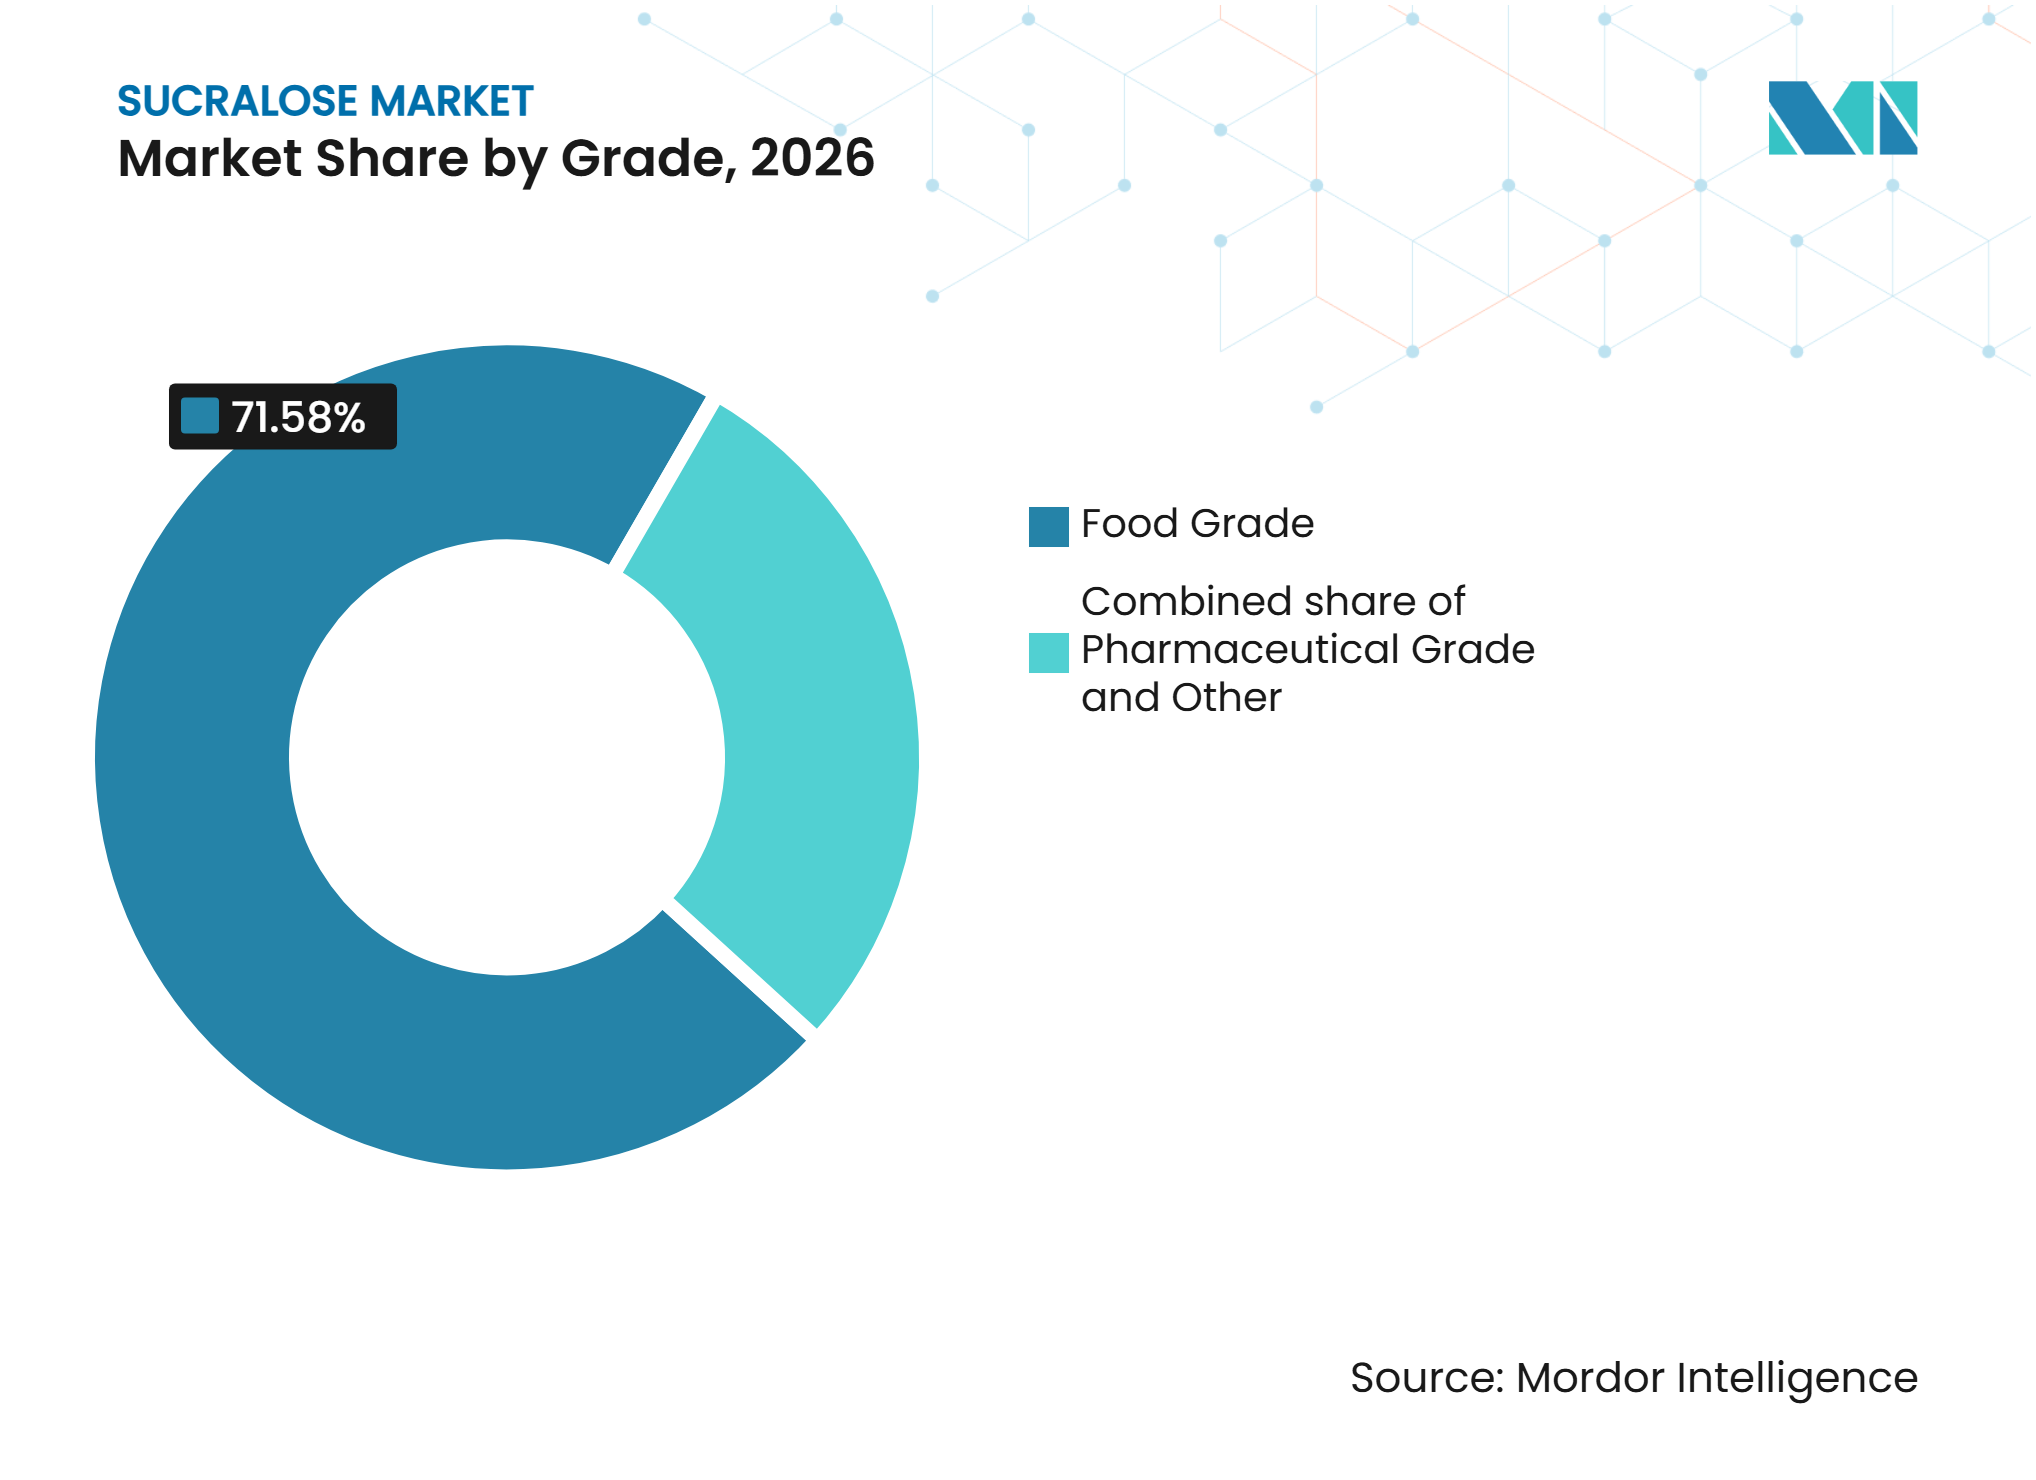
Lebensmittelqualität führt, während pharmazeutische Qualität schneller wächstIm Jahr 2026 entfiel auf Lebensmittelqualität ein geschätzter Anteil von 71,58% am Sucralose-Markt, was sie zur führenden Qualitätsstufe macht. Ihre Dominanz spiegelt den umfangreichen Einsatz in Lebensmittel- und Getränkeanwendungen wider, einschließlich Getränke, Back- und Süßwarenprodukte, Milch- und Gefrierdesserts sowie Tafelsüßungsmittel. Sucralose in Lebensmittelqualität ermöglicht es Herstellern, zuckerfreie und zuckerreduzierte Produkte zu entwickeln, während das gewünschte Süßeprofil erhalten bleibt. Pharmazeutische Qualität wird unterdessen voraussichtlich das schnellste Wachstum mit einem geschätzten CAGR von 7,35% bis 2032 verzeichnen. Ihr Wachstum wird durch den Einsatz von Sucralose als Süßungsexzipient in oralen pharmazeutischen Formulierungen unterstützt, einschließlich Sirupe, Suspensionen, Kautabletten und andere Arzneimittelprodukte, bei denen Geschmacksmaskierung wichtig ist.
Andere Qualitätsstufen dienen spezialisierten Anforderungen in Anwendungen mit unterschiedlichen Reinheits-, Qualitäts- und Formulierungsspezifikationen. Lebensmittelqualitätsprodukte bleiben jedoch die primäre kommerzielle Kategorie aufgrund ihrer breiten Anwendbarkeit in verarbeiteten Lebensmitteln und Getränken. Hersteller, die Sucralose in pharmazeutischer Qualität liefern, müssen relevante Qualitäts- und Dokumentationsanforderungen erfüllen, um pharmazeutische Kunden zu bedienen. Die Aufrechterhaltung konsistenter Reinheit, regulatorischer Compliance und anwendungsspezifischer Qualitätsstandards wird in den verschiedenen Qualitätsstufenkategorien wichtig bleiben.
Nach Anwendung:
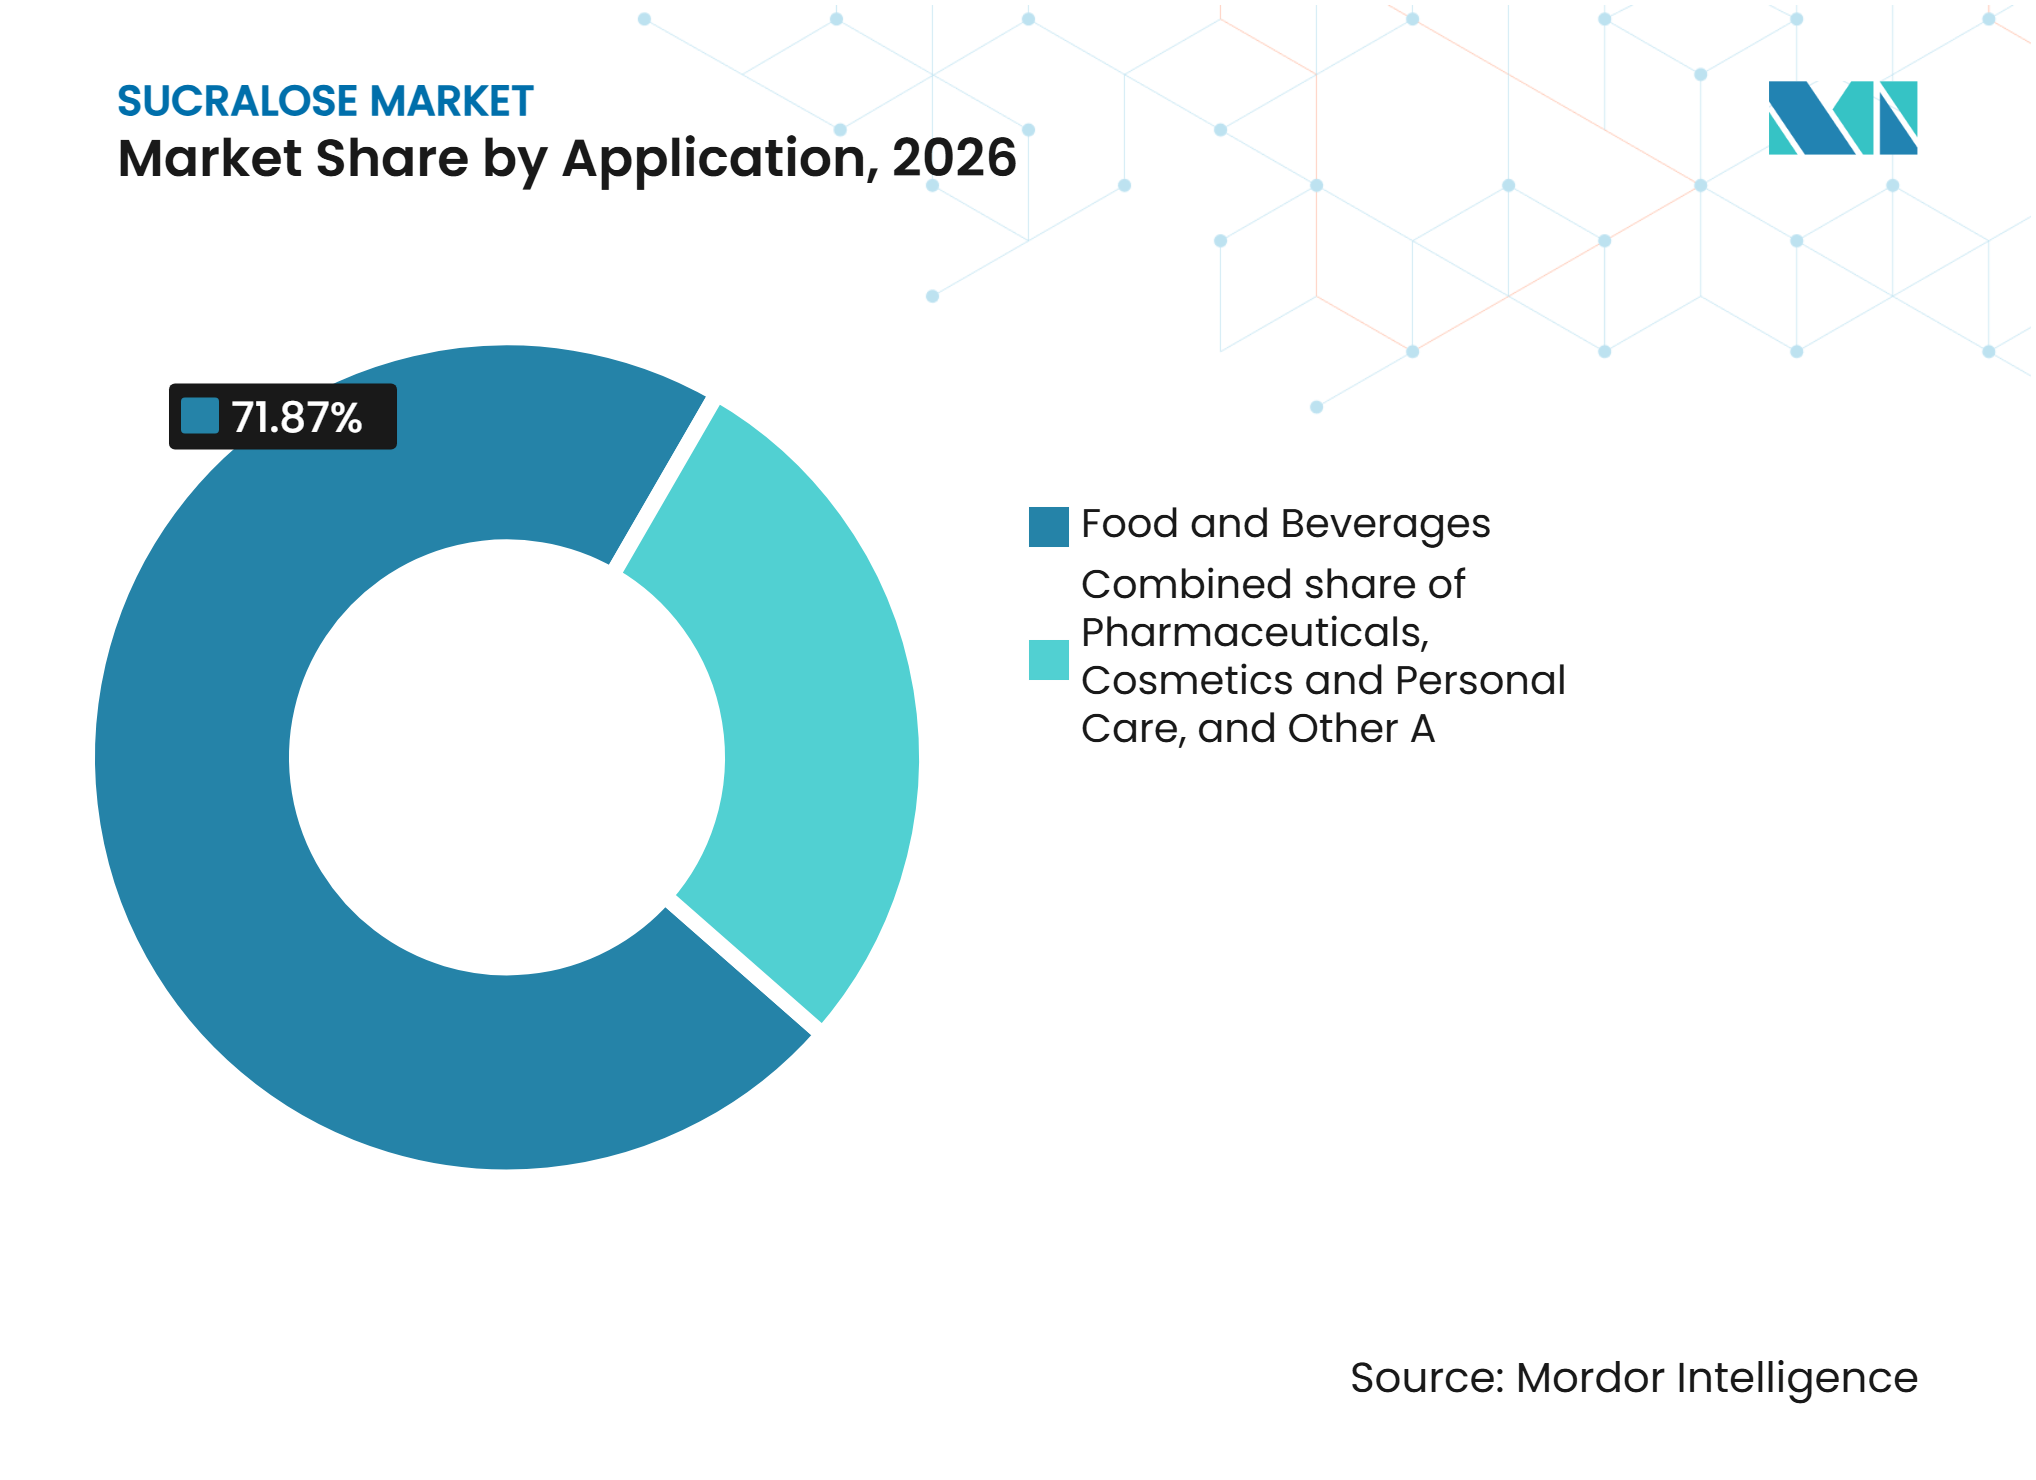
Lebensmittel und Getränke dominieren, während Pharmazeutika schneller expandierenIm Jahr 2026 entfiel auf Lebensmittel und Getränke ein geschätzter Anteil von 71,87% am Sucralose-Markt, was es zum größten Anwendungssegment macht. Seine Dominanz spiegelt den weit verbreiteten Einsatz von Sucralose in Getränken, Back- und Süßwarenprodukten, Milch- und Gefrierdesserts sowie Tafelsüßungsmitteln wider. Lebensmittelhersteller integrieren Sucralose in zuckerfreie und zuckerreduzierte Formulierungen, um die gewünschte Süße zu erzielen und gleichzeitig den herkömmlichen Zuckergehalt zu reduzieren. Pharmazeutika werden unterdessen voraussichtlich das schnellste Wachstum mit einem geschätzten CAGR von 7,91% bis 2032 verzeichnen. Dieses Wachstum wird durch den Einsatz von Sucralose in oralen Arzneimittelformulierungen unterstützt, bei denen Süßungseigenschaften dazu beitragen, die Schmackhaftigkeit von Sirupen, Suspensionen und anderen Arzneimittelzubereitungen zu verbessern.
Kosmetik und Körperpflege stellen zusätzliche Anwendungsbereiche dar, in denen Sucralose je nach Produktanforderungen in ausgewählten Formulierungen eingesetzt werden kann. Andere Anwendungen tragen zur spezialisierten Nachfrage in industriellen und Verbraucherproduktekategorien bei. Lebensmittel- und Getränkehersteller bleiben jedoch die primäre Nachfragebasis aufgrund des etablierten Einsatzes der Zutat in mehreren verarbeiteten Lebensmittelkategorien. Lieferanten, die in der Lage sind, verschiedene Formulierungs-, Reinheits- und regulatorische Anforderungen zu erfüllen, werden besser positioniert sein, um expandierende Anwendungen in der Lebensmittel-, Getränke- und Pharmaindustrie zu bedienen.

Geografische Analyse
Sucralose-Markt Europa
Europa entfiel im Jahr 2026 auf einen geschätzten Anteil von 38,90% am globalen Sucralose-Markt und ist damit der größte regionale Markt. Die Nachfrage wird durch die etablierte Lebensmittel- und Getränkeherstellungsindustrie der Region, die zunehmende Akzeptanz zuckerreduzierter Formulierungen und die Anwendungen hochintensiver Süßungsmittel in verarbeiteten Lebensmitteln, Getränken und pharmazeutischen Produkten unterstützt. Sucralose ist als Lebensmittelzusatzstoff E955 in der Europäischen Union in bestimmten Lebensmittelkategorien zugelassen, einschließlich zuckerreduzierter Getränke, aromatisierter Milchprodukte und bestimmter Süßwarenanwendungen. Im Februar 2026 schloss die Europäische Behörde für Lebensmittelsicherheit (EFSA) ihre Neubewertung von Sucralose ab und bestätigte, dass es für die derzeit zugelassenen Verwendungen sicher bleibt, wobei die akzeptable tägliche Aufnahmemenge von 15 mg/kg Körpergewicht pro Tag beibehalten wird.
Sucralose-Markt Asien-Pazifik
Asien-Pazifik wird voraussichtlich einer der am schnellsten wachsenden regionalen Märkte sein, mit einem geschätzten CAGR von 8,60% während 2026–2032. China spielt eine besonders wichtige Rolle im regionalen Markt aufgrund seiner etablierten Sucralose-Produktionsbasis und Exporte in internationale Lebensmittelzutatenmärkte. Unternehmen wie Anhui Jinhe Industrial Co., Ltd., Niutang Chemical Ltd., JK Sucralose Inc., Nantong Changhai Food Additive Co., Ltd. und L&P Food Ingredient Co., Ltd. tragen zu den Produktions- und Lieferfähigkeiten der Region bei. Indien, Japan, Südkorea und südostasiatische Länder bieten zusätzliche Nachfragemöglichkeiten durch Lebensmittelverarbeitung, Getränkeherstellung, pharmazeutische Formulierungen und Zuckerreduzierungsinitiativen. BioPlus Life Sciences Pvt. Ltd. ist auch im indischen Markt durch sein pharmazeutisches Wirkstoffportfolio tätig. Chinas etablierte Produktionsinfrastruktur und die regionale Nachfrage von Lebensmittel-, Getränke- und Pharmaherstellern unterstützen die Entwicklung von Asien-Pazifik als wichtiges Produktions- und Verbrauchszentrum.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika stellt einen etablierten Markt für Sucralose dar, unterstützt durch seine verarbeitete Lebensmittel-, Getränke-, Pharma- und Tafelsüßungsmittelindustrien. Die Nachfrage wird durch den weit verbreiteten Einsatz hochintensiver Süßungsmittel in zuckerreduzierten und zuckerfreien Produktformulierungen sowie durch das wachsende Interesse an kalorienarmen Lebensmittel- und Getränkeoptionen angetrieben. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) erlaubt Sucralose als Allzweck-Süßungsmittel in Lebensmitteln unter bestimmten Verwendungsbedingungen, einschließlich Getränke, Backwaren, Kaugummi und gefrorene Milchdesserts.
Wettbewerbslandschaft
Marktkonzentration
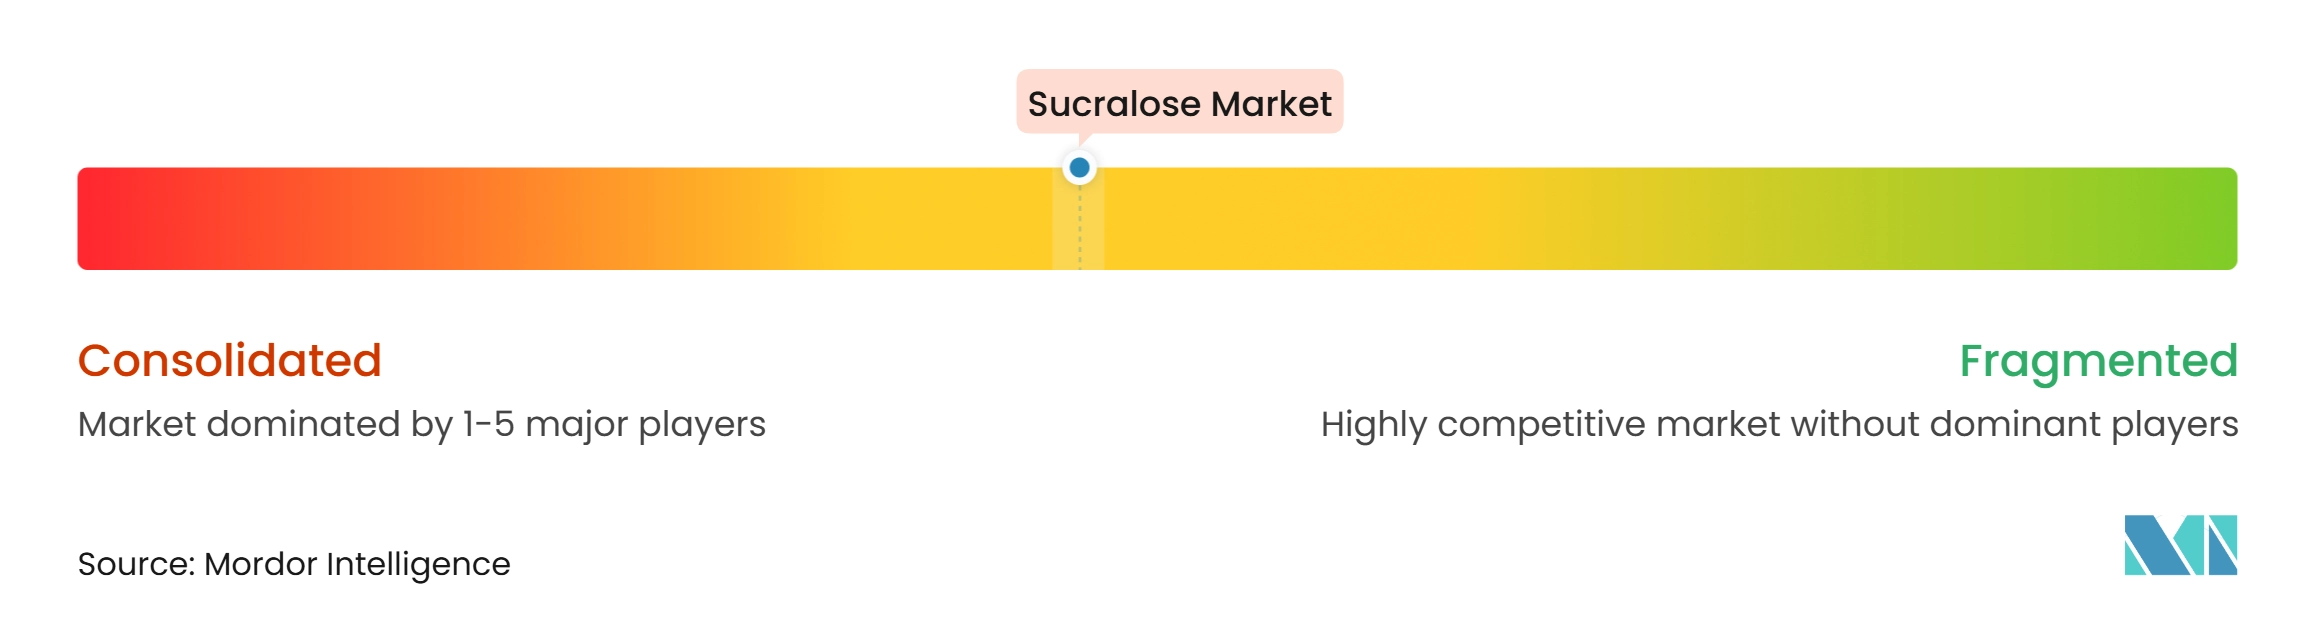
Der Sucralose-Markt umfasst multinationale Zutatenhersteller, spezialisierte Hersteller hochintensiver Süßungsmittel, pharmazeutische Wirkstofflieferanten und regionale Produzenten, die durch Herstellungskapazitäten, Produktqualität, regulatorische Compliance, Preisgestaltung und Vertriebsnetzwerke konkurrieren. Die Wettbewerbslandschaft umfasst Unternehmen wie Tate & Lyle PLC, JK Sucralose Inc., Niutang Chemical Ltd., Anhui Jinhe Industrial Co., Ltd., Techno Sucralose Co., Ltd., BioPlus Life Sciences Pvt. Ltd. und L&P Food Ingredient Co., Ltd. Diese Unternehmen haben unterschiedliche Expositionsniveaus gegenüber dem Markt durch Sucralose-Herstellung, Zutatenlieferung, Produkte in pharmazeutischer Qualität und Marken-Tafelsüßungsmittel. Während etablierte Zutatenhersteller technisches Fachwissen und internationale Kundenbeziehungen nutzen, konkurrieren spezialisierte Hersteller durch Produktionskapazität, Produktspezifikationen und kosteneffiziente Lieferung.
Wettbewerbsstrategien im Sucralose-Markt konzentrieren sich auf die Erweiterung von Süßungsmittelportfolios, die Stärkung von Herstellungskapazitäten, die Entwicklung anwendungsspezifischer Formulierungen und die Erfüllung internationaler Qualitätsstandards. Tate & Lyle vermarktet beispielsweise SPLENDA Sucralose als hochintensives Süßungsmittel für Lebensmittel- und Getränkeformulierungen und hebt seinen zuckerähnlichen Geschmack, seine Stabilität und Kompatibilität mit verschiedenen Verarbeitungsbedingungen hervor. Niutang Chemical Ltd. bietet Sucralose in Pulver-, Granulat-, Feinpulver-, Superfeinpulver- und Flüssigformen für Anwendungen in Getränken, Milchprodukten, Backwaren, Süßwaren, Nahrungsergänzungsmitteln und Pharmazeutika an. Ebenso liefert Anhui Jinhe Industrial Co., Ltd. Sucralose in verschiedenen Partikelgrößen und wässrigen Lösungskonzentrationen, was seinen Einsatz in verarbeiteten Lebensmitteln, Getränken, Gesundheitsprodukten und pharmazeutischen Anwendungen unterstützt. L&P Food Ingredient Co., Ltd. stärkt auch sein Portfolio an Sucralose in pharmazeutischer Qualität, wobei sein pharmazeutischer Hilfsstoff im April 2026 den Klasse-A-Prüfungsstatus von Chinas Nationaler Medizinprodukteadministration erhalten hat. Diese Entwicklungen zeigen, wie Hersteller sich durch Produktspezifikationen, Anwendungsabdeckung und regulatorische Qualifikationen differenzieren.
Herstellungsmaßstab, Beschaffung, Qualitätssicherung und Vertrieb bleiben wichtige Wettbewerbsüberlegungen. Chinesische Hersteller, darunter Niutang, Anhui Jinhe und andere spezialisierte Produzenten, profitieren von etablierten Süßungsmittelherstellungskapazitäten und Zugang zu internationalen Zutatenmärkten. JK Sucralose Inc. bedient Lebensmittel-, Getränke-, Pharma- und Körperpflegeanwendungen durch seine Sucralose-Produkte, während BioPlus Life Sciences Sucralose in seinem pharmazeutischen Wirkstoffportfolio anbietet. Heartland Food Products Group konkurriert weiter nachgelagert durch seine Splenda-Marken-Tafelsüßungsmittel, Kaffeesahne und andere zuckerreduzierte Verbraucherprodukte. Unternehmen müssen konsistente Produktreinheit aufrechterhalten, geltende Lebensmittel- und Pharmastandards einhalten und Herstellungskosten sowie Lieferzuverlässigkeit managen. Der Wettbewerb wird daher durch Produktionseffizienz, regulatorische Compliance, anwendungsspezifische Produktentwicklung und die Fähigkeit geprägt, langfristige Beziehungen mit Lebensmittel-, Getränke-, Pharma- und Körperpflegeherstellern aufzubauen.
Sucralose-Branchenführer
-
Tate & Lyle PLC
-
Niutang Chemical Ltd.
-
Anhui Jinhe Industrial Co., Ltd.
-
BioPlus Life Sciences Pvt. Ltd.
-
L&P Food Ingredient Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sucralose-Markt Unternehmen in diesem Bericht
- COMPANY PROFILES
- Tate & Lyle PLC
- JK Sucralose Inc.
- Niutang Chemical Ltd.
- Anhui Jinhe Industrial Co., Ltd.
- Techno Sucralose Co., Ltd.
- Nantong Changhai Food Additive Co., Ltd.
- Newtrend Group Co., Ltd.
- BioPlus Life Sciences Pvt. Ltd.
- Vitasweet Co., Ltd.
- Unitech Sweet (Zibo) Ltd.
- Hubei Yitai Pharmaceutical Co., Ltd.
- Jiangxi Bentian Food Technology Co., Ltd.
- L&P Food Ingredient Co., Ltd.
- Changzhou Hanbang Food Co., Ltd.
- Xiamen Boao Technology Co., Ltd.
- Shandong Kangbao Biochemical Technology Co., Ltd.
- Shandong Runde Biotechnology Co., Ltd.
- Jiangsu Jubang Pharmaceutical Co., Ltd.
- HYET Sweet S.A.S.
- Heartland Food Products Group
Neueste Industrielle Entwicklungen in Sucralose-Markt
- Mai 2025: Tate & Lyle PLC berichtete in seinen Ergebnissen für das Geschäftsjahr 2025 über eine robuste Nachfrage nach seinem Sucralose-Geschäft, wobei der Sucralose-Umsatz um 16% und das bereinigte EBITDA um 18% stiegen. Die Leistung unterstrich die anhaltende Nachfrage nach der Zutat innerhalb des Spezial-Süßungsmittelportfolios des Unternehmens.
- September 2024: Tate & Lyle PLC unterzeichnete eine Vereinbarung über erneuerbare Energie mit Alabama Power, um erneuerbare Energie für seine Sucralose-Produktionsanlage in McIntosh, Alabama, über das Programm für erneuerbare Energiezertifikate des Versorgungsunternehmens zu beziehen. Die Vereinbarung soll den CO₂-Fußabdruck seiner Sucralose-Zutat um mehr als 20% reduzieren und damit die betrieblichen Nachhaltigkeitsziele des Unternehmens unterstützen.
- September 2024: Newtrend Group Holding Co., Ltd. begann mit dem kommerziellen Verkauf von Sucralose, die in seiner Anlage in Thailand produziert wird und eine geplante jährliche Produktionskapazität von etwa 500 Tonnen hat. Die Auslandsproduktionsanlage unterstützt die Strategie des Unternehmens, den internationalen Absatz auszuweiten und seinen Produktionsstandort über China hinaus zu diversifizieren.
- November 2023: Tate & Lyle Sugars führte Sucralose in sein Einzelhandels-Süßungsmittelportfolio ein und erweiterte damit sein Angebot an kalorienarmen Süßungsoptionen. Die Einführung bot Verbrauchern eine aspartamfreie Alternative für Anwendungen wie heiße Getränke und markierte eine Verschiebung im Einzelhandels-Süßungsmittelangebot des Unternehmens nach seiner Umbenennung von Zucro.
Globaler Sucralose-Markt Berichtsumfang
Für diese Studie ist der Sucralose-Markt definiert als der Verkaufswert von kommerziell produzierter Sucralose, einem hochintensiven künstlichen Süßungsmittel, das als Zuckerersatz in Lebensmitteln und Getränken, Pharmazeutika, Kosmetik und Körperpflege sowie anderen industriellen Anwendungen eingesetzt wird. Der Markt umfasst Sucralose, die in Pulver- und Flüssigformen geliefert wird, segmentiert nach Qualitätsstufe in Lebensmittelqualität, pharmazeutische Qualität und andere anwendungsspezifische Qualitätsstufen. Nach Anwendung umfasst der Markt Lebensmittel und Getränke, Pharmazeutika, Kosmetik und Körperpflege sowie andere Anwendungen. Lebensmittel und Getränke sind weiter unterteilt in Getränke, Back- und Süßwaren, Milch- und Gefrierdesserts, Tafelsüßungsmittel und andere Lebensmittel- und Getränkeanwendungen. Der Markt wird in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika analysiert, mit länderspezifischer Abdeckung wie im Bericht angegeben. Marktgrößen und Prognosen werden in Wertangaben (USD) für die definierten Segmente und Geografien dargestellt.
Segmentierungsübersicht
| Pulver |
| Flüssig |
| Lebensmittelqualität |
| Pharmazeutische Qualität |
| Sonstige |
| Lebensmittel und Getränke | Getränke |
| Back- und Süßwaren | |
| Milch- und Gefrierdesserts | |
| Tafelsüßungsmittel | |
| Sonstige | |
| Pharmazeutika | |
| Kosmetik und Körperpflege | |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Form | Pulver | |
| Flüssig | ||
| Nach Qualitätsstufe | Lebensmittelqualität | |
| Pharmazeutische Qualität | ||
| Sonstige | ||
| Nach Anwendung | Lebensmittel und Getränke | Getränke |
| Back- und Süßwaren | ||
| Milch- und Gefrierdesserts | ||
| Tafelsüßungsmittel | ||
| Sonstige | ||
| Pharmazeutika | ||
| Kosmetik und Körperpflege | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sucralose-Markt?
Der Sucralose-Markt wird im Jahr 2026 auf 1,13 Milliarden USD geschätzt und soll bis 2032 1,66 Milliarden USD erreichen.
Wie hoch ist der CAGR des Sucralose-Marktes?
Der Sucralose-Markt wird voraussichtlich während des Prognosezeitraums 2027–2032 einen CAGR von 6,59% verzeichnen.
Welches Segment hält den größten Anteil am Sucralose-Markt?
Das Segment Lebensmittelqualität hält den größten Anteil am Sucralose-Markt mit 71,58% im Jahr 2026, gefolgt von Lebensmitteln und Getränken in der Anwendungskategorie mit 71,87%.
Welche Region wird voraussichtlich das schnellste Wachstum im Sucralose-Markt verzeichnen?
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region im Sucralose-Markt sein und während 2027–2032 einen CAGR von 8,62% verzeichnen.