
Tamaño y Participación del Mercado de Sucralosa
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.21 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.66 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.59 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sucralosa por Mordor Intelligence
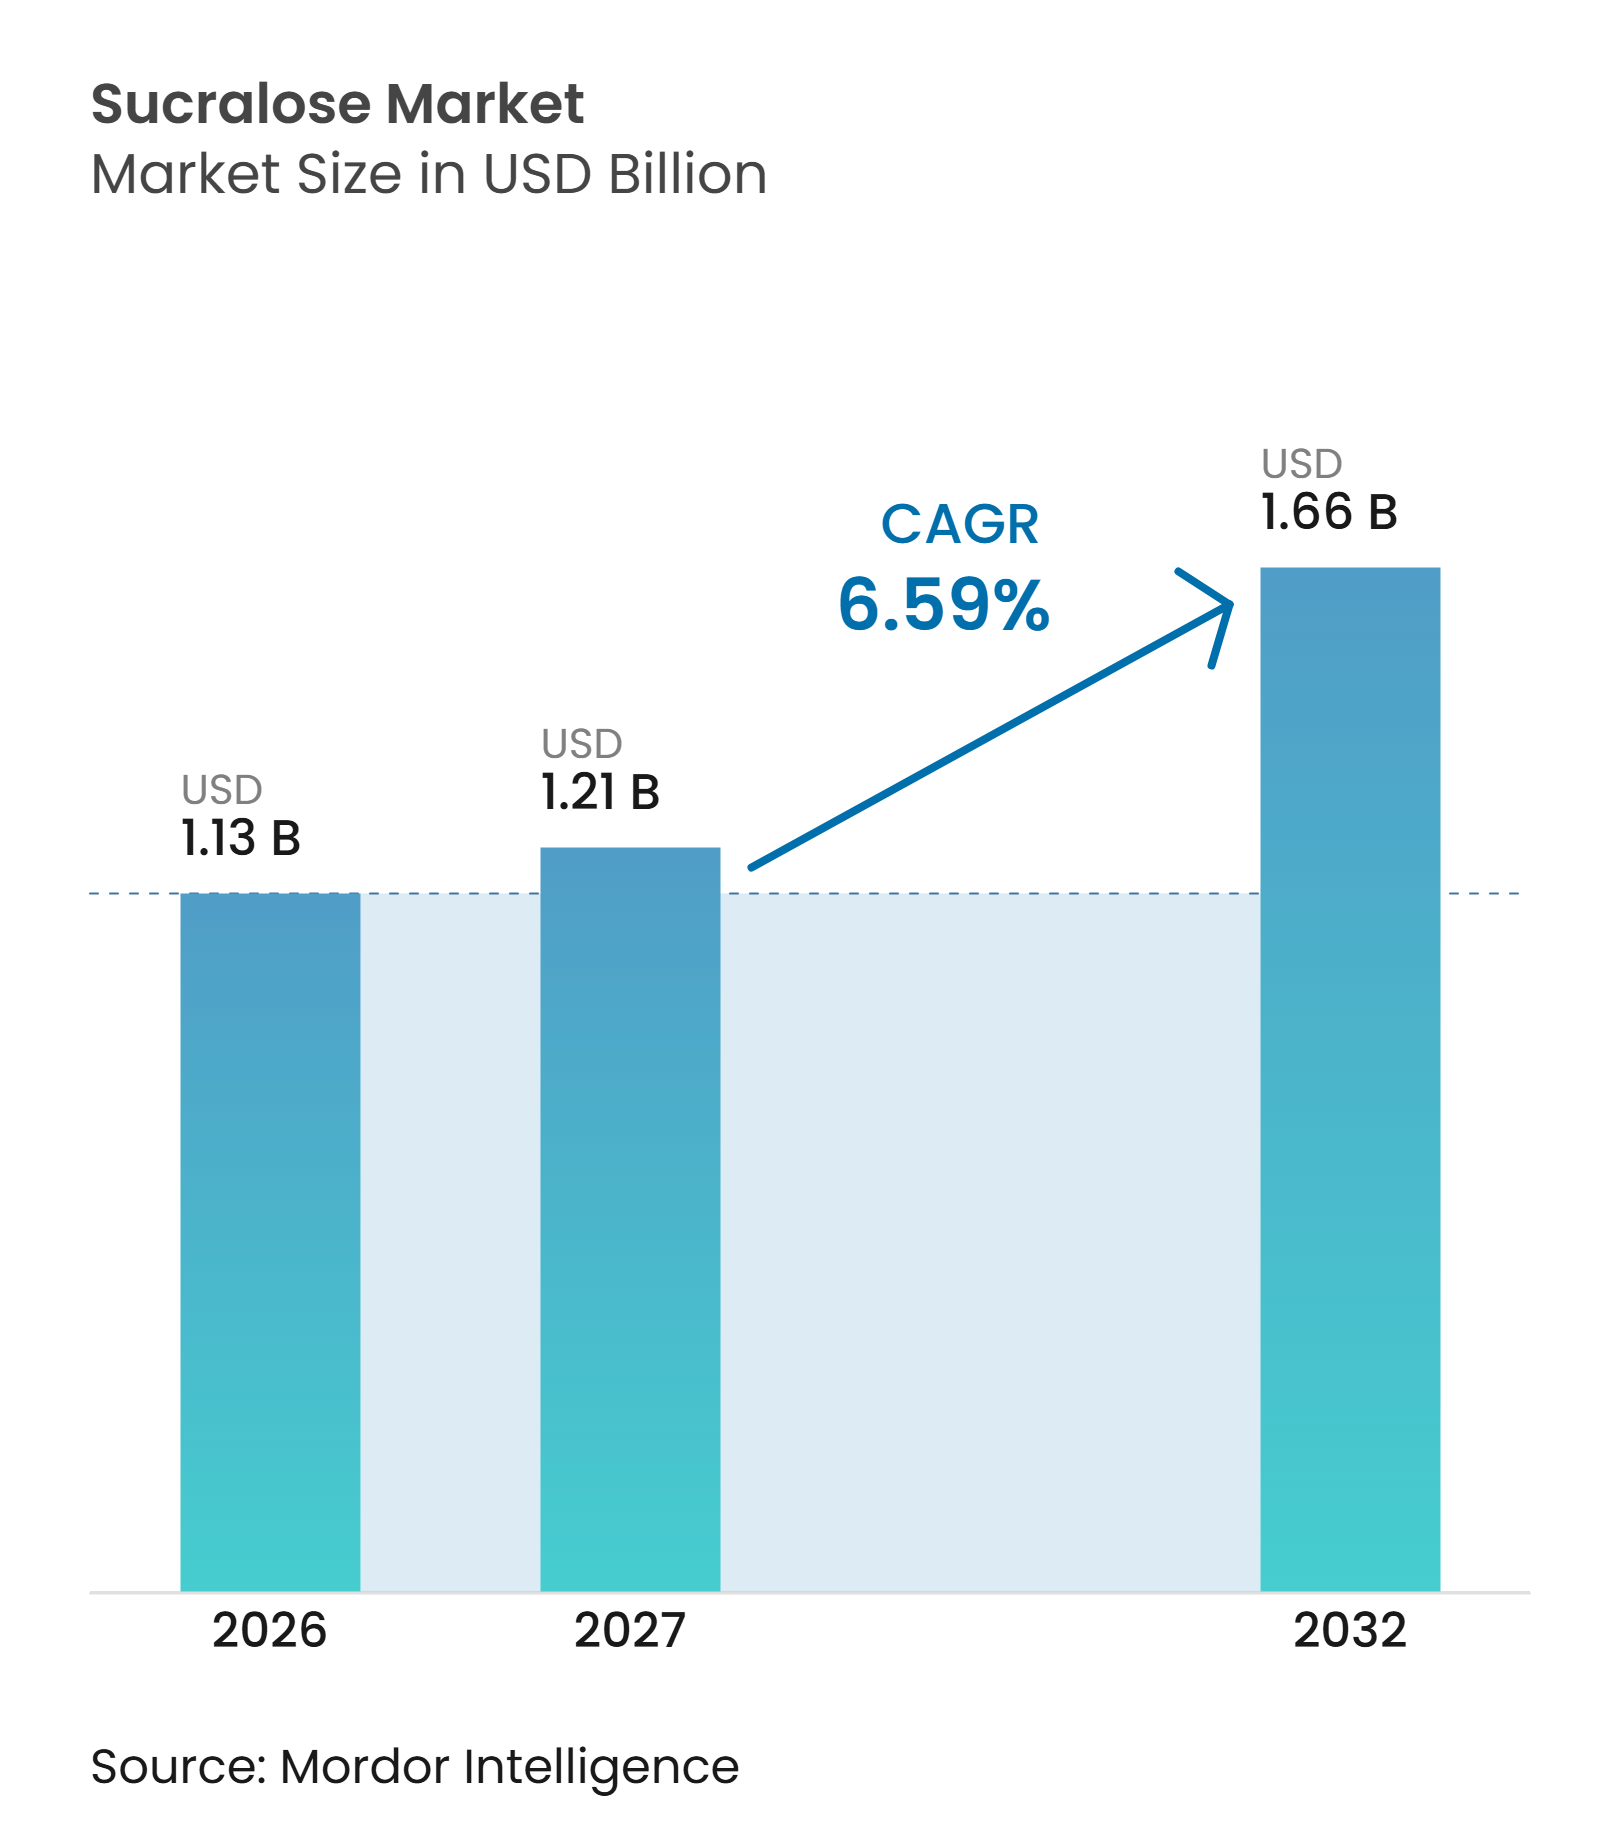
Se espera que el tamaño del mercado de sucralosa aumente de 1,13 mil millones de USD en 2026 a 1,21 mil millones de USD en 2027 y alcance los 1,66 mil millones de USD para 2032, creciendo a un CAGR del 6,59% durante 2027–2032. El crecimiento del mercado está respaldado por la creciente demanda de reducción de azúcar en formulaciones de alimentos y bebidas, la creciente prevalencia de diabetes y obesidad, y la expansión de aplicaciones en productos farmacéuticos. El polvo sigue siendo la forma líder, representando el 62,37% del mercado en 2026, debido a su uso establecido en aplicaciones de procesamiento y formulación de alimentos, mientras que se proyecta que la sucralosa líquida crezca al CAGR más rápido del 8,22% hasta 2032. El grado alimentario domina por grado con una participación del 71,58%, mientras que se espera que el grado farmacéutico registre el crecimiento más rápido al 7,35%. Los alimentos y bebidas representan el segmento de aplicación más grande, con el 71,87% del mercado, respaldado por la demanda de bebidas sin azúcar y con azúcar reducida, productos de panadería, confitería y edulcorantes de mesa. Se proyecta que los productos farmacéuticos sean la aplicación de más rápido crecimiento, con un CAGR del 7,91%, impulsado por el uso de sucralosa en formulaciones de medicamentos orales. Geográficamente, Europa tiene la mayor participación de mercado con el 38,92% en 2026, mientras que se espera que Asia-Pacífico registre el crecimiento más rápido al 8,62% hasta 2032. Sin embargo, el escrutinio regulatorio de los edulcorantes artificiales, la competencia de alternativas naturales, la volatilidad en los costos de materias primas y fabricación, y las crecientes preferencias por etiquetas limpias pueden influir en la expansión del mercado. El posicionamiento competitivo depende, por tanto, del cumplimiento normativo, la calidad del producto, las capacidades de fabricación y la capacidad de atender diversas aplicaciones en alimentos, productos farmacéuticos y cuidado personal.
Conclusiones Clave del Informe
- Por forma, el polvo representó la mayor participación del mercado de sucralosa con el 62,37% en 2026, mientras que se proyecta que la sucralosa líquida registre el crecimiento más rápido con un CAGR del 8,22% durante 2027–2032.
- Por grado, el grado alimentario dominó con una participación de mercado del 71,58% en 2026, mientras que se prevé que el grado farmacéutico crezca más rápido con un CAGR del 7,35% durante 2027–2032.
- Por aplicación, los alimentos y bebidas representaron la mayor participación con el 71,87% en 2026, mientras que se espera que los productos farmacéuticos registren el crecimiento más rápido con un CAGR del 7,91% durante 2027–2032.
- Entre las geografías, Europa lideró con una participación del 38,92% del mercado de sucralosa en 2026, mientras que se proyecta que Asia-Pacífico crezca más rápido con un CAGR del 8,62% durante 2027–2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de diabetes y obesidad que respalda la reducción del azúcar | +1.1% | Global, particularmente América del Norte y Europa, donde la demanda de productos alimenticios y bebidas con azúcar reducida está establecida, con oportunidades crecientes en Asia-Pacífico | Mediano plazo (2–4 años) |
| Creciente demanda de bebidas sin azúcar y con azúcar reducida y alimentos envasados | +0.9% | Global, particularmente América del Norte, Europa y Asia-Pacífico, respaldada por la reformulación de productos e iniciativas de reducción de azúcar en expansión | Corto plazo (Menos de 2 años) |
| Ventajas funcionales que impulsan la adopción de sucralosa en formulaciones de alimentos y bebidas | +0.8% | Global, particularmente América del Norte y Europa, donde la sucralosa se utiliza en bebidas, panadería, confitería y aplicaciones de edulcorantes de mesa | Mediano plazo (2–4 años) |
| Expansión de productos de nutrición funcional y especializada | +0.7% | Global, particularmente América del Norte, Europa y Asia-Pacífico, donde los fabricantes están ampliando sus carteras de productos de nutrición sin azúcar y especializada | Mediano plazo (2–4 años) |
| Crecientes aplicaciones farmacéuticas de la sucralosa en formulaciones de medicamentos orales | +0.5% | Global, particularmente América del Norte, Europa y Asia-Pacífico, respaldada por la demanda de formulaciones farmacéuticas orales palatables | Largo plazo (Más de 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Diabetes y Obesidad que Respalda la Reducción del Azúcar
El creciente enfoque en el manejo de la obesidad, la diabetes y otras afecciones de salud relacionadas con la dieta está alentando a los fabricantes de alimentos y bebidas a explorar soluciones de reducción de azúcar. La Organización Mundial de la Salud (OMS) recomienda limitar la ingesta de azúcares libres a menos del 10% de la ingesta energética diaria total para adultos y niños, con una reducción adicional a menos del 5% sugerida para obtener beneficios adicionales para la salud. Un mayor consumo de azúcares libres está asociado con un aumento de peso poco saludable y mayores riesgos de enfermedades no transmisibles. La sucralosa proporciona a los fabricantes una alternativa de edulcoración de alta intensidad, ya que es más dulce que el azúcar de mesa y puede proporcionar dulzura utilizando cantidades sustancialmente menores. Su uso en formulaciones con azúcar reducida permite a los fabricantes desarrollar productos dirigidos a consumidores que buscan alternativas con menos azúcar mientras conservan la dulzura. Estos factores respaldan la demanda de sucralosa en bebidas, alimentos envasados y otras aplicaciones alimentarias.[1]
Ventajas Funcionales que Impulsan la Adopción de Sucralosa en Formulaciones de Alimentos y Bebidas
La alta intensidad de dulzura de la sucralosa, su baja contribución calórica y su estabilidad al calor respaldan su adopción en diferentes formulaciones de alimentos y bebidas. Según la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA), la sucralosa es aproximadamente 600 veces más dulce que el azúcar de mesa y mantiene su dulzura a altas temperaturas, lo que la hace adecuada para aplicaciones como productos horneados. La FDA también reconoce su uso en varias categorías de alimentos, incluidas bebidas, chicles, gelatinas y postres lácteos congelados.[2]Estas propiedades funcionales permiten a los fabricantes incorporar sucralosa en productos que requieren dulzura sin depender completamente del azúcar convencional. Su versatilidad en diferentes condiciones de procesamiento y categorías de productos brinda oportunidades a los proveedores de ingredientes para atender a una gama más amplia de fabricantes de alimentos. En consecuencia, las capacidades de formulación establecidas y la compatibilidad con múltiples aplicaciones respaldan la adopción comercial de la sucralosa.
Expansión de Productos de Nutrición Funcional y Especializada
La expansión de productos de nutrición reducida en calorías, sin azúcar y especializada está creando oportunidades adicionales para los proveedores de sucralosa. Los fabricantes de alimentos utilizan cada vez más edulcorantes de alta intensidad en formulaciones diseñadas para reducir el azúcar añadido y el contenido calórico mientras mantienen el perfil de dulzura deseado. La FDA identifica a la sucralosa entre los edulcorantes de alta intensidad utilizados como alternativas al azúcar y señala que estos ingredientes pueden aportar pocas o ninguna caloría a los alimentos y bebidas. La agencia también indica que los edulcorantes de alta intensidad generalmente no elevan los niveles de glucosa en sangre. Estas características hacen que la sucralosa sea relevante para los fabricantes que desarrollan formulaciones alimentarias especializadas, incluidos productos de calorías reducidas y productos dirigidos a consumidores que controlan su ingesta de azúcar. El continuo desarrollo de carteras de nutrición especializada proporciona, por tanto, oportunidades para la adopción de sucralosa en aplicaciones de procesamiento de alimentos.[3]
Creciente Demanda de Bebidas sin Azúcar y con Azúcar Reducida y Alimentos Envasados
El creciente énfasis en reducir el contenido de azúcar en los alimentos envasados y las bebidas está alentando a los fabricantes a reformular los productos existentes utilizando ingredientes edulcorantes alternativos. La OMS recomienda reducir el consumo de azúcares libres e identifica el etiquetado de alimentos, la educación del consumidor y las medidas regulatorias dirigidas a productos con alto contenido de azúcares libres como posibles intervenciones de salud pública. La FDA ya permite el uso de sucralosa como edulcorante de uso general en diversas categorías de alimentos, incluidas bebidas, productos horneados y postres lácteos congelados.[4] Su alta intensidad de dulzura permite a los fabricantes lograr la dulzura deseada con cantidades menores en comparación con el azúcar convencional. Esto lo convierte en un ingrediente relevante para desarrollar refrescos sin azúcar y con azúcar reducida, bebidas listas para beber, confitería y productos alimentarios envasados. Se espera que la continua reformulación de productos y la introducción de variantes de productos con azúcar reducida respalden la demanda de sucralosa en la fabricación de alimentos y bebidas.
Crecientes Aplicaciones Farmacéuticas de la Sucralosa en Formulaciones de Medicamentos Orales
El uso de sucralosa en formulaciones farmacéuticas proporciona una vía adicional para la expansión del mercado, particularmente en medicamentos orales donde el sabor y la palatabilidad influyen en la aceptabilidad del producto. Ciertos ingredientes farmacéuticos activos tienen sabores amargos o desagradables, lo que crea desafíos de formulación para los fabricantes que desarrollan líquidos orales, comprimidos masticables y formas de dosificación dispersables. La investigación disponible a través de la base de datos PubMed Central de los Institutos Nacionales de Salud identifica a la sucralosa entre los edulcorantes incorporados tradicionalmente en formulaciones medicinales para ayudar a enmascarar el sabor amargo de los ingredientes farmacéuticos. Sus propiedades edulcorantes la convierten en un componente de formulación útil en productos diseñados para grupos de pacientes pediátricos y otros que requieren formas de dosificación oral palatables. La creciente atención a la administración de medicamentos amigable para el paciente y el desarrollo de formulaciones orales con sabor proporcionan, por tanto, oportunidades para los proveedores de sucralosa de grado farmacéutico. Sin embargo, su idoneidad en productos medicinales individuales sigue dependiendo de los requisitos de formulación y las normas de calidad farmacéutica aplicables.[5]
Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escrutinio regulatorio y preocupaciones relacionadas con la salud respecto a los edulcorantes artificiales | −0.9% | Global, particularmente Europa y América del Norte, donde las evaluaciones regulatorias y el escrutinio del consumidor sobre los edulcorantes artificiales influyen en la formulación y adopción de productos | Mediano plazo (2–4 años) |
| Competencia de edulcorantes naturales y alternativos | −0.7% | Global, particularmente América del Norte y Europa, con creciente competencia en Asia-Pacífico de la stevia, el fruto del monje y otros edulcorantes alternativos | Mediano plazo (2–4 años) |
| Volatilidad en los costos de materias primas y fabricación | −0.5% | Global, particularmente en los centros de fabricación de Asia-Pacífico y los mercados dependientes de las exportaciones en Europa y América del Norte | Corto plazo (Menos de 2 años) |
| Preferencia del consumidor por ingredientes de etiqueta limpia | −0.4% | Global, particularmente América del Norte y Europa, donde la demanda de ingredientes reconocibles, de origen natural y mínimamente procesados influye en la reformulación de alimentos y bebidas | Largo plazo (Más de 4 años) |
| Fuente: Mordor Intelligence | |||
Escrutinio Regulatorio y Preocupaciones Relacionadas con la Salud Respecto a los Edulcorantes Artificiales
El escrutinio regulatorio en torno a los edulcorantes artificiales y las evaluaciones en evolución de sus efectos sobre la salud a largo plazo pueden crear incertidumbre para los fabricantes de sucralosa y las empresas de alimentos y bebidas. Las autoridades regulatorias revisan periódicamente la evidencia científica sobre la seguridad de los edulcorantes, los niveles de ingesta diaria aceptable y las aplicaciones permitidas. La directriz de 2023 de la Organización Mundial de la Salud sobre edulcorantes sin azúcar recomienda no utilizar estos ingredientes para el control del peso o para reducir el riesgo de enfermedades no transmisibles, lo que refleja preocupaciones sobre sus beneficios para la salud a largo plazo. Aunque esta recomendación no constituye una prohibición del uso de sucralosa, puede influir en las percepciones de los consumidores y en las estrategias de formulación de productos. Por tanto, los fabricantes deben monitorear los desarrollos regulatorios, mantener el cumplimiento de los requisitos de seguridad alimentaria y fundamentar las afirmaciones relacionadas con los productos. Dicho escrutinio puede aumentar los requisitos de cumplimiento normativo y crear desafíos para las empresas que buscan ampliar las aplicaciones de sucralosa en productos alimentarios, de bebidas y farmacéuticos.
Competencia de Edulcorantes Naturales y Alternativos
La creciente disponibilidad de ingredientes edulcorantes alternativos crea presión competitiva para los fabricantes de sucralosa en aplicaciones de alimentos y bebidas. Los edulcorantes de origen natural como la stevia y el fruto del monje, junto con otros edulcorantes de alta intensidad, proporcionan a los fabricantes alternativas para desarrollar formulaciones con azúcar reducida y sin azúcar. La Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) reconoce varios edulcorantes de alta intensidad, incluidos los glucósidos de esteviol, el aspartamo, la sacarina y la sucralosa, para su uso en aplicaciones alimentarias permitidas. El creciente interés en los ingredientes de origen vegetal y el posicionamiento de productos de etiqueta limpia puede alentar a los fabricantes a evaluar alternativas basadas en las preferencias de los consumidores, los requisitos de formulación y las consideraciones regulatorias. Esta competencia puede limitar la adopción de sucralosa en ciertas categorías de productos, particularmente donde los edulcorantes de origen natural se alinean más estrechamente con el posicionamiento de la marca. En consecuencia, los proveedores de sucralosa necesitan mantener precios competitivos, calidad consistente y ventajas de formulación para conservar su posición en el mercado de edulcorantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
El Polvo Domina Mientras que la Sucralosa Líquida se Expande Más RápidoEn 2026, el polvo representó un estimado del 62,37% del mercado de sucralosa, convirtiéndolo en la forma líder. Su dominio refleja la demanda establecida de los fabricantes de alimentos y bebidas, donde la sucralosa en polvo se utiliza en aplicaciones como productos de panadería, confitería, edulcorantes de mesa y mezclas de bebidas en polvo. Su facilidad de manejo, almacenamiento, transporte e incorporación en mezclas de ingredientes secos respalda su amplio uso comercial. Mientras tanto, se proyecta que la sucralosa líquida registre el crecimiento más rápido, con un CAGR estimado del 8,22% hasta 2032. Las formulaciones líquidas ofrecen una dosificación conveniente, una incorporación más fácil en productos líquidos y flexibilidad para aplicaciones que requieren concentraciones precisas de edulcorante. Estas características respaldan su uso en bebidas, preparaciones alimentarias líquidas y formulaciones farmacéuticas.
La sucralosa en polvo sigue siendo importante para los fabricantes que requieren ingredientes edulcorantes estables y fáciles de manejar para el procesamiento a gran escala. Sin embargo, las formulaciones líquidas brindan oportunidades en aplicaciones donde la disolución rápida, la distribución uniforme y el control preciso de la dosificación son importantes. Los productores de ambas formas necesitan mantener la consistencia de la dulzura, la pureza del producto y la compatibilidad de la formulación. La capacidad de atender diferentes requisitos de procesamiento en aplicaciones de alimentos, bebidas y productos farmacéuticos seguirá siendo importante para expandir el consumo de sucralosa.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grado:
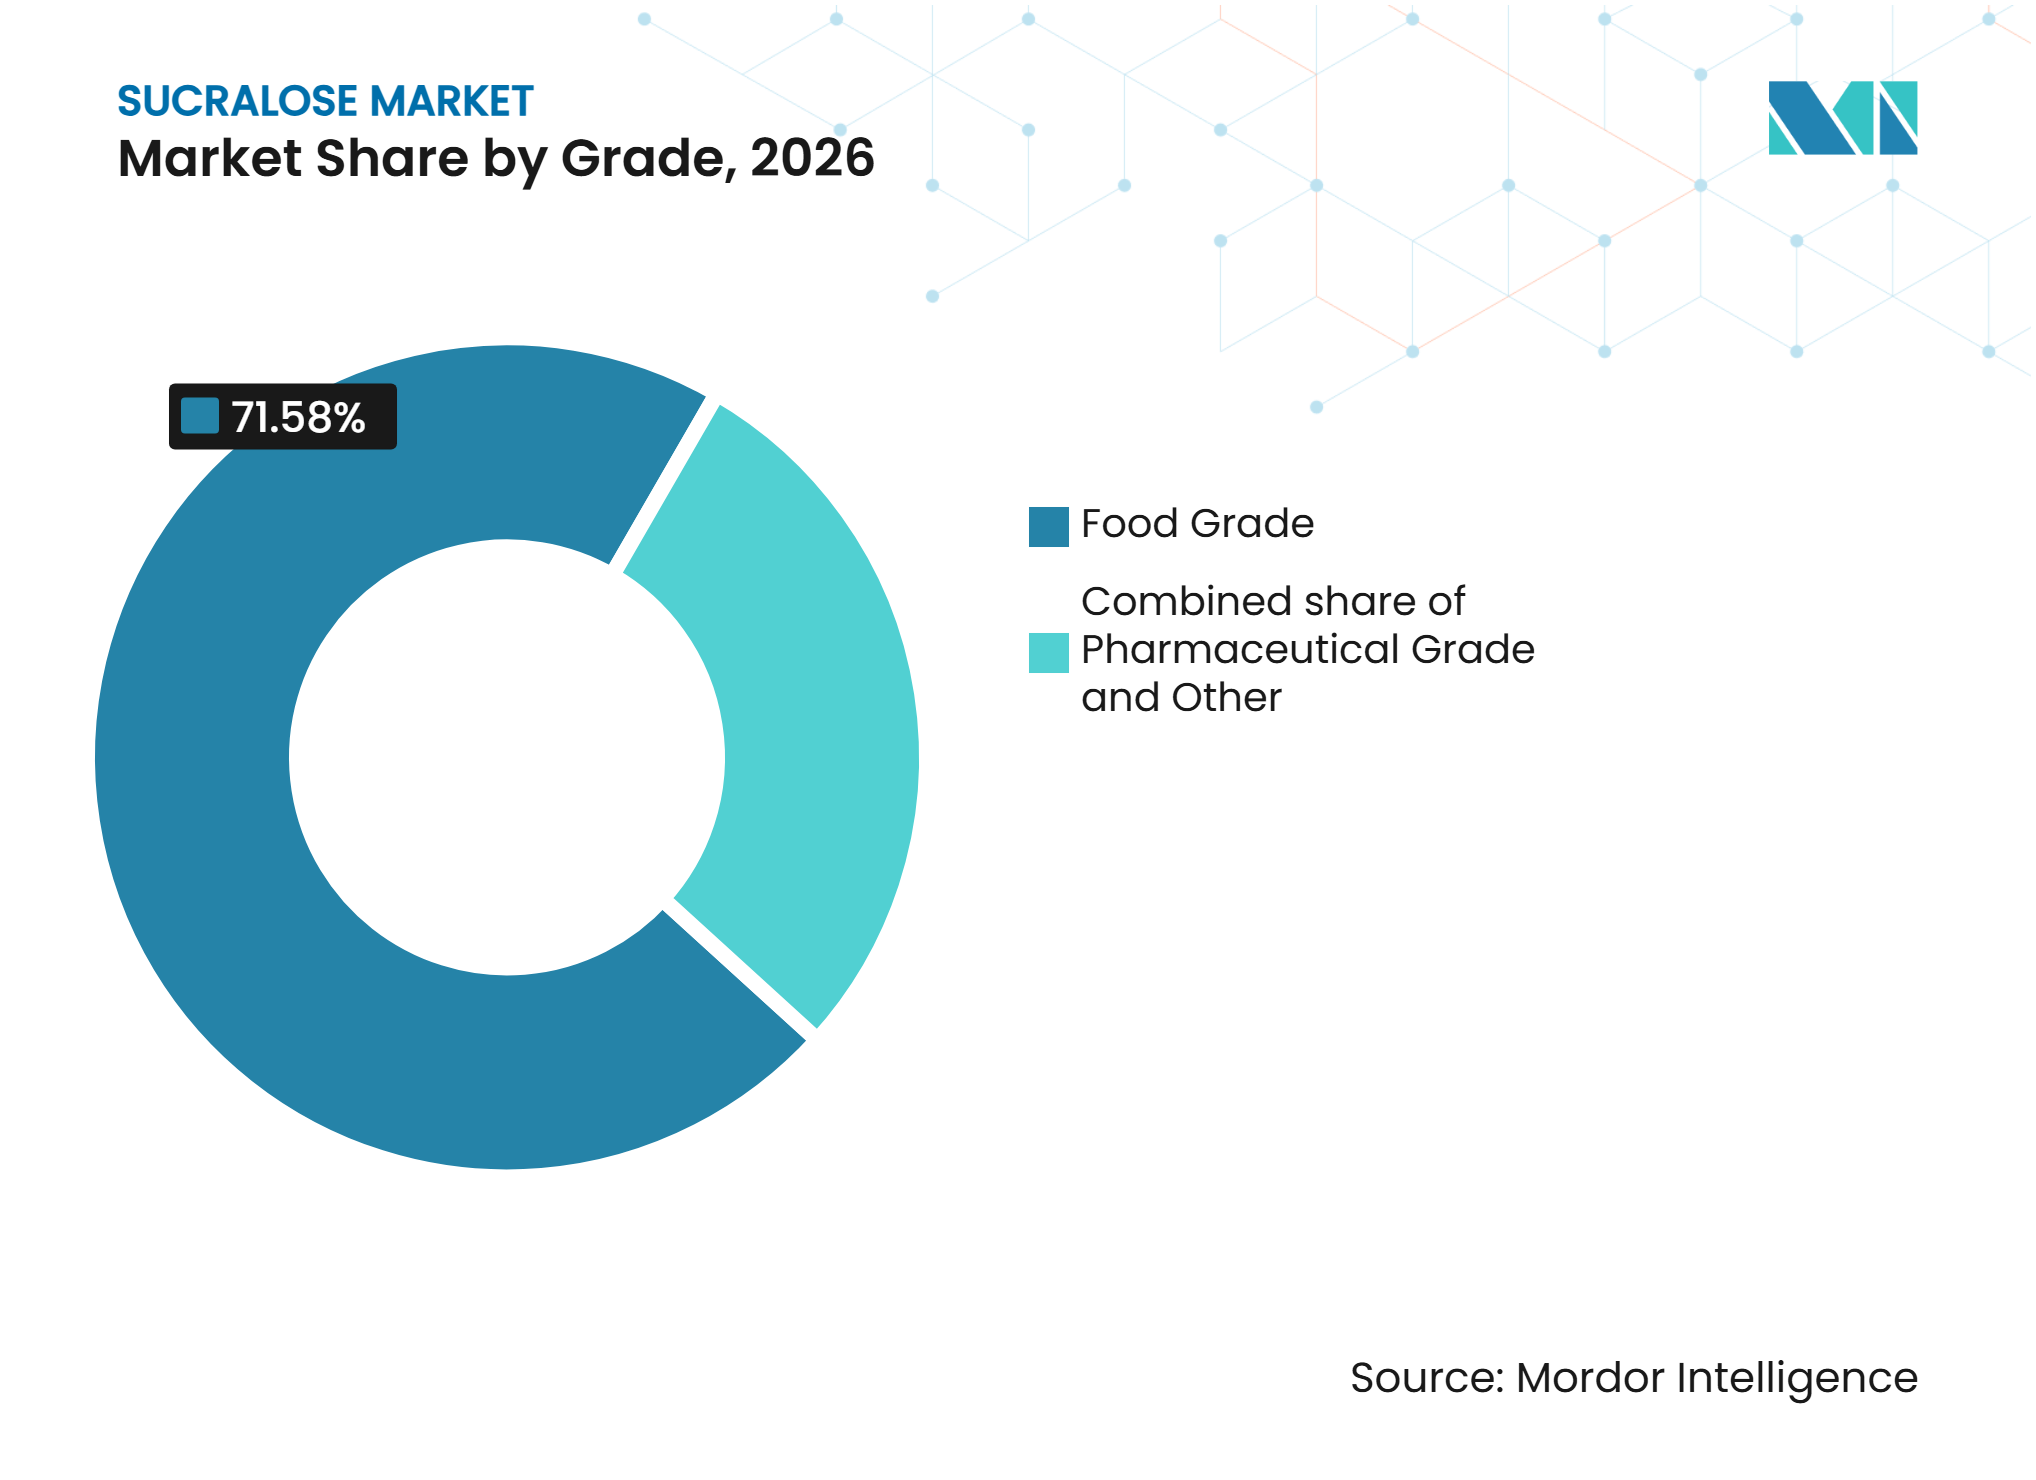
El Grado Alimentario Lidera Mientras que el Grado Farmacéutico Registra un Crecimiento Más RápidoEn 2026, el grado alimentario representó un estimado del 71,58% del mercado de sucralosa, convirtiéndolo en el grado líder. Su dominio refleja el uso extensivo en aplicaciones de alimentos y bebidas, incluidas bebidas, productos de panadería y confitería, productos lácteos y postres congelados, y edulcorantes de mesa. La sucralosa de grado alimentario permite a los fabricantes desarrollar productos sin azúcar y con azúcar reducida mientras mantienen el perfil de dulzura deseado. Mientras tanto, se proyecta que el grado farmacéutico registre el crecimiento más rápido, con un CAGR estimado del 7,35% hasta 2032. Su crecimiento está respaldado por el uso de sucralosa como excipiente edulcorante en formulaciones farmacéuticas orales, incluidos jarabes, suspensiones, comprimidos masticables y otros productos medicinales donde el enmascaramiento del sabor es importante.
Otros grados atienden requisitos especializados en aplicaciones con diferentes especificaciones de pureza, calidad y formulación. Sin embargo, los productos de grado alimentario siguen siendo la categoría comercial principal debido a su amplia aplicabilidad en alimentos procesados y bebidas. Los fabricantes que suministran sucralosa de grado farmacéutico deben cumplir con los requisitos de calidad y documentación pertinentes para atender a los clientes farmacéuticos. Mantener una pureza consistente, el cumplimiento normativo y los estándares de calidad específicos para cada aplicación seguirá siendo importante en las diferentes categorías de grado.
Por Aplicación:
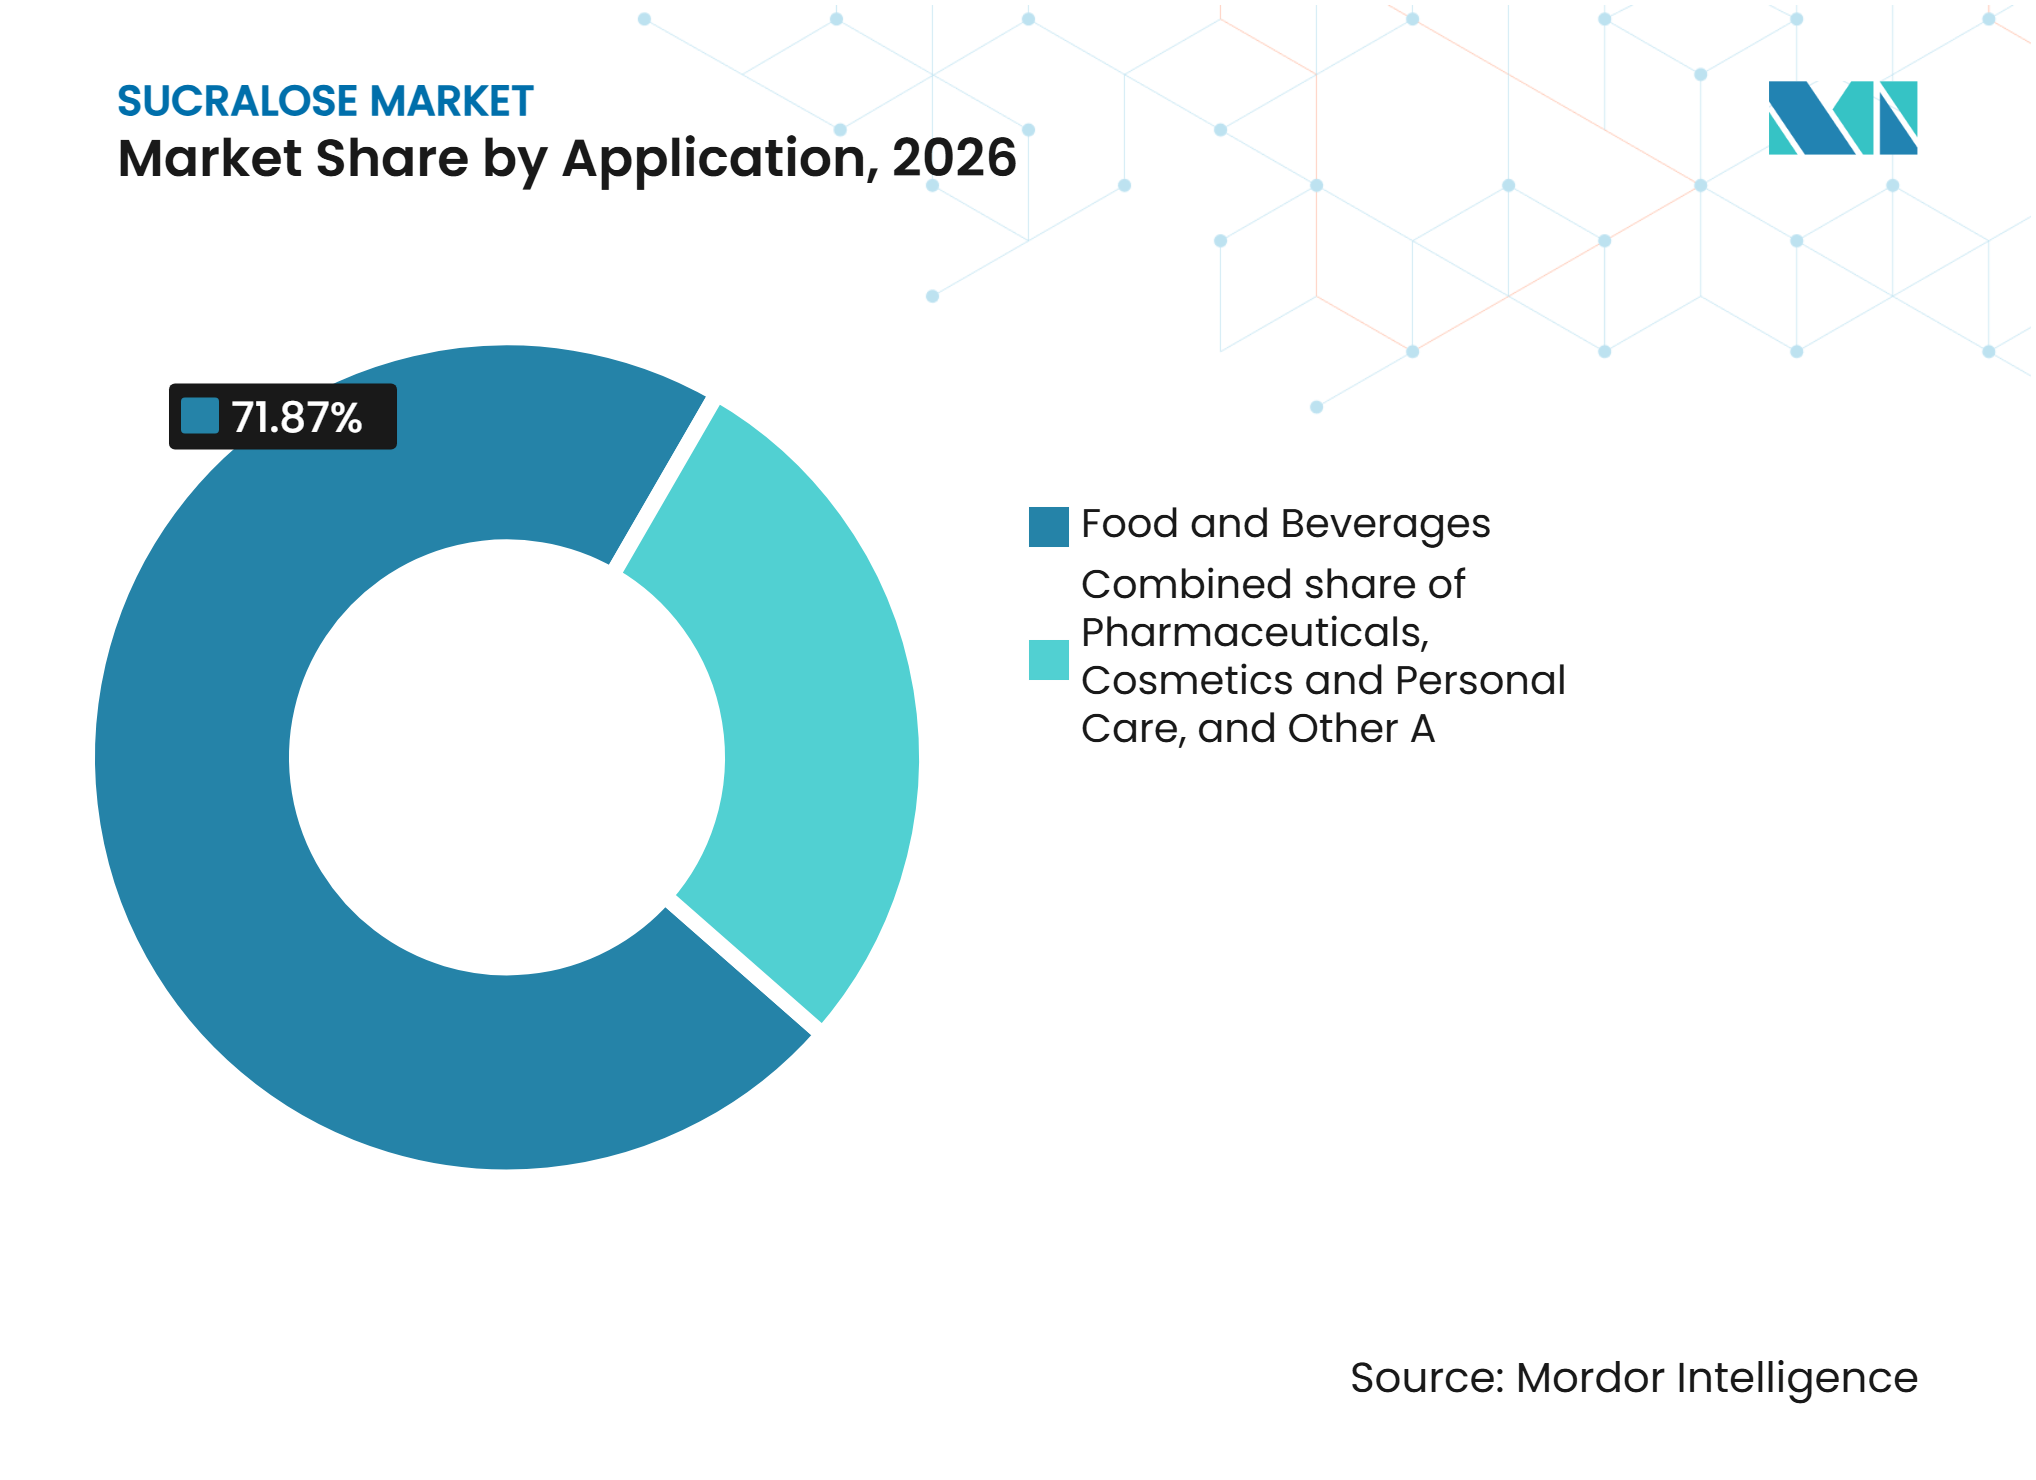
Los Alimentos y Bebidas Dominan Mientras que los Productos Farmacéuticos se Expanden Más RápidoEn 2026, los alimentos y bebidas representaron un estimado del 71,87% del mercado de sucralosa, convirtiéndolo en el segmento de aplicación más grande. Su dominio refleja el uso generalizado de sucralosa en bebidas, productos de panadería y confitería, productos lácteos y postres congelados, y edulcorantes de mesa. Los fabricantes de alimentos incorporan sucralosa en formulaciones sin azúcar y con azúcar reducida para lograr la dulzura deseada mientras reducen el contenido de azúcar convencional. Mientras tanto, se proyecta que los productos farmacéuticos registren el crecimiento más rápido, con un CAGR estimado del 7,91% hasta 2032. Este crecimiento está respaldado por el uso de sucralosa en formulaciones de medicamentos orales, donde las propiedades edulcorantes ayudan a mejorar la palatabilidad de jarabes, suspensiones y otras preparaciones medicinales.
Los cosméticos y el cuidado personal representan áreas de aplicación adicionales, donde la sucralosa puede utilizarse en formulaciones seleccionadas según los requisitos del producto. Otras aplicaciones contribuyen a la demanda especializada en categorías de productos industriales y de consumo. Sin embargo, los fabricantes de alimentos y bebidas siguen siendo la base de demanda principal debido al uso establecido del ingrediente en múltiples categorías de alimentos procesados. Los proveedores capaces de cumplir con diferentes requisitos de formulación, pureza y regulación estarán mejor posicionados para atender las aplicaciones en expansión en las industrias de alimentos, bebidas y productos farmacéuticos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
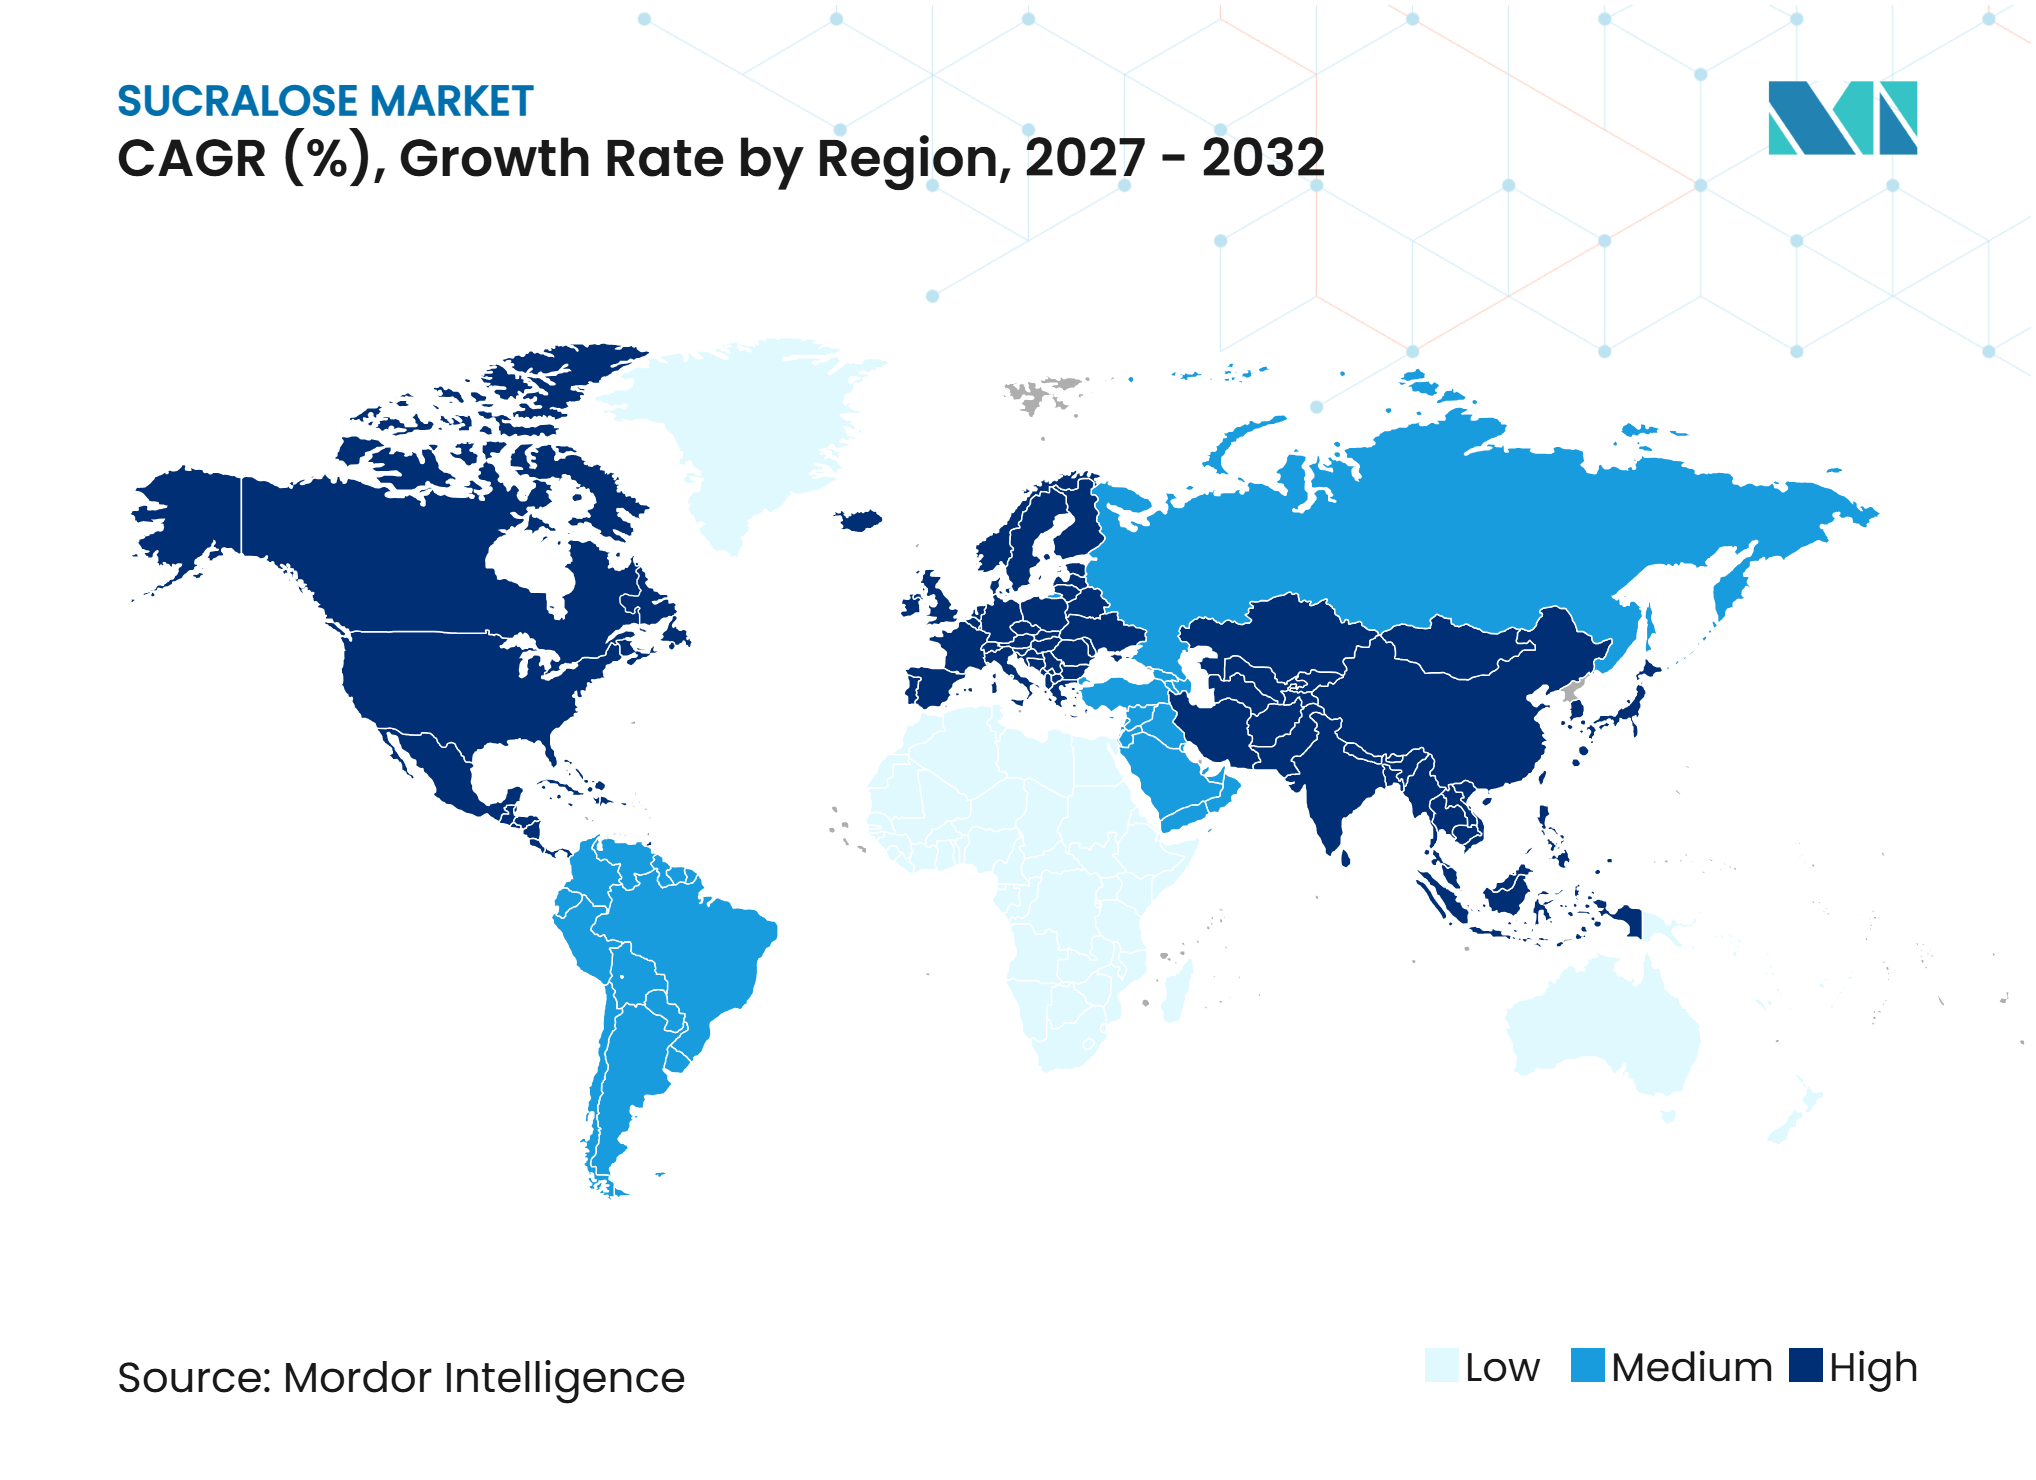
Mercado de Sucralosa en Europa
Europa representó un estimado del 38,90% del Mercado Global de Sucralosa en 2026, convirtiéndola en el mayor mercado regional. La demanda está respaldada por la industria manufacturera de alimentos y bebidas establecida en la región, la creciente adopción de formulaciones con azúcar reducida y las aplicaciones de edulcorantes de alta intensidad en alimentos procesados, bebidas y productos farmacéuticos. La sucralosa está autorizada como aditivo alimentario E955 en la Unión Europea en categorías de alimentos específicas, incluidas bebidas con azúcar reducida, productos lácteos aromatizados y ciertas aplicaciones de confitería. En febrero de 2026, la Autoridad Europea de Seguridad Alimentaria (EFSA) completó su reevaluación de la sucralosa y confirmó que sigue siendo segura para los usos actualmente autorizados, manteniendo la ingesta diaria aceptable de 15 mg/kg de peso corporal por día.
Mercado de Sucralosa en Asia-Pacífico
Se proyecta que Asia-Pacífico sea uno de los mercados regionales de más rápido crecimiento, con un CAGR estimado del 8,60% durante 2026–2032. China desempeña un papel particularmente importante en el mercado regional debido a su base de fabricación de sucralosa establecida y sus exportaciones a los mercados internacionales de ingredientes alimentarios. Empresas como Anhui Jinhe Industrial Co., Ltd., Niutang Chemical Ltd., JK Sucralose Inc., Nantong Changhai Food Additive Co., Ltd. y L&P Food Ingredient Co., Ltd. contribuyen a las capacidades de fabricación y suministro de la región. India, Japón, Corea del Sur y los países del Sudeste Asiático brindan oportunidades de demanda adicionales a través del procesamiento de alimentos, la fabricación de bebidas, las formulaciones farmacéuticas y las iniciativas de reducción de azúcar. BioPlus Life Sciences Pvt. Ltd. también participa en el mercado indio a través de su cartera de ingredientes farmacéuticos. La infraestructura de producción establecida de China y la demanda regional de fabricantes de alimentos, bebidas y productos farmacéuticos respaldan el desarrollo de Asia-Pacífico como un importante centro de producción y consumo.
América del Norte, América del Sur y Oriente Medio y África
América del Norte representa un mercado establecido para la sucralosa, respaldado por sus industrias de alimentos procesados, bebidas, productos farmacéuticos y edulcorantes de mesa. La demanda está impulsada por el uso generalizado de edulcorantes de alta intensidad en formulaciones de productos con azúcar reducida y sin azúcar, junto con el creciente interés en opciones de alimentos y bebidas conscientes de las calorías. La Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) permite el uso de sucralosa como edulcorante de uso general en alimentos bajo condiciones de uso específicas, incluidas bebidas, productos horneados, chicles y postres lácteos congelados.
Panorama Competitivo
Concentración del Mercado
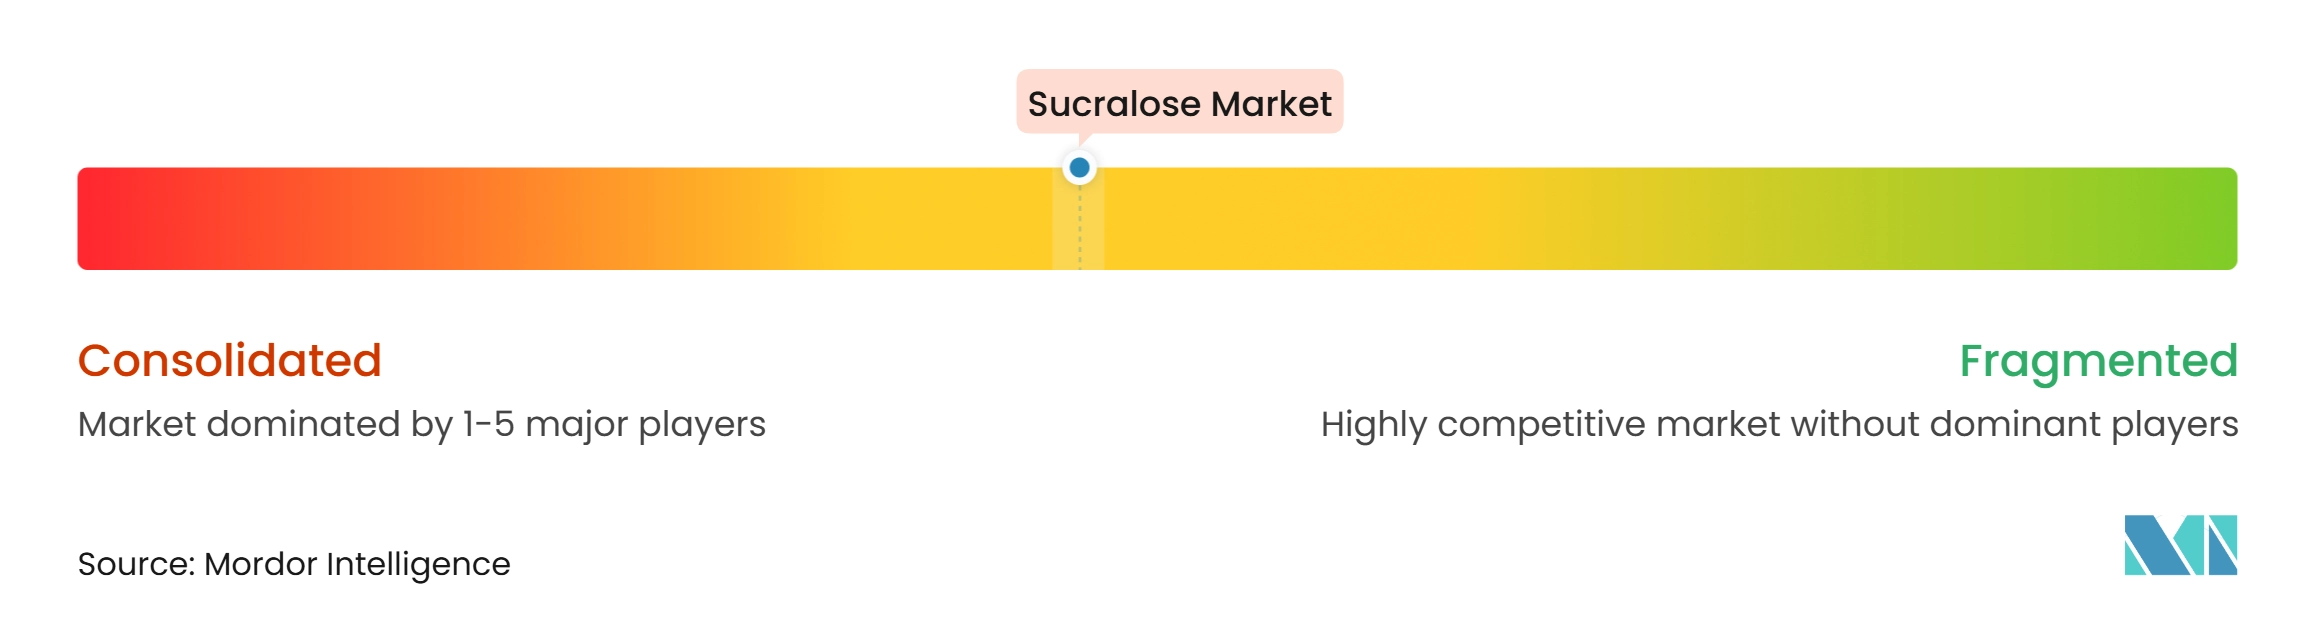
El Mercado de Sucralosa incluye empresas multinacionales de ingredientes, fabricantes especializados de edulcorantes de alta intensidad, proveedores de ingredientes farmacéuticos y productores regionales que compiten a través de capacidades de fabricación, calidad del producto, cumplimiento normativo, precios y redes de distribución. El panorama competitivo incluye empresas como Tate & Lyle PLC, JK Sucralose Inc., Niutang Chemical Ltd., Anhui Jinhe Industrial Co., Ltd., Techno Sucralose Co., Ltd., BioPlus Life Sciences Pvt. Ltd. y L&P Food Ingredient Co., Ltd. Estas empresas tienen diferentes niveles de exposición al mercado a través de la fabricación de sucralosa, el suministro de ingredientes, productos de grado farmacéutico y edulcorantes de mesa de marca. Mientras que las empresas de ingredientes establecidas aprovechan la experiencia técnica y las relaciones con clientes internacionales, los fabricantes especializados compiten a través de la capacidad de producción, las especificaciones del producto y el suministro eficiente en costos.
Las estrategias competitivas en el Mercado de Sucralosa se centran en ampliar las carteras de edulcorantes, fortalecer las capacidades de fabricación, desarrollar formulaciones específicas para cada aplicación y cumplir con los estándares internacionales de calidad. Por ejemplo, Tate & Lyle comercializa SPLENDA Sucralose como edulcorante de alta intensidad para formulaciones de alimentos y bebidas, destacando su sabor similar al azúcar, su estabilidad y su compatibilidad con diferentes condiciones de procesamiento. Niutang Chemical Ltd. ofrece sucralosa en formas de polvo, gránulo, polvo fino, polvo superfino y líquido para aplicaciones en bebidas, productos lácteos, panadería, confitería, suplementos nutricionales y productos farmacéuticos. De manera similar, Anhui Jinhe Industrial Co., Ltd. suministra sucralosa en diferentes tamaños de partícula y concentraciones de solución acuosa, respaldando su uso en alimentos procesados, bebidas, productos de salud y aplicaciones farmacéuticas. L&P Food Ingredient Co., Ltd. también está fortaleciendo su cartera de sucralosa de grado farmacéutico, con su excipiente farmacéutico recibiendo el estado de revisión de Clase A de la Administración Nacional de Productos Médicos de China en abril de 2026. Estos desarrollos demuestran cómo los fabricantes se diferencian a través de especificaciones de productos, cobertura de aplicaciones y calificaciones regulatorias.
La escala de fabricación, el abastecimiento, el aseguramiento de la calidad y la distribución siguen siendo consideraciones competitivas importantes. Los fabricantes chinos, incluidos Niutang, Anhui Jinhe y otros productores especializados, se benefician de las capacidades establecidas de fabricación de edulcorantes y el acceso a los mercados internacionales de ingredientes. Mientras tanto, JK Sucralose Inc. atiende aplicaciones de alimentos, bebidas, productos farmacéuticos y cuidado personal a través de sus productos de sucralosa, mientras que BioPlus Life Sciences ofrece sucralosa dentro de su cartera de ingredientes farmacéuticos. Heartland Food Products Group compite más aguas abajo a través de sus edulcorantes de mesa de marca Splenda, cremas para café y otros productos de consumo con azúcar reducida. Las empresas deben mantener una pureza de producto consistente, cumplir con los estándares alimentarios y farmacéuticos aplicables, y gestionar los costos de fabricación y la confiabilidad del suministro. La competencia está, por tanto, determinada por la eficiencia de producción, el cumplimiento normativo, el desarrollo de productos específicos para cada aplicación y la capacidad de establecer relaciones a largo plazo con fabricantes de alimentos, bebidas, productos farmacéuticos y cuidado personal.
Líderes de la Industria de la Sucralosa
-
Tate & Lyle PLC
-
Niutang Chemical Ltd.
-
Anhui Jinhe Industrial Co., Ltd.
-
BioPlus Life Sciences Pvt. Ltd.
-
L&P Food Ingredient Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sucralosa Empresas cubiertas en este informe
- COMPANY PROFILES
- Tate & Lyle PLC
- JK Sucralose Inc.
- Niutang Chemical Ltd.
- Anhui Jinhe Industrial Co., Ltd.
- Techno Sucralose Co., Ltd.
- Nantong Changhai Food Additive Co., Ltd.
- Newtrend Group Co., Ltd.
- BioPlus Life Sciences Pvt. Ltd.
- Vitasweet Co., Ltd.
- Unitech Sweet (Zibo) Ltd.
- Hubei Yitai Pharmaceutical Co., Ltd.
- Jiangxi Bentian Food Technology Co., Ltd.
- L&P Food Ingredient Co., Ltd.
- Changzhou Hanbang Food Co., Ltd.
- Xiamen Boao Technology Co., Ltd.
- Shandong Kangbao Biochemical Technology Co., Ltd.
- Shandong Runde Biotechnology Co., Ltd.
- Jiangsu Jubang Pharmaceutical Co., Ltd.
- HYET Sweet S.A.S.
- Heartland Food Products Group
Desarrollos recientes de la industria en Mercado de Sucralosa
- Mayo de 2025: Tate & Lyle PLC reportó una demanda sólida para su negocio de sucralosa en sus resultados del ejercicio fiscal 2025, con los ingresos por sucralosa aumentando un 16% y el EBITDA ajustado creciendo un 18%. El desempeño destacó la demanda continua del ingrediente dentro de la cartera de edulcorantes especiales de la empresa.
- Septiembre de 2024: Tate & Lyle PLC firmó un acuerdo de electricidad renovable con Alabama Power para obtener electricidad renovable para su instalación de fabricación de sucralosa en McIntosh, Alabama, a través del programa de Certificados de Energía Renovable de la empresa de servicios públicos. Se espera que el acuerdo reduzca la huella de carbono de su ingrediente de sucralosa en más del 20%, respaldando los objetivos de sostenibilidad operativa de la empresa.
- Septiembre de 2024: Newtrend Group Holding Co., Ltd. inició las ventas comerciales de sucralosa producida en su instalación en Tailandia, que tiene una capacidad de producción anual diseñada de aproximadamente 500 toneladas métricas. La instalación de producción en el extranjero respalda la estrategia de la empresa para expandir las ventas internacionales y diversificar su huella de fabricación más allá de China.
- Noviembre de 2023: Tate & Lyle Sugars introdujo la sucralosa en su cartera de edulcorantes minoristas, ampliando su gama de opciones de edulcoración bajas en calorías. El lanzamiento proporcionó a los consumidores una alternativa sin aspartamo para aplicaciones como bebidas calientes y marcó un cambio en la oferta de edulcorantes minoristas de la empresa tras su cambio de marca de Zucro.
Alcance del Informe del Mercado Global de Sucralosa
Para este estudio, el Mercado de Sucralosa se define como el valor de ventas de sucralosa producida comercialmente, un edulcorante artificial de alta intensidad utilizado como sustituto del azúcar en alimentos y bebidas, productos farmacéuticos, cosméticos y cuidado personal, y otras aplicaciones industriales. El mercado cubre la sucralosa suministrada en formas de polvo y líquido, segmentada por grado en grado alimentario, grado farmacéutico y otros grados específicos para cada aplicación. Por aplicación, el mercado incluye alimentos y bebidas, productos farmacéuticos, cosméticos y cuidado personal, y otras aplicaciones. Los alimentos y bebidas se segmentan adicionalmente en bebidas, panadería y confitería, productos lácteos y postres congelados, edulcorantes de mesa y otras aplicaciones de alimentos y bebidas. El mercado se analiza en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con cobertura a nivel de país según se especifica en el informe. El dimensionamiento y los pronósticos del mercado se presentan en términos de valor (USD) en los segmentos y geografías definidos.
Resumen de la segmentación
| Polvo |
| Líquido |
| Grado Alimentario |
| Grado Farmacéutico |
| Otro |
| Alimentos y Bebidas | Bebidas |
| Panadería y Confitería | |
| Productos Lácteos y Postres Congelados | |
| Edulcorantes de Mesa | |
| Otro | |
| Productos Farmacéuticos | |
| Cosméticos y Cuidado Personal | |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Forma | Polvo | |
| Líquido | ||
| Por Grado | Grado Alimentario | |
| Grado Farmacéutico | ||
| Otro | ||
| Por Aplicación | Alimentos y Bebidas | Bebidas |
| Panadería y Confitería | ||
| Productos Lácteos y Postres Congelados | ||
| Edulcorantes de Mesa | ||
| Otro | ||
| Productos Farmacéuticos | ||
| Cosméticos y Cuidado Personal | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sucralosa?
El mercado de sucralosa se estima en 1,13 mil millones de USD en 2026 y se proyecta que alcance los 1,66 mil millones de USD para 2032.
¿Cuál es el CAGR del mercado de sucralosa?
Se espera que el mercado de sucralosa registre un CAGR del 6,59% durante el período de pronóstico de 2027–2032.
¿Qué segmento tiene la mayor participación del mercado de sucralosa?
El segmento de grado alimentario tiene la mayor participación del mercado de sucralosa, representando el 71,58% en 2026, seguido de alimentos y bebidas en la categoría de aplicación con el 71,87%.
¿Qué región se espera que registre el crecimiento más rápido en el mercado de sucralosa?
Se espera que Asia-Pacífico sea la región de más rápido crecimiento en el mercado de sucralosa, registrando un CAGR del 8,62% durante 2027–2032.