
Tamanho e Participação do Mercado de Sistemas de Imageamento de Utilidades Subterrâneas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.44 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.37 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Imageamento de Utilidades Subterrâneas pela Mordor Intelligence
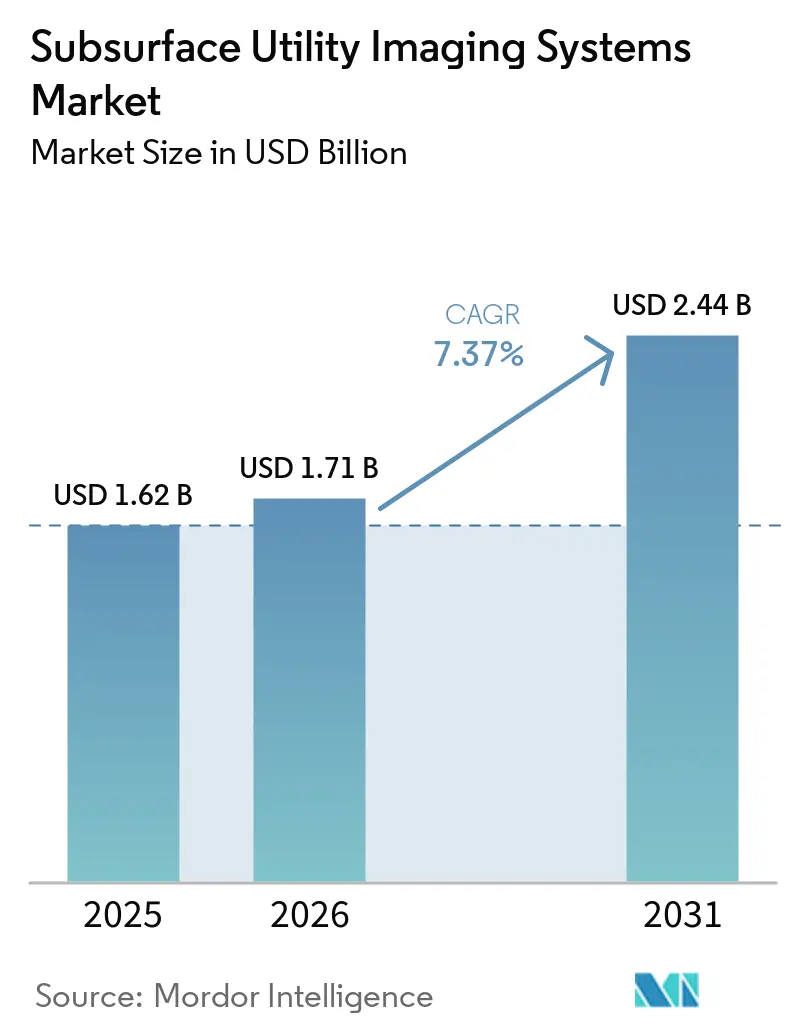
O tamanho do mercado de sistemas de imageamento de utilidades subterrâneas foi avaliado em 1,62 bilhões de USD em 2025 e estima-se que alcance 2,44 bilhões de USD até 2031, a um CAGR de 7,37% durante 2026-2031. A renovação de infraestrutura está aumentando a necessidade de identificar ativos envelhecidos de água, esgoto e energia antes do início da construção. As normas de prevenção de danos por escavação estão tornando a localização precisa de utilidades uma parte rotineira do planejamento de projetos. Os registros digitais também estão movendo o imageamento subterrâneo além do trabalho pré-escavação pontual e para a gestão de ativos de longo prazo. As plataformas de fusão de sensores podem conectar descobertas de campo com programas de gêmeo digital e de ambiental, social e governança. Os fornecedores podem, portanto, encontrar oportunidades em serviços gerenciados de localização, registros baseados em nuvem e fluxos de trabalho que suportam documentação de levantamento defensável.
Principais Conclusões do Relatório
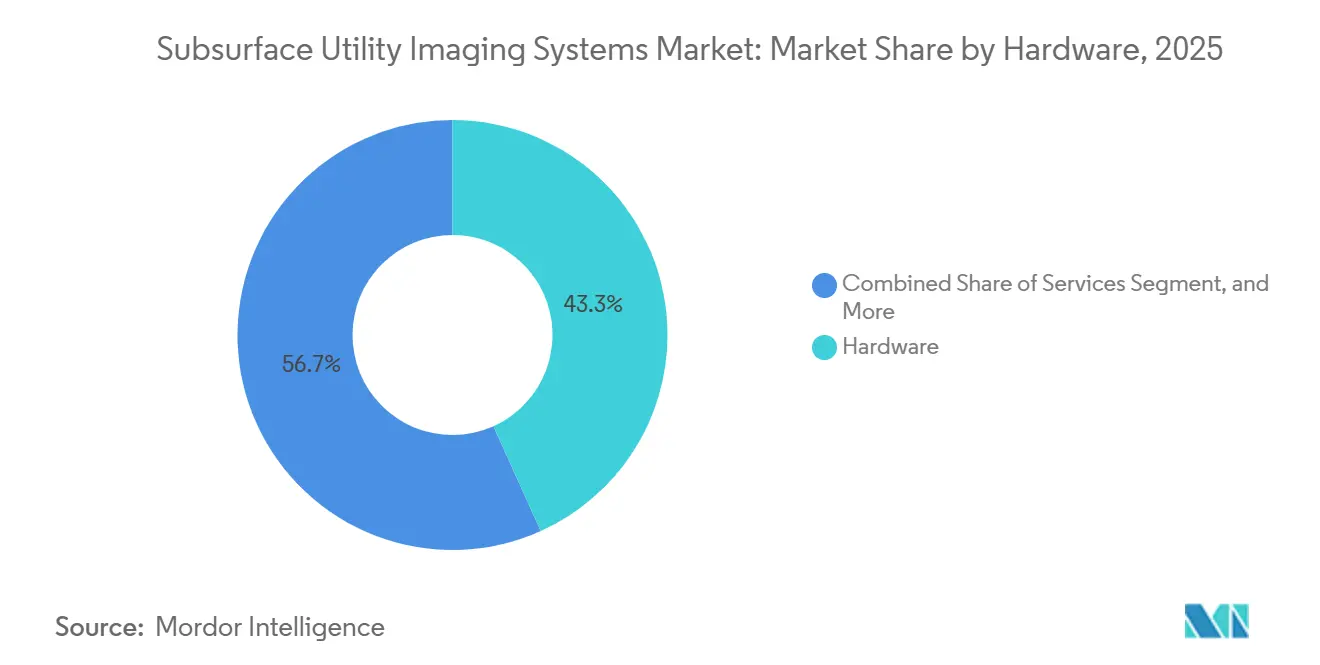
- Por oferta, o hardware detinha 43,27% da participação do mercado de sistemas de imageamento de utilidades subterrâneas em 2025, enquanto os serviços devem expandir a um CAGR de 7,82% até 2031.
- Por tecnologia, o radar de penetração no solo detinha 40,21% de participação em 2025, enquanto as plataformas de detecção multissensor e integrada devem expandir a um CAGR de 7,91% até 2031.
- Por tipo de utilidade, as utilidades de energia elétrica e transmissão detinham 26,43% de participação em 2025, enquanto as telecomunicações e fibras ópticas devem expandir a um CAGR de 7,64% até 2031.
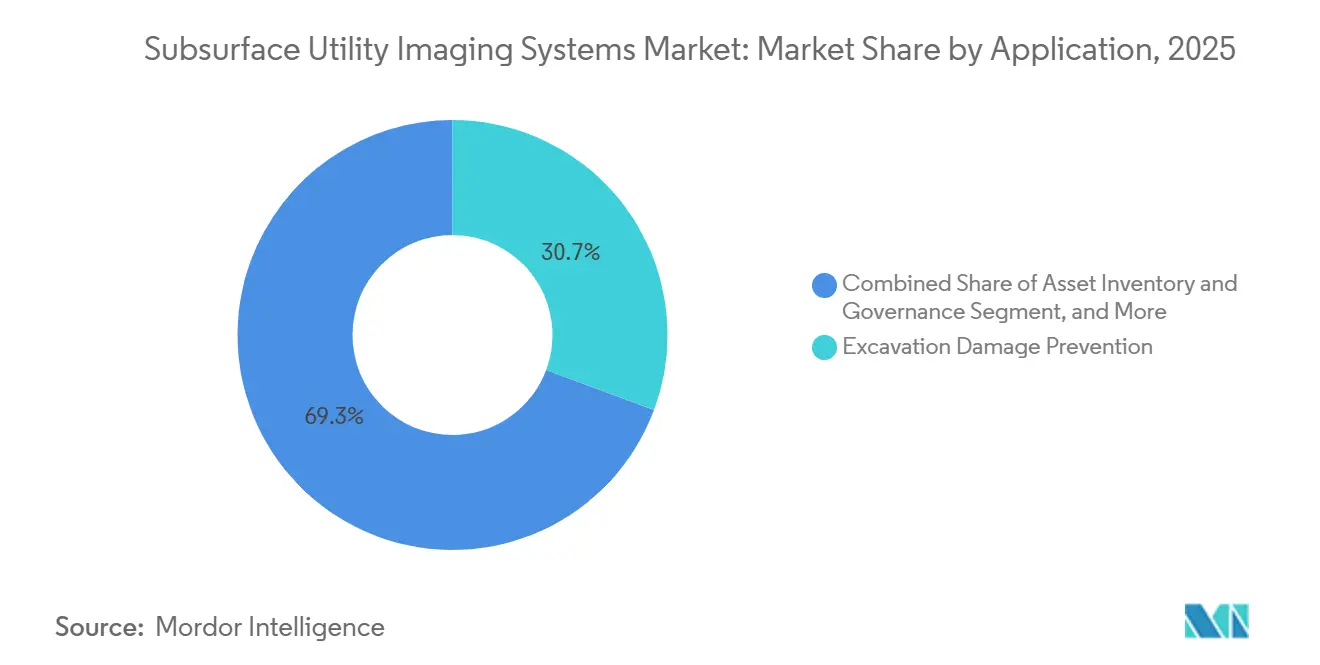
- Por aplicação, a prevenção de danos por escavação detinha 30,67% de participação em 2025, enquanto o inventário de ativos e governança devem expandir a um CAGR de 7,88% até 2031.
- Por setor do usuário final, as empresas de engenharia e construção detinham 28,53% de participação em 2025, enquanto os operadores de transporte e infraestrutura devem expandir a um CAGR de 8,14% até 2031.
- Por geografia, a América do Norte detinha 33,92% de participação em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 8,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Imageamento de Utilidades Subterrâneas
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Renovação de Infraestrutura e Prevenção de Danos por Escavação | +2.3% | Global, concentrado na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Expansão de Redes de Fibra Óptica e 5G | +1.6% | Global, com maior intensidade na Ásia-Pacífico, América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Implantação de Cidades Inteligentes e Gêmeos Digitais | +1.3% | Núcleo da Ásia-Pacífico, com expansão para a Europa e o Oriente Médio | Médio prazo (2-4 anos) |
| Transição Energética e Subterraneização da Rede Elétrica | 1.0% | América do Norte e Europa Ocidental, com ganhos iniciais na Arábia Saudita e nos Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Fusão de Sensores Assistida por IA e Interpretação Automatizada | 0.8% | Global, liderado pela América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Pressão de Seguros e Responsabilidade de Empreiteiros por Registros Subterrâneos Defensáveis | 0.6% | América do Norte e Reino Unido, com adoção emergente na União Europeia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Renovação de Infraestrutura e Prevenção de Danos por Escavação
A substituição de adutoras de água, redes de esgoto e dutos de energia instalados entre as décadas de 1950 e 1980 está criando uma base de demanda duradoura para o mercado de sistemas de imageamento de utilidades subterrâneas. Este trabalho não acompanha os novos inícios de construção tão de perto quanto os volumes de levantamento em campo aberto. A PHMSA declarou em seu comunicado de abril de 2026 que os danos por escavação causaram 39,3% dos incidentes em seu banco de dados de dutos. O comunicado orientou os operadores a reforçar as práticas de localização, marcação e escavação da Common Ground Alliance durante um período de grande atividade de infraestrutura. Os corredores envelhecidos podem concentrar riscos em áreas urbanas específicas, o que favorece levantamentos de alta densidade e direcionados em vez de programas amplos de localização. Este requisito favorece trabalhos de nível de qualidade B e A que confirmam as posições das utilidades sob as normas ASCE/UESI/CI 38-22.[1]Departamento de Transportes dos Estados Unidos, Administração de Segurança de Materiais Perigosos e Dutos, "Segurança de Dutos: Boletim Consultivo sobre Prevenção de Danos por Escavação durante o Mês Nacional de Escavação Segura e Além," Registro Federal, phmsa.dot.gov.
Expansão de Redes de Fibra Óptica e 5G
A construção de fibra pode criar um levantamento de liberação pré-construção e uma captura de registro conforme construído para cada quilômetro instalado. Esta sequência torna a demanda pelo mercado de sistemas de imageamento de utilidades subterrâneas mais persistente do que a quilometragem da rede sozinha sugeriria. O custo de instalação subterrânea de fibra é de 16 USD por pé na América do Norte em 2025, em comparação com 6,50 USD por pé para instalação aérea. Uma utilidade identificada incorretamente pode, portanto, criar um custo significativo para o projeto, e não apenas uma preocupação de segurança. A Fiber Broadband Association identificou dados subterrâneos precisos como uma etapa central de controle de riscos nos fluxos de trabalho de campo, mapeamento de base e licenciamento. Operadoras de telecomunicações e autoridades municipais de banda larga estão incluindo cada vez mais requisitos de levantamento nas condições de direito de passagem.[2]Fiber Broadband Association, "Construindo Banda Larga Melhor: Acelerando o Design e Garantindo Aprovações de Licenças," Fiber Broadband Association, fiberbroadband.org.
Implantação de Cidades Inteligentes e Gêmeos Digitais
Os gêmeos digitais de cidades precisam de informações subterrâneas confiáveis quando as agências planejam, mantêm e gerenciam riscos em redes de infraestrutura densas. Essa necessidade está posicionando o mercado de sistemas de imageamento de utilidades subterrâneas como uma fonte de dados de longa duração, e não apenas como um serviço de levantamento pontual de projetos. O programa S-Map de Seul modelou mais de 48.000 km de tubulações, dutos e cabos enterrados em uma área de 605 km². Foram utilizados levantamentos de radar de penetração no solo com referência cruzada em 2.400 pontos de amostragem. Gênova concluiu um piloto de gêmeo digital de superfície e subsuperfície em novembro de 2025, utilizando levantamento de alta precisão e dados de georadar em áreas de alto risco hidrogeológico. A cidade de Nova York também anunciou um programa de 10 milhões de USD em novembro de 2025 para um mapa subterrâneo 3D, apoiado por um programa de pesquisa plurianual de 1,2 milhões de USD.[3]Seoul Vision 2030, "S-Map Gêmeo Digital," Governo Metropolitano de Seul, seoulvision2030.com.
Transição Energética e Subterraneização da Rede Elétrica
A subterraneização da rede elétrica está adicionando demanda por levantamentos de liberação em todo o corredor antes da abertura de valas e registros conforme construído após a instalação. O mercado de sistemas de imageamento de utilidades subterrâneas se beneficia quando a prevenção de incêndios florestais, a resiliência climática e a integração de energias renováveis transformam a subterraneização em trabalho de capital planejado. A Pacific Gas and Electric havia construído e energizado extensas linhas de energia subterrâneas até novembro de 2024. Seu plano de mitigação de incêndios florestais 2026-2028 incluía instalações adicionais de linhas subterrâneas. A Alemanha também está direcionando recursos de adaptação climática para a subterraneização da rede elétrica e a renovação de redes de água. A Arábia Saudita e os Emirados Árabes Unidos estão apoiando atividades semelhantes por meio de programas de rede inteligente e interconexão de centros de dados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Equipamentos e Manutenção | -1.1% | Mercados emergentes na Ásia-Pacífico, África e América do Sul, e setores municipais globalmente | Curto prazo (≤ 2 anos) |
| Escassez de Profissionais Certificados em Imageamento de Utilidades | -0.8% | Global, mais aguda na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Interferência de Radiofrequência Urbana e Condições Desafiadoras do Solo | -0.5% | Núcleos urbanos densos globalmente, particularmente centros históricos de cidades | Médio prazo (2-4 anos) |
| Propriedade Fragmentada de Dados e Padrões de Registros de Utilidades | -0.3% | Global, particularmente mercados sem registros nacionais de utilidades | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Equipamentos e Manutenção
As unidades de campo configuradas que combinam radar de penetração no solo, ferramentas de fusão de sensores e GNSS de grau topográfico requerem investimento inicial substancial. Esses custos limitam o acesso ao Mercado de Sistemas de Imageamento de Utilidades Subterrâneas para empreiteiros menores e agências municipais, especialmente em mercados de menor renda. Os provedores de serviços gerenciados de localização também precisam distribuir esse investimento em pipelines de projetos irregulares. As assinaturas de software para interpretação e registros em nuvem adicionam custos recorrentes à compra inicial de hardware. Os contratos de equipamento como serviço podem combinar hardware, software, calibração e suporte em acordos de longo prazo. A adoção permanece mais forte onde acordos-quadro e contratos de serviço de longo prazo já estão estabelecidos.
Escassez de Profissionais Certificados em Imageamento de Utilidades
A interpretação de radar de penetração no solo requer treinamento especializado que não é padronizado de forma consistente entre as jurisdições. A escassez pode restringir o mercado de sistemas de imageamento de utilidades subterrâneas, mesmo onde os clientes têm financiamento e os equipamentos estão disponíveis. As práticas da Common Ground Alliance e a norma ASCE 38-22 fornecem classificações de qualidade, mas não existe uma única certificação global para técnicos de imageamento de utilidades. Padrões de serviço variáveis podem aumentar a responsabilidade dos empreiteiros e reduzir a confiança dos clientes na qualidade dos dados. Uma revisão revisada por pares de 2025 constatou que a variabilidade do solo, os diferentes métodos de aquisição e a interferência de sinais urbanos ainda requerem julgamento humano experiente. Fornecedores com treinamento formal, revisão remota e serviços gerenciados de interpretação podem abordar essa restrição operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: Os Serviços Ganham Terreno em Relação à Liderança Atual do Hardware
O hardware detinha 43,27% da participação do mercado de sistemas de imageamento de utilidades subterrâneas em 2025. Arrays de radar de penetração no solo, localizadores eletromagnéticos, ferramentas acústicas e plataformas multissensor requerem investimento de capital substancial. Essas ferramentas permanecem centrais nas campanhas de detecção em campo. As compras de hardware geralmente estão vinculadas a orçamentos de equipamentos e ciclos de substituição discretos. Esse padrão de compra pode tornar a receita de hardware irregular ao longo dos períodos de projeto.
Os serviços devem expandir a um CAGR de 7,82% de 2026 a 2031. Os proprietários de utilidades e as empresas de engenharia estão cada vez mais terceirizando os fluxos de trabalho de localização em vez de operar equipamentos internamente. O preço por levantamento pode fornecer uma estrutura de custos mais clara e acesso à interpretação especializada. O software conecta a aquisição em campo com a entrega de registros digitais por meio de interpretação em nuvem, ferramentas de ativos vinculadas a SIG e módulos de BIM. Um estudo de caso de 2026 mostrou que a fotogrametria combinada por VANTs, varredura a laser e radar de penetração no solo pode suportar a entrega de serviços baseados em nuvem alinhados com padrões de qualidade reconhecidos.


Por Tecnologia: A Detecção Integrada Amplia a Cobertura dos Levantamentos
O radar de penetração no solo detinha 40,21% da participação do mercado de sistemas de imageamento de utilidades subterrâneas em 2025. Ele pode identificar utilidades metálicas e não metálicas durante uma única travessia. Essa capacidade é importante à medida que tubos de polietileno e PVC substituem muitas linhas metálicas em novas instalações. Os localizadores eletromagnéticos e de radiofrequência continuam sendo amplamente utilizados para linhas metálicas porque custam menos e têm um processo operacional mais simples. Seus limites são mais evidentes quando os clientes precisam de cobertura ampla de utilidades.
As plataformas de detecção multissensor e integrada devem expandir a um CAGR de 7,91% de 2026 a 2031. Esses sistemas combinam radar de penetração no solo e métodos eletromagnéticos em plataformas de carrinho, veículo ou drone. A combinação pode identificar mais tipos de utilidades durante uma única visita de campo. Uma pesquisa publicada em 2026 constatou que ambientes urbanos densos requerem fusão de sensores, aprendizado guiado por física e interpretação com consciência de incerteza para análise em nível de utilidade. Os sistemas acústicos e ultrassônicos permanecem relevantes para trabalhos de detecção de vazamentos em tubulações, enquanto os sistemas ferromagnéticos e os sondadores rastreáveis suportam tarefas especializadas de rastreamento.
Por Tipo de Utilidade: A Implantação de Fibra Aumenta a Demanda por Levantamentos de Telecomunicações
As utilidades de energia elétrica e transmissão detinham 26,43% da participação do mercado de sistemas de imageamento de utilidades subterrâneas em 2025. As redes de energia densas criam requisitos substanciais de levantamento tanto em novos projetos quanto em trabalhos de renovação. Os programas de reforço e subterraneização da rede também requerem informações precisas sobre o corredor antes da construção. A alta consequência da interrupção do serviço mantém a localização de utilidades importante para projetos de energia. Essa base sustenta a demanda contínua no mercado de sistemas de imageamento de utilidades subterrâneas por ferramentas de detecção e documentação.
As telecomunicações e fibras ópticas devem expandir a um CAGR de 7,64% de 2026 a 2031. Os programas de fibra até as instalações e 5G requerem liberação antes da construção e documentação conforme construído posteriormente. As redes de água potável e esgoto também oferecem demanda resiliente porque muitos sistemas mais antigos carecem de registros digitais precisos de tubulações. A SebaKMT relatou em junho de 2026 que essa lacuna permanece relevante para os operadores de água e pode ser abordada por meio de levantamentos de detecção acústica e radar de penetração no solo. Os gasodutos e oleodutos requerem levantamentos de alto valor de nível de qualidade A porque uma perfuração acidental pode ter graves consequências de segurança e responsabilidade.
Por Aplicação: Os Registros de Ativos Ampliam os Engajamentos com Clientes
A prevenção de danos por escavação detinha 30,67% da participação do mercado de sistemas de imageamento de utilidades subterrâneas em 2025. Os requisitos de Chamada Única, a fiscalização da PHMSA e a necessidade de documentação de seguradoras suportam esta aplicação. Os levantamentos pré-escavação são um requisito contratual em muitos locais regulamentados. As equipes de engenharia também utilizam o imageamento durante o projeto para identificar conflitos de utilidades antes do início dos trabalhos de campo. Isso pode limitar interrupções e despesas de remediação durante a entrega de capital.
O inventário de ativos e a governança devem expandir a um CAGR de 7,88% de 2026 a 2031. A aplicação está deslocando a demanda de levantamentos de projetos únicos para registros subterrâneos continuamente atualizados. Esses registros podem suportar acordos de manutenção de dados plurianuais entre provedores e clientes. A perfuração direcional e a prevenção de perfurações cruzadas requerem métodos de alta certeza porque a falha pode criar séria exposição de segurança e remediação. A diligência ambiental e a detecção de tanques de armazenamento subterrâneo permanecem aplicações menores, suportadas por trabalhos de conformidade em locais industriais e comerciais legados.
Por Setor do Usuário Final: Os Programas de Transporte Apoiam uma Adoção Mais Rápida
As empresas de engenharia e construção detinham 28,53% da participação do mercado de sistemas de imageamento de utilidades subterrâneas em 2025. Essas empresas frequentemente incluem custos de levantamento durante o escopo pré-licitação do projeto. Sua demanda está vinculada ao volume de projetos e à complexidade das condições subterrâneas de cada local. Os provedores de utilidades e as empresas de telecomunicações fornecem trabalho recorrente por meio de manutenção e expansão de rede. Os operadores de petróleo e gás adicionam requisitos de menor volume, mas de alto valor.
Os operadores de transporte e infraestrutura devem expandir a um CAGR de 8,14% de 2026 a 2031. Os programas rodoviários e ferroviários requerem trabalhos de liberação de grande área em faixas de domínio. As agências de transporte também estão incorporando modelos de utilidades subterrâneas em fluxos de trabalho de BIM. Em agosto de 2026, o Departamento de Transportes de Oklahoma adotou a plataforma PointMan da ProStar para gestão de utilidades nas faixas de domínio estaduais. As agências governamentais e os provedores de serviços ambientais e geotécnicos também criam demanda durante programas de cidades inteligentes e remediação de áreas contaminadas.
Análise Geográfica
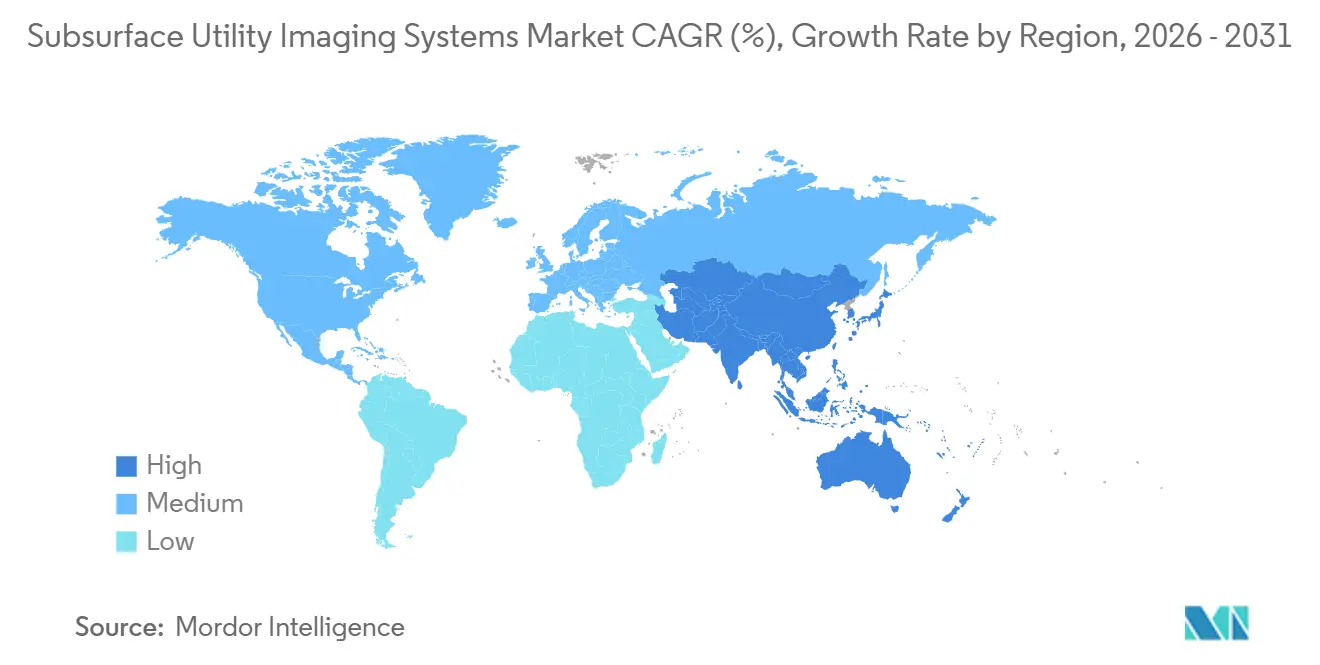
A América do Norte detinha 33,92% de participação do mercado de sistemas de imageamento de utilidades subterrâneas em 2025. A regulamentação madura, as redes subterrâneas densas e o investimento sustentado em renovação e construção sustentam essa posição. Os Estados Unidos utilizam os requisitos de Chamada Única e 811 com fiscalização da PHMSA sob 49 CFR Parte 196, criando uma necessidade básica de verificação antes da escavação. Os trabalhos de infraestrutura em estradas, pontes, utilidades e banda larga estão aumentando os volumes de levantamento em corredores congestionados. O Canadá está atualizando as práticas de qualidade de localização por meio de sistemas de notificação provinciais e programas de renovação urbana, enquanto o México está desenvolvendo demanda por meio da execução da reforma energética e da expansão rodoviária.
A Ásia-Pacífico deve expandir a um CAGR de 8,21% de 2026 a 2031. A construção de metrô na China requer liberação antes da perfuração de túneis, e o Pipeline Nacional de Infraestrutura da Índia está criando requisitos do mercado de sistemas de imageamento de utilidades subterrâneas em rodovias, cidades inteligentes e redes de energia. O S-Map da Coreia do Sul demonstra como as autoridades metropolitanas podem desenvolver gêmeos digitais subterrâneos utilizáveis. O projeto Digital Underground de Singapura está considerando a governança para a ingestão contínua de dados. As tubulações envelhecidas do Japão e os trabalhos de resiliência sísmica, juntamente com as regras de prevenção de danos e o pipeline de infraestrutura da Austrália, sustentam a atividade contínua.
A Europa, o Oriente Médio e a África apresentam condições variadas para o mercado de sistemas de imageamento de utilidades subterrâneas. A Alemanha e a França estão direcionando recursos de adaptação climática para a subterraneização da rede elétrica e a renovação de redes de água, enquanto os sistemas de água alemães frequentemente precisam de inspeção porque as redes urbanas mais antigas carecem de registros digitais confiáveis. O Registro Nacional de Ativos Subterrâneos do Reino Unido ultrapassou 3 milhões de km após a Openreach contribuir com 550.000 km de dados de rede no final de 2025. Os projetos NEOM da Arábia Saudita e os planos da Visão 2030, juntamente com a adoção inicial na África do Sul, Nigéria, Brasil e Argentina, estão fortalecendo a demanda por práticas profissionais de localização.

Cenário Competitivo
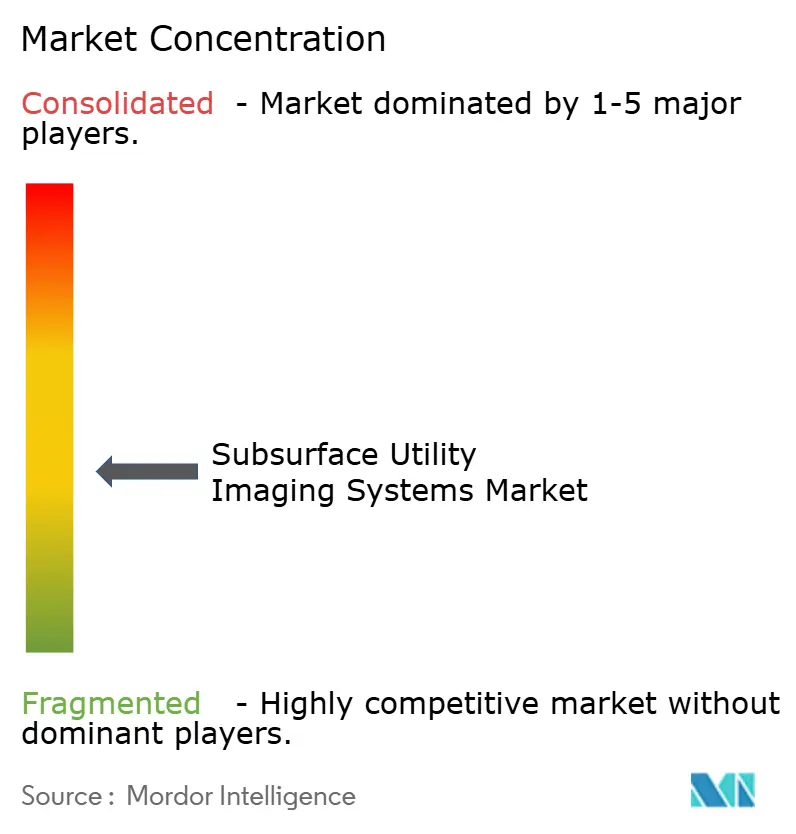
O mercado de sistemas de imageamento de utilidades subterrâneas é moderadamente fragmentado. A Hexagon AB, por meio da IDS GeoRadar, Leica Geosystems e Xwatch Safety Solutions, tem ampla cobertura de detecção e fluxos de trabalho espaciais, enquanto GSSI, Radiodetection e Trimble também detêm portfólios amplos. Nenhum fornecedor detém uma participação dominante, e os 4 principais fornecedores coletivamente detinham uma participação em torno de 30%. Os especialistas regionais competem por meio de pacotes de tecnologia focados e conhecimento regulatório local.
A concorrência no mercado de sistemas de imageamento de utilidades subterrâneas abrange hardware, software e prestação de serviços. Os fornecedores de hardware competem no desempenho dos sensores e na integração, enquanto os fornecedores de software se concentram em registros duráveis e interoperabilidade de padrões abertos. Os provedores de serviços se diferenciam por meio de cobertura local e capacidade de técnicos certificados. Em março de 2026, a Topcon e a GSSI anunciaram uma colaboração que combinou o radar de penetração no solo da GSSI com o receptor GNSS HiPer XR da Topcon e o software Collage Web. O fluxo de trabalho conecta os dados de detecção com o contexto espacial preciso desde a coleta em campo até a análise.
A Trimble também anunciou a integração do sensor PaveScan RS da GSSI com sua plataforma de controle de pavimentação Roadworks em 2026. Isso coloca o radar de penetração no solo dentro de um fluxo de trabalho mais amplo de gestão de construção. A Bentley Systems e a ProStar Holdings competem pelo trabalho de registros de utilidades empresariais por meio de modelagem digital, esquemas de dados e mapeamento de precisão. A plataforma AiMaps da Hexagon aplica tomografia de utilidades por aprendizado profundo baseado em nuvem por meio da infraestrutura HxDR. As regras da PHMSA e os requisitos de documentação da norma ASCE 38-22 podem aumentar a pressão sobre os localizadores menores que não conseguem fornecer registros prontos para auditoria.
Líderes do Setor de Sistemas de Imageamento de Utilidades Subterrâneas
Hexagon AB
Leica Geosystems AG
Geophysical Survey Systems, Inc.
Radiodetection Ltd.
Vivax-Metrotech Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Escopo do Relatório Global do Mercado de Sistemas de Imageamento de Utilidades Subterrâneas
O Mercado de Sistemas de Imageamento de Utilidades Subterrâneas refere-se a tecnologias e serviços que detectam, localizam e mapeiam utilidades enterradas (água, gás, elétrica, telecomunicações, esgoto, drenagem pluvial) e outras infraestruturas subterrâneas usando métodos geofísicos e de imageamento não destrutivos. O mercado inclui sistemas de radar de penetração no solo (GPR), localizadores eletromagnéticos, carrinhos de utilidades multissensor, arrays de GPR 3D, sonar para linhas submersas e software de suporte para fusão de dados, integração com SIG e produtos alinhados com os níveis de qualidade da Engenharia de Utilidades Subterrâneas (SUE).
O Relatório do Mercado de Sistemas de Imageamento de Utilidades Subterrâneas é Segmentado por Oferta (Hardware, Software e Serviços), Tecnologia (Localização Eletromagnética e por Radiofrequência, Radar de Penetração no Solo, Detecção Acústica e Ultrassônica, Sistemas Ferromagnéticos e de Sondadores Rastreáveis, Plataformas de Detecção Multissensor e Integrada e Outras Tecnologias), Tipo de Utilidade (Energia Elétrica e Transmissão, Telecomunicações e Fibras Ópticas, Redes de Água Potável e Esgoto, Gasodutos e Oleodutos, Drenagem Pluvial, Drenagem e Irrigação e Aquecimento Urbano, Resfriamento e Utilidades Industriais), Aplicação (Prevenção de Danos por Escavação, Mitigação de Conflitos de Utilidades e Projeto, Inventário de Ativos e Governança, Entrega de Projetos de Capital, Perfuração Direcional e Prevenção de Perfurações Cruzadas, Diligência Ambiental e Detecção de Tanques de Armazenamento Subterrâneo e Outras Aplicações), Setor do Usuário Final (Empresas de Engenharia e Construção, Provedores de Utilidades, Petróleo e Gás, Telecomunicações, Agências Governamentais e Municipais, Operadores de Transporte e Infraestrutura, Proprietários de Ativos Industriais e Comerciais, Provedores de Serviços Ambientais e Geotécnicos e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software |
| Serviços |
| Localização Eletromagnética e por Radiofrequência |
| Radar de Penetração no Solo |
| Detecção Acústica e Ultrassônica |
| Sistemas Ferromagnéticos e de Sondadores Rastreáveis |
| Plataformas de Detecção Multissensor e Integrada |
| Outras Tecnologias |
| Energia Elétrica e Transmissão |
| Telecomunicações e Fibras Ópticas |
| Redes de Água Potável e Esgoto |
| Gasodutos e Oleodutos |
| Drenagem Pluvial, Drenagem e Irrigação |
| Aquecimento Urbano, Resfriamento e Utilidades Industriais |
| Prevenção de Danos por Escavação |
| Mitigação de Conflitos de Utilidades e Projeto |
| Inventário de Ativos e Governança |
| Entrega de Projetos de Capital |
| Perfuração Direcional e Prevenção de Perfurações Cruzadas |
| Diligência Ambiental e Detecção de Tanques de Armazenamento Subterrâneo |
| Outras Aplicações |
| Empresas de Engenharia e Construção |
| Provedores de Utilidades |
| Petróleo e Gás |
| Telecomunicações |
| Agências Governamentais e Municipais |
| Operadores de Transporte e Infraestrutura |
| Proprietários de Ativos Industriais e Comerciais |
| Provedores de Serviços Ambientais e Geotécnicos |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| ASEAN | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Oferta | Hardware | |
| Software | ||
| Serviços | ||
| Por Tecnologia | Localização Eletromagnética e por Radiofrequência | |
| Radar de Penetração no Solo | ||
| Detecção Acústica e Ultrassônica | ||
| Sistemas Ferromagnéticos e de Sondadores Rastreáveis | ||
| Plataformas de Detecção Multissensor e Integrada | ||
| Outras Tecnologias | ||
| Por Tipo de Utilidade | Energia Elétrica e Transmissão | |
| Telecomunicações e Fibras Ópticas | ||
| Redes de Água Potável e Esgoto | ||
| Gasodutos e Oleodutos | ||
| Drenagem Pluvial, Drenagem e Irrigação | ||
| Aquecimento Urbano, Resfriamento e Utilidades Industriais | ||
| Por Aplicação | Prevenção de Danos por Escavação | |
| Mitigação de Conflitos de Utilidades e Projeto | ||
| Inventário de Ativos e Governança | ||
| Entrega de Projetos de Capital | ||
| Perfuração Direcional e Prevenção de Perfurações Cruzadas | ||
| Diligência Ambiental e Detecção de Tanques de Armazenamento Subterrâneo | ||
| Outras Aplicações | ||
| Por Setor do Usuário Final | Empresas de Engenharia e Construção | |
| Provedores de Utilidades | ||
| Petróleo e Gás | ||
| Telecomunicações | ||
| Agências Governamentais e Municipais | ||
| Operadores de Transporte e Infraestrutura | ||
| Proprietários de Ativos Industriais e Comerciais | ||
| Provedores de Serviços Ambientais e Geotécnicos | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de imageamento de utilidades subterrâneas?
O tamanho do mercado de sistemas de imageamento de utilidades subterrâneas foi de 1,62 bilhões de USD em 2025 e a previsão é de que alcance 2,44 bilhões de USD até 2031 a um CAGR de 7,37% durante 2026-2031.
O que está impulsionando a demanda por sistemas de imageamento de utilidades subterrâneas?
A renovação de infraestrutura, a prevenção de danos por escavação, a implantação de fibra, os gêmeos digitais e a subterraneização da rede elétrica estão aumentando a demanda no mercado de sistemas de imageamento de utilidades subterrâneas por informações confiáveis sobre ativos subterrâneos.
Qual tipo de oferta lidera os gastos em sistemas de imageamento de utilidades subterrâneas?
O hardware detinha 43,27% de participação em 2025, refletindo o investimento necessário para arrays de radar, localizadores e plataformas de campo multissensor.
Qual tecnologia tem o maior papel no imageamento de utilidades?
O radar de penetração no solo detinha 40,21% de participação em 2025 porque pode identificar utilidades metálicas e não metálicas em uma única passagem de levantamento.
Qual região está avançando mais rapidamente no imageamento de utilidades?
A Ásia-Pacífico deve expandir a um CAGR de 8,21% até 2031, apoiada por atividades ferroviárias, rodoviárias, de fibra e de cidades inteligentes.
Por que os serviços gerenciados de localização estão ganhando adoção?
Os serviços devem expandir a um CAGR de 7,82% até 2031, à medida que os clientes buscam interpretação especializada e custos previsíveis por levantamento sem possuir equipamentos.
Página atualizada pela última vez em:



