
Taille et part du marché des systèmes d'imagerie des réseaux souterrains
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.71 Milliards de dollars |
| Taille du Marché (2031) | 2.44 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'imagerie des réseaux souterrains par Mordor Intelligence
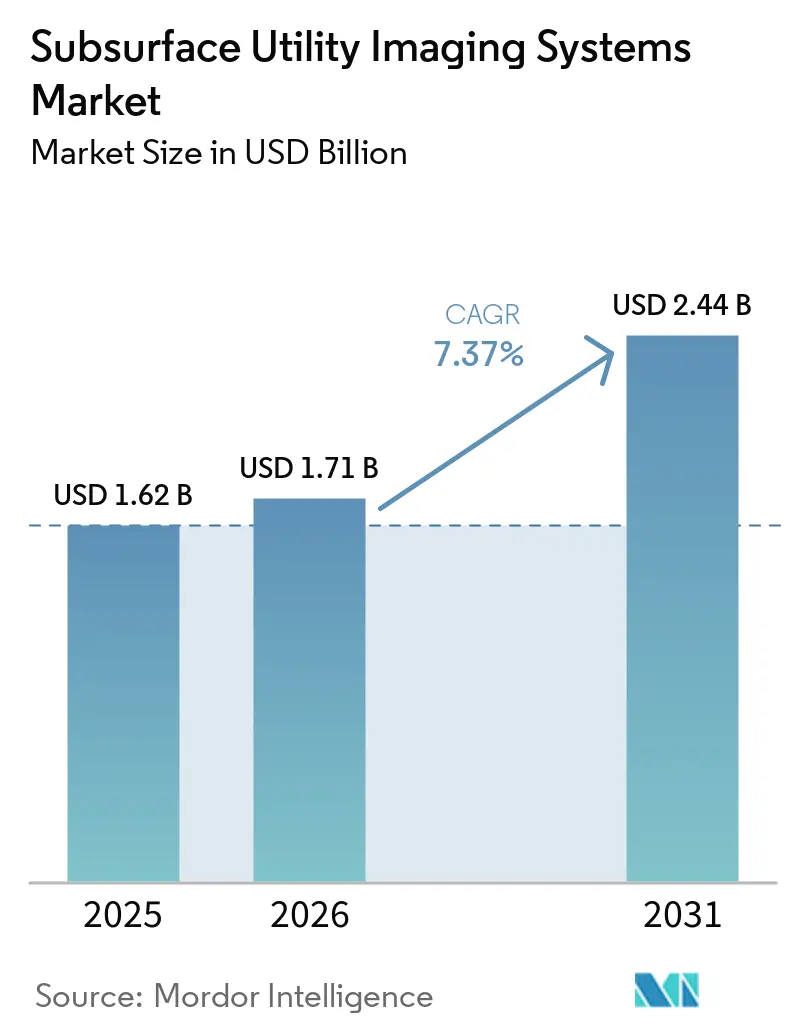
La taille du marché des systèmes d'imagerie des réseaux souterrains était évaluée à 1,62 milliard USD en 2025 et devrait atteindre 2,44 milliards USD d'ici 2031, à un CAGR de 7,37 % durant la période 2026-2031. Le renouvellement des infrastructures accroît la nécessité d'identifier les réseaux vieillissants d'eau, d'assainissement et d'énergie avant le début des travaux de construction. Les réglementations relatives à la prévention des dommages liés aux excavations font de la localisation précise des réseaux une étape systématique de la planification de projet. Les dossiers numériques font également évoluer l'imagerie souterraine au-delà des relevés ponctuels préalables aux fouilles, vers une gestion à long terme des actifs. Les plateformes de fusion de capteurs peuvent relier les données de terrain aux programmes de jumeaux numériques et aux démarches environnementales, sociales et de gouvernance. Les fournisseurs peuvent ainsi trouver des opportunités dans les services de localisation gérés, les dossiers en nuage et les flux de travail permettant une documentation de relevé opposable.
Points clés du rapport
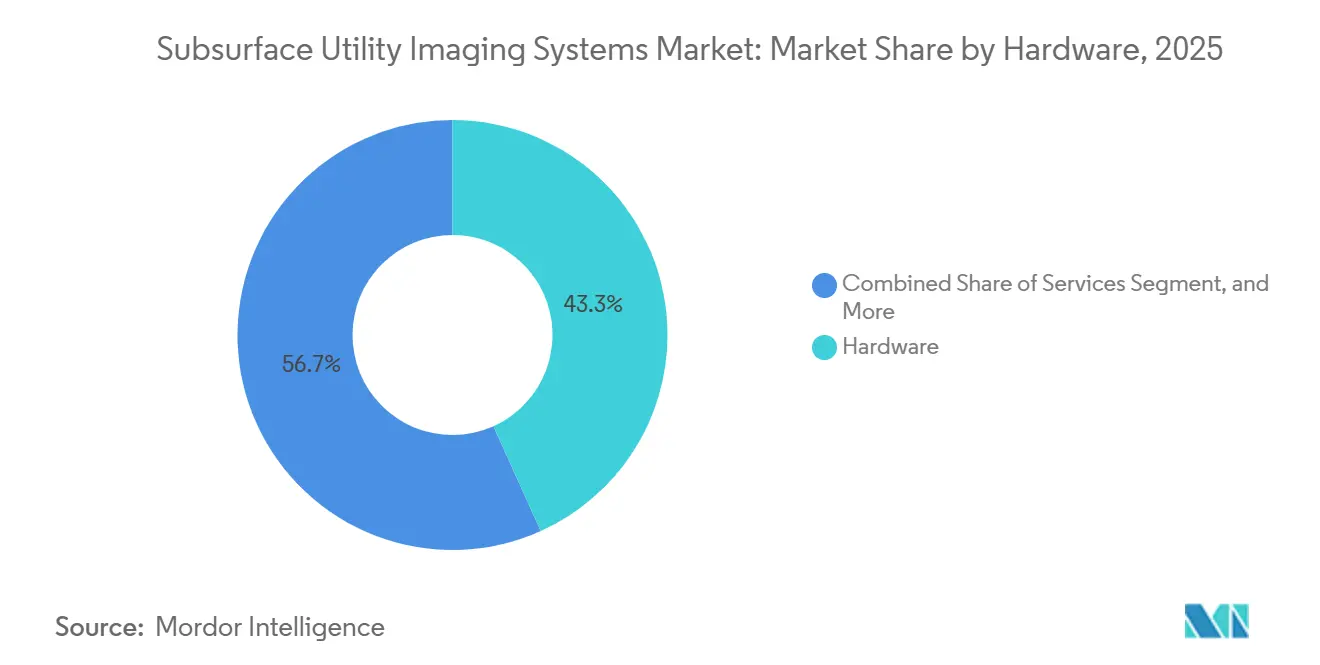
- Par offre, le matériel représentait 43,27 % de la part du marché des systèmes d'imagerie des réseaux souterrains en 2025, tandis que les services devraient progresser à un CAGR de 7,82 % jusqu'en 2031.
- Par technologie, le radar à pénétration de sol détenait une part de 40,21 % en 2025, tandis que les plateformes de détection multi-capteurs et intégrées devraient progresser à un CAGR de 7,91 % jusqu'en 2031.
- Par type de réseau, les réseaux d'énergie électrique et de transport détenaient une part de 26,43 % en 2025, tandis que les télécommunications et la fibre optique devraient progresser à un CAGR de 7,64 % jusqu'en 2031.
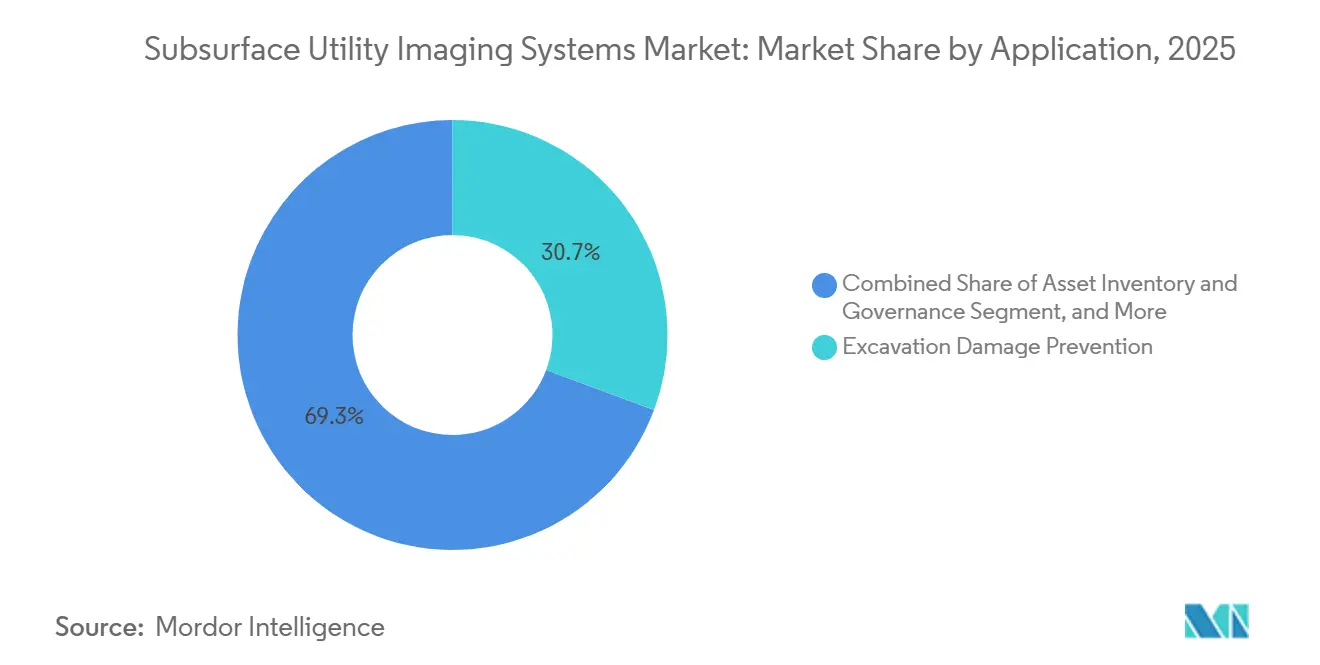
- Par application, la prévention des dommages liés aux excavations détenait une part de 30,67 % en 2025, tandis que l'inventaire des actifs et la gouvernance devraient progresser à un CAGR de 7,88 % jusqu'en 2031.
- Par secteur d'utilisation finale, les cabinets d'ingénierie et de construction détenaient une part de 28,53 % en 2025, tandis que les opérateurs de transport et d'infrastructure devraient progresser à un CAGR de 8,14 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 33,92 % en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes d'imagerie des réseaux souterrains
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renouvellement des infrastructures et prévention des dommages liés aux excavations | +2.3% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Déploiement des réseaux de fibre optique et 5G | +1.6% | Mondial, avec la plus forte intensité en Asie-Pacifique, en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Déploiement des villes intelligentes et des jumeaux numériques | +1.3% | Cœur Asie-Pacifique, avec expansion vers l'Europe et le Moyen-Orient | Moyen terme (2-4 ans) |
| Transition énergétique et enfouissement des réseaux électriques | 1.0% | Amérique du Nord et Europe occidentale, avec des gains précoces en Arabie Saoudite et aux Émirats arabes unis | Moyen terme (2-4 ans) |
| Fusion de capteurs assistée par IA et interprétation automatisée | 0.8% | Mondial, porté par l'Amérique du Nord, l'Europe et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pression des assureurs et responsabilité des entrepreneurs pour des dossiers souterrains opposables | 0.6% | Amérique du Nord et Royaume-Uni, avec une adoption émergente dans l'Union européenne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Renouvellement des infrastructures et prévention des dommages liés aux excavations
Le remplacement des conduites d'eau, des égouts et des conduits électriques installés entre les années 1950 et 1980 crée une base de demande durable pour le marché des systèmes d'imagerie des réseaux souterrains. Ces travaux ne suivent pas les nouvelles mises en chantier aussi étroitement que les volumes de relevés en terrain vierge. La PHMSA a indiqué dans son avis d'avril 2026 que les dommages liés aux excavations étaient à l'origine de 39,3 % des incidents répertoriés dans sa base de données de pipelines. L'avis a demandé aux opérateurs de renforcer les pratiques de localisation, de marquage et d'excavation de la Common Ground Alliance durant une période d'activité infrastructurelle intense. Les corridors vieillissants peuvent concentrer les risques dans des zones urbaines spécifiques, ce qui favorise des relevés ciblés à haute densité plutôt que des programmes de localisation étendus. Cette exigence favorise les travaux de niveau de qualité B et A qui confirment les positions des réseaux selon les normes ASCE/UESI/CI 38-22.[1]Département américain des Transports, Administration de la sécurité des pipelines et des matières dangereuses, « Sécurité des pipelines : Bulletin consultatif sur la prévention des dommages liés aux excavations durant le Mois national de la sécurité des fouilles et au-delà », Federal Register, phmsa.dot.gov.
Déploiement des réseaux de fibre optique et 5G
La construction de réseaux de fibre peut générer un relevé de dégagement préalable à la construction et une capture des données telles que construites après installation pour chaque kilomètre installé. Cette séquence rend la demande pour le marché des systèmes d'imagerie des réseaux souterrains plus persistante que le seul kilométrage de réseau ne le laisserait supposer. Le coût d'installation souterraine de la fibre s'élève à 16 USD par pied en Amérique du Nord en 2025, contre 6,50 USD par pied pour une installation aérienne. Un réseau mal identifié peut donc engendrer un coût de projet significatif, et pas seulement un problème de sécurité. La Fiber Broadband Association a identifié la précision des données souterraines comme une étape essentielle de maîtrise des risques dans les flux de travail de déploiement, de cartographie de base et d'obtention de permis. Les opérateurs de télécommunications et les autorités municipales de haut débit incluent de plus en plus des exigences de relevé dans les conditions d'utilisation des emprises.[2]Fiber Broadband Association, « Construire un meilleur haut débit : Accélérer la conception et sécuriser les approbations de permis », Fiber Broadband Association, fiberbroadband.org.
Déploiement des villes intelligentes et des jumeaux numériques
Les jumeaux numériques de villes ont besoin d'informations souterraines fiables lorsque les agences planifient, entretiennent et gèrent les risques sur des réseaux d'infrastructure denses. Ce besoin positionne le marché des systèmes d'imagerie des réseaux souterrains comme une source de données pérennes plutôt que comme un simple service de relevé ponctuel. Le programme S-Map de Séoul a modélisé plus de 48 000 km de canalisations, conduits et câbles enfouis sur une superficie de 605 km². Il a utilisé des relevés radar à pénétration de sol croisés en 2 400 points d'échantillonnage. Gênes a achevé un projet pilote de jumeau numérique de surface et souterrain en novembre 2025, en utilisant des données de levé de haute précision et de géoradar dans des zones à risque hydrogéologique élevé. New York a également annoncé en novembre 2025 un programme de 10 millions USD pour une carte souterraine en 3D, soutenu par un programme de recherche pluriannuel de 1,2 million USD.[3]Seoul Vision 2030, « S-Map Jumeau Numérique », Gouvernement métropolitain de Séoul, seoulvision2030.com.
Transition énergétique et enfouissement des réseaux électriques
L'enfouissement des réseaux électriques accroît la demande de relevés de dégagement sur l'ensemble des corridors avant le terrassement et de dossiers tels que construits après installation. Le marché des systèmes d'imagerie des réseaux souterrains bénéficie de la situation lorsque la prévention des incendies de forêt, la résilience climatique et l'intégration des énergies renouvelables font de l'enfouissement un investissement en capital planifié. Pacific Gas and Electric avait construit et mis sous tension d'importants réseaux électriques souterrains d'ici novembre 2024. Son plan d'atténuation des risques d'incendie 2026-2028 prévoyait de nouvelles installations de lignes souterraines. L'Allemagne oriente également les financements d'adaptation climatique vers l'enfouissement des réseaux électriques et le renouvellement des réseaux d'eau. L'Arabie Saoudite et les Émirats arabes unis soutiennent des activités similaires dans le cadre de programmes de réseau intelligent et d'interconnexion de centres de données.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des équipements et de la maintenance | -1.1% | Marchés émergents en Asie-Pacifique, en Afrique et en Amérique du Sud, et secteurs municipaux à l'échelle mondiale | Court terme (≤ 2 ans) |
| Pénurie de professionnels certifiés en imagerie des réseaux | -0.8% | Mondial, plus aigu en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Interférences radioélectriques urbaines et conditions de sol difficiles | -0.5% | Centres urbains denses à l'échelle mondiale, notamment les centres historiques | Moyen terme (2-4 ans) |
| Fragmentation de la propriété des données et des normes de dossiers de réseaux | -0.3% | Mondial, notamment les marchés sans registre national des réseaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des équipements et de la maintenance
Les unités de terrain configurées combinant radar à pénétration de sol, outils de fusion de capteurs et GNSS de précision topographique nécessitent un investissement initial substantiel. Ces coûts limitent l'accès au marché des systèmes d'imagerie des réseaux souterrains pour les petits entrepreneurs et les agences municipales, en particulier dans les marchés à faibles revenus. Les prestataires de services de localisation gérés doivent également répartir cet investissement sur des portefeuilles de projets irréguliers. Les abonnements logiciels pour l'interprétation et les dossiers en nuage ajoutent des coûts récurrents à l'achat initial de matériel. Les contrats d'équipement en tant que service peuvent regrouper matériel, logiciel, étalonnage et assistance dans le cadre d'accords à long terme. L'adoption reste la plus forte là où des accords-cadres et des contrats de service à long terme sont déjà établis.
Pénurie de professionnels certifiés en imagerie des réseaux
L'interprétation des données de radar à pénétration de sol requiert une formation spécialisée qui n'est pas normalisée de manière uniforme selon les juridictions. La pénurie peut freiner le marché des systèmes d'imagerie des réseaux souterrains, même lorsque les clients disposent de financements et que les équipements sont disponibles. Les pratiques de la Common Ground Alliance et la norme ASCE 38-22 fournissent des classifications de qualité, mais il n'existe pas de certification mondiale unique pour les techniciens en imagerie des réseaux. La variabilité des normes de service peut accroître la responsabilité des entrepreneurs et réduire la confiance des clients dans la qualité des données. Une revue évaluée par les pairs publiée en 2025 a conclu que la variabilité des sols, les différentes méthodes d'acquisition et le bruit de signal urbain nécessitent encore un jugement humain expérimenté. Les fournisseurs proposant une formation formelle, une révision à distance et des services d'interprétation gérés peuvent répondre à cette contrainte opérationnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : les services gagnent du terrain face à la position dominante actuelle du matériel
Le matériel représentait 43,27 % de la part du marché des systèmes d'imagerie des réseaux souterrains en 2025. Les réseaux de radar à pénétration de sol, les localisateurs électromagnétiques, les outils acoustiques et les plateformes multi-capteurs nécessitent un investissement en capital substantiel. Ces outils restent au cœur des campagnes de détection sur le terrain. Les achats de matériel sont généralement liés aux budgets d'équipement et à des cycles de remplacement discrets. Ce schéma d'achat peut rendre les revenus liés au matériel irréguliers selon les périodes de projet.
Les services devraient progresser à un CAGR de 7,82 % de 2026 à 2031. Les propriétaires de réseaux et les cabinets d'ingénierie externalisent de plus en plus les flux de travail de localisation plutôt que d'exploiter les équipements en interne. La tarification à la prestation peut offrir une structure de coûts plus claire et un accès à une interprétation spécialisée. Le logiciel relie l'acquisition sur le terrain à la livraison de dossiers numériques via l'interprétation en nuage, les outils d'actifs liés aux SIG et les modules BIM. Une étude de cas de 2026 a montré que la combinaison de la photogrammétrie par drone, du balayage laser et du radar à pénétration de sol peut soutenir une prestation de services en nuage conforme aux normes de qualité reconnues.


Par technologie : la détection intégrée élargit la couverture des relevés
Le radar à pénétration de sol détenait 40,21 % de la part du marché des systèmes d'imagerie des réseaux souterrains en 2025. Il peut identifier les réseaux métalliques et non métalliques lors d'un seul passage. Cette capacité est importante car les canalisations en polyéthylène et en PVC remplacent de nombreuses conduites métalliques dans les nouvelles installations. Les localisateurs électromagnétiques et par radiofréquence restent largement utilisés pour les conduites métalliques car ils coûtent moins cher et leur processus d'exploitation est plus simple. Leurs limites sont plus évidentes lorsque les clients ont besoin d'une couverture étendue des réseaux.
Les plateformes de détection multi-capteurs et intégrées devraient progresser à un CAGR de 7,91 % de 2026 à 2031. Ces systèmes combinent le radar à pénétration de sol et les méthodes électromagnétiques sur des plateformes à chariot, véhicule ou drone. La combinaison permet d'identifier davantage de types de réseaux lors d'une seule visite sur le terrain. Des recherches publiées en 2026 ont révélé que les environnements urbains denses nécessitent la fusion de capteurs, l'apprentissage guidé par la physique et une interprétation tenant compte des incertitudes pour une analyse au niveau des réseaux. Les systèmes acoustiques et ultrasoniques restent pertinents pour la détection de fuites dans les canalisations, tandis que les systèmes ferromagnétiques et les tiges traçables soutiennent des tâches de traçage spécialisées.
Par type de réseau : le déploiement de la fibre stimule la demande de relevés télécom
Les réseaux d'énergie électrique et de transport détenaient 26,43 % de la part du marché des systèmes d'imagerie des réseaux souterrains en 2025. Les réseaux électriques denses génèrent d'importantes exigences de relevé tant pour les nouveaux projets que pour les travaux de renouvellement. Les programmes de renforcement et d'enfouissement des réseaux nécessitent également des informations précises sur les corridors avant la construction. Les conséquences importantes d'une interruption de service maintiennent l'importance de la localisation des réseaux pour les projets électriques. Cette base soutient une demande continue sur le marché des systèmes d'imagerie des réseaux souterrains pour les outils de détection et de documentation.
Les télécommunications et la fibre optique devraient progresser à un CAGR de 7,64 % de 2026 à 2031. Les programmes de fibre jusqu'aux locaux et de 5G nécessitent un dégagement avant la construction et une documentation telle que construite par la suite. Les réseaux d'eau potable et d'assainissement offrent également une demande résiliente car de nombreux systèmes plus anciens manquent de dossiers numériques précis sur les canalisations. SebaKMT a indiqué en juin 2026 que cette lacune reste pertinente pour les opérateurs d'eau et peut être comblée par des relevés de détection acoustique et de radar à pénétration de sol. Les gazoducs et oléoducs nécessitent des relevés de niveau de qualité A à haute valeur ajoutée car une atteinte peut avoir de graves conséquences en matière de sécurité et de responsabilité.
Par application : les dossiers d'actifs prolongent les engagements clients
La prévention des dommages liés aux excavations détenait 30,67 % de la part du marché des systèmes d'imagerie des réseaux souterrains en 2025. Les exigences du système One Call, l'application par la PHMSA et les besoins de documentation des assureurs soutiennent cette application. Les relevés préalables aux fouilles constituent une exigence contractuelle dans de nombreux sites réglementés. Les équipes d'ingénierie utilisent également l'imagerie lors de la conception pour identifier les conflits de réseaux avant le début des travaux sur le terrain. Cela peut limiter les perturbations et les dépenses de remédiation lors de la réalisation des investissements.
L'inventaire des actifs et la gouvernance devraient progresser à un CAGR de 7,88 % de 2026 à 2031. L'application fait évoluer la demande des relevés ponctuels vers des dossiers souterrains continuellement mis à jour. Ces dossiers peuvent soutenir des arrangements pluriannuels de maintenance des données entre prestataires et clients. Le forage directionnel et la prévention des forages croisés nécessitent des méthodes à haute certitude car une défaillance peut créer une exposition grave en matière de sécurité et de remédiation. La diligence raisonnable environnementale et la détection des réservoirs de stockage souterrains restent des applications plus restreintes, soutenues par des travaux de conformité sur des sites industriels et commerciaux hérités.
Par secteur d'utilisation finale : les programmes de transport soutiennent une adoption plus rapide
Les cabinets d'ingénierie et de construction détenaient 28,53 % de la part du marché des systèmes d'imagerie des réseaux souterrains en 2025. Ces cabinets incluent souvent les coûts de relevé lors du cadrage de projet avant appel d'offres. Leur demande est liée au volume de projets et à la complexité des conditions souterraines de chaque site. Les fournisseurs de réseaux et les entreprises de télécommunications génèrent des travaux récurrents grâce à la maintenance et à l'expansion des réseaux. Les opérateurs pétroliers et gaziers ajoutent des exigences de moindre volume mais à haute valeur ajoutée.
Les opérateurs de transport et d'infrastructure devraient progresser à un CAGR de 8,14 % de 2026 à 2031. Les programmes routiers et ferroviaires nécessitent des travaux de dégagement sur de larges zones le long des emprises. Les agences de transport intègrent également des modèles de réseaux souterrains dans les flux de travail BIM. En août 2026, le Département des Transports de l'Oklahoma a adopté la plateforme PointMan de ProStar pour la gestion des réseaux sur les emprises de l'État. Les agences gouvernementales ainsi que les prestataires de services environnementaux et géotechniques génèrent également de la demande dans le cadre de programmes de villes intelligentes et de remédiation des friches industrielles.
Analyse géographique
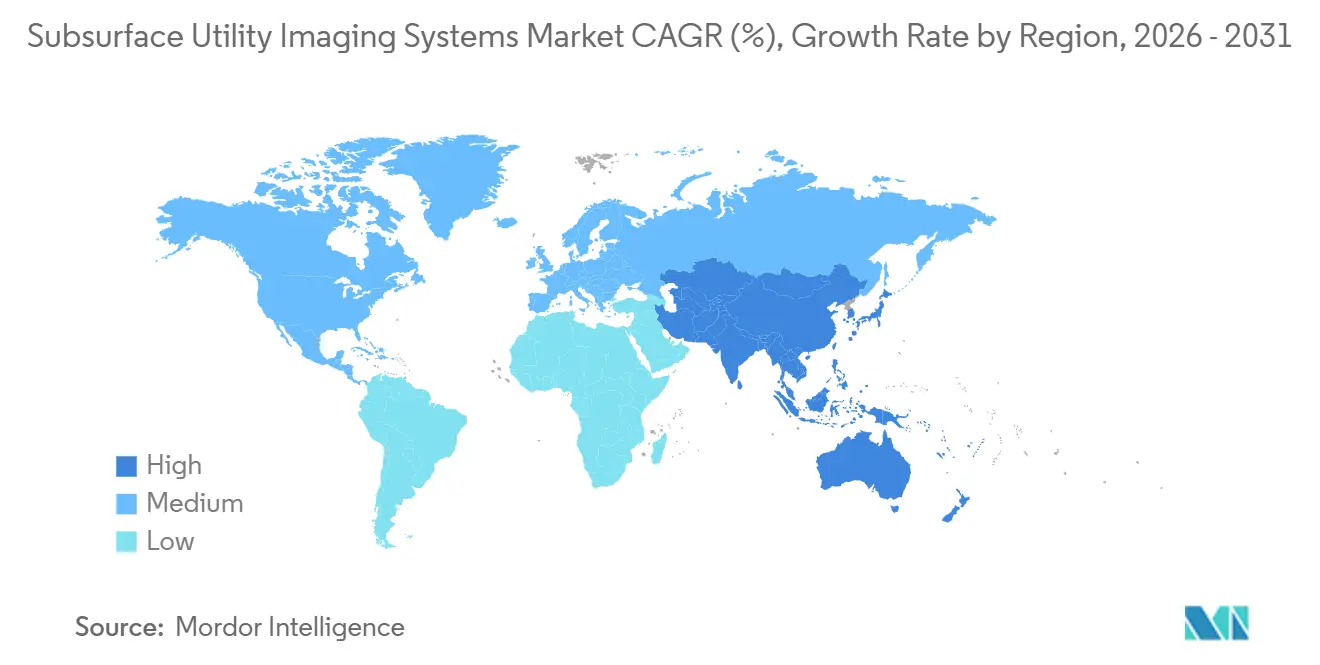
L'Amérique du Nord détenait 33,92 % de la part du marché des systèmes d'imagerie des réseaux souterrains en 2025. Une réglementation mature, des réseaux souterrains denses et des investissements soutenus dans le renouvellement et la construction soutiennent cette position. Les États-Unis utilisent les exigences One Call et 811 avec l'application de la PHMSA en vertu du 49 CFR Part 196, créant un besoin de base de vérification avant excavation. Les travaux d'infrastructure sur les routes, les ponts, les réseaux et le haut débit augmentent les volumes de relevés dans les corridors encombrés. Le Canada met à jour ses pratiques de qualité de localisation grâce aux systèmes de notification provinciaux et aux programmes de renouvellement urbain, tandis que le Mexique développe sa demande grâce à l'exécution de la réforme énergétique et à l'expansion des autoroutes.
L'Asie-Pacifique devrait progresser à un CAGR de 8,21 % de 2026 à 2031. La construction de métros en Chine nécessite un dégagement avant le forage de tunnels, et le Programme national d'infrastructure de l'Inde crée des exigences pour le marché des systèmes d'imagerie des réseaux souterrains sur les autoroutes, les villes intelligentes et les réseaux énergétiques. Le programme S-Map de la Corée du Sud démontre comment les autorités métropolitaines peuvent développer des jumeaux numériques souterrains utilisables. Le projet Digital Underground de Singapour envisage une gouvernance pour l'ingestion continue de données. Les canalisations vieillissantes du Japon et les travaux de résilience sismique, ainsi que les règles de prévention des dommages et le portefeuille d'infrastructures de l'Australie, soutiennent une activité continue.
L'Europe, le Moyen-Orient et l'Afrique présentent des conditions variées pour le marché des systèmes d'imagerie des réseaux souterrains. L'Allemagne et la France orientent les financements d'adaptation climatique vers l'enfouissement des réseaux électriques et le renouvellement des réseaux d'eau, tandis que les réseaux d'eau allemands nécessitent souvent une inspection car les réseaux urbains plus anciens manquent de dossiers numériques fiables. Le Registre national des actifs souterrains du Royaume-Uni a dépassé 3 millions de km après qu'Openreach a contribué 550 000 km de données de réseau fin 2025. Les projets NEOM d'Arabie Saoudite et les plans Vision 2030, ainsi que l'adoption précoce en Afrique du Sud, au Nigeria, au Brésil et en Argentine, renforcent la demande de pratiques professionnelles de localisation.

Paysage concurrentiel
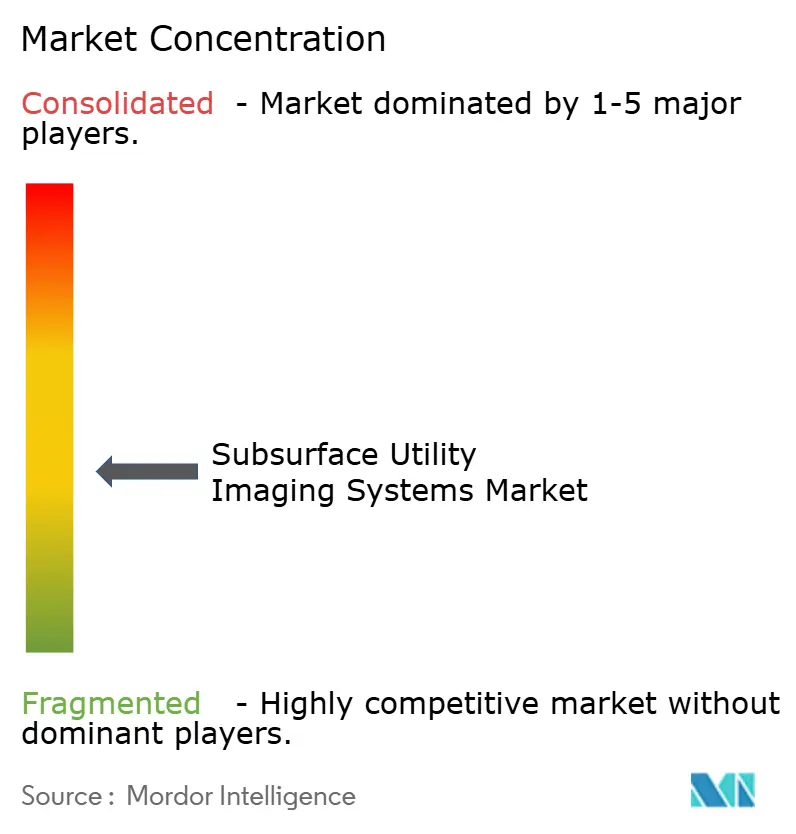
Le marché des systèmes d'imagerie des réseaux souterrains est modérément fragmenté. Hexagon AB, via IDS GeoRadar, Leica Geosystems et Xwatch Safety Solutions, dispose d'une large couverture en matière de détection et de flux de travail spatiaux, tandis que GSSI, Radiodetection et Trimble détiennent également de larges portefeuilles. Aucun fournisseur ne détient une part dominante, et les 4 premiers fournisseurs détenaient collectivement une part d'environ 30 %. Les spécialistes régionaux se démarquent grâce à des offres technologiques ciblées et à une connaissance approfondie des réglementations locales.
La concurrence sur le marché des systèmes d'imagerie des réseaux souterrains couvre le matériel, le logiciel et la prestation de services. Les fournisseurs de matériel se démarquent par les performances des capteurs et l'intégration, tandis que les éditeurs de logiciels se concentrent sur la durabilité des dossiers et l'interopérabilité selon des normes ouvertes. Les prestataires de services se différencient par leur couverture locale et leur capacité en techniciens certifiés. En mars 2026, Topcon et GSSI ont annoncé une collaboration associant le radar à pénétration de sol de GSSI au récepteur GNSS HiPer XR de Topcon et au logiciel Collage Web. Le flux de travail relie les données de détection à un contexte spatial précis, de la collecte sur le terrain jusqu'à l'analyse.
Trimble a également annoncé en 2026 l'intégration du capteur PaveScan RS de GSSI à sa plateforme de contrôle de pavage Roadworks. Cela intègre le radar à pénétration de sol dans un flux de travail plus large de gestion de la construction. Bentley Systems et ProStar Holdings se disputent les travaux de dossiers de réseaux d'entreprise via la modélisation numérique, les schémas de données et la cartographie de précision. La plateforme AiMaps d'Hexagon applique la tomographie des réseaux par apprentissage profond en nuage via l'infrastructure HxDR. Les règles de la PHMSA et les exigences de documentation ASCE 38-22 peuvent accroître la pression sur les localisateurs de plus petite taille qui ne peuvent pas fournir des dossiers prêts pour l'audit.
Leaders du secteur des systèmes d'imagerie des réseaux souterrains
Hexagon AB
Leica Geosystems AG
Geophysical Survey Systems, Inc.
Radiodetection Ltd.
Vivax-Metrotech Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Périmètre du rapport mondial sur le marché des systèmes d'imagerie des réseaux souterrains
Le marché des systèmes d'imagerie des réseaux souterrains désigne les technologies et services qui détectent, localisent et cartographient les réseaux enfouis (eau, gaz, électricité, télécommunications, assainissement, eaux pluviales) et autres infrastructures souterraines à l'aide de méthodes géophysiques et d'imagerie non destructives. Le marché comprend les systèmes de radar à pénétration de sol (GPR), les localisateurs électromagnétiques, les chariots multi-capteurs pour réseaux, les réseaux GPR 3D, le sonar pour les conduites immergées, ainsi que les logiciels de support pour la fusion de données, l'intégration SIG et les livrables conformes aux niveaux de qualité de l'ingénierie des réseaux souterrains (SUE).
Le rapport sur le marché des systèmes d'imagerie des réseaux souterrains est segmenté par offre (matériel, logiciel et services), technologie (localisation électromagnétique et par radiofréquence, radar à pénétration de sol, détection acoustique et ultrasonique, systèmes ferromagnétiques et tiges traçables, plateformes de détection multi-capteurs et intégrées, et autres technologies), type de réseau (énergie électrique et transport, télécommunications et fibre optique, réseaux d'eau potable et d'assainissement, gazoducs et oléoducs, eaux pluviales, drainage et irrigation, et réseaux de chaleur, de froid et de services industriels), application (prévention des dommages liés aux excavations, atténuation des conflits de réseaux et conception, inventaire des actifs et gouvernance, réalisation de projets d'investissement, forage directionnel et prévention des forages croisés, diligence raisonnable environnementale et détection des réservoirs de stockage souterrains, et autres applications), secteur d'utilisation finale (cabinets d'ingénierie et de construction, fournisseurs de réseaux, pétrole et gaz, télécommunications, agences gouvernementales et municipales, opérateurs de transport et d'infrastructure, propriétaires d'actifs industriels et commerciaux, prestataires de services environnementaux et géotechniques, et autres secteurs d'utilisation finale) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Localisation électromagnétique et par radiofréquence |
| Radar à pénétration de sol |
| Détection acoustique et ultrasonique |
| Systèmes ferromagnétiques et tiges traçables |
| Plateformes de détection multi-capteurs et intégrées |
| Autres technologies |
| Énergie électrique et transport |
| Télécommunications et fibre optique |
| Réseaux d'eau potable et d'assainissement |
| Gazoducs et oléoducs |
| Eaux pluviales, drainage et irrigation |
| Réseaux de chaleur, de froid et de services industriels |
| Prévention des dommages liés aux excavations |
| Atténuation des conflits de réseaux et conception |
| Inventaire des actifs et gouvernance |
| Réalisation de projets d'investissement |
| Forage directionnel et prévention des forages croisés |
| Diligence raisonnable environnementale et détection des réservoirs de stockage souterrains |
| Autres applications |
| Cabinets d'ingénierie et de construction |
| Fournisseurs de réseaux |
| Pétrole et gaz |
| Télécommunications |
| Agences gouvernementales et municipales |
| Opérateurs de transport et d'infrastructure |
| Propriétaires d'actifs industriels et commerciaux |
| Prestataires de services environnementaux et géotechniques |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par offre | Matériel | |
| Logiciel | ||
| Services | ||
| Par technologie | Localisation électromagnétique et par radiofréquence | |
| Radar à pénétration de sol | ||
| Détection acoustique et ultrasonique | ||
| Systèmes ferromagnétiques et tiges traçables | ||
| Plateformes de détection multi-capteurs et intégrées | ||
| Autres technologies | ||
| Par type de réseau | Énergie électrique et transport | |
| Télécommunications et fibre optique | ||
| Réseaux d'eau potable et d'assainissement | ||
| Gazoducs et oléoducs | ||
| Eaux pluviales, drainage et irrigation | ||
| Réseaux de chaleur, de froid et de services industriels | ||
| Par application | Prévention des dommages liés aux excavations | |
| Atténuation des conflits de réseaux et conception | ||
| Inventaire des actifs et gouvernance | ||
| Réalisation de projets d'investissement | ||
| Forage directionnel et prévention des forages croisés | ||
| Diligence raisonnable environnementale et détection des réservoirs de stockage souterrains | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Cabinets d'ingénierie et de construction | |
| Fournisseurs de réseaux | ||
| Pétrole et gaz | ||
| Télécommunications | ||
| Agences gouvernementales et municipales | ||
| Opérateurs de transport et d'infrastructure | ||
| Propriétaires d'actifs industriels et commerciaux | ||
| Prestataires de services environnementaux et géotechniques | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des systèmes d'imagerie des réseaux souterrains ?
La taille du marché des systèmes d'imagerie des réseaux souterrains était de 1,62 milliard USD en 2025 et devrait atteindre 2,44 milliards USD d'ici 2031 à un CAGR de 7,37 % durant la période 2026-2031.
Qu'est-ce qui stimule la demande de systèmes d'imagerie des réseaux souterrains ?
Le renouvellement des infrastructures, la prévention des dommages liés aux excavations, le déploiement de la fibre, les jumeaux numériques et l'enfouissement des réseaux électriques accroissent la demande sur le marché des systèmes d'imagerie des réseaux souterrains pour des informations fiables sur les actifs souterrains.
Quel type d'offre représente la plus grande part des dépenses en systèmes d'imagerie des réseaux souterrains ?
Le matériel détenait une part de 43,27 % en 2025, reflétant l'investissement nécessaire pour les réseaux de radar, les localisateurs et les plateformes de terrain multi-capteurs.
Quelle technologie joue le rôle le plus important dans l'imagerie des réseaux ?
Le radar à pénétration de sol détenait une part de 40,21 % en 2025 car il peut identifier les réseaux métalliques et non métalliques en un seul passage de relevé.
Quelle région progresse le plus rapidement dans l'imagerie des réseaux ?
L'Asie-Pacifique devrait progresser à un CAGR de 8,21 % jusqu'en 2031, soutenue par les activités ferroviaires, routières, de fibre et de villes intelligentes.
Pourquoi les services de localisation gérés gagnent-ils en adoption ?
Les services devraient progresser à un CAGR de 7,82 % jusqu'en 2031, les clients recherchant une interprétation spécialisée et des coûts prévisibles à la prestation sans posséder d'équipement.
Dernière mise à jour de la page le:



