
Tamaño y Participación del Mercado de Sistemas de Imagen de Servicios Subterráneos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
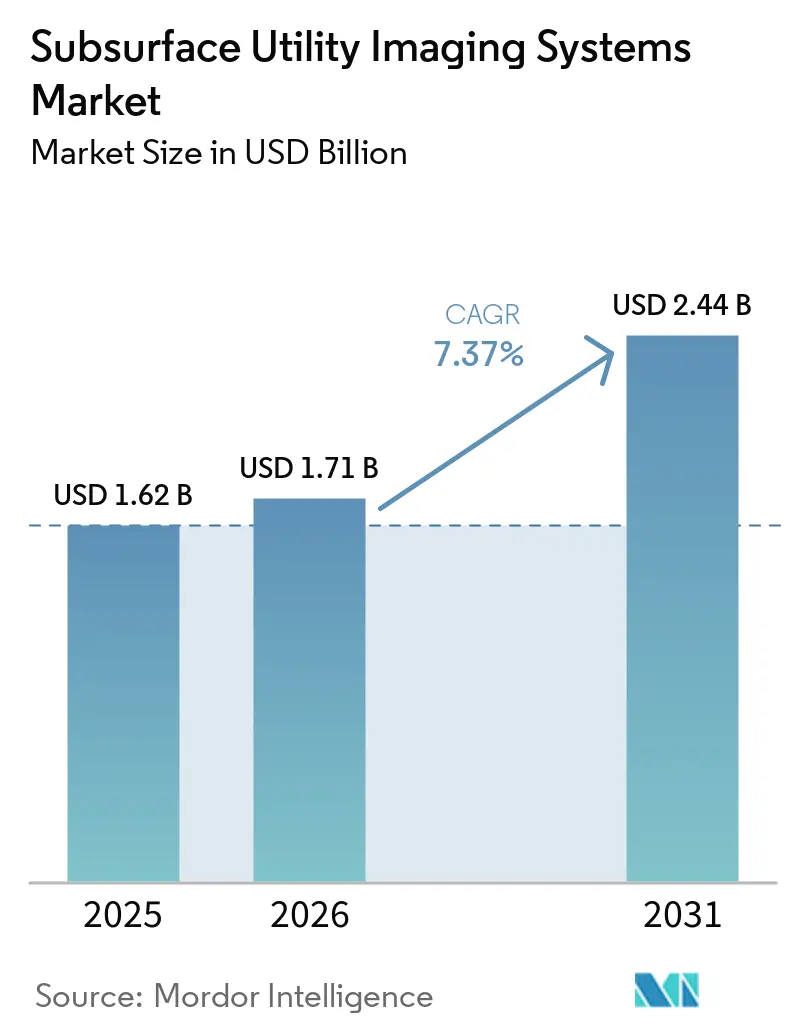
| Tamaño del Mercado (2026) | 1.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.44 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.37 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
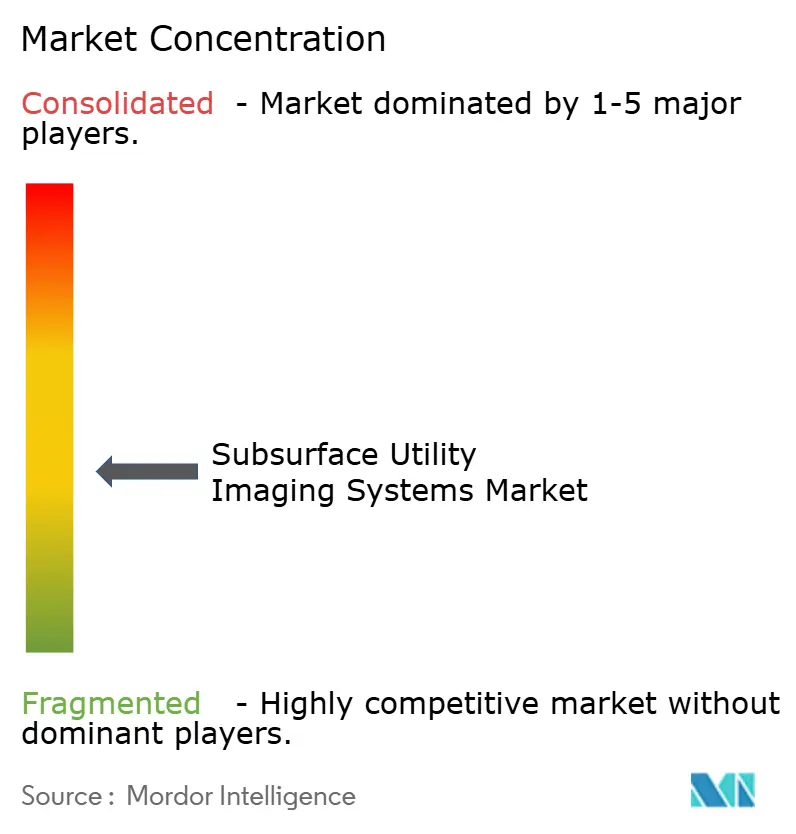
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Imagen de Servicios Subterráneos por Mordor Intelligence
El tamaño del mercado de sistemas de imagen de servicios subterráneos fue valorado en 1,62 mil millones de USD en 2025 y se estima que alcanzará 2,44 mil millones de USD en 2031, a una CAGR del 7,37% durante 2026-2031. La renovación de infraestructuras está incrementando la necesidad de identificar activos envejecidos de agua, alcantarillado y energía antes de que comiencen las obras de construcción. Las normativas de prevención de daños por excavación están convirtiendo la localización precisa de servicios en una parte rutinaria de la planificación de proyectos. Los registros digitales también están llevando la imagen subterránea más allá del trabajo previo a la excavación puntual y hacia la gestión de activos a largo plazo. Las plataformas de fusión de sensores pueden conectar los hallazgos de campo con programas de gemelo digital y de medio ambiente, social y gobernanza. Los proveedores pueden, por tanto, encontrar oportunidades en servicios de localización gestionados, registros en la nube y flujos de trabajo que respalden una documentación de levantamiento defendible.
Conclusiones Clave del Informe
- Por oferta, el hardware representó el 43,27% de la participación del mercado de sistemas de imagen de servicios subterráneos en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 7,82% hasta 2031.
- Por tecnología, el radar de penetración terrestre representó el 40,21% de la participación en 2025, mientras que se proyecta que las plataformas de detección multisensor e integrada se expandirán a una CAGR del 7,91% hasta 2031.
- Por tipo de servicio, los servicios de energía eléctrica y transmisión representaron el 26,43% de la participación en 2025, mientras que se proyecta que las telecomunicaciones y la fibra óptica se expandirán a una CAGR del 7,64% hasta 2031.
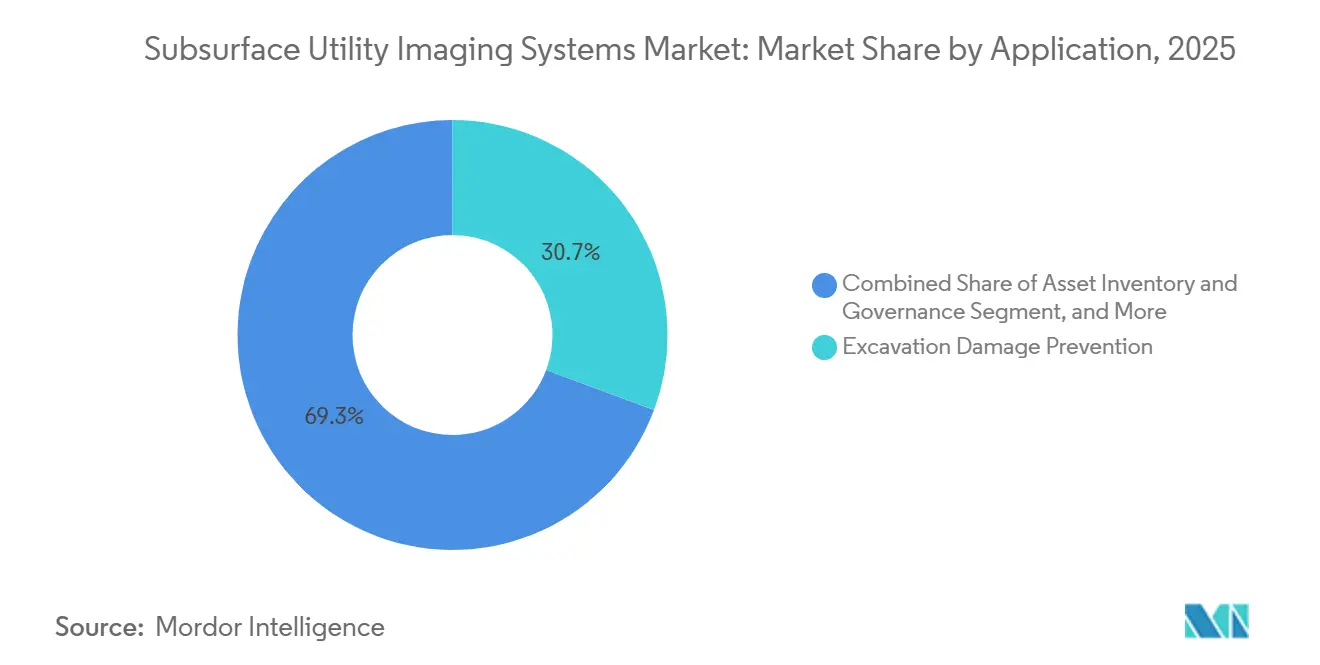
- Por aplicación, la prevención de daños por excavación representó el 30,67% de la participación en 2025, mientras que se proyecta que el inventario de activos y la gobernanza se expandirán a una CAGR del 7,88% hasta 2031.
- Por industria de usuario final, las empresas de ingeniería y construcción representaron el 28,53% de la participación en 2025, mientras que se proyecta que los operadores de transporte e infraestructura se expandirán a una CAGR del 8,14% hasta 2031.
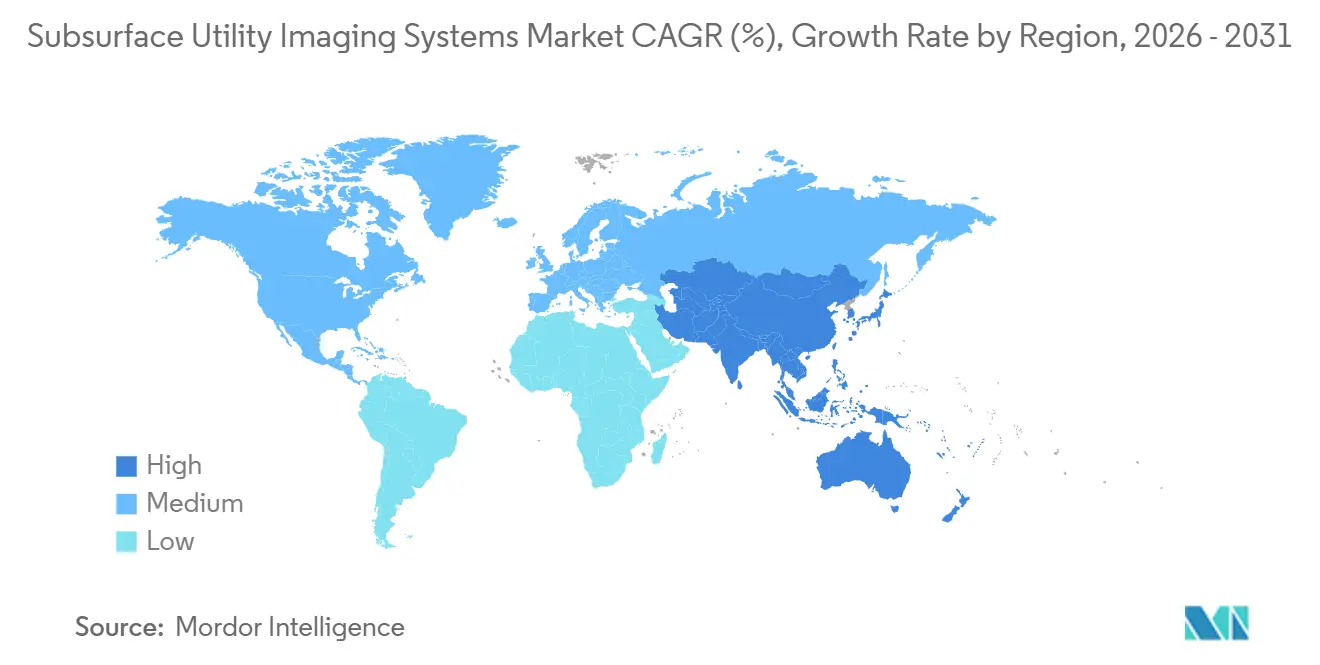
- Por geografía, América del Norte representó el 33,92% de la participación en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 8,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Imagen de Servicios Subterráneos
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovación de Infraestructuras y Prevención de Daños por Excavación | +2.3% | Global, concentrado en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Expansión de Redes de Fibra Óptica y 5G | +1.6% | Global, con mayor intensidad en Asia-Pacífico, América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Despliegue de Ciudades Inteligentes y Gemelos Digitales | +1.3% | Núcleo de Asia-Pacífico, con expansión hacia Europa y Oriente Medio | Mediano plazo (2-4 años) |
| Transición Energética y Soterramiento de Redes Eléctricas | 1.0% | América del Norte y Europa Occidental, con ganancias tempranas en Arabia Saudita y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Fusión de Sensores Asistida por IA e Interpretación Automatizada | 0.8% | Global, liderado por América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Presión de Seguros y Responsabilidad de Contratistas para Registros Subterráneos Defendibles | 0.6% | América del Norte y el Reino Unido, con adopción emergente en la Unión Europea | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Renovación de Infraestructuras y Prevención de Daños por Excavación
La sustitución de tuberías de agua, líneas de alcantarillado y conductos de energía instalados entre las décadas de 1950 y 1980 está creando una base de demanda duradera para el mercado de sistemas de imagen de servicios subterráneos. Este trabajo no sigue tan de cerca los nuevos inicios de construcción como lo hacen los volúmenes de levantamiento en campo virgen. La PHMSA declaró en su aviso de abril de 2026 que los daños por excavación causaron el 39,3% de los incidentes en su base de datos de oleoductos. El aviso instó a los operadores a reforzar las prácticas de localización, marcado y excavación de la Common Ground Alliance durante un período de importante actividad en infraestructuras. Los corredores envejecidos pueden concentrar el riesgo en áreas urbanas específicas, lo que favorece levantamientos de alta densidad y objetivos concretos en lugar de programas de localización amplios. Este requisito favorece el trabajo de nivel de calidad B y A que confirma las posiciones de los servicios bajo las normas ASCE/UESI/CI 38-22.[1]Departamento de Transporte de los Estados Unidos, Administración de Seguridad de Materiales Peligrosos y Tuberías, "Seguridad de Tuberías: Boletín Consultivo sobre la Prevención de Daños por Excavación durante el Mes Nacional de Excavación Segura y Más Allá," Registro Federal, phmsa.dot.gov.
Expansión de Redes de Fibra Óptica y 5G
La construcción de fibra puede generar un levantamiento de autorización previa a la construcción y una captura de planos conforme a la obra posterior a la instalación por cada kilómetro instalado. Esta secuencia hace que la demanda del mercado de sistemas de imagen de servicios subterráneos sea más persistente de lo que el kilometraje de red por sí solo sugeriría. Los costos de instalación subterránea de fibra ascienden a 16 USD por pie en América del Norte durante 2025, en comparación con 6,50 USD por pie para la instalación aérea. Un servicio identificado incorrectamente puede, por tanto, generar un costo significativo para el proyecto en lugar de ser únicamente una preocupación de seguridad. La Asociación de Banda Ancha de Fibra identificó los datos subterráneos precisos como un paso fundamental de control de riesgos en los flujos de trabajo de despliegue en campo, cartografía base y tramitación de permisos. Los operadores de telecomunicaciones y las autoridades municipales de banda ancha incluyen cada vez más requisitos de levantamiento en las condiciones de uso del derecho de vía.[2]Asociación de Banda Ancha de Fibra, "Construyendo una Mejor Banda Ancha: Acelerando el Diseño y Asegurando las Aprobaciones de Permisos," Asociación de Banda Ancha de Fibra, fiberbroadband.org.
Despliegue de Ciudades Inteligentes y Gemelos Digitales
Los gemelos digitales de ciudades necesitan información subterránea fiable cuando las agencias planifican, mantienen y gestionan el riesgo en redes de infraestructura densas. Esta necesidad está posicionando el mercado de sistemas de imagen de servicios subterráneos como fuente de datos de larga duración en lugar de un servicio de levantamiento exclusivo para proyectos. El programa S-Map de Seúl modeló más de 48.000 km de tuberías, conductos y cables enterrados en un área de 605 km². Utilizó levantamientos de radar de penetración terrestre con referencias cruzadas en 2.400 puntos de muestreo. Génova completó un piloto de gemelo digital de superficie y subsuelo en noviembre de 2025 utilizando levantamiento de alta precisión y datos de georradar en zonas hidrogeológicas de alto riesgo. La ciudad de Nueva York también anunció en noviembre de 2025 un programa de 10 millones de USD para un mapa subterráneo en 3D, respaldado por un programa de investigación plurianual de 1,2 millones de USD.[3]Visión Seúl 2030, "Gemelo Digital S-Map," Gobierno Metropolitano de Seúl, seoulvision2030.com.
Transición Energética y Soterramiento de Redes Eléctricas
El soterramiento de redes eléctricas está generando demanda de levantamientos de autorización a lo largo de corredores completos antes de la excavación y de registros conforme a la obra tras la instalación. El mercado de sistemas de imagen de servicios subterráneos se beneficia cuando la prevención de incendios forestales, la resiliencia climática y la integración de energías renovables convierten el soterramiento en trabajo de capital planificado. Pacific Gas and Electric había construido y energizado extensas líneas eléctricas subterráneas en noviembre de 2024. Su plan de mitigación de incendios forestales 2026-2028 incluía nuevas instalaciones de líneas subterráneas. Alemania también está dirigiendo fondos de adaptación climática hacia el soterramiento de redes eléctricas y la renovación de redes de agua. Arabia Saudita y los Emiratos Árabes Unidos respaldan actividades similares a través de programas de red inteligente e interconexión de centros de datos.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Equipos y Mantenimiento | -1.1% | Mercados emergentes en Asia-Pacífico, África y América del Sur, y sectores municipales a nivel global | Corto plazo (≤ 2 años) |
| Escasez de Profesionales Certificados en Imagen de Servicios | -0.8% | Global, más aguda en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Interferencia de Radiofrecuencia Urbana y Condiciones del Terreno Desafiantes | -0.5% | Núcleos urbanos densos a nivel global, particularmente centros históricos de ciudades | Mediano plazo (2-4 años) |
| Propiedad Fragmentada de Datos y Estándares de Registros de Servicios | -0.3% | Global, particularmente mercados sin registros nacionales de servicios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Equipos y Mantenimiento
Las unidades de campo configuradas que combinan radar de penetración terrestre, herramientas de fusión de sensores y GNSS de grado topográfico requieren una inversión inicial sustancial. Estos costos limitan el acceso al mercado de sistemas de imagen de servicios subterráneos para contratistas más pequeños y agencias municipales, especialmente en mercados de menores ingresos. Los proveedores de servicios de localización gestionados también necesitan distribuir esta inversión entre carteras de proyectos irregulares. Las suscripciones de software para interpretación y registros en la nube añaden costos recurrentes a la compra inicial de hardware. Los contratos de equipos como servicio pueden combinar hardware, software, calibración y soporte dentro de acuerdos a largo plazo. La adopción sigue siendo más sólida donde ya existen acuerdos marco y contratos de servicio a largo plazo.
Escasez de Profesionales Certificados en Imagen de Servicios
La interpretación del radar de penetración terrestre requiere una formación especializada que no está estandarizada de manera consistente en todas las jurisdicciones. La escasez puede restringir el mercado de sistemas de imagen de servicios subterráneos, incluso cuando los clientes disponen de financiación y el equipo está disponible. Las prácticas de la Common Ground Alliance y la norma ASCE 38-22 proporcionan clasificaciones de calidad, pero no existe una certificación global única para los técnicos de imagen de servicios. Los estándares de servicio variables pueden aumentar la responsabilidad del contratista y reducir la confianza del cliente en la calidad de los datos. Una revisión revisada por pares de 2025 encontró que la variabilidad del suelo, los diferentes métodos de adquisición y la interferencia de señales urbanas aún requieren juicio humano experimentado. Los proveedores con formación formal, revisión remota y servicios de interpretación gestionados pueden abordar esta limitación operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: Los Servicios Ganan Terreno frente al Liderazgo Actual del Hardware
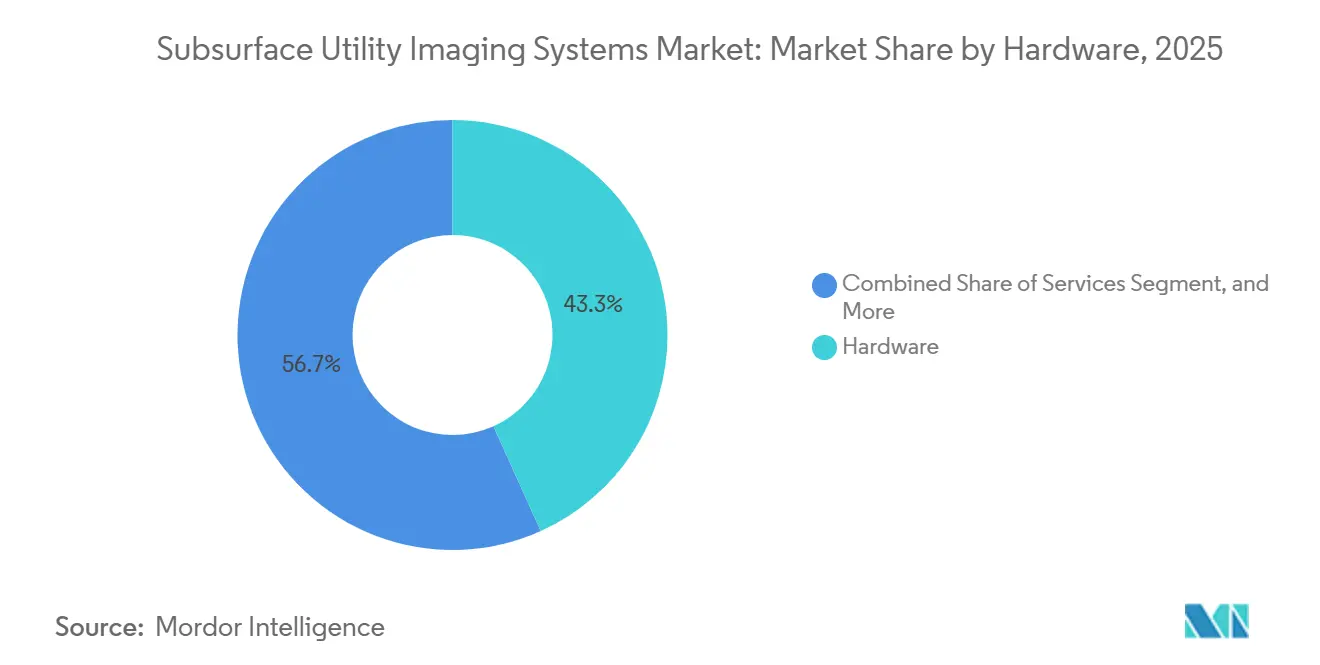
El hardware representó el 43,27% de la participación del mercado de sistemas de imagen de servicios subterráneos en 2025. Los conjuntos de radar de penetración terrestre, los localizadores electromagnéticos, las herramientas acústicas y las plataformas multisensor requieren una inversión de capital sustancial. Estas herramientas siguen siendo fundamentales para las campañas de detección en campo. Las compras de hardware generalmente están vinculadas a presupuestos de equipos y ciclos de reemplazo discretos. Ese patrón de compra puede hacer que los ingresos por hardware sean irregulares a lo largo de los períodos de proyectos.
Se proyecta que los servicios se expandirán a una CAGR del 7,82% de 2026 a 2031. Los propietarios de servicios y las empresas de ingeniería están externalizando cada vez más los flujos de trabajo de localización en lugar de operar los equipos internamente. Los precios por levantamiento pueden proporcionar una estructura de costos más clara y acceso a interpretación especializada. El software conecta la adquisición en campo con la entrega de registros digitales a través de interpretación en la nube, herramientas de activos vinculadas a SIG y módulos de BIM. Un caso de estudio de 2026 mostró que la fotogrametría combinada con vehículos aéreos no tripulados, el escaneo láser y el radar de penetración terrestre pueden respaldar la prestación de servicios basada en la nube alineada con estándares de calidad reconocidos.


Por Tecnología: La Detección Integrada Amplía la Cobertura de los Levantamientos
El radar de penetración terrestre representó el 40,21% de la participación del mercado de sistemas de imagen de servicios subterráneos en 2025. Puede identificar servicios metálicos y no metálicos durante un único recorrido. Esta capacidad es importante a medida que las tuberías de polietileno y PVC reemplazan muchas líneas metálicas en nuevas instalaciones. Los localizadores electromagnéticos y de radiofrecuencia siguen siendo ampliamente utilizados para líneas metálicas porque cuestan menos y tienen un proceso operativo más sencillo. Sus limitaciones son más evidentes cuando los clientes necesitan una cobertura amplia de servicios.
Se proyecta que las plataformas de detección multisensor e integrada se expandirán a una CAGR del 7,91% de 2026 a 2031. Estos sistemas combinan radar de penetración terrestre y métodos electromagnéticos en plataformas de carrito, vehículo o dron. La combinación puede identificar más tipos de servicios durante una única visita de campo. Una investigación publicada en 2026 encontró que los entornos urbanos densos requieren fusión de sensores, aprendizaje guiado por física e interpretación consciente de la incertidumbre para el análisis a nivel de servicio. Los sistemas acústicos y ultrasónicos siguen siendo relevantes para la detección de fugas en tuberías, mientras que los sistemas ferromagnéticos y los sondas trazables respaldan tareas de rastreo especializadas.
Por Tipo de Servicio: El Despliegue de Fibra Aumenta la Demanda de Levantamientos de Telecomunicaciones
Los servicios de energía eléctrica y transmisión representaron el 26,43% de la participación del mercado de sistemas de imagen de servicios subterráneos en 2025. Las redes eléctricas densas generan requisitos de levantamiento sustanciales tanto en nuevos proyectos como en trabajos de renovación. Los programas de refuerzo y soterramiento de redes también requieren información precisa del corredor antes de la construcción. Las graves consecuencias de la interrupción del servicio mantienen la importancia de la localización de servicios en los proyectos eléctricos. Esta base respalda la demanda continua en el mercado de sistemas de imagen de servicios subterráneos para herramientas de detección y documentación.
Se proyecta que las telecomunicaciones y la fibra óptica se expandirán a una CAGR del 7,64% de 2026 a 2031. Los programas de fibra hasta el hogar y 5G requieren autorización antes de la construcción y documentación conforme a la obra posterior. Las redes de agua potable y alcantarillado también ofrecen una demanda resiliente porque muchos sistemas más antiguos carecen de registros digitales precisos de tuberías. SebaKMT informó en junio de 2026 que esta brecha sigue siendo relevante para los operadores de agua y puede abordarse mediante detección acústica y levantamientos de radar de penetración terrestre. Los gasoductos y oleoductos requieren levantamientos de nivel de calidad A de alto valor porque un impacto puede tener graves consecuencias de seguridad y responsabilidad.
Por Aplicación: Los Registros de Activos Amplían los Compromisos con los Clientes
La prevención de daños por excavación representó el 30,67% de la participación del mercado de sistemas de imagen de servicios subterráneos en 2025. Los requisitos de llamada única, la aplicación de la PHMSA y la documentación de aseguradoras necesitan respaldo para esta aplicación. Los levantamientos previos a la excavación son un requisito contractual en muchas ubicaciones reguladas. Los equipos de ingeniería también utilizan la imagen durante el diseño para identificar conflictos de servicios antes de que comiencen los trabajos de campo. Esto puede limitar las interrupciones y los gastos de remediación durante la ejecución de proyectos de capital.
Se proyecta que el inventario de activos y la gobernanza se expandirán a una CAGR del 7,88% de 2026 a 2031. La aplicación está desplazando la demanda desde levantamientos de proyectos únicos hacia registros subterráneos actualizados de forma continua. Estos registros pueden respaldar acuerdos de mantenimiento de datos plurianuales entre proveedores y clientes. La perforación direccional y la prevención de perforaciones cruzadas requieren métodos de alta certeza porque el fallo puede generar una grave exposición a la seguridad y a la remediación. La diligencia debida ambiental y la detección de tanques de almacenamiento subterráneo siguen siendo aplicaciones menores, respaldadas por trabajos de cumplimiento en sitios industriales y comerciales heredados.
Por Industria de Usuario Final: Los Programas de Transporte Impulsan una Adopción más Rápida
Las empresas de ingeniería y construcción representaron el 28,53% de la participación del mercado de sistemas de imagen de servicios subterráneos en 2025. Estas empresas suelen incluir los costos de levantamiento durante la definición del alcance previo a la licitación del proyecto. Su demanda está vinculada al volumen de proyectos y a la complejidad de las condiciones subterráneas de cada sitio. Los proveedores de servicios y las empresas de telecomunicaciones proporcionan trabajo recurrente a través del mantenimiento y la expansión de redes. Los operadores de petróleo y gas añaden requisitos de menor volumen pero de alto valor.
Se proyecta que los operadores de transporte e infraestructura se expandirán a una CAGR del 8,14% de 2026 a 2031. Los programas de carreteras y ferrocarriles requieren trabajos de autorización de amplia cobertura a lo largo de los derechos de vía. Las agencias de tránsito también están incorporando modelos de servicios subterráneos en los flujos de trabajo de BIM. En agosto de 2026, el Departamento de Transporte de Oklahoma adoptó la plataforma PointMan de ProStar para la gestión de servicios en los derechos de vía estatales. Las agencias gubernamentales y los proveedores de servicios ambientales y geotécnicos también generan demanda durante los programas de ciudades inteligentes y remediación de terrenos contaminados.
Análisis Geográfico
América del Norte representó el 33,92% de la participación del mercado de sistemas de imagen de servicios subterráneos en 2025. La regulación madura, las densas redes subterráneas y la sostenida inversión en renovación y construcción respaldan esta posición. Los Estados Unidos utilizan los requisitos de llamada única y 811 con la aplicación de la PHMSA bajo 49 CFR Parte 196, creando una necesidad de referencia para la verificación antes de la excavación. Los trabajos de infraestructura en carreteras, puentes, servicios y banda ancha están aumentando los volúmenes de levantamiento en corredores congestionados. Canadá está actualizando las prácticas de calidad de localización a través de sistemas de notificación provinciales y programas de renovación urbana, mientras que México está desarrollando demanda a través de la ejecución de la reforma energética y la expansión de carreteras.
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 8,21% de 2026 a 2031. La construcción de metro en China requiere autorización antes de la perforación de túneles, y el Plan Nacional de Infraestructura de India está creando requisitos del mercado de sistemas de imagen de servicios subterráneos en carreteras, ciudades inteligentes y redes de energía. El programa S-Map de Corea del Sur demuestra cómo las autoridades metropolitanas pueden desarrollar gemelos digitales subterráneos utilizables. El proyecto Digital Underground de Singapur está considerando la gobernanza para la ingestión continua de datos. Las tuberías envejecidas de Japón y los trabajos de resiliencia sísmica, junto con las normas de prevención de daños y la cartera de infraestructuras de Australia, respaldan la actividad continua.
Europa, Oriente Medio y África presentan condiciones variadas para el mercado de sistemas de imagen de servicios subterráneos. Alemania y Francia están dirigiendo fondos de adaptación climática hacia el soterramiento de redes eléctricas y la renovación del agua, mientras que los sistemas de agua alemanes a menudo necesitan inspección porque las redes urbanas más antiguas carecen de registros digitales fiables. El Registro Nacional de Activos Subterráneos del Reino Unido superó los 3 millones de km después de que Openreach contribuyera con 550.000 km de datos de red a finales de 2025. Los proyectos NEOM de Arabia Saudita y los planes de Visión 2030, junto con la adopción temprana en Sudáfrica, Nigeria, Brasil y Argentina, están fortaleciendo la demanda de prácticas profesionales de localización.

Panorama Competitivo
El mercado de sistemas de imagen de servicios subterráneos está moderadamente fragmentado. Hexagon AB, a través de IDS GeoRadar, Leica Geosystems y Xwatch Safety Solutions, tiene una amplia cobertura de detección y flujos de trabajo espaciales, mientras que GSSI, Radiodetection y Trimble también cuentan con amplias carteras. Ningún proveedor tiene una participación dominante, y los 4 principales proveedores en conjunto representaron una participación de mediados de los 30%. Los especialistas regionales compiten a través de paquetes tecnológicos enfocados y conocimiento regulatorio local.
La competencia en el mercado de sistemas de imagen de servicios subterráneos abarca hardware, software y prestación de servicios. Los proveedores de hardware compiten en rendimiento de sensores e integración, mientras que los proveedores de software se centran en registros duraderos e interoperabilidad de estándares abiertos. Los proveedores de servicios se diferencian a través de la cobertura local y la capacidad de técnicos certificados. En marzo de 2026, Topcon y GSSI anunciaron una colaboración que combinó el radar de penetración terrestre de GSSI con el receptor GNSS HiPer XR de Topcon y el software Collage Web. El flujo de trabajo conecta los datos de detección con el contexto espacial preciso desde la recopilación en campo hasta el análisis.
Trimble también anunció la integración del sensor PaveScan RS de GSSI con su plataforma de control de pavimentación Roadworks en 2026. Esto sitúa el radar de penetración terrestre dentro de un flujo de trabajo más amplio de gestión de la construcción. Bentley Systems y ProStar Holdings compiten por el trabajo de registros de servicios empresariales a través de modelado digital, esquemas de datos y cartografía de precisión. La plataforma AiMaps de Hexagon aplica tomografía de servicios de aprendizaje profundo basada en la nube a través de la infraestructura HxDR. Las normas de la PHMSA y los requisitos de documentación ASCE 38-22 pueden aumentar la presión sobre los localizadores más pequeños que no pueden proporcionar registros listos para auditoría.
Líderes de la Industria de Sistemas de Imagen de Servicios Subterráneos
Hexagon AB
Leica Geosystems AG
Geophysical Survey Systems, Inc.
Radiodetection Ltd.
Vivax-Metrotech Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Alcance del Informe Global del Mercado de Sistemas de Imagen de Servicios Subterráneos
El Mercado de Sistemas de Imagen de Servicios Subterráneos hace referencia a las tecnologías y servicios que detectan, localizan y cartografían los servicios enterrados (agua, gas, electricidad, telecomunicaciones, alcantarillado, pluviales) y otras infraestructuras subterráneas mediante métodos geofísicos y de imagen no destructivos. El mercado incluye sistemas de radar de penetración terrestre (GPR), localizadores electromagnéticos, carritos de servicios multisensor, conjuntos de GPR en 3D, sonar para líneas sumergidas y software de apoyo para la fusión de datos, integración en SIG y entregables alineados con los niveles de calidad de la Ingeniería de Servicios Subterráneos (SUE).
El Informe del Mercado de Sistemas de Imagen de Servicios Subterráneos está Segmentado por Oferta (Hardware, Software y Servicios), Tecnología (Localización Electromagnética y por Radiofrecuencia, Radar de Penetración Terrestre, Detección Acústica y Ultrasónica, Sistemas Ferromagnéticos y de Sonda Trazable, Plataformas de Detección Multisensor e Integrada, y Otras Tecnologías), Tipo de Servicio (Energía Eléctrica y Transmisión, Telecomunicaciones y Fibra Óptica, Redes de Agua Potable y Alcantarillado, Gasoductos y Oleoductos, Aguas Pluviales, Drenaje e Irrigación, y Calefacción de Distrito, Refrigeración y Servicios Industriales), Aplicación (Prevención de Daños por Excavación, Mitigación de Conflictos de Servicios y Diseño, Inventario de Activos y Gobernanza, Ejecución de Proyectos de Capital, Perforación Direccional y Prevención de Perforaciones Cruzadas, Diligencia Debida Ambiental y Detección de Tanques de Almacenamiento Subterráneo, y Otras Aplicaciones), Industria de Usuario Final (Empresas de Ingeniería y Construcción, Proveedores de Servicios, Petróleo y Gas, Telecomunicaciones, Agencias Gubernamentales y Municipales, Operadores de Transporte e Infraestructura, Propietarios de Activos Industriales y Comerciales, Proveedores de Servicios Ambientales y Geotécnicos, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| Localización Electromagnética y por Radiofrecuencia |
| Radar de Penetración Terrestre |
| Detección Acústica y Ultrasónica |
| Sistemas Ferromagnéticos y de Sonda Trazable |
| Plataformas de Detección Multisensor e Integrada |
| Otras Tecnologías |
| Energía Eléctrica y Transmisión |
| Telecomunicaciones y Fibra Óptica |
| Redes de Agua Potable y Alcantarillado |
| Gasoductos y Oleoductos |
| Aguas Pluviales, Drenaje e Irrigación |
| Calefacción de Distrito, Refrigeración y Servicios Industriales |
| Prevención de Daños por Excavación |
| Mitigación de Conflictos de Servicios y Diseño |
| Inventario de Activos y Gobernanza |
| Ejecución de Proyectos de Capital |
| Perforación Direccional y Prevención de Perforaciones Cruzadas |
| Diligencia Debida Ambiental y Detección de Tanques de Almacenamiento Subterráneo |
| Otras Aplicaciones |
| Empresas de Ingeniería y Construcción |
| Proveedores de Servicios |
| Petróleo y Gas |
| Telecomunicaciones |
| Agencias Gubernamentales y Municipales |
| Operadores de Transporte e Infraestructura |
| Propietarios de Activos Industriales y Comerciales |
| Proveedores de Servicios Ambientales y Geotécnicos |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Oferta | Hardware | |
| Software | ||
| Servicios | ||
| Por Tecnología | Localización Electromagnética y por Radiofrecuencia | |
| Radar de Penetración Terrestre | ||
| Detección Acústica y Ultrasónica | ||
| Sistemas Ferromagnéticos y de Sonda Trazable | ||
| Plataformas de Detección Multisensor e Integrada | ||
| Otras Tecnologías | ||
| Por Tipo de Servicio | Energía Eléctrica y Transmisión | |
| Telecomunicaciones y Fibra Óptica | ||
| Redes de Agua Potable y Alcantarillado | ||
| Gasoductos y Oleoductos | ||
| Aguas Pluviales, Drenaje e Irrigación | ||
| Calefacción de Distrito, Refrigeración y Servicios Industriales | ||
| Por Aplicación | Prevención de Daños por Excavación | |
| Mitigación de Conflictos de Servicios y Diseño | ||
| Inventario de Activos y Gobernanza | ||
| Ejecución de Proyectos de Capital | ||
| Perforación Direccional y Prevención de Perforaciones Cruzadas | ||
| Diligencia Debida Ambiental y Detección de Tanques de Almacenamiento Subterráneo | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Empresas de Ingeniería y Construcción | |
| Proveedores de Servicios | ||
| Petróleo y Gas | ||
| Telecomunicaciones | ||
| Agencias Gubernamentales y Municipales | ||
| Operadores de Transporte e Infraestructura | ||
| Propietarios de Activos Industriales y Comerciales | ||
| Proveedores de Servicios Ambientales y Geotécnicos | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de imagen de servicios subterráneos?
El tamaño del mercado de sistemas de imagen de servicios subterráneos fue de 1,62 mil millones de USD en 2025 y se prevé que alcance 2,44 mil millones de USD en 2031 a una CAGR del 7,37% durante 2026-2031.
¿Qué está impulsando la demanda de sistemas de imagen de servicios subterráneos?
La renovación de infraestructuras, la prevención de daños por excavación, el despliegue de fibra, los gemelos digitales y el soterramiento de redes eléctricas están aumentando la demanda en el mercado de sistemas de imagen de servicios subterráneos de información fiable sobre activos subterráneos.
¿Qué tipo de oferta lidera el gasto en sistemas de imagen de servicios subterráneos?
El hardware representó el 43,27% de la participación en 2025, lo que refleja la inversión necesaria para conjuntos de radar, localizadores y plataformas de campo multisensor.
¿Qué tecnología tiene el papel más importante en la imagen de servicios?
El radar de penetración terrestre representó el 40,21% de la participación en 2025 porque puede identificar servicios metálicos y no metálicos en un único recorrido de levantamiento.
¿Qué región avanza más rápidamente en la imagen de servicios?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 8,21% hasta 2031, respaldado por actividades ferroviarias, de carreteras, fibra y ciudades inteligentes.
¿Por qué los servicios de localización gestionados están ganando adopción?
Se proyecta que los servicios se expandirán a una CAGR del 7,82% hasta 2031 a medida que los clientes buscan interpretación especializada y costos predecibles por levantamiento sin necesidad de poseer equipos.
Última actualización de la página el:



