
Marktgröße und Marktanteil für unterirdische Versorgungsleitungs-Bildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.71 Milliarden US-Dollar |
| Marktgröße (2031) | 2.44 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für unterirdische Versorgungsleitungs-Bildgebungssysteme von Mordor Intelligence
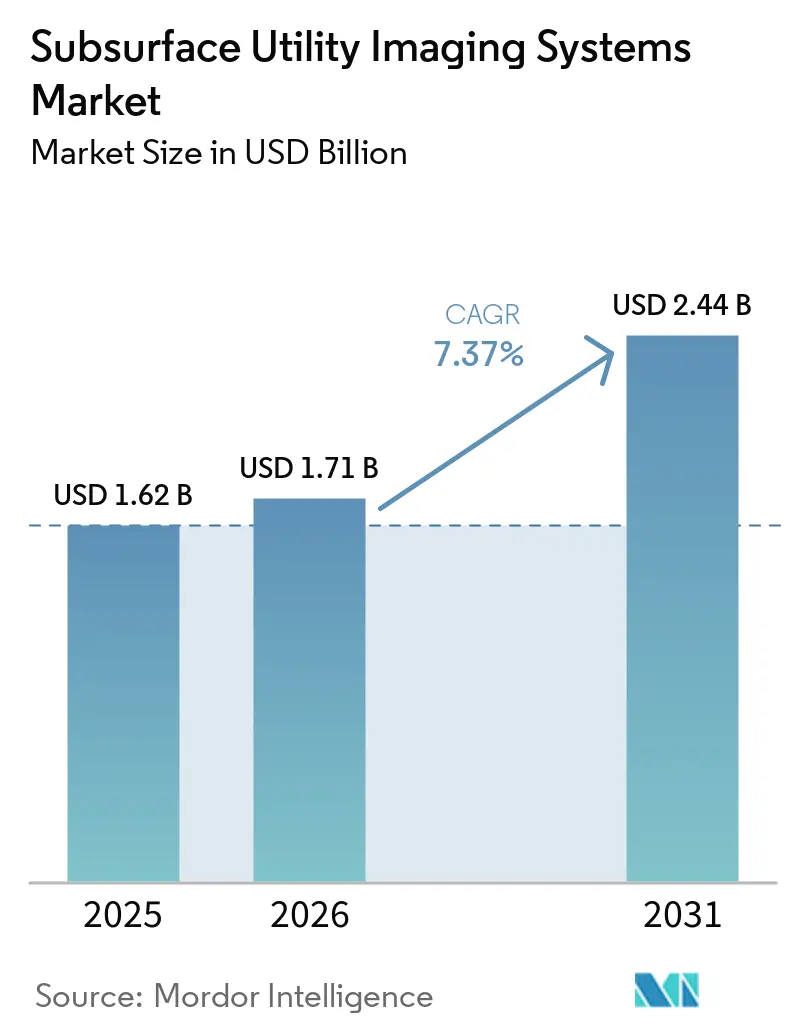
Die Marktgröße für unterirdische Versorgungsleitungs-Bildgebungssysteme wurde im Jahr 2025 auf 1,62 Milliarden USD geschätzt und soll bis 2031 2,44 Milliarden USD erreichen, bei einer CAGR von 7,37 % im Zeitraum 2026–2031. Die Infrastrukturerneuerung erhöht den Bedarf, alternde Wasser-, Abwasser- und Stromanlagen vor Baubeginn zu identifizieren. Vorschriften zur Prävention von Grabungsschäden machen eine genaue Versorgungsleitungsortung zu einem routinemäßigen Bestandteil der Projektplanung. Digitale Aufzeichnungen verlagern die unterirdische Bildgebung auch über einmalige Vorbohrungsarbeiten hinaus in das langfristige Asset-Management. Sensorfusionsplattformen können Feldbefunde mit digitalen Zwillings- und ESG-Programmen (Environmental, Social and Governance) verbinden. Anbieter können daher Chancen in verwalteten Ortungsdiensten, cloudbasierten Aufzeichnungen und Arbeitsabläufen finden, die eine nachvollziehbare Vermessungsdokumentation unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot hielt Hardware im Jahr 2025 einen Anteil von 43,27 % am Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 7,82 % wachsen werden.
- Nach Technologie hielt Georadar im Jahr 2025 einen Anteil von 40,21 %, während Multi-Sensor- und integrierte Erkennungsplattformen bis 2031 voraussichtlich mit einer CAGR von 7,91 % wachsen werden.
- Nach Versorgungstyp hielten elektrische Energie und Übertragungsversorgungsunternehmen im Jahr 2025 einen Anteil von 26,43 %, während Telekommunikation und Glasfaser bis 2031 voraussichtlich mit einer CAGR von 7,64 % wachsen werden.
- Nach Anwendung hielt die Prävention von Grabungsschäden im Jahr 2025 einen Anteil von 30,67 %, während Asset-Inventar und Governance bis 2031 voraussichtlich mit einer CAGR von 7,88 % wachsen werden.
- Nach Endverbraucherbranche hielten Ingenieur- und Bauunternehmen im Jahr 2025 einen Anteil von 28,53 %, während Transport- und Infrastrukturbetreiber bis 2031 voraussichtlich mit einer CAGR von 8,14 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 33,92 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,21 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturerneuerung und Prävention von Grabungsschäden | +2.3% | Global, konzentriert in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Glasfaser- und 5G-Netzausbau | +1.6% | Global, mit höchster Intensität im asiatisch-pazifischen Raum, Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Smart-City- und Digital-Twin-Einsatz | +1.3% | Schwerpunkt asiatisch-pazifischer Raum, mit Ausweitung auf Europa und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Energiewende und Erdverkabelung des Stromnetzes | 1.0% | Nordamerika und Westeuropa, mit frühen Gewinnen in Saudi-Arabien und den Vereinigten Arabischen Emiraten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Sensorfusion und automatisierte Interpretation | 0.8% | Global, angeführt von Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Versicherungs- und Auftragnehmer-Haftungsdruck für nachvollziehbare unterirdische Aufzeichnungen | 0.6% | Nordamerika und das Vereinigte Königreich, mit aufkommendem Einsatz in der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturerneuerung und Prävention von Grabungsschäden
Der Ersatz von Wasserleitungen, Abwasserleitungen und Stromkonduits, die von den 1950er bis in die 1980er Jahre installiert wurden, schafft eine dauerhafte Nachfragebasis für den Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme. Diese Arbeiten folgen nicht so eng den Neubaubeginnen wie Greenfield-Vermessungsvolumina. Die PHMSA erklärte in ihrem Beratungsschreiben vom April 2026, dass Grabungsschäden 39,3 % der Vorfälle in ihrer Pipeline-Datenbank verursachten. Das Beratungsschreiben wies Betreiber an, die Ortungs-, Markierungs- und Grabungspraktiken der Common Ground Alliance während einer Phase großer Infrastrukturaktivitäten zu stärken. Alternde Korridore können Risiken in bestimmten städtischen Gebieten konzentrieren, was gezielte hochdichte Vermessungen anstelle breiter Ortungsprogramme unterstützt. Diese Anforderung begünstigt Qualitätsstufen-B- und -A-Arbeiten, die Versorgungsleitungspositionen gemäß den ASCE/UESI/CI 38-22-Normen bestätigen.[1]U.S. Department of Transportation, Pipeline and Hazardous Materials Safety Administration, "Pipeline Safety: Advisory Bulletin on Preventing Excavation Damage During National Safe Digging Month and Beyond," Federal Register, phmsa.dot.gov.
Glasfaser- und 5G-Netzausbau
Der Glasfaserausbau kann für jeden installierten Kilometer eine Vorab-Freigabevermessung und eine Bestandsaufnahme nach der Installation erzeugen. Diese Abfolge macht die Nachfrage nach dem Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme beständiger, als die Netzkilometer allein vermuten lassen würden. Die Kosten für die unterirdische Glasfaserinstallation betragen in Nordamerika im Jahr 2025 16 USD pro Fuß, verglichen mit 6,50 USD pro Fuß für die oberirdische Installation. Eine falsch identifizierte Versorgungsleitung kann daher erhebliche Projektkosten verursachen und nicht nur ein Sicherheitsproblem darstellen. Die Fiber Broadband Association identifizierte genaue unterirdische Daten als einen zentralen Risikosteuerungsschritt in Feldarbeits-, Basiskartirungs- und Genehmigungsworkflows. Telekommunikationsbetreiber und kommunale Breitbandbehörden nehmen Vermessungsanforderungen zunehmend in Wegerechtskonditionen auf.[2]Fiber Broadband Association, "Building Better Broadband: Accelerating Design and Securing Permit Approvals," Fiber Broadband Association, fiberbroadband.org.
Smart-City- und Digital-Twin-Einsatz
Digitale Zwillinge von Städten benötigen zuverlässige unterirdische Informationen, wenn Behörden dichte Infrastrukturnetzwerke planen, warten und Risiken managen. Dieser Bedarf positioniert den Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme als Quelle langlebiger Daten und nicht als reinen projektbezogenen Vermessungsdienst. Seouls S-Map-Programm modellierte mehr als 48.000 km vergrabener Rohre, Leitungen und Kabel auf einer Fläche von 605 km². Dabei wurden kreuzreferenzierte Georadar-Vermessungen an 2.400 Probenpunkten verwendet. Genua schloss im November 2025 einen Pilotversuch für einen oberirdischen und unterirdischen digitalen Zwilling ab, bei dem hochpräzise Vermessung und Georadar-Daten in hydrogeologischen Hochrisikogebieten eingesetzt wurden. New York City kündigte ebenfalls im November 2025 ein Programm über 10 Millionen USD für eine dreidimensionale unterirdische Karte an, unterstützt durch ein mehrjähriges Forschungsprogramm über 1,2 Millionen USD.[3]Seoul Vision 2030, "S-Map Digital Twin," Seoul Metropolitan Government, seoulvision2030.com.
Energiewende und Erdverkabelung des Stromnetzes
Die Erdverkabelung des Stromnetzes schafft zusätzliche Nachfrage nach korridorweiten Freigabevermessungen vor dem Graben und Bestandsaufnahmen nach der Installation. Der Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme profitiert, wenn Waldbrandprävention, Wetterresilienz und die Integration erneuerbarer Energien die Erdverkabelung zu geplanten Kapitalmaßnahmen machen. Pacific Gas and Electric hatte bis November 2024 umfangreiche unterirdische Stromleitungen gebaut und in Betrieb genommen. Sein Waldbrandschutzplan 2026–2028 umfasste weitere unterirdische Leitungsinstallationen. Deutschland leitet ebenfalls Mittel zur Klimaanpassung in Richtung Erdverkabelung des Stromnetzes und Erneuerung von Wassernetzen. Saudi-Arabien und die Vereinigten Arabischen Emirate unterstützen ähnliche Aktivitäten durch Smart-Grid- und Rechenzentrum-Verbindungsprogramme.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Geräte- und Wartungskosten | -1.1% | Schwellenmärkte im asiatisch-pazifischen Raum, Afrika und Südamerika sowie kommunale Sektoren weltweit | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Fachleuten für Versorgungsleitungs-Bildgebung | -0.8% | Global, am akutesten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Städtische Hochfrequenzinterferenzen und schwierige Bodenbedingungen | -0.5% | Dichte städtische Kerne weltweit, insbesondere historische Stadtzentren | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Dateneigentum und Standards für Versorgungsleitungsaufzeichnungen | -0.3% | Global, insbesondere Märkte ohne nationale Versorgungsleitungsregister | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Geräte- und Wartungskosten
Konfigurierte Feldeinheiten, die Georadar, Sensorfusionswerkzeuge und vermessungsgenaue GNSS kombinieren, erfordern erhebliche Vorabinvestitionen. Diese Kosten schränken den Zugang zum Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme für kleinere Auftragnehmer und kommunale Behörden ein, insbesondere in einkommensschwächeren Märkten. Verwaltete Ortungsanbieter müssen diese Investitionen auch über ungleichmäßige Projektpipelines verteilen. Software-Abonnements für Interpretation und Cloud-Aufzeichnungen fügen den anfänglichen Hardware-Anschaffungskosten wiederkehrende Kosten hinzu. Equipment-as-a-Service-Verträge können Hardware, Software, Kalibrierung und Support in langfristigen Vereinbarungen bündeln. Die Akzeptanz ist am stärksten dort, wo Rahmenvereinbarungen und langfristige Serviceverträge bereits etabliert sind.
Mangel an zertifizierten Fachleuten für Versorgungsleitungs-Bildgebung
Die Interpretation von Georadar-Daten erfordert eine Fachausbildung, die nicht einheitlich über Jurisdiktionen hinweg standardisiert ist. Der Mangel kann den Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme einschränken, selbst wenn Kunden über Mittel verfügen und Geräte verfügbar sind. Die Praktiken der Common Ground Alliance und ASCE 38-22 bieten Qualitätsklassifizierungen, aber es gibt keine einzige globale Zertifizierung für Techniker der Versorgungsleitungs-Bildgebung. Variable Servicestandards können die Auftragnehmer-Haftung erhöhen und das Kundenvertrauen in die Datenqualität verringern. Eine 2025 veröffentlichte, von Fachleuten begutachtete Übersicht stellte fest, dass Bodenvariabilität, unterschiedliche Erfassungsmethoden und städtisches Signalrauschen weiterhin erfahrenes menschliches Urteilsvermögen erfordern. Anbieter mit formaler Ausbildung, Fernüberprüfung und verwalteten Interpretationsdiensten können diese betriebliche Einschränkung beheben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Dienstleistungen gewinnen Boden gegenüber dem aktuellen Vorsprung der Hardware
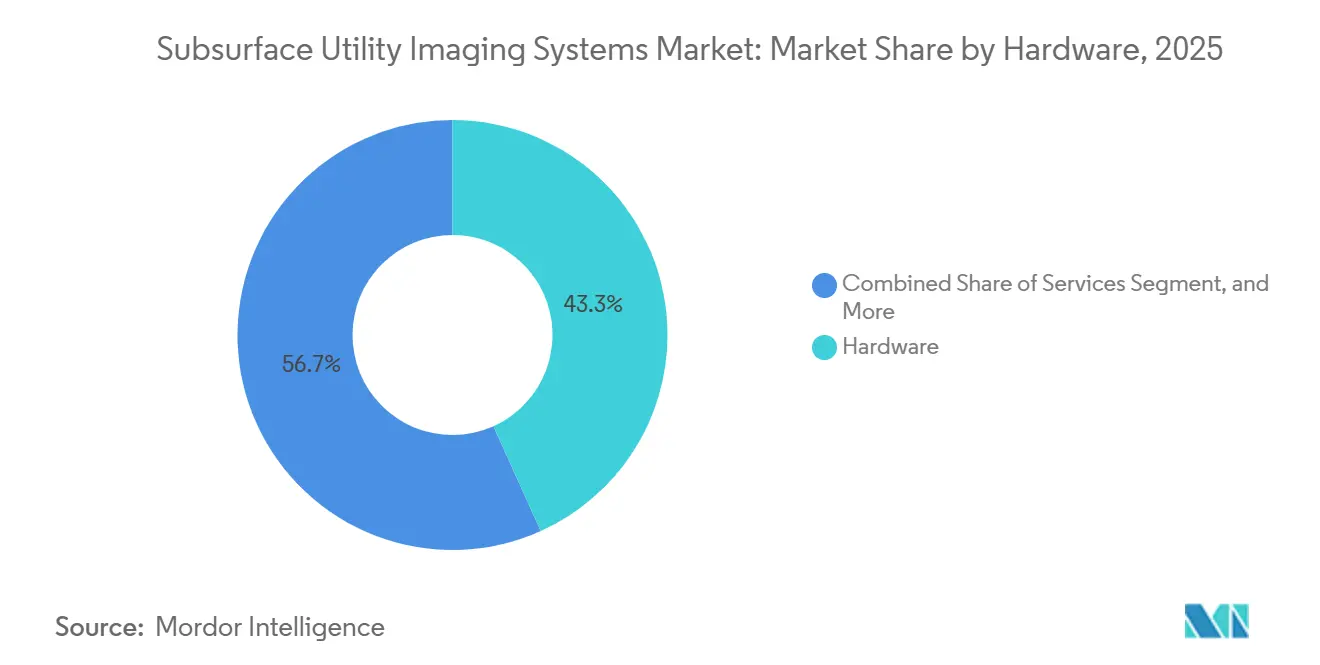
Hardware hielt im Jahr 2025 einen Anteil von 43,27 % am Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme. Georadar-Arrays, elektromagnetische Ortungsgeräte, Akustikwerkzeuge und Multi-Sensor-Plattformen erfordern erhebliche Kapitalinvestitionen. Diese Werkzeuge bleiben zentral für Felderkennungskampagnen. Hardware-Käufe sind in der Regel an Gerätehaushalte und diskrete Ersatzzyklen gebunden. Dieses Kaufmuster kann die Hardware-Einnahmen über Projektperioden hinweg ungleichmäßig machen.
Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,82 % wachsen. Versorgungsunternehmen und Ingenieurbüros lagern Ortungsworkflows zunehmend aus, anstatt Geräte intern zu betreiben. Preisgestaltung pro Vermessung kann eine klarere Kostenstruktur und Zugang zu Fachinterpretation bieten. Software verbindet die Felderfassung mit der digitalen Aufzeichnungslieferung durch Cloud-Interpretation, GIS-verknüpfte Asset-Werkzeuge und BIM-Module. Eine Fallstudie aus dem Jahr 2026 zeigte, dass kombinierte UAV-Photogrammetrie, Laserscanning und Georadar eine cloudbasierte Dienstleistungserbringung unterstützen können, die mit anerkannten Qualitätsstandards übereinstimmt.


Nach Technologie: Integrierte Erkennung erweitert die Vermessungsabdeckung
Georadar hielt im Jahr 2025 einen Anteil von 40,21 % am Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme. Es kann metallische und nichtmetallische Versorgungsleitungen während einer einzigen Überfahrt identifizieren. Diese Fähigkeit ist wichtig, da Polyethylen- und PVC-Rohre viele metallische Leitungen bei Neuinstallationen ersetzen. Elektromagnetische und Hochfrequenz-Ortungsgeräte bleiben für metallische Leitungen weit verbreitet, da sie kostengünstiger sind und einen einfacheren Betriebsprozess haben. Ihre Grenzen werden deutlicher, wenn Kunden eine breite Versorgungsleitungsabdeckung benötigen.
Multi-Sensor- und integrierte Erkennungsplattformen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,91 % wachsen. Diese Systeme kombinieren Georadar und elektromagnetische Methoden auf Wagen-, Fahrzeug- oder Drohnenplattformen. Die Kombination kann mehr Versorgungsleitungstypen während eines einzigen Feldbesuchs identifizieren. Eine 2026 veröffentlichte Forschungsarbeit stellte fest, dass dichte städtische Umgebungen Sensorfusion, physikgeführtes Lernen und unsicherheitsbewusste Interpretation für die Analyse auf Versorgungsleitungsebene erfordern. Akustische und Ultraschallsysteme bleiben für Rohrleckagearbeiten relevant, während ferromagnetische Systeme und nachverfolgbare Einführgeräte spezialisierte Ortungsaufgaben unterstützen.
Nach Versorgungstyp: Glasfaserausbau erhöht die Nachfrage nach Telekommunikationsvermessungen
Elektrische Energie und Übertragungsversorgungsunternehmen hielten im Jahr 2025 einen Anteil von 26,43 % am Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme. Dichte Stromnetze schaffen erhebliche Vermessungsanforderungen sowohl bei neuen Projekten als auch bei Erneuerungsarbeiten. Netzhärtungs- und Erdverkabelungsprogramme erfordern ebenfalls genaue Korridorinformationen vor dem Bau. Die hohen Folgen von Versorgungsunterbrechungen halten die Versorgungsleitungsortung für Stromprojekte wichtig. Diese Basis unterstützt eine anhaltende Nachfrage im gesamten Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme nach Erkennungs- und Dokumentationswerkzeugen.
Telekommunikation und Glasfaser werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,64 % wachsen. Glasfaser-bis-zum-Gebäude- und 5G-Programme erfordern Freigaben vor dem Bau und Bestandsdokumentation danach. Trinkwasser- und Abwassernetze bieten ebenfalls eine belastbare Nachfrage, da viele ältere Systeme keine präzisen digitalen Rohrleitungsaufzeichnungen haben. SebaKMT berichtete im Juni 2026, dass diese Lücke für Wasserbetreiber relevant bleibt und durch akustische Erkennung und Georadar-Vermessungen behoben werden kann. Gas- und Ölpipelines erfordern hochwertige Qualitätsstufen-A-Vermessungen, da ein Treffer schwerwiegende Sicherheits- und Haftungsfolgen haben kann.
Nach Anwendung: Asset-Aufzeichnungen verlängern Kundenbeziehungen
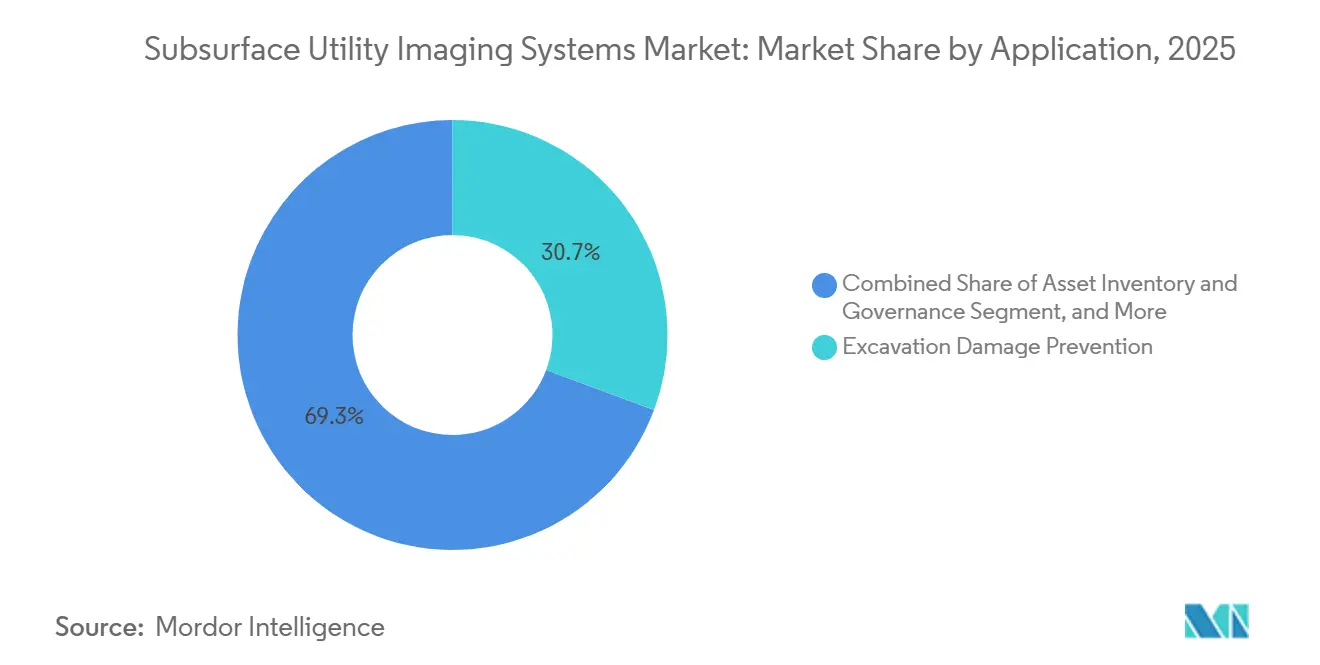
Die Prävention von Grabungsschäden hielt im Jahr 2025 einen Anteil von 30,67 % am Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme. One-Call-Anforderungen, PHMSA-Durchsetzung und Versichererdokumentation benötigen Unterstützung für diese Anwendung. Vorab-Grabungsvermessungen sind in vielen regulierten Standorten eine vertragliche Anforderung. Ingenieurteams nutzen die Bildgebung auch während der Planung, um Versorgungsleitungskonflikte zu identifizieren, bevor die Feldarbeit beginnt. Dies kann Störungen und Sanierungskosten während der Kapitallieferung begrenzen.
Asset-Inventar und Governance werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,88 % wachsen. Die Anwendung verlagert die Nachfrage von Einzelprojektvermessungen hin zu kontinuierlich aktualisierten unterirdischen Aufzeichnungen. Diese Aufzeichnungen können mehrjährige Datenpflegevereinbarungen zwischen Anbietern und Kunden unterstützen. Richtungsbohren und Querbohrungs-Prävention erfordern hochsichere Methoden, da Fehler ernsthafte Sicherheits- und Sanierungsrisiken schaffen können. Umwelt-Due-Diligence und die Erkennung unterirdischer Lagertanks bleiben kleinere Anwendungen, die durch Compliance-Arbeiten an ehemaligen Industrie- und Gewerbestandorten unterstützt werden.
Nach Endverbraucherbranche: Transportprogramme unterstützen eine schnellere Akzeptanz
Ingenieur- und Bauunternehmen hielten im Jahr 2025 einen Anteil von 28,53 % am Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme. Diese Unternehmen beziehen Vermessungskosten häufig in die Projektplanung vor der Angebotsabgabe ein. Ihre Nachfrage ist mit dem Projektvolumen und der Komplexität der unterirdischen Bedingungen jedes Standorts verknüpft. Versorgungsunternehmen und Telekommunikationsunternehmen liefern wiederkehrende Aufträge durch Wartung und Netzausbau. Öl- und Gasunternehmen fügen geringvolumige, aber hochwertige Anforderungen hinzu.
Transport- und Infrastrukturbetreiber werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,14 % wachsen. Autobahn- und Schienenprogramme erfordern weiträumige Freigabearbeiten entlang von Wegerechten. Verkehrsbetriebe integrieren auch unterirdische Versorgungsleitungsmodelle in BIM-Workflows. Im August 2026 übernahm das Oklahoma Department of Transportation ProStars PointMan-Plattform für das Versorgungsleitungsmanagement entlang staatlicher Wegerechte. Regierungsbehörden sowie Umwelt- und geotechnische Dienstleister schaffen ebenfalls Nachfrage bei Smart-City- und Brachflächensanierungsprogrammen.
Geografische Analyse
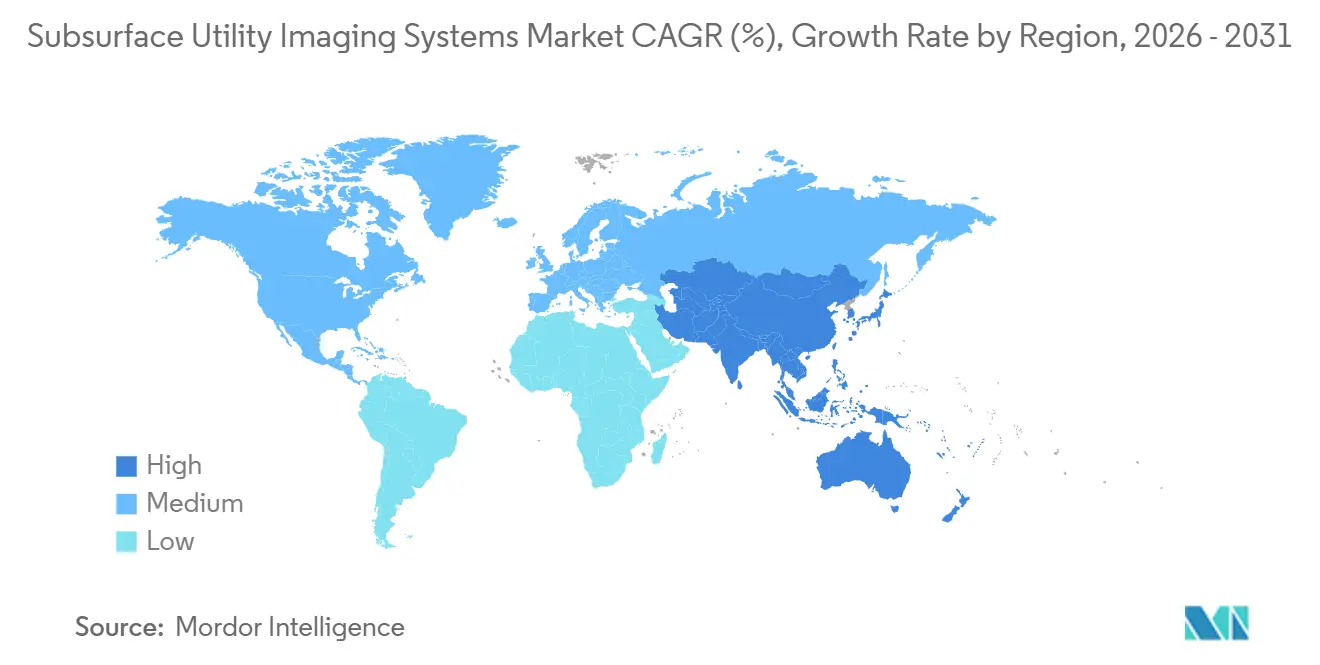
Nordamerika hielt im Jahr 2025 einen Anteil von 33,92 % am Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme. Ausgereifte Regulierung, dichte unterirdische Netze und anhaltende Erneuerungs- und Bauinvestitionen stützen diese Position. Die Vereinigten Staaten nutzen One-Call- und 811-Anforderungen mit PHMSA-Durchsetzung gemäß 49 CFR Part 196, was einen grundlegenden Bedarf an Überprüfung vor dem Graben schafft. Infrastrukturarbeiten an Straßen, Brücken, Versorgungsleitungen und Breitband erhöhen die Vermessungsvolumina in überlasteten Korridoren. Kanada aktualisiert Ortungsqualitätspraktiken durch provinzielle Benachrichtigungssysteme und städtische Erneuerungsprogramme, während Mexiko die Nachfrage durch die Umsetzung der Energiereform und den Autobahnausbau entwickelt.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,21 % wachsen. U-Bahn-Bau in China erfordert Freigaben vor dem Tunnelbohren, und Indiens National Infrastructure Pipeline schafft Marktanforderungen für unterirdische Versorgungsleitungs-Bildgebungssysteme entlang von Autobahnen, Smart Cities und Energienetzen. Südkoreas S-Map zeigt, wie Stadtbehörden nutzbare unterirdische digitale Zwillinge entwickeln können. Singapurs Digital-Underground-Projekt erwägt eine Governance für die kontinuierliche Datenaufnahme. Japans alternde Rohre und Arbeiten zur seismischen Resilienz sowie Australiens Schadensschutzregeln und Infrastrukturpipeline unterstützen laufende Aktivitäten.
Europa, der Nahe Osten und Afrika bieten unterschiedliche Bedingungen für den Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme. Deutschland und Frankreich leiten Mittel zur Klimaanpassung in Richtung Erdverkabelung des Stromnetzes und Wassernetzerneuerung, während deutsche Wassersysteme häufig Inspektion benötigen, da ältere städtische Netze keine zuverlässigen digitalen Aufzeichnungen haben. Das National Underground Asset Register des Vereinigten Königreichs überschritt 3 Millionen km, nachdem Openreach Ende 2025 550.000 km Netzdaten beigesteuert hatte. Saudi-Arabiens NEOM-Projekte und Vision-2030-Pläne sowie die frühe Akzeptanz in Südafrika, Nigeria, Brasilien und Argentinien stärken die Nachfrage nach professionellen Ortungspraktiken.

Wettbewerbslandschaft
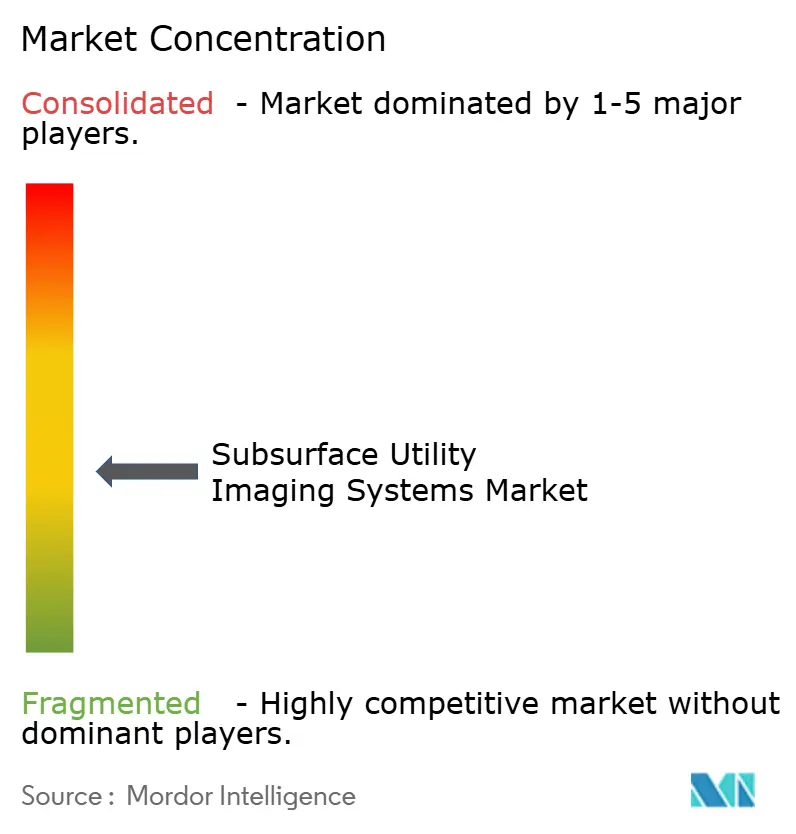
Der Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme ist mäßig fragmentiert. Hexagon AB verfügt durch IDS GeoRadar, Leica Geosystems und Xwatch Safety Solutions über eine breite Abdeckung in den Bereichen Erkennung und räumliche Workflows, während GSSI, Radiodetection und Trimble ebenfalls breite Portfolios halten. Kein Anbieter hält einen dominanten Anteil, und die vier größten Anbieter hielten zusammen einen Anteil im mittleren 30-Prozent-Bereich. Regionale Spezialisten konkurrieren durch fokussierte Technologiepakete und lokales regulatorisches Wissen.
Der Wettbewerb im Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme erstreckt sich auf Hardware, Software und Dienstleistungserbringung. Hardware-Anbieter konkurrieren über Sensorleistung und Integration, während Software-Anbieter sich auf dauerhafte Aufzeichnungen und Interoperabilität nach offenen Standards konzentrieren. Dienstleister differenzieren sich durch lokale Abdeckung und zertifizierte Technikerkapazität. Im März 2026 kündigten Topcon und GSSI eine Zusammenarbeit an, bei der GSSI-Georadar mit Topcons HiPer XR GNSS-Empfänger und Collage Web-Software kombiniert wurde. Der Workflow verbindet Erkennungsdaten mit präzisem räumlichem Kontext von der Felderfassung bis zur Analyse.
Trimble kündigte 2026 auch die Integration von GSSIs PaveScan RS-Sensor in seine Roadworks-Pflastersteuerungsplattform an. Dies platziert Georadar in einem breiteren Bauverwaltungs-Workflow. Bentley Systems und ProStar Holdings konkurrieren um unternehmensweite Versorgungsleitungsaufzeichnungsarbeiten durch digitale Modellierung, Datenschemata und Präzisionskartierung. Hexagons AiMaps-Plattform wendet cloudbasierte Deep-Learning-Versorgungsleitungstomografie durch die HxDR-Infrastruktur an. PHMSA-Regeln und ASCE 38-38-22-Dokumentationsanforderungen können den Druck auf kleinere Ortungsunternehmen erhöhen, die keine prüfungssicheren Aufzeichnungen bereitstellen können.
Marktführer für unterirdische Versorgungsleitungs-Bildgebungssysteme
Hexagon AB
Leica Geosystems AG
Geophysical Survey Systems, Inc.
Radiodetection Ltd.
Vivax-Metrotech Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Globaler Berichtsumfang für den Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme
Der Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme bezieht sich auf Technologien und Dienstleistungen, die vergrabene Versorgungsleitungen (Wasser, Gas, Strom, Telekommunikation, Abwasser, Regenwasser) und andere unterirdische Infrastrukturen mithilfe zerstörungsfreier geophysikalischer und bildgebender Methoden erkennen, orten und kartieren. Der Markt umfasst Georadar-Systeme (GPR), elektromagnetische Ortungsgeräte, Multi-Sensor-Versorgungsleitungswagen, dreidimensionale GPR-Arrays, Sonar für untergetauchte Leitungen sowie unterstützende Software für Datenfusion, GIS-Integration und Ergebnisse, die mit den Qualitätsstufen des Subsurface Utility Engineering (SUE) übereinstimmen.
Der Marktbericht für unterirdische Versorgungsleitungs-Bildgebungssysteme ist segmentiert nach Angebot (Hardware, Software und Dienstleistungen), Technologie (elektromagnetische und Hochfrequenz-Ortung, Georadar, akustische und Ultraschallerkennung, ferromagnetische Systeme und nachverfolgbare Einführgeräte, Multi-Sensor- und integrierte Erkennungsplattformen und andere Technologien), Versorgungstyp (elektrische Energie und Übertragung, Telekommunikation und Glasfaser, Trinkwasser- und Abwassernetze, Gas- und Ölpipelines, Regenwasser, Entwässerung und Bewässerung sowie Fernwärme, Kühlung und industrielle Versorgungsleitungen), Anwendung (Prävention von Grabungsschäden, Minderung von Versorgungsleitungskonflikten und Planung, Asset-Inventar und Governance, Kapitalprojektion, Richtungsbohren und Querbohrungs-Prävention, Umwelt-Due-Diligence und Erkennung unterirdischer Lagertanks sowie andere Anwendungen), Endverbraucherbranche (Ingenieur- und Bauunternehmen, Versorgungsunternehmen, Öl und Gas, Telekommunikation, Regierungs- und Kommunalbehörden, Transport- und Infrastrukturbetreiber, industrielle und gewerbliche Asset-Eigentümer, Umwelt- und geotechnische Dienstleister sowie andere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Elektromagnetische und Hochfrequenz-Ortung |
| Georadar |
| Akustische und Ultraschallerkennung |
| Ferromagnetische Systeme und nachverfolgbare Einführgeräte |
| Multi-Sensor- und integrierte Erkennungsplattformen |
| Andere Technologien |
| Elektrische Energie und Übertragung |
| Telekommunikation und Glasfaser |
| Trinkwasser- und Abwassernetze |
| Gas- und Ölpipelines |
| Regenwasser, Entwässerung und Bewässerung |
| Fernwärme, Kühlung und industrielle Versorgungsleitungen |
| Prävention von Grabungsschäden |
| Minderung von Versorgungsleitungskonflikten und Planung |
| Asset-Inventar und Governance |
| Kapitalprojektion |
| Richtungsbohren und Querbohrungs-Prävention |
| Umwelt-Due-Diligence und Erkennung unterirdischer Lagertanks |
| Andere Anwendungen |
| Ingenieur- und Bauunternehmen |
| Versorgungsunternehmen |
| Öl und Gas |
| Telekommunikation |
| Regierungs- und Kommunalbehörden |
| Transport- und Infrastrukturbetreiber |
| Industrielle und gewerbliche Asset-Eigentümer |
| Umwelt- und geotechnische Dienstleister |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Angebot | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Technologie | Elektromagnetische und Hochfrequenz-Ortung | |
| Georadar | ||
| Akustische und Ultraschallerkennung | ||
| Ferromagnetische Systeme und nachverfolgbare Einführgeräte | ||
| Multi-Sensor- und integrierte Erkennungsplattformen | ||
| Andere Technologien | ||
| Nach Versorgungstyp | Elektrische Energie und Übertragung | |
| Telekommunikation und Glasfaser | ||
| Trinkwasser- und Abwassernetze | ||
| Gas- und Ölpipelines | ||
| Regenwasser, Entwässerung und Bewässerung | ||
| Fernwärme, Kühlung und industrielle Versorgungsleitungen | ||
| Nach Anwendung | Prävention von Grabungsschäden | |
| Minderung von Versorgungsleitungskonflikten und Planung | ||
| Asset-Inventar und Governance | ||
| Kapitalprojektion | ||
| Richtungsbohren und Querbohrungs-Prävention | ||
| Umwelt-Due-Diligence und Erkennung unterirdischer Lagertanks | ||
| Andere Anwendungen | ||
| Nach Endverbraucherbranche | Ingenieur- und Bauunternehmen | |
| Versorgungsunternehmen | ||
| Öl und Gas | ||
| Telekommunikation | ||
| Regierungs- und Kommunalbehörden | ||
| Transport- und Infrastrukturbetreiber | ||
| Industrielle und gewerbliche Asset-Eigentümer | ||
| Umwelt- und geotechnische Dienstleister | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme?
Die Marktgröße für unterirdische Versorgungsleitungs-Bildgebungssysteme betrug im Jahr 2025 1,62 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 7,37 % im Zeitraum 2026–2031 2,44 Milliarden USD erreichen.
Was treibt die Nachfrage nach unterirdischen Versorgungsleitungs-Bildgebungssystemen an?
Infrastrukturerneuerung, Prävention von Grabungsschäden, Glasfaserausbau, digitale Zwillinge und Erdverkabelung des Stromnetzes erhöhen die Nachfrage im Markt für unterirdische Versorgungsleitungs-Bildgebungssysteme nach zuverlässigen unterirdischen Asset-Informationen.
Welcher Angebotstyp führt die Ausgaben für unterirdische Versorgungsleitungs-Bildgebungssysteme an?
Hardware hielt im Jahr 2025 einen Anteil von 43,27 %, was die erforderliche Investition in Radar-Arrays, Ortungsgeräte und Multi-Sensor-Feldplattformen widerspiegelt.
Welche Technologie hat die größte Bedeutung bei der Versorgungsleitungs-Bildgebung?
Georadar hielt im Jahr 2025 einen Anteil von 40,21 %, da es metallische und nichtmetallische Versorgungsleitungen in einem einzigen Vermessungsdurchgang identifizieren kann.
Welche Region entwickelt sich bei der Versorgungsleitungs-Bildgebung am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 8,21 % wachsen, unterstützt durch Schienen-, Autobahn-, Glasfaser- und Smart-City-Aktivitäten.
Warum gewinnen verwaltete Ortungsdienste an Akzeptanz?
Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 7,82 % wachsen, da Kunden Fachinterpretation und vorhersehbare Kosten pro Vermessung ohne eigene Geräte suchen.
Seite zuletzt aktualisiert am:



