
地下埋設物イメージングシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
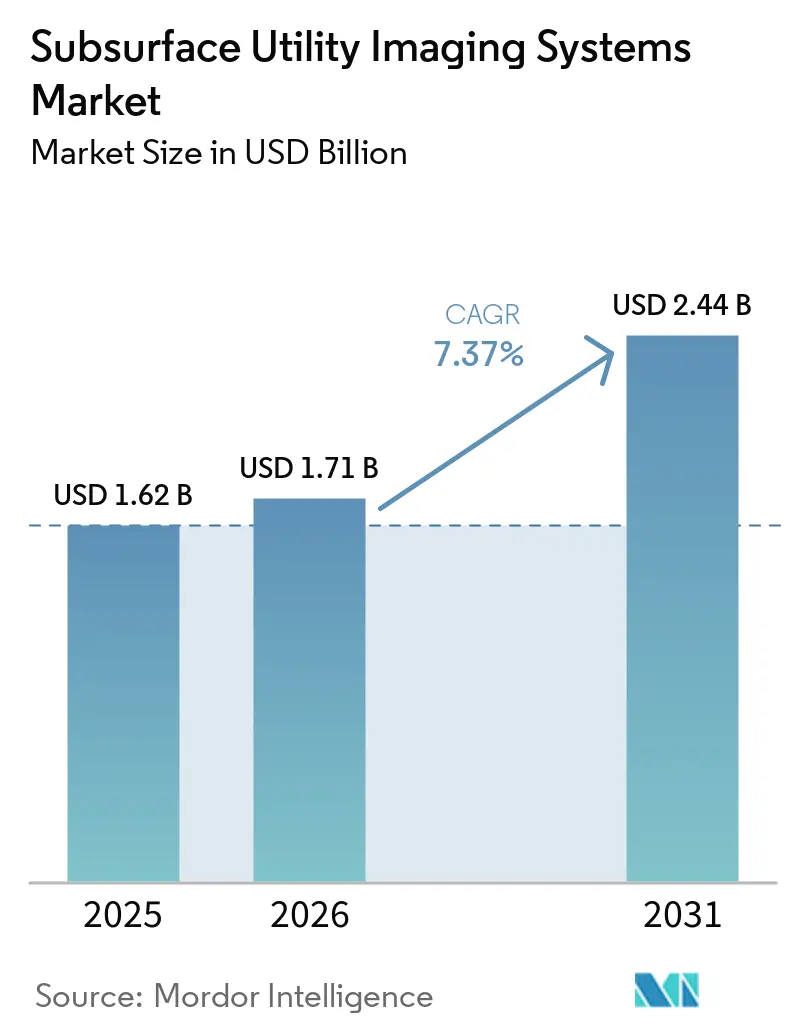
| 市場規模 (2026) | 1.71 十億米ドル |
| 市場規模 (2031) | 2.44 十億米ドル |
| Growth Rate (2026 - 2031) | 7.37 % |
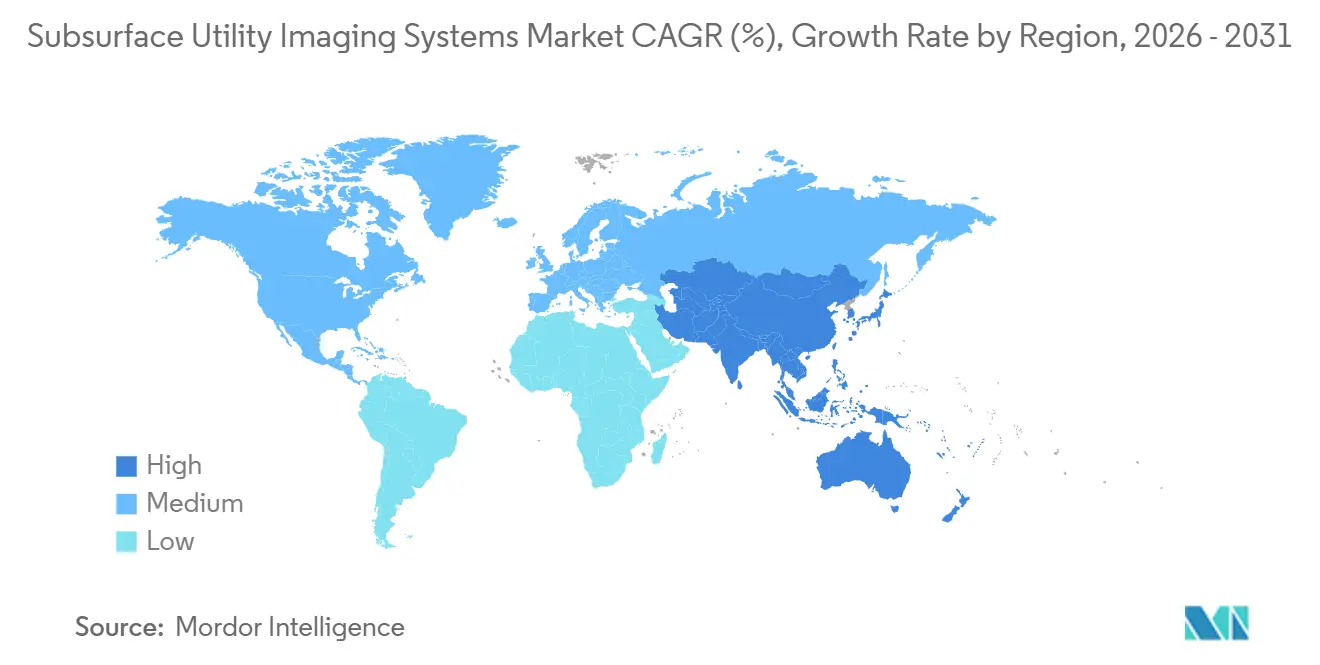
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
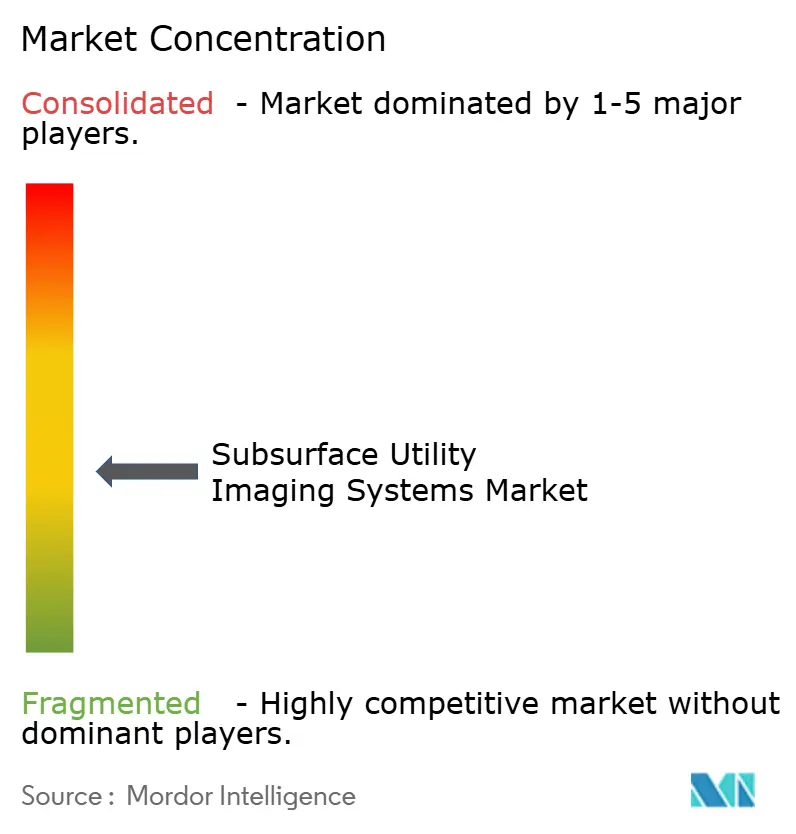
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる地下埋設物イメージングシステム市場分析
地下埋設物イメージングシステムの市場規模は2025年に1.62 ビリオン 米ドルと評価され、2026年から2031年にかけてCAGR 7.37%で成長し、2031年までに2.44 ビリオン 米ドルに達すると推定されています。インフラ更新により、建設開始前に老朽化した水道・下水道・電力資産を特定する必要性が高まっています。掘削損傷防止規制により、正確なユーティリティ位置探査がプロジェクト計画の定常的な工程となっています。デジタル記録の普及により、地下イメージングは一時的な掘削前作業を超え、長期的な資産管理へと移行しています。センサーフュージンプラットフォームは、現場での調査結果をデジタルツインおよびESGプログラムと連携させることができます。したがって、ベンダーはマネージドロケートサービス、クラウドベースの記録管理、および信頼性の高い測量文書化を支援するワークフローに機会を見出すことができます。
レポートの主要ポイント
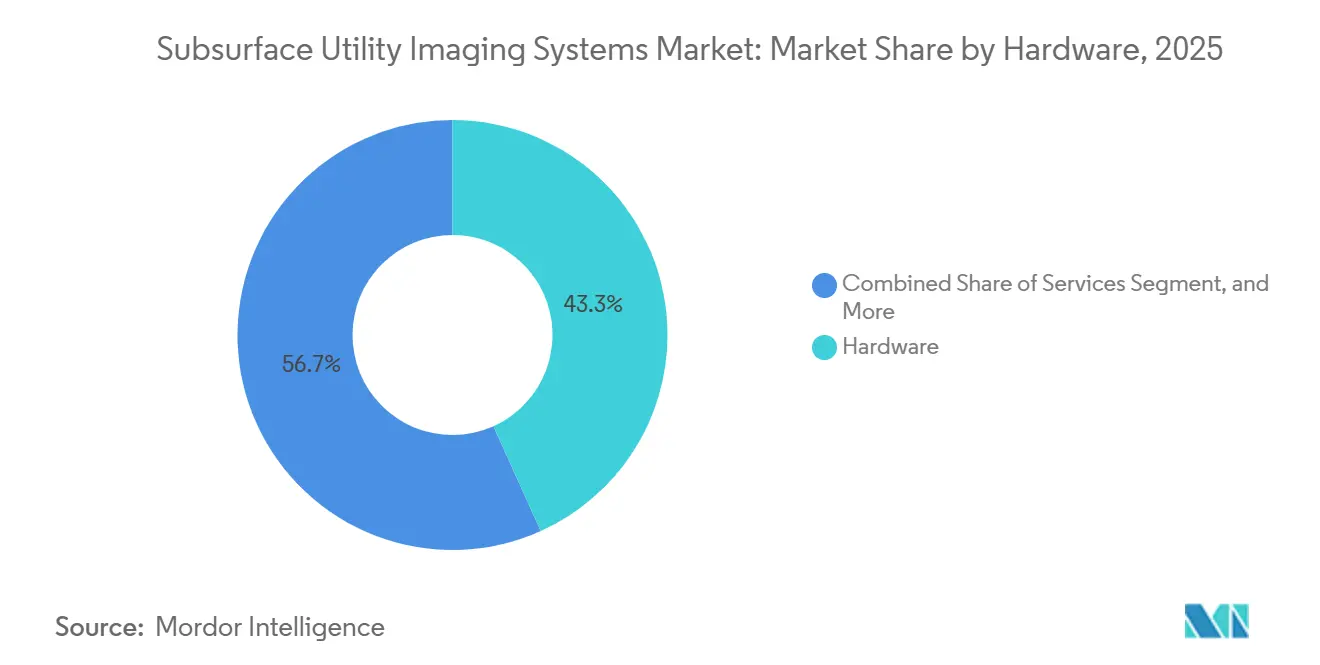
- 提供形態別では、ハードウェアが2025年の地下埋設物イメージングシステム市場シェアの43.27%を占め、サービスは2031年にかけてCAGR 7.82%で拡大する見込みです。
- 技術別では、地中レーダーが2025年に40.21%のシェアを占め、マルチセンサーおよび統合検知プラットフォームは2031年にかけてCAGR 7.91%で拡大する見込みです。
- ユーティリティタイプ別では、電力・送電ユーティリティが2025年に26.43%のシェアを占め、通信・光ファイバーは2031年にかけてCAGR 7.64%で拡大する見込みです。
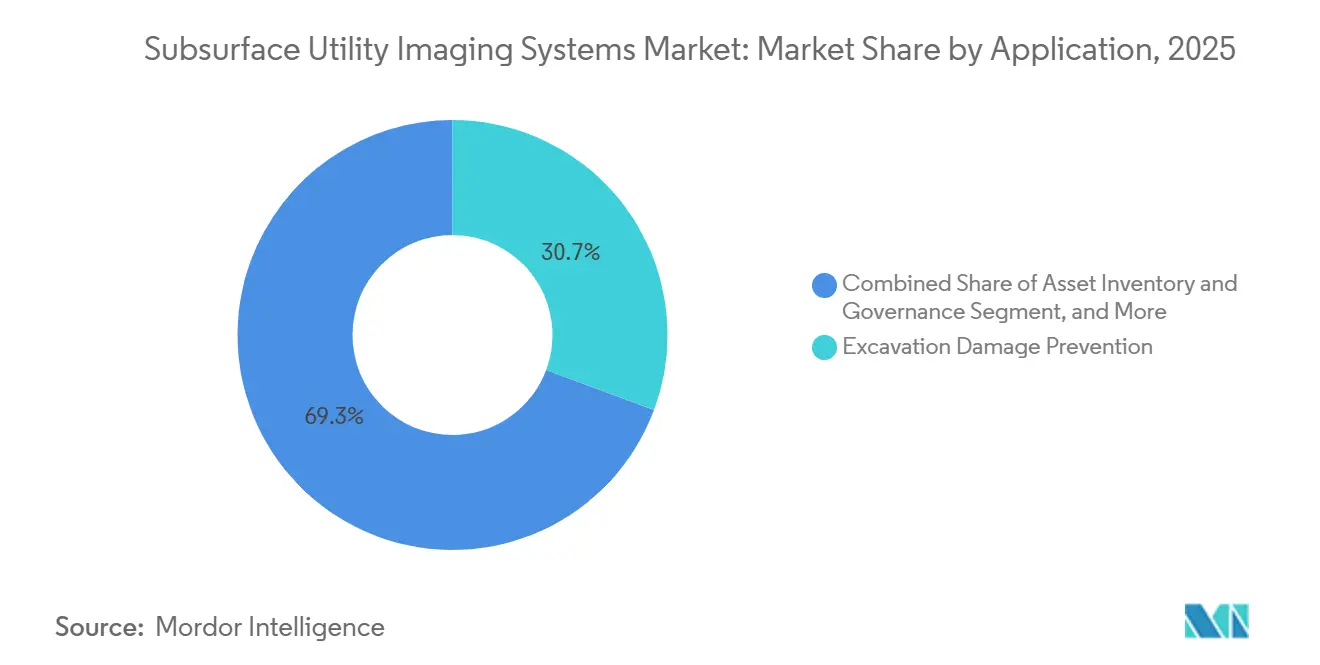
- 用途別では、掘削損傷防止が2025年に30.67%のシェアを占め、資産台帳・ガバナンスは2031年にかけてCAGR 7.88%で拡大する見込みです。
- エンドユーザー産業別では、エンジニアリング・設会社が2025年に28.53%のシェアを占め、交通・インフラ事業者は2031年にかけてCAGR 8.14%で拡大する見込みです。
- 地域別では、北米が2025年に33.92%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 8.21%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の地下埋設物イメージングシステム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラ更新と掘削損傷防止 | +2.3% | 世界全体、特に北米と西欧に集中 | 短期(2年以内) |
| 光ファイバーおよび5Gネットワークの拡大 | +1.6% | 世界全体、アジア太平洋地域・北米・西欧で最も高い | 短期(2年以内) |
| スマートシティおよびデジタルツインの導入 | +1.3% | アジア太平洋地域が中心、欧州および中東へ拡大 | 中期(2〜4年) |
| エネルギー転換と送電網の地中化 | 1.0% | 北米と西欧、サウジアラビアとUAEでの早期進展 | 中期(2〜4年) |
| AI支援センサーフュージョンと自動解析 | 0.8% | 世界全体、北米・欧州・アジア太平洋地域が主導 | 中期(2〜4年) |
| 信頼性の高い地下記録に対する保険・請業者の賠償責任圧力 | 0.6% | 北米と英国、欧州連合での新興的な普及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インフラ更新と掘削損傷防止
1950年代から1980年代にかけて設置された水道本管、下水管、電力管路の更新は、地下埋設物イメージングシステム市場に対する持続的な需要基盤を生み出しています。この作業は、グリーンフィールド測量量ほど新規建設着工件数と連動しているわけではありません。PHMSAは2026年4月の勧告において、パイプラインデータベースにおけるインシデントの39.3%が掘削損傷によるものであると述べました。同勧告は、大規模なインフラ活動期間中に、Common Ground Allianceの位置探査・マーキング・掘削慣行を強化するよう事業者に指示しました。老朽化した回廊は特定の都市部にリスクを集中させる可能性があり、広範な位置探査プログラムではなく、ターゲットを絞った高密度測量を支持します。この要件は、ASCE/UESI/CI 38-22規格に基づいてユーティリティ位置を確認するクオリティレベルBおよびAの作業を優遇します。[1]米国運輸省、パイプラインおよび危険物安全局、「パイプライン安全:全国安全掘削月間およびその後における掘削損傷防止に関する勧告通知」、連邦官報、phmsa.dot.gov。
光ファイバーおよび5Gネットワークの拡大
光ファイバー建設は、設置された1キロメートルごとに、着工前のクリアランス測量と設置後の竣工記録を生み出すことができます。この一連の流れにより、地下埋設物イメージングシステム市場への需要は、ネットワーク延長距離だけが示す以上に持続的なものとなります。2025年の北米における地中光ファイバー設置コストは1フィートあたり16米ドルであり、架空設置の1フィートあたり6.50米ドルと比較されます。誤って特定されたユーティリティは、安全上の懸念だけでなく、プロジェクトに多大なコストをもたらす可能性があります。Fiber Broadband Associationは、現地調査・基本地図作成・許可申請のワークローにおけるコアなリスク管理手順として、正確な地下データを特定しました。通信事業者および自治体のブロードバンド当局は、道路占用条件に測量要件を含めることが増えています。[2]Fiber Broadband Association、「より良いブロードバンドの構築:設計の加速と許可承認の確保」、Fiber Broadband Association、fiberbroadband.org。
スマートシティおよびデジタルツインの導入
都市のデジタルツインは、行政機関が密集したインフラネットワーク全体で計画・維持管理・リスク管理を行う際に、信頼性の高い地下情報を必要とします。このニーズにより、地下埋設物イメージングシステム市場は、プロジェクト単位の測量サービスではなく、長期的なデータの供給源として位置づけられています。ソウルのS-Mapプログラムは、605平方キロメートルのエリアにわたって48,000キロメートル以上の埋設管・管路・ケーブルをモデル化しました。このプログラムでは、2,400サンプルポイントで相互参照された地中レーダー測量が使用されました。ジェノバは2025年11月、高リスクの水文地質学的エリアにおいて高精度測量とジオレーダーデータを使用した地表・地下デジタルツインパイロットを完了しました。ニューヨーク市も2025年11月に3D地下マップのための1,000万米ドルのプログラムを発表し、複数年にわたる120万米ドルの研究プログラムによって支援されています。[3]ソウルビジョン2030、「S-Mapデジタルツイン」、ソウル特別市、seoulvision2030.com。
エネルギー転換と送電網の地中化
送電網の地中化により、掘削前の回廊全体のクリアランス測量と設置後の竣工記録への需要が増加しています。山火事防止、気象レジリエンス、再生可能エネルギー統合が地中化を計画的な資本投資へと転換させる際に、地下埋設物イメージングシステム市場は恩恵を受けます。Pacific Gas and Electricは2024年11月までに広範な地中電力線を建設・通電していました。同社の2026年から2028年の山火事緩和計画には、さらなる地中線設置が含まれていました。ドイツも気候適応資金を送電網の地中化と水道網の更新に向けています。サウジアラビアとUAEは、スマートグリッドおよびデータセンター相互接続プログラムを通じて同様の活動を支援しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い機器・保守コスト | -1.1% | アジア太平洋地域・アフリカ・南米の新興市場、および世界の自治体セクター | 短期(2年以内) |
| 認定ユーティリティイメージング専門家の不足 | -0.8% | 世界全体、特に北米と西欧で深刻 | 短期(2年以内) |
| 都市部の無線周波数干渉と困難な地盤条件 | -0.5% | 世界の高密度都市中心部、特に歴史的な都市中心部 | 中期(2〜4年) |
| 断片化したデータ所有権とユーティリティ記録標準 | -0.3% | 世界全体、特に国家ユーティリティ登録簿のない市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い機器・保守コスト
地中レーダー、センサーフュージョンツール、測量グレードのGNSSを組み合わせた現場ユットは、多大な初期投資を必要とします。これらのコストは、特に低所得市場において、中小規模の請負業者や自治体機関の地下埋設物イメージングシステム市場へのアクセスを制限します。マネージドロケートプロバイダーも、不均一なプロジェクトパイプラインにわたってこの投資を分散させる必要があります。解析・クラウド記録管理のためのソフトウェアサブスクリプションは、初期ハードウェア購入に継続的なコストを加えます。サービスとしての機器契約は、長期契約の中にハードウェア・ソフトウェア・校正・サポートを組み合わせることができます。フレームワーク契約と長期サービス契約がすでに確立されている場所で、普及が最も強く進んでいます。
認定ユーティリティイメージング専門家の不足
地中レーダーの解析には、管轄区域を超えて一貫して標準化されていない専門的なトレーニングが必要です。この不足は、クライアントが資金を持ち機器が利用可能な場合でも、地下埋設物イメージングシステム市場を制約する可能性があります。Common Ground Allianceの慣行とASCE 38-22はクオリティ分類を提供していますが、ユーティリティイメージング技術者向けの単一のグローバル認定制度は存在しません。サービス水準のばらつきは、請負業者の賠償責任を増大させ、データ品質に対するクライアントの信頼を低下させる可能性があります。2025年の査読済みレビューでは、土壌の変動性、異なる取得方法、都市部の信号クラッターが依然として経験豊富な人間の判断を必要とすることが明らかになりました。正式なトレーニング、リモートレビュー、マネージド解析サービスを提供するベンダーは、この運用上の制約に対処することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:サービスがハードウェアの現在のリードに対して地歩を固める
ハードウェアは2025年の地下埋設物イメージングシステム市場シェアの43.27%を占めました。地中レーダーアレイ、電磁波ロケーター、音響ツール、マルチセンサープラットフォームは多大な資本投資を必要とします。これらのツールは現場検知キャンペーンの中心であり続けています。ハードウェアの購入は一般的に機器予算と個別の更新サイクルに結びついています。この購買パターンにより、プロジェクト期間にわたってハードウェア収益が不均一になる可能性があります。
サービスは2026年から2031年にかけてCAGR 7.82%で拡大する見込みです。ユーティリティ所有者とエンジニアリング会社は、機器を内部で運用する代わりに、ロケートワークフローをアウトソーシングすることが増えています。測量ごとの料金設定により、より明確なコスト構造と専門的な解析へのアクセスが可能になります。ソフトウェアは、クラウド解析、GIS連携資産ツール、BIMモジュールを通じて、現場取得とデジタル記録配信を結びつけます。2026年のケーススタディでは、UAV写真測量、レーザースキャニング、地中レーダーの組み合わせが、認められたクオリティ標準に沿ったクラウドベースのサービス提供を支援できることが示されました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


技術別:統合検知が測量カバレッジを拡大
地中レーダーは2025年の地下埋設物イメージングシステム市場シェアの40.21%を占めました。1回の走査で金属製および非金属製のユーティリティを識別することができます。この機能は、新規設置においてポリエチレン管やPVC管が多くの金属管に取って代わるにつれて重要性を増しています。電磁波・無線周波数ロケーターは、コストが低く操作プロセスが簡単なため、金属管路に広く使用され続けています。クライアントが広範なユーティリティカバレッジを必要とする場合、その限界がより明らかになります。
マルチセンサーおよび統合検知プラットフォームは2026年から2031年にかけてCAGR 7.91%で拡大する見込みです。これらのシステムは、カート・車両・ドローンプラットフォーム上で地中レーダーと電磁波方式を組み合わせます。この組み合わせにより、1回の現場訪問でより多くのユーティリティタイプを識別することができます。2026年に発表された研究では、高密度都市環境においてユーティリティレベルの分析にはセンサーフュージョン、物理ガイド学習、不確実性を考慮した解析が必要であることが明らかになりました。音響・超音波システムは管路漏水作業に引き続き関連性があり、強磁性システムとトレーサブルロッダーは専門的な追跡作業を支援します。
ユーティリティタイプ別:光ファイバー展開が通信測量需要を高める
電力・送電ユーティリティは2025年の地下埋設物イメージングシステム市場シェアの26.43%を占めました。密集した電力ネットワークは、新規プロジェクトと更新作業の両方において多大な測量要件を生み出します。送電網の強化と地中化プログラムも、建設前に正確な回廊情報を必要とします。サービス中断の重大な影響により、電力プロジェクトにおけるユーティリティ位置探査の重要性が維持されています。この基盤は、検知・文書化ツールに対する地下埋設物イメージングシステム市場全体での継続的な需要を支えています。
通信・光ファイバーは2026年から2031年にかけてCAGR 7.64%で拡大する見込みです。光ファイバー・ツー・ザ・プレミシーズおよび5Gプログラムは、建設前のクリアランスと建設後の竣工文書化を必要とします。飲料水・下水道ネットワークも、多くの老朽化システムが正確なデジタル管路記録を欠いているため、安定した需要を提供します。SebaKMTは2026年6月に、このギャップが水道事業者にとって依然として関連性があり、音響検知と地中レーダー測量によって対処できると報告しました。ガス・石油パイプラインは、掘削事故が深刻な安全・賠償責任上の影響をもたらす可能性があるため、高価値のクオリティレベルA測量を必要とします。
用途別:資産記録がクライアントとの関係を延長
掘削損傷防止は2025年の地下埋設物イメージングシステム市場シェアの30.67%を占めました。One Call要件、PHMSA執行、保険会社の文書化ニーズがこの用途を支援します。掘削前測量は多くの規制対象地域で契約上の要件となっています。エンジニアリングチームも設計段階でイメージングを使用し、現場作業開始前にユーティリティの競合を特定します。これにより、資本投資の実施中の中断や是正費用抑制することができます。
資産台帳・ガバナンスは2026年から2031年にかけてCAGR 7.88%で拡大する見込みです。この用途は、単一プロジェクトの測量から継続的に更新される地下記録へと需要をシフトさせています。これらの記録は、プロバイダーとクライアント間の複数年にわたるデータ保守契約を支援することができます。方向性掘削とクロスボア防止は、失敗が深刻な安全・是正リスクをもたらす可能性があるため、高確実性の方法を必要とします。環境デューデリジェンスと地下貯蔵タンク検知は、レガシーの工業・商業サイトにおけるコンプライアンス作業によって支援される、より小規模な用途として残っています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:交通プログラムがより迅速な普及を支援
エンジニアリング・建設会社は2025年の地下埋設物イメージングシステム市場シェアの28.53%を占めました。これらの会社は多くの場合、入札前のプロジェクトスコーピング段階で測量コストを含めます。その需要はプロジェクト量と各サイトの地下条件の複雑さに連動しています。ユーティリティプロバイダーと通信会社は、保守とネットワーク拡張を通じて継続的な作業を提供します。石油・ガス事業者は、量は少ないものの高価値の要件を加えます。
交通・インフラ事業者は2026年から2031年にかけてCAGR 8.14%で拡大する見込みです。高速道路・鉄道プログラムは、道路用地全体にわたる広域クリアランス作業を必要とします。交通機関もBIMワークフローに地下ユーティリティモデルを組み込んでいます。2026年8月、オクラホマ州運輸局は州の道路用地全体のユーティリティ管理にProStarのPointManプラットフォームを採用しました。政府機関および環境・地盤工学サービスプロバイダーも、スマートシティおよびブラウンフィールド修復プログラム中に需要を生み出します。
地域分析
北米は2025年の地下埋設物イメージングシステム市場シェアの33.92%を占めました。成熟した規制、密集した地下ネットワーク、持続的な更新・建設投資がこの地位を支えています。米国は49 CFR第196条に基づくPHMSA執行とともにOne Callおよび811要件を使用しており、掘削前の確認に対する基本的な需要を生み出しています。道路・橋梁・ユーティリティ・ブロードバンドのインフラ工事が、混雑した回廊での測量量を増加させています。カナダは州の通知システムと都市更新プログラムを通じてロケートクオリティ慣行を更新しており、メキシコはエネルギー改革の実施と高速道路拡張を通じて需要を開拓しています。
アジア太平洋地域は2026年から2031年にかけてCAGR 8.21%で拡大する見込みです。中国の地下鉄建設はトンネル掘削前のクリアランスを必要とし、インドの国家インフラパイプラインは高速道路・スマートシティ・エネルギーグリッドにわたって地下埋設物イメージングシステム市場の要件を生み出しています。韓国のS-Mapは、大都市当局が使用可能な地下デジタルツインを開発できることを示しています。シンガポールのデジタルアンダーグラウンドプロジェクトは、継続的なデータ取り込みのガバナンスを検討しています。日本の老朽化した管路と耐震レジリエンス作業、オーストラリアの損傷防止規則とインフラパイプラインが継続的な活動を支援しています。
欧州・中東・アフリカは地下埋設物イメージングシステム市場に対して多様な条件を示しています。ドイツとフランスは気候適応資金を送電網の地中化と水道更新に向けており、ドイツの水道システムは老朽化した都市ネットワークが信頼性の高いデジタル記録を欠いているため、しばしば点検を必要とします。英国の国家地下資産登録簿は、Openreachが2025年末に55万キロメートルのネットワークデータを提供した後、300万キロメートルを超えました。サウジアラビアのNEOMプロジェクトとビジョン2030計画、および南アフリカ・ナイジェリア・ブラジル・アルゼンチンでの早期普及が、専門的な位置探査慣行への需要を強化しています。

競合環境
地下埋設物イメージングシステム市場は中程度に断片化しています。Hexagon ABはIDS GeoRadar、Leica Geosystems、Xwatch Safety Solutionsを通じて広範な検知・空間ワークフローカバレッジを持ち、GSSI、Radiodetection、Trimbleも広範なポートフォリオを保有しています。単独で支配的なシェアを持つプロバイダーはなく、上位4社のベンダーが合計で30%台半ばのシェアを占めています。地域の専門業者は、特化した技術パッケージと地域の規制知識を通じて競争しています。
地下埋設物イメージングシステム市場における競争は、ハードウェア・ソフトウェア・サービス提供にわたっています。ハードウェアプロバイダーはセンサー性能と統合性で競争し、ソフトウェアサプライヤーは耐久性のある記録とオープン標準の相互運用性に注力しています。サービスプロバイダーは、地域カバレッジと認定技術者の能力によって差別化しています。2026年3月、TopconとGSSIは、GSSIの地中レーダーとTopconのHiPer XR GNSSレシーバーおよびCollage Webソフトウェアを組み合わせたコラボレーションを発表しました。このワークフローは、現場収集から分析まで、検知データを正確な空間コンテキストと結びつけます。
Trimbleも2026年にGSSIのPaveScan RSセンサーをRoadworks舗装制御プラットフォームに統合することを発表しました。これにより、地中レーダーがより広範な建設管理ワークフロー内に組み込まれます。Bentley SystemsとProStar Holdingsは、デジタルモデリング・データスキーマ・精密マッピングを通じてエンタープライズユーティリティ記録作業で競争しています。HexagonのAiMapsプラットフォームは、HxDRインフラを通じてクラウドベースのディープラーニングユーティリティトモグラフィーを適用します。PHMSAルールとASCE 38-22の文書化要件は、監査対応記録を提供できない小規模なロケーターへの圧力を高める可能性があります。
地下埋設物イメージングシステム業界リーダー
Hexagon AB
Leica Geosystems AG
Geophysical Survey Systems, Inc.
Radiodetection Ltd.
Vivax-Metrotech Corp.
- *免責事項:主要選手の並び順不同


世界の地下埋設物イメージングシステム市場レポートの調査範囲
地下埋設物イメージングシステム市場とは、非破壊的な地球物理学的・イメージング手法を使用して、埋設ユーティリティ(水道・ガス・電力・通信・下水道・雨水)およびその他の地下インフラを検知・位置探査・マッピングする技術とサービスを指します。市場には、地中レーダー(GPR)システム、電磁波ロケーター、マルチセンサーユーティリティカート、3D GPRアレイ、水中管路用ソナー、ならびにデータフュージョン・GIS統合・地下埋設物エンジニアリング(SUE)クオリティレベルに沿った成果物のための支援ソフトウェアが含まれます。
地下埋設物イメージングシステム市場レポートは、提供形態(ハードウェア、ソフトウェア、サービス)、技術(電磁波・無線周波数位置探査、地中レーダー、音響・超音波検知、強磁性・トレーサブルロッダーシステム、マルチセンサーおよび統合検知プラットフォーム、その他の技術)、ユーティリティタイプ(電力・送電、通信・光ファイバー、飲料水・下水道ネットワーク、ガス・石油パイプライン、雨水・排水・灌漑、地域暖房・冷房・産業用ユーティリティ)、用途(掘削損傷防止、ユーティリティ競合緩和・設計、資産台帳・ガバナンス、資本プロジェクト実施、方向性掘削・クロスボア防止、環境デューデリジェンス・地下貯蔵タンク検知、その他の用途)、エンドユーザー産業(エンジニアリング・建設会社、ユーティリティプロバイダー、石油・ガス、通信、政府・自治体機関、交通・インフラ事業者、産業・商業資産所有者、環境・地盤工学サービスプロバイダー、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋地域、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 電磁波・無線周波数位置探査 |
| 地中レーダー |
| 音響・超音波検知 |
| 強磁性・トレーサブルロッダーシステム |
| マルチセンサーおよび統合検知プラットフォーム |
| その他の術 |
| 電力・送電 |
| 通信・光ファイバー |
| 飲料水・下水道ネットワーク |
| ガス・石油パイプライン |
| 雨水・排水・灌漑 |
| 地域暖房・冷房・産業用ユーティリティ |
| 掘削損傷防止 |
| ユーティリティ競合緩和・設計 |
| 資産台帳・ガバナンス |
| 資本プロジェクト実施 |
| 方向性掘削・クロスボア防止 |
| 環境デューデリジェンス・地下貯蔵タンク検知 |
| その他の用途 |
| エンジニアリング・建設会社 |
| ユーティリティプロバイダー |
| 石油・ガス |
| 通信 |
| 政府・自治体機関 |
| 交通・インフラ事業者 |
| 産業・商業資産所有者 |
| 環境・地盤工学サービスプロバイダー |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ASEAN | |
| その他のアジア太平洋地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 提供形態別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| 技術別 | 電磁波・無線周波数位置探査 | |
| 地中レーダー | ||
| 音響・超音波検知 | ||
| 強磁性・トレーサブルロッダーシステム | ||
| マルチセンサーおよび統合検知プラットフォーム | ||
| その他の術 | ||
| ユーティリティタイプ別 | 電力・送電 | |
| 通信・光ファイバー | ||
| 飲料水・下水道ネットワーク | ||
| ガス・石油パイプライン | ||
| 雨水・排水・灌漑 | ||
| 地域暖房・冷房・産業用ユーティリティ | ||
| 用途別 | 掘削損傷防止 | |
| ユーティリティ競合緩和・設計 | ||
| 資産台帳・ガバナンス | ||
| 資本プロジェクト実施 | ||
| 方向性掘削・クロスボア防止 | ||
| 環境デューデリジェンス・地下貯蔵タンク検知 | ||
| その他の用途 | ||
| エンドユーザー産業別 | エンジニアリング・建設会社 | |
| ユーティリティプロバイダー | ||
| 石油・ガス | ||
| 通信 | ||
| 政府・自治体機関 | ||
| 交通・インフラ事業者 | ||
| 産業・商業資産所有者 | ||
| 環境・地盤工学サービスプロバイダー | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
地下埋設物イメージングシステムの市場規模はどのくらいですか?
地下埋設物イメージングシステムの市場規模は2025年に1.62 ビリオン 米ドルであり、2026年から2031年にかけてCAGR 7.37%で成長し、2031年までに2.44 ビリオン 米ドルに達すると予測されています。
地下埋設物イメージングシステムへの需要を促進しているものは何ですか?
インフラ更新、掘削損傷防止、光ファイバー展開、デジタルツイン、送電網の地中化が、信頼性の高い地下資産情報に対する地下埋設物イメージングシステム市場での需要を増加させています。
地下埋設物イメージングシステムへの支出をリードしている提供形態タイプはどれですか?
ハードウェアは2025年に43.27%のシェアを占め、レーダーアレイ・ロケーター・マルチセンサー現場プラットフォームに必要な投資を反映しています。
ユーティリティイメージングにおいて最大の役割を果たしている技術はどれですか?
地中レーダーは2025年に40.21%のシェアを占めました。これは、1回の測量走査で金属製および非金属製のユーティリティを識別できるためです。
ユーティリティイメージングにおいて最も急速に進歩している地域はどこですか?
アジア太平洋地域は、鉄道・高速道路・光ファイバー・スマートシティ活動に支えられ、2031年にかけてCAGR 8.21%で拡大する見込みです。
マネージドロケートサービスが普している理由は何ですか?
サービスは2031年にかけてCAGR 7.82%で拡大する見込みです。クライアントが機器を所有せずに専門的な解析と予測可能な測量ごとのコストを求めているためです。
最終更新日:



