
Tamanho e Participação do Mercado de Subestações
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 164.19 Bilhões de dólares |
| Tamanho do Mercado (2032) | 210.45 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.09 % |
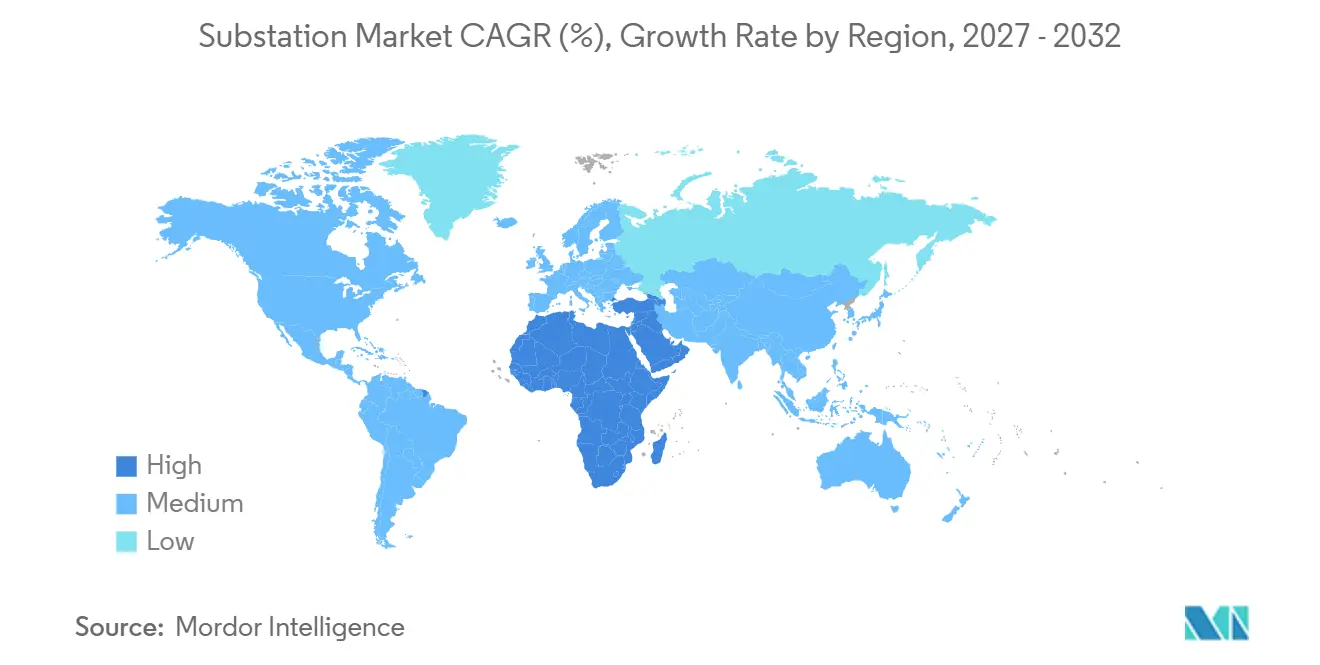
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
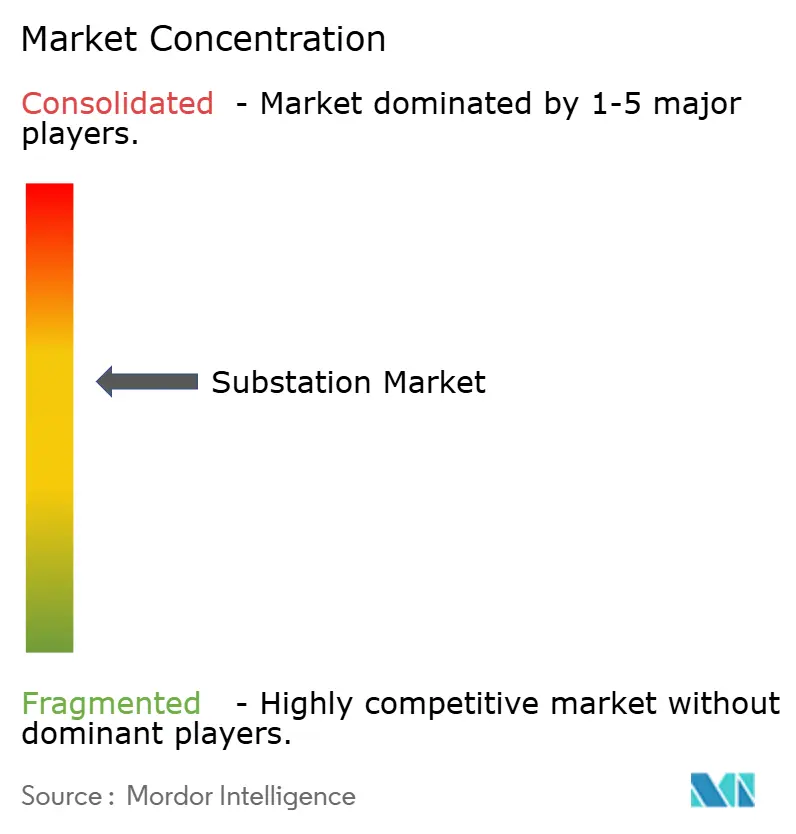
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Subestações por Mordor Intelligence
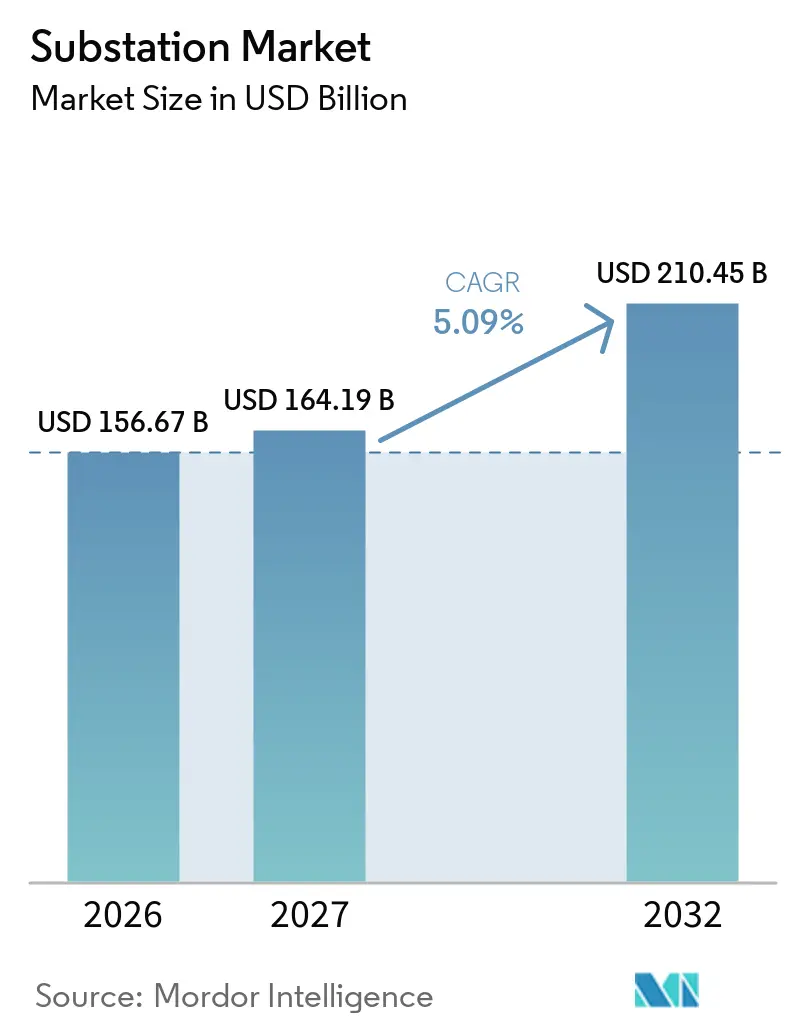
O tamanho do Mercado de Subestações foi avaliado em 156,67 bilhões de USD em 2026 e estima-se que cresça de 164,19 bilhões de USD em 2027 para atingir 210,45 bilhões de USD até 2032, a um CAGR de 5,09% durante o período de previsão (2027-2032). A renovação da rede elétrica, as conexões de geração renovável e as grandes cargas de data centers estão expandindo a necessidade de novos ativos e equipamentos no mercado de subestações elétricas. As concessionárias enfrentam um escopo de trabalho maior porque os ativos envelhecidos frequentemente exigem a reconstrução completa da subestação em vez da substituição isolada de equipamentos. Os longos prazos de entrega de transformadores e a capacidade de fabricação limitada tornam a confiabilidade de entrega um fator importante nas aquisições do mercado de subestações elétricas. O mercado de subestações elétricas também se beneficia da maior demanda por automação, projetos isolados a gás e sistemas de alta tensão, onde restrições de espaço, resiliência da rede ou integração de renováveis os tornam necessários.
Principais Conclusões do Relatório
- Por tipo de subestação, as subestações de distribuição detinham 64,5% da participação do mercado de subestações elétricas em 2026, enquanto as subestações coletoras devem crescer a um CAGR de 5,9% até 2032.
- Por tecnologia, as subestações isoladas a ar detinham 53,1% da participação do mercado de subestações elétricas em 2026, enquanto as subestações isoladas a gás devem crescer a um CAGR de 8,1% até 2032.
- Por nível de tensão, as subestações de média tensão detinham 36,7% do mercado de subestações elétricas em 2026, enquanto as subestações de ultra-alta tensão devem crescer a um CAGR de 6,1% até 2032.
- Por componente, os transformadores de potência detinham 25,8% do mercado de subestações elétricas em 2026, enquanto os sistemas de automação de subestações devem crescer a um CAGR de 6,3% até 2032.
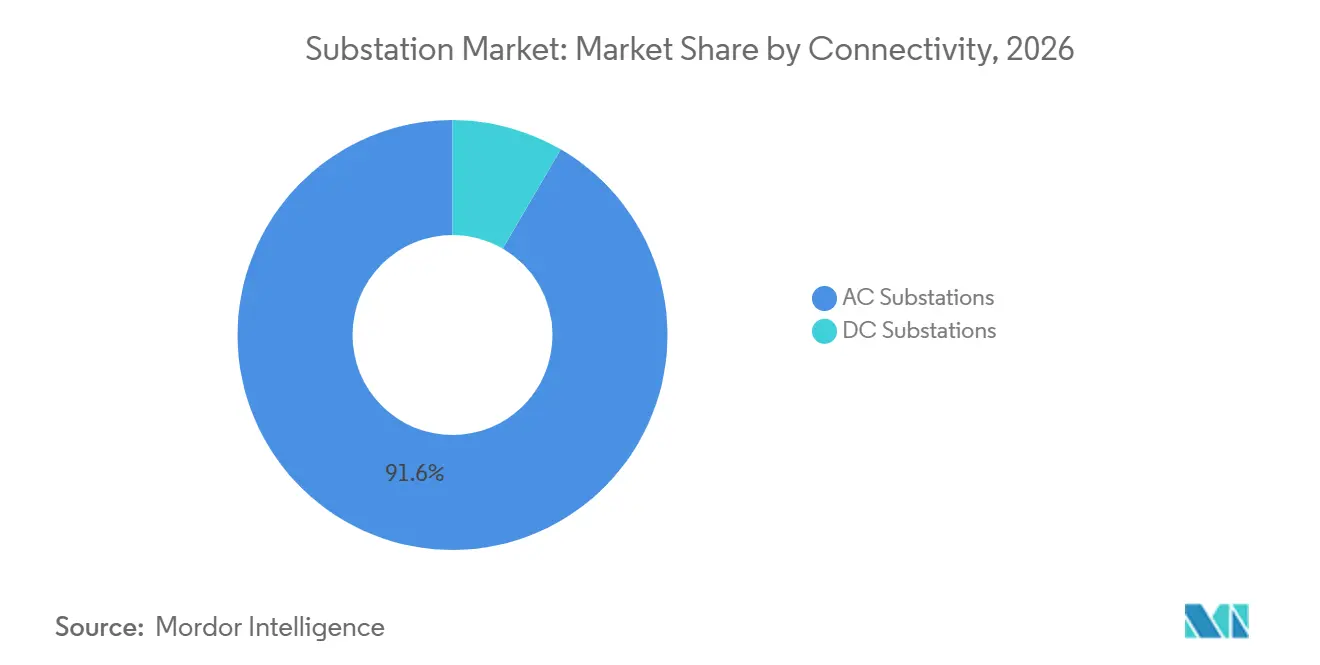
- Por conectividade, as subestações de CA detinham 91,6% do mercado de subestações elétricas em 2026, enquanto as subestações de CC devem crescer a um CAGR de 6,8% até 2032.
- Por usuário final, as concessionárias de energia elétrica detinham 75,3% do mercado de subestações elétricas em 2026, enquanto os data centers devem crescer a um CAGR de 7,2% até 2032.
- Por geografia, a Ásia-Pacífico detinha 42,2% do mercado de subestações elétricas em 2026, enquanto o Oriente Médio e a África devem crescer a um CAGR de 7,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Rede Elétrica e Substituição de Ativos Envelhecidos | +1.4% | Global, com alta intensidade na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Integração de Energias Renováveis e Fluxos de Energia Bidirecionais | +1.2% | Global, concentrado na Ásia-Pacífico, no Oriente Médio e África e na Europa | Longo prazo (≥ 4 anos) |
| Crescimento da Carga de Data Centers e Infraestrutura de IA | +1.0% | América do Norte, Europa, Ásia-Pacífico, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Eletrificação do Transporte, Edificações e Indústria | +0.7% | Global, com ganhos iniciais na América do Norte, Europa e Leste Asiático | Médio prazo (2 a 4 anos) |
| Digitalização, Automação e Manutenção Preditiva de Subestações | +0.5% | Global, mais forte nos mercados da OCDE | Médio prazo (2 a 4 anos) |
| Interconexão de Cargas Concentradas e Gargalos de Capacidade | +0.5% | América do Norte e Europa, emergindo em centros urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Rede Elétrica e Substituição de Ativos Envelhecidos
Os ativos envelhecidos da rede elétrica na América do Norte e na Europa sustentam a demanda contínua no mercado de subestações elétricas, pois grande parte da base instalada data das décadas de 1960 a 1980. O Departamento de Energia dos Estados Unidos anunciou a iniciativa SPARK em setembro de 2026, abrangendo 5,3 bilhões de USD em valor total de projetos distribuídos em 31 projetos em 26 estados e visando mais de 23 GW de capacidade adicional na rede elétrica.[1] O Plano de Confiabilidade e Resiliência 2030 aprovado da PECO compromete 2 bilhões de USD ao longo de 5 anos para infraestrutura de rede elétrica.[2] Esses programas vão além da manutenção de rotina porque os locais antigos podem exigir a reconstrução dos sistemas de proteção, controle, transformadores e chaveamento. As reconstruções completas elevam o valor dos projetos e criam demanda em múltiplas categorias de equipamentos. O ciclo de substituição também oferece às concessionárias uma oportunidade prática para introduzir monitoramento digital e projetos adequados ao crescimento futuro da carga.
Integração de Energias Renováveis e Fluxos de Energia Bidirecionais
Os projetos de energia renovável requerem subestações coletoras que elevam a tensão de geração antes de a energia entrar nas redes de transmissão. A EDF Renewables comissionou a primeira subestação de transmissão principal construída por um produtor independente de energia na África do Sul em abril de 2025, conectando 1,5 GW de capacidade renovável por meio da instalação Koruson 400/132 kV.[3] O projeto Colectora da Colômbia está programado para comissionamento em agosto de 2026 e tem como objetivo conectar mais de 1.000 MW provenientes de parques eólicos e solares em La Guajira.[4] As redes com alta participação de renováveis precisam gerenciar tanto os fluxos de exportação quanto os de importação nos pontos de subestação. Esse requisito altera o projeto de proteção e controle utilizado nas configurações de rede unidirecional mais antigas. O mercado de subestações elétricas, portanto, ganha demanda tanto das conexões de geração quanto das atualizações nos nós existentes da rede.
Crescimento da Carga de Data Centers e Infraestrutura de IA
Os data centers estão gerando solicitações de conexão concentradas que podem exceder a capacidade das redes locais existentes. O Departamento de Energia dos Estados Unidos relata uma incompatibilidade entre os cronogramas de desenvolvimento de data centers de 12 a 18 meses e os ciclos de aquisição das concessionárias de 3 a 5 anos. Essa defasagem temporal sustenta os acúmulos de pedidos para os fornecedores estabelecidos no mercado de subestações elétricas que podem fornecer equipamentos e capacidade de engenharia. Também incentiva projetos dedicados de subestações de alta tensão para campi de grande porte. Os proprietários de data centers necessitam cada vez mais de confiabilidade, layouts compactos e instalação rápida no mesmo local. Esses requisitos favorecem os fabricantes com histórico comprovado de entrega e portfólios integrados de equipamentos.
Eletrificação do Transporte, Edificações e Indústria
A eletrificação do transporte adiciona demanda incremental às subestações de distribuição e às redes de alimentação locais. Um estudo revisado por pares sobre o Sudeste de Queensland constatou que 78% a 93% dos ativos avaliados poderiam suportar a adoção completa de frotas de veículos elétricos em condições normais, enquanto o restante necessitava de reforço ou substituição. O resultado demonstra que a capacidade da rede é desigual, mesmo em sistemas de distribuição desenvolvidos. Os novos padrões de carregamento podem alterar o momento e a localização da carga, criando requisitos de capacidade e qualidade de energia. A eletrificação industrial e as cargas de edificações exercem pressões semelhantes onde as redes foram projetadas para um perfil de demanda diferente. As oportunidades no mercado de subestações elétricas se estendem, consequentemente, dos grandes pontos de transmissão a uma ampla gama de atualizações de distribuição.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Longos Ciclos de Aquisição das Concessionárias | -0.8% | Global; mais agudo na América do Norte e nos mercados emergentes | Médio prazo (2 a 4 anos) |
| Escassez de Transformadores, Aço Elétrico e Equipamentos Especializados | -0.6% | Global; especialmente na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Integração com Sistemas Legados e Restrições de Mão de Obra Qualificada | -0.5% | Global; mais agudo na América do Norte, Europa e mercados avançados da APAC | Longo prazo (≥ 4 anos) |
| Cibersegurança, Interoperabilidade e Responsabilidade pelo Ciclo de Vida Digital | -0.4% | Global; maior preocupação na América do Norte, UE e mercados APAC digitalmente avançados | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Longos Ciclos de Aquisição das Concessionárias
Novas subestações de alta tensão podem levar de 3 a 7 anos para passar da aprovação do planejamento à energização. As concessionárias reguladas frequentemente precisam de aprovação de tarifas antes de recuperar os custos de investimento, enquanto as cooperativas de energia pública precisam de aprovação do conselho gestor para compromissos de grande porte. Esse processo não avança na mesma velocidade que a nova demanda de data centers, carregamento ou industrial. Os projetos podem, portanto, permanecer em desenvolvimento mesmo quando a necessidade do sistema é evidente. O atraso restringe as instalações de curto prazo no mercado de subestações elétricas, mas constrói um pipeline de pedidos mais longo. Os fornecedores de equipamentos precisam gerenciar esse cronograma irregular de projetos enquanto reservam capacidade para os trabalhos aprovados.
Escassez de Transformadores, Aço Elétrico e Equipamentos Especializados
A disponibilidade de transformadores continua sendo uma restrição fundamental para os cronogramas de construção de subestações. Uma carta de coalizão dos Estados Unidos ao Departamento de Comércio identificou o aço elétrico de grão orientado como uma preocupação crítica de fornecimento e observou que a Cleveland-Cliffs era a única produtora doméstica do país. A Hitachi Energy comprometeu 250 milhões de USD adicionais em março de 2025 para expandir a produção de componentes de transformadores até 2027. As novas linhas de fabricação precisam de vários anos para atingir a produção plena, portanto, o investimento adicional não elimina as restrições imediatas de fornecimento. Os longos prazos de entrega podem adiar a energização, mesmo após as concessionárias concluírem as obras civis e as aprovações. Essas condições tornam a capacidade de fabricação e o acesso a materiais especializados vantagens competitivas relevantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Subestação:
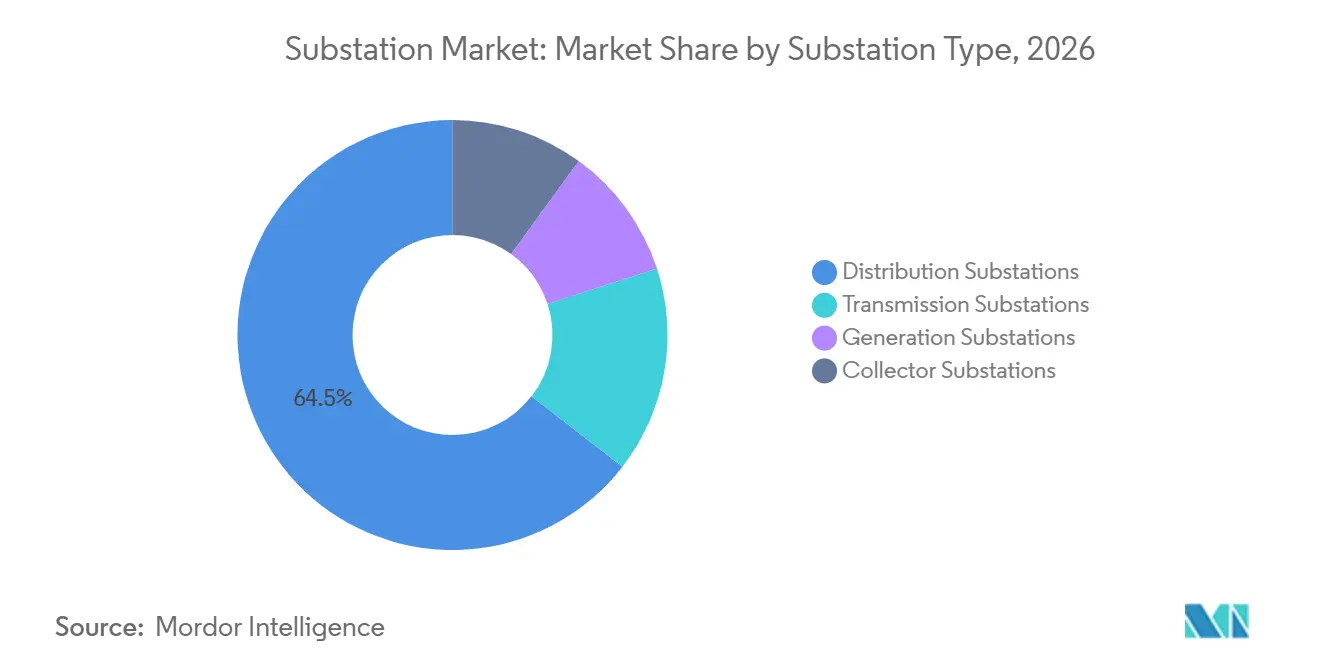
Ativos de Distribuição Sustentam a Maior Base InstaladaAs subestações de distribuição detinham 64,5% da participação do mercado de subestações elétricas em 2026, refletindo o grande número de ativos necessários para atender às redes locais. Elas conectam sistemas de tensão mais elevada com as redes de distribuição de uso final e sustentam o fornecimento diário de eletricidade para residências, estabelecimentos comerciais e instalações industriais. Sua base instalada é ampla porque todo sistema de distribuição em expansão ou envelhecimento necessita de múltiplos pontos de transformação de tensão e proteção. A atividade de substituição em redes maduras aumenta a demanda por locais de distribuição reconstruídos em vez de reparos limitados de componentes. Essas instalações também se tornam mais importantes à medida que a eletrificação do transporte e das edificações eleva a demanda local. O tamanho do mercado de subestações elétricas associado aos equipamentos de distribuição é, portanto, sustentado tanto pela contagem de ativos quanto pelas necessidades de renovação.
As subestações de transmissão atendem às interconexões de backbone e geralmente apresentam valores contratuais mais elevados porque operam em níveis de tensão mais altos. As subestações de geração conectam as usinas à rede mais ampla e permanecem relevantes à medida que as concessionárias substituem ou adicionam capacidade de geração. As subestações coletoras devem se expandir a um CAGR de 5,9% até 2032, pois os projetos eólicos e solares em escala de serviço público necessitam de conexões dedicadas à rede. A SSEN Transmission realizou os pedidos iniciais de subestações modulares padronizadas junto à Hitachi Energy e à GE Vernova em agosto de 2026 para conectar mais de 1 GW de geração renovável. Os projetos modulares padronizados podem reduzir o prazo de entrega por meio de engenharia repetível e abordagens de ciclo de vida. Esse modelo é adequado para programas de energia renovável que requerem múltiplas instalações comparáveis. Também alinha o planejamento dos fornecedores com o pipeline mais amplo de conexões de geração.
Por Tecnologia:
AIS Permanece Amplamente Utilizada Enquanto GIS Cresce Mais RapidamenteAs subestações isoladas a ar detinham 53,1% da participação do mercado de subestações elétricas em 2026, pois os equipamentos a céu aberto continuam sendo amplamente utilizados onde há disponibilidade de terreno. A tecnologia está consolidada em projetos de transmissão e oferece amplo acesso a equipamentos convencionais e práticas de manutenção. Sua escala contínua reflete a arquitetura da rede global existente. Os projetos isolados a ar continuam adequados para muitos locais onde as restrições de área são limitadas. Também sustentam programas de concessionárias que utilizam padrões de engenharia familiares e comprovados. Essa base instalada garante que os equipamentos isolados a ar permaneçam centrais no mercado de subestações elétricas.
As subestações isoladas a gás devem crescer a um CAGR de 8,1% até 2032, pois reduzem as necessidades de espaço e atendem a requisitos de alta confiabilidade. Locais urbanos e data centers podem preferir projetos compactos de GIS internos onde o acesso a terrenos é limitado. Os requisitos europeus que afetam o hexafluoreto de enxofre em novos equipamentos de média tensão acrescentam uma razão de conformidade para substituir as abordagens existentes. A ABB firmou parceria com a E.ON para fornecer disjuntores de média tensão SafeRing e SafePlus Air livres de SF6 antes do requisito de 2026. A GE Vernova obteve contratos para 2 subestações de Disjuntores de Gás Isolado (GIS) de 110 kV livres de SF6 em Berlim em julho de 2026. Os projetos utilizam tecnologia g3 e têm como objetivo reduzir o potencial de aquecimento global em relação aos equipamentos convencionais de SF6. Esses exemplos mostram que os requisitos técnicos agora influenciam as aquisições juntamente com as necessidades de espaço e confiabilidade.
Por Nível de Tensão:
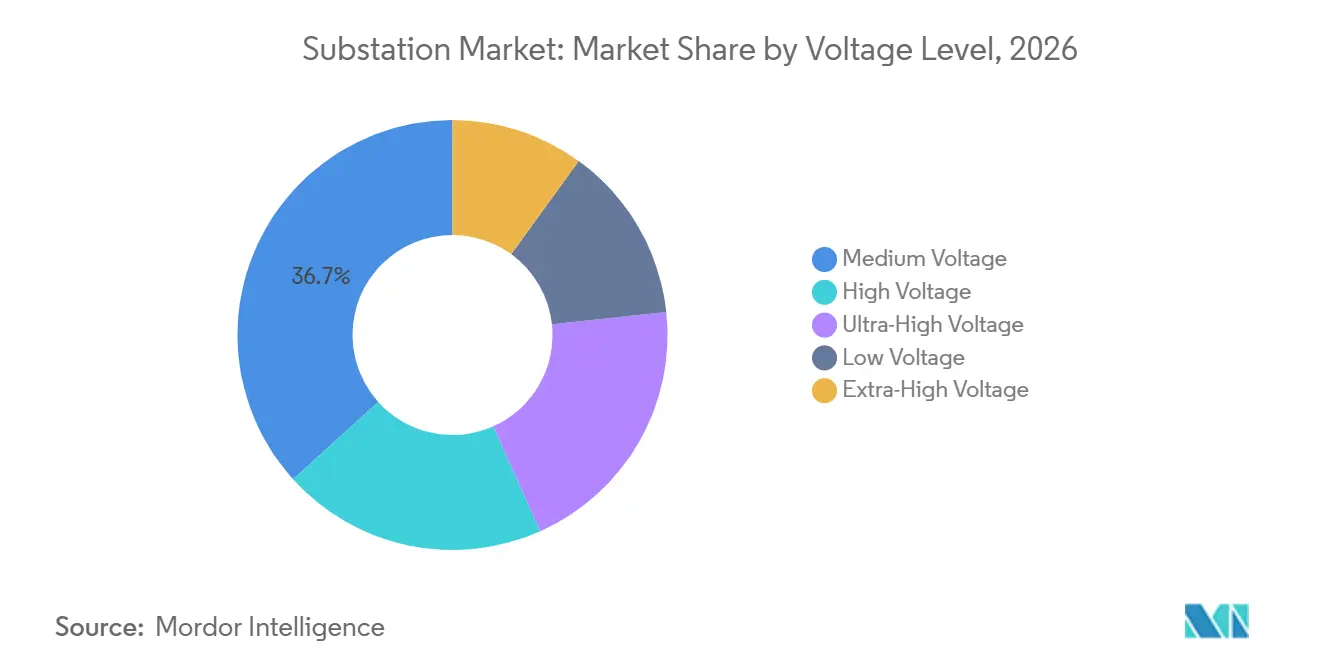
Média Tensão Fornece Escala e Ultra-Alta Tensão (UAT) Sustenta os Corredores da RedeAs subestações de média tensão representavam 36,7% do mercado de subestações elétricas em 2026, pois as aplicações de distribuição são numerosas nos sistemas de energia nacionais. Elas fornecem uma ligação entre as redes de tensão mais elevada e a distribuição local de eletricidade. Essa faixa de tensão é amplamente utilizada em sistemas urbanos, comerciais e industriais. O segmento se beneficia da substituição contínua de ativos de distribuição envelhecidos. Também se beneficia quando o carregamento de veículos elétricos e novas cargas comerciais requerem redes locais mais robustas. A média tensão, consequentemente, fornece uma base estável para o mercado de subestações elétricas.
As subestações de ultra-alta tensão devem crescer a um CAGR de 6,1% até 2032, lideradas pelos grandes projetos de backbone de CA e CC da China. Esses sistemas transportam energia das áreas de geração no oeste para os centros de demanda no leste ao longo de grandes distâncias. A Hitachi Energy anunciou seu primeiro pedido de GIS de 1.100 kV em outubro de 2025 para a subestação UAT de 1.000 kV de Nanchang na Província de Jiangxi. O pedido indica que os projetos de GIS de alta tensão estão avançando ainda mais para a implantação comercial. Os projetos de ultra-alta tensão requerem equipamentos especializados, engenharia e capacidade de teste. Eles, portanto, criam oportunidades para fornecedores com capacidade de fabricação avançada. Sua complexidade também limita o número de empresas que podem se qualificar para contratos de grande porte.
Por Componente:
Transformadores Detêm a Maior Posição em ValorOs transformadores de potência detinham 25,8% do mercado de subestações elétricas em 2026 e continuam sendo o item de maior valor unitário em uma lista de materiais típica de subestação. Eles realizam a conversão de tensão necessária para os sistemas de transmissão e distribuição. Os disjuntores e chaves seccionadoras também têm papéis essenciais no controle, proteção e isolamento de falhas. Desconectores, barramentos, para-raios e bancos de capacitores continuam sendo categorias de equipamentos consolidadas. A concorrência nessas categorias pode ser mais focada em preço do que em grandes projetos de transformadores. A disponibilidade de transformadores, portanto, influencia tanto a receita de equipamentos quanto o prazo de entrega completa do local.
Os sistemas de automação de subestações devem crescer a um CAGR de 6,3% até 2032, à medida que as concessionárias adicionam funções digitais baseadas na norma IEC 61850 da Comissão Eletrotécnica Internacional. As capacidades definidas por software podem substituir partes dos equipamentos secundários tradicionais com fiação rígida. A Schneider Electric introduziu disjuntores de média tensão definidos por software em outubro de 2026 e testou o projeto com a Equinix em um data center em operação. A empresa declarou que o projeto utiliza 87% menos fiação de controle e 91% menos terminais do que os projetos convencionais. A arquitetura digital pode simplificar parte da fiação do local enquanto expande o papel do software, das comunicações e da cibersegurança. O crescimento da automação adiciona uma camada de sistemas de maior valor ao mercado de subestações elétricas. Também eleva a importância dos fornecedores que conseguem combinar equipamentos elétricos com expertise digital.
Por Conectividade:
CA Mantém a Base da Rede ExistenteAs subestações de CA detinham 91,6% do mercado de subestações elétricas em 2026, pois a rede global existente utiliza arquitetura de CA de forma quase universal. Os sistemas de CA sustentam a maioria das redes de transmissão e distribuição. A grande base instalada cria demanda contínua por equipamentos de CA, extensões, modernização e manutenção. As concessionárias também mantêm experiência operacional e padrões consolidados para subestações de CA. Essa posição torna a infraestrutura de CA o segmento de volume central para os fornecedores. Continuará sendo o formato principal para a maioria dos investimentos em redes durante o período de previsão.
As subestações de CC devem crescer a um CAGR de 6,8% até 2032, à medida que os corredores de corrente contínua de alta tensão sustentam a transmissão renovável de longa distância e as conexões de energia eólica offshore. Também são utilizadas para ligações back-to-back entre sistemas de CA assíncronos. A Iberdrola instalou a estação conversora marinha para seu projeto de energia eólica offshore East Anglia THREE, que é o primeiro projeto eólico de HVDC do grupo e conta com um investimento total de 5 bilhões de EUR. As estações conversoras têm um papel especializado em projetos de transmissão offshore e de longa distância. Esses projetos requerem sistemas de controle complexos e equipamentos de alta capacidade. Sua expansão cria uma fase estrutural de construção para a parcela de CC do mercado de subestações elétricas. O crescimento do segmento reflete novas necessidades da rede, e não a substituição da base de CA mais ampla.
Por Usuário Final:
Concessionárias Permanecem os Principais CompradoresAs concessionárias de energia elétrica detinham 75,3% da participação do mercado de subestações elétricas em 2026, pois possuem e operam a maior parte da infraestrutura de transmissão e distribuição. Elas adquirem equipamentos novos e de substituição por meio de planos de capital formais e longos processos de aprovação. Seus gastos abrangem transmissão de backbone, modernização da distribuição, conexões de renováveis e trabalhos de resiliência. A demanda das concessionárias está distribuída por muitos tipos de ativos e classes de tensão. Seu papel torna a política pública, a recuperação tarifária e os prazos de entrega de equipamentos fatores importantes para o mercado de subestações elétricas. As aquisições das concessionárias também favorecem fornecedores que podem oferecer equipamentos certificados, engenharia de projetos e entrega confiável.
Os data centers devem crescer a um CAGR de 7,2% até 2032, a taxa mais rápida entre os usuários finais na análise fornecida. Os grandes campi necessitam cada vez mais de ativos de conexão de alta tensão dedicados, em vez de adições marginais às redes existentes. A Siemens Energy assinou um contrato em março de 2026 para fornecer uma subestação GIS de 300 MW e 2 × 150 Mega Volt-Ampere (MVA) de transformadores de potência para os campi de data centers hiperescala da Terranova em Campinas, Brasil. As instalações industriais e comerciais continuam sendo um grupo secundário importante com necessidades de conexão dedicadas. Os desenvolvedores de energia renovável também necessitam de instalações coletoras e de ponto de interconexão para cada grande projeto. A demanda dos data centers altera os padrões de aquisição ao trazer alguns proprietários diretamente aos fabricantes de equipamentos. Isso aumenta o valor do projeto compacto, da velocidade de entrega e da capacidade integrada de projetos.
Análise Geográfica
Mercado de Subestações da APAC
A Ásia-Pacífico detinha 42,2% da participação de mercado de subestações elétricas em 2026, tornando-se o maior contribuinte regional. A China permanece central nos gastos regionais, pois está construindo capacidade de transmissão de alta tensão e apoiando a integração de energias renováveis. A Autoridade Central de Eletricidade da Índia planeja 827.600 MVA de nova capacidade de subestações entre os anos fiscais de 2027 e 2036, apoiando mais de 900 GW de geração não fóssil. O pedido de GIS de Ultra Alta Tensão (UHV) de Nanchang, na China, também demonstra o papel da região na fronteira tecnológica de alta tensão. Japão, Coreia do Sul e Austrália estão adicionando capacidade de GIS para atender às necessidades de densidade urbana e resiliência. Os sistemas do Sudeste Asiático estão se expandindo à medida que o acesso à eletricidade e a demanda aumentam.
Mercado de Subestações da América do Norte e Europa
A América do Norte e a Europa são as principais regiões desenvolvidas do mercado de subestações elétricas, pois ambas precisam substituir ativos envelhecidos e conectar novas cargas. Os projetos SPARK do Departamento de Energia dos Estados Unidos refletem investimentos respaldados por políticas para o aumento da capacidade da rede elétrica. O plano da PECO acrescenta um exemplo de concessionária com trabalhos financiados de substituição e resiliência. Grandes empreendimentos de data centers criam pressão de conexão local no Norte da Virgínia, no Centro de Ohio e no Oeste do Texas. A Europa também enfrenta demanda por equipamentos que atendam aos requisitos relacionados ao SF6. A implantação da ABB na E.ON e os pedidos da GE Vernova em Berlim demonstram a transição para tecnologias sem SF6. As atualizações da rede elétrica do Reino Unido também incluem trabalhos de GIS destinados a apoiar o crescimento de data centers.
Mercado de Subestações do Oriente Médio e África e América do Sul
O Oriente Médio e a África têm projeção de crescimento a um CAGR de 7,8% até 2032, a taxa regional mais rápida nas perspectivas fornecidas para o mercado de subestações elétricas. A Autoridade de Eletricidade e Água de Dubai (DEWA) declarou em agosto de 2025 que seus investimentos em transmissão de eletricidade superaram AED 7,6 bilhões e abrangeram 49 novas subestações de 132 kV em construção. O financiamento do Banco Europeu para a Reconstrução e o Desenvolvimento (BERD) no Egito inclui apoio a atualizações da rede elétrica e a uma subestação de 500 kV no Cairo. O Banco Europeu de Investimento (BEI) e a União Europeia anunciaram um programa de investimento em rede de energia limpa de EUR 690 milhões no Egito em junho de 2026. Os projetos da Arábia Saudita e dos Emirados Árabes Unidos apoiam nova capacidade para metas de energias renováveis e planos de desenvolvimento econômico. A América do Sul também está avançando à medida que projetos de energias renováveis e campi de data centers requerem infraestrutura de conexão. Brasil e Colômbia ilustram essa demanda por meio de programas de Corrente Contínua de Alta Tensão (HVDC), energias renováveis e subestações coletoras.
Cenário Competitivo
O mercado de subestações elétricas é moderadamente concentrado entre os fornecedores globais de equipamentos, enquanto a concorrência permanece fragmentada entre fabricantes regionais, empresas de engenharia e fornecedores especializados em automação. ABB, Hitachi Energy, Siemens Energy, GE Vernova e Schneider Electric definem os principais padrões de equipamentos e competem em projetos globais. A capacidade de fabricação e a confiabilidade de entrega agora influenciam a seleção com a mesma força que as especificações dos equipamentos. Os longos prazos de entrega de transformadores e equipamentos relacionados fortalecem a posição dos fornecedores com capacidade disponível. As empresas chinesas, incluindo TBEA e NARI Technology, competem em projetos no Oriente Médio e na África por meio de fornecimento de equipamentos e capacidade de engenharia, aquisição e construção. Os requisitos de cibersegurança para comunicações digitais em subestações também elevam o limiar de qualificação para fornecedores menores.
A Hitachi Energy está expandindo sua capacidade enquanto busca grandes contratos de rede elétrica. Seu investimento de 250 milhões de USD em componentes de transformadores em março de 2025 complementa um esforço mais amplo para resolver as restrições de fornecimento. A empresa também assinou um acordo de até 700 milhões de USD com a E.ON para transformadores que sustentam a rede de energia da Alemanha. O trabalho da ABB com disjuntores livres de SF6 junto à E.ON responde diretamente às necessidades tecnológicas e regulatórias na Europa. Os contratos de GIS da GE Vernova em Berlim demonstram uma resposta semelhante por meio de equipamentos livres de SF6. Esses movimentos mostram que investimento, conformidade técnica e execução de projetos são fatores competitivos mutuamente reforçadores.
A digitalização é uma área competitiva ativa porque as concessionárias e os grandes usuários privados desejam sistemas mais controláveis, monitorados e compactos. O exemplo dos disjuntores de média tensão definidos por software da Schneider Electric mostra como os fornecedores estão reduzindo os equipamentos de controle com fiação rígida em aplicações de data centers. A GE Vernova apresentou seu portfólio de Desconectores Pantógrafo SX no CIGRE (Conselho Internacional de Grandes Sistemas Elétricos) 2026, com classificações de até 550 kV, 5.000 A e 80 kA. O projeto combina uma menor pegada física com capacidade de monitoramento digital de condições. Os fornecedores que combinam equipamentos de alta tensão, controles digitais e capacidade de produção confiável têm uma posição mais forte em grandes projetos. Os concorrentes regionais podem permanecer relevantes por meio de preço, entrega local ou expertise de engenharia especializada. O campo geral permanece competitivo apesar da influência dos maiores fornecedores globais.
Líderes do Setor de Subestações
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
Schneider Electric SE
-
GE Vernova Inc.
-
ABB Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Subestações Empresas cobertas neste relatório
- ABB Ltd.
- Bharat Heavy Electricals Limited (BHEL)
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Corporation
- Hyundai Electric & Energy Systems Co., Ltd.
- Larsen & Toubro Limited
- Lucy Electric Limited
- Mitsubishi Electric Corporation
- NARI Technology Co., Ltd.
- NR Electric Co., Ltd.
- Powell Industries, Inc.
- S&C Electric Company
- Schneider Electric SE
- Siemens Energy AG
- TBEA Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
Desenvolvimentos industriais recentes em Mercado de Subestações
- Agosto de 2026: A GE Vernova apresentou o mais recente portfólio de Desconectores Pantógrafo SX com classificação de até 550 kV, 5.000 A e 80 kA no CIGRE Paris 2026. O projeto é menor, mais leve e nativamente digital, reduzindo a pegada da subestação enquanto permite o monitoramento em tempo real das condições dos ativos no nível dos equipamentos de chaveamento.
- Agosto de 2026: A SSEN Transmission realizou seus primeiros pedidos de subestações modulares padronizadas no norte da Escócia junto à Hitachi Energy e à GE Vernova, conectando mais de 1 GW de geração renovável e comprimindo os prazos de entrega por meio de uma abordagem padronizada de ciclo de vida de ativos.
- Julho de 2026: A GE Vernova obteve 2 contratos da Stromnetz Berlin para projetar, fornecer e instalar novas subestações de Disjuntores de Gás Isolado (GIS) de 110 kV livres de SF6 em Wittenau e Neukölln utilizando tecnologia g3, reduzindo o potencial de aquecimento global em 99% em comparação ao SF6. O projeto de Wittenau está programado para conclusão até março de 2031.
- Março de 2026: A Siemens Energy assinou um contrato no valor de mais de BRL 100 milhões, equivalente a 18,6 milhões de USD, com a Terranova para fornecer uma subestação GIS de 300 MW e 2 × 150 MVA de transformadores de potência para campi de data centers hiperescala em Campinas, Brasil, com entrega programada para 2027.
Escopo do Relatório Global do Mercado de Subestações
Uma subestação elétrica é um nó crítico em um sistema de energia elétrica que conecta usinas de geração, redes de transmissão e redes de distribuição. Ela utiliza transformadores, disjuntores e chaves para realizar operações essenciais.
O mercado global de subestações é segmentado por tipo de subestação, tecnologia, nível de tensão, componente, conectividade, usuário final e geografia. Por tipo de subestação, o mercado é segmentado em subestações de transmissão, subestações de distribuição, subestações de geração e subestações coletoras. Por tecnologia, o mercado é segmentado em subestações isoladas a ar (AIS), subestações isoladas a gás (GIS), subestações híbridas e outras tecnologias. Por nível de tensão, o mercado é segmentado em subestações de baixa tensão, média tensão, alta tensão, extra-alta tensão e ultra-alta tensão. Por componente, o mercado é segmentado em transformadores de potência, disjuntores, chaves seccionadoras, desconectores e isoladores, barramentos, transformadores de instrumentos, sistemas de proteção e controle, sistemas de automação de subestações, para-raios, bancos de capacitores e reatores e outros componentes. Por conectividade, o mercado é segmentado em subestações de CA e CC. Por usuário final, o mercado é segmentado em concessionárias de energia elétrica, instalações industriais, instalações comerciais, desenvolvedores de energia renovável, data centers, transporte e infraestrutura e outros usuários finais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de subestações em 29 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Subestações de Transmissão |
| Subestações de Distribuição |
| Subestações de Geração |
| Subestações Coletoras |
| Subestações Isoladas a Ar (AIS) |
| Subestações Isoladas a Gás (GIS) |
| Subestações Híbridas |
| Outros |
| Baixa Tensão |
| Média Tensão |
| Alta Tensão |
| Extra-Alta Tensão |
| Ultra-Alta Tensão |
| Transformadores de Potência |
| Disjuntores |
| Chaves Seccionadoras |
| Desconectores e Isoladores |
| Barramentos |
| Transformadores de Instrumentos |
| Sistemas de Proteção e Controle |
| Sistemas de Automação de Subestações |
| Para-Raios |
| Bancos de Capacitores e Reatores |
| Outros Componentes |
| Subestações de CA |
| Subestações de CC |
| Concessionárias de Energia Elétrica |
| Instalações Industriais |
| Instalações Comerciais |
| Desenvolvedores de Energia Renovável |
| Data Centers |
| Transporte e Infraestrutura |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Filipinas | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Quênia | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Subestação | Subestações de Transmissão | |
| Subestações de Distribuição | ||
| Subestações de Geração | ||
| Subestações Coletoras | ||
| Por Tecnologia | Subestações Isoladas a Ar (AIS) | |
| Subestações Isoladas a Gás (GIS) | ||
| Subestações Híbridas | ||
| Outros | ||
| Por Nível de Tensão | Baixa Tensão | |
| Média Tensão | ||
| Alta Tensão | ||
| Extra-Alta Tensão | ||
| Ultra-Alta Tensão | ||
| Por Componente | Transformadores de Potência | |
| Disjuntores | ||
| Chaves Seccionadoras | ||
| Desconectores e Isoladores | ||
| Barramentos | ||
| Transformadores de Instrumentos | ||
| Sistemas de Proteção e Controle | ||
| Sistemas de Automação de Subestações | ||
| Para-Raios | ||
| Bancos de Capacitores e Reatores | ||
| Outros Componentes | ||
| Por Conectividade | Subestações de CA | |
| Subestações de CC | ||
| Por Usuário Final | Concessionárias de Energia Elétrica | |
| Instalações Industriais | ||
| Instalações Comerciais | ||
| Desenvolvedores de Energia Renovável | ||
| Data Centers | ||
| Transporte e Infraestrutura | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Quênia | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor do mercado de subestações elétricas em 2026?
O mercado de subestações elétricas é avaliado em 156,67 bilhões de USD em 2026 e deve atingir 210,45 bilhões de USD até 2032.
O que está impulsionando a demanda por subestações elétricas?
A substituição da rede elétrica, as conexões de renováveis, as cargas de data centers e a eletrificação são os principais fatores de demanda na análise fornecida.
Qual tecnologia de subestação está crescendo mais rapidamente?
As subestações isoladas a gás devem crescer a um CAGR de 8,1% até 2032, sustentadas por restrições de espaço, necessidades de confiabilidade e requisitos relacionados ao SF6.
Qual usuário final apresenta o crescimento projetado mais forte?
Os data centers têm o maior CAGR projetado entre os usuários finais, de 7,2% até 2032, pois os grandes campi necessitam cada vez mais de ativos de alta tensão dedicados.
Qual região detém a maior participação no mercado de subestações elétricas?
A Ásia-Pacífico representa 42,2% da demanda em 2026, sustentada pelos programas de expansão da rede elétrica da China e da Índia.
Qual região deve crescer mais rapidamente?
O Oriente Médio e a África devem crescer a um CAGR de 7,8% até 2032, sustentados por programas de transmissão e energia renovável.