
Taille et part du marché des postes électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
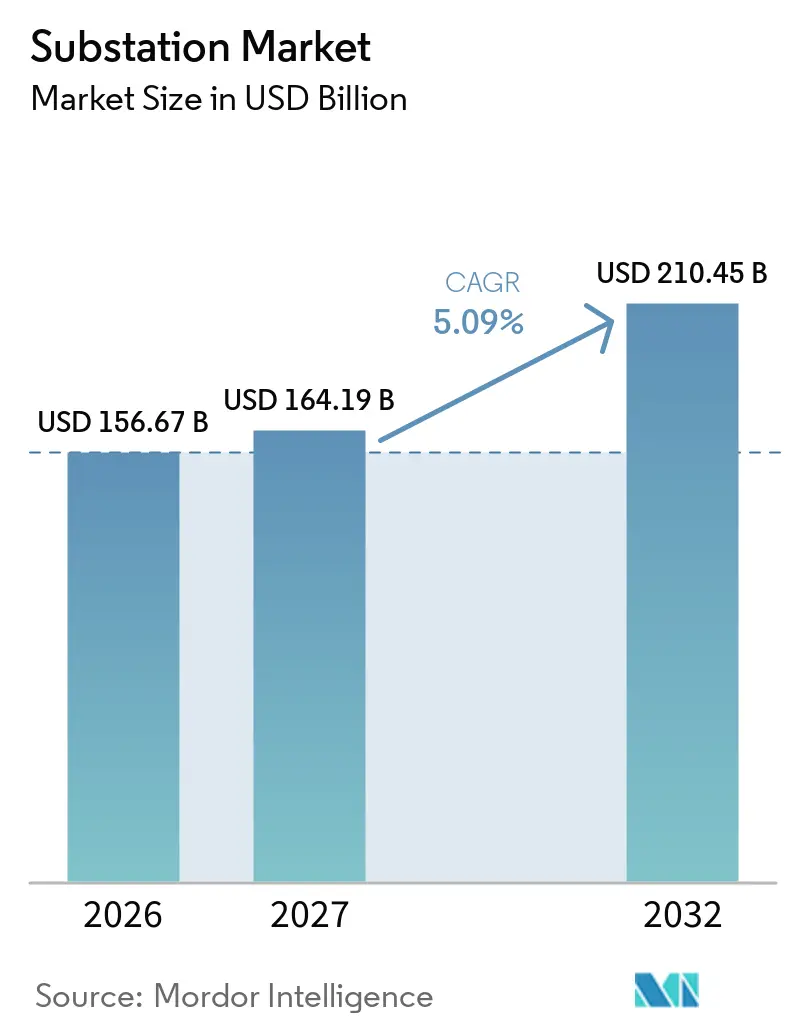
| Taille du Marché (2027) | 164.19 Milliards de dollars |
| Taille du Marché (2032) | 210.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.09 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
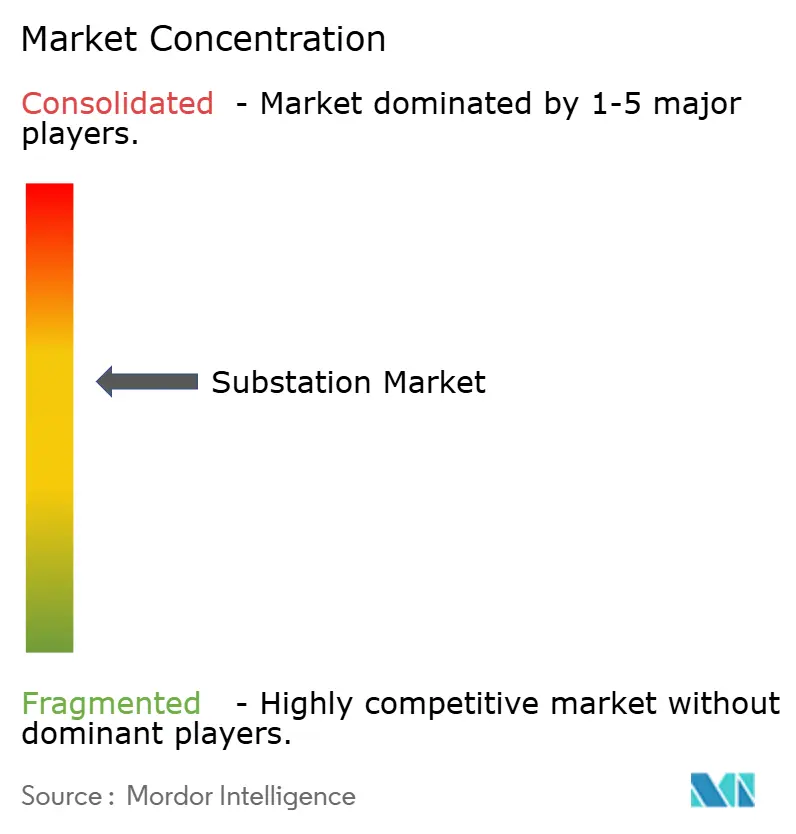
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des postes électriques par Mordor Intelligence
La taille du marché des postes électriques était évaluée à 156,67 milliards USD en 2026 et devrait croître de 164,19 milliards USD en 2027 pour atteindre 210,45 milliards USD d'ici 2032, à un CAGR de 5,09 % pendant la période de prévision (2027-2032). Le renouvellement du réseau, les raccordements de production renouvelable et les charges importantes des centres de données élargissent le besoin en nouveaux actifs et équipements du marché des postes électriques. Les services publics font face à un périmètre de travaux plus large, car les actifs vieillissants nécessitent souvent une reconstruction complète du poste plutôt que le remplacement isolé d'équipements. Les longs délais de livraison des transformateurs et la capacité de fabrication limitée font de la fiabilité des livraisons un facteur important dans les achats du marché des postes électriques. Le marché des postes électriques bénéficie également d'une demande accrue pour l'automatisation, les conceptions à isolation gazeuse et les systèmes haute tension là où les contraintes foncières, la résilience du réseau ou l'intégration des énergies renouvelables l'exigent.
Principaux enseignements du rapport
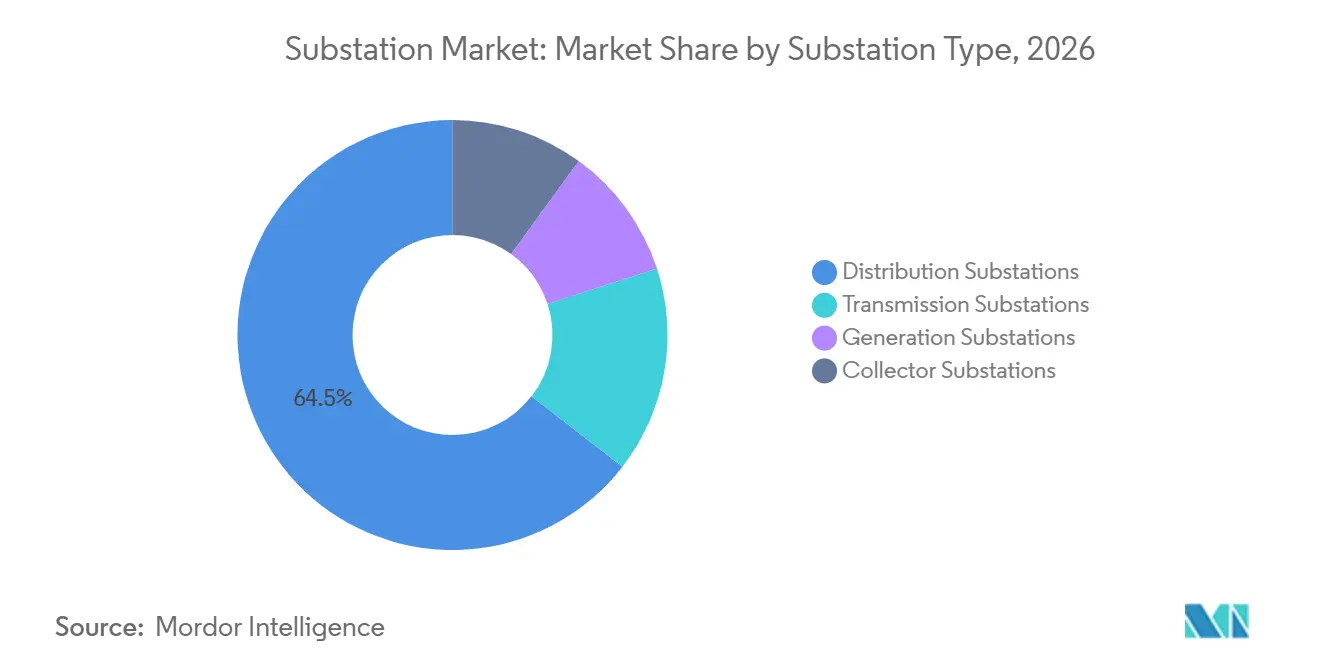
- Par type de poste, les postes de distribution ont détenu 64,5 % de la part du marché des postes électriques en 2026, tandis que les postes collecteurs devraient croître à un CAGR de 5,9 % jusqu'en 2032.
- Par technologie, les postes à isolation dans l'air ont détenu 53,1 % de la part du marché des postes électriques en 2026, tandis que les postes à isolation gazeuse devraient croître à un CAGR de 8,1 % jusqu'en 2032.
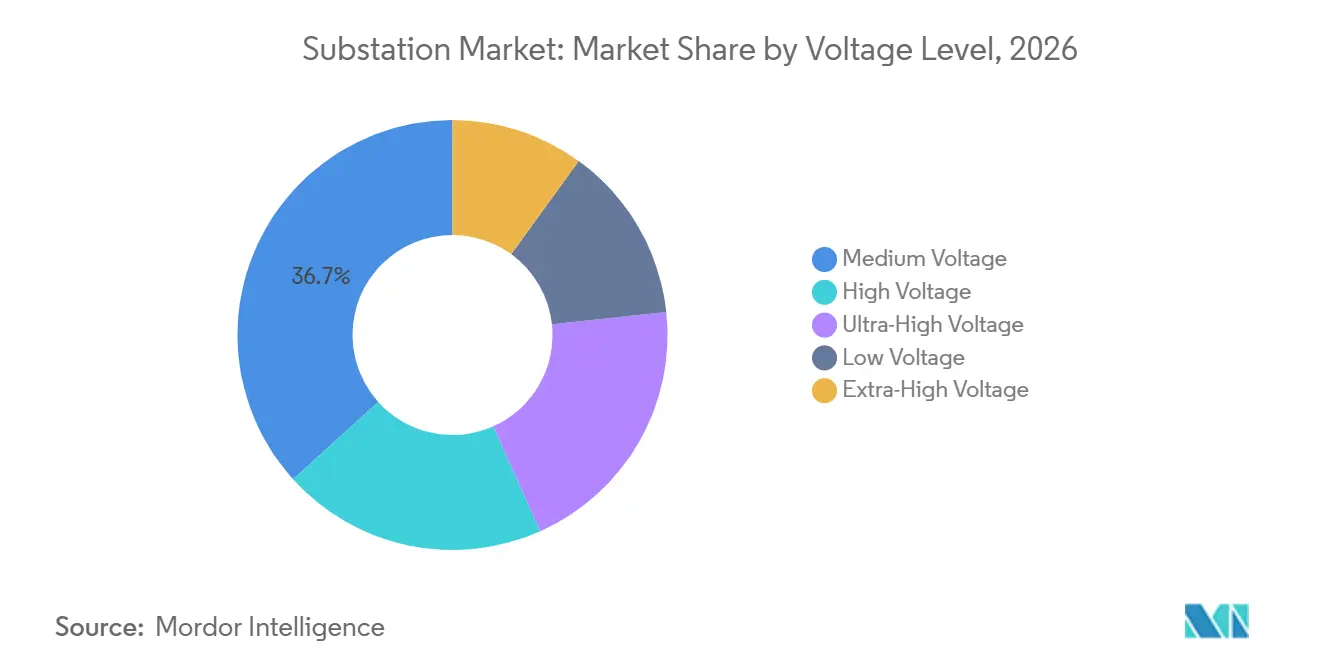
- Par niveau de tension, les postes moyenne tension ont détenu 36,7 % du marché des postes électriques en 2026, tandis que les postes ultra-haute tension devraient croître à un CAGR de 6,1 % jusqu'en 2032.
- Par composant, les transformateurs de puissance ont détenu 25,8 % du marché des postes électriques en 2026, tandis que les systèmes d'automatisation des postes devraient croître à un CAGR de 6,3 % jusqu'en 2032.
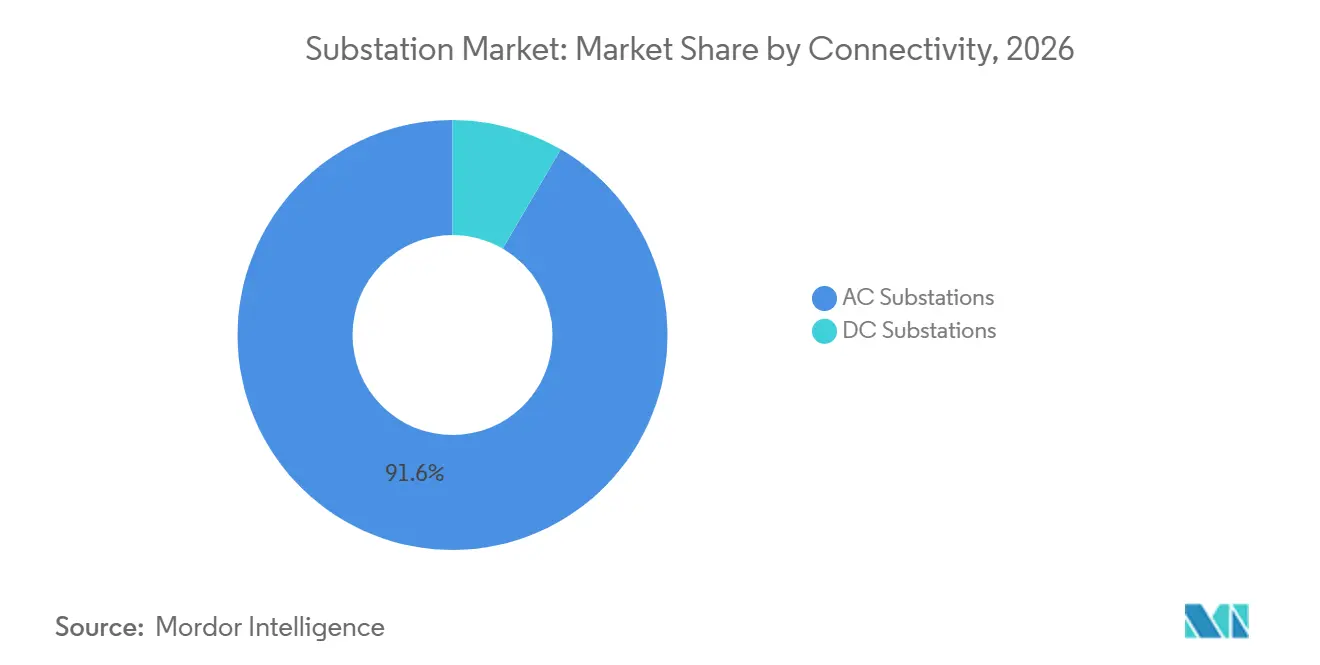
- Par connectivité, les postes CA ont détenu 91,6 % du marché des postes électriques en 2026, tandis que les postes CC devraient croître à un CAGR de 6,8 % jusqu'en 2032.
- Par utilisateur final, les services publics d'électricité ont détenu 75,3 % du marché des postes électriques en 2026, tandis que les centres de données devraient croître à un CAGR de 7,2 % jusqu'en 2032.
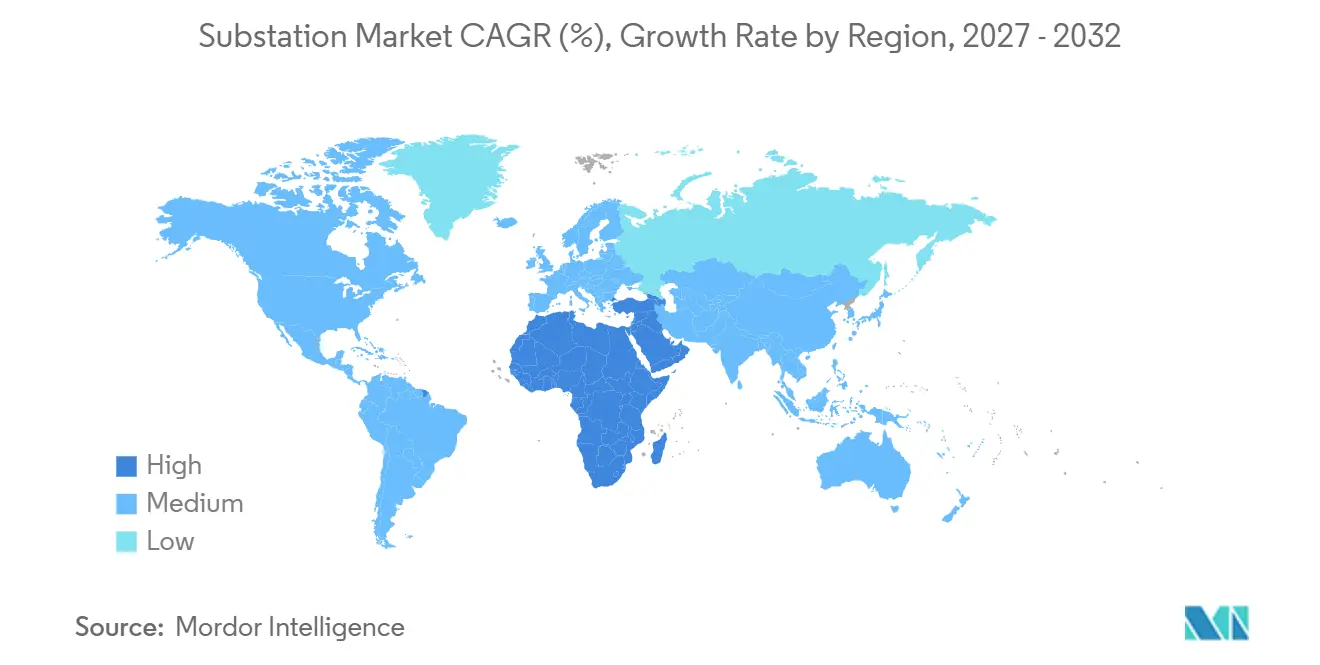
- Par géographie, l'Asie-Pacifique a détenu 42,2 % du marché des postes électriques en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation du réseau et remplacement des actifs vieillissants | +1.4% | Mondial, avec une forte intensité en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Intégration des énergies renouvelables et flux d'énergie bidirectionnels | +1.2% | Mondial, concentré en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Europe | Long terme (≥ 4 ans) |
| Croissance de la charge des centres de données et des infrastructures d'intelligence artificielle | +1.0% | Amérique du Nord, Europe, Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Électrification des transports, des bâtiments et de l'industrie | +0.7% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Asie de l'Est | Moyen terme (2-4 ans) |
| Numérisation, automatisation et maintenance prédictive des postes électriques | +0.5% | Mondial, plus fort dans les marchés de l'OCDE | Moyen terme (2-4 ans) |
| Interconnexion de charges concentrées et goulets d'étranglement de capacité | +0.5% | Amérique du Nord et Europe, émergent dans les centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Modernisation du réseau et remplacement des actifs vieillissants
Les actifs de réseau vieillissants en Amérique du Nord et en Europe soutiennent une demande soutenue sur le marché des postes électriques, car une grande partie de la base installée date des années 1960 aux années 1980. Le Département américain de l'Énergie a annoncé l'initiative SPARK en septembre 2026, couvrant 5,3 milliards USD de valeur totale de projets répartis sur 31 projets dans 26 États et visant plus de 23 GW de capacité de réseau supplémentaire.[1] Le plan approuvé Reliability and Resiliency 2030 de PECO engage 2 milliards USD sur 5 ans pour les infrastructures de réseau.[2] Ces programmes vont au-delà de la maintenance courante, car les anciens sites peuvent nécessiter la reconstruction des systèmes de protection, de contrôle, de transformation et de commutation. Les reconstructions complètes augmentent la valeur des projets et créent une demande dans plusieurs catégories d'équipements. Le cycle de remplacement offre également aux services publics une occasion pratique d'introduire la surveillance numérique et des conceptions adaptées à la croissance future de la charge.
Intégration des énergies renouvelables et flux d'énergie bidirectionnels
Les projets d'énergies renouvelables nécessitent des postes collecteurs qui élèvent la tension de production avant que l'énergie n'entre dans les réseaux de transport. EDF Renewables a mis en service en avril 2025 le premier poste principal de transport construit par un producteur d'électricité indépendant en Afrique du Sud, raccordant 1,5 GW de capacité renouvelable via l'installation Koruson 400/132 kV.[3] Le projet Colectora en Colombie est prévu pour sa mise en service en août 2026 et est destiné à raccorder plus de 1 000 MW provenant de parcs éoliens et solaires à La Guajira.[4] Les réseaux à forte proportion d'énergies renouvelables doivent gérer à la fois les flux d'exportation et d'importation au niveau des postes. Cette exigence modifie la conception de la protection et du contrôle utilisée pour les anciennes configurations de réseau unidirectionnel. Le marché des postes électriques bénéficie donc d'une demande liée aux raccordements de production ainsi qu'aux mises à niveau des nœuds de réseau existants.
Croissance de la charge des centres de données et des infrastructures d'intelligence artificielle
Les centres de données génèrent des demandes de raccordement concentrées qui peuvent dépasser la capacité des réseaux locaux existants. Le Département américain de l'Énergie signale un décalage entre les calendriers de développement des centres de données de 12 à 18 mois et les cycles d'approvisionnement des services publics de 3 à 5 ans. Ce décalage temporel entretient des carnets de commandes pour les fournisseurs établis du marché des postes électriques capables de fournir des équipements et une capacité d'ingénierie. Il encourage également des projets de postes haute tension dédiés pour les très grands campus. Les propriétaires de centres de données ont de plus en plus besoin de fiabilité, de configurations compactes et d'une installation rapide sur le même site. Ces exigences favorisent les fabricants disposant d'un historique de livraison éprouvé et de portefeuilles d'équipements intégrés.
Électrification des transports, des bâtiments et de l'industrie
L'électrification des transports ajoute une demande incrémentale aux postes de distribution et aux réseaux d'alimentation locaux. Une étude évaluée par des pairs portant sur le sud-est du Queensland a révélé que 78 % à 93 % des actifs évalués pourraient supporter l'adoption complète d'une flotte de véhicules électriques dans des conditions normales, tandis que le reste nécessitait un renforcement ou un remplacement. Ce résultat montre que la capacité du réseau est inégale, même au sein de systèmes de distribution développés. Les nouveaux schémas de recharge peuvent modifier le calendrier et la localisation de la charge, créant des exigences en matière de capacité et de qualité de l'énergie. L'électrification industrielle et les charges des bâtiments exercent des pressions similaires là où les réseaux ont été conçus pour un profil de demande différent. Les opportunités du marché des postes électriques s'étendent donc des grands sites de transport aux nombreuses mises à niveau de distribution.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement élevés et longs cycles d'approvisionnement des services publics | -0.8% | Mondial ; plus aigu en Amérique du Nord et dans les marchés émergents | Moyen terme (2-4 ans) |
| Pénuries de transformateurs, d'acier électrique et d'équipements spécialisés | -0.6% | Mondial ; particulièrement en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Intégration des systèmes existants et contraintes de main-d'œuvre qualifiée | -0.5% | Mondial ; plus aigu en Amérique du Nord, en Europe et dans les marchés avancés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Cybersécurité, interopérabilité et responsabilité liée au cycle de vie numérique | -0.4% | Mondial ; préoccupation la plus élevée en Amérique du Nord, dans l'UE et dans les marchés d'Asie-Pacifique numériquement avancés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement élevés et longs cycles d'approvisionnement des services publics
Les nouveaux postes haute tension peuvent nécessiter de 3 à 7 ans pour passer de l'approbation de la planification à la mise sous tension. Les services publics réglementés ont souvent besoin d'une approbation tarifaire avant de pouvoir récupérer les coûts d'investissement, tandis que les coopératives d'électricité publique ont besoin de l'approbation de leur conseil d'administration pour les engagements majeurs. Ce processus n'avance pas au même rythme que les nouvelles demandes des centres de données, de la recharge ou de l'industrie. Les projets peuvent donc rester en développement même lorsque le besoin du système est évident. Ce délai freine les installations à court terme sur le marché des postes électriques, mais constitue un carnet de commandes à plus long terme. Les fournisseurs d'équipements doivent gérer ce calendrier de projets irrégulier tout en réservant de la capacité pour les travaux approuvés.
Pénuries de transformateurs, d'acier électrique et d'équipements spécialisés
La disponibilité des transformateurs reste une contrainte majeure pour les calendriers de construction des postes. Une lettre de coalition américaine adressée au Département du Commerce a identifié l'acier électrique à grains orientés comme une préoccupation critique d'approvisionnement et a noté que Cleveland-Cliffs était le seul producteur national du pays. Hitachi Energy s'est engagé à investir 250 millions USD supplémentaires en mars 2025 pour développer la production de composants de transformateurs d'ici 2027. Les nouvelles lignes de fabrication nécessitent plusieurs années pour atteindre leur pleine capacité, de sorte que les investissements supplémentaires ne suppriment pas les contraintes d'approvisionnement immédiates. Les longs délais de livraison peuvent retarder la mise sous tension, même après que les services publics ont achevé les travaux de génie civil et obtenu les approbations. Ces conditions font de la capacité de fabrication et de l'accès aux matériaux spécialisés des atouts concurrentiels importants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de poste :
les actifs de distribution constituent la plus grande base installéeLes postes de distribution ont détenu 64,5 % de la part du marché des postes électriques en 2026, reflétant le grand nombre d'actifs nécessaires pour desservir les réseaux locaux. Ils relient les systèmes à tension plus élevée aux réseaux de distribution d'utilisation finale et soutiennent l'approvisionnement quotidien en électricité des foyers, des sites commerciaux et des installations industrielles. Leur base installée est large, car chaque système de distribution en expansion ou vieillissant nécessite des points répétés de transformation de tension et de protection. L'activité de remplacement dans les réseaux matures accroît la demande de sites de distribution reconstruits plutôt que de réparations limitées de composants. Ces installations deviennent également plus importantes à mesure que l'électrification des transports et des bâtiments augmente la demande locale. La taille du marché des postes électriques associée aux équipements de distribution est donc soutenue par le nombre d'actifs ainsi que par les besoins de renouvellement.
Les postes de transport desservent les interconnexions du réseau principal et portent généralement des valeurs contractuelles plus élevées car ils fonctionnent à des niveaux de tension élevés. Les postes de production raccordent les centrales électriques au réseau plus large et restent pertinents à mesure que les services publics remplacent ou ajoutent de la capacité de production. Les postes collecteurs devraient se développer à un CAGR de 5,9 % jusqu'en 2032, car les projets éoliens et solaires à grande échelle nécessitent des raccordements dédiés au réseau. SSEN Transmission a passé des commandes initiales de postes modulaires standardisés auprès de Hitachi Energy et GE Vernova en août 2026 pour raccorder plus de 1 GW de production renouvelable. Les conceptions modulaires standardisées peuvent réduire les délais de livraison en utilisant des approches d'ingénierie et de cycle de vie reproductibles. Ce modèle convient aux programmes d'énergies renouvelables qui nécessitent plusieurs installations comparables. Il aligne également la planification des fournisseurs sur le pipeline plus large de raccordements de production.
Par technologie :
les postes AIS restent largement utilisés tandis que les postes GIS croissent plus rapidementLes postes à isolation dans l'air ont détenu 53,1 % de la part du marché des postes électriques en 2026, car les équipements en plein air restent largement utilisés là où le foncier est disponible. La technologie est établie dans les projets de transport et soutient un large accès aux équipements conventionnels et aux pratiques de maintenance. Son échelle continue reflète l'architecture du réseau mondial existant. Les conceptions à isolation dans l'air restent adaptées à de nombreux sites où les contraintes d'emprise sont limitées. Elles soutiennent également les programmes des services publics qui utilisent des normes d'ingénierie familières et éprouvées. Cette base installée garantit que les équipements à isolation dans l'air restent au cœur du marché des postes électriques.
Les postes à isolation gazeuse devraient croître à un CAGR de 8,1 % jusqu'en 2032, car ils réduisent les besoins en espace et soutiennent des exigences élevées de fiabilité. Les sites urbains et les centres de données peuvent privilégier les conceptions GIS intérieures compactes là où l'accès au foncier est limité. Les exigences européennes concernant l'hexafluorure de soufre dans les nouveaux équipements moyenne tension ajoutent une raison de conformité pour remplacer les approches existantes. ABB s'est associé à E.ON pour fournir des appareillages de commutation SafeRing et SafePlus Air sans SF6 avant l'exigence de 2026. GE Vernova a obtenu des contrats pour 2 postes d'appareillage de commutation à isolation gazeuse (GIS) 110 kV sans SF6 à Berlin en juillet 2026. Les projets utilisent la technologie g3 et visent à réduire le potentiel de réchauffement climatique par rapport aux équipements SF6 conventionnels. Ces exemples montrent que les exigences techniques influencent désormais les achats aux côtés des besoins en espace et en fiabilité.
Par niveau de tension :
la moyenne tension assure l'échelle et l'ultra-haute tension (UHV) soutient les corridors du réseauLes postes moyenne tension représentaient 36,7 % du marché des postes électriques en 2026, car les applications de distribution sont nombreuses dans les systèmes électriques nationaux. Ils assurent la liaison entre les réseaux à tension plus élevée et la distribution locale d'électricité. Cette plage de tension est largement utilisée dans les systèmes urbains, commerciaux et industriels. Le segment bénéficie du remplacement continu des actifs de distribution vieillissants. Il bénéficie également lorsque la recharge des véhicules électriques et les nouvelles charges commerciales nécessitent des réseaux locaux plus robustes. La moyenne tension constitue donc une base stable pour le marché des postes électriques.
Les postes ultra-haute tension devraient croître à un CAGR de 6,1 % jusqu'en 2032, portés par les grands projets de dorsale CA et CC de la Chine. Ces systèmes acheminent l'énergie des zones de production occidentales vers les centres de demande orientaux sur de longues distances. Hitachi Energy a annoncé sa première commande de GIS 1 100 kV en octobre 2025 pour le poste UHV 1 000 kV de Nanchang dans la province du Jiangxi. La commande indique que les conceptions GIS haute tension progressent davantage vers le déploiement commercial. Les projets UHV nécessitent des équipements, une ingénierie et des capacités d'essai spécialisés. Ils créent donc des opportunités pour les fournisseurs disposant d'une capacité de fabrication avancée. Leur complexité limite également le nombre d'entreprises pouvant se qualifier pour les grands contrats.
Par composant :
les transformateurs occupent la position de valeur la plus élevéeLes transformateurs de puissance ont détenu 25,8 % du marché des postes électriques en 2026 et restent l'article à valeur unitaire la plus élevée dans un bordereau de matériaux typique d'un poste. Ils effectuent la conversion de tension requise pour les systèmes de transport et de distribution. Les appareillages de commutation et les disjoncteurs jouent également des rôles essentiels dans le contrôle, la protection et l'isolation des défauts. Les sectionneurs, les jeux de barres, les parafoudres et les bancs de condensateurs restent des catégories d'équipements établies. La concurrence dans ces catégories peut être davantage axée sur les prix que dans les grands projets de transformateurs. La disponibilité des transformateurs influence donc à la fois les revenus des équipements et le calendrier de livraison complète des sites.
Les systèmes d'automatisation des postes devraient croître à un CAGR de 6,3 % jusqu'en 2032, à mesure que les services publics ajoutent des fonctions numériques basées sur la norme CEI 61850 de la Commission Électrotechnique Internationale (CEI). Les capacités définies par logiciel peuvent remplacer certains équipements secondaires câblés traditionnels. Schneider Electric a introduit des appareillages de commutation moyenne tension définis par logiciel en octobre 2026 et a testé la conception avec Equinix dans un centre de données en exploitation. La société a déclaré que la conception utilise 87 % moins de câblage de contrôle et 91 % moins de bornes que les conceptions conventionnelles. L'architecture numérique peut simplifier le câblage de certains sites tout en élargissant le rôle des logiciels, des communications et de la cybersécurité. La croissance de l'automatisation ajoute une couche de systèmes à plus haute valeur au marché des postes électriques. Elle renforce également l'importance des fournisseurs capables de combiner équipements électriques et expertise numérique.
Par connectivité :
le CA conserve la base du réseau existantLes postes CA ont détenu 91,6 % du marché des postes électriques en 2026, car le réseau mondial existant utilise l'architecture CA de manière quasi universelle. Les systèmes CA sous-tendent la plupart des réseaux de transport et de distribution. La grande base installée crée une demande continue pour les équipements CA, les extensions, la modernisation et la maintenance. Les services publics conservent également une expérience d'exploitation et des normes établies pour les postes CA. Cette position fait de l'infrastructure CA le segment de volume central pour les fournisseurs. Elle restera le format central pour la plupart des investissements dans le réseau pendant la période de prévision.
Les postes CC devraient croître à un CAGR de 6,8 % jusqu'en 2032, car les corridors à courant continu haute tension soutiennent le transport d'énergie renouvelable sur de longues distances et les raccordements d'éoliennes en mer. Ils sont également utilisés pour les liaisons dos-à-dos entre des systèmes CA asynchrones. Iberdrola a installé la station de conversion marine pour son projet éolien en mer East Anglia THREE, qui est le premier projet éolien HVDC du groupe et représente un investissement total de 5 milliards EUR. Les stations de conversion jouent un rôle spécialisé dans les projets de transport en mer et sur de longues distances. Ces projets nécessitent des systèmes de contrôle complexes et des équipements à haute capacité. Leur expansion crée une phase de construction structurelle pour la partie CC du marché des postes électriques. La croissance du segment reflète de nouveaux besoins du réseau plutôt que le remplacement de la base CA plus large.
Par utilisateur final :
les services publics restent les principaux acheteursLes services publics d'électricité ont détenu 75,3 % de la part du marché des postes électriques en 2026, car ils possèdent et exploitent la majeure partie des infrastructures de transport et de distribution. Ils achètent des équipements neufs et de remplacement dans le cadre de plans d'investissement formels et de longs processus d'approbation. Leurs dépenses couvrent le transport principal, la modernisation de la distribution, les raccordements renouvelables et les travaux de résilience. La demande des services publics est répartie sur de nombreux types d'actifs et classes de tension. Leur rôle rend la politique publique, la récupération tarifaire et les délais de livraison des équipements importants pour le marché des postes électriques. Les achats des services publics favorisent également les fournisseurs capables de fournir des équipements certifiés, de l'ingénierie de projet et une livraison fiable.
Les centres de données devraient croître à un CAGR de 7,2 % jusqu'en 2032, le taux le plus élevé parmi les utilisateurs finaux dans l'analyse fournie. Les grands campus ont de plus en plus besoin d'actifs de raccordement haute tension dédiés plutôt que d'ajouts marginaux aux réseaux existants. Siemens Energy a signé un contrat en mars 2026 pour fournir un poste GIS de 300 MW et 2 × 150 mégavoltampères (MVA) de transformateurs de puissance pour les campus hyperscale de Terranova à Campinas, au Brésil. Les installations industrielles et commerciales restent un groupe secondaire important avec des besoins de raccordement dédiés. Les développeurs d'énergies renouvelables ont également besoin d'installations de collecte et de point d'interconnexion pour chaque projet majeur. La demande des centres de données modifie les schémas d'achat en amenant certains propriétaires directement auprès des fabricants d'équipements. Cela accroît la valeur de la conception compacte, de la rapidité de livraison et de la capacité de projet intégrée.
Analyse géographique
Marché des Postes de Transformation en Asie-Pacifique
L'Asie-Pacifique détenait 42,2 % de la part de marché des postes de transformation électrique en 2026, ce qui en fait le plus grand contributeur régional. La Chine reste au cœur des dépenses régionales, car elle développe des capacités de transport à haute tension et soutient l'intégration des énergies renouvelables. L'Autorité centrale de l'électricité de l'Inde prévoit 827 600 MVA de nouvelles capacités de postes de transformation entre l'exercice 27 et l'exercice 36, soutenant plus de 900 GW de production non fossile. La commande de GIS à ultra-haute tension (UHT) de Nanchang en Chine illustre également le rôle de la région à la frontière technologique des hautes tensions. Le Japon, la Corée du Sud et l'Australie ajoutent des capacités GIS pour répondre aux besoins de densité urbaine et de résilience. Les réseaux d'Asie du Sud-Est se développent à mesure que l'accès à l'électricité et la demande augmentent.
Marché des Postes de Transformation en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe sont des régions majeures du marché des postes de transformation électrique développés, car toutes deux ont besoin de remplacer des actifs vieillissants et de raccorder de nouvelles charges. Les projets SPARK du Département de l'Énergie des États-Unis reflètent un investissement soutenu par des politiques publiques en faveur d'une capacité accrue du réseau. Le plan de PECO constitue un exemple de remplacement financé et de travaux de résilience par un opérateur de réseau. Les grands développements de centres de données créent une pression de raccordement locale en Virginie du Nord, dans le centre de l'Ohio et dans l'ouest du Texas. L'Europe est également confrontée à une demande d'équipements répondant aux exigences liées au SF6. Le déploiement d'ABB chez E.ON et les commandes de GE Vernova à Berlin illustrent la transition vers des technologies sans SF6. Les mises à niveau du réseau du Royaume-Uni comprennent également des travaux GIS destinés à soutenir la croissance des centres de données.
Marché des Postes de Transformation au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,8 % jusqu'en 2032, soit le taux régional le plus rapide dans les perspectives du marché des postes de transformation électrique fourni. L'Autorité de l'électricité et de l'eau de Dubaï (DEWA) a déclaré en août 2025 que ses investissements dans le transport d'électricité dépassaient 7,6 milliards AED et couvraient 49 nouveaux postes de transformation 132 kV en construction. Le financement de la Banque européenne pour la reconstruction et le développement (BERD) en Égypte comprend un soutien aux mises à niveau du réseau et à un poste de transformation 500 kV au Caire. La Banque européenne d'investissement (BEI) et l'Union européenne ont annoncé en juin 2026 un programme d'investissement dans le réseau d'énergie propre de 690 millions EUR en Égypte. Les projets saoudiens et émiratis soutiennent de nouvelles capacités pour les objectifs en matière d'énergies renouvelables et les plans de développement économique. L'Amérique du Sud progresse également, les projets d'énergies renouvelables et les campus de centres de données nécessitant des infrastructures de raccordement. Le Brésil et la Colombie illustrent cette demande à travers des programmes de courant continu haute tension (CCHT), d'énergies renouvelables et de postes collecteurs.
Paysage concurrentiel
Le marché des postes électriques est modérément concentré parmi les fournisseurs d'équipements mondiaux, tandis que la concurrence reste fragmentée entre les fabricants régionaux, les sociétés d'ingénierie et les fournisseurs spécialisés en automatisation. ABB, Hitachi Energy, Siemens Energy, GE Vernova et Schneider Electric définissent les principales normes d'équipements et se font concurrence sur des projets mondiaux. La capacité de fabrication et la fiabilité des livraisons influencent désormais la sélection aussi fortement que les spécifications des équipements. Les longs délais de livraison pour les transformateurs et les équipements connexes renforcent la position des fournisseurs disposant de capacités disponibles. Les entreprises chinoises, notamment TBEA et NARI Technology, sont présentes dans les projets du Moyen-Orient et d'Afrique grâce à la fourniture d'équipements et aux capacités d'ingénierie, d'approvisionnement et de construction. Les exigences de cybersécurité pour les communications des postes numériques élèvent également le seuil de qualification pour les fournisseurs de plus petite taille.
Hitachi Energy développe sa capacité tout en poursuivant de grands contrats de réseau. Son investissement de 250 millions USD en mars 2025 dans les composants de transformateurs complète un effort plus large pour remédier aux contraintes d'approvisionnement. La société a également signé un accord d'une valeur pouvant atteindre 700 millions USD avec E.ON pour des transformateurs soutenant le réseau électrique allemand. Les travaux d'ABB sur les appareillages de commutation sans SF6 avec E.ON répondent directement aux besoins technologiques et réglementaires en Europe. Les contrats GIS de GE Vernova à Berlin montrent une réponse similaire à travers des équipements sans SF6. Ces initiatives montrent que l'investissement, la conformité technique et l'exécution des projets sont des facteurs concurrentiels mutuellement renforçants.
La numérisation est un domaine concurrentiel actif, car les services publics et les grands utilisateurs privés souhaitent des systèmes plus contrôlables, surveillés et compacts. L'exemple des appareillages de commutation moyenne tension définis par logiciel de Schneider Electric montre comment les fournisseurs réduisent les équipements de contrôle câblés dans les applications de centres de données. GE Vernova a présenté son portefeuille de sectionneurs pantographes SX au CIGRE (Conseil International des Grands Réseaux Électriques) 2026, avec des calibres allant jusqu'à 550 kV, 5 000 A et 80 kA. La conception combine une empreinte physique réduite avec une capacité de surveillance numérique de l'état des actifs. Les fournisseurs qui combinent des équipements haute tension, des contrôles numériques et une capacité de production fiable occupent une position plus solide dans les grands projets. Les concurrents régionaux peuvent rester pertinents grâce au prix, à la livraison locale ou à une expertise d'ingénierie ciblée. Le secteur reste compétitif malgré l'influence des plus grands fournisseurs mondiaux.
Leaders du secteur des postes électriques
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
Schneider Electric SE
-
GE Vernova Inc.
-
ABB Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Postes de Transformation Entreprises couvertes dans ce rapport
- ABB Ltd.
- Bharat Heavy Electricals Limited (BHEL)
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Corporation
- Hyundai Electric & Energy Systems Co., Ltd.
- Larsen & Toubro Limited
- Lucy Electric Limited
- Mitsubishi Electric Corporation
- NARI Technology Co., Ltd.
- NR Electric Co., Ltd.
- Powell Industries, Inc.
- S&C Electric Company
- Schneider Electric SE
- Siemens Energy AG
- TBEA Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
Développements industriels récents dans Marché des Postes de Transformation
- Août 2026 : GE Vernova a dévoilé le dernier portefeuille de sectionneurs pantographes SX, calibrés jusqu'à 550 kV, 5 000 A et 80 kA, au CIGRE Paris 2026. La conception est plus petite, plus légère et nativement numérique, réduisant l'empreinte du poste tout en permettant la surveillance en temps réel de l'état des actifs au niveau des équipements de commutation.
- Août 2026 : SSEN Transmission a passé ses premières commandes de postes modulaires standardisés dans le nord de l'Écosse auprès de Hitachi Energy et GE Vernova, raccordant plus de 1 GW de production renouvelable et comprimant les délais de livraison grâce à une approche standardisée du cycle de vie des actifs.
- Juillet 2026 : GE Vernova a obtenu 2 contrats de Stromnetz Berlin pour concevoir, fournir et installer de nouveaux postes d'appareillage de commutation à isolation gazeuse (GIS) 110 kV sans SF6 à Wittenau et Neukölln en utilisant la technologie g3, réduisant le potentiel de réchauffement climatique de 99 % par rapport au SF6. Le projet de Wittenau est prévu pour être achevé d'ici mars 2031.
- Mars 2026 : Siemens Energy a signé un contrat d'une valeur supérieure à 100 millions BRL, soit 18,6 millions USD, avec Terranova pour fournir un poste GIS de 300 MW et 2 × 150 MVA de transformateurs de puissance pour les campus de centres de données hyperscale à Campinas, au Brésil, avec une livraison prévue pour 2027.
Périmètre du rapport sur le marché mondial des postes électriques
Un poste électrique est un nœud critique dans un système d'alimentation électrique qui relie les centrales de production, les réseaux de transport et les réseaux de distribution. Il utilise des transformateurs, des disjoncteurs et des interrupteurs pour effectuer des opérations clés.
Le marché mondial des postes électriques est segmenté par type de poste, technologie, niveau de tension, composant, connectivité, utilisateur final et géographie. Par type de poste, le marché est segmenté en postes de transport, postes de distribution, postes de production et postes collecteurs. Par technologie, le marché est segmenté en postes à isolation dans l'air (AIS), postes à isolation gazeuse (GIS), postes hybrides et autres technologies. Par niveau de tension, le marché est segmenté en postes basse tension, moyenne tension, haute tension, très haute tension et ultra-haute tension. Par composant, le marché est segmenté en transformateurs de puissance, appareillages de commutation, disjoncteurs, sectionneurs et isolateurs, jeux de barres, transformateurs de mesure, systèmes de protection et de contrôle, systèmes d'automatisation des postes, parafoudres, bancs de condensateurs et réactances, et autres composants. Par connectivité, le marché est segmenté en postes CA et CC. Par utilisateur final, le marché est segmenté en services publics d'électricité, installations industrielles, installations commerciales, développeurs d'énergies renouvelables, centres de données, transport et infrastructure, et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des postes électriques dans 29 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Postes de transport |
| Postes de distribution |
| Postes de production |
| Postes collecteurs |
| Postes à isolation dans l'air (AIS) |
| Postes à isolation gazeuse (GIS) |
| Postes hybrides |
| Autres |
| Basse tension |
| Moyenne tension |
| Haute tension |
| Très haute tension |
| Ultra-haute tension |
| Transformateurs de puissance |
| Appareillages de commutation |
| Disjoncteurs |
| Sectionneurs et isolateurs |
| Jeux de barres |
| Transformateurs de mesure |
| Systèmes de protection et de contrôle |
| Systèmes d'automatisation des postes |
| Parafoudres |
| Bancs de condensateurs et réactances |
| Autres composants |
| Postes CA |
| Postes CC |
| Services publics d'électricité |
| Installations industrielles |
| Installations commerciales |
| Développeurs d'énergies renouvelables |
| Centres de données |
| Transport et infrastructure |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Kenya | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de poste | Postes de transport | |
| Postes de distribution | ||
| Postes de production | ||
| Postes collecteurs | ||
| Par technologie | Postes à isolation dans l'air (AIS) | |
| Postes à isolation gazeuse (GIS) | ||
| Postes hybrides | ||
| Autres | ||
| Par niveau de tension | Basse tension | |
| Moyenne tension | ||
| Haute tension | ||
| Très haute tension | ||
| Ultra-haute tension | ||
| Par composant | Transformateurs de puissance | |
| Appareillages de commutation | ||
| Disjoncteurs | ||
| Sectionneurs et isolateurs | ||
| Jeux de barres | ||
| Transformateurs de mesure | ||
| Systèmes de protection et de contrôle | ||
| Systèmes d'automatisation des postes | ||
| Parafoudres | ||
| Bancs de condensateurs et réactances | ||
| Autres composants | ||
| Par connectivité | Postes CA | |
| Postes CC | ||
| Par utilisateur final | Services publics d'électricité | |
| Installations industrielles | ||
| Installations commerciales | ||
| Développeurs d'énergies renouvelables | ||
| Centres de données | ||
| Transport et infrastructure | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Kenya | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des postes électriques en 2026 ?
Le marché des postes électriques est évalué à 156,67 milliards USD en 2026 et devrait atteindre 210,45 milliards USD d'ici 2032.
Quels sont les facteurs qui stimulent la demande de postes électriques ?
Le remplacement du réseau, les raccordements renouvelables, les charges des centres de données et l'électrification sont les principaux facteurs de demande dans l'analyse fournie.
Quelle technologie de poste connaît la croissance la plus rapide ?
Les postes à isolation gazeuse devraient croître à un CAGR de 8,1 % jusqu'en 2032, soutenus par les contraintes foncières, les besoins de fiabilité et les exigences liées au SF6.
Quel utilisateur final présente la croissance projetée la plus forte ?
Les centres de données affichent le CAGR d'utilisateur final projeté le plus élevé à 7,2 % jusqu'en 2032, car les grands campus ont de plus en plus besoin d'actifs haute tension dédiés.
Quelle région détient la plus grande part du marché des postes électriques ?
L'Asie-Pacifique représente 42,2 % de la demande en 2026, soutenue par les programmes d'expansion du réseau chinois et indien.
Quelle région devrait connaître la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,8 % jusqu'en 2032, soutenus par des programmes de transport et d'énergies renouvelables.