
Tamaño y Participación del Mercado de Subestaciones
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 164.19 Mil millones de dólares |
| Tamaño del Mercado (2032) | 210.45 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.09 % |
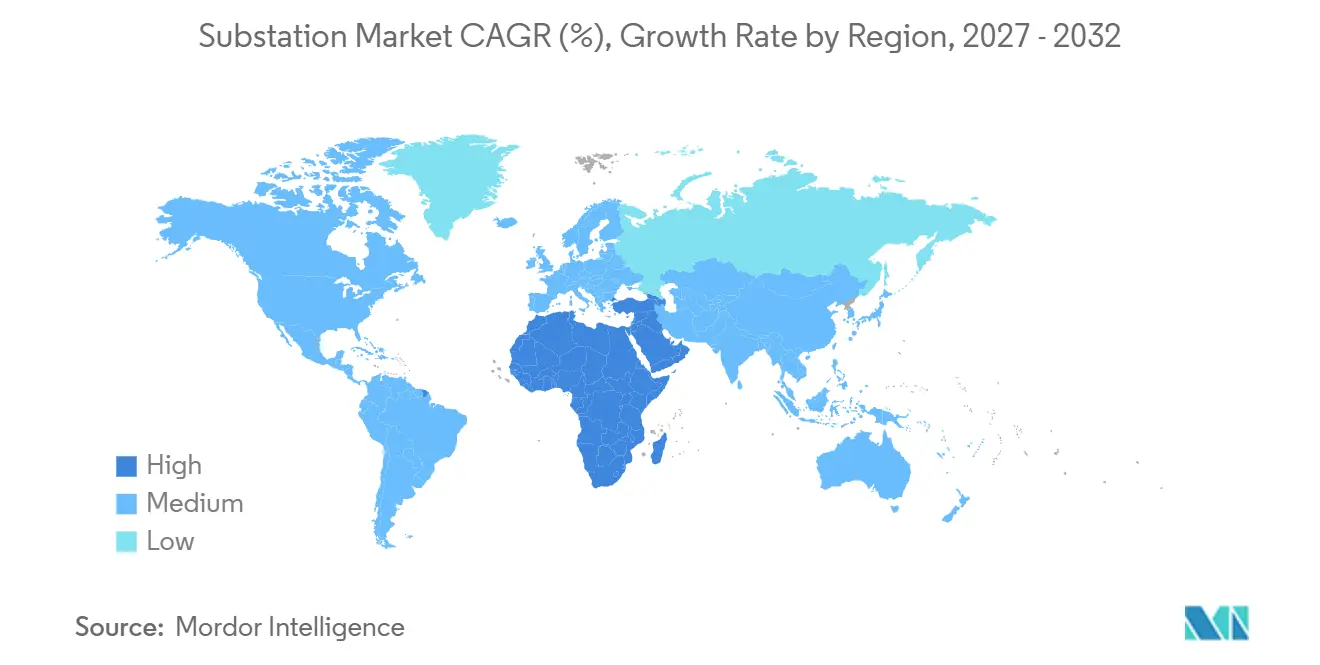
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
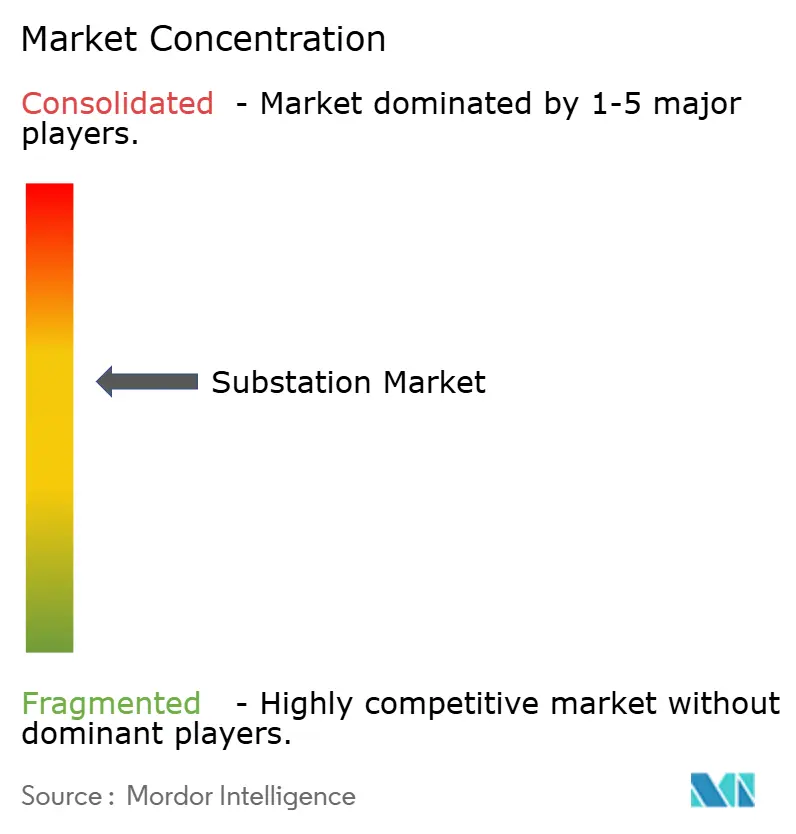
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Subestaciones por Mordor Intelligence
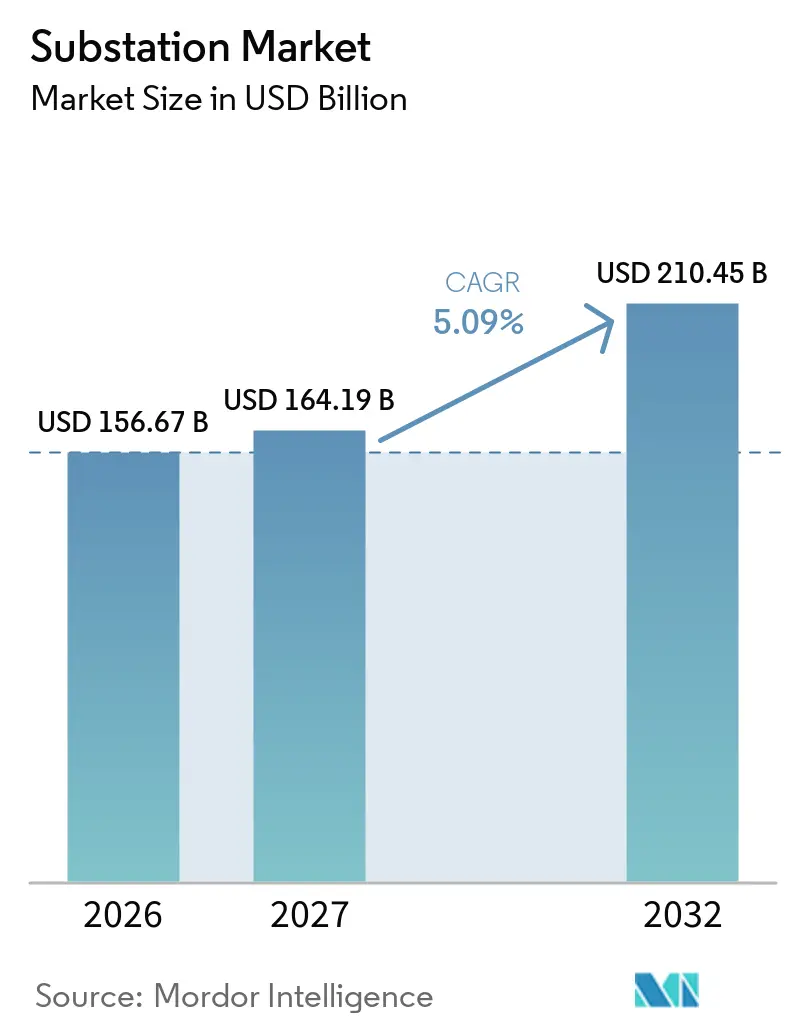
El tamaño del Mercado de Subestaciones fue valorado en 156,67 mil millones de USD en 2026 y se estima que crecerá desde 164,19 mil millones de USD en 2027 hasta alcanzar los 210,45 mil millones de USD para 2032, a un CAGR del 5,09% durante el período de pronóstico (2027-2032). La renovación de la red, las conexiones de generación renovable y las grandes cargas de centros de datos están ampliando la necesidad de nuevos activos y equipos del mercado de subestaciones eléctricas. Los servicios públicos enfrentan un mayor alcance de trabajo porque los activos envejecidos a menudo requieren una reconstrucción completa de la subestación en lugar de la sustitución aislada de equipos. Los largos plazos de entrega de transformadores y la capacidad de fabricación limitada hacen de la fiabilidad en la entrega un factor importante en la adquisición del mercado de subestaciones eléctricas. El mercado de subestaciones eléctricas también se beneficia de una mayor demanda de automatización, diseños aislados por gas y sistemas de alta tensión donde las limitaciones de espacio, la resiliencia de la red o la integración de energías renovables así lo requieren.
Conclusiones Clave del Informe
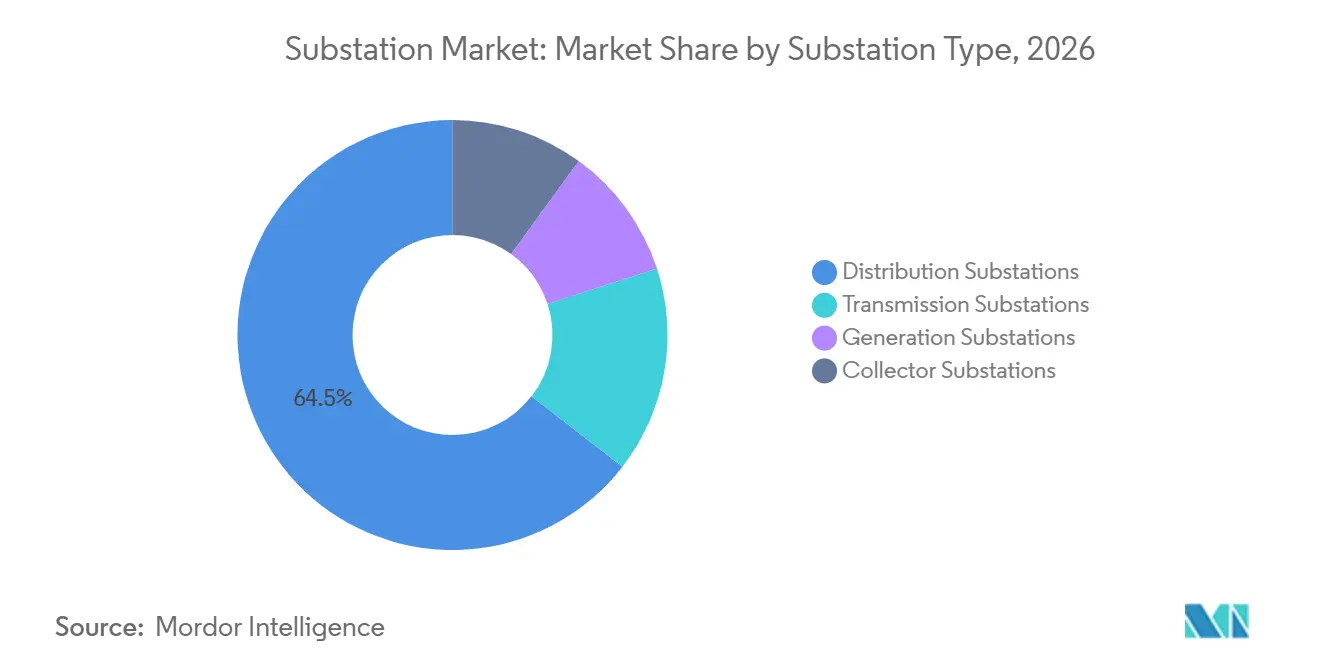
- Por tipo de subestación, las subestaciones de distribución representaron el 64,5% de la participación del mercado de subestaciones eléctricas en 2026, mientras que se proyecta que las subestaciones colectoras crezcan a un CAGR del 5,9% hasta 2032.
- Por tecnología, las subestaciones aisladas por aire representaron el 53,1% de la participación del mercado de subestaciones eléctricas en 2026, mientras que se proyecta que las subestaciones aisladas por gas crezcan a un CAGR del 8,1% hasta 2032.
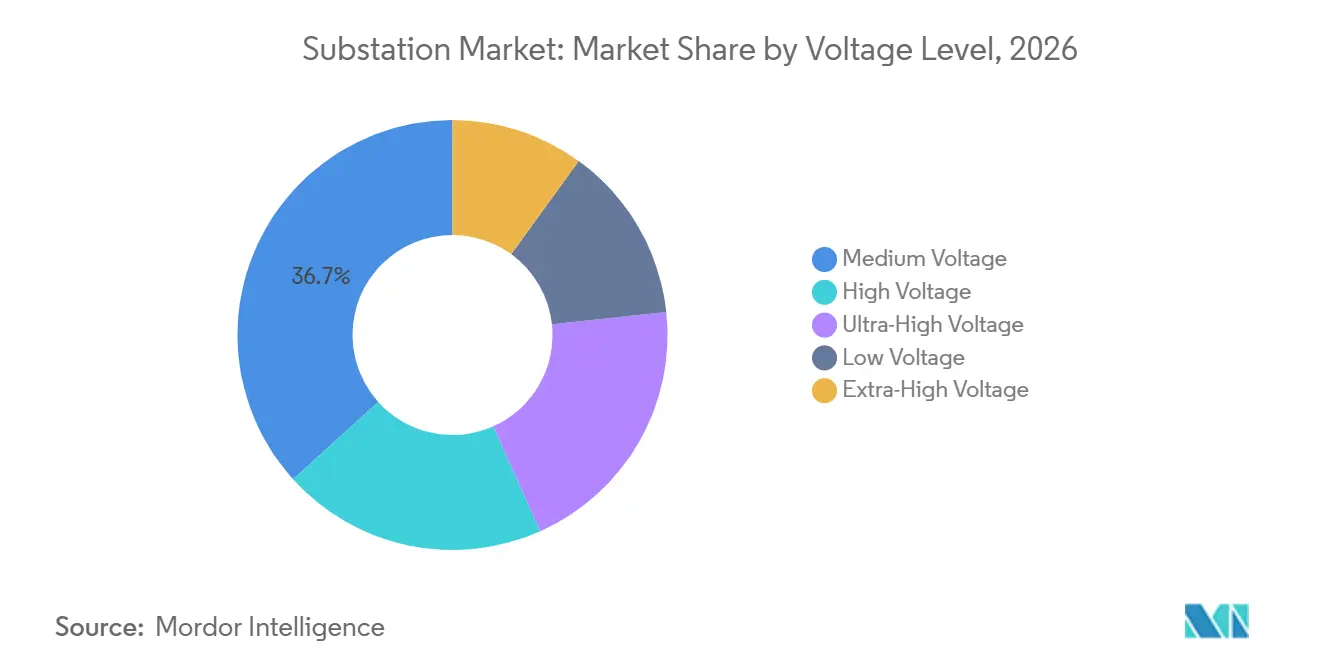
- Por nivel de voltaje, las subestaciones de media tensión representaron el 36,7% del mercado de subestaciones eléctricas en 2026, mientras que se proyecta que las subestaciones de ultra-alta tensión crezcan a un CAGR del 6,1% hasta 2032.
- Por componente, los transformadores de potencia representaron el 25,8% del mercado de subestaciones eléctricas en 2026, mientras que se proyecta que los sistemas de automatización de subestaciones crezcan a un CAGR del 6,3% hasta 2032.
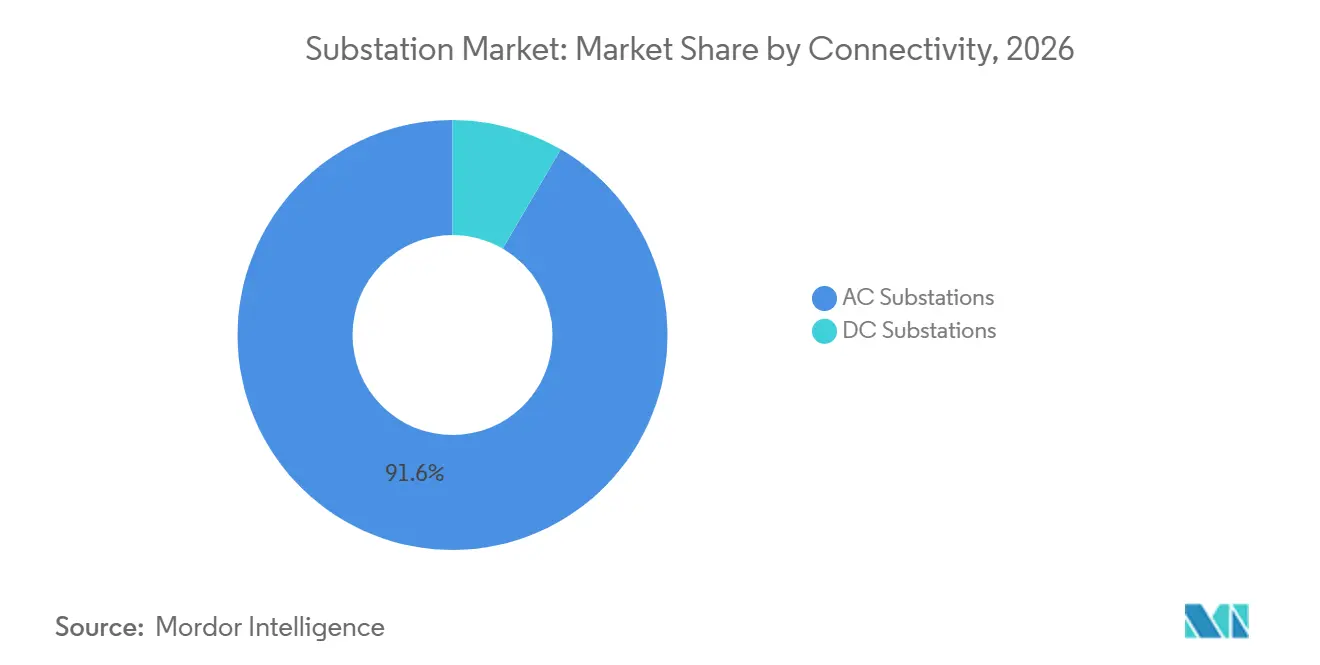
- Por conectividad, las subestaciones de CA representaron el 91,6% del mercado de subestaciones eléctricas en 2026, mientras que se proyecta que las subestaciones de CC crezcan a un CAGR del 6,8% hasta 2032.
- Por usuario final, las empresas de servicios eléctricos representaron el 75,3% del mercado de subestaciones eléctricas en 2026, mientras que se proyecta que los centros de datos crezcan a un CAGR del 7,2% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,2% del mercado de subestaciones eléctricas en 2026, mientras que se proyecta que Oriente Medio y África crezcan a un CAGR del 7,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Red y Sustitución de Activos Envejecidos | +1.4% | Global, con alta intensidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Integración de Energías Renovables y Flujos de Energía Bidireccionales | +1.2% | Global, concentrado en Asia-Pacífico, Oriente Medio y África, y Europa | Largo plazo (≥ 4 años) |
| Crecimiento de la Carga de Infraestructura de Centros de Datos e IA | +1.0% | América del Norte, Europa, Asia-Pacífico, con extensión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Electrificación del Transporte, Edificios e Industria | +0.7% | Global, con ganancias tempranas en América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Digitalización, Automatización y Mantenimiento Predictivo de Subestaciones | +0.5% | Global, más fuerte en mercados de la OCDE | Mediano plazo (2-4 años) |
| Interconexión de Cargas Concentradas y Cuellos de Botella de Capacidad | +0.5% | América del Norte y Europa, emergente en centros urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Red y Sustitución de Activos Envejecidos
Los activos de red envejecidos en América del Norte y Europa respaldan una demanda sostenida del mercado de subestaciones eléctricas, ya que gran parte de la base instalada data de las décadas de 1960 a 1980. El Departamento de Energía de los Estados Unidos anunció la iniciativa SPARK en septiembre de 2026, que cubre 5,3 mil millones de USD en valor total de proyectos distribuidos en 31 proyectos en 26 estados y tiene como objetivo más de 23 GW de capacidad de red adicional.[1] El Plan de Fiabilidad y Resiliencia 2030 aprobado de PECO compromete 2 mil millones de USD durante 5 años para infraestructura de red.[2] Estos programas van más allá del mantenimiento rutinario porque los sitios antiguos pueden requerir la reconstrucción de los sistemas de protección, control, transformadores y conmutación. Las reconstrucciones completas elevan el valor del proyecto y crean demanda en múltiples categorías de equipos. El ciclo de sustitución también ofrece a los servicios públicos un punto práctico para introducir monitoreo digital y diseños adecuados para el crecimiento futuro de la carga.
Integración de Energías Renovables y Flujos de Energía Bidireccionales
Los proyectos de energías renovables requieren subestaciones colectoras que eleven el voltaje de generación antes de que la energía ingrese a las redes de transmisión. EDF Renewables puso en servicio la primera subestación de transmisión principal construida por un productor de energía independiente en Sudáfrica en abril de 2025, conectando 1,5 GW de capacidad renovable a través de la instalación Koruson de 400/132 kV.[3] El proyecto Colectora de Colombia está programado para su puesta en servicio en agosto de 2026 y tiene como objetivo conectar más de 1.000 MW de parques eólicos y solares en La Guajira.[4] Las redes con alta penetración renovable deben gestionar tanto los flujos de exportación como de importación en los sitios de subestaciones. Este requisito cambia el diseño de protección y control utilizado para las configuraciones de red unidireccionales más antiguas. El mercado de subestaciones eléctricas, por tanto, gana demanda tanto de las conexiones de generación como de las actualizaciones de los nodos de red existentes.
Crecimiento de la Carga de Infraestructura de Centros de Datos e IA
Los centros de datos están generando solicitudes de conexión concentradas que pueden superar la capacidad de las redes locales existentes. El Departamento de Energía de los Estados Unidos reporta una discrepancia entre los plazos de desarrollo de centros de datos de 12 a 18 meses y los ciclos de adquisición de servicios públicos de 3 a 5 años. Esta brecha temporal mantiene los retrasos para los proveedores establecidos del mercado de subestaciones eléctricas que pueden proporcionar equipos y capacidad de ingeniería. También fomenta proyectos de subestaciones de alta tensión dedicadas para campus de muy gran tamaño. Los propietarios de centros de datos necesitan cada vez más fiabilidad, diseños compactos e instalación rápida en el mismo lugar. Estos requisitos favorecen a los fabricantes con registros de entrega probados y carteras de equipos integrados.
Electrificación del Transporte, Edificios e Industria
La electrificación del transporte añade demanda incremental a las subestaciones de distribución y las redes de alimentación locales. Un estudio revisado por pares del sureste de Queensland encontró que entre el 78% y el 93% de los activos evaluados podrían soportar la adopción completa de flotas de vehículos eléctricos en condiciones normales, mientras que el resto necesitaba refuerzo o sustitución. El hallazgo muestra que la capacidad de la red es desigual, incluso dentro de los sistemas de distribución desarrollados. Los nuevos patrones de carga pueden cambiar el momento y la ubicación de la demanda, creando requisitos de capacidad y calidad de energía. La electrificación industrial y las cargas de edificios añaden presiones similares donde las redes fueron diseñadas para un perfil de demanda diferente. Las oportunidades del mercado de subestaciones eléctricas se extienden, por tanto, desde los principales sitios de transmisión hasta una amplia gama de actualizaciones de distribución.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Largos Ciclos de Adquisición de Servicios Públicos | -0.8% | Global; más agudo en América del Norte y mercados emergentes | Mediano plazo (2-4 años) |
| Escasez de Transformadores, Acero Eléctrico y Equipos Especializados | -0.6% | Global; especialmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Integración de Sistemas Heredados y Limitaciones de Mano de Obra Especializada | -0.5% | Global; más agudo en América del Norte, Europa y mercados avanzados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Ciberseguridad, Interoperabilidad y Responsabilidad del Ciclo de Vida Digital | -0.4% | Global; mayor preocupación en América del Norte, la UE y mercados de Asia-Pacífico digitalmente avanzados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Largos Ciclos de Adquisición de Servicios Públicos
Las nuevas subestaciones de alta tensión pueden tardar entre 3 y 7 años en pasar de la aprobación de planificación a la energización. Los servicios públicos regulados a menudo necesitan la aprobación de un caso tarifario antes de poder recuperar los costos de inversión, mientras que las cooperativas de energía pública necesitan la aprobación de su junta directiva para compromisos importantes. Este proceso no avanza a la misma velocidad que la nueva demanda de centros de datos, carga o demanda industrial. Los proyectos pueden, por tanto, permanecer en desarrollo incluso cuando la necesidad del sistema es clara. El retraso frena las instalaciones del mercado de subestaciones eléctricas a corto plazo, pero genera un pipeline de pedidos más largo. Los proveedores de equipos deben gestionar este calendario de proyectos desigual mientras reservan capacidad para el trabajo aprobado.
Escasez de Transformadores, Acero Eléctrico y Equipos Especializados
La disponibilidad de transformadores sigue siendo una restricción clave para los calendarios de construcción de subestaciones. Una carta de coalición de los Estados Unidos al Departamento de Comercio identificó el acero eléctrico de grano orientado como una preocupación crítica de suministro y señaló que Cleveland-Cliffs era el único productor nacional del país. Hitachi Energy comprometió 250 millones de USD adicionales en marzo de 2025 para ampliar la producción de componentes de transformadores para 2027. Las nuevas líneas de fabricación necesitan varios años para alcanzar la producción plena, por lo que la inversión adicional no elimina las restricciones de suministro inmediatas. Los largos plazos de entrega pueden diferir la energización, incluso después de que los servicios públicos completen las obras civiles y las aprobaciones. Estas condiciones hacen de la capacidad de fabricación y el acceso a materiales especializados fortalezas competitivas materiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Subestación:
Los Activos de Distribución Sustentan la Mayor Base InstaladaLas subestaciones de distribución representaron el 64,5% de la participación del mercado de subestaciones eléctricas en 2026, lo que refleja el gran número de activos necesarios para atender las redes locales. Conectan sistemas de mayor tensión con redes de distribución de uso final y apoyan el suministro diario de electricidad a hogares, sitios comerciales e instalaciones industriales. Su base instalada es amplia porque cada sistema de distribución en expansión o envejecimiento necesita puntos repetidos de transformación de voltaje y protección. La actividad de sustitución en redes maduras aumenta la demanda de sitios de distribución reconstruidos en lugar de reparaciones limitadas de componentes. Estas instalaciones también se vuelven más importantes a medida que la electrificación del transporte y los edificios eleva la demanda local. El tamaño del mercado de subestaciones eléctricas vinculado a los equipos de distribución está, por tanto, respaldado tanto por el número de activos como por las necesidades de renovación.
Las subestaciones de transmisión sirven a las interconexiones troncales y generalmente tienen valores de contrato más altos porque operan a niveles de voltaje elevados. Las subestaciones de generación conectan las plantas de energía a la red más amplia y siguen siendo relevantes a medida que los servicios públicos reemplazan o añaden capacidad de generación. Se proyecta que las subestaciones colectoras se expandan a un CAGR del 5,9% hasta 2032, ya que los proyectos eólicos y solares a escala de servicios públicos necesitan conexiones de red dedicadas. SSEN Transmission realizó pedidos iniciales de subestaciones modulares estandarizadas a Hitachi Energy y GE Vernova en agosto de 2026 para conectar más de 1 GW de generación renovable. Los diseños modulares estandarizados pueden reducir el tiempo de entrega mediante el uso de enfoques de ingeniería y ciclo de vida repetibles. Este modelo es adecuado para programas de energías renovables que requieren múltiples instalaciones comparables. También alinea la planificación de los proveedores con el mayor pipeline de conexiones de generación.
Por Tecnología:
Las AIS Siguen Siendo Ampliamente Utilizadas Mientras las GIS Crecen Más RápidoLas subestaciones aisladas por aire representaron el 53,1% de la participación del mercado de subestaciones eléctricas en 2026, porque los equipos al aire libre siguen siendo ampliamente utilizados donde hay terreno disponible. La tecnología está establecida en proyectos de transmisión y respalda un amplio acceso a equipos convencionales y prácticas de mantenimiento. Su escala continua refleja la arquitectura de red global existente. Los diseños aislados por aire siguen siendo adecuados para muchas ubicaciones donde las limitaciones de espacio son reducidas. También respaldan los programas de servicios públicos que utilizan estándares de ingeniería familiares y probados. Esta base instalada garantiza que los equipos aislados por aire sigan siendo fundamentales para el mercado de subestaciones eléctricas.
Se proyecta que las subestaciones aisladas por gas crezcan a un CAGR del 8,1% hasta 2032, porque reducen las necesidades de espacio y respaldan los requisitos de alta fiabilidad. Las ubicaciones urbanas y los centros de datos pueden favorecer los diseños compactos de GIS en interiores donde el acceso al terreno es limitado. Los requisitos europeos que afectan al hexafluoruro de azufre en los nuevos equipos de media tensión añaden una razón de cumplimiento para reemplazar los enfoques existentes. ABB se asoció con E.ON para suministrar aparamenta SafeRing y SafePlus Air libre de SF6 antes del requisito de 2026. GE Vernova obtuvo contratos para 2 subestaciones de Aparamenta Aislada por Gas (GIS) de 110 kV libre de SF6 en Berlín durante julio de 2026. Los proyectos utilizan tecnología g3 y tienen como objetivo reducir el potencial de calentamiento global en relación con los equipos convencionales de SF6. Estos ejemplos muestran que los requisitos técnicos ahora influyen en la adquisición junto con las necesidades de espacio y fiabilidad.
Por Nivel de Voltaje:
La Media Tensión Proporciona Escala y la Ultra-Alta Tensión (UHV) Respalda los Corredores de RedLas subestaciones de media tensión representaron el 36,7% del mercado de subestaciones eléctricas en 2026, porque las aplicaciones de distribución son numerosas en los sistemas de energía nacionales. Proporcionan un enlace entre las redes de mayor tensión y la distribución local de electricidad. Este rango de voltaje se utiliza ampliamente en sistemas urbanos, comerciales e industriales. El segmento se beneficia de la sustitución continua de activos de distribución envejecidos. También se beneficia cuando la carga de vehículos eléctricos y las nuevas cargas comerciales requieren redes locales más robustas. La media tensión proporciona, por tanto, una base estable para el mercado de subestaciones eléctricas.
Se prevé que las subestaciones de ultra-alta tensión crezcan a un CAGR del 6,1% hasta 2032, lideradas por los grandes proyectos de columna vertebral de CA y CC de China. Estos sistemas transportan energía desde las áreas de generación del oeste hasta los centros de demanda del este a largas distancias. Hitachi Energy anunció su primer pedido de GIS de 1.100 kV en octubre de 2025 para la subestación UHV de 1.000 kV de Nanchang en la provincia de Jiangxi. El pedido indica que los diseños de GIS de alta tensión están avanzando hacia una mayor implantación comercial. Los proyectos UHV requieren equipos especializados, ingeniería y capacidad de prueba. Por tanto, crean oportunidades para los proveedores con capacidad de fabricación avanzada. Su complejidad también limita el número de empresas que pueden calificar para contratos importantes.
Por Componente:
Los Transformadores Ocupan la Mayor Posición en ValorLos transformadores de potencia representaron el 25,8% del mercado de subestaciones eléctricas en 2026 y siguen siendo el artículo individual de mayor valor en una lista de materiales típica de una subestación. Realizan la conversión de voltaje requerida para los sistemas de transmisión y distribución. La aparamenta y los interruptores automáticos también tienen roles esenciales en el control, la protección y el aislamiento de fallos. Los seccionadores, barras colectoras, pararrayos y bancos de condensadores siguen siendo categorías de equipos establecidas. La competencia en estas categorías puede estar más orientada al precio que en los grandes proyectos de transformadores. La disponibilidad de transformadores influye, por tanto, tanto en los ingresos por equipos como en el calendario de entrega completa del sitio.
Se prevé que los sistemas de automatización de subestaciones crezcan a un CAGR del 6,3% hasta 2032, a medida que los servicios públicos añaden funciones digitales basadas en la norma IEC 61850 de la Comisión Electrotécnica Internacional. Las capacidades definidas por software pueden reemplazar partes del equipo secundario cableado tradicional. Schneider Electric introdujo aparamenta de media tensión definida por software en octubre de 2026 y probó el diseño con Equinix en un centro de datos en funcionamiento. La empresa declaró que el diseño utiliza un 87% menos de cableado de control y un 91% menos de terminales que los diseños convencionales. La arquitectura digital puede simplificar parte del cableado del sitio al tiempo que amplía el papel del software, las comunicaciones y la ciberseguridad. El crecimiento de la automatización añade una capa de sistemas de mayor valor al mercado de subestaciones eléctricas. También aumenta la importancia de los proveedores que pueden combinar equipos eléctricos con experiencia digital.
Por Conectividad:
La CA Retiene la Base de Red ExistenteLas subestaciones de CA representaron el 91,6% del mercado de subestaciones eléctricas en 2026, porque la red global existente utiliza arquitectura de CA de forma casi universal. Los sistemas de CA sustentan la mayoría de las redes de transmisión y distribución. La gran base instalada crea una demanda continua de equipos de CA, extensiones, modernización y mantenimiento. Los servicios públicos también mantienen experiencia operativa y estándares establecidos para las subestaciones de CA. Esta posición convierte a la infraestructura de CA en el segmento de volumen central para los proveedores. Seguirá siendo el formato central para la mayoría de las inversiones en redes durante el período de pronóstico.
Se prevé que las subestaciones de CC crezcan a un CAGR del 6,8% hasta 2032, a medida que los corredores de corriente continua de alta tensión respaldan la transmisión renovable de larga distancia y las conexiones de energía eólica marina. También se utilizan para enlaces de retorno entre sistemas de CA asíncronos. Iberdrola instaló la estación convertidora marina para su proyecto de energía eólica marina East Anglia THREE, que es el primer proyecto eólico de Corriente Continua de Alta Tensión (HVDC) del grupo y conlleva una inversión total de 5 mil millones de EUR. Las estaciones convertidoras tienen un papel especializado en proyectos de transmisión marina y de larga distancia. Estos proyectos requieren sistemas de control complejos y equipos de alta capacidad. Su expansión crea una fase de construcción estructural para la parte de CC del mercado de subestaciones eléctricas. El crecimiento del segmento refleja nuevas necesidades de red más que la sustitución de la base de CA más amplia.
Por Usuario Final:
Los Servicios Públicos Siguen Siendo los Principales CompradoresLas empresas de servicios eléctricos representaron el 75,3% de la participación del mercado de subestaciones eléctricas en 2026, porque poseen y operan la mayor parte de la infraestructura de transmisión y distribución. Adquieren equipos nuevos y de sustitución a través de planes de capital formales y largos procesos de aprobación. Su gasto cubre la transmisión troncal, la modernización de la distribución, las conexiones renovables y el trabajo de resiliencia. La demanda de los servicios públicos se distribuye entre muchos tipos de activos y clases de voltaje. Su papel hace que la política pública, la recuperación tarifaria y los plazos de entrega de equipos sean importantes para el mercado de subestaciones eléctricas. La adquisición de servicios públicos también favorece a los proveedores que pueden proporcionar equipos certificados, ingeniería de proyectos y entrega fiable.
Se prevé que los centros de datos crezcan a un CAGR del 7,2% hasta 2032, la tasa de usuario final más rápida en el análisis suministrado. Los grandes campus necesitan cada vez más activos de conexión de alta tensión dedicados en lugar de adiciones marginales a las redes existentes. Siemens Energy firmó un contrato en marzo de 2026 para proporcionar una subestación GIS de 300 MW y 2 × 150 Megavoltamperios (MVA) de transformadores de potencia para los campus de hiperescala de Terranova en Campinas, Brasil. Las instalaciones industriales y comerciales siguen siendo un grupo secundario importante con necesidades de conexión dedicadas. Los desarrolladores de energías renovables también necesitan instalaciones colectoras y de punto de interconexión para cada proyecto importante. La demanda de centros de datos cambia los patrones de adquisición al llevar a algunos propietarios directamente a los fabricantes de equipos. Esto aumenta el valor del diseño compacto, la velocidad de entrega y la capacidad de proyecto integrado.
Análisis Geográfico
Mercado de Subestaciones de Asia-Pacífico
Asia-Pacífico concentró el 42,2% de la cuota del mercado de subestaciones eléctricas en 2026, convirtiéndose en el mayor contribuyente regional. China sigue siendo el eje del gasto regional, ya que está construyendo capacidad de transmisión de alta tensión y apoyando la integración de energías renovables. La Autoridad Central de Electricidad de India planea 827.600 MVA de nueva capacidad de subestaciones entre los ejercicios fiscales 27 y 36, respaldando más de 900 GW de generación no fósil. El pedido de GIS de Ultra Alta Tensión (UHV) de Nanchang, China, también evidencia el papel de la región en la vanguardia tecnológica de alta tensión. Japón, Corea del Sur y Australia están añadiendo capacidad de GIS para hacer frente a las necesidades de densidad urbana y resiliencia. Los sistemas del Sudeste Asiático se están expandiendo a medida que aumentan el acceso a la electricidad y la demanda.
Mercado de Subestaciones de América del Norte y Europa
América del Norte y Europa son las principales regiones desarrolladas del mercado de subestaciones eléctricas, dado que ambas necesitan reemplazar activos envejecidos y conectar nuevas cargas. Los proyectos SPARK del Departamento de Energía de los Estados Unidos reflejan una inversión respaldada por políticas orientada a incrementar la capacidad de la red eléctrica. El plan de PECO ofrece un ejemplo de reemplazo financiado y trabajos de resiliencia por parte de una empresa de servicios públicos. Los grandes desarrollos de centros de datos generan presión de conexión local en el norte de Virginia, el centro de Ohio y el oeste de Texas. Europa también enfrenta demanda de equipos que cumplan con los requisitos relacionados con el SF6. El despliegue de ABB en E.ON y los pedidos de GE Vernova en Berlín demuestran el cambio hacia tecnologías libres de SF6. Las actualizaciones de la red eléctrica del Reino Unido también incluyen trabajos de GIS destinados a apoyar el crecimiento de los centros de datos.
Mercado de Subestaciones de Oriente Medio, África y América del Sur
Se proyecta que Oriente Medio y África crecerán a una CAGR del 7,8% hasta 2032, la tasa regional más rápida en las perspectivas del mercado de subestaciones eléctricas suministradas. La Autoridad de Electricidad y Agua de Dubái (DEWA) declaró en agosto de 2025 que sus inversiones en transmisión eléctrica superaron los 7.600 millones de AED y abarcaron 49 nuevas subestaciones de 132 kV en construcción. El financiamiento del Banco Europeo de Reconstrucción y Desarrollo (BERD) en Egipto incluye apoyo para modernizaciones de la red eléctrica y una subestación de 500 kV en El Cairo. El Banco Europeo de Inversiones (BEI) y la Unión Europea anunciaron un programa de inversión en redes de energía limpia de 690 millones de EUR en Egipto en junio de 2026. Los proyectos de Arabia Saudita y los Emiratos Árabes Unidos respaldan nueva capacidad para objetivos de energías renovables y planes de desarrollo económico. América del Sur también avanza a medida que los proyectos de energías renovables y los campus de centros de datos requieren infraestructura de conexión. Brasil y Colombia ilustran esta demanda a través de programas de Corriente Continua de Alta Tensión (HVDC), energías renovables y subestaciones colectoras.
Panorama Competitivo
El mercado de subestaciones eléctricas está moderadamente concentrado entre los proveedores de equipos globales, mientras que la competencia sigue siendo fragmentada entre fabricantes regionales, empresas de ingeniería y proveedores especializados de automatización. ABB, Hitachi Energy, Siemens Energy, GE Vernova y Schneider Electric definen los principales estándares de equipos y compiten en proyectos globales. La capacidad de fabricación y la fiabilidad en la entrega influyen ahora en la selección con tanta fuerza como las especificaciones de los equipos. Los largos plazos de entrega de transformadores y equipos relacionados refuerzan la posición de los proveedores con capacidad disponible. Las empresas chinas, incluidas TBEA y NARI Technology, compiten en proyectos de Oriente Medio y África a través del suministro de equipos y la capacidad de ingeniería, adquisición y construcción. Los requisitos de ciberseguridad para las comunicaciones digitales de subestaciones también elevan el umbral de calificación para los proveedores más pequeños.
Hitachi Energy está ampliando capacidad mientras persigue grandes contratos de red. Su inversión de 250 millones de USD en componentes de transformadores en marzo de 2025 complementa un esfuerzo más amplio para abordar las restricciones de suministro. La empresa también firmó un acuerdo por hasta 700 millones de USD con E.ON para transformadores que respaldan la red energética de Alemania. El trabajo de aparamenta libre de SF6 de ABB con E.ON responde directamente a las necesidades tecnológicas y regulatorias en Europa. Los contratos de GIS de GE Vernova en Berlín muestran una respuesta similar a través de equipos libres de SF6. Estos movimientos muestran que la inversión, el cumplimiento técnico y la ejecución de proyectos son factores competitivos mutuamente reforzantes.
La digitalización es un área competitiva activa porque los servicios públicos y los grandes usuarios privados quieren sistemas más controlables, monitoreados y compactos. El ejemplo de aparamenta de media tensión definida por software de Schneider Electric muestra cmo los proveedores están reduciendo los equipos de control cableados en aplicaciones de centros de datos. GE Vernova presentó su cartera de Seccionadores de Pantógrafo SX en CIGRE (Consejo Internacional de Grandes Sistemas Eléctricos) 2026, con clasificaciones de hasta 550 kV, 5.000 A y 80 kA. El diseño combina una huella física más pequeña con capacidad de monitoreo digital del estado del activo. Los proveedores que combinan equipos de alta tensión, controles digitales y capacidad de producción fiable tienen una posición más sólida en grandes proyectos. Los competidores regionales pueden seguir siendo relevantes a través del precio, la entrega local o la experiencia de ingeniería especializada. El campo general sigue siendo competitivo a pesar de la influencia de los mayores proveedores globales.
Líderes de la Industria de Subestaciones
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
Schneider Electric SE
-
GE Vernova Inc.
-
ABB Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Subestaciones Empresas cubiertas en este informe
- ABB Ltd.
- Bharat Heavy Electricals Limited (BHEL)
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Corporation
- Hyundai Electric & Energy Systems Co., Ltd.
- Larsen & Toubro Limited
- Lucy Electric Limited
- Mitsubishi Electric Corporation
- NARI Technology Co., Ltd.
- NR Electric Co., Ltd.
- Powell Industries, Inc.
- S&C Electric Company
- Schneider Electric SE
- Siemens Energy AG
- TBEA Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
Desarrollos recientes de la industria en Mercado de Subestaciones
- Agosto de 2026: GE Vernova presentó la última cartera de Seccionadores de Pantógrafo SX con clasificaciones de hasta 550 kV, 5.000 A y 80 kA en CIGRE París 2026. El diseño es más pequeño, más ligero y nativamente digital, reduciendo la huella de la subestación al tiempo que permite el monitoreo del estado del activo en tiempo real a nivel del equipo de conmutación.
- Agosto de 2026: SSEN Transmission realizó sus primeros pedidos de subestaciones modulares estandarizadas en el norte de Escocia a Hitachi Energy y GE Vernova, conectando más de 1 GW de generación renovable y comprimiendo los plazos de entrega mediante un enfoque estandarizado del ciclo de vida del activo.
- Julio de 2026: GE Vernova obtuvo 2 contratos de Stromnetz Berlin para diseñar, suministrar e instalar nuevas subestaciones de Aparamenta Aislada por Gas (GIS) de 110 kV libre de SF6 en Wittenau y Neukölln utilizando tecnología g3, reduciendo el potencial de calentamiento global en un 99% frente al SF6. El proyecto de Wittenau está programado para su finalización en marzo de 2031.
- Marzo de 2026: Siemens Energy firmó un contrato por más de 100 millones de BRL, equivalente a 18,6 millones de USD, con Terranova para suministrar una subestación GIS de 300 MW y 2 × 150 MVA de transformadores de potencia para campus de centros de datos de hiperescala en Campinas, Brasil, con entrega programada para 2027.
Alcance del Informe del Mercado Global de Subestaciones
Una subestación eléctrica es un nodo crítico en un sistema de energía eléctrica que conecta plantas de generación, redes de transmisión y redes de distribución. Utiliza transformadores, interruptores automáticos y conmutadores para realizar operaciones clave.
El mercado global de subestaciones está segmentado por tipo de subestación, tecnología, nivel de voltaje, componente, conectividad, usuario final y geografía. Por tipo de subestación, el mercado está segmentado en subestaciones de transmisión, subestaciones de distribución, subestaciones de generación y subestaciones colectoras. Por tecnología, el mercado está segmentado en subestaciones aisladas por aire (AIS), subestaciones aisladas por gas (GIS), subestaciones híbridas y otras tecnologías. Por nivel de voltaje, el mercado está segmentado en subestaciones de baja tensión, media tensión, alta tensión, extra-alta tensión y ultra-alta tensión. Por componente, el mercado está segmentado en transformadores de potencia, aparamenta, interruptores automáticos, seccionadores e isoladores, barras colectoras, transformadores de medida, sistemas de protección y control, sistemas de automatización de subestaciones, pararrayos, bancos de condensadores y reactores, y otros componentes. Por conectividad, el mercado está segmentado en subestaciones de CA y CC. Por usuario final, el mercado está segmentado en empresas de servicios eléctricos, instalaciones industriales, instalaciones comerciales, desarrolladores de energías renovables, centros de datos, transporte e infraestructura, y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de subestaciones en 29 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Subestaciones de Transmisión |
| Subestaciones de Distribución |
| Subestaciones de Generación |
| Subestaciones Colectoras |
| Subestaciones Aisladas por Aire (AIS) |
| Subestaciones Aisladas por Gas (GIS) |
| Subestaciones Híbridas |
| Otros |
| Baja Tensión |
| Media Tensión |
| Alta Tensión |
| Extra-Alta Tensión |
| Ultra-Alta Tensión |
| Transformadores de Potencia |
| Aparamenta |
| Interruptores Automáticos |
| Seccionadores e Isoladores |
| Barras Colectoras |
| Transformadores de Medida |
| Sistemas de Protección y Control |
| Sistemas de Automatización de Subestaciones |
| Pararrayos |
| Bancos de Condensadores y Reactores |
| Otros Componentes |
| Subestaciones de CA |
| Subestaciones de CC |
| Empresas de Servicios Eléctricos |
| Instalaciones Industriales |
| Instalaciones Comerciales |
| Desarrolladores de Energías Renovables |
| Centros de Datos |
| Transporte e Infraestructura |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Kenia | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Subestación | Subestaciones de Transmisión | |
| Subestaciones de Distribución | ||
| Subestaciones de Generación | ||
| Subestaciones Colectoras | ||
| Por Tecnología | Subestaciones Aisladas por Aire (AIS) | |
| Subestaciones Aisladas por Gas (GIS) | ||
| Subestaciones Híbridas | ||
| Otros | ||
| Por Nivel de Voltaje | Baja Tensión | |
| Media Tensión | ||
| Alta Tensión | ||
| Extra-Alta Tensión | ||
| Ultra-Alta Tensión | ||
| Por Componente | Transformadores de Potencia | |
| Aparamenta | ||
| Interruptores Automáticos | ||
| Seccionadores e Isoladores | ||
| Barras Colectoras | ||
| Transformadores de Medida | ||
| Sistemas de Protección y Control | ||
| Sistemas de Automatización de Subestaciones | ||
| Pararrayos | ||
| Bancos de Condensadores y Reactores | ||
| Otros Componentes | ||
| Por Conectividad | Subestaciones de CA | |
| Subestaciones de CC | ||
| Por Usuario Final | Empresas de Servicios Eléctricos | |
| Instalaciones Industriales | ||
| Instalaciones Comerciales | ||
| Desarrolladores de Energías Renovables | ||
| Centros de Datos | ||
| Transporte e Infraestructura | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Kenia | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de subestaciones eléctricas en 2026?
El mercado de subestaciones eléctricas tiene un valor de 156,67 mil millones de USD en 2026 y se prevé que alcance los 210,45 mil millones de USD para 2032.
¿Qué está impulsando la demanda de subestaciones eléctricas?
La sustitución de la red, las conexiones renovables, las cargas de centros de datos y la electrificación son los principales factores de demanda en el análisis suministrado.
¿Qué tecnología de subestaciones está creciendo más rápido?
Se proyecta que las subestaciones aisladas por gas crezcan a un CAGR del 8,1% hasta 2032, respaldadas por las limitaciones de espacio, las necesidades de fiabilidad y los requisitos relacionados con el SF6.
¿Qué usuario final tiene el crecimiento proyectado más sólido?
Los centros de datos tienen el CAGR de usuario final proyectado más alto, del 7,2% hasta 2032, ya que los grandes campus necesitan cada vez más activos de alta tensión dedicados.
¿Qué región tiene la mayor participación del mercado de subestaciones eléctricas?
Asia-Pacífico representa el 42,2% de la demanda en 2026, respaldada por los programas de expansión de la red de China e India.
¿Qué región se proyecta que crezca más rápido?
Se proyecta que Oriente Medio y África crezcan a un CAGR del 7,8% hasta 2032, respaldados por programas de transmisión y energías renovables.