
変電所市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
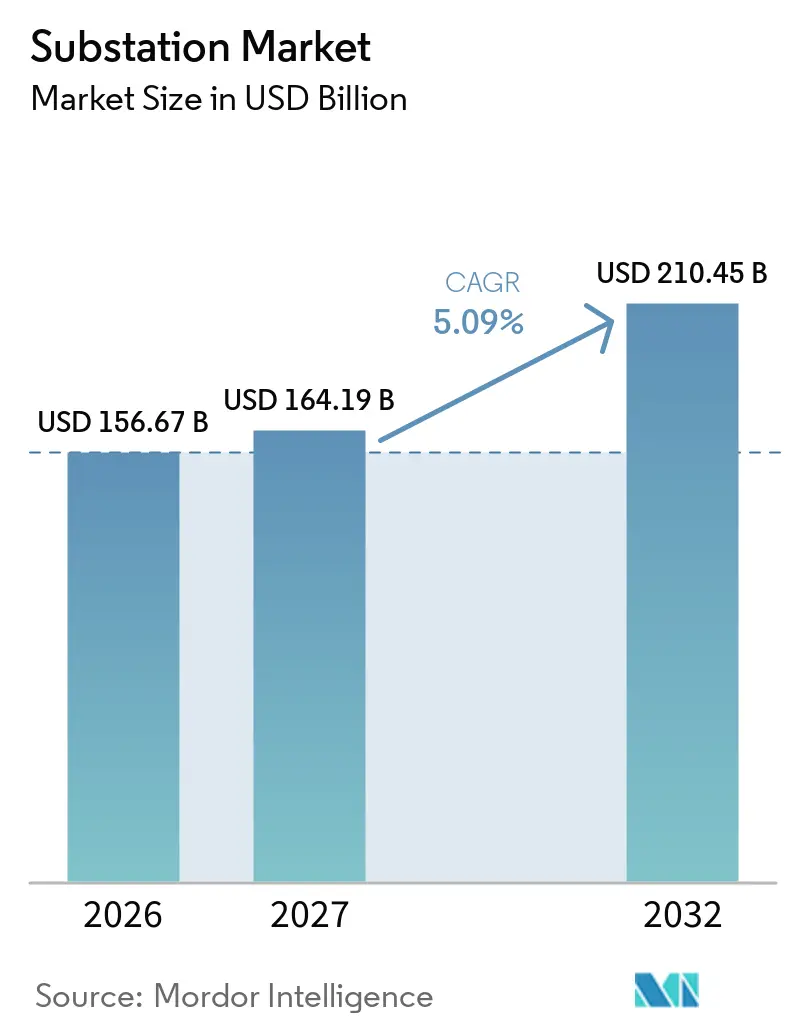
| 市場規模 (2027) | 164.19 十億米ドル |
| 市場規模 (2032) | 210.45 十億米ドル |
| 成長率 (2027 - 2032) | 5.09 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる変電所市場分析
変電所市場規模は2026年に1,566.7億米ドルと評価され、2027年の1,641.9億米ドルから2032年には2,104.5億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.09%です。電力網の更新、再生可能エネルギー発電の系統連系、および大規模データセンター負荷により、新たな電気変電所市場の資産と設備に対する需要が拡大しています。老朽化した資産は個別の設備交換ではなく変電所全体の再建を必要とすることが多いため、電力会社はより広範な作業範囲に直面しています。変圧器の長いリードタイムと限られた製造能力により、納期の信頼性が電気変電所市場の調達において重要な要素となっています。電気変電所市場はまた、土地、ネットワークの強靭性、または再生可能エネルギー統合が必要とされる場所での自動化、ガス絶縁設計、および高電圧システムに対する需要の高まりからも恩恵を受けています。
主要レポートのポイント
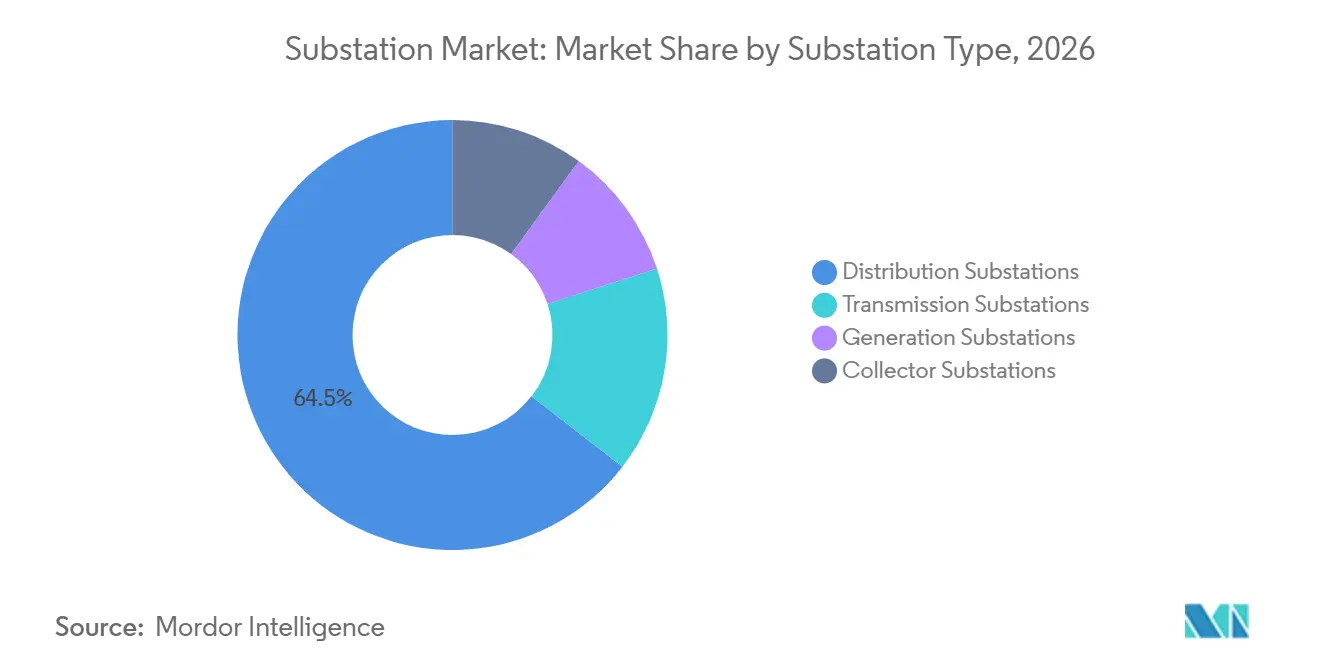
- 変電所タイプ別では、配電変電所が2026年の電気変電所市場シェアの64.5%を占め、集電変電所は2032年までに5.9%のCAGRで成長すると予測されています。
- 技術別では、気中絶縁変電所が2026年の電気変電所市場シェアの53.1%を占め、ガス絶縁変電所は2032年までに8.1%のCAGRで成長すると予測されています。
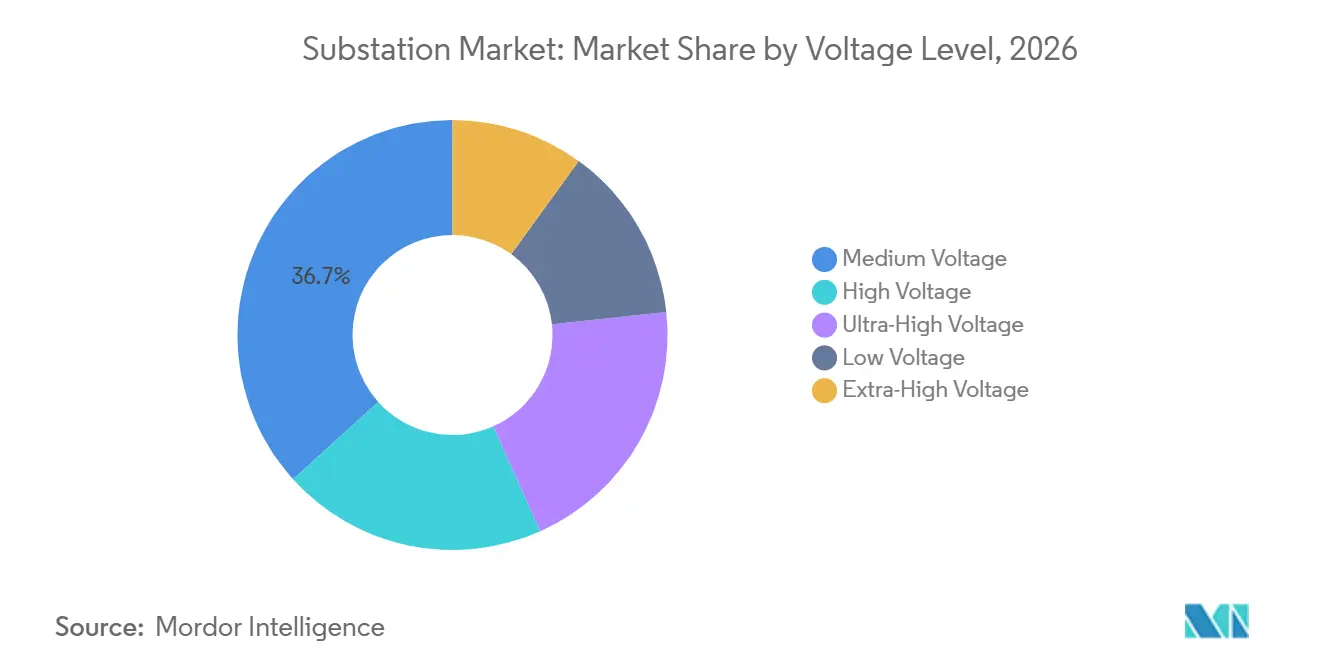
- 電圧レベル別では、中圧変電所が2026年の電気変電所市場の36.7%を占め、超高圧変電所は2032年までに6.1%のCAGRで成長すると予測されています。
- コンポーネント別では、電力変圧器が2026年の電気変電所市場の25.8%を占め、変電所自動化システムは2032年までに6.3%のCAGRで成長すると予測されています。
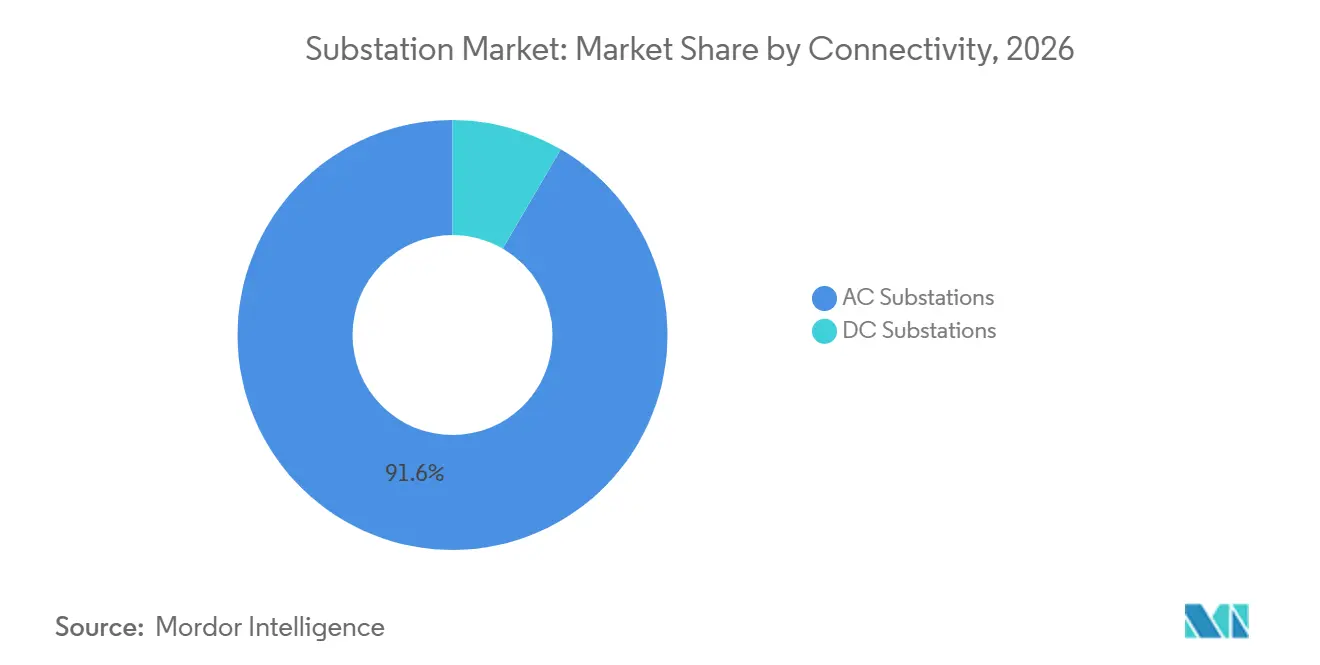
- 接続方式別では、AC変電所が2026年の電気変電所市場の91.6%を占め、DC変電所は2032年までに6.8%のCAGRで成長すると予測されています。
- エンドユーザー別では、電力会社が2026年の電気変電所市場の75.3%を占め、データセンターは2032年までに7.2%のCAGRで成長すると予測されています。
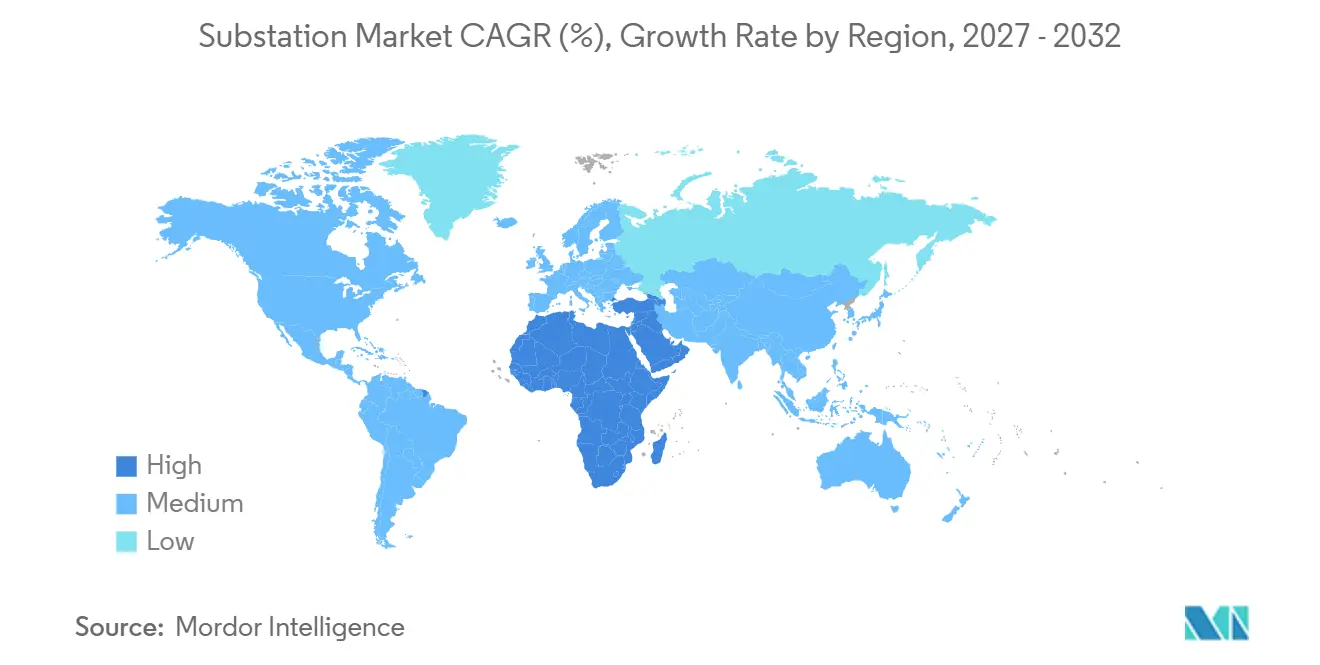
- 地域別では、アジア太平洋が2026年の電気変電所市場の42.2%を占め、中東・アフリカは2032年までに7.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力網の近代化と老朽化資産の更新 | +1.4% | 北米と欧州で高い強度を持つグローバル | 中期(2~4年) |
| 再生可能エネルギーの統合と双方向電力フロー | +1.2% | アジア太平洋、中東・アフリカ、欧州に集中するグローバル | 長期(4年以上) |
| データセンターおよびAIインフラの負荷成長 | +1.0% | 北米、欧州、アジア太平洋、中東・アフリカへの波及 | 短期(2年以内) |
| 輸送、建物、産業の電化 | +0.7% | 北米、欧州、東アジアで早期の成果を持つグローバル | 中期(2~4年) |
| 変電所のデジタル化、自動化、予知保全 | +0.5% | OECDマーケットで最も強いグローバル | 中期(2~4年) |
| 集中負荷の系統連系と容量のボトルネック | +0.5% | 北米と欧州、アジア太平洋の都市部で新興 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電力網の近代化と老朽化資産の更新
北米と欧州の老朽化した電力網資産は、設置基盤の多くが1960年代から1980年代にさかのぼるため、電気変電所市場の持続的な需要を支えています。米国エネルギー省は2026年9にSPARKイニシアチブを発表し、26州の31プロジェクトにわたる総プロジェクト価値53億米ドルをカバーし、23 GW以上の電力網容量の追加を目標としています。[1] PECOの承認済み信頼性・強靭性2030計画は、電力網インフラに5年間で20億米ドルを投じることを約束しています。[2] これらのプログラムは定期的なメンテナンスを超えており、古いサイトでは保護、制御、変圧器、開閉システムの再構築が必要になる場合があります。完全な再建はプロジェクト価値を高め、複数の設備カテゴリにわたる需要を生み出します。更新サイクルはまた、電力会社にデジタルモニタリングを導入し、将来の負荷成長に適した設計を採用する実際的な機会を提供します。
再生可能エネルギーの統合と双方向電力フロー
再生可能エネルギープロジェクトは、電力が送電網に入る前に発電電圧を昇圧する集電変電所を必要とします。EDF Renewablesは2025年4月に南アフリカ初の独立系発電事業者が建設した主要送電変電所を稼働させ、Koruson 400/132 kV設備を通じて1.5 GWの再生可能エネルギー容量を接続しました。[3] コロンビアのColectoraプロジェクトは2026年8月の稼働が予定されており、ラ・グアヒラの風力・太陽光発電所から1,000 MW以上を接続することを目的としています。[4] 再生可能エネルギーが主体のネットワークは、変電所サイトで輸出と輸入の両方のフローを管理する必要があります。この要件は、従来の一方向ネットワーク構成に使用されていた保護・制御設計を変更します。電気変電所市場はそのため、発電接続からの需要と既存の電力網ノードのアップグレードからの需要の両方を獲得しています。
データセンターおよびAIインフラの負荷成長
データセンターは、既存のローカルネットワークの容量を超える可能性のある集中的な接続要求を生み出しています。米国エネルギー省は、12~18ヶ月のデータセンター開発スケジュールと3~5年の電力会社調達サイクルとの間のミスマッチを報告しています。このタイミングのャップは、設備とエンジニアリング能力を提供できる確立された電気変電所市場サプライヤーのバックログを持続させています。また、非常に大規模なキャンパス向けの専用高電圧変電所プロジェクトを促進しています。データセンターのオーナーは、同一の場所での信頼性、コンパクトなレイアウト、迅速な設置をますます必要としています。これらの要件は、実績のある納期記録と統合された設備ポートフォリオを持つメーカーに有利に働きます。
輸送、建物、産業の電化
輸送の電化は、配電変電所とローカルフィーダーネットワークへの段階的な需要を追加します。クイーンズランド南東部の査読済み研究では、評価された資産の78%~93%が通常条件下で完全な電気自動車フリートの導入を支援できる一方、残りは強化または交換が必要であることが判明しました。この調査結果は、先進的な配電システム内でも電力網の容量が不均一であることを示しています。新しい充電パターンは、負荷のタイミングと場所を変え、容量と電力品質の要件を生み出す可能性があります。産業の電化と建物の負荷は、異なる需要プロファイルのために設計されたネットワークに同様の圧力を加えます。電気変電所市場の機会は、その結果として主要な送電サイトから幅広い配電アップグレードにまで及びます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと長い電力会社調達サイクル | -0.8% | グローバル;北米と新興市場で最も深刻 | 中期(2~4年) |
| 変圧器、電磁鋼板、特殊設備の不足 | -0.6% | グローバル;特に北米と欧州 | 短期(2年以内) |
| レガシーシステムの統合と熟練労働力の制約 | -0.5% | グローバル;北米、欧州、先進的なアジア太平洋市場で最も深刻 | 長期(4年以上) |
| サイバーセキュリティ、相互運用性、デジタルライフサイクル責任 | -0.4% | グローバル;北米、EU、デジタル先進的なアジア太平洋市場で最も高い懸念 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストと長い電力会社調達サイクル
新しい高電圧変電所は、計画承認から通電まで3~7年かかる場合があります。規制された電力会社は、投資コストを回収する前に料金審査の承認が必要なことが多く、公共電力協同組合は主要なコミットメントに対して理事会の承認が必要です。このプロセスは、新しいデータセンター、充電、または産業需要と同じ速度では進みません。したがって、システムの必要性が明確であっても、プロジェクトは開発段階にとどまる可能性があります。この遅延は近期の電気変電所市場の設置を抑制しますが、より長い受注パイプラインを構築します。設備ベンダーは、承認された作業のために容量を確保しながら、この不均一なプロジェクトタイミングを管理する必要があります。
変圧器、電磁鋼板、特殊設備の不足
変圧器の入手可能性は、変電所建設スケジュールの主要な制約として残っています。米国の連合体が商務省に送った書簡は、方向性電磁鋼板を重要な供給懸念として特定し、Cleveland-Cliffsが国内唯一の国内生産者であることを指摘しました。Hitachi Energyは2025年3月に変圧器コンポーネントの生産を2027年までに拡大するために追加で2億5,000万米ドルを投じることを約束しました。新しい製造ラインがフル生産に達するまでに数年かかるため、追加投資は即時の供給制約を解消しません。電力会社が土木工事と承認を完了した後でも、長い納期が通電を延期する可能性があります。これらの条件により、製造能力と専門材料へのアクセスが重要な競争上の強みとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
変電所タイプ別:
配電資産が最大の設置基盤を支える配電変電所は2026年の電気変電所市場シェアの64.5%を占め、ローカルネットワークにサービスを提供するために必要な資産の多さを反映しています。高電圧システムとエンドユーザー配電ネットワークを接続し、家庭、商業施設、産業施設への日常的な電力供給を支援します。設置基盤が広いのは、拡大または老朽化するすべての配電システムが電圧変換と保護の繰り返しポイントを必要とするためです。成熟したネットワークでの更新活動は、限られたコンポーネント修理ではなく再建された配電サイトへの需要を増加させます。これらの施設は、輸送と建物の電化がローカル需要を高めるにつれてより重要になります。配電設備に関連する電気変電所市場規模は、そのため資産数と更新ニーズの両方によって支えられています。
送電変電所は基幹系統の相互接続に機能し、高い電圧レベルで動作するため通常より高い契約価値を持ちます。発電変電所は発電所を広域ネットワークに接続し、電力会社が発電容量を更新または追加するにつれて引き続き重要です。集電変電所は、大規模な風力・太陽光プロジェクトが専用の系統連系を必要とするため、2032年までに5.9%のCAGRで拡大すると予測されています。SSEN Transmissionは2026年8月にHitachi EnergyとGE Vernovaに対して、1 GW以上の再生可能エネルギー発電を接続するための標準化されたモジュール式変電所の初期発注を行いました。標準化されたモジュール設計は、繰り返し可能なエンジニアリングとライフサイクルアプローチを使用することで納期を短縮できます。このモデルは、複数の同等施設を必要とする再生可能エネルギープログラムに適しています。また、より大きな発電接続パイプラインとサプライヤーの計画を一致させます。
技術別:
AISが広く使用される一方でGISがより速く成長気中絶縁変電所は、土地が利用可能な場所では屋外設備が広く使用されているため、2026年の電気変電所市場シェアの53.1%を占めました。技術は送電プロジェクト全体で確立されており、従来の設備とメンテナンス慣行への幅広いアクセスを支援しています。その継続的な規模は、既存のグローバルネットワークアーキテクチャを反映しています。気中絶縁設計は、設置面積の制約が限られている多くの場所に適しています。また、使い慣れた実績のあるエンジニアリング標準を使用する電力会社プログラムを支援します。この設置基盤により、気中絶縁設備は電気変電所市場の中心であり続けます。
ガス絶縁変電所は、スペース需要を削減し高い信頼性要件を支援するため、2032年までに8.1%のCAGRで成長すると予測されています。都市部の場所やデータセンターは、土地へのアクセスが限られている場合にコンパクトな屋内GIS設計を好む場合があります。新しい中圧設備における六フッ化硫黄に関する欧州の要件は、既存のアプローチを置き換えるコンプライアンス上の理由を加します。ABBは2026年の要件に先立ち、E.ONと提携してSF6フリーのSafeRingおよびSafePlus Air開閉装置を供給しました。GE Vernovaは2026年7月にベルリンでSF6フリーの110 kVガス絶縁開閉装置(GIS)変電所2基の契約を獲得しました。プロジェクトはg3技術を使用し、従来のSF6設備と比較して地球温暖化係数を低減することを目的としています。これらの例は、技術的要件がスペースと信頼性のニーズとともに調達に影響を与えるようになったことを示しています。
電圧レベル別:
中圧が規模を提供し、超高圧(UHV)が電力網回廊を支援中圧変電所は2026年の電気変電所市場の36.7%を占め、配電用途が国家電力システム全体で多数存在するためです。高電圧ネットワークとローカルの電力供給の間のリンクを提供します。この電圧範囲は都市、商業、産業システムで広く使用されています。このセグメントは老朽化した配電資産の継続的な更新から恩恵を受けています。また、電気自動車の充電と新しい商業負荷がより強力なローカルネットワークを必要とする場合にも恩恵を受けます。中圧は、その結果として電気変電所市場の安定した基盤を提供します。
超高圧変電所は、中国の大規模なACおよびDCバックボーンプロジェクトに牽引され、2032年までに6.1%のCAGRで成長すると予測されています。これらのシステムは、長距離にわたって西部の発電地域から東部の需要センターへ電力を移送します。Hitachi Energyは2025年10月に江西省の1,000 kV南昌UHV変電所向けに初の1,100 kV GIS受注を発表しました。この受注は、高電圧GIS設計が商業展開にさらに進んでいることを示しています。UHVプロジェクトは特殊な設備、エンジニアリング、試験能力を必要とします。そのため、高度な製造能力を持つサプライヤーに機会を生み出します。その複雑さはまた、主要な契約に適格となれる企業の数を制限します。
コンポーネント別:
変圧器が最大の価値ポジションを保持電力変圧器は2026年の電気変電所市場の25.8%を占め、典型的な変電所の部品表において最も高い価値を持つ単一品目であり続けています。送電・配電システムに必要な電圧変換を行います。開閉装置と遮断器も制御、保護、故障隔離において不可欠な役割を果たします。断路器、母線、避雷器、コンデンサバンクは確立された設備カテゴリとして残っています。これらのカテゴリでの競争は、大型変圧器プロジェクトよりも価格重視になる場合があります。変圧器の入手可能性は、設備収益と完全なサイト納期の両方に影響します。
変電所自動化システムは、電力会社が国際電気標準会議(IEC)61850ベースのデジタル機能を追加するにつれて、2032年までに6.3%のCAGRで成長すると予測されています。ソフトウェア定義の機能は、従来のハードワイヤード二次設備の一部を置き換えることができます。Schneider Electricは2026年10月にソフトウェア定義の中圧開閉装置を発表し、稼働中のデータセンターでEquinixとともに設計をテストしました。同社は、この設計が従来の設計と比較して制御配線を87%削減し、端子を91%削減すると述べました。デジタルアーキテクチャは、ソフトウェア、通信、サイバーセキュリティの役割を拡大しながら、一部のサイト配線を簡素化できます。自動化の成長は、電気変電所市場により高い価値のシステム層を追加します。また、電気設備とデジタル専門知識を組み合わせることができるサプライヤーの重要性を高めます。
接続方式別:
ACが既存の電力網基盤を維持AC変電所は2026年の電気変電所市場の91.6%を占め、既存のグローバル電力網がほぼ普遍的にACアーキテクチャを使用しているためです。ACシステムはほとんどの送電・配電ネットワークを支えています。大規模な設置基盤は、AC設備、拡張、近代化、メンテナンスへの継続的な需要を生み出します。電力会社はまた、AC変電所に対する確立された運用経験と標準を維持しています。この立場により、ACインフラはサプライヤーにとってコアボリュームセグメントとなっています。予測期間中、ほとんどの電力網投資の中心的な形式であり続けるでしょう。
DC変電所は、高電圧直流回廊が長距離再生可能エネルギー送電と洋上風力接続を支援するにつれて、2032年までに6.8%のCAGRで成長すると予測されています。また、非同期ACシステム間のバックツーバックリンクにも使用されます。Iberdrolaは、グループ初のHVDC風力プロジェクトであり総投資額50億ユーロのEast Anglia THREE洋上風力プロジェクト向けの海洋コンバーターステーションを設置しました。コンバーターステーションは洋上および長距離送電プロジェクトにおいて特殊な役割を持ちます。これらのプロジェクトは複雑な制御システムと大容量設備を必要とします。その拡大は、電気変電所市場のDC部分に構造的な建設フェーズを生み出します。このセグメントの成長は、より広いAC基盤の更新ではなく新しいネットワークニーズを反映しています。
エンドユーザー別:
電力会社が主要な購買者として残る電力会社は2026年の電気変電所市場シェアの75.3%を占め、ほとんどの送電・配電インフラを所有・運営しているためです。正式な資本計画と長い承認プロセスを通じて新規および交換設備を調達します。その支出は基幹送電、配電の近代化、再生可能エネルギー接続、強靭性工事をカバーします。電力会社の需要は多くの資産タイプと電圧クラスにわたって分散しています。その役割により、公共政策、料金回収、設備リードタイムが電気変電所市場にとって重要となっています。電力会社の調達はまた、認定設備、プロジェクトエンジニアリング、信頼性の高い納期を提供できるサプライヤーを優先します。
データセンターは、提供された分析において最も速いエンドユーザー率で、2032年までに7.2%のCAGRで成長すると予測されています。大規模なキャンパスは、既存のネットワークへの限界的な追加ではなく、専用の高電圧接続資産をますます必要としています。Siemens Energyは2026年3月に、ブラジルのカンピーナスにあるTerrannovaのハイパースケールキャンパスに300 MW GIS変電所と2×150メガボルトアンペア(MVA)電力変圧器を供給する契約を締結し、納期は2027年に予定されています。産業・商業施設は、専用の接続ニーズを持つ重要な二次グループとして残っています。再生可能エネルギー開発者もまた、各主要プロジェクトに集電および系統系点施設を必要としています。データセンターの需要は、一部のオーナーを設備メーカーに直接持ち込むことで調達パターンを変えています。これにより、コンパクトな設計、納期の速さ、統合されたプロジェクト能力の価値が高まります。
地域分析
アジア太平洋地域の変電所市場
アジア太平洋地域は2026年の電気変電所市場シェアの42.2%を占め、最大の地域貢献者となっています。中国は高圧送電容量の建設と再生可能エネルギー統合の支援を進めており、地域支出の中心であり続けています。インドの中央電力庁は、FY27からFY36の間に827,600 MVAの新規変電所容量を計画しており、900 GW以上の非化石燃料発電を支援します。中国の南昌超高圧(UHV)GIS受注もまた、高圧技術フロンティアにおける同地域の役割を示しています。日本、韓国、オーストラリアは、都市密度とレジリエンスのニーズに対応するためGIS容量を加しています。東南アジアのシステムは、電力アクセスと需要の増加に伴い拡大しています。
北米および欧州の変電所市場
北米と欧州は、老朽化した資産の更新と新規負荷の接続が必要なため、主要な先進国の電気変電所市場地域となっています。米国エネルギー省のSPARKプロジェクトは、送電網容量増強への政策的投資を反映しています。PECOの計画は、資金調達済みの更新およびレジリエンス工事のユーティリティ事例を示しています。大規模データセンターの開発は、ノーザンバージニア、セントラルオハイオ、ウェストテキサスにおいて局所的な接続需要を生み出しています。欧州もまた、SF6関連要件を満たす機器への需要に直面しています。ABBのE.ONへの導入およびGE Vernovaのベルリン受注は、SF6フリー技術への移行を示しています。英国の送電網アップグレードにも、データセンターの成長を支援することを目的としたGIS工事が含まれています。
中東・アフリカおよび南米の変電所市場
中東とアフリカは、提供された電気変電所市場見通しにおいて最も速い地域成長率として、2032までに7.8%のCAGRで成長すると予測されています。ドバイ電力水道局(DEWA)は2025年8月に、電力送電への投資が76億アラブ首長国連邦ディルハムを超え、建設中の132 kV変電所49か所を対象としていると発表しました。欧州復興開発銀行(EBRD)によるエジプトへの融資には、送電網アップグレードおよびカイロの500 kV変電所への支援が含まれています。欧州投資銀行(EIB)と欧州連合は、2026年6月にエジプトにおける6億9,000万ユーロのクリーンエネルギー送電網投資プログラムを発表しました。サウジアラビアおよびUAEのプロジェクトは、再生可能エネルギー目標および経済開発計画のための新規容量を支援しています。南米もまた、再生可能エネルギープロジェクトおよびデータセンターキャンパスが接続インフラを必要とするため、発展を続けています。ブラジルとコロンビアは、高圧直流(HVDC)、再生可能エネルギー、および集電変電所プログラムを通じてこの需要を示しています。
競合環境
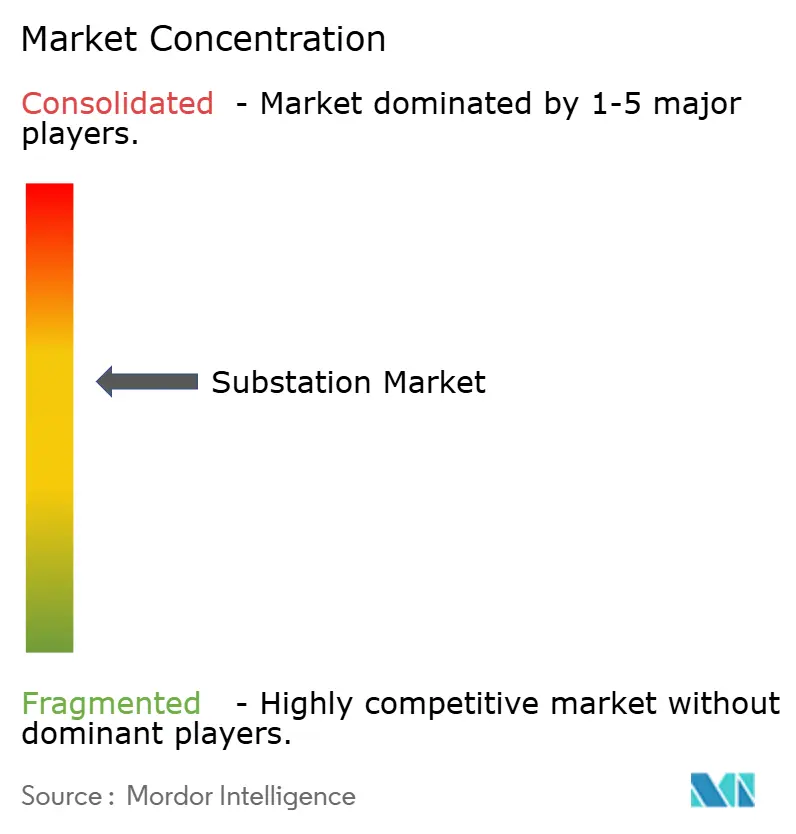
電気変電所市場は、グローバルな設備サプライヤーの間で適度に集中しており、地域メーカー、エンジニアリング会社、専門自動化プロバイダーにわたって競争は断片化したままです。ABB、Hitachi Energy、Siemens Energy、GE Vernova、Schneider Electricは主要な設備標準を形成し、グローバルプロジェクト全体で競争しています。製造能力と納期の確実性は、設備仕様と同様に強く選定に影響するようになっています。変圧器および関連設備の長いリードタイムは、利用可能な容量を持つサプライヤーの立場を強化します。TBEAおよびNARI Technologyを含む中国企業は、設備供給とエンジニアリング・調達・建設能力を通じて中東・アフリカのプロジェクトで競争しています。デジタル変電所通信のサイバーセキュリティ要件はまた、小規模サプライヤーの資格閾値を引き上げています。
Hitachi Energyは大規模な電力網契約を追求しながら容量を拡大しています。2025年3月の変圧器コンポーネントへの2億5,000万米ドルの投資は、供給制約に対処するためのより広範な取り組みを補完しています。同社はまた、ドイツのエネルギー電力網を支援する変圧器についてE.ONと最大7億米ドル相当の契約を締結しました。ABBのE.ONとのSF6フリー開閉装置の取り組みは、欧州における技術的・規制的ニーズに直接対応しています。GE Vernovaのベルリンでのガス絶縁開閉装置(GIS)契約は、SF6フリー設備を通じた同様の対応を示しています。これらの動きは、投資、技術的コンプライアンス、プロジェクト実行が相互に強化する競争要因であることを示しています。
デジタル化は、電力会社と大規模な民間ユーザーがより制御可能で、監視可能で、コンパクトなシステムを求めているため、活発な競争分野です。Schneider Electricのソフトウェア定義中圧開閉装置の例は、サプライヤーがデータセンターアプリケーションでハードワイヤード制御設備を削減している方法を示しています。GE Vernovaは、CIGRE(国際大電力システム会議)2026において、550 kV、5,000 A、80 kAまでの定格を持つSXパンタグラフ断路器ポートフォリオを発表しました。この設計は、より小さな物理的フットプリントとデジタル状態監視機能を組み合わせています。高電圧設備、デジタル制御、信頼性の高い生産能力を組み合わせるサプライヤーは、大規模プロジェクトでより強い立場を持ちます。地域の競合他社は、価格、ローカル納期、または集中したエンジニアリング専門知識を通じて引き続き関連性を保つことができます。最大のグローバルベンダーの影響にもかかわらず、全体的な競争環境は競争的なままです。
変電所産業リーダー
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
Schneider Electric SE
-
GE Vernova Inc.
-
ABB Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
変電所市場 このレポートでカバーされる企業
- ABB Ltd.
- Bharat Heavy Electricals Limited (BHEL)
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Corporation
- Hyundai Electric & Energy Systems Co., Ltd.
- Larsen & Toubro Limited
- Lucy Electric Limited
- Mitsubishi Electric Corporation
- NARI Technology Co., Ltd.
- NR Electric Co., Ltd.
- Powell Industries, Inc.
- S&C Electric Company
- Schneider Electric SE
- Siemens Energy AG
- TBEA Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
最近の産業開発事情 変電所市場
- 2026年8月:GE Vernovaは、CIGRE Paris 2026において、550 kV、5,000 A、80 kAまでの定格を持つ最新のSXパンタグラフ断路器ポートフォリオを発表しました。この設計はより小型・軽量でデジタルネイティブであり、変電所のフットプリントを削減しながら開閉設備レベルでのリアルタイム資産状態監視を可能にします。
- 2026年8月:SSEN Transmissionは、スコットランド北部でHitachi EnergyとGE Vernovaに対して標準化されたモジュール式変電所の初期発注を行い、1 GW以上の再生可能エネルギー発電を接続し、標準化された資産ライフサイクルアプローチを通じて納期を短縮しました。
- 2026年7月:GE Vernovaは、Stromnetz Berlinから、g3技術を使用してウィッテナウとノイケルンに新しい110 kV SF6フリーガス絶縁開閉装置(GIS)変電所を設計・供給・設置する2件の契約を獲得し、SF6と比較して地球温暖化係数を99%削減します。ウィッテナウプロジェクトは2031年3月までに完成予定です。
- 2026年3月:Siemens Energyは、Terrannovaとブラジルのカンピーナスにあるハイパースケールデータセンターキャンパスに300 MW GIS変電所と2×150 MVA電力変圧器を供給する1億ブラジルレアル(1,860万米ドル)以上の契約を締結し、納期は2027年に予定されています。
グローバル変電所市場レポートの範囲
電気変電所は、発電所、送電網、配電網を接続する電力システムの重要なノードです。変圧器、遮断器、開閉器を使用して主要な操作を実行します。
グローバル変電所市場は、変電所タイプ、技術、電圧レベル、コンポーネント、接続方式、エンドユーザー、地域によってセグメント化されています。変電所タイプ別では、市場は送電変電所、配電変電所、発電変電所、集電変電所にセグメント化されています。技術別では、市場は気中絶縁変電所(AIS)、ガス絶縁変電所(GIS)、ハイブリッド変電所、その他の技術にセグメント化されています。電圧レベル別では、市場は低圧、中圧、高圧、超高圧、超々高圧変電所にセグメント化されています。コンポーネント別では、市場は電力変圧器、開閉装置、遮断器、断路器・絶縁器、母線、計器用変成器、保護・制御システム、変電所自動化システム、避雷器、コンデンサバンク・リアクトル、その他のコンポーネントにセグメント化されています。接続方式別では、市場はACおよびDC変電所にセグメント化されています。エンドユーザー別では、市場は電力会社、産業施設、商業施設、再生可能エネルギー開発者、データセンター、輸送・インフラ、その他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の29カ国にわたるグローバル変電所市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 送電変電所 |
| 配電変電所 |
| 発電変電所 |
| 集電変電所 |
| 気中絶縁変電所(AIS) |
| ガス絶縁変電所(GIS) |
| ハイブリッド変電所 |
| その他 |
| 低圧 |
| 中圧 |
| 高圧 |
| 超高圧 |
| 超々高圧 |
| 電力変圧器 |
| 開閉装置 |
| 遮断器 |
| 断路器・絶縁器 |
| 母線 |
| 計器用変成器 |
| 保護・制御システム |
| 変電所自動化システム |
| 避雷器 |
| コンデンサバンク・リアクトル |
| その他のコンポーネント |
| AC変電所 |
| DC変電所 |
| 電力会社 |
| 産業施設 |
| 商業施設 |
| 再生可能エネルギー開発者 |
| データセンター |
| 輸送・インフラ |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| フィリピン | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| ケニア | |
| エジプト | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 変電所タイプ別 | 送電変電所 | |
| 配電変電所 | ||
| 発電変電所 | ||
| 集電変電所 | ||
| 技術別 | 気中絶縁変電所(AIS) | |
| ガス絶縁変電所(GIS) | ||
| ハイブリッド変電所 | ||
| その他 | ||
| 電圧レベル別 | 低圧 | |
| 中圧 | ||
| 高圧 | ||
| 超高圧 | ||
| 超々高圧 | ||
| コンポーネント別 | 電力変圧器 | |
| 開閉装置 | ||
| 遮断器 | ||
| 断路器・絶縁器 | ||
| 母線 | ||
| 計器用変成器 | ||
| 保護・制御システム | ||
| 変電所自動化システム | ||
| 避雷器 | ||
| コンデンサバンク・リアクトル | ||
| その他のコンポーネント | ||
| 接続方式別 | AC変電所 | |
| DC変電所 | ||
| エンドユーザー別 | 電力会社 | |
| 産業施設 | ||
| 商業施設 | ||
| 再生可能エネルギー開発者 | ||
| データセンター | ||
| 輸送・インフラ | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| フィリピン | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| ケニア | ||
| エジプト | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
電気変電所市場の2026年の価値は?
電気変電所市場は2026年に1,566.7億米ドルと評価されており、2032年までに2,104.5億米ドルに達すると予測されています。
電気変電所の需要を牽引しているものは何ですか?
電力網の更新、再生可能エネルギー接続、データセンター負荷、電化が、提供された分析における主要な需要要因です。
どの変電所技術が最も速く成長していますか?
ガス絶縁変電所は、土地の制約、信頼性のニーズ、SF6関連の要件に支えられ、2032年までに8.1%のCAGRで成長すると予測されています。
どのエンドユーザー最も強い成長予測を持っていますか?
データセンターは、大規模なキャンパスが専用の高電圧資産をますます必要とするにつれて、2032年までに7.2%という最も高いエンドユーザーCAGRを持っています。
どの地域が最大の電気変電所市場シェアを持っていますか?
アジア太平洋は2026年の需要の42.2%を占め、中国とインドの電力網拡張プログラムに支えられています。
どの地域が最も速く成長すると予測されていますか?
中東・アフリカは、送電および再生可能エネルギープログラムに支えられ、2032年までに7.8%のCAGRで成長すると予測されています。