
Substation-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 164.19 Milliarden US-Dollar |
| Marktgröße (2032) | 210.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.09 % |
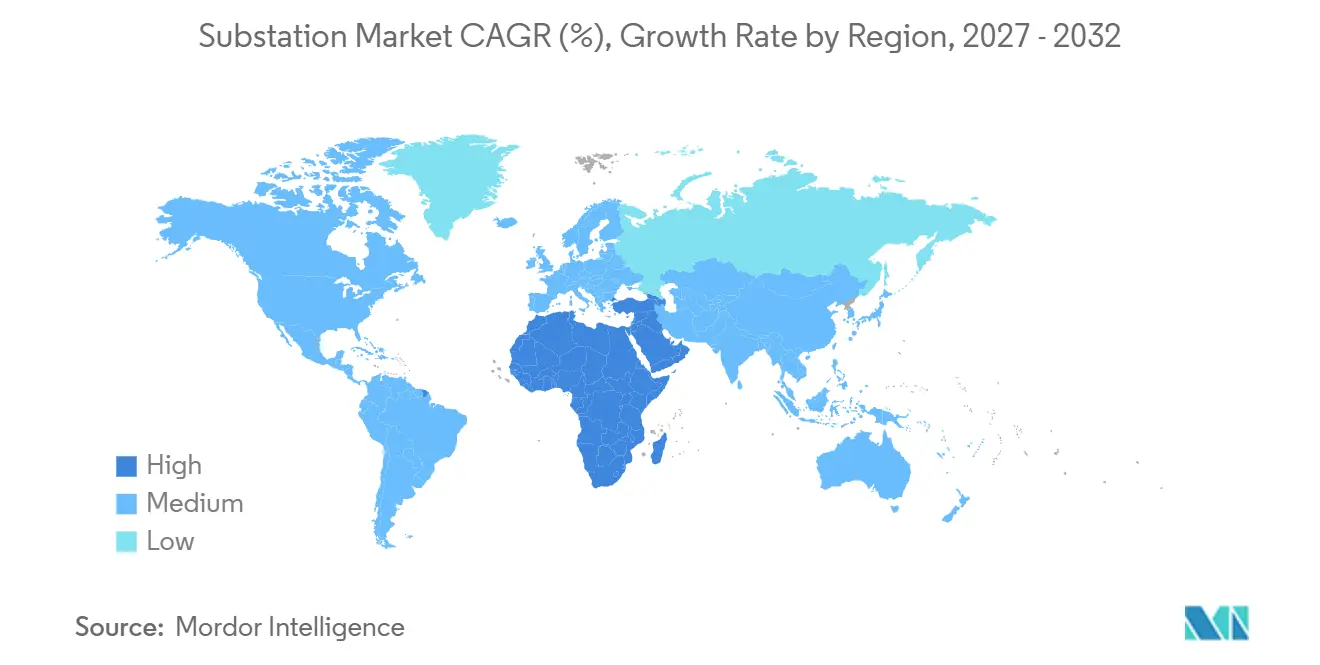
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
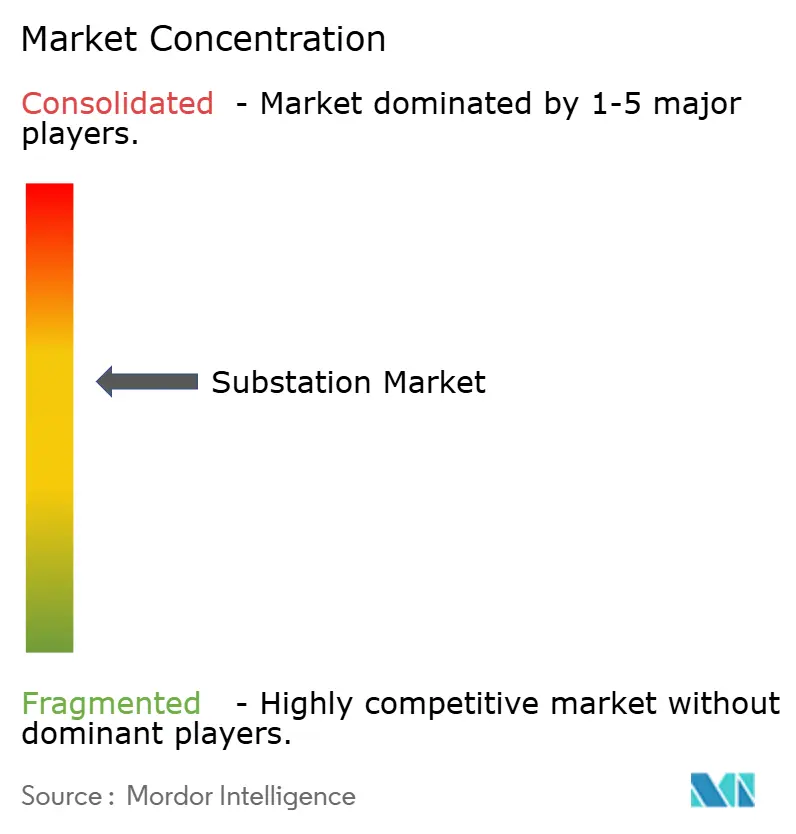
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Substation-Marktanalyse von Mordor Intelligence
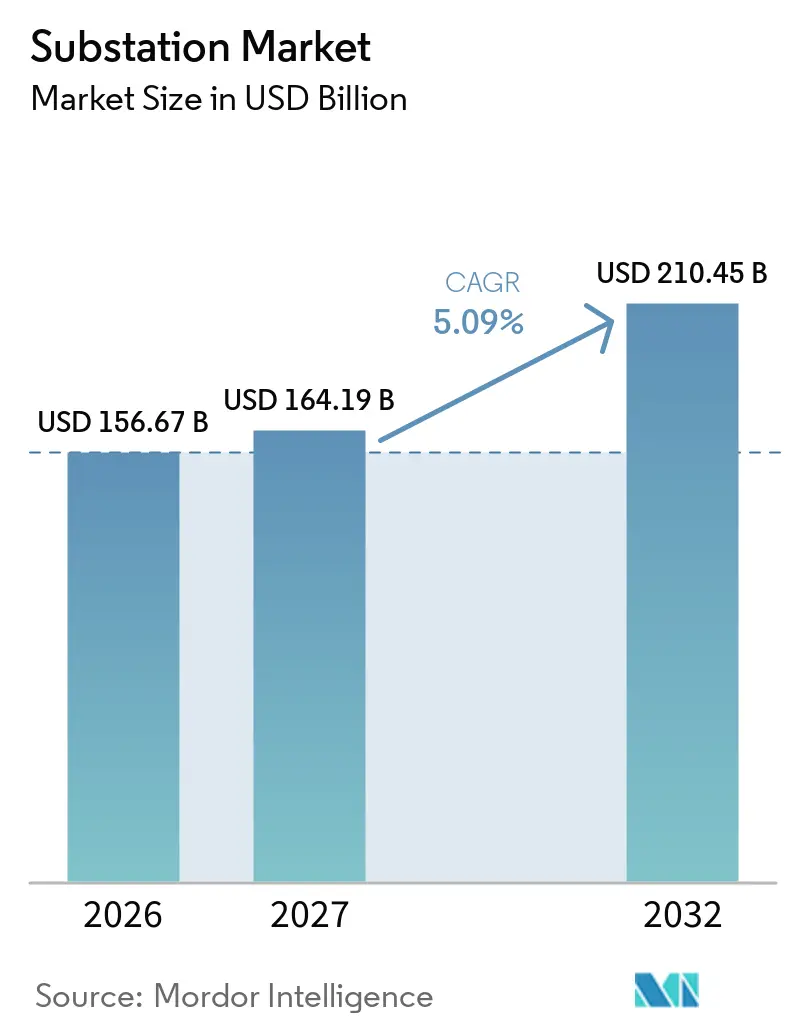
Die Größe des Substation-Marktes wurde im Jahr 2026 auf 156,67 Milliarden USD geschätzt und wird voraussichtlich von 164,19 Milliarden USD im Jahr 2027 auf 210,45 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,09 % während des Prognosezeitraums (2027–2032). Die Netzerneuerung, der Anschluss erneuerbarer Energieerzeugung und hohe Lasten durch Rechenzentren erweitern den Bedarf an neuen Anlagen und Ausrüstungen im Markt für elektrische Substations. Versorgungsunternehmen stehen vor einem größeren Arbeitsumfang, da veraltete Anlagen häufig eine vollständige Rekonstruktion der Substation erfordern, anstatt nur einzelne Komponenten zu ersetzen. Lange Lieferzeiten für Transformatoren und begrenzte Fertigungskapazitäten machen die Lieferzuverlässigkeit zu einem wichtigen Faktor bei der Beschaffung im Markt für elektrische Substations. Der Markt für elektrische Substations profitiert zudem von einer höheren Nachfrage nach Automatisierung, gasisolierten Bauweisen und Hochspannungssystemen, wo Platzbedarf, Netzresilienz oder die Integration erneuerbarer Energien dies erfordern.
Wichtigste Erkenntnisse des Berichts
- Nach Substation-Typ hielten Verteilungssubstations im Jahr 2026 einen Marktanteil von 64,5 % am Markt für elektrische Substations, während Kollektorsubstations bis 2032 voraussichtlich mit einer CAGR von 5,9 % wachsen werden.
- Nach Technologie hielten luftisolierte Schaltanlagen im Jahr 2026 einen Marktanteil von 53,1 % am Markt für elektrische Substations, während gasisolierte Schaltanlagen bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen werden.
- Nach Spannungsebene hielten Mittelspannungssubstations im Jahr 2026 einen Anteil von 36,7 % am Markt für elektrische Substations, während Ultrahochspannungssubstations bis 2032 voraussichtlich mit einer CAGR von 6,1 % wachsen werden.
- Nach Komponente hielten Leistungstransformatoren im Jahr 2026 einen Anteil von 25,8 % am Markt für elektrische Substations, während Substation-Automatisierungssysteme bis 2032 voraussichtlich mit einer CAGR von 6,3 % wachsen werden.
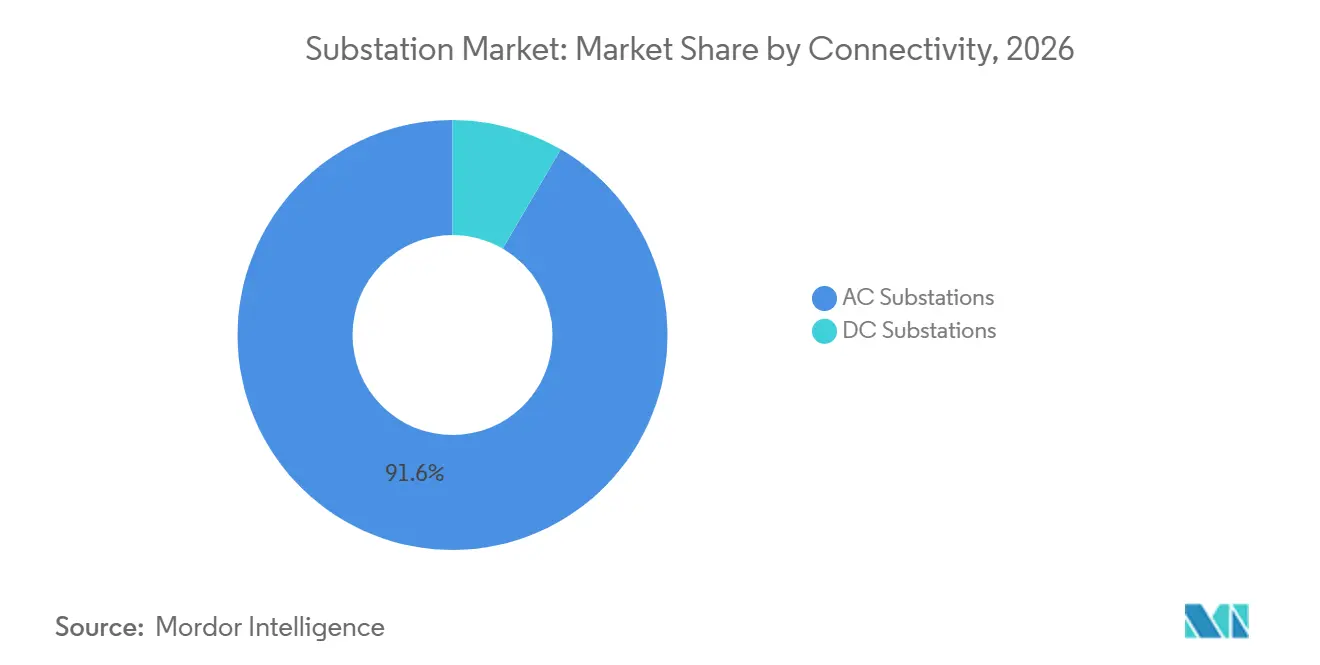
- Nach Konnektivität hielten AC-Substations im Jahr 2026 einen Anteil von 91,6 % am Markt für elektrische Substations, während DC-Substations bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
- Nach Endnutzer hielten Stromversorgungsunternehmen im Jahr 2026 einen Anteil von 75,3 % am Markt für elektrische Substations, während Rechenzentren bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2026 einen Anteil von 42,2 % am Markt für elektrische Substations, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzmodernisierung und Ersatz veralteter Anlagen | +1.4% | Global, mit hoher Intensität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Integration erneuerbarer Energien und bidirektionale Leistungsflüsse | +1.2% | Global, konzentriert in Asien-Pazifik, dem Nahen Osten und Afrika sowie Europa | Langfristig (≥ 4 Jahre) |
| Lastwachstum durch Rechenzentren und KI-Infrastruktur | +1.0% | Nordamerika, Europa, Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von Verkehr, Gebäuden und Industrie | +0.7% | Global, mit frühen Gewinnen in Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Substation-Digitalisierung, Automatisierung und vorausschauende Wartung | +0.5% | Global, am stärksten in OECD-Märkten | Mittelfristig (2–4 Jahre) |
| Konzentrierte Lastverbindung und Kapazitätsengpässe | +0.5% | Nordamerika und Europa, aufkommend in städtischen Zentren Asien-Pazifiks | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzmodernisierung und Ersatz veralteter Anlagen
Veraltete Netzanlagen in Nordamerika und Europa stützen eine anhaltende Nachfrage im Markt für elektrische Substations, da ein Großteil des installierten Bestands aus den 1960er bis 1980er Jahren stammt. Das US-amerikanische Energieministerium kündigte im September 2026 die SPARK-Initiative an, die einen Gesamtprojektwert von 5,3 Milliarden USD über 31 Projekte in 26 Bundesstaaten umfasst und auf mehr als 23 GW zusätzliche Netzkapazität abzielt.[1] PECOs genehmigter Zuverlässigkeits- und Resilienzplan 2030 verpflichtet sich zu 2 Milliarden USD über 5 Jahre für die Netzinfrastruktur.[2] Diese Programme gehen über routinemäßige Wartung hinaus, da alte Standorte einen Wiederaufbau von Schutz-, Steuerungs-, Transformatoren- und Schaltsystemen erfordern können. Vollständige Neubauten erhöhen den Projektwert und schaffen Nachfrage in mehreren Gerätekategorien. Der Ersatzzyklus bietet Versorgungsunternehmen auch einen praktischen Anlass, digitale Überwachung und Bauweisen einzuführen, die für künftiges Lastwachstum geeignet sind.
Integration erneuerbarer Energien und bidirektionale Leistungsflüsse
Projekte für erneuerbare Energien erfordern Kollektorsubstations, die die Erzeugungsspannung anheben, bevor der Strom in die Übertragungsnetze eingespeist wird. EDF Renewables nahm im April 2025 Südafrikas erste von einem unabhängigen Stromerzeuger errichtete Hauptübertragungssubstation in Betrieb und verband 1,5 GW erneuerbarer Kapazität über die Anlage Koruson 400/132 kV.[3] Kolumbiens Colectora-Projekt ist für die Inbetriebnahme im August 2026 geplant und soll mehr als 1.000 MW aus Wind- und Solarparks in La Guajira anschließen.[4] Netze mit hohem Anteil erneuerbarer Energien müssen sowohl Export- als auch Importflüsse an Substation-Standorten verwalten. Diese Anforderung verändert das Schutz- und Steuerungsdesign, das für ältere Einwegnetz-Konfigurationen verwendet wurde. Der Markt für elektrische Substations gewinnt daher Nachfrage sowohl aus Erzeugungsanschlüssen als auch aus Aufrüstungen bestehender Netzknoten.
Lastwachstum durch Rechenzentren und KI-Infrastruktur
Rechenzentren erzeugen konzentrierte Anschlussanfragen, die die Kapazität bestehender lokaler Netze übersteigen können. Das US-amerikanische Energieministerium berichtet von einem Missverhältnis zwischen 12- bis 18-monatigen Entwicklungszeitplänen für Rechenzentren und 3- bis 5-jährigen Beschaffungszyklen der Versorgungsunternehmen. Diese zeitliche Lücke hält Rückstände bei etablierten Lieferanten im Markt für elektrische Substations aufrecht, die Ausrüstung und Ingenieurkapazität bereitstellen können. Sie fördert auch dedizierte Hochspannungs-Substation-Projekte für sehr große Campusanlagen. Rechenzentrumsbetreiber benötigen zunehmend Zuverlässigkeit, kompakte Layouts und schnelle Installation am selben Standort. Diese Anforderungen begünstigen Hersteller mit nachgewiesenen Lieferleistungen und integrierten Ausrüstungsportfolios.
Elektrifizierung von Verkehr, Gebäuden und Industrie
Die Elektrifizierung des Verkehrs erhöht die inkrementelle Nachfrage an Verteilungssubstations und lokalen Einspeisenetzen. Eine von Fachleuten begutachtete Studie über Südost-Queensland ergab, dass 78 % bis 93 % der bewerteten Anlagen unter normalen Bedingungen eine vollständige Elektrofahrzeugflottenumstellung unterstützen könnten, während der Rest Verstärkung oder Ersatz benötigte. Das Ergebnis zeigt, dass die Netzkapazität selbst innerhalb entwickelter Verteilungssysteme ungleichmäßig ist. Neue Lademuster können den Zeitpunkt und den Ort der Last verändern und Kapazitäts- sowie Stromqualitätsanforderungen schaffen. Die Industrieelektrifizierung und Gebäudelasten erzeugen ähnlichen Druck, wo Netze für ein anderes Nachfrageprofil ausgelegt wurden. Die Marktchancen für elektrische Substations erstrecken sich daher von großen Übertragungsstandorten bis hin zu einem breiten Spektrum von Verteilungsaufrüstungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und lange Beschaffungszyklen der Versorgungsunternehmen | -0.8% | Global; am stärksten in Nordamerika und Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Engpässe bei Transformatoren, Elektrostahl und Spezialausrüstung | -0.6% | Global; insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Integration von Altsystemen und Fachkräftemangel | -0.5% | Global; am stärksten in Nordamerika, Europa und fortgeschrittenen APAC-Märkten | Langfristig (≥ 4 Jahre) |
| Cybersicherheit, Interoperabilität und digitale Lebenszyklusverantwortung | -0.4% | Global; höchste Relevanz in Nordamerika, der EU und digital fortgeschrittenen APAC-Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und lange Beschaffungszyklen der Versorgungsunternehmen
Neue Hochspannungssubstations können 3 bis 7 Jahre benötigen, um von der Planungsgenehmigung bis zur Inbetriebnahme zu gelangen. Regulierte Versorgungsunternehmen benötigen häufig eine Tarifgenehmigung, bevor sie Investitionskosten zurückgewinnen können, während öffentliche Energiegenossenschaften für größere Verpflichtungen die Genehmigung ihres Leitungsgremiums benötigen. Dieser Prozess verläuft nicht mit der gleichen Geschwindigkeit wie neue Rechenzentren, Ladeinfrastruktur oder industrielle Nachfrage. Projekte können daher in der Entwicklung verbleiben, auch wenn der Systembedarf klar ist. Die Verzögerung hemmt kurzfristige Installationen im Markt für elektrische Substations, baut jedoch eine längere Auftragspipeline auf. Ausrüstungslieferanten müssen dieses ungleichmäßige Projekttiming verwalten und gleichzeitig Kapazitäten für genehmigte Arbeiten reservieren.
Engpässe bei Transformatoren, Elektrostahl und Spezialausrüstung
Die Verfügbarkeit von Transformatoren bleibt eine wesentliche Einschränkung für Substation-Bauzeitpläne. Ein Koalitionsschreiben aus den USA an das Handelsministerium identifizierte kornorientierten Elektrostahl als kritisches Versorgungsproblem und stellte fest, dass Cleveland-Cliffs der einzige inländische Produzent des Landes war. Hitachi Energy verpflichtete sich im März 2025 zu zusätzlichen 250 Millionen USD, um die Produktion von Transformatorkomponenten bis 2027 auszubauen. Neue Fertigungslinien benötigen mehrere Jahre, um die volle Auslastung zu erreichen, sodass zusätzliche Investitionen unmittelbare Versorgungsengpässe nicht beseitigen. Lange Lieferzeiten können die Inbetriebnahme verzögern, selbst nachdem Versorgungsunternehmen Tiefbauarbeiten und Genehmigungen abgeschlossen haben. Diese Bedingungen machen Fertigungskapazität und Zugang zu Spezialmaterialien zu wesentlichen Wettbewerbsstärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Substation-Typ:
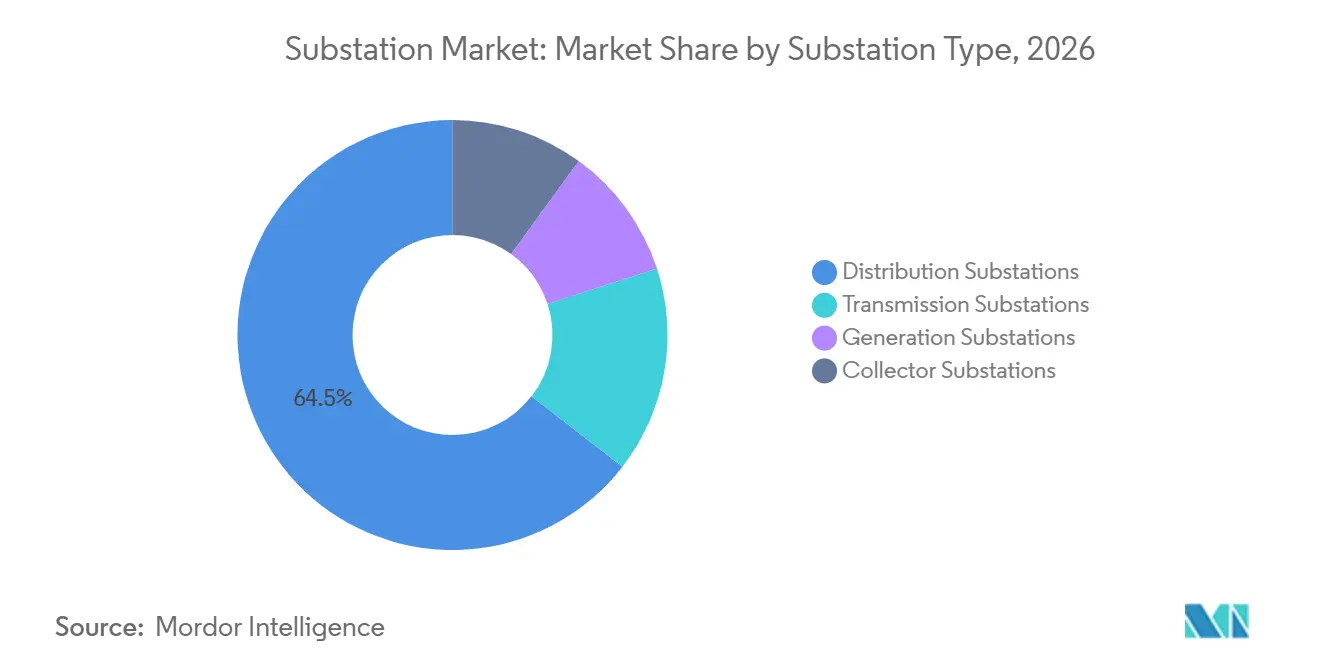
Verteilungsanlagen stützen die größte installierte BasisVerteilungssubstations hielten im Jahr 2026 einen Marktanteil von 64,5 % am Markt für elektrische Substations, was die große Anzahl von Anlagen widerspiegelt, die zur Versorgung lokaler Netze erforderlich sind. Sie verbinden Hochspannungssysteme mit Endverbraucher-Verteilungsnetzen und unterstützen die tägliche Stromversorgung von Haushalten, Gewerbestandorten und Industrieanlagen. Ihre installierte Basis ist breit, da jedes expandierende oder alternde Verteilungssystem wiederholte Punkte der Spannungsumwandlung und des Schutzes benötigt. Die Ersatzaktivität in reifen Netzen erhöht die Nachfrage nach neu errichteten Verteilungsstandorten anstelle begrenzter Komponentenreparaturen. Diese Anlagen werden auch wichtiger, wenn die Elektrifizierung von Verkehr und Gebäuden die lokale Nachfrage erhöht. Die Marktgröße für elektrische Substations, die mit Verteilungsausrüstung verbunden ist, wird daher sowohl durch die Anlagenanzahl als auch durch den Erneuerungsbedarf gestützt.
Übertragungssubstations dienen der Backbone-Verbindung und weisen in der Regel höhere Vertragswerte auf, da sie auf erhöhten Spannungsebenen betrieben werden. Erzeugungssubstations verbinden Kraftwerke mit dem weiteren Netz und bleiben relevant, wenn Versorgungsunternehmen Erzeugungskapazitäten ersetzen oder hinzufügen. Kollektorsubstations werden bis 2032 voraussichtlich mit einer CAGR von 5,9 % wachsen, da Windkraft- und Solarprojekte im Versorgungsmaßstab dedizierte Netzanschlüsse benötigen. SSEN Transmission erteilte im August 2026 erste Aufträge für standardisierte modulare Substations an Hitachi Energy und GE Vernova, um mehr als 1 GW erneuerbarer Erzeugung anzuschließen. Standardisierte modulare Bauweisen können die Lieferzeit durch wiederholbare Ingenieur- und Lebenszyklusansätze verkürzen. Dieses Modell eignet sich für Programme für erneuerbare Energien, die mehrere vergleichbare Anlagen erfordern. Es stimmt auch die Lieferantenplanung mit der größeren Pipeline von Erzeugungsanschlüssen ab.
Nach Technologie:
AIS bleibt weit verbreitet, während GIS schneller wächstLuftisolierte Schaltanlagen hielten im Jahr 2026 einen Marktanteil von 53,1 % am Markt für elektrische Substations, da Freiluftausrüstung dort weit verbreitet bleibt, wo Fläche verfügbar ist. Die Technologie ist bei Übertragungsprojekten etabliert und unterstützt einen breiten Zugang zu konventionellen Ausrüstungen und Wartungspraktiken. Ihre anhaltende Größe spiegelt die bestehende globale Netzarchitektur wider. Luftisolierte Bauweisen bleiben für viele Standorte geeignet, an denen Flächenbeschränkungen begrenzt sind. Sie unterstützen auch Versorgungsprogramme, die vertraute, bewährte Ingenieurstandards verwenden. Diese installierte Basis stellt sicher, dass luftisolierte Ausrüstung im Markt für elektrische Substations zentral bleibt.
Gasisolierte Schaltanlagen werden bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen, da sie den Platzbedarf reduzieren und hohe Zuverlässigkeitsanforderungen unterstützen. Städtische Standorte und Rechenzentren können kompakte Innen-GIS-Bauweisen bevorzugen, wo der Landzugang begrenzt ist. Europäische Anforderungen bezüglich Schwefelhexafluorid in neuen Mittelspannungsausrüstungen fügen einen Compliance-Grund hinzu, bestehende Ansätze zu ersetzen. ABB kooperierte mit E.ON, um SF6-freie SafeRing- und SafePlus-Air-Schaltanlagen vor der Anforderung von 2026 zu liefern. GE Vernova sicherte sich im Juli 2026 Aufträge für 2 SF6-freie 110-kV-gasisolierte Schaltanlagen (GIS) in Berlin. Die Projekte verwenden g3-Technologie und sollen das Treibhauspotenzial im Vergleich zu konventionellen SF6-Ausrüstungen reduzieren. Diese Beispiele zeigen, dass technische Anforderungen die Beschaffung nun neben Platz- und Zuverlässigkeitsbedürfnissen beeinflussen.
Nach Spannungsebene:
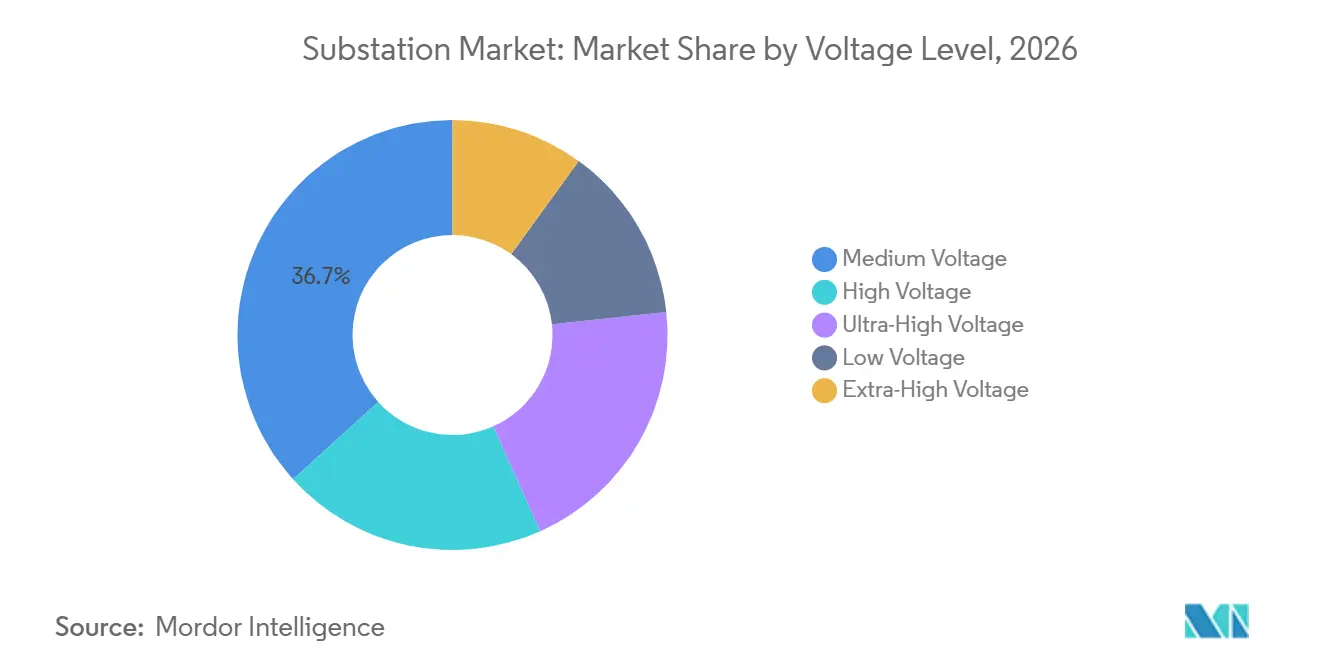
Mittelspannung bietet Skalierung und Ultrahochspannung (UHV) unterstützt NetzkorridoreMittelspannungssubstations repräsentierten im Jahr 2026 36,7 % des Marktes für elektrische Substations, da Verteilungsanwendungen in nationalen Stromsystemen zahlreich sind. Sie stellen eine Verbindung zwischen Hochspannungsnetzen und der lokalen Stromversorgung her. Dieser Spannungsbereich wird in städtischen, gewerblichen und industriellen Systemen weit verbreitet eingesetzt. Das Segment profitiert vom laufenden Ersatz veralteter Verteilungsanlagen. Es profitiert auch, wenn das Laden von Elektrofahrzeugen und neue gewerbliche Lasten stärkere lokale Netze erfordern. Mittelspannung bietet daher eine stabile Basis für den Markt für elektrische Substations.
Ultrahochspannungssubstations werden bis 2032 voraussichtlich mit einer CAGR von 6,1 % wachsen, angeführt von Chinas großen AC- und DC-Backbone-Projekten. Diese Systeme transportieren Strom über weite Entfernungen von westlichen Erzeugungsgebieten zu östlichen Nachfragezentren. Hitachi Energy gab im Oktober 2025 seinen ersten 1.100-kV-GIS-Auftrag für die 1.000-kV-Nanchang-UHV-Substation in der Provinz Jiangxi bekannt. Der Auftrag zeigt, dass Hochspannungs-GIS-Bauweisen weiter in die kommerzielle Nutzung vordringen. UHV-Projekte erfordern spezialisierte Ausrüstung, Ingenieurleistungen und Prüfkapazitäten. Sie schaffen daher Chancen für Lieferanten mit fortgeschrittener Fertigungskapazität. Ihre Komplexität begrenzt auch die Anzahl der Unternehmen, die sich für Großaufträge qualifizieren können.
Nach Komponente:
Transformatoren halten die größte WertpositionLeistungstransformatoren hielten im Jahr 2026 einen Anteil von 25,8 % am Markt für elektrische Substations und bleiben der wertvollste Einzelposten in einer typischen Substation-Stückliste. Sie führen die für Übertragungs- und Verteilungssysteme erforderliche Spannungsumwandlung durch. Schaltanlagen und Leistungsschalter haben ebenfalls wesentliche Rollen bei Steuerung, Schutz und Fehlerbeseitigung. Trennschalter, Sammelschienen, Überspannungsableiter und Kondensatorbatterien bleiben etablierte Ausrüstungskategorien. Der Wettbewerb in diesen Kategorien kann stärker preisfokussiert sein als bei großen Transformatorprojekten. Die Verfügbarkeit von Transformatoren beeinflusst daher sowohl den Ausrüstungsumsatz als auch den Zeitplan der vollständigen Standortlieferung.
Substation-Automatisierungssysteme werden bis 2032 voraussichtlich mit einer CAGR von 6,3 % wachsen, da Versorgungsunternehmen auf der Internationalen Elektrotechnischen Kommission (IEC) 61850 basierende digitale Funktionen hinzufügen. Softwaredefinierte Fähigkeiten können Teile der traditionellen festverdrahteten Sekundärausrüstung ersetzen. Schneider Electric stellte im Oktober 2026 softwaredefinierte Mittelspannungsschaltanlagen vor und testete das Design mit Equinix in einem aktiven Rechenzentrum. Das Unternehmen erklärte, dass das Design 87 % weniger Steuerverdrahtung und 91 % weniger Klemmen als konventionelle Designs verwendet. Digitale Architektur kann einige Standortverdrahtungen vereinfachen und gleichzeitig die Rolle von Software, Kommunikation und Cybersicherheit erweitern. Das Automatisierungswachstum fügt dem Markt für elektrische Substations eine höherwertige Systemebene hinzu. Es erhöht auch die Bedeutung von Lieferanten, die elektrische Ausrüstung mit digitalem Fachwissen kombinieren können.
Nach Konnektivität:
AC behält die bestehende NetzbasisAC-Substations hielten im Jahr 2026 einen Anteil von 91,6 % am Markt für elektrische Substations, da das bestehende globale Netz fast universell AC-Architektur verwendet. AC-Systeme bilden die Grundlage der meisten Übertragungs- und Verteilungsnetze. Die große installierte Basis schafft anhaltende Nachfrage nach AC-Ausrüstung, Erweiterungen, Modernisierung und Wartung. Versorgungsunternehmen behalten auch etablierte Betriebserfahrung und Standards für AC-Substations. Diese Position macht AC-Infrastruktur zum zentralen Volumensegment für Lieferanten. Sie wird während des Prognosezeitraums das zentrale Format für die meisten Netzinvestitionen bleiben.
DC-Substations werden bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen, da Hochspannungsgleichstromkorridore die Fernübertragung erneuerbarer Energien und Offshore-Windanschlüsse unterstützen. Sie werden auch für Rücken-an-Rücken-Verbindungen zwischen asynchronen AC-Systemen verwendet. Iberdrola installierte die marine Konverterstation für sein Offshore-Windprojekt East Anglia THREE, das das erste HVDC-Windprojekt der Gruppe ist und ein Gesamtinvestitionsvolumen von 5 Milliarden EUR aufweist. Konverterstationen haben eine spezialisierte Rolle bei Offshore- und Fernübertragungsprojekten. Diese Projekte erfordern komplexe Steuerungssysteme und Hochkapazitätsausrüstung. Ihre Expansion schafft eine strukturelle Aufbauphase für den DC-Anteil des Marktes für elektrische Substations. Das Wachstum des Segments spiegelt neue Netzbedürfnisse wider und nicht den Ersatz der breiteren AC-Basis.
Nach Endnutzer:
Versorgungsunternehmen bleiben die primären KäuferStromversorgungsunternehmen hielten im Jahr 2026 einen Marktanteil von 75,3 % am Markt für elektrische Substations, da sie den Großteil der Übertragungs- und Verteilungsinfrastruktur besitzen und betreiben. Sie beschaffen neue und Ersatzausrüstung durch formale Kapitalpläne und lange Genehmigungsprozesse. Ihre Ausgaben umfassen Backbone-Übertragung, Verteilungsmodernisierung, Anschlüsse erneuerbarer Energien und Resilienzarbeiten. Die Nachfrage der Versorgungsunternehmen verteilt sich auf viele Anlagentypen und Spannungsklassen. Ihre Rolle macht öffentliche Politik, Tariferstattung und Ausrüstungslieferzeiten wichtig für den Markt für elektrische Substations. Die Beschaffung durch Versorgungsunternehmen bevorzugt auch Lieferanten, die zertifizierte Ausrüstung, Projektingenieurleistungen und zuverlässige Lieferung bereitstellen können.
Rechenzentren werden bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen, der schnellsten Endnutzerrate in der gelieferten Analyse. Große Campusanlagen benötigen zunehmend dedizierte Hochspannungsanschlussanlagen anstelle marginaler Ergänzungen bestehender Netze. Siemens Energy unterzeichnete im März 2026 einen Vertrag zur Lieferung einer 300-MW-GIS-Substation und 2 × 150 Megavoltampere (MVA) Transformatoren für Terranovas Hyperscale-Campusanlagen in Campinas, Brasilien. Industrie- und Gewerbeeinrichtungen bleiben eine wichtige sekundäre Gruppe mit dedizierten Anschlussanforderungen. Entwickler erneuerbarer Energien benötigen auch Kollektor- und Netzanschlusspunktanlagen für jedes größere Projekt. Die Nachfrage von Rechenzentren verändert Beschaffungsmuster, indem einige Eigentümer direkt zu Ausrüstungsherstellern kommen. Dies erhöht den Wert von kompaktem Design, Liefergeschwindigkeit und integrierter Projektfähigkeit.
Geografische Analyse
APAC Umspannwerk-Markt
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 42,2 % am Markt für elektrische Umspannwerke und war damit der größte regionale Beitragszahler. China bleibt zentral für die regionalen Ausgaben, da es Hochspannungsübertragungskapazitäten ausbaut und die Integration erneuerbarer Energien unterstützt. Die Central Electricity Authority Indiens plant zwischen dem Geschäftsjahr 2027 und dem Geschäftsjahr 2036 eine neue Umspannwerkskapazität von 827.600 MVA, die mehr als 900 GW nicht-fossile Stromerzeugung unterstützt. Der Auftrag für das Nanchang-Ultrahochspannungs-GIS (UHV) in China zeigt ebenfalls die Rolle der Region an der Hochspannungstechnologiegrenze. Japan, Südkorea und Australien bauen GIS-Kapazitäten aus, um dem städtischen Verdichtungsdruck und den Anforderungen an die Resilienz gerecht zu werden. Die südostasiatischen Systeme expandieren, da der Zugang zu Elektrizität und die Nachfrage steigen.
Nordamerika und Europa Umspannwerk-Markt
Nordamerika und Europa sind bedeutende entwickelte Marktregionen für elektrische Umspannwerke, da beide veraltete Anlagen ersetzen und neue Lasten anschließen müssen. Die SPARK-Projekte des US-amerikanischen Energieministeriums spiegeln politisch unterstützte Investitionen in erhöhte Netzkapazitäten wider. PECOs Plan liefert ein Versorgungsunternehmen-Beispiel für finanzierte Ersatz- und Resilienzmaßnahmen. Große Rechenzentrumsvorhaben erzeugen lokalen Anschlussdruck in Northern Virginia, Central Ohio und West Texas. Europa sieht sich ebenfalls einer Nachfrage nach Geräten gegenüber, die SF6-bezogene Anforderungen erfüllen. Der ABB-Einsatz bei E.ON und die GE Vernova-Aufträge in Berlin demonstrieren den Wandel hin zu SF6-freien Technologien. Die Netzaufrüstungen im Vereinigten Königreich umfassen ebenfalls GIS-Arbeiten, die das Wachstum von Rechenzentren unterstützen sollen.
MEA und Südamerika Umspannwerk-Markt
Der Nahe Osten und Afrika werden voraussichtlich bis 2032 mit einer jährlichen Wachstumsrate (CAGR) von 7,8 % wachsen – die schnellste regionale Rate im vorliegenden Marktausblick für elektrische Umspannwerke. Die Dubai Electricity and Water Authority (DEWA) erklärte im August 2025, dass ihre Investitionen in die Stromübertragung 7,6 Milliarden AED überstiegen und 49 neue 132-kV-Umspannwerke im Bau umfassten. Die Finanzierung der Europäischen Bank für Wiederaufbau und Entwicklung (EBRD) in Ägypten umfasst die Unterstützung für Netzaufrüstungen und ein 500-kV-Umspannwerk in Kairo. Die Europäische Investitionsbank (EIB) und die Europäische Union kündigten im Juni 2026 ein Investitionsprogramm für saubere Energie und Netzinfrastruktur in Höhe von 690 Millionen EUR in Ägypten an. Projekte in Saudi-Arabien und den Vereinigten Arabischen Emiraten unterstützen neue Kapazitäten für Ziele im Bereich erneuerbarer Energien und wirtschaftliche Entwicklungspläne. Südamerika schreitet ebenfalls voran, da Projekte für erneuerbare Energien und Rechenzentrumscampusse Anschlussinfrastruktur benötigen. Brasilien und Kolumbien veranschaulichen diese Nachfrage durch Hochspannungsgleichstrom (HVDC)-, Erneuerbare-Energien- und Sammelschienen-Umspannwerksprogramme.
Wettbewerbslandschaft
Der Markt für elektrische Substations ist unter globalen Ausrüstungslieferanten mäßig konzentriert, während der Wettbewerb unter regionalen Herstellern, Ingenieurbüros und spezialisierten Automatisierungsanbietern fragmentiert bleibt. ABB, Hitachi Energy, Siemens Energy, GE Vernova und Schneider Electric prägen wichtige Ausrüstungsstandards und konkurrieren bei globalen Projekten. Fertigungskapazität und Liefersicherheit beeinflussen die Auswahl nun ebenso stark wie Ausrüstungsspezifikationen. Lange Lieferzeiten für Transformatoren und verwandte Ausrüstung stärken die Position von Lieferanten mit verfügbarer Kapazität. Chinesische Unternehmen, darunter TBEA und NARI Technology, konkurrieren in Projekten im Nahen Osten und Afrika durch Ausrüstungslieferung sowie Ingenieur-, Beschaffungs- und Baukapazitäten. Cybersicherheitsanforderungen für digitale Substation-Kommunikation erhöhen auch die Qualifikationsschwelle für kleinere Lieferanten.
Hitachi Energy baut Kapazitäten aus und verfolgt gleichzeitig große Netzaufträge. Die Investition von 250 Millionen USD in Transformatorkomponenten im März 2025 ergänzt eine breitere Bemühung zur Behebung von Versorgungsengpässen. Das Unternehmen unterzeichnete auch eine Vereinbarung im Wert von bis zu 700 Millionen USD mit E.ON für Transformatoren zur Unterstützung des deutschen Energienetzes. ABBs SF6-freie Schaltanlagenarbeit mit E.ON reagiert direkt auf technologische und regulatorische Anforderungen in Europa. GE Vernovas Berliner GIS-Aufträge zeigen eine ähnliche Reaktion durch SF6-freie Ausrüstung. Diese Schritte zeigen, dass Investitionen, technische Compliance und Projektausführung sich gegenseitig verstärkende Wettbewerbsfaktoren sind.
Digitalisierung ist ein aktiver Wettbewerbsbereich, da Versorgungsunternehmen und große private Nutzer kontrolliertere, überwachtere und kompaktere Systeme wünschen. Schneider Electrics Beispiel softwaredefinierter Mittelspannungsschaltanlagen zeigt, wie Lieferanten festverdrahtete Steuerungsausrüstung in Rechenzentrums-Anwendungen reduzieren. GE Vernova stellte sein SX-Pantograph-Trennschalterportfolio beim CIGRE (Internationaler Rat für große elektrische Systeme) 2026 vor, mit Nennwerten bis zu 550 kV, 5.000 A und 80 kA. Das Design kombiniert einen kleineren physischen Platzbedarf mit digitaler Zustandsüberwachungsfähigkeit. Lieferanten, die Hochspannungsausrüstung, digitale Steuerungen und zuverlässige Produktionskapazität kombinieren, haben eine stärkere Position bei Großprojekten. Regionale Wettbewerber können durch Preis, lokale Lieferung oder fokussiertes Ingenieur-Fachwissen relevant bleiben. Das Gesamtfeld bleibt trotz des Einflusses der größten globalen Anbieter wettbewerbsfähig.
Substation-Branchenführer
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
Schneider Electric SE
-
GE Vernova Inc.
-
ABB Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Umspannwerk-Markt Unternehmen in diesem Bericht
- ABB Ltd.
- Bharat Heavy Electricals Limited (BHEL)
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Corporation
- Hyundai Electric & Energy Systems Co., Ltd.
- Larsen & Toubro Limited
- Lucy Electric Limited
- Mitsubishi Electric Corporation
- NARI Technology Co., Ltd.
- NR Electric Co., Ltd.
- Powell Industries, Inc.
- S&C Electric Company
- Schneider Electric SE
- Siemens Energy AG
- TBEA Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
Neueste Industrielle Entwicklungen in Umspannwerk-Markt
- August 2026: GE Vernova stellte das neueste SX-Pantograph-Trennschalterportfolio mit Nennwerten bis zu 550 kV, 5.000 A und 80 kA beim CIGRE Paris 2026 vor. Das Design ist kleiner, leichter und digital nativ, reduziert den Substation-Platzbedarf und ermöglicht gleichzeitig die Echtzeit-Zustandsüberwachung von Anlagen auf Ebene der Schaltausrüstung.
- August 2026: SSEN Transmission erteilte seine ersten Aufträge für standardisierte modulare Substations in Nordschottland an Hitachi Energy und GE Vernova, um mehr als 1 GW erneuerbarer Erzeugung anzuschließen und die Lieferzeitpläne durch einen standardisierten Anlagen-Lebenszyklusansatz zu verkürzen.
- Juli 2026: GE Vernova sicherte sich 2 Aufträge von Stromnetz Berlin zur Planung, Lieferung und Installation neuer 110-kV-SF6-freier gasisolierter Schaltanlagen (GIS) in Wittenau und Neukölln unter Verwendung von g3-Technologie, wodurch das Treibhauspotenzial um 99 % gegenüber SF6 reduziert wird. Das Wittenau-Projekt ist für die Fertigstellung bis März 2031 geplant.
- März 2026: Siemens Energy unterzeichnete einen Vertrag im Wert von mehr als 100 Millionen BRL, 18,6 Millionen USD, mit Terranova zur Lieferung einer 300-MW-GIS-Substation und 2 × 150 MVA Leistungstransformatoren für Hyperscale-Rechenzentrum-Campusanlagen in Campinas, Brasilien, mit geplanter Lieferung für 2027.
Berichtsumfang des globalen Substation-Marktes
Eine elektrische Substation ist ein kritischer Knotenpunkt in einem elektrischen Energiesystem, der Erzeugungsanlagen, Übertragungsnetze und Verteilungsnetze verbindet. Sie verwendet Transformatoren, Leistungsschalter und Schalter zur Durchführung wichtiger Operationen.
Der globale Substation-Markt ist segmentiert nach Substation-Typ, Technologie, Spannungsebene, Komponente, Konnektivität, Endnutzer und Geografie. Nach Substation-Typ ist der Markt in Übertragungssubstations, Verteilungssubstations, Erzeugungssubstations und Kollektorsubstations segmentiert. Nach Technologie ist der Markt in luftisolierte Schaltanlagen (AIS), gasisolierte Schaltanlagen (GIS), Hybridsubstations und andere Technologien segmentiert. Nach Spannungsebene ist der Markt in Niederspannungs-, Mittelspannungs-, Hochspannungs-, Höchstspannungs- und Ultrahochspannungssubstations segmentiert. Nach Komponente ist der Markt in Leistungstransformatoren, Schaltanlagen, Leistungsschalter, Trennschalter und Isolatoren, Sammelschienen, Messwandler, Schutz- und Steuerungssysteme, Substation-Automatisierungssysteme, Überspannungsableiter, Kondensatorbatterien und Drosselspulen sowie sonstige Komponenten segmentiert. Nach Konnektivität ist der Markt in AC- und DC-Substations segmentiert. Nach Endnutzer ist der Markt in Stromversorgungsunternehmen, Industrieanlagen, Gewerbeeinrichtungen, Entwickler erneuerbarer Energien, Rechenzentren, Verkehr und Infrastruktur sowie sonstige Endnutzer segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Substation-Markt in 29 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgrößen und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Übertragungssubstations |
| Verteilungssubstations |
| Erzeugungssubstations |
| Kollektorsubstations |
| Luftisolierte Schaltanlagen (AIS) |
| Gasisolierte Schaltanlagen (GIS) |
| Hybridsubstations |
| Sonstige |
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Höchstspannung |
| Ultrahochspannung |
| Leistungstransformatoren |
| Schaltanlagen |
| Leistungsschalter |
| Trennschalter und Isolatoren |
| Sammelschienen |
| Messwandler |
| Schutz- und Steuerungssysteme |
| Substation-Automatisierungssysteme |
| Überspannungsableiter |
| Kondensatorbatterien und Drosselspulen |
| Sonstige Komponenten |
| AC-Substations |
| DC-Substations |
| Stromversorgungsunternehmen |
| Industrieanlagen |
| Gewerbeeinrichtungen |
| Entwickler erneuerbarer Energien |
| Rechenzentren |
| Verkehr und Infrastruktur |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Kenia | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Substation-Typ | Übertragungssubstations | |
| Verteilungssubstations | ||
| Erzeugungssubstations | ||
| Kollektorsubstations | ||
| Nach Technologie | Luftisolierte Schaltanlagen (AIS) | |
| Gasisolierte Schaltanlagen (GIS) | ||
| Hybridsubstations | ||
| Sonstige | ||
| Nach Spannungsebene | Niederspannung | |
| Mittelspannung | ||
| Hochspannung | ||
| Höchstspannung | ||
| Ultrahochspannung | ||
| Nach Komponente | Leistungstransformatoren | |
| Schaltanlagen | ||
| Leistungsschalter | ||
| Trennschalter und Isolatoren | ||
| Sammelschienen | ||
| Messwandler | ||
| Schutz- und Steuerungssysteme | ||
| Substation-Automatisierungssysteme | ||
| Überspannungsableiter | ||
| Kondensatorbatterien und Drosselspulen | ||
| Sonstige Komponenten | ||
| Nach Konnektivität | AC-Substations | |
| DC-Substations | ||
| Nach Endnutzer | Stromversorgungsunternehmen | |
| Industrieanlagen | ||
| Gewerbeeinrichtungen | ||
| Entwickler erneuerbarer Energien | ||
| Rechenzentren | ||
| Verkehr und Infrastruktur | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Kenia | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für elektrische Substations im Jahr 2026?
Der Markt für elektrische Substations wird im Jahr 2026 auf 156,67 Milliarden USD geschätzt und wird voraussichtlich bis 2032 einen Wert von 210,45 Milliarden USD erreichen.
Was treibt die Nachfrage nach elektrischen Substations an?
Netzerneuerung, Anschlüsse erneuerbarer Energien, Rechenzentrumslast und Elektrifizierung sind die wichtigsten Nachfragefaktoren in der gelieferten Analyse.
Welche Substation-Technologie wächst am schnellsten?
Gasisolierte Schaltanlagen werden bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen, unterstützt durch Flächenbeschränkungen, Zuverlässigkeitsanforderungen und SF6-bezogene Anforderungen.
Welcher Endnutzer weist das stärkste prognostizierte Wachstum auf?
Rechenzentren haben die höchste prognostizierte Endnutzer-CAGR von 7,2 % bis 2032, da große Campusanlagen zunehmend dedizierte Hochspannungsanlagen benötigen.
Welche Region hat den größten Marktanteil im Markt für elektrische Substations?
Der Asien-Pazifik-Raum macht im Jahr 2026 42,2 % der Nachfrage aus, unterstützt durch chinesische und indische Netzerweiterungsprogramme.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Nahe Osten und Afrika werden bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen, unterstützt durch Übertragungs- und Programme für erneuerbare Energien.