
Tamanho e Participação do Mercado de Manifolds Submarinos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.89 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.12 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Manifolds Submarinos por Mordor Intelligence
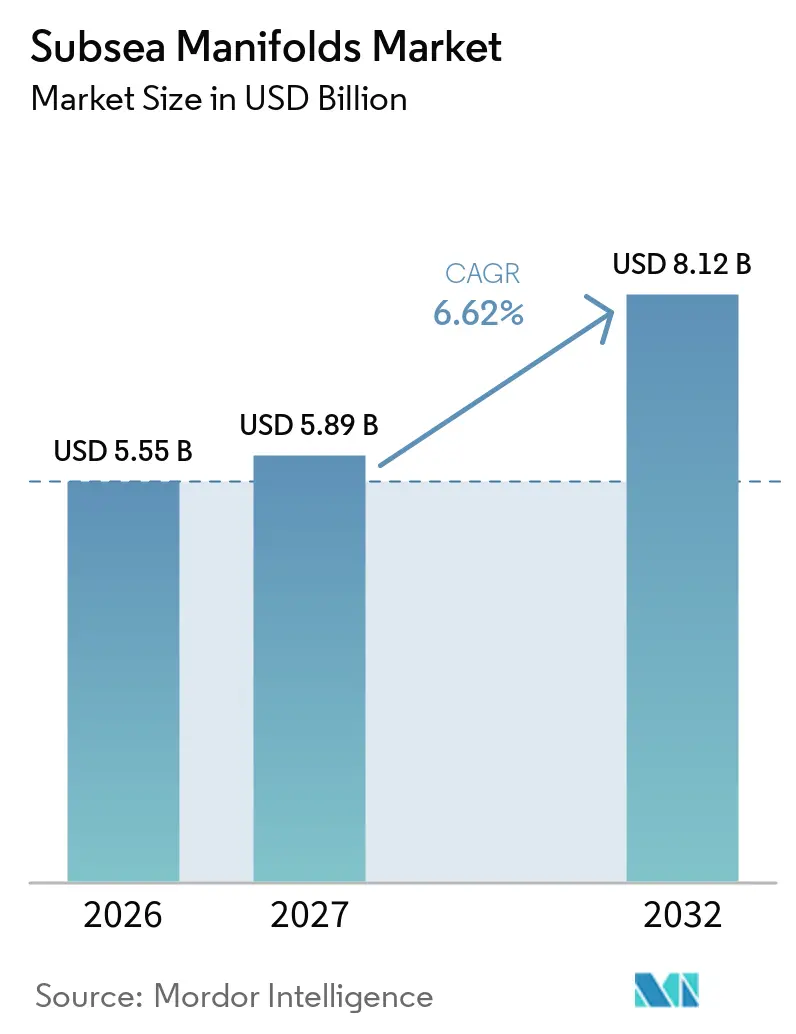
Espera-se que o tamanho do Mercado de Manifolds Submarinos aumente de 5,55 bilhões de USD em 2026 para 5,89 bilhões de USD em 2027 e atinja 8,12 bilhões de USD até 2032, crescendo a um CAGR de 6,62% no período de 2027 a 2032. O mercado de manifolds submarinos é sustentado por desenvolvimentos offshore em águas mais profundas, onde os operadores precisam de equipamentos capazes de interligar vários poços e gerenciar funções de produção, injeção e controle a partir do leito marinho. Os contratos submarinos integrados estão transformando a aquisição, pois o fornecimento de manifolds é cada vez mais agrupado com árvores de natal, sistemas de controle, linhas de fluxo e serviços de instalação. As injeções de água estão ampliando o papel desses sistemas, pois os operadores precisam manter a pressão do reservatório sem adicionar restrições na superfície. Os controles totalmente elétricos e o monitoramento embarcado estão direcionando o projeto de manifolds para modelos operacionais mais digitais, embora o trabalho de qualificação e a disponibilidade de embarcações possam retardar a adoção. O mercado de manifolds submarinos também permanece exposto às decisões de investimento offshore, uma vez que atrasos antes das decisões finais de investimento podem postergar pedidos de equipamentos de longo prazo de entrega.
Principais Conclusões do Relatório
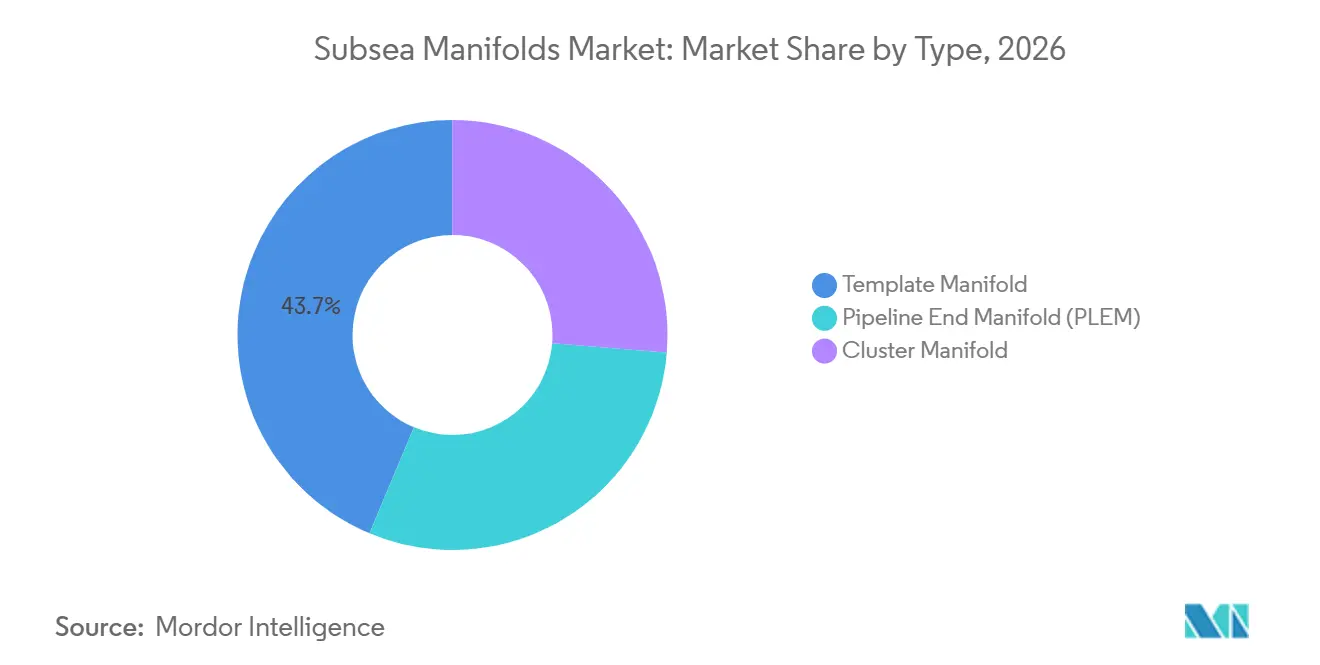
- Por tipo, os manifolds de template detinham 43,7% de participação em 2026, enquanto os manifolds de cluster registraram o maior CAGR projetado de 7,2% até 2032.
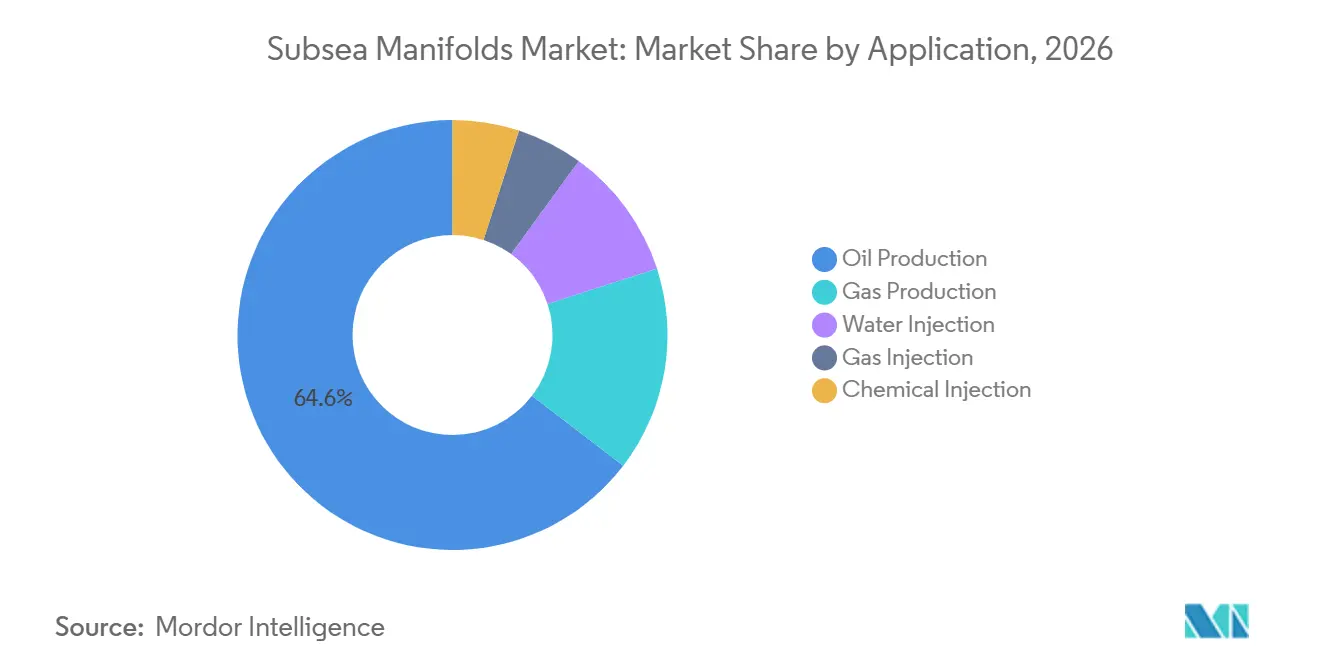
- Por aplicação, a produção de óleo detinha 64,6% de participação em 2026, enquanto a injeção de água registrou o maior CAGR projetado de 7,6% até 2032.
- Por profundidade da água, as águas profundas detinham 42,3% de participação em 2026, enquanto as águas ultraprofundas registraram o maior CAGR projetado de 8,1% até 2032.
- Por configuração, os manifolds horizontais detinham 39,2% de participação em 2026, enquanto os manifolds multicarretel registraram o maior CAGR projetado de 7,5% até 2032.
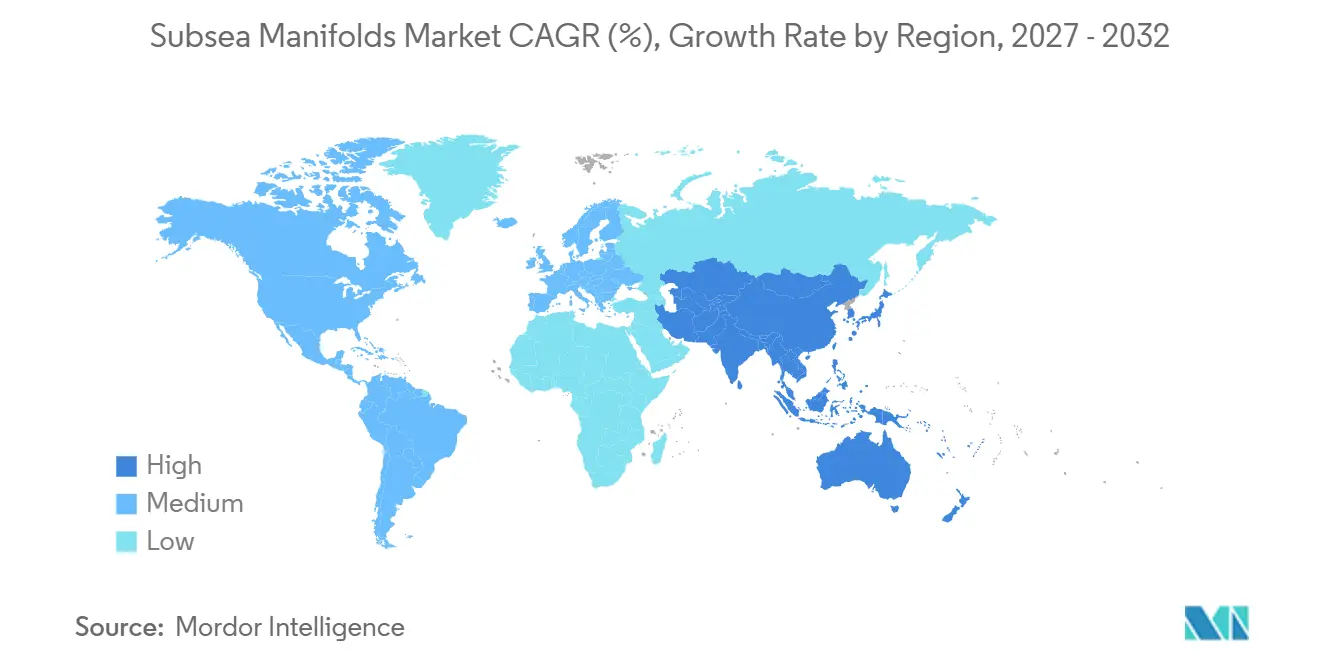
- Por geografia, a América do Norte detinha 31,8% de participação em 2026, enquanto a Ásia-Pacífico registrou o maior CAGR projetado de 7,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Desenvolvimentos em Águas Profundas e Ultraprofundas | +2.1% | Global, concentrado no Golfo do México, pré-sal do Brasil, África Ocidental e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Aumento de Projetos de Tieback Submarino e Reutilização de Campos Maduros | +1.6% | América do Norte, Europa Ocidental e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda por Melhor Recuperação de Reservatórios Offshore Complexos | +1.0% | Brasil, Golfo do México e zonas de transição do Oriente Médio | Médio prazo (2 a 4 anos) |
| Modularização e Padronização de Arquiteturas Submarinas | +0.8% | Global, com ganhos iniciais no Brasil e na África Ocidental | Curto prazo (≤ 2 anos) |
| Manifolds Robóticos Compactos e com Atuação Elétrica | +0.6% | Europa Ocidental, Ásia-Pacífico e projetos em águas ultraprofundas | Longo prazo (≥ 4 anos) |
| Monitoramento Digital para Decisões de Prevenção de Intervenção | +0.5% | Golfo do México, Mar do Norte e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Desenvolvimentos em Águas Profundas e Ultraprofundas
As sanções a projetos em águas profundas em 2025 e 2026 ampliaram o pipeline de equipamentos submarinos complexos nas principais bacias offshore. A TechnipFMC recebeu um contrato para o projeto Hammerhead da ExxonMobil Guiana em setembro de 2025, incluindo sistemas de produção Subsea 2.0 e manifolds, marcando seu sétimo contrato consecutivo de campo greenfield da ExxonMobil Guiana.[1] O padrão de contratos repetidos demonstra como equipamentos padronizados podem sustentar um modelo de desenvolvimento consistente em projetos relacionados no mercado de manifolds submarinos. A TechnipFMC também recebeu um contrato de Engenharia, Aquisição, Construção e Instalação (EPCI) para o desenvolvimento do Coral North Floating Liquefied Natural Gas (FLNG) da Eni ao largo de Moçambique em dezembro de 2025, com escopo que incluiu manifolds submarinos e infraestrutura em profundidades de água próximas a 2.000 metros.[2] Esses desenvolvimentos elevam os requisitos técnicos para os fornecedores, ao mesmo tempo que criam uma base maior de projetos para o mercado de manifolds submarinos. A migração para águas mais profundas também favorece fornecedores capazes de integrar engenharia, fabricação, controles e instalação em um único modelo de entrega.
Aumento de Projetos de Tieback Submarino e Reutilização de Campos Maduros
Os projetos de tieback são cada vez mais importantes em bacias offshore maduras porque utilizam a infraestrutura de host existente e reduzem a necessidade de novas instalações de superfície. O desenvolvimento Fram Sør da Equinor inclui 12 poços conectados por tieback à plataforma Troll C, e a Subsea7 recebeu o contrato offshore da Noruega relacionado em julho de 2025.[3] A Worley Rosenberg recebeu posteriormente um contrato de fabricação para 34 estruturas submarinas, incluindo terminações de extremidade de duto, para o mesmo desenvolvimento.[4] Esses projetos sustentam a demanda por módulos de cluster capazes de conectar poços satélites a redes de produção ativas sem interromper as operações no mercado de manifolds submarinos. No Mar do Norte, a bp iniciou a produção a partir do tieback Murlach para o hub Eastern Trough Area Project (ETAP) em outubro de 2025, demonstrando como as instalações existentes podem suportar produção incremental. O mercado de manifolds submarinos se beneficia quando os operadores escolhem esses caminhos de desenvolvimento de menor pegada, embora o mix de equipamentos seja frequentemente diferente dos grandes projetos greenfield.
Manifolds Robóticos Compactos e com Atuação Elétrica
Os controles totalmente elétricos estão alterando os requisitos de projeto dos sistemas de manifolds submarinos. Um artigo da OTC Brasil de 2025 descreveu um atuador de múltiplas voltas totalmente elétrico validado para válvulas de produção de manifolds, que operou em níveis de torque de até 2.700 Nm dentro dos limites de potência do módulo eletrônico submarino existente. A abordagem elimina parte da infraestrutura hidráulica e suporta a coleta de dados de condição por meio de sensoriamento embarcado no mercado de manifolds submarinos. O projeto Fram Sør da Equinor selecionou tecnologia de árvore de natal de alcance estendido totalmente elétrica, com trabalho de qualificação focado em controle de válvulas e monitoramento de condição. A Baker Hughes também introduziu um sistema de produção submarina totalmente elétrico que utiliza uma única linha elétrica em substituição a várias linhas hidráulicas. Para o mercado de manifolds submarinos, essa mudança torna a integração do sistema de controle uma parte mais central da oferta de um fornecedor, em vez de uma atividade de suporte separada.
Monitoramento Digital para Decisões de Prevenção de Intervenção
O monitoramento digital ajuda os operadores a migrar de cronogramas de intervenção planejados para decisões de manutenção baseadas na condição dos equipamentos. A Baker Hughes incluiu a tecnologia de proteção de ativos e monitoramento de condição Cordant em seu contrato do Kutei Northern Hub de 2026 na Indonésia. O sistema tem como objetivo identificar problemas nos equipamentos antes que causem paradas não planejadas no mercado de manifolds submarinos. O trabalho de injeção de água bruta da SLB OneSubsea para unidades de produção flutuante pré-sal também incorpora capacidades de monitoramento em tempo real para equipamentos submarinos. Um estudo revisado por pares de 2025 relatou que um manifold chinês de 500 metros com controle e monitoramento integrados alcançou uma taxa de localização superior a 91%, indicando que as capacidades de integração digital estão se expandindo além dos fornecedores estabelecidos. Essa capacidade é valiosa onde os custos de intervenção são elevados e o tempo de atividade do sistema tem efeito direto na economia do campo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Instalação | -1.2% | Global, com efeito mais pronunciado em desenvolvimentos em águas ultraprofundas | Longo prazo (≥ 4 anos) |
| Volatilidade no Investimento em Exploração e Produção Offshore | -0.9% | Global, especialmente em regiões de fronteira com infraestrutura limitada | Curto prazo (≤ 2 anos) |
| Disponibilidade Limitada de Capacidade Especializada de Instalação | -0.5% | Golfo do México, África Ocidental e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Riscos de Qualificação e Cibersegurança em Manifolds com Integração Digital | -0.3% | Global, especialmente no Mar do Norte e no Golfo do México | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Instalação
Os sistemas de manifolds em águas ultraprofundas requerem engenharia, qualificação, fabricação e instalação especializada, o que aumenta os custos totais do projeto. O ônus dos custos é mais pronunciado para desenvolvimentos menores, pois os equipamentos submarinos podem representar uma grande parcela do orçamento total do sistema de produção. As plataformas modulares podem reduzir a repetição de engenharia e encurtar os cronogramas de entrega, mas não eliminam as despesas de instalação em águas profundas. O trabalho com veículos operados remotamente e a mobilização de embarcações especializadas continuam sendo necessários para instalações complexas em maiores profundidades de água. Isso pode limitar a participação de operadores menores e tornar projetos de curta duração mais difíceis de justificar no mercado de manifolds submarinos. O mercado de manifolds submarinos depende, portanto, de projetos que preservem a confiabilidade enquanto reduzem o tempo de instalação e o custo do ciclo de vida.
Volatilidade no Investimento em Exploração e Produção Offshore
A sensibilidade ao preço do petróleo continua a influenciar o planejamento de capital offshore, particularmente para projetos que ainda não atingiram uma decisão final de investimento. A Petrobras ajustou seu plano de capital no final de 2025 em meio a expectativas de preços de petróleo mais baixos, enquanto confirmou a decisão final de investimento para o SEAP II em janeiro de 2026. Essa diferença entre projetos sancionados e desenvolvimentos em estágio inicial cria uma perspectiva de pedidos desigual para equipamentos de longo prazo de entrega no mercado de manifolds submarinos. Os projetos aprovados podem avançar nas aquisições com maior certeza, enquanto os projetos pré-sanção podem ser adiados quando a disciplina de capital se torna mais rígida. O efeito é mais visível onde os operadores carecem de infraestrutura existente ou têm portfólios de projetos limitados. Os fornecedores devem equilibrar a capacidade de fabricação com o risco de que contratos prospectivos sejam deslocados para períodos posteriores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Plataformas Configuradas por Pedido Reformulam a Economia de AquisiçãoOs manifolds de template detinham 43,7% da participação do mercado de manifolds submarinos em 2026, pois os grandes desenvolvimentos greenfield necessitam de controle centralizado da produção de vários poços. Um único manifold de template pode agregar a produção de 4 a 6 poços, o que suporta a escala dos grandes desenvolvimentos pré-sal e da Guiana. Esse papel é difícil de substituir onde os layouts de campo exigem que vários poços se conectem a um sistema de produção central. Os projetos de template também se adequam a projetos que necessitam de interfaces comuns entre árvores de natal, controles e linhas de fluxo. Sua base de engenharia estabelecida pode reduzir o risco de execução em grandes desenvolvimentos. O setor de manifolds submarinos depende desses sistemas onde os operadores priorizam produção de alto volume e longa vida útil do campo. Sua posição permanece sólida mesmo com o aumento da adoção de projetos alternativos em projetos menores.
Os manifolds de cluster têm previsão de crescimento de 7,2% até 2032, à medida que os projetos de tieback requerem módulos compactos que se encaixem nas redes existentes de umbilicais e linhas de fluxo. Esses módulos podem suportar poços satélites sem interromper a produção próxima. Os manifolds de extremidade de duto (PLEMs) desempenham um papel separado nas fronteiras de campo e nas conexões de dutos de exportação. O escopo da Worley Rosenberg para o Fram Sør inclui 34 estruturas submarinas com PLEMs e terminações de extremidade de duto, com entrega prevista para o primeiro semestre de 2027. As bibliotecas de componentes padronizados estão reduzindo a diferença de custo entre os projetos de template e de cluster. Isso suporta a aquisição configurada por pedido para projetos em águas profundas de médio porte. Também permite que os fornecedores apliquem componentes comuns em vários tipos de manifolds. O mercado de manifolds submarinos se beneficia dessa abordagem porque os operadores podem selecionar módulos adequados à escala e ao cronograma de poços de tieback individuais.

Por Aplicação:
A Injeção de Água Amplia o Escopo Funcional do ManifoldA produção de óleo representou 64,6% do tamanho do mercado de manifolds submarinos em 2026, pois os manifolds continuam sendo infraestrutura central para a coleta de hidrocarbonetos de múltiplos poços submarinos. A produção de gás fornece uma base de demanda secundária, particularmente em projetos de GNL em águas profundas em Moçambique, Indonésia e Malásia. Os sistemas focados em gás requerem projetos adequados às suas condições operacionais e interfaces de projeto. As aplicações de produção de óleo continuam a ancorar a demanda por projetos de template e de cluster. Sua importância reflete o papel central dos sistemas submarinos nos layouts de produção offshore. O segmento também se beneficia de projetos que combinam requisitos de produção e injeção em um único plano de desenvolvimento.
A injeção de água tem previsão de crescimento de 7,6% até 2032, tornando-a a aplicação de crescimento mais rápido no mercado de manifolds submarinos. A injeção submarina de água bruta para unidades de produção flutuante pré-sal pode entregar até 11.000 metros cúbicos por dia a 255 bar de sobrepressão diretamente do leito marinho. A abordagem pode reduzir o consumo de energia na superfície em 10 a 25% e transferir a capacidade de injeção para longe das restrições de superfície. A Expansão da Instalação Principal Atlantis da bp adicionou 2 poços de injeção de água submarinos em julho de 2026 e ampliou a capacidade de gestão do reservatório. A injeção química suporta a garantia de fluxo, enquanto a injeção de gás suporta a manutenção da pressão. Ambas as aplicações requerem atenção à resistência à corrosão, compatibilidade química e projeto de válvulas. Esses usos ampliam o leque de requisitos técnicos impostos aos fornecedores de manifolds.
Por Profundidade da Água:
Águas Ultraprofundas Redefinem o Teto TécnicoAs águas profundas detinham 42,3% de participação em 2026, sustentadas pela atividade no Golfo do México, na Plataforma Continental Norueguesa e na Bacia de Santos do Brasil. Essas regiões possuem infraestrutura estabelecida em águas profundas e cadeias de suprimentos experientes. Sua base instalada suporta o uso contínuo de sistemas convencionais de produção em águas profundas. As águas rasas continuam relevantes em campos maduros, especialmente no Oriente Médio e no Sudeste Asiático. Sua participação está diminuindo à medida que os novos investimentos em campos greenfield migram para áreas mais profundas. Os projetos em águas profundas continuam importantes porque combinam abordagens de desenvolvimento comprovadas com potencial substancial de recursos.
As águas ultraprofundas têm previsão de crescimento de 8,1% até 2032, à medida que os projetos avançam para profundidades de água mais exigentes. O Coral North ao largo de Moçambique envolve infraestrutura submarina em profundidades de água próximas a 2.000 metros. A Petrobras aprovou o SEAP II na bacia Sergipe-Alagoas em janeiro de 2026, adicionando outro grande desenvolvimento submarino ao pipeline de projetos. Os sistemas implantados nessas profundidades devem atender aos requisitos de pressão da American Petroleum Institute (API) 17D e à linha de base de projeto atualizada da ISO 13628-1:2025. A intervenção nessas profundidades pode exigir embarcações de suporte a mergulho especializadas e logística complexa. O monitoramento digital de condição pode, portanto, ter maior valor quando ajuda a evitar uma intervenção. O setor de manifolds submarinos enfrenta barreiras de entrada mais elevadas à medida que as especificações dos equipamentos se tornam mais exigentes.
Por Configuração de Manifold:
A Arquitetura Multicarretel Permite a Adição Incremental de CapacidadeOs manifolds horizontais detinham 39,2% do tamanho do mercado de manifolds submarinos em 2026 devido à sua simplicidade de instalação e uso estabelecido com umbilicais, risers e linhas de fluxo submarinos convencionais. Seu arranjo de válvulas é adequado para aplicações de alta taxa de produção onde a simetria de fluxo e o acesso são importantes. O projeto é familiar para operadores e equipes de instalação. Os sistemas horizontais também são compatíveis com muitos layouts estabelecidos em águas profundas. Isso suporta seu papel em grandes desenvolvimentos de produção no mercado de manifolds submarinos. Sua base instalada oferece uma vantagem prática onde os operadores preferem métodos operacionais estabelecidos.
Os manifolds multicarretel têm previsão de crescimento de 7,5% até 2032, pois podem conectar poços adicionais sem substituir a estrutura principal do manifold. Isso suporta o desenvolvimento faseado de campos e torna a implantação de capital mais flexível para o mercado de manifolds submarinos. Os manifolds verticais podem reduzir a pegada no leito marinho em locais de tieback com restrições. Os projetos de carretel único atendem a aplicações satélites mais simples em águas rasas e campos marginais. A arquitetura Subsea 2.0 da TechnipFMC utiliza blocos de componentes pré-projetados com elementos comuns em configurações horizontais e verticais. Essa abordagem pode encurtar o prazo de entrega e suportar um modelo configurado por pedido. Ela fortalece a posição dos fornecedores integrados que podem oferecer equipamentos compatíveis em várias opções de configuração.
Análise Geográfica
Mercado de Manifolds Submarinos da América do Norte
A América do Norte deteve 31,8% de participação em 2026, sustentada pela contínua atividade em águas profundas no Golfo do México dos EUA. As estruturas de tieback estão alterando a demanda local em direção a configurações de cluster e equipamentos capazes de se conectar a hubs existentes. A expansão da Instalação Principal Atlantis da bp adicionou 2 poços de injeção de água submarinos em julho de 2026 e acrescentou 10.000 barris de óleo equivalente por dia (boe/d) de capacidade bruta de produção de pico. A região combina grandes oportunidades de greenfield com atualizações de brownfield que estendem a vida útil da infraestrutura existente.
Mercado de Manifolds Submarinos da Europa e América do Sul
A Europa é uma parte tecnicamente avançada e focada em tieback do mercado de manifolds submarinos. A Noruega lidera a atividade regional por meio de desenvolvimentos como o Fram Sør, que envolve investimento de capital superior a NOK 21 bilhões, ou 2,2 bilhões de USD. O desenvolvimento sustenta a demanda por manifolds, PLEMs e umbilicais, risers e flowlines submarinos. O Reino Unido possui perspectivas de tieback comercialmente viáveis, embora a incerteza fiscal e regulatória possa restringir novas sanções de projetos. A América do Sul permanece estreitamente ligada ao programa de pré-sal da Petrobras, e o projeto Sergipe Deepwater inclui a aquisição de manifolds, 32 PLEMs, 13 unidades de distribuição eletro-hidráulica e equipamentos relacionados.
Mercado de Manifolds Submarinos da APAC e MEA
A Ásia-Pacífico está projetada para crescer a 7,9% até 2032, a taxa mais rápida entre as regiões no mercado de manifolds submarinos. A Baker Hughes recebeu, em agosto de 2026, um contrato para fornecer 17 sistemas de árvore horizontal em águas profundas e manifolds associados para o Kutei Northern Hub, ao largo da Indonésia. A SLB OneSubsea assegurou um contrato para o desenvolvimento da segunda fase do Kikeh 3B, ao largo da Malásia, em março de 2026, abrangendo 1 manifold, 3 árvores submarinas, uma unidade de distribuição e controles integrados. O Oriente Médio e a África contribuem por meio de trabalhos de brownfield e projetos em águas profundas. Essas localidades criam demanda por fornecedores com capacidade de execução local e experiência em engenharia de águas profundas.
Cenário Competitivo
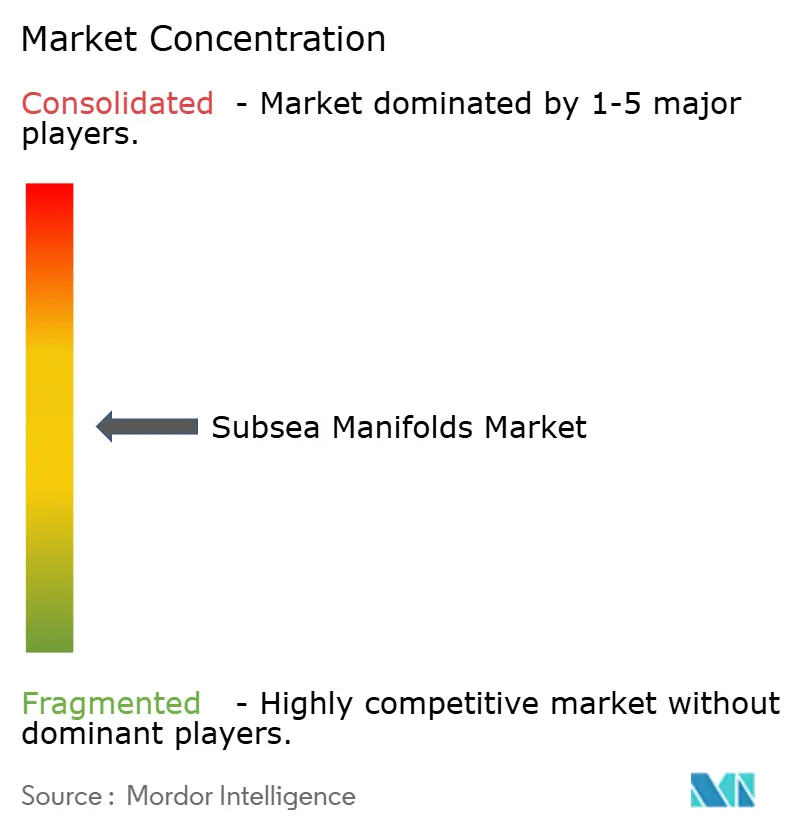
O mercado de manifolds submarinos é moderadamente concentrado em torno da TechnipFMC, SLB OneSubsea e Baker Hughes, que são ativas nos principais contratos de Engenharia, Aquisição, Construção e Instalação (EPCI) em águas profundas. A contratação integrada favorece empresas capazes de fornecer engenharia, equipamentos, controles e suporte à instalação dentro de um único escopo. Essa estrutura reduz o papel da aquisição autônoma de manifolds em grandes projetos. A TechnipFMC entregou sua 100ª árvore de natal Subsea 2.0 em maio de 2025, demonstrando o amplo uso de sua plataforma de equipamentos padronizados. As plataformas padronizadas podem suportar escolhas de projeto repetíveis em pacotes de manifolds e árvores de natal.
O trabalho da SLB OneSubsea na Malásia demonstra sua capacidade de competir por contratos integrados de sistemas em águas profundas. O contrato do Kutei Northern Hub da Baker Hughes combina árvores de natal, manifolds, sistemas de conexão e controle, e tecnologia de monitoramento de condição. Esses exemplos mostram que o monitoramento digital está se tornando parte da oferta comercial, em vez de um serviço adicional. Oportunidades permanecem na integração de sistemas totalmente elétricos, onde a implantação em campo em escala completa ainda está emergindo. A NOV participa por meio de capacidades de tratamento e injeção de água submarina que se estendem para aplicações de gestão de reservatórios.
Os requisitos de normas e qualificação fornecem outra vantagem competitiva para os fornecedores estabelecidos. A ISO 13628-1:2025 estabelece requisitos gerais atualizados para o projeto e operação de sistemas de produção submarinos. A API 17D e a API 17H também moldam os requisitos de projeto de manifolds e atuadores. As expectativas de cibersegurança podem adicionar mais trabalho de qualificação à medida que as tecnologias operacionais e de informação se tornam mais conectadas.
Líderes do Setor de Manifolds Submarinos
-
TechnipFMC plc
-
Baker Hughes Company
-
SLB
-
Aker Solutions ASA
-
Subsea 7 S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Manifolds Submarinos Empresas cobertas neste relatório
- Aker Solutions ASA
- Allseas Group S.A.
- Aquaterra Energy Limited
- Baker Hughes Company
- Dril-Quip, Inc.
- Forum Energy Technologies, Inc.
- Halliburton Company
- Intecsea Pty Ltd
- John Wood Group plc
- Kongsberg Gruppen ASA
- Larsen & Toubro Limited
- McDermott International, Ltd.
- NOV Inc.
- Oceaneering International, Inc.
- Petrofac Limited
- Saipem S.p.A.
- SLB
- Subsea 7 S.A.
- TechnipFMC plc
- Weatherford International plc
Desenvolvimentos industriais recentes em Mercado de Manifolds Submarinos
- Agosto de 2026: A Baker Hughes garantiu um contrato substancial (USD 500 milhões+) da Searah North Ganal (joint venture Eni-PETRONAS) para fornecer 17 sistemas de árvore de natal horizontal em águas profundas, manifolds associados, sistemas de conexão e controle, e tecnologia de monitoramento de condição Cordant para o desenvolvimento do Kutei Northern Hub ao largo da Indonésia.
- Julho de 2026: A SLB OneSubsea recebeu um contrato EPC da Eni para a Fase 3 de Baleine ao largo da Costa do Marfim, cobrindo 13 poços com escopo completo de SPS incluindo manifolds, árvores de natal submarinas, umbilicais, medidores de fluxo multifásico, sistemas de controle e suporte ao longo da vida útil do campo.
- Maio de 2026: A Worley Rosenberg recebeu um contrato de fabricação submarina da Subsea7 para o desenvolvimento Fram Sør, cobrindo 34 estruturas submarinas incluindo PLEMs e terminações de extremidade de duto em seu estaleiro de Stavanger, com entrega prevista para o primeiro semestre de 2027.
- Março de 2026: A SLB OneSubsea garantiu seu terceiro contrato EPC da PTTEP em 12 meses para o desenvolvimento de segunda fase Kikeh 3B ao largo da Malásia, cobrindo um manifold, três árvores de natal submarinas, uma unidade de distribuição submarina e sistemas de controle integrados.
Escopo do Relatório do Mercado Global de Manifolds Submarinos
Um manifold submarino é uma montagem de aço pesado no leito marinho composta por tubulações, válvulas e sistemas de controle, projetada para combinar, distribuir, monitorar e controlar o fluxo de óleo, gás ou fluidos de injeção em múltiplos poços subaquáticos.
O mercado global de manifolds submarinos é segmentado por tipo, aplicação, profundidade da água, configuração de manifold e geografia. Por tipo, o mercado é segmentado em manifolds de template, manifolds de cluster e manifolds de extremidade de duto (PLEMs). Por aplicação, o mercado é segmentado em produção de óleo, produção de gás, injeção de água, injeção de gás e injeção química. Por profundidade da água, o mercado é segmentado em águas rasas, águas profundas e águas ultraprofundas. Por configuração de manifold, o mercado é segmentado em manifolds horizontais, manifolds verticais, manifolds de carretel único e manifolds multicarretel. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de manifolds submarinos em 29 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Manifold de Template |
| Manifold de Cluster |
| Manifold de Extremidade de Duto (PLEM) |
| Produção de Óleo |
| Produção de Gás |
| Injeção de Água |
| Injeção de Gás |
| Injeção Química |
| Águas Rasas |
| Águas Profundas |
| Águas Ultraprofundas |
| Manifold Horizontal |
| Manifold Vertical |
| Manifold de Carretel Único |
| Manifold Multicarretel |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Noruega | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Equador | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| Kuwait | |
| Omã | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo | Manifold de Template | |
| Manifold de Cluster | ||
| Manifold de Extremidade de Duto (PLEM) | ||
| Por Aplicação | Produção de Óleo | |
| Produção de Gás | ||
| Injeção de Água | ||
| Injeção de Gás | ||
| Injeção Química | ||
| Por Profundidade da Água | Águas Rasas | |
| Águas Profundas | ||
| Águas Ultraprofundas | ||
| Por Configuração de Manifold | Manifold Horizontal | |
| Manifold Vertical | ||
| Manifold de Carretel Único | ||
| Manifold Multicarretel | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Noruega | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Equador | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| Kuwait | ||
| Omã | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento projetada para manifolds submarinos até 2032?
O setor tem previsão de crescimento a um CAGR de 6,62% de 2027 a 2032, atingindo 8,12 bilhões de USD em 2032.
Qual tipo de manifold submarino possui a maior participação?
Os manifolds de template lideram com 43,7% de participação em 2026, pois suportam o controle centralizado de vários poços em grandes desenvolvimentos greenfield.
Por que a injeção de água está ganhando importância nos campos offshore?
A injeção de água tem previsão de crescimento de 7,6% até 2032, pois suporta a gestão da pressão do reservatório e pode reduzir as necessidades de energia na superfície.
Qual segmento de profundidade de água está se expandindo mais rapidamente?
As águas ultraprofundas têm previsão de crescimento de 8,1% até 2032, à medida que os operadores sancionam projetos em áreas offshore mais profundas e complexas.
Qual região tem expectativa de crescimento mais rápido?
A Ásia-Pacífico tem previsão de expansão de 7,9% até 2032, sustentada por projetos em águas profundas na Indonésia e na Malásia.
Quais capacidades são mais importantes para os fornecedores de manifolds submarinos?
Engenharia integrada, controles, suporte à instalação, monitoramento digital e capacidade de qualificação comprovada são centrais para competir por grandes escopos de EPCI.