
海底マニホールド市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
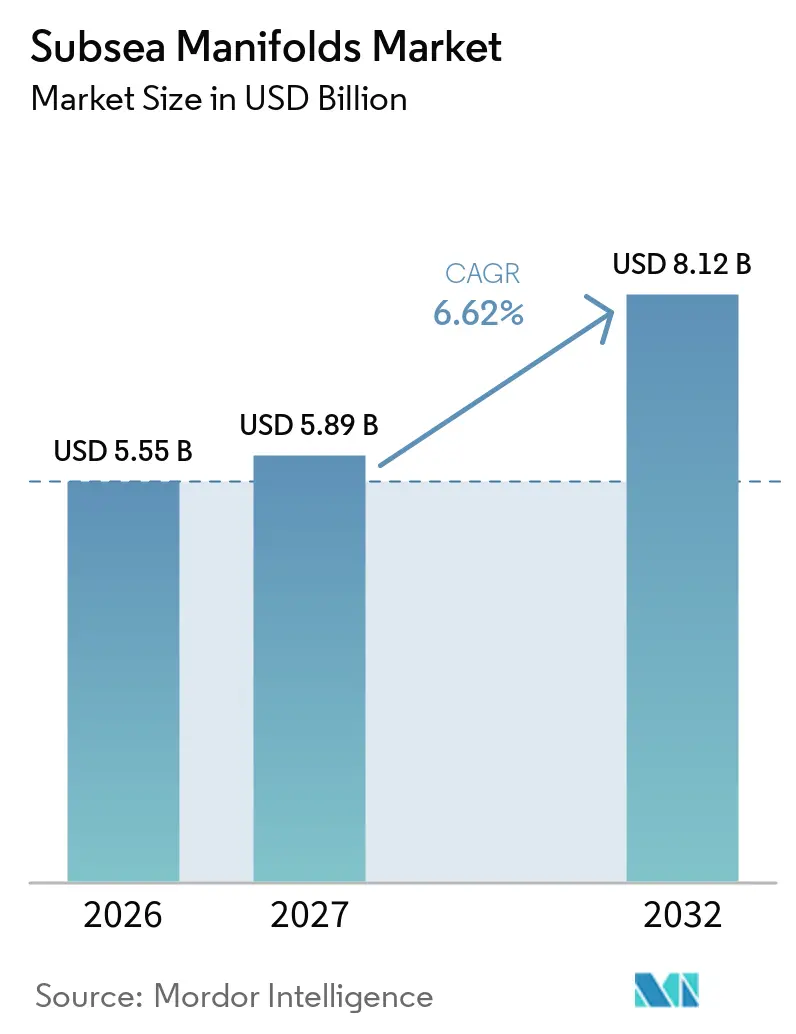
| 市場規模 (2027) | 5.89 十億米ドル |
| 市場規模 (2032) | 8.12 十億米ドル |
| 成長率 (2027 - 2032) | 6.62 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる海底マニホールド市場分析
海底マニホールド市場規模は、2026年の55.5億米ドルから2027年に58.9億米ドルへと拡大し、2032年までに81.2億米ドルに達する見込みで、2027年から2032年にかけてCAGR 6.62%で成長する見通しです。海底マニホールド市場は、より深い沖合開発によって支えられており、オペレーターは海底から複数の坑井を連結し、生産・注入・制御機能を管理できる設備を必要としています。統合型海底契約は調達形態を変えつつあり、マニホールドの供給はツリー、制御システム、フローライン、設置サービスと一括で提供されるケースが増えています。水注入は、オペレーターが地上設備への制約を増やすことなく貯留層圧力を維持する必要があることから、これらのシステムの役割を広げています。全電動制御システムと組み込みモニタリングにより、マニホールド設計はよりデジタルな運用モデルへと移行していますが、適格性確認作業や船舶の可用性が普及を遅らせる場合があります。海底マニホールド市場は、最終投資決定前の遅延が長納期機器の発注を延期させる可能性があるため、引き続き沖合投判断の影響を受けやすい状況にあります。
レポートの主要ポイント
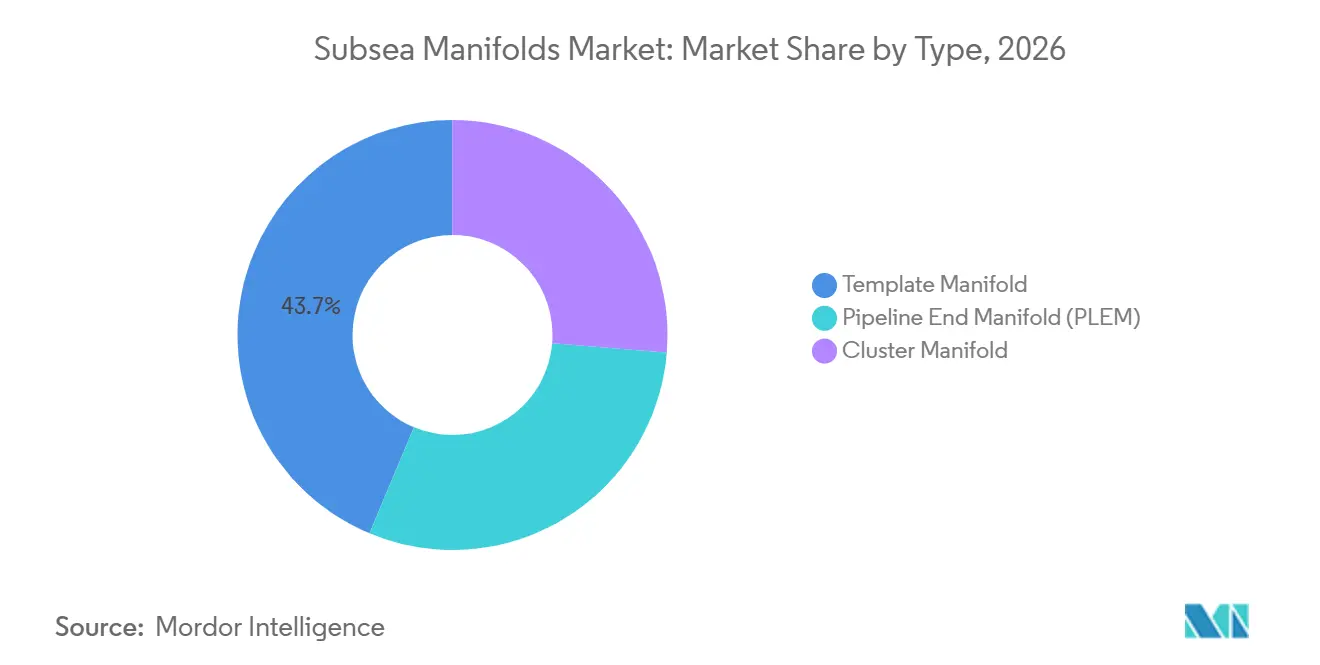
- タイプ別では、テンプレートマニホールドが2026年に43.7%のシェアを占め、クラスターマニホールドが2032年にかけて7.2%の最高予測CAGRを記録しました。
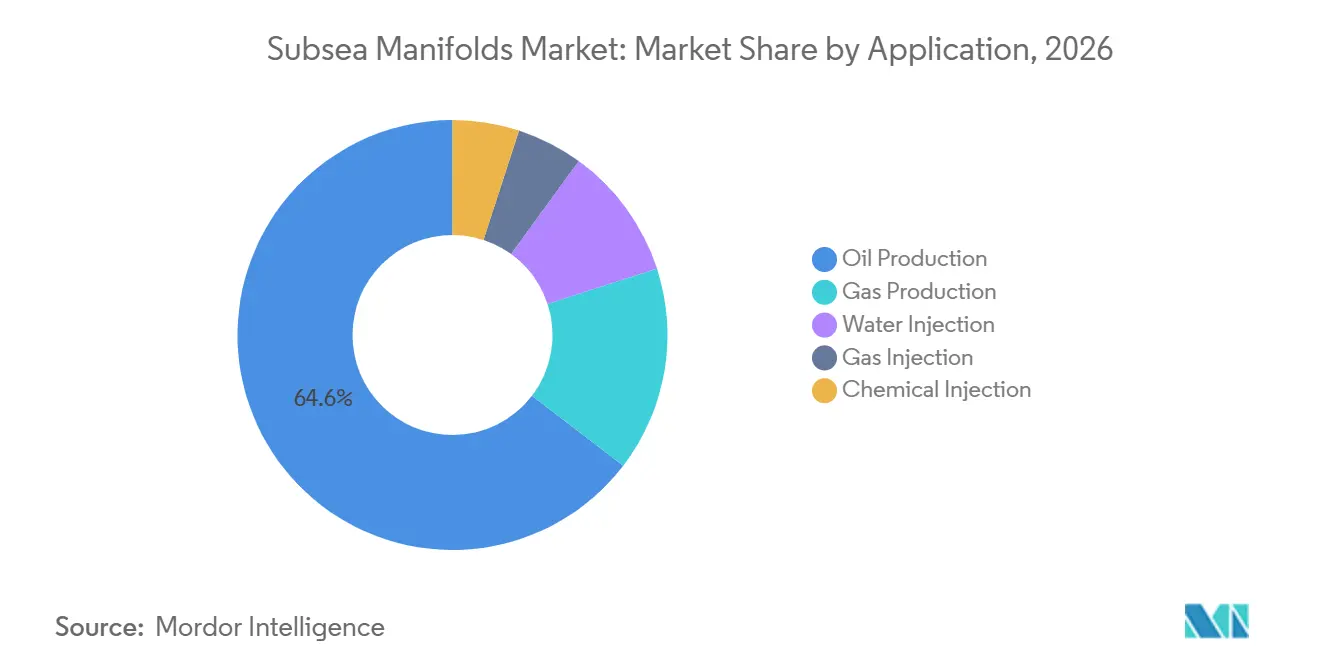
- 用途別では、石油生産が2026年に64.6%のシェアを占め、水注入が2032年にかけて7.6%の最高予測CAGRを記録しました。
- 水深別では、深海域が2026年に42.3%のシェアを占め、超深海域が2032年にかけて8.1%の最高予測CAGRを記録しました。
- 構成別では、水平型マニホールドが2026年に39.2%のシェアを占め、マルチスプール型マニホールドが2032年にかけて7.5%の最高予測CAGRを記録しました。
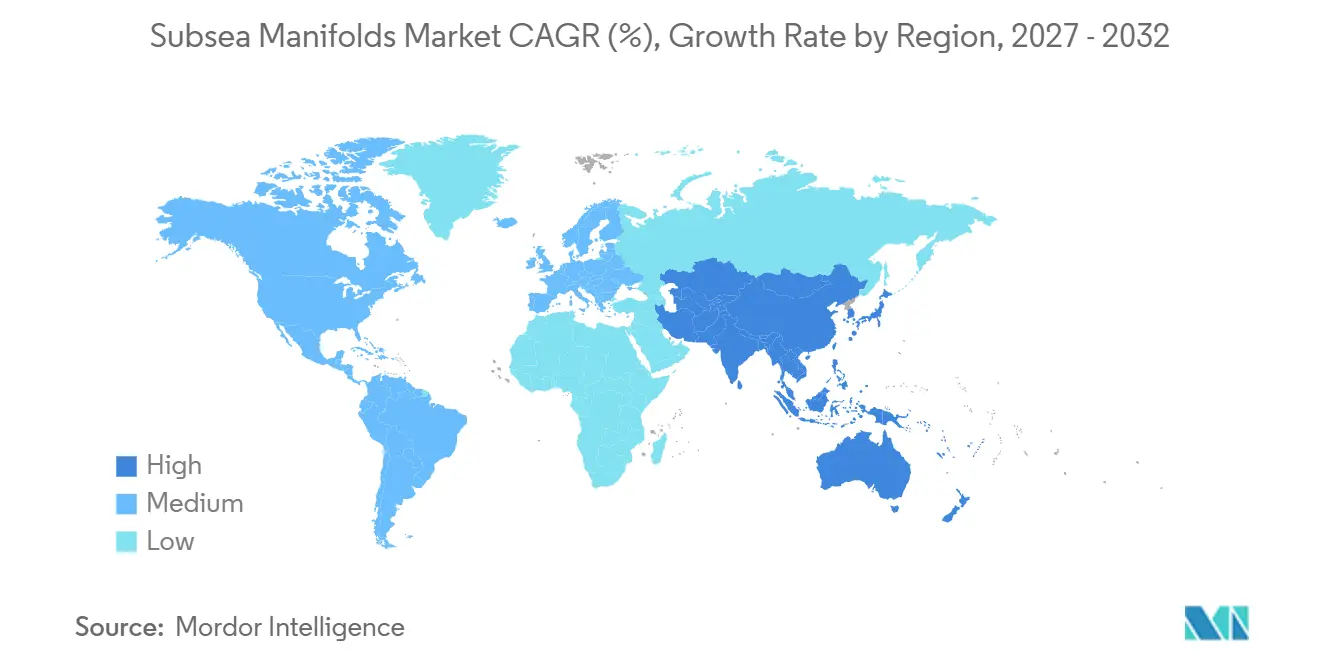
- 地域別では、北米が2026年に31.8%のシェアを占め、アジア太平洋が2032年にかけて7.9%の最高予測CAGRを記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 深海域および超深海域開発の拡大 | +2.1% | メキシコ湾、ブラジルプレソルト、西アフリカ、東南アジアに集中したグローバル規模 | 長期(4年以上) |
| 海底タイバックおよびブラウンフィールド再利用プロジェクトの増加 | +1.6% | 北米、西欧、アジア太平洋 | 中期(2〜4年) |
| 複雑な沖合貯留層からの回収率向上への需要 | +1.0% | ブラジル、メキシコ湾、中東移行ゾーン | 中期(2〜4年) |
| 海底アーキテクチャのモジュール化と標準化 | +0.8% | ブラジルと西アフリカで早期成果が見られるグローバル規模 | 短期(2年以内) |
| コンパクトなロボット型および電動アクチュエーター式マニホールド | +0.6% | 西欧、アジア太平洋、超深海プロジェクト | 長期(4年以上) |
| 介入回避判断のためのデジタルモニタリング | +0.5% | メキシコ湾、北海、東南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
深海域および超深海域開発の拡大
2025年および2026年に承認された深海プロジェクトにより、主要沖合盆地における複雑な海底機器の案件パイプラインが拡大しました。TechnipFMCは2025年9月にExxonMobil GuyanaのHammerheadプロジェクト向けの受注を獲得し、Subsea 2.0生産システムおよびマニホールドが含まれていました。これはExxonMobil Guyanaからの7件続のグリーンフィールド受注となりました。[1] この繰り返し受注のパターンは、標準化された機器が関連プロジェクト全体にわたって一貫した開発モデルを支援できることを示しています。海底マニホールド市場においても同様です。TechnipFMCはまた、2025年12月にモザンビーク沖でのEniのCoral North浮体式液化天然ガス(FLNG)開発向けにエンジニアリング・調達・建設・設置(EPCI)契約を受注し、その範囲には水深約2,000メートルの海底マニホールドおよびインフラが含まれていました。[2] これらの開発はサプライヤーへの技術的要件を引き上げる一方で、海底マニホールド市場のプロジェクト基盤をより大きなものにしています。より深い水域への移行は、エンジニアリング、製造、制御システム、設置を一つの提供モデルに統合できるサプライヤーに有利に働きます。
海底タイバックおよびブラウンフィールド再利用プロジェクトの増加
タイバックプロジェクトは、既存のホストインフラを活用し、新たな地上設備の必要性を削減できるため、成熟した沖合盆地においてますます重要性を増しています。EquinorのFram Sør開発では、Troll Cプラットフォームにタイバックされた12坑の坑井が含まれており、Subsea7は2025年7月にノルウェー沖合の関連契約を受注しました。[3] Worley Rosenbergは後にこの開発向けに、パイプラインエンドターミネーションを含む34基の海底構造物の製造契約を受注しました。[4] これらのプロジェクトは、海底マニホールド市場において、既存の生産ネットワークに操業を中断させることなく衛星坑井を接続できるクラスターモジュールへの需要を支えています。北海では、bpが2025年10月に東部トラフエリアプロジェクト(ETAP)ハブへのMurlachタイバックから生産を開始し、既存設備が段階的な生産増加をいかに支援できるかを示しました。海底マニホールド市場は、オペレーターがこうした低フットプリントの開発経路を選択する際に恩恵を受けますが、機器の組み合わせは大規模なグリーンフィールドプロジェクトとは異なる場合があります。
コンパクトなロット型および電動アクチュエーター式マニホールド
全電動制御システムは、海底マニホールドシステムの設計要件を変えつつあります。2025年のOTC Brasilの論文では、既存の海底電子モジュールの電力制限内で最大2,700Nmのトルクレベルで動作する、マニホールド生産バルブ用の検証済み全電動多回転アクチュエーターについて説明されています。このアプローチにより、油圧インフラの一部が不要となり、海底マニホールド市場における組み込みセンシングを通じた状態データの収集が可能になります。EquinorのFram Sørプロジェクトは電動延長型ツリー技術を採用し、バルブ制御と状態モニタリングに焦点を当てた適格性確認作業が実施されました。Baker Hughesも、複数の油圧ラインに代わる単一電気ラインを使用した全電動海底生産システムを導入しています。海底マニホールド市場では、この移行により制御システムの統合がサプライヤーの提供内容における中心的な位置を占めるようになっており、別個のサポート活動ではなくなっています。
介入回避判断のためのデジタルモニタリング
デジタルモニタリングにより、オペレーターは計画的な介入スケジュールから設備状態に基づく保守判断へと移行できます。Baker Hughesは、インドネシアでの2026年クテイ北部ハブ受注において、Cordantアセット保護・状態モニタリング技術を組み込みました。このシステムは、海底マニホールド市場全体において予期せぬダウンタイムが発生する前に設備の問題を特定することを目的としています。SLB OneSubseaのプレソルト浮体式生産設備向け原水注入作業にも、海底機器のライブモニタリング機能が組み込まれています。2025年の査読済み研究によると、統合制御・モニタリングシステムを備えた中国製水深500メートルのマニホールドの国産化率が91%を超えており、デジタル統合能力が既存のサプライヤー以外にも拡大していることが示されています。この能力は、介入コストが高く、システム稼働率がフィールド経済性に直接影響する場合に特に価値を持ちます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストおよび設置コスト | -1.2% | 超深海域開発最も強い影響が見られるグローバル規模 | 長期(4年以上) |
| 沖合探鉱・生産投資の変動性 | -0.9% | インフラが限られたフロンティア地域で特に顕著なグローバル規模 | 短期(2年以内) |
| 専門的な設置能力の限られた可用性 | -0.5% | メキシコ湾、西アフリカ、東南アジア | 中期(2〜4年) |
| デジタル統合マニホールドにおける適格性確認とサイバーセキュリティリスク | -0.3% | 特に北海とメキシコ湾を含むグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよび設置コスト
超深海マニホールドシステムには、エンジニアリング、適格性確認、製造、専門的な設置が必要であり、プロジェクト総コストが増大します。コスト負担は小規模な開発において特に顕著であり、海底機器が生産システム全体の予算に占める割合が大きくなります。モジュラープラットフォームはエンジニアリングの繰り返しを削減し、納期を短縮できますが、深海設置の費用を排除するものではありません。より深い水域での複雑な設置には、遠隔操作型ビークルによる作業や専門船の配備が引き続き必要です。このことが、小規模なオレーターの参入を制限し、海底マニホールド市場において短期間のプロジェクトの正当化を困難にする場合があります。したがって、海底マニホールド市場は、設置時間とライフサイクルコストを削減しながら信頼性を維持する設計に依存しています。
沖合探鉱・生産投資の変動性
石油価格に対する感応度は、特に最終投資決定に至っていないプロジェクトにおいて、引き続き沖合資本計画に影響を与えています。Petrobrasは2025年後半に石油価格見通しの低下を受けて資本計画を修正しましたが、2026年1月にはSEAP IIの最終投資決定を確認しました。このような承認済みプロジェクトと初期段階の開発との差異が、海底マニホールド市場における長納期機器の受注見通しに不均一をもたらしています。承認済みプロジェクトはより高い確実性をもって調達が進められる一方、承認前のプロジェクトは資本規律が厳しくなると遅延する可能性があります。この影響は、オペレーターが既存インフラを持たない場合やプロジェクトポートフォリオが限られている場合に最も顕著に現れます。サプライヤーは、見込み受注が後の時期にずれ込むリスクに対して製造能力のバランスをとる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
受注生産型プラットフォームが調達経済学を再編テンプレートマニホールドは2026年の海底マニホールド市場シェアの43.7%を占めました。これは、大規模なグリーンフィールド開発が複数坑井からの生産に対する集中制御を必要とするためです。単一のテンプレートマニホールドは4〜6坑の生産を集約でき、大規模なプレソルトおよびガイアナ開発の規模を支えています。フィールドレイアウトが複数の坑井を一つの中央生産システムに接続することを要求する場合、この役割は代替が困難です。テンプレート設計はまた、ツリー、制御システム、フローライン全体で共通インターフェースを必要とするプロジェクトにも適しています。確立されたエンジニアリング基盤により、大規模開発の実行リスクを低減できます。海底マニホールド業界は、オペレーターが高生産量と長期フィールドライフを優先する場合にこれらのシステムに依存しています。代替設計が小規模プロジェクトより普及しているにもかかわらず、テンプレートマニホールドの地位は引き続き強固です。
クラスターマニホールドは、タイバックプロジェクトが既存のアンビリカルおよびフローラインネットワークに適合するコンパクトなモジュールを必要とするため、2032年にかけて7.2%の成長が予測されています。これらのモジュールは、周辺の生産を妨げることなく衛星坑井をサポートできます。パイプラインエンドマニホールド(PLEM)は、フィールド境界および輸出パイプライン接続において別個の役割を果たします。Worley RosenbergのFram Sørsのスコープには、PLEMおよびパイプラインエンドターミネーションを含む34基の海底構造物が含まれており、2027年上半期に納入が予定されています。標準化されたコンポーネントライブラリにより、テンプレート設計とクラスター設計のコスト差が縮小しています。これにより、中規模の深海プロジェクト向けの受注生産型調達が可能になります。また、サプライヤーは複数のマニホールドタイプに共通コンポーネントを適用できます。海底マニホールド市場はこのアプローチから恩恵を受けており、オペレーターは個々のタイバック坑井の規模とタイミングに合ったモジュールを選択できます。
注記: 個別セグメントのセグメントシェアはレポート購入後に閲覧可能です
用途別:
水注入がマニホールドの機能的スコープを拡大石油生産は2026年の海底マニホールド市場規模の64.6%を占めました。これはマニホールドが複数の海底坑井から炭化水素を集めるためのコアインフラであり続けているためです。ガス生産は二次的な需要基盤を提供しており、特にモザンビーク、インドネシア、マレーシアの深海LNGプロジェクトで顕著です。ガスに特化したシステムは、その運用条件とプロジェクトインターフェースに適した設計が必要です。石油生産用途は引き続きテンプレート設計とクラスター設計の需要の中核を担っています。その重要性は、沖合生産レイアウトにおける海底システムの中心的役割を反映しています。このセグメントはまた、生産と注入の要件を一つの開発計画に組み合わせたプロジェクトからも恩恵を受けています。
水注入は2032年にかけて7.6%の成長が予測されており、海底マニホールド市場において最も成長の速い用途となっています。プレソルト浮体式生産設備向けの海底原水注入は、海底から直接255バールの過圧で1日最大11,000立方メートルを供給できます。このアプローチにより、地上エネルギー消費を10〜25%削減し、注入能力を地上設備の制約から切り離すことができます。bpのAtlantis Major Facility Expansionは2026年7月に海底水注入坑井2坑を追加し、貯留層管理能力を拡大しました。化学薬品注入はフローアシュアランスを支援し、ガス注入は圧力維持を支援します。いずれの用途も、耐食性、化学的適合性、バルブ設計に対する注を必要とします。これらの用途により、マニホールドサプライヤーに求められる技術要件の範囲が広がっています。
水深別:
超深海域が技術的上限を再定義深海域は2026年に42.3%のシェアを占め、メキシコ湾、ノルウェー大陸棚、ブラジルのサントス盆地での活動により支えられています。これらの地域には確立された深海インフラと経験豊富なサプライチェーンがあります。その設置済み基盤は、従来の深海生産システムの継続的な使用を支えています。浅海域は、特に中東および東南アジアの成熟したフィールドにおいて引き続き重要です。新規グリーンフィールド投資がより深い地域に移行するにつれて、そのシェアは低下しています。深海プロジェクトは、実証済みの開発アプローチと大規模な資源ポテンシャルを組合わせているため、引き続き重要です。
超深海域は、プロジェクトがより厳しい水深に移行するにつれて、2032年にかけて8.1%の成長が予測されています。モザンビーク沖のCoral Northは水深約2,000メートルの海底インフラを伴っています。Petrobrasは2026年1月にセルジッペ・アラゴアス盆地のSEAP IIを承認し、プロジェクトパイプラインにもう一つの大規模海底開発を追加しました。これらの水深で運用されるシステムは、米国石油協会(API)17Dの圧力要件および更新されたISO 13628-1:2025の設計基準を満たす必要があります。これらの水深での介入には、専門的な潜水支援船と複雑なロジスティクスが必要となる場合があります。デジタル状態モニタリングは、介入を回避できる場合により大きな価値を持ちます。海底マニホールド業界は、機器仕様がより厳しくなるにつれて参入障壁が高まっています。
マニホールド構成別:
マルチスプールアーキテクチャが段階的な能力追加を可能に水平型マニホールドは2026年の海底マニホールド市場規模の39.2%を占めました。これは設置の簡便性と従来の海底アンビリカル、ライザー、フローラインとの確立された使用実績によるものです。そのバルブ配置は、流れの対称性とアクセスが重要な高生産率アプリケーションに適しています。この設計はオペレーターと設置チームに馴染みがあります。水平型システムはまた、多くの確立された深海レイアウトとも適合しています。これが海底マニホールド市場全体の大規模生産開発における水平型マニホールドの役割を支えています。その設置済み基盤は、オペレーターが確立された運用方法を好む場合に実践的な優位性を提供します。
マルチスプールマニホールドは、メインのマニホールド構造を交換することなく追加の坑井を接続できるため、2032年にかけて7.5%の成長が予測されています。これにより、海底マニホールド市場においてフェーズドフィールド開発が支援され、資本配備がより柔軟になります。垂直型マニホールドは、制約のあるタイバック場所での海底フットプリントを削減できます。シングルスプール設計は、浅海域や限界フィールドにおけるよりシンプルな衛星用途に対応ています。TechnipFMCのSubsea 2.0アーキテクチャは、水平型および垂直型の構成全体で共通要素を持つ事前設計されたコンポーネントブロックを使用しています。このアプローチにより、納期を短縮し受注生産型モデルをサポートできます。これにより、複数の構成選択肢にわたって互換性のある機器を提供できる統合型サプライヤーの地位が強化されます。
地域分析
北米サブシーマニホールドズ市場
北米は2026年に31.8%のシェアを占め、米国メキシコ湾における継続的な深海活動に支えられています。タイバック構造は、クラスター構成および既存のハブに接続可能な設備に向けて、地域の需要を変化させています。bpのアトランティス主要施設拡張プロジェクトは、2026年7月に2基のサブシー水注入井を追加し、総ピーク生産能力を1日あたり1万バレル相当(boe/d)増加させました。この地域は、大規模なグリーンフィールド機会と、既存インフラの寿命を延長するブラウフィールドのアップグレードを組み合わせています。
欧州および南米サブシーマニホールドズ市場
欧州は、サブシーマニホールドズ市場において技術的に高度でタイバックに重点を置いた地域です。ノルウェーは、210億ノルウェークローネ(2.2 ビリオン 米ドル)を超える設備投資を伴うFram Sørなどの開発を通じて、地域の活動をリードしています。この開発は、マニホールドズ、PLEM、サブシーアンビリカルズ、ライザー、フローラインへの需要を支えています。英国は商業的に実現可能なタイバック見通しを有していますが、財政・規制上の不確実性が新規プロジェクトの承認を制約する可能性があります。南米はPetrobrasのプレソルトプログラムと密接に結びついており、セルジッペ深海プロジェクトにはマニホールドズ、32基のPLEM、13基の電気油圧式分配ユニット、および関連設備の調達が含まれています。
アジア太平洋・中東アフリカサブシーマニホールドズ市場
アジア太平洋地域は2032年までに7.9%の成長が見込まれており、サブシーマニホールドズ市場において地域別で最も高い成率となっています。Baker Hughesは2026年8月、インドネシア沖クテイ・ノーザンハブ向けに17基の深海水平ツリーシステムおよび関連マニホールドズを供給する受注を獲得しました。SLB OneSubseaは2026年3月、マレーシア沖キケ3B第2フェーズ開発向けの契約を締結し、マニホールド1基、サブシーツリー3基、分配ユニット1基、および統合制御システムを対象としています。中東・アフリカは、ブラウンフィールド工事および深海プロジェクトを通じて貢献しています。これらの地域は、現地実行能力と深海エンジニアリング経験を持つサプライヤーへの需要を生み出しています。
競合状況
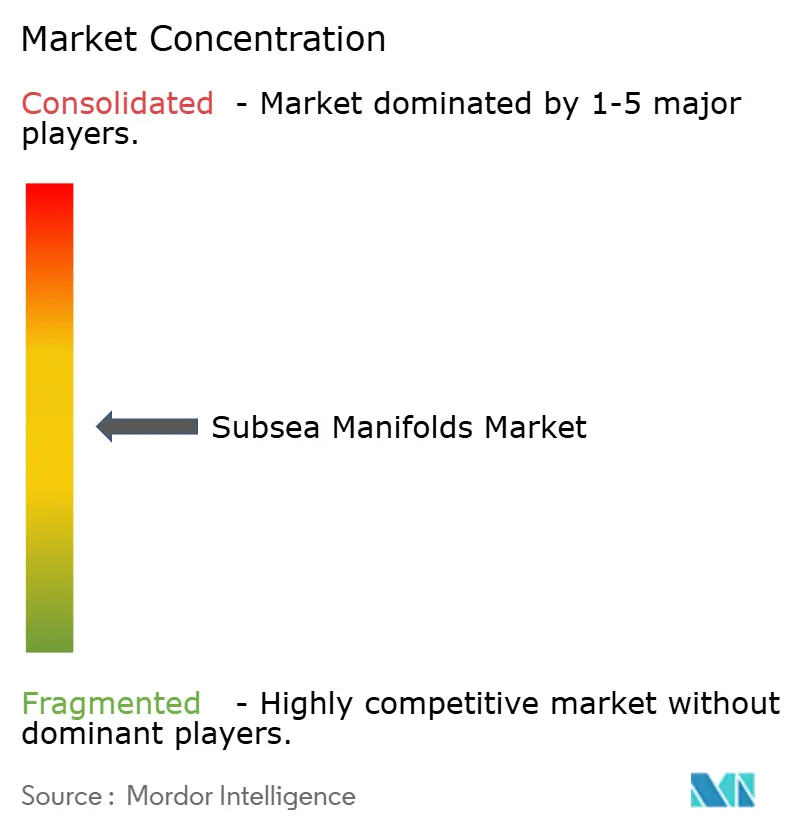
海底マニホールド市場は、主要な深海エンジニアリング・調達・建設・設置(EPCI)受注において活発なTechnipFMC、SLB OneSubsea、Baker Hughesを中心に中程度の集中度を示しています。統合型契約は、エンジニアリング、機器、制御システム、設置支援を一つのスコープ内で提供できる企業に有利に働きます。この構造は、大規模プロジェクトにおける独立したマニホールド調達の役割を縮小させています。TechnipFMCは2025年5月にSubsea 2.0ツリーの100台目を納入し、その標準化された機器プラットフォームの幅広い採用を示しました。標準化されたプラットフォームは、マニホールドとツリーのパッケージ全体にわたって繰り返し可能な設計選択を支援できます。
SLB OneSubseaのマレーシアでの実績は、統合型深海システム契約の競合における能力を示しています。Baker Hughesのクテイ北部ハブ受注は、ツリー、マニホールド、接続システム、制御システム、状態モニタリング技術を組み合わせています。これらの事例は、デジタルモニタリングが付加的なサービスではなく商業的な提供内容の一部になりつつあることを示しています。全電動システム統合においては、フルスケールのフィールド展開がまだ新興段階にあることから、依然として機会が残っています。NOVは、貯留層管理用途にまで広がる海底水処理・注入能力を通じて参加しています。
標準と適格性確認の要件は、既存サプライヤーにとってさらなる競争上の優位性をもたらします。ISO 13628-1:2025は、海底生産システムの設計と運用に関する更新された一般要件を規定しいます。API 17DおよびAPI 17Hもまた、マニホールドとアクチュエーターの設計要件を形成しています。運用技術と情報技術がよりつながるにつれて、サイバーセキュリティへの期待がさらなる適格性確認作業を追加する可能性があります。
海底マニホールド業界のリーダー企業
-
TechnipFMC plc
-
Baker Hughes Company
-
SLB
-
Aker Solutions ASA
-
Subsea 7 S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
サブシーマニホールドズ市場 このレポートでカバーされる企業
- Aker Solutions ASA
- Allseas Group S.A.
- Aquaterra Energy Limited
- Baker Hughes Company
- Dril-Quip, Inc.
- Forum Energy Technologies, Inc.
- Halliburton Company
- Intecsea Pty Ltd
- John Wood Group plc
- Kongsberg Gruppen ASA
- Larsen & Toubro Limited
- McDermott International, Ltd.
- NOV Inc.
- Oceaneering International, Inc.
- Petrofac Limited
- Saipem S.p.A.
- SLB
- Subsea 7 S.A.
- TechnipFMC plc
- Weatherford International plc
最近の産業開発事情 サブシーマニホールドズ市場
- 2026年8月:Baker Hughesは、Searah North Ganal(Eni・PETRONASジョイントベンチャー)から、インドネシア沖クテイ北部ハブ開発向けに深海水平型ツリーシステム17基、関連マニホールド、接続・制御システム、Cordant状態モニタリング技術を供給する多額の受注(5億米ドル超)を獲得しました。
- 2026年7月:SLB OneSubseaは、コートジボワール沖Balaineフェーズ3向けにEniからEPC契約を受注しました。この契約は13坑に及び、マニホールド、海底ツリー、アンビリカル、マルフェーズ流量計、制御システム、フィールドライフサポートを含む完全なSPSスコープをカバーしています。
- 2026年5月:Worley RosenbergはSubsea7からFram Sør開発向けの海底製造契約を受注しました。この契約はスタバンゲルヤードでのPLEMおよびパイプラインエンドターミネーションを含む34基の海底構造物を対象としており、2027年上半期の納入が予定されています。
- 2026年3月:SLB OneSubseaはPTTEPから12ヶ月以内で3件目のEPC契約を獲得しました。これはマレーシア沖Kikeh 3B第2フェーズ開発向けで、マニホールド1基、海底ツリー3基、海底分配ユニット1基、統合制御システムをカバーしています。
グローバル海底マニホールド市場レポートのスコープ
海底マニホールドとは、複数の水中坑井にわたる石油、ガス、または注入流体の流れを集合・分配・モニタリング・制御するように設計された、パイプ、バルブ、制御システムからなる重量級の鋼鉄製海底アセンブリです。
グローバル海底マニホールド市場は、タイプ別、用途別、水深別、マニホールド構成別、地域別に区分されています。タイプ別では、テンプレートマニホールド、クラスターマニホールド、パイプラインエンドマニホールド(PLEM)に区分されています。用途別では、石油生産、ガス生産、水注入、ガス注入、化学薬品注入に区分されています。水深別では、浅域、深海域、超深海域に区分されています。マニホールド構成別では、水平型マニホールド、垂直型マニホールド、シングルスプールマニホールド、マルチスプールマニホールドに区分されています。本レポートは、主要地域の29カ国にわたるグローバル海底マニホールド市場の市場規模と予測もカバーしています。各セグメントについて、金額ベース(米ドル)での市場規模と予測が提供されています。
セグメンテーション概要
| テンプレートマニホールド |
| クラスターマニホールド |
| パイプラインエンドマニホールド(PLEM) |
| 石油生産 |
| ガス生産 |
| 水注入 |
| ガス注入 |
| 化学薬品注入 |
| 浅海域 |
| 深海域 |
| 超深海域 |
| 水平型マニホールド |
| 垂直型マニホールド |
| シングルスプールマニホールド |
| マルチスプールマニホールド |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ノルウェー | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| エクアドル | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| クウェート | |
| オマーン | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| タイプ別 | テンプレートマニホールド | |
| クラスターマニホールド | ||
| パイプラインエンドマニホールド(PLEM) | ||
| 用途別 | 石油生産 | |
| ガス生産 | ||
| 水注入 | ||
| ガス注入 | ||
| 化学薬品注入 | ||
| 水深別 | 浅海域 | |
| 深海域 | ||
| 超深海域 | ||
| マニホールド構成別 | 水平型マニホールド | |
| 垂直型マニホールド | ||
| シングルスプールマニホールド | ||
| マルチスプールマニホールド | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ノルウェー | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| エクアドル | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| クウェート | ||
| オマーン | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年にかけての海底マニホールドの予測成長率は?
このセクターは2027年から2032年にかけてCAGR 6.62%で成長し、2032年には81.2億米ドルに達すると予測されています。
どの海底マニホールドタイプが最大シェアを有していますか?
テンプレートマニホールドは、大規模なグリーンフィールド開発における複数坑井の集中制御を支援するため、2026年に43.7%のシェアでリードしています。
沖合フィールドにおいて水注入がなぜ重要性を増しているのですか?
水注入は貯留層圧力管理を支援し、地上エネルギーニーズを削減できることから、2032年にかけて7.6%の成長が予測されています。
最も急速に拡大している水深セグメントはどれですか?
超深海域は、オペレーターがより深く複雑な沖合地域でのプロジェクトを承認するにつれて、2032年にかけて8.1%の成長が予測されています。
最も高い成長が期待される地域はどこですか?
アジア太平洋はインドネシアとマレーシアの深海プロジェクトに支えられ、2032年にかけて7.9%の拡大が予測されています。
海底マニホールドサプライヤーにとって最も重要な能力は何ですか?
統合エンジニアリング、制御システム、設置支援、デジタルモニタリング、実証済みの適格性確認能力が、大規模なEPCIスコープの競争において中心的な役割を果たします。