
Marktgröße und Marktanteil für Subsea Manifolds
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.89 Milliarden US-Dollar |
| Marktgröße (2032) | 8.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.62 % |
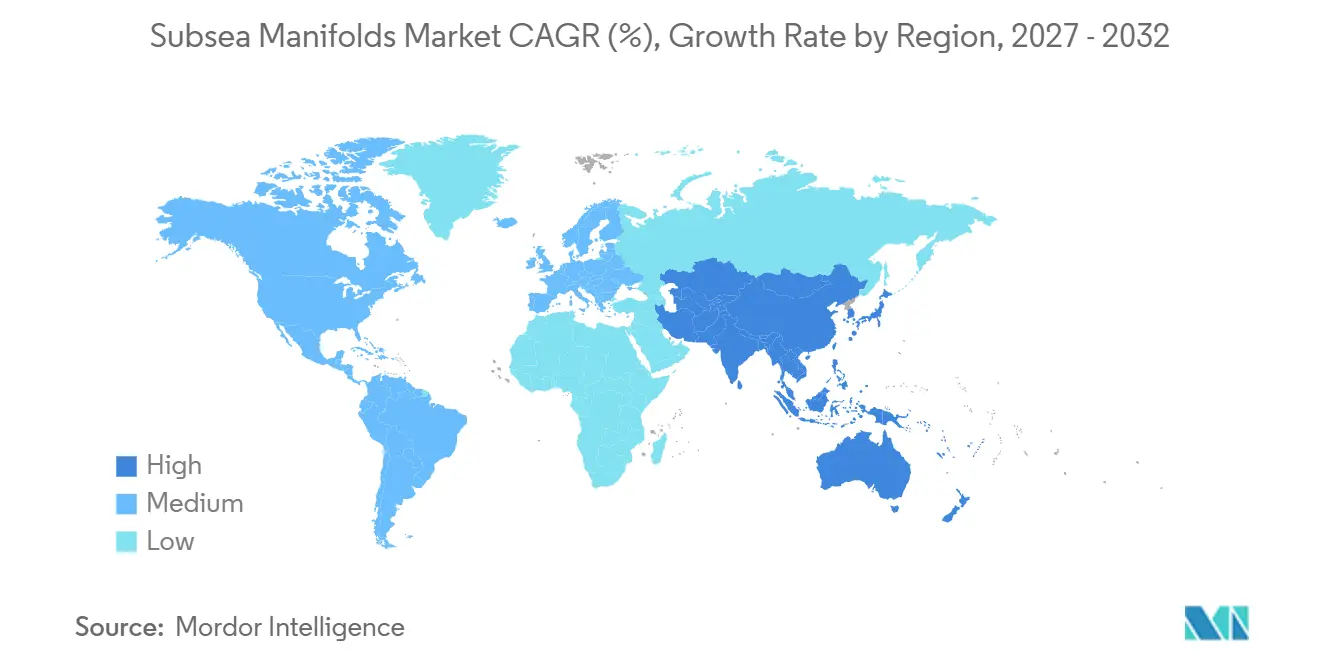
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
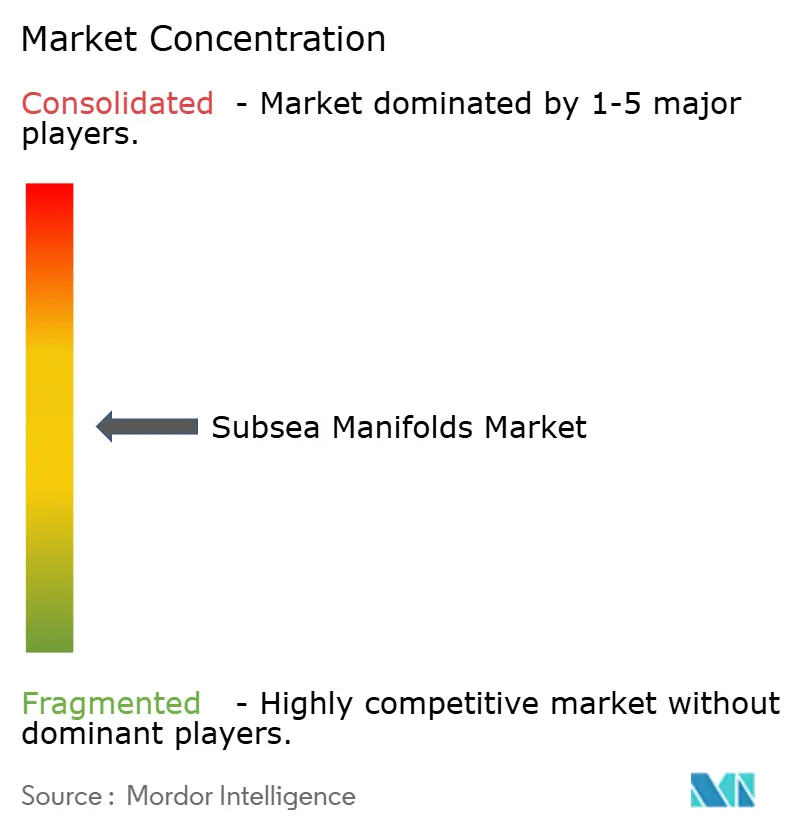
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Subsea Manifolds von Mordor Intelligence
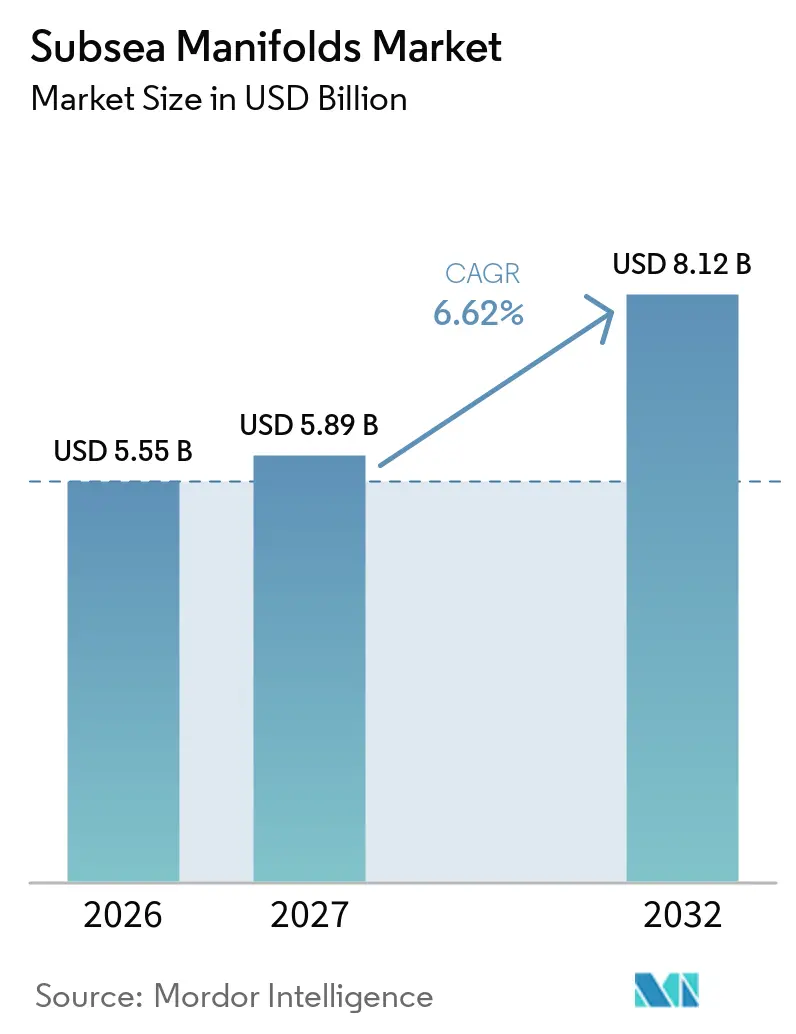
Die Marktgröße für Subsea Manifolds wird voraussichtlich von 5,55 Milliarden USD im Jahr 2026 auf 5,89 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 8,12 Milliarden USD erreichen, mit einem CAGR von 6,62 % über den Zeitraum 2027–2032. Der Markt für Subsea Manifolds wird durch tiefere Offshore-Entwicklungen gestützt, bei denen Betreiber Ausrüstung benötigen, die mehrere Bohrlöcher verbinden und Produktions-, Injektions- und Steuerfunktionen vom Meeresboden aus verwalten kann. Integrierte Subsea-Verträge verändern die Beschaffung, da die Lieferung von Manifolds zunehmend mit Bäumen, Steuerungen, Fließleitungen und Installationsdienstleistungen gebündelt wird. Wasserinjektionen erweitern die Rolle dieser Systeme, da Betreiber den Reservoirdruck aufrechterhalten müssen, ohne topside-seitige Einschränkungen hinzuzufügen. Vollelektrische Steuerungen und eingebettetes Monitoring bewegen das Manifold-Design in Richtung digitalerer Betriebsmodelle, obwohl Qualifizierungsarbeiten und die Verfügbarkeit von Schiffen die Einführung verlangsamen können. Der Markt für Subsea Manifolds bleibt zudem anfällig für Offshore-Investitionsentscheidungen, da Verzögerungen vor endgültigen Investitionsentscheidungen Bestellungen für Langzeitausrüstungen verschieben können.
Wichtigste Erkenntnisse des Berichts
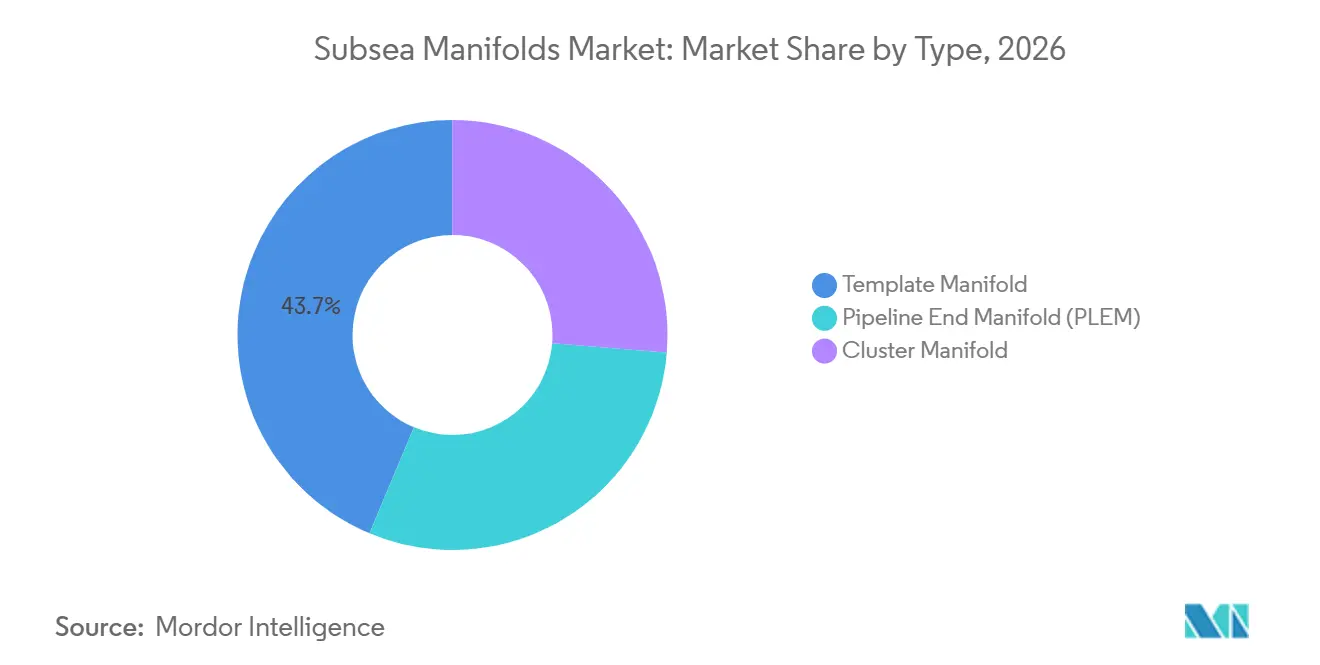
- Nach Typ hielten Template-Manifolds im Jahr 2026 einen Marktanteil von 43,7 %, während Cluster-Manifolds den höchsten prognostizierten CAGR von 7,2 % bis 2032 verzeichneten.
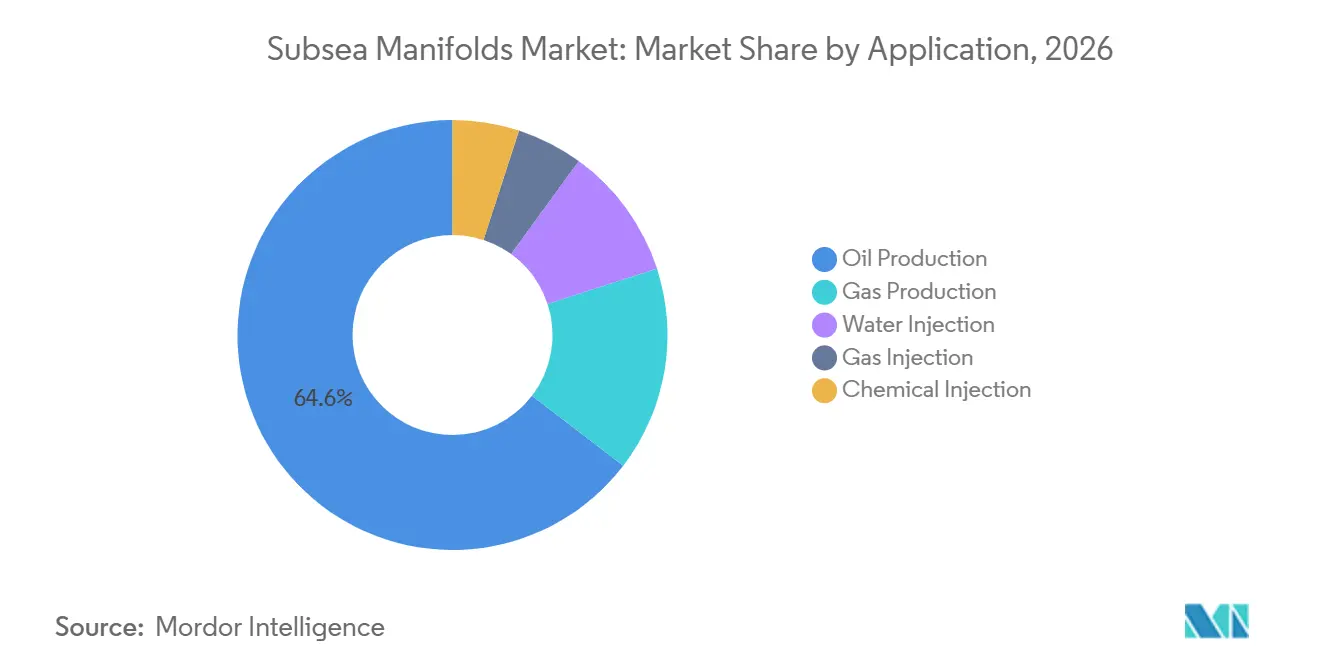
- Nach Anwendung hielt die Ölproduktion im Jahr 2026 einen Marktanteil von 64,6 %, während die Wasserinjektion den höchsten prognostizierten CAGR von 7,6 % bis 2032 verzeichnete.
- Nach Wassertiefe hielt die Tiefsee im Jahr 2026 einen Marktanteil von 42,3 %, während die Ultratiefsee den höchsten prognostizierten CAGR von 8,1 % bis 2032 verzeichnete.
- Nach Konfiguration hielten horizontale Manifolds im Jahr 2026 einen Marktanteil von 39,2 %, während Multi-Spool-Manifolds den höchsten prognostizierten CAGR von 7,5 % bis 2032 verzeichneten.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 31,8 %, während Asien-Pazifik den höchsten prognostizierten CAGR von 7,9 % bis 2032 verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Tiefsee- und Ultratiefsee-Entwicklungen | +2.1% | Global, konzentriert im Golf von Mexiko, brasilianischem Presalz, Westafrika und Südostasien | Langfristig (≥ 4 Jahre) |
| Zunahme von Subsea-Tieback- und Brownfield-Wiederverwendungsprojekten | +1.6% | Nordamerika, Westeuropa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach verbesserter Förderung aus komplexen Offshore-Reservoiren | +1.0% | Brasilien, Golf von Mexiko und Übergangszonen im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Modularisierung und Standardisierung von Subsea-Architekturen | +0.8% | Global, mit frühen Gewinnen in Brasilien und Westafrika | Kurzfristig (≤ 2 Jahre) |
| Kompakte robotergestützte und elektrisch betätigte Manifolds | +0.6% | Westeuropa, Asien-Pazifik und Ultratiefsee-Projekte | Langfristig (≥ 4 Jahre) |
| Digitales Monitoring für interventionsvermeidende Entscheidungen | +0.5% | Golf von Mexiko, Nordsee und Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Tiefsee- und Ultratiefsee-Entwicklungen
Die Genehmigung von Tiefsee-Projekten in den Jahren 2025 und 2026 erweiterte die Pipeline für komplexe Subsea-Ausrüstungen in den wichtigsten Offshore-Becken. TechnipFMC erhielt im September 2025 einen Auftrag für ExxonMobils Hammerhead-Projekt in Guyana, einschließlich Subsea 2.0-Produktionssystemen und Manifolds, was den siebten aufeinanderfolgenden Greenfield-Auftrag von ExxonMobil Guyana markierte.[1] Das Muster der Folgeaufträge zeigt, wie standardisierte Ausrüstung ein konsistentes Entwicklungsmodell über verwandte Projekte im Markt für Subsea Manifolds hinweg unterstützen kann. TechnipFMC erhielt im Dezember 2025 auch einen Engineering-, Beschaffungs-, Bau- und Installationsauftrag (EPCI) für Enis Coral North Floating Liquefied Natural Gas (FLNG)-Entwicklung vor der Küste Mosambiks, mit einem Leistungsumfang, der Subsea Manifolds und Infrastruktur in Wassertiefen von nahezu 2.000 Metern umfasste.[2] Diese Entwicklungen erhöhen die technischen Anforderungen an Lieferanten und schaffen gleichzeitig eine größere Basis von Projekten für den Markt für Subsea Manifolds. Der Vorstoß in tiefere Gewässer begünstigt auch Lieferanten, die Engineering, Fertigung, Steuerungen und Installation in einem einzigen Liefermodell integrieren können.
Zunahme von Subsea-Tieback- und Brownfield-Wiederverwendungsprojekten
Tieback-Projekte gewinnen in reifen Offshore-Becken zunehmend an Bedeutung, da sie bestehende Host-Infrastruktur nutzen und den Bedarf an neuen Oberflächenanlagen reduzieren. Equinors Fram Sør-Entwicklung umfasst 12 Bohrlöcher, die an die Troll C-Plattform angebunden sind, und Subsea7 erhielt den entsprechenden Offshore-Norwegen-Vertrag im Juli 2025.[3] Worley Rosenberg erhielt später einen Fertigungsauftrag für 34 Subsea-Strukturen, einschließlich Pipeline-Endabschlüssen, für dieselbe Entwicklung.[4] Diese Projekte stützen die Nachfrage nach Cluster-Modulen, die Satellitenbohrlöcher mit aktiven Produktionsnetzwerken verbinden können, ohne den Betrieb im Markt für Subsea Manifolds zu unterbrechen. In der Nordsee nahm bp im Oktober 2025 die Produktion aus dem Murlach-Tieback zum Eastern Trough Area Project (ETAP)-Hub auf und zeigte damit, wie bestehende Anlagen eine schrittweise Produktionssteigerung unterstützen können. Der Markt für Subsea Manifolds profitiert, wenn Betreiber diese entwicklungsärmeren Entwicklungspfade wählen, obwohl der Ausrüstungsmix oft von großen Greenfield-Projekten abweicht.
Kompakte robotergestützte und elektrisch betätigte Manifolds
Vollelektrische Steuerungen verändern die Designanforderungen von Subsea-Manifold-Systemen. Ein OTC Brasil-Beitrag aus dem Jahr 2025 beschrieb einen validierten vollelektrischen Mehrdrehaktuator für Manifold-Produktionsventile, der bei Drehmomentniveaus von bis zu 2.700 Nm innerhalb der bestehenden Leistungsgrenzen des elektronischen Subsea-Moduls betrieben wurde. Der Ansatz beseitigt einen Teil der hydraulischen Infrastruktur und unterstützt die Erfassung von Zustandsdaten durch eingebettete Sensorik im Markt für Subsea Manifolds. Equinors Fram Sør-Projekt wählte elektrische Extended-Reach-Tree-Technologie, wobei die Qualifizierungsarbeiten auf Ventilsteuerung und Zustandsüberwachung ausgerichtet waren. Baker Hughes hat außerdem ein vollelektrisches Subsea-Produktionssystem eingeführt, das eine einzige elektrische Leitung anstelle mehrerer hydraulischer Leitungen verwendet. Für den Markt für Subsea Manifolds macht diese Verschiebung die Steuerungssystemintegration zu einem zentraleren Bestandteil des Angebots eines Lieferanten und nicht mehr zu einer separaten Supportaktivität.
Digitales Monitoring für interventionsvermeidende Entscheidungen
Digitales Monitoring hilft Betreibern, von geplanten Interventionsplänen zu wartungsentscheidungen auf Basis des Gerätezustands überzugehen. Baker Hughes integrierte die Cordant-Technologie für Anlagenschutz und Zustandsüberwachung in seinen Kutei Northern Hub-Auftrag in Indonesien im Jahr 2026. Das System soll Geräteprobleme erkennen, bevor sie zu ungeplanten Ausfallzeiten im Markt für Subsea Manifolds führen. SLBs OneSubsea-Rohwasserinjektionsarbeiten für Presalz-Schwimmproduktionseinheiten umfassen ebenfalls Live-Monitoring-Funktionen für Subsea-Ausrüstung. Eine begutachtete Studie aus dem Jahr 2025 berichtete, dass ein chinesisches 500-Meter-Manifold mit integrierter Steuerung und Überwachung eine Lokalisierungsrate von über 91 % erreichte, was darauf hindeutet, dass digitale Integrationsfähigkeiten über etablierte Lieferanten hinaus zunehmen. Diese Fähigkeit ist wertvoll, wo Interventionskosten hoch sind und die Systemverfügbarkeit einen direkten Einfluss auf die Feldwirtschaftlichkeit hat.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Installationskosten | -1.2% | Global, mit der stärksten Auswirkung bei Ultratiefsee-Entwicklungen | Langfristig (≥ 4 Jahre) |
| Volatilität bei Offshore-Explorations- und Produktionsinvestitionen | -0.9% | Global, insbesondere in Grenzregionen mit begrenzter Infrastruktur | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit spezialisierter Installationskapazitäten | -0.5% | Golf von Mexiko, Westafrika und Südostasien | Mittelfristig (2–4 Jahre) |
| Qualifizierungs- und Cybersicherheitsrisiken bei digital integrierten Manifolds | -0.3% | Global, insbesondere Nordsee und Golf von Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Installationskosten
Ultratiefsee-Manifold-Systeme erfordern Engineering, Qualifizierung, Fertigung und spezialisierte Installation, was die Gesamtprojektkosten erhöht. Die Kostenbelastung ist bei kleineren Entwicklungen ausgeprägter, da Subsea-Ausrüstung einen großen Anteil am Gesamtbudget des Produktionssystems ausmachen kann. Modulare Plattformen können den Engineering-Wiederholungsaufwand reduzieren und Lieferzeiten verkürzen, beseitigen jedoch nicht die Kosten der Tiefseeinstallation. Ferngesteuerte Fahrzeuge und der Einsatz von Spezialfahrzeugen bleiben für komplexe Installationen in größeren Wassertiefen notwendig. Dies kann die Beteiligung kleinerer Betreiber einschränken und kurzfristige Projekte im Markt für Subsea Manifolds schwerer rechtfertigbar machen. Der Markt für Subsea Manifolds ist daher auf Designs angewiesen, die Zuverlässigkeit bewahren und gleichzeitig Installationszeit und Lebenszykluskosten reduzieren.
Volatilität bei Offshore-Explorations- und Produktionsinvestitionen
Die Ölpreissensitivität beeinflusst weiterhin die Offshore-Kapitalplanung, insbesondere für Projekte, die noch keine endgültige Investitionsentscheidung erreicht haben. Petrobras passte seinen Kapitalplan Ende 2025 angesichts niedrigerer Ölpreiserwartungen an, während es im Januar 2026 die endgültige Investitionsentscheidung für SEAP II bestätigte. Dieser Unterschied zwischen genehmigten Projekten und frühen Entwicklungsstadien schafft eine ungleichmäßige Auftragsperspektive für Langzeitausrüstungen im Markt für Subsea Manifolds. Genehmigte Projekte können mit größerer Sicherheit durch die Beschaffung voranschreiten, während Projekte vor der Genehmigung verzögert werden können, wenn die Kapitaldisziplin zunimmt. Der Effekt ist am deutlichsten sichtbar, wo Betreiber keine bestehende Infrastruktur haben oder über begrenzte Projektportfolios verfügen. Lieferanten müssen die Fertigungskapazität gegen das Risiko abwägen, dass prospektive Aufträge in spätere Perioden verschoben werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Configure-to-Order-Plattformen gestalten die Beschaffungswirtschaft neuTemplate-Manifolds hielten im Jahr 2026 einen Marktanteil von 43,7 % im Markt für Subsea Manifolds, da große Greenfield-Entwicklungen eine zentralisierte Steuerung der Produktion aus mehreren Bohrlöchern benötigen. Ein einzelnes Template-Manifold kann die Produktion von 4–6 Bohrlöchern bündeln, was die Größenordnung großer Presalz- und Guyana-Entwicklungen unterstützt. Diese Rolle ist schwer zu ersetzen, wo Feldlayouts erfordern, dass mehrere Bohrlöcher mit einem zentralen Produktionssystem verbunden werden. Template-Designs eignen sich auch für Projekte, die gemeinsame Schnittstellen über Bäume, Steuerungen und Fließleitungen hinweg benötigen. Ihre etablierte Engineering-Basis kann das Ausführungsrisiko bei großen Entwicklungen reduzieren. Die Subsea-Manifolds-Branche verlässt sich auf diese Systeme, wo Betreiber hohe Produktionsvolumina und lange Feldlaufzeiten priorisieren. Ihre Position bleibt stark, auch wenn alternative Designs in kleineren Projekten häufiger werden.
Cluster-Manifolds werden voraussichtlich bis 2032 mit 7,2 % wachsen, da Tieback-Projekte kompakte Module benötigen, die in bestehende Umbilical- und Fließleitungsnetzwerke passen. Diese Module können Satellitenbohrlöcher unterstützen, ohne die benachbarte Produktion zu unterbrechen. Pipeline-End-Manifolds (PLEMs) erfüllen eine separate Rolle an Feldgrenzen und Exportpipelineanschlüssen. Der Fram Sør-Leistungsumfang von Worley Rosenberg umfasst 34 Subsea-Strukturen mit PLEMs und Pipeline-Endabschlüssen, mit geplanter Lieferung in der ersten Hälfte des Jahres 2027. Standardisierte Komponentenbibliotheken verringern den Kostenunterschied zwischen Template- und Cluster-Designs. Dies unterstützt die Configure-to-Order-Beschaffung für mittelgroße Tiefsee-Projekte. Es ermöglicht Lieferanten auch, gemeinsame Komponenten über mehrere Manifold-Typen hinweg einzusetzen. Der Markt für Subsea Manifolds profitiert von diesem Ansatz, da Betreiber Module auswählen können, die dem Umfang und Zeitplan einzelner Tieback-Bohrlöcher entsprechen.

Nach Anwendung:
Wasserinjektion erweitert den funktionalen Umfang des ManifoldsDie Ölproduktion machte im Jahr 2026 64,6 % der Marktgröße für Subsea Manifolds aus, da Manifolds weiterhin Kerninfrastruktur für die Sammlung von Kohlenwasserstoffen aus mehreren Subsea-Bohrlöchern sind. Die Gasproduktion bietet eine sekundäre Nachfragebasis, insbesondere bei Tiefsee-LNG-Projekten in Mosambik, Indonesien und Malaysia. Gasfokussierte Systeme erfordern Designs, die auf ihre Betriebsbedingungen und Projektschnittstellen abgestimmt sind. Ölproduktionsanwendungen verankern weiterhin die Nachfrage nach Template- und Cluster-Designs. Ihre Bedeutung spiegelt die zentrale Rolle von Subsea-Systemen in Offshore-Produktionslayouts wider. Das Segment profitiert auch von Projekten, die Produktions- und Injektionsanforderungen in einem Entwicklungsplan kombinieren.
Die Wasserinjektion wird voraussichtlich bis 2032 mit 7,6 % wachsen und ist damit die am schnellsten wachsende Anwendung im Markt für Subsea Manifolds. Subsea-Rohwasserinjektion für Presalz-Schwimmproduktionseinheiten kann bis zu 11.000 Kubikmeter pro Tag bei 255 bar Überdruck direkt vom Meeresboden liefern. Der Ansatz kann den topside-seitigen Energieverbrauch um 10–25 % reduzieren und die Injektionskapazität von Oberflächenbeschränkungen wegverlagern. bps Atlantis Major Facility Expansion fügte im Juli 2026 2 Subsea-Wasserinjektionsbohrlöcher hinzu und erweiterte die Reservoirmanagementkapazität. Chemikalieninjektion unterstützt die Fließsicherung, während Gasinjektion die Druckerhaltung unterstützt. Beide Anwendungen erfordern Aufmerksamkeit für Korrosionsbeständigkeit, chemische Verträglichkeit und Ventildesign. Diese Verwendungen erweitern das Spektrum der technischen Anforderungen an Manifold-Lieferanten.
Nach Wassertiefe:
Ultratiefsee definiert die technische Obergrenze neuDie Tiefsee hielt im Jahr 2026 einen Marktanteil von 42,3 %, gestützt durch Aktivitäten im Golf von Mexiko, dem norwegischen Kontinentalschelf und Brasiliens Santos-Becken. Diese Regionen verfügen über etablierte Tiefseeinfrastruktur und erfahrene Lieferketten. Ihre installierte Basis unterstützt die weitere Nutzung konventioneller Tiefsee-Produktionssysteme. Flachwasser bleibt in reifen Feldern relevant, insbesondere im Nahen Osten und in Südostasien. Sein Anteil sinkt, da neue Greenfield-Investitionen in tiefere Gebiete verlagert werden. Tiefsee-Projekte bleiben wichtig, da sie bewährte Entwicklungsansätze mit erheblichem Ressourcenpotenzial verbinden.
Die Ultratiefsee wird voraussichtlich bis 2032 mit 8,1 % wachsen, da Projekte in anspruchsvollere Wassertiefen vordringen. Coral North vor der Küste Mosambiks umfasst Subsea-Infrastruktur in Wassertiefen von nahezu 2.000 Metern. Petrobras genehmigte SEAP II im Sergipe-Alagoas-Becken im Januar 2026 und fügte der Projektpipeline eine weitere große Subsea-Entwicklung hinzu. Systeme, die in diesen Tiefen eingesetzt werden, müssen die Druckanforderungen des American Petroleum Institute (API) 17D und die aktualisierte ISO 13628-1:2025-Designgrundlage erfüllen. Interventionen in diesen Tiefen können spezialisierte Tauchunterstützungsschiffe und komplexe Logistik erfordern. Digitales Zustandsmonitoring kann daher einen größeren Wert haben, wenn es hilft, eine Intervention zu vermeiden. Die Subsea-Manifolds-Branche sieht sich höheren Eintrittsbarrieren gegenüber, da die Ausrüstungsspezifikationen anspruchsvoller werden.
Nach Manifold-Konfiguration:
Multi-Spool-Architektur ermöglicht schrittweise KapazitätserweiterungHorizontale Manifolds hielten im Jahr 2026 einen Marktanteil von 39,2 % der Marktgröße für Subsea Manifolds aufgrund ihrer Installationseinfachheit und ihres etablierten Einsatzes mit konventionellen Subsea-Umbilicals, Steigleitungen und Fließleitungen. Ihre Ventilanordnung eignet sich für Hochproduktionsanwendungen, bei denen Strömungssymmetrie und Zugänglichkeit wichtig sind. Das Design ist Betreibern und Installationsteams vertraut. Horizontale Systeme sind auch mit vielen etablierten Tiefsee-Layouts kompatibel. Dies unterstützt ihre Rolle bei großen Produktionsentwicklungen im Markt für Subsea Manifolds. Ihre installierte Basis bietet einen praktischen Vorteil, wo Betreiber etablierte Betriebsmethoden bevorzugen.
Multi-Spool-Manifolds werden voraussichtlich bis 2032 mit 7,5 % wachsen, da sie zusätzliche Bohrlöcher verbinden können, ohne die Hauptmanifold-Struktur zu ersetzen. Dies unterstützt die phasenweise Feldentwicklung und macht den Kapitaleinsatz für den Markt für Subsea Manifolds flexibler. Vertikale Manifolds können den Meeresbodenabdruck an beengten Tieback-Standorten reduzieren. Einzel-Spool-Designs dienen einfacheren Satellitenanwendungen in Flachwasser und marginalen Feldern. TechnipFMCs Subsea 2.0-Architektur verwendet vordesignte Komponentenblöcke mit gemeinsamen Elementen über horizontale und vertikale Konfigurationen hinweg. Dieser Ansatz kann die Lieferzeit verkürzen und ein Configure-to-Order-Modell unterstützen. Er stärkt die Position integrierter Lieferanten, die kompatible Ausrüstung über mehrere Konfigurationsoptionen hinweg anbieten können.
Geografische Analyse
Markt für Subsea-Verteiler in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 31,8 %, gestützt durch anhaltende Tiefwasseraktivitäten im Golf von Mexiko (USA). Tieback-Strukturen verändern die lokale Nachfrage hin zu Cluster-Konfigurationen und Ausrüstungen, die an bestehende Hubs angeschlossen werden können. Die Atlantis Major Facility Expansion von bp fügte im Juli 2026 zwei Subsea-Wasserinjektionsbohrlöcher hinzu und erhöhte die Brutto-Spitzenproduktionskapazität um 10.000 Barrel Öläquivalent pro Tag (boe/d). Die Region vereint große Greenfield-Möglichkeiten mit Brownfield-Modernisierungen, die die Lebensdauer bestehender Infrastruktur verlängern.
Markt für Subsea-Verteiler in Europa und Südamerika
Europa ist ein technisch fortgeschrittener und tieback-orientierter Teil des Marktes für Subsea-Verteiler. Norwegen führt die regionalen Aktivitäten durch Entwicklungen wie Fram Sør an, das Kapitalinvestitionen von über 21 Milliarden NOK bzw. 2,2 Milliarden USD umfasst. Die Entwicklung stützt die Nachfrage nach Verteilern, PLEMs sowie Subsea-Umbilicals, Steigleitungen und Fließleitungen. Das Vereinigte Königreich verfügt über wirtschaftlich rentable Tieback-Projekte, obwohl steuerliche und regulatorische Unsicherheiten neue Projektgenehmigungen einschränken können. Südamerika ist eng mit dem Pre-Salt-Programm von Petrobras verbunden, und das Sergipe-Tiefwasserprojekt umfasst die Beschaffung von Verteilern, 32 PLEMs, 13 elektrohydraulischen Verteilungseinheiten und zugehöriger Ausrüstung.
Markt für Subsea-Verteiler im asiatisch-pazifischen Raum und im Nahen Osten und Afrika
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit 7,9 % wachsen – die schnellste Rate unter allen Regionen im Markt für Subsea-Verteiler. Baker Hughes erhielt im August 2026 einen Auftrag zur Lieferung von 17 horizontalen Tiefwasser-Baum-Systemen und zugehörigen Verteilern für den Kutei Northern Hub vor der Küste Indonesiens. SLB OneSubsea sicherte sich im März 2026 einen Vertrag für die zweite Phase der Kikeh-3B-Entwicklung vor der Küste Malaysias, der 1 Verteiler, 3 Subsea-Bäume, eine Verteilungseinheit und integrierte Steuerungen umfasst. Der Nahe Osten und Afrika tragen durch Brownfield-Arbeiten und Tiefwasserprojekte bei. Diese Standorte schaffen Nachfrage nach Lieferanten mit lokaler Ausführungskompetenz und Tiefwasser-Ingenieurerfahrung.
Wettbewerbslandschaft
Der Markt für Subsea Manifolds ist mäßig konzentriert um TechnipFMC, SLB OneSubsea und Baker Hughes, die bei großen Tiefsee-Engineering-, Beschaffungs-, Bau- und Installationsaufträgen (EPCI) aktiv sind. Integrierte Vertragsgestaltung begünstigt Unternehmen, die Engineering, Ausrüstung, Steuerungen und Installationsunterstützung in einem einzigen Leistungsumfang anbieten können. Diese Struktur reduziert die Rolle der eigenständigen Manifold-Beschaffung bei großen Projekten. TechnipFMC lieferte im Mai 2025 seinen 100. Subsea 2.0-Baum aus und demonstrierte damit die breite Nutzung seiner standardisierten Ausrüstungsplattform. Standardisierte Plattformen können wiederholbare Designentscheidungen über Manifold- und Tree-Pakete hinweg unterstützen.
SLB OneSubseas Arbeit in Malaysia zeigt seine Fähigkeit, um integrierte Tiefsee-Systemverträge zu konkurrieren. Baker Hughes' Kutei Northern Hub-Auftrag kombiniert Bäume, Manifolds, Verbindungssysteme, Steuerungen und Zustandsüberwachungstechnologie. Diese Beispiele zeigen, dass digitales Monitoring Teil des kommerziellen Angebots wird und nicht mehr ein zusätzlicher Service ist. Möglichkeiten bestehen bei der Integration vollelektrischer Systeme, wo der vollständige Feldeinsatz noch im Entstehen ist. NOV beteiligt sich durch Subsea-Wasseraufbereitungs- und Injektionsfähigkeiten, die sich in Reservoirmanagementanwendungen erstrecken.
Normen und Qualifizierungsanforderungen bieten einen weiteren Wettbewerbsvorteil für etablierte Lieferanten. ISO 13628-1:2025 legt aktualisierte allgemeine Anforderungen für das Design und den Betrieb von Subsea-Produktionssystemen fest. API 17D und API 17H prägen ebenfalls die Design-Anforderungen für Manifolds und Aktuatoren. Cybersicherheitserwartungen können weiteren Qualifizierungsaufwand hinzufügen, da Betriebs- und Informationstechnologien stärker vernetzt werden.
Marktführer in der Subsea-Manifolds-Branche
-
TechnipFMC plc
-
Baker Hughes Company
-
SLB
-
Aker Solutions ASA
-
Subsea 7 S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Subsea-Verteiler Unternehmen in diesem Bericht
- Aker Solutions ASA
- Allseas Group S.A.
- Aquaterra Energy Limited
- Baker Hughes Company
- Dril-Quip, Inc.
- Forum Energy Technologies, Inc.
- Halliburton Company
- Intecsea Pty Ltd
- John Wood Group plc
- Kongsberg Gruppen ASA
- Larsen & Toubro Limited
- McDermott International, Ltd.
- NOV Inc.
- Oceaneering International, Inc.
- Petrofac Limited
- Saipem S.p.A.
- SLB
- Subsea 7 S.A.
- TechnipFMC plc
- Weatherford International plc
Neueste Industrielle Entwicklungen in Markt für Subsea-Verteiler
- August 2026: Baker Hughes sicherte sich einen substanziellen Auftrag (über 500 Millionen USD) von Searah North Ganal (Eni-PETRONAS Joint Venture) zur Lieferung von 17 horizontalen Tiefsee-Tree-Systemen, zugehörigen Manifolds, Verbindungs- und Steuerungssystemen sowie Cordant-Zustandsüberwachungstechnologie für die Kutei Northern Hub-Entwicklung vor der Küste Indonesiens.
- Juli 2026: SLB OneSubsea erhielt von Eni einen EPC-Vertrag für Baleine Phase 3 vor der Küste der Elfenbeinküste, der 13 Bohrlöcher mit vollem SPS-Leistungsumfang abdeckt, einschließlich Manifolds, Subsea-Bäumen, Umbilicals, Mehrphasen-Durchflussmessern, Steuerungssystemen und Lebenszyklusunterstützung.
- Mai 2026: Worley Rosenberg erhielt von Subsea7 einen Subsea-Fertigungsauftrag für die Fram Sør-Entwicklung, der 34 Subsea-Strukturen einschließlich PLEMs und Pipeline-Endabschlüssen in seinem Stavanger-Werk umfasst, mit geplanter Lieferung in der ersten Hälfte des Jahres 2027.
- März 2026: SLB OneSubsea sicherte sich seinen dritten EPC-Vertrag von PTTEP innerhalb von 12 Monaten für die zweite Phase der Kikeh 3B-Entwicklung vor der Küste Malaysias, der ein Manifold, drei Subsea-Bäume, eine Subsea-Verteilungseinheit und integrierte Steuerungssysteme umfasst.
Berichtsumfang des globalen Marktes für Subsea Manifolds
Ein Subsea Manifold ist eine schwere Stahlbaugruppe am Meeresboden aus Rohren, Ventilen und Steuerungssystemen, die dazu dient, den Fluss von Öl, Gas oder Injektionsflüssigkeiten über mehrere Unterwasserbohrlöcher hinweg zu bündeln, zu verteilen, zu überwachen und zu steuern.
Der globale Markt für Subsea Manifolds ist nach Typ, Anwendung, Wassertiefe, Manifold-Konfiguration und Geografie segmentiert. Nach Typ ist der Markt in Template-Manifolds, Cluster-Manifolds und Pipeline-End-Manifolds (PLEMs) segmentiert. Nach Anwendung ist der Markt in Ölproduktion, Gasproduktion, Wasserinjektion, Gasinjektion und Chemikalieninjektion segmentiert. Nach Wassertiefe ist der Markt in Flachwasser, Tiefsee und Ultratiefsee segmentiert. Nach Manifold-Konfiguration ist der Markt in horizontale Manifolds, vertikale Manifolds, Einzel-Spool-Manifolds und Multi-Spool-Manifolds segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Subsea Manifolds in 29 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Template-Manifold |
| Cluster-Manifold |
| Pipeline-End-Manifold (PLEM) |
| Ölproduktion |
| Gasproduktion |
| Wasserinjektion |
| Gasinjektion |
| Chemikalieninjektion |
| Flachwasser |
| Tiefsee |
| Ultratiefsee |
| Horizontales Manifold |
| Vertikales Manifold |
| Einzel-Spool-Manifold |
| Multi-Spool-Manifold |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Norwegen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Ecuador | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Kuwait | |
| Oman | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Template-Manifold | |
| Cluster-Manifold | ||
| Pipeline-End-Manifold (PLEM) | ||
| Nach Anwendung | Ölproduktion | |
| Gasproduktion | ||
| Wasserinjektion | ||
| Gasinjektion | ||
| Chemikalieninjektion | ||
| Nach Wassertiefe | Flachwasser | |
| Tiefsee | ||
| Ultratiefsee | ||
| Nach Manifold-Konfiguration | Horizontales Manifold | |
| Vertikales Manifold | ||
| Einzel-Spool-Manifold | ||
| Multi-Spool-Manifold | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Norwegen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Ecuador | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Subsea Manifolds bis 2032?
Der Sektor wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,62 % wachsen und im Jahr 2032 einen Wert von 8,12 Milliarden USD erreichen.
Welcher Subsea-Manifold-Typ hat den größten Marktanteil?
Template-Manifolds führen mit einem Marktanteil von 43,7 % im Jahr 2026, da sie die zentralisierte Steuerung mehrerer Bohrlöcher bei großen Greenfield-Entwicklungen unterstützen.
Warum gewinnt die Wasserinjektion in Offshore-Feldern an Bedeutung?
Die Wasserinjektion wird voraussichtlich bis 2032 mit 7,6 % wachsen, da sie das Reservoirdruckmanagement unterstützt und den topside-seitigen Energiebedarf reduzieren kann.
Welches Wassertiefensegment wächst am schnellsten?
Die Ultratiefsee wird voraussichtlich bis 2032 mit 8,1 % wachsen, da Betreiber Projekte in tieferen und komplexeren Offshore-Gebieten genehmigen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich bis 2032 mit 7,9 % wachsen, gestützt durch Tiefsee-Projekte in Indonesien und Malaysia.
Welche Fähigkeiten sind für Subsea-Manifold-Lieferanten am wichtigsten?
Integriertes Engineering, Steuerungen, Installationsunterstützung, digitales Monitoring und nachgewiesene Qualifizierungskompetenz sind zentral für den Wettbewerb um große EPCI-Leistungsumfänge.